
Taille et part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 142.55 Millions de dollars américains |
| Taille du Marché (2026) | 154.45 Millions de dollars américains |
| Taille du Marché (2031) | 226.41 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.95 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie par Mordor Intelligence
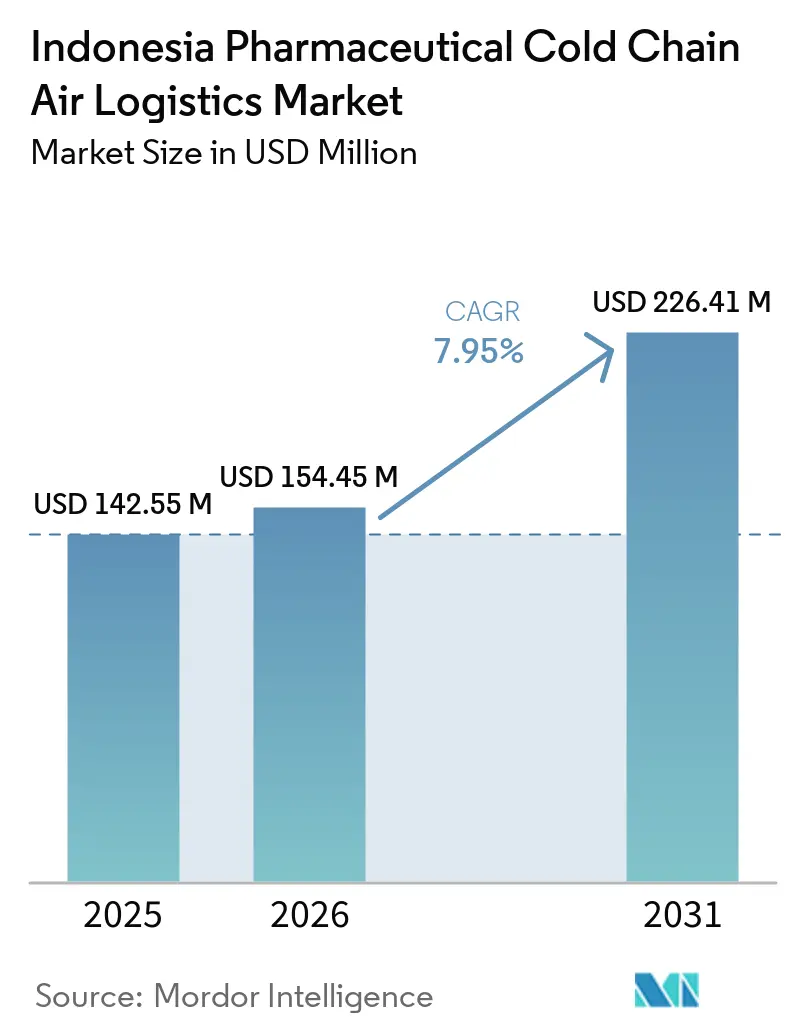
La taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie était évaluée à 142,55 millions USD en 2025 et devrait croître de 154,45 millions USD en 2026 pour atteindre 226,41 millions USD d'ici 2031, à un CAGR de 7,95 % durant la période de prévision (2026-2031).
La géographie de l'Indonésie rend le transport aérien nécessaire pour de nombreux médicaments thermosensibles, car la distribution traverse souvent des îles et ne peut pas s'appuyer sur un réseau routier continu. L'investissement dans la production nationale de produits biologiques peut créer plusieurs mouvements de transport contrôlés entre l'approvisionnement, la production, les tests, le stockage et la livraison hospitalière. Le CDOB 2025 a renforcé l'importance de la surveillance, des enregistrements et de la manutention validée dans la distribution pharmaceutique, ce qui a favorisé les prestataires disposant de systèmes qualité établis. Jakarta reste la plaque tournante centrale, tandis que la croissance dans les corridors orientaux crée des opportunités pour les opérateurs capables d'assurer une manutention fiable au-delà de la capitale. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie est également confronté à des contraintes de coûts, de capacité et de personnel qui peuvent ralentir l'expansion des services en dehors du principal corridor de Java.
Points clés du rapport
- Par plage de température, les expéditions réfrigérées détenaient 48,34 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie en 2025, tandis que les expéditions ultra-congelées et à très basse température devraient croître à un CAGR de 11,93 % jusqu'en 2031.
- Par type de produit pharmaceutique, les produits pharmaceutiques biologiques représentaient 42,67 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie en 2025, tandis que les thérapies cellulaires et géniques devraient se développer à un CAGR de 14,07 % jusqu'en 2031.
- Par flux d'expédition, les expéditions domestiques détenaient 68,37 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie en 2025, tandis que les expéditions internationales devraient croître à un CAGR de 8,84 % jusqu'en 2031.
- Par ville, Jakarta représentait 44,28 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie en 2025, tandis que Makassar devrait croître à un CAGR de 9,31 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des produits biologiques, des vaccins et des injectables de spécialité | +2.0% | National, avec une intensité à Jakarta, Surabaya et Makassar | Long terme (≥ 4 ans) |
| Expansion de l'accès aux soins de santé et de la distribution institutionnelle | +1.5% | National, avec des gains précoces au Kalimantan, Sulawesi et Papouasie | Moyen terme (2-4 ans) |
| Externalisation croissante vers des prestataires logistiques conformes aux BPD | +1.2% | National, concentré dans les corridors de Java et Sulawesi | Moyen terme (2-4 ans) |
| Croissance de la livraison directe au patient et de l'exécution des commandes en e-pharmacie | +0.8% | Centres urbains, Jakarta, Surabaya, Bandung et Semarang | Court terme (≤ 2 ans) |
| Ponts aériens inter-îles et développement de micro-hubs régionaux | +1.0% | Indonésie orientale, Makassar, Denpasar et Medan | Long terme (≥ 4 ans) |
| Manutention aéroportuaire orientée CEIV et intégrité des expéditions premium | +0.6% | Soekarno-Hatta, avec des retombées à Makassar et Denpasar | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Externalisation croissante vers des prestataires logistiques conformes aux BPD
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie est soutenu par des fabricants pharmaceutiques qui font de plus en plus appel à des prestataires logistiques tiers spécialisés. Ces exigences sont plus difficiles à satisfaire pour les prestataires de plus petite taille sur un réseau national dispersé. Les opérateurs certifiés peuvent donc offrir un service plus cohérent aux fabricants ayant des besoins complexes en matière de contrôle de la température. En mars 2026, NX Group a intégré PT NX Lemo Indonesia Logistik et PT Nippon Express Indonesia dans le cadre de son approche One Indonesia afin de fournir un point de contact unique pour les opérations de fret aérien et maritime. Ce type d'intégration peut améliorer les délais de réponse et renforcer la position des prestataires qui combinent une exécution locale avec des réseaux internationaux plus larges.
Croissance de la livraison directe au patient et de l'exécution des commandes en e-pharmacie
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie est également façonné par la croissance des livraisons aux patients plutôt qu'aux seuls hôpitaux et cliniques. L'insuline, les traitements de fertilité et certains produits oncologiques nécessitent des conditions de température stables lors de la livraison dans des zones éloignées. Les commandes dans ce canal sont plus petites et plus fréquentes que les expéditions institutionnelles, ce qui modifie les exigences en matière d'emballage et d'expédition. Le fret aérien peut être nécessaire lorsqu'une livraison sur une île éloignée prendrait autrement plusieurs jours par route ou par mer. B-LOG disposait de plus de 3 400 unités de flotte et de 15 installations de stockage, illustrant l'échelle développée par les prestataires nationaux de chaîne du froid[1]B-LOG, "Renforcement des services de chaîne du froid, B-LOG prêt à soutenir les besoins logistiques nationaux de l'Indonésie au GIICOMVEC 2026," B-LOG, b-log.co.id. Ce canal accroît la demande de modèles de service capables de gérer des livraisons fréquentes sans affaiblir la documentation de température.
Ponts aériens inter-îles et développement de micro-hubs régionaux
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie dépend de liaisons aériennes fiables entre Java et les îles extérieures. Les routes cargo directes peuvent réduire les transferts, ce qui diminue le risque d'excursions de température lors de trajets complexes. L'aéroport international Ahmad Yani a annoncé un service cargo dédié de Semarang à Makassar en février 2025[2]Aéroport international Ahmad Yani, "Bandara Jenderal Ahmad Yani Semarang Layani Penerbangan Kargo Rute Semarang–Makassar," Aéroport international Ahmad Yani, ahmadyani-airport.id. L'écart de capacité fait des micro-hubs régionaux une opportunité pratique, mais les opérateurs ont besoin d'un stockage frigorifique et de procédures fiables plutôt que de la seule capacité de route.
Manutention aéroportuaire orientée CEIV et intégrité des expéditions premium
La qualité de la manutention aéroportuaire est devenue une considération importante sur le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie. La certification CEIV Pharma fournit un cadre reconnu pour la gestion du fret pharmaceutique de haute valeur dans des conditions contrôlées. PT Gapura Angkasa a obtenu la certification CEIV Pharma pour le fret à l'aéroport international Soekarno-Hatta en mai 2026. La certification améliore la capacité de Jakarta à traiter les produits sensibles au temps qui nécessitent un contrôle étroit lors des transferts au sol. Les hubs secondaires disposent encore de moins d'infrastructures de chambres froides certifiées, de sorte qu'ils nécessitent souvent un emballage passif validé pendant le temps de séjour en aéroport. Cette différence place une prime sur les prestataires capables de protéger les expéditions à la fois dans les grandes plateformes et dans les nœuds régionaux plus petits.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lacunes infrastructurelles de l'archipel et coûts logistiques élevés | -1.5% | Indonésie orientale, Papouasie, Moluques, NTT, NTB et Kalimantan | Long terme (≥ 4 ans) |
| Complexité réglementaire, douanière et liée au personnel qualifié | -1.0% | National, plus aiguë à Soekarno-Hatta et aux plateformes internationales secondaires | Moyen terme (2-4 ans) |
| Transferts inter-îles répétés et risque d'excursion de température | -0.8% | Tous les corridors trans-insulaires, en particulier en Indonésie orientale | Long terme (≥ 4 ans) |
| Concentration des chambres froides de fret aérien certifiées à la plateforme de Jakarta | -0.7% | Hubs secondaires, Makassar, Denpasar, Medan et Semarang | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes infrastructurelles de l'archipel et coûts logistiques élevés
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie doit desservir des routes qui peuvent combiner le transport aérien, routier, par petits aéronefs et par bateau. Chaque transfert ajoute des exigences en matière de manutention, d'emballage, de planification et de documentation. Les expéditions ultra-congelées nécessitent de la glace carbonique ou des conteneurs actifs, ce qui peut rendre les coûts de manutention 4 à 6 fois plus élevés que les tarifs du fret ambiant. Cette charge de coûts est la plus difficile pour les produits thermosensibles à faible valeur, notamment certains génériques et produits biologiques en vente libre. Les prestataires desservant les routes orientales ont besoin d'un volume et d'une densité de routes suffisants pour répartir ces coûts tout en maintenant une manutention validée.
Complexité réglementaire, douanière et liée au personnel qualifié
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie est contraint par les procédures réglementaires et une offre limitée de personnel qualifié en chaîne du froid. Les approbations d'importation et la classification douanière peuvent retarder la mise en circulation des produits thermosensibles aux plateformes internationales. Les retards sont particulièrement problématiques pour les produits biologiques dont la durée de stabilité en dehors des conditions contrôlées est limitée. Le CDOB 2025 a également accru le besoin de personnel qualifié et de responsabilités documentées aux points de distribution pharmaceutique. La concentration des chambres froides aéroportuaires certifiées à Jakarta rend ces problèmes plus visibles lorsque le fret transite par des hubs secondaires. Les prestataires qui investissent dans la formation du personnel, la documentation et la capacité des chambres froides peuvent réduire ces pressions opérationnelles, bien que les progrès prendront du temps à l'échelle du réseau national.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plage de température : les volumes réfrigérés constituent l'ancrage tandis que l'ultra-froid monte en puissance
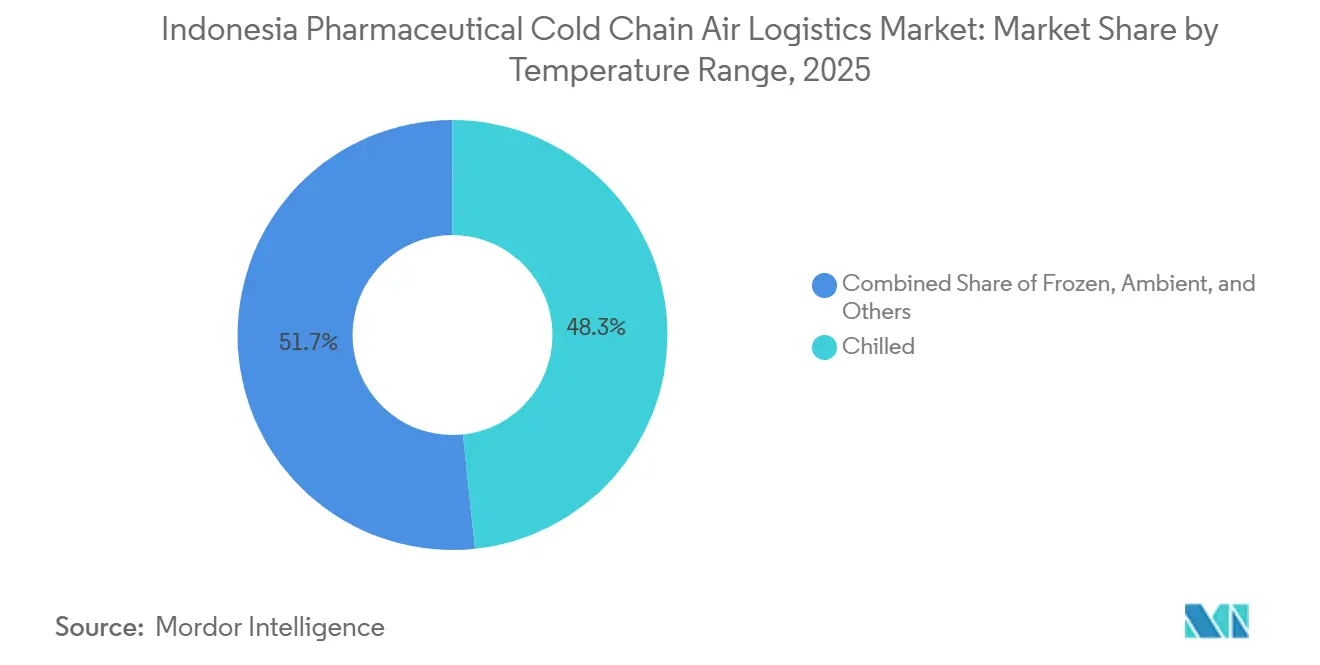
Les expéditions réfrigérées à 0 à 5 °C détenaient 48,34 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie en 2025. Cette position reflète le rôle important des vaccins, de l'insuline et des produits biologiques qui nécessitent une manutention réfrigérée plutôt qu'un stockage congelé. La catégorie réfrigérée soutient la distribution courante vers les hôpitaux, les cliniques et autres établissements de soins de santé. Elle s'aligne également sur le besoin général de capacité réfrigérée dans les chaînes d'approvisionnement en immunisation et en produits biologiques du pays. Les expéditions congelées à -18 °C à 0 °C constituent une catégorie secondaire importante pour les produits protéiques plasmatiques et certains produits biologiques oncologiques. Les expéditions ambiantes soutiennent les médicaments de marque et les produits en vente libre pouvant être transportés dans des conditions de 15 à 25 °C.
Les expéditions ultra-congelées et à très basse température en dessous de -20 °C devraient croître à un CAGR de 11,93 % jusqu'en 2031. La catégorie sert les produits biologiques avancés, ainsi que les thérapies cellulaires et géniques qui nécessitent une manutention cryogénique. Ces médicaments nécessitent un emballage spécialisé, un contrôle étroit de la température et des transferts clairement gérés. FedEx a déclaré en 2025 que ses capacités de soins de santé en Asie-Pacifique comprenaient des solutions va-Q-tainer pouvant atteindre -60 °C. La taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie pour cette catégorie dépendra de la disponibilité d'une manutention aéroportuaire adaptée et de personnel formé. Les pratiques CEIV Pharma restent pertinentes dans toutes les plages de température car la discipline de manutention est nécessaire dans chaque corridor contrôlé.


Par type de produit pharmaceutique : les produits biologiques en tête tandis que les thérapies cellulaires émergent
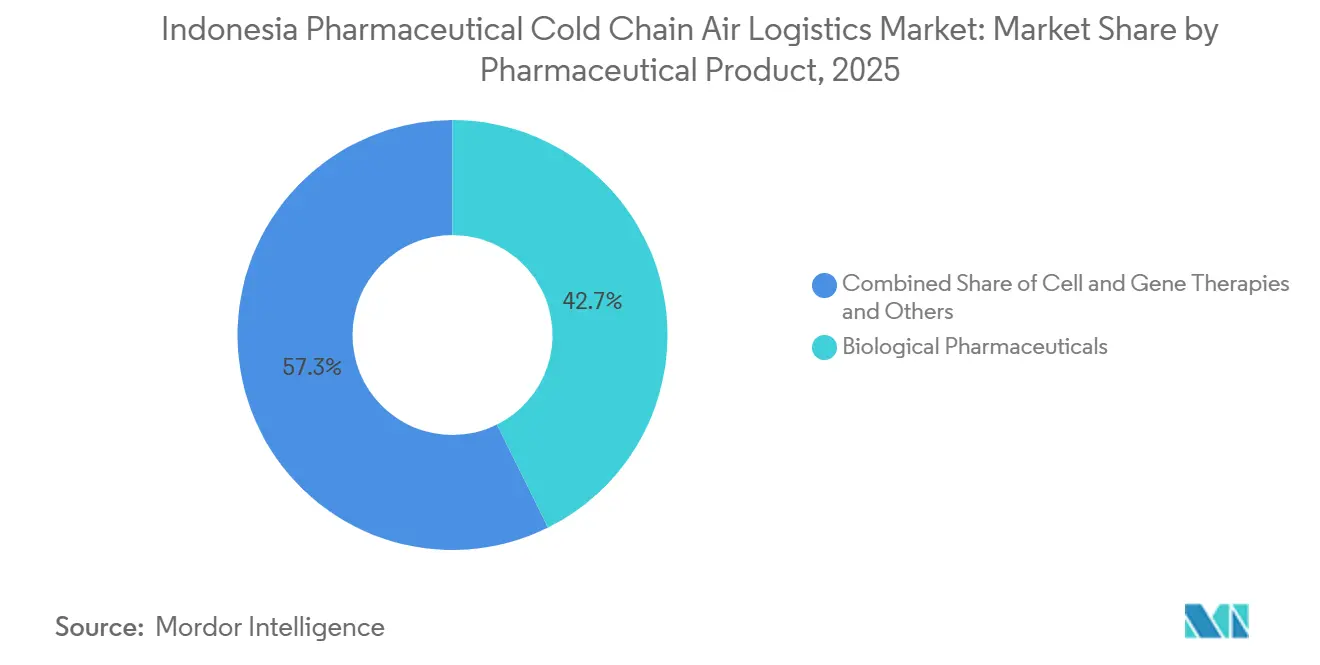
Les produits pharmaceutiques biologiques représentaient 42,67 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie en 2025 par type de produit. Ce groupe comprend les produits biologiques, les biosimilaires, les vaccins et les médicaments dérivés du sang. Leur sensibilité à la température et leur valeur élevée par kilogramme soutiennent le besoin de fret aérien contrôlé. Les vaccins et les produits dérivés du sang représentent des volumes biologiques importants dans le pays. Les biosimilaires contribuent également aux mouvements réfrigérés car ils sont utilisés dans les programmes de traitement hospitalier. Les produits pharmaceutiques à petites molécules restent une catégorie substantielle, bien que leurs exigences en matière de température diffèrent selon les produits de marque, génériques et en vente libre.
Les thérapies cellulaires et géniques devraient se développer à un CAGR de 14,07 % de 2026 à 2031. Ces thérapies démarrent d'une base quasi nulle alors que les hôpitaux développent des programmes pilotes pour les traitements CAR-T et d'édition génique. Leur transport peut nécessiter des conditions allant de -150 °C à -196 °C en utilisant des récipients à azote liquide. Le fret aérien est essentiel pour la livraison inter-îles dans les fenêtres de stabilité limitées de ces produits. DHL Group a étendu son réseau de chaîne du froid de fret aérien dédié en février 2026 pour soutenir la visibilité de bout en bout des expéditions de thérapies cellulaires et géniques. Le secteur de la logistique de la chaîne du froid pharmaceutique en Indonésie devient donc de plus en plus dépendant de l'expertise cryogénique à mesure que la demande se déplace vers les produits biologiques et les thérapies avancées.
Par flux d'expédition : les routes domestiques dominent, les corridors internationaux s'élargissent
Les expéditions domestiques détenaient une part de 68,37 % du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie en 2025. Le transport aérien inter-îles est au cœur de la couverture nationale pour les produits qui ne peuvent pas tolérer de longs trajets routiers ou maritimes. Dans un pays composé de nombreuses îles, le fret aérien domestique remplit une fonction que le transport terrestre assure sur les marchés contigus. Le réseau de routes relie les centres de production pharmaceutique et les plateformes d'importation aux hôpitaux provinciaux et aux points de distribution régionaux. Les flux domestiques nécessitent souvent plusieurs étapes de manutention lorsqu'une destination finale se trouve en dehors du principal corridor de Java. Cela fait des procédures cohérentes à chaque point de transfert une exigence de service fondamentale.
Les expéditions internationales devraient croître à un CAGR de 8,84 % jusqu'en 2031. Cette croissance est liée aux importations de produits biologiques et d'injectables de spécialité qui ne sont pas encore largement produits en Indonésie. Les mouvements internationaux soutiennent également la participation croissante du pays aux chaînes d'approvisionnement des essais cliniques. De nombreuses expéditions transitent par des hubs de consolidation à Singapour, Kuala Lumpur ou Hong Kong avant d'atteindre Jakarta. Cela ajoute des événements de manutention avant l'arrivée et rend la coordination entre les transporteurs, les transitaires et les manutentionnaires au sol importante. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie peut bénéficier de corridors internationaux plus solides lorsque ces parties maintiennent la traçabilité de l'origine à la livraison.
Analyse géographique
Jakarta est le plus grand hub interne du marché de la logistique de la chaîne du froid pharmaceutique en Indonésie, avec une part de 44,28 % par ville en 2025. L'aéroport international Soekarno-Hatta se concentre sur le dédouanement des importations pharmaceutiques, le stockage contrôlé et la manutention du fret aérien. PT Gapura Angkasa a reçu la certification CEIV Pharma à l'aéroport en mai 2026. Cela a fourni un cadre qualité reconnu pour le fret de haute valeur et sensible au temps lors de la manutention au sol[3]PT Gapura Angkasa, "Gapura Angkasa obtient la certification CEIV Pharma pour le fret," PT Gapura Angkasa, gapura.id. L'infrastructure certifiée de Jakarta attire les expéditions internationales de produits biologiques et de médicaments de spécialité. Sa dominance crée également une dépendance car les hubs alternatifs disposent d'une infrastructure contrôlée moins établie.
Les villes secondaires de Java forment un corridor de distribution dense pour le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie. Surabaya est le hub secondaire le plus important car l'aéroport Juanda relaie le fret vers le Kalimantan oriental, la Papouasie occidentale et les Moluques. Bandung et Yogyakarta desservent les réseaux de soins de santé régionaux et soutiennent la distribution au sein de Java. La région présente la plus forte concentration de distributeurs pharmaceutiques, ce qui rend la surveillance et la documentation cohérentes particulièrement importantes. Ses connexions à la plateforme d'importation nationale font de Java la base opérationnelle principale pour la plupart des prestataires.
Makassar offre la plus forte opportunité de croissance géographique avec un CAGR de 9,31 % sur la période 2026-2031 dans le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie. La même étude a identifié un besoin d'expansion vers un standard de terminal de 28 000 m². Medan est le point d'accès clé pour le nord de Sumatra, tandis que Denpasar soutient les hôpitaux de Bali et la demande du tourisme médical. Les aéroports secondaires manquent généralement de chambres froides pharmaceutiques certifiées, de sorte que les opérateurs utilisent souvent un emballage passif validé pendant le temps de séjour en aéroport. Cela laisse un besoin évident de manutention régionale contrôlée accrue à mesure que le trafic se déplace au-delà de Jakarta.
Paysage concurrentiel
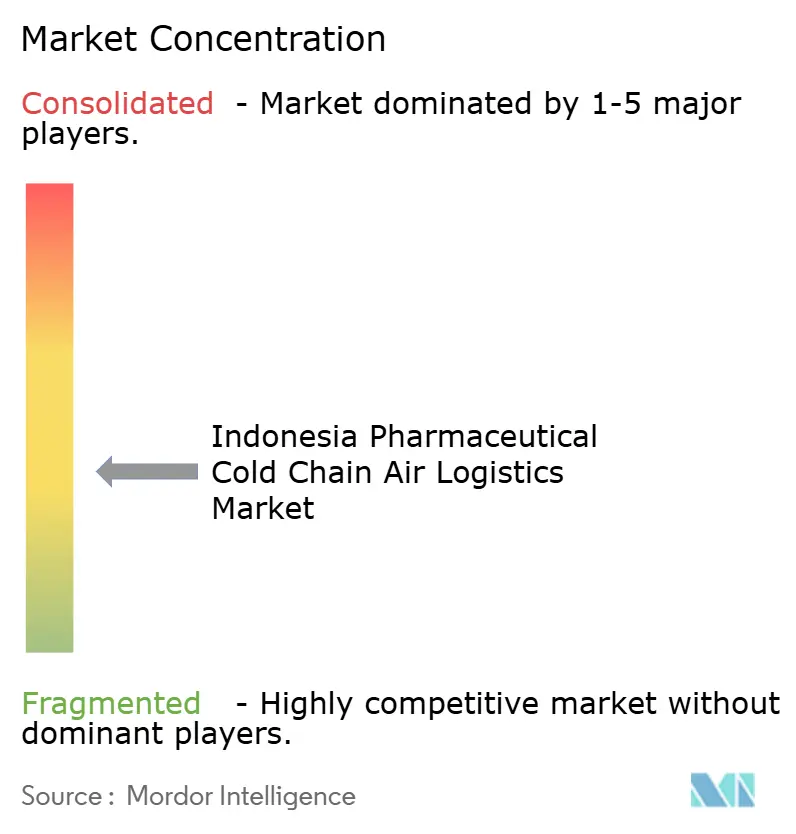
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie est modérément fragmenté entre des prestataires de services internationaux premium et des manutentionnaires locaux. DHL Group, Kuehne+Nagel, DSV, FedEx, UPS et CEVA Logistics se font concurrence grâce à des réseaux établis, des installations contrôlées et des outils de visibilité. Leurs services sont conçus pour les clients qui ont besoin d'une manutention cohérente dans les mouvements internationaux et domestiques. DHL Group a annoncé en février 2026 qu'il élargissait son réseau de chaîne du froid de fret aérien pour faire progresser la logistique mondiale de la santé. DHL s'est également engagé à investir 500 millions EUR (581 millions USD) dans l'infrastructure de soins de santé en Asie-Pacifique d'ici 2030. Ces investissements soutiennent la capacité de l'entreprise à servir les flux pharmaceutiques complexes entrant en Indonésie.
Les opérateurs nationaux fournissent la couche au sol nécessaire au fonctionnement du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie dans les aéroports nationaux. PT Garuda Indonesia, PT Gapura Angkasa, PT Jasa Angkasa Semesta et PT Angkasa Pura Kargo sont pertinents pour la manutention aéroportuaire et le fret inter-îles. La certification CEIV Pharma de Gapura est un exemple d'opérateur national améliorant sa capacité pour le fret sensible. L'intégration par NX Group de 2 filiales indonésiennes en mars 2026 est une autre initiative stratégique visant à unifier les services de fret aérien et maritime sous une seule interface client[4]Nippon Express Holdings, "NX Group intègre des sociétés commerciales en Indonésie," Nippon Express Holdings, nipponexpress.com. Les opérateurs qui combinent l'exécution locale en aéroport avec la coordination internationale peuvent réduire les lacunes de service sur les routes complexes. Le secteur de la logistique de la chaîne du froid pharmaceutique en Indonésie continuera d'avoir besoin d'une expertise en manutention nationale même à mesure que les prestataires mondiaux élargissent leurs réseaux.
La technologie et la conformité distinguent les prestataires là où la couverture réseau est par ailleurs similaire. Les données de capteurs en temps réel peuvent soutenir les enregistrements de température et aider les équipes à réagir lorsque les conditions de manutention changent. La documentation sur les risques qualité peut également faciliter la gestion des audits clients et des exigences de distribution. Les villes secondaires, notamment Makassar, Medan et Denpasar, restent la principale opportunité pour les entreprises établissant des micro-hubs contrôlés. Ces sites ont besoin d'une capacité de chambre froide aéroportuaire renforcée ainsi que d'équipes formées et de procédures validées. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie est donc susceptible de récompenser l'étendue des services, la résilience du réseau et la capacité de congélation profonde plutôt que la simple capacité de fret de base.
Leaders du secteur de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie
DHL Group
Kuehne+Nagel International AG
DSV A/S
PT Jasa Angkasa Semesta Tbk
PT Garuda Indonesia (Persero) Tbk / Garuda Indonesia Cargo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : CEVA Logistics et GSK ont prolongé leur accord de gestion de centre de distribution à l'installation de Robakowo en Pologne pour 5 années supplémentaires, renforçant le profil stratégique de CEVA en logistique contractuelle pharmaceutique et son engagement mondial en faveur de la conformité aux BPD.
- Mars 2026 : NX Group, Nippon Express Holdings, a achevé l'intégration de PT NX Lemo Indonesia Logistik et PT Nippon Express Indonesia en une seule entité unifiée, consolidant la commission de transport aérien et maritime sous une structure orientée client unique afin d'améliorer la réactivité logistique pharmaceutique et d'éliminer les doublons internes. Cette initiative a opérationnalisé l'équipe de vente inter-entreprises One Indonesia lancée en 2025, créant une interface de compte plus directe pour les clients pharmaceutiques en Indonésie.
- Décembre 2025 : DHL Group s'est engagé à investir 500 millions EUR (580 millions USD) dans l'infrastructure des sciences de la vie et de la santé en Asie-Pacifique d'ici 2030, incluant des hubs pharmaceutiques certifiés BPD et une capacité élargie de chaîne du froid, l'Indonésie étant positionnée comme bénéficiaire de la mise à niveau du réseau régional.
- Mars 2025 : DHL Group a acquis CRYOPDP, un coursier spécialisé dans la logistique des essais cliniques, les chaînes d'approvisionnement biopharma et le transport de thérapies cellulaires et géniques, élargissant sa capacité en logistique pharmaceutique cryogénique dans le cadre de la stratégie d'investissement en logistique de santé de 2 milliards EUR (2,32 milliards USD).


Périmètre du rapport sur le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie
| Réfrigéré (0–5 °C) |
| Congelé (-18–0 °C) |
| Ambiant |
| Ultra-congelé / Très basse température (en dessous de -20 °C) |
| Produits pharmaceutiques à petites molécules | Produits pharmaceutiques de marque |
| Produits pharmaceutiques en vente libre (OTC) | |
| Produits pharmaceutiques génériques | |
| Produits pharmaceutiques biologiques (produits biologiques, biosimilaires, vaccins et médicaments dérivés du sang) | |
| Produits pharmaceutiques de spécialité | |
| Thérapies cellulaires et gniques | |
| Produits pharmaceutiques vétérinaires | |
| Autres produits pharmaceutiques |
| Expéditions domestiques |
| Expéditions internationales |
| Jakarta |
| Bandung |
| Surabaya |
| Medan |
| Tasikmalaya |
| Yogyakarta |
| Semarang |
| Denpasar |
| Makassar |
| Reste des villes |
| Par plage de température | Réfrigéré (0–5 °C) | |
| Congelé (-18–0 °C) | ||
| Ambiant | ||
| Ultra-congelé / Très basse température (en dessous de -20 °C) | ||
| Par type de produit pharmaceutique | Produits pharmaceutiques à petites molécules | Produits pharmaceutiques de marque |
| Produits pharmaceutiques en vente libre (OTC) | ||
| Produits pharmaceutiques génériques | ||
| Produits pharmaceutiques biologiques (produits biologiques, biosimilaires, vaccins et médicaments dérivés du sang) | ||
| Produits pharmaceutiques de spécialité | ||
| Thérapies cellulaires et gniques | ||
| Produits pharmaceutiques vétérinaires | ||
| Autres produits pharmaceutiques | ||
| Par flux d'expédition | Expéditions domestiques | |
| Expéditions internationales | ||
| Par ville | Jakarta | |
| Bandung | ||
| Surabaya | ||
| Medan | ||
| Tasikmalaya | ||
| Yogyakarta | ||
| Semarang | ||
| Denpasar | ||
| Makassar | ||
| Reste des villes | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur du marché de la logistique de la chaîne du froid pharmaceutique en Indonésie en 2026 ?
Le secteur est estimé à 154,45 millions USD en 2026 et devrait atteindre 226,41 millions USD d'ici 2031, à un CAGR de 7,95 %. Les prévisions reflètent la demande de transport validé de produits pharmaceutiques réfrigérés, congelés et cryogéniques à travers les îles dispersées de l'Indonésie : capacité, systèmes qualité, manutention aéroportuaire et exigences d'emballage spécialisé.
Quelle plage de température domine la logistique aérienne de la chaîne du froid pharmaceutique en Indonésie ?
Les expéditions réfrigérées détenaient une part de 48,34 % en 2025 car les vaccins, l'insuline et de nombreux produits biologiques nécessitent une manutention réfrigérée. Cette plage soutient le mouvement courant vers les hôpitaux, les cliniques, les points de distribution régionaux et autres établissements de soins de santé nécessitant des conditions stables de 0 à 5 °C.
Quels produits pharmaceutiques connaîtront la croissance la plus rapide dans la logistique contrôlée en Indonésie ?
Les thérapies cellulaires et géniques devraient se développer à un CAGR de 14,07 % jusqu'en 2031, portées par leur besoin de transport cryogénique. Ces traitements peuvent nécessiter des températures allant de -150 °C à -196 °C, des récipients à azote liquide spécialisés et des transferts de fret aérien soigneusement planifiés.
Pourquoi Jakarta est-elle importante pour le transport pharmaceutique thermosensible ?
Jakarta détenait une part de 44,28 % par ville en 2025 et concentre le dédouanement des importations, la manutention contrôlée et une infrastructure aéroportuaire reconnue. L'aéroport international Soekarno-Hatta offre également la plus forte concentration d'activité d'importation pharmaceutique, de transitaires internationaux et de manutention au sol certifiée CEIV Pharma du pays.
Pourquoi Makassar devient-elle plus importante pour le fret aérien pharmaceutique ?
Makassar devrait croître à un CAGR de 9,31 % jusqu'en 2031 car elle relie les sites de l'Indonésie orientale aux réseaux de fret aérien plus larges. De nouvelles liaisons améliorent l'accès au Sulawesi du Sud et aux provinces mal desservies, bien que la capacité aéroportuaire et l'infrastructure de manutention contrôlée nécessitent un développement supplémentaire.
Qu'est-ce qui freine l'expansion des services de chaîne du froid pharmaceutique en Indonésie ?
Les coûts inter-îles élevés, les transferts répétés, les chambres froides régionales limitées, les procédures réglementaires et les pénuries de personnel qualifié restent des contraintes clés. Ces problèmes sont les plus aigus en dehors de Jakarta, où les prestataires peuvent dépendre d'un emballage passif et d'arrangements de transfert plus complexes pour protéger le fret thermosensible.
Dernière mise à jour de la page le:



