
インドネシア航空フレート輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.79 十億米ドル |
| 市場規模 (2026) | 0.86 十億米ドル |
| 市場規模 (2031) | 1.24 十億米ドル |
| 成長率 (2026 - 2031) | 7.69 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア航空フレート輸送市場分析
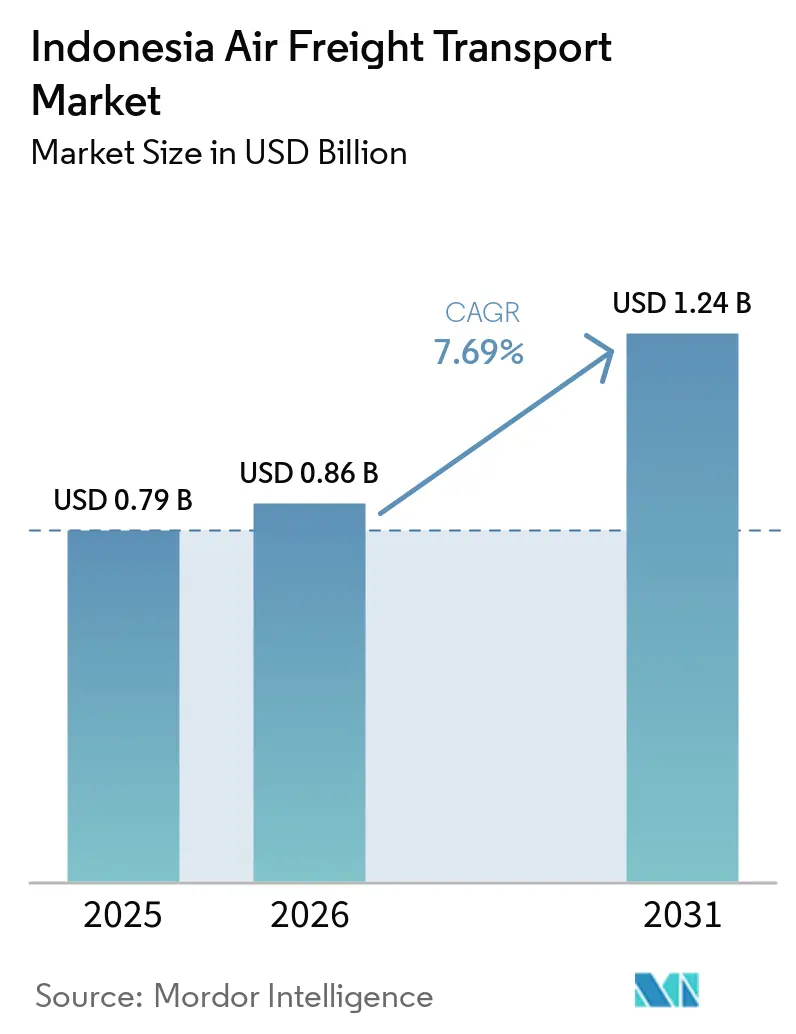
インドネシア航空フレート輸送市場の規模は2025年に0.79 ビリオン 米ドルと評価され、2026年の0.86 ビリオン 米ドルから2031年には1.24 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.69%です。
インドネシアの島嶼地形は、到着時刻が定められた配送を必要とする輸送において航空輸送を重要なものとしています。オンラインコマース、輸出製造業、ヘルスケア流通が信頼性の高い航空カーゴネットワークへの需要を高めています。空港への投資は能力を向上させることができますが、キャリアは航空機の可用性と高い運営コストも管理する必要があります。インドネシア航空フレート輸送市場は、特に温度管理が必要な貨物や高価値貨物に対して、より専門的なハンドリングへと移行しています。競争は、国内ネットワークが国際エクスプレス、フォワーディング、フレイターサービスと交わる地点で最も激しくなっています。
主要レポートのポイント
- サービス別では、フレート輸送(カーゴ/CEP)が2025年のインドネシア航空フレート輸送市場シェアの71.25%を占め、その他の付加価値サービスは2031年までに9.78%のCAGRで成長すると予測されています。
- 目的地別では、国内路線が2025年のインドネシア航空フレート輸送市場規模の55.26%を占め、国際路線は2031年までに8.87%のCAGRで成長すると予測されています。
- キャリアタイプ別では、ベリーカーゴが2025年のインドネシア航空フレート輸送市場シェアの68.33%を占め、フレイター運航は2031年までに9.56%のCAGRで成長すると予測されています。
- カーゴタイプ別では、一般カーゴが2025年のインドネシア航空フレート輸送市場規模の75.27%を占め、リーファーカーゴは2031年までに10.24%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、Eコマースおよび小売が2025年のインドネシア航空フレート輸送市場シェアの28.64%を占め、ヘルスケアおよび医薬品は2031年までに8.97%のCAGRで成長すると予測されています。
- 地域別では、ジャワが2025年のインドネシア航空フレート輸送市場シェアの64.32%を占め、スラウェシは2031年までに8.74%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア航空フレート輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよび時刻確定型配送の拡大 | +2.1% | ジャワを中心に、スマトラ、カリマンタン、スラウェシへ波及 | 短期(2年以内) |
| 群島の接続性と島間サービスの必要性 | +1.4% | 全国規模、特にインドネシア東部および離島での需要が急迫 | 長期(4年以上) |
| 電子機器・半導体・自動車輸出の回復 | +1.0% | ジャワ、ジャカルタ、バタム、バリのゲートウェイ路線 | 中期(2年~4年) |
| ヘルスケア・医薬品・コールドチェーンの高度化 | +0.9% | 全国規模、ジャカルタ、スラバヤ、マカッサルのハブで早期に効果 | 中期(2年~4年) |
| 空港カーゴターミナルの近代化とネットワーク拡張 | +0.7% | ジャワ、スマトラ、カリマンタン、スラウェシ | 長期(4年以上) |
| デジタル通関と貨物可視性の導入 | +0.5% | 全国規模、CGKが主要ゲートウェイとして先行 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
Eコマースおよび時刻確定型配送の拡大
インドネシア航空フレート輸送市場は、オンライン販売業者が遠地の島々を結ぶ海上・陸上ネットワークでは対応できない配送コミットメントを必要とする場合に恩恵を受けます。物流アクセスがスマトラ、カリマンタン、スラウェシにも広がっているため、需要はもはやジャワの主要都市だけに集中していません。これにより、島間で信頼性の高い輸送を必要とする小包や商業貨物のより広い基盤が生まれています。航空会社とフォワーダーは、短い配送時間枠、日々変動する輸送量、および後続便が遅延した際のサービス回復を管理する必要があります。運営上の必要性は、ある空港から別の空港へ小包を移動させることだけに限られず、販売業者は到着後に地域の配送ネットワークへ予測可能な引き渡しも必要としています。この変化は、予約システム、空港ハンドリング、および不均一な需要に対応しながらもサービスコミットメントを損なわない定期便への投資を支援します。また、接続便の遅延が複数の島区間にわたる配送に影響を与える可能性があるため、インドネシア航空フレート輸送市場においてサービスの信頼性がより重要になっています。
群島の接続性と島間サービスの必要性
インドネシアには広大な海域に1万7,000以上の島が点在しており、道路・鉄道による流通の実質的な到達範囲を制限しています。スラウェシ、パプア、マルク諸島を含むインドネシア東部は、ジャワよりも陸上輸送リンクが少なく、人口密集地間の輸送距離も長くなっています。そのため、緩やかな移動が適さない緊急性の高い貨物、高価値貨物、または生鮮カーゴには航空サービスが不可欠です。ヘルスケア流通業者、水産物輸出業者、電子機器企業が東方へ事業を拡大するにつれ、定期カーゴ便の需要が高まり、専用キャパシティの確保に向けたより明確な根拠が生まれる可能性があります。中部スラウェシのマレオ空港の改良工事では滑走路が300メートル延長され、カーゴハンドリングが改善されたことで、より大型の航空機が同地域に就航できるようになりました[1]。このような改善は新たなフレート路線を商業的に実現可能にし、地元生産者がより定期的なサービスにアクセスできるようにし、既存のゲートウェイ以外でのインドネシア航空フレート輸送市場を支援します。
電子機器・半導体・自動車輸出の回復
インドネシアの半導体輸出は2026年2月に5億267万 米ドルに達し、2025年の同期比で34%増加しました。半導体の組み立て・テスト活動には、ウェーハやダイなどの輸入原材料の確実な移動と、海外顧客へ迅速に届ける必要のある完成部品の輸送が求められます。バタムは自由貿易地位と製造基盤によりインドネシアを地域サプライチェーンと結びつける重要な拠点です。DHLはインドネシアの半導体輸出ポテンシャルを認識し、製造アウトプットを支援する投資活動について説明しました。GAIKINDOも2026年上半期に複数の自動車ブランドにわたる輸出活動を報告しており、時間確定型部品輸送への需要を支えました。これらのサプライチェーンは、消費者向け小包サイクルへの依存度が低く、生産スケジュール、国境処理、地域便の可用性とより密接に連動したカーゴをインドネシア航空フレート輸市場に提供しています。
ヘルスケア・医薬品・コールドチェーンの高度化
バイオロジクス、インスリン、ワクチン、および特殊注射剤は、流通全体を通じて一貫した温度管理が必要です。輸送時間が長い場合、ハンドリング条件が異なる場合、または保管施設に検証済みの温度モニタリングが欠けている場合、複数の島区間にわたってこれを維持することは困難です。2025年の医薬品流通実施要件の改訂により、コールドチェーンの文書化とモニタリングへの注目が高まりました[2]。航空サービスは、短い温度許容範囲により長時間の陸上輸送が不適切な場合に特に、これらの製品に必要なスピードとハンドリング規律を支援できます。インドネシア航空フレート輸送市場は、その結果として、温度管理保管、訓練された人員、検証済みモニタリングシステム、および各引き渡し地点での文書を保全する手順をより多く必要としています。コンプライアンスへの期待が高まり、製品オーナーが流通チェーン全体を評価するにつれ、2℃から8℃の管理されたハンドリングエリアを持たないプロバイダーは医薬品契約の資格取得が難しくなる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空機の整備性とフリート可用性の制約 | -0.9% | 全国規模、スラウェシおよびパプアの離島路線への影響が最大 | 短期(2年以内) |
| 航空タービン燃料・外国為替・スペアパーツのコストエクスポージャー | -1.3% | グローバル規模、インドネシアの輸入コスト構造への影響が大きい | 短期(2年以内) |
| 高い島間カーゴ料金と不統一な容積重量ルール | -0.7% | インドネシア東部および二次路線、全国のMSME荷主への波及 | 中期(2年~4年) |
| 主要ゲートウェイ以外でのコールドチェーンおよびカーゴハンドリング能力の不均一 | -0.5% | カリマンタン、スラウェシ、パプア、マルク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空機の整備性とフリート可用性の制約
フリートの可用性は、カーゴスケジュールが一貫して就航できる航空機に依存し、頻繁なキャンセルなしに遠隔地を結ぶため、引き続き重要です。代替キャパシティがすぐに利用できない場合や、顧客に実質的な代替手段がほとんどない場合、航空機が利用不能になると小規模路線はより深刻な影響を受ける可能性があります。整備のリードタイムと航空機部品の外貨コストは、運営予算に圧力をかけ、航空機使用に関する意思決定に影響を与えます。これらの制約は、離島の短滑走路路線に就航する旧型航空機に特に関連しています。クルタジャティでの計画中の整備・修理・オーバーホールハブは長期的な対応策を提供しますが、近期の整備性の制限を即座に解決するものではありません。
航空タービン燃料・外国為替・スペアパーツのコストエクスポージャー
燃料、整備、スペアパーツのコストは、キャリアとフォワーダーが荷主に提示できる価格と、低輸送量路線で航空機を維持する財務的根拠に影響します輸入部品は通常、米ドルまたはユーロで価格設定されるため、為替変動によりインドネシアルピア建てのコストが上昇する可能性があります。燃油サーチャージはこの負担の一部を顧客に転嫁できますが、価格に敏感な島間輸送の魅力を低下させ、一部の任意フレートを海上輸送に移行させる可能性があります。フォワーダーは、サーチャージの調整が現在の燃料コストに遅れ、顧客予算が安定した輸送料金を必要とする場合、長期価格設定のコミットメントにも困難を抱えます。小規模オペレーターは、より広いネットワークやヘッジキャパシティを持つキャリアと比べて、これらの変化を吸収する柔軟性が低くなっています。コスト圧力は、緊急性の高い貨物、高価値貨物、生鮮品、または特殊な航空貨物の需要を排除することなく、インドネシア航空フレート輸送市場の輸送量成長を鈍化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:付加価値レイヤーがコア輸送成長を上回る
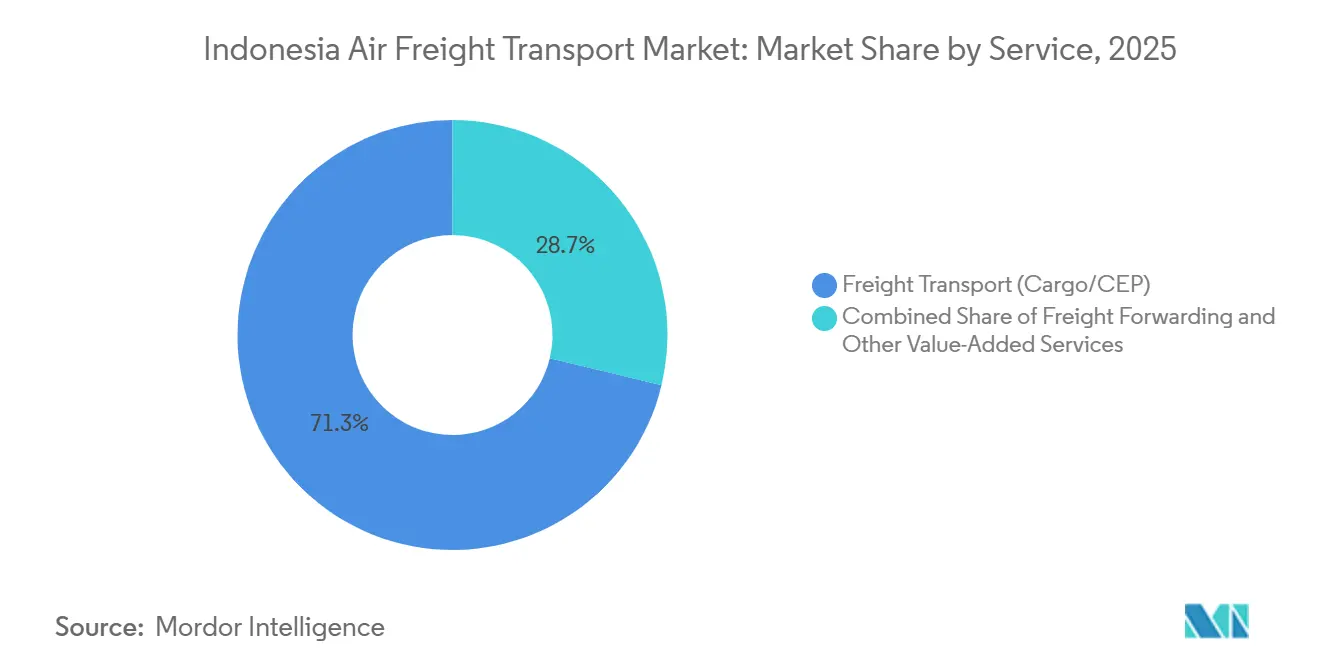
フレート輸送(カーゴ/CEP)は2025年のインドネシア航空フレート輸送市場シェアの71.25%を占め、市場最大のサービスカテゴリーとなっており、その他の付加価値サービスは2031年までに9.78%のCAGRで成長すると予測されています。フレートフォワーディングは、航空・海上・陸上リンクを使用する貨物を調整するため引き続き重要です。通関業務、保険、特殊ハンドリングは成長する付加価値カテゴリーに含まれています。荷主は物理的な輸送に加えて、可視性、コンプライアンスサポート、カーゴ損失に対する保護をますます必要としています。これにより、収益モデルは輸送のみの取引からより広範なサービス関係へと変化しています。
インドネシア航空フレート輸送産業は、プロバイダーがカーゴ移動と、輸送全体を通じて利用可能な文書化・追跡を組み合わせることで、より多くの価値を獲得できます。このようなサービスは、顧客が通関プロセス、保険ニーズ、特殊ハンドリング指示、および配送証明を複数の別々の当事者ではなく一つのプロバイダーを通じて管理するのに役立ちます。重量貨物は、標準エクスプレス小包の閾値を超えながらも時刻確定型の航空輸送を必要とする場合、明確な商業的選択肢も必要です。デジタルな貨物可視性は、引き渡しと移動状況の追跡を容易にすることで、カーゴオーナーの不確実性を低減できます。最も成長の速いサービス分野は、顧客の要件が輸出書類、カーゴ受け入れ、規制チェック、保険、通関調整、追跡、配送確認、そして飛行そのものをカバーすることが多いため、輸送プロバイダーが航空機アクセスに加えて運営・顧客サービス・コンプライアンス能力を必要とする理由を示しています。このニーズは、インドネシアの出発地、国際ゲートウェイ、および海外目的地にわたって書類とカーゴ移動を調整する輸出業者に特に関連しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
目的別:国内の強みと加速する国際路線が共存
国内路線は2025年のインドネシア航空フレート輸送市場規模の55.26%を占め、島間流通の中心的役割を反映しており、国際路線は2031年までに8.87%のCAGRで拡大すると予測されています。国内貨物は、連続した道路・鉄道接続を持たない島々の消費者市場と商業活動を支えています。国際輸送は、ジャカルタとバタムを経由して移動する電子機器、医薬品、Eコマース輸出によって支えられています。
キャリアが貿易路線の便数を増やし、より多くのフレートフォワーダーにキャパシティを公開することで、国際拡大は広範な航空カーゴネットワークを改善できます。国際カーゴがゲートウェイでアンロードされ処理された後、入国航空機は国内再配送を支援するキャパシティを提供できます。Garuda Indonesia Cargoは2025年9月に、WebCargo by Freightosに国際カーゴキャパシティを独占的に掲載しました。掲載はシンガポール、東京、ジェッダ、上海、シドニー、香港への路線をカバーし、フレートフォワーダーにこれらのサービスへのリアルタイム予約アクセスを提供し、手動によるキャパシティ照会への依存を低減しました。国際キャリアとインテグレーターがインドネシアのゲートウェイでより強固な運営を構築することで、国内顧客はより良く接続された空港施設とスケジュールを利用でき、国際便数の増加がキャパシティ、グランドハンドリング、情報、および国内流通ネットワークを支援する乗り継ぎへのアクセスを改善するため、ネットワーク品質が向上します。
キャリアタイプ別:ベリー依存が急速なフレイター拡充を覆い隠す
ベリーカーゴは2025年のインドネシア航空フレート輸送市場シェアの68.33%を占め、インドネシア航空フレート輸送市場における確立された役割を確認しており、フレイター運航は2031年までに9.56%のCAGRで成長すると予測されています。旅客便は定常的なカーゴに有用なキャパシティを提供し、主要な国内拠点を結びます。専用フレイターは、優先ハンドリングが必要な貨物や旅客機の貨物室に収まりにくい貨物に適しています。リーファー貨物、危険物、大型貨物、Eコマースのピーク時にはすべて専用キャパシティが必要になる場合があります。キャリアの組み合わせは、定期旅客便がこれらの特殊要件をどれだけ効果的に満たせるかによって決まります。
Garuda IndonesiaとCitilinkは2026年上半期に、Garuda Groupカーゴネットワーク内でCitilinkが13.5トンのキャパシティを持つ専用ボーイング737-500フレイターを運航することを検討するMoUに署名しました。この提案は、顧客が旅客便の残余キャパシティへのアクセスではなく予測可能なスペースを必要とする場合に特に、ベリーキャパシティだけでは対応できないカーゴニーズに応えるものです。Emirates SkyCargo は2026年度に5機のボーイング777フレイターを追加し、全カーゴキャパシティを前年比13%増加させました。拡大されたネットワークは、インドネシアのゲートウェイに接続する路線の専用キャパシティを強化できます。ベリーのみの国内戦略は、スピード、信頼性、製品ハンドリングが重要なプレミアム路線では競争力が低下する可能性があります。インドネシア航空フレート輸送市場は、国内・国際の両フローにわたって旅客ベリーキャパシティと専用フレイターサービスのバランスを必要とする可能性が高く、旅客ネットワークが定常的な定期貨物を担い、フレイターキャパシティがより高い確実性、専門機器、優先処理、または需要ピーク時のスペースを必要とするカーゴを支援します。
カーゴタイプ別:温度コンプライアンスコストの上昇でリーファーカーゴが成長をリード
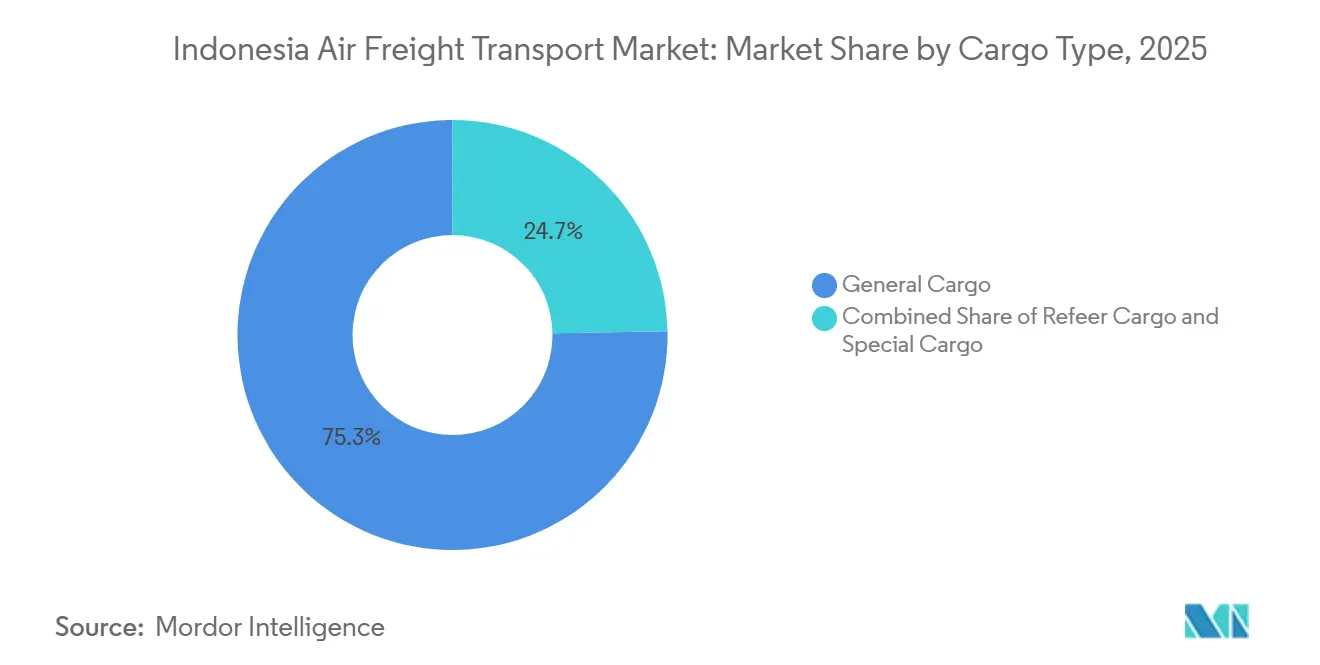
一般カーゴは2025年のインドネシア航空フレート輸送市場規模の75.27%を占め、リーファーカーゴは2031年までに10.24%のCAGRで拡大すると予測されています。これは報告されたセグメントの中で最も高い予測成長率でした。一般カーゴには、標準的なハンドリング条件で輸送できる製造品、繊維製品、標準小包が含まれます。リーファーカーゴは医薬品流通と生鮮品輸出によって支えられています。特殊カーゴには危険物、高価値貨物、大型貨物が含まれます。リーファーカーゴのインドネシア航空フレート輸送市場規模は、空港ハンドリング中に製品品質を保護できる施設に依存しています。
コールドチェーンインフラには、冷蔵ゾーン、モニタリングシステム、訓練された人員、および受け入れ、保管、移送、引き渡しの各段階でカーゴを保護するハンドリングプロセスが必要です。これらの能力は、機器と手順がすべての引き渡しで一貫して機能する必要があるため、標準的なカーゴ施設に追加することが困難でコストがかかる場合があります。Celebi Aviationは2025年にメダンのクアラナム国際空港に8,000平方メートルのカーゴターミナルを開設しました[3]。この施設にはコールドチェーン物流、危険物ハンドリング、リアルタイム可視性を備えた高度な倉庫管理システムが含まれています。この投資は、特殊カーゴを競う取扱業者にとって関連する基準を設定しています。医薬品顧客が文書化されたコンプライアンス、一貫した保管条件、訓練されたスタッフ、および航空会社、取扱業者、フォワーダー、税関当局、最終流通プロバイダー間の信頼性の高い引き渡しを期待するにつれ、最大のハブ以外の空港は温度管理能力が改善されない場合、競争上のギャップに直面する可能性があります。

エンドユーザー産業別:Eコマースがリードし、医薬品がフレート経済を再構築
Eコマースおよび小売は2025年のインドネシア航空フレート輸送市場シェアの28.64%を占め、報告されたユーザーグループの中で最大のシェアを持ち、ヘルスケアおよび医薬品は2031年までに8.97%のCAGRで成長すると予測されています。オンライン小売は群島全体で定常的な小包フローを支えています。ヘルスケア需要は、温度管理が必要な製品を保護し、文書化されたハンドリングを維持できるサービスを必要としています。製造業・自動車、生鮮品・青果物、ハイテク・電子機器がそれぞれ異なるカーゴ要件を追加しています。その他のユーザーには石油・ガス機器や人道支援物資が含まれます。
最大のエンドユーザーカテゴリーには定常的なエクスプレス小包と高サービスフレートの両方が含まれるため、同じネットワークが異なるサービス期待に対応する必要があります。医薬品と電子機器の貨物は、輸送量が標準的なEコマース小包より少なく、貨物パターンが不規則であっても、より高い管理を必要とします。クアラナムの北スマトラにおける位置は、コールドチェーンハンドリングを必要とする水産・農業輸出を支援しています。DHL Express Indonesiaは国内で70便以上の日次フライトと7つのゲートウェイを運営しています。インドネシア航空フレート輸送市場には、すべての貨物を標準小包として扱うことなく異なるエンドユーザーのニーズに対応できるプロバイダーの余地があります。この組み合わせは、製品が管理された温度、高セキュリティプロセス、優先積み込み、またはインドネシアや海外の空港到着後の迅速な引き渡しを必要とする場合に特に、基本的な輸送以上のものを必要とする貨物に対してゲートウェイキャパシティ、顧客サービス、書類サポート、および特殊ハンドリングを組み合わせられるネットワークオペレーターに有利です。
地理分析
ジャワは2025年の収益の64.32%を占め、スカルノハッタがジャカルタ首都圏、バンドン、スラバヤの製造センターを担うため、インドネシア航空フレート輸送市場で最大のシェアを持っています。InJourney Airports Programは2026年にスカルノハッタを含む4空港で改修プログラムを実施しており、PT PPは2026年8月にターミナル1Aの改修に1兆1,900億インドネシアルピア(6,700万 米ドル)の契約を獲得しました。この工事は、年間カーゴハンドリング能力を150万トンに引き上げ、主要な国内ゲートウェイとしての空港の役割をより強力に支援することが計画されている統合カーゴビレッジプロジェクトの一部を形成しています。DHL Expressはまた、シンガポールから三宝垄への直行カーゴ路線を開設し、中部ジャワの製造業者を国際サプライチェーンと結びつけました。この路線は、中部ジャワ産業クラスターから国際アクセスを必要とする繊維・衣料・履物輸出業者のスカルノハッタへの依存を低減できます。
スマトラは第2位の航空フレート地域であり、クアラナムは水産業、パーム油、ゴム輸出活動を持つ島の主要なカーゴ拠点です。同空港は年間5万8,000トンのカーゴを取り扱い、2025年にCelebi Aviationの8,000平方メートルのコールドチェーン対応カーゴターミナルを追加し、輸出業者に特殊ハンドリング施設へのアクセスを提供しました。カリマンタンのカーゴニーズは鉱業、エネルギー、建設機器、化学品輸送を中心としており、遅延コストが優先品の航空輸送を支持する場合があります。
スラウェシは2031年までに8.74%のCAGRで成長すると予測されており、インドネシア航空フレート輸送市場で最も速い地域成長率であり、空港投資、水産物輸出、消費者需要、公共接続プログラムが増加を支援しています。マレオ空港の改良はインドネシア東部でのキャパシティ追加の実例を提供し、より大型の航空機が中部スラウェシに就航できるようにしています。バリとヌサトゥンガラは高価値生鮮品、高級品、特殊貨物、および観光と地域貿易に関連した小規模なEコマース基盤を取り扱っています。グラライのターミナル拡張は旅客キャパシティを年間3,200万人に増加させる計画であり、オーストラリア、日本、中華圏への路線のベリーカーゴ可用性を高める可能性があります。これにより、バリは国際旅客ネットワークへのアクセスを必要とする東ジャワとロンボクの生産者にとってより強力な輸出ゲートウェイとなる可能性があります。パプアとマルクは道路・鉄道アクセスが最小限であるため最も孤立したフレート地域であり、高いフレートコストと限られたカーゴハンドリング能力にもかかわらず、多くの物資において航空が不可欠となっています。
競争環境
市場集中度
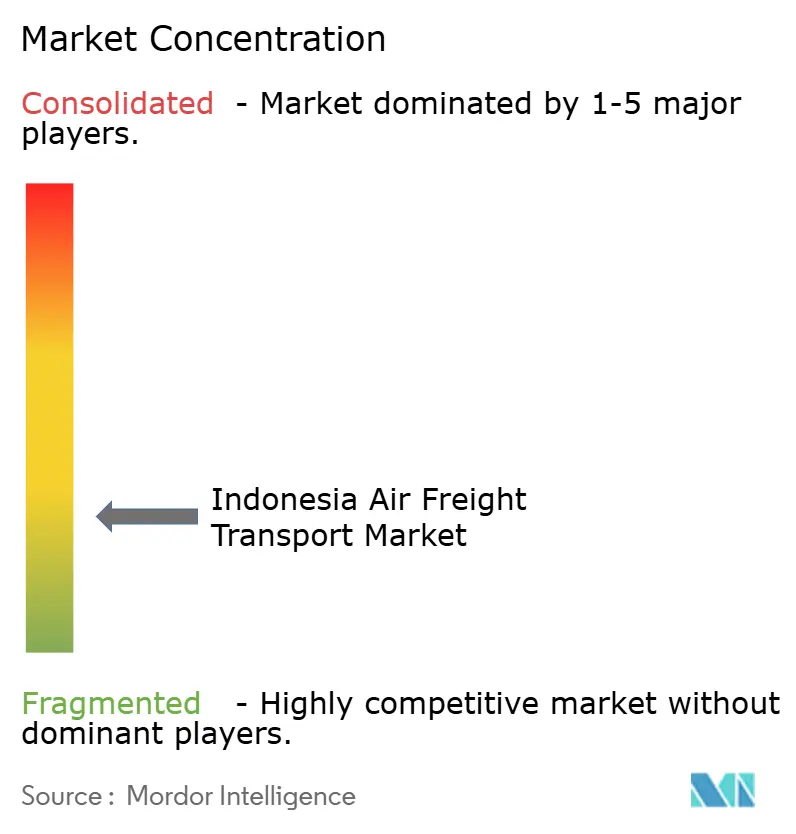
インドネシア航空フレート輸送市場は断片化しており、Garuda Indonesia CargoとLion Air Cargoが国内ベリーホールド輸送量をリードしています。同時に、DHL Group、FedEx、DSVがプレミアムエクスプレスおよび国際フォワーディングサービスで競争しています。国内島間路線は国内キャリアと定期旅客キャパシティに大きく依存しており、一方で国際路線はゲートウェイ、デジタル流通、専用フレイターに投資するグローバルオペレーターを引き付けています。DSVは2026年5月にインドネシアでのDB Schenkerの統合を完了し、航空・海上フレート業務のためにPT DSV Transport Indonesiaを設立しました。統合されたビジネスはフォワーディングにおける規模を拡大し、同等のネットワークリーチやコローディングオプションを持たない中堅オペレーターに圧力をかける可能性があります。同じプロバイダーが国内カバレッジ、国際リーチ、特殊ハンドリングを提供しているわけではないため、競争は路線によって異なります。
Garuda Indonesia Cargoは2025年9月に国際カーゴキャパシティをWebCargo by Freightosに独占的に掲載し、主要路線にわたって10,000のフレートフォワーダーオフィスにリアルタイムのeBookingアクセスを提供しました。Emirates SkyCargo は2025年4月にTeleportとの優先パートナーシップに署名し、インドネシアの二次・三次空港を含む100以上の東南アジア目的地へのリーチを拡大しました[4]。このアプローチは、すべての拠点で自社グランドインフラを必要とせずに広範なネットワークアクセスを提供し、群島におけるグローバル・ローカルパートナーシップの価値を示しています。Celebi Aviationのクアラナム施設は、コールドチェーンと危険物対応能力を含む特殊ターミナル投資も競争ツールであることを示しています。これらの動きは、デジタルアクセス、ローカルパートナーシップ、コンプライアントなハンドリング、および適切な航空機キャパシティがインドネシア航空フレート輸送市場における競争の中心であることを示しています。
ジャワ以外のコールドチェーンインフラは、空港取扱業者とフォワーダーにとって重要な機会として残っています。同時に、スラウェシとカリマンタン路線の専用フレイターサービスは、旅客ベリーネットワークが一貫して対応していない需要に応える可能性があります。統合された通関業務と航空輸送は、文書化されたハンドリングと信頼性の高い通関プロセスを必要とする医薬品輸入業者・輸出業者に関連する可能性があります。DGCA要件とIATA e-AWB基準は、医薬品メーカー、電子機器OEM、Eコマースプラットフォームが関与する契約において、デジタルコンプライアンスと貨物可視性をより重要なものとしています。小規模企業は専門化によって競争できますが、そのためには十分なネットワークアクセス、ハンドリング管理、および一貫した運営パフォーマンスが必要です。
インドネシア航空フレート輸送産業のリーダー企業
-
Garuda Indonesia Cargo
-
Lion Air Cargo
-
DHL Global Forwarding
-
Kuehne+Nagel Indonesia
-
DSV A/S
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Emirates SkyCargo は東アジアおよび東南アジア全域でフレイターネットワークを拡大し、製造ハブ需要の増大に応えて便数を増やし目的地を追加しました。同キャリアは2026年度に東アジアおよび東南アジアの12市場から43万9,000トン以上のカーゴを輸送し、前年比5%増加しました。
- 2025年12月:Celebi Aviationは北スマトラのメダンにあるクアラナム国際空港に新たな8,000平方メートルのカーゴターミナルを開設しました。これは2024年にグランドハンドリングで参入した後のインドネシア第2の拠点です。ターミナルにはコールドチェーン物流ゾーン、危険物対応能力、リアルタイム追跡機能を備えた高度な倉庫管理システム、および生体認証アクセスセキュリティが含まれています。
- 2025年9月:Garuda Indonesia Cargoは国際カーゴキャパシティをWebCargo by Freightosに独占的に掲載し、ジャカルタ-シンガポール、東京、ジェッダ、上海、シドニー、デンパサール-シドニー、香港、東京成田を含む主要路線にわたって10,000のフレートフォワーダーオフィスにリアルタイムのeBookingアクセスを提供しました。プラットフォーム統合により、Garudaの国際カーゴ路線のキャパシティ配分、価格透明性、予約確認がデジタル化されました。
- 2025年4月:Emirates SkyCargo はAirAsiaの独占カーゴ部門であるTeleportと優先パートナーシップMoUに署名しました。この合意により、Emirates SkyCargo の実質的なリーチはIndonesia AirAsiaが就航するインドネシアの二次・三次空港を含む100以上の東南アジア目的地に拡大し、インドネシアの出発地をドバイ経由でEmiratesのグローバルフレイターネットワークに接続するハブアンドスポーク型カーゴネットワークが構築されました。
インドネシア航空フレート輸送市場レポートの範囲
| フレート輸送(カーゴ/CEP) |
| フレートフォワーディング |
| その他付加価値サービス(通関業務、保険など) |
| 国内 |
| 国際 |
| ベリーカーゴ |
| フレイター |
| 一般カーゴ |
| リーファーカーゴ |
| 特殊カーゴ(危険物、高価値、大型など) |
| Eコマースおよび小売 |
| 製造業・自動車 |
| ヘルスケアおよび医薬品 |
| 生鮮品・青果物 |
| ハイテク・電子機器 |
| その他 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサトゥンガラ |
| パプア地域およびマルク諸島 |
| サービス別 | フレート輸送(カーゴ/CEP) |
| フレートフォワーディング | |
| その他付加価値サービス(通関業務、保険など) | |
| 目的地別 | 国内 |
| 国際 | |
| キャリアタイプ別 | ベリーカーゴ |
| フレイター | |
| カーゴタイプ別 | 一般カーゴ |
| リーファーカーゴ | |
| 特殊カーゴ(危険物、高価値、大型など) | |
| エンドユーザー産業別 | Eコマースおよび小売 |
| 製造業・自動車 | |
| ヘルスケアおよび医薬品 | |
| 生鮮品・青果物 | |
| ハイテク・電子機器 | |
| その他 | |
| 地域別 | ジャワ(ジャカルタおよびBOD) |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| バリおよびヌサトゥンガラ | |
| パプア地域およびマルク諸島 |
レポートで回答される主要な質問
インドネシアの航空フレート輸送の予測成長率はどのくらいですか?
インドネシア航空フレート輸送市場は2026年から2031年にかけてCAGR 7.69%で成長すると予測されており、2026年の0.86 ビリオン 米ドルから2031年には1.24 ビリオン 米ドルに増加します。島間配送ニーズ、輸出活動、および特殊なヘルスケア流通が成長を支えています。
最大の収益シェアを持つサービスカテゴリーはどれですか?
フレート輸送(カーゴ/CEP)は2025年に71.25%のシェアでサービス収益をリードし、付加価値サービスは9.78%のCAGRという最高の予測成長率を持っています。通関業務、保険、特殊ハンドリング、追跡は顧客にとってますます重要になっています。
リーファーカーゴが他のカーゴタイプより速く成長しているのはなぜですか?
リーファーカーゴは2031年までに10.24%のCAGRで成長すると予測されています。これは医薬品と生鮮輸出品が管理された温度と迅速なハンドリングを必要とするためです。空港はこれらのニーズを満たすために冷蔵保管、モニタリング、訓練された人員が必要です。
インドネシアのどの地域が航空カーゴ活動をリードしていますか?
ジャワは2025年に64.32%のシェアでリードしており、スカルノハッタとジャカルタ、バンドン、スラバヤのコリドーが製造とゲートウェイ活動を集中させているためです。ターミナルの改修と統合カーゴビレッジプロジェクトがこの役割を強化する計画です。
最も速く成長すると予想される地域はどこですか?
スラウェシは2031年までに8.74%のCAGRで成長すると予測されており、資源物流、水産物輸出、消費者需要、空港投資によって支えられています。空港の改善により、より大型の航空機が中部スラウェシをより広いネットワークと接続できるようになります。
専用フレイターはカーゴサービスにどのような影響を与えていますか?
フレイター運航は2031年までに9.56%のCAGRで成長すると予測されており、ベリーキャパシティが提供する確実性以上のものを必要とするリーファー、危険物、大型、Eコマースピーク時の貨物を支援しています。フレイターは定期旅客サービスを代替するのではなく補完しています。