
Tamaño y Participación del Mercado de Transporte Aéreo de Carga de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
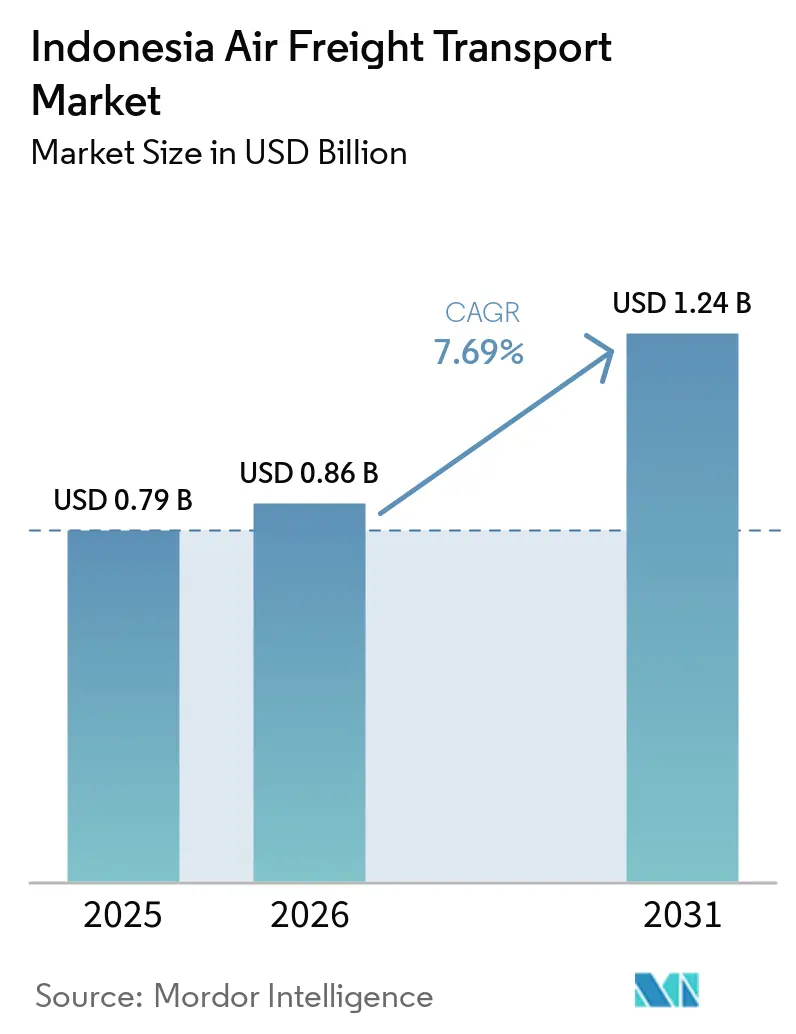
| Tamaño del mercado en el año base (2025) | 0.79 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.24 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.69 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Aéreo de Carga de Indonesia por Mordor Intelligence
El tamaño del mercado de transporte aéreo de carga de Indonesia fue valorado en 0,79 mil millones de USD en 2025, y se estima que crecerá desde 0,86 mil millones de USD en 2026 hasta alcanzar 1,24 mil millones de USD en 2031, a una CAGR del 7,69% durante el período de pronóstico (2026-2031).
La geografía archipelágica de Indonesia hace que el transporte aéreo sea importante para las entregas que requieren un tiempo de llegada definido. El comercio en línea, la manufactura de exportación y la distribución sanitaria están incrementando la necesidad de redes de carga aérea confiables. La inversión aeroportuaria puede mejorar la capacidad, pero los transportistas también necesitan gestionar la disponibilidad de aeronaves y los mayores costos operativos. El mercado de transporte aéreo de carga de Indonesia avanza hacia una manipulación más especializada, especialmente para envíos sensibles a la temperatura y de alto valor. La competencia es más intensa donde las redes domésticas se encuentran con los servicios internacionales de mensajería urgente, transitario y carguero.
Conclusiones Clave del Informe
- Por servicio, el transporte de flete (carga/CEP) representó el 71,25% de la participación del mercado de transporte aéreo de carga de Indonesia en 2025, mientras que otros servicios de valor añadido tienen previsto registrar una CAGR del 9,78% hasta 2031.
- Por destino, las rutas domésticas representaron el 55,26% del tamaño del mercado de transporte aéreo de carga de Indonesia en 2025, mientras que las rutas internacionales tienen previsto registrar una CAGR del 8,87% hasta 2031.
- Por tipo de transportista, la carga en bodega representó el 68,33% de la participación del mercado de transporte aéreo de carga de Indonesia en 2025, mientras que las operaciones de carguero tienen previsto registrar una CAGR del 9,56% hasta 2031.
- Por tipo de carga, la carga general representó el 75,27% del tamaño del mercado de transporte aéreo de carga de Indonesia en 2025, mientras que la carga refrigerada tiene previsto registrar una CAGR del 10,24% hasta 2031.
- Por industria de usuario final, el comercio electrónico y el comercio minorista representaron el 28,64% de la participación del mercado de transporte aéreo de carga de Indonesia en 2025, mientras que la sanidad y los productos farmacéuticos tienen previsto registrar una CAGR del 8,97% hasta 2031.
- Por región, Java representó el 64,32% de la participación del mercado de transporte aéreo de carga de Indonesia en 2025, mientras que Sulawesi tiene previsto registrar una CAGR del 8,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Transporte Aéreo de Carga de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico y la Entrega en Tiempo Definido | +2.1% | Núcleo de Java, con extensión a Sumatra, Kalimantan y Sulawesi | Corto plazo (≤ 2 años) |
| Conectividad Archipelágica y Necesidad de Servicio Interinsular | +1.4% | Nacional, con necesidad aguda en el Este de Indonesia y las islas exteriores | Largo plazo (≥ 4 años) |
| Recuperación de las Exportaciones de Electrónica, Semiconductores y Automoción | +1.0% | Rutas de acceso de Java, Yakarta, Batam y Bali | Mediano plazo (2-4 años) |
| Intensidad de la Cadena de Frío en Sanidad, Farmacéutica | +0.9% | Nacional, con ganancias tempranas en los centros de Yakarta, Surabaya y Makassar | Mediano plazo (2-4 años) |
| Modernización de Terminales de Carga Aeroportuaria y Expansión de la Red | +0.7% | Java, Sumatra, Kalimantan y Sulawesi | Largo plazo (≥ 4 años) |
| Adopción de Aduanas Digitales y Visibilidad de Envíos | +0.5% | Nacional, con CGK como principal puerta de entrada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico y la Entrega en Tiempo Definido
El mercado de transporte aéreo de carga de Indonesia se beneficia cuando los vendedores en línea necesitan compromisos de entrega que las redes marítimas y terrestres no pueden cumplir a través de islas distantes. La demanda ya no se concentra únicamente en las principales ciudades de Java, ya que el acceso logístico se está ampliando en Sumatra, Kalimantan y Sulawesi. Esto crea una base más amplia de paquetes y envíos comerciales que requieren un transporte confiable entre islas. Las aerolíneas y los transitarios necesitan gestionar ventanas de entrega cortas, volúmenes diarios variables y la recuperación del servicio cuando un vuelo de conexión se retrasa. La necesidad operativa no se limita a trasladar un paquete de un aeropuerto a otro, ya que los vendedores también necesitan una entrega predecible a las redes de distribución local tras la llegada. El cambio respalda las inversiones en sistemas de reserva, manejo aeroportuario y servicios programados que puedan responder a una demanda irregular sin hacer que los compromisos de servicio sean poco confiables. También hace que la fiabilidad del servicio sea más importante para el mercado de transporte aéreo de carga de Indonesia, ya que una conexión perdida puede afectar la entrega en varios tramos insulares.
Conectividad Archipelágica y Necesidad de Servicio Interinsular
Indonesia tiene más de 17.000 islas distribuidas en una amplia zona marítima, lo que limita el alcance práctico de la distribución por carretera y ferrocarril. El este de Indonesia, incluidos Sulawesi, Papúa y las Islas Maluku, tiene menos enlaces de transporte terrestre que Java y enfrenta mayores distancias de transporte entre centros de población. Los servicios aéreos son, por tanto, necesarios para la carga urgente, de alto valor o perecedera, donde un movimiento más lento no es adecuado. A medida que los distribuidores sanitarios, los exportadores de mariscos y las empresas de electrónica amplían sus operaciones hacia el este, la necesidad de vuelos de carga regulares puede aumentar y proporcionar un argumento más claro para la capacidad dedicada. La mejora del Aeropuerto Maleo en Sulawesi Central amplió la pista en 300 metros y mejoró el manejo de carga, permitiendo que aeronaves más grandes sirvan a la zona[1]RRI, "Indonesia y China amplían el Aeropuerto Maleo para impulsar la industria y la conectividad," RRI, rri.co.id. Tales mejoras pueden hacer que nuevas rutas de flete sean comercialmente viables, dar a los productores locales acceso a servicios más regulares y apoyar el mercado de transporte aéreo de carga de Indonesia fuera de las puertas de entrada establecidas.
Recuperación de las Exportaciones de Electrónica, Semiconductores y Automoción
Las exportaciones de semiconductores de Indonesia alcanzaron 526,7 millones de USD en febrero de 2026, con un aumento del 34% respecto al mismo período de 2025. Las actividades de ensamblaje y prueba de semiconductores requieren un movimiento confiable de insumos importados, incluidos obleas y dados, así como componentes terminados que deben llegar a los clientes en el extranjero con prontitud. Batam es una ubicación clave porque su estatus de zona de libre comercio y su base manufacturera conectan a Indonesia con las cadenas de suministro regionales. DHL identificó el potencial exportador de semiconductores del país y describió la actividad de inversión que respalda la producción manufacturera. GAIKINDO también informó sobre actividad exportadora de varias marcas automotrices en el primer semestre de 2026, lo que respaldó la demanda de movimiento de piezas sensibles al tiempo. Estas cadenas de suministro proporcionan al mercado de transporte aéreo de carga de Indonesia una carga que depende menos de los ciclos de paquetes de consumo y está más estrechamente vinculada a los calendarios de producción, el procesamiento fronterizo y la disponibilidad de vuelos regionales.
Intensidad de la Cadena de Frío en Sanidad y Farmacéutica
Los biológicos, la insulina, las vacunas y los inyectables especializados necesitan un control de temperatura constante durante toda la distribución. Esto es difícil de mantener en múltiples tramos insulares cuando el tiempo de tránsito es largo, las condiciones de manejo difieren o las instalaciones de almacenamiento carecen de monitoreo de temperatura validado. La revisión de 2025 de los requisitos de prácticas de distribución de medicamentos aumentó la atención a la documentación y el monitoreo de la cadena de frío[2]Journal of World Science, "La implementación de métodos adecuados de distribución de medicamentos en el manejo de productos de cadena de frío en un importante distribuidor farmacéutico en la ciudad de Manado," Journal of World Science, doi.org. Los servicios aéreos pueden respaldar la velocidad y la disciplina de manejo necesarias para estos productos, especialmente cuando una ventana de temperatura corta hace que un largo viaje terrestre sea inadecuado. El mercado de transporte aéreo de carga de Indonesia requiere, en consecuencia, más almacenamiento con control de temperatura, personal capacitado, sistemas de monitoreo validados y procedimientos que preserven la documentación en cada punto de transferencia. Los proveedores sin áreas de manejo controladas de 2 °C a 8 °C pueden encontrar más difícil calificar para contratos farmacéuticos a medida que aumentan las expectativas de cumplimiento y los propietarios de productos evalúan la cadena de distribución completa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Disponibilidad de Aeronaves y Flota | -0.9% | Nacional, con el mayor efecto en las rutas de islas exteriores en Sulawesi y Papúa | Corto plazo (≤ 2 años) |
| Exposición al Costo del Combustible de Turbina de Aviación, Divisas y Repuestos | -1.3% | Global, con un mayor efecto en la estructura de costos de importación de Indonesia | Corto plazo (≤ 2 años) |
| Altos Cargos de Carga Interinsular y Reglas de Peso Volumétrico Inconsistentes | -0.7% | Este de Indonesia y rutas secundarias, con extensión a los expedidores de MIPYME a nivel nacional | Mediano plazo (2-4 años) |
| Capacidad Desigual de Cadena de Frío y Manejo de Carga Fuera de las Principales Puertas de Entrada | -0.5% | Kalimantan, Sulawesi, Papúa y Maluku | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Disponibilidad de Aeronaves y Flota
La disponibilidad de flota sigue siendo importante porque los calendarios de carga dependen de aeronaves que puedan entrar en servicio de manera consistente y conectar destinos remotos sin cancelaciones frecuentes. Las rutas más pequeñas pueden verse afectadas de manera más severa cuando una aeronave no está disponible, porque la capacidad sustituta puede no estar fácilmente disponible y los clientes pueden tener pocas alternativas prácticas. Los plazos de mantenimiento y el costo en divisas extranjeras de las piezas de aeronaves añaden presión a los presupuestos operativos y afectan las decisiones sobre el uso de aeronaves. Estas restricciones son especialmente relevantes para las aeronaves más antiguas que sirven rutas de pista corta en ubicaciones de islas exteriores. Un centro planificado de mantenimiento, reparación y revisión en Kertajati ofrece una respuesta a más largo plazo, pero no resuelve inmediatamente los límites de disponibilidad a corto plazo.
Exposición al Costo del Combustible de Turbina de Aviación, Divisas y Repuestos
Los costos de combustible, mantenimiento y repuestos afectan el precio que los transportistas y transitarios pueden ofrecer a los expedidores y el argumento financiero para mantener aeronaves en rutas de menor volumen. Los componentes importados generalmente se cotizan en USD o EUR, de modo que los movimientos cambiarios pueden elevar los costos en términos de rupia indonesia. Los recargos por combustible pueden trasladar parte de esta carga a los clientes, pero hacen que los envíos interinsulares sensibles al precio sean menos atractivos y pueden alentar a parte del flete discrecional a moverse por mar. Los transitarios también enfrentan dificultades para comprometerse con precios a largo plazo cuando los ajustes de recargos se retrasan respecto a los costos actuales de combustible y los presupuestos de los clientes requieren tarifas de transporte estables. Los operadores más pequeños tienen menos flexibilidad para absorber estos cambios que los transportistas con redes más amplias o capacidad de cobertura. La presión de costos puede, por tanto, ralentizar el crecimiento del volumen en el mercado de transporte aéreo de carga de Indonesia sin eliminar la necesidad de envíos aéreos urgentes, de alto valor, perecederos o especializados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: Las Capas de Valor Añadido Superan el Crecimiento del Transporte Principal
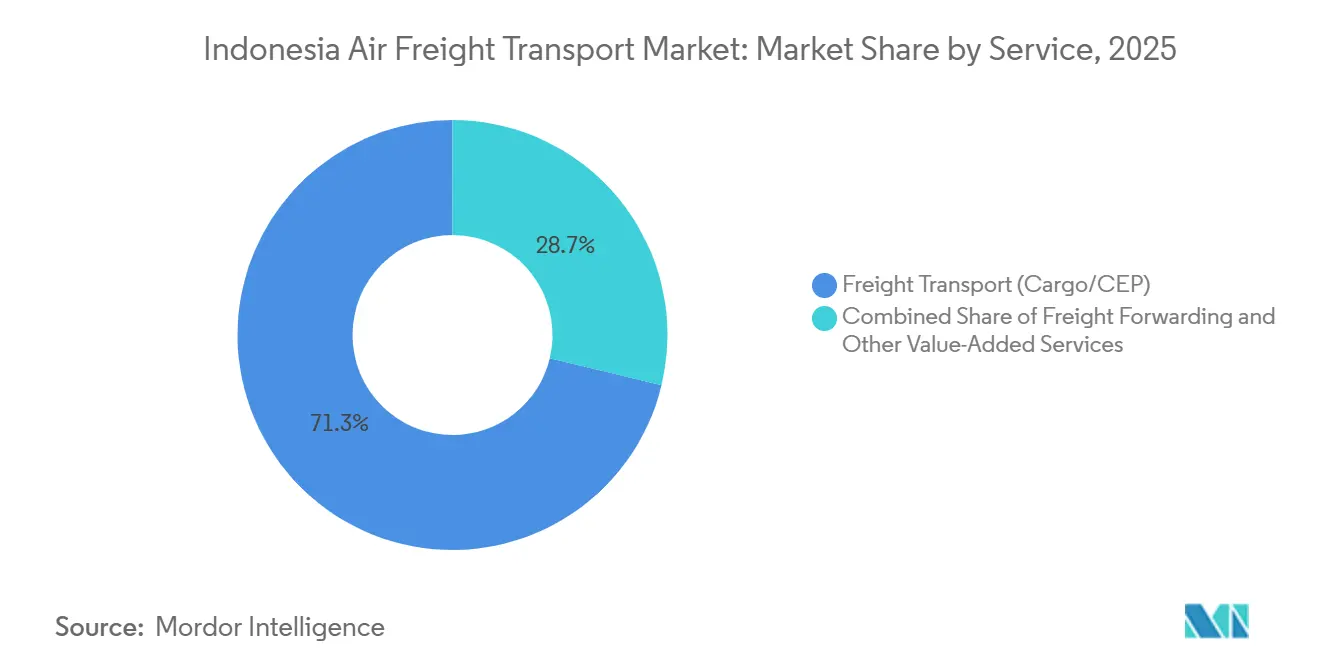
El transporte de flete (carga/CEP) representó el 71,25% de la participación del mercado de transporte aéreo de carga de Indonesia en 2025, convirtiéndolo en la mayor categoría de servicio del mercado, mientras que otros servicios de valor añadido tienen previsto registrar una CAGR del 9,78% hasta 2031. El transitario sigue siendo importante porque coordina envíos que utilizan enlaces aéreos, marítimos y terrestres. El despacho aduanero, los seguros y el manejo especializado están incluidos dentro de la creciente categoría de valor añadido. Los expedidores necesitan cada vez más visibilidad, apoyo en materia de cumplimiento y protección contra la pérdida de carga junto con el transporte físico. Esto cambia el modelo de ingresos de una transacción de solo transporte a una relación de servicio más amplia.
La industria de transporte aéreo de carga de Indonesia puede ganar más valor cuando los proveedores combinan el movimiento de carga con documentación y seguimiento que permanece disponible durante todo el viaje del envío. Dichos servicios pueden ayudar a los clientes a gestionar los procesos aduaneros, las necesidades de seguros, las instrucciones de manejo especial y la evidencia de entrega a través de un solo proveedor en lugar de varias partes separadas. Los envíos pesados también necesitan una opción comercial clara cuando superan los umbrales estándar de paquetería urgente pero aún requieren movimiento aéreo en tiempo definido. La visibilidad digital del envío puede reducir la incertidumbre para los propietarios de carga al facilitar el seguimiento de las transferencias y el estado del movimiento. El área de servicio de más rápido crecimiento muestra por qué los proveedores de transporte necesitan capacidades operativas, de servicio al cliente y de cumplimiento además del acceso a aeronaves, porque el requisito del cliente a menudo cubre documentación de exportación, aceptación de carga, controles regulatorios, seguros, coordinación aduanera, seguimiento y confirmación de entrega, así como el propio vuelo. Esta necesidad es especialmente relevante para los exportadores que coordinan documentos y movimiento de carga a través de un origen indonesio, una puerta de entrada internacional y un destino extranjero.


Por Destino: La Fortaleza Doméstica Coexiste con Rutas Internacionales en Aceleración
Las rutas domésticas representaron el 55,26% del tamaño del mercado de transporte aéreo de carga de Indonesia en 2025, lo que refleja el papel central de la distribución interinsular, mientras que las rutas internacionales tienen previsto expandirse a una CAGR del 8,87% hasta 2031. Los envíos domésticos sirven a los mercados de consumo y la actividad comercial en islas que no tienen conexiones continuas por carretera o ferrocarril. El tráfico internacional está respaldado por la electrónica, los productos farmacéuticos y las exportaciones de comercio electrónico que se mueven a través de Yakarta y Batam.
La expansión internacional puede mejorar la red de carga aérea más amplia cuando los transportistas añaden frecuencias en las rutas comerciales y hacen visible su capacidad a más transitarios. Las aeronaves entrantes pueden proporcionar capacidad que respalde la redistribución doméstica después de que la carga internacional sea descargada y procesada en la puerta de entrada. Garuda Indonesia Cargo listó su capacidad de carga internacional exclusivamente en WebCargo by Freightos en septiembre de 2025. El listado cubrió rutas a Singapur, Tokio, Yeda, Shanghái, Sídney y Hong Kong. Dio a los transitarios acceso a reservas en tiempo real para estos servicios y redujo la dependencia de las consultas manuales de capacidad. La calidad de la red puede mejorar cuando los transportistas internacionales e integradores construyen operaciones más sólidas en las puertas de entrada indonesias, porque los clientes domésticos pueden utilizar instalaciones y horarios aeroportuarios mejor conectados, y porque una mayor frecuencia internacional puede mejorar el acceso a la capacidad, el manejo en tierra, la información y las conexiones de continuación que respaldan la red de distribución nacional.
Por Tipo de Transportista: La Dependencia de la Bodega Enmascara un Rápido Desarrollo de Cargueros
La carga en bodega representó el 68,33% de la participación del mercado de transporte aéreo de carga de Indonesia en 2025, confirmando su papel establecido en el mercado de transporte aéreo de carga de Indonesia, mientras que las operaciones de carguero tienen previsto registrar una CAGR del 9,56% hasta 2031. Los vuelos de pasajeros proporcionan capacidad útil para la carga rutinaria y conectan las principales ubicaciones domésticas. Los cargueros dedicados son más adecuados para mercancías que necesitan manejo prioritario o que no caben fácilmente en las bodegas de aeronaves de pasajeros. Los envíos refrigerados, las mercancías peligrosas, las cargas sobredimensionadas y los picos del comercio electrónico pueden necesitar capacidad dedicada. La combinación de transportistas dependerá de la eficacia con que los servicios de pasajeros programados puedan satisfacer estos requisitos especializados.
Garuda Indonesia y Citilink firmaron un memorando de entendimiento en el primer semestre de 2026 para explorar la operación por parte de Citilink de un carguero Boeing 737-500 dedicado con 13,5 toneladas de capacidad dentro de la red de carga del Grupo Garuda. La propuesta responde a las necesidades de carga que la capacidad en bodega por sí sola puede no satisfacer, especialmente cuando un cliente necesita espacio predecible en lugar de acceso a la capacidad residual de los vuelos de pasajeros. Emirates SkyCargo añadió 5 cargueros Boeing 777 en el ejercicio fiscal 2026 y aumentó su capacidad de solo carga en un 13% interanual. Su red ampliada puede fortalecer la capacidad dedicada en las rutas vinculadas a las puertas de entrada indonesias. Las estrategias domésticas de solo bodega pueden volverse menos competitivas en los segmentos premium donde importan la velocidad, la fiabilidad y el manejo del producto. El mercado de transporte aéreo de carga de Indonesia requerirá, por tanto, probablemente un equilibrio entre la capacidad en bodega de pasajeros y los servicios de carguero dedicado tanto en flujos locales como internacionales, con las redes de pasajeros atendiendo envíos rutinarios recurrentes y la capacidad de carguero apoyando la carga que necesita mayor certeza, equipos especializados, tratamiento prioritario o espacio durante los picos de demanda.
Por Tipo de Carga: La Carga Refrigerada Lidera el Crecimiento a Medida que Aumentan los Costos de Cumplimiento de Temperatura
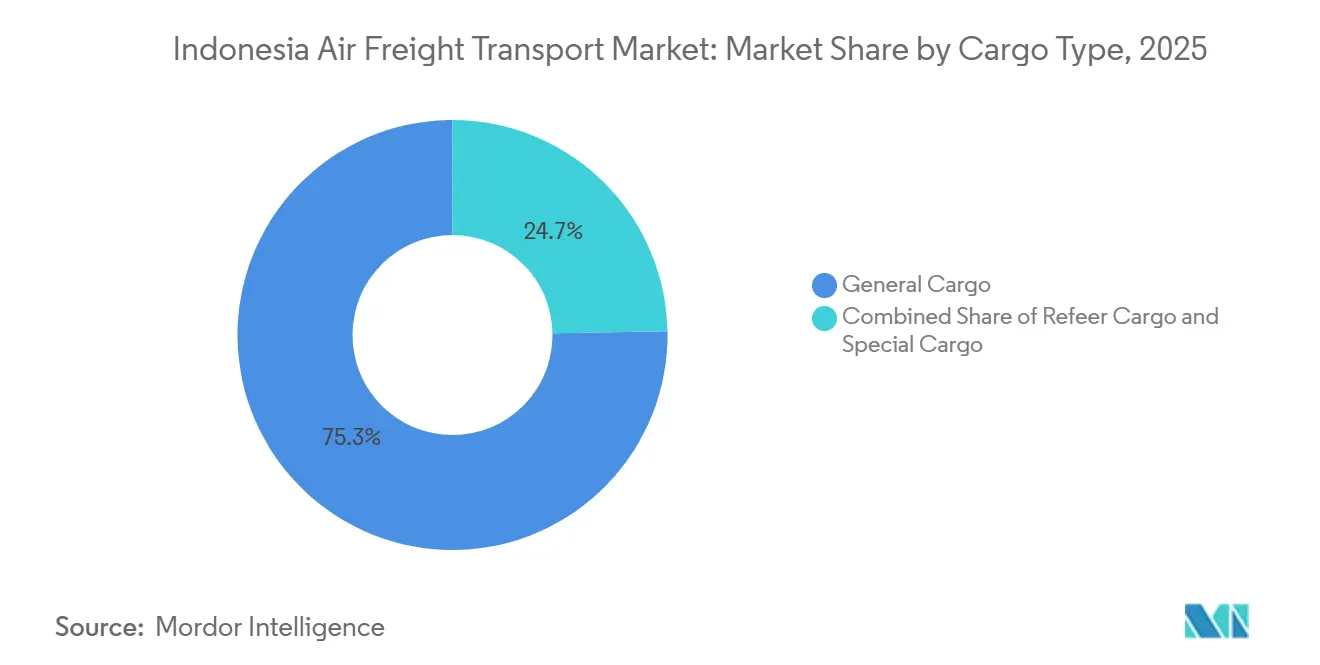
La carga general representó el 75,27% del tamaño del mercado de transporte aéreo de carga de Indonesia en 2025, mientras que la carga refrigerada tiene previsto expandirse a una CAGR del 10,24% hasta 2031. Esta fue la tasa de crecimiento proyectada más alta entre los segmentos reportados. La carga general incluye productos manufacturados, textiles y paquetes estándar que pueden moverse en condiciones de manejo estándar. La carga refrigerada está respaldada por la distribución farmacéutica y las exportaciones de productos frescos. La carga especial incluye mercancías peligrosas, consignaciones de alto valor y artículos sobredimensionados. El tamaño del mercado de transporte aéreo de carga de Indonesia para la carga refrigerada depende de instalaciones que puedan proteger la calidad del producto durante el manejo aeroportuario.
La infraestructura de cadena de frío requiere zonas refrigeradas, sistemas de monitoreo, personal capacitado y procesos de manejo que protejan la carga durante la aceptación, el almacenamiento, la transferencia y la liberación. Estas capacidades pueden ser difíciles y costosas de añadir a las instalaciones de carga estándar porque el equipo y los procedimientos necesitan funcionar de manera consistente en cada transferencia. Celebi Aviation abrió una terminal de carga de 8.000 m² en el Aeropuerto Internacional Kualanamu en Medan en 2025[3]Çelebi Aviation, "Çelebi Aviation refuerza su presencia en Indonesia con una nueva terminal de carga en Kualanamu," Çelebi Aviation, celebiaviation.com. La instalación incluye zonas de logística de cadena de frío, manejo de mercancías peligrosas y un sistema avanzado de gestión de almacenes con visibilidad en tiempo real. La inversión establece un estándar relevante para los operadores que compiten por carga especializada. Los aeropuertos fuera de los principales centros pueden enfrentar una brecha competitiva si su capacidad de control de temperatura no mejora, especialmente a medida que los clientes farmacéuticos esperan cumplimiento documentado, condiciones de almacenamiento consistentes, personal capacitado y transferencias confiables entre la aerolínea, el operador, el transitario, las autoridades aduaneras y el proveedor de distribución final.
Por Industria de Usuario Final: El Comercio Electrónico Lidera Mientras la Farmacéutica Remodela la Economía del Flete
El comercio electrónico y el comercio minorista representaron el 28,64% de la participación del mercado de transporte aéreo de carga de Indonesia en 2025, la mayor participación entre los grupos de usuarios reportados, mientras que la sanidad y los productos farmacéuticos tienen previsto registrar una CAGR del 8,97% hasta 2031. El comercio minorista en línea respalda flujos recurrentes de paquetes en todo el archipiélago. La demanda sanitaria requiere servicios que puedan proteger los productos sensibles a la temperatura y mantener un manejo documentado. La manufactura y la automoción, los productos perecederos y frescos, y la alta tecnología y la electrónica añaden requisitos de carga separados. Otros usuarios incluyen equipos de petróleo y gas y bienes humanitarios.
La mayor categoría de usuario final incluye tanto paquetes urgentes rutinarios como flete de mayor servicio, por lo que la misma red necesita acomodar expectativas de servicio distintas. Los envíos farmacéuticos y electrónicos requieren mayor control, incluso cuando sus volúmenes son menores que los paquetes estándar de comercio electrónico, y su patrón de envío es menos regular. La posición de Kualanamu en el norte de Sumatra respalda las exportaciones pesqueras y agrícolas que necesitan manejo de cadena de frío. DHL Express Indonesia opera más de 70 vuelos diarios y 7 puertas de entrada en el país. El mercado de transporte aéreo de carga de Indonesia tiene espacio para proveedores que puedan atender diferentes necesidades de usuarios finales sin tratar cada envío como un paquete estándar. Esta combinación favorece a los operadores de red que pueden combinar capacidad de puerta de entrada, servicio al cliente, apoyo documental y manejo especializado cuando un envío requiere más que un transporte básico, especialmente donde un producto necesita temperaturas controladas, procesos de alta seguridad, carga prioritaria o liberación rápida después de llegar a un aeropuerto indonesio o en el extranjero.
Análisis Geográfico
Java representó el 64,32% de los ingresos en 2025, otorgándole la mayor participación del mercado de transporte aéreo de carga de Indonesia porque Soekarno-Hatta sirve a los centros manufactureros del Gran Yakarta, Bandung y Surabaya. El Programa de Aeropuertos InJourney está llevando a cabo un programa de revitalización en 2026 en 4 aeropuertos, incluido Soekarno-Hatta, mientras que PT PP obtuvo un contrato de 1,19 billones de IDR (67 millones de USD) en agosto de 2026 para revitalizar la Terminal 1A. El trabajo forma parte del proyecto Integrated Cargo Village, que tiene previsto elevar la capacidad anual de manejo de carga a 1,5 millones de toneladas y proporcionar mayor apoyo al papel del aeropuerto como principal puerta de entrada nacional. DHL Express también lanzó una ruta de carga directa de Singapur a Semarang que conecta a los fabricantes del centro de Java con las cadenas de suministro internacionales. La ruta puede reducir la dependencia de Soekarno-Hatta para los exportadores de textiles, prendas de vestir y calzado que necesitan acceso internacional desde el clúster industrial del centro de Java.
Sumatra es la segunda región de flete aéreo más grande, y Kualanamu es una ubicación clave de carga para una isla con actividad exportadora de pesca, aceite de palma y caucho. El aeropuerto manejó 58.000 toneladas de carga anualmente y añadió la terminal de carga de 8.000 m² con capacidad de cadena de frío de Celebi Aviation en 2025, dando a los exportadores acceso a instalaciones para manejo especializado. Las necesidades de carga de Kalimantan se centran en envíos de minería, energía, equipos de construcción y productos químicos, donde el costo del retraso puede respaldar el movimiento aéreo para mercancías prioritarias.
Se prevé que Sulawesi registre una CAGR del 8,74% hasta 2031, la tasa regional más rápida en el mercado de transporte aéreo de carga de Indonesia, con la inversión aeroportuaria, las exportaciones de mariscos, la demanda de los consumidores y los programas públicos de conectividad respaldando el incremento. La mejora del Aeropuerto Maleo ofrece un ejemplo práctico de capacidad añadida en el este de Indonesia y permite que aeronaves más grandes sirvan al centro de Sulawesi. Bali y Nusa Tenggara manejan productos perecederos de alto valor, bienes de lujo, envíos especializados y una base de comercio electrónico más pequeña vinculada al turismo y el comercio regional. La expansión de la terminal de Ngurah Rai tiene previsto aumentar la capacidad de pasajeros a 32 millones al año, lo que puede aumentar la disponibilidad de carga en bodega en rutas hacia Australia, Japón y la Gran China. Esto puede hacer de Bali una puerta de entrada de exportación más sólida para los productores del este de Java y Lombok que necesitan acceso a las redes internacionales de pasajeros. Papúa y Maluku son las zonas de flete más aisladas porque el acceso por carretera y ferrocarril es mínimo, lo que hace que el aire sea esencial para muchas mercancías a pesar de los altos costos de flete y la limitada capacidad de manejo de carga.
Panorama Competitivo
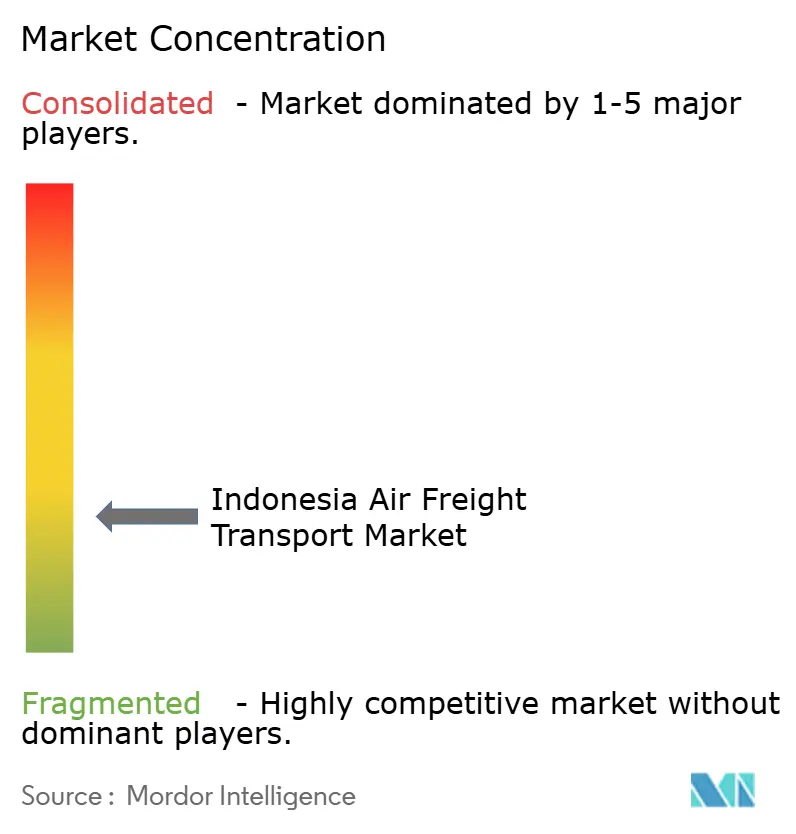
El mercado de transporte aéreo de carga de Indonesia está fragmentado, con Garuda Indonesia Cargo y Lion Air Cargo liderando los volúmenes domésticos en bodega. Al mismo tiempo, DHL Group, FedEx y DSV compiten en servicios premium de mensajería urgente y transitario internacional. Las rutas domésticas interinsulares dependen en gran medida de los transportistas nacionales y la capacidad de pasajeros programada, mientras que las rutas internacionales atraen a operadores globales que invierten en puertas de entrada, distribución digital y cargueros dedicados. DSV completó la integración de DB Schenker en Indonesia en mayo de 2026 y formó PT DSV Transport Indonesia para operaciones de flete aéreo y marítimo. El negocio combinado aumenta la escala en transitario y puede ejercer presión sobre los operadores de nivel medio que carecen de un alcance de red comparable o de opciones de consolidación de carga. La competencia difiere por ruta porque los mismos proveedores no ofrecen cobertura doméstica, alcance internacional y manejo especializado.
Garuda Indonesia Cargo puso su capacidad de carga internacional disponible exclusivamente a través de WebCargo by Freightos en septiembre de 2025, dando acceso de reserva electrónica en tiempo real a 10.000 oficinas de transitarios. Emirates SkyCargo firmó una asociación preferente con Teleport en abril de 2025, extendiendo su alcance a más de 100 destinos del Sudeste Asiático, incluidos aeropuertos secundarios y terciarios de Indonesia[4]Emirates SkyCargo, "Emirates SkyCargo firma una asociación preferente con Teleport," Centro de Medios de Emirates SkyCargo, skycargo.com. Este enfoque proporciona un amplio acceso a la red sin requerir infraestructura terrestre propia en cada ubicación y demuestra el valor de las asociaciones globales-locales en un archipiélago. La instalación de Kualanamu de Celebi Aviation muestra que la inversión en terminales especializadas, incluida la capacidad de cadena de frío y mercancías peligrosas, también es una herramienta competitiva. Estos movimientos muestran por qué el acceso digital, las asociaciones locales, el manejo conforme y la capacidad de aeronaves adecuada son fundamentales para la competencia en el mercado de transporte aéreo de carga de Indonesia.
La infraestructura de cadena de frío fuera de Java sigue siendo una apertura importante para los operadores de terminales aeroportuarias y los transitarios. Al mismo tiempo, los servicios de carguero dedicado en las rutas de Sulawesi y Kalimantan podrían atender una demanda que las redes de bodega de pasajeros no sirven de manera consistente. El despacho aduanero integrado y el transporte aéreo pueden ser relevantes para los importadores y exportadores farmacéuticos que necesitan manejo documentado y procesos de despacho confiables. Los requisitos de la DGCA y los estándares de e-AWB de IATA otorgan mayor importancia al cumplimiento digital y la visibilidad de los envíos para los contratos que involucran a fabricantes farmacéuticos, fabricantes de equipos originales de electrónica y plataformas de comercio electrónico. Las empresas más pequeñas pueden competir a través de la especialización, pero necesitan suficiente acceso a la red, controles de manejo y un rendimiento operativo consistente para hacerlo.
Líderes de la Industria de Transporte Aéreo de Carga de Indonesia
Garuda Indonesia Cargo
Lion Air Cargo
DHL Global Forwarding
Kuehne+Nagel Indonesia
DSV A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Emirates SkyCargo amplió su red de cargueros en el Este y Sudeste Asiático, aumentando frecuencias y añadiendo destinos en respuesta a la creciente demanda de los centros manufactureros. El transportista movió más de 439.000 toneladas de carga desde 12 mercados del Este y Sudeste Asiático en el ejercicio fiscal 2026, un aumento del 5% interanual.
- Diciembre de 2025: Celebi Aviation abrió una nueva terminal de carga de 8.000 m² en el Aeropuerto Internacional Kualanamu en Medan, norte de Sumatra, su segunda operación en Indonesia tras entrar con manejo en tierra en 2024. La terminal incluye zonas de logística de cadena de frío, capacidad para mercancías peligrosas, un Sistema Avanzado de Gestión de Almacenes con seguimiento en tiempo real y seguridad de acceso biométrico.
- Septiembre de 2025: Garuda Indonesia Cargo listó su capacidad de carga internacional exclusivamente en WebCargo by Freightos, otorgando acceso de reserva electrónica en tiempo real a 10.000 oficinas de transitarios en rutas clave, incluidas Yakarta–Singapur, Tokio, Yeda, Shanghái, Sídney y Denpasar–Sídney, Hong Kong y Tokio Narita. La integración de la plataforma digitaliza la asignación de capacidad, la transparencia de precios y la confirmación de reservas para las rutas de carga internacional de Garuda.
- Abril de 2025: Emirates SkyCargo firmó un memorando de entendimiento de asociación preferente con Teleport, el brazo de carga exclusivo de AirAsia. El acuerdo amplía el alcance efectivo de Emirates SkyCargo a más de 100 destinos del Sudeste Asiático, incluidos los aeropuertos secundarios y terciarios de Indonesia atendidos por Indonesia AirAsia, creando una red de carga de tipo hub-and-spoke que conecta los orígenes indonesios con la red global de cargueros de Emirates a través de Dubái.


Alcance del Informe del Mercado de Transporte Aéreo de Carga de Indonesia
| Transporte de Flete (Carga/CEP) |
| Transitario |
| Otros Servicios de Valor Añadido (Despacho Aduanero, Seguros, etc.) |
| Doméstico |
| Internacional |
| Carga en Bodega |
| Carguero |
| Carga General |
| Carga Refrigerada |
| Carga Especial (Peligrosa, de Alto Valor, Sobredimensionada, etc.) |
| Comercio Electrónico y Comercio Minorista |
| Manufactura y Automoción |
| Sanidad y Productos Farmacéuticos |
| Productos Perecederos y Frescos |
| Alta Tecnología y Electrónica |
| Otros |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Servicio | Transporte de Flete (Carga/CEP) |
| Transitario | |
| Otros Servicios de Valor Añadido (Despacho Aduanero, Seguros, etc.) | |
| Por Destino | Doméstico |
| Internacional | |
| Por Tipo de Transportista | Carga en Bodega |
| Carguero | |
| Por Tipo de Carga | Carga General |
| Carga Refrigerada | |
| Carga Especial (Peligrosa, de Alto Valor, Sobredimensionada, etc.) | |
| Por Industria de Usuario Final | Comercio Electrónico y Comercio Minorista |
| Manufactura y Automoción | |
| Sanidad y Productos Farmacéuticos | |
| Productos Perecederos y Frescos | |
| Alta Tecnología y Electrónica | |
| Otros | |
| Por Región | Java (Yakarta y BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali y Nusa Tenggara | |
| Región de Papúa e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el transporte aéreo de carga en Indonesia?
Se prevé que el mercado de transporte aéreo de carga de Indonesia registre una CAGR del 7,69% de 2026 a 2031, aumentando desde 0,86 mil millones de USD en 2026 hasta 1,24 mil millones de USD en 2031. Las necesidades de entrega interinsular, la actividad exportadora y la distribución sanitaria especializada respaldan el crecimiento.
¿Qué categoría de servicio tiene la mayor participación de ingresos?
El transporte de flete (carga/CEP) lideró los ingresos por servicio con una participación del 71,25% en 2025, mientras que los servicios de valor añadido tienen el mayor pronóstico de registrar una CAGR del 9,78%. El despacho aduanero, los seguros, el manejo especializado y el seguimiento son cada vez más relevantes para los clientes.
¿Por qué la carga refrigerada crece más rápido que otros tipos de carga?
Se prevé que la carga refrigerada registre una CAGR del 10,24% hasta 2031 porque los productos farmacéuticos y las exportaciones frescas requieren temperaturas controladas y manejo rápido. Los aeropuertos necesitan almacenamiento refrigerado, monitoreo y personal capacitado para satisfacer estas necesidades.
¿Qué región de Indonesia lidera la actividad de carga aérea?
Java lideró con una participación del 64,32% en 2025 porque Soekarno-Hatta y el corredor de Yakarta, Bandung y Surabaya concentran la actividad manufacturera y de puerta de entrada. La revitalización de la terminal y el proyecto Integrated Cargo Village tienen previsto fortalecer este papel.
¿Qué región se espera que crezca más rápido?
Se prevé que Sulawesi registre una CAGR del 8,74% hasta 2031, respaldada por la logística de recursos, las exportaciones de mariscos, la demanda de los consumidores y la inversión aeroportuaria. Las mejoras aeroportuarias pueden permitir que aeronaves más grandes conecten el centro de Sulawesi con la red más amplia.
¿Cómo están afectando los cargueros dedicados a los servicios de carga?
Se prevé que las operaciones de carguero registren una CAGR del 9,56% hasta 2031, ya que respaldan envíos refrigerados, peligrosos, sobredimensionados y de pico de comercio electrónico que necesitan mayor certeza que la que proporciona la capacidad en bodega. Complementan los servicios de pasajeros programados en lugar de reemplazarlos.
Última actualización de la página el:



