
Marktgröße und Marktanteile im indonesischen Luftfrachtverkehr
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.79 Milliarden US-Dollar |
| Marktgröße (2026) | 0.86 Milliarden US-Dollar |
| Marktgröße (2031) | 1.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.69 % |
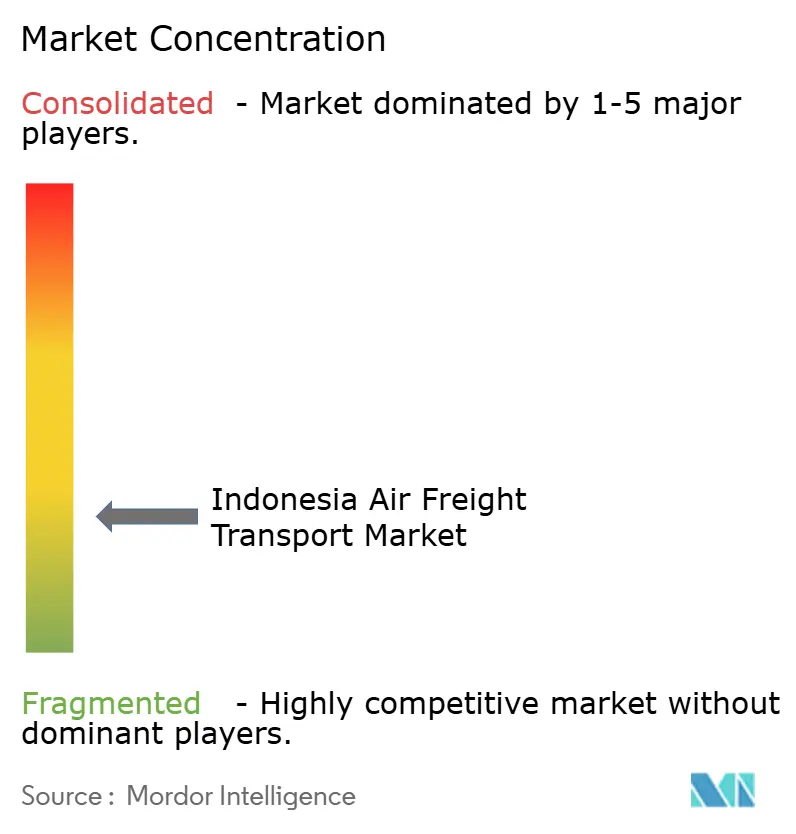
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des indonesischen Luftfrachtverkehrs von Mordor Intelligence
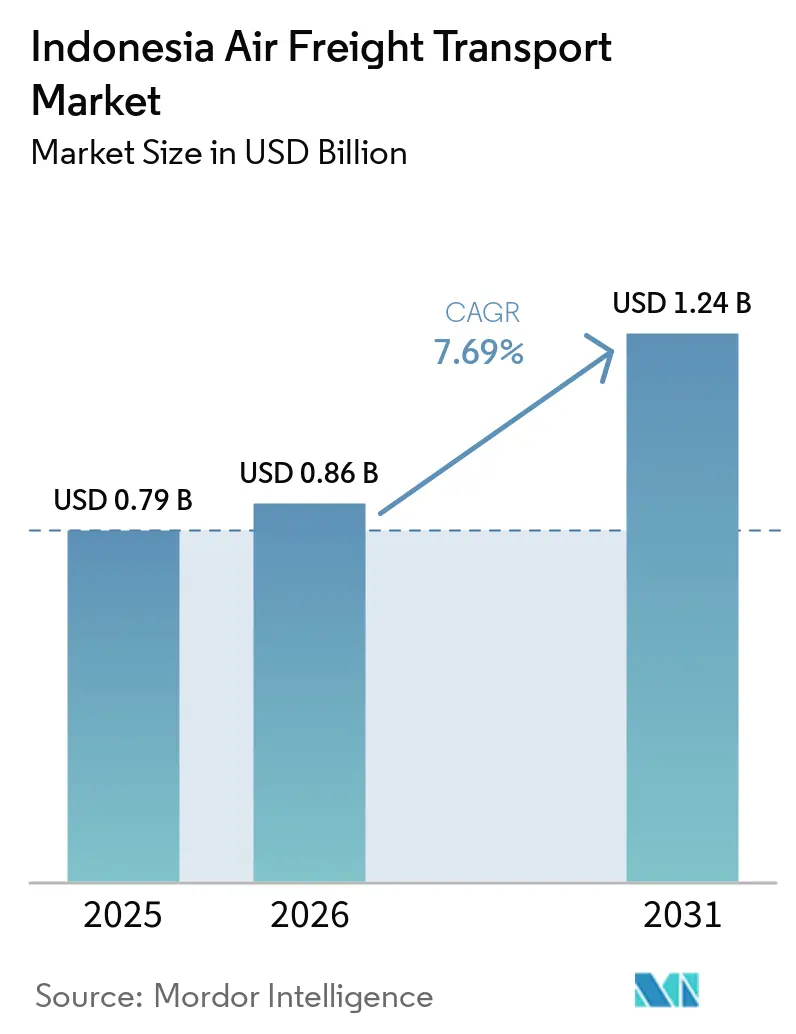
Die Marktgröße des indonesischen Luftfrachtverkehrs wurde im Jahr 2025 auf 0,79 Milliarden USD geschätzt und soll von 0,86 Milliarden USD im Jahr 2026 auf 1,24 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,69 % während des Prognosezeitraums (2026–2031).
Die Inselgeographie Indonesiens macht den Lufttransport für Lieferungen mit einem definierten Ankunftszeitpunkt wichtig. Online-Handel, Exportfertigung und Gesundheitsversorgung erhöhen den Bedarf an zuverlässigen Luftfrachtnetzen. Flughafeninfrastrukturinvestitionen können die Kapazität verbessern, aber Carrier müssen auch die Flugzeugverfügbarkeit und höhere Betriebskosten managen. Der indonesische Luftfrachtverkehrsmarkt entwickelt sich hin zu einer stärker spezialisierten Abfertigung, insbesondere für temperatursensible und hochwertige Sendungen. Der Wettbewerb ist am stärksten dort, wo inländische Netzwerke auf internationale Express-, Speditions- und Frachtflugzeugdienste treffen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt Frachttransport (Fracht/KEP) im Jahr 2025 einen Marktanteil von 71,25 % am indonesischen Luftfrachtverkehrsmarkt, während andere Mehrwertdienste bis 2031 voraussichtlich eine CAGR von 9,78 % verzeichnen werden.
- Nach Ziel entfielen im Jahr 2025 55,26 % der Marktgröße des indonesischen Luftfrachtverkehrs auf Inlandsrouten, während internationale Routen bis 2031 voraussichtlich eine CAGR von 8,87 % verzeichnen werden.
- Nach Carrier-Typ hielt Belly-Fracht im Jahr 2025 einen Marktanteil von 68,33 % am indonesischen Luftfrachtverkehrsmarkt, während Frachtflugzeugbetrieb bis 2031 voraussichtlich eine CAGR von 9,56 % verzeichnen wird.
- Nach Frachttyp hielt allgemeine Fracht im Jahr 2025 einen Anteil von 75,27 % an der Marktgröße des indonesischen Luftfrachtverkehrs, während Kühlfracht bis 2031 voraussichtlich eine CAGR von 10,24 % verzeichnen wird.
- Nach Endnutzerbranche hielten E-Commerce und Einzelhandel im Jahr 2025 einen Marktanteil von 28,64 % am indonesischen Luftfrachtverkehrsmarkt, während Gesundheitswesen und Pharmazeutika bis 2031 voraussichtlich eine CAGR von 8,97 % verzeichnen werden.
- Nach Region hielt Java im Jahr 2025 einen Marktanteil von 64,32 % am indonesischen Luftfrachtverkehrsmarkt, während Sulawesi bis 2031 voraussichtlich eine CAGR von 8,74 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im indonesischen Luftfrachtverkehrsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von E-Commerce und termingebundenen Lieferungen | +2.1% | Java als Kern, mit Ausstrahlungseffekten auf Sumatra, Kalimantan und Sulawesi | Kurzfristig (≤ 2 Jahre) |
| Archipel-Konnektivität und Bedarf an Inselverbindungsdiensten | +1.4% | National, mit akutem Bedarf in Ostindonesien und den äußeren Inseln | Langfristig (≥ 4 Jahre) |
| Erholung der Exporte in den Bereichen Elektronik, Halbleiter und Automobil | +1.0% | Java, Jakarta, Batam und Bali als Gateway-Routen | Mittelfristig (2–4 Jahre) |
| Gesundheitswesen, Pharmazeutika und Intensität der Kühlkette | +0.9% | National, mit frühen Gewinnen in den Hubs Jakarta, Surabaya und Makassar | Mittelfristig (2–4 Jahre) |
| Modernisierung von Flughafen-Frachtterminals und Netzwerkausbau | +0.7% | Java, Sumatra, Kalimantan und Sulawesi | Langfristig (≥ 4 Jahre) |
| Digitale Zollabwicklung und Einführung von Sendungsverfolgung | +0.5% | National, mit CGK als führendem Gateway | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von E-Commerce und termingebundenen Lieferungen
Der indonesische Luftfrachtverkehrsmarkt profitiert, wenn Online-Händler Lieferzusagen benötigen, die See- und Straßennetze ber entfernte Inseln hinweg nicht erfüllen können. Die Nachfrage konzentriert sich nicht mehr nur auf die großen Städte Javas, da der Logistikzugang in Sumatra, Kalimantan und Sulawesi breiter wird. Dies schafft eine breitere Basis an Paketen und gewerblichen Sendungen, die eine zuverlässige Beförderung zwischen den Inseln erfordern. Airlines und Spediteure müssen kurze Lieferfenster, variable Tagesvolumina und die Wiederherstellung des Dienstes bei Verspätung eines Anschlussfluges managen. Der operative Bedarf beschränkt sich nicht darauf, ein Paket von einem Flughafen zum anderen zu transportieren, da Verkäufer nach der Ankunft auch eine vorhersehbare Übergabe an lokale Liefernetzwerke benötigen. Der Wandel unterstützt Investitionen in Buchungssysteme, Flughafenabfertigung und planmäßige Dienste, die auf ungleichmäßige Nachfrage reagieren können, ohne Servicezusagen unzuverlässig zu machen. Er macht die Dienstleistungszuverlässigkeit auch für den indonesischen Luftfrachtverkehrsmarkt wichtiger, da eine verpasste Verbindung die Lieferung über mehrere Inselabschnitte hinweg beeinträchtigen kann.
Archipel-Konnektivität und Bedarf an Inselverbindungsdiensten
Indonesien hat mehr als 17.000 Inseln, die sich über ein weites Meeresgebiet erstrecken, was die praktische Reichweite der Straßen- und Schienenverteilung einschränkt. Ostindonesien, einschließlich Sulawesi, Papua und der Maluku-Inseln, verfügt über weniger Oberflächenverkehrsverbindungen als Java und hat längere Transportentfernungen zwischen Bevölkerungszentren. Luftdienste sind daher für dringende, hochwertige oder verderbliche Fracht notwendig, bei der eine langsamere Beförderung nicht geeignet ist. Da Gesundheitsvertriebsunternehmen, Meeresfrüchteexporteure und Elektronikunternehmen ihre Aktivitäten nach Osten ausdehnen, kann der Bedarf an regelmäßigen Frachtflügen steigen und einen klareren Grund für dedizierte Kapazitäten liefern. Der Ausbau des Maleo-Flughafens in Zentralsulawesi verlängerte die Start- und Landebahn um 300 Meter und verbesserte die Frachtabfertigung, sodass größere Flugzeuge das Gebiet bedienen können[1]RRI, "Indonesien und China bauen den Maleo-Flughafen aus, um Industrie und Konnektivität zu fördern," RRI, rri.co.id. Solche Verbesserungen können neue Frachtrouten wirtschaftlich rentabel machen, lokalen Produzenten Zugang zu regelmäßigeren Diensten verschaffen und den indonesischen Luftfrachtverkehrsmarkt außerhalb etablierter Gateways unterstützen.
Erholung der Exporte in den Bereichen Elektronik, Halbleiter und Automobil
Indonesiens Halbleiterexporte erreichten im Februar 2026 526,7 Millionen USD, ein Anstieg von 34 % gegenüber dem gleichen Zeitraum im Jahr 2025. Halbleitermontage- und Testaktivitäten erfordern eine zuverlässige Bewegung importierter Vorleistungen, einschließlich Wafer und Dies, sowie fertige Komponenten, die Überseekunden zeitnah erreichen müssen. Batam ist ein wichtiger Standort, da sein Freihandelsstatus und seine Fertigungsbasis Indonesien mit regionalen Lieferketten verbinden. DHL identifizierte das Halbleiterexportpotenzial des Landes und beschrieb Investitionsaktivitäten, die die Fertigungsleistung unterstützen. GAIKINDO berichtete auch über Exportaktivitäten mehrerer Automobilmarken in der ersten Hälfte des Jahres 2026, was die Nachfrage nach zeitkritischer Teilebewegung unterstützte. Diese Lieferketten versorgen den indonesischen Luftfrachtverkehrsmarkt mit Fracht, die weniger von Verbraucherpaketzyklen abhängig und stärker mit Produktionsplänen, Grenzabfertigung und regionaler Flugverfügbarkeit verbunden ist.
Gesundheitswesen, Pharmazeutika und Intensität der Kühlkette
Biologika, Insulin, Impfstoffe und spezielle Injektionspräparate bentigen während der gesamten Distribution eine gleichmäßige Temperaturkontrolle. Dies ist schwierig aufrechtzuerhalten, wenn mehrere Inselabschnitte durchquert werden, die Transitzeit lang ist, die Handhabungsbedingungen variieren oder Lagereinrichtungen keine validierte Temperaturüberwachung aufweisen. Die Überarbeitung der Anforderungen an gute Vertriebspraktiken für Arzneimittel im Jahr 2025 erhöhte die Aufmerksamkeit für die Dokumentation und Überwachung der Kühlkette[2]Journal of World Science, "Die Umsetzung ordnungsgemäßer Arzneimittelvertriebsmethoden bei der Handhabung von Kühlkettenprodukten bei einem großen Pharmadistributor in der Stadt Manado," Journal of World Science, doi.org. Luftdienste können die Geschwindigkeit und Handhabungsdisziplin unterstützen, die für diese Produkte erforderlich sind, insbesondere wenn ein kurzes Temperaturfenster eine lange Oberflächenreise ungeeignet macht. Der indonesische Luftfrachtverkehrsmarkt erfordert daher mehr temperaturkontrollierte Lagerung, geschultes Personal, validierte Überwachungssysteme und Verfahren, die die Dokumentation an jedem Übergabepunkt sichern. Anbieter ohne kontrollierte Handhabungsbereiche von 2 °C bis 8 °C könnten es schwerer haben, sich für Pharmaverträge zu qualifizieren, da die Compliance-Anforderungen steigen und Produkteigentümer die gesamte Distributionskette bewerten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen bei der Flugzeugwartbarkeit und Flottenverfügbarkeit | -0.9% | National, mit den größten Auswirkungen auf Außeninseln-Routen in Sulawesi und Papua | Kurzfristig (≤ 2 Jahre) |
| Kostenbelastung durch Flugzeugturbinenkraftstoff, Devisen und Ersatzteile | -1.3% | Global, mit größeren Auswirkungen auf Indonesiens Importkostenstruktur | Kurzfristig (≤ 2 Jahre) |
| Hohe Frachtkosten zwischen den Inseln und inkonsistente Regeln für das volumetrische Gewicht | -0.7% | Ostindonesien und Nebenrouten, mit Ausstrahlungseffekten auf MSME-Versender national | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Kühlketten- und Frachtabfertigungskapazität außerhalb der wichtigsten Gateways | -0.5% | Kalimantan, Sulawesi, Papua und Maluku | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen bei der Flugzeugwartbarkeit und Flottenverfügbarkeit
Die Flottenverfügbarkeit bleibt wichtig, da Frachtpläne von Flugzeugen abhängen, die regelmäßig in Betrieb genommen werden können und entfernte Ziele ohne häufige Stornierungen verbinden. Kleinere Routen können stärker beeinträchtigt werden, wenn ein Flugzeug nicht verfügbar ist, da Ersatzkapazitäten möglicherweise nicht ohne Weiteres verfügbar sind und Kunden möglicherweise nur wenige praktische Alternativen haben. Wartungsvorlaufzeiten und die Fremdwährungskosten für Flugzeugteile erhöhen den Druck auf die Betriebsbudgets und beeinflussen Entscheidungen über den Flugzeugeinsatz. Diese Einschränkungen sind besonders relevant für ältere Flugzeuge, die Kurzbahnrouten an Außeninseln bedienen. Ein geplanter Wartungs-, Reparatur- und Überholungshub in Kertajati bietet eine längerfristige Reaktion, löst jedoch die kurzfristigen Wartbarkeitsgrenzen nicht sofort.
Kostenbelastung durch Flugzeugturbinenkraftstoff, Devisen und Ersatzteile
Kraftstoff-, Wartungs- und Ersatzteilkosten beeinflussen den Preis, den Carrier und Spediteure Versendern anbieten können, sowie die wirtschaftliche Grundlage für den Betrieb von Flugzeugen auf Routen mit geringerem Volumen. Importierte Komponenten werden in der Regel in USD oder EUR bepreist, sodass Währungsbewegungen die Kosten in indonesischer Rupiah erhöhen können. Treibstoffzuschläge können einen Teil dieser Last an Kunden weitergeben, machen aber preissensible Inselverbindungssendungen weniger attraktiv und können dazu führen, dass ein Teil der Ermessensfracht auf dem Seeweg transportiert wird. Spediteure haben auch Schwierigkeiten, sich auf langfristige Preisgestaltung festzulegen, wenn Zuschlagsanpassungen hinter den aktuellen Kraftstoffkosten zurückbleiben und Kundenbudgets stabile Transportraten erfordern. Kleinere Betreiber haben weniger Flexibilität, diese Änderungen zu absorbieren, als Carrier mit breiteren Netzwerken oder Absicherungskapazitäten. Kostendruck kann daher das Volumenwachstum im indonesischen Luftfrachtverkehrsmarkt verlangsamen, ohne den Bedarf an dringenden, hochwertigen, verderblichen oder spezialisierten Luftsendungen zu beseitigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Mehrwertschichten übertreffen das Wachstum des Kerntransports
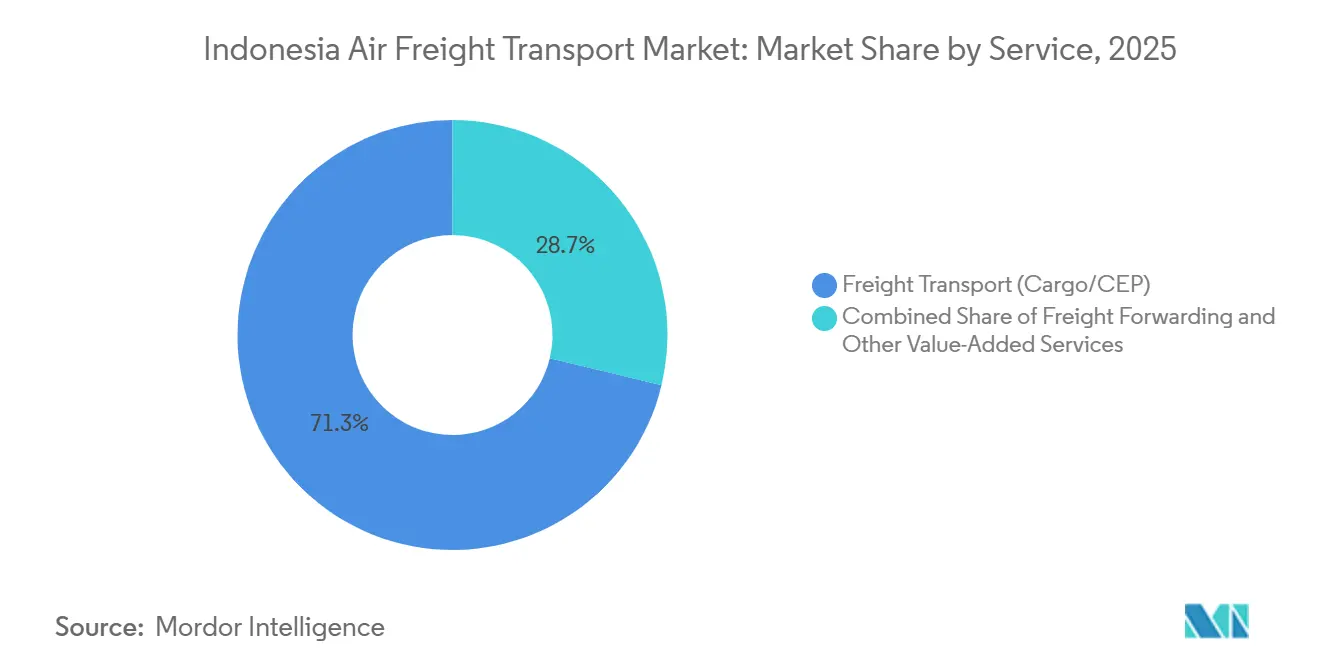
Frachttransport (Fracht/KEP) hielt im Jahr 2025 einen Marktanteil von 71,25 % am indonesischen Luftfrachtverkehrsmarkt und war damit die größte Dienstleistungskategorie, während andere Mehrwertdienste bis 2031 voraussichtlich eine CAGR von 9,78 % verzeichnen werden. Frachtspedition bleibt wichtig, da sie Sendungen koordiniert, die Luft-, See- und Straßenverbindungen nutzen. Zollabfertigung, Versicherung und Spezialabfertigung sind in der wachsenden Mehrwertdienstleistungskategorie enthalten. Versender benötigen zunehmend Transparenz, Compliance-Unterstützung und Schutz vor Frachtverlusten neben dem physischen Transport. Dies verändert das Erlösmodell von einer reinen Transporttransaktion zu einer umfassenderen Dienstleistungsbeziehung.
Die indonesische Luftfrachtverkehrsbranche kann mehr Wert generieren, wenn Anbieter Frachtbewegungen mit Dokumentation und Sendungsverfolgung kombinieren, die während der gesamten Sendungsreise verfügbar bleibt. Solche Dienste können Kunden helfen, Zollprozesse, Versicherungsbedürfnisse, spezielle Handhabungsanweisungen und Liefernachweise über einen Anbieter statt über mehrere separate Parteien zu verwalten. Schwere Sendungen benötigen auch eine klare kommerzielle Option, wenn sie die Standardschwellenwerte für Expresspakete überschreiten, aber dennoch eine termingebundene Luftbeförderung erfordern. Digitale Sendungstransparenz kann die Unsicherheit für Frachtinhaber verringern, indem Übergaben und Bewegungsstatus leichter nachvollziehbar werden. Der am schnellsten wachsende Dienstleistungsbereich zeigt, warum Transportanbieter neben dem Flugzeugzugang auch operative, kundendienstliche und Compliance-Fähigkeiten benötigen, da die Anforderungen des Kunden häufig Exportdokumentation, Frachtannahme, behördliche Prüfungen, Versicherung, Zollkoordination, Sendungsverfolgung und Lieferbestätigung sowie den Flug selbst umfassen. Dieser Bedarf ist besonders relevant für Exporteure, die Dokumente und Frachtbewegungen über einen indonesischen Ursprung, ein internationales Gateway und ein ausländisches Ziel hinweg koordinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Ziel: Inlandsstärke koexistiert mit beschleunigten internationalen Strecken
Inlandsrouten machten im Jahr 2025 55,26 % der Marktgröße des indonesischen Luftfrachtverkehrs aus, was die zentrale Rolle der Inselverteilung widerspiegelt, während internationale Routen bis 2031 voraussichtlich mit einer CAGR von 8,87 % wachsen werden. Inlandssendungen bedienen Verbrauchermärkte und gewerbliche Aktivitäten auf Inseln, die keine durchgehenden Straßen- oder Schienenverbindungen haben. Der internationale Verkehr wird durch Elektronik-, Pharma- und E-Commerce-Exporte über Jakarta und Batam unterstützt.
Internationale Expansion kann das breitere Luftfrachtnetze verbessern, wenn Carrier Frequenzen auf Handelsrouten erhöhen und ihre Kapazität für mehr Frachtspediteure sichtbar machen. Eingehende Flugzeuge können Kapazitäten bereitstellen, die die inländische Umverteilung unterstützen, nachdem internationale Fracht am Gateway entladen und abgefertigt wurde. Garuda Indonesia Cargo listete seine internationale Frachtkapazität im September 2025 exklusiv auf WebCargo by Freightos. Die Auflistung umfasste Routen nach Singapur, Tokio, Dschidda, Shanghai, Sydney und Hongkong. Sie gab Frachtspediteuren Zugang zu Echtzeit-Buchungen für diese Dienste und reduzierte die Abhängigkeit von manuellen Kapazitätsanfragen. Die Netzwerkqualität kann sich verbessern, wenn internationale Carrier und Integratoren stärkere Betriebe an indonesischen Gateways aufbauen, da inländische Kunden besser vernetzte Flughafeneinrichtungen und Flugpläne nutzen können und eine größere internationale Frequenz den Zugang zu Kapazitäten, Bodenabfertigung, Informationen und Anschlussverbindungen verbessern kann, die das nationale Verteilungsnetz unterstützen.
Nach Carrier-Typ: Belly-Abhängigkeit verdeckt einen schnell wachsenden Frachtflugzeugausbau
Belly-Fracht hielt im Jahr 2025 einen Marktanteil von 68,33 % am indonesischen Luftfrachtverkehrsmarkt und bestätigte damit ihre etablierte Rolle, während Frachtflugzeugbetrieb bis 2031 voraussichtlich eine CAGR von 9,56 % verzeichnen wird. Passagierflüge bieten nützliche Kapazitäten für Routinefracht und verbinden wichtige inländische Standorte. Dedizierte Frachtflugzeuge sind besser für Güter geeignet, die eine vorrangige Abfertigung benötigen oder nicht leicht in Passagierflugzeug-Laderäume passen. Kühlfrachtsendungen, Gefahrgut, Übermaßladungen und E-Commerce-Spitzen können alle dedizierte Kapazitäten erfordern. Der Carrier-Mix wird davon abhängen, wie effektiv planmäßige Passagierdienste diese spezialisierten Anforderungen erfüllen können.
Garuda Indonesia und Citilink unterzeichneten in der ersten Hälfte des Jahres 2026 ein MoU, um den Betrieb eines dedizierten Boeing 737-500-Frachtflugzeugs mit 13,5 Tonnen Kapazität innerhalb des Garuda Group-Frachtnetzes durch Citilink zu erkunden. Der Vorschlag reagiert auf Frachtbedürfnisse, die Belly-Kapazität allein möglicherweise nicht erfüllen kann, insbesondere wenn ein Kunde vorhersehbaren Platz statt Zugang zu Restkapazitäten von Passagierflügen benötigt. Emirates SkyCargo fügte im Geschäftsjahr 2026 5 Boeing 777-Frachtflugzeuge hinzu und steigerte seine reine Frachtkapazität um 13 % im Jahresvergleich. Sein erweitertes Netzwerk kann die dedizierte Kapazität auf Routen stärken, die mit indonesischen Gateways verbunden sind. Reine Belly-Strategien im Inland könnten in Premium-Strecken weniger wettbewerbsfähig werden, wo Geschwindigkeit, Zuverlässigkeit und Produktabfertigung wichtig sind. Der indonesische Luftfrachtverkehrsmarkt wird daher wahrscheinlich eine Balance aus Passagier-Belly-Kapazität und dedizierten Frachtflugzeugdiensten sowohl für lokale als auch internationale Ströme erfordern, wobei Passagiernetzwerke wiederkehrende Routinesendungen bedienen und Frachtflugzeugkapazitäten Fracht unterstützen, die größere Gewissheit, Spezialausrüstung, vorrangige Behandlung oder Platz bei Nachfragespitzen benötigt.
Nach Frachttyp: Kühlfracht führt das Wachstum an, da die Kosten für Temperatur-Compliance steigen
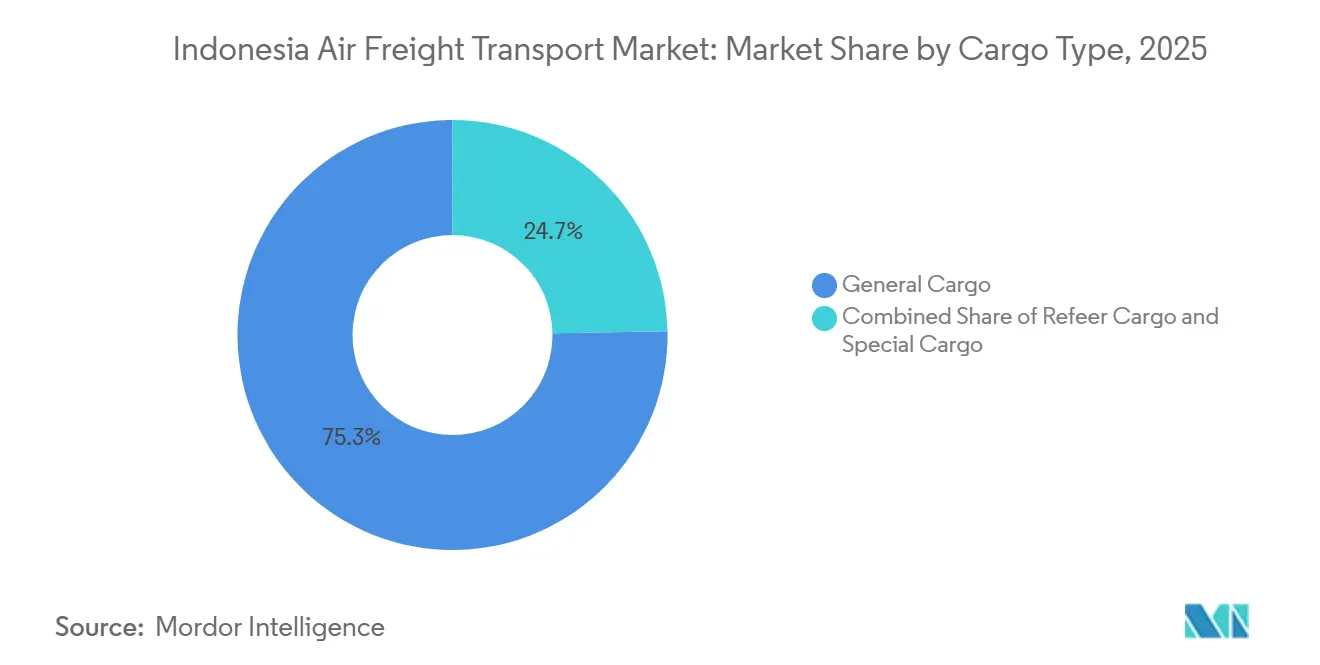
Allgemeine Fracht hielt im Jahr 2025 einen Anteil von 75,27 % an der Marktgröße des indonesischen Luftfrachtverkehrs, während Kühlfracht bis 2031 voraussichtlich mit einer CAGR von 10,24 % wachsen wird. Dies war die höchste prognostizierte Wachstumsrate unter den berichteten Segmenten. Allgemeine Fracht umfasst Industrieprodukte, Textilien und Standardpakete, die unter Standardabfertigungsbedingungen transportiert werden können. Kühlfracht wird durch Pharmadistribution und Frischproduktexporte unterstützt. Sonderfracht umfasst Gefahrgut, hochwertige Sendungen und Übermaßartikel. Die Marktgröße des indonesischen Luftfrachtverkehrs für Kühlfracht hängt von Einrichtungen ab, die die Produktqualität während der Flughafenabfertigung schützen können.
Kühlketteninfrastruktur erfordert Kühllager, Überwachungssysteme, geschultes Personal und Handhabungsprozesse, die die Fracht während Annahme, Lagerung, Umschlag und Freigabe schützen. Diese Fähigkeiten können schwierig und kostspielig zu standardmäßigen Frachteinrichtungen hinzuzufügen sein, da die Ausrüstung und Verfahren bei jeder Übergabe konsistent funktionieren müssen. Celebi Aviation eröffnete 2025 ein 8.000 m² großes Frachtterminal am Kualanamu International Airport in Medan[3]Çelebi Aviation, "Çelebi Aviation stärkt seine Präsenz in Indonesien mit neuem Frachtterminal in Kualanamu," Çelebi Aviation, celebiaviation.com. Die Einrichtung umfasst Kühlkettenlogistik, Gefahrgutabfertigung und ein fortschrittliches Lagerverwaltungssystem mit Echtzeittransparenz. Die Investition setzt einen relevanten Standard für Abfertiger, die um spezialisierte Fracht konkurrieren. Flughäfen außerhalb der größten Hubs könnten mit einer Wettbewerbslücke konfrontiert sein, wenn ihre temperaturkontrollierten Fähigkeiten sich nicht verbessern, insbesondere da Pharmakunden dokumentierte Compliance, konsistente Lagerbedingungen, geschultes Personal und zuverlässige Übergaben zwischen Airline, Abfertiger, Spediteur, Zollbehörden und dem endgültigen Distributionsanbieter erwarten.
Nach Endnutzerbranche: E-Commerce führt, während Pharma die Frachtökonomie neu gestaltet
E-Commerce und Einzelhandel hielten im Jahr 2025 einen Marktanteil von 28,64 % am indonesischen Luftfrachtverkehrsmarkt, den größten Anteil unter den berichteten Nutzergruppen, während Gesundheitswesen und Pharmazeutika bis 2031 voraussichtlich eine CAGR von 8,97 % verzeichnen werden. Online-Einzelhandel unterstützt wiederkehrende Paketströme über den Archipel. Die Gesundheitsnachfrage erfordert Dienste, die temperatursensible Produkte schützen und eine dokumentierte Handhabung aufrechterhalten können. Fertigung und Automobil, verderbliche Waren und Frischprodukte sowie Hochtechnologie und Elektronik fügen separate Frachtanforderungen hinzu. Andere Nutzer umfassen Öl- und Gasausrüstung sowie humanitäre Güter.
Die größte Endnutzerkategorie umfasst sowohl routinemäßige Expresspakete als auch höherwertige Fracht, sodass dasselbe Netzwerk unterschiedliche Serviceerwartungen erfüllen muss. Pharma- und Elektroniksendungen erfordern eine größere Kontrolle, auch wenn ihre Volumina kleiner sind als bei Standard-E-Commerce-Paketen, und ihr Sendungsmuster ist weniger regelmäßig. Kualanamus Position in Nordsumatra unterstützt Fischerei- und Agrarexporte, die eine Kühlkettenabfertigung benötigen. DHL Express Indonesia betreibt mehr als 70 tägliche Flüge und 7 Gateways im Land. Der indonesische Luftfrachtverkehrsmarkt bietet Raum für Anbieter, die unterschiedliche Endnutzerbedürfnisse bedienen können, ohne jede Sendung als Standardpaket zu behandeln. Dieser Mix begünstigt Netzbetreiber, die Gateway-Kapazität, Kundendienst, Dokumentenunterstützung und Spezialabfertigung kombinieren können, wenn eine Sendung mehr als grundlegende Beförderung erfordert, insbesondere wenn ein Produkt kontrollierte Temperaturen, hochsichere Prozesse, vorrangige Verladung oder schnelle Freigabe nach der Ankunft an einem indonesischen oder ausländischen Flughafen benötigt.
Geografische Analyse
Java hielt im Jahr 2025 64,32 % des Umsatzes und damit den größten Marktanteil im indonesischen Luftfrachtverkehrsmarkt, da Soekarno-Hatta die Fertigungszentren Groß-Jakartas, Bandungs und Surabaya bedient. Das InJourney Airports Program führt 2026 ein Revitalisierungsprogramm an 4 Flughäfen durch, darunter Soekarno-Hatta, während PT PP im August 2026 einen Vertrag über 1,19 Billionen IDR (67 Millionen USD) zur Revitalisierung von Terminal 1A erhielt. Die Arbeiten sind Teil des Integrierten Frachtdorfprojekts, das die jährliche Frachtabfertigungskapazität auf 1,5 Millionen Tonnen erhöhen und die Rolle des Flughafens als wichtigstes nationales Gateway stärker unterstützen soll. DHL Express eröffnete auch eine direkte Frachtroute von Singapur nach Semarang, die Hersteller in Zentraljava mit internationalen Lieferketten verbindet. Die Route kann die Abhängigkeit von Soekarno-Hatta für Textil-, Bekleidungs- und Schuhexporteure verringern, die internationalen Zugang vom Industriecluster Zentraljava benötigen.
Sumatra ist die zweitgrößte Luftfrachtregion, und Kualanamu ist ein wichtiger Frachtstandort für eine Insel mit Fischerei-, Palmöl- und Kautschukexportaktivitäten. Der Flughafen verarbeitete jährlich 58.000 Tonnen Fracht und fügte 2025 das 8.000 m² große kühlkettenfähige Frachtterminal von Celebi Aviation hinzu, das Exporteuren Zugang zu Einrichtungen für die Spezialabfertigung bietet. Kalimantans Frachtbedarf konzentriert sich auf Bergbau-, Energie-, Bauausrüstungs- und Chemiesendungen, bei denen die Kosten von Verzögerungen die Luftbeförderung für vorrangige Güter unterstützen können.
Sulawesi wird bis 2031 voraussichtlich eine CAGR von 8,74 % verzeichnen, die schnellste regionale Rate im indonesischen Luftfrachtverkehrsmarkt, wobei Flughafeninfrastrukturinvestitionen, Meeresfrüchteexporte, Verbrauchernachfrage und öffentliche Konnektivitätsprogramme den Anstieg unterstützen. Die Verbesserung des Maleo-Flughafens bietet ein praktisches Beispiel für zusätzliche Kapazitäten in Ostindonesien und ermöglicht es größeren Flugzeugen, Zentralsulawesi zu bedienen. Bali und Nusa Tenggara verarbeiten hochwertige verderbliche Waren, Luxusgüter, Spezialsendungen und eine kleinere E-Commerce-Basis, die mit Tourismus und regionalem Handel verbunden ist. Die geplante Terminalerweiterung von Ngurah Rai soll die Passagierkapazität auf 32 Millionen pro Jahr erhöhen, was die Belly-Frachtkapazität auf Routen nach Australien, Japan und Großchina steigern kann. Dies kann Bali zu einem stärkeren Export-Gateway für Produzenten in Ostjava und Lombok machen, die Zugang zu internationalen Passagiernetzwerken benötigen. Papua und Maluku sind die isoliertesten Frachtgebiete, da der Straßen- und Schienenzugang minimal ist, was Luft für viele Güter trotz hoher Frachtkosten und begrenzter Frachtabfertigungskapazität unverzichtbar macht.
Wettbewerbslandschaft
Der indonesische Luftfrachtverkehrsmarkt ist fragmentiert, wobei Garuda Indonesia Cargo und Lion Air Cargo die inländischen Belly-Hold-Volumina anführen. Gleichzeitig konkurrieren DHL Group, FedEx und DSV im Premium-Express- und internationalen Speditionsbereich. Inländische Inselrouten sind stark auf nationale Carrier und planmäßige Passagierkapazitäten angewiesen, während internationale Strecken globale Betreiber anziehen, die in Gateways, digitale Distribution und dedizierte Frachtflugzeuge investieren. DSV schloss die Integration von DB Schenker in Indonesien im Mai 2026 ab und gründete PT DSV Transport Indonesia für Luft- und Seefrachttransporte. Das kombinierte Unternehmen erhöht die Größe in der Spedition und kann Druck auf mittelgroße Betreiber ausüben, denen eine vergleichbare Netzwerkreichweite oder Co-Loading-Optionen fehlen. Der Wettbewerb unterscheidet sich je nach Route, da dieselben Anbieter nicht inländische Abdeckung, internationale Reichweite und Spezialabfertigung gleichzeitig anbieten.
Garuda Indonesia Cargo stellte seine internationale Frachtkapazität im September 2025 exklusiv über WebCargo by Freightos zur Verfügung und gewährte 10.000 Frachtspediteur-Büros Echtzeit-eBooking-Zugang. Emirates SkyCargo unterzeichnete im April 2025 eine bevorzugte Partnerschaft mit Teleport und erweiterte damit seine Reichweite auf mehr als 100 südostasiatische Ziele, einschließlich indonesischer Sekundär- und Tertiärflughäfen[4]Emirates SkyCargo, "Emirates SkyCargo unterzeichnet bevorzugte Partnerschaft mit Teleport," Emirates SkyCargo Media Centre, skycargo.com. Dieser Ansatz bietet breiten Netzwerkzugang, ohne an jedem Standort eigene Bodeninfrastruktur zu benötigen, und demonstriert den Wert globaler und lokaler Partnerschaften in einem Archipel. Celebi Aviations Kualanamu-Einrichtung zeigt, dass spezialisierte Terminalinvestitionen, einschließlich Kühlketten- und Gefahrgutfähigkeit, ebenfalls ein Wettbewerbsinstrument sind. Diese Schritte zeigen, warum digitaler Zugang, lokale Partnerschaften, konforme Abfertigung und angemessene Flugzeugkapazität zentral für den Wettbewerb im indonesischen Luftfrachtverkehrsmarkt sind.
Kühlketteninfrastruktur außerhalb Javas bleibt eine wichtige Chance für Flughafenabfertiger und Spediteure. Gleichzeitig könnten dedizierte Frachtflugzeugdienste auf Sulawesi- und Kalimantan-Routen eine Nachfrage bedienen, die Passagier-Belly-Netzwerke nicht konsistent erfüllen. Integrierte Zollabfertigung und Lufttransport können für Pharmaimporteure und -exporteure relevant sein, die eine dokumentierte Abfertigung und zuverlässige Zollabfertigungsprozesse benötigen. DGCA-Anforderungen und IATA e-AWB-Standards legen mehr Gewicht auf digitale Compliance und Sendungstransparenz für Verträge mit Pharmaherstellern, Elektronik-Originalgeräteherstellern und E-Commerce-Plattformen. Kleinere Unternehmen können durch Spezialisierung konkurrieren, benötigen aber ausreichenden Netzwerkzugang, Abfertigungskontrollen und konsistente Betriebsleistung, um dies zu tun.
Branchenführer im indonesischen Luftfrachtverkehr
-
Garuda Indonesia Cargo
-
Lion Air Cargo
-
DHL Global Forwarding
-
Kuehne+Nagel Indonesia
-
DSV A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Emirates SkyCargo erweiterte sein Frachtflugzeugnetz in Ost- und Südostasien, erhöhte Frequenzen und fügte Ziele als Reaktion auf die wachsende Nachfrage der Fertigungshubs hinzu. Der Carrier transportierte im Geschäftsjahr 2026 über 439.000 Tonnen Fracht aus 12 ost- und südostasiatischen Märkten, ein Anstieg von 5 % im Jahresvergleich.
- Dezember 2025: Celebi Aviation eröffnete ein neues 8.000 m² großes Frachtterminal am Kualanamu International Airport in Medan, Nordsumatra, seinen zweiten Indonesien-Betrieb nach dem Einstieg mit Bodenabfertigung im Jahr 2024. Das Terminal umfasst Kühlkettenlogistikzonen, Gefahrgutfähigkeit, ein fortschrittliches Lagerverwaltungssystem mit Echtzeitsendungsverfolgung und biometrische Zugangssicherheit.
- September 2025: Garuda Indonesia Cargo listete seine internationale Frachtkapazität exklusiv auf WebCargo by Freightos und gewährte 10.000 Frachtspediteur-Büros Echtzeit-eBooking-Zugang auf wichtigen Routen, darunter Jakarta–Singapur, Tokio, Dschidda, Shanghai, Sydney sowie Denpasar–Sydney, Hongkong und Tokio Narita. Die Plattformintegration digitalisiert die Kapazitätszuteilung, Preistransparenz und Buchungsbestätigung für Garudas internationale Frachtrouten.
- April 2025: Emirates SkyCargo unterzeichnete ein bevorzugtes Partnerschafts-MoU mit Teleport, dem exklusiven Frachtarm von AirAsia. Die Vereinbarung erweitert die effektive Reichweite von Emirates SkyCargo auf über 100 südostasiatische Ziele, einschließlich indonesischer Sekundär- und Tertiärflughäfen, die von Indonesia AirAsia bedient werden, und schafft ein Hub-and-Spoke-Frachtnetzwerk, das indonesische Ursprünge mit dem globalen Frachtflugzeugnetz von Emirates über Dubai verbindet.


Berichtsumfang des indonesischen Luftfrachtverkehrsmarkts
| Frachttransport (Fracht/KEP) |
| Frachtspedition |
| Andere Mehrwertdienste (Zollabfertigung, Versicherung usw.) |
| Inland |
| International |
| Belly-Fracht |
| Frachtflugzeug |
| Allgemeine Fracht |
| Kühlfracht |
| Sonderfracht (Gefahrgut, Hochwertig, Übermaß usw.) |
| E-Commerce und Einzelhandel |
| Fertigung und Automobil |
| Gesundheitswesen und Pharmazeutika |
| Verderbliche Waren und Frischprodukte |
| Hochtechnologie und Elektronik |
| Sonstige |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Dienstleistung | Frachttransport (Fracht/KEP) |
| Frachtspedition | |
| Andere Mehrwertdienste (Zollabfertigung, Versicherung usw.) | |
| Nach Ziel | Inland |
| International | |
| Nach Carrier-Typ | Belly-Fracht |
| Frachtflugzeug | |
| Nach Frachttyp | Allgemeine Fracht |
| Kühlfracht | |
| Sonderfracht (Gefahrgut, Hochwertig, Übermaß usw.) | |
| Nach Endnutzerbranche | E-Commerce und Einzelhandel |
| Fertigung und Automobil | |
| Gesundheitswesen und Pharmazeutika | |
| Verderbliche Waren und Frischprodukte | |
| Hochtechnologie und Elektronik | |
| Sonstige | |
| Nach Region | Java (Jakarta und BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Luftfrachttransport in Indonesien?
Der indonesische Luftfrachtverkehrsmarkt wird voraussichtlich von 2026 bis 2031 eine CAGR von 7,69 % verzeichnen und von 0,86 Milliarden USD im Jahr 2026 auf 1,24 Milliarden USD bis 2031 steigen. Insellieferbedarf, Exportaktivitäten und spezialisierte Gesundheitsversorgung unterstützen das Wachstum.
Welche Dienstleistungskategorie hat den größten Umsatzanteil?
Frachttransport (Fracht/KEP) führte den Dienstleistungsumsatz mit einem Anteil von 71,25 % im Jahr 2025 an, während Mehrwertdienste die höchste prognostizierte CAGR von 9,78 % aufweisen. Zollabfertigung, Versicherung, Spezialabfertigung und Sendungsverfolgung sind für Kunden zunehmend relevant.
Warum wächst Kühlfracht schneller als andere Frachttypen?
Kühlfracht wird bis 2031 voraussichtlich eine CAGR von 10,24 % verzeichnen, da Pharmaprodukte und Frischexporte kontrollierte Temperaturen und schnelle Abfertigung erfordern. Flughäfen benötigen Kühllager, Überwachung und geschultes Personal, um diesen Anforderungen gerecht zu werden.
Welche indonesische Region führt die Luftfrachtaktivität an?
Java führte im Jahr 2025 mit einem Anteil von 64,32 %, da Soekarno-Hatta und der Korridor Jakarta, Bandung und Surabaya Fertigungs- und Gateway-Aktivitäten konzentrieren. Terminalrevitalisierung und das Integrierte Frachtdorfprojekt sollen diese Rolle stärken.
Welche Region wird voraussichtlich am schnellsten wachsen?
Sulawesi wird bis 2031 voraussichtlich eine CAGR von 8,74 % verzeichnen, unterstützt durch Ressourcenlogistik, Meeresfrüchteexporte, Verbrauchernachfrage und Flughafeninfrastrukturinvestitionen. Flughafenverbesserungen können es größeren Flugzeugen ermöglichen, Zentralsulawesi mit dem breiteren Netzwerk zu verbinden.
Wie beeinflussen dedizierte Frachtflugzeuge die Frachtdienste?
Frachtflugzeugbetrieb wird bis 2031 voraussichtlich eine CAGR von 9,56 % verzeichnen, da sie Kühlfracht-, Gefahrgut-, Übermaß- und E-Commerce-Spitzensendungen unterstützen, die mehr Gewissheit benötigen als Belly-Kapazität bietet. Sie ergänzen planmäßige Passagierdienste, anstatt sie zu ersetzen.
Seite zuletzt aktualisiert am:



