
インド商業用温室市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
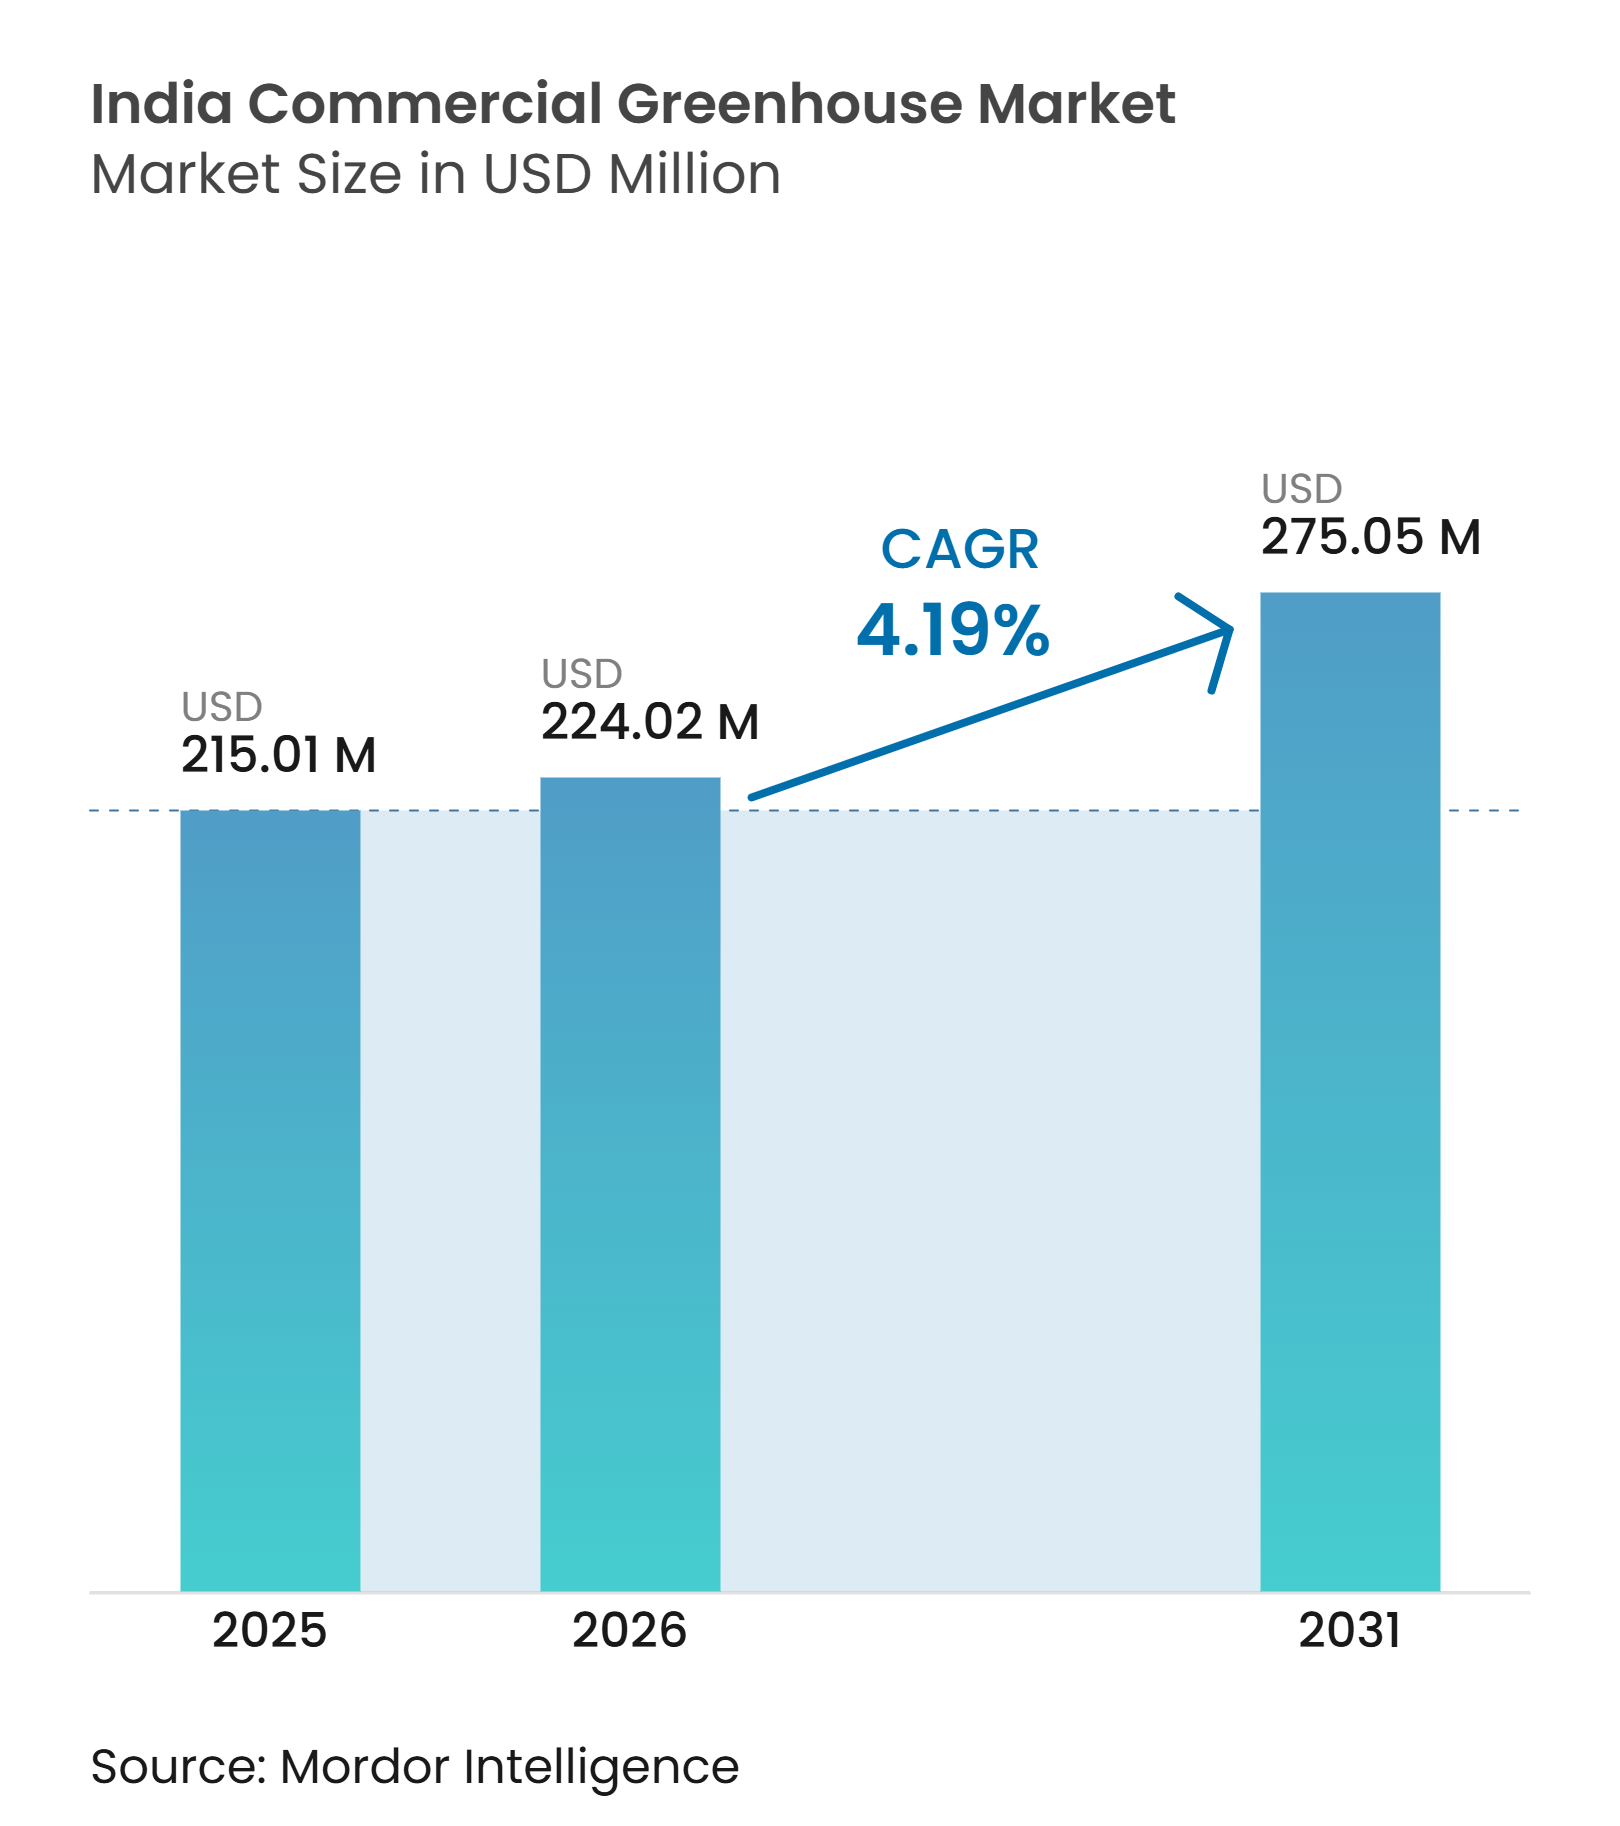
| 基準年の市場規模 (2025) | 215.01 百万米ドル |
| 市場規模 (2026) | 224.02 百万米ドル |
| 市場規模 (2031) | 275.05 百万米ドル |
| 成長率 (2026 - 2031) | 4.19 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド商業用温室市場分析
インド商業用温室市場規模は2025年に215.01 ミリオン 米ドルと評価され、2026年の224.02 ミリオン 米ドルから2031年には275.05 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.19%です。成長は、小売、フードサービス、輸出チャネルにわたる野菜・果物・ハーブ・花卉の安定供給需要に支えられています。水資源の制約と気象変動により、主要な園芸産地州において管理された栽培がより重要性を増しています。複数月にわたるバイヤー契約が、生産者が新規プロジェクトへの資本投入を決定する前の販売見通しを改善しています。低コストのセンサーとモバイル作物管理ツールが、精密灌漑と気候モニタリングへのアクセスを拡大しています。その結果、インド商業用温室市場は、安定した作物生産、文書化された食品安全性、実用的な運営支援を組み合わせたプロジェクトへと移行しつつあります。
主要レートのポイント
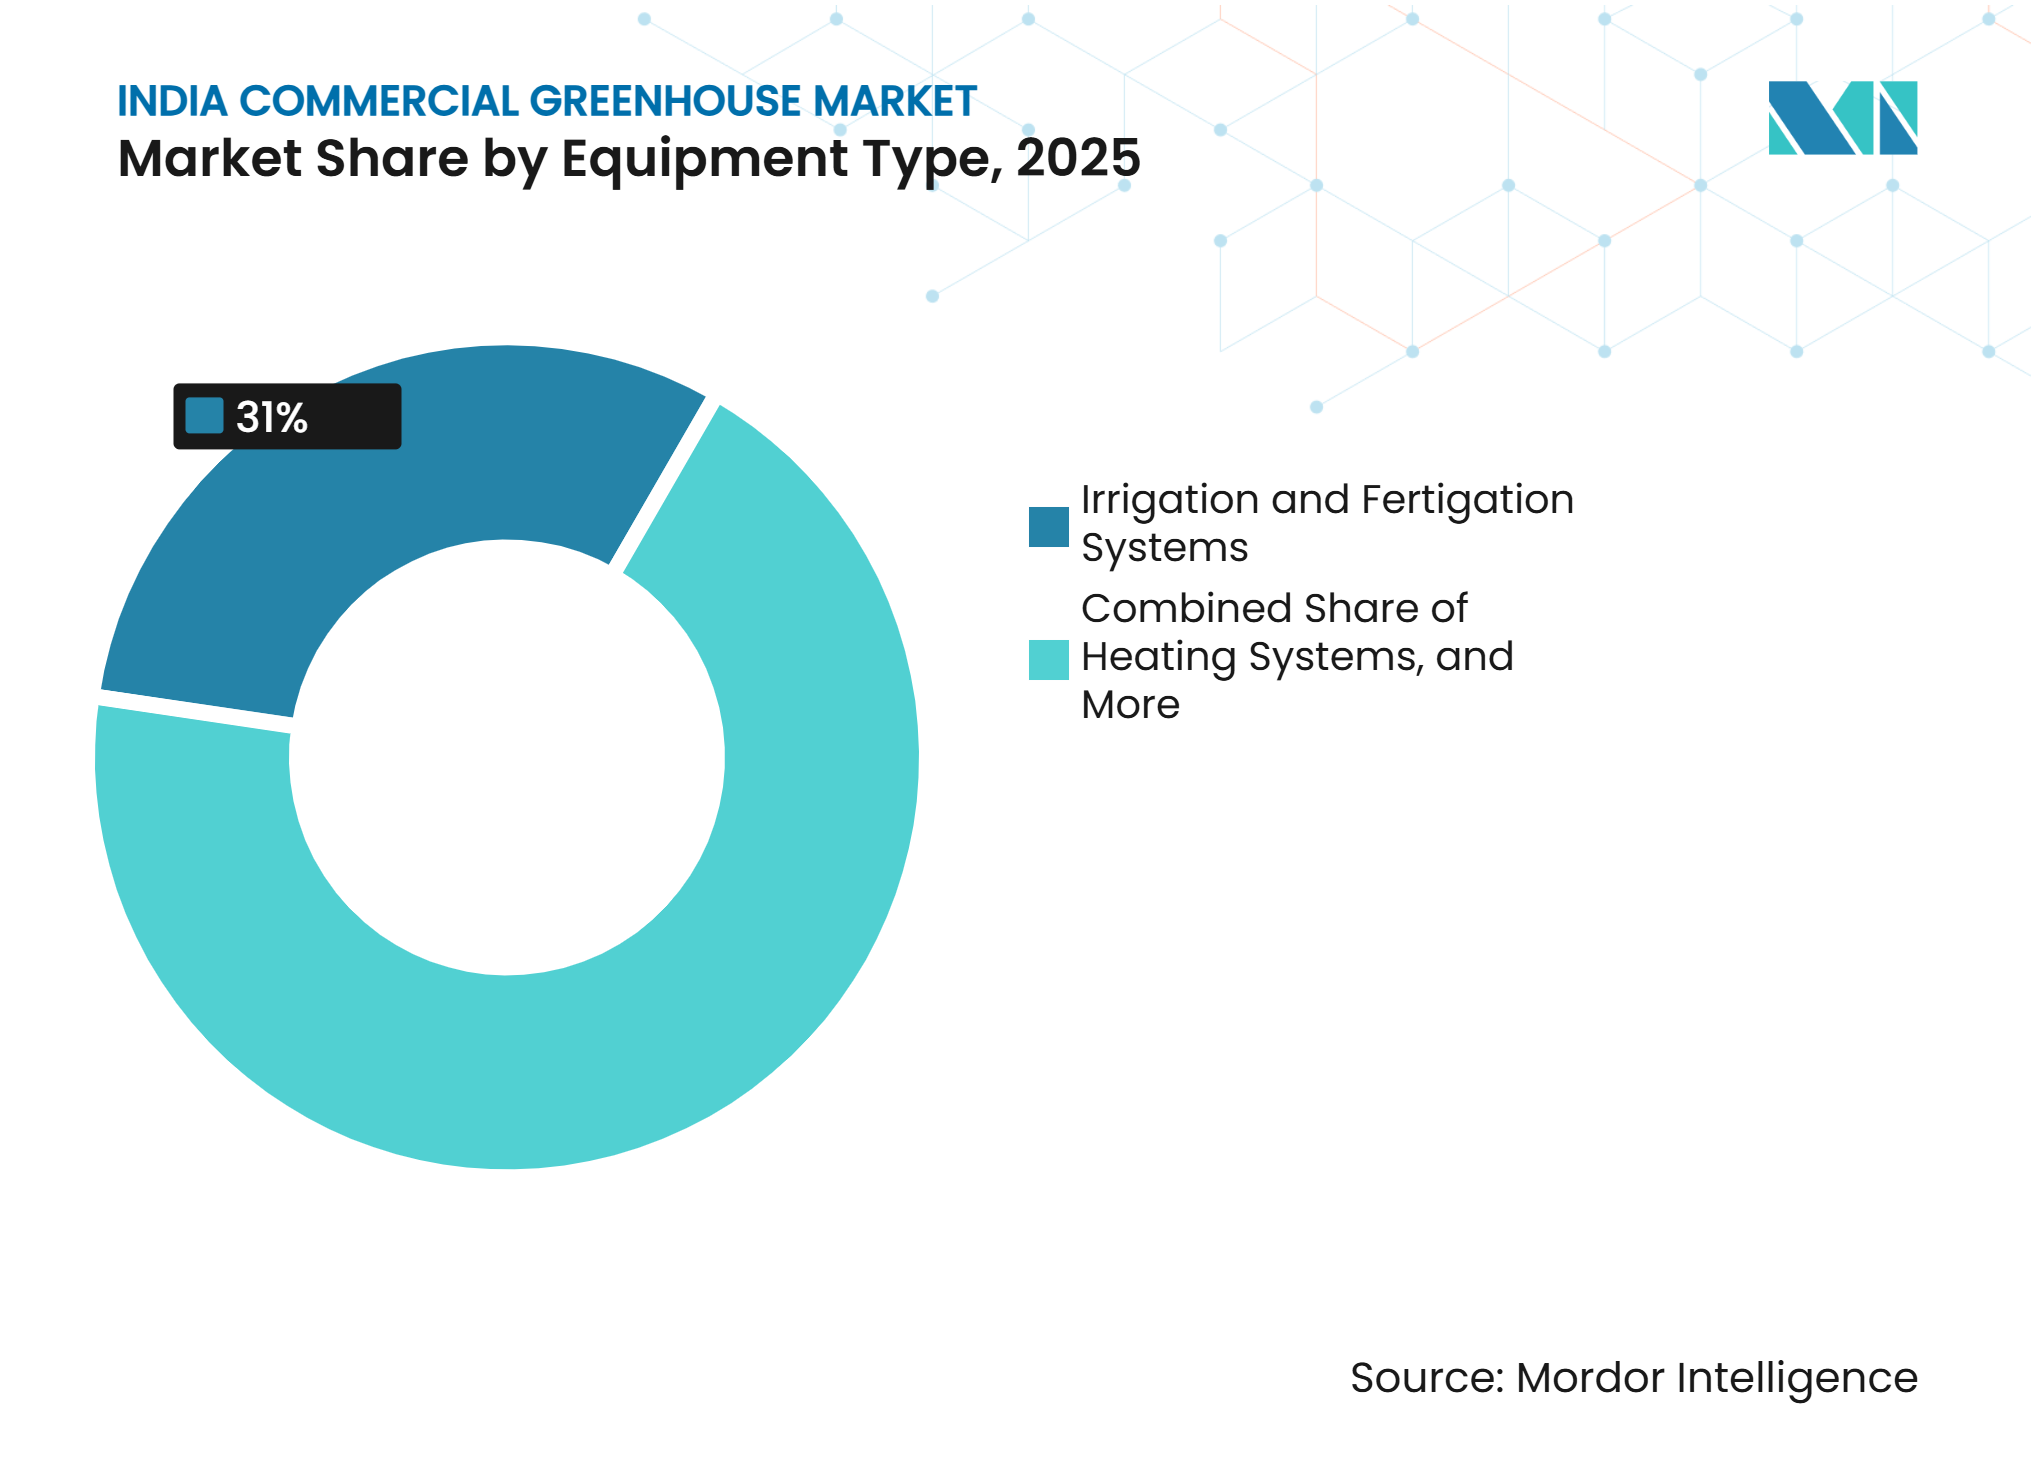
- 設備タイプ別では、灌漑・施肥システムが2025年のインド商業用温室市場シェアの31%を占め、気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 6.7%で成長すると予測されています。
- 作物タイプ別では、果物・野菜が2025年のインド商業用温室市場規模の56%を占め、2026年から2031年にかけてCAGR 6.2%で成長すると予測されています。
- 温室タイプ別では、プラスチックフィルム温室が2025年の市場シェアの62%を占め、ハイブリッド・半閉鎖型温室は2026年から2031年にかけてCAGR 6.1%で成長すると予測されています。
- 栽培技術別では、非水耕土壌・基質システムが2025年の市場シェアの51%を占め、水耕栽培システムは2026年から2031年にかけてCAGR 7.3%で成長すると予測されています。
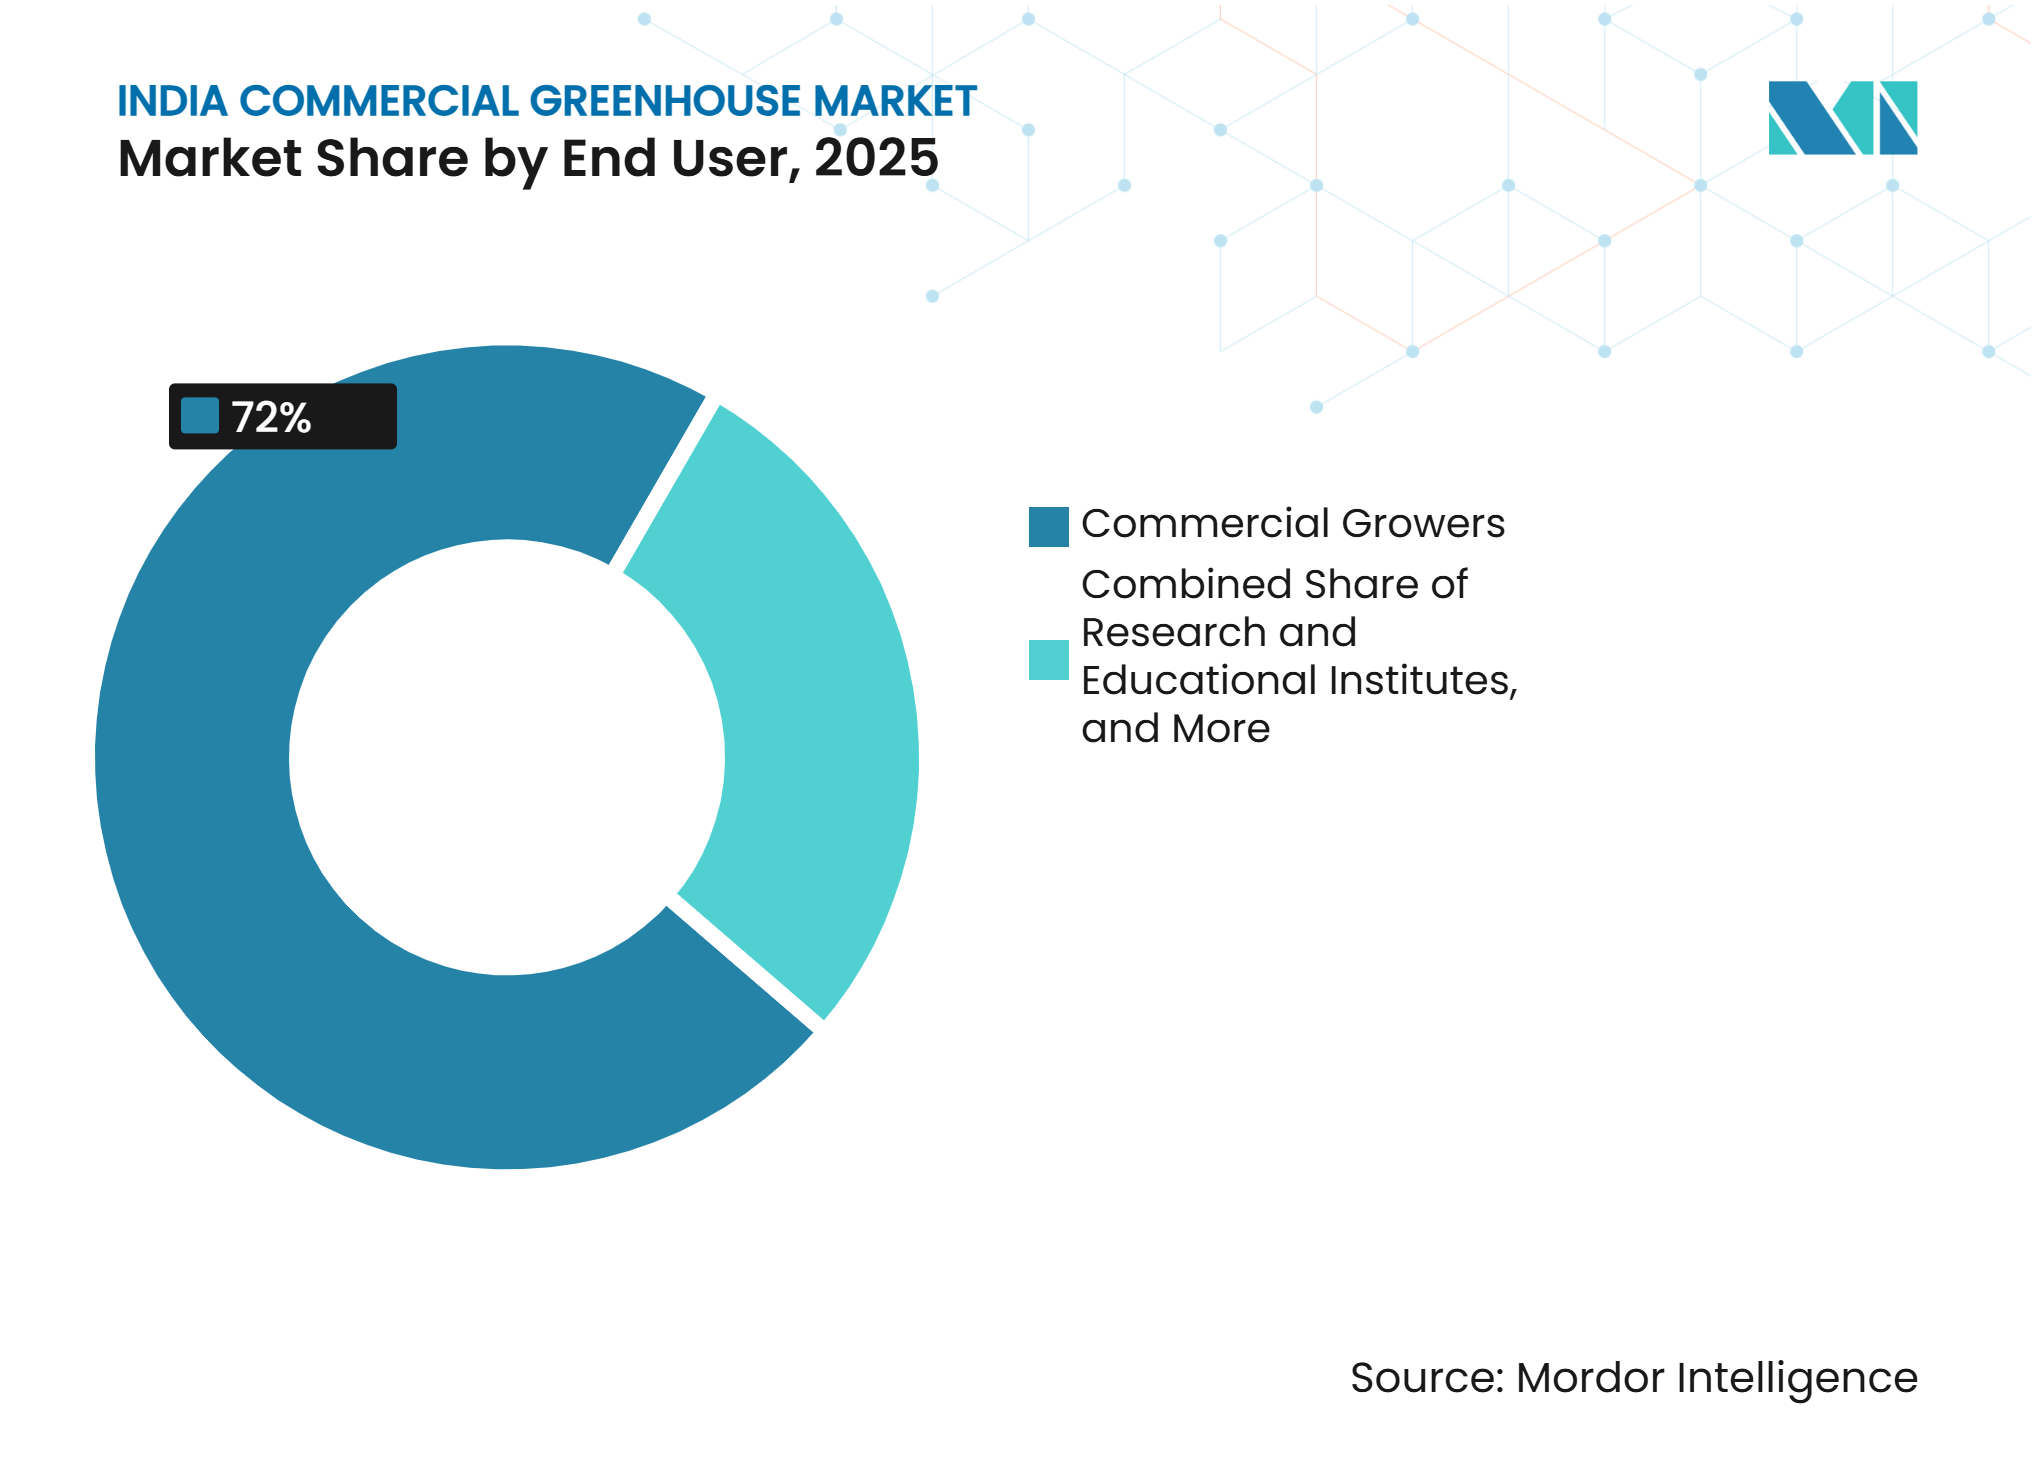
- エンドユーザー別では、商業生産者が2025年の市場シェアの72%を占め、研究・教育機関は2026年から2031年にかけてCAGR 6.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 施設栽培への政府支援と 資金調達可能なプロジェクトファイナンス | +1% | インド全土、特に北部・西部・南部インドへの 展開が最も高い | 短期(2年以内) |
| 組織小売・クイックコマース・ HoReCaからの通年供給需要 | +0.8% | マハラシュトラ州、カルナータカ州、 デリーNCR、テランガーナ州の都市近郊農場 | 中期(2〜4年) |
| 水不足と 栽培面積単位当たりの高付加価値化 | +0.7% | マハラシュトラ州、グジャラート州、ラジャスタン州、 テランガーナ州、カルナータカ州 | 長期(4年以上) |
| 気候変動と 生産レジリエンスへの需要 | +0.6% | 北インド、西インド、 高降雨地帯 | 中期(2〜4年) |
| ローカライズされたIoT、施肥、 作物ステージ別アドバイザリーの普及 | +0.4% | カルナータカ州、マハラシュトラ州、 テランガーナ州、グジャラート州 | 中期(2〜4年) |
| ベリー類、カラーピーマン、ハーブ、 花卉への高付加価値作物多様化 | +0.3% | マハラシュトラ州、カルナータカ州、ヒマーチャル・ プラデーシュ州、ハリヤーナー州、ッタル・プラデーシュ州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
施設栽培への政府支援と資金調達可能なプロジェクトファイナンス
園芸総合開発ミッションは、信用連動型の後払い補助金を通じて施設栽培プロジェクトを支援しています。2025年のガイドラインでは、受益者1名当たり最大4,000平方メートルの面積に対し、適格なファン・アンド・パッドシステムは構造物コストの最大50%の支援を受けることができます。また、チューブラー、木材、竹構造を使用した自然換気型ポリハウスもガイドラインの対象となっています。水耕栽培および空中栽培については、1,000平方メートルまでの面積に対し、1平方メートル当たりINR 350(1平方メートル当たり4.1 米ドル)のコスト基準に基づき、コストの50%の支援が設定されています。センサーベースの施肥自動化システムも、1ユニット当たりINR 4ラク(4,760 米ドル)の評価コストを条件として、50%の支援の対象となっています[1]。これらの規定は、生産者の初期資本負担を軽減し、施設栽培プロジェクトの財務的実行可能性を向上させます。構造物、土壌を使わない栽培システム、自動化技術への投資を支援することで、政府の支援は生産者がより高度な管理型生産システムを採用することを促し、インド商業用温室市場の拡大と近代化を支援することができます。
組織小売・クイックコマース・HoReCaからの通年供給需要
組織的なバイヤーからの通年需要は、インド商業用温室市場における構造的な牽引要因となっており、スポット市場の変動を契約生産量に置き換えることで需要の見通しを改善し、プロジェクト投資の意思決定を支援しています。クイックコマースプラットフォームは生鮮農産物カテゴリーを急速に拡大しており、露地栽培のサプライチェーンでは全季節を通じて安定的に供給できない、選別・均一品質の野菜やハーブに対する継続的な調達ニーを生み出しています。高級ホテル、レストラン、カフェテリアのバイヤーは、残留農薬ゼロのトレーサブルな農産物をベースライン要件として指定するケースが増えており、認証を受けた管理環境型農業事業者にとってより強力な機会を生み出しています。二次的な影響として、大型小売業者とデリバリープラットフォームへのバイヤー集中が、商業的に実行可能な温室事業の最低農業基準を事実上引き上げており、確立された食品安全文書を持つ資本力のある生産者に有利なデファクトの品質フィルターを生み出しています。
水不足と栽培面積単位当たりの高付加価値化
インド農業経済学誌に掲載された2024年の研究によると、タミル・ナードゥ州の5つの園芸作物(ナス、トマト、バナナ、スイカ、マンゴー)において、点滴灌漑は洪水灌漑と比較して水消費量を39%〜55%削減し、作物生産性を33%〜41%向上させたことが明らかになりました。また、同研究では補助金なしでも点滴灌漑が経済的に実行可能であり、補助金によってさらに収益性が向上することも示されました[2]。循環式施肥を統合した施設栽培システムはさらに進んでおり、大幅な節水を可能にするとともに、同一の栽培面積で年間複数作物サイクルを実現します。これは淡水アクセスが構造的に制約されている地域において重要な優位性です。2023〜24年時点で、インドのマイクロ灌漑普及面積は1,673万ヘクタールに達しており、ラジャスタン州、マハラシュトラ州、カルナータカ州、アーンドラ・プラデーシュ州、グジャラート州、タミル・ナードゥ州が全体の普及の78%を占めています[3]。この地理的重複は活発な温室投資回廊と重なっており、水ストレスを抱える州における閉鎖型栽培の商業的合理性を強化しています。これらの州では、カラーピーマン、チェリートマト、イチゴなどの作物における施設栽培の単位面積当たり生産性の優位性が、特に適切に管理された農場において温室事業の商業的実行可能性を向上させることができます。
気候変動と生産レジリエンスへの需要
予測不能なモンスーンの開始、長期化する熱波、季節外れの降雨が、インドの露地園芸において繰り返し生産ギャップを生み出しており、管理された生産環境の必要性を高めています。ICAR-インド野菜研究所の研究者が2025年にインディアン・ファーミング誌に発表した論文では、干ばつ、高温、洪水、季節外れの降雨が野菜生産における主要な気候関連課題として挙げられ、気候変動に強い生産アプローチの重要性が強調されました。施設栽培は、作物生育環境をより高度に制御し、より安定した生産を支援することで、これら条件へのエクスポージャーを低減するのに役立ちます。
南インド、特にカルナータカ州とテランガーナ州では、夏季の高温が自然換気の効果を制限する可能性がある高付加価値作物向けにファン・アンド・パッド技術が普及しており、北インドでは季節による気温変動が大きいため、通年生産に向けた暖房・冷却インフラの両方の必要性が高まっています。繰り返す気候関連の生産損失は、生産者が施設栽培の経済性を再評価することを促し、生産レジリエンスを向上させる温室構造物、気候制御システム、その他の技術への需要を支援することができます。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 補助金依存と 適格性の変更 | -0.3% | インド全土、特に小規模・初回生産者の 感応度が最も高い | 短期(2年以内) |
| 建設コストのインフレと ポリフィルム交換サイクル | -0.2% | インド全土 | 中期(2〜4年) |
| 低い価格プレミアムと 不安定なバイヤー契約 | -0.1% | 都市圏サプライチェーンと 輸出連動型農場 | 中期(2〜4年) |
| 投資後の 農業実行リスク | -0.1% | インド全土、特に初回生産者の エクスポージャーが最も高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
補助金依存と適格性の変更
インド商業用温室セクターの政府給付金への構造的依存は、政策調整に対するシステミックな感応性を生み出しています。園芸総合開発ミッション(MIDH)のガイドラインは2025年に改訂され、コスト基準、適格な介入、新しい施設栽培技術に関する規定が更新されました。これらの変更は、温室プロジェクトに利用可能な政府支援の水準に影響を与え、プロジェクトスポンサーが調達する必要のある資本額を変化させる可能性があります。計画または承認段階にあるプロジェクトにとって、ガイドラインの変更は適格性、文書化、実施スケジュールに関する不確実性を生み出す可能性があります。より広い構造的リスクとして、現行の補助金率でモデル化されたプロジェクト経済性は、計画段階と実施段階の間にガイドラインが改訂された場合に予測可能性が低下する可能性があります。この政策支援への依存は、特に初回生産者に影響を与える可能性があり、認められる支援の変更が初期資本要件を増加させ、投資決定を遅らせる可能性があります。
建設コストのインフレとポリフィルム交換サイクル
温室フレーム建設の主要材料である鉄鋼、アルミニウム、亜鉛メッキパイプの価格は、グローバルな商品サイクルと国内の投入物インフレによるコスト上昇圧力に直面しており、新規温室設置の1平方メートル当たりの資本コストを引き上げています。プラスチックフィルム温室事業者にとって最大の繰り返しコストであるポリフィルム被覆材は、通常3〜5年ごとに全面交換が必要です。この交換サイクルは、構造物が当初の資本投資を回収するために必要な累積生産量に達する前に発生することが多いです。建設コストのインフレと交換サイクルが農産物価格プレミアムの圧縮と重なると、温室プロジェクトの実効回収期間は当初の投資決定を正当化するために使用されたプロフォーマ予測を大幅に超えて延長されます。ラジャスタン州、グジャラート州、マハラシュトラ州の一部など内陸の高日射量州の生産者は、追加の能動冷却エネルギーコストを負担しており、これが運営固定費の負担を増加させます。これにより、資本側の価格圧力の影響が複的に作用し、最初の3〜4生産年にわたってキャッシュフロー管理がより困難になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
灌漑・施肥システムがリード、気候制御・自動化ソフトウェアが最速成長を記録灌漑・施肥システムは2025年のインド商業用温室市場の31%を占め、最大の設備カテゴリーとなっています。これらのシステムは水・栄養素管理の中核であり続けており、循環式点滴システムが効率的な水利用と作物栄養を支援しています。構造部品は2番目に大きな投資カテゴリーを占め、材料に関する補助金基準がフレームと被覆材の仕様を徐々に改善しています。
気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 6.7%で成長すると予測されており、最も成長の速い設備カテゴリーとなっています。ローカルのIoTコントローラーとモバイルプラットフォームが、1エーカー規模の事業においてマイクロクライメートモニタリング、施肥スケジューリング、病害リスクアラートを支援しています。ソフトウェアの成長は、南インドおよび西インドにおける冷却・換気システムのより広範な普及とも一致しており、能動的な気候制御が厳しい夏季条件下での実行可能な作物サイクルを支援しています。LEDグロウライティングは、苗床、葉物野菜、水耕ベリーシステムでの使用が増加しており、Signifyの2026年6月のエリート構成は1ジュール当たり4.2マイクロモルの効率に達しています。遮光・シェーディングシステムは、作物タイプ全体にわたって熱制御、害虫排除、光管理を提供しています。全体として、インド商業用温室市場における設備の採用は、作物要件、立地、日常的な運営条件に合わせた統合パッケージへとシフトしています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
作物タイプ別:
果物・野菜がリードし最速成長を記録果物・野菜は2025年のインド商業用温室市場の56%を占め、2026年から2031年にかけてCAGR 6.2%で成長すると予測されており、最大かつ最速成長の作物タイプとなっています。トマト、キュウリ、カラーピーマンは主要な温室作物であり続けており、通年安定生産への需要に支えられています。APEDAは、南部州からの温室カプシカム輸出が2025年のマーケティング年に3%増加したと報告しています。トレーサビリティと植物検疫要件が、一貫した作物取り扱いと投入物記録管理の必要性をさらに高めています。
果物・野菜の中では、イチゴ・ベリー類が、通年プレミアム生鮮果物への需要が組織小売およびフードサービスバイヤーからの関心を支えることで注目を集めています。その栽培には温度、水、品質管理が必要であり、管理された温室環境の採用を支援しています。花卉・観賞植物は、切り花、鉢植え植物、花壇植物を通じて国内の都市圏需要と中東・東南アジアへの輸出チャネルに対応しています。ハーブ・マイクログリーンは、バジル、コリアンダー、フェヌグリーク、専門マイクログリーンを求めるHoReCaおよびプレミアム小売バイヤーに対応しています。大麻・特殊作物は初期段階のカテゴリーであり、医療大麻の商業化は未だ完全に確立されていない規制経路に依存しています。全体として、一貫した高品質農産物への需要と作物多様化が、インドにおける商業用温室栽培の拡大を支援しています。
温室タイプ別:
プラスチックフィルム温室がリード、ハイブリッド・半閉鎖型温室が最速成長を記録プラスチックフィルム温室は2025年のインド商業用温室市場シェアの62%を占め、低い建設コストと国内での広範な入手可能性に支えられています。特に手頃な価格と設置の容易さが重要な生産者の間で、主要な温室構造物であり続けています。ガラス温室は、輸出志向の園芸と高付加価値作物生産に関連したプレミアムな初期段階の選択肢であり続けています。硬質ポリカーボネート温室は、ポリフィルムよりも優れた断熱性をガラスよりも低い初期コストで提供し、種子繁殖、研究施設、プレミアム花卉プロジェクトで使用されています。
ハイブリッド・半閉鎖型温室は2026年から2031年にかけてCAGR 6.1%で成長すると予測されており、最も成長の速い温室タイプとなっています。経験豊富な生産者は、能動冷却、自動シェーディング、循環式水管理、より強固なフレームを備えた設計へと自然換気型ポリハウスから徐々に移行しています。この移行にはファン・アンド・パッドシステムと電動スクリーン制御への追加投資が必要であり、既存のポリフィルム構造物の急速な置き換えではなく段階的なアップグレードサイクルを示しています。Kryzen Biotech Private Limitedは、10エーカーの生産キャンパスから自然換気型、ファン・アンド・パッド型、ポリカーボネート構造物を提供しています。インド商業用温室市場には、基本的なポリフィルム構造物からより高度な管理システムへの移行を標準化できるターンキープロバイダーの余地があります。
栽培技術別:
非水耕土壌・基質システムがリード、水耕栽培が最速成長を記録非水耕土壌・基質システムは2025年の栽培技術セグメントの51%を占めました。そのリードは、低い資本要件、慣れ親しんだ土壌ベースの実践、作物適合性を反映しています。ヤシ殻繊維とロックウールは、生産者が土壌ベースの方法から土壌を使わない生産へと移行するのを助けることができます。水耕栽培システムは2026年から2031年にかけてCAGR 7.3%で成長すると予測されており、このセグメントで最も高い成長率となっています。栄養液薄膜法と深水培養法が、葉物野菜、ハーブ、ベリー類の商業生産を支援しています。
水耕栽培の普及は、栄養濃縮液、pH・EC制御、不活性基質、UV殺菌装置への需要を生み出しています。Eeki Foods Private Limitedは2025年にラジャスタン州で88エーカーの管理環境エアロポニック設備を完成させ、グローバルGAPと国際ISO認証を更新しました。点滴水耕栽培と栄養液薄膜法が普及をリードしており、INHYDROとAgrifirstが設計、設置、農業支援を提供しています。深水培養法は研究および初期商業プロジェクトでより一般的であり、ハイブリッド・垂直統合アプローチが施設内で複数の栽培システムを可能にしています。インド商業用温室市場は、土壌を使わない生産が拡大するにつれて専門的な投入物とサービスを支援することができます。
エンドユーザー別:
商業生産者がリード、研究・教育機関が最速成長を記録商業生産者は2025年のインド商業用温室市場シェアの72%を占め、最大のエンドユーザーセグメントおよび収益需要とプロジェクト投資の主要源となっています。中規模のファン・アンド・パッド事業者は、低い技術オーバーヘッドで都市圏小売およびHoReCaバイヤー向けにカラーピーマンとチェリートマトを生産しています。Eeki Foods Private Limitedは、複数州にわたる農場クラスターでエアロポニック技術とIoT制御の栽培環境を使用しています。
研究・教育機関は2026年から2031年にかけてCAGR 6.5%で成長すると予測されており、最も成長の速いエンドユーザーセグメントとなっています。インド農業研究評議会と州立農業大学が、管理環境研究、水耕栽培品種試験、作物適応プログラムを支援しています。この成長は、基質の精度、高度なセンサー、再現可能な気候プロトコルへの需要を支援しています。小売ガーデンセンターと苗床は観賞植物、繁殖苗、コンテナ植栽材料を購入しており、組織小売の造園、都市緑地プログラム、機関植栽プロジェクトが繰り返しの需要を支援しています。研究システムは応用作物研究と植物生理学研究を支援し、商業農場はバイヤーへの信頼できる生産物を必要としています。インド商業用温室市場は、商業生産と作物適応を改善する研究の両方を通じて成長することができます。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
南インドは、技術採用と設置ベースの観点からインド商業用温室市場をリードしています。カルナータカ州とテランガーナ州は、カラーピーマン、チェリートマト、エキゾチックハーブ向けのファン・アンド・パッドポリハウスプロジェクトの高い集積を有しています。ベンガルールとハイデラバードへの近接性が、都市圏小売とクイックコマースネットワークへのアクセスを支援しています。夏季の高温が高度な冷却・管理システムの採用を促進しています。タミル・ナードゥ州は、確立された点滴灌漑インフラ、利用可能な園芸労働力、市場拡大を支援するアグリビジネスエコシステムから恩恵を受けています。
西インドはプロジェクト数による最大の投資集積を代表しています。マハラシュトラ州、グジャラート州、ラジャスタン州は、ムンバイ、プネー、アーメダバードの組織小売需要へのアクセスと水不足を組み合わせています。マハラシュトラ州のプネー地域と北部地区には、都市消費と輸出集積に対応するトマト、キュウリ、葉物野菜のポリハウス事業があります。グジャラート州は水耕栽培のスケールアップと商業的な土壌を使わないプロジェクトの回廊として台頭しており、ラジャスタン州は極端な気温を管理しようとするエアロポニックおよび管理環境事業者を引き付けています。これらの条件は、資源効率と生産管理を改善する技術への継続的な投資を支援しています。
北インドは別の重要な温室栽培地域を代表しており、デリーNCRが葉物野菜、ハーブ、エキゾチック野菜を支援し、パンジャーブ州とハリヤーナー州が国内および輸出プライチェーン向けのベリー類と花卉栽培に貢献しています。対照的に、東インドと北東インドは、物流上の制約、限られた農業支援、より大きな自給農業基盤により温室普及率が低くなっています。しかし、北東部・ヒマラヤ諸州に対するMIDHの中央政府拠出割合の高さは、プロジェクトコスト構造を改善し、これらの地域における施設栽培のより広範な採用を支援することができます。全体として、温室の採用は強力な園芸生産、都市市場へのアクセス、水または気候上の制約、および支援インフラを持つ地域に集中しており、政府支援は施設栽培普及率が低い地域での拡大への道筋を提供しています。
競合環境
市場集中度
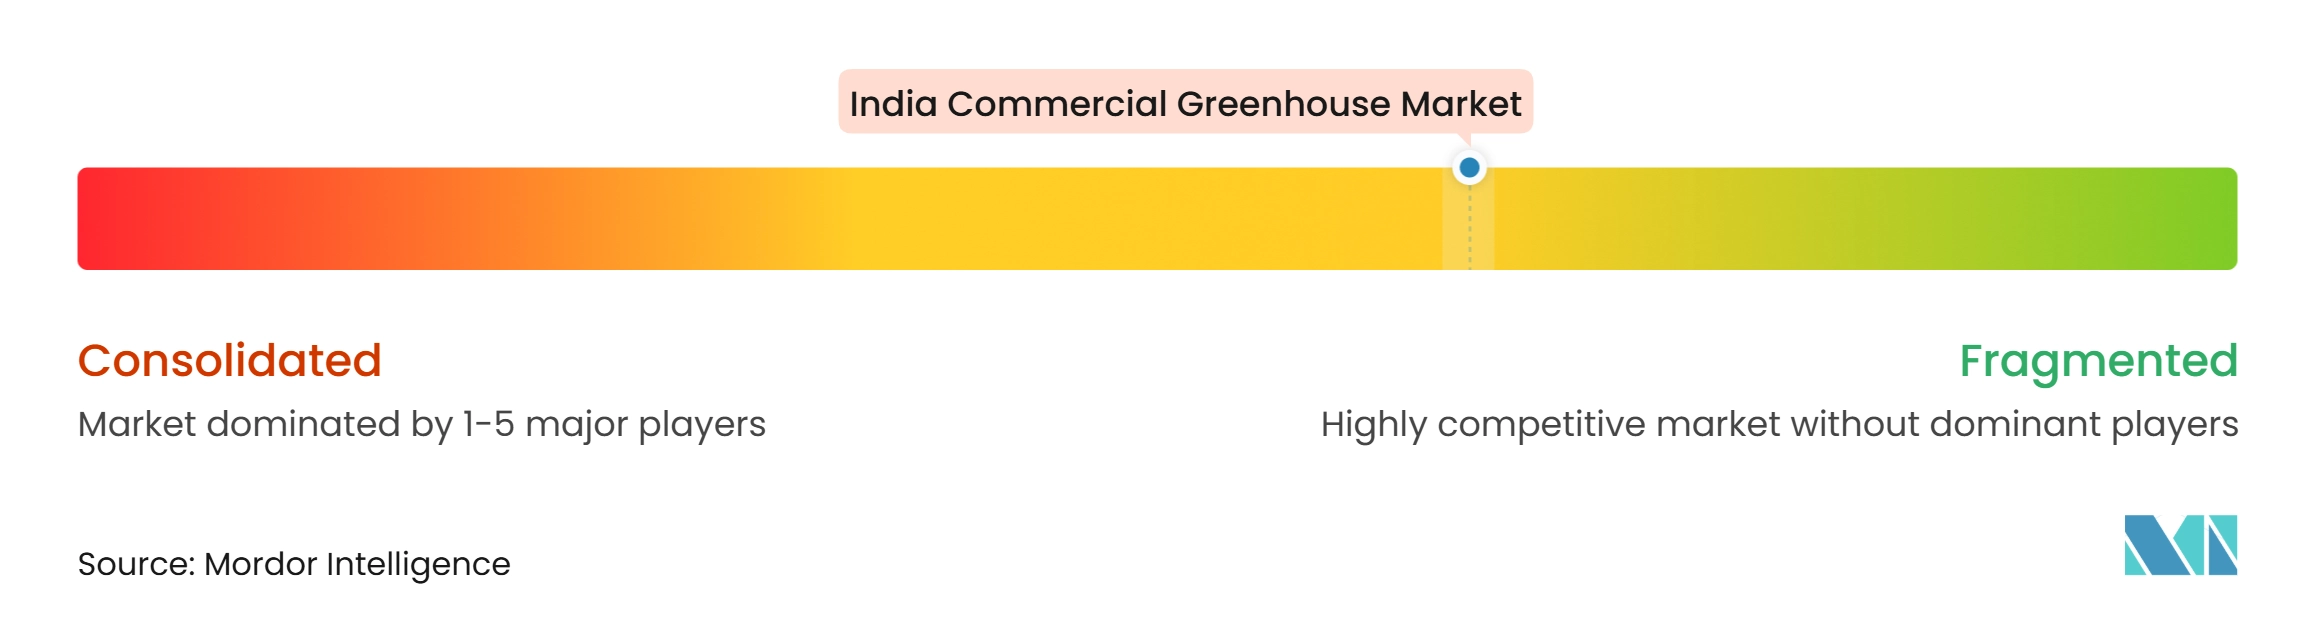
インド商業用温室市場は依然として中程度に分散しており、地域の建設業者、部品サプライヤー、専門アグリテック事業者が多様な生産者ベースにサービスを提供しています。Netafim Limitedは灌漑、施肥、気候制御、温室プロジェクト設計を提供しています。Jain Irrigation Systems Limitedは4,000以上の流通拠点を運営しています。Agriplast Tech India Private Limitedは、Ginegar認定温室フィルム、遮光ネット、防虫ネット、水耕栽培システムを提供しています。
主要サプライヤーは、ターンキープロジェクト納品、補助金支援、施肥、IoT対応サービスを通じて競争しています。基本的なポリハウスからハイブリッド構造物へと移行する生産者向けの手頃な中程度技術パッケージは、依然として未開拓の領域です。運転資金、農業サービス、トレーサブルなサプライチェーンソリューションは、組織的なバイヤーにサービスを提供する生産者にとっての追加的なギャップです。Eeki Foods Private Limitedは、独自の栽培システムとバイヤーとの直接関係を組み合わせ、ポリマー栽培チャンバーとIoTモニタリングシステムの特許を保有しています。
Priva Holding B.V.は2025年にバンガロールで開催されたHortiConnect India 2025でNutriOne Stand Alone施肥システムを発表しました。Signify N.V.は2026年6月に、異なる投資・エネルギー効率ニーズに対応する2つの構成でPhilips GreenPower LEDトップライティングフォースポートフォリオを拡張しました。インド商業用温室市場は、温室構造物コストに加えて、技術、サービス能力、サプライチェーン実行においてますます競争が激化しています。
インド商業用温室産業のリーダー企業
-
Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
-
Jain Irrigation Systems Limited
-
Agriplast Tech India Private Limited
-
IG Aatreyas Private Limited (IG International and Aatreyas Agro)
-
INHYDRO
- 注:主要企業の掲載順は順位を示すものではありません。
インド商業用温室市場 このレポートでカバーされる企業
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Jain Irrigation Systems Limited
- Agriplast Tech India Private Limited
- IG Aatreyas Private Limited (IG International and Aatreyas Agro)
- INHYDRO
- Kryzen Biotech Private Limited
- Agrifirst
- Eeki Foods Private Limited
- Priva Holding B.V.
- Signify N.V.
- Hindustan Agri Business Private Limited
- Agro Dome Projects LLP
- Saveer Biotech Limited
- Agrolt Solutions Private Limited
- Vatshal Green Environment
最近の産業開発事情 インド商業用温室市場
- 2026年6月:Signify N.V.は、Philips GreenPower LEDトップライティングフォースポートフォリオを2つの新しいソリューション、トップライティングフォースパフォーマンスとトップライティングフォースエリートで拡張しました。パフォーマンス版は初期投資を抑えたい生産者向けに設計されており、エリート版は最大4.2 µmol/Jの効率と調光、ダイナミックライトステアリング、エネルギー最適化などの機能を備え、長期的な照明効率に重点を置いています。
- 2025年9月:Priva Holding B.V.は、バンガロールで開催されたHortiConnect India 2025でNutriOne Stand Aloneシステムを発表しました。このシステムは灌漑と施肥を1つのソリューションに統合し、植物の根に直接水と栄養素を供給します。スタンドアロンシステムとして動作するか、Priva Compassと接続して自動施肥戦略を実現でき、最大4つの投与チャンネルと3〜120 m³/hの幹線容量を備えています。
- 2025年:Eeki Foods Private Limitedはラジャスタン州のマンガルとラケリフェーズで88エーカーを完成させ、国際ISO認証とグローバルGAP更新を取得しました。同社はまた、2025年にパイロット導入されたG-III Gen栽培チャンバーが特許取得済みの精密エアロポニック技術を使用しており、2026年に大規模展開されていると報告しました。
インド商業用温室市場レポートの範囲
商業用温室市場とは、管理または改変された栽培条件を提供する閉鎖型または部分閉鎖型の構造物内での作物栽培を指します。市場には、商業的な作物生産に使用される温室構造物および関連設備・システムが含まれます。
インド商業用温室市場は、設備タイプ別(暖房システム、冷却・換気システム、LEDグロウライティング、灌漑・施肥システム、気候制御・自動化ソフトウェア、遮光・シェーディングシステム、構造部品)、作物タイプ別(果物・野菜、花卉・観賞植物、ハーブ・マイクログリーン、大麻・特殊作物)、温室タイプ別(ガラス温室、プラスチックフィルム温室、硬質ポリカーボネート温室、ハイブリッド・半閉鎖型温室)、栽培技術別(水耕栽培、非水耕土壌・基質、ハイブリッド・垂直統合)、エンドユーザー別(商業生産者、研究・教育機関、小売ガーデンセンターと苗床)にセグメント化されています。市場予測は金額ベース(米ドル)で提されます。
セグメンテーション概要
| 暖房システム | |
| 冷却・換気システム | |
| LEDグロウライティング | |
| 灌漑・施肥システム | |
| 気候制御・自動化ソフトウェア | |
| 遮光・シェーディングシステム | |
| 構造部品 | グレージングシステム |
| フレームとトラス |
| 果物・野菜 | トマト |
| キュウリ | |
| レタスと葉物野菜 | |
| ピーマン | |
| イチゴとベリー類 | |
| 花卉・観賞植物 | 切り花 |
| 鉢植え植物と花壇植物 | |
| ハーブ・マイクログリーン | |
| 大麻・特殊作物 | 医療大麻 |
| 苗と繁殖作物 |
| ガラス温室 |
| プラスチックフィルム温室 |
| 硬質ポリカーボネート温室 |
| ハイブリッド・半閉鎖型温室 |
| 水耕栽培 | 栄養液薄膜法 |
| 深水培養法 | |
| 点滴水耕栽培 | |
| 非水耕土壌・基質 | 土壌ベース |
| ヤシ殻繊維とロックウール基質 | |
| ハイブリッド・垂直統合 |
| 商業生産者 |
| 研究・教育機関 |
| 小売ガーデンセンターと苗床 |
| 設備タイプ別 | 暖房システム | |
| 冷却・換気システム | ||
| LEDグロウライティング | ||
| 灌漑・施肥システム | ||
| 気候制御・自動化ソフトウェア | ||
| 遮光・シェーディングシステム | ||
| 構造部品 | グレージングシステム | |
| フレームとトラス | ||
| 作物タイプ別 | 果物・野菜 | トマト |
| キュウリ | ||
| レタスと葉物野菜 | ||
| ピーマン | ||
| イチゴとベリー類 | ||
| 花卉・観賞植物 | 切り花 | |
| 鉢植え植物と花壇植物 | ||
| ハーブ・マイクログリーン | ||
| 大麻・特殊作物 | 医療大麻 | |
| 苗と繁殖作物 | ||
| 温室タイプ別 | ガラス温室 | |
| プラスチックフィルム温室 | ||
| 硬質ポリカーボネート温室 | ||
| ハイブリッド・半閉鎖型温室 | ||
| 栽培技術別 | 水耕栽培 | 栄養液薄膜法 |
| 深水培養法 | ||
| 点滴水耕栽培 | ||
| 非水耕土壌・基質 | 土壌ベース | |
| ヤシ殻繊維とロックウール基質 | ||
| ハイブリッド・垂直統合 | ||
| エンドユーザー別 | 商業生産者 | |
| 研究・教育機関 | ||
| 小売ガーデンセンターと苗床 | ||
レポートで回答される主要な質問
インド商業用温室市場の規模はどのくらいですか?
インド商業用温室市場は2025年に215.01 ミリオン 米ドルと評価され、CAGR 4.19%で2031年までに275.05 ミリオン 米ドルに達すると予測されています。
インドの商業用温室において最も成長の速い設備カテゴリーはどれですか?
気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 6.7%で拡大すると予測されています。
インドの生産者の間で水耕栽培への関心が高まっているのはなぜですか?
水耕栽培システムセグメントは2026年から2031年にかけてCAGR 7.3%で成長すると予測されており、葉物野菜、ハーブ、ベリー類の管理された栽培を支援しています。
インドにおける施設栽培にとって重要な地域はどこですか?
南インドは技術採用と設置済み温室ベースでリードしており、西インドはプロジェクト数による最大の投資集積を有しています。