
Taille et part du marché des serres commerciales en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
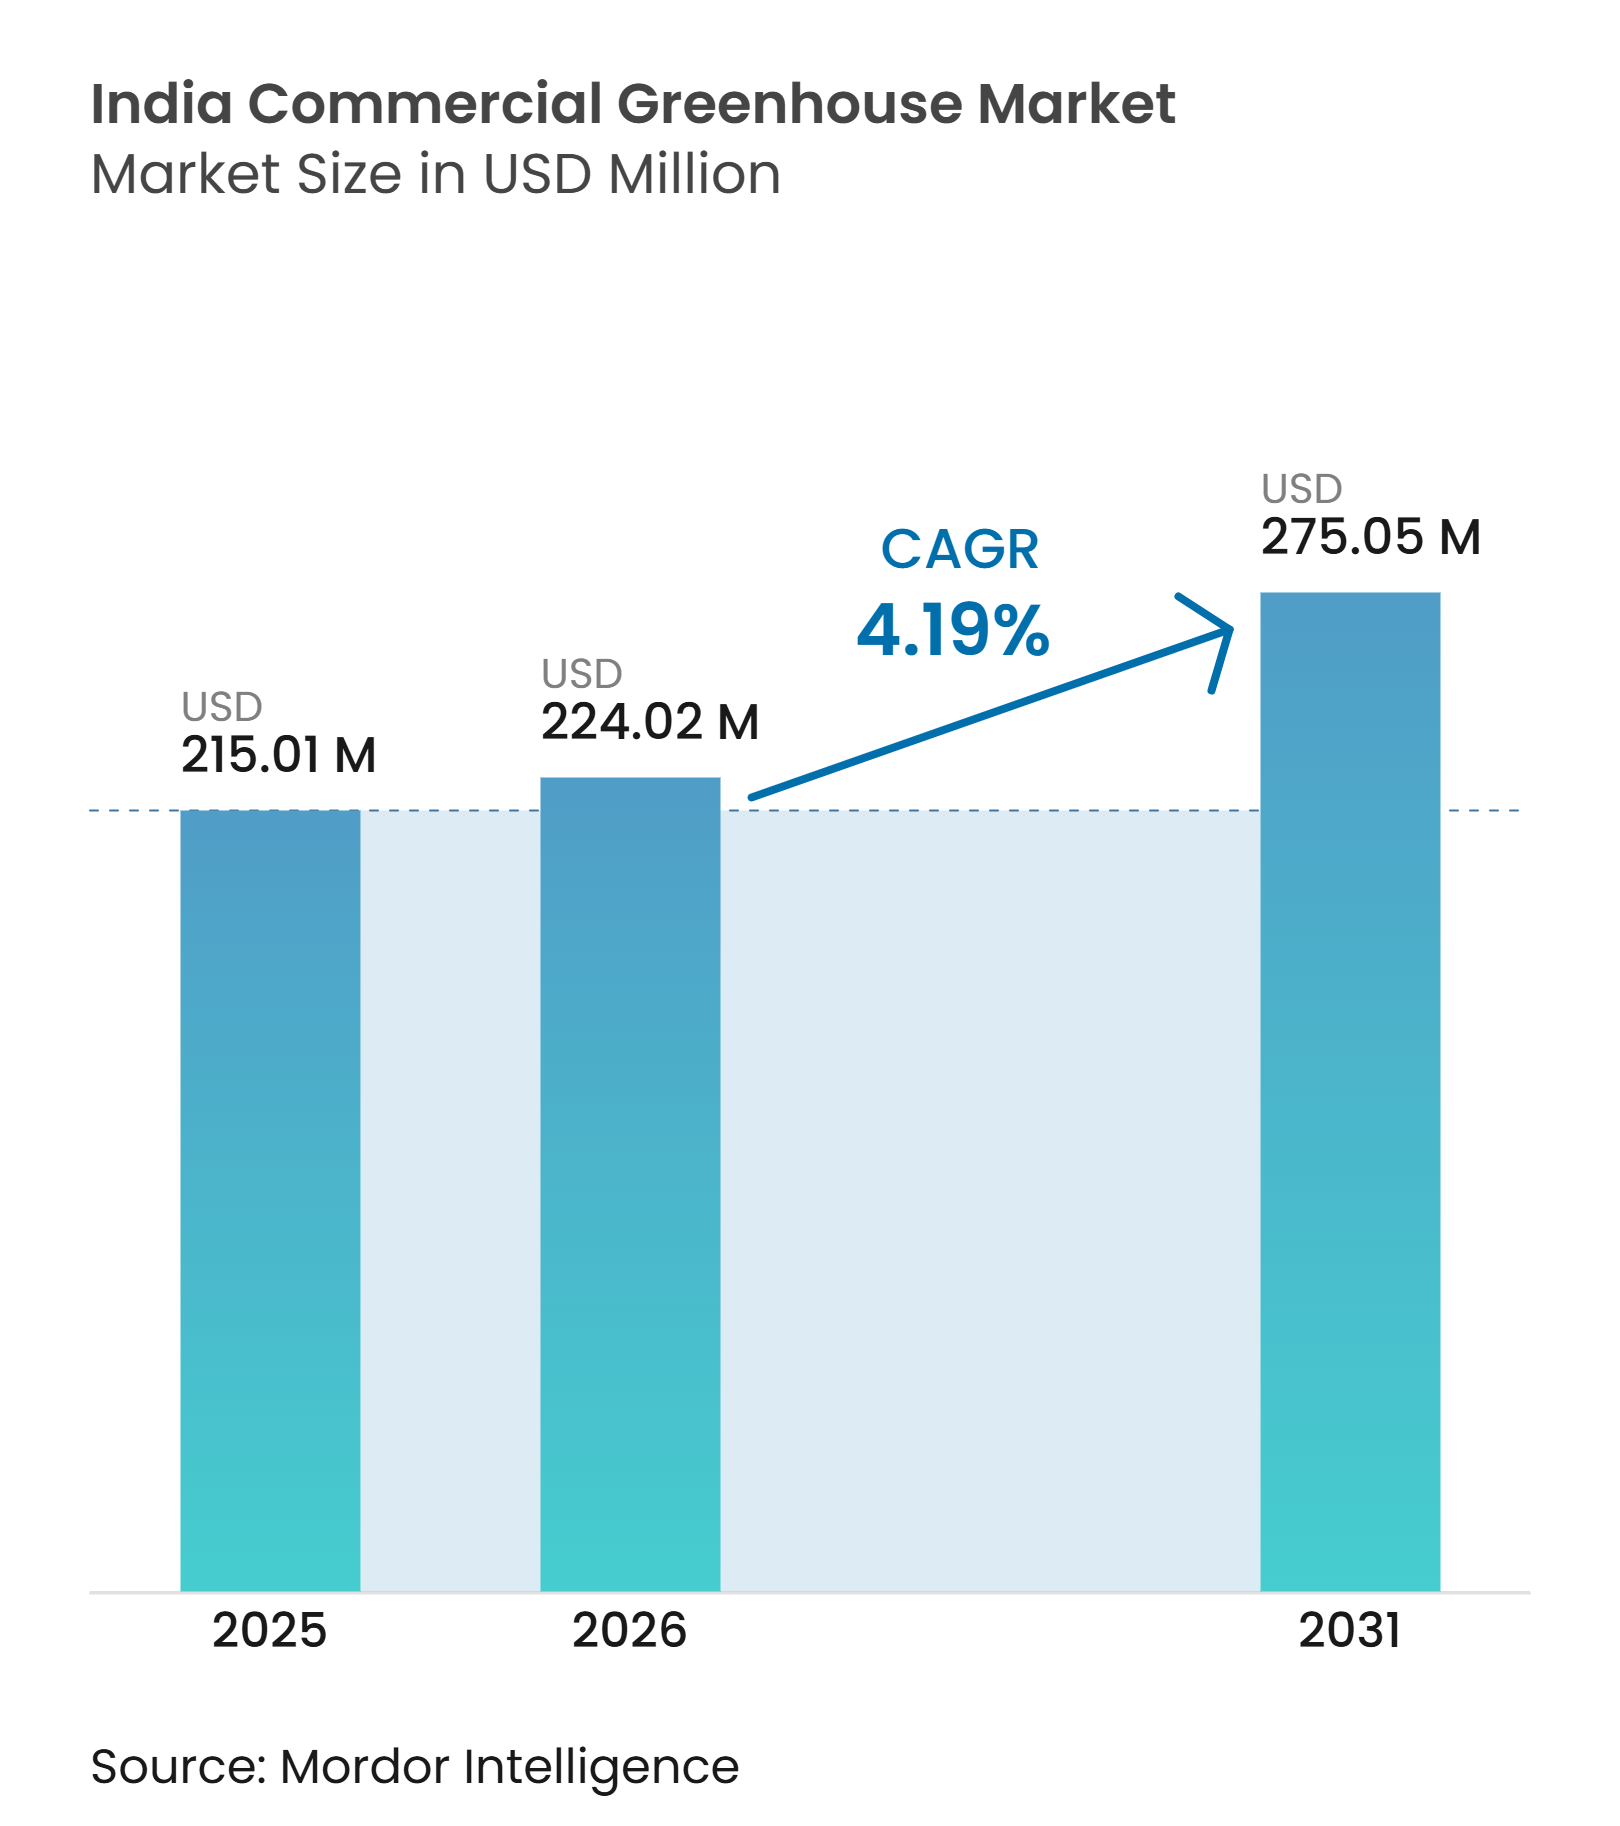
| Taille du marché de l'année de base (2025) | 215.01 Millions de dollars américains |
| Taille du Marché (2026) | 224.02 Millions de dollars américains |
| Taille du Marché (2031) | 275.05 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.19 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales en Inde par Mordor Intelligence
La taille du marché des serres commerciales en Inde était évaluée à 215,01 millions USD en 2025 et devrait croître de 224,02 millions USD en 2026 pour atteindre 275,05 millions USD d'ici 2031, à un CAGR de 4,19 % durant la période de prévision (2026 - 2031). La croissance est soutenue par la demande d'approvisionnements fiables en légumes, fruits, herbes aromatiques et fleurs dans les circuits de vente au détail, de restauration et d'exportation. Les contraintes hydriques et la variabilité climatique rendent la culture contrôlée de plus en plus pertinente dans les principaux États horticoles. Les contrats d'achat plurimensuels améliorent la visibilité des ventes avant que les producteurs n'engagent des capitaux dans de nouveaux projets. Des capteurs moins coûteux et des outils mobiles de gestion des cultures élargissent l'accès à l'irrigation de précision et à la surveillance climatique. En conséquence, le marché des serres commerciales en Inde évolue vers des projets combinant une production agricole fiable, une traçabilité alimentaire documentée et un soutien opérationnel pratique.
Points clés du rapport
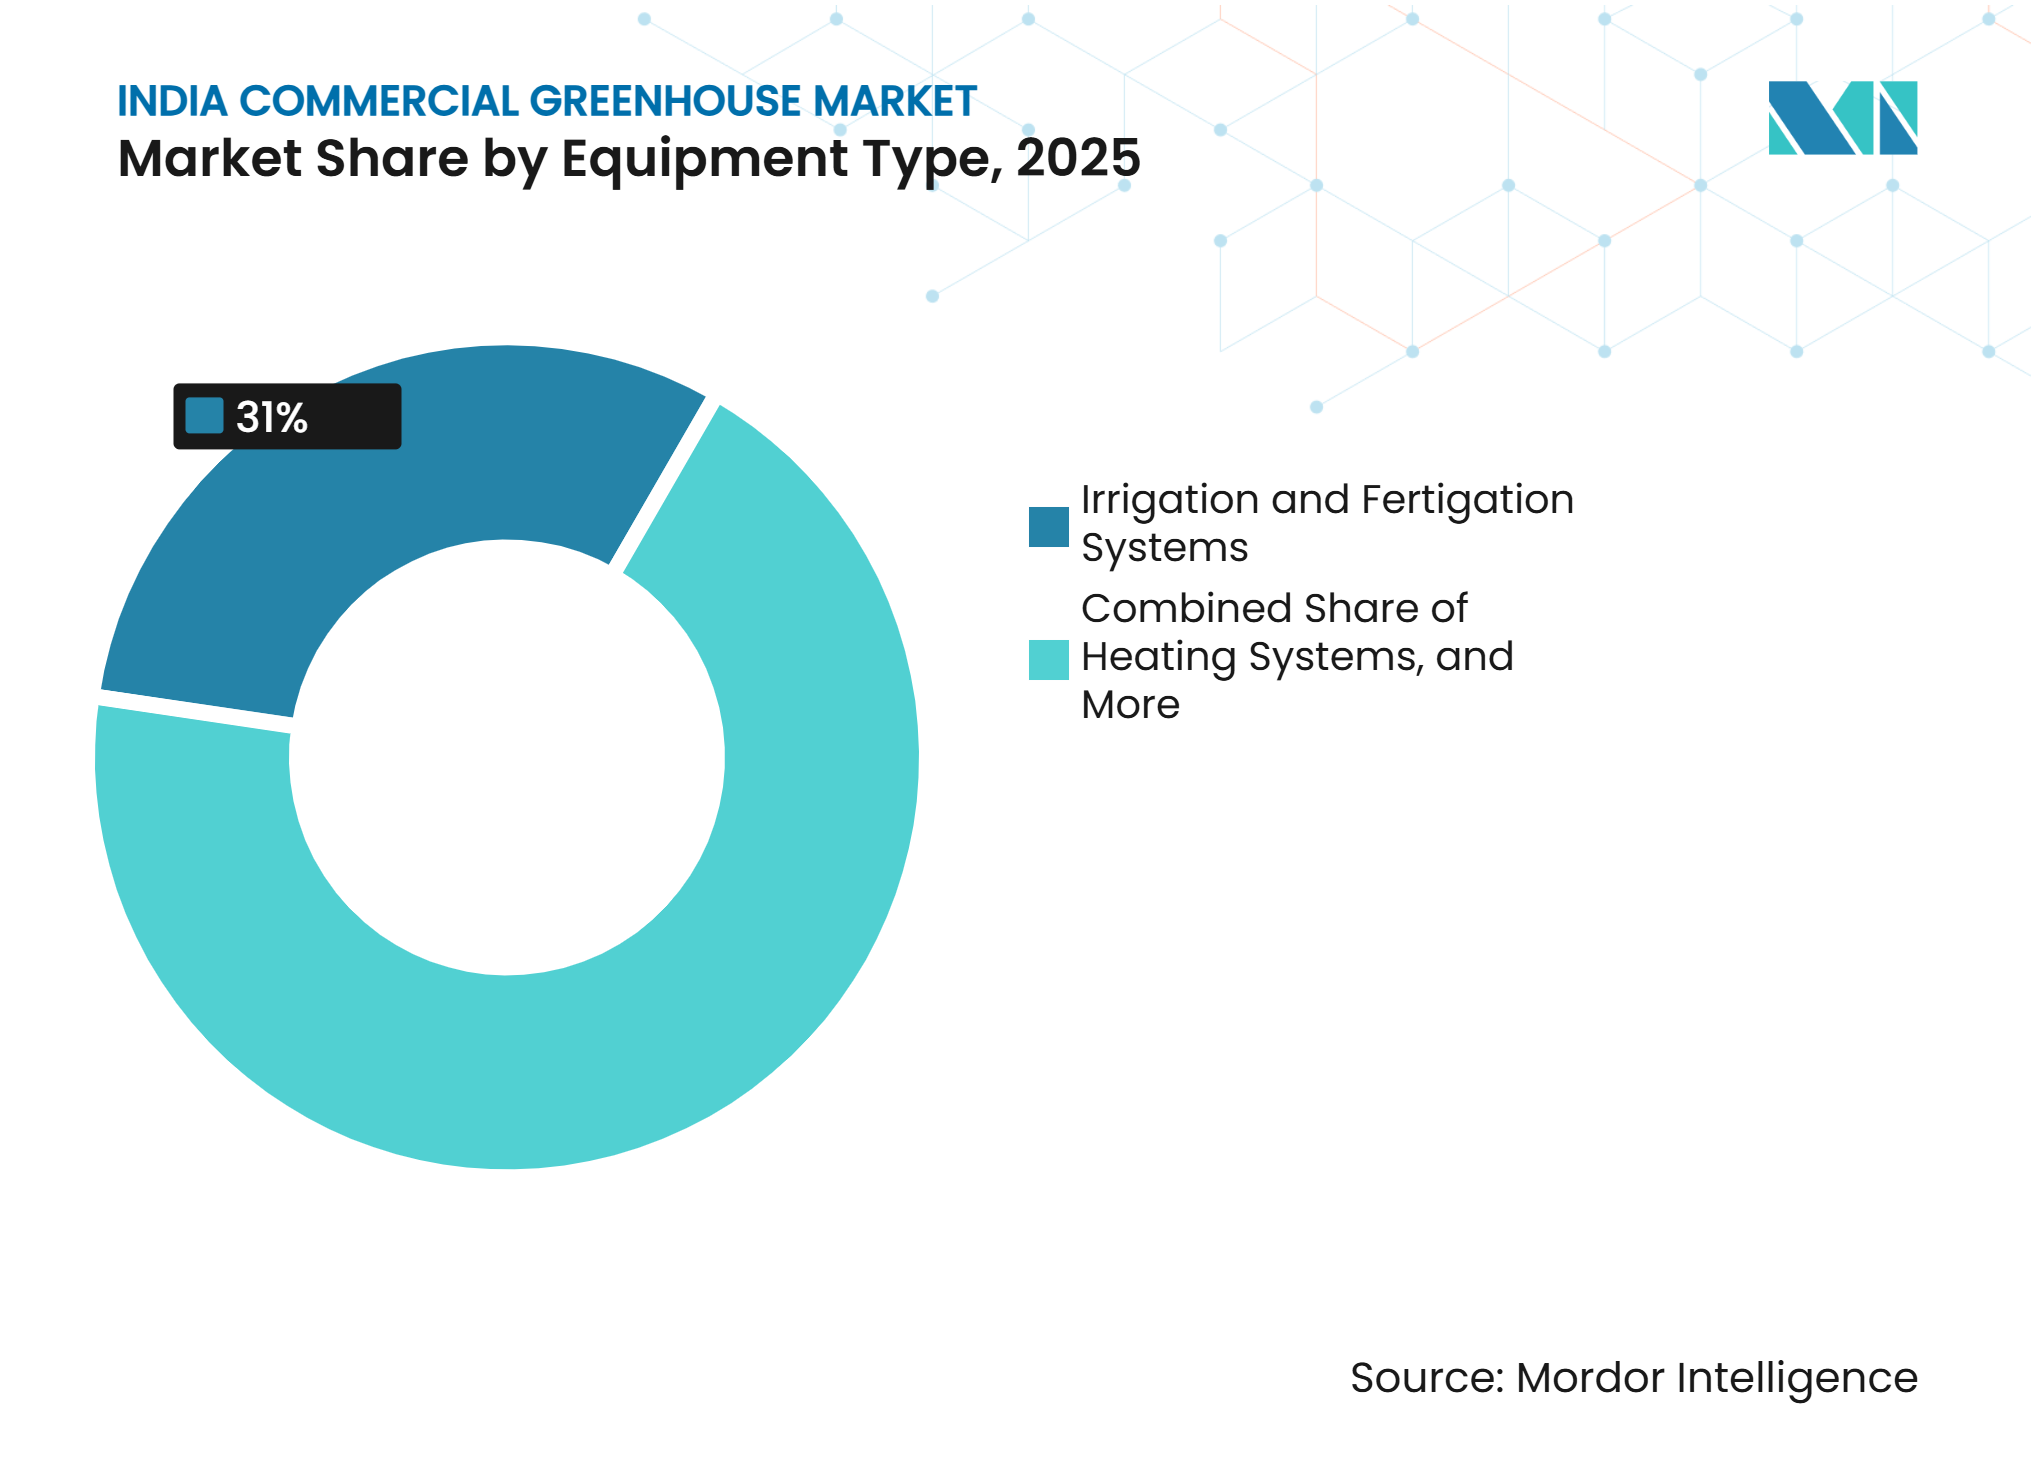
- Par type d'équipement, les systèmes d'irrigation et de fertigation représentaient 31 % de la part du marché des serres commerciales en Inde en 2025, tandis que les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 6,7 % de 2026 à 2031.
- Par type de culture, les fruits et légumes représentaient 56 % de la taille du marché des serres commerciales en Inde en 2025 et devraient croître à un CAGR de 6,2 % de 2026 à 2031.
- Par type de serre, les serres à film plastique représentaient 62 % de la part de marché en 2025, tandis que les serres hybrides et semi-fermées devraient croître à un CAGR de 6,1 % de 2026 à 2031.
- Par technologie de culture, les systèmes non hydroponiques à base de sol et de substrat représentaient 51 % de la part de marché en 2025, tandis que les systèmes hydroponiques devraient croître à un CAGR de 7,3 % de 2026 à 2031.
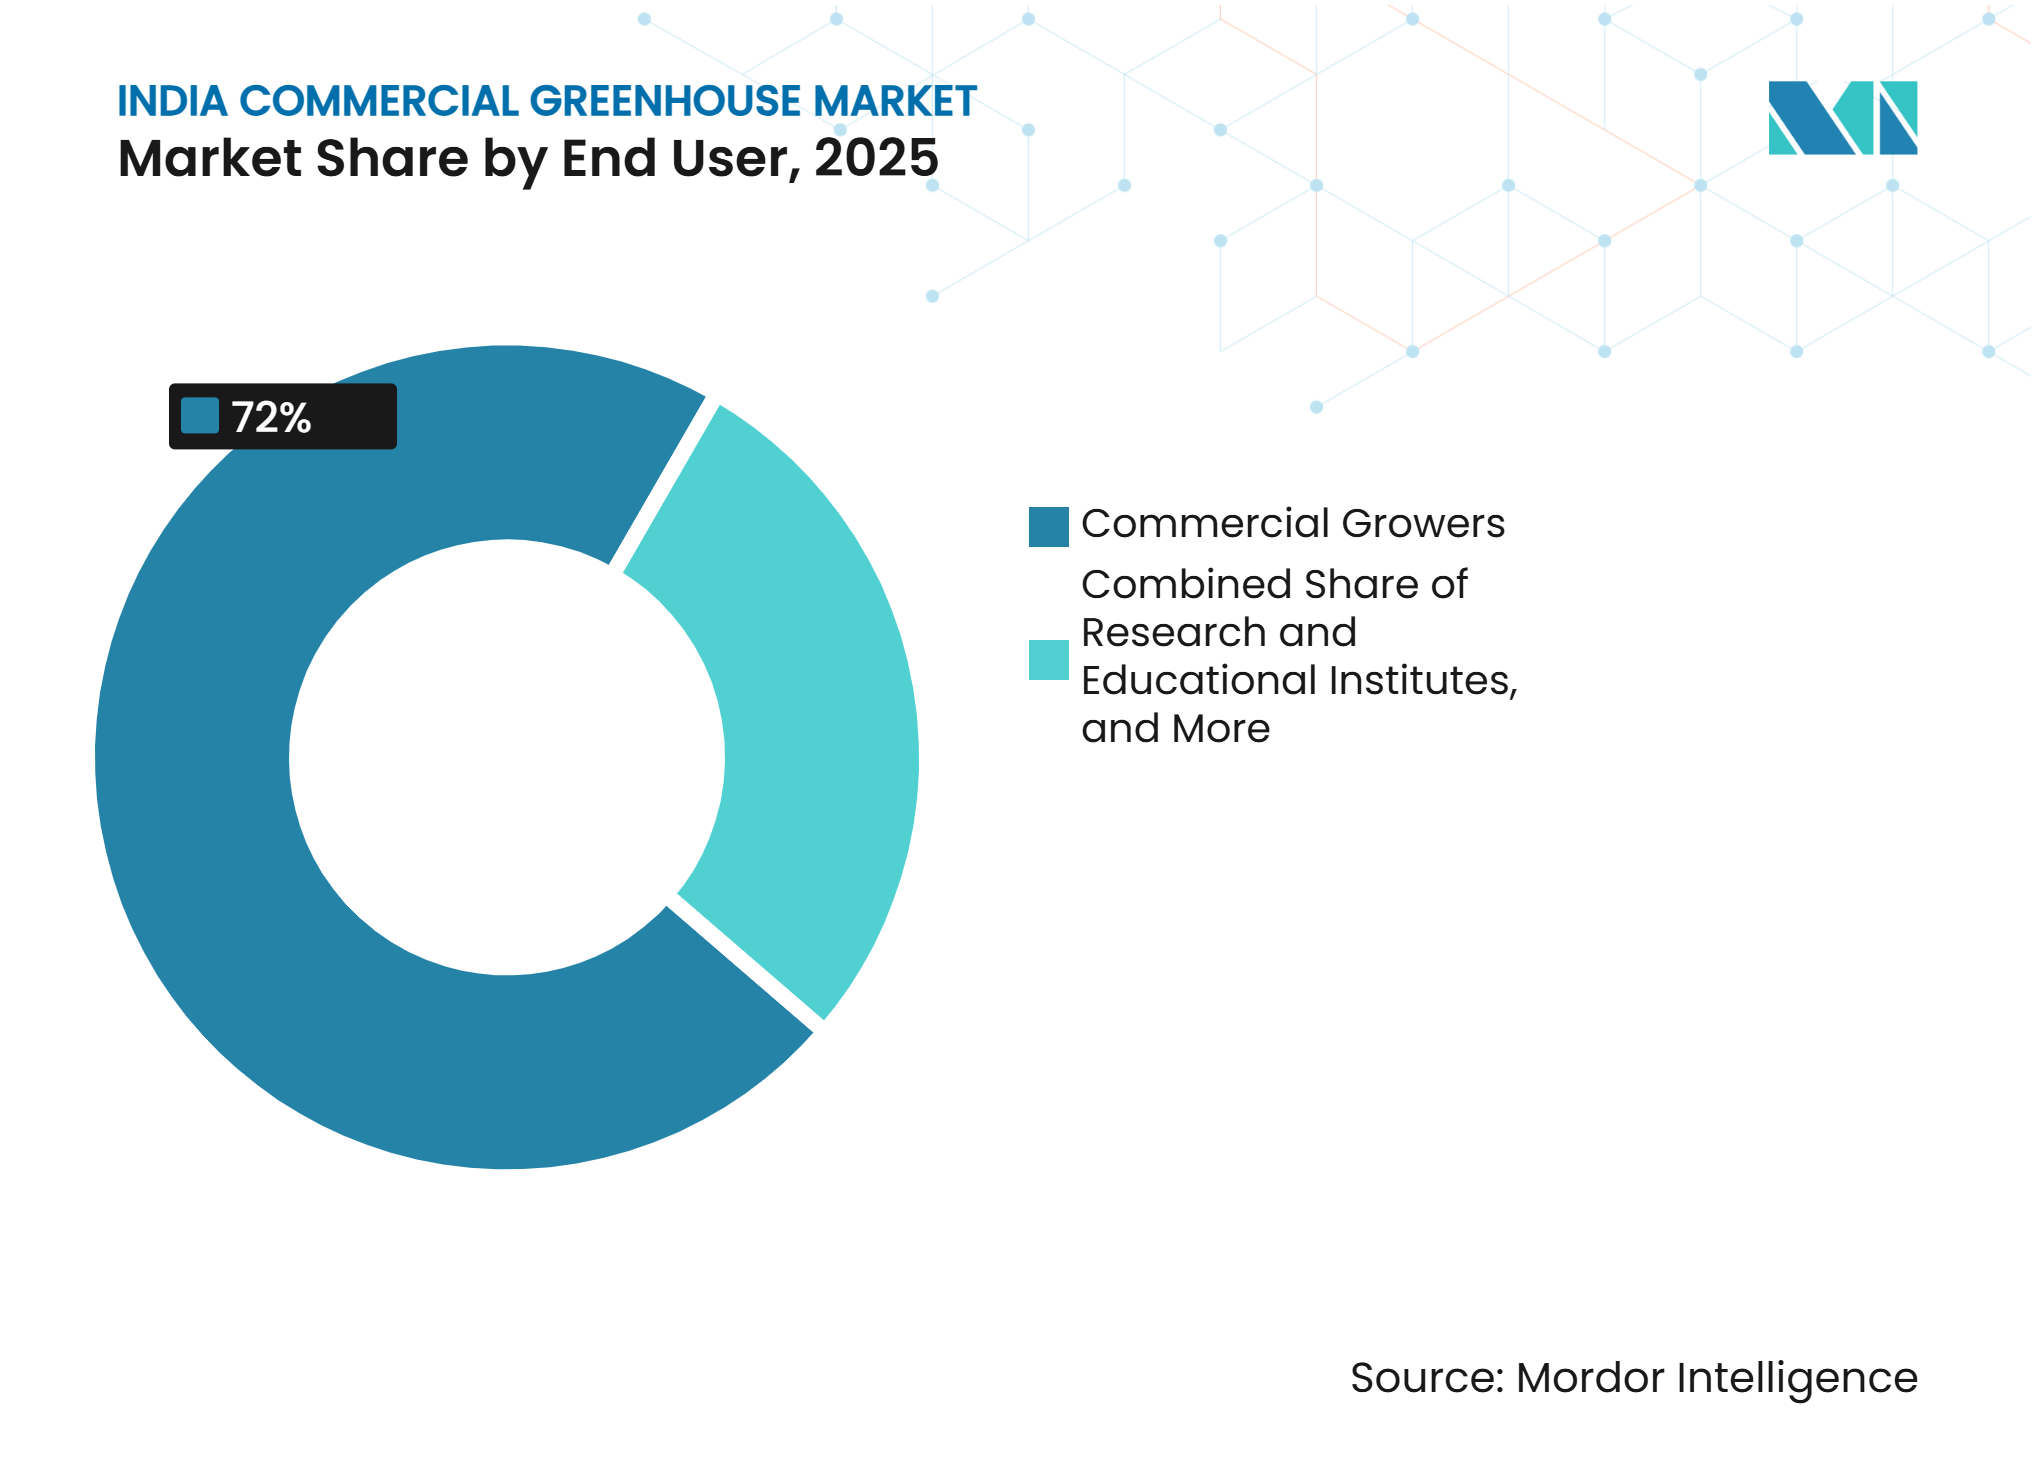
- Par utilisateur final, les producteurs commerciaux représentaient 72 % de la part de marché en 2025, tandis que les instituts de recherche et d'enseignement devraient croître à un CAGR de 6,5 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Soutien gouvernemental à la culture protégée et financement de projets bancables | +1% | À l'échelle de l'Inde, avec le déploiement le plus élevé dans le Nord, l'Ouest et le Sud de l'Inde | Court terme (≤ 2 ans) |
| Demande d'approvisionnement toute l'année de la part du commerce de détail organisé, du commerce rapide et de la restauration hors domicile | +0.8% | Exploitations agricoles liées aux métropoles au Maharashtra, Karnataka, Delhi NCR et Telangana | Moyen terme (2-4 ans) |
| Pénurie d'eau et valeur plus élevée par unité de surface cultivée | +0.7% | Maharashtra, Gujarat, Rajasthan, Telangana et Karnataka | Long terme (≥ 4 ans) |
| Volatilité climatique et demande de résilience de la production | +0.6% | Nord de l'Inde, Ouest de l'Inde et zones à fortes précipitations | Moyen terme (2-4 ans) |
| Adoption localisée de l'IoT, de la fertigation et des conseils par stade de culture | +0.4% | Karnataka, Maharashtra, Telangana et Gujarat | Moyen terme (2-4 ans) |
| Diversification vers des cultures premium : baies, poivrons colorés, herbes aromatiques et floriculture | +0.3% | Maharashtra, Karnataka, Himachal Pradesh, Haryana et Uttar Pradesh | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Soutien gouvernemental à la culture protégée et financement de projets bancables
La Mission pour le développement intégré de l'horticulture soutient les projets de culture protégée par des subventions à crédit liées, versées en fin de parcours. Selon les directives de 2025, les systèmes éligibles à ventilation par ventilateurs et tampons humides peuvent bénéficier d'une aide allant jusqu'à 50 % du coût de la structure pour des surfaces allant jusqu'à 4 000 mètres carrés par bénéficiaire. Les directives couvrent également les serres à ventilation naturelle utilisant des structures tubulaires, en bois et en bambou. Pour l'hydroponique et l'aéroponique, l'aide est fixée à 50 % du coût, sur la base d'une norme de coût de 350 INR par mètre carré (4,1 USD par mètre carré), pour des surfaces allant jusqu'à 1 000 mètres carrés. Les systèmes d'automatisation de la fertigation à base de capteurs sont également éligibles à une aide de 50 %, sous réserve d'un coût évalué de 4 lakh INR (4 760 USD) par unité[1]. Ces dispositions réduisent la charge en capital initial pour les producteurs et améliorent la viabilité financière des projets de culture protégée. En soutenant l'investissement dans les structures, les systèmes de culture hors-sol et les technologies d'automatisation, l'aide gouvernementale peut encourager les producteurs à adopter des systèmes de production à plus haut niveau de contrôle et soutenir l'expansion et la modernisation du marché des serres commerciales en Inde.
Demande d'approvisionnement toute l'année de la part du commerce de détail organisé, du commerce rapide et de la restauration hors domicile
La demande toute l'année émanant des acheteurs organisés constitue désormais un facteur d'attraction structurel pour le marché des serres commerciales en Inde, remplaçant les fluctuations du marché au comptant par des volumes de production sous contrat qui améliorent la visibilité de la demande et soutiennent les décisions d'investissement dans les projets. Les plateformes de commerce rapide ont rapidement élargi leurs catégories de produits frais, créant des besoins d'approvisionnement réguliers en légumes et herbes aromatiques triés et de qualité constante que les chaînes d'approvisionnement en plein air ne peuvent pas satisfaire de manière fiable toutes les saisons. Les acheteurs premium des hôtels, restaurants et cantines spécifient de plus en plus des produits sans résidus et traçables comme exigence de base, créant des opportunités plus solides pour les opérations certifiées en environnement contrôlé. La conséquence de second ordre est que la concentration des acheteurs parmi les grands distributeurs et les plateformes de livraison élève fonctionnellement le standard agronomique minimum pour les opérations de serres commercialement viables, créant un filtre de qualité de facto qui bénéficie aux producteurs capitalisés disposant d'une documentation établie en matière de sécurité alimentaire.
Pénurie d'eau et valeur plus élevée par unité de surface cultivée
Une étude de 2024 publiée dans l'Indian Journal of Agricultural Economics a révélé que l'irrigation au goutte-à-goutte réduisait la consommation d'eau de 39 % à 55 % et augmentait la productivité des cultures de 33 % à 41 % par rapport à l'irrigation par inondation pour cinq cultures horticoles au Tamil Nadu - aubergine, tomate, banane, pastèque et mangue. L'étude a également conclu que l'irrigation au goutte-à-goutte était économiquement viable sans subventions, tandis que les subventions amélioraient encore la rentabilité[2]. Les systèmes de culture protégée avec fertigation en circuit fermé intégrée vont plus loin, permettant des économies d'eau substantiellement plus importantes et autorisant des cycles annuels multi-cultures sur la même superficie, un avantage décisif là où l'accès à l'eau douce est structurellement contraint. En 2023-24, la couverture de la micro-irrigation en Inde a atteint 16,73 millions d'hectares, le Rajasthan, le Maharashtra, le Karnataka, l'Andhra Pradesh, le Gujarat et le Tamil Nadu représentant 78 % de l'adoption totale[3]. Le chevauchement géographique avec les corridors d'investissement actifs dans les serres est significatif et renforce la logique commerciale de la culture en espace clos dans les États soumis au stress hydrique. Dans ces États, l'avantage de productivité par unité de surface de la culture protégée pour des cultures telles que le poivron coloré, les tomates cerises et les fraises peut améliorer la viabilité commerciale des opérations de serres, en particulier pour les exploitations bien gérées.
Volatilité climatique et demande de résilience de la production
L'imprévisibilité du début de la mousson, les épisodes de chaleur prolongés et les précipitations hors saison créent des lacunes récurrentes dans la production horticole en plein air en Inde, accroissant le besoin d'environnements de production contrôlés. Un article de 2025 publié dans Indian Farming par des chercheurs de l'ICAR-Institut indien de recherche sur les légumes a mis en évidence la sécheresse, les températures élevées, les inondations et les précipitations hors saison comme principaux défis climatiques pour la production maraîchère et a souligné l'importance des approches de production résilientes au climat. La culture protégée peut contribuer à réduire l'exposition à ces conditions en offrant un meilleur contrôle de l'environnement de croissance des cultures et en soutenant une production plus régulière.
Le Sud de l'Inde, en particulier le Karnataka et le Telangana, a adopté la technologie de ventilation par ventilateurs et tampons humides pour les cultures à haute valeur ajoutée, où les températures estivales élevées peuvent limiter l'efficacité de la ventilation naturelle, tandis que les variations saisonnières de température plus marquées du Nord de l'Inde accroissent le besoin d'infrastructures de chauffage et de refroidissement pour une production toute l'année. Les pertes de production récurrentes liées au climat peuvent inciter les producteurs à réévaluer l'économie de la culture protégée, soutenant la demande de structures de serres, de systèmes de contrôle climatique et d'autres technologies améliorant la résilience de la production.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux subventions et modifications des critères d'éligibilité | -0.3% | À l'échelle de l'Inde, avec la plus grande sensibilité parmi les petits producteurs et les primo-accédants | Court terme (≤ 2 ans) |
| Inflation des coûts de construction et cycles de remplacement du film plastique | -0.2% | À l'échelle de l'Inde | Moyen terme (2-4 ans) |
| Faibles primes de prix et contrats d'achat irréguliers | -0.1% | Chaînes d'approvisionnement métropolitaines et exploitations orientées vers l'exportation | Moyen terme (2-4 ans) |
| Risque d'exécution agronomique après investissement | -0.1% | À l'échelle de l'Inde, avec la plus grande exposition parmi les primo-accédants | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux subventions et modifications des critères d'éligibilité
La dépendance structurelle du secteur des serres commerciales en Inde aux versements gouvernementaux crée une sensibilité systémique aux ajustements de politique. Les directives de la Mission pour le développement intégré de l'horticulture (MIDH) ont été révisées en 2025, avec des dispositions actualisées couvrant les normes de coûts, les interventions éligibles et les nouvelles technologies de culture protégée. Ces changements peuvent affecter le niveau d'aide gouvernementale disponible pour les projets de serres et modifier le montant de capital que les porteurs de projets doivent mobiliser. Pour les projets déjà en phase de planification ou d'approbation, les modifications des directives peuvent créer une incertitude quant à l'éligibilité, à la documentation et aux délais de mise en œuvre. Le risque structurel plus large est que l'économie des projets modélisée aux taux de subvention en vigueur peut devenir moins prévisible lorsque les directives sont révisées entre les phases de planification et de mise en œuvre. Cette dépendance au soutien politique peut particulièrement affecter les primo-accédants, pour lesquels les modifications de l'aide admissible peuvent augmenter les besoins en capital initial et retarder les décisions d'investissement.
Inflation des coûts de construction et cycles de remplacement du film plastique
Les prix de l'acier, de l'aluminium et des tubes galvanisés, principaux matériaux pour la construction des structures de serres, ont subi des pressions à la hausse dues aux cycles des matières premières mondiales et à l'inflation des intrants domestiques, augmentant les coûts en capital par mètre carré pour les nouvelles installations de serres. Le revêtement en film plastique, le coût récurrent le plus important pour les exploitants de serres à film plastique, nécessite généralement un remplacement complet tous les trois à cinq ans. Ce cycle de remplacement intervient souvent avant qu'une structure n'atteigne les volumes de production cumulés nécessaires pour récupérer l'investissement en capital initial. Lorsque l'inflation des coûts de construction et les cycles de remplacement coïncident avec des primes de prix sur les produits comprimées, la période de retour sur investissement effective d'un projet de serre s'étend bien au-delà des projections pro forma utilisées pour justifier la décision d'investissement initiale. Les producteurs dans les États intérieurs à fort rayonnement solaire tels que le Rajasthan, le Gujarat et certaines parties du Maharashtra supportent des coûts énergétiques de refroidissement actif supplémentaires, qui s'ajoutent aux charges de coûts fixes opérationnels. Cela amplifie l'impact de la pression sur les prix du côté du capital et rend la gestion des flux de trésorerie plus exigeante au cours des trois à quatre premières années de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les systèmes d'irrigation et de fertigation sont en tête, tandis que les logiciels de contrôle climatique et d'automatisation enregistrent la croissance la plus rapideLes systèmes d'irrigation et de fertigation représentaient 31 % du marché des serres commerciales en Inde en 2025, ce qui en fait la plus grande catégorie d'équipements. Ces systèmes restent au cœur de la gestion de l'eau et des nutriments, les systèmes de goutte-à-goutte en circuit fermé soutenant une utilisation efficace de l'eau et la nutrition des cultures. Les composants structurels représentaient la deuxième catégorie d'investissement en importance, tandis que les normes de subvention pour les matériaux améliorent progressivement les spécifications des structures et des revêtements.
Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 6,7 % de 2026 à 2031, ce qui en fait la catgorie d'équipements à la croissance la plus rapide. Les contrôleurs IoT locaux et les plateformes mobiles soutiennent la surveillance du microclimat, la programmation de la fertigation et les alertes de risque de maladies pour des exploitations d'un seul acre. La croissance des logiciels s'aligne également sur l'adoption plus large des systèmes de refroidissement et de ventilation dans le Sud et l'Ouest de l'Inde, où le contrôle climatique actif soutient des cycles de culture viables dans des conditions estivales difficiles. L'éclairage de croissance à LED gagne du terrain dans les pépinières, les légumes à feuilles et les systèmes hydroponiques de culture de baies, la configuration élite de Signify de juin 2026 atteignant une efficacité de 4,2 micromoles par joule. Les systèmes d'écran et d'ombrage assurent le contrôle thermique, l'exclusion des insectes et la gestion de la lumière pour tous les types de cultures. Dans l'ensemble, l'adoption des équipements sur le marché des serres commerciales en Inde évolue vers des ensembles intégrés adaptés aux exigences des cultures, à la localisation et aux conditions d'exploitation quotidiennes.



Par type de culture :
les fruits et légumes sont en tête et enregistrent la croissance la plus rapideLes fruits et légumes représentaient 56 % du marché des serres commerciales en Inde en 2025 et devraient croître à un CAGR de 6,2 % de 2026 à 2031, ce qui en fait le type de culture le plus important et à la croissance la plus rapide. Les tomates, les concombres et les poivrons colorés restent des cultures clés en serre, soutenues par la demande d'une production régulière toute l'année. L'APEDA a signalé que les exportations de poivrons de serre des États du Sud ont augmenté de 3 % lors de la campagne de commercialisation 2025. Les exigences de traçabilité et phytosanitaires accroissent encore le besoin d'une manipulation cohérente des cultures et d'une tenue de registres des intrants.
Au sein des fruits et légumes, les fraises et les baies gagnent du terrain, la demande de fruits frais premium toute l'année suscitant l'intérêt des acheteurs du commerce de détail organisé et de la restauration. Leur culture nécessite un contrôle minutieux de la température, de l'eau et de la qualité, soutenant l'adoption d'environnements de serres contrôlés. Les fleurs et plantes ornementales servent la demande métropolitaine domestique et les circuits d'exportation vers le Moyen-Orient et l'Asie du Sud-Est via les fleurs coupées, les plantes en pot et les plantes à massif. Les herbes aromatiques et les micropousses servent les acheteurs de la restauration hors domicile et du commerce de détail premium à la recherche de basilic, de coriandre, de fenugrec et de micropousses de spécialité. Le cannabis et les cultures de spécialité restent des catégories en phase précoce, tandis que la commercialisation du cannabis médical dépend de voies réglementaires qui ne sont pas encore pleinement établies. Dans l'ensemble, la demande de produits de qualité constante et élevée et la diversification des cultures soutiennent l'expansion de la culture en serre commerciale en Inde.
Par type de serre :
les serres à film plastique sont en tête, tandis que les serres hybrides et semi-fermées enregistrent la croissance la plus rapideLes serres à film plastique représentaient 62 % de la part du marché des serres commerciales en Inde en 2025, soutenues par leur coût de construction plus faible et leur large disponibilité sur le marché domestique. Elles restent la structure de serre prédominante parmi les producteurs, en particulier là où l'accessibilité financière et la facilité d'installation sont importantes. Les serres en verre restent une option premium en phase précoce liée à l'horticulture orientée vers l'exportation et à la production de cultures à haute valeur ajoutée. Les serres en polycarbonate rigide offrent une isolation thermique plus solide que le film plastique à un coût initial inférieur à celui du verre et sont utilisées dans la propagation des semences, les installations de recherche et les projets de floriculture premium.
Les serres hybrides et semi-fermées devraient croître à un CAGR de 6,1 % de 2026 à 2031, ce qui en fait le type de serre à la croissance la plus rapide. Les producteurs expérimentés passent progressivement des serres à ventilation naturelle vers des conceptions avec refroidissement actif, ombrage automatisé, gestion de l'eau en circuit fermé et structures plus solides. Cette transition nécessite des investissements supplémentaires dans les systèmes de ventilation par ventilateurs et tampons humides et les commandes d'écrans motorisés, indiquant un cycle de mise à niveau progressif plutôt qu'un remplacement rapide des structures en film plastique existantes. Kryzen Biotech Private Limited propose des structures à ventilation naturelle, à ventilation par ventilateurs et tampons humides, et en polycarbonate depuis son campus de production de 10 acres. Le marché des serres commerciales en Inde offre des perspectives pour les prestataires clés en main capables de standardiser la transition des structures de base en film plastique vers des systèmes à plus haut niveau de contrôle.
Par technologie de culture :
les systèmes non hydroponiques à base de sol et de substrat sont en tête, tandis que l'hydroponique enregistre la croissance la plus rapideLes systèmes non hydroponiques à base de sol et de substrat détenaient 51 % du segment des technologies de culture en 2025. Leur avance reflète des besoins en capital plus faibles, des pratiques familières à base de sol et la compatibilité avec les cultures. La fibre de coco et la laine de roche peuvent aider les producteurs à passer des méthodes à base de sol vers la production hors-sol. Les systèmes hydroponiques devraient croître à un CAGR de 7,3 % de 2026 à 2031, le taux le plus élevé de cette segmentation. La technique du film nutritif et la culture en eau profonde soutiennent la production commerciale de légumes à feuilles, d'herbes aromatiques et de baies.
L'adoption de l'hydroponique crée une demande de concentrés de nutriments, de contrôles du pH et de la conductivité électrique, de substrats inertes et d'équipements de stérilisation UV. Eeki Foods Private Limited a achevé 88 acres de capacité aéroponique en environnement contrôlé au Rajasthan en 2025 et a renouvelé ses certifications Global GAP et ISO internationales. La culture hydroponique par goutte-à-goutte et la technique du film nutritif sont en tête de l'adoption, tandis qu'INHYDRO et Agrifirst proposent des services de conception, d'installation et de soutien agronomique. La culture en eau profonde reste plus répandue dans les projets de recherche et les projets commerciaux en phase précoce, et les approches hybrides et d'intégration verticale permettent plusieurs systèmes de culture au sein d'une même installation. Le marché des serres commerciales en Inde peut soutenir des intrants et des services spécialisés à mesure que la production hors-sol se développe.
Par utilisateur final :
les producteurs commerciaux sont en tête, tandis que les instituts de recherche et d'enseignement enregistrent la croissance la plus rapideLes producteurs commerciaux représentaient 72 % de la part du marché des serres commerciales en Inde en 2025, ce qui en fait le plus grand segment d'utilisateurs finaux et la principale source de demande de revenus et d'investissement dans les projets. Les exploitants de serres à ventilation par ventilateurs et tampons humides de taille moyenne produisent des poivrons colorés et des tomates cerises pour les acheteurs du commerce de détail métropolitain et de la restauration hors domicile avec une charge technologique réduite. Eeki Foods Private Limited utilise la technologie aéroponique et des environnements de culture contrôlés par IoT dans des clusters d'exploitations multi-États.
Les instituts de recherche et d'enseignement devraient croître à un CAGR de 6,5 % de 2026 à 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. Le Conseil indien de la recherche agricole et les universités agricoles d'État soutiennent la recherche en environnement contrôlé, les essais de variétés hydroponiques et les programmes d'adaptation des cultures. Cette croissance soutient la demande de précision dans les substrats, les capteurs avancés et les protocoles climatiques reproductibles. Les jardineries et pépinières de détail achètent des plantes ornementales, des semis de propagation et des matériaux de plantation en conteneurs, tandis que l'aménagement paysager du commerce de détail organisé, les programmes d'espaces verts urbains et les projets de plantation institutionnels soutiennent une demande récurrente. Les systèmes de recherche soutiennent les travaux appliqués sur les cultures et les études de physiologie végétale, tandis que les exploitations commerciales nécessitent une production fiable pour les acheteurs. Le marché des serres commerciales en Inde peut croître à la fois grâce à la production commerciale et à la recherche qui améliore l'adaptation des cultures.

Analyse géographique
Le Sud de l'Inde est en tête du marché des serres commerciales en Inde en termes d'adoption technologique et de base installée. Le Karnataka et le Telangana présentent une forte concentration de projets de serres à ventilation par ventilateurs et tampons humides pour les poivrons colorés, les tomates cerises et les herbes aromatiques exotiques. Leur proximité avec Bengaluru et Hyderabad facilite l'accès aux réseaux de commerce de détail métropolitain et de commerce rapide. Les températures estivales élevées ont encouragé l'adoption de systèmes avancés de refroidissement et de gestion. Le Tamil Nadu bénéficie d'une infrastructure d'irrigation au goutte-à-goutte établie, d'une main-d'œuvre horticole disponible et d'écosystèmes agro-industriels qui soutiennent l'expansion du marché.
L'Ouest de l'Inde représente la plus grande concentration d'investissements par nombre de projets. Le Maharashtra, le Gujarat et le Rajasthan combinent la pénurie d'eau avec l'accès à la demande du commerce de détail organisé à Mumbai, Pune et Ahmedabad. La région de Pune au Maharashtra et les districts du Nord ont des opérations de serres en film plastique pour les tomates, les concombres et les légumes à feuilles qui servent la consommation urbaine et l'agrégation à l'exportation. Le Gujarat émerge comme un corridor pour le développement à grande échelle de l'hydroponique et des projets commerciaux hors-sol, tandis que le Rajasthan a attiré des opérateurs aéroponiques et en environnement contrôlé cherchant à gérer des températures extrêmes. Ces conditions soutiennent la poursuite des investissements dans les technologies qui améliorent l'efficacité des ressources et le contrôle de la production.
Le Nord de l'Inde représente une autre zone importante de culture en serre, avec Delhi NCR soutenant les légumes à feuilles, les herbes aromatiques et les légumes exotiques, tandis que le Punjab et l'Haryana contribuent à la culture de baies et de fleurs pour les chaînes d'approvisionnement domestiques et d'exportation. En revanche, l'Est et le Nord-Est de l'Inde présentent une pénétration plus faible des serres en raison des contraintes logistiques, du soutien agronomique limité et d'une base de culture de subsistance plus importante. Cependant, la contribution plus élevée du gouvernement central dans le cadre du MIDH pour les États du Nord-Est et les États himalayens peut améliorer la structure des coûts des projets et soutenir une plus grande adoption de la culture protégée dans ces régions. Dans l'ensemble, l'adoption des serres reste concentrée dans les régions à forte production horticole, à accès aux marchés urbains, à contraintes hydriques ou climatiques et à infrastructures de soutien, tandis que l'aide gouvernementale offre une voie d'expansion dans les régions à faible pénétration de la culture protégée.
Paysage concurrentiel
Concentration du Marché
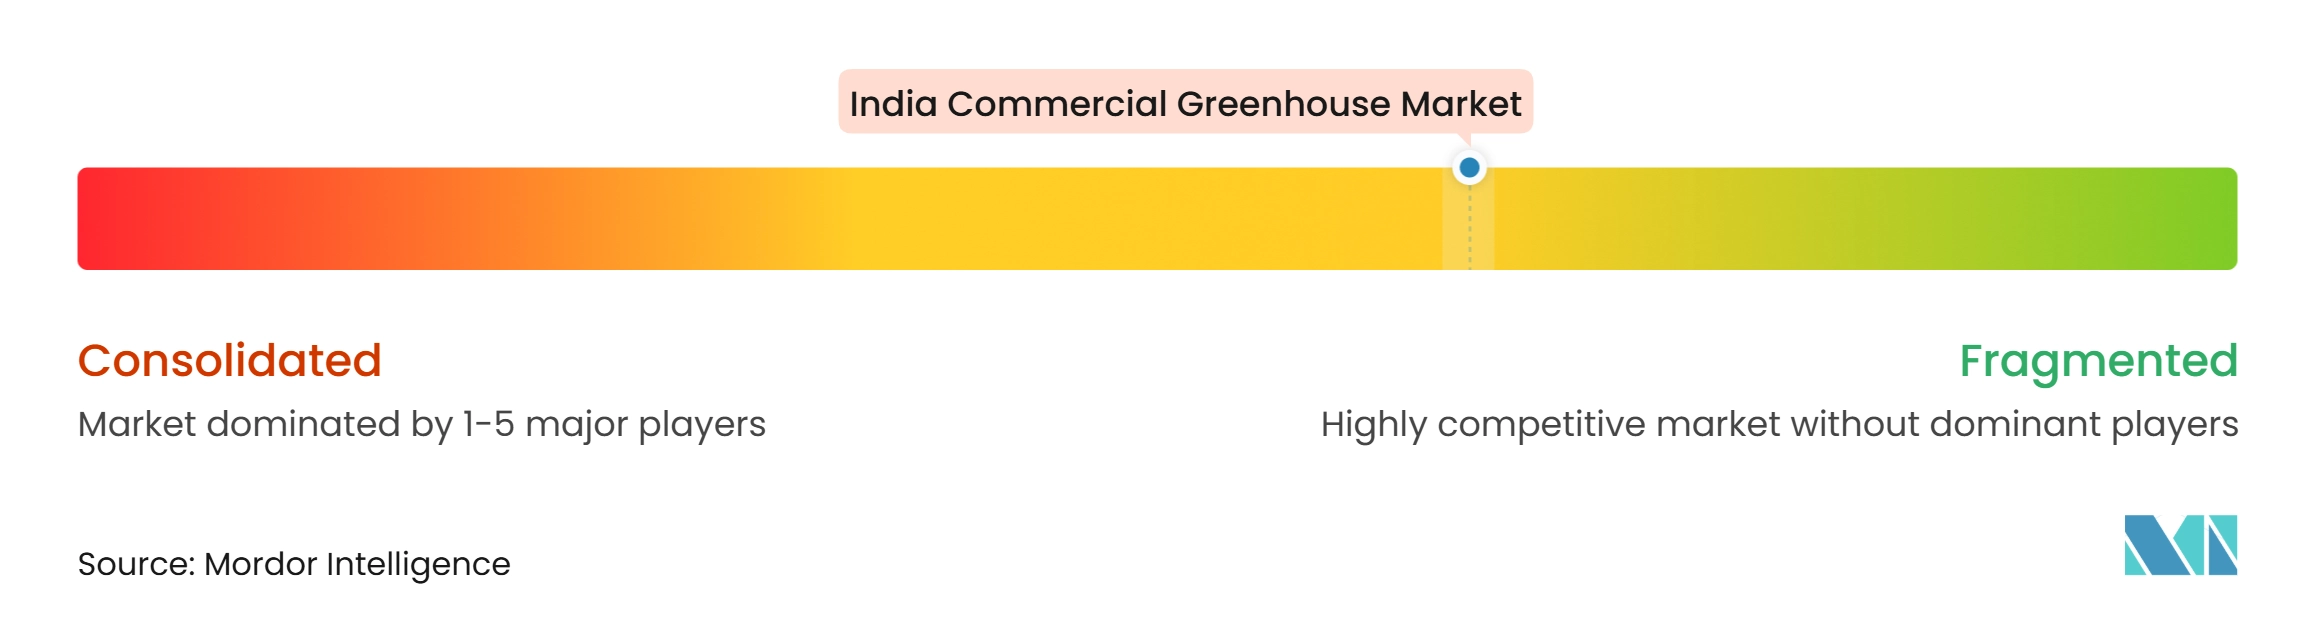
Le marché des serres commerciales en Inde reste modérément fragmenté, avec des constructeurs régionaux, des fournisseurs de composants et des opérateurs agritech spécialisés servant une base diversifiée de producteurs. Netafim Limited propose l'irrigation, la fertigation, le contrôle climatique et la conception de projets de serres. Jain Irrigation Systems Limited exploite plus de 4 000 points de distribution. Agriplast Tech India Private Limited propose des films de serre certifiés Ginegar, des filets d'ombrage, des filets anti-insectes et des systèmes hydroponiques.
Les principaux fournisseurs se font concurrence par la livraison de projets clés en main, le soutien aux subventions, la fertigation et les services activés par IoT. Les offres de technologie moyenne à prix abordable restent un segment insuffisamment desservi pour les producteurs en transition des serres de base en film plastique vers des structures hybrides. Le fonds de roulement, les services agronomiques et les solutions de chaîne d'approvisionnement traçables constituent des lacunes supplémentaires pour les producteurs servant des acheteurs organisés. Eeki Foods Private Limited combine des systèmes de culture propriétaires avec des relations directes avec les acheteurs et détient des brevets pour des chambres de culture en polymère et des systèmes de surveillance IoT.
Priva Holding B.V. a présenté le système de fertigation autonome NutriOne Stand Alone à HortiConnect India 2025 à Bangalore. Signify a élargi son portefeuille de luminaires de culture à LED Philips GreenPower toplighting force en juin 2026 avec 2 configurations pour différents besoins d'investissement et d'efficacité énergétique. Le marché des serres commerciales en Inde est de plus en plus concurrentiel sur la technologie, les capacités de service et l'exécution de la chaîne d'approvisionnement, en plus des coûts de structure de serre.
Leaders du secteur des serres commerciales en Inde
-
Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
-
Jain Irrigation Systems Limited
-
Agriplast Tech India Private Limited
-
IG Aatreyas Private Limited (IG International and Aatreyas Agro)
-
INHYDRO
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales en Inde Entreprises couvertes dans ce rapport
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Jain Irrigation Systems Limited
- Agriplast Tech India Private Limited
- IG Aatreyas Private Limited (IG International and Aatreyas Agro)
- INHYDRO
- Kryzen Biotech Private Limited
- Agrifirst
- Eeki Foods Private Limited
- Priva Holding B.V.
- Signify N.V.
- Hindustan Agri Business Private Limited
- Agro Dome Projects LLP
- Saveer Biotech Limited
- Agrolt Solutions Private Limited
- Vatshal Green Environment
Développements industriels récents dans Marché des serres commerciales en Inde
- Juin 2026 : Signify N.V. a élargi le portefeuille de luminaires de culture à LED Philips GreenPower toplighting force avec deux nouvelles solutions, toplighting force performance et toplighting force elite. La version performance est conçue pour les producteurs recherchant un investissement initial plus faible, tandis que la version elite se concentre sur l'efficacité lumineuse à long terme, avec une efficacité allant jusqu'à 4,2 µmol/J et des fonctionnalités incluant la gradation, le pilotage dynamique de la lumière et l'optimisation énergétique.
- Septembre 2025 : Priva Holding B.V. a présenté son système NutriOne Stand Alone à HortiConnect India 2025 à Bangalore. Le système combine l'irrigation et la fertigation en une seule solution, délivrant eau et nutriments directement aux racines des plantes. Il peut fonctionner en tant que système autonome ou se connecter à Priva Compass pour une stratégie de fertigation automatisée, avec jusqu'à quatre canaux de dosage et des capacités de conduite principale allant de 3 à 120 m³/h.
- 2025 : Eeki Foods Private Limited a achevé 88 acres dans les phases Mangal et Lakheri au Rajasthan et a obtenu des certifications ISO internationales et des renouvellements Global GAP. La société a également indiqué que ses chambres de culture G-III Gen, pilotées en 2025, utilisent une technologie aéroponique de précision brevetée et sont déployées à grande échelle en 2026.
Périmètre du rapport sur le marché des serres commerciales en Inde
Le marché des serres commerciales désigne la culture de plantes dans des structures fermées ou partiellement fermées offrant des conditions de croissance contrôlées ou modifiées. Le marché comprend les structures de serres ainsi que les équipements et systèmes associés utilisés pour la production commerciale de cultures.
Le marché des serres commerciales en Inde est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance à LED, systèmes d'irrigation et de fertigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écran et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes aromatiques et micropousses, et cannabis et cultures de spécialité), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (hydroponique, sol et substrat non hydroponiques, et intégration hybride et verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance à LED | |
| Systèmes d'irrigation et de fertigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écran et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Structures et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures de spécialité | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique par goutte-à-goutte | |
| Sol et substrat non hydroponiques | À base de sol |
| Substrat en fibre de coco et laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance à LED | ||
| Systèmes d'irrigation et de fertigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écran et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Structures et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures de spécialité | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique par goutte-à-goutte | ||
| Sol et substrat non hydroponiques | À base de sol | |
| Substrat en fibre de coco et laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des serres commerciales en Inde ?
Le marché des serres commerciales en Inde était évalué à 215,01 millions USD en 2025 et devrait atteindre 275,05 millions USD d'ici 2031 à un CAGR de 4,19 %.
Quelle catégorie d'équipements connaît la croissance la plus rapide dans les serres commerciales en Inde ?
Les logiciels de contrôle climatique et d'automatisation devraient se développer à un CAGR de 6,7 % de 2026 à 2031.
Pourquoi l'hydroponique suscite-t-il un intérêt croissant parmi les producteurs indiens ?
Le segment des systèmes hydroponiques devrait croître à un CAGR de 7,3 % de 2026 à 2031, car il soutient la culture contrôlée de légumes à feuilles, d'herbes aromatiques et de baies.
Quelles régions sont importantes pour la culture protégée en Inde ?
Le Sud de l'Inde est en tête en termes d'adoption technologique et de base installée de serres, tandis que l'Ouest de l'Inde présente la plus grande concentration d'investissements par nombre de projets.