
Marktgröße und Marktanteile des indischen kommerziellen Gewächshausmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
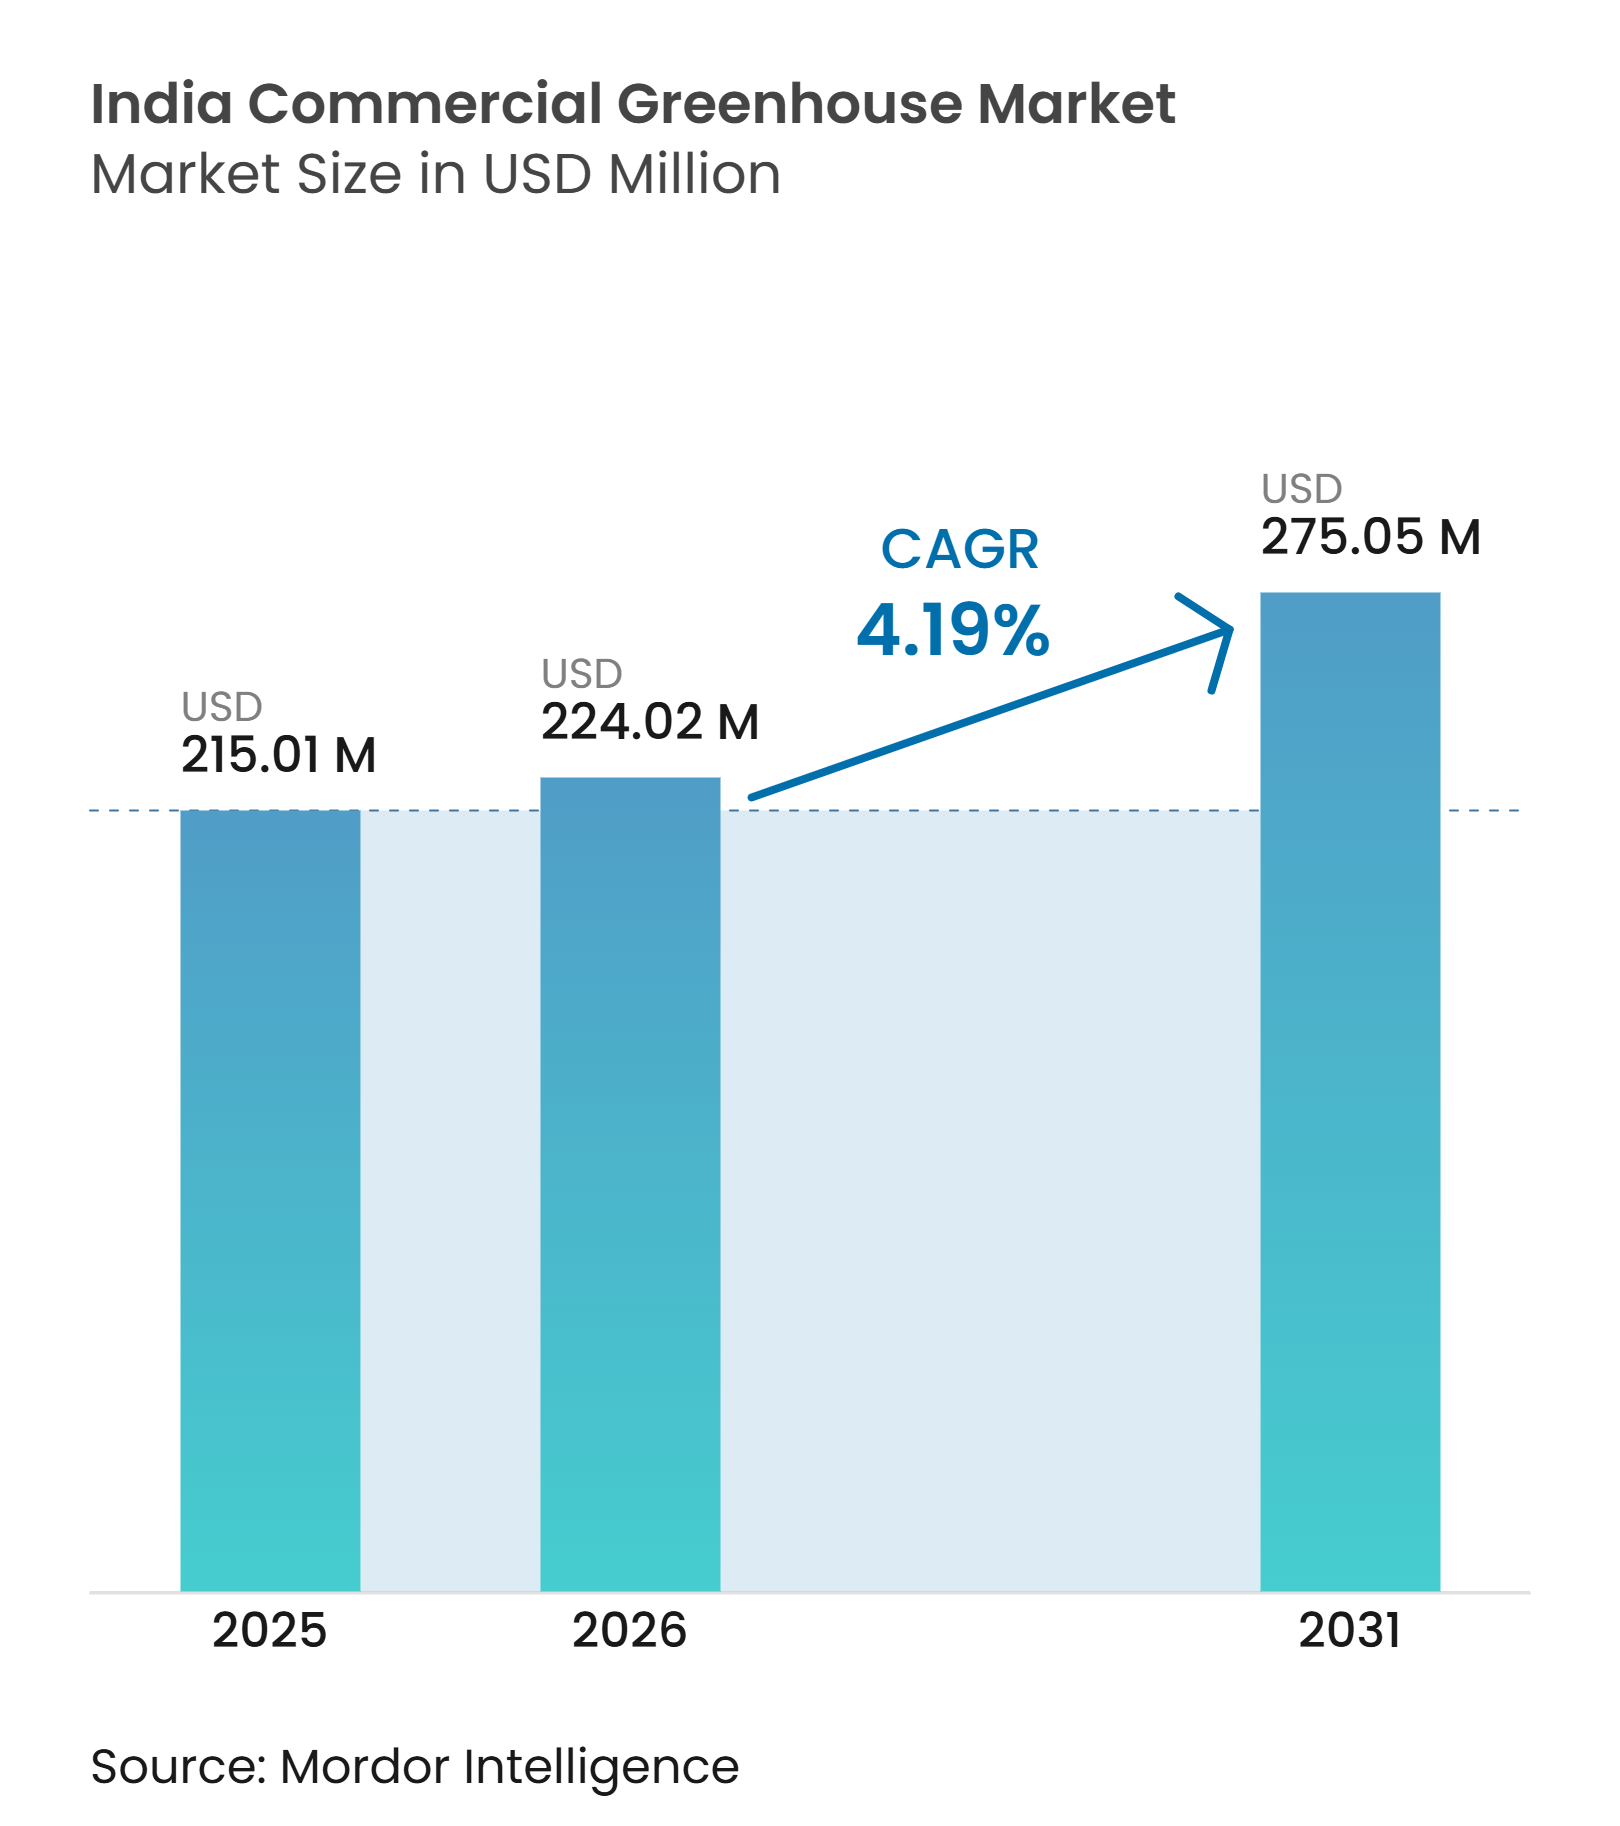
| Marktgröße im Basisjahr (2025) | 215.01 Millionen US-Dollar |
| Marktgröße (2026) | 224.02 Millionen US-Dollar |
| Marktgröße (2031) | 275.05 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.19 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen kommerziellen Gewächshausmarkts von Mordor Intelligence
Die Marktgröße des indischen kommerziellen Gewächshausmarkts wurde im Jahr 2025 auf 215,01 Millionen USD geschätzt und soll von 224,02 Millionen USD im Jahr 2026 auf 275,05 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,19 % während des Prognosezeitraums (2026 – 2031). Das Wachstum wird durch die Nachfrage nach zuverlässigen Lieferungen von Gemüse, Obst, Kräutern und Blumen über Einzelhandels-, Gastronomie- und Exportkanäle gestützt. Wasserknappheit und Wettervariabilität machen den kontrollierten Anbau in wichtigen Gartenbaustaaten zunehmend relevant. Mehrmonatige Käuferverträge verbessern die Umsatztransparenz, bevor Anbauer Kapital in neue Projekte investieren. Kostengünstigere Sensoren und mobile Anbautools erweitern den Zugang zu Präzisionsbewässerung und Klimaüberwachung. Infolgedessen entwickelt sich der indische kommerzielle Gewächshausmarkt hin zu Projekten, die zuverlässige Ernteerträge, dokumentierte Lebensmittelsicherheit und praktische Betriebsunterstützung miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
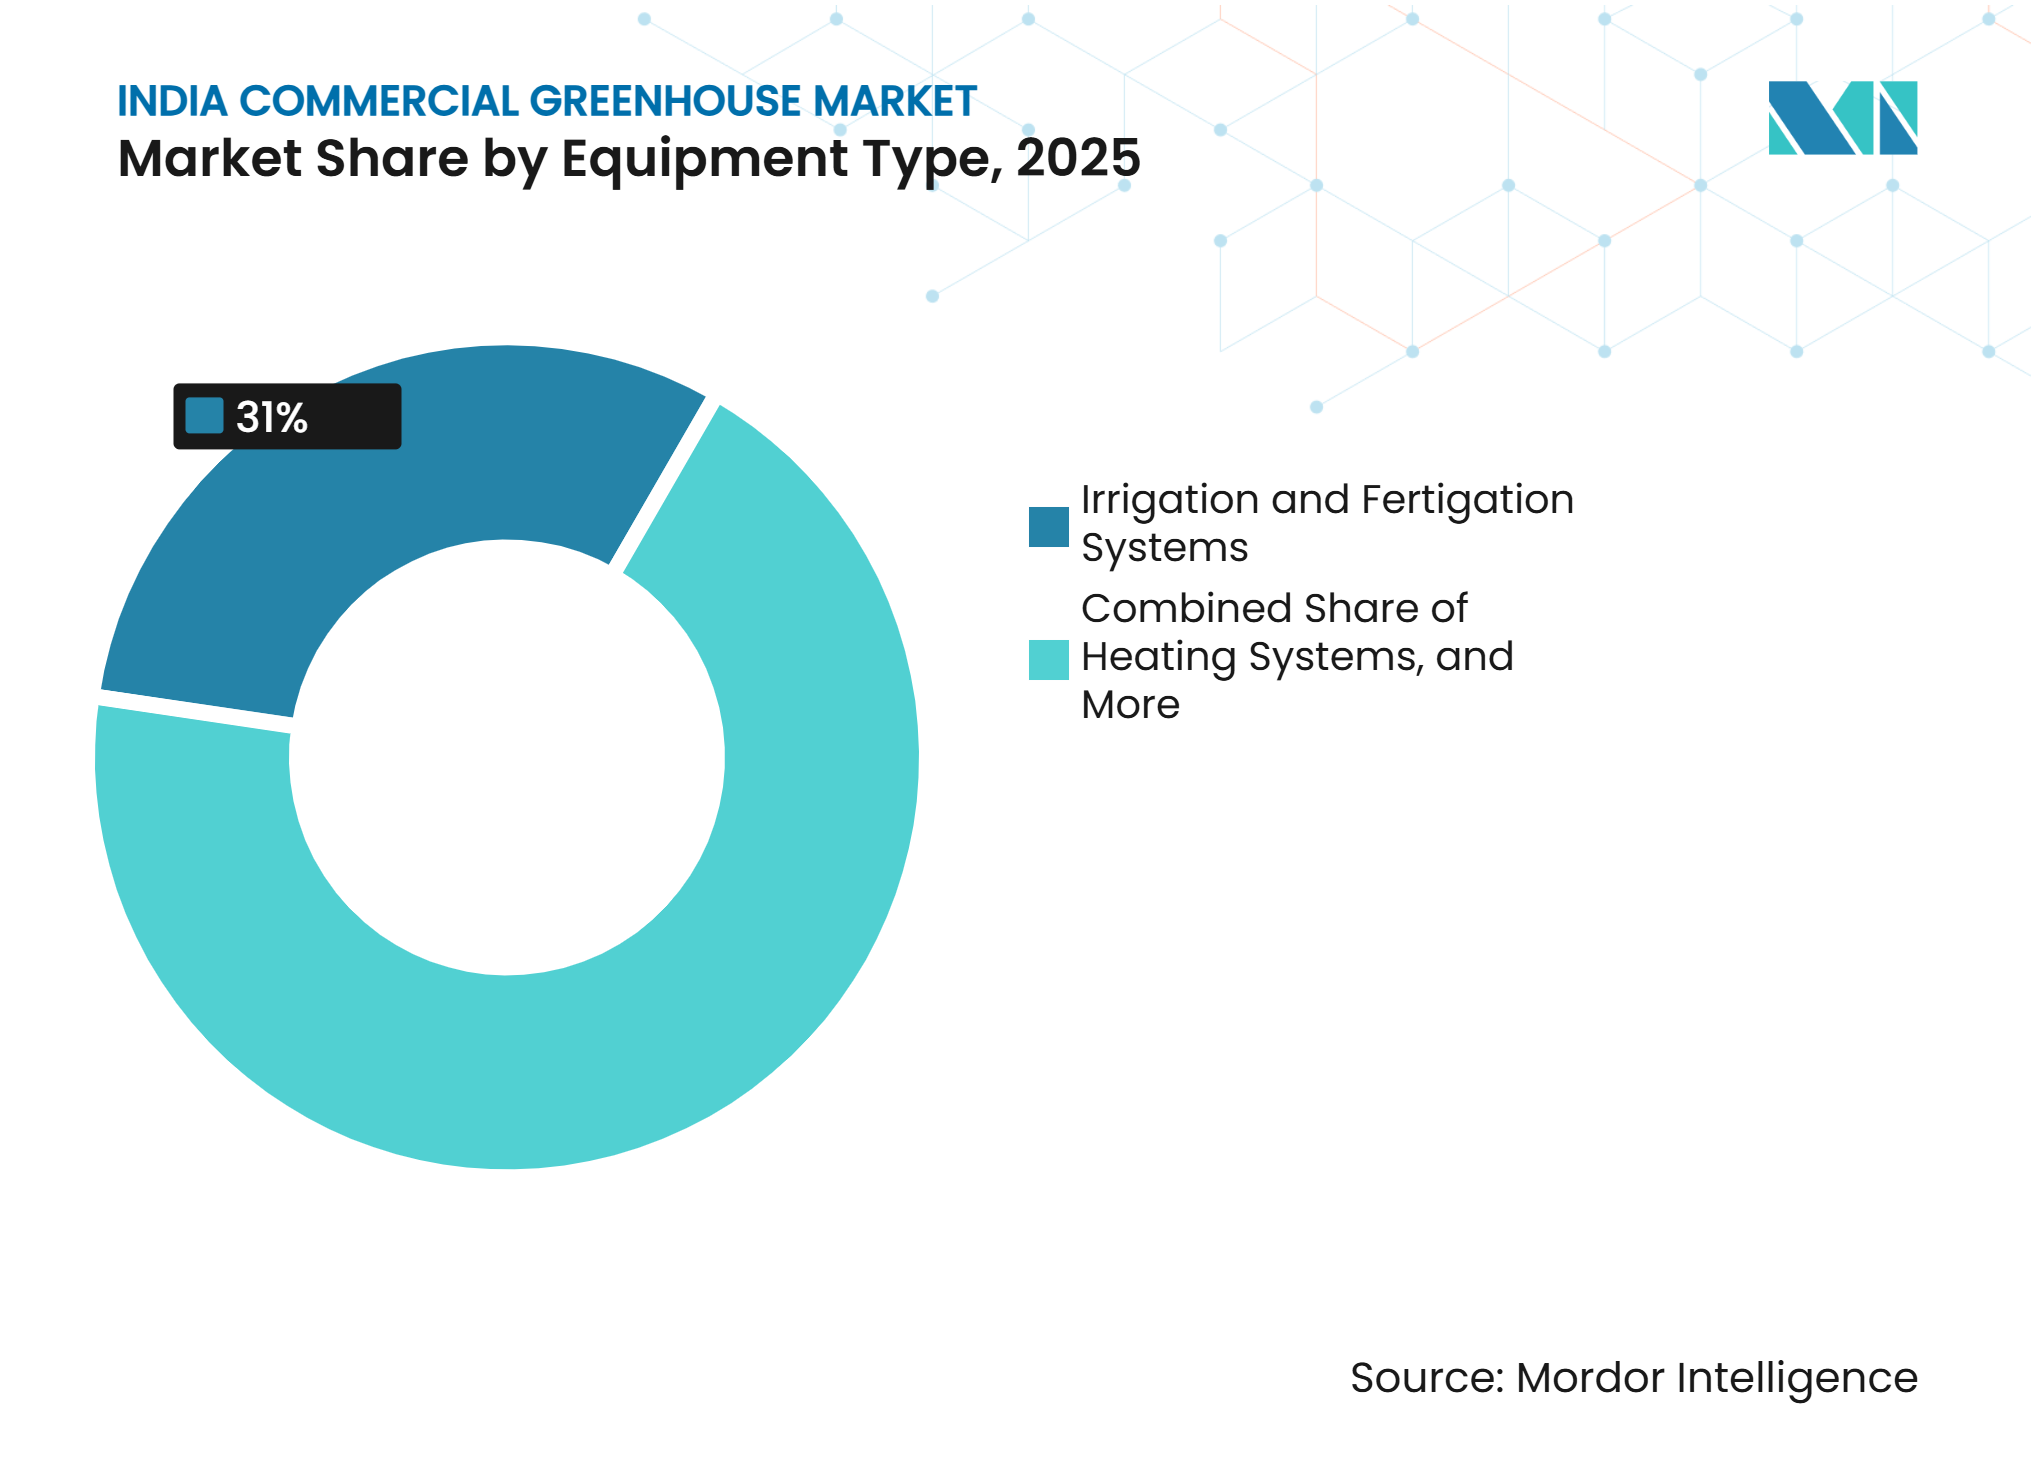
- Nach Ausrüstungstyp entfielen Bewässerungs- und Fertigationssysteme im Jahr 2025 auf 31 % des Marktanteils des indischen kommerziellen Gewächshausmarkts, während Klimasteuerungs- und Automatisierungssoftware von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen wird.
- Nach Kulturpflanzentyp entfielen Obst und Gemüse im Jahr 2025 auf 56 % der Marktgröße des indischen kommerziellen Gewächshausmarkts und sollen von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen.
- Nach Gewächshaustyp entfielen Kunststofffoliengewächshäuser im Jahr 2025 auf 62 % des Marktanteils, während Hybrid- und halbgeschlossene Gewächshäuser von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen werden.
- Nach Anbautechnologie entfielen nicht-hydroponische Boden- und Substratsysteme im Jahr 2025 auf 51 % des Marktanteils, während Hydroponikanlagen von 2026 bis 2031 voraussichtlich mit einer CAGR von 7,3 % wachsen werden.
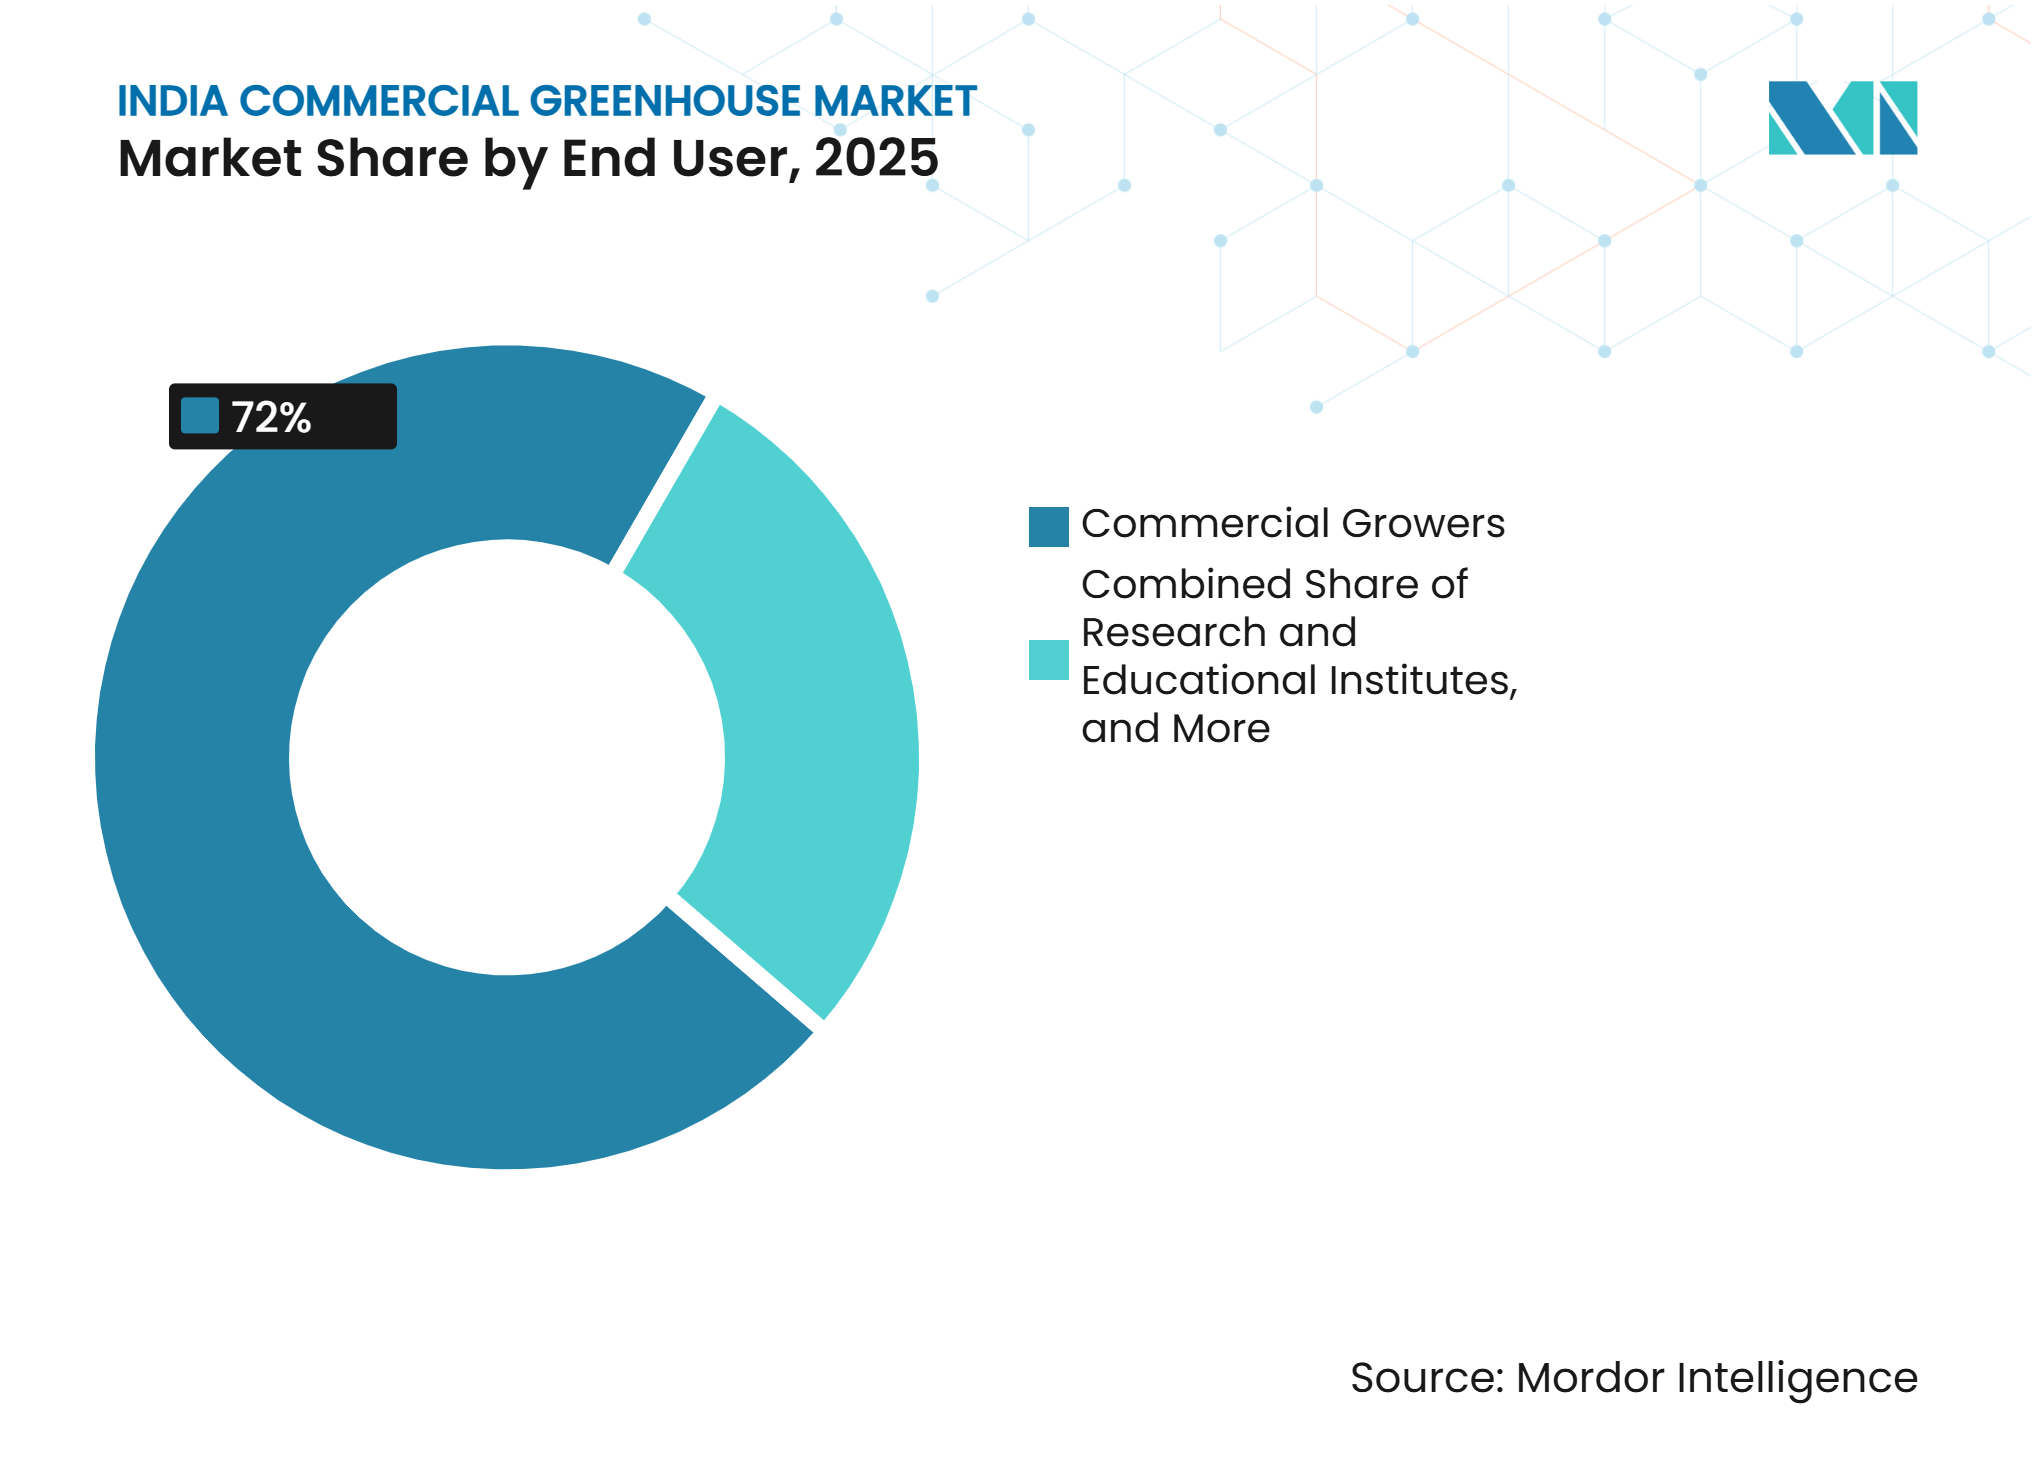
- Nach Endnutzer entfielen kommerzielle Anbauer im Jahr 2025 auf 72 % des Marktanteils, während Forschungs- und Bildungseinrichtungen von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Unterstützung für geschützten Anbau und bankfähige Projektfinanzierung | +1% | Gesamtindien, mit höchster Verbreitung in Nord-, West- und Südindien | Kurzfristig (≤ 2 Jahre) |
| Ganzjährige Liefernachfrage von organisiertem Einzelhandel, Quick Commerce und HoReCa | +0.8% | Metropolnahe Betriebe in Maharashtra, Karnataka, Delhi NCR und Telangana | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und höherer Wert je Flächeneinheit des Anbaugebiets | +0.7% | Maharashtra, Gujarat, Rajasthan, Telangana und Karnataka | Langfristig (≥ 4 Jahre) |
| Klimavolatilität und Nachfrage nach Produktionsresilienz | +0.6% | Nordindien, Westindien und Hochniederschlagszonen | Mittelfristig (2–4 Jahre) |
| Lokalisierte IoT-, Fertigation- und Kulturstadienberatung | +0.4% | Karnataka, Maharashtra, Telangana und Gujarat | Mittelfristig (2–4 Jahre) |
| Diversifizierung in Premiumkulturen wie Beeren, farbige Paprika, Kräuter und Floristik | +0.3% | Maharashtra, Karnataka, Himachal Pradesh, Haryana und Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Unterstützung für geschützten Anbau und bankfähige Projektfinanzierung
Die Mission für die integrierte Entwicklung des Gartenbaus unterstützt Projekte im Bereich des geschützten Anbaus durch kreditgebundene, nachgelagerte Subventionen. Gemäß den Richtlinien von 2025 können förderfähige Lüfter-Pad-Systeme eine Unterstützung von bis zu 50 % der Strukturkosten für Flächen von bis zu 4.000 Quadratmetern pro Begünstigtem erhalten. Die Richtlinien umfassen auch natürlich belüftete Polyhouses mit Rohr-, Holz- und Bambuskonstruktionen. Für Hydroponik und Aeroponik ist die Unterstützung auf 50 % der Kosten festgesetzt, basierend auf einer Kostennorm von INR 350 pro Quadratmeter (4,1 USD pro Quadratmeter), für Flächen von bis zu 1.000 Quadratmetern. Sensorbasierte Fertigationsautomatisierungssysteme sind ebenfalls für eine 50-prozentige Unterstützung förderfähig, vorbehaltlich eines veranschlagten Kostenwerts von INR 4 Lakh (4.760 USD) pro Einheit[1]. Diese Bestimmungen verringern die anfängliche Kapitalbelastung für Anbauer und verbessern die finanzielle Tragfähigkeit von Projekten im Bereich des geschützten Anbaus. Durch die Unterstützung von Investitionen in Strukturen, bodenlose Anbausysteme und Automatisierungstechnologien kann staatliche Unterstützung Anbauer dazu ermutigen, Produktionssysteme mit höherer Kontrolle einzuführen, und die Expansion und Modernisierung des indischen kommerziellen Gewächshausmarkts fördern.
Ganzjährige Liefernachfrage von organisiertem Einzelhandel, Quick Commerce und HoReCa
Die ganzjährige Nachfrage von organisierten Käufern stellt nun einen strukturellen Nachfragefaktor für den indischen kommerziellen Gewächshausmarkt dar und ersetzt Spotmarktfluktuationen durch vertraglich vereinbarte Produktionsmengen, die die Nachfragetransparenz verbessern und Projektinvestitionsentscheidungen unterstützen. Quick-Commerce-Plattformen haben ihre Frischwarenkategorien rasch ausgebaut und schaffen einen konsistenten Beschaffungsbedarf für sortiertes, qualitätskonstantes Gemüse und Kräuter, den Freilandlieferketten nicht zuverlässig über alle Jahreszeiten hinweg decken können. Käufer aus dem Premium-Hotel-, Restaurant- und Kantinensegment verlangen zunehmend rückstandsfreie, rückverfolgbare Produkte als Mindestanforderung und schaffen damit stärkere Chancen für zertifizierte Betriebe mit kontrollierter Umgebung. Die mittelbare Konsequenz ist, dass die Käuferkonzentration bei großen Einzelhändlern und Lieferplattformen den agronomischen Mindeststandard für wirtschaftlich tragfähige Gewächshausbetriebe faktisch anhebt und einen De-facto-Qualitätsfilter schafft, der kapitalstarke Produzenten mit etablierter Lebensmittelsicherheitsdokumentation begünstigt.
Wasserknappheit und höherer Wert je Flächeneinheit des Anbaugebiets
Eine 2024 im Indian Journal of Agricultural Economics veröffentlichte Studie ergab, dass Tropfbewässerung den Wasserverbrauch um 39 % bis 55 % reduzierte und die Ernteerträge um 33 % bis 41 % im Vergleich zur Flutbewässerung bei fünf Gartenbaukulturen in Tamil Nadu steigerte – Aubergine, Tomate, Banane, Wassermelone und Mango. Die Studie stellte auch fest, dass Tropfbewässerung ohne Subventionen wirtschaftlich rentabel ist, während Subventionen die Rentabilität weiter verbesserten[2]. Geschützte Anbausysteme mit integrierter Kreislauf-Fertigation gehen noch weiter und ermöglichen erheblich höhere Wassereinsparungen sowie mehrjährige Jahreszyklen auf derselben Fläche – ein entscheidender Vorteil dort, wo der Zugang zu Süßwasser strukturell eingeschränkt ist. Bis 2023–24 erreichte die Mikroberegnung in Indien eine Fläche von 16,73 Millionen Hektar, wobei Rajasthan, Maharashtra, Karnataka, Andhra Pradesh, Gujarat und Tamil Nadu 78 % der Gesamtverbreitung ausmachten[3]. Die geografische Überschneidung mit aktiven Gewächshausinvestitionskorridoren ist erheblich und verstärkt die wirtschaftliche Begründung für den geschlossenen Anbau in wassergestressten Bundesstaaten. In diesen Bundesstaaten kann der Produktivitätsvorteil des geschützten Anbaus je Flächeneinheit bei Kulturen wie farbiger Paprika, Kirschtomaten und Erdbeeren die wirtschaftliche Tragfähigkeit von Gewächshausbetrieben verbessern, insbesondere bei gut geführten Betrieben.
Klimavolatilität und Nachfrage nach Produktionsresilienz
Unvorhersehbarer Monsunbeginn, anhaltende Hitzeereignisse und außersaisonale Niederschläge verursachen wiederkehrende Produktionslücken im Freilandgartenbau in Indien und erhöhen den Bedarf an kontrollierten Produktionsumgebungen. Ein 2025 in Indian Farming veröffentlichter Artikel von Forschern des ICAR-Indischen Instituts für Gemüseforschung hob Dürre, hohe Temperaturen, Überschwemmungen und außersaisonale Niederschläge als wesentliche klimabedingte Herausforderungen für die Gemüseproduktion hervor und betonte die Bedeutung klimaresilienter Produktionsansätze. Geschützter Anbau kann dazu beitragen, die Exposition gegenüber diesen Bedingungen zu verringern, indem er eine größere Kontrolle über die Anbauumgebung bietet und eine konsistentere Produktion unterstützt.
Südindien, insbesondere Karnataka und Telangana, hat Lüfter-Pad-Technologie für hochwertige Kulturen eingeführt, wo erhöhte Sommertemperaturen die Wirksamkeit der natürlichen Belüftung einschränken können, während die stärkeren saisonalen Temperaturschwankungen in Nordindien den Bedarf an Heizungs- und Kühlinfrastruktur für die ganzjährige Produktion erhöhen. Wiederkehrende klimabedingte Produktionsverluste können Anbauer dazu veranlassen, die Wirtschaftlichkeit des geschützten Anbaus neu zu bewerten, was die Nachfrage nach Gewächshausstrukturen, Klimasteuerungssystemen und anderen Technologien zur Verbesserung der Produktionsresilienz stützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Subventionsabhängigkeit und Änderungen der Förderfähigkeit | -0.3% | Gesamtindien, mit höchster Sensitivität bei kleineren und erstmaligen Anbauern | Kurzfristig (≤ 2 Jahre) |
| Baukosteninflation und Polyfolien-Ersatzzyklen | -0.2% | Gesamtindien | Mittelfristig (2–4 Jahre) |
| Schwache Preisaufschläge und inkonsistente Käuferverträge | -0.1% | Metropollieferketten und exportorientierte Betriebe | Mittelfristig (2–4 Jahre) |
| Agronomisches Ausführungsrisiko nach der Investition | -0.1% | Gesamtindien, mit höchster Exposition bei erstmaligen Anbauern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionsabhängigkeit und Änderungen der Förderfähigkeit
Die strukturelle Abhängigkeit des indischen kommerziellen Gewächshaussektors von staatlichen Auszahlungen schafft eine systemische Sensitivität gegenüber politischen Anpassungen. Die Richtlinien der Mission für die integrierte Entwicklung des Gartenbaus (MIDH) wurden 2025 überarbeitet, mit aktualisierten Bestimmungen zu Kostennormen, förderfähigen Maßnahmen und neueren Technologien für den geschützten Anbau. Diese Änderungen können das Niveau der staatlichen Unterstützung für Gewächshausprojekte beeinflussen und den Kapitalbedarf der Projektträger verändern. Bei Projekten, die sich bereits in der Planungs- oder Genehmigungsphase befinden, können Richtlinienänderungen Unsicherheiten hinsichtlich Förderfähigkeit, Dokumentation und Umsetzungszeitplänen schaffen. Das übergeordnete strukturelle Risiko besteht darin, dass Projektökonomien, die auf der Grundlage geltender Subventionssätze modelliert wurden, weniger vorhersehbar werden können, wenn Richtlinien zwischen der Planungs- und der Umsetzungsphase überarbeitet werden. Diese Abhängigkeit von politischer Unterstützung kann insbesondere erstmalige Anbauer betreffen, bei denen Änderungen der zulässigen Unterstützung den anfänglichen Kapitalbedarf erhöhen und Investitionsentscheidungen verzögern können.
Baukosteninflation und Polyfolien-Ersatzzyklen
Stahl-, Aluminium- und verzinkte Rohrpreise – die primären Materialien für den Gewächshausrahmenbau – standen durch globale Rohstoffzyklen und inländische Inputinflation unter Aufwärtskostendruck, was die Kapitalkosten pro Quadratmeter für neue Gewächshausinstallationen erhöht. Die Polyfolienabdeckung, die größte wiederkehrende Einzelkostenposition für Betreiber von Kunststofffoliengewächshäusern, erfordert in der Regel alle drei bis fünf Jahre einen vollständigen Austausch. Dieser Ersatzzyklus tritt häufig ein, bevor eine Struktur die kumulierten Produktionsmengen erreicht, die zur Amortisation der ursprünglichen Kapitalinvestition erforderlich sind. Wenn Baukosteninflation und Ersatzzyklen mit komprimierten Erzeugnispreisaufschlägen zusammenfallen, verlängert sich die effektive Amortisationszeit eines Gewächshausprojekts erheblich über die Pro-forma-Projektionen hinaus, die zur Rechtfertigung der ursprünglichen Investitionsentscheidung herangezogen wurden. Anbauer in Binnenstaaten mit hoher Sonneneinstrahlung wie Rajasthan, Gujarat und Teilen von Maharashtra tragen zusätzliche aktive Kühlenergikosten, die die betriebliche Fixkostenbelastung erhöhen. Dies verstärkt die Auswirkungen des kapitalseitigen Preisdrucks und macht das Cashflow-Management in den ersten drei bis vier Produktionsjahren anspruchsvoller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Bewässerungs- und Fertigationssysteme führend, Klimasteuerungs- und Automatisierungssoftware mit dem schnellsten WachstumBewässerungs- und Fertigationssysteme entfielen im Jahr 2025 auf 31 % des indischen kommerziellen Gewächshausmarkts und sind damit die größte Ausrüstungskategorie. Diese Systeme bleiben zentral für das Wasser- und Nährstoffmanagement, wobei Kreislauf-Tropfsysteme eine effiziente Wassernutzung und Kulturernährung unterstützen. Strukturkomponenten stellten die zweitgrößte Investitionskategorie dar, während Subventionsstandards für Materialien die Rahmen- und Abdeckungsspezifikationen schrittweise verbessern.
Klimasteuerungs- und Automatisierungssoftware soll von 2026 bis 2031 mit einer CAGR von 6,7 % wachsen und ist damit die am schnellsten wachsende Ausrüstungskategorie. Lokale IoT-Controller und mobile Plattformen unterstützen die Mikroklima-Überwachung, Fertigationsplanung und Krankheitsrisikowarnungen bei Betrieben mit einer Fläche von einem Acre. Das Wachstum der Software steht auch im Einklang mit der breiteren Einführung von Kühl- und Belüftungssystemen in Süd- und Westindien, wo aktive Klimasteuerung tragfähige Kulturzyklen unter schwierigen Sommerbedingungen unterstützt. LED-Wachstumsbeleuchtung gewinnt in Baumschulen, Blattgemüse und hydroponischen Beerensystemen an Bedeutung, wobei die Elite-Konfiguration von Signify vom Juni 2026 eine Effizienz von 4,2 Mikromol pro Joule erreicht. Abschirmungs- und Beschattungssysteme bieten Wärmeschutz, Insektenausschluss und Lichtmanagement für verschiedene Kulturtypen. Insgesamt verlagert sich die Ausrüstungseinführung im indischen kommerziellen Gewächshausmarkt hin zu integrierten Paketen, die auf Kulturanforderungen, Standort und tägliche Betriebsbedingungen zugeschnitten sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzentyp:
Obst und Gemüse führend und mit dem schnellsten WachstumObst und Gemüse entfielen im Jahr 2025 auf 56 % des indischen kommerziellen Gewächshausmarkts und sollen von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen, was sie zum größten und am schnellsten wachsenden Kulturpflanzentyp macht. Tomaten, Gurken und farbige Paprika bleiben wichtige Gewächshauskulturen, gestützt durch die Nachfrage nach konsistenter ganzjähriger Produktion. APEDA berichtete, dass die Gewächshaus-Paprikaexporte aus den südlichen Bundesstaaten im Vermarktungsjahr 2025 um 3 % gestiegen sind. Rückverfolgbarkeits- und Pflanzenschutzanforderungen erhöhen weiterhin den Bedarf an konsistenter Kulturhandhabung und Inputaufzeichnung.
Innerhalb von Obst und Gemüse gewinnen Erdbeeren und Beeren an Bedeutung, da die Nachfrage nach frischen Premiumfrüchten das ganze Jahr über das Interesse von organisiertem Einzelhandel und Gastronomiekäufern weckt. Ihr Anbau erfordert sorgfältige Temperatur-, Wasser- und Qualitätskontrolle und unterstützt die Einführung kontrollierter Gewächshausumgebungen. Blumen und Zierpflanzen bedienen die inländische Metropolnachfrage und Exportkanäle im Nahen Osten und Südostasien durch Schnittblumen, Topfpflanzen und Beetpflanzen. Kräuter und Microgreens bedienen HoReCa- und Premium-Einzelhandelskäufer, die Basilikum, Koriander, Bockshornklee und spezielle Microgreens suchen. Cannabis und Spezialkulturen bleiben Frühphasenkategorien, während die Kommerzialisierung von medizinischem Cannabis von regulatorischen Wegen abhängt, die noch nicht vollständig etabliert sind. Insgesamt unterstützt die Nachfrage nach konsistenten, hochwertigen Erzeugnissen und die Kulturdiversifizierung die Expansion des kommerziellen Gewächshausanbaus in Indien.
Nach Gewächshaustyp:
Kunststofffoliengewächshäuser führend, Hybrid- und halbgeschlossene Gewächshäuser mit dem schnellsten WachstumKunststofffoliengewächshäuser entfielen im Jahr 2025 auf 62 % des Marktanteils des indischen kommerziellen Gewächshausmarkts, gestützt durch ihre niedrigeren Baukosten und die breite inländische Verfügbarkeit. Sie bleiben die vorherrschende Gewächshausstruktur bei Anbauern, insbesondere dort, wo Erschwinglichkeit und einfache Installation wichtig sind. Glasgewächshäuser bleiben eine hochwertige Frühphasenoption, die mit exportorientiertem Gartenbau und der Produktion hochwertiger Kulturen verbunden ist. Starre Polycarbonat-Gewächshäuser bieten eine stärkere Wärmedämmung als Polyfolie bei niedrigeren Anfangskosten als Glas und werden in der Saatgutvermehrung, Forschungsinstallationen und Premium-Floristikprojekten eingesetzt.
Hybrid- und halbgeschlossene Gewächshäuser sollen von 2026 bis 2031 mit einer CAGR von 6,1 % wachsen und sind damit der am schnellsten wachsende Gewächshaustyp. Erfahrene Anbauer wechseln schrittweise von natürlich belüfteten Polyhouses zu Designs mit aktiver Kühlung, automatisierter Beschattung, Kreislauf-Wassermanagement und stärkeren Rahmen. Dieser Übergang erfordert zusätzliche Investitionen in Lüfter-Pad-Systeme und motorisierte Bildschirmsteuerungen, was auf einen schrittweisen Upgrade-Zyklus hindeutet und keinen raschen Ersatz bestehender Polyfolienstrukturen. Kryzen Biotech Private Limited bietet natürlich belüftete, Lüfter-Pad- und Polycarbonat-Strukturen von seinem 10 Acre großen Produktionscampus an. Der indische kommerzielle Gewächshausmarkt bietet Potenzial für Schlüsselfertiganbieter, die den Übergang von einfachen Polyfolienstrukturen zu Systemen mit höherer Kontrolle standardisieren können.
Nach Anbautechnologie:
Nicht-hydroponische Boden- und Substratsysteme führend, Hydroponik mit dem schnellsten WachstumNicht-hydroponische Boden- und Substratsysteme hielten im Jahr 2025 einen Anteil von 51 % am Anbautechnologiesegment. Ihre Führungsposition spiegelt niedrigere Kapitalanforderungen, vertraute bodenbasierte Praktiken und Kulturkompatibilität wider. Kokosfaser und Steinwolle können Anbauern helfen, von bodenbasierten Methoden zu bodenlosem Anbau überzugehen. Hydroponikanlagen sollen von 2026 bis 2031 mit einer CAGR von 7,3 % wachsen – der höchsten Rate in dieser Segmentierung. Nährstofffilmtechnik und Tiefwasserkultur unterstützen die kommerzielle Produktion von Blattgemüse, Kräutern und Beeren.
Die Einführung von Hydroponik schafft Nachfrage nach Nährstoffkonzentraten, pH- und EC-Steuerungen, inerten Substraten und UV-Sterilisationsgeräten. Eeki Foods Private Limited schloss 2025 in Rajasthan 88 Acres kontrollierter Umgebungsaeroponikkapazität ab und erneuerte Global-GAP- und internationale ISO-Zertifizierungen. Tropfhydroponik und Nährstofffilmtechnik führen die Einführung an, während INHYDRO und Agrifirst Design-, Installations- und Agronomieunterstützung anbieten. Tiefwasserkultur bleibt in Forschungs- und frühen kommerziellen Projekten weiter verbreitet, und Hybrid- und vertikale Integrationsansätze ermöglichen mehrere Anbausysteme innerhalb einer Anlage. Der indische kommerzielle Gewächshausmarkt kann spezialisierte Inputs und Dienstleistungen unterstützen, wenn der bodenlose Anbau expandiert.
Nach Endnutzer:
Kommerzielle Anbauer führend, Forschungs- und Bildungseinrichtungen mit dem schnellsten WachstumKommerzielle Anbauer entfielen im Jahr 2025 auf 72 % des Marktanteils des indischen kommerziellen Gewächshausmarkts und sind damit das größte Endnutzersegment und die Hauptquelle der Umsatznachfrage und Projektinvestitionen. Mittelgroße Lüfter-Pad-Betreiber produzieren farbige Paprika und Kirschtomaten für Metropol-Einzelhandels- und HoReCa-Käufer mit geringerem Technologieaufwand. Eeki Foods Private Limited nutzt Aeroponik-Technologie und IoT-gesteuerte Anbauumgebungen in mehrstaatlichen Betriebsclustern.
Forschungs- und Bildungseinrichtungen sollen von 2026 bis 2031 mit einer CAGR von 6,5 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment. Der Indische Rat für Agrarforschung und staatliche Agraruniversitäten unterstützen Forschung in kontrollierten Umgebungen, hydroponische Sortenversuche und Kulturanpassungsprogramme. Dieses Wachstum unterstützt die Nachfrage nach Präzision bei Substraten, fortschrittlichen Sensoren und reproduzierbaren Klimaprotokollen. Einzelhandels-Gartencenter und Baumschulen kaufen Zierpflanzen, Vermehrungssämlinge und containerisiertes Pflanzgut, während organisierte Einzelhandelslandschaftsgestaltung, städtische Grünflächenprogramme und institutionelle Bepflanzungsprojekte eine wiederkehrende Nachfrage unterstützen. Forschungssysteme unterstützen angewandte Kulturarbeit und Pflanzenphysiologiestudien, während kommerzielle Betriebe eine zuverlässige Produktion für Käufer benötigen. Der indische kommerzielle Gewächshausmarkt kann durch kommerzielle Produktion und Forschung wachsen, die die Kulturanpassung verbessert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Südindien führt den indischen kommerziellen Gewächshausmarkt in Bezug auf Technologieeinführung und installierte Basis an. Karnataka und Telangana weisen eine hohe Konzentration von Lüfter-Pad-Polyhouse-Projekten für farbige Paprika, Kirschtomaten und exotische Kräuter auf. Ihre Nähe zu Bengaluru und Hyderabad unterstützt den Zugang zu Metropol-Einzelhandels- und Quick-Commerce-Netzwerken. Höhere Sommertemperaturen haben die Einführung fortschrittlicher Kühl- und Managementsysteme gefördert. Tamil Nadu profitiert von einer etablierten Tropfbewässerungsinfrastruktur, verfügbaren Gartenbauarbeitskräften und Agribusiness-Ökosystemen, die die Marktexpansion unterstützen.
Westindien repräsentiert die größte Investitionskonzentration nach Projektanzahl. Maharashtra, Gujarat und Rajasthan verbinden Wasserknappheit mit dem Zugang zur organisierten Einzelhandelsnachfrage in Mumbai, Pune und Ahmedabad. Die Pune-Region und die nördlichen Bezirke Maharashtras verfügen über Tomaten-, Gurken- und Blattgemüse-Polyhouse-Betriebe, die den städtischen Verbrauch und die Exportaggregation bedienen. Gujarat entwickelt sich zu einem Korridor für die Skalierung von Hydroponik und kommerziellen bodenlosen Projekten, während Rajasthan Aeroponik- und Betreiber kontrollierter Umgebungen angezogen hat, die extreme Temperaturen bewältigen wollen. Diese Bedingungen unterstützen anhaltende Investitionen in Technologien, die die Ressourceneffizienz und Produktionskontrolle verbessern.
Nordindien stellt ein weiteres bedeutendes Gewächshausanbaugebiet dar, wobei Delhi NCR Blattgemüse, Kräuter und exotisches Gemüse unterstützt, während Punjab und Haryana zur Beeren- und Blumenkultivierung für inländische und Exportlieferketten beitragen. Im Gegensatz dazu weisen Ost- und Nordostindien aufgrund von Logistikbeschränkungen, begrenzter agronomischer Unterstützung und einer größeren Subsistenzanbaubasis eine geringere Gewächshausdurchdringung auf. Der höhere Beitrag der Zentralregierung im Rahmen von MIDH für nordöstliche und Himalaya-Bundesstaaten kann jedoch die Projektkostenstruktur verbessern und eine stärkere Einführung des geschützten Anbaus in diesen Regionen unterstützen. Insgesamt bleibt die Gewächshauseinführung in Regionen mit starker Gartenbauproduktion, städtischem Marktzugang, Wasser- oder Klimabeschränkungen und unterstützender Infrastruktur konzentriert, während staatliche Unterstützung einen Weg zur Expansion in Regionen mit geringerer Durchdringung des geschützten Anbaus bietet.
Wettbewerbslandschaft
Marktkonzentration
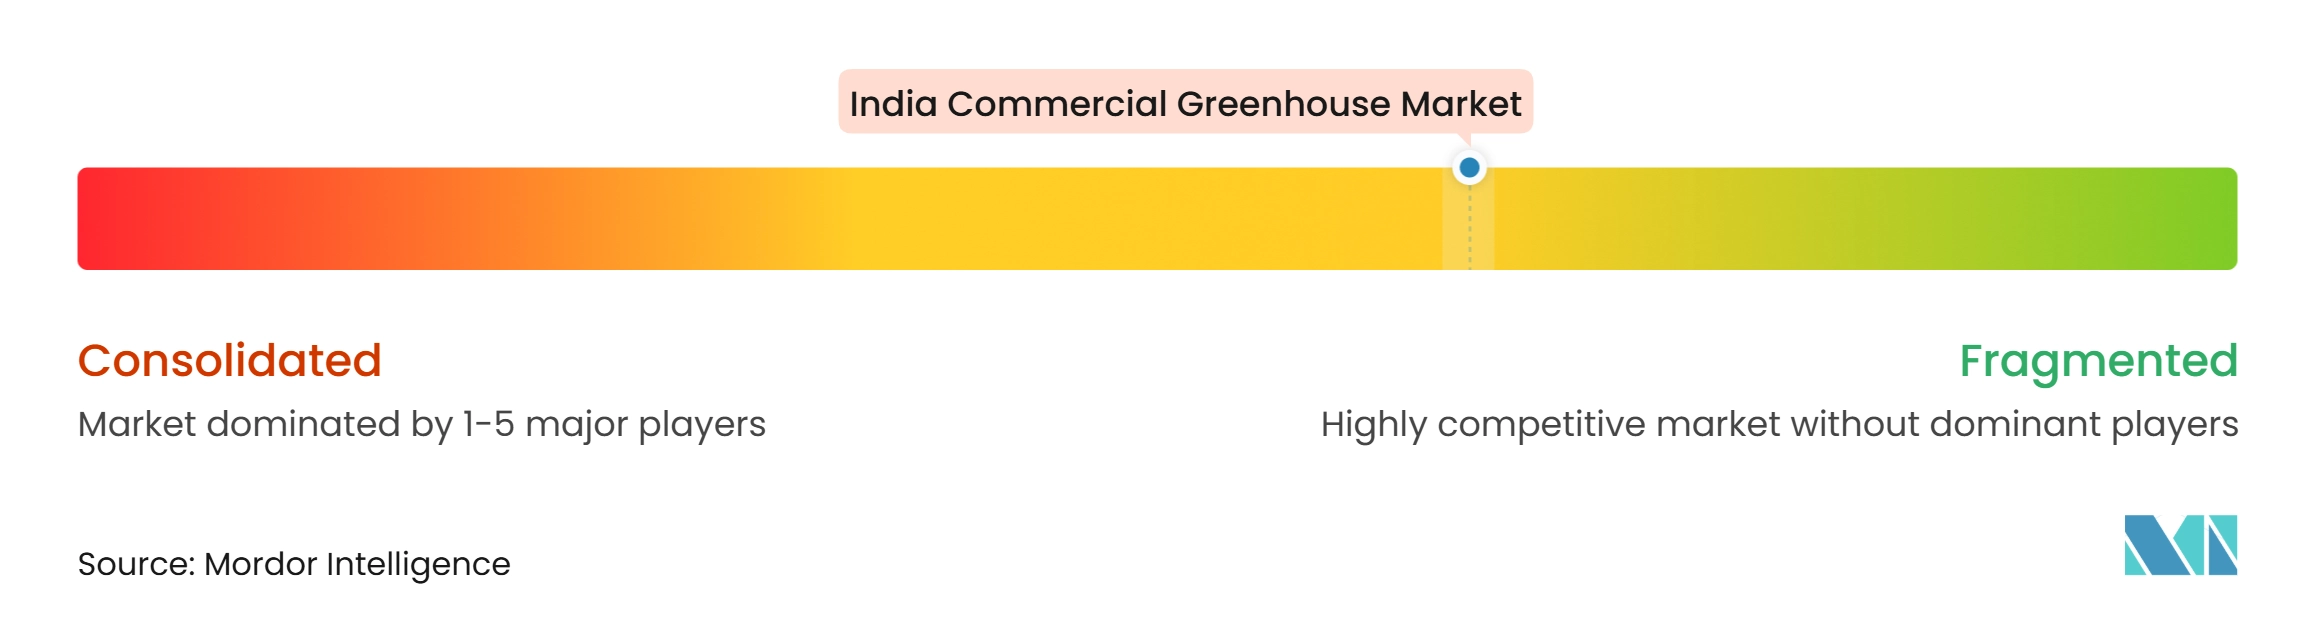
Der indische kommerzielle Gewächshausmarkt ist nach wie vor mäßig fragmentiert, wobei regionale Bauunternehmen, Komponentenlieferanten und spezialisierte Agritech-Betreiber eine vielfältige Anbauerbasis bedienen. Netafim Limited bietet Bewässerung, Fertigation, Klimasteuerung und Gewächshausprojektplanung an. Jain Irrigation Systems Limited betreibt mehr als 4.000 Vertriebspunkte. Agriplast Tech India Private Limited bietet Ginegar-zertifizierte Gewächshausfolien, Schattennetze, Insektennetze und Hydroponikanlagen an.
Führende Lieferanten konkurrieren durch schlüsselfertige Projektlieferung, Subventionsunterstützung, Fertigation und IoT-fähige Dienstleistungen. Erschwingliche Mitteltechnologiepakete bleiben ein unterversorgter Bereich für Anbauer, die von einfachen Polyhouses zu Hybridstrukturen wechseln. Betriebskapital, Agronomiedienste und rückverfolgbare Lieferkettenlösungen sind weitere Lücken für Anbauer, die organisierte Käufer bedienen. Eeki Foods Private Limited kombiniert proprietäre Anbausysteme mit direkten Käuferbeziehungen und hält Patente für Polymer-Anbaukammern und IoT-Überwachungssysteme.
Priva Holding B.V. stellte das NutriOne Stand Alone Fertigationssystem auf der HortiConnect India 2025 in Bangalore vor. Signify erweiterte im Juni 2026 sein Philips GreenPower LED-Toplighting-Force-Portfolio mit 2 Konfigurationen für unterschiedliche Investitions- und Energieeffizienzbedürfnisse. Der indische kommerzielle Gewächshausmarkt konkurriert zunehmend auf der Grundlage von Technologie, Servicefähigkeiten und Lieferkettenausführung zusätzlich zu den Gewächshausstrukturkosten.
Marktführer der indischen kommerziellen Gewächshausindustrie
-
Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
-
Jain Irrigation Systems Limited
-
Agriplast Tech India Private Limited
-
IG Aatreyas Private Limited (IG International and Aatreyas Agro)
-
INHYDRO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Jain Irrigation Systems Limited
- Agriplast Tech India Private Limited
- IG Aatreyas Private Limited (IG International and Aatreyas Agro)
- INHYDRO
- Kryzen Biotech Private Limited
- Agrifirst
- Eeki Foods Private Limited
- Priva Holding B.V.
- Signify N.V.
- Hindustan Agri Business Private Limited
- Agro Dome Projects LLP
- Saveer Biotech Limited
- Agrolt Solutions Private Limited
- Vatshal Green Environment
Neueste Industrielle Entwicklungen in Indischer kommerzieller Gewächshausmarkt
- Juni 2026: Signify N.V. erweiterte das Philips GreenPower LED-Toplighting-Force-Portfolio um zwei neue Lösungen: Toplighting Force Performance und Toplighting Force Elite. Die Performance-Version ist für Anbauer konzipiert, die eine niedrigere Anfangsinvestition anstreben, während die Elite-Version auf langfristige Beleuchtungseffizienz ausgerichtet ist, mit einer Effizienz von bis zu 4,2 µmol/J und Funktionen wie Dimmung, dynamische Lichtsteuerung und Energieoptimierung.
- September 2025: Priva Holding B.V. stellte sein NutriOne Stand Alone System auf der HortiConnect India 2025 in Bangalore vor. Das System kombiniert Bewässerung und Fertigation in einer Lösung und liefert Wasser und Nährstoffe direkt an die Pflanzenwurzeln. Es kann als eigenständiges System betrieben oder mit Priva Compass für eine automatisierte Fertigationsstrategie verbunden werden, mit bis zu vier Dosierkanälen und Hauptleitungskapazitäten von 3 bis 120 m³/h.
- 2025: Eeki Foods Private Limited schloss 88 Acres in den Phasen Mangal und Lakheri in Rajasthan ab und sicherte sich internationale ISO-Zertifizierungen und Global-GAP-Erneuerungen. Das Unternehmen berichtete auch, dass seine G-III Gen Growing Chambers, die 2025 pilotiert wurden, patentierte Präzisions-Aeroponik-Technologie verwenden und 2026 in großem Maßstab eingeführt werden.
Berichtsumfang des indischen kommerziellen Gewächshausmarkts
Der kommerzielle Gewächshausmarkt bezieht sich auf den Anbau von Kulturen in geschlossenen oder teilweise geschlossenen Strukturen, die kontrollierte oder modifizierte Wachstumsbedingungen bieten. Der Markt umfasst Gewächshausstrukturen sowie zugehörige Ausrüstungen und Systeme, die für die kommerzielle Kulturproduktion eingesetzt werden.
Der indische kommerzielle Gewächshausmarkt ist segmentiert nach Ausrüstungstyp (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerungs- und Automatisierungssoftware, Abschirmungs- und Beschattungssysteme sowie Strukturkomponenten), nach Kulturpflanzentyp (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Glasgewächshäuser, Kunststofffoliengewächshäuser, starre Polycarbonat-Gewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponischer Boden und Substrat sowie Hybrid- und vertikale Integration) sowie nach Endnutzer (kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartencenter und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerungs- und Automatisierungssoftware | |
| Abschirmungs- und Beschattungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Sämlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonat-Gewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokosfaser- und Steinwolle-Substrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Nach Ausrüstungstyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerungs- und Automatisierungssoftware | ||
| Abschirmungs- und Beschattungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Sämlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonat-Gewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokosfaser- und Steinwolle-Substrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische kommerzielle Gewächshausmarkt?
Der indische kommerzielle Gewächshausmarkt wurde im Jahr 2025 auf 215,01 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 4,19 % einen Wert von 275,05 Millionen USD erreichen.
Welche Ausrüstungskategorie wächst im kommerziellen Gewächshausbereich in Indien am schnellsten?
Klimasteuerungs- und Automatisierungssoftware soll von 2026 bis 2031 mit einer CAGR von 6,7 % expandieren.
Warum gewinnt Hydroponik bei indischen Anbauern an Interesse?
Das Segment Hydroponikanlagen soll von 2026 bis 2031 mit einer CAGR von 7,3 % wachsen, da es den kontrollierten Anbau von Blattgemüse, Kräutern und Beeren unterstützt.
Welche Regionen sind für den geschützten Anbau in Indien wichtig?
Südindien führt bei der Technologieeinführung und der installierten Gewächshausbasis, während Westindien die größte Investitionskonzentration nach Projektanzahl aufweist.