
インドの現金物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 422.73 百万米ドル |
| 市場規模 (2026) | 451.90 百万米ドル |
| 市場規模 (2031) | 642.44 百万米ドル |
| Growth Rate (2026 - 2031) | 7.29 % |
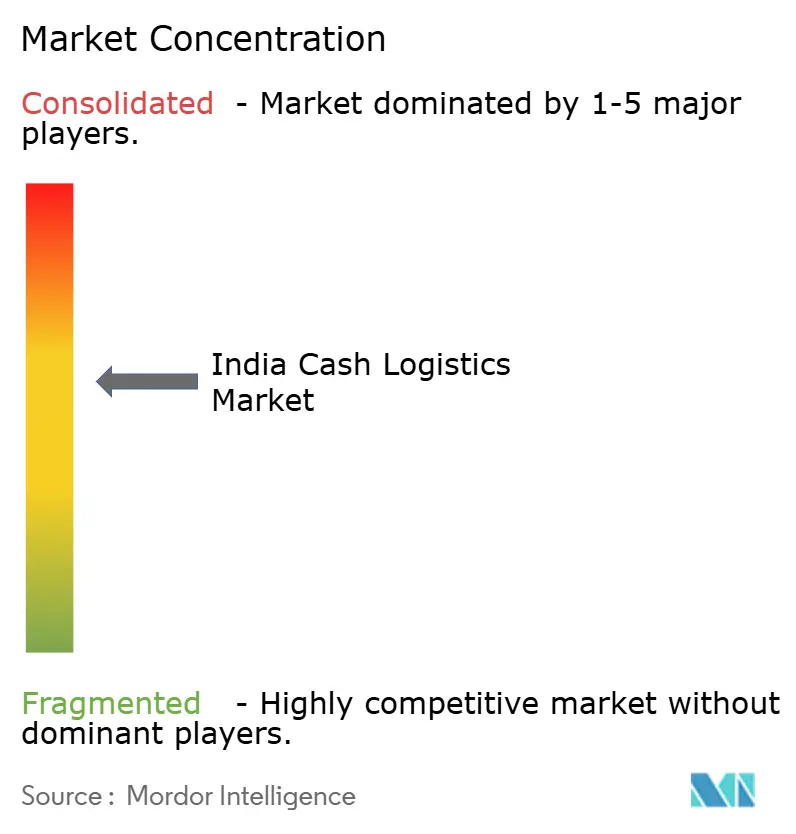
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの現金物流市場分析
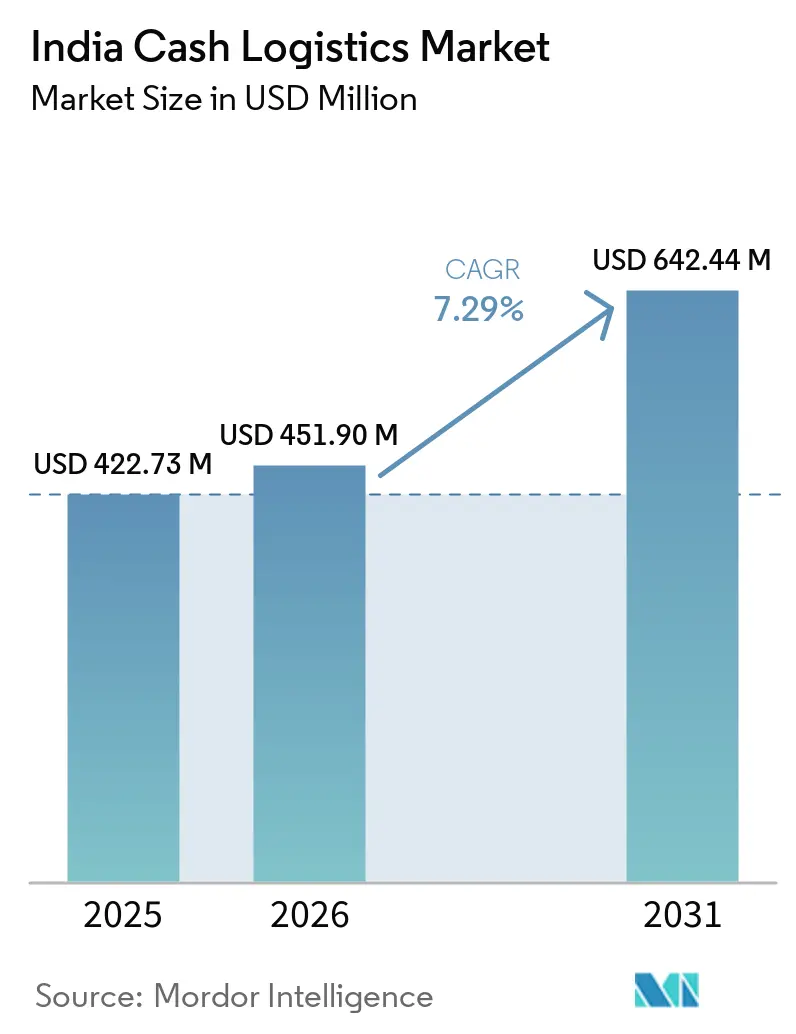
インドの現金物流市場規模は2025年に422.73 ミリオン 米ドルと評価され、2026年の451.90 ミリオン 米ドルから2031年には642.44 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.29%で成長する見込みです。
デジタル決済が全国で拡大する中でも、現物通貨の継続的な使用がサービス需要を支えています。銀行はATM補充、現金処理、監視業務をより多く専門プロバイダーに委託しています。インドの現金物流市場は、組織的なカバレッジが依然として不均一な第2層・第3層都市においても拡大の余地があります。プロバイダーは長期契約、より広いサービスネットワーク、ATM稼働率を向上させる現予測ツールを通じて競争しています。燃料費、人件費、コンプライアンスコストの上昇により、ルート効率と契約価格設定が収益性において重要となっています。
主要レポートのポイント
- サービスタイプ別では、ATMサービスが2025年のインドの現金物流市場シェアの43.50%を占め、2031年にかけてCAGR 8.10%という最高の予測成長率を記録しました。
- エンドユーザー別では、金融機関が2025年のインドの現金物流市場規模の58.15%を占め、小売が2031年にかけてCAGR 8.40%という最高の予測成長率を記録しました。
- 輸送手段別では、道路が2025年のインドの現金物流市場の収益シェアの91.50%を占め、鉄道が2031年にかけてCAGR 7.80%という最高の予測成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドの現金物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インフォーマルおよびセミフォーマルな商取引における 現金使用の継続 | +1.9% | 北部州、農村地帯、準都市市場に集中した インド全土 | 長期(4年以上) |
| 第2層・第3層都市における ATMネットワークの拡大 | +1.6% | 第2層・第3層都市、農村地域、 東部・中部インド | 中期(2〜4年) |
| 銀行および小売業者による 非中核的な現金取扱業務のアウトソーシング | +1.2% | 大都市圏および大規模な第2層金融ハブへの 早期集中を伴う全国規模 | 中期(2〜4年) |
| 安全な現金取扱と トレーサビリティに向けた規制の推進 | +0.9% | 高取引量の都市回廊での早期利益を伴う 全国規模 | 短期(2年以内) |
| AIを活用したルート最適化と 需要主導型補充 | +0.6% | 高密度都市ATMネットワークへの早期適用を伴う 全国規模 | 中期(2〜4年) |
| 祭事、選挙、および 季節的な通貨流通の急増 | +0.4% | 政治的・商業的に活発な州での ピークを伴う全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフォーマルおよびセミフォーマルな商取引における現金使用の継続
2025〜26年度、インド全土のインフォーマルおよびセミフォーマルな取引において現物通貨の使用が定着していました。流通紙幣の価値は11.9%上昇し、同期間中に紙幣の枚数は10.5%増加しました。[1]インド準備銀行、「2025〜26年度年次報告書」、インド準備銀行、rbi.org.in インド準備銀行は、個人および小規模小売業者の間で現金への継続的な選好を記録しました。デジタル決済の利用は、小額小売、地域サービス、および多くの準都市取引における通貨の必要性を排除するものではありません。したがって、現金の回収と再配布は、銀行や商業者にとって繰り返し発生する業務上の要件であり続けています。このパターンは、回収、処理、輸送、ATMサービス活動全体にわたってインドの現金物流市場を支えています。
ネットワーク拡大と需要主導型補充
インドのATMネットワークは、従来の現金自動支払機から現金循環機へと移行しています。公共部門銀行の提案依頼書は、最近のサイクルで17,350台のATMをカバーし、そのうち13,100台が現金循環機を指定していました。これらの機器には、協調的な予測、補充、ソフトウェア統合、および監視が必要ですインド準備銀行は、2026年3月31日時点で2,599の通貨保管庫と2,119の小額硬貨保管所を維持していました。この全国的な流通ネットワークは、現金移動における専門オペレーターのより大きな役割を支えています。銀行が需要主導型補充を使用して小規模都市での稼働率を向上させる場合、インドの現金物流市場は恩恵を受けます。
銀行および小売業者による現金取扱業務のアウトソーシング
銀行は直接的な現金取扱業務をテクノロジー支援型のサービス委託へと移行させています。CMS Info Systemsのインド国立銀行現金アウトソーシング契約は2026年1月に稼働しました。この10年間の契約は5,000台のATMをカバーし、1,000クロール・インドルピー(111.30 ミリオン 米ドル)と評価されています。CMSはまた、6,000台のATMを対象とした5年間のHDFC銀行マネージドATMサービス委託も報告しました。組織化された小売業者も同様に、大都市圏を超えて事業を拡大するにつれ、安全な現金回収、紙幣認証、および迅速な入金処理を必要としています。これらの契約は、輸送と監視、予測、サービス説明責任を組み合わせているめ、インドの現金物流市場を支えています。
安全な取扱基準とテクノロジーの採用
認可プロバイダーは、安全な輸送、確認済み人員、および規律ある現金取扱に関する要件の下で業務を行っています。これらの要件は、訓練されたチーム、安全な車両、および確立された運用システムを持つオペレーターに有利です。インド準備銀行は、2025〜26年度に通貨管理の革新とセキュリティ機能の国産化に向けた研究開発作業を開始したと報告しました。テクノロジーはまた、オペレーターがルートを計画し、機器レベルの現金需要を予測するのにも役立ちます。CMSは、そのHAWKAI Vision AIオファリングが通貨予測とルート最適化を支援すると報告しました。インドの現金物流市場は、安全なフィールド業務と実用的なデータツールを結びつけるプロバイダーを優遇します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 取引密度を低下させる デジタル決済の代替 | -1.1% | 大都市圏およびデジタル成熟度の高い州で より高い強度を持つ全国規 | 長期(4年以上) |
| 燃料費および賃金コストの上昇 | -0.8% | 高頻度ATM補充回廊での より大きなエクスポージャーを持つ全国規模 | 短期(2年以内) |
| セキュリティリスク、盗難 エクスポージャー、および保険圧力 | -0.5% | 北部・中部インドの高価値輸送ルートへの 集中を伴う全国規模 | 中期(2〜4年) |
| 認可された現金物流オペレーターへの コンプライアンス負担 | -0.3% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル決済の代替と取引密度の低下
デジタル決済は、特に大都市圏市場において、高頻度の現金引き出し活動の一部を減少させています。インド準備銀行のスタッフは、UPI採用と全国・地方レベルの現金需要との間に統計的に有意な負の関係を発見しました。[2]インド準備銀行、「UPIが現金需要に与える影響:全国・地方レベルからの証拠」、RBIブレティン、m.rbi.org.in 同研究はまた、行動的慣性と和のため、デジタル採用が成熟するにつれてこの効果が緩和されたことも発見しました。UPIの採用は、引用された分析において取引量の80%を占める10州に集中していました。ATM引き出し頻度の低下は、デジタル成熟度の高い地域における量主導型収益に圧力をかける可能性があります。したがって、インドの現金物流市場は、取引密度の低下と、通貨流通総量の継続的な成長およびサービスが行き届いていない地域とのバランスを取る必要があります。
燃料費、賃金、セキュリティ、およびコンプライアンスコスト
現金物流は、安全な道路業務、専門スタッフ、保険、およびコンプライアンスに準拠したプロセスに依存しています。産業・国内通商振興局は、2025年9月の物流コスト評価において、燃料が道路輸送コストの42.1%を占めることを発見しました。[3]産業・国内通商振興局、「インドにおける物流コストの評価」、商工省、dpiit.gov.in これにより、現金輸送車の業務は燃料コストとルート強度の変化にさらされています。セキュリティ要件と盗難リスクも、訓練された人員、車両、管理体制、および保険への支出を必要とします。コンプライアンスは認可ネットワークの運営コストを引き上げる可能性がありますが、同時に組織化されたプロバイダーをインフォーマルな代替手段から差別化します。インドの現金物流市場は、サービス品質とセキュリティを保護しながら稼働率を向上させるオペレーターに報いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ATMマネージドサービスがアウトソーシングシフトをリード
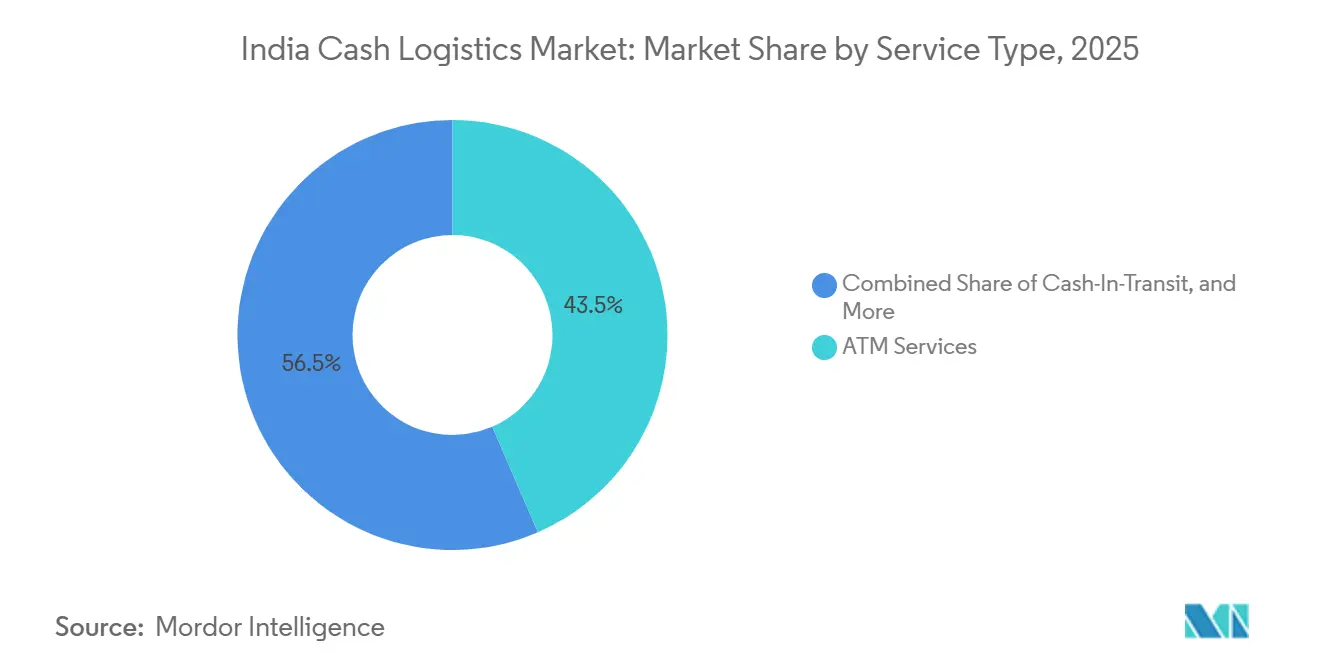
ATMサービスは2025年のインドの現金物流市場規模の43.50%を占め、2031年にかけてCAGR 8.10%で成長すると予測されています。これにはATM補充、機器監視、現金予測、および関連するマネージドサービスが含まれます。銀行はこれらのサービスを使用して、分散したATM資産の管理における直接的な運営負担を軽減しています。現金循環機は、紙幣を受け入れ、認証し、引き出しのために再利用するため、さらなる運上の複雑さを加えます。これにより、現金装填と機器稼働率に必要な計画が変わります。公共部門銀行の調達は、新しいATM要件において循環機を指定することが増えています。したがって、インドの現金物流産業は、物理的な輸送だけを超えた能力を必要としています。フィールド実行とソフトウェア主導の監視を組み合わせるオペレーターは、これらの委託に対応するためにより有利な立場にあります。
現金輸送は、銀行、小売業者、およびその他の機関が現物通貨の保護された移動を必要とするため、引き続き重要です。このサービスは、定期的なATM補充、支店間移送、小売現金回収、および通貨保管庫を含む移送を支援します。現金管理サービスは、金庫業務、紙幣認証、照合、および通貨関連処理をカバーします。これらの活動は、大量の紙幣在庫を取り扱い、運営管理を維持する機関にとって引き続き重要です。その他のサービスには、貴金属輸送および高価値カーゴ業務が含まれます。これらの活動は、関連するセキュリティ能力を持つ企業に多様化をもたらします。CMSは、HAWKAI Vision AIの収益が2025〜26年度に20クロール・インドルピー(2.23 ミリオン 米ドル)に達したと述べました。[4]CMS Info Systems Limited、「FY26業績メディアリリース」、CMS Info Systems、cms.com この結果は、マネージドATM業務内での予測およびルートツールの利用増加を反映しています。ATMサービスは、短期的な輸送需要だけでなく、長期的な銀行アウトソーシングによって支えられています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:金融機関が最大の需要基盤を維持
金融機関は2025年のインドの現金物流市場シェアの58.15%を占めました。銀行はATMサービス、現金輸送、金庫管理、および照合支援の主要な購入者です。その全国的な支店およびATMネットワークは、信頼性の高い定期的なサービスカバレッジを必要とします。CMSに授与されたインド国立銀行契約は、10年間で5,000台のATMをカバーします。この契約は2026年1月に稼働を開始しました。HDFC銀行もCMSに6,000台のATMを対象とした統合マネージドATMサービス委託を授与しました。これらの委託は、銀行クライアントがインドの現金物流産業においてリーディングポジションを維持する理由を示しています。また、契約実行、サービス信頼性、およびテクノロジー統合がプロバイダーにとって重要である理由も示しています。
小売は2031年にかけてCAGR 8.40%で拡大すると予測されており、最も成長の速いエンドユーザーカテゴリーとなっています。組織化された小売業者は、信頼性の高い日次回収、紙幣計数、認証、および入金プロセスを必要としています。ハイパーマーケット、燃料小売ネットワーク、およびフルフィルメント拠点は、カードおよびUPI決済が広く利用可能な場合でも、相当量の現金を取り扱う可能性があります。構造化された回収は、店舗スタッフがインフォーマルなチャネルを通じて回収物を移動させる必要性を減らします。また、店舗回収から銀行入金までの時間を短縮することもできます。ホスピタリティは、ホテル、エンターテインメント施設、およびゲーム施設において定期的な回収ニーズを生み出します。政府・公共機関は、財務活動、農村金融アクセス、および公共向け支払いポイントのために現金関連サービスを利用します。ビジネスコレスポンデントネットワークおよび郵便局業務は、銀行インフラが発展途上にある地域でサービスニーズを追加します。小売業者や公共機関が現金プロセスを正式化する際に、インドの現金物流市場はより広い顧客基盤を獲得します。
輸送手段別:道路がリードし鉄道がより速く成長
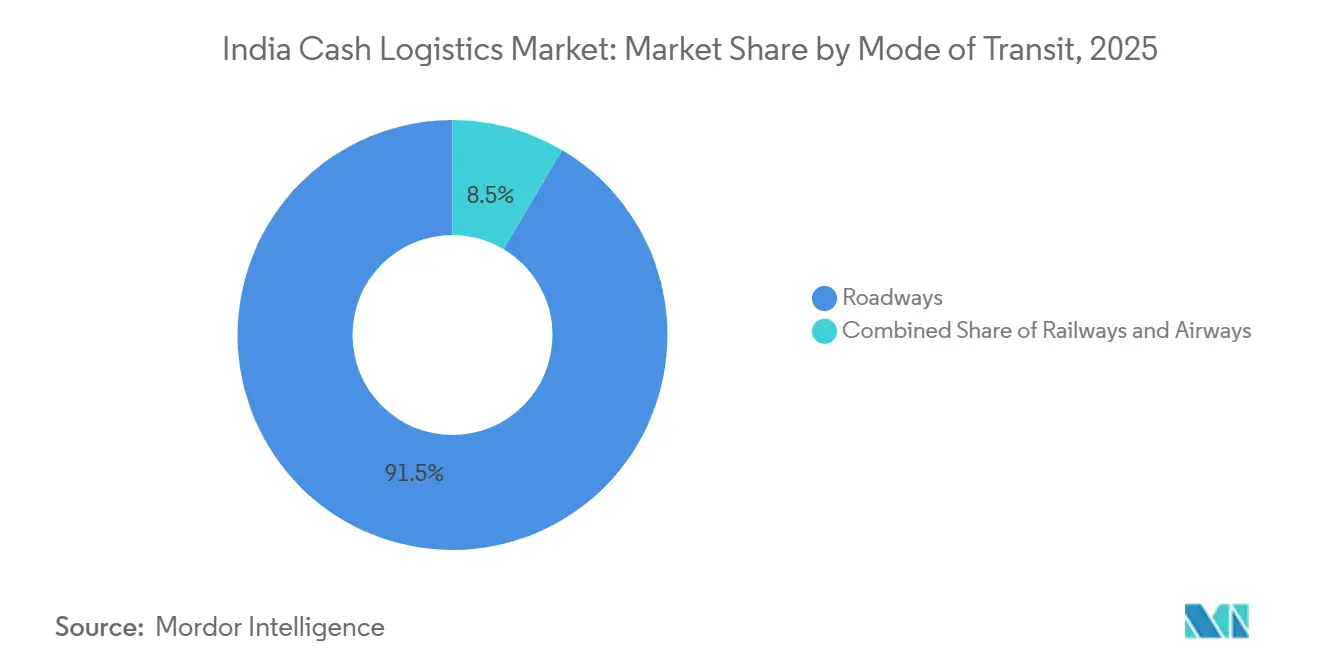
道路は2025年のインドの現金物流市場規模の91.50%を占めました。現金輸送車は、ラストマイルのATM装填、支店移動、および小売回収に必要な柔軟性を提供します。道路サービスは広く分散した場所に到達し、頻繁なルート変更に対応できます。これにより、都市、準都市、および農村地域全体の日常業務の中心となっています。その規模はまた、プロバイダーを車両稼働率、燃料コスト、およびルート計画にさらします。産業・国内通商振興局の評価では、燃料が道路輸送コストの42.1%を占めることが判明しました。より良いルーティングと需要ベースのスケジューリングにより、不必要な移動を削減できます。インドの現金物流市場は、現金移動が安全で柔軟なラストマイルカバレッジを必要とするため、引き続き道路に依存しています。この依存性は、道路ベースのサービス経済の中心に運営規律を置いています。
鉄道は2031年にかけてCAGR 7.80%で成長すると予測されています。鉄道輸送は、通貨保管庫と地域流通センター間の大量輸送を支援します。道路輸送により多くの時間がかかるか、セキュリティリスクが大きい長距離地域間ルートで有用です。インド準備銀行は、2026年3月31日時点で2,599の通貨保管庫を維持していました。これらの施設は、潜在的な大量通貨の発着地の全国ネットワークを形成しています。鉄道の成長は、道路ベースのラストマイル配送の必要性を排除するものではありません。むしろ、選択された長距離フローに対する補完的なオプションを提供します。航空は最も小さな輸送手段であり、大都市圏ルートにおける時間的制約のある高価値輸送に対応します。インド準備銀行の19の発行事務所は、通貨需要が高まる時期の迅速な流通ニーズを支援します。インドの現金物流市場は、オペレーターが各移動の距離、量、および緊急性に合わせてサービス設計を適応させるにつれ、複数の輸送手段を活用できます。
地理的分析
インドの現金物流市場は、2025年にムンバイ、デリー、ベンガルールの商業回廊において最大の組織的活動を有していました。これらの大都市圏は、銀行支店、ATM、組織化された小売活動、および高価値輸送ニーズを集中させています。流通通貨の価値は2026年5月に43.02ラーク・クロール・インドルピー(478.51 ビリオン 米ドル)に達し、1年前の38.35ラーク・クロル・インドルピー(426.84 ビリオン 米ドル)から12%増加しました。ムンバイ、プネー、ナーシクは、金融機関、製造拠点、および組織化された小売業務のため、活発な西部回廊を形成しています。ベンガルール、チェンナイ、ハイデラバードは、密集した民間部門銀行ネットワーク全体でテクノロジー統合型業務への需要を支えています。
第2層・第3層都市は、インドの現金物流市場にとって最も明確な中期的拡大エリアを提供しています。これらの地域では、ATM稼働率が不均一で、組織的なサービスカバレッジがより限られている場合があります。小規模都市のATMが地域の引き出し需要を満たせない場合、銀行はサービスおよび規制上の圧力に直面します。専門オペレーターは、地域ルート計画と機器レベルの需要予測を通じて対応できます。現金循環機とリモート監視ATMは、これらのネットワークにおけるサービス規律を向上させることができます。小規模都市のクライアントが断片的な取り決めを契約型サービスモデルに置き換える際に、組織化されたプロバイダーはプレゼンスを拡大できます。
農村および準都市地域は、長期的な需要フロンティアであり続けています。RBIスタッフは、UPIの採用が参照評価において取引量の80%を占める10州に集中していることを発見しました。インド準備銀行はまた、個人および小規模小売業者の間での現金への継続的な選好も指摘しました。ビジネスコレスポンデントネットワーク、ジャン・ダン口座サービス、直接給付現金引き出しポイント、および郵便局業務は、サービスが行き届いていない地域で定期的な要件を生み出します。プロバイダーは、これらの地域に一貫してサービスを提供するために、コンパクトで安全な車両、地域スタッフ、および需要主導型スケジューリングを必要とします。
競争環境
インドの現金物流市場は、適度に集中した組織化されたセグメントを有しています。CMSは2025年3月時点で73,000台のATMを管理していました。その規模は、大規模なアウトソーシングATM委託および関連サービスにおいて強力なポジションを与えています。SIS Cash ServicesとBrink's Indiaは、セクターの組織化された部分においてCMSと並んで事業を展開しています。Radiant Cash Management Services、G4S India、S&IB Servicesなどの地域プロバイダーは、中堅市場クライアントおよび地域の現金管理要件に対応しています。
CMSは、契約獲得とテクノロジー投資を通じてポジションを強化してきました。インド国立銀行との契約は2026年1月に稼働し、10年間で5,000台のATMをカバーすると発表されました。同社はまた、予測、物流、およびHAWKAI Vision AI機能を含む6,000台のATMを対象としたHDFC銀行委託も報告しました。2026年3月、CMSはFinancial Software and SystemsのATMマネージドサービス事業を最大115クロール・インドルピー(12.80 ミリオン 米ドル)で買収する合意を発表しました。この取引は、マネージドサービスポートフォリオを31,000ユニットから39,000ユニットに拡大することを意図していました。これらの動きは、大規模プロバイダーが長期委託、買収ポートフォリオ、および統合運営プラットフォームを通じてスケールを構築している方法を示しています。
テクノロジーは、ルート計画、通貨予測、およびサービス監視を改善できるため、重要な競争要因です。CMSは、テクノロジーおよび決済ソリューションが2025〜26年度までの2年間で収益の7%から16%に増加したと述べまし。このシフトは、輸送のみのサービスモデルを超えた移行を示しています。地域プロバイダーは、地域カバレッジ、顧客関係、および調整された運営計画が全国規模よりも重要な場合に競争できます。中小金融機関、非銀行金融会社、および地域小売クライアントは、これらのプロバイダーにとって関連する機会を代表する可能性があります。各オペレーターの競争ポジションは、セキュリティ実行、地理的リーチ、テクノロジー、および価格規律に依存します。インドの現金物流市場は確立されたプロバイダーに適していますが、サービスが行き届いていない地域や顧客グループの専門家にとっての余地も残っています。
インドの現金物流産業リーダー
CMS Info Systems Ltd.
SIS Cash Services Ltd.
Securevalue India Ltd.
Brink's India Pvt. Ltd.
Hitachi Cash Management Services Pvt. Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Brink'sはANSRとのパートナーシップのもと、ハイデラバードにグローバル共有サービスセンターを設立し、グローバルなテクノロジー、人事、財務、および分析機能を支援するとともに、リーダーシップ、業務、およびテクノロジー部門での積極的な採用を進め、インドをBrink'sのグローバル運営ネットワーク内の戦略的能力ハブとして位置づけました。
- 2026年5月:HDFC銀行はCMS Info Systemsに、通貨予測、物流、およびHAWKAI Vision AIソリューションを組み込んだ6,000台のATMをカバーする5年間の統合ATMマネージドサービス委託(400クロール・インドルピー(44.52 ミリオン 米ドル)相当)を授与し、CMSをインドの最大手銀行3行での同時委託に導きました。
- 2026年3月:CMS Info SystemsはFinancial Software and Systems Private LimitedのATMマネージドサービス事業を最大115クロール・インドルピー(12.8 ミリオン 米ドル)の対価で買収し、マネージドサービスポートフォリオを約31,000ユニットから39,000ユニットに拡大し、新たな民間部門銀行クライアント関係を追加しました。
- 2026年2月:Radiant Cash Managementは年間35クロール・インドルピー(3.89 ミリオン 米ドル)相当の公共部門銀行委託を確保し、2026年4月に展開を開始し、年間約20クロール・インドルピー(2.23 ミリオン 米ドル)の増分年間収益を追加し、直接機関向けビジネス能力の拡大を示しました。


インドの現金物流市場レポートの範囲
| 現金輸送 |
| 現金管理サービス |
| ATMサービス |
| その他サービス |
| 金融機関 |
| 小売 |
| ホスピタリティ |
| 政府・公共機関 |
| その他エンドユーザー |
| 道路 |
| 鉄道 |
| 航空 |
| サービスタイプ別 | 現金輸送 |
| 現金管理サービス | |
| ATMサービス | |
| その他サービス | |
| エンドユーザー別 | 金融機関 |
| 小売 | |
| ホスピタリティ | |
| 政府・公共機関 | |
| その他エンドユーザー | |
| 輸送手段別 | 道路 |
| 鉄道 | |
| 航空 |


レポートで回答される主要な質問
2031年までのインドの現金物流市場の予測は?
このセクターは2026年の451.90 ミリオン 米ドルから2031年には642.44 ミリオン 米ドルへ、CAGR 7.29%で成長すると予測されています。銀行のアウトソーシングと小規模都市における組織的カバレッジの拡大がこの予測を支えています。
インドでUPIが拡大する中、現金物流が引き続き重要である理由は?
RBIは、2025〜26年度に流通紙幣が価値ベースで11.9%増加したと報告し、個人および小規模小売業者の間での現金選好の継続を指摘しました。デジタル決済と現金決済は、地域全体で異なる取引ニーズに引き続き対応しています。
インドの現金物流需要をリードするサービスカテゴリーは?
ATMサービスは2025年に43.50%のシェアでリードし、2031年にかけてCAGR 8.10%という最高の予測成長率を有しています。このカテゴリーには補充、監視、予測、および関連するマネージドATM業務が含まれます。
最も多くの現金物流サービスを利用する顧客グループは?
金融機関は、ATMサービス、現金輸送、金庫支援、および照合を必要とするため、2025年に58.15%のシェアを占めました。大規模な銀行ネットワークはまた、専門サービスプロバイダーとの定期的な契約を生み出します。
インドにおける現金移動に最も多く使用される輸送手段は?
道路は2025年に91.50%のシェアを占め、安全な輸送車がATM、支店、および小売拠点へのラストマイルアクセスに不可欠であるためです。鉄道は、選択された大量地域間移動において道路業務を補完します。
最終更新日:



