
Tamaño y Participación del Mercado de Logística de Efectivo en India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 422.73 Millones de dólares |
| Tamaño del Mercado (2026) | 451.90 Millones de dólares |
| Tamaño del Mercado (2031) | 642.44 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.29 % |
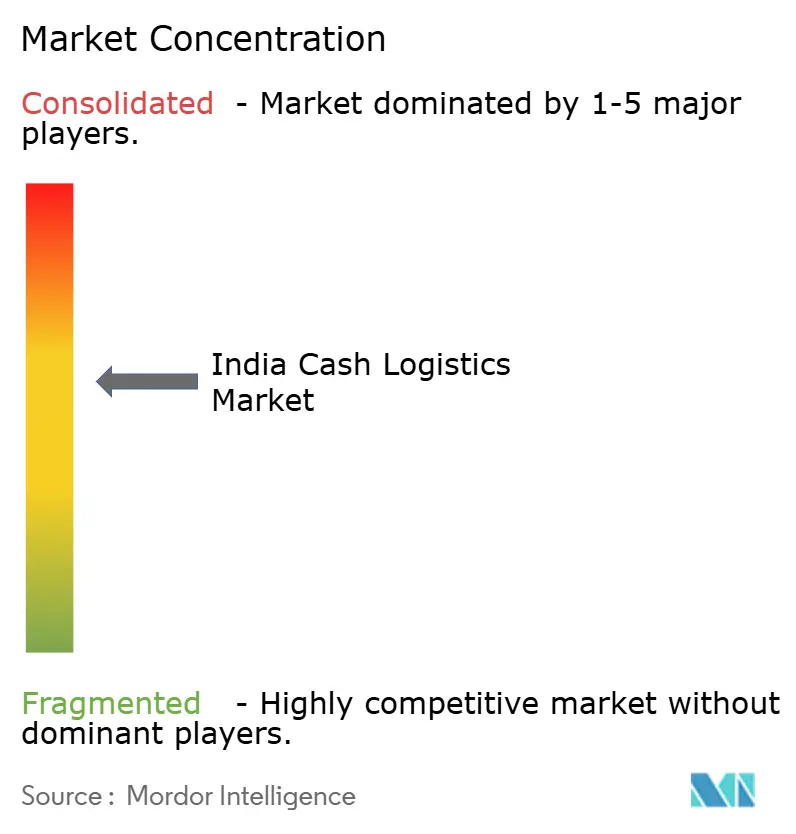
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Efectivo en India por Mordor Intelligence
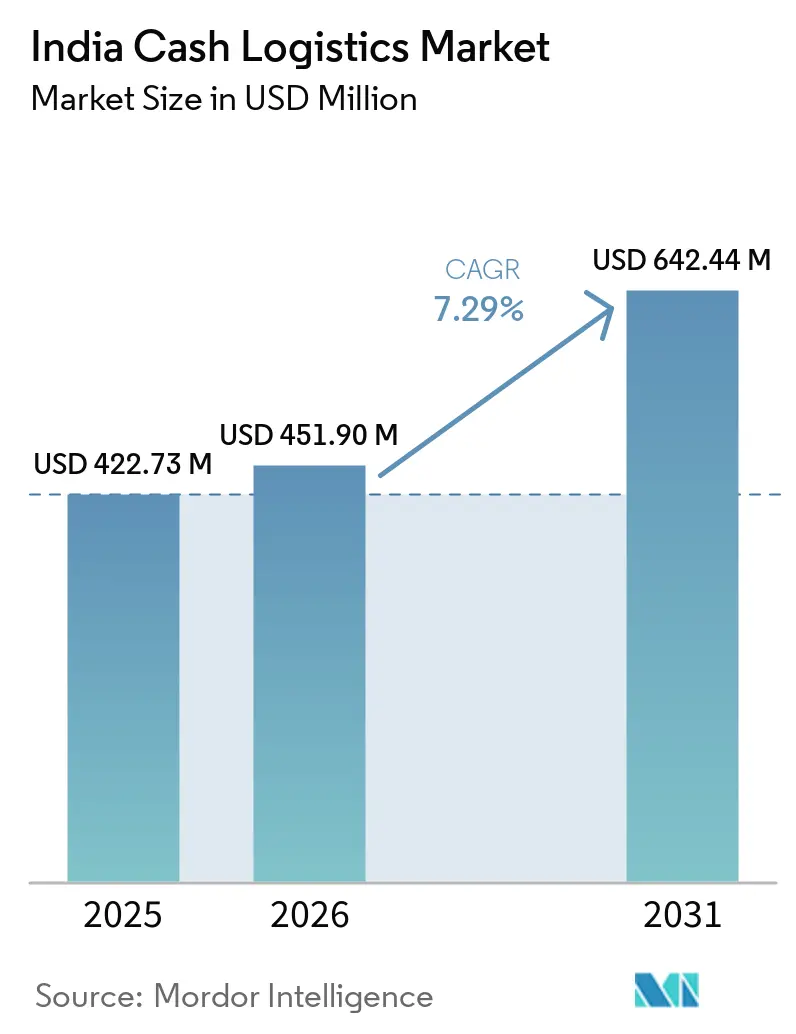
El tamaño del mercado de logística de efectivo en India fue valorado en 422,73 millones de USD en 2025, y se espera que crezca desde 451,90 millones de USD en 2026 hasta alcanzar los 642,44 millones de USD en 2031, a una CAGR del 7,29% durante el período 2026-2031.
El uso sostenido de moneda física respalda la demanda de servicios incluso a medida que los pagos digitales se expanden por todo el país. Los bancos están asignando más trabajo de reposición de ATM, procesamiento de efectivo y monitoreo a proveedores especializados. El mercado de logística de efectivo en India también tiene margen de expansión en las ciudades de Nivel 2 y Nivel 3, donde la cobertura organizada sigue siendo desigual. Los proveedores compiten a través de contratos a largo plazo, redes de servicio más amplias y herramientas de previsión de efectivo que mejoran la disponibilidad de los ATM. El aumento de los costos de combustible, mano de obra y cumplimiento normativo hace que la eficiencia de rutas y la fijación de precios en los contratos sean importantes para la rentabilidad.
Conclusiones Clave del Informe
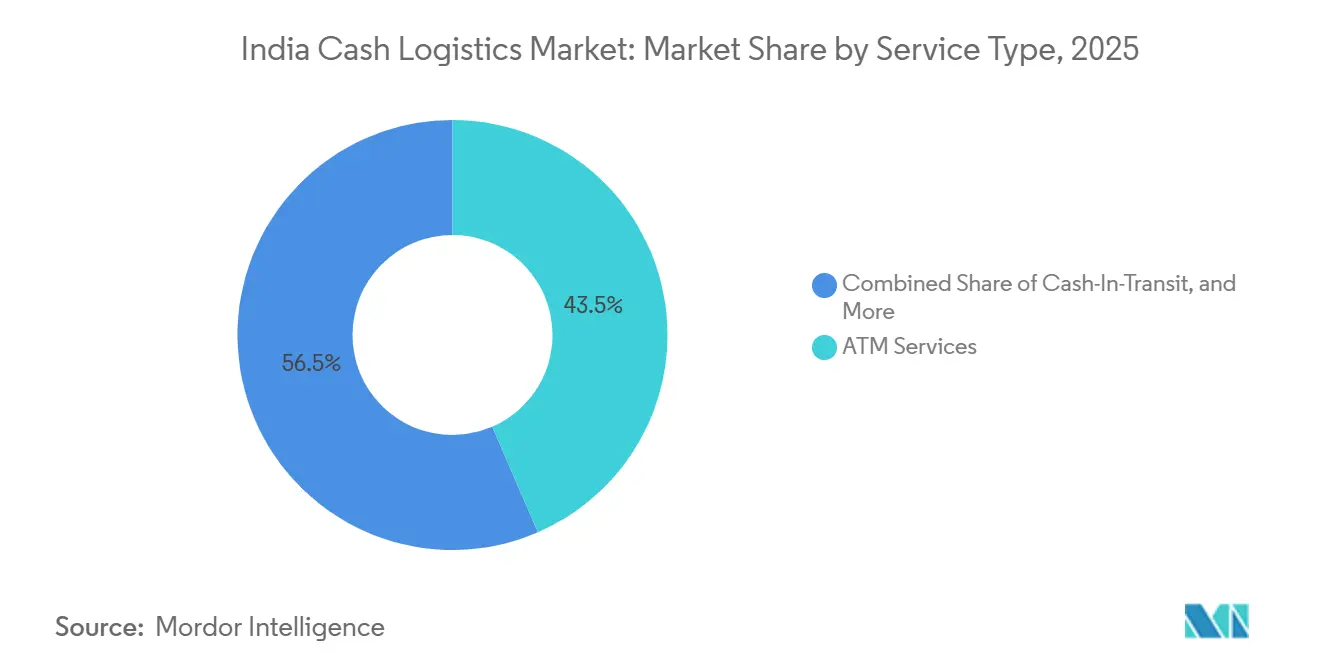
- Por tipo de servicio, los servicios de ATM representaron el 43,50% de la participación del mercado de logística de efectivo en India en 2025 y registraron la CAGR de pronóstico más alta del 8,10% hasta 2031.
- Por usuario final, las instituciones financieras representaron el 58,15% del tamaño del mercado de logística de efectivo en India en 2025, mientras que el comercio minorista registró la CAGR proyectada más alta del 8,40% hasta 2031.
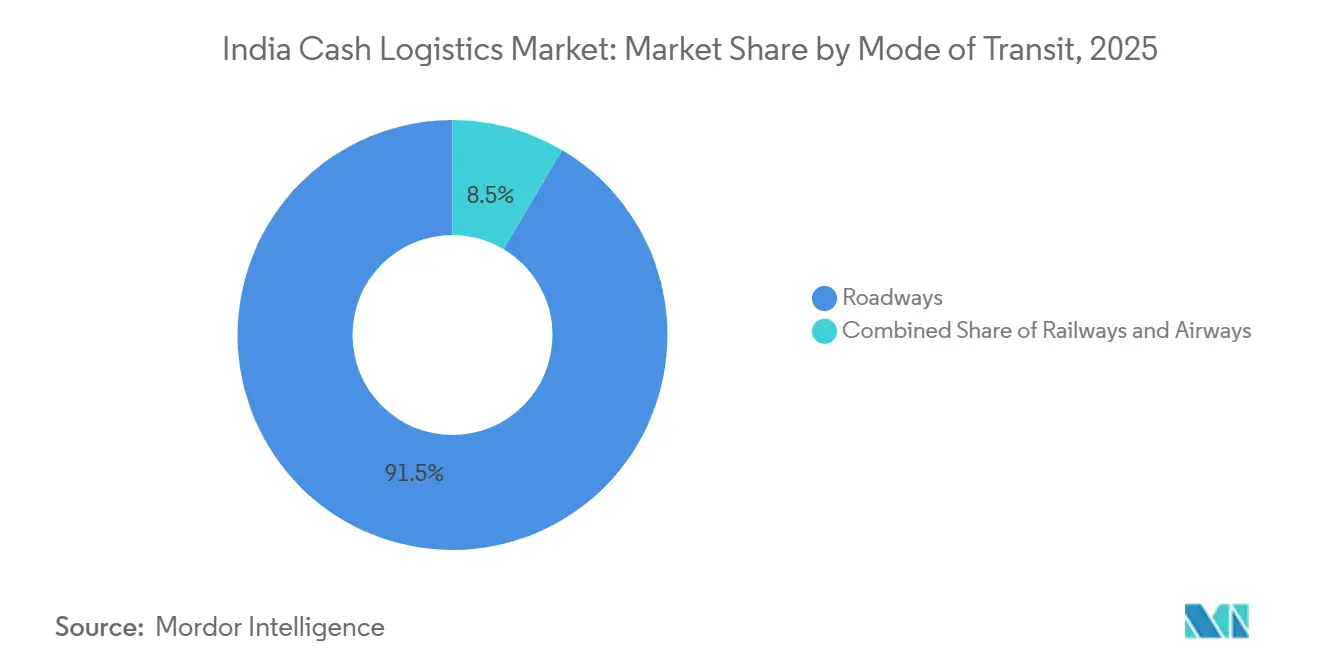
- Por modo de tránsito, las carreteras representaron el 91,50% de la participación en los ingresos del mercado de logística de efectivo en India en 2025, mientras que los ferrocarriles registraron la CAGR proyectada más alta del 7,80% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Efectivo en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Uso Persistente de Efectivo en el Comercio Informal y Semiformal | +1.9% | A nivel nacional, con concentración en los estados del norte, zonas rurales y mercados semiurbanos | Largo plazo (≥ 4 años) |
| Expansión de Redes de ATM en Ciudades de Nivel 2 y Nivel 3 | +1.6% | Ciudades de Nivel 2 y Nivel 3, zonas rurales, India Oriental y Central | Mediano plazo (2-4 años) |
| Externalización de la Gestión de Efectivo No Esencial por Bancos y Minoristas | +1.2% | A nivel nacional, con concentración inicial en centros financieros metropolitanos y grandes ciudades de Nivel 2 | Mediano plazo (2-4 años) |
| Impulso Regulatorio para la Gestión Segura de Efectivo y la Trazabilidad | +0.9% | A nivel nacional, con ganancias iniciales en corredores urbanos de alta transacción | Corto plazo (≤ 2 años) |
| Optimización de Rutas con IA y Reposición Basada en la Demanda | +0.6% | A nivel nacional, con aplicación inicial en redes de ATM urbanas de alta densidad | Mediano plazo (2-4 años) |
| Picos de Circulación de Moneda por Festividades, Elecciones y Temporadas | +0.4% | A nivel nacional, con picos en los estados políticamente y comercialmente más activos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Uso Persistente de Efectivo en el Comercio Informal y Semiformal
La moneda física siguió siendo parte integral del comercio informal y semiformal en toda India durante el ejercicio fiscal 2025-26. El valor de los billetes en circulación aumentó un 11,9% y el volumen de billetes creció un 10,5% durante el mismo período.[1]Banco de la Reserva de India, "Informe Anual 2025-26," Banco de la Reserva de India, rbi.org.in El Banco de la Reserva de India registró una preferencia continua por el efectivo entre los particulares y los pequeños comerciantes minoristas. El uso de pagos digitales no elimina la necesidad de moneda en el comercio minorista de bajo valor, los servicios locales y muchas transacciones semiurbanas. La recaudación y redistribución de efectivo, por tanto, siguen siendo requisitos operativos recurrentes para bancos y comerciantes. Este patrón respalda el mercado de logística de efectivo en India en las actividades de recaudación, procesamiento, transporte y servicios de ATM.
Expansión de Redes y Reposición Basada en la Demanda
La red de ATM de India está evolucionando desde dispensadores convencionales hacia recicladores de efectivo. Las solicitudes de propuestas de los bancos del sector público abarcaron 17.350 ATM en ciclos recientes, y 13.100 de esas máquinas especificaron recicladores de efectivo. Estas máquinas requieren previsión coordinada, reposición, integración de software y monitoreo. El Banco de la Reserva de India mantenía 2.599 cajas de caudales y 2.119 Pequeños Depósitos de Monedas al 31 de marzo de 2026. Esa red de distribución nacional respalda un papel más amplio para los operadores especializados en el movimiento de efectivo. El mercado de logística de efectivo en India se beneficia cuando los bancos utilizan la reposición basada en la demanda para mejorar la disponibilidad en ciudades más pequeñas.
Gestión de Efectivo Externalizada por Bancos y Minoristas
Los bancos están trasladando el trabajo directo de gestión de efectivo hacia mandatos de servicio respaldados por tecnología. El contrato de externalización de efectivo del State Bank of India con CMS Info Systems entró en funcionamiento en enero de 2026. El contrato de 10 años cubre 5.000 ATM y está valorado en INR 1.000 crore (111,30 millones de USD). CMS también informó de un mandato de servicios de ATM gestionados por HDFC Bank a cinco años para 6.000 ATM. Los minoristas organizados también necesitan recogida segura de efectivo, autenticación de billetes y gestión de depósitos más ágil a medida que sus operaciones se extienden más allá de las grandes metrópolis. Estos contratos respaldan el mercado de logística de efectivo en India porque combinan el transporte con el monitoreo, la previsión y la responsabilidad del servicio.
Estándares de Gestión Segura y Adopción Tecnológica
Los proveedores autorizados operan dentro de los requisitos de transporte seguro, personal verificado y gestión disciplinada del efectivo. Estos requisitos favorecen a los operadores con equipos capacitados, flotas seguras y sistemas operativos establecidos. El Banco de la Reserva de India informó que inició trabajos de investigación y desarrollo para la innovación en la gestión de divisas y la indigenización de características de seguridad durante el ejercicio fiscal 2025-26. La tecnología también ayuda a los operadores a planificar rutas y predecir la demanda de efectivo a nivel de máquina. CMS informó que su solución HAWKAI Vision AI respalda la previsión de divisas y la optimización de rutas. El mercado de logística de efectivo en India favorece a los proveedores que conectan las operaciones de campo seguras con herramientas de datos prácticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Pagos Digitales que Reduce la Densidad de Transacciones | -1.1% | A nivel nacional, con mayor intensidad en ciudades metropolitanas y estados digitalmente maduros | Largo plazo (≥ 4 años) |
| Aumento de Costos de Combustible y Salarios | -0.8% | A nivel nacional, con mayor exposición en corredores de reposición de ATM de alta frecuencia | Corto plazo (≤ 2 años) |
| Riesgos de Seguridad, Exposición a Robos y Presión de Seguros | -0.5% | A nivel nacional, con concentración en rutas de tránsito de alto valor en el norte y centro de India | Mediano plazo (2-4 años) |
| Carga de Cumplimiento para Operadores Autorizados de Logística de Efectivo | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Pagos Digitales y Menor Densidad de Transacciones
Los pagos digitales reducen parte de la actividad de retiro de efectivo de alta frecuencia, especialmente en los mercados metropolitanos. El personal del Banco de la Reserva de India encontró una relación negativa estadísticamente significativa entre la adopción de UPI y la demanda de efectivo a niveles nacional y subnacional.[2]Banco de la Reserva de India, "Impacto de UPI en la Demanda de Efectivo: Evidencia a Niveles Nacional y Subnacional," Boletín del Banco de la Reserva de India, m.rbi.org.in El estudio también encontró que este efecto se moderó a medida que la adopción digital maduró debido a la inercia conductual y la saturación. La adopción de UPI se mantuvo concentrada en 10 estados que representaron el 80% de los volúmenes de transacciones en el análisis citado. Una menor frecuencia de retiros en ATM puede presionar los ingresos basados en volumen en ubicaciones digitalmente más maduras. El mercado de logística de efectivo en India debe, por tanto, equilibrar la menor densidad de transacciones con el crecimiento continuo de la circulación total de moneda y las ubicaciones desatendidas.
Costos de Combustible, Salarios, Seguridad y Cumplimiento Normativo
La logística de efectivo depende de operaciones viales seguras, personal especializado, seguros y procesos conformes a la normativa. El Departamento para la Promoción de la Industria y el Comercio Interior encontró que el combustible representó el 42,1% de los costos de transporte por carretera en su evaluación de costos logísticos de septiembre de 2025.[3]Departamento para la Promoción de la Industria y el Comercio Interior, "Evaluación de los Costos Logísticos en India," Ministerio de Comercio e Industria, dpiit.gov.in Esto expone las operaciones de furgones de efectivo a los cambios en los costos de combustible y la intensidad de las rutas. Los requisitos de seguridad y la exposición a robos también requieren gasto en personal capacitado, vehículos, controles y seguros. El cumplimiento normativo puede elevar el costo de operar una red autorizada, aunque también distingue a los proveedores organizados de las alternativas informales. El mercado de logística de efectivo en India recompensa a los operadores que mejoran la utilización mientras protegen la calidad del servicio y la seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de ATM Gestionados Lideran el Cambio hacia la Externalización
Los servicios de ATM representaron el 43,50% del tamaño del mercado de logística de efectivo en India en 2025 y se prevé que crezcan a una CAGR del 8,10% hasta 2031. Incluye la reposición de ATM, el monitoreo de máquinas, la previsión de efectivo y los servicios gestionados relacionados. Los bancos utilizan estos servicios para reducir la carga operativa directa de gestionar redes de ATM dispersas. Los recicladores de efectivo añaden mayor complejidad operativa porque aceptan, autentican y reutilizan billetes para retiros. Esto cambia la planificación necesaria para la carga de efectivo y la disponibilidad de las máquinas. La contratación pública de los bancos del sector público ha especificado cada vez más máquinas recicladoras en los nuevos requisitos de ATM. La industria de logística de efectivo en India, por tanto, necesita capacidades más allá del transporte físico únicamente. Los operadores que combinan la ejecución en campo con el monitoreo basado en software están mejor posicionados para atender estos mandatos.
El transporte de efectivo sigue siendo importante porque los bancos, minoristas y otras instituciones necesitan el movimiento protegido de moneda física. El servicio respalda la reposición programada de ATM, las transferencias entre sucursales, la recaudación de efectivo minorista y las transferencias que involucran cajas de caudales. Los Servicios de Gestión de Efectivo cubren operaciones de bóveda, autenticación de billetes, conciliación y procesamiento relacionado con divisas. Estas actividades siguen siendo importantes para las instituciones que manejan grandes inventarios de billetes y mantienen controles operativos. Otros Servicios incluyen el transporte de metales preciosos y el trabajo con carga de alto valor. Esas actividades proporcionan diversificación para las empresas con capacidades de seguridad relevantes. CMS declaró que los ingresos de HAWKAI Vision AI alcanzaron INR 20 crore (2,23 millones de USD) en el ejercicio fiscal 2025-26.[4]CMS Info Systems Limited, "Comunicado de Prensa de Resultados del Ejercicio 26," CMS Info Systems, cms.com El resultado refleja el creciente uso de herramientas de previsión y rutas dentro del trabajo de ATM gestionados. Los servicios de ATM están respaldados por la externalización bancaria a largo plazo y no solo por la demanda de transporte a corto plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Instituciones Financieras Mantienen la Mayor Base de Demanda
Las instituciones financieras representaron el 58,15% de la participación del mercado de logística de efectivo en India en 2025. Los bancos son los principales compradores de servicios de ATM, transporte de efectivo, gestión de bóvedas y soporte de conciliación. Sus redes nacionales de sucursales y ATM requieren una cobertura de servicio recurrente y confiable. El contrato del State Bank of India adjudicado a CMS cubre 5.000 ATM durante 10 aos. El acuerdo comenzó a operar en enero de 2026. HDFC Bank también adjudicó a CMS un mandato integrado de servicios de ATM gestionados para 6.000 ATM. Estos mandatos muestran por qué los clientes bancarios mantienen la posición de liderazgo en la industria de logística de efectivo en India. También muestran por qué la ejecución de contratos, la confiabilidad del servicio y la integración tecnológica son importantes para los proveedores.
Se prevé que el comercio minorista se expanda a una CAGR del 8,40% hasta 2031, convirtiéndolo en la categoría de usuario final de más rápido crecimiento. Los minoristas organizados necesitan recaudación diaria confiable, conteo de billetes, autenticación y procesos de depósito. Los hipermercados, las redes de venta minorista de combustible y las ubicaciones de cumplimiento pueden manejar volúmenes de efectivo significativos incluso cuando los pagos con tarjeta y UPI están ampliamente disponibles. La recogida estructurada reduce la necesidad de que el personal de las tiendas mueva las recaudaciones a través de canales informales. También puede acortar el tiempo entre la recaudación en tienda y el depósito bancario. La hospitalidad genera necesidades de recaudación regulares en hoteles, lugares de entretenimiento y establecimientos de juego. El Gobierno y las Instituciones Públicas utilizan servicios relacionados con el efectivo para actividades de tesorería, acceso financiero rural y puntos de pago de cara al público. Las redes de corresponsales bancarios y las operaciones de oficinas de correos añaden necesidades de servicio en ubicaciones donde la infraestructura bancaria está en desarrollo. El mercado de logística de efectivo en India gana una base de clientes más amplia cuando los minoristas y las instituciones públicas formalizan sus procesos de efectivo.
Por Modo de Tránsito: Las Carreteras Lideran Mientras los Ferrocarriles Crecen Más Rápido
Las carreteras representaron el 91,50% del tamaño del mercado de logística de efectivo en India en 2025. Los furgones de efectivo proporcionan la flexibilidad necesaria para la carga de ATM en la última milla, el movimiento entre sucursales y las recaudaciones minoristas. El servicio por carretera puede llegar a ubicaciones ampliamente dispersas y adaptarse a cambios frecuentes de ruta. Esto lo convierte en el eje central de las operaciones diarias en zonas urbanas, semiurbanas y rurales. Su escala también expone a los proveedores a la utilización de vehículos, los costos de combustible y la planificación de rutas. La evaluación del Departamento para la Promoción de la Industria y el Comercio Interior encontró que el combustible representó el 42,1% de los costos de transporte por carretera. Una mejor planificación de rutas y la programación basada en la demanda pueden reducir los movimientos innecesarios. El mercado de logística de efectivo en India sigue dependiendo de las carreteras porque el movimiento de efectivo necesita una cobertura de última milla segura y flexible. Esa dependencia sitúa la disciplina operativa en el centro de la economía del servicio basado en carretera.
Se prevé que los ferrocarriles crezcan a una CAGR del 7,80% hasta 2031. El transporte ferroviario respalda el movimiento masivo entre cajas de caudales y centros de distribución regional. Puede ser útil en rutas interregionales más largas donde el tránsito por carretera requiere más tiempo o tiene mayor exposición a riesgos de seguridad. El Banco de la Reserva de India mantenía 2.599 cajas de caudales al 31 de marzo de 2026. Estas instalaciones crean una red nacional de posibles orígenes y destinos de divisas a granel. El crecimiento ferroviario no elimina la necesidad de la entrega de última milla por carretera. En cambio, proporciona una opción complementaria para flujos seleccionados de larga distancia. Las vías aéreas siguen siendo el modo más pequeño y atienden envíos de alto valor y sensibles al tiempo en rutas metropolitanas. Las 19 Oficinas de Emisión del Banco de la Reserva de India respaldan las necesidades de distribución rápida durante períodos de elevada demanda de divisas. El mercado de logística de efectivo en India puede utilizar múltiples modos de tránsito a medida que los operadores adaptan los diseños de servicio a la distancia, el volumen y la urgencia de cada movimiento.
Análisis Geográfico
El mercado de logística de efectivo en India tuvo su mayor actividad organizada en los corredores comerciales de Bombay, Delhi y Bengaluru en 2025. Estas metrópolis concentran sucursales bancarias, ATM, actividad minorista organizada y necesidades de transporte de alto valor. El valor de la moneda en circulación alcanzó INR 43,02 lakh crore (478,51 mil millones de USD) en mayo de 2026, un 12% más que los INR 38,35 lakh crore (426,84 mil millones de USD) del año anterior. Bombay, Pune y Nashik forman un activo corredor occidental debido a las instituciones financieras, los centros de fabricación y las operaciones minoristas organizadas. Bengaluru, Chennai e Hyderabad respaldan la demanda de operaciones integradas tecnológicamente en densas redes bancarias del sector privado.
Las ciudades de Nivel 2 y Nivel 3 ofrecen el área de expansión a mediano plazo más clara para el mercado de logística de efectivo en India. Estas ubicaciones pueden tener una disponibilidad de ATM desigual y una cobertura de servicio organizado más limitada. Los bancos enfrentan presión de servicio y regulatoria cuando los ATM de ciudades más pequeñas no pueden satisfacer la demanda local de retiros. Los operadores especializados pueden responder mediante la planificación de rutas locales y la previsión de demanda a nivel de máquina. Los recicladores de efectivo y los ATM monitoreados de forma remota pueden mejorar la disciplina del servicio en estas redes. Los proveedores organizados pueden ampliar su presencia cuando los clientes de ciudades más pequeñas reemplazan los acuerdos fragmentados con modelos de servicio contratados.
Las zonas rurales y semiurbanas siguen siendo una frontera de demanda a largo plazo. El personal del Banco de la Reserva de India encontró que la adopción de UPI estaba concentrada en 10 estados, que representaban el 80% de los volúmenes de transacciones en la evaluación referenciada. El Banco de la Reserva de India también señaló la preferencia continua por el efectivo entre los particulares y los pequeños comerciantes minoristas. Las redes de corresponsales bancarios, el servicio de cuentas Jan Dhan, los puntos de retiro de beneficios directos en efectivo y las operaciones de oficinas de correos crean requisitos recurrentes en zonas desatendidas. Los proveedores necesitan vehículos compactos y seguros, personal local y programación basada en la demanda para atender estas ubicaciones de manera consistente.
Panorama Competitivo
El mercado de logística de efectivo en India tiene un segmento organizado moderadamente concentrado. CMS gestionaba 73.000 ATM a marzo de 2025. Su escala le otorga una posición sólida en los grandes mandatos de ATM externalizados y los servicios relacionados. SIS Cash Services y Brink's India operan junto a CMS en la parte organizada del sector. Proveedores regionales como Radiant Cash Management Services, G4S India y S&IB Services atienden a clientes del mercado medio y a los requisitos locales de gestión de efectivo.
CMS ha utilizado la obtención de contratos e inversiones tecnológicas para consolidar su posición. Su contrato con el State Bank of India entró en vigor en enero de 2026 y se anunció para cubrir 5.000 ATM durante 10 años. La empresa también informó de un mandato de HDFC Bank para 6.000 ATM que incluye capacidades de previsión, logística y HAWKAI Vision AI. En marzo de 2026, CMS anunció un acuerdo para adquirir el negocio de Servicios de ATM Gestionados de Financial Software and Systems por hasta INR 115 crore (12,80 millones de USD). La transacción tenía como objetivo ampliar su cartera de servicios gestionados de 31.000 a 39.000 unidades. Estos movimientos muestran cómo los proveedores más grandes están construyendo escala a través de mandatos a largo plazo, carteras adquiridas y plataformas operativas integradas.
La tecnología es un factor competitivo importante porque puede mejorar la planificación de rutas, la previsión de divisas y el monitoreo del servicio. CMS declaró que la tecnología y las soluciones de pago aumentaron del 7% al 16% de sus ingresos durante los dos años reportados hasta el ejercicio fiscal 2025-26. El cambio muestra un movimiento más allá de un modelo de servicio exclusivamente de transporte. Los proveedores regionales pueden competir donde la cobertura local, las relaciones con los clientes y los planes operativos personalizados importan más que la escala nacional. Las instituciones financieras más pequeñas, las empresas financieras no bancarias y los clientes minoristas regionales pueden representar oportunidades relevantes para esos proveedores. La posición competitiva de cada operador depende de la ejecución en materia de seguridad, el alcance geográfico, la tecnología y la disciplina de precios. El mercado de logística de efectivo en India sigue siendo adecuado para los proveedores establecidos, pero conserva espacio para especialistas en geografías y grupos de clientes desatendidos.
Líderes de la Industria de Logística de Efectivo en India
CMS Info Systems Ltd.
SIS Cash Services Ltd.
Securevalue India Ltd.
Brink's India Pvt. Ltd.
Hitachi Cash Management Services Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Brink's estableció un Centro Global de Servicios Compartidos en Hyderabad en asociación con ANSR para respaldar funciones globales de tecnología, recursos humanos, finanzas y análisis, con contratación activa en curso en roles de liderazgo, operaciones y tecnología, posicionando a India como un centro estratégico de capacidades dentro de la red operativa global de Brink's.
- Mayo de 2026: HDFC Bank adjudicó a CMS Info Systems un mandato integrado de servicios de ATM gestionados a cinco años por valor de INR 400 crore (44,52 millones de USD) que cubre 6.000 ATM, incorporando previsión de divisas, logística y la solución HAWKAI Vision AI, llevando a CMS a tener mandatos en tres de los bancos más grandes de India simultáneamente.
- Marzo de 2026: CMS Info Systems adquirió el negocio de Servicios de ATM Gestionados de Financial Software and Systems Private Limited por una contraprestación de hasta INR 115 crore (12,8 millones de USD), ampliando su cartera de servicios gestionados de aproximadamente 31.000 a 39.000 unidades y añadiendo nuevas relaciones con clientes bancarios del sector privado.
- Febrero de 2026: Radiant Cash Management obtuvo un mandato de un banco del sector público valorado en INR 35 crore (3,89 millones de USD) anuales, con despliegue iniciado en abril de 2026, añadiendo aproximadamente INR 20 crore (2,23 millones de USD) en ingresos anuales incrementales, y señalando la expansión de las capacidades de negocio directo con instituciones.


Alcance del Informe del Mercado de Logística de Efectivo en India
| Transporte de Efectivo |
| Servicios de Gestión de Efectivo |
| Servicios de ATM |
| Otros Servicios |
| Instituciones Financieras |
| Comercio Minorista |
| Hospitalidad |
| Gobierno e Instituciones Públicas |
| Otros Usuarios Finales |
| Carreteras |
| Ferrocarriles |
| Vías Aéreas |
| Por Tipo de Servicio | Transporte de Efectivo |
| Servicios de Gestión de Efectivo | |
| Servicios de ATM | |
| Otros Servicios | |
| Por Usuario Final | Instituciones Financieras |
| Comercio Minorista | |
| Hospitalidad | |
| Gobierno e Instituciones Públicas | |
| Otros Usuarios Finales | |
| Por Modo de Tránsito | Carreteras |
| Ferrocarriles | |
| Vías Aéreas |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de logística de efectivo en India hasta 2031?
Se prevé que el sector crezca desde 451,90 millones de USD en 2026 hasta 642,44 millones de USD en 2031, a una CAGR del 7,29%. La externalización bancaria y una cobertura organizada más amplia en ciudades más pequeñas respaldan este pronóstico.
¿Por qué la logística de efectivo sigue siendo relevante a medida que UPI se expande en India?
El Banco de la Reserva de India informó que los billetes en circulación aumentaron un 11,9% en valor durante el ejercicio fiscal 2025-26, y señaló la preferencia continua por el efectivo entre los particulares y los pequeños comerciantes minoristas. Los pagos digitales y en efectivo siguen atendiendo diferentes necesidades de transacción según las ubicaciones.
¿Qué categoría de servicio lidera la demanda de logística de efectivo en India?
Los servicios de ATM lideraron con una participación del 43,50% en 2025 y tienen la CAGR de pronóstico más alta del 8,10% hasta 2031. La categoría incluye reposición, monitoreo, previsión y trabajo de ATM gestionados relacionado.
¿Qué grupo de clientes utiliza más los servicios de logística de efectivo?
Las instituciones financieras representaron el 58,15% de la participación en 2025 porque requieren servicios de ATM, transporte de efectivo, soporte de bóvedas y conciliación. Las grandes redes bancarias también crean contratos recurrentes para proveedores de servicios especializados.
¿Qué modo de transporte se utiliza más para el movimiento de efectivo en India?
Las carreteras representaron el 91,50% de la participación en 2025 porque los furgones seguros proporcionan acceso esencial de última milla para ATM, sucursales y puntos de venta minorista. Los ferrocarriles complementan las operaciones por carretera para movimientos interregionales masivos seleccionados.
Última actualización de la página el:



