
Marktgröße und Marktanteil der Bargeldlogistik in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 422.73 Millionen US-Dollar |
| Marktgröße (2026) | 451.90 Millionen US-Dollar |
| Marktgröße (2031) | 642.44 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.29 % |
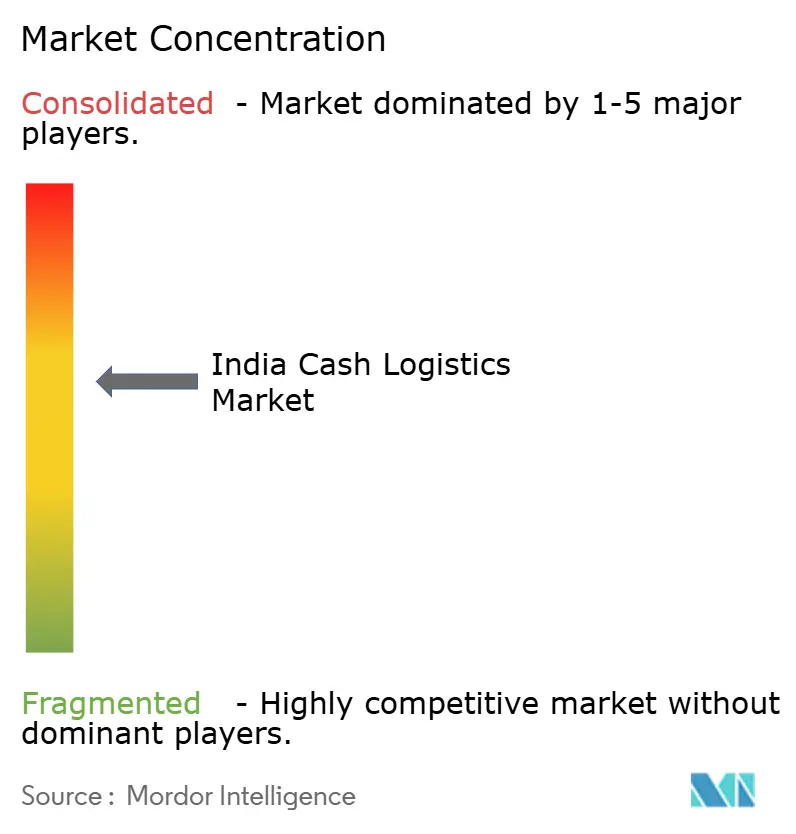
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der Bargeldlogistik in Indien von Mordor Intelligence
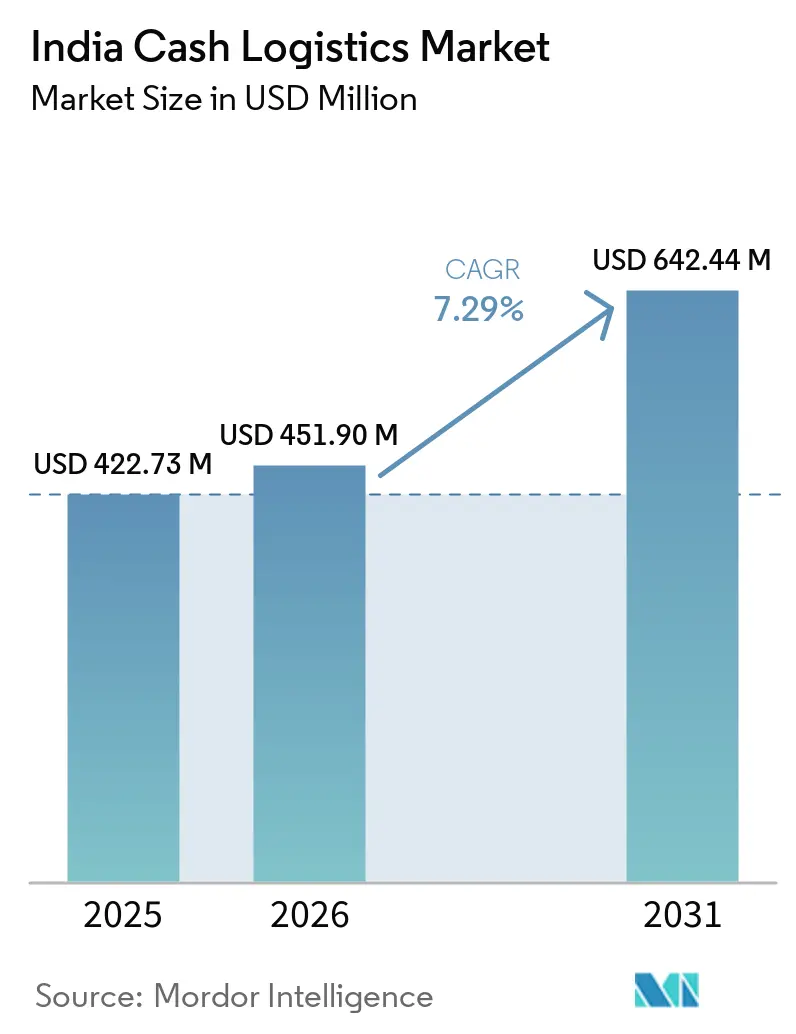
Die Marktgröße der Bargeldlogistik in Indien wurde im Jahr 2025 auf 422,73 Millionen USD geschätzt und soll von 451,90 Millionen USD im Jahr 2026 auf 642,44 Millionen USD bis 2031 bei einem CAGR von 7,29 % über den Zeitraum 2026–2031 wachsen.
Der anhaltende Einsatz von Bargeld stützt die Dienstleistungsnachfrage, auch wenn sich digitale Zahlungen im ganzen Land ausbreiten. Banken übertragen zunehmend ATM-Befüllung, Bargeldverarbeitung und Überwachungsaufgaben an spezialisierte Anbieter. Der Markt für Bargeldlogistik in Indien hat zudem Wachstumspotenzial in Städten der Klasse 2 und Klasse 3, wo die organisierte Abdeckung noch uneinheitlich ist. Anbieter konkurrieren durch langfristige Verträge, breitere Servicenetzwerke und Bargeldprognosetools, die die ATM-Verfügbarkeit verbessern. Steigende Kraftstoff-, Arbeits- und Compliance-Kosten machen Routeneffizienz und Vertragspreisgestaltung für die Rentabilität wichtig.
Wichtigste Erkenntnisse des Berichts
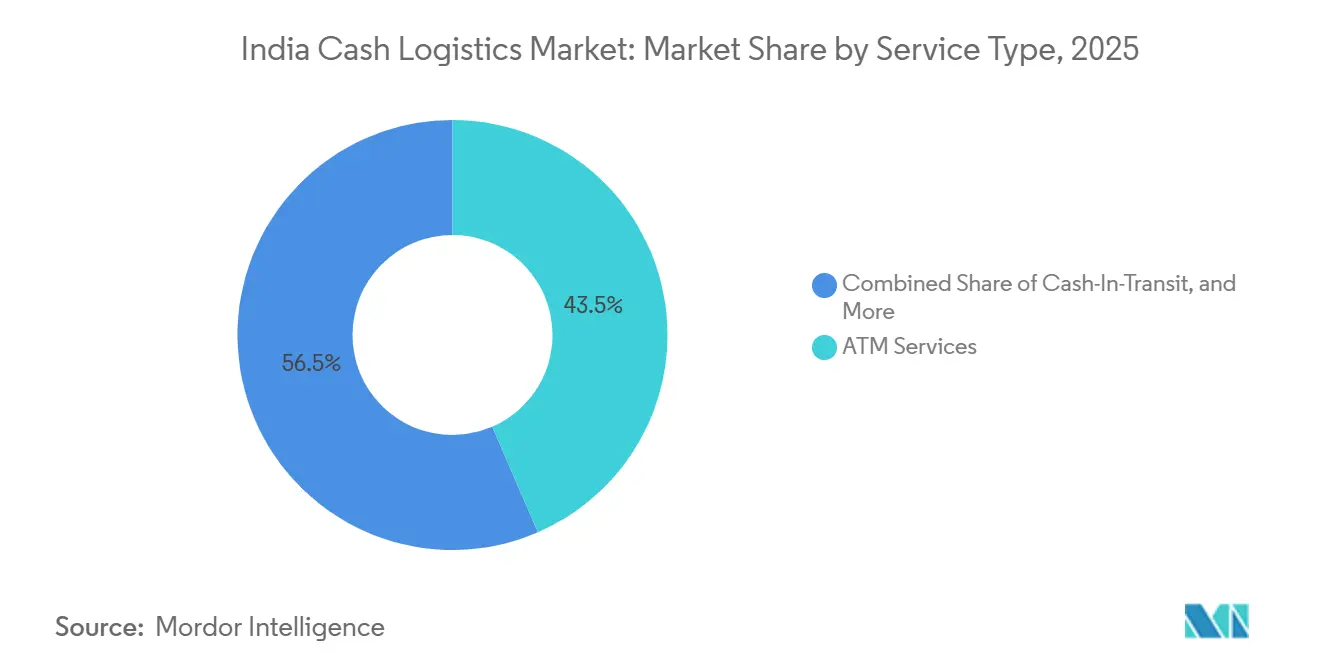
- Nach Dienstleistungsart hielten ATM-Dienste im Jahr 2025 einen Anteil von 43,50 % am Markt für Bargeldlogistik in Indien und verzeichneten den höchsten prognostizierten CAGR von 8,10 % bis 2031.
- Nach Endnutzer hielten Finanzinstitute im Jahr 2025 einen Anteil von 58,15 % an der Marktgröße der Bargeldlogistik in Indien, während der Einzelhandel den höchsten prognostizierten CAGR von 8,40 % bis 2031 verzeichnete.
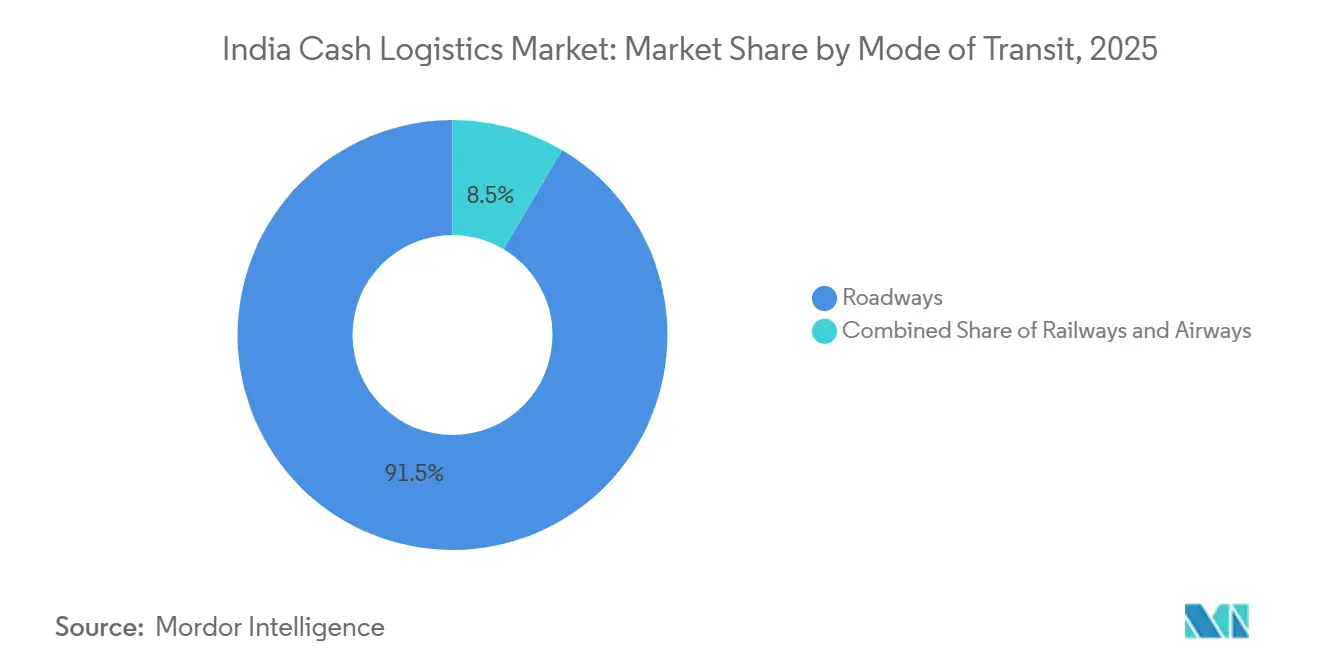
- Nach Transportmodus hielten Straßenwege im Jahr 2025 einen Umsatzanteil von 91,50 % am Markt für Bargeldlogistik in Indien, während Schienenwege den höchsten prognostizierten CAGR von 7,80 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Bargeldlogistik in Indien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Bargeldnutzung im informellen und semi-formellen Handel | +1.9% | Gesamtindien, mit Schwerpunkt in nördlichen Bundesstaaten, ländlichen Gebieten und semi-urbanen Märkten | Langfristig (≥ 4 Jahre) |
| Ausbau von ATM-Netzwerken in Städten der Klasse 2 und Klasse 3 | +1.6% | Städte der Klasse 2 und Klasse 3, ländliche Gebiete, Ost- und Zentralindien | Mittelfristig (2–4 Jahre) |
| Auslagerung nicht-kerngeschäftlicher Bargeldabwicklung durch Banken und Einzelhändler | +1.2% | National, mit früher Konzentration in Metropolen und großen Finanzzentren der Klasse 2 | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für sichere Bargeldabwicklung und Rückverfolgbarkeit | +0.9% | National, mit frühen Gewinnen in transaktionsstarken städtischen Korridoren | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Routenoptimierung und bedarfsgesteuerte Befüllung | +0.6% | National, mit früher Anwendung in dichten städtischen ATM-Netzwerken | Mittelfristig (2–4 Jahre) |
| Fest-, Wahl- und saisonale Bargeldumlauffspitzen | +0.4% | National, mit Spitzen in politisch und kommerziell aktiven Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Bargeldnutzung im informellen und semi-formellen Handel
Bargeld blieb im Geschäftsjahr 2025–26 fest im informellen und semi-formellen Handel in Indien verankert. Der Wert der im Umlauf befindlichen Banknoten stieg um 11,9 % und das Notenvolumen um 10,5 % im gleichen Zeitraum.[1]Reserve Bank of India, "Jahresbericht 2025-26," Reserve Bank of India, rbi.org.in Die Reserve Bank of India verzeichnete eine anhaltende Präferenz für Bargeld bei Privatpersonen und kleinen Einzelhändlern. Die Nutzung digitaler Zahlungen beseitigt nicht den Bedarf an Bargeld im Kleinwerteinzelhandel, bei lokalen Dienstleistungen und in vielen semi-urbanen Transaktionen. Bargeldeinzug und -umverteilung bleiben daher wiederkehrende Betriebsanforderungen für Banken und Händler. Dieses Muster stützt den Markt für Bargeldlogistik in Indien in den Bereichen Einzug, Verarbeitung, Transport und ATM-Dienstleistungen.
Netzwerkausbau und bedarfsgesteuerte Befüllung
Indiens ATM-Netzwerk verlagert sich von herkömmlichen Ausgabegeräten hin zu Bargeldrecyclern. Ausschreibungen öffentlicher Banken umfassten in jüngsten Zyklen 17.350 ATMs, von denen 13.100 Geräte Bargeldrecycler spezifizierten. Diese Geräte erfordern koordinierte Prognosen, Befüllung, Softwareintegration und Überwachung. Die Reserve Bank of India unterhielt zum 31. März 2026 2.599 Währungsdepots und 2.119 Kleingeldlager. Dieses nationale Verteilungsnetzwerk unterstützt eine größere Rolle für spezialisierte Betreiber bei der Bargeldbeförderung. Der Markt für Bargeldlogistik in Indien profitiert, wenn Banken bedarfsgesteuerte Befüllung einsetzen, um die Verfügbarkeit in kleineren Städten zu verbessern.
Ausgelagerte Bargeldabwicklung durch Banken und Einzelhändler
Banken verlagern die direkte Bargeldabwicklung in technologiegestützte Servicemandate. Der Bargeldauslagerungsvertrag von CMS Info Systems mit der State Bank of India wurde im Januar 2026 operativ. Der 10-Jahres-Vertrag umfasst 5.000 ATMs und hat einen Wert von INR 1.000 Crore (111,30 Millionen USD). CMS meldete außerdem ein Fünfjahresmandat für verwaltete ATM-Dienste der HDFC Bank für 6.000 ATMs. Organisierte Einzelhändler benötigen gleichermaßen sichere Bargeldabholung, Notenauthentifizierung und schnellere Einzahlungsabwicklung, da ihre Aktivitäten über die großen Metropolen hinausgehen. Diese Verträge stützen den Markt für Bargeldlogistik in Indien, weil sie Transport mit Überwachung, Prognose und Servicerechenschaftspflicht verbinden.
Standards für sichere Abwicklung und Technologieübernahme
Lizenzierte Anbieter arbeiten innerhalb von Anforderungen für sicheren Transport, überprüftes Personal und disziplinierte Bargeldabwicklung. Diese Anforderungen begünstigen Betreiber mit geschulten Teams, sicheren Fahrzeugflotten und etablierten Betriebssystemen. Die Reserve Bank of India berichtete, dass sie im Geschäftsjahr 2025–26 Forschungs- und Entwicklungsarbeiten für Innovationen im Währungsmanagement und die Indigenisierung von Sicherheitsmerkmalen eingeleitet hat. Technologie hilft Betreibern auch bei der Routenplanung und der Vorhersage des maschinenbezogenen Bargeldbedarfs. CMS berichtete, dass sein HAWKAI Vision AI-Angebot die Währungsprognose und Routenoptimierung unterstützt. Der Markt für Bargeldlogistik in Indien bevorzugt Anbieter, die sichere Feldoperationen mit praktischen Datenwerkzeugen verbinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch digitale Zahlungen mit sinkender Transaktionsdichte | -1.1% | National, mit höherer Intensität in Metropolen und digital reifen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Steigende Kraftstoff- und Lohnkosten | -0.8% | National, mit größerer Exposition in frequenzstarken ATM-Befüllungskorridoren | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsrisiken, Diebstahlgefährdung und Versicherungsdruck | -0.5% | National, mit Konzentration auf hochwertige Transportrouten in Nord- und Zentralindien | Mittelfristig (2–4 Jahre) |
| Compliance-Belastung für lizenzierte Bargeldlogistikbetreiber | -0.3% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch digitale Zahlungen und geringere Transaktionsdichte
Digitale Zahlungen reduzieren einige hochfrequente Bargeldabhebungsaktivitäten, insbesondere in Metropolmärkten. Mitarbeiter der Reserve Bank of India stellten einen statistisch signifikanten negativen Zusammenhang zwischen der UPI-Akzeptanz und der Bargeldnachfrage auf nationaler und subnationaler Ebene fest.[2]Reserve Bank of India, "Auswirkungen von UPI auf die Bargeldnachfrage – Belege aus nationaler und subnationaler Ebene," RBI Bulletin, m.rbi.org.in Die Studie stellte auch fest, dass dieser Effekt mit zunehmender digitaler Akzeptanz aufgrund von Verhaltensbeharrlichkeit und Sättigung abnahm. Die UPI-Akzeptanz war auf 10 Bundesstaaten konzentriert, die in der zitierten Analyse 80 % des Transaktionsvolumens repräsentierten. Eine geringere ATM-Abhebungsfrequenz kann den volumenbasierten Umsatz an digital reiferen Standorten unter Druck setzen. Der Markt für Bargeldlogistik in Indien muss daher eine geringere Transaktionsdichte mit dem anhaltenden Wachstum des gesamten Bargeldumlaufs und unterversorgten Standorten in Einklang bringen.
Kraftstoff-, Lohn-, Sicherheits- und Compliance-Kosten
Die Bargeldlogistik ist auf sichere Straßenoperationen, spezialisiertes Personal, Versicherungen und konforme Prozesse angewiesen. Das Ministerium für Förderung von Industrie und Binnenhandel stellte fest, dass Kraftstoff in seiner Logistikkostenbewertung vom September 2025 42,1 % der Straßentransportkosten ausmachte.[3]Ministerium für Förderung von Industrie und Binnenhandel, "Bewertung der Logistikkosten in Indien," Ministerium für Handel und Industrie, dpiit.gov.in Dies setzt den Betrieb von Bargeldtransportfahrzeugen Änderungen bei Kraftstoffkosten und Routenintensität aus. Sicherheitsanforderungen und Diebstahlgefährdung erfordern ebenfalls Ausgaben für geschultes Personal, Fahrzeuge, Kontrollen und Versicherungen. Compliance kann die Kosten für den Betrieb eines lizenzierten Netzwerks erhöhen, obwohl sie auch organisierte Anbieter von informellen Alternativen unterscheidet. Der Markt für Bargeldlogistik in Indien belohnt Betreiber, die die Auslastung verbessern und gleichzeitig Servicequalität und Sicherheit schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Verwaltete ATM-Dienste führen den Auslagerungswandel an
ATM-Dienste hielten im Jahr 2025 einen Anteil von 43,50 % an der Marktgröße der Bargeldlogistik in Indien und werden voraussichtlich bis 2031 mit einem CAGR von 8,10 % wachsen. Dazu gehören ATM-Befüllung, Maschinenüberwachung, Bargeldprognose und verwandte verwaltete Dienste. Banken nutzen diese Dienste, um die direkte Betriebsbelastung durch die Verwaltung verteilter ATM-Bestände zu reduzieren. Bargeldrecycler erhöhen die betriebliche Komplexität weiter, da sie Banknoten annehmen, authentifizieren und für Abhebungen wiederverwenden. Das verändert die für die Bargeldbeladung und Maschinenverfügbarkeit erforderliche Planung. Die Beschaffung öffentlicher Banken hat in neuen ATM-Anforderungen zunehmend Recyclergeräte spezifiziert. Die Bargeldlogistikbranche in Indien benötigt daher Fähigkeiten, die über den reinen physischen Transport hinausgehen. Betreiber, die Feldeinsatz mit softwaregesteuerter Überwachung verbinden, sind besser positioniert, um diese Mandate zu erfüllen.
Der Bargeldtransport bleibt wichtig, da Banken, Einzelhändler und andere Institutionen die geschützte Beförderung von Bargeld benötigen. Der Dienst unterstützt planmäßige ATM-Befüllung, Filialüberweisungen, Bargeldeinzug im Einzelhandel und Überweisungen mit Währungsdepots. Bargeldverwaltungsdienstleistungen umfassen Tresoroperationen, Notenauthentifizierung, Abstimmung und währungsbezogene Verarbeitung. Diese Aktivitäten bleiben für Institutionen wichtig, die große Notenbestände verwalten und operative Kontrollen aufrechterhalten. Sonstige Dienstleistungen umfassen Bullionentransport und hochwertige Frachtarbeiten. Diese Aktivitäten bieten Diversifizierung für Unternehmen mit relevanten Sicherheitsfähigkeiten. CMS gab an, dass der HAWKAI Vision AI-Umsatz im Geschäftsjahr 2025–26 INR 20 Crore (2,23 Millionen USD) erreichte.[4]CMS Info Systems Limited, "FY26 Ergebnisse Pressemitteilung," CMS Info Systems, cms.com Das Ergebnis spiegelt den wachsenden Einsatz von Prognose- und Routenwerkzeugen bei verwalteten ATM-Arbeiten wider. ATM-Dienste werden durch langfristige Bankauslagerung und nicht allein durch kurzfristige Transportnachfrage gestützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Finanzinstitute behalten die größte Nachfragebasis
Finanzinstitute machten im Jahr 2025 einen Anteil von 58,15 % am Markt für Bargeldlogistik in Indien aus. Banken sind die wichtigsten Abnehmer von ATM-Diensten, Bargeldtransport, Tresorverwaltung und Abstimmungsunterstützung. Ihre nationalen Filial- und ATM-Netzwerke erfordern zuverlässige, wiederkehrende Serviceabdeckung. Der an CMS vergebene Vertrag der State Bank of India umfasst 5.000 ATMs über 10 Jahre. Die Vereinbarung wurde im Januar 2026 operativ. Die HDFC Bank vergab ebenfalls ein integriertes Mandat für verwaltete ATM-Dienste an CMS für 6.000 ATMs. Diese Mandate zeigen, warum Bankkunden die führende Position in der Bargeldlogistikbranche in Indien behalten. Sie zeigen auch, warum Vertragserfüllung, Servicezuverlässigkeit und Technologieintegration für Anbieter wichtig sind.
Der Einzelhandel wird voraussichtlich bis 2031 mit einem CAGR von 8,40 % wachsen und ist damit die am schnellsten wachsende Endnutzerkategorie. Organisierte Einzelhändler benötigen zuverlässige tägliche Einzüge, Notenzählung, Authentifizierung und Einzahlungsprozesse. Verbrauchermärkte, Kraftstoffeinzelhandelsnetzwerke und Fulfillment-Standorte können erhebliche Bargeldvolumina abwickeln, auch wenn Karten- und UPI-Zahlungen weit verbreitet sind. Strukturierte Abholung reduziert den Bedarf für Ladenpersonal, Einzüge über informelle Kanäle zu bewegen. Sie kann auch die Zeit zwischen Ladeneinzug und Bankeinzahlung verkürzen. Das Gastgewerbe schafft regelmäßige Einzugsbedürfnisse in Hotels, Unterhaltungsveranstaltungsorten und Spielstätten. Regierung und öffentliche Einrichtungen nutzen bargeldrelevante Dienste für Schatzamtsaktivitäten, ländlichen Finanzzugang und öffentliche Zahlungspunkte. Geschäftskorrespondentennetzwerke und Postamtsbetriebe schaffen Servicebedarf an Standorten, wo die Bankinfrastruktur noch im Aufbau ist. Der Markt für Bargeldlogistik in Indien gewinnt eine breitere Kundenbasis, wenn Einzelhändler und öffentliche Einrichtungen ihre Bargeldprozesse formalisieren.
Nach Transportmodus: Straßenwege führen, während Schienenwege schneller wachsen
Straßenwege hielten im Jahr 2025 einen Anteil von 91,50 % an der Marktgröße der Bargeldlogistik in Indien. Bargeldtransportfahrzeuge bieten die Flexibilität, die für die letzte Meile der ATM-Beladung, Filialbewegungen und Einzelhandelseinzüge erforderlich ist. Der Straßendienst kann weit verstreute Standorte erreichen und häufige Routenänderungen bewältigen. Dies macht ihn zum Mittelpunkt des täglichen Betriebs in städtischen, semi-urbanen und ländlichen Gebieten. Seine Größe setzt Anbieter auch der Fahrzeugauslastung, den Kraftstoffkosten und der Routenplanung aus. Die DPIIT-Bewertung ergab, dass Kraftstoff 42,1 % der Straßentransportkosten ausmachte. Bessere Routenführung und bedarfsbasierte Planung können unnötige Fahrten reduzieren. Der Markt für Bargeldlogistik in Indien verlässt sich weiterhin auf Straßenwege, da Bargeldbeförderung eine sichere und flexible Abdeckung der letzten Meile benötigt. Diese Abhängigkeit stellt operative Disziplin in den Mittelpunkt der straßenbasierten Serviceökonomie.
Schienenwege werden voraussichtlich bis 2031 mit einem CAGR von 7,80 % wachsen. Der Schienentransport unterstützt den Massentransport zwischen Währungsdepots und regionalen Verteilungszentren. Er kann auf längeren interregionalen Strecken nützlich sein, wo der Straßentransport mehr Zeit in Anspruch nimmt oder ein größeres Sicherheitsrisiko aufweist. Die Reserve Bank of India unterhielt zum 31. März 2026 2.599 Währungsdepots. Diese Einrichtungen bilden ein nationales Netzwerk potenzieller Massenbargeldherkünfte und -ziele. Das Wachstum der Schienenwege beseitigt nicht den Bedarf an straßenbasierter Zustellung auf der letzten Meile. Stattdessen bietet es eine ergänzende Option für ausgewählte Langstreckentransporte. Luftwege bleiben der kleinste Modus und bedienen zeitkritische, hochwertige Sendungen auf Metropolrouten. Die 19 Ausgabestellen der Reserve Bank of India unterstützen schnelle Verteilungsbedürfnisse in Zeiten erhöhter Bargeldnachfrage. Der Markt für Bargeldlogistik in Indien kann mehrere Transportmodi nutzen, da Betreiber Servicekonzepte an Entfernung, Volumen und Dringlichkeit jeder Bewegung anpassen.
Geografische Analyse
Der Markt für Bargeldlogistik in Indien verzeichnete im Jahr 2025 seine größte organisierte Aktivität in den Handelskorridoren von Mumbai, Delhi und Bengaluru. Diese Metropolen konzentrieren Bankfilialen, ATMs, organisierten Einzelhandel und hochwertige Transportbedürfnisse. Der Wert des im Umlauf befindlichen Bargeldes erreichte im Mai 2026 INR 43,02 Lakh Crore (478,51 Milliarden USD), ein Anstieg von 12 % gegenüber INR 38,35 Lakh Crore (426,84 Milliarden USD) ein Jahr zuvor. Mumbai, Pune und Nashik bilden einen aktiven westlichen Korridor aufgrund von Finanzinstituten, Produktionsstandorten und organisierten Einzelhandelsoperationen. Bengaluru, Chennai und Hyderabad unterstützen die Nachfrage nach technologieintegrierten Operationen in dichten privatwirtschaftlichen Banknetzwerken.
Städte der Klasse 2 und Klasse 3 bieten das deutlichste mittelfristige Expansionsgebiet für den Markt für Bargeldlogistik in Indien. Diese Standorte können eine ungleichmäßige ATM-Verfügbarkeit und eine begrenztere organisierte Serviceabdeckung aufweisen. Banken stehen unter Service- und Regulierungsdruck, wenn ATMs in kleineren Städten die lokale Abhebungsnachfrage nicht erfüllen können. Spezialisierte Betreiber können durch lokale Routenplanung und maschinenbezogene Bedarfsprognosen reagieren. Bargeldrecycler und fernüberwachte ATMs können die Servicedisziplin in diesen Netzwerken verbessern. Organisierte Anbieter können ihre Präsenz ausbauen, wenn Kunden in kleineren Städten fragmentierte Arrangements durch vertraglich vereinbarte Servicemodelle ersetzen.
Ländliche und semi-urbane Gebiete bleiben eine langfristige Nachfragegrenze. RBI-Mitarbeiter stellten fest, dass die UPI-Akzeptanz auf 10 Bundesstaaten konzentriert war, die in der referenzierten Bewertung 80 % des Transaktionsvolumens repräsentierten. Die Reserve Bank of India verzeichnete auch eine anhaltende Präferenz für Bargeld bei Privatpersonen und kleinen Einzelhändlern. Geschäftskorrespondentennetzwerke, Jan-Dhan-Kontobetreuung, direkte Leistungsauszahlungspunkte und Postamtsbetriebe schaffen wiederkehrende Anforderungen in unterversorgten Gebieten. Anbieter benötigen kompakte, sichere Fahrzeuge, lokales Personal und bedarfsgesteuerte Planung, um diese Standorte konsistent zu bedienen.
Wettbewerbslandschaft
Der Markt für Bargeldlogistik in Indien hat ein mäßig konzentriertes organisiertes Segment. CMS verwaltete im März 2025 73.000 ATMs. Seine Größe verschafft ihm eine starke Position bei großen ausgelagerten ATM-Mandaten und verwandten Diensten. SIS Cash Services und Brink's India operieren neben CMS im organisierten Teil des Sektors. Regionale Anbieter wie Radiant Cash Management Services, G4S India und S&IB Services bedienen mittelständische Kunden und lokale Bargeldverwaltungsanforderungen.
CMS hat Vertragsgewinne und Technologieinvestitionen genutzt, um seine Position zu festigen. Sein Vertrag mit der State Bank of India wurde im Januar 2026 operativ und soll 5.000 ATMs für 10 Jahre abdecken. Das Unternehmen meldete außerdem ein HDFC-Bank-Mandat für 6.000 ATMs, das Prognose-, Logistik- und HAWKAI Vision AI-Fähigkeiten umfasst. Im März 2026 gab CMS eine Vereinbarung zur Übernahme des ATM-Managed-Services-Geschäfts von Financial Software and Systems für bis zu INR 115 Crore (12,80 Millionen USD) bekannt. Die Transaktion sollte sein Managed-Services-Portfolio von 31.000 auf 39.000 Einheiten erweitern. Diese Schritte zeigen, wie größere Anbieter durch langfristige Mandate, übernommene Portfolios und integrierte Betriebsplattformen Größe aufbauen.
Technologie ist ein wichtiger Wettbewerbsfaktor, da sie Routenplanung, Währungsprognose und Serviceüberwachung verbessern kann. CMS gab an, dass Technologie- und Zahlungslösungen in den zwei bis zum Geschäftsjahr 2025–26 berichteten Jahren von 7 % auf 16 % seines Umsatzes gestiegen sind. Die Verschiebung zeigt eine Bewegung über ein reines Transportdienstleistungsmodell hinaus. Regionale Anbieter können dort konkurrieren, wo lokale Abdeckung, Kundenbeziehungen und maßgeschneiderte Betriebspläne wichtiger sind als nationale Größe. Kleinere Finanzinstitute, nichtbankliche Finanzunternehmen und regionale Einzelhandelskunden können für diese Anbieter relevante Chancen darstellen. Die Wettbewerbsposition jedes Betreibers hängt von Sicherheitsausführung, geografischer Reichweite, Technologie und Preisdisziplin ab. Der Markt für Bargeldlogistik in Indien bleibt für etablierte Anbieter geeignet, bietet aber weiterhin Raum für Spezialisten in unterversorgten Regionen und Kundengruppen.
Branchenführer der Bargeldlogistik in Indien
-
CMS Info Systems Ltd.
-
SIS Cash Services Ltd.
-
Securevalue India Ltd.
-
Brink's India Pvt. Ltd.
-
Hitachi Cash Management Services Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Brink's eröffnete in Hyderabad in Partnerschaft mit ANSR ein globales Shared-Services-Zentrum zur Unterstützung globaler Technologie-, Personal-, Finanz- und Analysefunktionen, mit aktiver Einstellung in Führungs-, Betriebs- und Technologiebereichen, wodurch Indien als strategisches Kompetenzzentrum innerhalb des globalen Betriebsnetzwerks von Brink's positioniert wird.
- Mai 2026: Die HDFC Bank vergab an CMS Info Systems ein fünfjähriges integriertes Mandat für verwaltete ATM-Dienste im Wert von INR 400 Crore (44,52 Millionen USD) für 6.000 ATMs, einschließlich Währungsprognose, Logistik und der HAWKAI Vision AI-Lösung, wodurch CMS gleichzeitig Mandate bei drei der größten Banken Indiens erhielt.
- März 2026: CMS Info Systems übernahm das ATM-Managed-Services-Geschäft von Financial Software and Systems Private Limited für eine Gegenleistung von bis zu INR 115 Crore (12,8 Millionen USD), wodurch sein Managed-Services-Portfolio von etwa 31.000 auf 39.000 Einheiten wuchs und neue Kundenbeziehungen im privaten Bankensektor hinzukamen.
- Februar 2026: Radiant Cash Management sicherte sich ein PSU-Bankmandat im Wert von INR 35 Crore (3,89 Millionen USD) pro Jahr, mit Einsatzbeginn im April 2026, was einen inkrementellen Jahresumsatz von etwa INR 20 Crore (2,23 Millionen USD) hinzufügte und auf wachsende Direktgeschäftsfähigkeiten mit Institutionen hindeutet.


Berichtsumfang des Marktes für Bargeldlogistik in Indien
| Bargeldtransport |
| Bargeldverwaltungsdienstleistungen |
| ATM-Dienste |
| Sonstige Dienstleistungen |
| Finanzinstitute |
| Einzelhandel |
| Gastgewerbe |
| Regierung und öffentliche Einrichtungen |
| Sonstige Endnutzer |
| Straßenwege |
| Schienenwege |
| Luftwege |
| Nach Dienstleistungsart | Bargeldtransport |
| Bargeldverwaltungsdienstleistungen | |
| ATM-Dienste | |
| Sonstige Dienstleistungen | |
| Nach Endnutzer | Finanzinstitute |
| Einzelhandel | |
| Gastgewerbe | |
| Regierung und öffentliche Einrichtungen | |
| Sonstige Endnutzer | |
| Nach Transportmodus | Straßenwege |
| Schienenwege | |
| Luftwege |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für Bargeldlogistik in Indien bis 2031?
Der Sektor wird voraussichtlich von 451,90 Millionen USD im Jahr 2026 auf 642,44 Millionen USD bis 2031 wachsen, bei einem CAGR von 7,29 %. Bankauslagerungen und eine breitere organisierte Abdeckung in kleineren Städten stützen diese Prognose.
Warum bleibt die Bargeldlogistik relevant, während sich UPI in Indien ausbreitet?
Die RBI berichtete, dass der Wert der im Umlauf befindlichen Banknoten im Geschäftsjahr 2025–26 um 11,9 % gestiegen ist, und verzeichnete eine anhaltende Bargeldpräferenz bei Privatpersonen und kleinen Einzelhändlern. Digitale und Barzahlungen bedienen weiterhin unterschiedliche Transaktionsbedürfnisse an verschiedenen Standorten.
Welche Dienstleistungskategorie führt die Bargeldlogistiknachfrage in Indien an?
ATM-Dienste führten im Jahr 2025 mit einem Anteil von 43,50 % und haben den höchsten prognostizierten CAGR von 8,10 % bis 2031. Die Kategorie umfasst Befüllung, Überwachung, Prognose und verwandte verwaltete ATM-Arbeiten.
Welche Kundengruppe nutzt die meisten Bargeldlogistikdienste?
Finanzinstitute hielten im Jahr 2025 einen Anteil von 58,15 %, da sie ATM-Betreuung, Bargeldtransport, Tresoruntersützung und Abstimmung benötigen. Große Banknetzwerke schaffen auch wiederkehrende Verträge für spezialisierte Dienstleister.
Welcher Transportmodus wird am häufigsten für Bargeldbeförderung in Indien genutzt?
Straßenwege hielten im Jahr 2025 einen Anteil von 91,50 %, da sichere Fahrzeuge einen wesentlichen Zugang auf der letzten Meile für ATMs, Filialen und Einzelhandelsstandorte bieten. Schienenwege ergänzen den Straßenbetrieb für ausgewählte Massentransporte auf interregionalen Strecken.
Seite zuletzt aktualisiert am:



