
埋め込み型ポート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.30 十億米ドル |
| 市場規模 (2032) | 2.04 十億米ドル |
| 成長率 (2027 - 2032) | 9.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる埋め込み型ポート市場分析
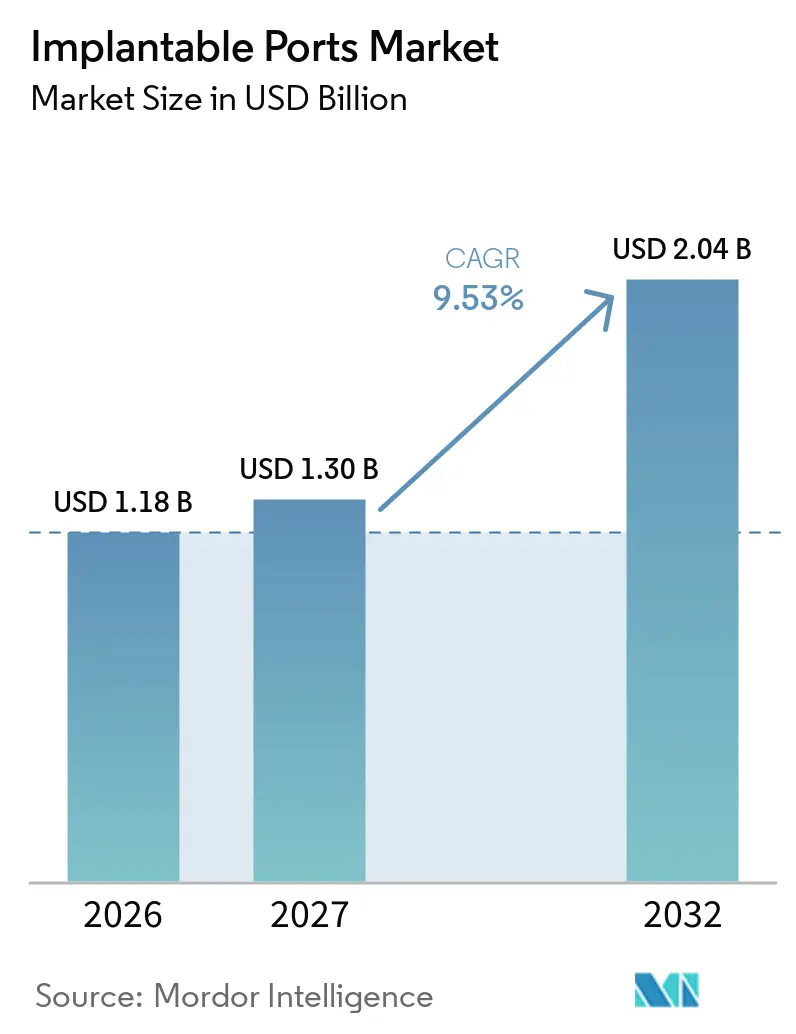
埋め込み型ポート市場規模は2026年に11.8億米ドルと評価され、2027年の13.0億米ドルから2032年には20.4億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 9.53%で成長します。
埋め込み型ポート市場は、がん治療負担の増大によって支えられており、世界のがん症例数は2050年までに年間3,500万件に近づくと予測されています。多サイクルの化学療法、免疫療法、および標的治療は、長期間にわたる信頼性の高い中心静脈アクセスを必要とします。完全埋め込み型デバイスは、繰り返しの末梢カニュレーションを減らすことができ、外部代替品よりも長期治療コースに適しています。外来およ在宅輸液ケアへのシフトも、定期的なルーティンケアの頻度が少ない製品を支持しています。競争は、臨床性能、材料設計、規制サポート、およびプレミアム病院システムと価格重視の病院システムの両方に対応する能力を中心に展開されています。
主要レポートのポイント
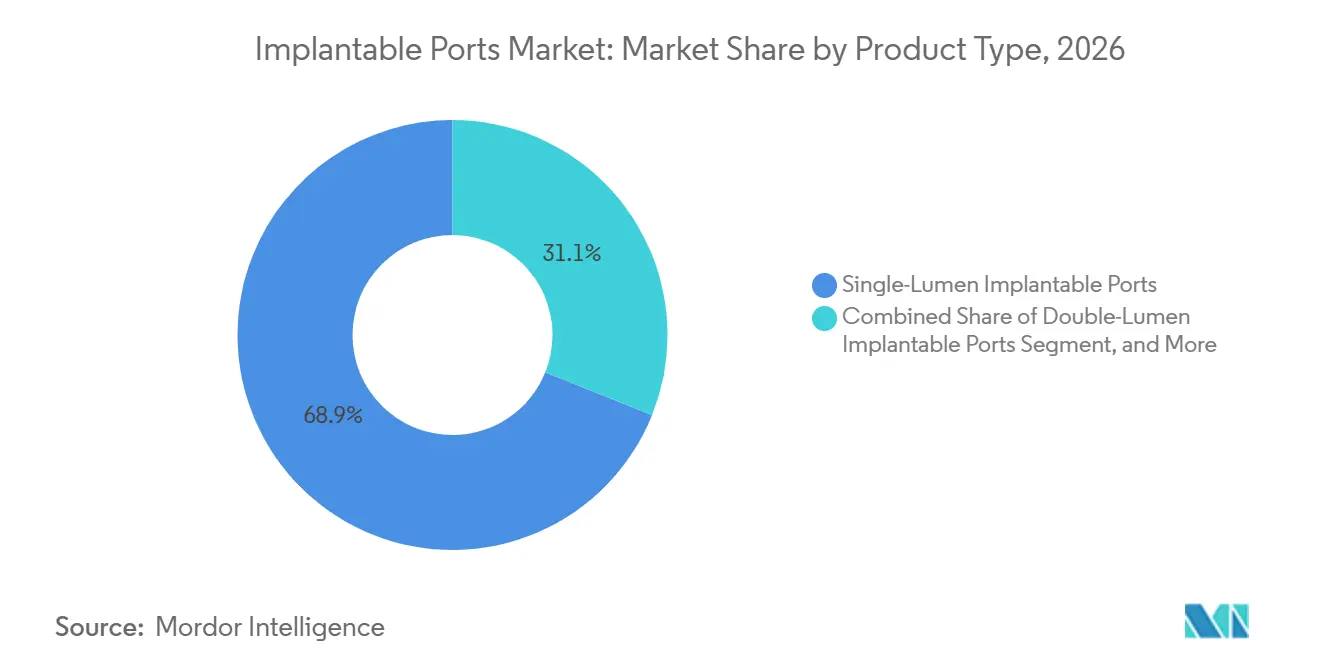
- 製品タイプ別では、シングルルーメン埋め込み型ポートが2026年の収益の68.93%を占め、ダブルルーメンポートは埋め込み型ポート市場において2032年までCAGR 9.89%で成長すると予測されています。
- ポートタイプ別では、標準埋め込み型ポートが2026年の収益の48.25%を占め、パワーインジェクタブル埋め込み型ポートは2032年までCAGR 10.35%で成長すると予測されています。
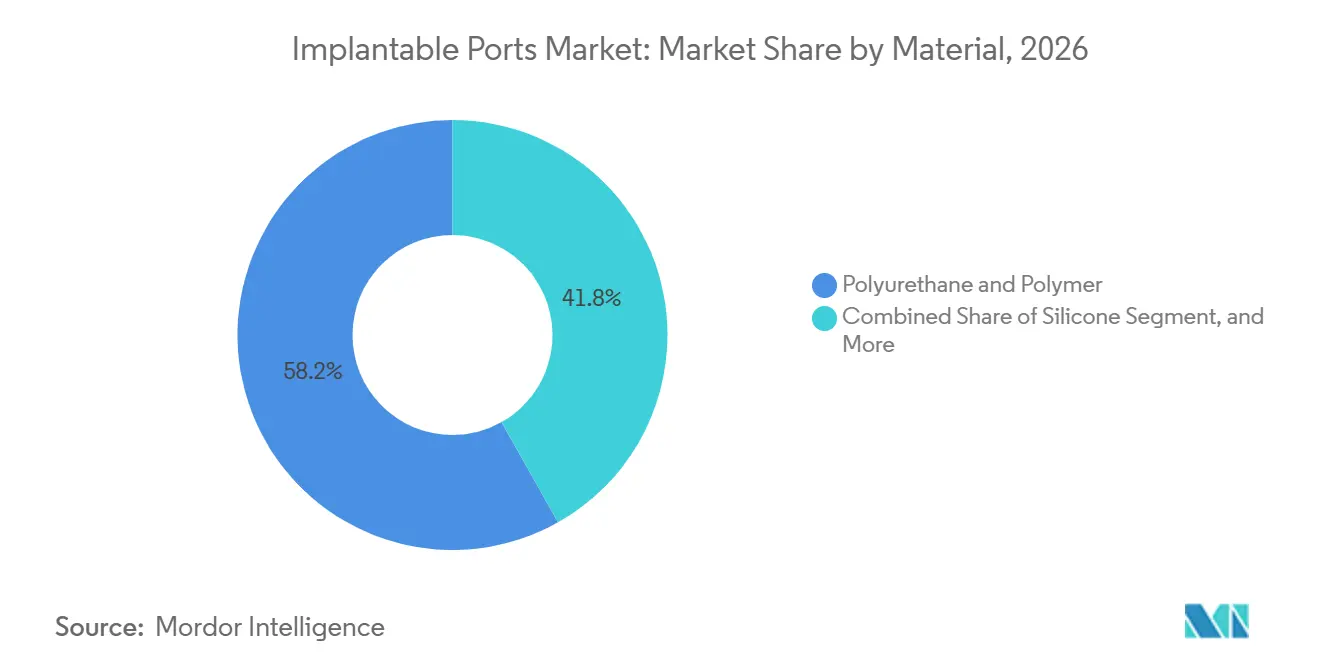
- 材料別では、ポリウレタンおよびポリマー材料が2026年の収益の58.17%を占め、シリコーンは埋め込み型ポート市場において2032年までCAGR 10.82%で成長すると予測されています。
- 用途別では、化学療法および腫瘍学的薬剤投与が2026年の収益の56.23%を占め、輸血および輸液蘇生は2032年までCAGR 11.44%で成長すると予測されています。
- エドユーザー別では、病院および急性期医療施設が2026年の収益の68.95%を占め、専門腫瘍クリニックは埋め込み型ポート市場において2032年までCAGR 11.76%で成長すると予測されています。
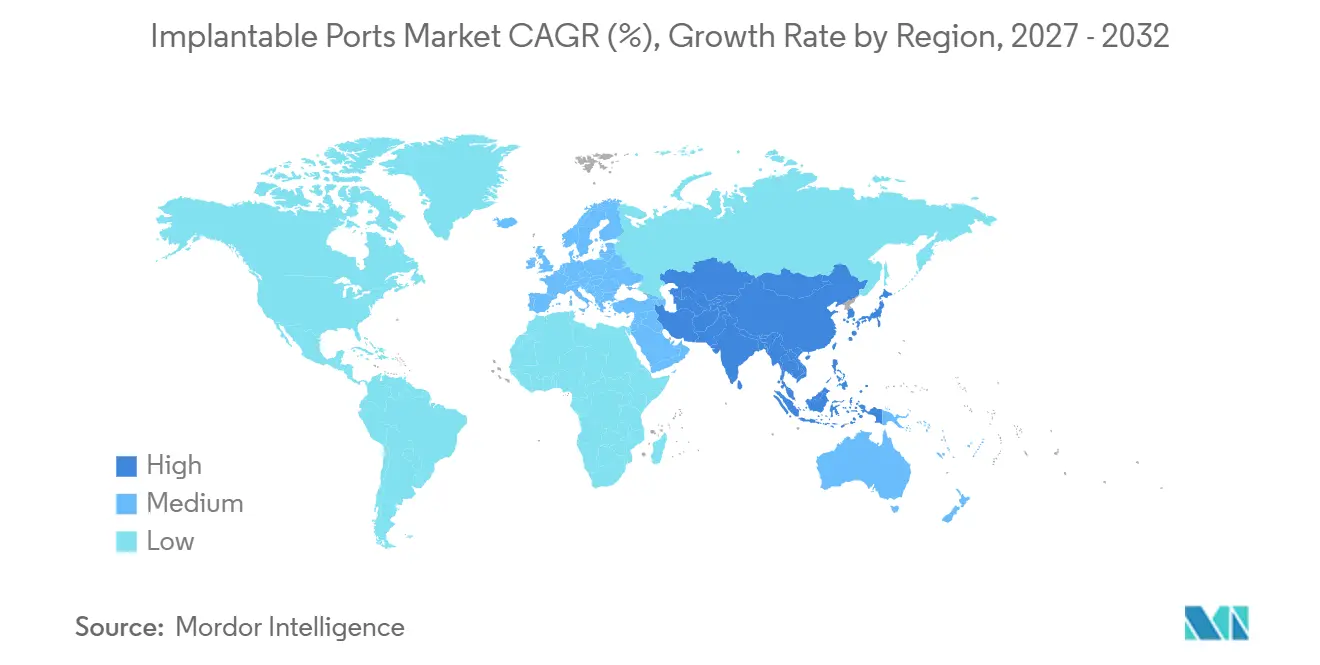
- 地域別では、北米が2026年の埋め込み型ポート市場の38.26%を占め、アジア太平洋地域は2032年までCAGR 12.63%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| がん罹患率の上昇と 化学療法の実施 | +2.6% | アジア太平洋地域と北米に集中した利益を伴うグローバル | 長期 (4年以上) |
| 高齢化および慢疾患治療 負担の増大 | +1.7% | 北米、欧州、日本で最も強いニーズを伴うグローバル | 長期 (4年以上) |
| 長期完全埋め込み型血管アクセスへの 選好の高まり | +1.4% | 北米、欧州、およびアジア太平洋主要市場 | 中期 (2~4年) |
| 外来および在宅輸液療法の 拡大 | +1.3% | 北米、欧州およびアジア太平洋への波及 | 中期 (2~4年) |
| 小児および難アクセスケアにおける ポートの標準化 | +0.6% | 北米、欧州、日本、オーストラリア | 中期 (2~4年) |
| 抗血栓性および抗菌性材料による 差別化 | +0.7% | 欧州と北米での早期利益を伴うグローバル | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
がん罹患率の上昇と化学療法の実施
埋め込み型ポート市場は、全身がん療法を受ける患者数の増加と密接に関連しています。国際がん研究機関(IARC)は2024年に世界で2,060万件の新規がん症例を報告し、肺がん、乳がん、大腸がんが診断疾患の最大部分を占めています。[1]sup> 186か国にわたる17種類のがんを対象とした2026年の分析では、2025年の診断症例数を1,358万件と推定し、2050年までに1,932万件に達すると予測しています。[2]M. J. Knudsenおよび同僚、「1990年から2050年にかけての世界の総がん罹患率および診断済み罹患率とステージ分布の推定:17種類のがんのシミュレーションベース分析」 成長は、診断および全身治療へのアクセスが拡大している低・中所得国で最も強くなると予想されます。治療レジメンが繰り返しサイクルを伴う場合、臨床医は繰り返しの末梢針穿刺なしに信頼性の高い薬剤投与をサポートするアクセスデバイスを必要とします。したがって、埋め込み型ポート市場は、アジアおよびラテンアメリカの腫瘍学システムが容量を追加するにつれて恩恵を受けます。これらの条件はまた、費用競争力のあるデバイスを提供し、地域のがんセンターとの関係を構築できる国内メーカーに機会をもたらします。
高齢化および慢性疾患治療負担の増大
高齢化する人口は、長期的な静脈栄養、抗生物質、輸血、またはがん治療を必要とすることが多い患者を増加させます。長期完全静脈栄養を受けている高齢者を対象とした2026年の研究では、埋め込み型中心静脈アクセスポートの中央留置期間が305日であることが判明しました。[3] 同研究では、非トンネル型中心静脈カテーテルが研究集団において埋め込み型ポートよりも高い死亡率と関連していることも示されました。高齢患者は、複数の疾患を同時に管理できるため、より長期間にわたって血管アクセスを必要とする場合あります。骨髄炎、炎症性腸疾患、および在宅静脈栄養は、腫瘍学を超えた使用を拡大します。埋め込み型ポート市場はまた、デバイスのライフサイクル中のアクセス針、フラッシュキット、およびドレッシング製品の繰り返し需要から恩恵を受けます。これは、埋め込みデバイスとその維持に使用される消耗品の両方を提供できるメーカーに有利です。
長期完全埋め込み型血管アクセスへの選好の高まり
治療計画が数か月間の中心アクセスを必要とする場合、埋め込み型ポート市場は恩恵を受けます。化学療法患者80名を対象とした2025年の研究では、完全埋め込み型静脈アクセスポートの合併症率が7.5%、PICCの合併症率が25%であることが報告されました。同研究では、ポートグループにおける6か月間の維持コストの低下と化学療法完了率の高さも報告されました。2026年のレビューでは、完全埋め込み型ポートは6か月後に外部カテーテルと比較して費用対効果が高くなり、12か月を超えるとより優れた転帰をもたらすことが判明しました。輸液看護師学会は、3か月以上続くと予想される療法をポート使用を検討すべき時点として特定しました。病院はこの臨床ガイダンスを、既知の多サイクル治療スケジュールを持つ患者のデバイス選択に活用できます。需要は、耐久性、容易なメンテナンス、および予測可能な留置手順の明確な実績を持つデバイスを支持する可能性が高いです。
外来および在宅輸液療法の拡大
埋め込み型ポート市場は、輸液療法を入院病棟の外に移行するケアモデルとますます結びついています。輸液看護師学会のガイダンスでは、ポートは最大3か月のフラッシュ間隔に耐えられると述べています。この間隔により、病院スタッフとの接触頻度が少ない患者にとってデバイスがより実用的になります。臨床チームが適切なメンテナンスプロセスを確立した場合、ポートは在宅化学療法、長期静脈栄養、および外来抗生物質治療をサポートできます。外来ケアへの移行はまた、より多くの治療活動を専門クリニック、在宅看護プロバイダー、および外来輸液スイートにシフトさせます。サプライヤーにとって、これはアクセスが簡単なデバイスと安全な在宅ケアをサポートする消耗品への需要を生み出します。したがって、各留置の商業的価値は、繰り返しのメンテナンス活動を通じて初期手術を超えて延長される可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ポートおよびカテーテル関連感染症と 血栓症 | -1.1% | メンテナンスプロトコルが断片化している地域でリスクが最も高いグローバル | 長期 (4年以上) |
| 外科的留置コストと 手術の複雑さ | -0.9% | 日本を除くアジア太平洋地域、中東・アフリカ、南米で最も深刻 | 中期 (2~4年) |
| 断片化したメンテナンスプロトコルと 在宅ケア能力のギャップ | -0.7% | 農村部のアジア太平洋地域、中東・アフリカ、南米で深刻なギャップを伴うグローバル | 長期 (4年以上) |
| PICCおよび外部カテーテルとの 競合 | -0.8% | 世界的に発展途上市場および価格重視の病院システム | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
ポートおよびカテーテル関連感染症と血栓症
感染症と血栓症は、ポート留置とメンテナンスの実践が一貫していない場所での普及を引き続き制限しています。提供された調査によると、中心ライン関連血流感染症はポートユーザーの3%から10%に影響を与えます。[4] 867名の患者を対象とした2025年の後ろ向き研究では、ポートユーザーにおける血流感染症の全体的な発生率が13.5%であることが報告されました。脂質乳剤投与と炎症性腸疾患がその研究における独立したリスク因子でした。別の2025年の研究では、人工知能ベースのモデルが完全埋め込み型静脈アクセスデバイス感染症のリスクが高い患者の特定に役立つ可能性があることが報告されました。したがって、埋め込み型ポート市場は、抗菌コーティング、抗血栓性材料、および施設の感染管理実践をより重視するようになっています。病院の調達チームがデバイスが合併症リスクの低減をサポートできるという証拠を要求する場合、汎用品サプライヤーは競争が難しくなる可能性があります。
外科的留置コストと手術の複雑さ
埋め込み型ポートの留置は、ベッドサイドでのPICC留置とは異なり、軽微な外科的処置を必要とします。施設、麻酔、専門医、画像診断、および処置コストにより、初期費用が外部カテーテルオプションよりも高くなる可能性があります。これは、アジア太平洋地域の中小都市の価格重視の病院、中東の公立病院、および南米の公立腫瘍学ネットワークにおいて大きな制限となっています。2026年の臨床レビューでは、経験豊富な術者による超音波ガイド下腕頭静脈アクセスの成功率が92.5%から98.5%であることが報告されました。これらの転帰を達成するには、すべての病院で利用できるわけではない超音波機器と訓練されたチームが必要です。埋め込み型ポート市場は、デバイスの価格設定だけでなく、人材育成と処置能力にも依存しています。デバイス価格の引き下げだけでは、設備が不十分な環境での障壁を克服することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ダブルルーメンポートが複雑な腫瘍学プロトコルでの使用を拡大シングルルーメン埋め込み型ポートは2026年の収益の68.93%を占め、製品タイプセグメント内で最大の埋め込み型ポート市場シェアを持つフォーマットとなっています。その地位は、臨床的な親しみやすさと標準的な化学療法および完全静脈栄養プロトコルでの広範な使用を反映しています。病院はまた、留置コストがデュアルルーメン代替品よりも低いため、このフォーマットを好みます。シングルルーメン設計は、患者が一度に一つの治療ストリームを必要とする場合に適しています。これにより、大規模な公立病院の調達プログラムに実用的です。確立された臨床使用は、2031年まで継続的な需要をサポートします。このセグメントはまた、アクセス、フラッシング、およびルーティンメンテナンスに関するスタッフの習熟度から恩恵を受けます。信頼性の高い標準製品を持つサプライヤーは、より専門化されたフォーマットが成長しても関連性を維持できます。
ダブルルーメンポートは2032年までCAGR 9.89%で成長すると予測されています。成長は、同一の臨床セッション中に血液製剤の輸血と薬剤投与を必要とする複雑な血液悪性腫瘍治療と関連しています。2つのアクセスチャネルにより、別々の血管アクセス処置の必要性を減らすことができます。これは、時間的制の下で多剤レジメンが投与される場合に価値があります。その他のカテゴリーには、内蔵の逆流防止機能を持つバルブ付きポートが含まれます。これらの製品は、メンテナンスニーズの削減が臨床的および経済的価値を持つ在宅輸液環境で注目を集めています。ECGガイド下腔内先端確認も、蛍光透視法に代わる放射線フリーの代替手段として台頭しています。このアプローチは、インターベンショナルラジオロジーインフラを持たない外来腫瘍センターの留置オプションを拡大する可能性があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
ポートタイプ別:
パワーインジェクタブルフォーマットが腫瘍学画像診断ワークフローをサポート標準埋め込み型ポートは2026年の収益の48.25%を占め、ポートタイプにおける埋め込み型ポート市場規模で最大のフォーマットとなっています。病院の腫瘍学および栄養プログラムで広く使用されています。標準設計は、高圧造影剤注入を必要とせず、信頼性の高い長期血管アクセスを必要とする患者に対応します。その広範な入手可能性は、異なるレベルの処置能力を持つ医療システム全体での使用をサポートします。このフォーマットは、多くの化学療法投与における定型的な選択肢であり続けます。調達チームはまた、耐久性、留置の容易さ、およびメンテナンス要件に基づいて標準製品を評価できます。これにより、成熟した医療市場と発展途上の医療市場の両方でその役割が維持されます。コスト感度は、この確立されたオプションへの需要を持続させる可能性が高いです。
パワーインジェクタブル埋め込み型ポートは2032年までCAGR 10.35%で成長すると予測されています。これらのポートは、標準的なヒューバー針を通じて毎秒最大5 mLの高圧造影剤注入をサポートできます。これにより、造影剤増強CT画像診断中の別途静脈アクセスステップを回避できます。CTは腫瘍のステージングと治療効果評価に使用されるため、この機能は関連性があります。低プロファイルバージョンは、皮下組織が限られた患者に有用です。MRI適合ポートは、長期サーベイランスおよび小児腫瘍患者の別グループに対応します。提供された調査資料は、更新されたパワーインジェクタブルおよび低プロファイル製品ファミリーに対する2025年の米国食品医薬品局(FDA)クリアランスを引用しました。これらの開発は、画像診断適合性と腫瘍学ワークフロー全体でのより広い使用をめぐる継続的な競争を示しています。
材料別:
シリコーンが長期使用で注目を集めるポリウレタンおよびポリマー材料は2026年の収益の58.17%を占め、最大の材料カテゴリーを形成しました。埋め込み型ポート市場におけるその地位は、耐久性、放射線不透過性、および費用対効果と関連しています。これらの属性は、大量の施設購入において重要です。ポリマーベースの製品は、腫瘍学および栄養プログラム全体にわたる定型的な臨床ニーズを満たすことがでます。その確立された製造基盤はまた、広範な製品入手可能性をサポートします。標準化された調達プロセスを使用する病院は、予測可能なパフォーマンスとコスト管理のためにこれらの材料を選択できます。したがって、このカテゴリーは標準的なポート留置において引き続き重要な役割を果たす可能性が高いです。ただし、材料の選択は、意図された治療期間と患者のニーズにますます依存するようになっています。
シリコーンは2032年までCAGR 10.82%で成長すると予測されています。この材料は、柔らかさが組織刺激を軽減できるため、小児ケアで好まれています。また、24か月以上ポートを使用することが予想される成人にも関連しています。提供された調査では、シリコーンは長期使用において血栓形成性が低く、閉塞が少なく、感染リスクが低いと関連付けられています。シリコーンカテーテルはまた、チタンハウジングを持つパワーインジェクタブル設計にも使用されています。これにより、メーカーは材料特性と画像診断関連の製品機能を組み合わせることができます。チタンは欧州でプレミアムな役割を維持しており、MRI適合性と構造的耐久性が重要な購入考慮事項となっています。クラスIIb埋め込み型デバイスに対する欧州連合(EU)の継続的な臨床フォローアップ要件も、成熟したエビデンスとポストマーケット能力を持つサプライヤーを支持しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
血液学および抗生物質ケアがポートの使用を拡大化学療法および腫瘍学的薬剤投与は2026年の収益の56.23%を占め、用途別で最大の埋め込み型ポート市場シェアを持ちます。このセグメントは、がん治療の世界的な量と多サイクル全身療法中の中心アクセスの必要性によって支えられています。化学療法、標的薬剤、および免疫療法の繰り返し投与は、末梢静脈に圧力をかける可能性があります。ポートは、数か月にわたる治療スケジュールに対して安定したルートを提供できます。このユースケースは、病院の購入決定の中心であり続けます。がん罹患率の上昇は、腫瘍学関連の留置に対してかなりの患者基盤を維持します。この用途は、予測期間を通じて埋め込みポート量の主要な源泉であり続ける可能性が高いです。また、適合するアクセス針とメンテナンス消耗品への需要も促進します。
輸血および輸液蘇生は2032年までCAGR 11.44%で成長すると予測されています。血液悪性腫瘍は、薬剤投与と並行して輸血サポートを必要とする場合があります。これらの環境では、さらなる留置手術なしに既存の腫瘍学ポートインフラが使用される可能性があります。これにより、複数の治療ニーズをサポートできるデバイスの臨床的価値が拡大します。完全静脈栄養は、長期的な栄養サポートを必要とする患者にとって安定した用途であり続けます。2026年の研究では、静脈栄養を受けている高齢患者における埋め込み型ポートの中央留置期間が305日であることが報告されました。長期抗生物質および抗染症療法も、骨髄炎、心内膜炎、または複雑な軟部組織感染症が3か月以上の治療を必要とする場合に需要をサポートします。これにより、専門的なフォローアップの重要性を維持しながら、埋め込み型ポート市場ががん治療を超えて拡大します。
エンドユーザー別:
専門腫瘍クリニックが外来ケアを推進病院および急性期医療施設は2026年の収益の68.95%を占め、最大のエンドユーザーカテゴリーとなっています。初期留置は、処置に専門家の関与とサポートインフラが必要なため、病院で行われることが多いです。病院はまた、新たに診断されたがんや複雑な医療状態を持つ多くの患者を管理しています。これにより、デバイスの選択と調達において主導的な役割を担います。急性期医療施設は、画像診断、外科的アクセス、合併症管理、および治療開始を一つの環境で処理できます。埋め込み型ポート市場は、この施設基盤に依存し続けています。病院の需要は、標準的なポートフォーマットと高度急性期腫瘍患者にとって特に重要です。そのシェアは、初期留置における病院の継続的な中心的役割を反映しています。
専門腫瘍クリニックは2032年までCAGR 11.76%で成長すると予測されています。輸液ケアは、病院病棟から専用の日帰り腫瘍ユニットへと移行しています。クリニックは、繰り返しの治療サイクルにわたってポートメンテナンス、ヒューバー針アクセス、および化学療法投与をますます管理するようになっています。これにより、デバイスの選択と消耗品の購入において成長する役割を担います。この環境は、入院ケアを必要としない患者に集中したサービスモデルを提供できます。外来手術センターも北米での初期留置においてより大きな役割を担うようになっています。施設費用の低さにより、これらの施設は病院外来部門と比較して魅力的になっています。在宅健康看護プロバイダーおよび外来輸液スイートは残りのエンドユーザーカテゴリーを形成し、非病院輸液ケアの継続的な拡大をサポートしています。
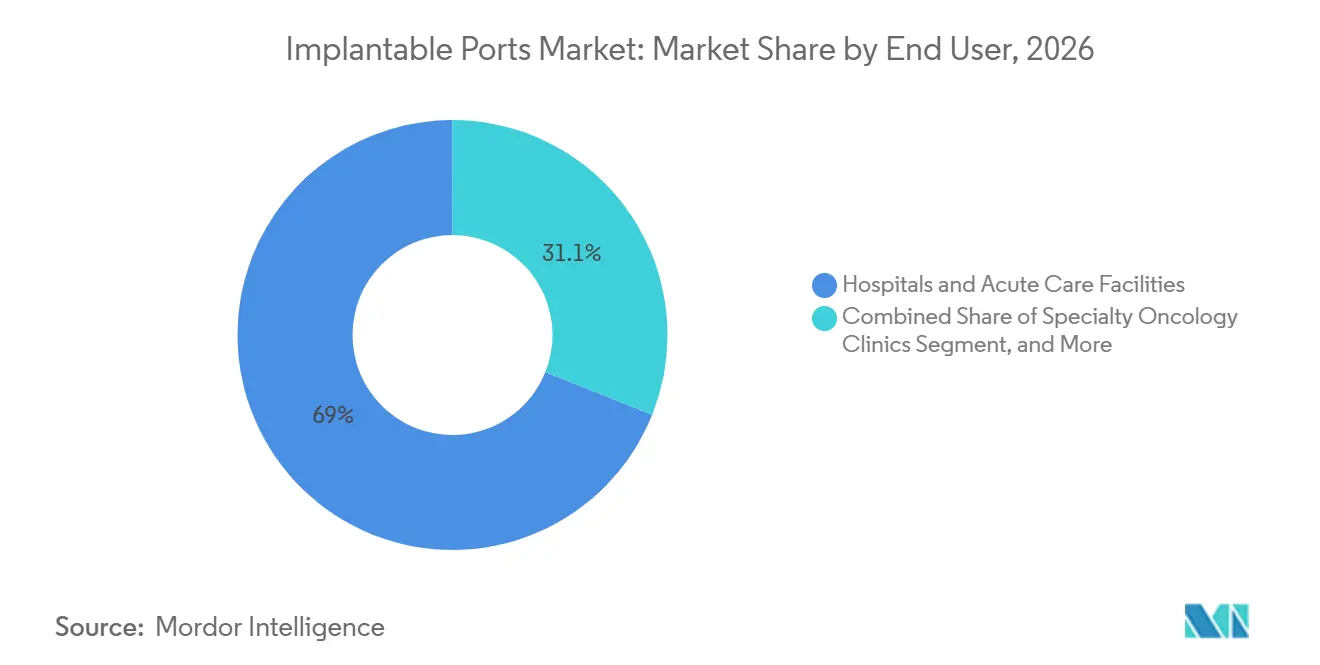
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米の埋め込み型ポート市場
北米は2026年の世界収益の38.26%を占め、同地域が埋め込み型ポート市場において最大のシェアを保持した。成熟した腫瘍学インフラと広範な外来患者向け償還制度が、埋め込み型血管アクセスへの需要を支えた。米国は、高度なパワーインジェクタブル型おび低プロファイル型フォーマットの地域的利用をリードした。在宅抗感染症療法の償還拡大により、一部の留置が入院医療から地域医療へとシフトしている。これは、継続的な外来患者メンテナンスに適したデバイスに有利に働く。医療提供者はまた、カテーテル素材と臨床エビデンスに対するより厳しい精査に直面している。2026年、AngioDynamicsは会計年度の業績において、特定のポートカテーテル素材に関連する訴訟を報告した。この問題により、コーティング製品および文書化された市販後性能への注目が高まる可能性がある。
欧州の埋め込み型ポート市場
欧州は、埋め込み型ポートの供給において第2位の地域である。ドイツ、フランス、英国、イタリアが主要な需要基盤を形成している。フランスのデイケース腫瘍学ネットワークは、外来化学療法へのポート使用を支援している。ドイツと英国は、高齢化人口および外来抗生物質治療を通じて需要を加えている。B. Braunは2025年の研究開発費として5億8,400万ユーロを報告し、前年比11%増となった。この投資には、コネクテッド輸液および血管アクセスイノベーションが含まれる。クラスIIb埋め込み型デバイスに関するEU医療機器規制の要件は、継続的な臨床フォローアップを必要とする。これにより、新規参入者のエビデンス負担が増加し、既存の臨床データシステムを持つ確立されたメーカーが支持される。
アジア太平洋、中東・アフリカ、南米の埋め込み型ポート市場
アジア太平洋地域は2032年までCAGR 12.63%で成長すると予測されており、埋め込み型ポート市場において最も高い地域成長率となっている。中国は地域最大の国であり、2026年に342,000件のポート留置手術を記録した。腫瘍学的適応がこれらの留置の68.5%を占めた。需要は第1層および第2層病院の腫瘍科に集中していた。数量ベースの調達政策により、標準ポートの価格が低下し、国内サプライチェーンを持つ地域メーカーが支援されている。インドは、民間病院の腫瘍学キャパシティの拡大と、第2層および第3層都市における癌治療アクセスを改善する公的イニシアチブにより、強い成長ポテンシャルを有している。中東、アフリカ、南米は、費用対効果の高い標準デバイスへの需要加えている。限られた償還制度と訓練を受けたインターベンショナルチームの不足が、主要な民間医療機関以外でのプレミアムMRI対応型およびパワーインジェクタブル型フォーマットのより広範な普及を制限している。
競合環境
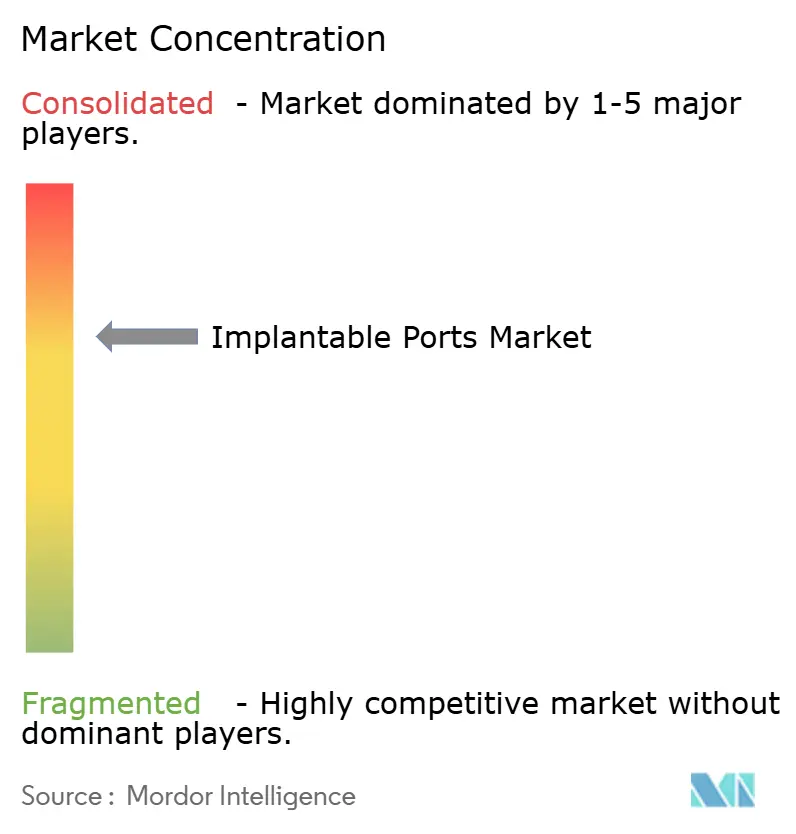
埋め込み型ポート市場は、プレミアム層が適度に集約されています。Becton, Dickinson and Company、AngioDynamics Inc.、B. Braun Melsungen AG、ICU Medical Inc.、Teleflex Incorporatedは、材料、製品クリアランス、および臨床性能データを通じて競合しています。それらのポートフォリオは、パワーインジェクション、MRI適合性、低プロファイル留置、および抗菌性または抗血栓性機能への需要に対応しています。これらの能力は、病院が正式な製品評価を使用する場合に重要です。プレミアムサプライヤーは、価格だけでなく、文書化された安全性とワークフロー適合性で競合できます。サプライヤーグループはまた、確立された臨床関係から恩恵を受けます。埋め込み型ポート市場は、このプレミアムグループ以外ではより断片化したままです。地域メーカーとアジアのサプライヤーは、価格をより重視する入札で強く競合しています。
Linhua Medical、Nipro Corporation、Terumo Corporation、Poly Medicure Limited、PFM Medical AG、PakuMed medical products GmbHは、アジア太平洋地域、中東・アフリカ、南米で価格圧力をかけています。標準化された調達システムは、品質を維持しながら納入コストを削減できるサプライヤーに余地を生み出します。抗血栓性ポマーコーティング、銀イオン抗菌表面、およびクローズドシステムアクセスコンポーネントが主要なプレミム差別化の形態です。提供された調査資料は、BDが2025年に更新されたポート製品に対して2件のFDA 510(k)クリアランスを受けたことを指摘しました。報告された製品活動は、パワーインジェクタブル、低プロファイル、およびMRI適合カテゴリーにわたるBDのカバレッジを強化しました。AngioDynamicsは2024年2月に、PICCおよびミッドラインポートフォリオをSpectrum Vascularに最大4,500万米ドルで売却しました。この取引により、同社はより高いマージンのインターベンショナル医療技術プラットフォームに集中し、PICCカテゴリーへの直接的なエクスポージャーを削減しました。
小児ポートは、乳幼児と小児のニーズが成人患者のニーズと異なるため、依然として十分に対応されていません。2024年の研究では、小児患者におけるカテーテル関連血栓性閉塞率が7%から50%であることが指摘されました。提供された調査資料では、年齢別サイズ範囲または専用の無作為化小児試験にコミットした主要メーカーはいませんでした。フラッシュキット、アクセス針、遠隔モニタリングなどの在宅ケア消耗品も隣接する機会として残っています。2025年の研究では、人工知能ベースの感染予測が埋め込み後モニタリングをサポートできることが示されました。ICU Medicalの2025年2月のProPortリコール(ハウジング分離リスクに関連)は、強力な品質記録を持つ競合他社に機会をもたらしました。プレミアム層には複数の確立された競合他社がいる一方、地域サプライヤーが価格重視の市場全体で大幅な断片化を生み出しているため、市場集中スコアは10点中5点です。
埋め込み型ポート産業リーダー
-
AngioDynamics, Inc.
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Fresenius SE & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
埋め込み型ポート市場 このレポートでカバーされる企業
- AngioDynamics
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Incorporated
- Districlass Médical
- Fresenius
- ICU Medical
- Linhua Medical
- Medical Components Inc.
- Medtronic
- Merit Medical Systems
- Nipro
- PakuMed medical products GmbH
- PFM Medical AG
- Poly Medicure
- Sophysa SA
- Teleflex
- Terumo
- Vygon
最近の産業開発事情 埋め込み型ポート市場
- 2026年6月:PorTal Accessは、成人および小児患者の長期血管アクセスを目的として設計されたFLEXI-PORTファミリーの埋め込み型血管アクセスポートについて、米国FDAクリアランスを発表しました。パワーインジェクタブル埋め込み型ポートシステムは、胸部または腕のいずれかに留置でき、処置の柔軟性、患者の快適性、および臨床ワークフローの改善を目的としています。クリアランス後、同社は米国全土で商業化と臨床医トレーニングの取り組みを開始しました。
- 2025年4月:Becton, Dickinson and Companyは、米国でBD CentroVena One挿入システムを商業的に発売しました。同社は、これをFDA安全技術プログラムに採択された初の一体型中心静脈カテーテル挿入デバイスと説明しました。Becton, Dickinson and Companyは、49名の参加者を対象としたシミュレーション研究において、このシステムが挿入ステップを30%、処置時間を50%削減したと述べました。
- 2025年9月:AngioDynamics Inc.は、特定のポートカテーテル材料に関連する218件の連邦訴訟がカリフォルニア州南部地区に統合されたことを報告しました。同社の2026会計年度の業績では、18件の事件が最初のベルウェザー証拠開示プールに選定されたことも指摘されました。
世界の埋め込み型ポート市場レポートの範囲
レポートの範囲によると、埋め込み型ポートは皮膚の下に外科的に留置され、中心静脈に入るカテーテルに接続された医療機器であり、長期的な血管アクセスを提供します。これらは、薬剤、化学療法、静脈内輸液、血液製剤の繰り返し投与、および採血に一般的に使用されます。埋め込み型ポートは、頻繁な針穿刺の必要性を減らし、患者の快適性を向上させ、長期治療中の静脈損傷のリスクを低下させるのに役立ちます。これらのデバイスは、腫瘍学、血液学、および長期静脈内療法を必要とするその他の慢性ケア環境で広く使用されています。
埋め込み型ポート市場は、製品タイプ、ポートタイプ、材料、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はシングルルーメン埋め込み型ポート、ダブルルーメン埋め込み型ポート、およびその他にセグメント化されています。ポートタイプ別では、市場は標準埋め込み型ポート、パワーインジェクタブル埋め込み型ポート、MRI適合埋め込み型ポート、およびその他にセグメント化されています。材料別では、市場はチタン、ポリウレタン、ポリマー、シリコーン、およびその他にセグメント化されています。用途別では、市場は化学療法および腫瘍学的薬剤投与、輸血および輸液蘇生、完全静脈栄養、長期抗生物質および抗感染症療法、およびその他にセグメント化されています。エンドユーザー別では、市場は病院および急性期医療施設、外来手術センター、専門腫瘍クリニック、およびその他にセグメト化されています。地域セグメントはさらに北米、欧州、アジア太平洋、中東・アフリカ、南米に分割されています。レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| シングルルーメン埋め込み型ポート |
| ダブルルーメン埋め込み型ポート |
| その他 |
| 標準埋め込み型ポート |
| パワーインジェクタブル埋め込み型ポート |
| MRI適合埋め込み型ポート |
| その他 |
| チタン |
| ポリウレタンおよびポリマー |
| シリコーン |
| その他 |
| 化学療法および腫瘍学的薬剤投与 |
| 輸血および輸液蘇生 |
| 完全静脈栄養 |
| 長期抗生物質および抗感染症療法 |
| その他 |
| 病院および急性期医療施設 |
| 外来手術センター |
| 専門腫瘍クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | シングルルーメン埋め込み型ポート | |
| ダブルルーメン埋め込み型ポート | ||
| その他 | ||
| ポートタイプ別 | 標準埋め込み型ポート | |
| パワーインジェクタブル埋め込み型ポート | ||
| MRI適合埋め込み型ポート | ||
| その他 | ||
| 材料別 | チタン | |
| ポリウレタンおよびポリマー | ||
| シリコーン | ||
| その他 | ||
| 用途別 | 化学療法および腫瘍学的薬剤投与 | |
| 輸血および輸液蘇生 | ||
| 完全静脈栄養 | ||
| 長期抗生物質および抗感染症療法 | ||
| その他 | ||
| エンドユーザー別 | 病院および急性期医療施設 | |
| 外来手術センター | ||
| 専門腫瘍クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
埋め込み型ポートへの需要を促進しているものは何ですか?
がん治療量、より長い治療コース、高齢患者、および外来輸液ケアの拡大が需要をサポートしています。
2032年までの埋め込み型ポート市場規模はどのくらいですか?
市場は2027年から2032年にかけてCAGR 9.53%で成長し、2032年までに20.4億米ドルに達すると予測されています。
どの埋め込み型ポート製品タイプが収益をリードしていますか?
シングルルーメン埋め込み型ポートが2026年に68.93%のシェアで製品タイプ収益をリードしました。
どの埋め込み型ポート用途が最も速く成長していますか?
輸血および輸液蘇生は2032年までCAGR 11.44%で成長すると予測されています。
埋め込み型ポートで最も速く拡大している地域はどこですか?
アジア太平洋地域は、治療量の増加に支えられ、2032年までCAGR 12.63%で成長すると予測されています。