
Taille et part du marché des ports implantables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.30 Milliards de dollars |
| Taille du Marché (2032) | 2.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ports implantables par Mordor Intelligence
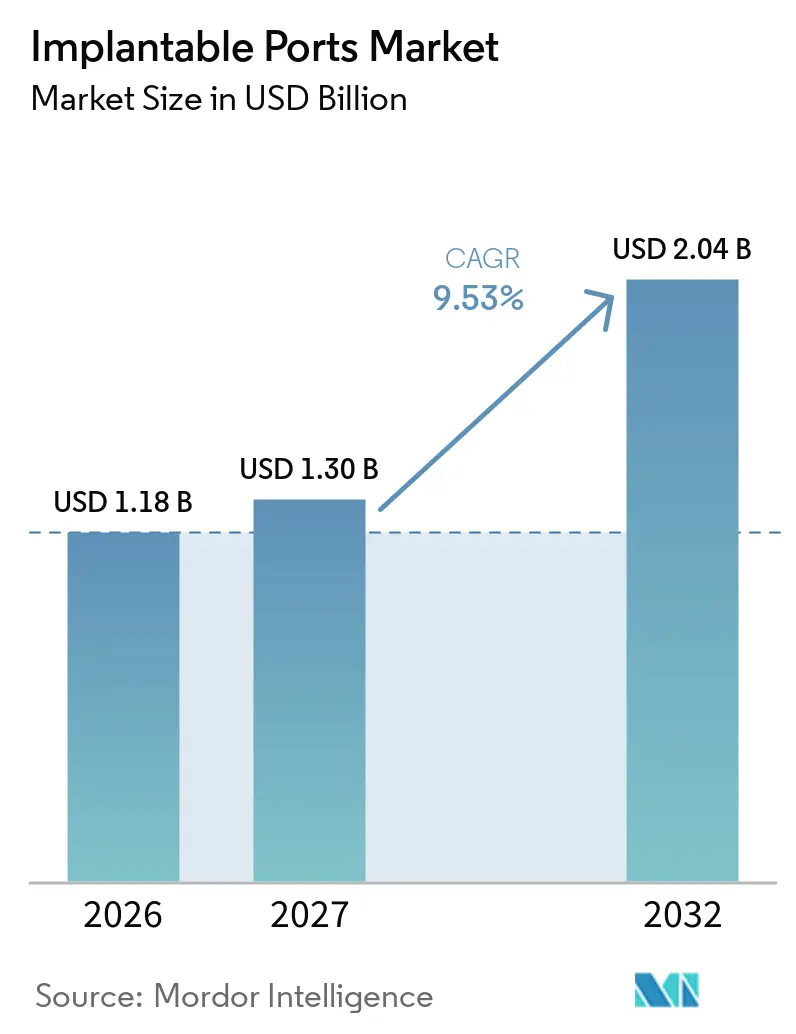
La taille du marché des ports implantables était évaluée à 1,18 milliard USD en 2026 et devrait croître de 1,30 milliard USD en 2027 pour atteindre 2,04 milliards USD d'ici 2032, à un CAGR de 9,53 % au cours de la période de prévision (2027-2032).
Le marché des ports implantables est soutenu par une charge croissante liée au traitement du cancer, les cas mondiaux de cancer devant approcher 35 millions par an d'ici 2050. La chimiothérapie multi-cycles, l'immunothérapie et les traitements ciblés nécessitent un accès veineux central fiable sur des périodes prolongées. Les dispositifs entièrement implantés peuvent réduire les canulations périphériques répétées et sont mieux adaptés aux traitements de longue durée que les alternatives externes. L'évolution vers les soins en ambulatoire et à domicile favorise également les produits nécessitant moins d'entretien de routine. La concurrence est centrée sur la performance clinique, la conception des matériaux, le soutien réglementaire et la capacité à servir aussi bien les systèmes hospitaliers haut de gamme que ceux sensibles aux prix.
Points clés du rapport
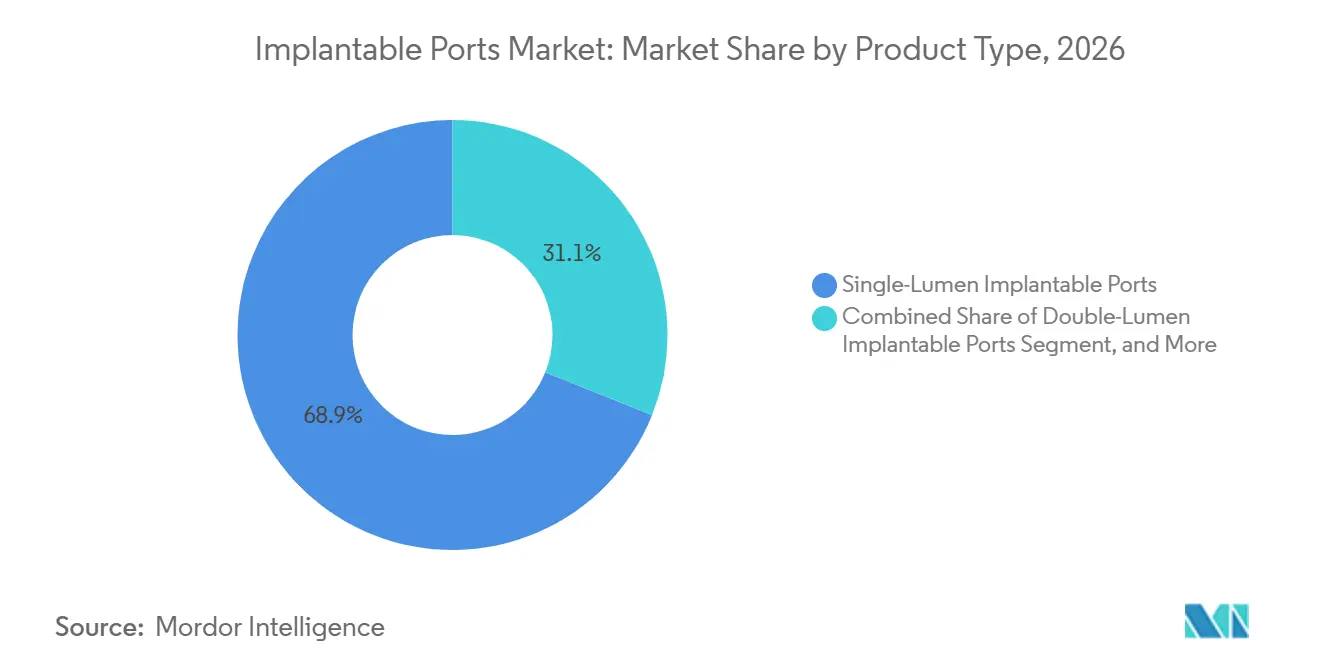
- Par type de produit, les ports implantables à lumière unique ont représenté 68,93 % du chiffre d'affaires en 2026, tandis que les ports à double lumière devraient croître à un CAGR de 9,89 % jusqu'en 2032 sur le marché des ports implantables.
- Par type de port, les ports implantables standard ont représenté 48,25 % du chiffre d'affaires en 2026, tandis que les ports implantables à injection sous pression devraient croître à un CAGR de 10,35 % jusqu'en 2032.
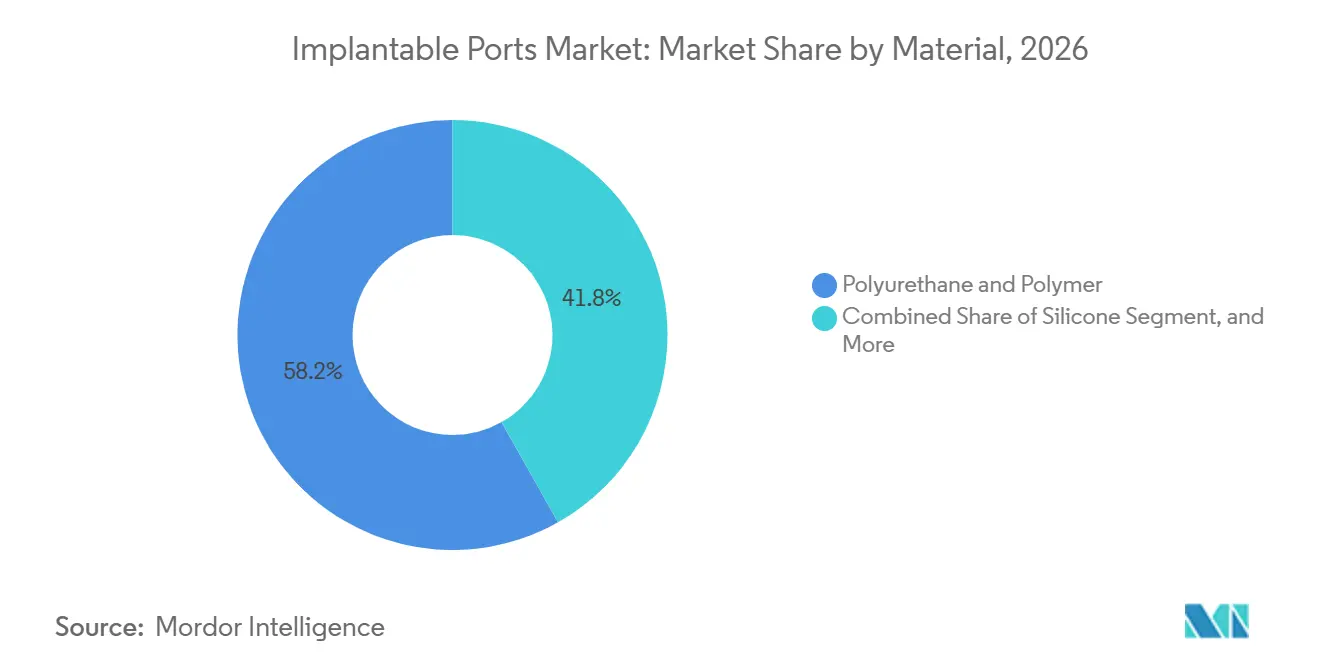
- Par matériau, les matériaux en polyuréthane et polymère ont représenté 58,17 % du chiffre d'affaires en 2026, tandis que le silicone devrait croître à un CAGR de 10,82 % jusqu'en 2032 sur le marché des ports implantables.
- Par application, l'administration de chimiothérapie et en oncologie a représenté 56,23 % du chiffre d'affaires en 2026, tandis que la transfusion sanguine et la réanimation liquidienne devraient croître à un CAGR de 11,44 % jusqu'en 2032.
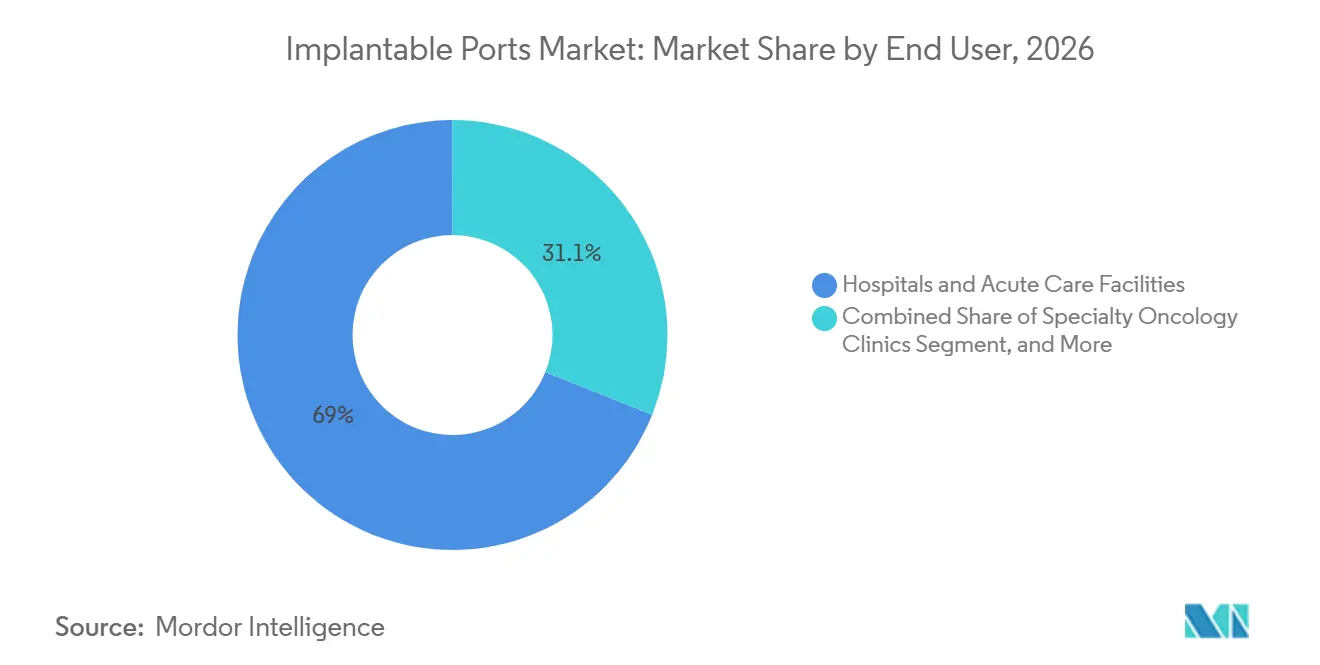
- Par utilisateur final, les hôpitaux et établissements de soins aigus ont représenté 68,95 % du chiffre d'affaires en 2026, tandis que les cliniques d'oncologie spécialisées devraient croître à un CAGR de 11,76 % jusqu'en 2032 sur le marché des ports implantables.
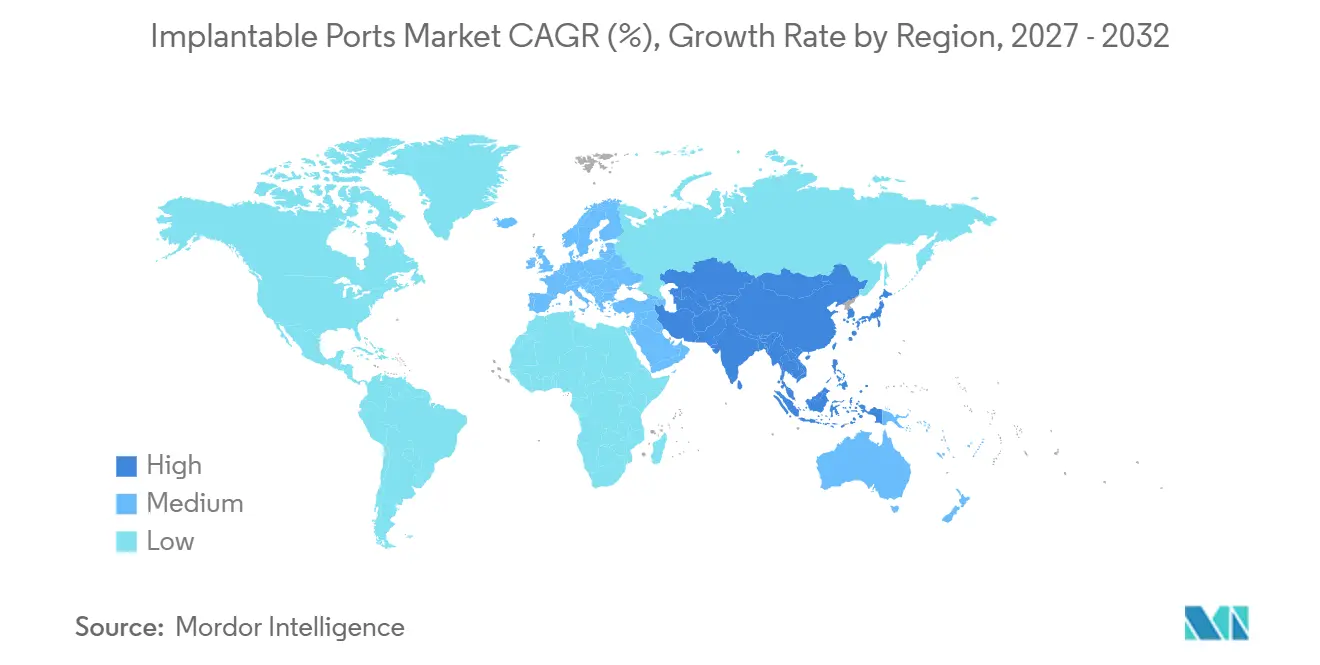
- Par géographie, l'Amérique du Nord a représenté 38,26 % du marché des ports implantables en 2026 ; la région Asie-Pacifique devrait enregistrer un CAGR de 12,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de l'incidence du cancer et de l'administration de chimiothérapie | +2.6% | Mondial, avec des gains concentrés en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Charge croissante du traitement des personnes âgées et des maladies chroniques | +1.7% | Mondial, avec le besoin le plus fort en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Préférence pour l'accès vasculaire entièrement implanté à long terme | +1.4% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la thérapie par perfusion en ambulatoire et à domicile | +1.3% | Amérique du Nord, avec des retombées en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Standardisation des ports en pédiatrie et dans les soins à accès difficile | +0.6% | Amérique du Nord, Europe, Japon et Australie | Moyen terme (2-4 ans) |
| Différenciation par des matériaux antithrombogènes et antimicrobiens | +0.7% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'incidence du cancer et de l'administration de chimiothérapie
Le marché des ports implantables est étroitement lié à l'augmentation du nombre de patients recevant une thérapie anticancéreuse systémique. Le CIRC a signalé 20,6 millions de nouveaux cas de cancer dans le monde en 2024, les cancers du poumon, du sein et colorectaux représentant les plus grandes proportions des maladies diagnostiquées.[1] Une analyse de 2026 portant sur 17 cancers dans 186 pays a estimé 13,58 millions de cas diagnostiqués en 2025 et projeté 19,32 millions d'ici 2050.[2] La croissance devrait être la plus forte dans les pays à revenu faible et intermédiaire, où l'accès au diagnostic et au traitement systémique s'élargit. Comme les schémas thérapeutiques impliquent des cycles répétés, les cliniciens ont besoin de dispositifs d'accès qui permettent une administration fiable des médicaments sans ponction périphérique répétée. Le marché des ports implantables bénéficie donc de l'augmentation des capacités des systèmes oncologiques en Asie et en Amérique latine. Ces conditions créent également une opportunité pour les fabricants nationaux capables de proposer des dispositifs compétitifs en termes de coûts et d'établir des relations avec les centres anticancéreux locaux.
Charge croissante du traitement des personnes âgées et des maladies chroniques
Le vieillissement de la population ajoute des patients qui nécessitent souvent une nutrition intraveineuse prolongée, des antibiotiques, des transfusions ou un traitement anticancéreux. Une étude de 2026 portant sur des personnes âgées recevant une nutrition parentérale totale à long terme a révélé que les ports d'accès veineux central implantés avaient une durée médiane de maintien de 305 jours.[3] La même étude a associé les cathéters veineux centraux non tunnélisés à une mortalité plus élevée que les ports implantés dans la population étudiée. Les patients âgés peuvent avoir besoin d'un accès vasculaire sur une période plus longue car plusieurs affections peuvent être prises en charge simultanément. L'ostéomyélite, les maladies inflammatoires de l'intestin et la nutrition parentérale à domicile étendent l'utilisation au-delà de l'oncologie. Le marché des ports implantables bénéficie également d'une demande récurrente en aiguilles d'accès, kits de rinçage et produits de pansement tout au long du cycle de vie du dispositif. Cela favorise les fabricants capables de fournir à la fois le dispositif implanté et les fournitures utilisées pour son entretien.
Préférence croissante pour l'accès vasculaire entièrement implanté à long terme
Le marché des ports implantables bénéficie lorsque les plans de traitement nécessitent un accès central pendant plusieurs mois. Une étude de 2025 portant sur 80 patients sous chimiothérapie a rapporté un taux de complications de 7,5 % pour les ports d'accès veineux totalement implantables et de 25 % pour les PICC. L'étude a également rapporté des coûts de maintenance à 6 mois plus faibles et des taux d'achèvement de la chimiothérapie plus élevés dans le groupe port. Une revue de 2026 a conclu que les ports totalement implantables deviennent rentables par rapport aux cathéters externes après 6 mois et offrent de meilleurs résultats au-delà de 12 mois. La Société des infirmières en perfusion a identifié une thérapie anticipée d'une durée de 3 mois ou plus comme un seuil à partir duquel l'utilisation d'un port devrait être envisagée. Les hôpitaux peuvent utiliser ces recommandations cliniques lors de la sélection de dispositifs pour les patients dont les schémas de traitement multi-cycles sont connus. La demande devrait favoriser les dispositifs présentant un bilan avéré de durabilité, une maintenance aisée et des procédures de mise en place prévisibles.
Expansion de la thérapie par perfusion en ambulatoire et à domicile
Le marché des ports implantables est de plus en plus lié aux modèles de soins qui déplacent la thérapie par perfusion au-delà des unités hospitalières en hospitalisation. Les recommandations de la Société des infirmières en perfusion indiquent que les ports peuvent tolérer des intervalles de rinçage allant jusqu'à 3 mois. Cet intervalle peut rendre le dispositif plus praticable pour les patients ayant moins de contacts fréquents avec le personnel hospitalier. Les ports peuvent soutenir la chimiothérapie à domicile, la nutrition parentérale à long terme et le traitement antibiotique en ambulatoire lorsque les équipes cliniques établissent des processus de maintenance appropriés. L'évolution vers les soins ambulatoires déplace également davantage d'activités de traitement vers des cliniques spécialisées, des prestataires de soins infirmiers à domicile et des unités de perfusion en ambulatoire. Pour les fournisseurs, cela crée une demande pour des dispositifs faciles d'accès et pour des consommables permettant des soins à domicile sécurisés. La valeur commerciale de chaque mise en place peut donc s'étendre au-delà de la procédure initiale grâce à des activités de maintenance répétées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infection et thrombose liées au port et au cathéter | -1.1% | Mondial, avec le risque le plus élevé là où les protocoles de maintenance sont fragmentés | Long terme (≥ 4 ans) |
| Coût de l'implantation chirurgicale et complexité de la procédure | -0.9% | Plus aigu en Asie-Pacifique hors Japon, au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2-4 ans) |
| Protocoles de maintenance fragmentés et lacunes dans les capacités de soins à domicile | -0.7% | Mondial, avec des lacunes importantes en Asie-Pacifique rurale, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Concurrence des PICC et des cathéters externes | -0.8% | Marchés en développement et systèmes hospitaliers sensibles aux prix dans le monde entier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Infection et thrombose liées au port et au cathéter
Les infections et les thromboses continuent de limiter l'adoption là où les pratiques de mise en place et de maintenance des ports sont incohérentes. Les recherches fournies indiquent que les infections de la circulation sanguine associées aux voies centrales touchent 3 % à 10 % des utilisateurs de ports.[4] Une étude rétrospective de 2025 portant sur 867 patients a rapporté une incidence globale d'infection de la circulation sanguine de 13,5 % parmi les utilisateurs de ports. L'administration d'émulsions lipidiques et les maladies inflammatoires de l'intestin étaient des facteurs de risque indépendants dans cette étude. Une étude distincte de 2025 a rapporté qu'un modèle basé sur l'intelligence artificielle pourrait aider à identifier les patients présentant un risque plus élevé d'infection des dispositifs d'accès veineux totalement implantables. Le marché des ports implantables accorde par conséquent une plus grande valeur aux revêtements antimicrobiens, aux matériaux antithrombogènes et aux pratiques institutionnelles de contrôle des infections. Les fournisseurs de produits génériques peuvent avoir plus de difficultés à être compétitifs lorsque les équipes d'approvisionnement hospitalier exigent des preuves qu'un dispositif peut contribuer à réduire le risque de complications.
Coût de l'implantation chirurgicale et complexité de la procédure
La mise en place d'un port implantable nécessite une intervention chirurgicale mineure, contrairement à la mise en place d'un PICC au chevet du patient. Les coûts liés à l'établissement, à l'anesthésie, au spécialiste, à l'imagerie et à la procédure peuvent rendre la dépense initiale plus élevée que celle des options de cathéters externes. Il s'agit d'une limitation substantielle dans les hôpitaux sensibles aux prix des petites villes d'Asie-Pacifique, les hôpitaux publics du Moyen-Orient et les réseaux d'oncologie publics d'Amérique du Sud. La revue clinique de 2026 a rapporté des taux de succès d'accès à la veine brachiocéphalique guidé par échographie de 92,5 % à 98,5 % entre des mains expérimentées. L'obtention de ces résultats nécessite un équipement d'échographie et des équipes formées, qui ne sont pas disponibles dans tous les hôpitaux. Le marché des ports implantables dépend du développement des ressources humaines et de la capacité procédurale autant que du prix des dispositifs. Des prix de dispositifs plus bas seuls sont peu susceptibles de surmonter les obstacles dans les environnements sous-équipés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les ports à double lumière gagnent du terrain dans les protocoles oncologiques complexesLes ports implantables à lumière unique ont représenté 68,93 % du chiffre d'affaires de 2026, ce qui confère à ce format la plus grande part du marché des ports implantables dans la segmentation par type de produit. Leur position reflète la familiarité clinique et l'utilisation répandue dans les protocoles standard de chimiothérapie et de nutrition parentérale totale. Les hôpitaux favorisent également ce format car sa mise en place est moins coûteuse que pour les alternatives à double lumière. Les conceptions à lumière unique restent adaptées lorsqu'un patient a besoin d'un seul flux de traitement à la fois. Cela les rend pratiques pour les grands programmes d'approvisionnement des hôpitaux publics. Leur utilisation clinique établie soutient une demande continue jusqu'en 2031. Le segment bénéficie également de la familiarité du personnel avec l'accès, le rinçage et la maintenance de routine. Les fournisseurs disposant de produits standard fiables peuvent rester pertinents même si des formats plus spécialisés se développent.
Les ports à double lumière devraient croître à un CAGR de 9,89 % jusqu'en 2032. Cette croissance est associée au traitement des hémopathies malignes complexes qui nécessitent une transfusion de produits sanguins et une administration de médicaments au cours de la même session clinique. Deux canaux d'accès peuvent réduire le besoin de procédures d'accès vasculaire séparées. Cela peut être précieux lorsque des schémas multi-médicaments sont administrés sous contraintes de temps. L'autre catégorie comprend les ports à valve avec des caractéristiques anti-reflux intégrées. Ces produits attirent l'attention dans les contextes de perfusion à domicile où la réduction des besoins de maintenance peut avoir une valeur clinique et économique. La confirmation de la position de l'extrémité intracavitaire guidée par ECG émerge également comme une alternative sans rayonnement à la fluoroscopie. Cette approche peut élargir les options de mise en place pour les centres d'oncologie ambulatoire qui ne disposent pas d'une infrastructure de radiologie interventionnelle.

Par type de port :
les formats à injection sous pression soutiennent les flux de travail d'imagerie en oncologieLes ports implantables standard ont représenté 48,25 % du chiffre d'affaires de 2026, ce qui en fait le format le plus important en termes de taille du marché des ports implantables pour le type de port. Ils sont largement utilisés dans les programmes d'oncologie et de nutrition hospitaliers. Les conceptions standard servent les patients qui ont besoin d'un accès vasculaire fiable de longue durée mais qui ne nécessitent pas d'injection de produit de contraste à haute pression. Leur large disponibilité soutient l'utilisation dans les systèmes de santé avec différents niveaux de capacité procédurale. Le format reste le choix habituel pour de nombreuses administrations de chimiothérapie. Les équipes d'approvisionnement peuvent également évaluer les produits standard en termes de durabilité, de facilité de mise en place et d'exigences de maintenance. Cela préserve leur rôle dans les marchés de santé matures et en développement. La sensibilité aux coûts est susceptible de soutenir la demande pour cette option établie.
Les ports implantables à injection sous pression devraient croître à un CAGR de 10,35 % jusqu'en 2032. Ces ports peuvent supporter une injection de produit de contraste à haute pression allant jusqu'à 5 mL par seconde via une aiguille de Huber standard. Cela peut éviter une étape d'accès intraveineux séparée lors d'une imagerie par tomodensitométrie avec contraste. Cette fonctionnalité est pertinente car la tomodensitométrie est utilisée pour la stadification tumorale et l'évaluation de la réponse. Les versions à faible profil peuvent être utiles pour les patients présentant un tissu sous-cutané limité. Les ports compatibles IRM servent un groupe distinct de patients en surveillance à long terme et en oncologie pédiatrique. Les recherches fournies ont cité des autorisations de la FDA en 2025 pour des familles de produits à injection sous pression et à faible profil mis à jour. Ces développements indiquent une concurrence continue autour de la compatibilité d'imagerie et d'une utilisation plus large dans les flux de travail oncologiques.
Par matériau :
le silicone attire l'attention pour une utilisation à long termeLes matériaux en polyuréthane et polymère ont représenté 58,17 % du chiffre d'affaires de 2026 et ont constitué la plus grande catégorie de matériaux. Leur position sur le marché des ports implantables est liée à leur durabilité, leur radiopacité et leur rentabilité. Ces attributs sont importants dans les achats institutionnels à fort volume. Les produits à base de polymère peuvent répondre aux besoins cliniques courants dans les programmes d'oncologie et de nutrition. Leur base de fabrication établie soutient également une large disponibilité des produits. Les hôpitaux utilisant des processus d'approvisionnement standardisés peuvent sélectionner ces matériaux pour des performances prévisibles et des coûts maîtrisés. La catégorie est donc susceptible de conserver un rôle important dans les mises en place de ports standard. Le choix du matériau dépend cependant de plus en plus de la durée prévue de la thérapie et des besoins du patient.
Le silicone devrait croître à un CAGR de 10,82 % jusqu'en 2032. Le matériau est privilégié en pédiatrie car sa souplesse peut réduire l'irritation des tissus. Il est également pertinent pour les adultes dont on prévoit l'utilisation d'un port pendant plus de 24 mois. Les recherches fournies associent le silicone à une thrombogénicité plus faible, moins d'occlusions et un risque d'infection plus faible lors d'une utilisation à long terme. Les cathéters en silicone sont également utilisés dans des conceptions à injection sous pression avec des boîtiers en titane. Cela permet aux fabricants de combiner les caractéristiques des matériaux avec les caractéristiques des produits liées à l'imagerie. Le titane conserve un rôle premium en Europe, où la compatibilité IRM et la longévité structurelle sont des critères d'achat importants. Les exigences du règlement européen sur les dispositifs médicaux concernant le suivi clinique continu des dispositifs implantables de classe IIb favorisent également les fournisseurs disposant de données probantes matures et de capacités de surveillance post-commercialisation.
Par application :
l'hématologie et les soins antibiotiques élargissent l'utilisation des portsL'administration de chimiothérapie et en oncologie a représenté 56,23 % du chiffre d'affaires de 2026, la plus grande part du marché des ports implantables par application. Le segment est soutenu par le volume mondial de traitements anticancéreux et par la nécessité d'un accès central lors d'une thérapie systémique multi-cycles. L'administration répétée de chimiothérapie, d'agents ciblés et d'immunothérapie peut exercer une pression sur les veines périphériques. Les ports peuvent fournir une voie stable pour les schémas thérapeutiques s'étendant sur plusieurs mois. Ce cas d'utilisation reste central dans les décisions d'achat hospitalier. L'augmentation de l'incidence du cancer préserve une base de patients importante pour les mises en place liées à l'oncologie. L'application devrait rester la principale source de volume de ports installés tout au long de la période de prévision. Elle stimule également la demande d'aiguilles d'accès compatibles et de fournitures de maintenance.
La transfusion sanguine et la réanimation liquidienne devraient croître à un CAGR de 11,44 % jusqu'en 2032. Les hémopathies malignes peuvent nécessiter un soutien transfusionnel en parallèle de l'administration de médicaments. Dans ces contextes, l'infrastructure de ports oncologiques existante peut être utilisée sans procédures d'implantation supplémentaires. Cela élargit la valeur clinique des dispositifs pouvant répondre à plus d'un besoin thérapeutique. La nutrition parentérale totale reste une application stable pour les patients nécessitant un soutien nutritionnel de longue durée. Une étude de 2026 a rapporté une durée médiane de maintien du port implanté de 305 jours chez les patients âgés recevant une nutrition parentérale. La thérapie antibiotique et anti-infectieuse à long terme soutient également la demande lorsque l'ostéomyélite, l'endocardite ou une infection complexe des tissus mous nécessite un traitement de plus de 3 mois. Cela élargit le marché des ports implantables au-delà des soins oncologiques tout en préservant l'importance d'un suivi spécialisé.
Par utilisateur final :
les cliniques d'oncologie spécialisées font progresser les soins ambulatoiresLes hôpitaux et établissements de soins aigus ont représenté 68,95 % du chiffre d'affaires de 2026, la plus grande catégorie d'utilisateurs finaux. La mise en place initiale se fait souvent dans les hôpitaux car la procédure nécessite l'intervention d'un spécialiste et une infrastructure de soutien. Les hôpitaux prennent également en charge de nombreux patients nouvellement diagnostiqués avec un cancer ou des affections médicales complexes. Cela leur confère un rôle de premier plan dans la sélection et l'approvisionnement des dispositifs. Les établissements de soins aigus peuvent gérer l'imagerie, l'accès chirurgical, la gestion des complications et l'initiation du traitement dans un seul environnement. Le marché des ports implantables reste dépendant de cette base institutionnelle. La demande hospitalière est particulièrement importante pour les formats de ports standard et les patients oncologiques à acuité élevée. Leur part reflète le rôle central continu des hôpitaux dans l'implantation initiale.
Les cliniques d'oncologie spécialisées devraient croître à un CAGR de 11,76 % jusqu'en 2032. Les soins par perfusion se déplacent des services hospitaliers vers des unités d'oncologie dédiées en hôpital de jour. Les cliniques gèrent de plus en plus la maintenance des ports, l'accès par aiguille de Huber et l'administration de chimiothérapie sur des cycles de traitement répétés. Cela leur confère un rôle croissant dans le choix des dispositifs et l'achat de consommables. Ce cadre peut offrir un modèle de service ciblé pour les patients ne nécessitant pas de soins en hospitalisation. Les centres de chirurgie ambulatoire jouent également un rôle croissant dans la mise en place initiale en Amérique du Nord. Des frais d'établissement moins élevés peuvent rendre ces sites attractifs par rapport aux services ambulatoires hospitaliers. Les prestataires de soins infirmiers à domicile et les unités de perfusion en ambulatoire constituent la catégorie d'utilisateurs finaux restante et soutiennent l'expansion continue des soins par perfusion hors hôpital.
Analyse géographique
Marché des Ports Implantables en Amérique du Nord
L'Amérique du Nord détenait 38,26 % des revenus mondiaux en 2026, ce qui a conféré à la région la part de marché dominante dans le secteur des ports implantables. Une infrastructure oncologique mature et un large remboursement en ambulatoire ont soutenu la demande en matière d'accès vasculaire implanté. Les États-Unis ont été à la pointe de l'utilisation régionale des formats à injection sous pression avancés et à faible profil. L'extension du remboursement des thérapies anti-infectieuses à domicile déplace certaines poses du cadre hospitalier vers les structures communautaires. Cela favorise les dispositifs adaptés à un entretien ambulatoire continu. Les prestataires font également face à un examen plus rigoureux des matériaux des cathéters et des données cliniques. En 2026, AngioDynamics a signalé des litiges liés à certains matériaux de cathéters de ports dans ses résultats de l'exercice fiscal. Cette situation pourrait accroître l'attention portée aux produits revêtus et aux performances documentées après commercialisation.
Marché des Ports Implantables en Europe
L'Europe est la deuxième zone régionale en termes d'approvisionnement en ports implantables. L'Allemagne, la France, le Royaume-Uni et l'Italie constituent la principale base de demande. Le réseau oncologique français en chirurgie ambulatoire soutient l'utilisation des ports pour la chimiothérapie ambulatoire. L'Allemagne et le Royaume-Uni génèrent une demande supplémentaire grâce au vieillissement de leurs populations et au traitement antibiotique en ambulatoire. B. Braun a déclaré 584 millions EUR de dépenses en recherche et développement pour 2025, soit une augmentation de 11 % par rapport à l'année précédente. Cet investissement inclut l'innovation en matière de perfusion connectée et d'accès vasculaire. Les exigences du Règlement européen sur les dispositifs médicaux applicables aux dispositifs implantables de classe IIb nécessitent un suivi clinique soutenu. Cela alourdit la charge de preuve pour les nouveaux entrants et renforce la position des fabricants établis disposant de systèmes de données cliniques existants.
Marché des Ports Implantables en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 12,63 % jusqu'en 2032, soit le taux régional le plus élevé du marché des ports implantables. La Chine est le premier pays de la région et a enregistré 342 000 procédures d'implantation de ports en 2026. Les indications oncologiques représentaient 68,5 % de ces poses. La demande était concentrée dans les services d'oncologie des hôpitaux de premier et deuxième rang. Les politiques d'achats basées sur les volumes réduisent les prix des ports standard et soutiennent les fabricants locaux disposant de chaînes d'approvisionnement nationales. L'Inde présente un fort potentiel de croissance à mesure que la capacité oncologique des hôpitaux privés se développe et que les initiatives publiques améliorent l'accès au traitement du cancer dans les villes de deuxième et troisième rang. Le Moyen-Orient, l'Afrique et l'Amérique du Sud génèrent une demande pour des dispositifs standard économiques. Le remboursement limité et le manque d'équipes interventionnelles formées freinent l'adoption plus large des formats compatibles IRM et à injection sous pression hors des principales institutions privées.
Paysage concurrentiel
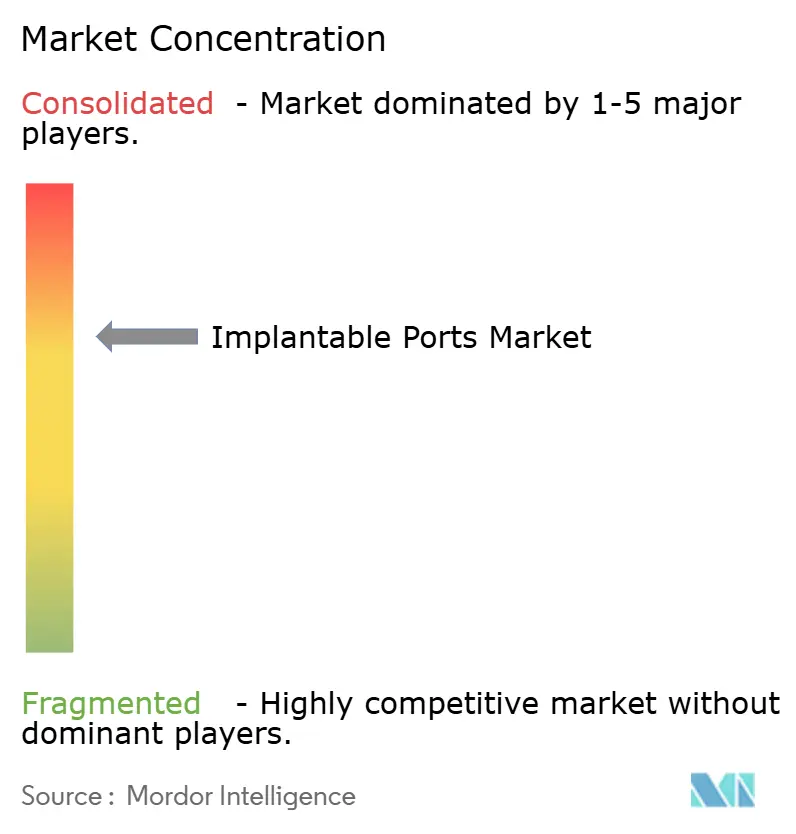
Le marché des ports implantables présente un niveau supérieur modérément consolidé. Becton, Dickinson and Company, AngioDynamics Inc., B. Braun Melsungen AG, ICU Medical Inc. et Teleflex Incorporated se font concurrence par les matériaux, les autorisations de produits et les données de performance clinique. Leurs portefeuilles répondent à la demande d'injection sous pression, de compatibilité IRM, de mise en place à faible profil et de caractéristiques antimicrobiennes ou antithrombogènes. Ces capacités sont importantes lorsque les hôpitaux procèdent à des évaluations formelles de produits. Les fournisseurs premium peuvent se différencier par la sécurité documentée et l'adéquation aux flux de travail plutôt que par le seul prix. Le groupe de fournisseurs bénéficie également de relations cliniques établies. Le marché des ports implantables reste plus fragmenté en dehors de ce groupe premium. Les fabricants régionaux et les fournisseurs asiatiques sont fortement concurrentiels dans les appels d'offres qui accordent plus de poids au prix.
Linhua Medical, Nipro Corporation, Terumo Corporation, Poly Medicure Limited, PFM Medical AG et PakuMed medical products GmbH exercent une pression sur les prix en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Les systèmes d'approvisionnement standardisés créent de la place pour les fournisseurs capables de maintenir la qualité tout en réduisant les coûts livrés. Les revêtements polymères antithrombogènes, les surfaces antimicrobiennes à ions d'argent et les composants d'accès à système fermé sont les principales formes de différenciation premium. Les recherches fournies ont noté que BD a reçu 2 autorisations FDA 510(k) en 2025 pour des produits de ports mis à jour. L'activité produit rapportée a renforcé la couverture de BD dans les catégories à injection sous pression, à faible profil et compatibles IRM. AngioDynamics a finalisé la vente de ses portefeuilles PICC et Midline à Spectrum Vascular pour un montant pouvant atteindre 45 millions USD en février 2024. La transaction a concentré l'entreprise sur des plateformes de technologie médicale interventionnelle à marges plus élevées et a réduit son exposition directe à la catégorie PICC.
Les ports pédiatriques restent insuffisamment desservis car les besoins des nourrissons et des enfants diffèrent de ceux des patients adultes. Une étude de 2024 a noté des taux d'obstruction thrombotique liée au cathéter de 7 % à 50 % chez les patients pédiatriques. Les recherches fournies n'ont trouvé aucun fabricant majeur s'étant engagé dans des gammes de tailles spécifiques à l'âge ou dans des essais pédiatriques randomisés dédiés. Les fournitures de soins à domicile telles que les kits de rinçage, les aiguilles d'accès et la surveillance à distance constituent également une opportunité adjacente. Une étude de 2025 a indiqué que la prédiction d'infection basée sur l'intelligence artificielle pourrait soutenir la surveillance post-implantation. Le rappel ProPort d'ICU Medical en février 2025 lié à un risque de séparation du boîtier a créé une opportunité pour les concurrents disposant de solides antécédents en matière de qualité. Le score de concentration du marché est de 5 sur 10 car le niveau premium compte plusieurs concurrents établis, tandis que les fournisseurs régionaux créent une fragmentation substantielle sur les marchés sensibles aux prix.
Leaders du secteur des ports implantables
-
AngioDynamics, Inc.
-
B. Braun Melsungen AG
-
Baxter International Inc.
-
Becton, Dickinson and Company
-
Fresenius SE & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ports Implantables Entreprises couvertes dans ce rapport
- AngioDynamics
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Incorporated
- Districlass Médical
- Fresenius
- ICU Medical
- Linhua Medical
- Medical Components Inc.
- Medtronic
- Merit Medical Systems
- Nipro
- PakuMed medical products GmbH
- PFM Medical AG
- Poly Medicure
- Sophysa SA
- Teleflex
- Terumo
- Vygon
Développements industriels récents dans Marché des Ports Implantables
- Juin 2026 : PorTal Access a annoncé l'autorisation de la FDA américaine pour sa famille de ports d'accès vasculaire implantables FLEXI-PORT, conçus pour un accès vasculaire à long terme chez les patients adultes et pédiatriques. Le système de port implantable à injection sous pression peut être implanté dans la poitrine ou le bras et vise à améliorer la flexibilité procédurale, le confort du patient et le flux de travail clinique. Suite à l'autorisation, la société a lancé des efforts de commercialisation et de formation des cliniciens à travers les États-Unis.
- Avril 2025 : Becton, Dickinson and Company a lancé commercialement le système d'insertion BD CentroVena One aux États-Unis. La société l'a décrit comme le premier dispositif d'insertion de cathéter veineux central tout-en-un accepté dans le programme FDA Safer Technologies. Becton, Dickinson and Company a déclaré que le système a réduit les étapes d'insertion de 30 % et le temps de procédure de 50 % dans une étude de simulation impliquant 49 participants.
- Septembre 2025 : AngioDynamics Inc. a rapporté que 218 poursuites judiciaires fédérales relatives à certains matériaux de cathéters de port avaient été regroupées dans le district sud de Californie. Les résultats de l'exercice fiscal 2026 de la société ont également noté que 18 affaires avaient été sélectionnées pour le premier groupe de découverte bellwether.
Périmètre du rapport mondial sur le marché des ports implantables
Selon le périmètre du rapport, les ports implantables sont des dispositifs médicaux placés chirurgicalement sous la peau et reliés à un cathéter qui pénètre dans une veine centrale, offrant un accès vasculaire à long terme. Ils sont couramment utilisés pour l'administration répétée de médicaments, de chimiothérapie, de liquides intraveineux, de produits sanguins et pour les prélèvements sanguins. Les ports implantables contribuent à réduire le besoin d'insertions fréquentes d'aiguilles, améliorent le confort du patient et réduisent le risque de lésions veineuses lors d'un traitement prolongé. Ces dispositifs sont largement utilisés en oncologie, en hématologie et dans d'autres contextes de soins chroniques nécessitant une thérapie intraveineuse à long terme.
Le marché des ports implantables est segmenté par type de produit, type de port, matériau, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en ports implantables à lumière unique, ports implantables à double lumière et autres. Par type de port, le marché est segmenté en ports implantables standard, ports implantables à injection sous pression, ports implantables compatibles IRM et autres. Par matériau, le marché est segmenté en titane, polyuréthane, polymère, silicone et autres. Par application, le marché est segmenté en administration de chimiothérapie et en oncologie, transfusion sanguine et réanimation liquidienne, nutrition parentérale totale, thérapie antibiotique et anti-infectieuse à long terme et autres. Par utilisateur final, le marché est segmenté en hôpitaux et établissements de soins aigus, centres de chirurgie ambulatoire, cliniques d'oncologie spécialisées et autres. Le segment géographique est subdivisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Ports implantables à lumière unique |
| Ports implantables à double lumière |
| Autres |
| Ports implantables standard |
| Ports implantables à injection sous pression |
| Ports implantables compatibles IRM |
| Autres |
| Titane |
| Polyuréthane et polymère |
| Silicone |
| Autres |
| Administration de chimiothérapie et en oncologie |
| Transfusion sanguine et réanimation liquidienne |
| Nutrition parentérale totale |
| Thérapie antibiotique et anti-infectieuse à long terme |
| Autres |
| Hôpitaux et établissements de soins aigus |
| Centres de chirurgie ambulatoire |
| Cliniques d'oncologie spécialisées |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Ports implantables à lumière unique | |
| Ports implantables à double lumière | ||
| Autres | ||
| Par type de port | Ports implantables standard | |
| Ports implantables à injection sous pression | ||
| Ports implantables compatibles IRM | ||
| Autres | ||
| Par matériau | Titane | |
| Polyuréthane et polymère | ||
| Silicone | ||
| Autres | ||
| Par application | Administration de chimiothérapie et en oncologie | |
| Transfusion sanguine et réanimation liquidienne | ||
| Nutrition parentérale totale | ||
| Thérapie antibiotique et anti-infectieuse à long terme | ||
| Autres | ||
| Par utilisateur final | Hôpitaux et établissements de soins aigus | |
| Centres de chirurgie ambulatoire | ||
| Cliniques d'oncologie spécialisées | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de ports implantables ?
Le volume de traitements anticancéreux, les durées de thérapie plus longues, le vieillissement des patients et l'expansion des soins par perfusion en ambulatoire soutiennent la demande.
Quelle est la taille du marché des ports implantables jusqu'en 2032 ?
Le marché devrait atteindre 2,04 milliards USD d'ici 2032, avec un CAGR de 9,53 % à partir de 2027.
Quel type de produit de port implantable génère le plus de chiffre d'affaires ?
Les ports implantables à lumière unique ont dominé le chiffre d'affaires par type de produit avec une part de 68,93 % en 2026.
Quelle application de port implantable connaît la croissance la plus rapide ?
La transfusion sanguine et la réanimation liquidienne devraient croître à un CAGR de 11,44 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide pour les ports implantables ?
L'Asie-Pacifique devrait croître à un CAGR de 12,63 % jusqu'en 2032, soutenue par l'augmentation des volumes de traitement.