
IAM プロフェッショナルサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
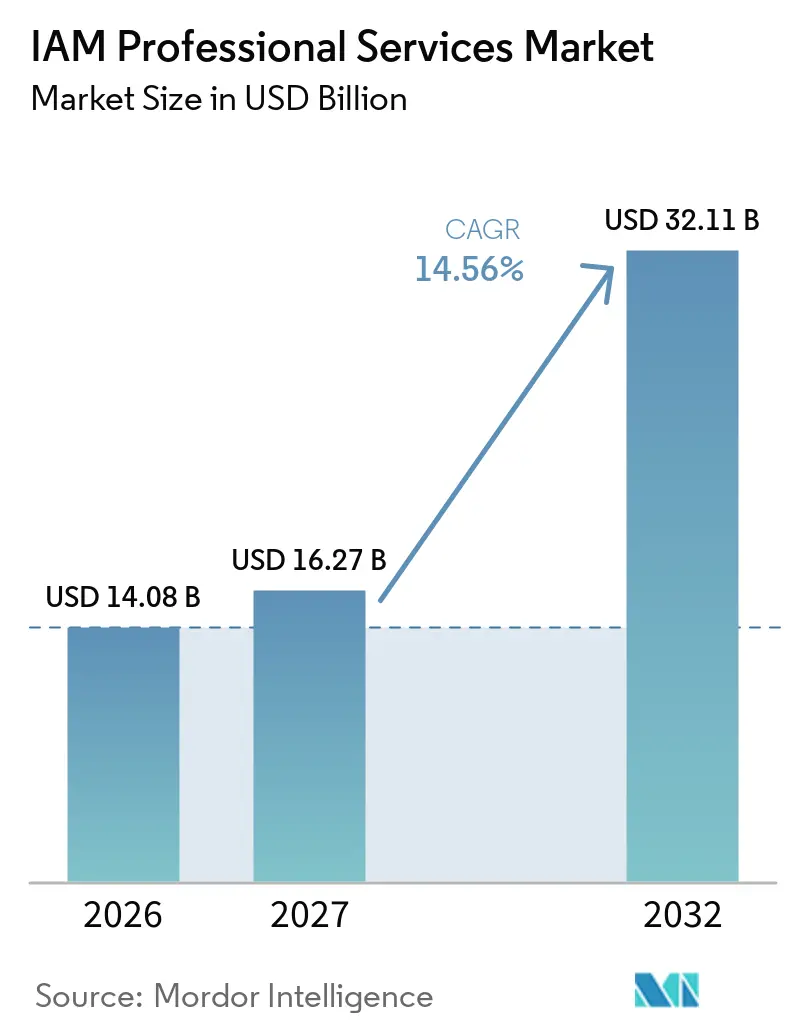
| 市場規模 (2027) | 16.27 十億米ドル |
| 市場規模 (2032) | 32.11 十億米ドル |
| 成長率 (2027 - 2032) | 14.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による IAM プロフェッショナルサービス市場分析
IAM プロフェッショナルサービス市場規模は、2026年の140.8 ビリオン 米ドルおよび2027年の162.7 ビリオン 米ドルから、2032年までに321.1 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に CAGR 14.56%を記録すると予測されます。アイデンティティは多くの企業にとって中心的なセキュリティコントロールとなっており、アドバイザリー、実装、インテグレーション、サポート業務への需要が高まっています。組織は孤立したアクセスプロジェクトを超え、アプリケーション、ユーザー、データ環境全体にわたってアイデンティティオペレーティングモデルを再設計しています。の広範なスコープは、より長期のサービスエンゲージメントを支え、初期プラットフォームデプロイメント後のフォローオン業務を生み出します。IAM プロフェッショナルサービス市場はまた、現在確定した予算を受けている延期された近代化プログラムからも恩恵を受けています。競争は、デリバリー能力、クラウドの専門知識、およびアイデンティティコントロールを中断することなく複雑なマイグレーションを管理する能力に焦点が当てられています。
主要レポートのポイント
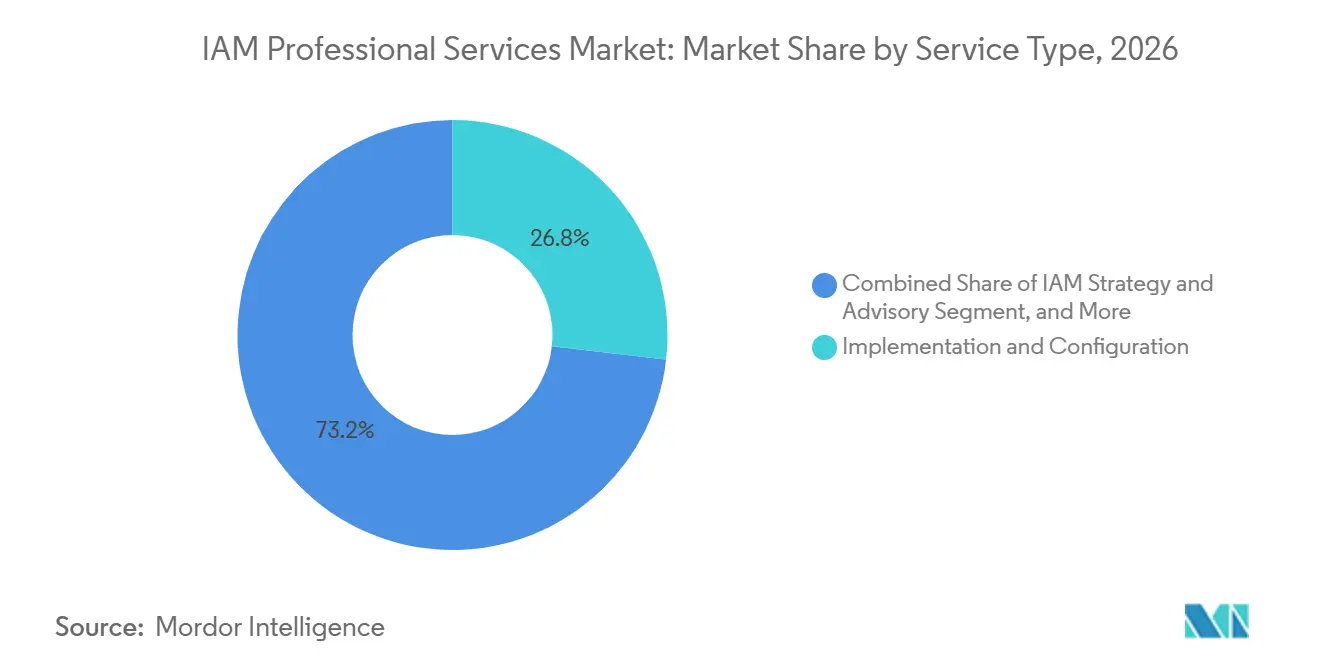
- サービスタイプ別では、実装およびコンフィギュレーションが2026年の IAM プロフェッショナルサービス市場において収益の26.81%を占め、インテグレーションおよびマイグレーションは2032年にかけて CAGR 16.76%で拡大する見込みです。
- アイデンティティタイプ別では、ワークフォースアイデンティティが2026年の収益の32.96%を占め、AI エージェントアイデンティティは2032年にかけて CAGR 17.32%で拡大する見込みです。
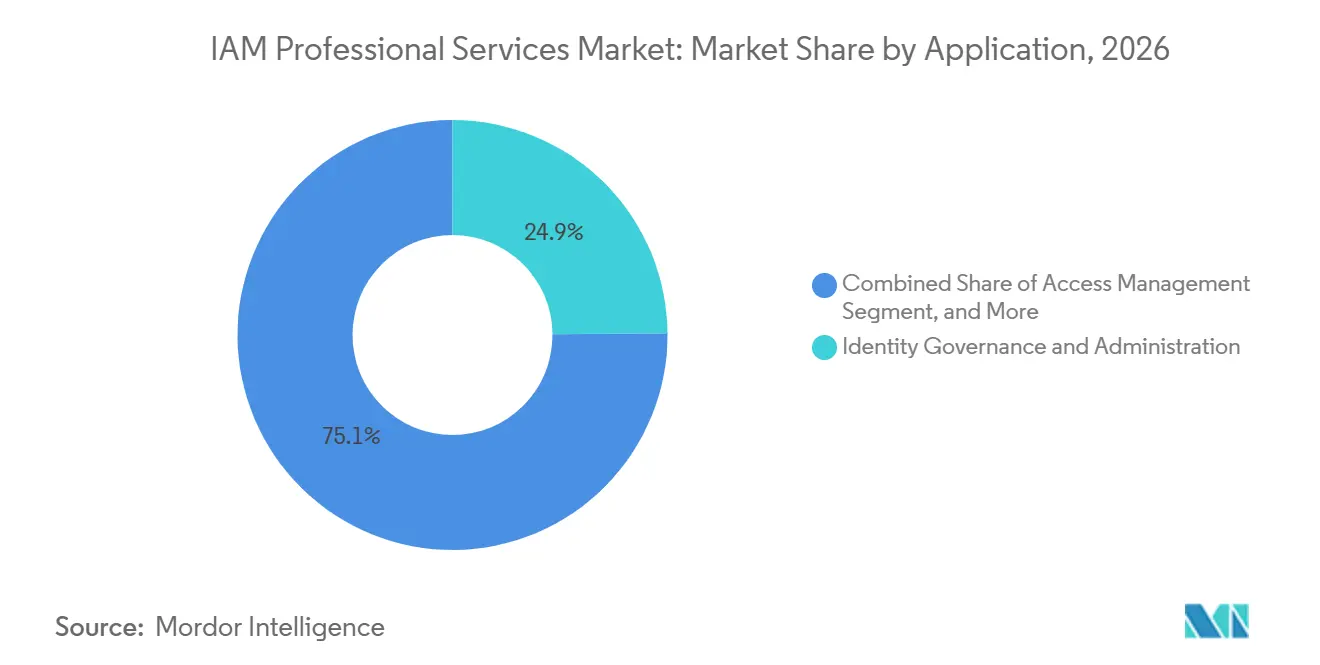
- アプリケーション別では、アイデンティティガバナンスおよびアドミニストレーション2026年の収益の24.87%を占め、アイデンティティ脅威検知・対応は2032年にかけて CAGR 17.43%で拡大する見込みです。
- 業界バーティカル別では、銀行・金融サービス・保険が2026年の IAM プロフェッショナルサービス市場において収益の26.69%を占め、政府・公共行政は2032年にかけて CAGR 18.66%で拡大する見込みです。
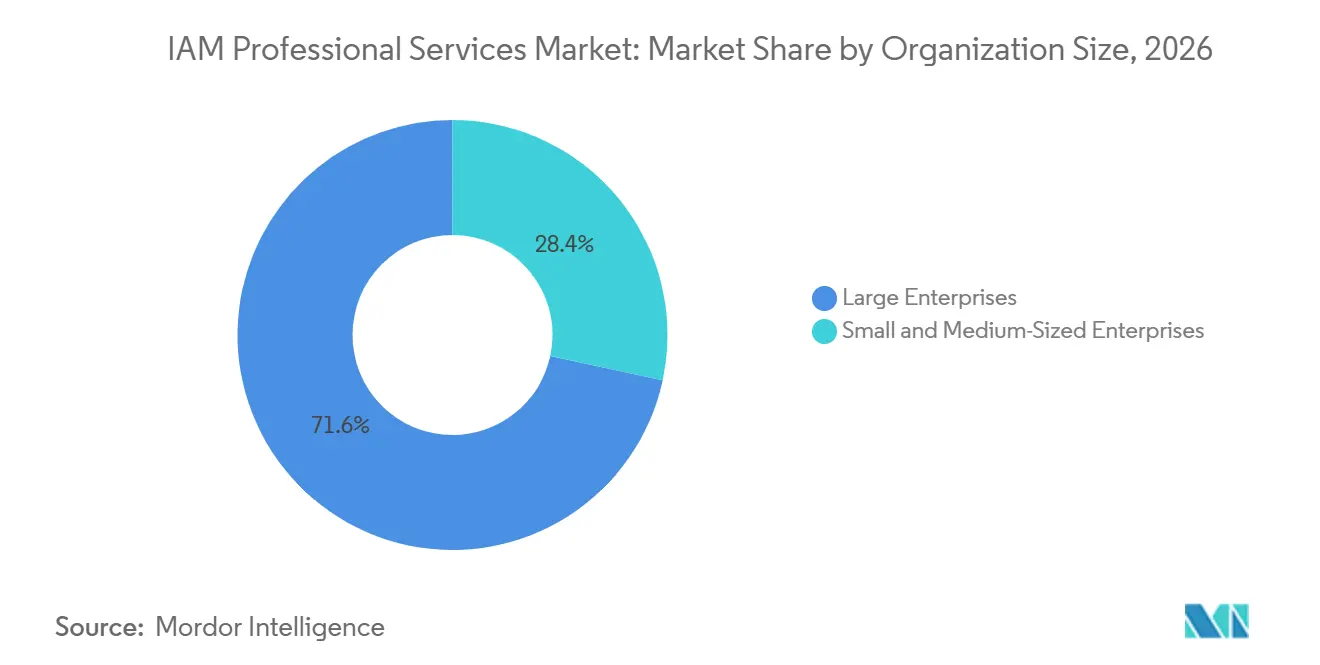
- 組織規模別では、大企業が2026年の収益の71.62%を占め、中小企業は2032年にかけて CAGR 16.86%で拡大する見込みです。
- デプロイメント環境別では、クラウドが2026年の収益の67.58%を占め、2032年にかけて CAGR 17.21%で成長する見込みです。
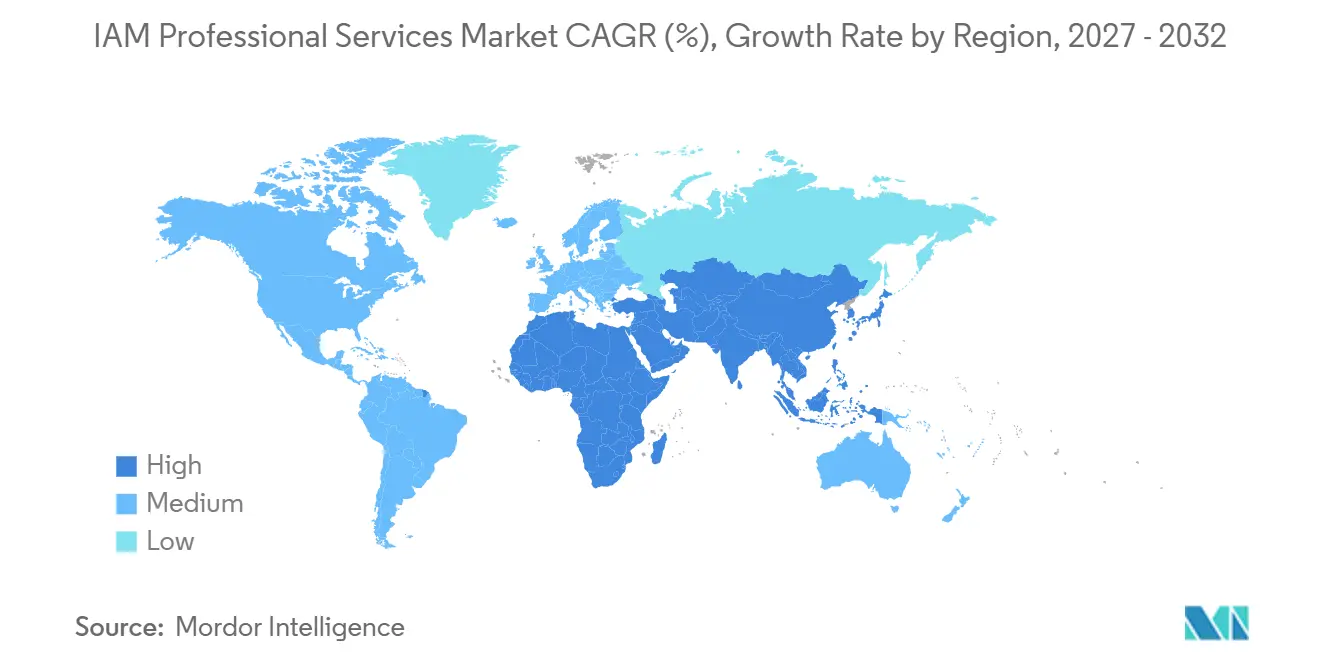
- 地域別では、北米が2026年の IAM プロフェッショナルサービス市場シェアの41.64%を占め、アジア太平洋地域は2032年にかけて CAGR 18.31%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アイデンティティ中心のセキュリティ支出の増加 | +3.5% | グローバル | 短期(2年以内) |
| AI エージェントおよびマシンアイデンティティガバナンス要件 | +2.8% | グローバル、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| クラウドおよびハイブリッドクラウド IAM 近代化の加速 | +2.5% | アジア太平洋地域が中核、中東および南米への波及 | 短期(2年以内) |
| ゼロトラストおよび継続的アクセス強制プログラム | +2.2% | 北米およびヨーロッパ | 中期(2〜4年) |
| 監査可能なアイデンティティガバナンスに対する規制上の需要 | +1.8% | ヨーロッパ、北米およびアジア太平洋地域への波及あり | 短期(2年以内) |
| SAP アイデンティティマネジメント廃止後の IAM オペレーティングモデル再設計 | +1.4% | ヨーロッパおよびアジア太平洋地域、ドイツおよび日本で強いシグナル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アイデンティティ中心のセキュリティ支出の増加
企業のセキュリティ予算はアイデンティティコントロールへの比重を高めており、計画されたテクノロジー支出がプロフェッショナルサービスへの需要へと転換しています。レガシープラットフォームは依然として一般的であり、多くの組織は最新の機能をデプロイする前ポリシー、ディレクトリ、およびオペレーティングプロセスを再設計する必要があります。レガシーアイデンティティ環境は、エンタープライズアカウント全体に大規模な近代化業務の基盤を残しています。パスワードレス認証およびリスクベースのアクセスコントロールも、コンフィギュレーション、システムインテグレーション、ポリシー再設計、およびユーザーイネーブルメントを必要とします。IAM プロフェッショナルサービス市場は、企業が単一製品を置き換えるのではなくオペレーティングモデルを変革しているため、この業務から恩恵を受けています。大規模なアカウントは、アイデンティティプログラムがアプリケーション、ユーザーグループ、および規制要件にまたがる場合、複数年のエンゲージメントを維持できます。
AI エージェントおよびマシンアイデンティティガバナンス要件
自律型ソフトウェアエージェントおよび非人間アイデンティティは、組織がガバナンスしなければならないアイデンティティの数を増加させています。クラウドセキュリティアライアンスは、エンタプライズ環境において非人間アイデンティティが人間ユーザーを平均45対1で上回り、クラウドネイティブアーキテクチャでは144対1に達することを記録しました。[1] 2025年の科学論文では、既存のアイデンティティフレームワークは、エンタープライズアプリケーション全体で動作するエージェントに対する委任、インテントバインディング、およびランタイムコントロールメカニズムが欠如していることが明らかになりました。OpenID ファウンデーションは、エージェントがファーストクラスのアイデンティティとして専用のライフサイクル管理とアカウンタビリティコントロールを受けるべきであると述べています。これらの要件は、ライアントが新しいクラスのエンタープライズアイデンティティに対するアーキテクチャ、ガバナンス設計、および実装サポートを必要とするため、IAM プロフェッショナルサービス市場を拡大させます。Amazon Bedrock AgentCore Identity および HashiCorp Vault Agentic IAM は、専門的なデプロイメントスキルを必要とするプラットフォームを追加します。
クラウドおよびハイブリッドクラウド IAM 近代化の加速
クラウド近代化は、アイデンティティプラットフォームが頻繁に機能をリリースし、定期的なコンフィギュレーション業務を必要とするため、継続的なサービス需要を支えています。複数のクラウド環境にワークロードを持つ企業は、デフォルトでは相互運用しない認可モデルを調整する必要があります。この業務は、インテグレーション、マイグレーション、およびポリシー整合サービスへの持続的な需要を生み出します。ハイブリッドアーキテクチャは多くの組織にとって一時的な段階にとどまらず、オンプレミスのディレクトリ、クラウドアイデンティティプロバイダー、および SaaS アプリケーションィレクトリが同時に使用され続けることが多いためです。IAM プロフェッショナルサービス市場は、これらの環境を共通のコントロール下で接続するアドバイザリー業務から恩恵を受けています。クラウド導入はまた、元の実装が完了した後も継続的な最適化およびマネージドサポートをより関連性の高いものにします。
ゼロトラストおよび継続的アクセス強制プログラム
ゼロトラストプログラムは、組織が自社のアプリケーション、ユーザー集団、デバイス、およびレガシーディレクトリに基づいてポリシーを設計することを求めます。これにより、基盤となるアイデンティティプラットフォームがすでに選定されている場合でも、アドバイザリーおよびアーキテクチャサービスが必要となります。米国国立標準技術研究所は、24の商業コラボレーターと共同で開発された19のゼロトラスト実装例を含む最終 SP 1800-35 ガイダンスを公表しました。[2] このガイダンスは、プログラムスコープと実装成果物を定義するための実践的なリファレンスを組織に提供します。米国労働省は、ゼロトラストの取り組みにおいて、フィッシング耐性のある多要素認証、リスクベースの条件付きアクセス、およびデバイスレベルのシグナルに Microsoft Entra ID を使用しました。これらの要件は、サービスチームが一般的なセキュリティモデルを個々のテクノロジーエステートに適応させる必要があるため、IAM プロフェッショナルサービス市場を支援します。継続的なアクセス強制はまた、組織がポリシーカバレッジとオペレーショナルプロセスを改善するにつれてフォローオン業務につながります。
制約要因の影響分析*
| 制約要因 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーディレクトリおよびアプリケーションインテグレーションの複雑性 | -2.1% | グローバル | 長期(4年以上) |
| エンタープライズ IAM 変革の高コストおよび長い回収期間 | -1.8% | アジア太平洋地域、南米 | 長期(4年以上) |
| クラウドプラットフォーム全体にわたるアイデンティティデータの断片化 | -1.3% | グローバル、北米およびアジア太平洋地域で顕著 | 中期(2〜4年) |
| シニアアイデンティティガバナンス専門家の限られた可用性 | -0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーディレクトリおよびアプリケーションインテグレーションの複雑性
最新のクラウドアイデンティティプラットフォームは、古いディレクトリ構造やカスタムアプリケーションとの接続が困難な場合があります。SAP アイデンティティマネジメントを使用している組織は、マイグレーション中にアクセスプロビジョニングロジック、ロール階層、およびジョイナー・ムーバー・リーバーワークフローを再構築する必要があります。SAP は、SAP アイデンティティマネジメントが2027年12月にメインストリームメンテナンスの終了を迎えると述べており、影響を受けるお客様にとってマイグレーション計画がより緊急となっています。各インテグレーションが信頼性の高いアクセスとガバナンスコントロールを維持する必要があるため、このプロセスはプロジェクトを長期化させる可能性があります。クラウドプラットフォーム全体にわたるアイデンティティデータの断片化は、調整とテストのさらなる層を追加します。IAM プロフェッショナルサービス市場は、大規模プロジェクトの設計とデプロイに時間がかかる場合、収益認識が遅れる可能性があります。シニア専門家の不足は、組織がガバナンス、特権アクセス、検知、およびエージェントアイデンティティにわたる専門知識を必要とする場合、デリバリーをさらに制約します。
エンタープライズ IAM 変革の高コストおよび長い回収期間
エンタープライズアイデンティティプログラムは、評価開始後にインテグレーション要件が浮上するため、当初のスコープを超える可能性があります。財務的なリターンはしばしばリスク低減とコンプライアンスに依存し、直接的な収益創出ではないため、予算圧力の時期には承認が遅れる可能性があります。アジア太平洋地域および南米のクライアントは、成熟したエンタープライズ市場よりも価格感度が高く、取引完了が遅い場合があります。これにより、初期プロジェクト規模が縮小し、サービスマージンの保護が困難になる可能性があります。マネージド IAM サービスおよびサブスクリプションデリバリーモデルは、初期コストを定期的なオペレーティング支払いに分散させることができます。IAM プロフェッショナルサービス市場はこれらの定期契約から長期的に恩恵を受ける可能性がありますが、顧客グループおよび地域によって導入状況は不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
実装が収益を支え、マイグレーションがペースを上げる実装およびコンフィギュレーションは2026年の収益の26.81%を占め、インテグレーションおよびマイグレーションは2032年にかけて CAGR 16.76%で拡大する見込みです。企業が複数のディレクトリ、アプリケーション、およびユーザー集団にわたってアイデンティティプラットフォームをデプロイするため、実装業務は依然として労働約的です。IAM プロフェッショナルサービス市場は、複雑なテクノロジーエステートのコントロールを設定する必要性によってこのカテゴリで支えられています。SAP アイデンティティマネジメントは2027年12月にメインストリームメンテナンスの終了を迎える予定であり、評価、アーキテクチャ、および技術的マイグレーション業務への需要を生み出しています。[3] 組織はプロビジョニングロジックとロール構造を新しいプラットフォームに直接移行するのではなく、再構築する必要があることが多いです。この要件により、SAP の知識と最新のクラウドアイデンティティスキルを組み合わせたシステムインテグレーターが優位に立ちます。
IAM 戦略・アドバイザリーサービスは、第一世代のアイデンティティプログラムを開始する組織にとって引き続き重要です。これらのエンゲージメントは通常、成熟度、ガバナンス、ポリシーの優先事項、および近代化シーケンスを定義します。評価および成熟度診断は、実装開始前の出発点を確立するためにマイグレーション業務と組み合わせられることが増えています。アーキテクチャおよびデザインサービスは、クライアントがカスタマイズされたポリシーモデルを必要とするゼロトラストプログラムを開始する際に関連性が高まります。サポート、最適化、およびトレーニングサービスは、クラウドリリースがデプロイメント後にコンフィギュレーションドリフトを引き起こす可能性があるため、定期的な収益基盤を提供します。IAM プロフェッショナルサービス市場は、この業務がプロジェクトの引き渡しから継続的なマネージドサポートへと移行する際に恩恵を受けます。トレーニングおよびオペレーショナルサポート能力を維持するサービスプロバイダーは、初期変革フェーズ後もアカウントを維持できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アイデンティティタイプ別:
ワークフォースの基盤が規模を支え、AI エージェントアイデンティティが拡大ワークフォースアイデンティティは2026年の収益の32.96%を占め、AI エージェントアイデンティティは2032年にかけて CAGR 17.32%で拡大する見込みです。ワークフォースプログラムは、ジョイナー・ムーバー・リーバー自動化およびシングルサインオンへの長年のエンタープライズ投資を反映しています。サービス企業は現在、クラウドネイティブアプリケーションおよびより分散したワークフォースに向けてこれらのコントロールを更新しています。IAM プロフェッショナルサービス市場は、すべての大規模アイデンティティプログラムが依然として基本的な従業員アクセスコントロールを必要とするため、ワークフォースアイデンティティによって支えられています。AI エージェントアイデンティティは、自律型ソフトウェアシステムのガバナンスに関する新しいサービス機会を追加します。OpenID ファウンデーションは、AI エージェントをファーストクラスのアイデンティティとして扱うライフサイクル管理とアカウンタビリティ措置を求めています。これにより、組織がエージェントベースのワークフローを運用化する前にアドバイザリーおよびアーキテクチャサービスへの需要が生まれます。
特権アイデンティティおよびカスタマーアイデンティティは、サービスプロバイダーにとって引き続き重要な領域です。特権アクセスプログラムは、事後対応型の管理から継続的なポスチャー管理とレビューへと移行しています。カスタマーアイデンティティ業務は、ユーザーに不必要な摩擦を加えることなくジタルチャネル全体で安全な認証を確保する必要性に対応します。マシンおよび非人間アイデンティティのエンゲージメントも増加しており、企業は監視すべき非人間アイデンティティが人間アイデンティティよりもはるかに多いためです。クラウドセキュリティアライアンスは、エンタープライズ環境において人間ユーザー1人あたり平均45の非人間アイデンティティという比率を記録しました。IAM プロフェッショナルサービス業界は、これらのアイデンティティクラス全体にわたってライフサイクルコントロール、アクセスポリシー、アカウンタビリティ、およびランタイム監視を連携させることができる実務家を必要としています。この能力は、高度なクラウドおよび AI デプロイメントにサービスを提供したい企業にとって差別化要因となっています。
アプリケーション別:
IGA が規模を維持し、ITDR がセキュリティアーキテクチャエンゲージメントを変革アイデンティティガバナンスおよびアドミニストレーションは2026年の収益の24.87%を占め、アイデンティティ脅威検知・対応は2032年にかけて CAGR 17.43%で拡大する見込みです。IGA は人事システム、エンタープライズリソースプランニングプラットフォーム、およびクラウドディレクトリを接続するため、アンカーアプリケーションとして機能します。その広範なインテグレーション面は、規制対象組織におけるアドバイザリーおよび実装サポートへの継続的な需要を生み出します。ITDR はアイデンティティセキュリティアーキテクチャに行動分析とクレデンシャル悪用検知を追加します。このアプリケーションは IGA および特権アクセスデプロイメントに続くことが多く、プロバイダーに既存クライアントとの関係を拡張する機会を与えます。IAM プロフェッショナルサービス市場は、確立された各アカウントが後のセキュリティアーキテクチャエンゲージメントを生み出す可能性があるため、このシーケンスから恩恵を受けます。ITDR はまた、チームがアイデンティティシグナルをより広範な検知・対応プラクティスと整合させることを必要とします。
アクセスマネジメントおよび特権アクセスマネジメントは引き続き重要なアプリケーション領域です。それらのデプロイメントはゼロトラスト整合アクセスポリシーと定期的なアクセス認定をサポートします。カスタマーアイデンティティおよびアクセスマネジメントは、組織が外部ユーザーに安全なデジタルエクスペリエンスを提供する必要がある場合に関連します。クラウドインフラストラクチャエンタイトルメントマネジメントは、マルチクラウドのパーミッションがガバナンスの懸念事項となっている場合に注目を集めています。ディレクトリおよびアイデンティティインフラストラクチャサービスは、クラウドマイグレーション開始前の Active Directory および LDAP 近代化に対応します。これらの準備的な割り当ては、プラットフォームレベルの変革が始まる前に業務を生み出します。IAM プロフェッショナルサービス市場は、成熟したアイデンティティプログラムが通常単一のツールを採用するのではなくこれらの機能のいくつかを組み合わせるため、アプリケーション全体にわたって活発であり続けます。
注記: すべての個別セグントのセグメントシェアはレポート購入時に入手可能
業界バーティカル別:
BFSI が量を支え、政府プログラムが成長をリード銀行・金融サービス・保険は2026年の収益の26.69%を占め、政府・公共行政は2032年にかけて CAGR 18.66%で拡大する見込みです。金融機関はアクセスコントロールが監査要件と不正防止を支えるため、アイデンティティガバナンスに投資しています。これらのクライアントはまた、事業部門、顧客チャネル、および規制対象プロセスにまたがる複雑なプログラムを必要とします。政府の需要は、ゼロトラスト義務、国家デジタルアイデンティティプログラ、および正式な公共部門サイバーセキュリティフレームワークによって支えられています。米国国立標準技術研究所のガイダンスは、ゼロトラストアーキテクチャを実装する組織に実践的な構造を提供します。IAM プロフェッショナルサービス市場は、テクノロジーデプロイメントをセキュリティおよびコンプライアンス義務と整合させる必要があるプロジェクトによってこれらのバーティカルで維持されています。公共組織はまた、ワークフォース、市民、およびパートナーのアクセス要件に対応できるアイデンティティプログラムを必要としています。
ヘルスケアおよびライフサイエンス業界は、患者アイデンティティ管理、臨床アクセスガバナンス、およびコンプライアントなプロビジョニングプロセスを必要とします。小売・電子商取引の支出は、デジタル取引中の安全な認証をサポートするカスタマーアイデンティティ業務に集中しています。通信・メディアおよび旅行・ホスピタリティは、顧客およびワークフォースアクセスを近代化するにつれてアイデンティティサービスを採用しています。造、エネルギー、教育、およびその他のバーティカルは、断片化しているが拡大しているクライアントベースを形成しています。オペレーショナルテクノロジーおよびコネクテッド環境は、アイデンティティ要件を従来の企業情報技術を超えて拡張しています。IAM プロフェッショナルサービス業界は、共通のガバナンスプラクティスを異なるオペレーショナルリスクに適応させることでこれらのセクターにサービスを提供できます。この広範な基盤は、BFSI が依然として最大の収益貢献者であるにもかかわらず、単一のバーティカルへの依存を制限します。
組織規模別:
大企業がエンゲージメント価値を牽引し、中小企業がアクセスを拡大大企業は2026年の収益の71.62%を占め、中小企業は2032年にかけて CAGR 16.86%で拡大する見込みです。大規模プログラムは数千のアプリケーション、大規模なアイデンティティ集団、および複数の規制管轄区域にまたがる可能性があります。このようなスコープは、拡張されたアドバイザリー、実装、およびインテグレーション業務を必要とします。IAM プロフェッショナルサービス市場は、複雑な変革が高い契約価値を生み出すため、引き続き大企業に依存しています。これらのアカウントは、アイデンティティ環境を容易に標準化できないため、引き続き重要であり続ける可能性が高いです。また、ガバナンス、特権アクセス、クラウドパーミッション、および継続的アクセスコントロールに対する専門家サポートも必要とします。デリバリー企業は、グローバルな能力と深いプラットフォーム知識を通じて大企業アカウントを競い合います。
中小企業は、初期インフラストラクチャ投資の必要性を低減する SaaS デリバリーモデルを通じてよりアクセスしやすくなっています。サービスプロバイダーは、評価からデプロイメントまでをより短いスケジュールで進める固定スコープおよび固定料金のオファリングで対応しています。これらのパッケージは、以前は広範な変革に資金を提供できなかった組織の初期障壁を下げることができます。マネージドデリバリーはまた、初期プロジェクトが小規模であっても、プロバイダーが定期的な関係を構築することを可能にします。IAM プロフェッショナルサービス市場は、中堅市場全体でより高いアドレス可能な取引量から恩恵を受けます。より広い中小企業顧客基盤は、予算意識の高いバイヤーにとって明確な価格設定を維持しながら、反復可能なデリバリー方法を必要とします。標準化されたパッケージと十分なインテグレーションサポートのバランスをとる企業は、サービス品質を損なうことなくこの機会に対応できます。
デプロイメント環境別:
クラウドがリードし、ハイブリッドが複雑なエンゲージメントを生み出すクラウドは2026年の収益の67.58%を占め、2032年にかけて CAGR 17.21%で拡大する見込みです。クラウドデリバリーは多くの組織に好まれていますが、継続的なアイデンティティ管理業務の必要性をなくすものではありませんマルチクラウドアイデンティティスプロールは、ポリシー整合、エンタイトルメントレビュー、およびライフサイクルガバナンスの要件を生み出します。Microsoft は、独立した調査により2025年の Microsoft Entra Suite デプロイメントで131%の ROI が確認されたと報告しました。[4] IAM プロフェッショナルサービス市場は、クラウドデプロイメントと初期実装後に必要な定期的な最適化業務から恩恵を受けます。オンプレミスデプロイメントは、規制対象セクター、機密政府環境、およびデータレジデンシー要件のある環境で引き続き関連性があります。
ハイブリッド環境は、オンプレミスのディレクトリ、クラウドアイデンティティプロバイダー、および SaaS アプリケーションディレクトリを組み合わせるため、高価値のサービスエンゲージメントを生み出すことが多いです。組織はこれらの別々の環境全体にわたって統一されたポリシー強制を必要とします。この業務には、アーキテクチャ設計、インテグレーション、テスト、および継続的な最適化が必要です。IAM プロフェッショナルサービス市場は、各環境が異なる認可プラクティスとオペレーショナルチームを持つため、より長いエンゲージメントを通じてハイブリッド顧客にサービスを提供します。ハイブリッドデプロイメントは、クラウド導入後に消えるのではなく、持続的な需要源として残る可能性があります。サービスプロバイダーは、ビジネスプロセスを中断したりコンプライアンスを弱めたりすることなくコントロールを統合する必要があります。これらの混合環境を処理する能力は、複雑なエンタープライズ業務を求める企業にとって重要です。
地域分析
北米IAMプロフェッショナルサービス市場
北米は2026年の収益の41.64%を占め、IAMプロフェッショナルサービス市場において最大のシェアを有する地域となっています。同地域は企業向けテクノロジー資産が高密度に集積しており、サイバーセキュリティに関する義務付けが多存在します。米国連邦政府のゼロトラスト指令により、国防・民間機関および重要インフラにわたる継続的な調達サイクルが生まれています。NISTはSP 1800-35においてゼロトラスト実装の詳細なリファレンスを提供しています。Accentureは2025年9月にカナダのIAM専門企業IAMConceptsを買収し、同地域における規制対応セクターへの提供能力に対する高い評価を示しました。[5] AWSもまた、CrowdStrike、Okta、Zscalerとの統合を含む米国連邦機関向けゼロトラスト参照アーキテクチャであるZTAG-Iを公開しました。
アジア太平洋IAMプロフェッショナルサービス市場
アジア太平洋地域は2032年までに18.31%のCAGRで拡大すると予測されており、最も成長の速い地域となっています。インドの金融テクノロジーおよびデジタル決済インフラ、日本の企業向けモダナイゼーションプログラム、東南アジアのクラウドファーストなサービスモデルが、それぞれ独自の需要を生み出しています。インドの大手テクノロジーサービス企業は、アイデンティティ実装をより広範なクラウド変革プロジェクトに組み込んでいます。このアプローチにより、1ユーザーあたりの提供コストを削減しながら、業務範囲を拡大することが可能となります。中国、韓国、東南アジアでは、組織が従業員および顧客のアイデンティティシステムを更新するにつれて需要が高まっています。アジア太平洋地域のIAMプロフェッショナルサービス市場は、政府主導のデジタルアイデンティティ推進施策によって支えられています。こうした状況は、地域的な提供能力とクラウド、ガバナンス、統合の専門知識を組み合わせることができるプロバイダーに有利に働きます。
欧州・中東・アフリカおよび南米IAMプロフェッショナルサービス市場
欧州はコンプライアンス主導の需要構造を持ち、SAP アイデンティティ管理を利用している組織にとって大きな移行機会が存在します。SAPの主流メンテナンス終了日が2027年12月に設定されているため、対象顧客は代替オプションを評価し、関連するプロビジョニングロジックを再構築する必要があります。南米はブラジルとアルゼンチンが牽引しており、銀行セクターのデジタル化が新たなアイデンティティプログラムを支えています。中東、特にサウジアラビアとアラブ首長国連邦は、デジタル政府プログラムへの投資を進めています。アフリカは依然として初期段階の地域であり、南アフリカとナイジェリアにおける金融サービスおよび通信分野が需要を牽引しています。規制対象組織がアイデンティティガバナンスを正式化し、デジタルサービスを拡充するにつれて、これらの地域でもIAMプロフェッショナルサービス市場が発展する可能性があります。
競合環境
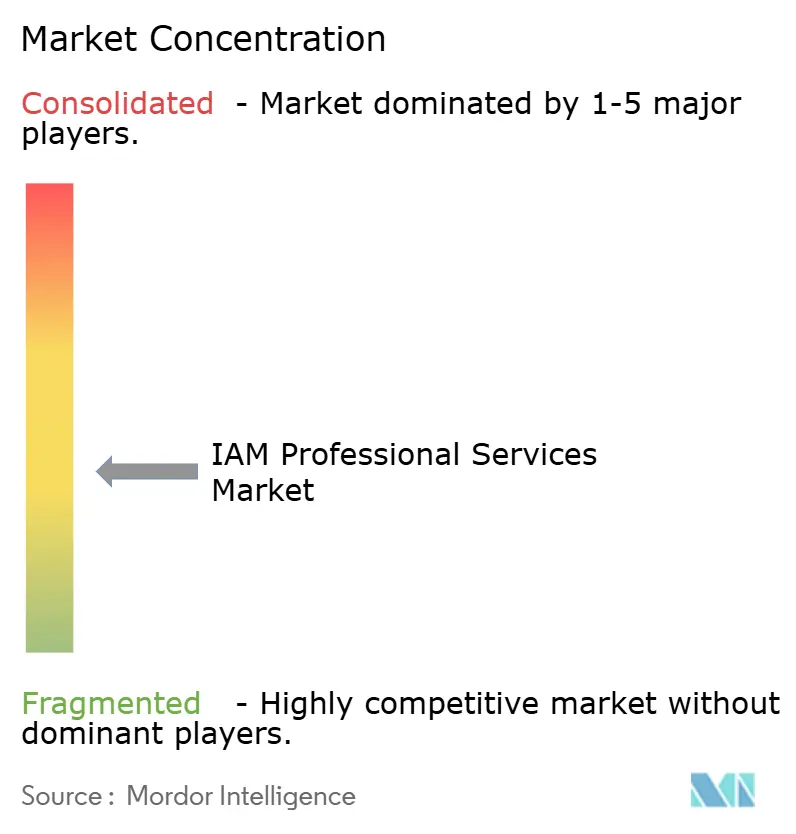
IAM プロフェッショナルサービス市場は適度に断片化しており、市場を定義するシェアを保有していると説明される単一の企業はありません。Accenture、IBM、Deloitte、TCS、および Capgemini を含む大手システムインテグレーターは、スペシャリストブティック、マネージドサービスプロバイダー、および地域インテグレーターと競合しています。競争は、AI エージェントアイデンティティガバナンスを実装し、再利用可能な方法とコネクターを通じてデリバリータイムラインを短縮する能力にますます依存しています。プラットフォームベンダーもパーナーエコシステムとデリバリー認定を通じて競争に影響を与えています。SailPoint は Accenture を2025年のグローバルパートナーオブザイヤーに、Deloitte をグローバルインパクトパートナーオブザイヤーに指名しました。これらの関係は、選ばれたインテグレーターがプラットフォームの専門知識と複雑なクライアント機会へのアクセスを得るのに役立ちます。
AI エージェントアイデンティティガバナンス、ITDR、および IGA とクラウドエンタイトルメントマネジメントの収束においてホワイトスペースが残っています。小規模な競合他社は、プロジェクトベースの実装だけでなく、継続的なマネージドアイデンティティオペレーションを通じてポジションを確立できます。このモデルは定期的な収益を生み出し、クライアントリテンションを深めることができます。IBM は HashiCorp Vault Agentic IAM をリクエストごとのアクセス評価と集中型エージェントレジストリとともに一般提供しました。この機能は、IBM が製品およびサービスデリバリー全体でマシンおよび AI エージェントアイデンティティサービスをサポートる位置づけをします。CyberArk の2025年2月の Zilla Security 買収は、アイデンティティセキュリティプラットフォームに IGA 機能を追加し、統合プログラムデリバリーの機会を拡大しました。
Accenture は2025年9月に IAMConcepts を買収することでカナダのアイデンティティ能力を強化しました。SailPoint と HCLTech は2025年9月に戦略的パートナーシップを締結し、SailPoint Identity Security Cloud と HCLTech のマネージドアイデンティティフレームワークを組み合わせました。SailPoint と Deloitte も2025年6月に AI エージェントアイデンティティガバナンスに関するコラボレーションを拡大しました。これらの動きは、主要企業がプラットフォーム能力、マネージドサービス、およびアドバイザリー業務を組み合わせている方法を示しています。シニアアイデンティティアーキテクトがガバナンス、特権アクセス、検知、クラウドパーミッション、およびエージェントアイデンティティにわたって業務を行う必要があるため、人材の可用性は依然として制約となっています。IAM プロフェッショナルサービス市場は、反復可能なグローバルデリバリーを維持しながらこの専門的な実務家基盤を構築できる企業を評価します。
IAM プロフェッショナルサービス業界リーダー
-
Accenture plc
-
International Business Machines Corporation
-
Deloitte Touche Tohmatsu Limited
-
Ernst & Young Global Limited
-
PricewaterhouseCoopers International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
IAMプロフェッショナルサービス市場 このレポートでカバーされる企業
- Accenture plc
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Atos SE
- Fujitsu Limited
- LTIMindtree Limited
- Tech Mahindra Limited
- Okta, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- Microsoft Corporation
- Broadcom Inc.
- Thales Group
- Simeio Solutions, Inc.
最近の産業開発事情 IAMプロフェッショナルサービス市場
- 2026年9月:Wipro と CrowdStrike は CISO コマンドセンターを立ち上げました。これは、IAM、エンドポイントセキュリティ、クラウドセキュリティ、および AI リスク管理を統一されたリスク主導のオペレーティングモデルのもとに統合するコンサルティング主導のエンタープライズセキュリティオファリングです。CyberTransform および CyberShield ソリューションを通じて運用化されたこのセンターは、Wipro がツール実装ベンダーからエンタープライズセキュリティ変革パートナーへと再ポジショニングしていることを示しています。
- 2025年10月:CyberArk は、Venafi 買収完了から1年後に高度な検知とコンテキスト機能でマシンアイデンティティセキュリティポートフォリオを拡大しました。このリリースは、証明書ライフサイクル管理、証明書有効期間の短縮強制、および AI エージェントアイデンティティ機能を拡張し、エンタープライズクライアントに新しい実装サービス要件を生み出しました。
- 2025年9月:Accenture は、カナダの最大手銀行、保険会社、および重要インフラオペレーターにサービスを提供するエンドツーエンドの IGA、PAM、および CIAM 能力を持つトロント拠点の IAM スペシャリストである IAMConcepts を買収しました。これは2015年以来22回目のサイバーセキュリティ買収です。
- 2025年9月:SailPoint と HCLTech は、AI 駆動の Atlas プラットフォームを通じた SailPoint Identity Security Cloud と HCLTech の MiDaaS マネージドアイデンティティフレームワークを組み合わせた戦略的パートナーシップを発表しました。HCLTech は SailPoint のグローバルデリバリーアドミラル認定(最高パートナーデリバリーステータス)を取得し、そのデプロイメント規模と長期的なクライアントへの影響が認められました。
グローバル IAM プロフェッショナルサービス市場レポートスコープ
IAM プロフェッショナルサービス市場は、アイデンティティおよびアクセスマネジメントプログラムのためのアドバイザリー、評価、アーキテクチャ、実装、インテグレーション、マイグレーション、最適化、およびトレーニングサービスを包含します。IAM 戦略、ソリューション設計、製品デプロイメント、レガシーマイグレーション、ゼロトラスト変革、およびアイデンティティガバナンス実装が含まれます。
IAM プロフェッショナルサービス市場レポートは、サービスタイプ(IAM 戦略・アドバイザリー、評価および成熟度診断、アーキテクチャおよびデザイン、実装およびコンフィギュレーション、インテグレーションおよびマイグレーション、サポート・最適化・トレーニング)、アイデティティタイプ(ワークフォースアイデンティティ、カスタマーアイデンティティ、パートナーおよび B2B アイデンティティ、特権アイデンティティ、マシンおよび非人間アイデンティティ、AI エージェントアイデンティティ)、アプリケーション(アイデンティティガバナンスおよびアドミニストレーション、アクセスマネジメント、特権アクセスマネジメント、カスタマーアイデンティティおよびアクセスマネジメント、ディレクトリおよびアイデンティティインフラストラクチャ、アイデンティティ証明および検証、アイデンティティ脅威検知・対応、クラウドインフラストラクチャエンタイトルメントマネジメント)、業界バーティカル(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケアおよびライフサイエンス、小売・電子商取引、通信・メディア、旅行・ホスピタリティ、その他の業界バーティカル)、組織規模(大企業、中小企業)、デプロイメントモデル(クラウドベース、オンプレミス、ハイブリッド)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| IAM 戦略・アドバイザリー |
| 評価および成熟度診断 |
| アーキテクチャおよびデザイン |
| 実装およびコンフィギュレーション |
| インテグレーションおよびマイグレーション |
| サポート・最適化・トレーニング |
| ワークフォースアイデンティティ |
| カスタマーアイデンティティ |
| パートナーおよび B2B アイデンティティ |
| 特権アイデンティティ |
| マシンおよび非人間アイデンティティ |
| AI エージェントアイデンティティ |
| アイデンティティガバナンスおよびアドミニストレーション |
| アクセスマネジメント |
| 特権アクセスマネジメント |
| カスタマーアイデンティティおよびアクセスマネジメント |
| ディレクトリおよびアイデンティティインフラストラクチャ |
| アイデンティティ証明および検証 |
| アイデンティティ脅威検知・対応 |
| クラウドインフラストラクチャエンタイトルメントマネジメント |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| 小売・電子商取引 |
| 通信・メディア |
| 旅行・ホスピタリティ |
| その他の業界バーティカル |
| 大企業 |
| 中小企業 |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | IAM 戦略・アドバイザリー | |
| 評価および成熟度診断 | ||
| アーキテクチャおよびデザイン | ||
| 実装およびコンフィギュレーション | ||
| インテグレーションおよびマイグレーション | ||
| サポート・最適化・トレーニング | ||
| アイデンティティタイプ別 | ワークフォースアイデンティティ | |
| カスタマーアイデンティティ | ||
| パートナーおよび B2B アイデンティティ | ||
| 特権アイデンティティ | ||
| マシンおよび非人間アイデンティティ | ||
| AI エージェントアイデンティティ | ||
| アプリケーション別 | アイデンティティガバナンスおよびアドミニストレーション | |
| アクセスマネジメント | ||
| 特権アクセスマネジメント | ||
| カスタマーアイデンティティおよびアクセスマネジメント | ||
| ディレクトリおよびアイデンティティインフラストラクチャ | ||
| アイデンティティ証明および検証 | ||
| アイデンティティ脅威検知・対応 | ||
| クラウドインフラストラクチャエンタイトルメントマネジメント | ||
| 業界バーティカル別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売・電子商取引 | ||
| 通信・メディア | ||
| 旅行・ホスピタリティ | ||
| その他の業界バーティカル | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| デプロイメントモデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
IAM プロフェッショナルサービスセクターの規模はどのくらいですか?
IAM プロフェッショナルサービス市場規模は、2026年の140.8 ビリオン 米ドルおよび2027年の162.7 ビリオン 米ドルから、2032年までに321.1 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に CAGR 14.56%を記録すると予測されます。
最大の収益シェアを持つ IAM サービスタイプはどれですか?
実装およびコンフィギュレーションが2026年に26.81%で最大のサービスタイプシェアを保有しています。
AI エージェントアイデンティティサービスを推進しているものは何ですか?
企業は自律型エージェントのライフサイクル管理、アカウンタビリティ、委任、およびランタイムコントロールを必要としており、アドバイザリーおよび実装業務への需要を生み出しています。
最も速く拡大すると予想されるアプリケーションはどれですか?
アイデンティティ脅威検知・対応は2032年にかけて CAGR 17.43%で拡大する見込みです。
IAM サービス需要の最大シェアを占める顧客グループはどれですか?
大企業は、プログラムが広範なアプリケーション、アイデンティティ、および規制要件をカバーするため、2026年の収益の71.62%を占めています。
最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は、クラウド近代化とデジタルアイデンティティプログラムに支えられ、2032年にかけて CAGR 18.31%で拡大する見込みです。