
IAM Professional Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.27 Milliarden US-Dollar |
| Marktgröße (2032) | 32.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IAM Professional Services Marktanalyse von Mordor Intelligence
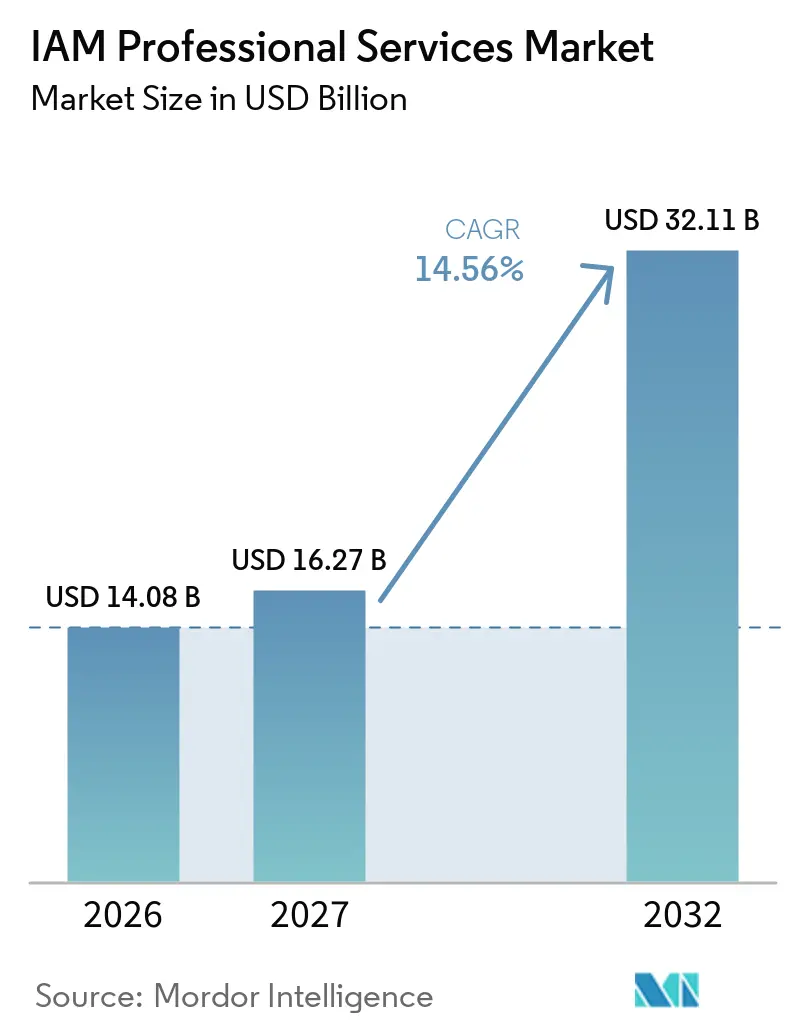
Die Marktgröße des IAM Professional Services Marktes wird voraussichtlich von 14,08 Milliarden USD im Jahr 2026 und 16,27 Milliarden USD im Jahr 2027 auf 32,11 Milliarden USD bis 2032 anwachsen, was einer CAGR von 14,56 % zwischen 2027 und 2032 entspricht. Identität ist für viele Unternehmen zu einer zentralen Sicherheitskontrolle geworden, was die Nachfrage nach Beratungs-, Implementierungs-, Integrations- und Supportleistungen steigert. Organisationen gehen über isolierte Zugriffsprojekte hinaus und gestalten ihre Identity-Betriebsmodelle über Anwendungen, Benutzer und Datenumgebungen hinweg neu. Dieser breite Umfang unterstützt längere Serviceengagements und schafft Folgeaufträge nach einer ersten Plattformbereitstellung. Der IAM Professional Services Markt profitiert auch von aufgeschobenen Modernisierungsprogrammen, die nun feste Budgets erhalten. Der Wettbewerb konzentriert sich daher auf Lieferkapazität, Cloud-Expertise und die Fähigkeit, komplexe Migrationen durchzuführen, ohne Identitätskontrollen zu unterbrechen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Implementierung und Konfiguration im Jahr 2026 einen Anteil von 26,81 % am Umsatz des IAM Professional Services Marktes, während Integration und Migration bis 2032 voraussichtlich mit einer CAGR von 16,76 % wachsen wird.
- Nach Identitätstyp entfiel im Jahr 2026 ein Umsatzanteil von 32,96 % auf Workforce-Identität, während KI-Agenten-Identität bis 2032 voraussichtlich mit einer CAGR von 17,32 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 24,87 % auf Identity Governance und Administration, während Identity Threat Detection and Response bis 2032 voraussichtlich mit einer CAGR von 17,43 % wachsen wird.
- Nach Branchenvertikale hielt Banking, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Anteil von 26,69 % am Umsatz des IAM Professional Services Marktes, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 18,66 % wachsen wird.
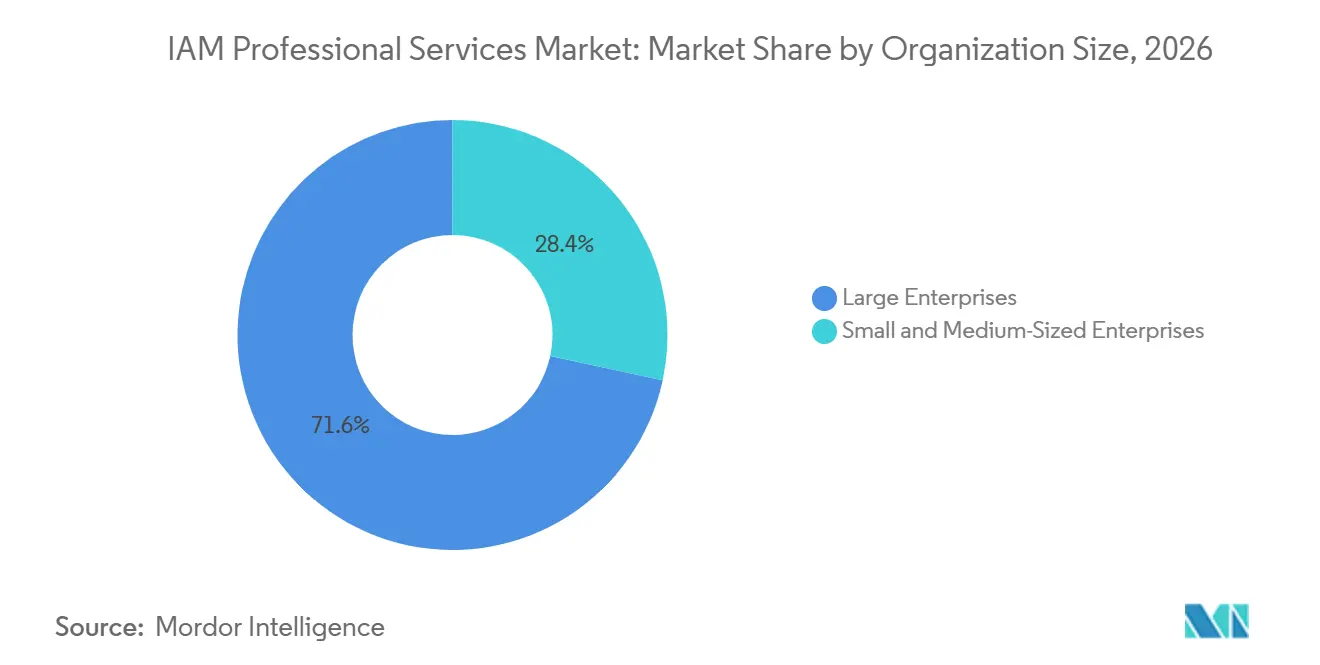
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,62 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 16,86 % wachsen werden.
- Nach Bereitstellungsumgebung entfiel im Jahr 2026 ein Umsatzanteil von 67,58 % auf Cloud, und es wird erwartet, dass dieser bis 2032 mit einer CAGR von 17,21 % wächst.
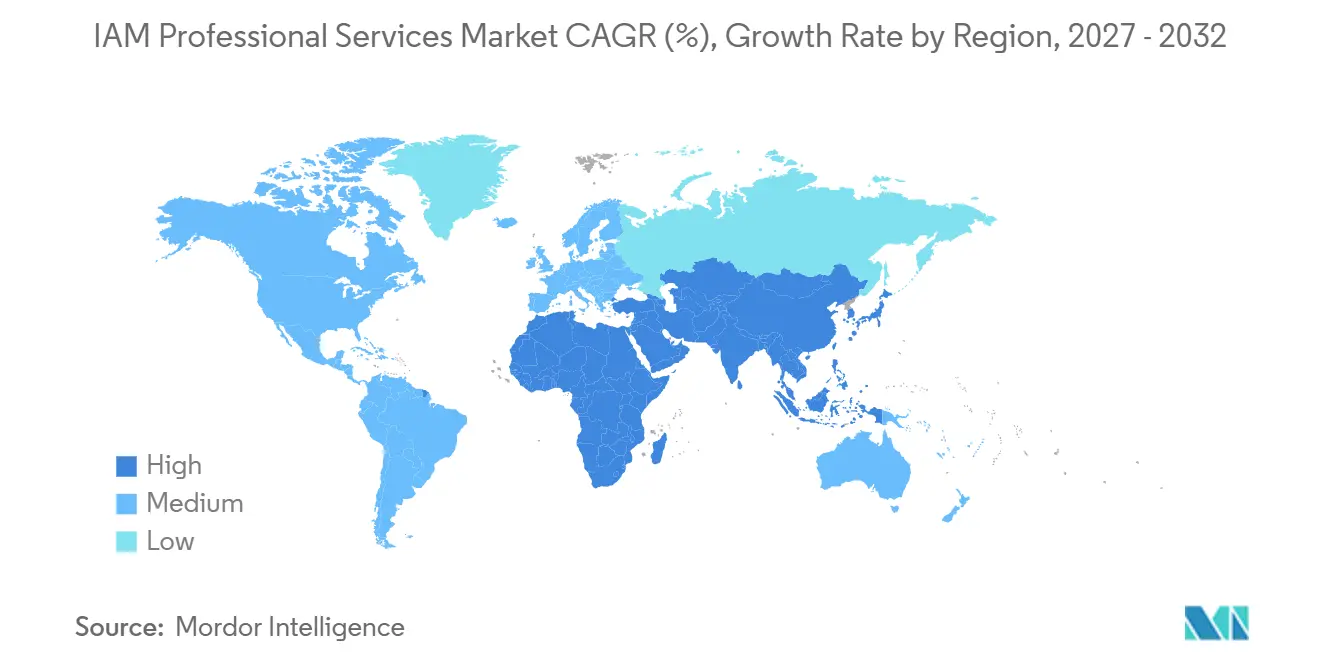
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,64 % am IAM Professional Services Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende identitätszentrierte Sicherheitsausgaben | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an KI-Agenten- und Maschinenidentitäts-Governance | +2.8% | Global, konzentriert in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Beschleunigte Cloud- und Hybrid-Cloud-IAM-Modernisierung | +2.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Zero-Trust- und Programme zur kontinuierlichen Zugriffsdurchsetzung | +2.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Nachfrage nach prüfbarer Identity Governance | +1.8% | Europa, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Neugestaltung des IAM-Betriebsmodells nach der Einstellung von SAP Identity Management | +1.4% | Europa und Asien-Pazifik, mit starkem Signal in Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende identitätszentrierte Sicherheitsausgaben
Unternehmenssicherheitsbudgets legen größeres Gewicht auf Identitätskontrollen, was geplante Technologieausgaben in Nachfrage nach Professional Services umwandelt. Legacy-Plattformen sind nach wie vor weit verbreitet, und viele Organisationen müssen Richtlinien, Verzeichnisse und Betriebsprozesse neu gestalten, bevor sie moderne Funktionen einsetzen können. Legacy-Identitätsumgebungen hinterlassen eine große Basis an Modernisierungsarbeit in Unternehmenskonten. Passwortlose Authentifizierung und risikobasierte Zugriffskontrollen erfordern ebenfalls Konfiguration, Systemintegration, Richtlinienüberarbeitung und Benutzer-Enablement. Der IAM Professional Services Markt profitiert von dieser Arbeit, da Unternehmen ihr Betriebsmodell ändern und nicht nur ein einzelnes Produkt ersetzen. Größere Konten können mehrjährige Engagements aufrechterhalten, wenn Identitätsprogramme Anwendungen, Benutzergruppen und regulatorische Anforderungen umfassen.
Anforderungen an KI-Agenten- und Maschinenidentitäts-Governance
Autonome Softwareagenten und nicht-menschliche Identitäten erhöhen die Anzahl der Identitäten, die Organisationen verwalten müssen. Die Cloud Security Alliance dokumentierte, dass nicht-menschliche Identitäten menschliche Benutzer in Unternehmensumgebungen im Durchschnitt um das 45-Fache übersteigen und in Cloud-nativen Architekturen ein Verhältnis von 144 zu 1 erreichen.[1] Eine wissenschaftliche Arbeit aus dem Jahr 2025 stellte fest, dass etablierten Identitäts-Frameworks Delegierungs-, Absichtsbindungs- und Laufzeitkontrollmechanismen für Agenten fehlen, die über Unternehmensanwendungen hinweg agieren. Die OpenID Foundation erklärt, dass Agenten als erstklassige Identitäten dediziertes Lebenszyklusmanagement und Verantwortlichkeitskontrollen erhalten sollten. Diese Anforderungen erweitern den IAM Professional Services Markt, da Kunden Architektur-, Governance-Design- und Implementierungsunterstützung für eine neue Klasse von Unternehmensidentitäten benötigen. Amazon Bedrock AgentCore Identity und HashiCorp Vault Agentic IAM fügen Plattformen hinzu, die spezialisierte Bereitstellungsfähigkeiten erfordern.
Beschleunigte Cloud- und Hybrid-Cloud-IAM-Modernisierung
Cloud-Modernisierung unterstützt eine anhaltende Servicenachfrage, da Identitätsplattformen häufig neue Funktionen veröffentlichen und wiederkehrende Konfigurationsarbeit erfordern. Ein Unternehmen mit Workloads in mehreren Cloud-Umgebungen muss Autorisierungsmodelle in Einklang bringen, die standardmäßig nicht interoperabel sind. Diese Arbeit schafft einen anhaltenden Bedarf an Integrations-, Migrations- und Richtlinienabstimmungsdiensten. Hybride Architektur ist für viele Organisationen nicht nur eine vorübergehende Phase, da lokale Verzeichnisse, Cloud-Identitätsanbieter und SaaS-Anwendungsverzeichnisse häufig gleichzeitig in Betrieb bleiben. Der IAM Professional Services Markt profitiert daher von Beratungsleistungen, die diese Umgebungen unter gemeinsamen Kontrollen verbinden. Die Cloud-Einführung macht auch laufende Optimierung und verwalteten Support nach Abschluss der ursprünglichen Implementierung relevanter.
Zero-Trust- und Programme zur kontinuierlichen Zugriffsdurchsetzung
Zero-Trust-Programme erfordern, dass Organisationen Richtlinien rund um ihre eigenen Anwendungen, Benutzerpopulationen, Geräte und Legacy-Verzeichnisse gestalten. Dies macht Beratungs- und Architekturdienstleistungen notwendig, selbst wenn die zugrunde liegende Identitätsplattform bereits ausgewählt wurde. Das Nationale Institut für Standards und Technologie (NIST) veröffentlichte seine endgültige SP 1800-35-Leitlinie mit 19 beispielhaften Zero-Trust-Implementierungen, die mit 24 kommerziellen Partnern entwickelt wurden.[2] Die Leitlinie gibt Organisationen eine praktische Referenz zur Definition des Programmumfangs und der Implementierungsergebnisse. Das US-Arbeitsministerium nutzte Microsoft Entra ID für phishing-resistente Multi-Faktor-Authentifizierung, risikobasierter bedingter Zugriff und Signale auf Geräteebene in seiner Zero-Trust-Reise. Diese Anforderungen helfen dem IAM Professional Services Markt, da Serviceteams ein allgemeines Sicherheitsmodell an individuelle Technologieumgebungen anpassen müssen. Die kontinuierliche Zugriffsdurchsetzung führt auch zu Folgeaufträgen, wenn Organisationen die Richtlinienabdeckung und Betriebsprozesse verfeinern.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität der Integration von Legacy-Verzeichnissen und -Anwendungen | -2.1% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Kosten und lange Amortisationszeit bei der IAM-Transformation in Unternehmen | -1.8% | Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierung von Identitätsdaten über Cloud-Plattformen hinweg | -1.3% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von erfahrenen Identity-Governance-Spezialisten | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-Verzeichnissen und -Anwendungen
Moderne Cloud-Identitätsplattformen können schwierig mit älteren Verzeichnisstrukturen und benutzerdefinierten Anwendungen zu verbinden sein. Organisationen, die SAP Identity Management verwenden, müssen Zugriffsbereitstellungslogik, Rollenhierarchien und Joiner-Mover-Leaver-Workflows während einer Migration neu aufbauen. SAP erklärte, dass SAP Identity Management im Dezember 2027 das Ende des regulären Wartungssupports erreicht, was die Migrationsplanung für betroffene Kunden dringlicher macht. Der Prozess kann Projekte verlängern, da jede Integration zuverlässige Zugriffs- und Governance-Kontrollen aufrechterhalten muss. Die Fragmentierung von Identitätsdaten über Cloud-Plattformen hinweg fügt eine weitere Ebene der Abstimmung und des Testens hinzu. Der IAM Professional Services Markt sieht sich einer langsameren Umsatzrealisierung gegenüber, wenn große Projekte länger für Design und Bereitstellung benötigen. Der Mangel an erfahrenen Spezialisten schränkt die Lieferung weiter ein, wenn Organisationen Expertise in Governance, privilegiertem Zugriff, Erkennung und Agenten-Identität benötigen.
Hohe Kosten und lange Amortisationszeit bei der IAM-Transformation in Unternehmen
Unternehmensidentitätsprogramme können ihren ursprünglichen Umfang überschreiten, da Integrationsanforderungen nach Beginn einer Bewertung entstehen. Die finanzielle Rendite hängt häufig von Risikominderung und Compliance statt von direkter Umsatzgenerierung ab, was die Genehmigung in Zeiten von Budgetdruck verzögern kann. Kunden in Asien-Pazifik und Südamerika können eine höhere Preissensitivität und langsamere Geschäftsabschlüsse aufweisen als reife Unternehmensmärkte. Dies kann den anfänglichen Projektumfang reduzieren und die Schutzung von Servicemargen erschweren. Verwaltete IAM-Dienste und abonnementbasierte Liefermodelle können die Vorabkosten auf wiederkehrende Betriebszahlungen verteilen. Der IAM Professional Services Markt kann langfristig von diesen wiederkehrenden Verträgen profitieren, obwohl die Akzeptanz über Kundengruppen und Regionen hinweg uneinheitlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
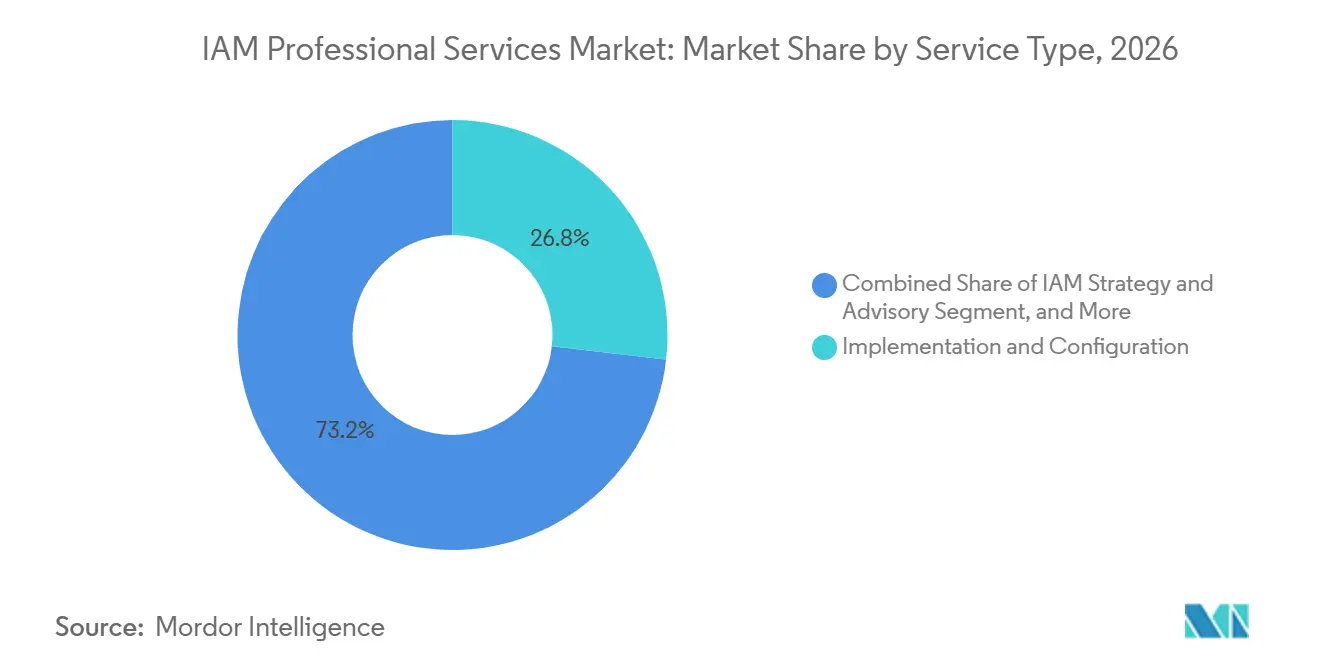
Implementierung verankert den Umsatz, während Migration an Tempo gewinntImplementierung und Konfiguration hielt im Jahr 2026 einen Umsatzanteil von 26,81 %, während Integration und Migration bis 2032 voraussichtlich mit einer CAGR von 16,76 % wachsen wird. Implementierungsarbeit bleibt arbeitsintensiv, da Unternehmen Identitätsplattformen über mehrere Verzeichnisse, Anwendungen und Benutzerpopulationen hinweg bereitstellen. Der IAM Professional Services Markt wird in dieser Kategorie durch den Bedarf unterstützt, Kontrollen für komplexe Technologieumgebungen zu konfigurieren. SAP Identity Management soll im Dezember 2027 das Ende des regulären Wartungssupports erreichen, was Nachfrage nach Bewertungs-, Architektur- und technischer Migrationsarbeit erzeugt.[3] Organisationen müssen häufig Bereitstellungslogik und Rollenstrukturen neu aufbauen, anstatt sie direkt auf eine neue Plattform zu übertragen. Diese Anforderung verschafft Systemintegratoren einen Vorteil, wenn sie SAP-Kenntnisse mit modernen Cloud-Identitätsfähigkeiten kombinieren.
IAM-Strategie- und Beratungsdienstleistungen bleiben für Organisationen wichtig, die erstmalige Identitätsprogramme beginnen. Diese Engagements definieren typischerweise Reifegrad, Governance, Richtlinienprioritäten und eine Modernisierungssequenz. Bewertungs- und Reifegraddiagnostik werden zunehmend mit Migrationsarbeit kombiniert, um den Ausgangspunkt vor Beginn der Implementierung festzulegen. Architektur- und Designdienstleistungen gewinnen an Relevanz, wenn Kunden Zero-Trust-Programme beginnen, die maßgeschneiderte Richtlinienmodelle benötigen. Support-, Optimierungs- und Schulungsdienstleistungen bieten eine wiederkehrende Umsatzbasis, da Cloud-Releases nach der Bereitstellung zu Konfigurationsdrift führen können. Der IAM Professional Services Markt profitiert, wenn diese Arbeit von einer Projektübergabe zu kontinuierlichem verwaltetem Support übergeht. Dienstleister, die Schulungs- und Betriebssupportfähigkeiten aufrechterhalten, können Konten nach der anfänglichen Transformationsphase binden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Identitätstyp:
Workforce-Grundlagen unterstützen die Skalierung, während KI-Agenten-Identität expandiertWorkforce-Identität hielt im Jahr 2026 einen Umsatzanteil von 32,96 %, während KI-Agenten-Identität bis 2032 voraussichtlich mit einer CAGR von 17,32 % wachsen wird. Workforce-Programme spiegeln langjährige Unternehmensinvestitionen in die Automatisierung von Joiner-Mover-Leaver-Prozessen und Single Sign-On wider. Dienstleistungsunternehmen aktualisieren diese Kontrollen nun für Cloud-native Anwendungen und stärker verteilte Belegschaften. Der IAM Professional Services Markt wird durch Workforce-Identität unterstützt, da jedes große Identitätsprogramm nach wie vor grundlegende Mitarbeiterzugriffskontrollen erfordert. KI-Agenten-Identität fügt eine neuere Servicemöglichkeit rund um die Governance autonomer Softwaresysteme hinzu. Die OpenID Foundation fordert Lebenszyklusmanagement und Verantwortlichkeitsmaßnahmen, die KI-Agenten als erstklassige Identitäten behandeln. Dies schafft Nachfrage nach Beratungs- und Architekturdienstleistungen, bevor Organisationen agentenbasierte Workflows operationalisieren können.
Privilegierte Identität und Kundenidentität bleiben wesentliche Bereiche für Dienstleister. Programme für privilegierten Zugriff entwickeln sich von reaktiver Administration hin zu laufendem Posture-Management und -überprüfung. Kundenidentitätsarbeit adressiert den Bedarf an sicherer Authentifizierung über digitale Kanäle hinweg, ohne unnötige Reibung für Benutzer zu erzeugen. Engagements für Maschinen- und nicht-menschliche Identitäten nehmen ebenfalls zu, da Unternehmen weit mehr nicht-menschliche als menschliche Identitäten zu überwachen haben. Die Cloud Security Alliance dokumentierte ein durchschnittliches Verhältnis von 45 nicht-menschlichen Identitäten pro menschlichem Benutzer in Unternehmensumgebungen. Die IAM Professional Services Branche benötigt Praktiker, die Lebenszykluskontrollen, Zugriffsrichtlinien, Verantwortlichkeit und Laufzeitüberwachung über diese Identitätsklassen hinweg verknüpfen können. Diese Fähigkeit wird zu einem Differenzierungsmerkmal für Unternehmen, die fortgeschrittene Cloud- und KI-Bereitstellungen bedienen möchten.
Nach Anwendung:
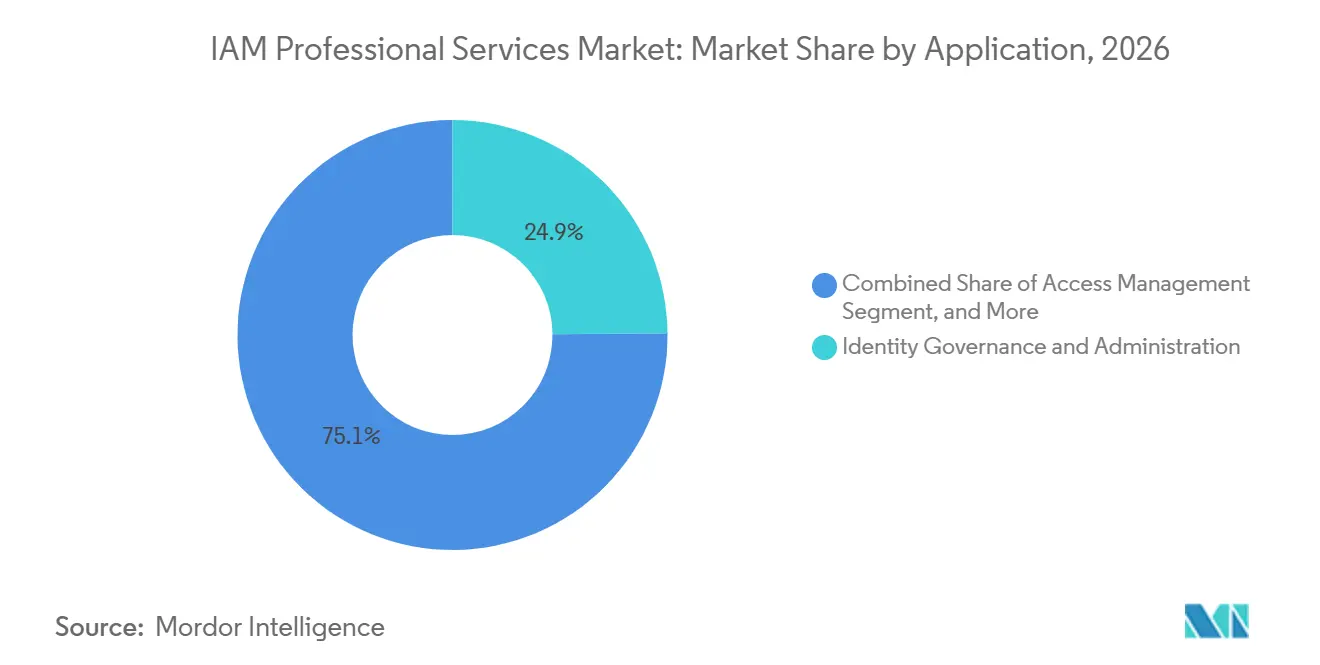
IGA behält die Skalierung bei, während ITDR Sicherheitsarchitektur-Engagements verändertIdentity Governance und Administration hielt im Jahr 2026 einen Umsatzanteil von 24,87 %, während Identity Threat Detection and Response bis 2032 voraussichtlich mit einer CAGR von 17,43 % wachsen wird. IGA dient als Ankeranwendung, da es Personalwesensysteme, Enterprise-Resource-Planning-Plattformen und Cloud-Verzeichnisse verbindet. Seine breite Integrationsoberfläche schafft anhaltende Nachfrage nach Beratungs- und Implementierungsunterstützung in regulierten Organisationen. ITDR fügt Verhaltensanalysen und die Erkennung von Credential-Missbrauch zur Identitätssicherheitsarchitektur hinzu. Diese Anwendung folgt häufig IGA- und Privileged-Access-Bereitstellungen und gibt Anbietern die Möglichkeit, Beziehungen zu bestehenden Kunden auszubauen. Der IAM Professional Services Markt profitiert von dieser Abfolge, da jedes etablierte Konto später ein Sicherheitsarchitektur-Engagement erzeugen kann. ITDR erfordert auch, dass Teams Identitätssignale mit umfassenderen Erkennungs- und Reaktionspraktiken abstimmen.
Access Management und Privileged Access Management bleiben bedeutende Anwendungsbereiche. Ihre Bereitstellung unterstützt Zero-Trust-konforme Zugriffsrichtlinien und regelmäßige Zugriffszertifizierung. Customer Identity and Access Management ist relevant, wenn Organisationen sichere digitale Erlebnisse für externe Benutzer benötigen. Cloud Infrastructure Entitlement Management erhält besondere Aufmerksamkeit, wo Multi-Cloud-Berechtigungen zu einem Governance-Anliegen geworden sind. Verzeichnis- und Identitätsinfrastrukturdienste adressieren die Modernisierung von Active Directory und LDAP vor Beginn einer Cloud-Migration. Diese vorbereitenden Aufgaben generieren Arbeit, bevor eine Transformation auf Plattformebene beginnt. Der IAM Professional Services Markt bleibt über Anwendungen hinweg aktiv, da ein ausgereiftes Identitätsprogramm in der Regel mehrere dieser Fähigkeiten kombiniert, anstatt ein einzelnes Tool einzusetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale:
BFSI verankert das Volumen, während Regierungsprogramme das Wachstum anführenBanking, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Umsatzanteil von 26,69 %, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 18,66 % wachsen wird. Finanzinstitute investieren in Identity Governance, da Zugriffskontrollen Prüfungsanforderungen und Betrugsprävention unterstützen. Diese Kunden benötigen auch komplexe Programme, die sich über Geschäftsbereiche, Kundenkanäle und regulierte Prozesse erstrecken können. Die Regierungsnachfrage wird durch Zero-Trust-Mandate, nationale digitale Identitätsprogramme und formale Cybersicherheits-Frameworks für den öffentlichen Sektor unterstützt. Die NIST-Leitlinie bietet eine praktische Struktur für Organisationen, die eine Zero-Trust-Architektur implementieren. Der IAM Professional Services Markt wird in diesen Vertikalen durch Projekte aufrechterhalten, die die Technologiebereitstellung mit Sicherheits- und Compliance-Verpflichtungen in Einklang bringen müssen. Öffentliche Organisationen benötigen auch Identitätsprogramme, die Zugangsanforderungen für Mitarbeiter, Bürger und Partner erfüllen können.
Die Gesundheits- und Biowissenschaftsbranche erfordert Patientenidentitätsmanagement, klinische Zugriffs-Governance und konforme Bereitstellungsprozesse. Einzelhandels- und E-Commerce-Ausgaben konzentrieren sich auf Kundenidentitätsarbeit, die sichere Authentifizierung bei digitalen Transaktionen unterstützt. Telekommunikation und Medien sowie Reise und Gastgewerbe übernehmen Identitätsdienste, während sie den Kunden- und Mitarbeiterzugang modernisieren. Fertigung, Energie, Bildung und andere Vertikalen bilden eine fragmentierte, aber wachsende Kundenbasis. Betriebstechnologie und vernetzte Umgebungen erweitern Identitätsanforderungen über die traditionelle Unternehmens-IT hinaus. Die IAM Professional Services Branche kann diese Sektoren bedienen, indem sie gängige Governance-Praktiken an unterschiedliche betriebliche Risiken anpasst. Diese breite Basis begrenzt die Abhängigkeit von einer einzelnen Vertikale, auch wenn BFSI der größte Umsatzbeitrag bleibt.
Nach Unternehmensgröße:
Großunternehmen treiben den Engagementwert, während KMU den Zugang ausweitenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,62 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 16,86 % wachsen werden. Große Programme können Tausende von Anwendungen, große Identitätspopulationen und mehrere regulatorische Zuständigkeitsbereiche umfassen. Ein solcher Umfang erfordert umfangreiche Beratungs-, Implementierungs- und Integrationsarbeit. Der IAM Professional Services Markt verlässt sich weiterhin auf Großunternehmen, da komplexe Transformationen hohe Vertragswerte erzeugen. Diese Konten werden wahrscheinlich wichtig bleiben, da ihre Identitätsumgebungen nicht leicht standardisiert werden können. Sie erfordern auch Spezialistenunterstützung für Governance, privilegierten Zugriff, Cloud-Berechtigungen und kontinuierliche Zugriffskontrollen. Lieferunternehmen konkurrieren daher um Großunternehmenskonten durch globale Kapazität und tiefes Plattformwissen.
Kleine und mittelständische Unternehmen werden durch SaaS-Liefermodelle zugänglicher, die den Bedarf an Vorab-Infrastrukturinvestitionen reduzieren. Dienstleister reagieren mit Angeboten mit festem Umfang und Festpreisen, die von der Bewertung bis zur Bereitstellung in kürzeren Zeitplänen übergehen. Diese Pakete können die anfängliche Hürde für Organisationen senken, die zuvor keine umfassende Transformation finanzieren konnten. Verwaltete Lieferung ermöglicht es Anbietern auch, wiederkehrende Beziehungen aufzubauen, selbst wenn das anfängliche Projekt kleiner ist. Der IAM Professional Services Markt profitiert von einem höheren adressierbaren Auftragsvolumen im mittleren Marktsegment. Eine breitere KMU-Kundenbasis erfordert wiederholbare Liefermethoden und eine Preisgestaltung, die für budgetbewusste Käufer transparent bleibt. Unternehmen, die standardisierte Pakete mit ausreichender Integrationsunterstützung ausbalancieren, können diese Chance nutzen, ohne die Servicequalität zu beeinträchtigen.
Nach Bereitstellungsumgebung:
Cloud führt, während Hybrid komplexe Engagements schafftCloud hielt im Jahr 2026 einen Umsatzanteil von 67,58 % und wird bis 2032 voraussichtlich mit einer CAGR von 17,21 % wachsen. Cloud-Lieferung wird von vielen Organisationen bevorzugt, beseitigt jedoch nicht den Bedarf an laufender Identitätsverwaltungsarbeit. Multi-Cloud-Identitätszersplitterung schafft Anforderungen für Richtlinienabstimmung, Berechtigungsüberprüfung und Lebenszyklusgovernance. Microsoft berichtete, dass eine unabhängige Studie im Jahr 2025 einen ROI von 131 % für Microsoft Entra Suite-Bereitstellungen ergab.[4] Der IAM Professional Services Markt profitiert von der Cloud-Bereitstellung und der wiederkehrenden Optimierungsarbeit, die nach der anfänglichen Implementierung erforderlich ist. Die lokale Bereitstellung bleibt in regulierten Sektoren, klassifizierten Regierungsumgebungen und Umgebungen mit Datenspeicherungsanforderungen relevant.
Hybride Umgebungen schaffen häufig hochwertige Serviceengagements, da sie lokale Verzeichnisse, Cloud-Identitätsanbieter und SaaS-Anwendungsverzeichnisse kombinieren. Organisationen benötigen eine einheitliche Richtliniendurchsetzung über diese separaten Umgebungen hinweg. Diese Arbeit erfordert Architekturdesign, Integration, Tests und kontinuierliche Optimierung. Der IAM Professional Services Markt bedient hybride Kunden durch längere Engagements, da jede Umgebung unterschiedliche Autorisierungspraktiken und Betriebsteams hat. Hybride Bereitstellung kann daher eine dauerhafte Nachfragequelle bleiben, anstatt nach der Cloud-Einführung zu verschwinden. Dienstleister müssen Kontrollen integrieren, ohne Geschäftsprozesse zu unterbrechen oder die Compliance zu schwächen. Die Fähigkeit, mit diesen gemischten Umgebungen umzugehen, ist wichtig für Unternehmen, die komplexe Unternehmensaufträge anstreben.
Geografische Analyse
Nordamerika IAM Professional Services Markt
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,64 % und repräsentierte damit den größten Marktanteil im Bereich IAM Professional Services. Die Region verfügt über dichte Unternehmenstechnologiebestände und eine hohe Konzentration an Cybersicherheitsmandaten. Die US-amerikanischen Bundesrichtlinien zur Zero-Trust-Architektur haben einen fortlaufenden Beschaffungszyklus bei Verteidigungs- und Zivilbehörden sowie bei kritischen Infrastrukturen geschaffen. Das NIST stellt in SP 1800-35 eine detaillierte Zero-Trust-Implementierungsreferenz bereit. Accenture übernahm im September 2025 den kanadischen IAM-Spezialisten IAMConcepts, was den hohen Stellenwert von Lieferkompetenz im regulierten Sektor in der Region unterstreicht.[5] AWS veröffentlichte zudem ZTAG-I, eine Zero-Trust-Referenzarchitektur für US-amerikanische Bundesbehörden, die Integrationen mit CrowdStrike, Okta und Zscaler umfasst.
APAC IAM Professional Services Markt
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 18,31 % wachsen und ist damit die am schnellsten wachsende Region. Die Finanztechnologie- und digitale Zahlungsinfrastruktur Indiens, die Unternehmensmodernisierungsprogramme Japans sowie die Cloud-First-Servicemodelle Südostasiens schaffen unterschiedliche Nachfragepools. Große indische Technologiedienstleister bündeln die Identitätsimplementierung in umfassendere Cloud-Transformationsprojekte. Dieser Ansatz kann die Lieferkosten pro Arbeitsplatz senken und gleichzeitig den Arbeitsumfang erweitern. China, Südkorea und Südostasien tragen zur Nachfrage bei, da Organisationen ihre Mitarbeiter- und Kundenidentitätssysteme aktualisieren. Der IAM Professional Services Markt in Asien-Pazifik wird durch staatlich geführte Initiativen zur digitalen Identität unterstützt. Diese Bedingungen begünstigen Anbieter, die regionale Lieferkapazität mit Cloud-, Governance- und Integrationskompetenz verbinden können.
EMEA und Südamerika IAM Professional Services Markt
Europa weist ein compliance-gesteuertes Nachfrageprofil und eine erhebliche Migrationsmöglichkeit für Organisationen auf, die SAP Identity Management nutzen. Das Ende des regulären Wartungszeitraums von SAP im Dezember 2027 verpflichtet betroffene Kunden dazu, Ersatzoptionen zu prüfen und die relevante Bereitstellungslogik neu aufzubauen. Südamerika wird von Brasilien und Argentinien angeführt, wo die Digitalisierung des Bankensektors neue Identitätsprogramme unterstützt. Der Nahe Osten, insbesondere Saudi-Arabien und die Vereinigten Arabischen Emirate, investiert in Programme zur digitalen Verwaltung. Afrika bleibt eine Region im Frühstadium, wobei die Nachfrage von Finanzdienstleistungen und Telekommunikation in Südafrika und Nigeria getrieben wird. Der IAM Professional Services Markt kann sich in diesen Regionen weiterentwickeln, wenn regulierte Organisationen die Identitäts-Governance formalisieren und digitale Dienste ausbauen.
Wettbewerbslandschaft
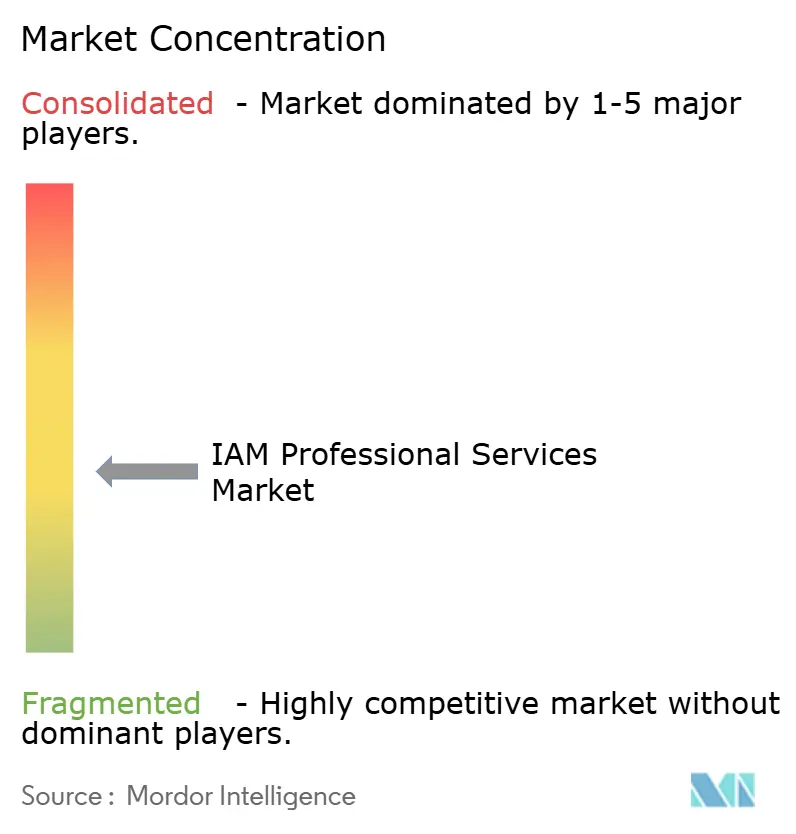
Der IAM Professional Services Markt ist mäßig fragmentiert, wobei kein einzelnes Unternehmen als marktbestimmend gilt. Große Systemintegratoren, darunter Accenture, IBM, Deloitte, TCS und Capgemini, konkurrieren mit spezialisierten Boutique-Unternehmen, Managed-Service-Anbietern und regionalen Integratoren. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, KI-Agenten-Identitäts-Governance zu implementieren und Lieferzeitpläne durch wiederverwendbare Methoden und Konnektoren zu verkürzen. Plattformanbieter beeinflussen den Wettbewerb auch durch ihre Partnerökosysteme und Lieferzertifizierungen. SailPoint ernannte Accenture zu seinem globalen Partner des Jahres 2025 und Deloitte zu seinem globalen Impact-Partner des Jahres. Diese Beziehungen können ausgewählten Integratoren Zugang zu Plattformexpertise und komplexen Kundenmöglichkeiten verschaffen.
Weißer Raum verbleibt in der KI-Agenten-Identitäts-Governance, ITDR und der Konvergenz von IGA mit Cloud-Entitlement-Management. Kleinere Wettbewerber können Positionen durch kontinuierliche verwaltete Identitätsoperationen aufbauen, anstatt ausschließlich durch projektbasierte Implementierungen. Dieses Modell kann wiederkehrende Einnahmen generieren und die Kundenbindung vertiefen. IBM machte HashiCorp Vault Agentic IAM mit anforderungsbasierter Zugriffsbewertung und einer zentralisierten Agentenregistrierung allgemein verfügbar. Diese Fähigkeit positioniert IBM, um Maschinen- und KI-Agenten-Identittsdienste über Produkt- und Servicelieferung hinweg zu unterstützen. Die Übernahme von Zilla Security durch CyberArk im Februar 2025 fügte IGA-Fähigkeiten zu seiner Identitätssicherheitsplattform hinzu und erweiterte die Möglichkeiten für integrierte Programmlieferung.
Accenture stärkte seine kanadische Identitätskompetenz durch die Übernahme von IAMConcepts im September 2025. SailPoint und HCLTech schlossen im September 2025 eine strategische Partnerschaft, die SailPoint Identity Security Cloud mit HCLTechs verwaltetem Identitäts-Framework kombiniert. SailPoint und Deloitte weiteten ihre Zusammenarbeit im Juni 2025 auch rund um die KI-Agenten-Identitäts-Governance aus. Diese Schritte zeigen, wie führende Unternehmen Plattformfähigkeiten, verwaltete Dienste und Beratungsarbeit kombinieren. Die Verfügbarkeit von Talenten bleibt eine Einschränkung, da erfahrene Identitätsarchitekten über Governance, privilegierten Zugriff, Erkennung, Cloud-Berechtigungen und Agenten-Identität hinweg arbeiten müssen. Der IAM Professional Services Markt belohnt Unternehmen, die diese spezialisierte Praktikerbasis aufbauen können, während sie eine wiederholbare globale Lieferung aufrechterhalten.
IAM Professional Services Branchenführer
-
Accenture plc
-
International Business Machines Corporation
-
Deloitte Touche Tohmatsu Limited
-
Ernst & Young Global Limited
-
PricewaterhouseCoopers International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IAM Professional Services Markt Unternehmen in diesem Bericht
- Accenture plc
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Atos SE
- Fujitsu Limited
- LTIMindtree Limited
- Tech Mahindra Limited
- Okta, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- Microsoft Corporation
- Broadcom Inc.
- Thales Group
- Simeio Solutions, Inc.
Neueste Industrielle Entwicklungen in IAM Professional Services Markt
- September 2026: Wipro und CrowdStrike lancierten das CISO Command Center, ein beratungsgeführtes Unternehmenssicherheitsangebot, das IAM, Endpunktsicherheit, Cloud-Sicherheit und KI-Risikomanagement unter einem einheitlichen risikogeführten Betriebsmodell integriert. Operationalisiert durch CyberTransform- und CyberShield-Lösungen signalisiert das Center Wipros Neupositionierung vom Tool-Implementierungsanbieter zum Partner für Unternehmenssicherheitstransformation.
- Oktober 2025: CyberArk erweiterte sein Portfolio für Maschinenidentitätssicherheit mit erweiterten Erkennungs- und Kontextfähigkeiten ein Jahr nach dem Abschluss der Venafi-Übernahme. Die Veröffentlichung erweiterte das Zertifikatslebenszyklusmanagement, die Durchsetzung kürzerer Zertifikatslaufzeiten und KI-Agenten-Identitätsfähigkeiten und schuf neue Implementierungsserviceanforderungen für Unternehmenskunden.
- September 2025: Accenture erwarb IAMConcepts, einen in Toronto ansässigen IAM-Spezialisten mit End-to-End-IGA-, PAM- und CIAM-Fähigkeiten, der Kanadas größte Banken, Versicherungsunternehmen und Betreiber kritischer Infrastruktur bedient – die 22. Cybersicherheitsübernahme seit 2015.
- September 2025: SailPoint und HCLTech gaben eine strategische Partnerschaft bekannt, die SailPoint Identity Security Cloud über die KI-gesteuerte Atlas-Plattform mit HCLTechs MiDaaS-verwaltetem Identitäts-Framework kombiniert. HCLTech erhielt SailPoints Global Delivery Admiral-Zertifizierung, den höchsten Partner-Lieferstatus, der seinen Bereitstellungsumfang und langfristige Kundenwirkung anerkennt.
Globaler IAM Professional Services Markt – Berichtsumfang
Der IAM Professional Services Markt umfasst Beratungs-, Bewertungs-, Architektur-, Implementierungs-, Integrations-, Migrations-, Optimierungs- und Schulungsdienstleistungen für Identity-and-Access-Management-Programme. Er umfasst IAM-Strategie, Lösungsdesign, Produktbereitstellung, Legacy-Migration, Zero-Trust-Transformation und Identity-Governance-Implementierung.
Der IAM Professional Services Marktbericht ist segmentiert nach Servicetyp (IAM-Strategie und Beratung, Bewertung und Reifegraddiagnostik, Architektur und Design, Implementierung und Konfiguration, Integration und Migration sowie Support, Optimierung und Schulung), Identitätstyp (Workforce-Identität, Kundenidentität, Partner- und B2B-Identität, privilegierte Identität, Maschinen- und nicht-menschliche Identität sowie KI-Agenten-Identität), Anwendung (Identity Governance und Administration, Access Management, Privileged Access Management, Customer Identity and Access Management, Verzeichnis- und Identitätsinfrastruktur, Identitätsnachweis und -verifizierung, Identity Threat Detection and Response sowie Cloud Infrastructure Entitlement Management), Branchenvertikale (Banking, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Telekommunikation und Medien, Reise und Gastgewerbe sowie Branchenvertikalen), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Bereitstellungsmodell (Cloud-basiert, lokal und hybrid) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| IAM-Strategie und Beratung |
| Bewertung und Reifegraddiagnostik |
| Architektur und Design |
| Implementierung und Konfiguration |
| Integration und Migration |
| Support, Optimierung und Schulung |
| Workforce-Identität |
| Kundenidentität |
| Partner- und B2B-Identität |
| Privilegierte Identität |
| Maschinen- und nicht-menschliche Identität |
| KI-Agenten-Identität |
| Identity Governance und Administration |
| Access Management |
| Privileged Access Management |
| Customer Identity and Access Management |
| Verzeichnis- und Identitätsinfrastruktur |
| Identitätsnachweis und -verifizierung |
| Identity Threat Detection and Response |
| Cloud Infrastructure Entitlement Management |
| Banking, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Telekommunikation und Medien |
| Reise und Gastgewerbe |
| Sonstige Branchenvertikalen |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Cloud |
| Lokal |
| Hybrid |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | IAM-Strategie und Beratung | |
| Bewertung und Reifegraddiagnostik | ||
| Architektur und Design | ||
| Implementierung und Konfiguration | ||
| Integration und Migration | ||
| Support, Optimierung und Schulung | ||
| Nach Identitätstyp | Workforce-Identität | |
| Kundenidentität | ||
| Partner- und B2B-Identität | ||
| Privilegierte Identität | ||
| Maschinen- und nicht-menschliche Identität | ||
| KI-Agenten-Identität | ||
| Nach Anwendung | Identity Governance und Administration | |
| Access Management | ||
| Privileged Access Management | ||
| Customer Identity and Access Management | ||
| Verzeichnis- und Identitätsinfrastruktur | ||
| Identitätsnachweis und -verifizierung | ||
| Identity Threat Detection and Response | ||
| Cloud Infrastructure Entitlement Management | ||
| Nach Branchenvertikale | Banking, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Telekommunikation und Medien | ||
| Reise und Gastgewerbe | ||
| Sonstige Branchenvertikalen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Bereitstellungsmodell | Cloud | |
| Lokal | ||
| Hybrid | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IAM Professional Services Sektor?
Die Marktgröße des IAM Professional Services Marktes wird voraussichtlich von 14,08 Milliarden USD im Jahr 2026 und 16,27 Milliarden USD im Jahr 2027 auf 32,11 Milliarden USD bis 2032 anwachsen, was einer CAGR von 14,56 % zwischen 2027 und 2032 entspricht.
Welcher IAM-Servicetyp hat den größten Umsatzanteil?
Implementierung und Konfiguration hielt im Jahr 2026 mit 26,81 % den größten Anteil nach Servicetyp.
Was treibt KI-Agenten-Identitätsdienste an?
Unternehmen benötigen Lebenszyklusmanagement, Verantwortlichkeit, Delegierung und Laufzeitkontrolle für autonome Agenten, was Nachfrage nach Beratungs- und Implementierungsarbeit schafft.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Identity Threat Detection and Response wird bis 2032 voraussichtlich mit einer CAGR von 17,43 % wachsen.
Welche Kundengruppe hat den größten Anteil an der Nachfrage nach IAM-Diensten?
Großunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,62 %, da ihre Programme umfangreiche Anwendungen, Identitäten und regulatorische Anforderungen abdecken.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen, unterstützt durch Cloud-Modernisierung und digitale Identitätsprogramme.