
Taille et part du marché des services professionnels IAM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.27 Milliards de dollars |
| Taille du Marché (2032) | 32.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services professionnels IAM par Mordor Intelligence
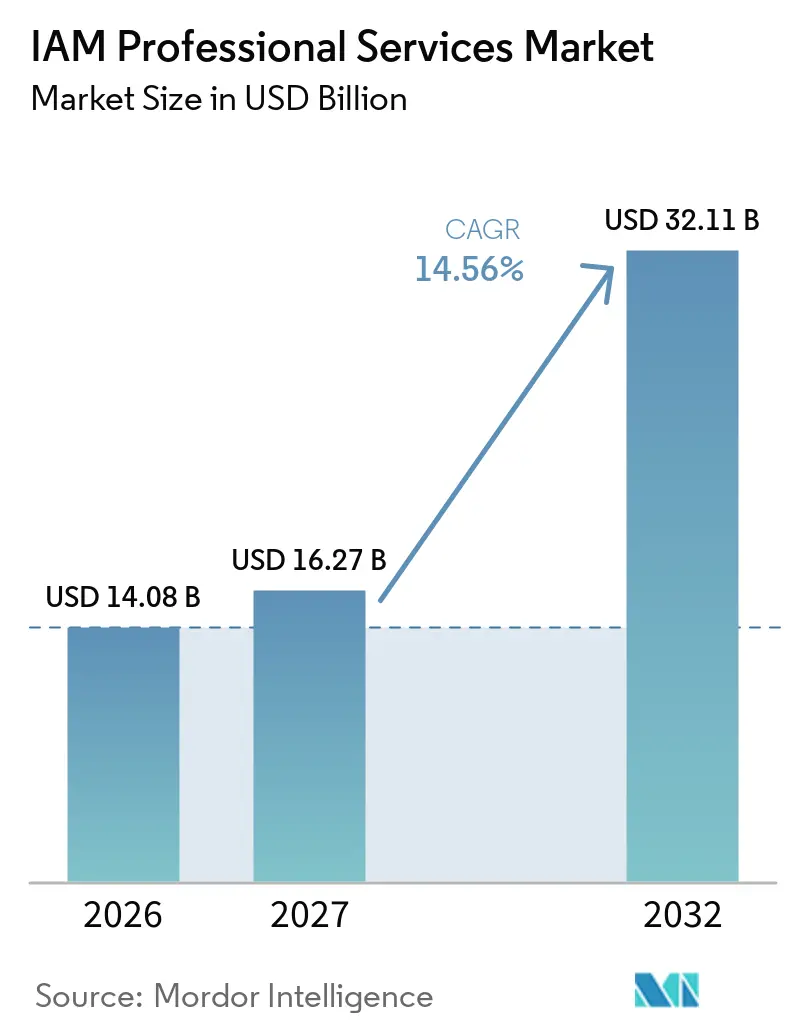
La taille du marché des services professionnels IAM devrait s'étendre de 14,08 milliards USD en 2026 et 16,27 milliards USD en 2027 à 32,11 milliards USD d'ici 2032, enregistrant un CAGR de 14,56 % entre 2027 et 2032. L'identité est devenue un contrôle de sécurité central pour de nombreuses entreprises, ce qui accroît la demande de services de conseil, de mise en œuvre, d'intégration et de support. Les organisations vont au-delà des projets d'accès isolés et repensent leurs modèles opérationnels d'identité à travers les applications, les utilisateurs et les environnements de données. Cette large portée soutient des engagements de service plus longs et crée des travaux complémentaires après un déploiement initial de plateforme. Le marché des services professionnels IAM bénéficie également de programmes de modernisation différés qui reçoivent désormais des budgets engagés. La concurrence est donc axée sur la capacité de livraison, l'expertise cloud et la capacité à gérer des migrations complexes sans interrompre les contrôles d'identité.
Principaux enseignements du rapport
- Par type de service, la mise en œuvre et la configuration ont représenté 26,81 % des revenus du marché des services professionnels IAM en 2026, tandis que l'intégration et la migration devraient progresser à un CAGR de 16,76 % jusqu'en 2032.
- Par type d'identité, l'identité de la main-d'œuvre a représenté 32,96 % des revenus en 2026, tandis que l'identité des agents IA devrait progresser à un CAGR de 17,32 % jusqu'en 2032.
- Par application, la gouvernance et l'administration des identités ont représenté 24,87 % des revenus en 2026, tandis que la détection et la réponse aux menaces d'identité devraient progresser à un CAGR de 17,43 % jusqu'en 2032.
- Par secteur vertical, les services bancaires, financiers et d'assurance ont représenté 26,69 % des revenus du marché des services professionnels IAM en 2026, tandis que le gouvernement et l'administration publique devraient progresser à un CAGR de 18,66 % jusqu'en 2032.
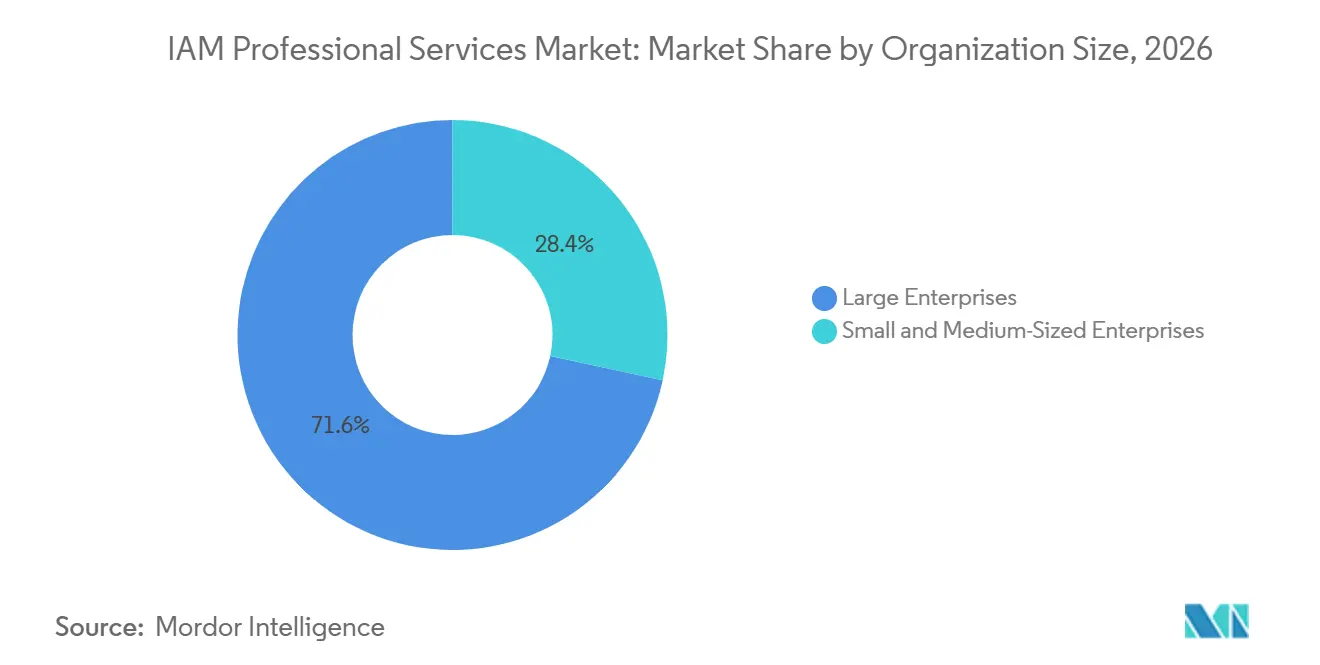
- Par taille d'organisation, les grandes entreprises ont représenté 71,62 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 16,86 % jusqu'en 2032.
- Par environnement de déploiement, le cloud a représenté 67,58 % des revenus en 2026 et devrait croître à un CAGR de 17,21 % jusqu'en 2032.
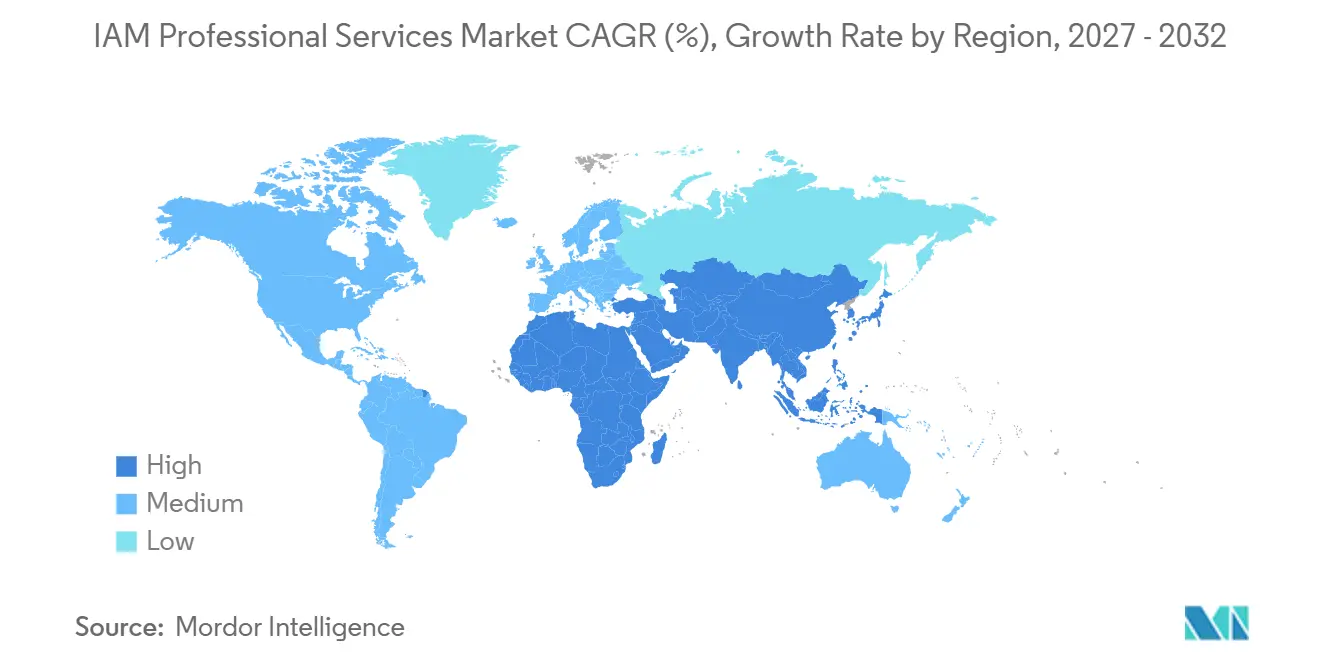
- Par géographie, l'Amérique du Nord a détenu 41,64 % de la part du marché des services professionnels IAM en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 18,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Augmentation des dépenses de sécurité centrées sur l'identité | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Exigences de gouvernance des identités des agents IA et des machines | +2.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Accélération de la modernisation IAM cloud et cloud hybride | +2.5% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Programmes Zero Trust et d'application des accès continus | +2.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande réglementaire de gouvernance des identités auditables | +1.8% | Europe, avec débordement vers l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Refonte du modèle opérationnel IAM après le retrait de SAP Identity Management | +1.4% | Europe et Asie-Pacifique, avec un signal fort en Allemagne et au Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses de sécurité centrées sur l'identité
Les budgets de sécurité des entreprises accordent une plus grande importance aux contrôles d'identité, ce qui transforme les dépenses technologiques planifiées en demande de services professionnels. Les plateformes héritées restent courantes, et de nombreuses organisations doivent repenser leurs politiques, annuaires et processus opérationnels avant de pouvoir déployer des capacités modernes. Les environnements d'identité hérités laissent une large base de travaux de modernisation dans les comptes d'entreprise. L'authentification sans mot de passe et les contrôles d'accès basés sur les risques nécessitent également une configuration, une intégration de systèmes, une refonte des politiques et une activation des utilisateurs. Le marché des services professionnels IAM bénéficie de ces travaux car les entreprises modifient leur modèle opérationnel plutôt que de remplacer un seul produit. Les grands comptes peuvent soutenir des engagements pluriannuels lorsque les programmes d'identité couvrent des applications, des groupes d'utilisateurs et des exigences réglementaires.
Exigences de gouvernance des identités des agents IA et des machines
Les agents logiciels autonomes et les identités non humaines augmentent le nombre d'identités que les organisations doivent gérer. La Cloud Security Alliance a documenté que les identités non humaines surpassent en nombre les utilisateurs humains dans un rapport moyen de 45 pour 1 dans les environnements d'entreprise, atteignant 144 pour 1 dans les architectures cloud natives.[1] Un article scientifique de 2025 a révélé que les cadres d'identité établis manquent de mécanismes de délégation, de liaison d'intention et de contrôle d'exécution pour les agents agissant dans les applications d'entreprise. La Fondation OpenID déclare que les agents devraient recevoir une gestion dédiée du cycle de vie et des contrôles de responsabilité en tant qu'identités de première classe. Ces exigences élargissent le marché des services professionnels IAM car les clients ont besoin d'architecture, de conception de gouvernance et de support à la mise en œuvre pour une nouvelle classe d'identité d'entreprise. Amazon Bedrock AgentCore Identity et HashiCorp Vault Agentic IAM ajoutent des plateformes qui nécessitent des compétences de déploiement spécialisées.
Accélération de la modernisation IAM cloud et cloud hybride
La modernisation cloud soutient une demande de services continue car les plateformes d'identité publient fréquemment de nouvelles capacités et nécessitent des travaux de configuration récurrents. Une entreprise dont les charges de travail sont réparties sur plusieurs environnements cloud doit réconcilier des modèles d'autorisation qui n'interopèrent pas par défaut. Ces travaux créent un besoin soutenu de services d'intégration, de migration et d'alignement des politiques. L'architecture hybride n'est pas seulement une étape temporaire pour de nombreuses organisations car les annuaires sur site, les fournisseurs d'identité cloud et les annuaires d'applications SaaS restent souvent utilisés simultanément. Le marché des services professionnels IAM bénéficie donc de travaux de conseil qui connectent ces environnements sous des contrôles communs. L'adoption du cloud rend également l'optimisation continue et le support géré plus pertinents après la fin de la mise en œuvre initiale.
Programmes Zero Trust et d'application des accès continus
Les programmes Zero Trust exigent que les organisations conçoivent des politiques autour de leurs propres applications, populations d'utilisateurs, appareils et annuaires hérités. Cela rend les services de conseil et d'architecture nécessaires même lorsque la plateforme d'identité sous-jacente a déjà été sélectionnée. Le NIST a publié ses directives finales SP 1800-35 avec 19 exemples de mises en œuvre Zero Trust développés avec 24 collaborateurs commerciaux.[2] Les directives fournissent aux organisations une référence pratique pour définir la portée du programme et les livrables de mise en œuvre. Le Département du travail des États-Unis a utilisé Microsoft Entra ID pour l'authentification multifacteur résistante au hameçonnage, l'accès conditionnel basé sur les risques et les signaux au niveau des appareils dans son parcours Zero Trust. Ces exigences aident le marché des services professionnels IAM car les équipes de service doivent adapter un modèle de sécurité général aux parcs technologiques individuels. L'application des accès continus entraîne également des travaux complémentaires à mesure que les organisations affinent la couverture des politiques et les processus opérationnels.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Complexité de l'intégration des annuaires et applications hérités | -2.1% | Mondial | Long terme (≥ 4 ans) |
| Coût élevé et longue période de retour sur investissement de la transformation IAM en entreprise | -1.8% | Asie-Pacifique, Amérique du Sud | Long terme (≥ 4 ans) |
| Fragmentation des données d'identité entre les plateformes cloud | -1.3% | Mondial, avec une intensité en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Disponibilité limitée de spécialistes seniors en gouvernance des identités | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des annuaires et applications hérités
Les plateformes d'identité cloud modernes peuvent être difficiles à connecter avec des structures d'annuaires plus anciennes et des applications personnalisées. Les organisations qui utilisent SAP Identity Management doivent reconstruire la logique de provisionnement des accès, les hiérarchies de rôles et les flux de travail d'entrée-mobilité-sortie lors d'une migration. SAP a déclaré que SAP Identity Management atteint la fin de la maintenance standard en décembre 2027, ce qui rend la planification de la migration plus urgente pour les clients concernés. Le processus peut allonger les projets car chaque intégration doit maintenir des contrôles d'accès et de gouvernance fiables. La fragmentation des données d'identité entre les plateformes cloud ajoute une autre couche de réconciliation et de test. Le marché des services professionnels IAM fait face à une reconnaissance des revenus plus lente lorsque les grands projets prennent plus de temps à concevoir et à déployer. La pénurie de spécialistes seniors contraint davantage la livraison lorsque les organisations ont besoin d'expertise en gouvernance, accès privilégié, détection et identité des agents.
Coût élevé et longue période de retour sur investissement de la transformation IAM en entreprise
Les programmes d'identité en entreprise peuvent dépasser leur portée initiale car les exigences d'intégration émergent après le début d'une évaluation. Le retour financier dépend souvent de la réduction des risques et de la conformité plutôt que de la génération directe de revenus, ce qui peut retarder l'approbation en période de pression budgétaire. Les clients en Asie-Pacifique et en Amérique du Sud peuvent afficher une plus grande sensibilité aux prix et une conclusion de contrats plus lente que les marchés d'entreprise matures. Cela peut réduire l'échelle initiale des projets et rendre les marges de service plus difficiles à protéger. Les services IAM gérés et les modèles de livraison par abonnement peuvent répartir le coût initial sur des paiements opérationnels récurrents. Le marché des services professionnels IAM peut bénéficier à terme de ces contrats récurrents, bien que l'adoption soit inégale selon les groupes de clients et les zones géographiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
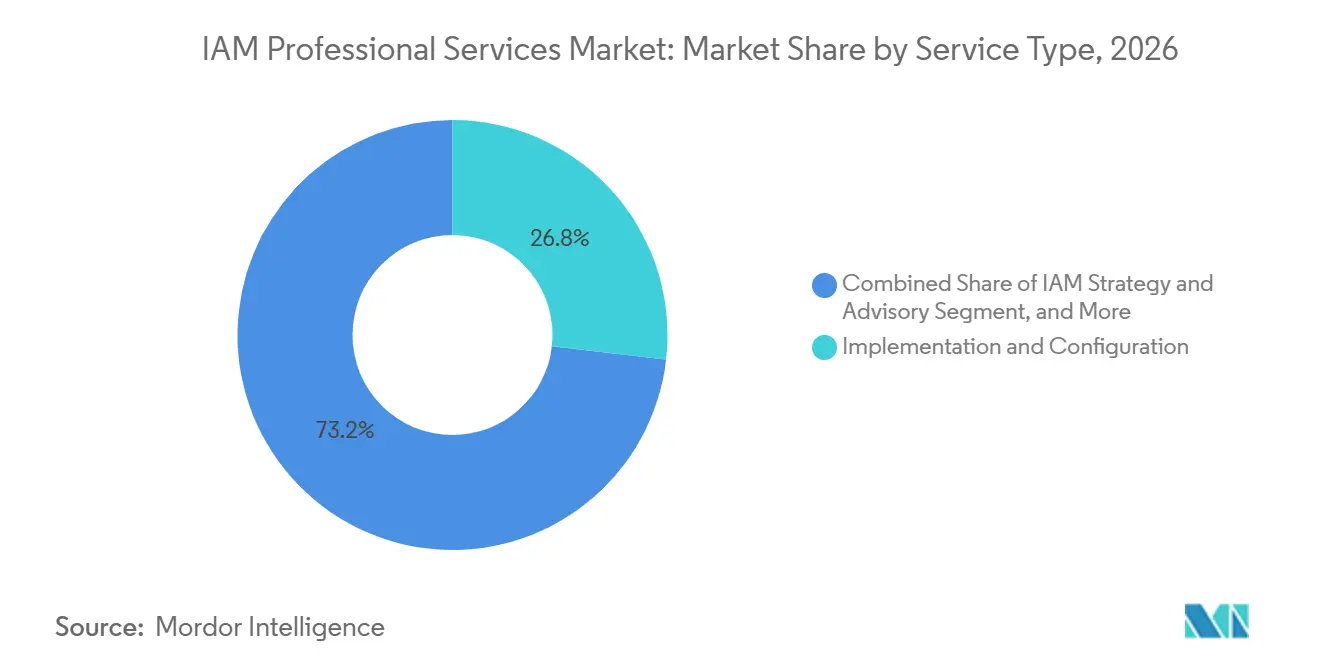
la mise en œuvre ancre les revenus tandis que la migration prend de l'ampleurLa mise en œuvre et la configuration ont représenté 26,81 % des revenus en 2026, tandis que l'intégration et la migration devraient progresser à un CAGR de 16,76 % jusqu'en 2032. Les travaux de mise en œuvre restent à forte intensité de main-d'œuvre car les entreprises déploient des plateformes d'identité sur plusieurs annuaires, applications et populations d'utilisateurs. Le marché des services professionnels IAM est soutenu dans cette catégorie par la nécessité de configurer des contrôles pour des parcs technologiques complexes. SAP Identity Management est prévu d'atteindre la fin de la maintenance standard en décembre 2027, ce qui crée une demande de travaux d'évaluation, d'architecture et de migration technique.[3] Les organisations doivent souvent reconstruire la logique de provisionnement et les structures de rôles plutôt que de les transférer directement vers une nouvelle plateforme. Cette exigence donne aux intégrateurs de systèmes un avantage lorsqu'ils combinent la connaissance de SAP avec des compétences modernes en identité cloud.
Les services de stratégie et de conseil IAM restent importants pour les organisations qui débutent des programmes d'identité de première génération. Ces engagements définissent généralement la maturité, la gouvernance, les priorités politiques et une séquence de modernisation. Les diagnostics d'évaluation et de maturité sont de plus en plus associés aux travaux de migration pour établir le point de départ avant le début de la mise en œuvre. Les services d'architecture et de conception gagnent en pertinence lorsque les clients lancent des programmes Zero Trust nécessitant des modèles de politique adaptés. Les services de support, d'optimisation et de formation fournissent une base de revenus récurrents car les versions cloud peuvent introduire une dérive de configuration après le déploiement. Le marché des services professionnels IAM bénéficie lorsque ces travaux passent d'une remise de projet à un support géré continu. Les prestataires de services qui maintiennent des capacités de formation et de support opérationnel peuvent fidéliser les comptes après la phase de transformation initiale.

Par type d'identité :
les fondations de la main-d'œuvre soutiennent l'échelle tandis que l'identité des agents IA se développeL'identité de la main-d'œuvre a représenté 32,96 % des revenus en 2026, tandis que l'identité des agents IA devrait progresser à un CAGR de 17,32 % jusqu'en 2032. Les programmes de main-d'œuvre reflètent les investissements d'entreprise de longue date dans l'automatisation des entrées-mobilités-sorties et l'authentification unique. Les cabinets de services mettent désormais à jour ces contrôles pour les applications cloud natives et les effectifs plus distribués. Le marché des services professionnels IAM est soutenu par l'identité de la main-d'œuvre car chaque grand programme d'identité nécessite encore des contrôles d'accès fondamentaux pour les employés. L'identité des agents IA ajoute une opportunité de service plus récente autour de la gouvernance des systèmes logiciels autonomes. La Fondation OpenID appelle à des mesures de gestion du cycle de vie et de responsabilité qui traitent les agents IA comme des identités de première classe. Cela crée une demande de services de conseil et d'architecture avant que les organisations puissent opérationnaliser les flux de travail basés sur les agents.
L'identité privilégiée et l'identité client restent des domaines importants pour les prestataires de services. Les programmes d'accès privilégié évoluent d'une administration réactive vers une gestion et une révision continues de la posture. Les travaux d'identité client répondent au besoin d'une authentification sécurisée sur les canaux numériques sans ajouter de friction inutile pour les utilisateurs. Les engagements en matière d'identité des machines et des entités non humaines augmentent également car les entreprises ont bien plus d'identités non humaines qu'humaines à superviser. La Cloud Security Alliance a documenté un ratio moyen de 45 identités non humaines pour chaque utilisateur humain dans les environnements d'entreprise. Le secteur des services professionnels IAM a besoin de praticiens capables de relier les contrôles du cycle de vie, la politique d'accès, la responsabilité et la supervision d'exécution à travers ces classes d'identité. Cette capacité devient un facteur de différenciation pour les entreprises souhaitant servir des déploiements cloud et IA avancés.
Par application :
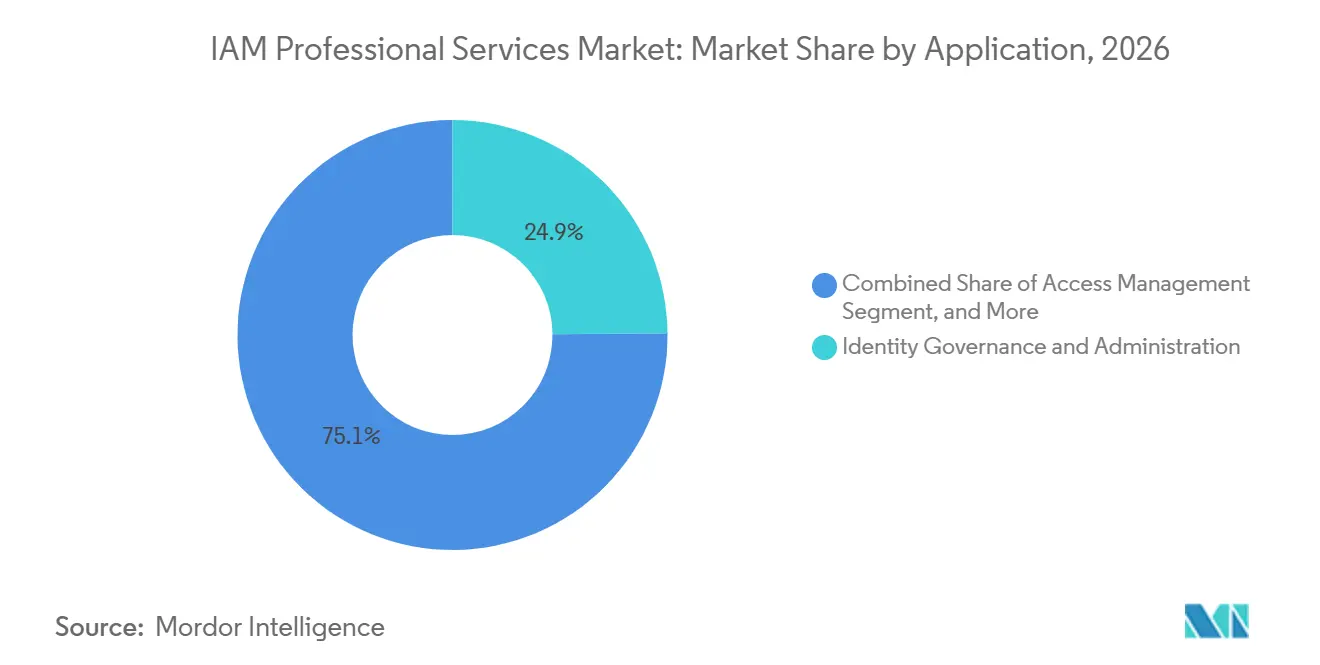
la gouvernance et l'administration des identités maintient son échelle tandis que la détection et la réponse aux menaces d'identité transforme les engagements d'architecture de sécuritéLa gouvernance et l'administration des identités a représenté 24,87 % des revenus en 2026, tandis que la détection et la réponse aux menaces d'identité devrait progresser à un CAGR de 17,43 % jusqu'en 2032. La gouvernance et l'administration des identités sert d'application d'ancrage car elle connecte les systèmes de ressources humaines, les plateformes de planification des ressources d'entreprise et les annuaires cloud. Sa large surface d'intégration crée une demande continue de conseil et de support à la mise en œuvre dans les organisations réglementées. La détection et la réponse aux menaces d'identité ajoute des analyses comportementales et la détection d'abus d'identifiants à l'architecture de sécurité des identités. Cette application suit souvent les déploiements de gouvernance et d'administration des identités et d'accès privilégié, offrant aux prestataires l'opportunité d'étendre leurs relations avec les clients existants. Le marché des services professionnels IAM bénéficie de cette séquence car chaque compte établi peut produire un engagement ultérieur en architecture de sécurité. La détection et la réponse aux menaces d'identité nécessite également que les équipes alignent les signaux d'identité avec des pratiques plus larges de détection et de réponse.
La gestion des accès et la gestion des accès privilégiés restent des domaines d'application importants. Leur déploiement soutient des politiques d'accès alignées sur le Zero Trust et une certification d'accès régulière. La gestion des identités et des accès clients est pertinente lorsque les organisations ont besoin d'expériences numériques sécurisées pour les utilisateurs externes. La gestion des droits d'infrastructure cloud reçoit une attention particulière là où les autorisations multicloud sont devenues une préoccupation de gouvernance. Les services d'annuaire et d'infrastructure d'identité traitent la modernisation d'Active Directory et de LDAP avant le début d'une migration cloud. Ces missions préparatoires génèrent des travaux avant le début d'une transformation au niveau de la plateforme. Le marché des services professionnels IAM reste actif dans toutes les applications car un programme d'identité mature combine généralement plusieurs de ces capacités plutôt que d'adopter un seul outil.
Par secteur vertical :
les services bancaires, financiers et d'assurance ancrent le volume tandis que les programmes gouvernementaux mènent la croissanceLes services bancaires, financiers et d'assurance ont représenté 26,69 % des revenus en 2026, tandis que le gouvernement et l'administration publique devraient progresser à un CAGR de 18,66 % jusqu'en 2032. Les institutions financières investissent dans la gouvernance des identités car les contrôles d'accès soutiennent les exigences d'audit et la prévention de la fraude. Ces clients nécessitent également des programmes complexes pouvant s'étendre sur des unités commerciales, des canaux clients et des processus réglementés. La demande gouvernementale est soutenue par des mandats Zero Trust, des programmes nationaux d'identité numérique et des cadres formels de cybersécurité du secteur public. Les directives du NIST fournissent une structure pratique pour les organisations mettant en œuvre une architecture Zero Trust. Le marché des services professionnels IAM est soutenu dans ces secteurs verticaux par des projets qui doivent aligner le déploiement technologique avec les obligations de sécurité et de conformité. Les organisations publiques ont également besoin de programmes d'identité pouvant répondre aux exigences d'accès de la main-d'œuvre, des citoyens et des partenaires.
Le secteur de la santé et des sciences de la vie nécessite la gestion de l'identité des patients, la gouvernance des accès cliniques et des processus de provisionnement conformes. Les dépenses dans le commerce de détail et le commerce électronique se concentrent sur les travaux d'identité client qui soutiennent une authentification sécurisée lors des transactions numériques. Les télécommunications et les médias ainsi que les voyages et l'hôtellerie adoptent des services d'identité à mesure qu'ils modernisent l'accès des clients et de la main-d'œuvre. La fabrication, l'énergie, l'éducation et d'autres secteurs verticaux forment une base de clients fragmentée mais en expansion. Les technologies opérationnelles et les environnements connectés étendent les exigences d'identité au-delà des technologies de l'information d'entreprise traditionnelles. Le secteur des services professionnels IAM peut servir ces secteurs en adaptant les pratiques de gouvernance communes à différents risques opérationnels. Cette large base limite la dépendance à un seul secteur vertical même si les services bancaires, financiers et d'assurance restent le principal contributeur aux revenus.
Par taille d'organisation :
les grandes entreprises stimulent la valeur des engagements tandis que les PME élargissent l'accèsLes grandes entreprises ont représenté 71,62 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 16,86 % jusqu'en 2032. Les grands programmes peuvent couvrir des milliers d'applications, de larges populations d'identités et plusieurs juridictions réglementaires. Une telle portée nécessite des travaux étendus de conseil, de mise en œuvre et d'intégration. Le marché des services professionnels IAM continue de s'appuyer sur les grandes entreprises car les transformations complexes créent des valeurs de contrat élevées. Ces comptes resteront probablement importants car leurs environnements d'identité ne peuvent pas être facilement standardisés. Ils nécessitent également un support spécialisé pour la gouvernance, l'accès privilégié, les autorisations cloud et les contrôles d'accès continus. Les entreprises de livraison se disputent donc les comptes de grandes entreprises grâce à une capacité mondiale et une connaissance approfondie des plateformes.
Les petites et moyennes entreprises deviennent plus accessibles grâce aux modèles de livraison SaaS qui réduisent le besoin d'investissement initial en infrastructure. Les prestataires de services répondent avec des offres à portée et à frais fixes qui passent de l'évaluation au déploiement sur des délais plus courts. Ces packages peuvent abaisser la barrière initiale pour les organisations qui ne pouvaient pas auparavant financer une transformation étendue. La livraison gérée permet également aux prestataires de construire des relations récurrentes même lorsque le projet initial est plus modeste. Le marché des services professionnels IAM bénéficie d'un volume d'affaires adressable plus élevé sur le marché intermédiaire. Une base de clients PME plus large nécessite des méthodes de livraison reproductibles et une tarification claire pour les acheteurs soucieux de leur budget. Les entreprises qui équilibrent des packages standardisés avec un support d'intégration suffisant peuvent saisir cette opportunité sans affaiblir la qualité du service.
Par environnement de déploiement :
le cloud est en tête tandis que l'hybride crée des engagements complexesLe cloud a représenté 67,58 % des revenus en 2026 et devrait progresser à un CAGR de 17,21 % jusqu'en 2032. La livraison cloud est privilégiée par de nombreuses organisations, mais elle ne supprime pas le besoin de travaux continus de gestion des identités. L'étalement des identités multicloud crée des exigences d'alignement des politiques, de révision des droits et de gouvernance du cycle de vie. Microsoft a rapporté qu'une étude indépendante a trouvé un ROI de 131 % pour les déploiements de Microsoft Entra Suite en 2025.[4] Le marché des services professionnels IAM bénéficie du déploiement cloud et des travaux d'optimisation récurrents nécessaires après la mise en œuvre initiale. Le déploiement sur site reste pertinent dans les secteurs réglementés, les environnements gouvernementaux classifiés et les environnements soumis à des exigences de résidence des données.
Les environnements hybrides créent souvent des engagements de service à haute valeur car ils combinent des annuaires sur site, des fournisseurs d'identité cloud et des annuaires d'applications SaaS. Les organisations ont besoin d'une application uniforme des politiques dans ces environnements distincts. Ces travaux nécessitent une conception d'architecture, une intégration, des tests et une optimisation continue. Le marché des services professionnels IAM sert les clients hybrides à travers des engagements plus longs car chaque environnement a des pratiques d'autorisation et des équipes opérationnelles distinctes. Le déploiement hybride peut donc rester une source durable de demande plutôt que de disparaître après l'adoption du cloud. Les prestataires de services doivent intégrer les contrôles sans perturber les processus métier ni affaiblir la conformité. La capacité à gérer ces environnements mixtes est importante pour les entreprises cherchant des travaux d'entreprise complexes.
Analyse géographique
Marché des Services Professionnels IAM en Amérique du Nord
L'Amérique du Nord a représenté 41,64 % des revenus en 2026, constituant la plus grande part du marché des services professionnels IAM. La région dispose d'un parc technologique d'entreprise dense et d'une forte concentration de mandats en cybersécurité. Les directives fédérales américaines sur la confiance zéro ont créé un cycle d'approvisionnement continu au sein des agences de défense et civiles, ainsi que des infrastructures critiques. Le NIST fournit une référence détaillée de mise en œuvre de la confiance zéro dans la publication SP 1800-35. Accenture a acquis le spécialiste canadien de l'IAM IAMConcepts en septembre 2025, soulignant la valeur accordée à la capacité de prestation dans les secteurs réglementés de la région.[5] AWS a également publié ZTAG-I, une architecture de référence à confiance zéro destinée aux agences fédérales américaines, qui inclut des intégrations avec CrowdStrike, Okta et Zscaler.
Marché des Services Professionnels IAM en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 18,31 % jusqu'en 2032, ce qui en fait la zone régionale à la croissance la plus rapide. L'infrastructure de technologie financière et de paiements numériques de l'Inde, les programmes de modernisation des entreprises au Japon et les modèles de services axés sur le cloud en Asie du Sud-Est créent des bassins de demande distincts. Les grandes entreprises de services technologiques indiennes intègrent la mise en œuvre des identités dans des projets de transformation cloud plus larges. Cette approche peut réduire les coûts de prestation par utilisateur tout en élargissant le périmètre des travaux. La Chine, la Corée du Sud et l'Asie du Sud-Est contribuent à la demande à mesure que les organisations mettent à jour leurs systèmes d'identité pour les collaborateurs et les clients. Le marché des services professionnels IAM en Asie-Pacifique est soutenu par des initiatives d'identité numérique menées par les gouvernements. Ces conditions favorisent les prestataires capables de combiner une capacité de livraison régionale avec une expertise en matière de cloud, de gouvernance et d'intégration.
Marché des Services Professionnels IAM en Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe présente un profil de demande axé sur la conformité et une opportunité de migration significative pour les organisations utilisant SAP Identity Management. La date de fin de maintenance principale de SAP en décembre 2027 oblige les clients concernés à évaluer les options de remplacement et à reconstruire la logique de provisionnement pertinente. L'Amérique du Sud est portée par le Brésil et l'Argentine, où la numérisation du secteur bancaire soutient de nouveaux programmes d'identité. Le Moyen-Orient, en particulier l'Arabie saoudite et les Émirats arabes unis, investit dans des programmes de gouvernement numérique. L'Afrique reste une région en phase précoce, avec une demande portée par les services financiers et les télécommunications en Afrique du Sud et au Nigeria. Le marché des services professionnels IAM peut se développer dans ces régions à mesure que les organisations réglementées formalisent la gouvernance des identités et étendent leurs services numériques.
Paysage concurrentiel
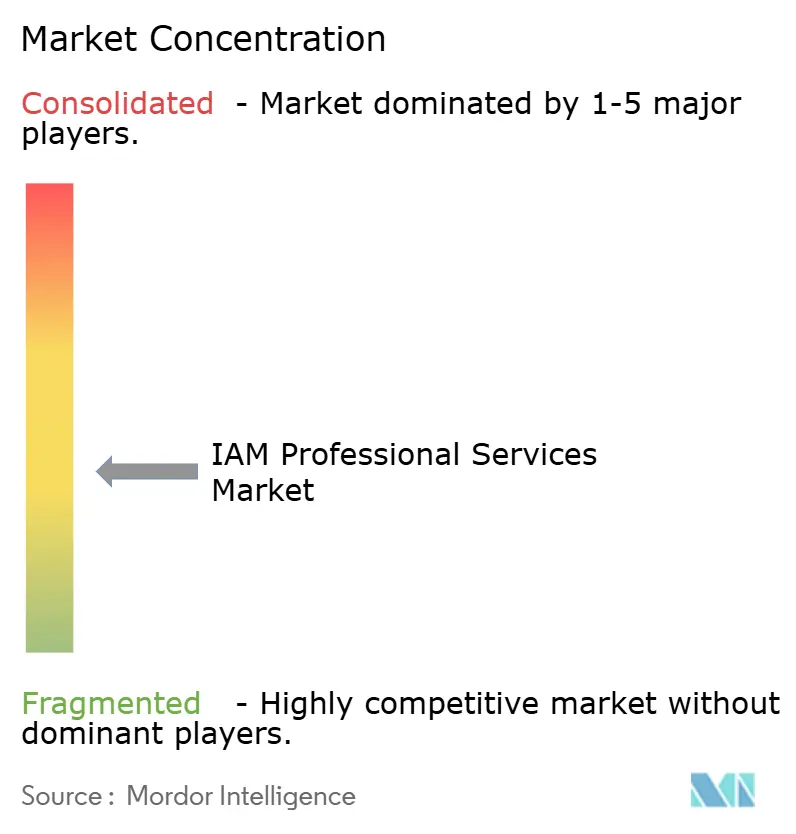
Le marché des services professionnels IAM est modérément fragmenté, aucune entreprise n'étant décrite comme détenant une part définissant le marché. Les grands intégrateurs de systèmes, notamment Accenture, IBM, Deloitte, TCS et Capgemini, sont en concurrence avec des boutiques spécialisées, des prestataires de services gérés et des intégrateurs régionaux. La concurrence dépend de plus en plus de la capacité à mettre en œuvre la gouvernance des identités des agents IA et à raccourcir les délais de livraison grâce à des méthodes et des connecteurs réutilisables. Les éditeurs de plateformes influencent également la concurrence à travers leurs écosystèmes de partenaires et leurs certifications de livraison. SailPoint a nommé Accenture son partenaire mondial de l'année 2025 et a nommé Deloitte son partenaire mondial d'impact de l'année. Ces relations peuvent aider les intégrateurs sélectionnés à accéder à l'expertise des plateformes et aux opportunités clients complexes.
Des espaces blancs subsistent dans la gouvernance des identités des agents IA, la détection et la réponse aux menaces d'identité, et la convergence de la gouvernance et de l'administration des identités avec la gestion des droits cloud. Les concurrents plus petits peuvent établir des positions grâce à des opérations d'identité gérées en continu plutôt que uniquement par des mises en œuvre basées sur des projets. Ce modèle peut générer des revenus récurrents et approfondir la fidélisation des clients. IBM a rendu HashiCorp Vault Agentic IAM généralement disponible avec une évaluation des accès par requête et un registre d'agents centralisé. Cette capacité positionne IBM pour soutenir les services d'identité des machines et des agents IA dans la livraison de produits et de services. L'acquisition de Zilla Security par CyberArk en février 2025 a ajouté des capacités de gouvernance et d'administration des identités à sa plateforme de sécurité des identités et a élargi les opportunités de livraison de programmes intégrés.
Accenture a renforcé sa capacité d'identité canadienne en acquérant IAMConcepts en septembre 2025. SailPoint et HCLTech ont formé un partenariat stratégique en septembre 2025, combinant SailPoint Identity Security Cloud avec le cadre d'identité géré MiDaaS de HCLTech. SailPoint et Deloitte ont également élargi leur collaboration en juin 2025 autour de la gouvernance des identités des agents IA. Ces mouvements montrent comment les entreprises leaders combinent les capacités des plateformes, les services gérés et les travaux de conseil. La disponibilité des talents reste une contrainte car les architectes d'identité seniors doivent travailler à travers la gouvernance, l'accès privilégié, la détection, les autorisations cloud et l'identité des agents. Le marché des services professionnels IAM récompense les entreprises capables de constituer cette base de praticiens spécialisés tout en maintenant une livraison mondiale reproductible.
Leaders du secteur des services professionnels IAM
-
Accenture plc
-
International Business Machines Corporation
-
Deloitte Touche Tohmatsu Limited
-
Ernst & Young Global Limited
-
PricewaterhouseCoopers International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Professionnels IAM Entreprises couvertes dans ce rapport
- Accenture plc
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- HCL Technologies Limited
- NTT DATA Corporation
- DXC Technology Company
- Atos SE
- Fujitsu Limited
- LTIMindtree Limited
- Tech Mahindra Limited
- Okta, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- Microsoft Corporation
- Broadcom Inc.
- Thales Group
- Simeio Solutions, Inc.
Développements industriels récents dans Marché des Services Professionnels IAM
- Septembre 2026 : Wipro et CrowdStrike ont lancé le CISO Command Center, une offre de sécurité d'entreprise axée sur le conseil intégrant la gestion des identités et des accès, la sécurité des terminaux, la sécurité cloud et la gestion des risques liés à l'IA sous un modèle opérationnel unifié axé sur les risques. Opérationnalisé à travers les solutions CyberTransform et CyberShield, le Centre signale le repositionnement de Wipro de fournisseur de mise en œuvre d'outils à partenaire de transformation de la sécurité d'entreprise.
- Octobre 2025 : CyberArk a élargi son portefeuille de sécurité des identités des machines avec des capacités avancées de découverte et de contexte un an après la clôture de l'acquisition de Venafi. La version a étendu la gestion du cycle de vie des certificats, le renforcement de la durée de vie des certificats et les capacités d'identité des agents IA, créant de nouvelles exigences de service de mise en œuvre pour les clients d'entreprise.
- Septembre 2025 : Accenture a acquis IAMConcepts, un spécialiste IAM basé à Toronto avec des capacités de bout en bout en gouvernance et administration des identités, gestion des accès privilégiés et gestion des identités et des accès clients, au service des plus grandes banques, compagnies d'assurance et opérateurs d'infrastructures critiques du Canada, sa 22e acquisition en cybersécurité depuis 2015.
- Septembre 2025 : SailPoint et HCLTech ont annoncé un partenariat stratégique combinant SailPoint Identity Security Cloud via la plateforme Atlas pilotée par l'IA avec le cadre d'identité géré MiDaaS de HCLTech. HCLTech a reçu la certification Global Delivery Admiral de SailPoint, le statut de livraison partenaire le plus élevé, reconnaissant son échelle de déploiement et son impact client à long terme.
Portée du rapport mondial sur le marché des services professionnels IAM
Le marché des services professionnels IAM englobe les services de conseil, d'évaluation, d'architecture, de mise en œuvre, d'intégration, de migration, d'optimisation et de formation pour les programmes de gestion des identités et des accès. Il comprend la stratégie IAM, la conception de solutions, le déploiement de produits, la migration héritée, la transformation Zero Trust et la mise en œuvre de la gouvernance des identités.
Le rapport sur le marché des services professionnels IAM est segmenté par type de service (stratégie et conseil IAM, diagnostics d'évaluation et de maturité, architecture et conception, mise en œuvre et configuration, intégration et migration, et support, optimisation et formation), type d'identité (identité de la main-d'œuvre, identité client, identité partenaire et B2B, identité privilégiée, identité des machines et des entités non humaines, et identité des agents IA), application (gouvernance et administration des identités, gestion des accès, gestion des accès privilégiés, gestion des identités et des accès clients, annuaire et infrastructure d'identité, vérification et preuve d'identité, détection et réponse aux menaces d'identité, et gestion des droits d'infrastructure cloud), secteur vertical (services bancaires, financiers et d'assurance, gouvernement et administration publique, santé et sciences de la vie, commerce de détail et commerce électronique, télécommunications et médias, voyages et hôtellerie, et secteurs verticaux industriels), taille d'organisation (grandes entreprises et petites et moyennes entreprises), modèle de déploiement (basé sur le cloud, sur site et hybride) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Stratégie et conseil IAM |
| Diagnostics d'évaluation et de maturité |
| Architecture et conception |
| Mise en œuvre et configuration |
| Intégration et migration |
| Support, optimisation et formation |
| Identité de la main-d'œuvre |
| Identité client |
| Identité partenaire et B2B |
| Identité privilégiée |
| Identité des machines et des entités non humaines |
| Identité des agents IA |
| Gouvernance et administration des identités |
| Gestion des accès |
| Gestion des accès privilégiés |
| Gestion des identités et des accès clients |
| Annuaire et infrastructure d'identité |
| Vérification et preuve d'identité |
| Détection et réponse aux menaces d'identité |
| Gestion des droits d'infrastructure cloud |
| Services bancaires, financiers et d'assurance |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Télécommunications et médias |
| Voyages et hôtellerie |
| Autres secteurs verticaux |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Cloud |
| Sur site |
| Hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Stratégie et conseil IAM | |
| Diagnostics d'évaluation et de maturité | ||
| Architecture et conception | ||
| Mise en œuvre et configuration | ||
| Intégration et migration | ||
| Support, optimisation et formation | ||
| Par type d'identité | Identité de la main-d'œuvre | |
| Identité client | ||
| Identité partenaire et B2B | ||
| Identité privilégiée | ||
| Identité des machines et des entités non humaines | ||
| Identité des agents IA | ||
| Par application | Gouvernance et administration des identités | |
| Gestion des accès | ||
| Gestion des accès privilégiés | ||
| Gestion des identités et des accès clients | ||
| Annuaire et infrastructure d'identité | ||
| Vérification et preuve d'identité | ||
| Détection et réponse aux menaces d'identité | ||
| Gestion des droits d'infrastructure cloud | ||
| Par secteur vertical | Services bancaires, financiers et d'assurance | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Télécommunications et médias | ||
| Voyages et hôtellerie | ||
| Autres secteurs verticaux | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par modèle de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des services professionnels IAM ?
La taille du marché des services professionnels IAM devrait s'étendre de 14,08 milliards USD en 2026 et 16,27 milliards USD en 2027 à 32,11 milliards USD d'ici 2032, enregistrant un CAGR de 14,56 % entre 2027 et 2032.
Quel type de service IAM détient la plus grande part de revenus ?
La mise en œuvre et la configuration ont détenu la plus grande part de type de service à 26,81 % en 2026.
Qu'est-ce qui stimule les services d'identité des agents IA ?
Les entreprises ont besoin de gestion du cycle de vie, de responsabilité, de délégation et de contrôle d'exécution pour les agents autonomes, créant une demande de travaux de conseil et de mise en œuvre.
Quelle application devrait progresser le plus rapidement ?
La détection et la réponse aux menaces d'identité devrait progresser à un CAGR de 17,43 % jusqu'en 2032.
Quel groupe de clients représente la plus grande part de la demande de services IAM ?
Les grandes entreprises ont représenté 71,62 % des revenus en 2026 car leurs programmes couvrent de nombreuses applications, identités et exigences réglementaires.
Quelle région devrait progresser le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 18,31 % jusqu'en 2032, soutenue par la modernisation cloud et les programmes d'identité numérique.