
水素化スチレンブロックコポリマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
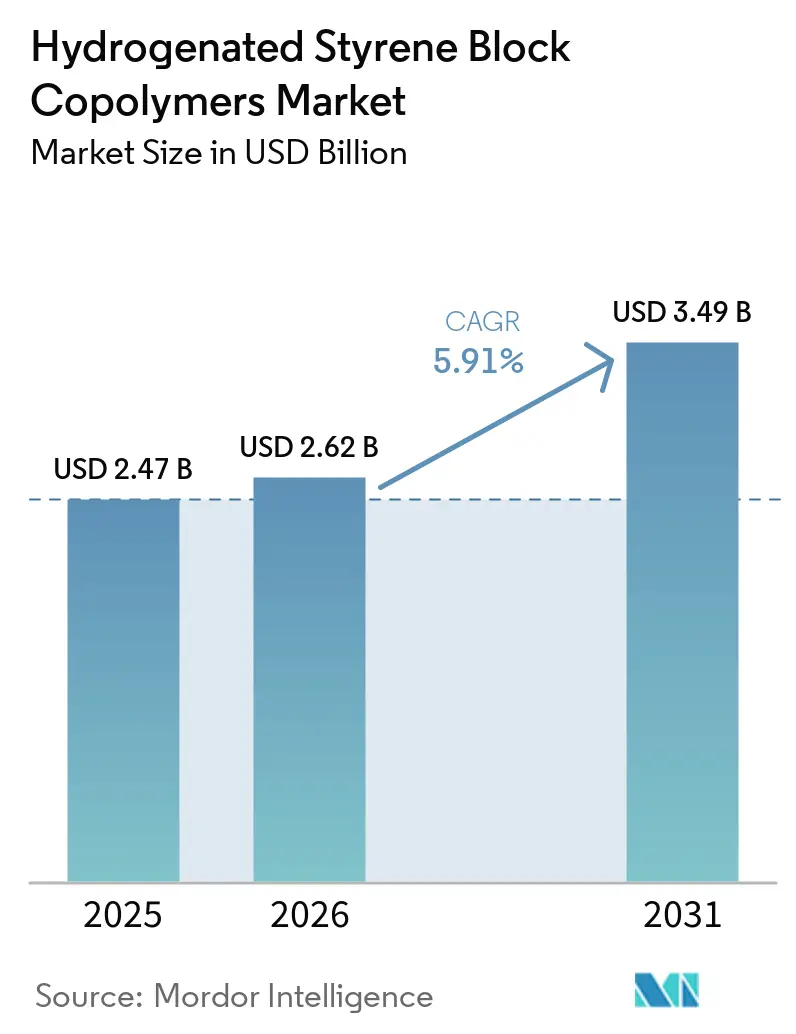
| 市場規模 (2026) | 2.62 十億米ドル |
| 市場規模 (2031) | 3.49 十億米ドル |
| 成長率 (2026 - 2031) | 5.91 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水素化スチレンブロックコポリマー市場分析
水素化スチレンブロックコポリマー市場規模は2025年に2.47 ビリオン 米ドルと評価され、2026年の2.62 ビリオン 米ドルから2031年には3.49 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.91%です。需要は、初期材料コストよりも熱安定性、耐薬品性、および低抽出物含有量が重視される用途へとシフトしています。リサイクル可能な自動車部品、ポリ塩化ビニル(PVC)フリーの医療機器、および無溶剤型接着剤に対する要件が、複数の消費産業においてこのシフトを支えています。生産者は低価格のコモディティグレードに対応するため、機能化材料、バイオ由来製品、および用途承認を保持するグレードを優先しています。フィードストックのインフレは、モノマーの一貫供給を持たない生産者にとって短期的な懸念事項であり、一方で医療機器および電気自動車部品は価格変動の影響を受けにくい需要を提供しています。したがって、水素化スチレンブロックコポリマー市場は、標準グレードがより直接的な価格競争に直面する中でも、認定された特殊用途においての機会を有しています。
主要レポートのポイント
- 製品タイプ別では、スチレンエチレンブチレンスチレン(SEBS)が2025年の水素化スチレンブロックコポリマー市場シェアの57.73%を占め、スチレンエチレンプロピレンスチレン(SEPS)は2031年にかけてCAGR 6.24%で成長する見込みです。
- 用途別では、接着剤・シーラントが2025年の水素化スチレンブロックコポリマー市場シェアの38.28%を占め、2031年にかけてCAGR 6.43%で成長する見込みです。
- 最終用途産業別では、自動車が2025年の水素化スチレンブロックコポリマー市場シェアの35.07%を占め、ヘルスケアは2031年にかけてCAGR 6.87%で成長する見込みです。
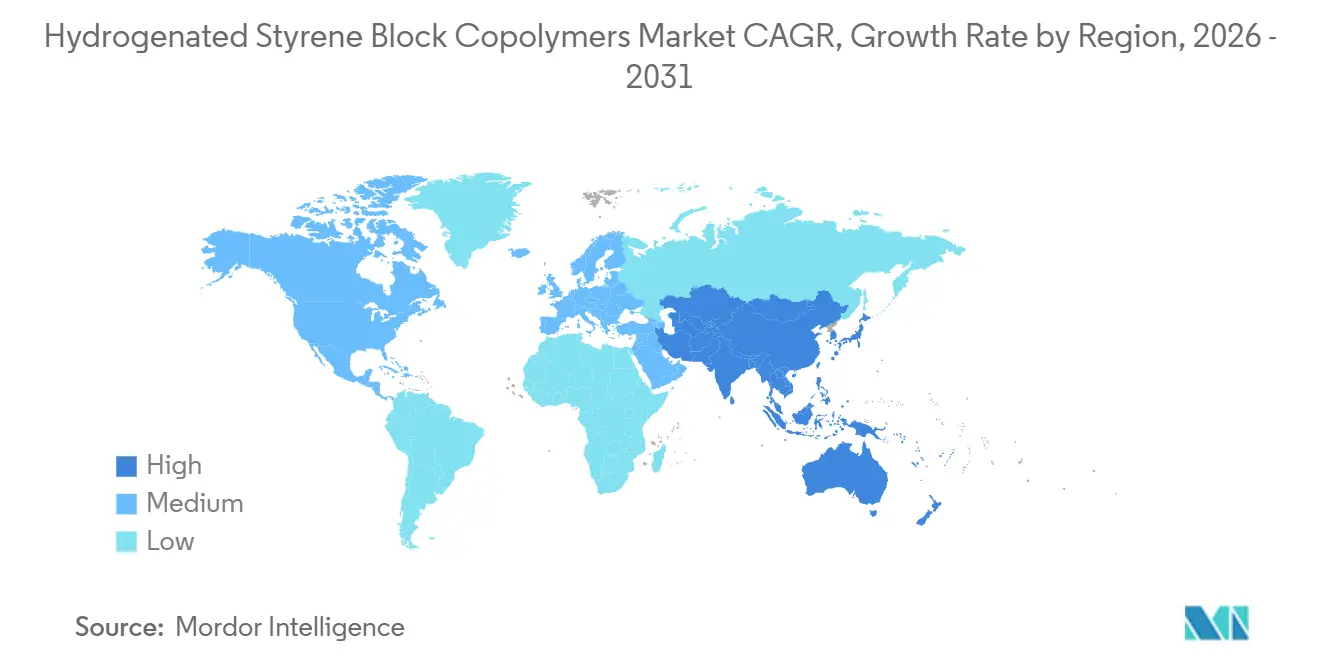
- 域別では、アジア太平洋が2025年の水素化スチレンブロックコポリマー市場シェアの43.16%を占め、2031年にかけてCAGR 6.51%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化と電気自動車部品の耐久性 | +1.5% | グローバル、アジア太平洋・欧州・北米に集中 | 中期(2~4年) |
| 医療グレード・非PVC材料の認定 | +1.2% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 高性能ホットメルト接着剤・シーラントの成長 | +1.1% | グローバル、アジア太平洋に集中 | 短期(2年以内) |
| アジア太平洋のインフラおよび製造業の拡大 | +0.9% | アジア太平洋(中国、インド)、ASEANへの波及 | 中期(2~4年) |
| リサイクル可能な多層フィルムとポリマー相溶化 | +0.7% | 欧州および北米、一部アジア太平洋市場での初期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化と電気自動車部品の耐久性
電気自動車のアーキテクチャは、バッテリーエンクロージャー、高電圧ケーブル絶縁、熱界面層、およびハロゲンフリーグロメットシステムにおける水素化スチレンブロックコポリマーの用途を生み出しています。これらの部品は、-40℃から120℃以上の温度範囲で動作しながら圧縮永久ひずみ性能を維持できるエラストマーコンパウンドを必要とします。SEBSフォーミュレーションは、これらの要求の厳しい用途において認定実績を確立しています。Kraton Corporationは2026年8月に、オイルフリーの熱可塑性エラストマーコンパウンド向けに次世代SEBSグレードMD1672を発売しました。このグレードは、室温での圧縮永久ひずみを最大30%改善し、バリア特性を向上させ、揮発性有機化合物(VOC)およびフォギング排出量を低減します。自動車メーカーが耐久性、低排出量、および効率的な加工を兼ね備えた材料を求める中、水素化スチレンブロックコポリマー市場はその恩恵を受けることができます。
医療グレード・非PVC材料の認定
医療機器用途は、サプライヤーが生体適合性、抽出物、および加工の一貫性を文書化できる場合に水素化スチレンブロックコポリマーを支持しますKURARAY CO., LTD.のSEPTON医療グレードには、2000シリーズのスチレンエチレンプロピレンスチレン材料、4000シリーズのスチレンエチレンエチレンプロピレンスチレン材料、および8000シリーズのスチレンエチレンブチレンスチレン材料が含まれます。これらのグレードは、血液相互作用および細胞毒性試験を含むISO 10993試験記録と、米国薬局方クラスVI文書を保有しています。Asahi Kasei CorporationのTUFTECおよびS.O.E.グレードは医療チューブ向けで、可塑剤フリーであり、121℃での蒸気滅菌に耐えることができます。同社は、用途試験においてこれらの材料がポリ塩化ビニルよりも一硝酸イソソルビドおよびミコナゾールの吸着が低いことを示したと述べています。医療認定作業には時間がかかり、未認定の代替品に対して高い参入障壁を生み出すため、水素化スチレンブロックコポリマー市場はより長い需要の持続性を獲得しています。
高性能ホットメルト接着剤・シーラントの成長
接着剤フォーミュレーターは、熱下での接合性能、低臭気、および低フォギングが重要な場合にSEBSを使用します。この材料は、生用品、ラベル、自動車内装、および電子機器組み立て向けのホットメルト感圧接着剤フォーミュレーションに使用されています。中国のGB 38507-2020規格は2024年に発効した揮発性有機化合物の排出限界値を定めており、溶剤系システムから無溶剤ホットメルトへの移行を支持しています[1]。TSRCは2026年3月に蘇州で開催されたホットメルト接着剤開発フォーラムに参加し、衛生用品およびラベル用途向けのTAIPOLスチレンエチレンブチレンスチレンおよびVECTORスチレンイソプレンスチレンソリューションを発表しました。この移行は、コンプライアンスニーズが広範な製造条件が不均一な場合でも材料転換を持続させることができるため、水素化スチレンブロックコポリマー市場を支持しています。
アジ太平洋のインフラおよび製造業の拡大
アジア太平洋は、大規模な生産基盤と自動車、電子機器、建設、接着剤、およびヘルスケア製造からの増大する需要を組み合わせています。China Petrochemical Corporationは2024年11月に、年間50,000メトリックトンのスチレンエチレンブチレンスチレン能力を含む年間250,000メトリックトンの熱可塑性エラストマー施設を稼働させました。この施設は独自の国内プロセス技術を使用し、中国の水素化スチレンブロックコポリマー市場向けの国内供給基盤を構築しました。BASFは2026年3月に広東省湛江のフェアブント拠点を開設し、87億ユーロ(約95億 ミリオン 米ドル)の投資により、年間100万メトリックトンの柔軟フィード型エチレンスチームクラッカーと70以上の製品の生産を含む施設を稼働させました。インドの特殊化学品および医療機器製造計画と、東南アジア諸国連合諸国の接着剤およびフットウェアクラスターが、地域の消費基盤を広げています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スチレン、ブタジエン、イソプレンのフィードストック変動 | -0.8% | グローバル | 短期(2年以内) |
| 高い水素化触媒および認定コスト | -0.7% | グローバル | 長期(4年以上) |
| TPU、TPO、POE、PEBA、シリコーン、およびエンジニアードオレフィンによる代替 | -0.5% | フットウェア(アジア太平洋)、自動車(欧州、北米) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スチレン、ブタジエン、イソプレンのフィードストック変動
水素化スチレンブロックコポリマーの生産者は、別々の石油化学供給ストリームからスチレン、ブタジエン、およびイソプレンに依存しています。この露出は、価格変動が必ずしも同時に発生するわけではないため、マージン計画を困難にします。スチレン価格は2025年初頭にガルフコーストのクラッカー停止後に35%上昇し、ブタジエン価格は28%上昇しました[2]。KURARAY CO., LTD.は、原材料およびユーティリティコストが社内で吸収できる能力を超えたため、2026年中にSEPTONおよびHYBRARのグローバル価格改定を発表しました。自社モノマー供給を持つ生産者は、外部購入に依存する企業よりもこれらのコスト変動をより効果的に管理できます。この制約は、材料価格が急激に上昇した場合に、下流の顧客が競合材料を認定することにつながる可能性があります。
高い水素化触媒および認定コスト
水素化はこれらのコポリマーに耐熱性と耐候性を付与しますが、触媒およびプロセス制御コストも増加させます。生産者は、ポリマー中の必要な芳香族構造を保持しながら、ジエンブロックを選択的に飽和させなければなりません。医療材料はまた、完成したポリマーロットからの抽出可能物質の試験および文書化を必要とします。新規サプライヤーは、実質的な販売が始まる前に、商業用水素化反応器、触媒システム、および長期にわたる自動車または医療認定プログラムに資金を投じなければなりません。これらの要件は、そうでなければより多くのポリ塩化ビニルフリー材料を採用できる地域での供給アクセスを制限します。したがって、水素化スチレンブロックコポリマー産業は、認定サプライヤーを保護するコスト障壁を維持していますが、価格に敏感な用途での採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スチレンエチレンブチレンスチレンが収益を牽引し、スチレンエチレンプロピレンスチレンが特殊需要を構築スチレンエチレンブチレンスチレン(SEBS)は2025年の水素化スチレンブロックコポリマー市場シェアの57.73%を占めました。その大きなポジションは、加工オイルおよびポリプロピレンとの相溶性、ならびに様々な用途における実証済みの耐熱性および耐薬品性を反映しています。接着剤ホットメルト、自動車シール、および医療チューブはすべて、この材料の柔軟なコンパウンディングプロファイルを使用しています。この製品ファミリーの水素化スチレンブロックコポリマー市場規模は、認定された用途全体での使用によって支えられています。基本的な水素化特許が2023年および2024年に失効した後、コモディティ競争が激化しました。この競争により、標準的なトリブロックポリマー供給だけでく、フォーミュレーション、供給信頼性、および顧客承認記録がより重要になっています。
スチレンエチレンプロピレンスチレン(SEPS)は、光学的透明性および低温柔軟性要件に支えられ、2031年にかけてCAGR 6.24%で成長する見込みです。医療用プラスター、薬物送達ラミネート、およびプレミアムコスメティックパッケージングは、これらの特性が重要な関連用途です。KURARAY CO., LTD.の2000シリーズのスチレンエチレンプロピレンスチレンおよび4000シリーズのスチレンエチレンエチレンプロピレンスチレン製品はISO 10993生体適合性文書を保有しています。KURARAY CO., LTD.のSEPTON BIOシリーズはサトウキビ由来のベータファルネセンを使用し、最大80%のバイオ含有量を提供します。これらの製品オプションは、サプライヤー間の競争を標準材料だけでなく、認定または差別化されたグレードへと向けています。
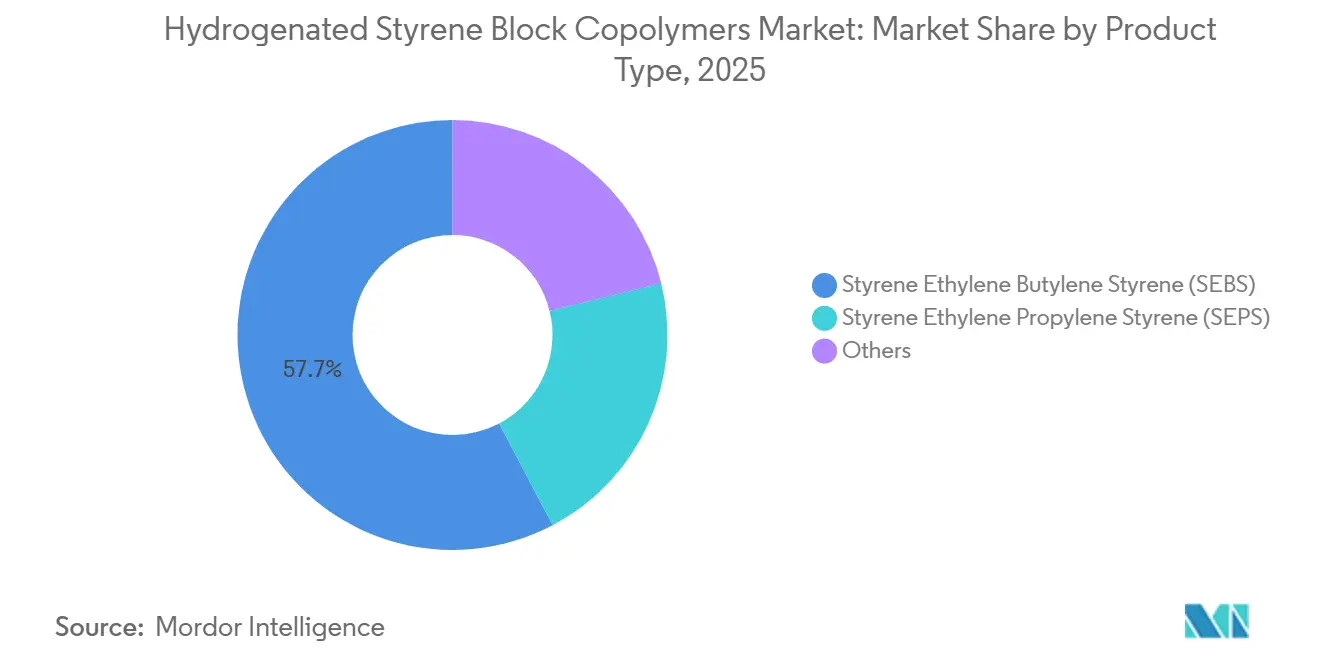
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
接着剤・シーラントが需要と成長をリード接着剤・シーラントは2025年の水素化スチレンブロックコポリマー市場シェアの38.28%を占め、2031年にかけてCAGR 6.43%で成長する見込みです。この用途は、衛生用品、ラベル、建設、自動車内装、および電子機器組み立てからの需要を組み合わせています。フォーミュレーターは熱耐久性、低臭気、および低フォギング特性のためにスチレンエチレンブチレンスチレンホットメルトを使用します。中国の揮発性有機化合物規制が溶剤系接着剤システムから無溶剤フォーミュレーションへの転換を加速させています。TSRCは2026年3月のフォーラムで、衛生感圧接着剤およびラベル用途向けのTAIPOLスチレンエチレンブチレンスチレン材料を発表しました。コンプライアンス基準が溶剤を避ける接着剤システムを支持する場合、水素化スチレンブロックコポリマー産業は支援されます。
塗料・コーティングは、弾性および質感改質剤として低分子量のスチレンエチレンブチレンスチレンを使用します。この分野の需要は一般的なポリマー加工活動に連動しており、材料コストの影響をより受けやすいです。フィルムは、機能化されたスチレンエチレンブチレンスチレンがリサイクルされた多層包装構造における相溶性を改善する場合に関連性が高まっています。この材料はポリプロピレンとエチレンビニルアルコールの界面でエステル結合を形成し、リサイクル後のバリア特性の維持に役立ちます。これにより、水素化スチレンブロックコポリマー市場はリサイクル可能性要件に対応した包装設計において役割を担います。
最終用途産業別:
ヘルスケアが認定を通じて拡大し、自動車がリードを維持自動車は2025年の水素化スチレンブロックコポリマー市場シェアの35.07%を占めました。自動車メーカーはシール、内装スキン、グロット、およびバッテリーシステム周辺の部品にこれらの材料を使用しています。Asahi Kasei Corporationは、自動車インストルメントパネルスキンとフォーム層を一工程で形成するコアバック射出成形プロセスを説明しています。このプロセスは接着剤層なしでポリプロピレンキャリアに層を接合し、よりシンプルな部品設計を支援します。電気自動車プログラムは、長期的な熱性能および圧縮永久ひずみ性能を必要とする領域での軽量ハロゲンフリー材料への需要を追加します。これらのニーズは、競合するエラストマー材料の存在にもかかわらず、水素化スチレンブロックコポリマー市場が自動車分野でのポジションを維持するのに役立ちます。
ヘルスケアは2031年にかけてCAGR 6.87%で成長する見込みです。Asahi Kasei CorporationのTUFTEC N527は、低い針貫通抵抗、針抜去後の再封止、およびコアリング低減を必要とする医療用ゴムストッパーコンパウンド向けに設計されています。建設用シーラントは、耐老化性および熱サイクルが必要な場合に安定した追加需要源を提供します。フットウェアは、コストが主な仕様要因であるミッドソール用途において熱可塑性ポリウレタンからの圧力に直面しています。化学品はスチレンエチレンブチレンスチレンおよびスチレンエチレンプロピレンスチレンを潤滑剤の粘度指数向上剤として使用します。Versalis S.p.A.とEniによる2025年のイタリア特許は、潤滑剤の粘度指数を改善するための線状水素化マルチブロックスチレン-ブタジエンコポリマーをカバーしています。
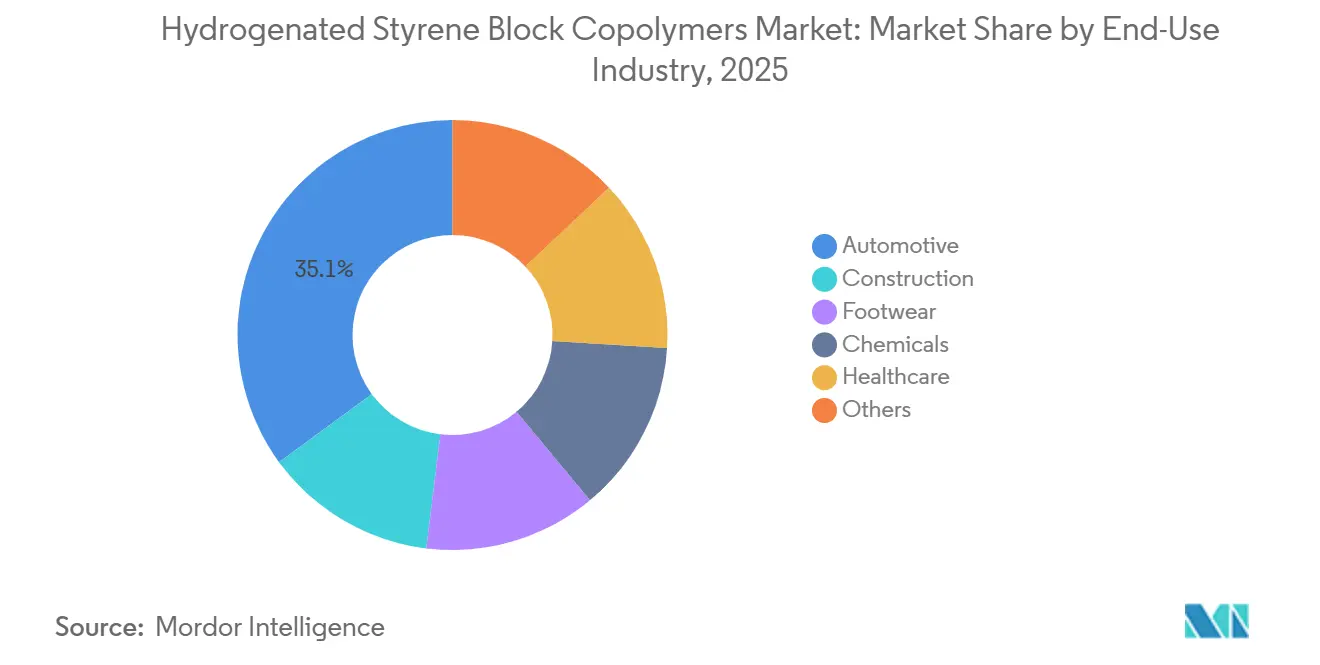
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋地域の水素化スチレンブロックコポリマー市場
アジア太平洋地域は2025年の水素化スチレンブロックコポリマー市場シェアの43.16%を占め、2031年までに6.51%のCAGRで成長すると予測されている。同地域は、大規模製造需要、現地生産能力の増強、および高度に専門化されたアプリケーションを組み合わせている。China Petrochemical Corporationは2024年11月、新施設内においてスチレンエチレンブチレンスチレンの年産5万メトリックトンの生産能力を稼働させた。このプロジェクトにより、中国において商業規模の国内水素化スチレンブロックコポリマープロセス技術が確立された。日本と韓国は、医療グレードおよび高性能自動車材料における技術センターとしての地位を維持している。Asahi Kasei Corporation、KURARAY CO., LTD.、JSR Corporation、およびZEON CORPORATIONは、同地域における特殊グレード開発を支援する研究・製造拠点を有している。
北米および欧州の水素化スチレンブロックコポリマー市場
インドの医療機器および特殊化学品製造の発展は、地域需要のさらなる源泉となっている。ベトナム、インドネシア、タイの接着剤および履物クラスターは、水素化材料について引き続き主に輸入品に依存している。このサプライ構造は、地域ディストリビューターを支援し、認定グレードへの顧客アクセスを改善し、複数の地域顧客グループおよびアプリケーション分野にわたって需要が世界的に時間をかけて増加するにつれ、最終的には現地生産の根拠を生み出す可能性がある。北米および欧州は、医療機器の認定、電気自動車のシーリング、および高性能建築用接着剤に引き続き注力している。米国では、医療コンプライアンス要件および拡大する電気自動車製造基盤に関連した需要が存在する。欧州では、リサイクル可能な内装材料および低排出コンポーネント設計を求める自動車サプライチェーンからの需要がある。
EMEAおよび南米の水素化スチレンブロックコポリマー市場
Kraton Corporationは2025年10月、フランスのベールにおける水素化スチレンブロックコポリマーの生産を停止し、グローバルネットワークを通じて顧客への供給を維持すると発表した。この決定は、コモディティグレードおける世界的な供給過剰を反映しており、欧州の調達パターンを変化させる可能性がある。南米および中東・アフリカは比較的小規模な消費地域であり、ブラジルとサウジアラビアがそれぞれのサブ地域における需要の中核を担っている。ブラジルの建築用接着剤活動および自動車サプライチェーンは需要を生み出しており、その大部分は輸入によって供給されている。南アフリカの包装および医療分野は、可塑剤フリー材料への代替に対するより広範な関心に追随している。
競合ランドスケープ
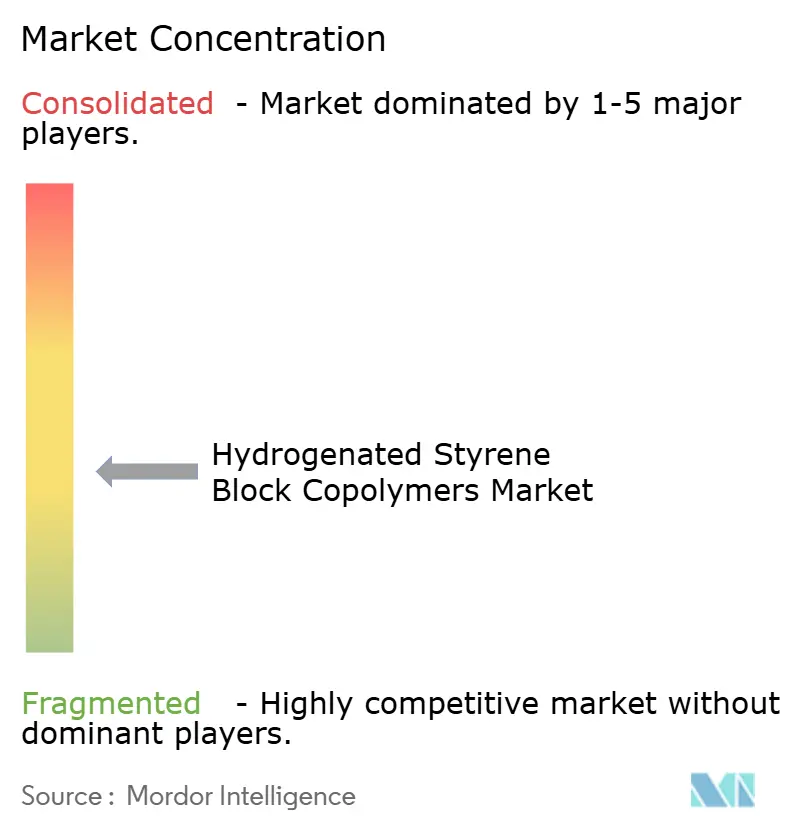
水素化スチレンブロックコポリマー市場は中程度に集中しており、上位5社にはKraton Corporation、Asahi Kasei Corporation、KURARAY CO., LTD.、TSRC、およびChina Petrochemical Corporationが含まれます。これらのポジションは生産能力、独自グレード、および顧客との長期的な認定関係によって支えられています。2023年および2024年に基本的な水素化特許が失効したことで、より多くのアジアの生産者がコモディティのスチレンエチレンブチレンスチレンを商業化できるようになりました。この圧力は、顧客が代替品をより容易に認定できる標準的な接着剤およびアスファルト改質剤用途において最も強くなっています。医療、自動車クリティカル、および特殊グレードは、より要求の厳しい用途承認の恩恵を引き続き受けています。
KURARAY CO., LTD.はSEPTON BIOシリーズを通じて差別化を構築しており、サトウキビ由来のベータファルネセンで製造された材料と最大80%のバイオ含有量を含んでいます。Kraton Corporationは2026年8月にMD1672を発売し、低フォギング、低揮発性有機化合物排出量、および改善された圧縮永久ひずみを持つオイルフリーの熱可塑性エラストマーフォーミュレーションを可能にしました。Asahi Kasei Corporationはコアバック成形アプローチを使用して、接着剤中間層なしで自動車内装スキンとフォーム層を製造しています。これらの動きは、主要サプライヤーが材料性能、サステナビリティ属性、およびプロセス上の優位性に向けて投資を向けていることを示しています。水素化スチレンブロックコポリマー市場は、価格に敏感な標準グレードと詳細な材料認定を必要とする用途との間でより分断されつつあります。
Kraton Corporationは、接着剤および保護フィルム性能向けに設計されたスチレン系ブロックコポリマーアーキテチャに対して米国特許を取得しました。特許活動と正式な認定記録は、競合他社が特殊用途に参入するために必要な時間を延長することができます。小規模な生産者は、大規模サプライヤーの規模に匹敵しようとするのではなく、改善された加工性を持つカスタムコンパウンドおよびグレードを開発することで競争できます。さらなる開発の潜在的な分野には、医療包装向けのバイオ由来材料、衛生および創傷ケア向けのスパンボンド不織布、および電気自動車向けの高温ハロゲンフリーシーリングコンパウンドが含まれます。水素化スチレンブロックコポリマー産業はこれらの分野で新規サプライヤーの余地がありますが、信頼性の高い生産と用途承認記録を確立しなければなりません。主要生産者の供給決定は、地域の顧客基盤全体の可用性と価格設定を引き続き形成するでしょう。
水素化スチレンブロックコポリマー産業リーダー
-
Kraton Corporation
-
Asahi Kasei Corporation
-
KURARAY CO., LTD.
-
TSRC
-
China Petrochemical Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
水素化スチレンブロックコポリマ市場
- Asahi Kasei Corporation
- BASF
- China Petrochemical Corporation
- Dynasol Group
- JSR Corporation
- Kraton Corporation
- KURARAY CO., LTD.
- LCY Chemical Corp.
- Ningbo Changhong Polymer
- Teknor Apex Company
- TSRC
- Versalis S.p.A.
- ZEON CORPORATION
Recent Industry Developments in 水素化スチレンブロックコポリマ市場
- 2026年8月:Kraton Corporationは、接着剤および保護フィルム性能を向上させるために設計されたスチレン系ブロックコポリマーアーキテクチャに対して米国特許を取得しました。この開発は、強化された接着性、耐久性、および柔軟性を必要とする高性能接着剤および保護フィルム向けの水素化スチレンブロックコポリマーにおけるイノベーションを支援します。
- 2026年6月:KURARAY CO., LTD.は、潤滑剤およびグリース用途向けに米国潤滑技術者協会(STLE)2026においてSEPTON水素化スチレンブロックコポリマーを発表しました。これらの材料は高い増粘効率、低温性能、およびせん断安定性を提供し、自動車および産業用潤滑剤における水素化スチレンブロックコポリマーへの需要を支援します。
グローバル水素化スチレンブロックコポリマー市場レポートの範囲
水素化スチレンブロックコポリマーは、スチレン系ブロックコポリマーを水素化することで安定性と環境条件への耐性を向上させた熱可塑性エラストマーです。ゴム様の弾性と熱可塑性の加工性を組み合わせ、耐久性と柔軟性のある材料フォーミュレーションを支援します。
水素化スチレンブロックコポリマー市場は、製品タイプ、用途、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場はスチレンエチレンブチレンスチレン(SEBS)、スチレンエチレンプロピレンスチレン(SEPS)、およびその他にセグメント化されています。用途別では、市場は接着剤・シーラント、塗料・コーティング、フィルム、およびその他にセグメント化されています。最終用途産業別では、市場は自動車、建設、フットウェア、化学品、ヘルスケア、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における水素化スチレンブロックコポリマーの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| スチレンエチレンブチレンスチレン(SEBS) |
| スチレンエチレンプロピレンスチレン(SEPS) |
| その他 |
| 接着剤・シーラント |
| 塗料・コーティング |
| フィルム |
| その他 |
| 自動車 |
| 建設 |
| フットウェア |
| 化学品 |
| ヘルスケア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | スチレンエチレンブチレンスチレン(SEBS) | |
| スチレンエチレンプロピレンスチレン(SEPS) | ||
| その他 | ||
| 用途別 | 接着剤・シーラント | |
| 塗料・コーティング | ||
| フィルム | ||
| その他 | ||
| 最終用途産業別 | 自動車 | |
| 建設 | ||
| フットウェア | ||
| 化学品 | ||
| ヘルスケア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
水素化スチレンブロックコポリマー市場の規模はどのくらいですか?
水素化スチレンブロックコポリマー市場は2026年に2.62 ビリオン 米ドルの規模を有し、2031年までに3.49 ビリオン 米ドルに達する見込みです。
水素化スチレンブロックコポリマーの需要を牽引しているものは何ですか?
自動車部品、医療材料、高性能接着剤、リサイクル可能な包装用途、およびアジア太平洋における地域製造業の拡大が水素化スチレンブロックコポリマーの需要を支えています。
2025年に最大のシェアを保持した製品タイプはどれですか?
スチレンエチレンブチレンスチレン(SEBS)は2025年に57.73%のシェアを保持し、接着剤、自動車部品、および医療チューブでの幅広い使用によって支えられています。
2031年にかけて最も速く成長すると予測される最終用途産業はどれですか?
ヘルスケアは医療材料認定要件に支えられ、2031年にかけてCAGR 6.87%で成長する見込みです。