
Marktgröße und Marktanteil für hydrierte Styrol-Blockcopolymere
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.62 Milliarden US-Dollar |
| Marktgröße (2031) | 3.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für hydrierte Styrol-Blockcopolymere von Mordor Intelligence
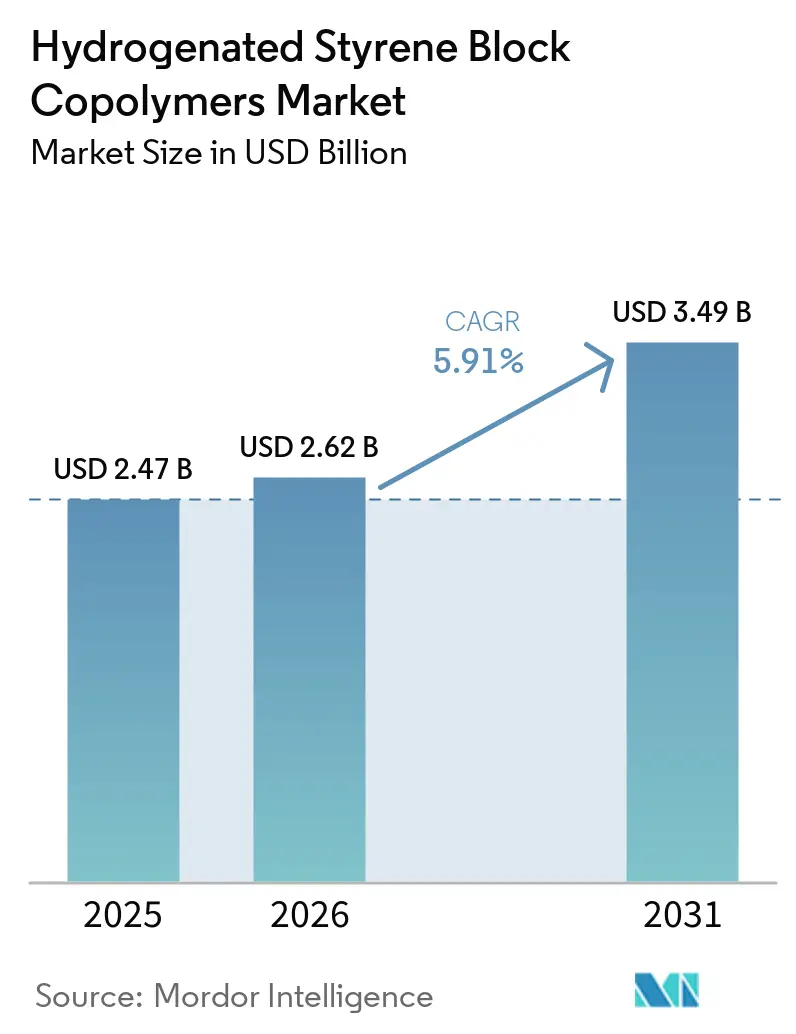
Die Marktgröße für hydrierte Styrol-Blockcopolymere wurde im Jahr 2025 auf 2,47 Milliarden USD geschätzt und soll von 2,62 Milliarden USD im Jahr 2026 auf 3,49 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,91 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich hin zu Anwendungen, bei denen thermische Stabilität, chemische Beständigkeit und geringere Extrahierbarkeit stärker gewichtet werden als die anfänglichen Materialkosten. Anforderungen an recycelbare Automobilkomponenten, PVC-freie Medizinprodukte und lösungsmittelfreie Klebstoffe unterstützen diese Verlagerung in mehreren verarbeitenden Branchen. Die Hersteller reagieren auf günstigere Commodity-Qualitäten, indem sie funktionalisierte Materialien, biobasierte Angebote und Qualitäten mit Anwendungszulassungen priorisieren. Die Rohstoffpreisinflation bleibt ein kurzfristiges Anliegen für Hersteller ohne integrierte Monomerversorgung, während Medizinprodukte und Elektrofahrzeugkomponenten eine weniger preissensible Nachfrage bieten. Der Markt für hydrierte Styrol-Blockcopolymere bietet daher Chancen in qualifizierten Spezialanwendungen, auch wenn Standardqualitäten einem stärkeren direkten Preiswettbewerb ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
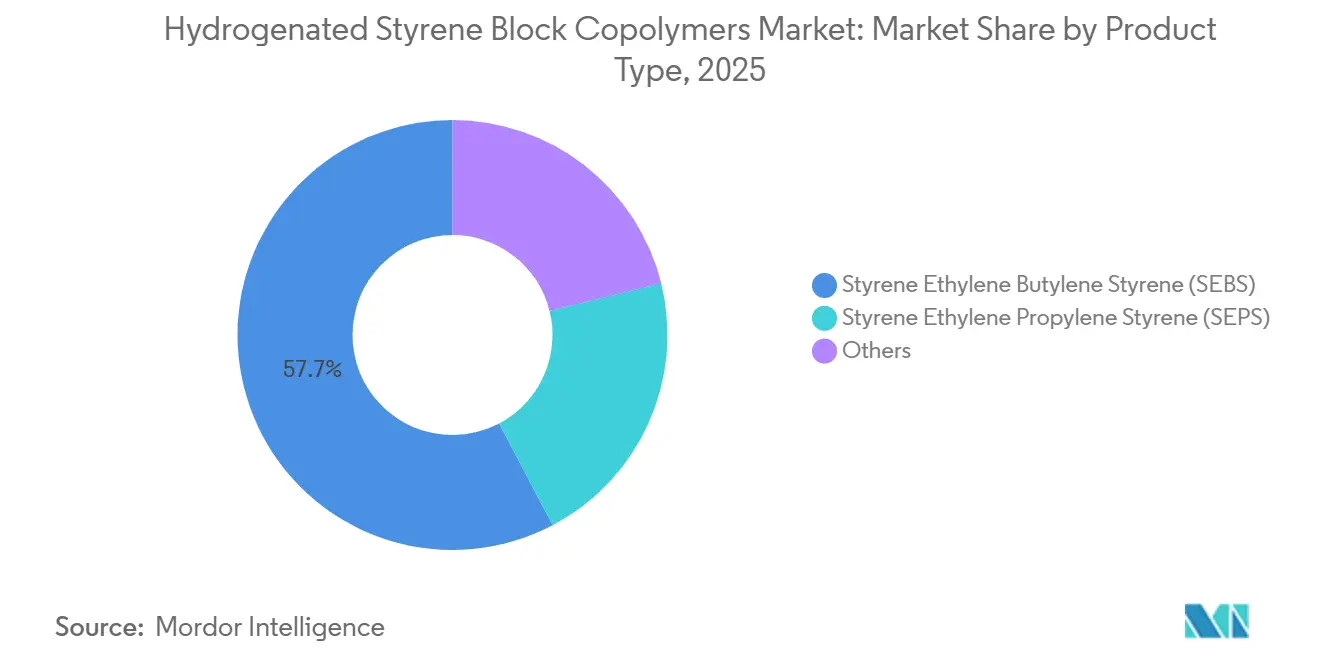
- Nach Produkttyp hielt Styrol-Ethylen-Butylen-Styrol (SEBS) im Jahr 2025 einen Marktanteil von 57,73 % am Markt für hydrierte Styrol-Blockcopolymere, während Styrol-Ethylen-Propylen-Styrol (SEPS) bis 2031 voraussichtlich mit einer CAGR von 6,24 % wachsen wird.
- Nach Anwendung hielten Klebstoffe und Dichtstoffe im Jahr 2025 einen Marktanteil von 38,28 % am Markt für hydrierte Styrol-Blockcopolymere und sollen bis 2031 mit einer CAGR von 6,43 % wachsen.
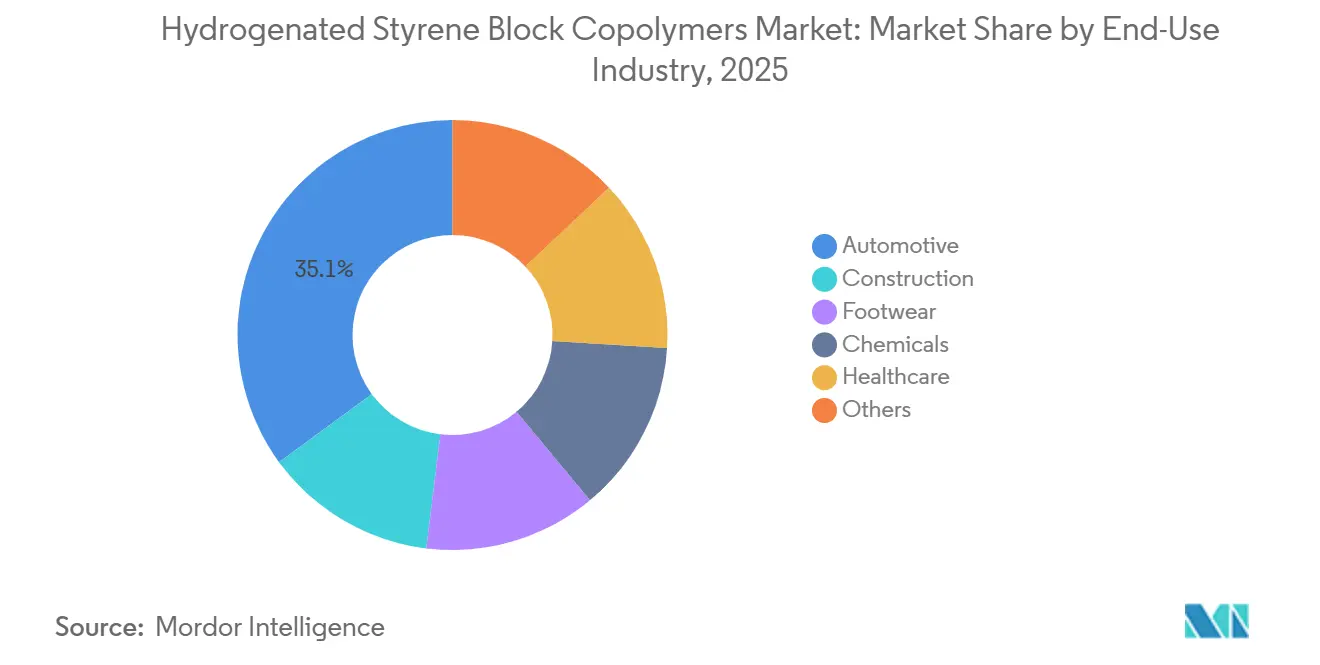
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2025 einen Marktanteil von 35,07 % am Markt für hydrierte Styrol-Blockcopolymere, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 6,87 % wachsen wird.
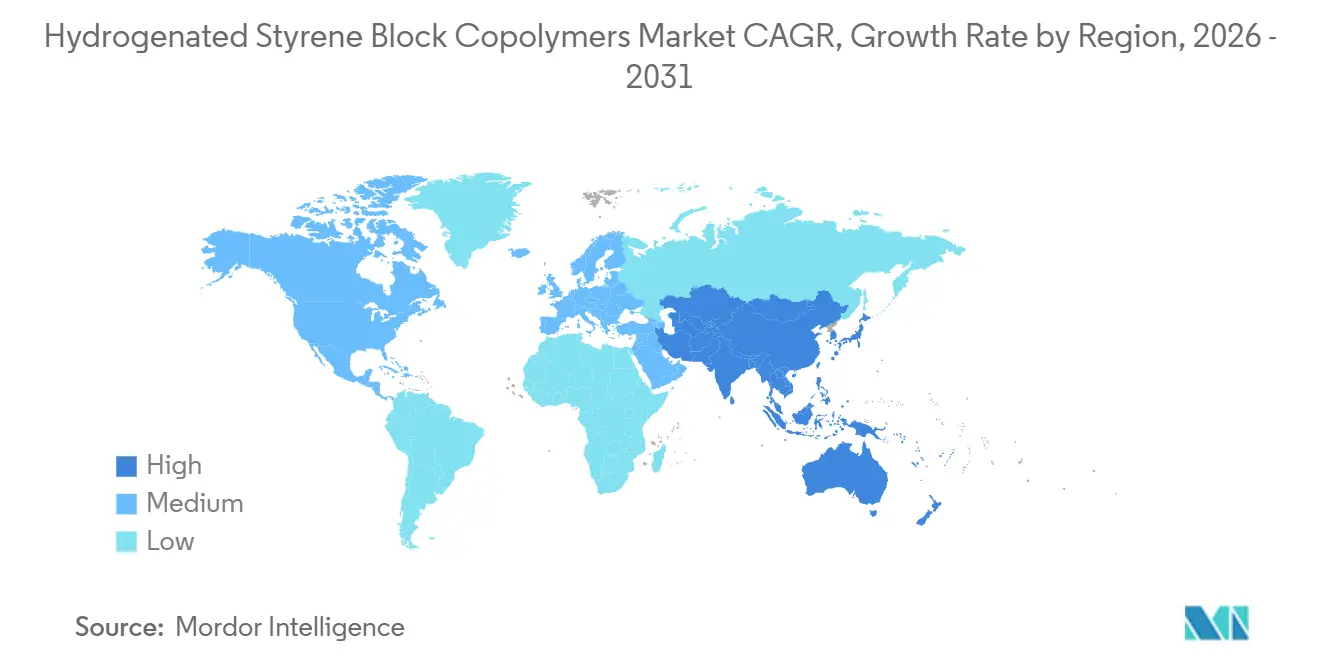
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 43,16 % am Markt für hydrierte Styrol-Blockcopolymere und soll bis 2031 mit einer CAGR von 6,51 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für hydrierte Styrol-Blockcopolymere
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau in der Automobilindustrie und Langlebigkeit von Elektrofahrzeugkomponenten | +1.5% | Global, konzentriert in Asien-Pazifik, EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierung medizinischer, PVC-freier Materialien | +1.2% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum von Hochleistungs-Schmelzklebstoffen und Dichtstoffen | +1.1% | Global, konzentriert in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur- und Fertigungsausbau in Asien-Pazifik | +0.9% | Asien-Pazifik (China, Indien), mit Ausstrahlungseffekten auf ASEAN | Mittelfristig (2–4 Jahre) |
| Recycelbare Mehrschichtfolien und Polymerkompatibilisierung | +0.7% | EU und Nordamerika, frühe Gewinne in ausgewählten Asien-Pazifik-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau in der Automobilindustrie und Langlebigkeit von Elektrofahrzeugkomponenten
Elektrofahrzeugarchitekturen schaffen Einsatzmöglichkeiten für hydrierte Styrol-Blockcopolymere in Batteriegehäusen, Hochspannungskabelisolierungen, thermischen Grenzflächenschichten und halogenfreien Tüllensystemen. Diese Teile erfordern Elastomerverbindungen, die von -40 °C bis über 120 °C betrieben werden können und dabei ihre Druckverformungsbeständigkeit beibehalten. SEBS-Formulierungen haben für diese anspruchsvollen Anwendungen bewährte Qualifizierungshistorien aufgebaut. Kraton Corporation brachte im August 2026 seine SEBS-Qualität der nächsten Generation MD1672 für ölfreie thermoplastische Elastomerverbindungen auf den Markt. Die Qualität bietet eine bis zu 30 % verbesserte Druckverformung bei Raumtemperatur, verbesserte Barriereeigenschaften sowie geringere Emissionen flüchtiger organischer Verbindungen (VOC) und Fogging. Der Markt für hydrierte Styrol-Blockcopolymere kann davon profitieren, da Automobilhersteller Materialien suchen, die Langlebigkeit, geringere Emissionen und effiziente Verarbeitung vereinen.
Qualifizierung medizinischer, PVC-freier Materialien
Medizinprodukteanwendungen unterstützen hydrierte Styrol-Blockcopolymere, wenn Lieferanten Biokompatibilität, Extrahierbarkeit und Verarbeitungskonsistenz dokumentieren können. Die medizinischen SEPTON-Qualitäten von KURARAY CO., LTD. umfassen die Styrol-Ethylen-Propylen-Styrol-Materialien der 2000er-Serie, die Styrol-Ethylen-Ethylen-Propylen-Styrol-Materialien der 4000er-Serie und die Styrol-Ethylen-Butylen-Styrol-Materialien der 8000er-Serie. Diese Qualitäten verfügen über ISO-10993-Prüfnachweise, einschließlich Tests zur Blutinteraktion und Zytotoxizität, sowie über die Dokumentation der United States Pharmacopeia Klasse VI. Die TUFTEC- und S.O.E.-Qualitäten von Asahi Kasei Corporation für medizinische Schläuche sind weichmacherfrei und können der Dampfsterilisation bei 121 °C standhalten. Das Unternehmen gibt an, dass die Materialien in seinen Anwendungstests eine geringere Adsorption von Isosorbidmononitrat und Miconazol als Polyvinylchlorid zeigten. Der Markt für hydrierte Styrol-Blockcopolymere gewinnt eine längere Nachfragereichweite, da medizinische Qualifizierungsarbeiten Zeit in Anspruch nehmen und eine hohe Hürde für nicht qualifizierte Alternativen schaffen.
Wachstum von Hochleistungs-Schmelzklebstoffen und Dichtstoffen
Klebstoffformulierer verwenden SEBS, wenn Bondleistung unter Wärme, geringer Geruch und geringes Fogging wichtig sind. Das Material wird in Schmelzhaftkleber-Formulierungen für Hygiene, Etiketten, Automobilinnenräume und Elektronikbaugruppen eingesetzt. Chinas GB-38507-2020-Standard enthält Grenzwerte für flüchtige organische Verbindungen, die 2024 in Kraft traten und den Übergang von lösungsmittelbasierten Systemen zu lösungsmittelfreien Schmelzklebstoffen unterstützen[1]Chinesisches Ministerium für Ökologie und Umwelt, "GB 38507-2020: Emissionsstandards für flüchtige organische Verbindungen in der industriellen Beschichtung," Chinesisches Ministerium für Ökologie und Umwelt, mee.gov.cn . TSRC nahm im März 2026 an einem Forum zur Entwicklung von Schmelzklebstoffen in Suzhou teil und präsentierte TAIPOL-Styrol-Ethylen-Butylen-Styrol- und VECTOR-Styrol-Isopren-Styrol-Lösungen für Hygiene- und Etikettenanwendungen. Dieser Übergang unterstützt den Markt für hydrierte Styrol-Blockcopolymere, da Compliance-Anforderungen die Materialumstellung auch dann aufrechterhalten können, wenn die allgemeinen Fertigungsbedingungen uneinheitlich sind.
Infrastruktur- und Fertigungsausbau in Asien-Pazifik
Asien-Pazifik vereint eine große Produktionsbasis mit wachsender Nachfrage aus der Automobil-, Elektronik-, Bau-, Klebstoff- und Gesundheitsversorgungsproduktion. China Petrochemical Corporation nahm im November 2024 eine Anlage für thermoplastische Elastomere mit einer Kapazität von 250.000 Tonnen pro Jahr in Betrieb, darunter 50.000 Tonnen pro Jahr Styrol-Ethylen-Butylen-Styrol-Kapazität. Die Anlage nutzte proprietäre inländische Prozesstechnologie und schuf damit eine lokale Versorgungsbasis für den chinesischen Markt für hydrierte Styrol-Blockcopolymere. BASF eröffnete seinen Verbundstandort Zhanjiang in Guangdong im März 2026 mit einer Investition von 8,7 Milliarden EUR (ca. 9,5 Milliarden USD), die einen flexiblen Ethylen-Dampfcracker mit einer Kapazität von 1 Million Tonnen pro Jahr und mehr als 70 Produkte in der Produktion umfasst. Indiens Pläne für die Herstellung von Spezialchemikalien und Medizinprodukten sowie Klebstoff- und Schuhwerkscluster in Ländern der Vereinigung Südostasiatischer Nationen verbreitern die Verbrauchsbasis der Region.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffe Styrol, Butadien und Isopren | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Hydrierungskatalysatoren und Qualifizierung | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Substitution durch TPU, TPO, POE, PEBA, Silikon und technische Olefine | -0.5% | Schuhwerk (Asien-Pazifik), Automobil (EU, Nordamerika) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffe Styrol, Butadien und Isopren
Hersteller hydrierter Styrol-Blockcopolymere sind auf Styrol, Butadien und Isopren aus separaten petrochemischen Versorgungsströmen angewiesen. Diese Abhängigkeit erschwert die Margenplanung, da Preisbewegungen nicht notwendigerweise gleichzeitig auftreten. Die Styrolpreise stiegen Anfang 2025 um 35 % und die Butadienpreise um 28 %, nachdem es zu Ausfällen bei Crackern an der Golfküste gekommen war[2]U.S. Energy Information Administration, "Styrol- und Butadienpreistrends," U.S. Energy Information Administration, eia.gov. KURARAY CO., LTD. kündigte im Jahr 2026 globale Preisanpassungen für SEPTON und HYBRAR an, da Rohstoff- und Energiekosten die Absorptionsfähigkeit des Unternehmens überstiegen. Hersteller mit eigener Monomerversorgung können diese Kostenbewegungen effektiver steuern als Unternehmen, die auf externe Einkäufe angewiesen sind. Dieses Hemmnis kann dazu führen, dass nachgelagerte Kunden konkurrierende Materialien qualifizieren, wenn die Materialpreise stark ansteigen.
Hohe Kosten für Hydrierungskatalysatoren und Qualifizierung
Die Hydrierung verleiht diesen Copolymeren ihre Wärmebeständigkeit und Witterungsbeständigkeit, fügt jedoch auch Katalysator- und Prozesssteuerungskosten hinzu. Die Hersteller müssen Dienblöcke selektiv sättigen und dabei die erforderliche aromatische Struktur im Polymer erhalten. Medizinische Materialien erfordern zudem Tests und Dokumentation für extrahierbare Substanzen aus fertigen Polymerchargen. Neue Lieferanten müssen kommerzielle Hydrierungsreaktoren, Katalysatorsysteme und langwierige Automobil- oder medizinische Qualifizierungsprogramme finanzieren, bevor nennenswerte Umsätze beginnen. Diese Anforderungen schränken den Versorgungszugang in Regionen ein, die andernfalls mehr PVC-freie Materialien einsetzen könnten. Die Branche der hydrierten Styrol-Blockcopolymere behält daher eine Kostenhürde, die qualifizierte Lieferanten schützt, aber die Einführung in preissensiblen Anwendungen verlangsamen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Styrol-Ethylen-Butylen-Styrol sichert den Umsatz, während Styrol-Ethylen-Propylen-Styrol die Spezialnachfrage aufbaut
Styrol-Ethylen-Butylen-Styrol (SEBS) hielt im Jahr 2025 einen Marktanteil von 57,73 % am Markt für hydrierte Styrol-Blockcopolymere. Seine starke Position spiegelt die Kompatibilität mit Verarbeitungsölen und Polypropylen sowie die bewährte Wärme- und chemische Beständigkeit in verschiedenen Anwendungen wider. Klebstoff-Schmelzklebstoffe, Automobilabdichtungen und medizinische Schläuche nutzen alle das flexible Compoundierungsprofil des Materials. Die Marktgröße für hydrierte Styrol-Blockcopolymere für diese Produktfamilie wird durch ihren Einsatz in qualifizierten Anwendungen gestützt. Der Commodity-Wettbewerb hat sich nach dem Ablauf grundlegender Hydrierungspatente in den Jahren 2023 und 2024 intensiviert. Dieser Wettbewerb hat Formulierungen, Versorgungszuverlässigkeit und Kundenzulassungsunterlagen eine größere Bedeutung beigemessen als der reinen Standard-Triblockcopolymerversorgung.
Styrol-Ethylen-Propylen-Styrol (SEPS) soll bis 2031 mit einer CAGR von 6,24 % wachsen, unterstützt durch Anforderungen an optische Klarheit und Tieftemperaturflexibilität. Medizinische Pflaster, Arzneimittelabgabelaminate und hochwertige Kosmetikverpackungen sind relevante Anwendungen, bei denen diese Eigenschaften wichtig sind. Die Styrol-Ethylen-Propylen-Styrol-Produkte der 2000er-Serie und die Styrol-Ethylen-Ethylen-Propylen-Styrol-Produkte der 4000er-Serie von KURARAY CO., LTD. verfügen über ISO-10993-Biokompatibilitätsdokumentation. Die SEPTON-BIO-Serie von KURARAY CO., LTD. verwendet aus Zuckerrohr gewonnenes Beta-Farnesen und bietet bis zu 80 % Bioanteil. Diese Produktoptionen lenken den Lieferantenwettbewerb auf zertifizierte oder differenzierte Qualitäten statt auf Standardmaterial allein.


Nach Anwendung: Klebstoffe und Dichtstoffe führen Nachfrage und Wachstum an
Klebstoffe und Dichtstoffe hielten im Jahr 2025 einen Marktanteil von 38,28 % am Markt für hydrierte Styrol-Blockcopolymere und sollen bis 2031 mit einer CAGR von 6,43 % wachsen. Diese Anwendung vereint Nachfrage aus Hygieneprodukten, Etiketten, Bauwesen, Automobilinnenräumen und Elektronikbaugruppen. Formulierer verwenden Styrol-Ethylen-Butylen-Styrol-Schmelzklebstoffe für thermische Beständigkeit, geringen Geruch und geringe Fogging-Eigenschaften. Chinas Grenzwerte für flüchtige organische Verbindungen haben die Umstellung von lösungsmittelbasierten Klebstoffsystemen auf lösungsmittelfreie Formulierungen beschleunigt. TSRC präsentierte TAIPOL-Styrol-Ethylen-Butylen-Styrol-Materialien für Hygiene-Haftklebstoffe und Etikettenanwendungen während seines Forums im März 2026. Die Branche der hydrierten Styrol-Blockcopolymere wird unterstützt, wenn Compliance-Standards Klebstoffsysteme bevorzugen, die Lösungsmittel vermeiden.
Farben und Beschichtungen verwenden Styrol-Ethylen-Butylen-Styrol mit niedrigerem Molekulargewicht als Elastizitäts- und Texturmodifikator. Die Nachfrage in diesem Bereich bleibt an die allgemeine Polymerverarbeitungsaktivität gebunden und ist empfindlicher gegenüber Materialkosten. Folien werden zunehmend relevant, wo funktionalisiertes Styrol-Ethylen-Butylen-Styrol die Kompatibilität in recycelten Mehrschichtverpackungsstrukturen verbessert. Das Material bildet Esterbindungen an der Polypropylen- und Ethylenvinylalkohol-Grenzfläche, was dazu beiträgt, die Barriereeigenschaften nach dem Recycling zu erhalten. Dies gibt dem Markt für hydrierte Styrol-Blockcopolymere eine Rolle in Verpackungsdesigns, die auf Recyclinganforderungen reagieren.
Nach Endverbrauchsbranche: Gesundheitswesen expandiert durch Qualifizierung, während die Automobilindustrie ihre Führungsposition behält
Die Automobilindustrie hielt im Jahr 2025 einen Marktanteil von 35,07 % am Markt für hydrierte Styrol-Blockcopolymere. Fahrzeughersteller verwenden diese Materialien in Dichtungen, Innenverkleidungen, Tüllen und Komponenten rund um Batteriesysteme. Asahi Kasei Corporation hat ein Kernrückzugs-Spritzgussverfahren beschrieben, das Automobilinstrumententafelverkleidungen und Schaumstoffschichten in einem Schritt formt. Das Verfahren verbindet die Schichten ohne Klebstoffschichten mit Polypropylenträgern und unterstützt ein einfacheres Komponentendesign. Elektrofahrzeugprogramme schaffen zusätzliche Nachfrage nach leichten, halogenfreien Materialien in Bereichen, die langfristige thermische Leistung und Druckverformungsbeständigkeit erfordern. Diese Anforderungen helfen dem Markt für hydrierte Styrol-Blockcopolymere, seine Automobilposition trotz konkurrierender Elastomermaterialien zu behaupten.
Das Gesundheitswesen soll bis 2031 mit einer CAGR von 6,87 % wachsen. Asahi Kasei Corporations TUFTEC N527 ist für medizinische Gummistopfenverbindungen konzipiert, die einen geringen Nadeleindruckwiderstand, eine Wiederabdichtung nach dem Nadelrückzug und eine reduzierte Kernbildung benötigen. Baustoffe bieten eine stetige zusätzliche Nachfragequelle, wo Alterungsbeständigkeit und thermische Wechselbeanspruchung erforderlich sind. Schuhwerk steht unter Druck durch thermoplastisches Polyurethan in Zwischensohleanwendungen, wo die Kosten der wichtigste Spezifikationsfaktor sind. Chemikalien verwenden Styrol-Ethylen-Butylen-Styrol und Styrol-Ethylen-Propylen-Styrol als Viskositätsindexverbesserer in Schmierstoffen. Ein italienisches Patent aus dem Jahr 2025 von Versalis und Eni umfasst lineare hydrierte Multiblockstyrol-Butadien-Copolymere zur Verbesserung des Viskositätsindex von Schmierstoffen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 43,16 % am Markt für hydrierte Styrol-Blockcopolymere und soll bis 2031 mit einer CAGR von 6,51 % wachsen. Die Region vereint großskalige Fertigungsnachfrage, lokale Kapazitätserweiterungen und zunehmend spezialisierte Anwendungen. China Petrochemical Corporation nahm im November 2024 eine Styrol-Ethylen-Butylen-Styrol-Kapazität von 50.000 Tonnen pro Jahr innerhalb seiner neuen Anlage in Betrieb. Das Projekt etablierte eine kommerzielle inländische Prozesstechnologie für hydrierte Styrol-Blockcopolymere in China. Japan und Südkorea bleiben Technologiezentren für medizinische und hochleistungsfähige Automobilmaterialien. Asahi Kasei Corporation, KURARAY CO., LTD., JSR Corporation und ZEON CORPORATION verfügen über Forschungs- und Fertigungsaktivitäten, die die Entwicklung von Spezialqualitäten in der Region unterstützen.
Indiens Entwicklung der Medizinprodukte- und Spezialchemikalienherstellung fügt eine weitere regionale Nachfragequelle hinzu. Klebstoff- und Schuhwerkscluster in Vietnam, Indonesien und Thailand sind für hydrierte Materialien weiterhin hauptsächlich auf importierte Lieferungen angewiesen. Diese Versorgungsstruktur kann regionale Distributoren unterstützen, den Kundenzugang zu qualifizierten Qualitäten verbessern und langfristig einen Fall für eine lokalisierte Produktion schaffen, wenn die Nachfrage im Laufe der Zeit über mehrere regionale Kundengruppen und Anwendungsbereiche weltweit steigt. Nordamerika und Europa konzentrieren sich weiterhin auf die Qualifizierung von Medizinprodukten, die Abdichtung von Elektrofahrzeugen und hochleistungsfähige Bauklebstoffe. Die Vereinigten Staaten verzeichnen Nachfrage im Zusammenhang mit medizinischen Compliance-Anforderungen und einem wachsenden Fertigungsstandort für Elektrofahrzeuge. Europa verzeichnet Nachfrage aus Automobillieferketten, die recycelbare Innenraummaterialien und emissionsärmere Komponentendesigns suchen.
Kraton Corporation gab im Oktober 2025 bekannt, die Produktion hydrierter Styrol-Blockcopolymere in Berre, Frankreich, einzustellen und die Kundenversorgung über sein globales Netzwerk aufrechtzuerhalten. Die Entscheidung spiegelt globale Überkapazitäten bei Commodity-Qualitäten wider und kann die europäischen Beschaffungsmuster verändern. Südamerika sowie Naher Osten und Afrika stellen kleinere Verbrauchsgebiete dar, wobei Brasilien und Saudi-Arabien als Nachfrageanker in ihren Teilregionen dienen. Brasiliens Bauklebstoffaktivität und Automobillieferkette schaffen Nachfrage, die größtenteils durch Importe gedeckt wird. Südafrikas Verpackungs- und Gesundheitssektor folgt dem breiteren Substitutionsinteresse an weichmacherfreien Materialien.

Wettbewerbslandschaft
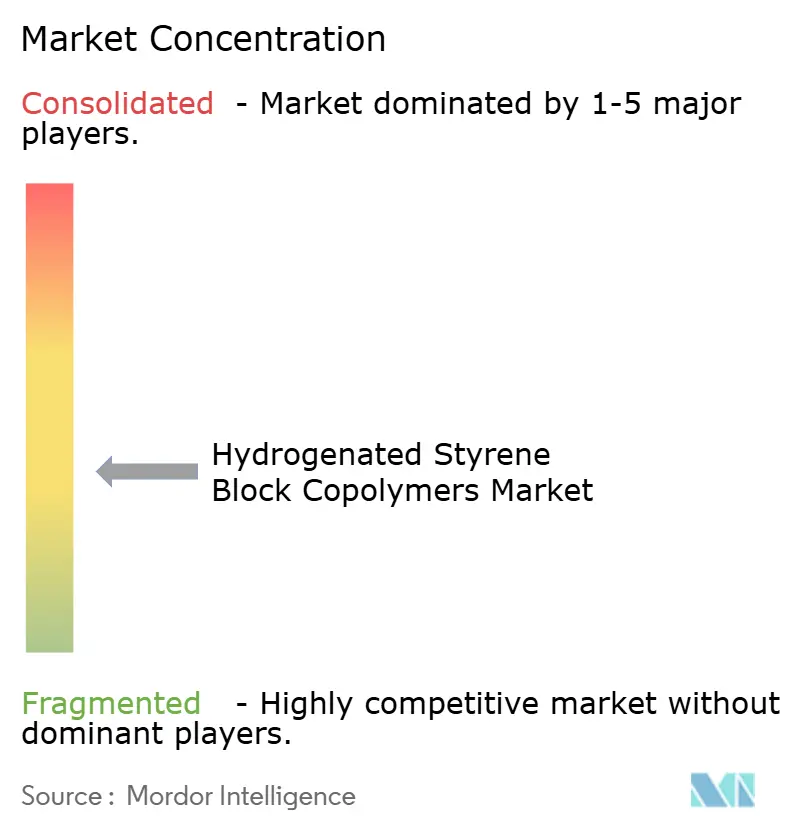
Der Markt für hydrierte Styrol-Blockcopolymere ist mäßig konzentriert, wobei die fünf führenden Unternehmen Kraton Corporation, Asahi Kasei Corporation, KURARAY CO., LTD., TSRC und China Petrochemical Corporation umfassen. Ihre Positionen werden durch Produktionskapazität, proprietäre Qualitäten und langjährige Qualifizierungsbeziehungen mit Kunden gestützt. Der Ablauf grundlegender Hydrierungspatente in den Jahren 2023 und 2024 ermöglichte es mehr asiatischen Herstellern, Commodity-Styrol-Ethylen-Butylen-Styrol zu kommerzialisieren. Dieser Druck ist am stärksten in Standard-Klebstoff- und Asphaltmodifikatoranwendungen, wo Kunden Alternativen leichter qualifizieren können. Medizinische, automobilkritische und Spezialqualitäten profitieren weiterhin von anspruchsvolleren Anwendungszulassungen.
KURARAY CO., LTD. baut Differenzierung durch seine SEPTON-BIO-Serie auf, die Materialien aus aus Zuckerrohr gewonnenem Beta-Farnesen mit bis zu 80 % Bioanteil umfasst. Kraton Corporation brachte MD1672 im August 2026 auf den Markt, um ölfreie thermoplastische Elastomerformulierungen mit geringerem Fogging, geringeren VOC-Emissionen und verbesserter Druckverformung zu ermöglichen. Asahi Kasei Corporation nutzt seinen Kernrückzugs-Formansatz, um Automobilinnenraumverkleidungen und Schaumstoffschichten ohne Klebstoffzwischenschichten herzustellen. Diese Schritte zeigen, wie führende Lieferanten Investitionen auf Materialleistung, Nachhaltigkeitsattribute und Prozessvorteile ausrichten. Der Markt für hydrierte Styrol-Blockcopolymere wird zunehmend zwischen preissensiblen Standardqualitäten und Anwendungen, die detaillierte Materialqualifizierungen erfordern, aufgeteilt.
Kraton Corporation erhielt ein US-Patent für eine Styrol-Blockcopolymer-Architektur, die für Klebstoff- und Schutzfolienleistung konzipiert ist. Patentaktivitäten und formelle Qualifizierungsunterlagen können die Zeit verlängern, die Wettbewerber benötigen, um in Spezialanwendungen einzutreten. Kleinere Hersteller können durch die Entwicklung kundenspezifischer Verbindungen und Qualitäten mit verbesserter Verarbeitbarkeit konkurrieren, anstatt zu versuchen, die Größenordnung großer Lieferanten zu erreichen. Potenzielle Bereiche für weitere Entwicklungen umfassen biobasierte Materialien für medizinische Verpackungen, Spinnvlies-Vliesstoffe für Hygiene und Wundversorgung sowie Hochtemperatur-Halogenfreie Dichtungsverbindungen für Elektrofahrzeuge. Die Branche der hydrierten Styrol-Blockcopolymere bietet Raum für neue Lieferanten in diesen Bereichen, aber sie müssen zuverlässige Produktions- und Anwendungszulassungsunterlagen aufbauen. Die Versorgungsentscheidungen der großen Hersteller werden weiterhin die Verfügbarkeit und Preisgestaltung in regionalen Kundenstämmen prägen.
Marktführer für hydrierte Styrol-Blockcopolymere
-
Kraton Corporation
-
Asahi Kasei Corporation
-
KURARAY CO., LTD.
-
TSRC
-
China Petrochemical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Kraton Corporation erhielt ein US-Patent für eine Styrol-Blockcopolymer-Architektur, die zur Verbesserung der Klebstoff- und Schutzfolienleistung konzipiert ist. Die Entwicklung unterstützt Innovationen bei hydrierten Styrol-Blockcopolymeren für Hochleistungsklebstoffe und Schutzfolien, die verbesserte Haftung, Langlebigkeit und Flexibilität erfordern.
- Juni 2026: KURARAY CO., LTD. präsentierte seine SEPTON-hydrierten Styrol-Blockcopolymere auf der Jahrestagung der Gesellschaft für Tribologie und Schmierungstechnik (STLE) 2026 für Schmierstoff- und Fettanwendungen. Die Materialien bieten hohe Verdickungseffizienz, Tieftemperaturleistung und Scherstabilität und unterstützen die Nachfrage nach hydrierten Styrol-Blockcopolymeren in Automobil- und Industrieschmierstoffen.


Berichtsumfang des globalen Marktes für hydrierte Styrol-Blockcopolymere
Hydrierte Styrol-Blockcopolymere sind thermoplastische Elastomere, die durch Hydrierung von Styrol-Blockcopolymeren hergestellt werden, um Stabilität und Beständigkeit gegenüber Umweltbedingungen zu verbessern. Sie vereinen gummiartige Elastizität mit thermoplastischer Verarbeitbarkeit und unterstützen langlebige und flexible Materialformulierungen.
Der Markt für hydrierte Styrol-Blockcopolymere ist nach Produkttyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Styrol-Ethylen-Butylen-Styrol (SEBS), Styrol-Ethylen-Propylen-Styrol (SEPS) und sonstige segmentiert. Nach Anwendung ist der Markt in Klebstoffe und Dichtstoffe, Farben und Beschichtungen, Folien und sonstige segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobil, Bauwesen, Schuhwerk, Chemikalien, Gesundheitswesen und sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für hydrierte Styrol-Blockcopolymere in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Styrol-Ethylen-Butylen-Styrol (SEBS) |
| Styrol-Ethylen-Propylen-Styrol (SEPS) |
| Sonstige |
| Klebstoffe und Dichtstoffe |
| Farben und Beschichtungen |
| Folien |
| Sonstige |
| Automobil |
| Bauwesen |
| Schuhwerk |
| Chemikalien |
| Gesundheitswesen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Styrol-Ethylen-Butylen-Styrol (SEBS) | |
| Styrol-Ethylen-Propylen-Styrol (SEPS) | ||
| Sonstige | ||
| Nach Anwendung | Klebstoffe und Dichtstoffe | |
| Farben und Beschichtungen | ||
| Folien | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Automobil | |
| Bauwesen | ||
| Schuhwerk | ||
| Chemikalien | ||
| Gesundheitswesen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für hydrierte Styrol-Blockcopolymere?
Der Markt für hydrierte Styrol-Blockcopolymere hat im Jahr 2026 einen Wert von 2,62 Milliarden USD und soll bis 2031 einen Wert von 3,49 Milliarden USD erreichen.
Was treibt die Nachfrage nach hydrierten Styrol-Blockcopolymeren an?
Automobilkomponenten, medizinische Materialien, Hochleistungsklebstoffe, recycelbare Verpackungsanwendungen und der regionale Fertigungsausbau in Asien-Pazifik unterstützen die Nachfrage nach hydrierten Styrol-Blockcopolymeren.
Welcher Produkttyp hatte 2025 den größten Marktanteil?
Styrol-Ethylen-Butylen-Styrol (SEBS) hielt im Jahr 2025 einen Marktanteil von 57,73 %, unterstützt durch den breiten Einsatz in Klebstoffen, Automobilteilen und medizinischen Schläuchen.
Welche Endverbrauchsbranche soll bis 2031 am schnellsten wachsen?
Das Gesundheitswesen soll bis 2031 mit einer CAGR von 6,87 % wachsen, unterstützt durch Anforderungen an die Qualifizierung medizinischer Materialien.
Seite zuletzt aktualisiert am:



