
Taille et part du marché des copolymères séquencés de styrène hydrogénés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.62 Milliards de dollars |
| Taille du Marché (2031) | 3.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.91 % |
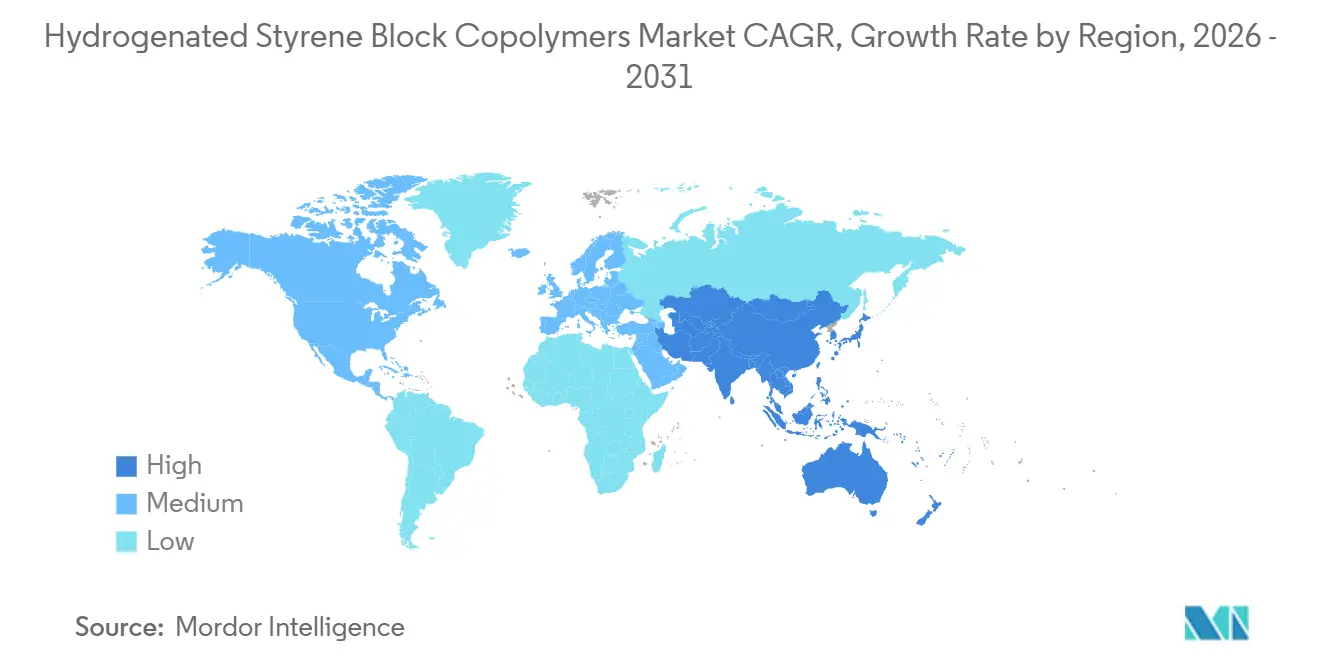
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
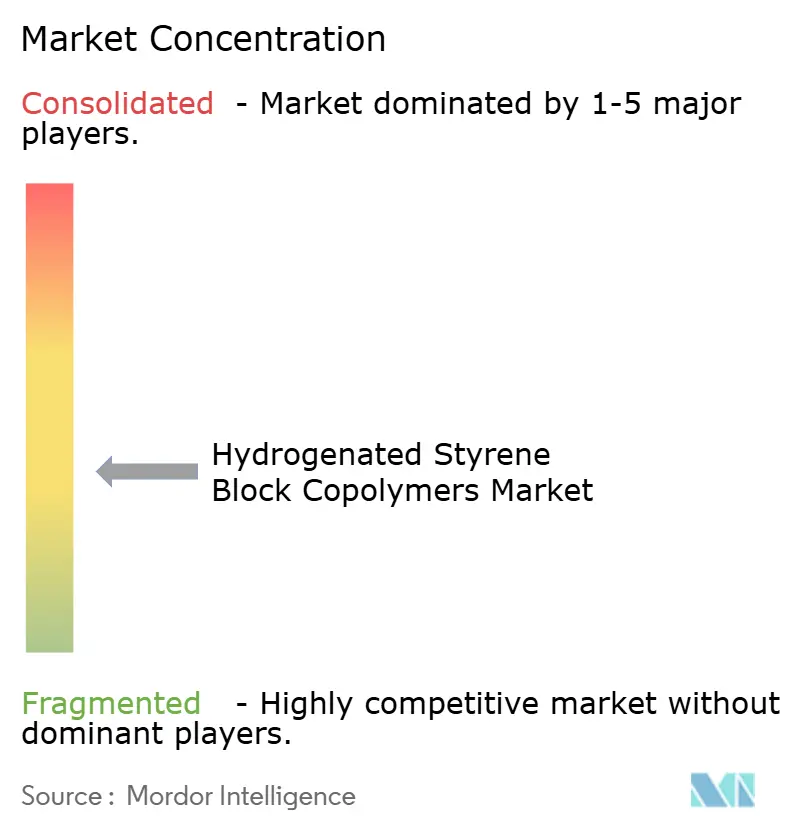
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des copolymères séquencés de styrène hydrogénés par Mordor Intelligence
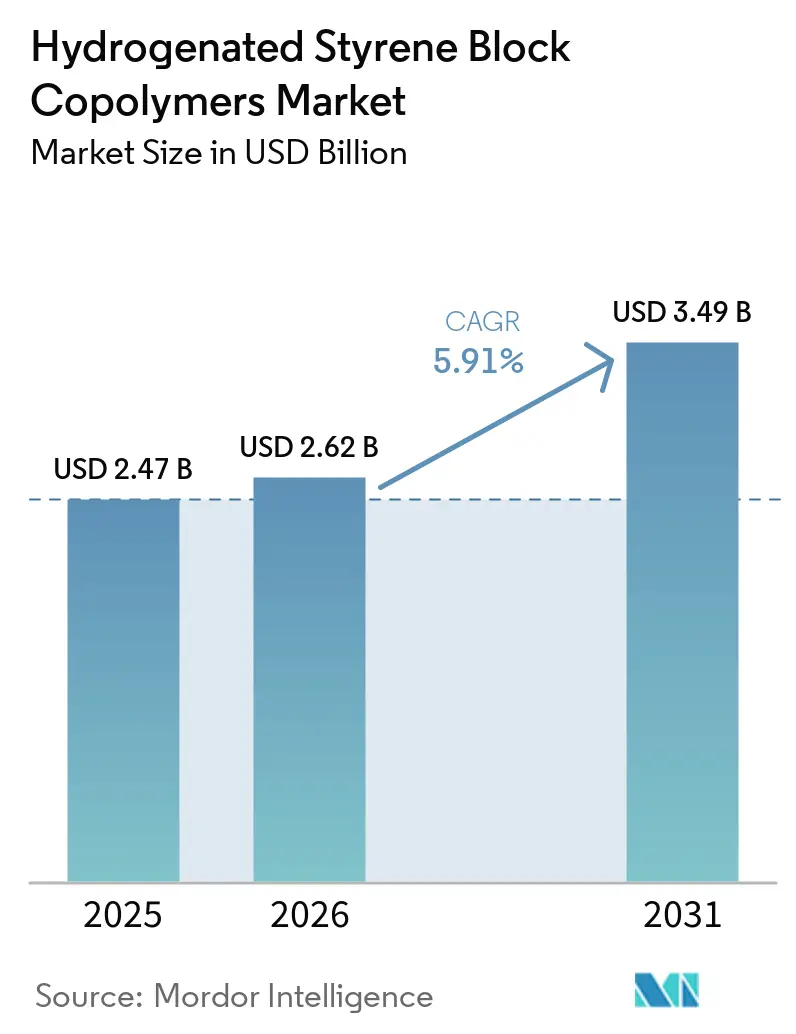
La taille du marché des copolymères séquencés de styrène hydrogénés était évaluée à 2,47 milliards USD en 2025 et devrait croître de 2,62 milliards USD en 2026 pour atteindre 3,49 milliards USD d'ici 2031, à un CAGR de 5,91 % durant la période de prévision (2026-2031). La demande s'oriente vers des applications où la stabilité thermique, la résistance chimique et la faible teneur en extractibles ont plus de poids que le coût initial du matériau. Les exigences en matière de composants automobiles recyclables, de dispositifs médicaux sans chlorure de polyvinyle (PVC) et d'adhésifs sans solvant soutiennent cette évolution dans plusieurs secteurs consommateurs. Les producteurs répondent aux grades de commodité à bas prix en privilégiant les matériaux fonctionnalisés, les offres bio-attribuées et les grades bénéficiant d'homologations d'application. L'inflation des matières premières reste une préoccupation à court terme pour les producteurs sans approvisionnement intégré en monomères, tandis que les dispositifs médicaux et les composants de véhicules électriques génèrent une demande moins sensible aux variations de prix. Le marché des copolymères séquencés de styrène hydrogénés présente donc des opportunités dans les applications spécialisées qualifiées, même si les grades standard font face à une concurrence tarifaire plus directe.
Points clés du rapport
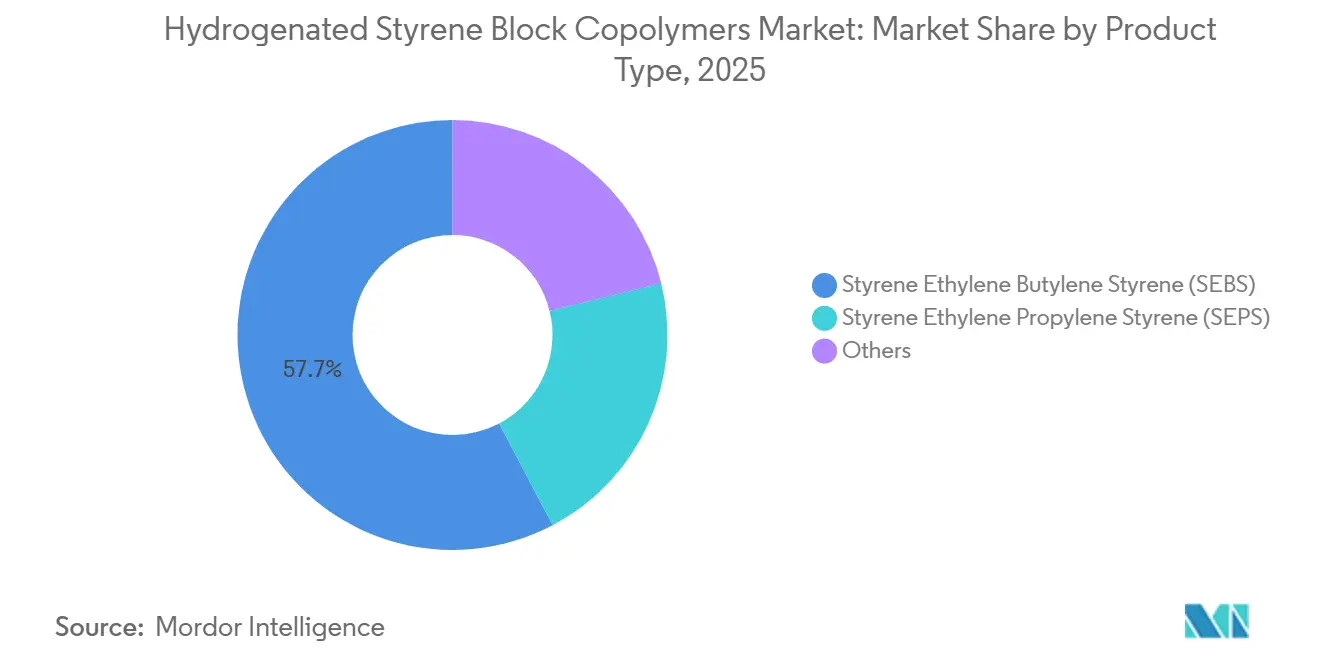
- Par type de produit, le styrène éthylène butylène styrène (SEBS) détenait 57,73 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025, tandis que le styrène éthylène propylène styrène (SEPS) devrait progresser à un CAGR de 6,24 % jusqu'en 2031.
- Par application, les adhésifs et mastics détenaient 38,28 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025 et devraient progresser à un CAGR de 6,43 % jusqu'en 2031.
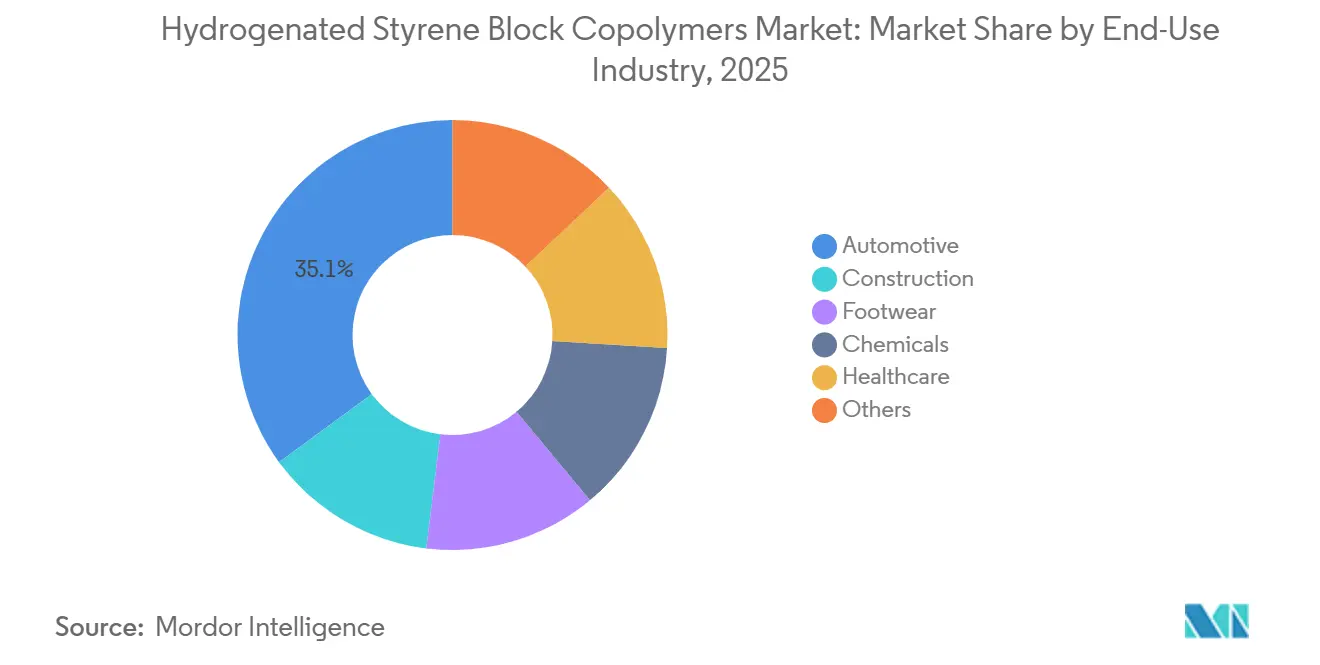
- Par secteur d'utilisation finale, l'automobile détenait 35,07 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025, tandis que la santé devrait progresser à un CAGR de 6,87 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,16 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025 et devrait progresser à un CAGR de 6,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des copolymères séquencés de styrène hydrogénés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules automobiles et durabilité des composants de véhicules électriques | +1.5% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Qualification des matériaux médicaux sans PVC | +1.2% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des adhésifs thermofusibles et mastics haute performance | +1.1% | Mondial, concentré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des infrastructures et de la fabrication en Asie-Pacifique | +0.9% | Asie-Pacifique (Chine, Inde), avec des retombées vers l'ASEAN | Moyen terme (2 à 4 ans) |
| Films multicouches recyclables et compatibilisation des polymères | +0.7% | Europe et Amérique du Nord, gains précoces sur certains marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules automobiles et durabilité des composants de véhicules électriques
Les architectures de véhicules électriques créent des usages pour les copolymères séquencés de styrène hydrogénés dans les boîtiers de batteries, l'isolation des câbles haute tension, les couches d'interface thermique et les systèmes de passe-fils sans halogène. Ces pièces nécessitent des composés élastomères capables de fonctionner de -40 °C à plus de 120 °C tout en maintenant les performances de déformation rémanente à la compression. Les formulations SEBS ont établi des historiques de qualification pour ces usages exigeants. Kraton Corporation a lancé son grade SEBS de nouvelle génération MD1672 en août 2026 pour les composés d'élastomères thermoplastiques sans huile. Ce grade offre jusqu'à 30 % d'amélioration de la déformation rémanente à la compression à température ambiante, de meilleures propriétés barrières et des émissions de composés organiques volatils (COV) et de brouillard réduites. Le marché des copolymères séquencés de styrène hydrogénés peut en bénéficier à mesure que les constructeurs automobiles recherchent des matériaux alliant durabilité, faibles émissions et traitement efficace.
Qualification des matériaux médicaux sans PVC
Les applications pour dispositifs médicaux soutiennent les copolymères séquencés de styrène hydrogénés lorsque les fournisseurs peuvent documenter la biocompatibilité, les extractibles et la cohérence du traitement. Les grades médicaux SEPTON de KURARAY CO., LTD. comprennent les matériaux styrène éthylène propylène styrène de la série 2000, les matériaux styrène éthylène éthylène propylène styrène de la série 4000 et les matériaux styrène éthylène butylène styrène de la série 8000. Ces grades disposent de dossiers de tests ISO 10993, incluant des tests d'interaction sanguine et de cytotoxicité, ainsi que de la documentation de classe VI de la Pharmacopée des États-Unis. Les grades TUFTEC et S.O.E. d'Asahi Kasei Corporation pour les tubes médicaux sont exempts de plastifiants et peuvent résister à la stérilisation à la vapeur à 121 °C. La société indique que les matériaux ont présenté une adsorption plus faible pour le mononitrate d'isosorbide et le miconazole que le chlorure de polyvinyle lors de ses tests d'application. Le marché des copolymères séquencés de styrène hydrogénés bénéficie d'une durée de demande plus longue car les travaux de qualification médicale prennent du temps et créent une barrière élevée pour les alternatives non qualifiées.
Croissance des adhésifs thermofusibles et mastics haute performance
Les formulateurs d'adhésifs utilisent le SEBS lorsque les performances de liaison sous chaleur, le faible odeur et le faible brouillard sont importants. Le matériau est utilisé dans les formulations d'adhésifs thermofusibles sensibles à la pression pour l'hygiène, les étiquettes, les intérieurs automobiles et l'assemblage électronique. La norme GB 38507-2020 de la Chine fixe des limites de composés organiques volatils entrées en vigueur en 2024 et soutiennent le passage des systèmes à base de solvants vers les thermofusibles sans solvant[1]Ministère de l'Écologie et de l'Environnement de Chine, "GB 38507-2020 : Normes d'émission pour les composés organiques volatils dans le revêtement industriel," Ministère de l'Écologie et de l'Environnement de Chine, mee.gov.cn . TSRC a participé à un forum de développement des adhésifs thermofusibles à Suzhou en mars 2026 et a présenté des solutions TAIPOL styrène éthylène butylène styrène et VECTOR styrène isoprène styrène pour les applications d'hygiène et d'étiquettes. Cette transition soutient le marché des copolymères séquencés de styrène hydrogénés car les besoins de conformité peuvent maintenir la conversion des matériaux même lorsque les conditions générales de fabrication sont inégales.
Expansion des infrastructures et de la fabrication en Asie-Pacifique
L'Asie-Pacifique combine une grande base de production avec une demande croissante de l'automobile, de l'électronique, de la construction, des adhésifs et de la fabrication de produits de santé. China Petrochemical Corporation a mis en service une installation d'élastomères thermoplastiques d'une capacité de 250 000 tonnes métriques par an en novembre 2024, dont 50 000 tonnes métriques par an de capacité de styrène éthylène butylène styrène. L'installation a utilisé une technologie de procédé domestique propriétaire, créant une base d'approvisionnement locale pour le marché chinois des copolymères séquencés de styrène hydrogénés. BASF a inauguré son site Verbund de Zhanjiang dans le Guangdong en mars 2026, avec un investissement de 8,7 milliards EUR (environ 9,5 milliards USD) comprenant un vapocraqueur d'éthylène à alimentation flexible d'une capacité d'un million de tonnes métriques par an et plus de 70 produits en production. Les plans de fabrication de produits chimiques spéciaux et de dispositifs médicaux de l'Inde, ainsi que les clusters d'adhésifs et de chaussures dans les pays de l'Association des nations de l'Asie du Sud-Est, élargissent la base de consommation de la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières styrène, butadiène et isoprène | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés du catalyseur d'hydrogénation et de qualification | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Substitution par TPU, TPO, POE, PEBA, silicone et oléfines techniques | -0.5% | Chaussure (Asie-Pacifique), Automobile (Europe, Amérique du Nord) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières styrène, butadiène et isoprène
Les producteurs de copolymères séquencés de styrène hydrogénés dépendent du styrène, du butadiène et de l'isoprène provenant de flux d'approvisionnement pétrochimiques distincts. Cette exposition rend la planification des marges difficile car les mouvements de prix ne se produisent pas nécessairement au même moment. Les prix du styrène ont augmenté de 35 % et les prix du butadiène de 28 % au début de 2025 après des arrêts de vapocraqueurs sur la côte du Golfe[2]Administration américaine d'information sur l'énergie, "Tendances des prix du styrène et du butadiène," Administration américaine d'information sur l'énergie, eia.gov. KURARAY CO., LTD. a annoncé des révisions de prix mondiales pour SEPTON et HYBRAR en 2026, les coûts des matières premières et des services publics ayant dépassé la capacité de la société à les absorber en interne. Les producteurs disposant d'un approvisionnement en monomères captif peuvent gérer ces mouvements de coûts plus efficacement que les entreprises dépendant d'achats externes. Cette contrainte peut amener les clients en aval à qualifier des matériaux concurrents lorsque les prix des matériaux augmentent fortement.
Coûts élevés du catalyseur d'hydrogénation et de qualification
L'hydrogénation confère à ces copolymères leur résistance à la chaleur et aux intempéries, mais elle ajoute également des coûts de catalyseur et de contrôle des procédés. Les producteurs doivent saturer sélectivement les blocs diéniques tout en préservant la structure aromatique nécessaire dans le polymère. Les matériaux médicaux nécessitent également des tests et une documentation pour les substances extractibles des lots de polymères finis. Les nouveaux fournisseurs doivent financer des réacteurs d'hydrogénation commerciaux, des systèmes de catalyseurs et de longs programmes de qualification automobile ou médicale avant que des ventes substantielles ne commencent. Ces exigences limitent l'accès à l'approvisionnement dans les régions qui pourraient autrement adopter davantage de matériaux sans chlorure de polyvinyle. Le secteur des copolymères séquencés de styrène hydrogénés conserve donc une barrière de coût qui protège les fournisseurs qualifiés mais peut ralentir l'adoption dans les usages sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le styrène éthylène butylène styrène ancre les revenus tandis que le styrène éthylène propylène styrène développe la demande spécialisée
Le styrène éthylène butylène styrène (SEBS) détenait 57,73 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025. Sa position importante reflète la compatibilité avec les huiles de traitement et le polypropylène, ainsi qu'une résistance éprouvée à la chaleur et aux produits chimiques dans diverses applications. Les thermofusibles adhésifs, les joints automobiles et les tubes médicaux utilisent tous le profil de formulation flexible du matériau. La taille du marché des copolymères séquencés de styrène hydrogénés pour cette famille de produits est soutenue par son utilisation dans des applications qualifiées. La concurrence des produits de commodité s'est intensifiée après l'expiration des brevets fondamentaux d'hydrogénation en 2023 et 2024. Cette concurrence a accordé plus d'importance aux formulations, à la fiabilité de l'approvisionnement et aux dossiers d'homologation clients qu'à la seule fourniture de polymères triblocs standard.
Le styrène éthylène propylène styrène (SEPS) devrait progresser à un CAGR de 6,24 % jusqu'en 2031, soutenu par les exigences de clarté optique et de flexibilité à basse température. Les emplâtres médicaux, les stratifiés pour administration de médicaments et les emballages cosmétiques haut de gamme sont des usages pertinents où ces propriétés importent. Les produits styrène éthylène propylène styrène de la série 2000 et styrène éthylène éthylène propylène styrène de la série 4000 de KURARAY CO., LTD. disposent d'une documentation de biocompatibilité ISO 10993. La série SEPTON BIO de KURARAY CO., LTD. utilise du bêta-farnésène dérivé de la canne à sucre et offre jusqu'à 80 % de contenu biosourcé. Ces options de produits orientent la concurrence entre fournisseurs vers des grades certifiés ou différenciés plutôt que vers le seul matériau standard.


Par application : les adhésifs et mastics dominent la demande et la croissance
Les adhésifs et mastics détenaient 38,28 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025 et devraient progresser à un CAGR de 6,43 % jusqu'en 2031. Cette application combine la demande des produits d'hygiène, des étiquettes, de la construction, des intérieurs automobiles et de l'assemblage électronique. Les formulateurs utilisent les thermofusibles styrène éthylène butylène styrène pour leur durabilité thermique, leur faible odeur et leurs propriétés de faible brouillard. Les limites de composés organiques volatils de la Chine ont accéléré la conversion des systèmes adhésifs à base de solvants vers des formulations sans solvant. TSRC a présenté des matériaux TAIPOL styrène éthylène butylène styrène pour les adhésifs sensibles à la pression pour l'hygiène et les étiquettes lors de son forum de mars 2026. Le secteur des copolymères séquencés de styrène hydrogénés est soutenu lorsque les normes de conformité favorisent les systèmes adhésifs sans solvants.
Les peintures et revêtements utilisent le styrène éthylène butylène styrène de faible masse moléculaire comme modificateur d'élasticité et de texture. La demande dans ce domaine reste liée à l'activité générale de transformation des polymères et est plus sensible au coût des matériaux. Les films deviennent pertinents là où le styrène éthylène butylène styrène fonctionnalisé améliore la compatibilité dans les structures d'emballage multicouches recyclées. Le matériau forme des liaisons ester à l'interface polypropylène et alcool éthylène vinylique, ce qui contribue à préserver les propriétés barrières après recyclage. Cela confère au marché des copolymères séquencés de styrène hydrogénés un rôle dans les conceptions d'emballages répondant aux exigences de recyclabilité.
Par secteur d'utilisation finale : la santé se développe grâce à la qualification tandis que l'automobile conserve sa position de leader
L'automobile détenait 35,07 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025. Les constructeurs automobiles utilisent ces matériaux dans les joints, les revêtements intérieurs, les passe-fils et les composants autour des systèmes de batteries. Asahi Kasei Corporation a décrit un procédé de moulage par injection à noyau rétractable qui forme la peau du tableau de bord automobile et les couches de mousse en une seule étape. Le procédé lie les couches aux supports en polypropylène sans couches adhésives et soutient une conception de composant plus simple. Les programmes de véhicules électriques ajoutent une demande de matériaux légers et sans halogène dans les zones nécessitant des performances thermiques et de déformation rémanente à la compression à long terme. Ces besoins aident le marché des copolymères séquencés de styrène hydrogénés à maintenir sa position dans l'automobile malgré la présence de matériaux élastomères concurrents.
La santé devrait progresser à un CAGR de 6,87 % jusqu'en 2031. Le TUFTEC N527 d'Asahi Kasei Corporation est conçu pour les composés de bouchons en caoutchouc médicaux nécessitant une faible résistance à la pénétration des aiguilles, un rescellement après le retrait de l'aiguille et une réduction des carottages. Les mastics de construction constituent une source de demande supplémentaire stable où la résistance au vieillissement et aux cycles thermiques est requise. La chaussure subit une pression du polyuréthane thermoplastique dans les applications de semelles intermédiaires où le coût est le principal facteur de spécification. Les produits chimiques utilisent le styrène éthylène butylène styrène et le styrène éthylène propylène styrène comme améliorants d'indice de viscosité dans les lubrifiants. Un brevet italien de 2025 de Versalis et Eni couvre les copolymères linéaires hydrogénés multiblocs styrène-butadiène pour améliorer l'indice de viscosité des lubrifiants.
Analyse géographique
L'Asie-Pacifique détenait 43,16 % de la part du marché des copolymères séquencés de styrène hydrogénés en 2025 et devrait progresser à un CAGR de 6,51 % jusqu'en 2031. La région réunit une demande manufacturière à grande échelle, des ajouts de capacité locaux et des applications de plus en plus spécialisées. China Petrochemical Corporation a mis en service 50 000 tonnes métriques par an de capacité de styrène éthylène butylène styrène dans sa nouvelle installation en novembre 2024. Le projet a établi une technologie de procédé de copolymères séquencés de styrène hydrogénés domestique à l'échelle commerciale en Chine. Le Japon et la Corée du Sud restent des centres technologiques pour les matériaux médicaux de qualité et les matériaux automobiles haute performance. Asahi Kasei Corporation, KURARAY CO., LTD., JSR Corporation et ZEON CORPORATION disposent d'opérations de recherche et de fabrication qui soutiennent le développement de grades spéciaux dans la région.
Le développement de la fabrication de dispositifs médicaux et de produits chimiques spéciaux en Inde ajoute une autre source de demande régionale. Les clusters d'adhésifs et de chaussures au Vietnam, en Indonésie et en Thaïlande continuent de dépendre principalement des importations pour les matériaux hydrogénés. Cette structure d'approvisionnement peut soutenir les distributeurs régionaux, améliorer l'accès des clients aux grades qualifiés et créer à terme un argument en faveur d'une production localisée à mesure que la demande augmente au fil du temps dans plusieurs groupes de clients régionaux et domaines d'application à l'échelle mondiale. L'Amérique du Nord et l'Europe restent axées sur la qualification des dispositifs médicaux, l'étanchéité des véhicules électriques et les adhésifs de construction haute performance. Les États-Unis ont une demande liée aux exigences de conformité médicale et à une empreinte croissante de fabrication de véhicules électriques. L'Europe a une demande des chaînes d'approvisionnement automobiles qui recherchent des matériaux intérieurs recyclables et des conceptions de composants à faibles émissions.
Kraton Corporation a annoncé en octobre 2025 qu'elle arrêterait la production de copolymères séquencés de styrène hydrogénés à Berre, en France, tout en maintenant l'approvisionnement des clients via son réseau mondial. Cette décision reflète la surcapacité mondiale dans les grades de commodité et pourrait modifier les schémas d'approvisionnement européens. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des zones de consommation plus réduites, avec le Brésil et l'Arabie saoudite servant d'ancres de demande dans leurs sous-régions. L'activité d'adhésifs de construction au Brésil et la chaîne d'approvisionnement automobile créent une demande largement satisfaite par les importations. Les secteurs de l'emballage et de la santé en Afrique du Sud suivent un intérêt plus large pour la substitution par des matériaux sans plastifiant.

Paysage concurrentiel
Le marché des copolymères séquencés de styrène hydrogénés est modrément concentré, les cinq premiers acteurs étant Kraton Corporation, Asahi Kasei Corporation, KURARAY CO., LTD., TSRC et China Petrochemical Corporation. Leurs positions sont soutenues par la capacité de production, les grades propriétaires et les longues relations de qualification avec les clients. L'expiration des brevets fondamentaux d'hydrogénation en 2023 et 2024 a permis à davantage de producteurs asiatiques de commercialiser du styrène éthylène butylène styrène de commodité. Cette pression est la plus forte dans les usages standard d'adhésifs et de modificateurs d'asphalte, où les clients peuvent qualifier des alternatives plus facilement. Les grades médicaux, automobiles critiques et spéciaux continuent de bénéficier d'homologations d'application plus exigeantes.
KURARAY CO., LTD. développe sa différenciation grâce à sa série SEPTON BIO, qui comprend des matériaux fabriqués avec du bêta-farnésène dérivé de la canne à sucre et jusqu'à 80 % de contenu biosourcé. Kraton Corporation a lancé le MD1672 en août 2026 pour permettre des formulations d'élastomères thermoplastiques sans huile avec un brouillard réduit, des émissions de composés organiques volatils réduites et une déformation rémanente à la compression améliorée. Asahi Kasei Corporation utilise son approche de moulage à noyau rétractable pour produire des couches de peau et de mousse d'intérieur automobile sans couches adhésives intermédiaires. Ces initiatives montrent comment les principaux fournisseurs orientent leurs investissements vers les performances des matériaux, les attributs de durabilité et les avantages de procédé. Le marché des copolymères séquencés de styrène hydrogénés se divise de plus en plus entre les grades standard sensibles aux prix et les applications nécessitant des qualifications de matériaux détaillées.
Kraton Corporation a reçu un brevet américain pour une architecture de copolymère séquencé styrénique destinée à améliorer les performances des adhésifs et des films de protection. L'activité de brevets et les dossiers de qualification formels peuvent prolonger le délai nécessaire aux concurrents pour pénétrer les applications spécialisées. Les producteurs de plus petite taille peuvent être compétitifs en développant des composés et des grades personnalisés avec une meilleure aptitude au traitement plutôt qu'en essayant d'égaler l'échelle des grands fournisseurs. Les domaines potentiels de développement supplémentaire comprennent les matériaux biosourcés pour les emballages médicaux, les non-tissés filés-liés pour l'hygiène et les soins des plaies, et les composés d'étanchéité haute température sans halogène pour les véhicules électriques. Le secteur des copolymères séquencés de styrène hydrogénés offre de la place pour de nouveaux fournisseurs dans ces domaines, mais ils doivent établir des dossiers de production fiables et d'homologation d'application. Les décisions d'approvisionnement des principaux producteurs continueront de façonner la disponibilité et les prix dans les bases de clients régionaux.
Leaders du secteur des copolymères séquencés de styrène hydrogénés
Kraton Corporation
Asahi Kasei Corporation
KURARAY CO., LTD.
TSRC
China Petrochemical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Kraton Corporation a reçu un brevet américain pour une architecture de copolymère séquencé styrénique conçue pour améliorer les performances des adhésifs et des films de protection. Ce développement soutient l'innovation dans les copolymères séquencés de styrène hydrogénés pour les adhésifs haute performance et les films de protection nécessitant une adhérence, une durabilité et une flexibilité améliorées.
- Juin 2026 : KURARAY CO., LTD. a présenté ses copolymères séquencés de styrène hydrogénés SEPTON lors de la réunion annuelle 2026 de la Société des tribologistes et ingénieurs en lubrification pour les applications de lubrifiants et de graisses. Les matériaux offrent une haute efficacité d'épaississement, des performances à basse température et une stabilité au cisaillement, soutenant la demande de copolymères séquencés de styrène hydrogénés dans les lubrifiants automobiles et industriels.


Portée du rapport sur le marché mondial des copolymères séquencés de styrène hydrogénés
Les copolymères séquencés de styrène hydrogénés sont des élastomères thermoplastiques produits par hydrogénation de copolymères séquencés styréniques pour améliorer la stabilité et la résistance aux conditions environnementales. Ils combinent une élasticité semblable au caoutchouc avec une aptitude au traitement thermoplastique, soutenant des formulations de matériaux durables et flexibles.
Le marché des copolymères séquencés de styrène hydrogénés est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en styrène éthylène butylène styrène (SEBS), styrène éthylène propylène styrène (SEPS) et autres. Par application, le marché est segmenté en adhésifs et mastics, peintures et revêtements, films et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, construction, chaussure, produits chimiques, santé et autres. Le rapport couvre également la taille du marché et les prévisions pour les copolymères séquencés de styrène hydrogénés dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Styrène éthylène butylène styrène (SEBS) |
| Styrène éthylène propylène styrène (SEPS) |
| Autres |
| Adhésifs et mastics |
| Peintures et revêtements |
| Films |
| Autres |
| Automobile |
| Construction |
| Chaussure |
| Produits chimiques |
| Santé |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Styrène éthylène butylène styrène (SEBS) | |
| Styrène éthylène propylène styrène (SEPS) | ||
| Autres | ||
| Par application | Adhésifs et mastics | |
| Peintures et revêtements | ||
| Films | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile | |
| Construction | ||
| Chaussure | ||
| Produits chimiques | ||
| Santé | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des copolymères séquencés de styrène hydrogénés ?
Le marché des copolymères séquencés de styrène hydrogénés s'élève à 2,62 milliards USD en 2026 et devrait atteindre 3,49 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de copolymères séquencés de styrène hydrogénés ?
Les composants automobiles, les matériaux médicaux, les adhésifs haute performance, les applications d'emballages recyclables et l'expansion manufacturière régionale en Asie-Pacifique soutiennent la demande de copolymères séquencés de styrène hydrogénés.
Quel type de produit détenait la plus grande part en 2025 ?
Le styrène éthylène butylène styrène (SEBS) détenait 57,73 % de part en 2025, soutenu par une large utilisation dans les adhésifs, les pièces automobiles et les tubes médicaux.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La santé devrait progresser à un CAGR de 6,87 % jusqu'en 2031, soutenue par les exigences de qualification des matériaux médicaux.
Dernière mise à jour de la page le:



