
水素水市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
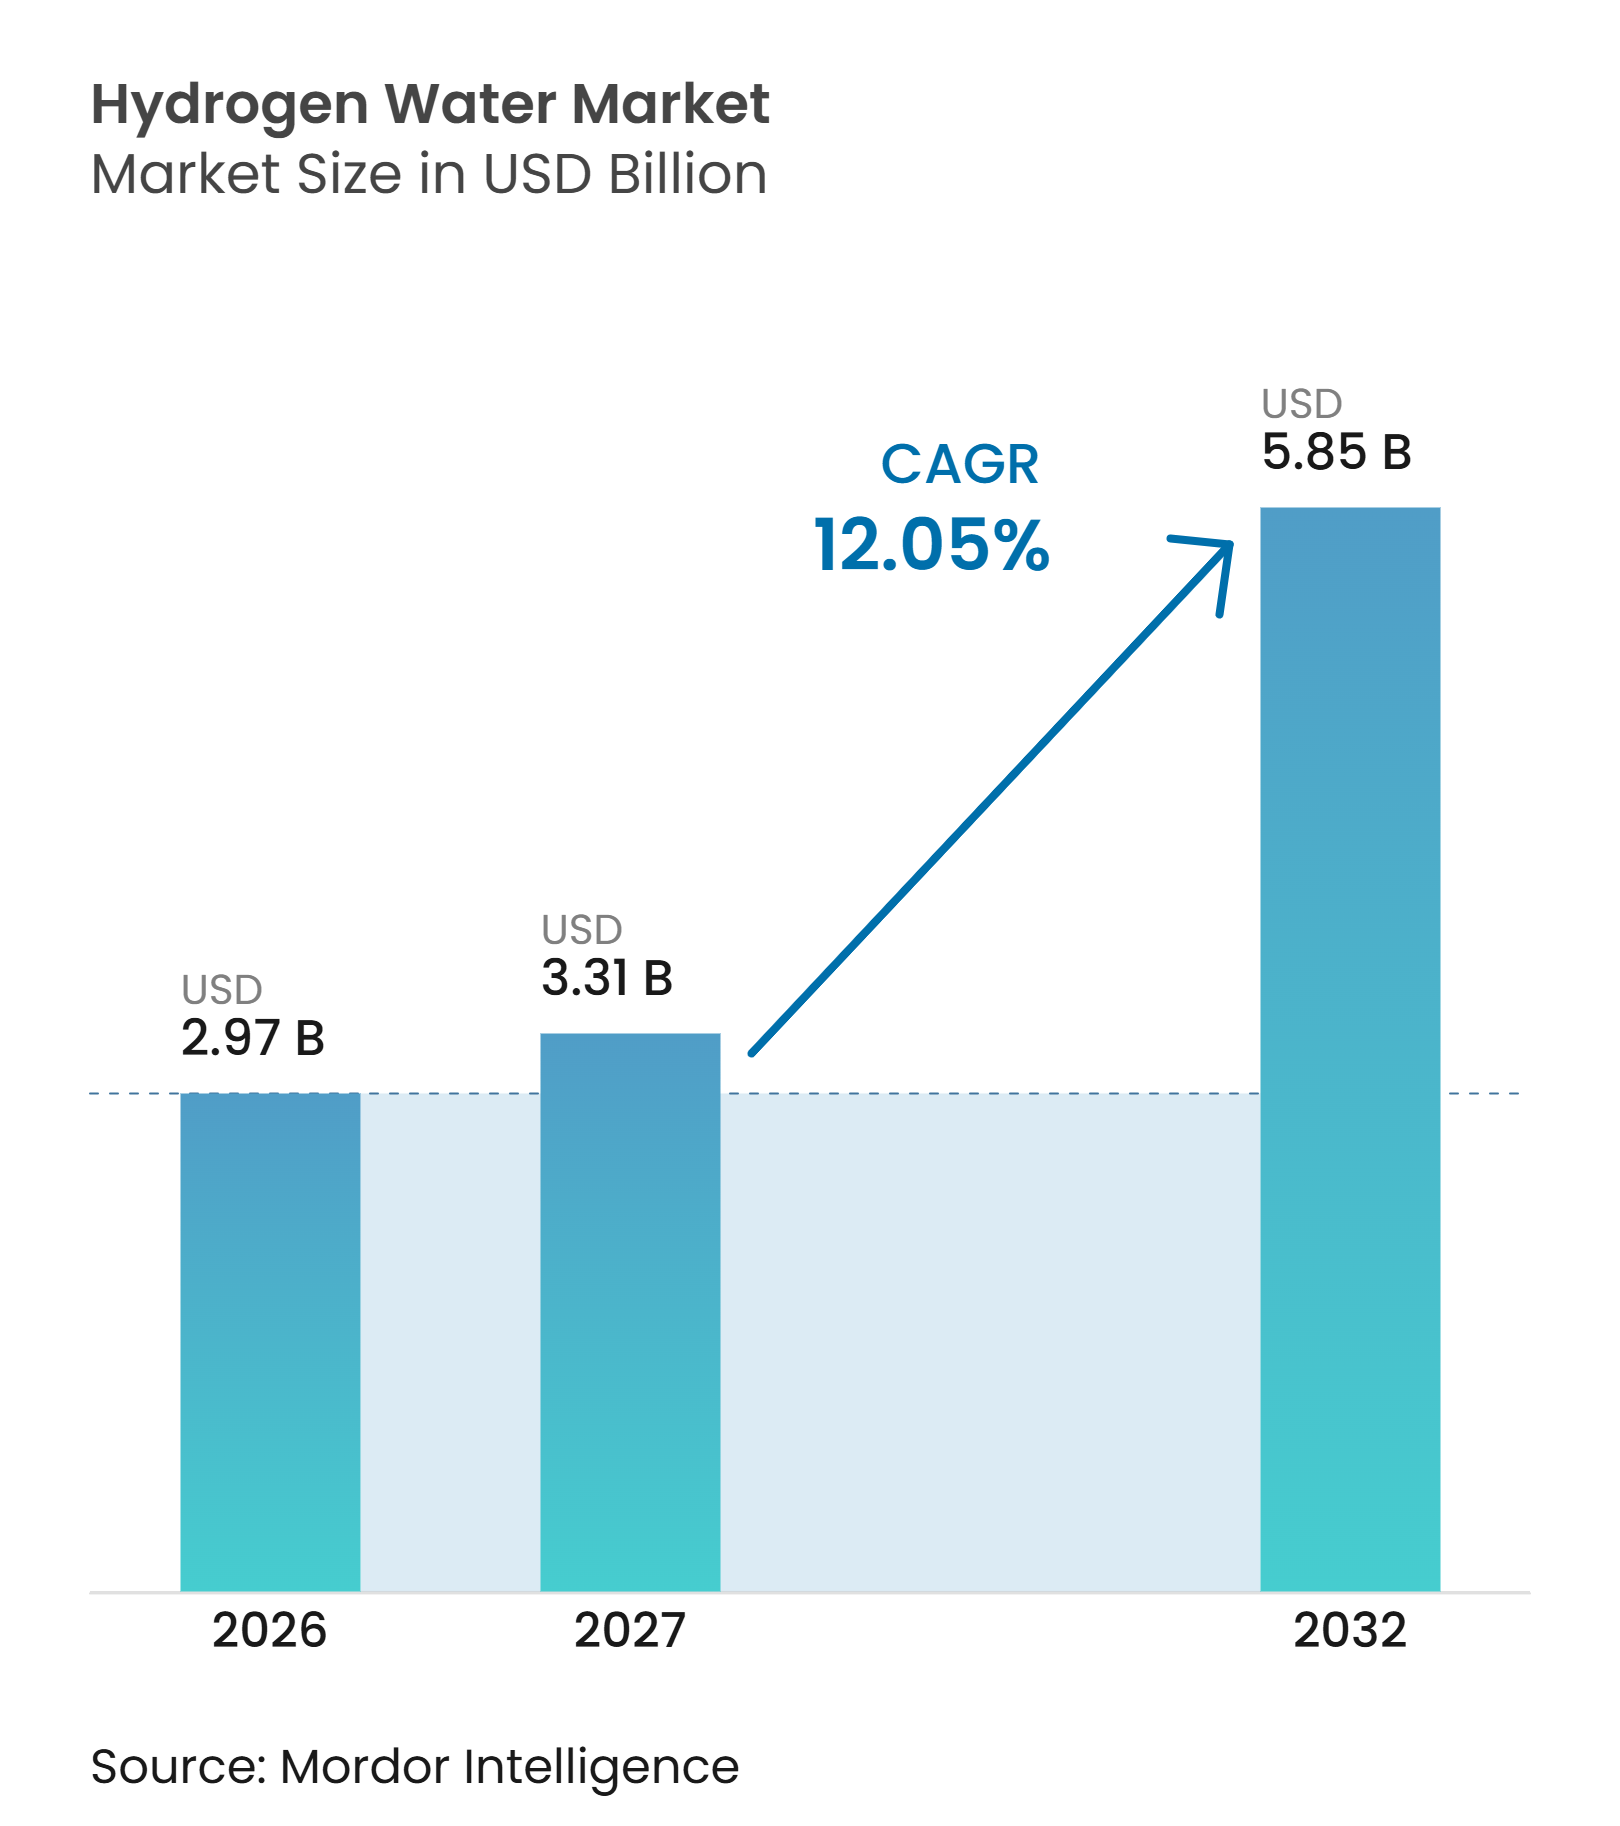
| 市場規模 (2027) | 3.31 十億米ドル |
| 市場規模 (2032) | 5.85 十億米ドル |
| 成長率 (2027 - 2032) | 12.05 % |
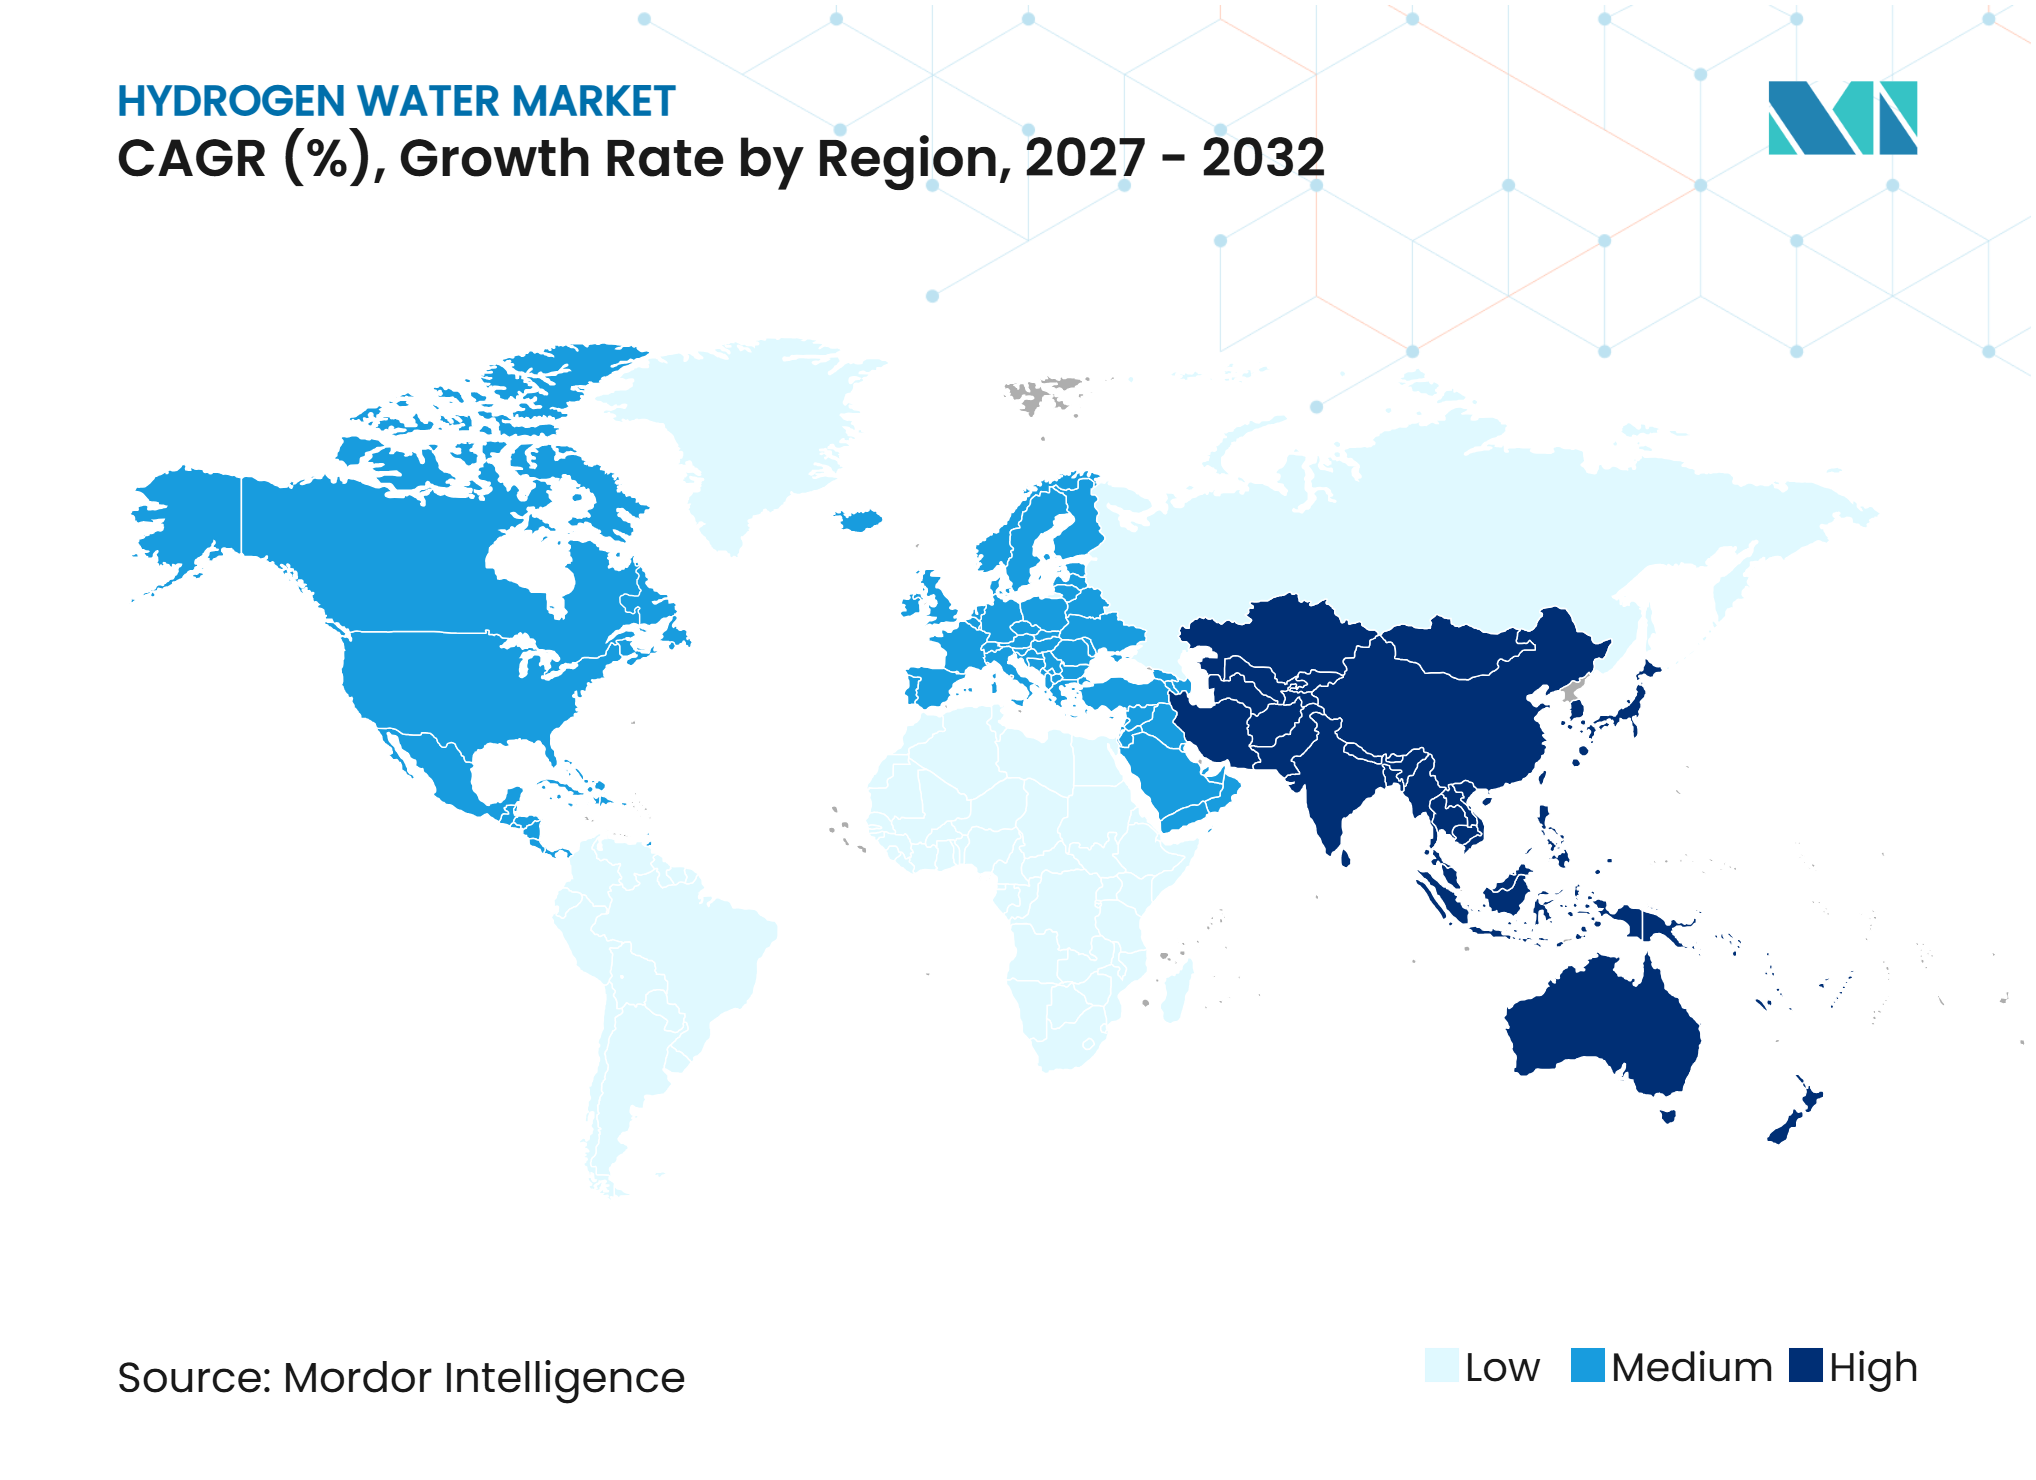
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水素水市場分析
水素水市場規模は2026年に2.97 ビリオン 米ドルと評価され、2027年の3.31 ビリオン 米ドルから2032年には5.85 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 12.05%で成長する見込みです。水素水市場は、予防医療への消費者支出、小型電気分解装置の普及、およびデバイスとすぐに飲めるレディ・トゥ・ドリンク製品の小売流通の拡大によって支えられています。2025年の無作為化比較試験では、肥満成人を対象に8週間の水素豊富水摂取が総コレステロールおよび低密度リポタンパクコレステロールの低下、食欲関連の渇望の減少、グルカゴン様ペプチド-1レベルの上昇と関連することが報告されました。日本の消費者庁は2025年8月に水素水に関する2件目の機能性食品届出を承認し、最も確立された国内市場におけるカテゴリーの信頼性を強化しました。水素水市場はまた、長期的な臨床エビデンスの不足、高い機器コスト、製品保存上の課題、および規制当局による健康強調表示への厳格な審査という制約にも直面しています。
レポートの主要ポイント
- 技術別では、電気分解が2026年の水素水市場シェアの60.34%を占め、2032年にかけてCAGR 12.89%で成長すると予測されています。
- 製品タイプ別では、水素水生成器が2026年の水素水市場シェアの58.13%を占め、水素注入飲料は2032年にかけてCAGR 13.23%で成長すると予測されています。
- 最終用途別では、住宅用が2026年の水素水市場シェアの45.67%を占め、フィットネス・スポーツ分野は2032年にかけてCAGR 13.67%で成長すると予測されています。
- 地域別では、北米が2026年の水素水市場シェアの34.58%を占め、アジア太平洋地域は2032年にかけてCAGR 13.20%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 機能性水分補給のヘルス・ウェルネス分野での採用 | +3.8% | 北米、日本、韓国で強度が高く、世界全体 | 中期(2〜4年) |
| 家庭用・携帯型電気分解の拡大 | +3.0% | 北米およびアジア太平洋がコア、欧州および中東・アフリカへの波及 | 中期(2〜4年) |
| フィットネス、スポーツ回復、および企業ウェルネス利用の成長 | +2.5% | 北米および欧州が主要市場、東南アジア諸国連合が新興 | 短期(2年以内) |
| 電子商取引、サブスクリプション、および直接消費者向けリーチ | +2.0% | 北米、中国、韓国、東南アジア諸国連合で加速 | 短期(2年以内) |
| パッケージ化・フレーバー付き水素飲料 | +1.5% | 北米が主要市場、欧州およびアジア太平洋が二次市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機能性水分補給のヘルス・ウェルネス分野での採用
生理的効果と関連付けられた飲料への消費者需要が、パッケージ飲料セクターの投資優先事項を変えています。水素水市場は、代謝健康と日常的なウェルネスルーティンを中心に位置付けられた製品への関心から恩恵を受けています。水素のヒドロキシルラジカルとの選択的相互作用は、すべての活性酸素種を抑制しようとするものではないため注目を集めています。2025年のHYDRAPPET無作為化比較試験では、肥満成人を対象に8週間の水素豊富水摂取後に、総コレステロールおよび低密度リポタンパクコレステロールの低下、食欲関連の渇望の減少、グルカゴン様ペプチド-1の上昇が報告されました。これらの知見は、特に代謝健康指標をすでにモニタリングしている人々の間で、既存のウェルネス消費者を超えた関心の拡大につながる可能性があります。
家庭用・携帯型電気分解の拡大
小型電気分解システムは、家庭および外出先でのオンデマンド水素生成へのアクセスを拡大しています。カウンタートップ型ユニットから軽量ボトルキャップや携帯型フラスコへの移行により、水素水市場はより幅広い価格帯と使用シーンを獲得しています。Echo Technologies LLCは2025年のコンシューマー・エレクトロニクス・ショー(CES)においてEcho Flaskを発表し、タッチスクリーン、コンパニオンアプリケーション、Apple Healthとの連携、および最大8.25 ppmの独立検証済み水素出力を備えた製品を披露しました[1]。2025年2月のTruumedとの提携により、健康貯蓄口座(HSA)および医療費柔軟支出口座の資金を通じた適格購入も可能になりました。日本の電気用品安全法は、電動水素生成機器に対する重要なコンプライアンス要件を設けています。関連する製品試験と確立された品質システムを持つメーカーは、これらの要件を活用して、品質の低い代替品との差別化を図ることができます。
フィットネス、スポーツ回復、および企業ウェルネス利用の成長
フィットネスとスポーツは最も成長の速い最終用途カテゴリーであり、トレーニングと回復に関連して使用される水分補給製品への関心の高まりを反映しています。2025年の二重盲検試験では、22名の女性エリートアスリートを対象に、集中的な運動条件下での水素豊富水摂取後に筋肉量、体脂肪量、ピークトルクの改善が報告されました。50歳以上の成人を対象とした別の6週間試験では、レジスタンストレーニング後の急性運動関連筋損傷のバイオマーカーが低下したことが確認されました。このエビデンスは、治療的アウトカムを確立するものではありませんが、ジム、スポーツアカデミー、コーチング施設が回復プログラム内で水素水を試験導入する根拠を提供します。企業ウェルネス施設も、スタッフの健康プログラムや運動後のアメニティが機器投資を正当化する場合に、ウォーターステーションを導入できます。こうした施設環境は、水素水市場における個人消費者の単発購入よりも安定した継続需要をもたらす可能性があります。
電子商取引、サブスクリプション、および直接消費者向けリーチ
直接消費者向け販売とサブスクリプションは、ブランドが顧客を獲得・維持・サポートする方法を変えています。オンライン販売により、メーカーはデバイス購入とフィルター交換、タブレット、ガイダンス、および定期注文プログラムを組み合わせることができます。この構造により、小売業者のマージンへの依存が軽減され、継続的な需要に対する明確な可視性が企業にもたらされます。DrinkHRWは製品検証と認証を信頼ベースの提案の一部として活用しており、確立されたオンラインストアフロントを持つ企業は教育と定期注文を組み合わせることができます。Perricone Hydrogen Water Companyは2025年7月に全国流通の拡大を発表し、小売、メディア、Amazon、および直接消費者向けチャネルにわたる活動を拡大しました。パッケージ化・フレーバー付き水素飲料も同様のオンライン発見モデルから恩恵を受けることができ、特にシングルサーブ形式がデバイス操作を理解する必要性を消費者から取り除く場合に有効です。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 長期的な臨床エビデンスの不足と消費者の懐疑心 | -1.8% | 世界全体、特に西側規制市場(北米、欧州)で顕著 | 長期(4年以上) |
| 従来の水と比較した製品・機器コストの高さ | -1.4% | 新興市場(南アジア、東南アジア、ラテンアメリカ)および大衆市場セグメント | 中期(2〜4年) |
| 水素損失、保存期間、および濃度検証リスク | -0.9% | 世界全体 - 事前包装飲料形式で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長期的な臨床エビデンスの不足と消費者の懐疑心
臨床エビデンスの基盤は拡大していますが、多くのヒト研究はサンプルサイズが小さく、研究期間も短いです。これにより、水素水市場においてメーカーが責任を持って行える健康強調表示の範囲が制限されます。米国食品医薬品局は、特定の飲料用途について水素ガスを一般に安全と認められる物質通知000520に掲載しています[2]。この安全性の場は、疾患治療のマーケティング主張を支持するものではありません。2026年7月、米国食品医薬品局はH2BevおよびH2 RENU Inc.に対して、酸性化食品要件および疾患治療主張に関する警告書を発行しました。この措置は、製品メッセージング、製剤管理、および製造記録が細心の注意を要することを示しています。米国食品医薬品局および日本の消費者庁による規制審査はカテゴリーの規律を向上させる可能性がありますが、コンプライアンスに準拠した市場参入コストも増加させます。
従来の水と比較した製品・機器コストの高さ
確立された電気分解ユニットの価格は2,380米ドルから5,980米ドル、携帯型生成器は90米ドルから350米ドルの範囲です。これらの価格水準は、製品を従来のボトル水や水道水と比較する消費者の採用を制限する可能性があります。コスト構造は特殊なメンブレンと白金コーティングされたチタン電極を反映しており、品質上のトレードオフなしに大幅に削減することはできません。Enagicは、日本製電子機器の輸入関税によりコストが増加したため、2025年9月に米国向けイオナイザーシリーズの価格を引き上げました。消費者が明確なメリットを感じない場合、高い初期費用は不満を高める可能性があります。これにより水素水市場は二極化し、デバイスはコミットメントの高いユーザーに対応し、レディ・トゥ・ドリンク製品はよりアクセスしやすい参入形式を提供します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
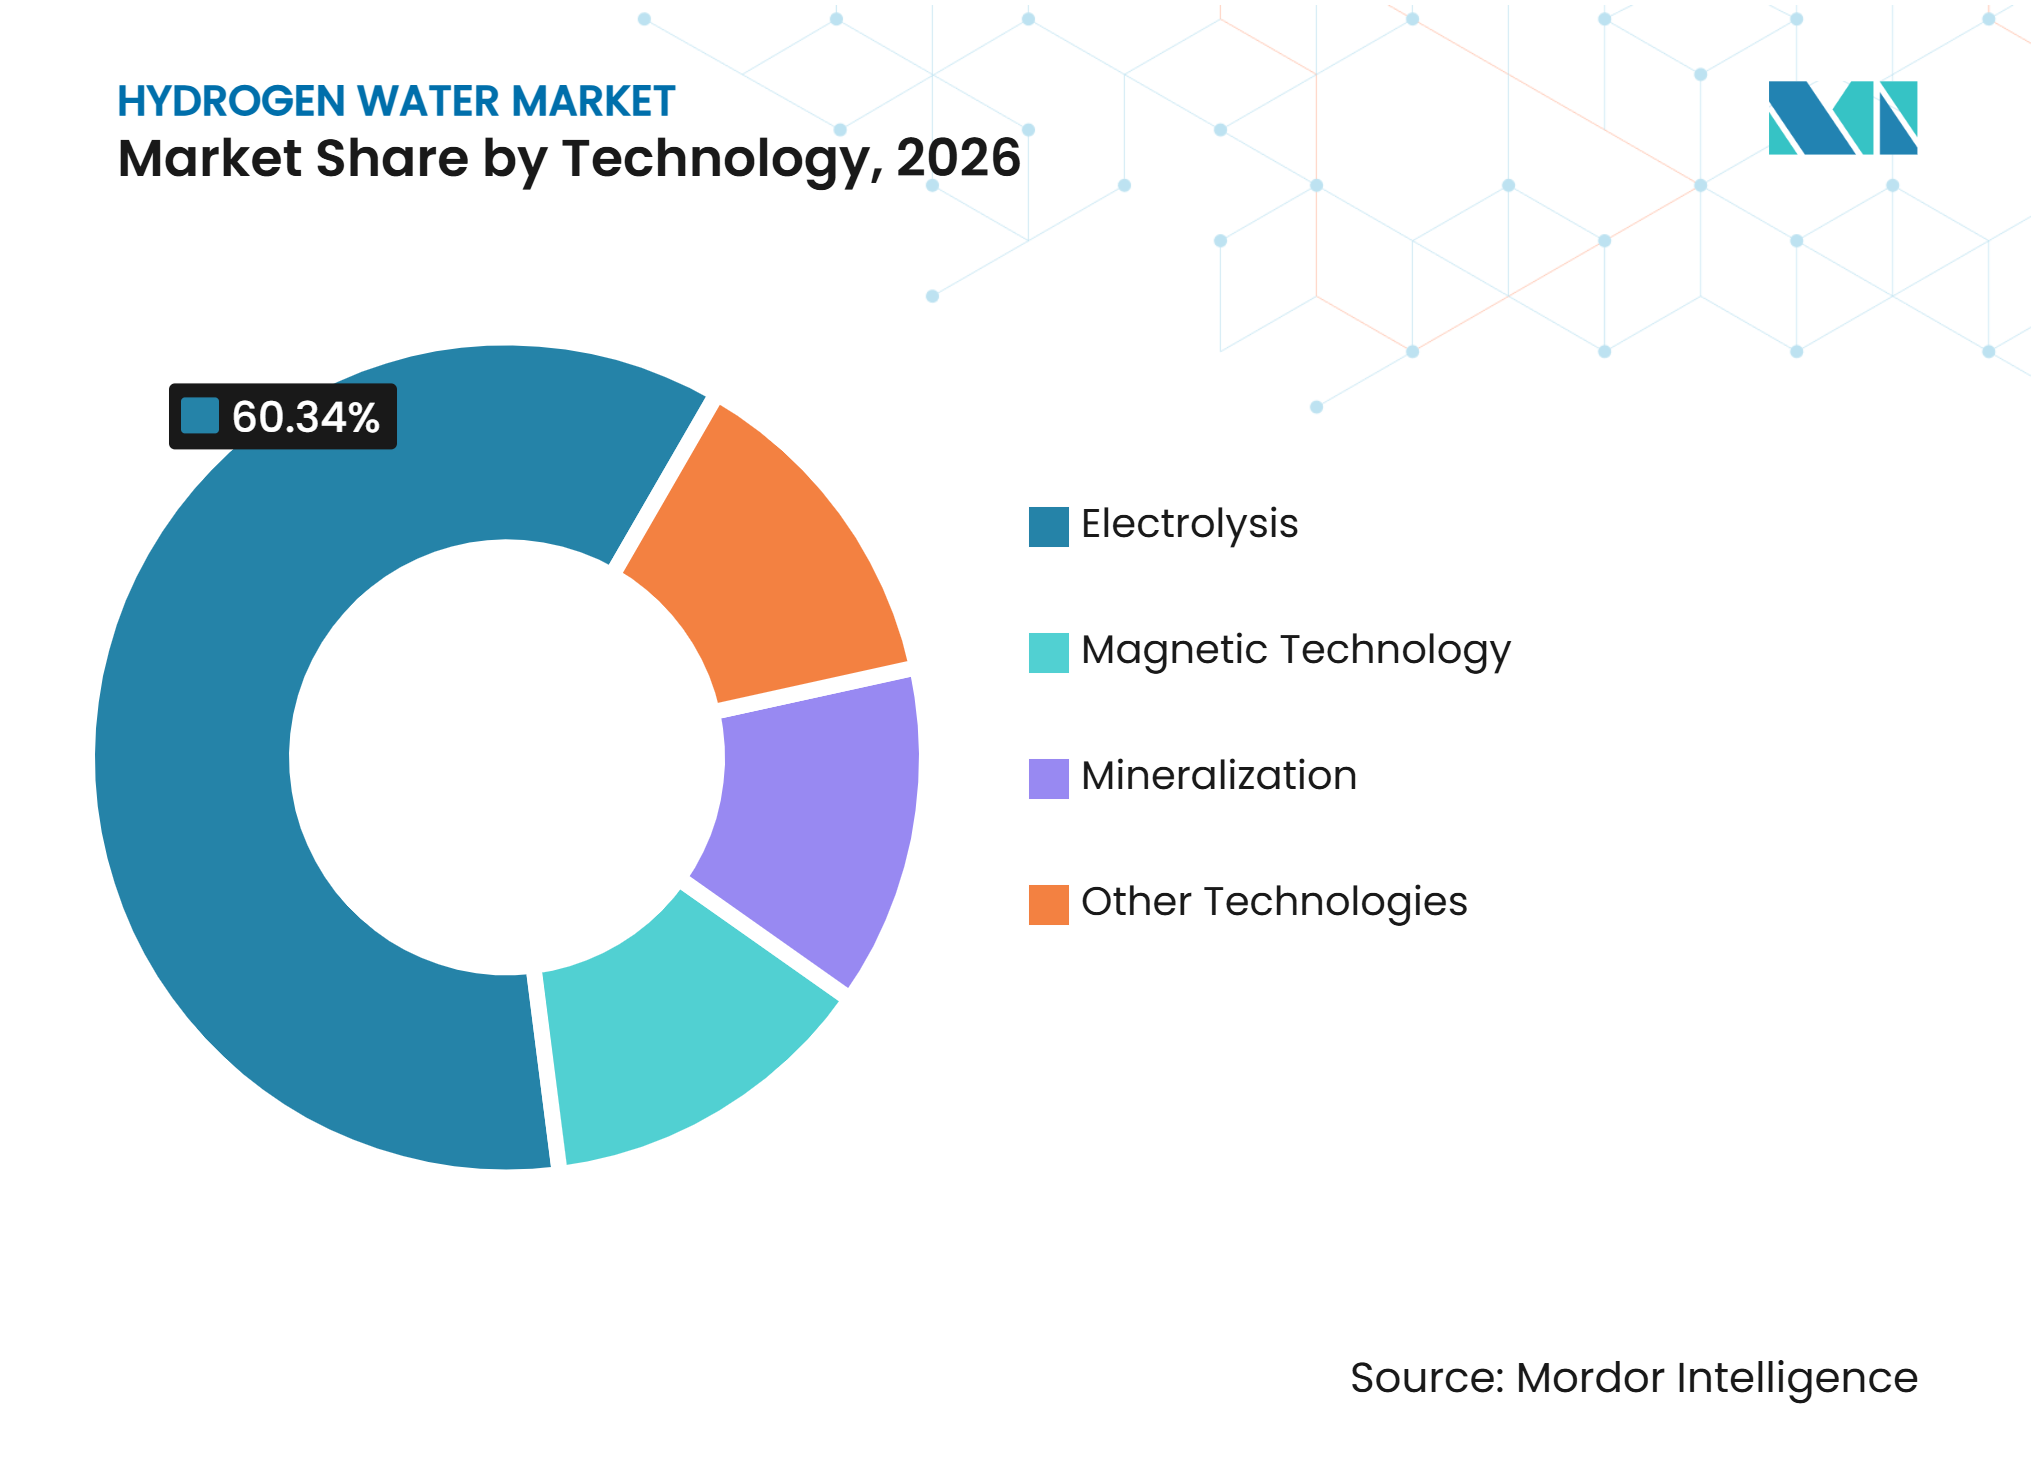
電気分解がパフォーマンスとデバイスイノベーションを通じてリード電気分解は2026年の水素水市場シェアの60.34%を占め、2032年にかけてCAGR 12.89%で成長すると予測されています。この地位は、オンデマンド生成および高い溶存水素濃度への需要を反映しています。固体高分子電解質およびプロトン交換膜システムは、高分子膜で水素と酸素を分離します。この設計により、一部のアルカリシステムに関連する不要な副産物のリスクを低減できます。2025年のレビューでは、プロトン交換膜水電解槽が高純度水素生成が可能なコンパクトシステムとして説明され、最適化された電極構造が物質輸送性能を向上させることが示されました。これらの技術的特性は、サイズ、出力、安全性が主要な購入検討事項となる消費者向けデバイスでの使用を支持しており、ガスの分離により、携帯型および家庭用機器を評価する購入者に対してより明確に管理された製造方法を提示できます。
H2CAPは、バッテリー不要のUSB給電キャップ形式を通じてコンパクト機器へのシフトを示しています。この製品は多層白金コーティングチタン電極システムを使用し、1,000〜1,500 ppb(十億分の一)の溶存水素を生成するとされており、コンパクト形式が一般的なウェルネスポジショニングのみに依存するのではなく、携帯性と定義された出力提案を組み合わせようとする方法を示しています。電気分解メーカーは、価格だけでなく、濃度の信頼性、デバイスの耐久性、検証、およびコンプライアンスで競争できます。磁気技術は自然プロセスのナラティブを求める消費者に対応しますが、溶存水素測定を提案の中心には置いていません。鉱物化はマグネシウムを含む反応性鉱物を使用して水素を生成し、DrinkHRWが使用するようなタブレット形式をサポートします。これらの形式は旅行や利便性のニーズに適している可能性がある一方、デバイスベースの電気解は水素水市場のプレミアムエンドを定義し続け、サプライヤーに対して検証済みの濃度出力を保証、カスタマーサポート、および交換部品サービスと結びつける機会を提供します。



製品タイプ別:
水素水生成器が価値を維持しながら水素注入飲料がアクセスを拡大水素水生成器は2026年の水素水市場シェアの58.13%を占めました。その価値ポジションは、高い平均販売価格、家庭用設置システム、および定期的なフィルターまたはメンテナンス需要を反映しています。家庭用採用は、カテゴリーの消費者歴史が長い日本と韓国で特に顕著です。水素注入飲料は2032年にかけてCAGR 13.23%で成長すると予測されています。シングルサーブ形式により機器所有の必要性が軽減され、新規ユーザーがカテゴリーを試しやすくなります。このコントラストにより、水素水産業は耐久性のあるデバイス収益と高容量パッケージ消費へのパスウェイの両方を持ち、長期的な家庭使用を優先する消費者と、レディ・トゥ・ドリンク形式を通じたコミットメントの低い試用を好む消費者の両方に対応できます。
HyVIDA Brands Inc.は水素注入技術をoHyにライセンス供与し、oHyは2025年3月にSprouts Farmers Marketで1缶1.25米ドルのオーガニック水素注入スパークリングウォーターを発売しました。この発売により、缶形式がほとんどの生成器主導の提案よりも低い小売価格を実現できることが示されました。水素水ボトルは中間的なポジションを占め、全家庭用デバイスの規模や費用なしにオンデマンド生成を提供します。Echo Technologies LLCは2025年4月に水素プレバイオティクスパウダーパケットを発売し、分子水素とプレバイオティクス繊維をシングルサーブサプリメント形式で組み合わせました。タブレットやその他の携帯形式は、すでに生成器を使用している人々の補完的な購入として機能する可能性があり、特に通勤、旅行、職場のルーティン、および部分管理形式への好みが固定式家電をすべての日常消費機会に適さなくする場合に有効です。
最終用途別:
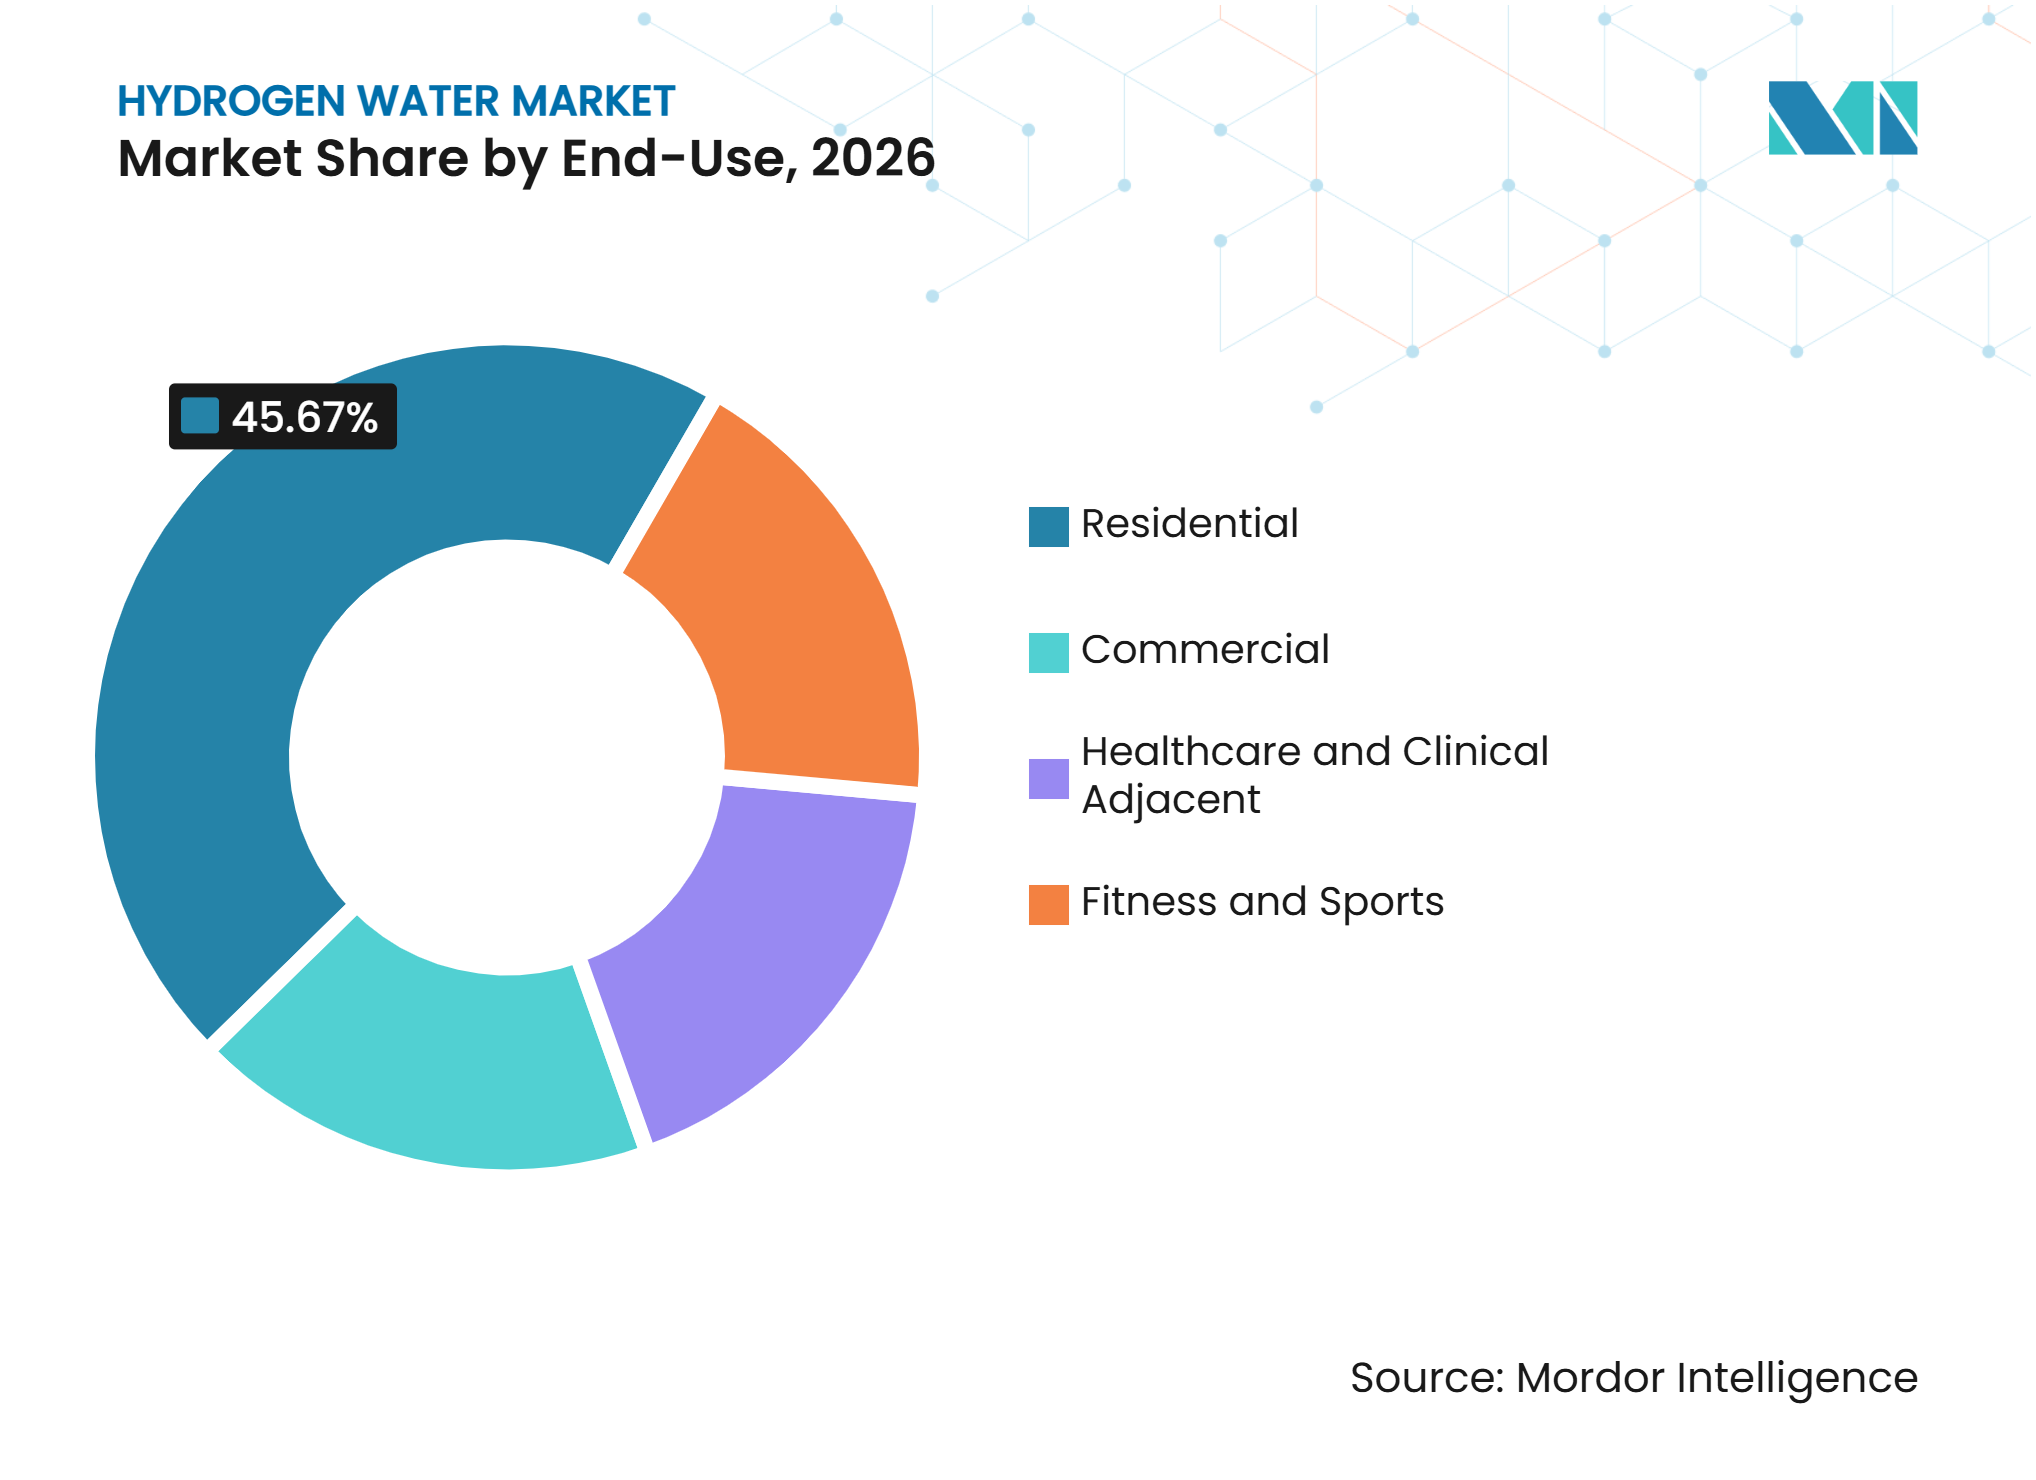
住宅用が基盤を提供し、フィットネス・スポーツが加速住宅用は2026年の水素水市場シェアの45.67%を占めました。日本、韓国、北米の家庭用生成器がこの最終用途カテゴリーの設置基盤を提供しています。携帯型デバイスの採用も都市部の健康志向世帯で拡大しています。フィルター交換、デバイスのアップグレード、およびタブレットサブスクリプションは、初期機器購入後の継続需要を支えています。Enagicのディストリビューター主導モデルとDrinkHRWの定期購入形式は、ブランドが単一の販売を超えた家庭との関係を構築する方法を示しています。住宅用需要は、家庭ユーザーがフィルター交換、サービスニーズ、アクセサリー購入、および古いデバイスの新しい携帯型または接続型機器への段階的な交換を通じて継続需要を生み出すことができるため、ハードウェアおよび消耗品形式にわたって水素水市場規模の中心であり続けます。
フィットネスとスポーツは2032年にかけてCAGR 13.67%で成長すると予測されています。ジム、スポーツアカデミー、パフォーマンスコーチング施設は、運動と回復のルーティン内に水素水を導入できます。医療・臨床隣接セグメントは、より大規模な臨床研究が初期研究を確認すれば、より関連性が高まる可能性があります。2025年の前向き研究では、急性放射線粘膜炎に対する水素豊富水が評価され、標準的な治療用途を確立することなく臨床隣接環境への関心が示されました。商業用最終用途には、ウェルネス施設とホスピタリティポジショニングを通じて需要を支えるオフィス、ホテル、フードサービス会場が含まれます。調達チームは一般に、ウェルネス製品を施設のオファリングに追加する前に明確な製品仕様、メーカー記録、および意図された使用に関する信頼できる記述を必要とするため、明確な食品表示フレームワークは、施設バイヤーが信頼できるコンプライアンスと品質文書を求める場合に引き続き重要です。

地域分析
北米
北米は2026年の水素水市場シェアの34.58%を占めました。需要はプレミアムデバイス、発達した直接消費向けチャネル、および機能性水分補給への消費者の支出意欲によって支えられています。米国は携帯型およびカウンタートップ型製品を好み、デジタルファーストの企業が確立された家電ブランドと競争できる環境を提供しています。Echo Technologies LLCはスマートデバイスデザインとオンラインプロモーションを活用してEcho Flaskの認知度を構築しています。カナダはスペシャルティウェルネス小売とサブスクリプションモデルを通じて貢献しており、メキシコは機器価格に対してより敏感です。米国食品医薬品局の一般に安全と認められる物質通知および新規食品成分審査パスウェイは、関連製品のコンプライアンス環境を形成しています。2026年7月のH2Bevへの警告書は、飲料製造および疾患関連マーケティング主張に対するより厳格な監視を示しています。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 13.20%で成長すると予測されています。日本は確立された消費者基盤と正式な機能性食品プロセスを通じて地域を支えています。日本の消費者庁は2025年8月に水素水に関する2件目の機能性食品届出を承認しました。日本水素分子協会は濃度測定とデバイス品質慣行を奨励しており、電気用品安全法は電気製品に対するさらなるコンプライアンス影響を提供しています。韓国は機能性食品への関心と高度な電子商取引インフラ、および活発な美容・ウェルネス消費者基盤を組み合わせています。中国は製造能力を提供しており、Guangzhou Olansi Healthcare Co. Ltd.は国際見本市に参加しながら相手先ブランド製造および相手先設計製造デバイスを供給しています。
欧州、南米、中東・アフリカ
欧州、南米、中東・アフリカは水素水市場の規模は小さいながらも多様な部分を占めています。ドイツと北欧諸国はプレミアムウェルネス機器に有利な需要条件を提供しており、英国とフランスはスペシャリスト小売とオンラインファースト流通を通じて拡大しています。水素水に関する欧州統一規格の不在は、国境を越えた流通と製品ポジショニングを複雑にする可能性があります。ブラジルとアルゼンチンは長期的な潜在性を示していますが、通貨変動と輸入依存がプレミアム機器の手頃な価格を制限しています。サウジアラビアおよびその他の湾岸協力会議市場は、ウェルネス支出、ホテル、スペシャルティ小売を通じて初期段階の需要を支えることができます。南アフリカはサブサハラアフリカの関連参入ポイントであり、電子商取引は組織的な小売が確立される前に東南アジア、中東、ラテンアメリカ全体で需要を開拓するのに役立っています。
競合環境
市場集中度
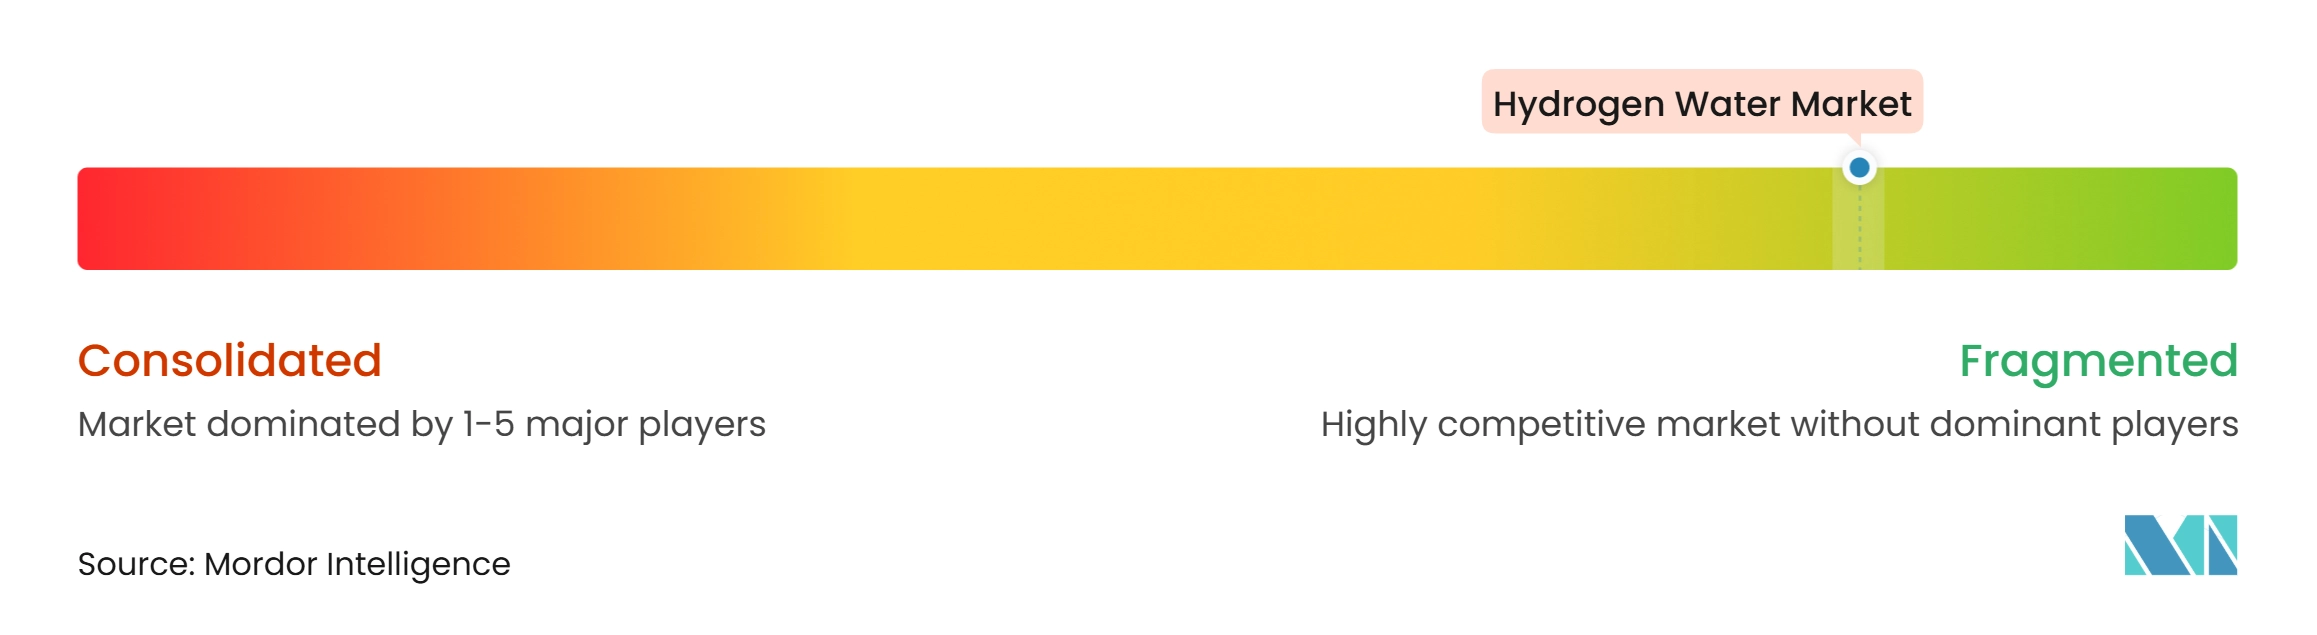
水素水市場は高度に断片化されており、主要プレイヤーにはEcho Technologies LLC、Enagic、Tyent USA、H2Bev、HyVIDA Brands Inc.が含まれます。Enagicはグローバルなディストリビューターネットワークと長い事業歴を通じて、プレミアム家庭用イオナイザーにおける認知度を確立しています。Guangzhou Olansi Healthcare Co. Ltd.は相手先ブランド製造および相手先設計製造顧客にサービスを提供しており、価値志向のハードェア供給において関連性を持っています。これらの違いにより、ブランドは予測期間を通じて世界中の小売、オンライン、施設、スペシャルティウェルネスチャネルにわたって、技術的出力、利便性、供給能力、消費者教育、アフターサービス、および明確な主張規律を通じて競争する余地が残されています。
製品検証とコンプライアンスはますます重要な競争ツールになっています。Echo Technologies LLCはCES 2025でEcho Flaskを発表し、その後水素プレバイオティクス製品を導入して、単一デバイスを超えた提案を拡大しました。H2CAPはコンパクトなキャップベースの水素生成を強調し、ionBottlesとPiurify LLCは携帯型デバイス形式に注力しています。Enagicは2025年に新しいフラッグシップイオナイザーモデルとしてSD501DXを導入しました。これらの動きは、ハードウェアメーカーがより小型で、より接続性が高く、より携帯性の高い製品への関心に応えていることを示しています。消費者が溶存水素濃度を自ら容易に検証できない場合、独立した出力試験と関連する製品認証が信頼を強化できます。
飲料企業も新しい形式と小売パスウェイを試験しています。oHyの2025年3月のSproutsでの発売はHyVIDA Brands Inc.からライセンス供与された技術を使用し、缶入り水素注入スパークリングウォーターを主流の小売環境に持ち込みました。Perricone Hydrogen Water Companyは2025年7月に小売、Amazon、直接消費者向け、メディアチャネルを通じた全国流通活動を拡大しました。米国食品医薬品局の2026年のH2Bev LLCに対する警告書は、主張コンプライアンスが品質管理と文書化された製造管理の重要性を高めることで競争を再形成できることを示しています。
水素水産業リーダー
-
Echo Technologies LLC
-
Enagic
-
Tyent USA
-
H2Bev
-
HyVIDA Brands Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
水素水市場 このレポートでカバーされる企業
- Aquarion AG
- DrinkHRW
- Echo Technologies LLC
- Enagic
- Guangzhou Olansi Healthcare Co. Ltd.
- H2Bev
- H2CAP
- HyEdge Inc.
- HyVIDA Brands Inc.
- ionBottles
- Lourdes Hydrogen Water
- Naturally Plus
- Perricone Hydrogen Water Company
- Piurify LLC
- Tyent USA
最近の産業開発事情 水素水市場
- 2026年9月:oHyは米国の800店舗以上のTargetにおいて、4種類のオーガニックフレーバーを提供する水素スパークリングウォーターの全国展開を発表しました。この小売展開により、主要な全国小売チャネルを通じたレディ・トゥ・ドリンク水素水の入手可能性が拡大しました。
- 2026年1月:Kultura Brands, Inc.はThirst Responderという水素豊富缶入り水ブランドを直接消費者向けチャネルを通じて発売し、米国の約700の小売拠点への初期展開計画を概説しました。この発売により、機能性飲料セグメントに別のパッケージ水素水ブランドが加わり、薬局および医療関連小売チャネルへの流通計画が拡大されました。
世界の水素水市場レポートスコープ
水素水は分子水素(H₂)を注入した水であり、潜在的な抗酸化特性とヘルス・ウェルネス用途での使用を目的としてマーケティングされています。水素ガスを水に溶解させ、消費のためにその濃度を維持する技術を使用して製造されます。市場には、住宅、商業、フィットネス、医療関連用途向けの特殊ボトル、ウォーターゼネレーター、およびレディ・トゥ・ドリンク水素注入飲料が含まれます。
水素水市場は技術、製品タイプ、最終用途、および地域別にセグメント化されています。技術別では、市場は電気分解、磁気技術、鉱物化、およびその他の技術にセグメント化されています。製品タイプ別では、市場は水素水ボトル、水素水生成器、水素注入飲料、およびその他の製品タイプにセグメント化されています。最終用途別では、市場は住宅用、商業用、医療・臨床隣接、およびフィットネス・スポーツにセグメント化されています。レポートはまた、主要地域の15カ国における水素水の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 電気分解 |
| 磁気技術 |
| 鉱物化 |
| その他の技術 |
| 水素水ボトル |
| 水素水生成器 |
| 水素注入飲料 |
| その他の製品タイプ |
| 住宅用 |
| 商業用 |
| 医療・臨床隣接 |
| フィットネス・スポーツ |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア諸国連合加盟国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 技術別 | 電気分解 | |
| 磁気技術 | ||
| 鉱物化 | ||
| その他の技術 | ||
| 製品タイプ別 | 水素水ボトル | |
| 水素水生成器 | ||
| 水素注入飲料 | ||
| その他の製品タイプ | ||
| 最終用途別 | 住宅用 | |
| 商業用 | ||
| 医療・臨床隣接 | ||
| フィットネス・スポーツ | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア諸国連合加盟国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
水素水市場の規模はどのくらいですか?
水素水市場規模は2026年に2.97 ビリオン 米ドルと評価され、2027年の3.31 ビリオン 米ドルから2032年には5.85 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 12.05%で成長する見込みです。
水素水への需要を促進しているものは何ですか?
機能性水分補給への消費者の関心、携帯型電気分解デバイス、フィットネス回復、および直接消費者向け販売が需要を支えています。
2026年に最大のシェアを持っていた技術はどれですか?
電気分解が2026年に60.34%のシェアでリードしました。
2032年にかけて最も速く成長すると予測されている製品タイプはどれですか?
水素注入飲料は、デバイス所有なしのシングルサーブオプションを提供するため、2032年にかけてCAGR 13.23%で成長すると予測されています。