
Größe und Marktanteil des Wasserstoffwasser-Marktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.31 Milliarden US-Dollar |
| Marktgröße (2032) | 5.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.05 % |
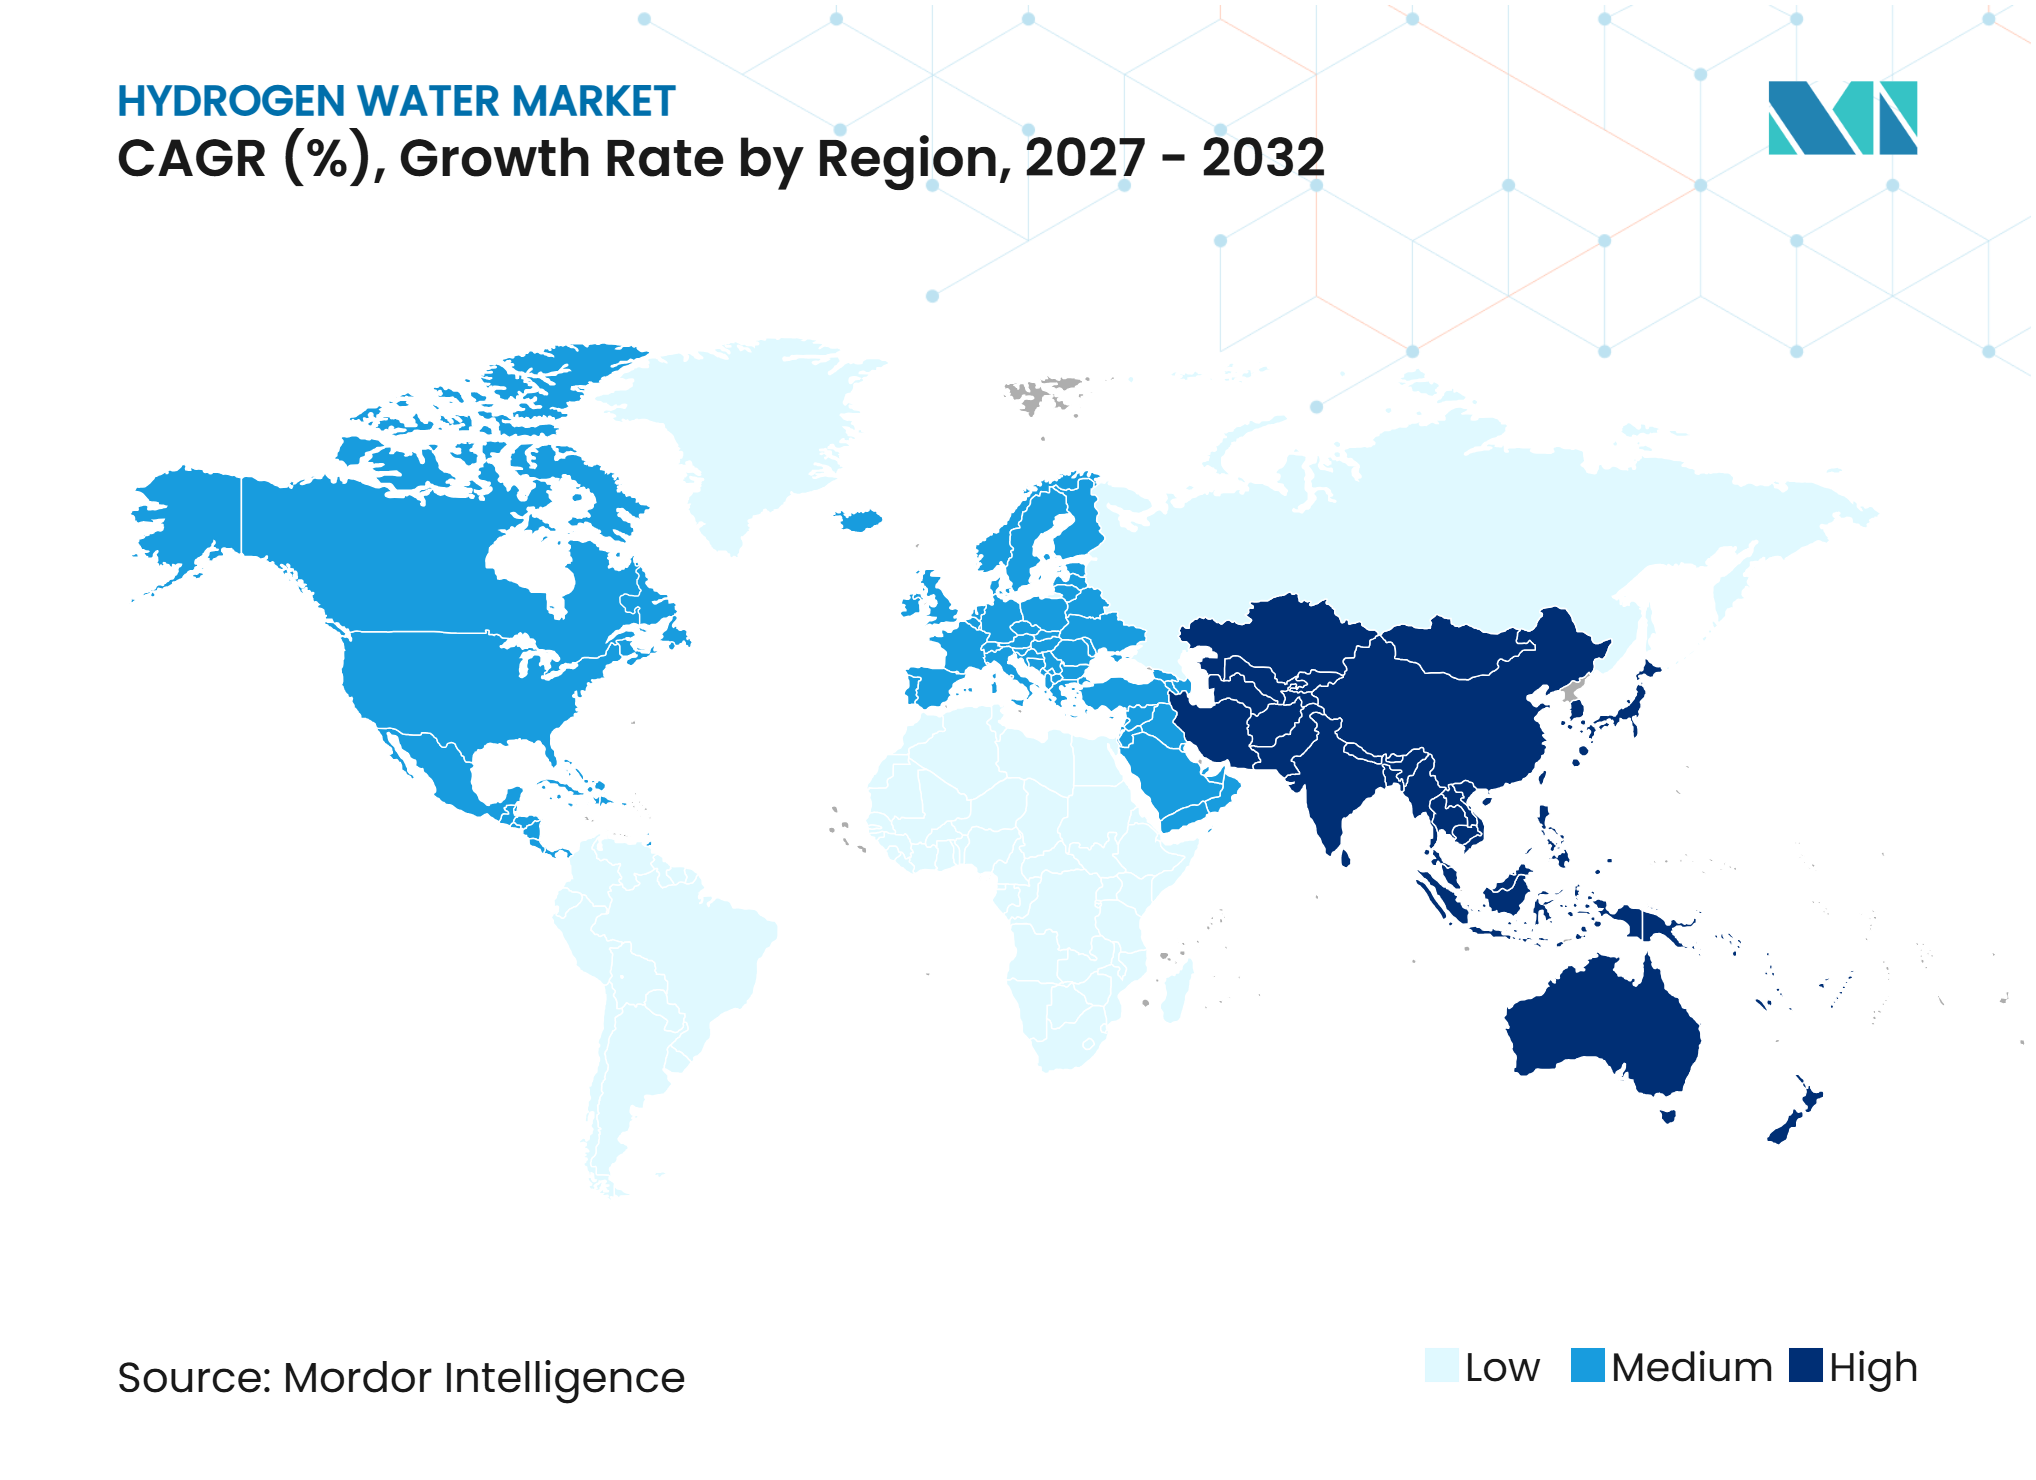
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Wasserstoffwasser-Marktes von Mordor Intelligence
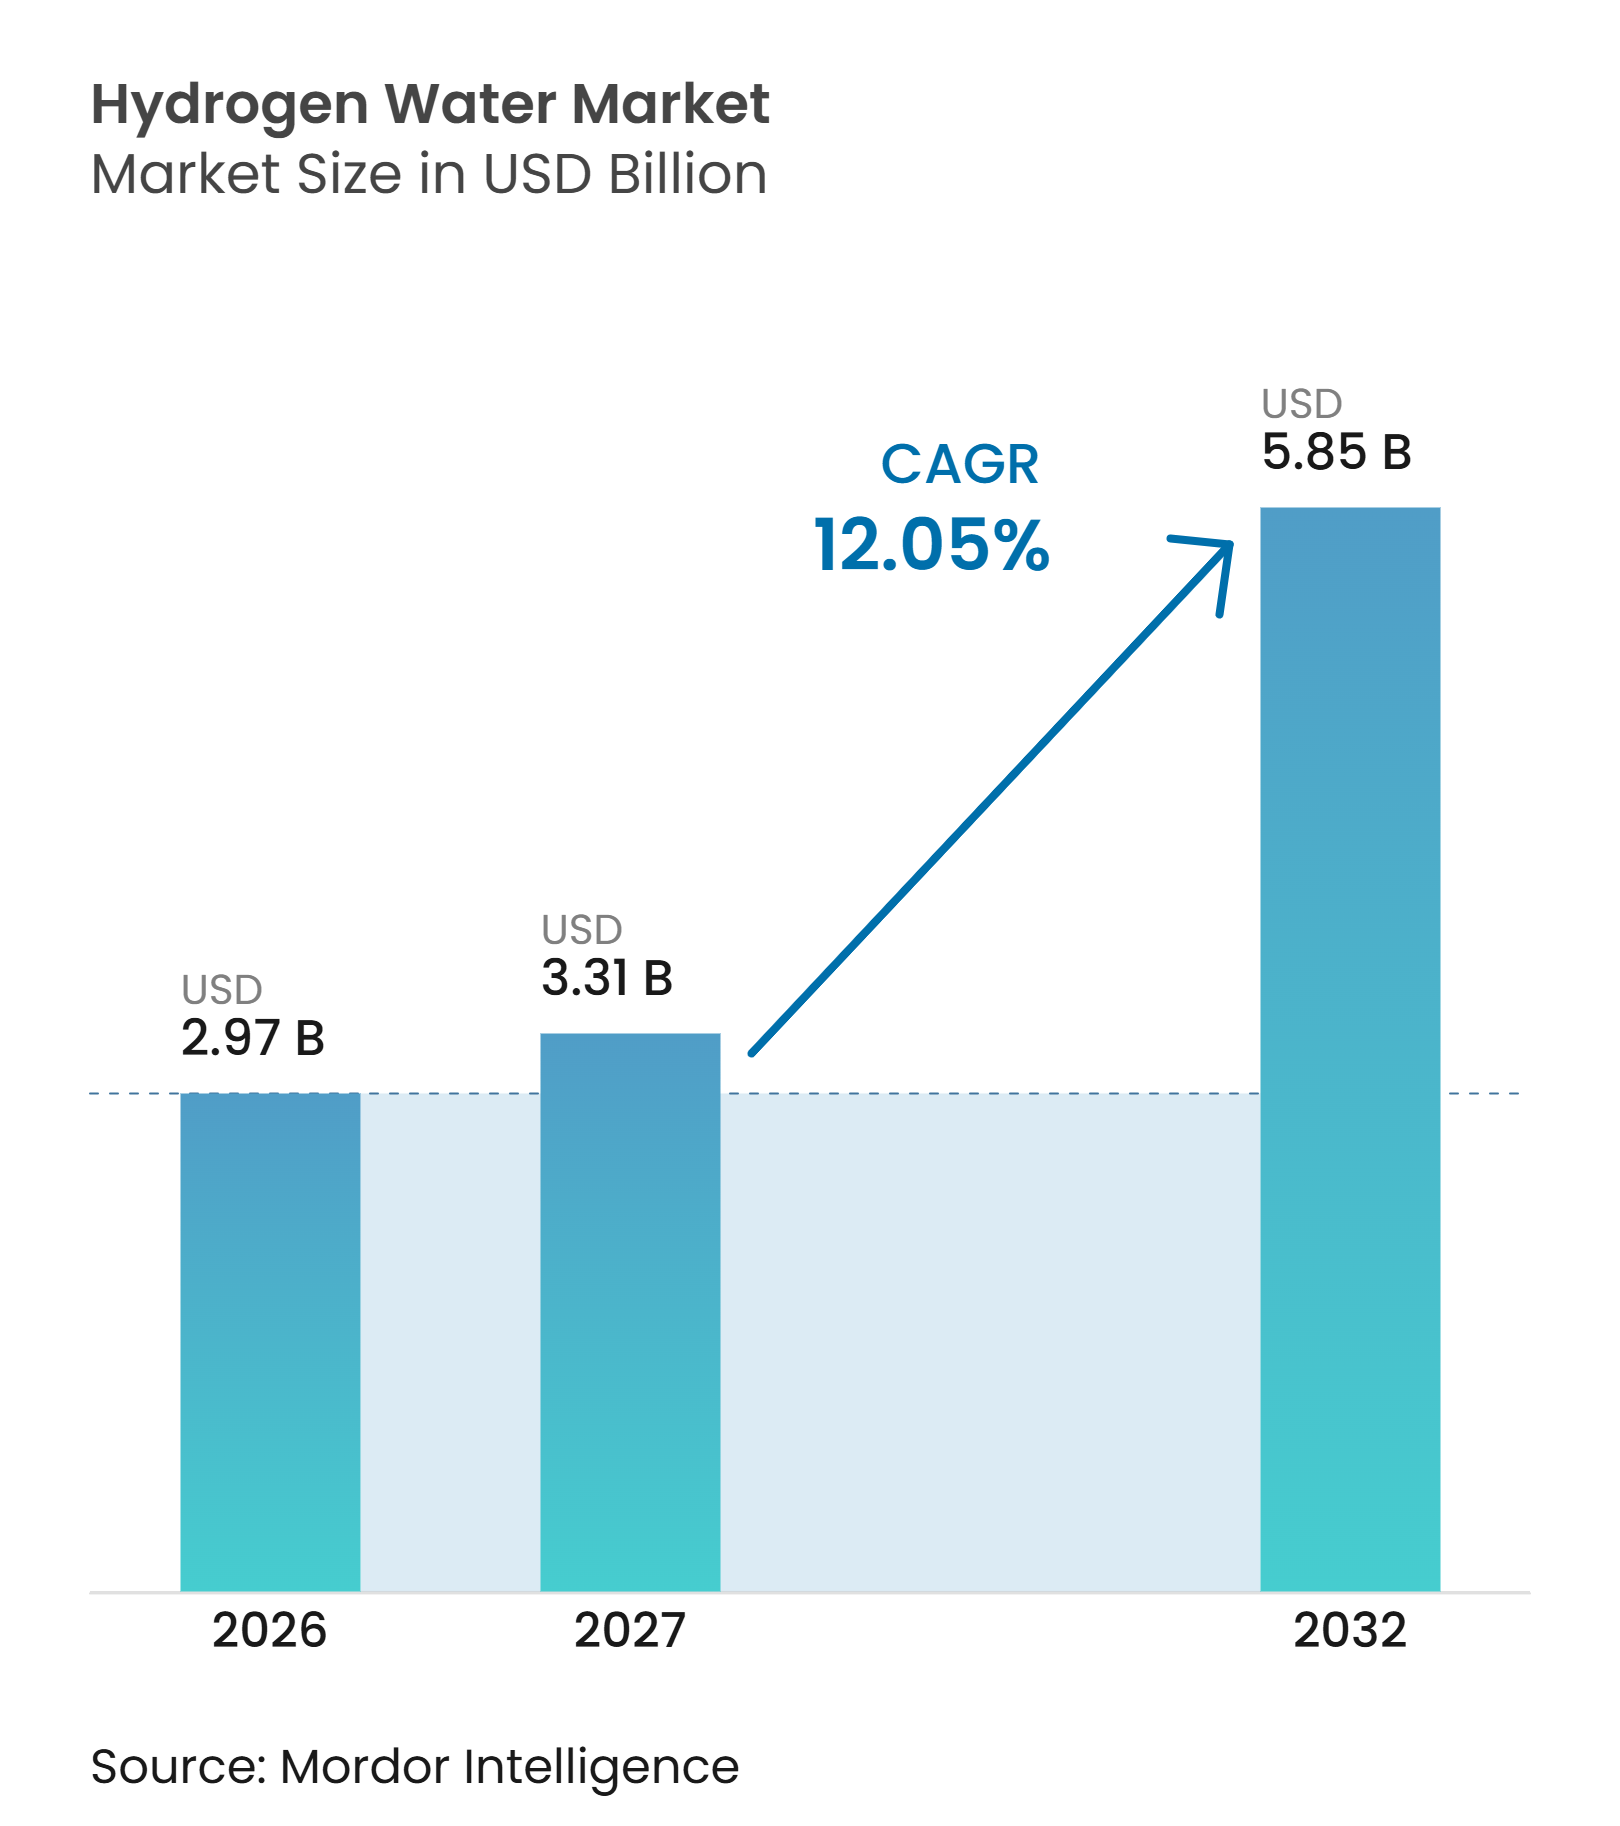
Die Größe des Wasserstoffwasser-Marktes wurde im Jahr 2026 auf 2,97 Milliarden USD geschätzt und soll von 3,31 Milliarden USD im Jahr 2027 auf 5,85 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,05 % während des Prognosezeitraums (2027–2032). Der Wasserstoffwasser-Markt wird durch Verbraucherausgaben für präventive Gesundheit, kleinere Elektrolysegeräte und eine breitere Einzelhandelsverfügbarkeit von Geräten und trinkfertigen Produkten gestützt. Eine randomisierte kontrollierte Studie aus dem Jahr 2025 verknüpfte den achtwöchigen Konsum von wasserstoffreichem Wasser mit niedrigerem Gesamt- und LDL-Cholesterin, reduzierten Heißhungerattacken und höheren Glucagon-ähnlichen Peptid-1-Spiegeln bei adipösen Erwachsenen. Die japanische Verbraucherschutzbehörde genehmigte im August 2025 eine zweite Benachrichtigung über funktionelle Lebensmittel für Wasserstoffwasser und stärkte damit die Glaubwürdigkeit der Kategorie in ihrem etabliertesten nationalen Umfeld. Der Wasserstoffwasser-Markt ist zudem durch unvollständige langfristige klinische Belege, hohe Gerätekosten, Herausforderungen bei der Produktlagerung und eine verstärkte behördliche Überprüfung von Gesundheitsaussagen eingeschränkt.
Wichtigste Erkenntnisse des Berichts
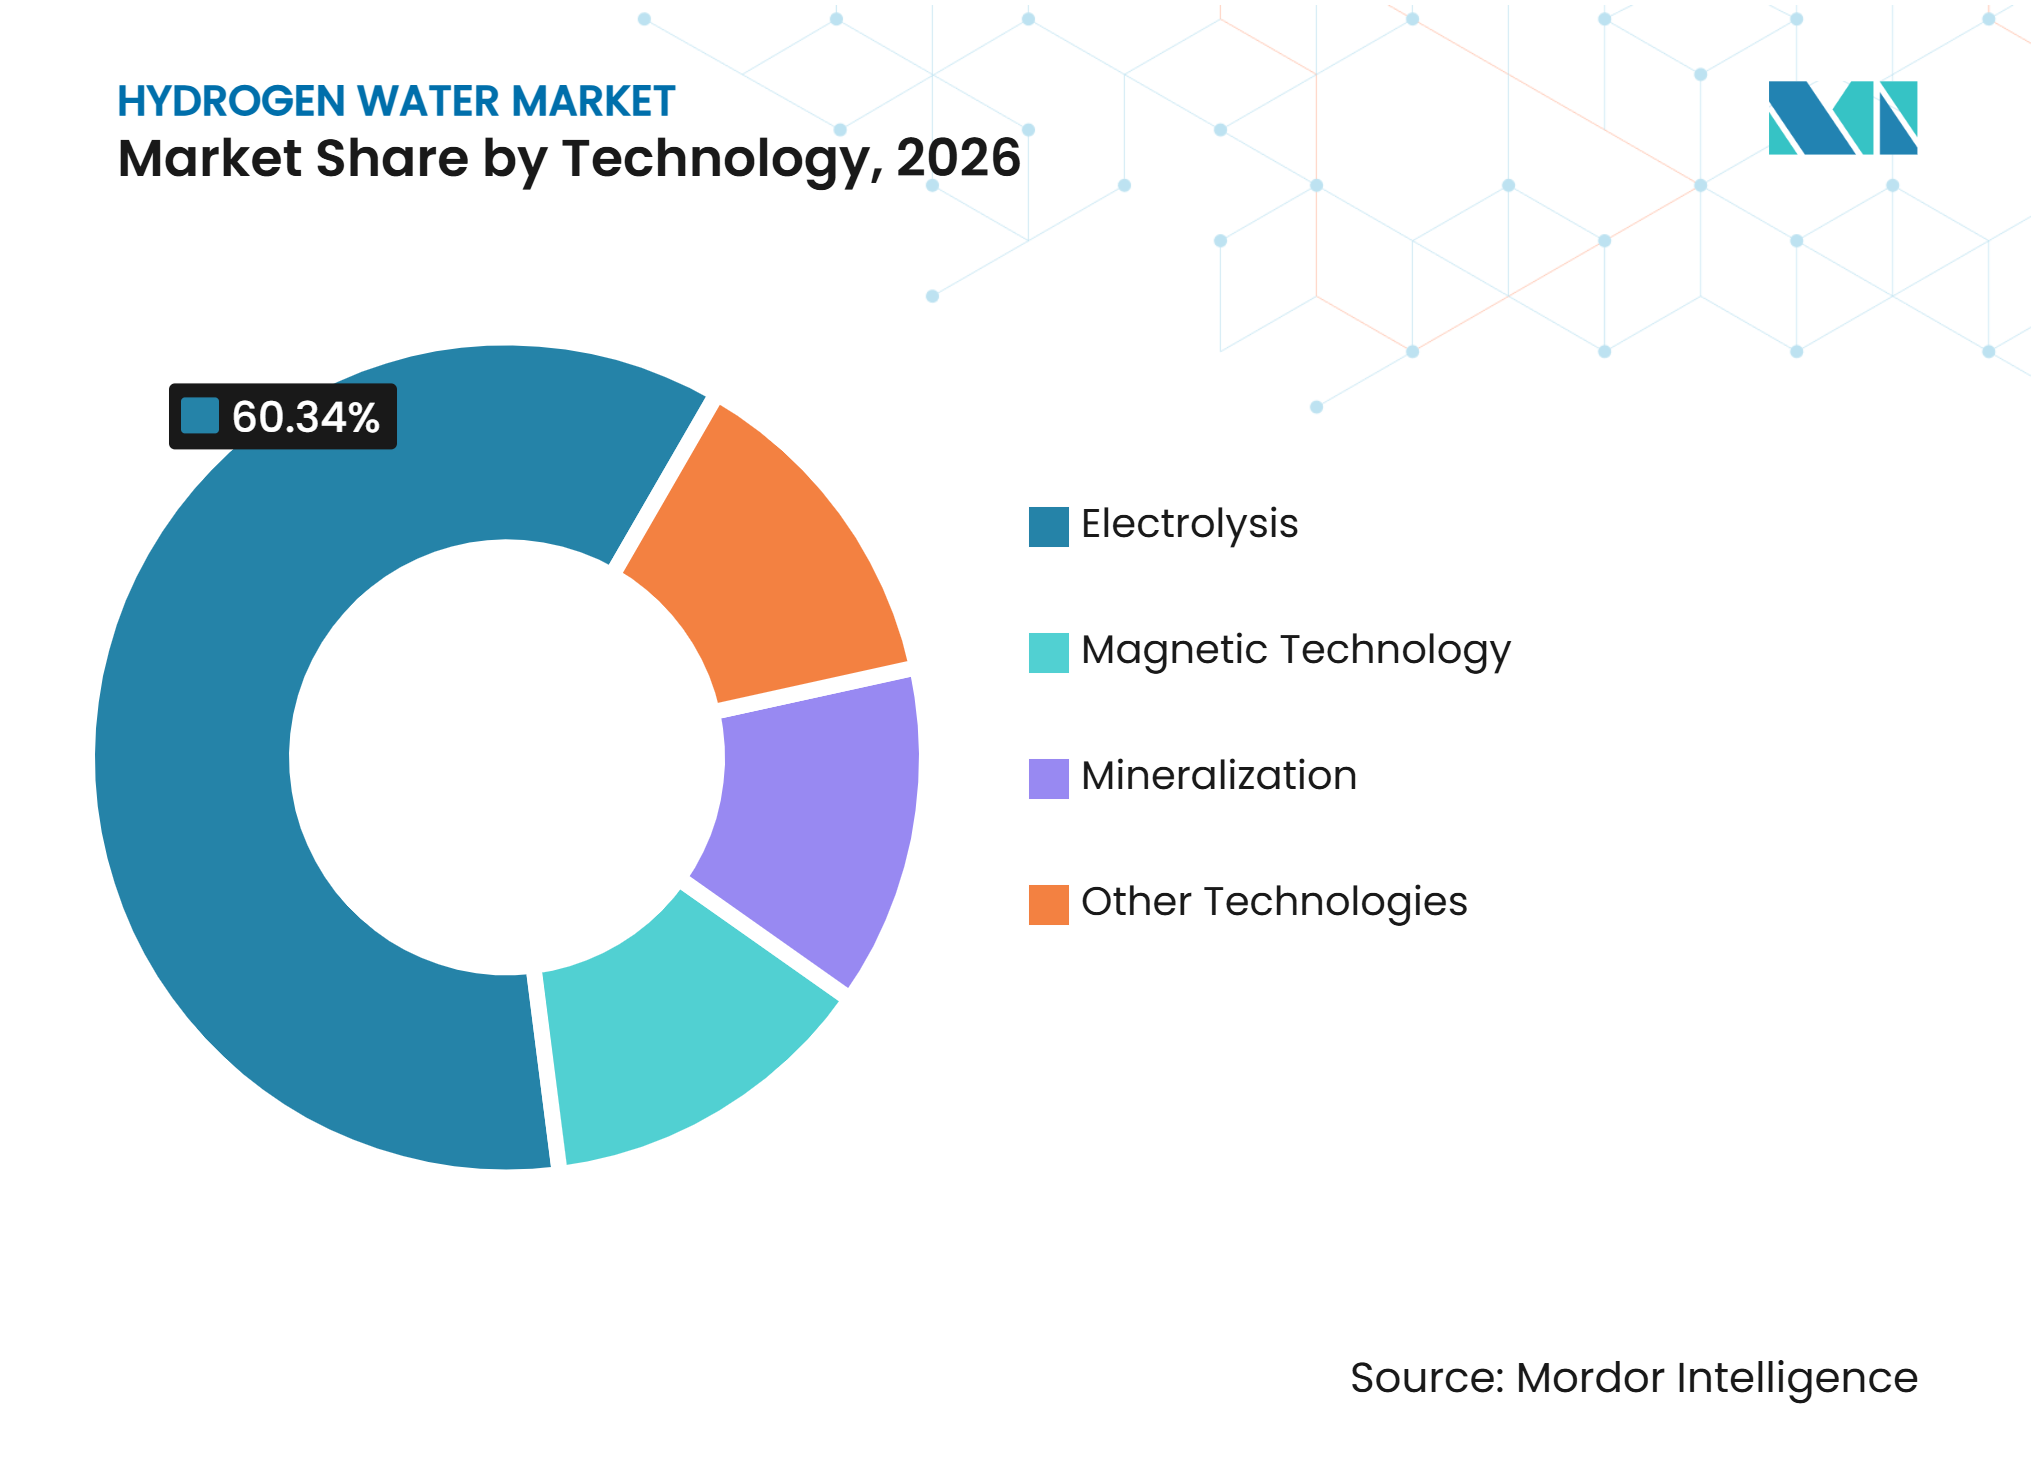
- Nach Technologie hielt die Elektrolyse im Jahr 2026 einen Marktanteil von 60,34 % am Wasserstoffwasser-Markt und soll bis 2032 mit einer CAGR von 12,89 % wachsen.
- Nach Produkttyp hielten Wasserstoffwassergeneratoren im Jahr 2026 einen Marktanteil von 58,13 % am Wasserstoffwasser-Markt, während wasserstoffangereicherte Getränke bis 2032 voraussichtlich mit einer CAGR von 13,23 % wachsen werden.
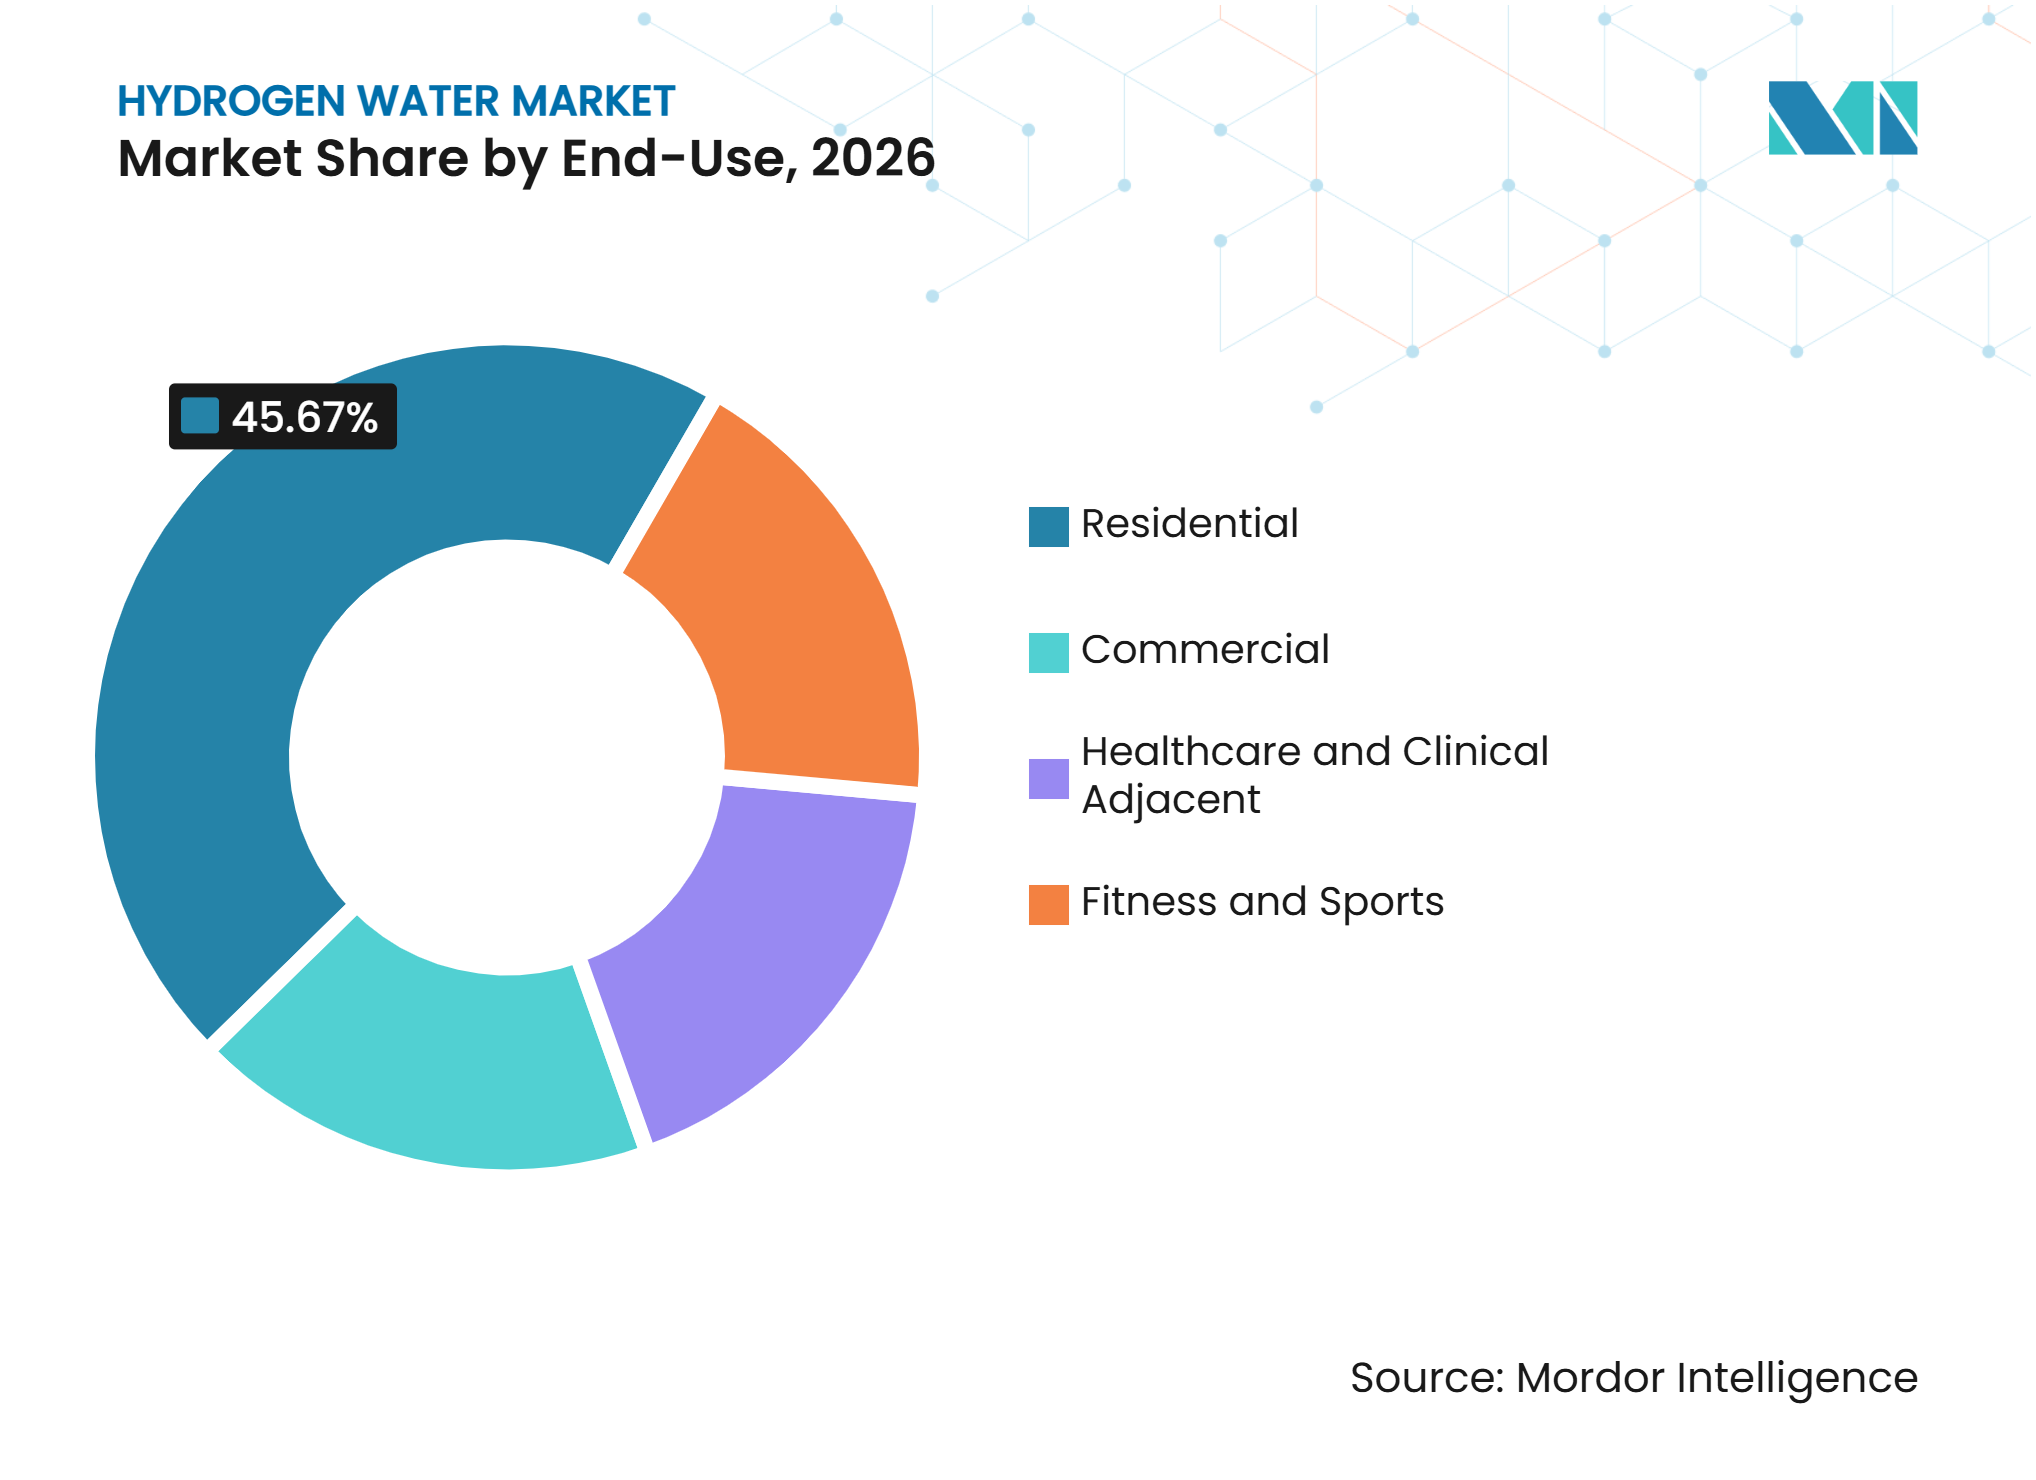
- Nach Endverwendung hielt der Wohnbereich im Jahr 2026 einen Marktanteil von 45,67 % am Wasserstoffwasser-Markt, während Fitness und Sport bis 2032 voraussichtlich mit einer CAGR von 13,67 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,58 % am Wasserstoffwasser-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 13,20 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme funktionaler Hydratation im Bereich Gesundheit und Wellness | +3.8% | Global, mit Intensitätsschwerpunkten in Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Ausweitung der Heim- und tragbaren Elektrolyse | +3.0% | Nordamerika und Asien-Pazifik als Kernmärkte, Ausstrahlungseffekte auf EU und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der Nutzung in Fitness, Sporterholung und betrieblichem Gesundheitsmanagement | +2.5% | Nordamerika und Europa primär; ASEAN im Entstehen | Kurzfristig (≤ 2 Jahre) |
| E-Commerce, Abonnement und Direktvertrieb an Endverbraucher | +2.0% | Nordamerika, China, Südkorea; Beschleunigung in ASEAN | Kurzfristig (≤ 2 Jahre) |
| Verpackte und aromatisierte Wasserstoffgetränke | +1.5% | Nordamerika primär; EU und Asien-Pazifik sekundär | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme funktionaler Hydratation im Bereich Gesundheit und Wellness
Die Verbrauchernachfrage nach Getränken, die mit physiologischen Vorteilen assoziiert werden, verändert die Investitionsprioritäten im Sektor der verpackten Getränke. Der Wasserstoffwasser-Markt profitiert vom Interesse an Produkten, die rund um Stoffwechselgesundheit und tägliche Wellness-Routinen positioniert sind. Die selektive Wechselwirkung von Wasserstoff mit Hydroxylradikalen hat Aufmerksamkeit erregt, da er nicht darauf abzielt, alle reaktiven Sauerstoffspezies zu unterdrücken. Die randomisierte kontrollierte Studie HYDRAPPET aus dem Jahr 2025 berichtete nach achtwöchigem Konsum von wasserstoffreichem Wasser bei adipösen Erwachsenen über niedrigeres Gesamt- und LDL-Cholesterin, weniger appetitbezogene Heißhungerattacken und höhere Glucagon-ähnliche Peptid-1-Spiegel. Diese Erkenntnisse können das Interesse über etablierte Wellness-Konsumenten hinaus ausweiten, insbesondere bei Personen, die bereits Stoffwechselgesundheitsmarker überwachen.
Ausweitung der Heim- und tragbaren Elektrolyse
Kleinere Elektrolysesysteme erweitern den Zugang zur bedarfsgerechten Wasserstofferzeugung zu Hause und auf Reisen. Der Übergang von Tischgeräten zu leichten Flaschenaufsätzen und tragbaren Flaschen verschafft dem Wasserstoffwasser-Markt eine breitere Palette an Preispunkten und Anwendungsszenarien. Echo Technologies LLC präsentierte den Echo Flask auf der Consumer Electronics Show (CES) 2025 mit einem Touchscreen, einer Begleit-App, Apple Health-Integration und einem unabhängig verifizierten Wasserstoffausstoß von bis zu 8,25 ppm[1]. Die im Februar 2025 geschlossene Vereinbarung mit Truemed ermöglichte zudem förderfähige Käufe über Gesundheitssparkonten (HSA) und flexible Ausgabenkonten. Das japanische Gesetz über die Sicherheit elektrischer Geräte und Materialien stellt einen wichtigen Compliance-Faktor für elektrisch betriebene wasserstofferzeugende Geräte dar. Hersteller mit relevanten Produkttests und etablierten Qualitätssystemen können diese Anforderungen nutzen, um ihre Geräte von minderwertigen Alternativen abzuheben.
Wachstum der Nutzung in Fitness, Sporterholung und betrieblichem Gesundheitsmanagement
Fitness und Sport sind die am schnellsten wachsende Endverwendungskategorie, was das wachsende Interesse an Hydratationsprodukten widerspiegelt, die rund um Training und Erholung eingesetzt werden. Eine doppelblinde Studie aus dem Jahr 2025 mit 22 weiblichen Leistungssportlerinnen berichtete nach dem Konsum von wasserstoffreichem Wasser unter intensiven Trainingsbedingungen über Verbesserungen bei Muskelmasse, Fettmasse und Spitzendrehmoment. Eine separate sechswöchige Studie bei Erwachsenen über 50 Jahren ergab nach Krafttraining niedrigere Biomarker für akute trainingsbedingte Muskelschäden. Die Erkenntnisse geben Fitnessstudios, Sportakademien und Trainingseinrichtungen eine Grundlage für den Einsatz von Wasserstoffwasser in Erholungsprogrammen, ohne jedoch therapeutische Ergebnisse zu belegen. Betriebliche Wellness-Standorte können ebenfalls Wasserstationen einführen, wo Mitarbeitergesundheitsprogramme und Annehmlichkeiten nach dem Sport eine Geräteinvestition rechtfertigen. Diese institutionellen Umgebungen können im Wasserstoffwasser-Markt eine beständigere Wiederholungsnachfrage erzeugen als einzelne Verbraucherkäufe.
E-Commerce, Abonnement und Direktvertrieb an Endverbraucher
Direktvertrieb an Endverbraucher und Abonnements verändern die Art und Weise, wie Marken Kunden gewinnen, binden und betreuen. Online-Verkäufe ermöglichen es Herstellern, Gerätekäufe mit Filterersatz, Tabletten, Beratung und Wiederholungsbestellprogrammen zu kombinieren. Diese Struktur verringert die Abhängigkeit von Händlermargen und gibt Unternehmen einen klareren Einblick in die laufende Nachfrage. DrinkHRW nutzt Produktvalidierung und Zertifizierung als Teil eines vertrauensbasierten Angebots, während Unternehmen mit etablierten Online-Shops Aufklärung mit wiederkehrenden Bestellungen verbinden können. Perricone Hydrogen Water Company kündigte im Juli 2025 eine nationale Vertriebserweiterung an und weitete die Aktivitäten auf Einzelhandels-, Medien-, Amazon- und Direktvertriebskanäle aus. Verpackte und aromatisierte Wasserstoffgetränke können vom gleichen Online-Entdeckungsmodell profitieren, insbesondere wenn ihr Einzelportionsformat die Notwendigkeit entfällt, dass Verbraucher die Gerätebedienung verstehen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte langfristige klinische Belege und Verbraucherskepsis | -1.8% | Global, am stärksten ausgeprägt in westlichen regulierten Märkten (Nordamerika, EU) | Langfristig (≥ 4 Jahre) |
| Hohe Produkt- und Gerätekosten im Vergleich zu herkömmlichem Wasser | -1.4% | Schwellenmärkte (Südasien, Südostasien, Lateinamerika) und Massmarktsegmente | Mittelfristig (2–4 Jahre) |
| Wasserstoffverlust, Haltbarkeit und Risiko der Konzentrationsverifizierung | -0.9% | Global – am stärksten ausgeprägt bei vorverpackten Getränkeformaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte langfristige klinische Belege und Verbraucherskepsis
Die klinische Evidenzbasis wächst, aber viele Humanstudien haben kleine Stichproben und kurze Studienzeiträume. Dies schränkt die Bandbreite der Gesundheitsaussagen ein, die Hersteller im Wasserstoffwasser-Markt verantwortungsvoll treffen können. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde führt Wasserstoffgas in der Bekanntmachung über allgemein als sicher anerkannte Stoffe Nr. 000520 für bestimmte Getränkeanwendungen auf[2]. Diese Sicherheitseinstufung unterstützt keine Marketingaussagen zur Behandlung von Krankheiten. Im Juli 2026 richtete die US-amerikanische Lebensmittel- und Arzneimittelbehörde ein Warnschreiben an H2Bev und H2 RENU Inc. bezüglich der Anforderungen an angesäuerte Lebensmittel und Aussagen zur Krankheitsbehandlung. Die Maßnahme zeigt, dass Produktbotschaften, Formulierungskontrollen und Herstellungsunterlagen sorgfältige Aufmerksamkeit erfordern. Die behördliche Überprüfung durch die US-amerikanische Lebensmittel- und Arzneimittelbehörde und die japanische Verbraucherschutzbehörde kann die Kategoriedisziplin verbessern, erhöht jedoch auch die Kosten für einen regelkonformen Markteintritt.
Hohe Produkt- und Gerätekosten im Vergleich zu herkömmlichem Wasser
Etablierte Elektrolysegeräte sind zu Preisen von 2.380 USD bis 5.980 USD erhältlich, während tragbare Generatoren zwischen 90 USD und 350 USD kosten. Diese Preisniveaus können die Akzeptanz bei Verbrauchern einschränken, die das Produkt mit herkömmlichem Flaschen- oder Leitungswasser vergleichen. Die Kostenstruktur spiegelt spezialisierte Membranen und platinbeschichtete Titanelektroden wider, die ohne mögliche Qualitätseinbußen nicht deutlich reduziert werden können. Enagic erhöhte im September 2025 die Preise für sein US-amerikanisches Ionisatorensortiment, nachdem Zölle auf japanische Elektronikeinfuhren die Kosten erhöhten. Höhere Vorabpreise können die Unzufriedenheit steigern, wenn Verbraucher keinen klaren Nutzen wahrnehmen. Dies führt zu einer Spaltung im Wasserstoffwasser-Markt, bei der Geräte engagierte Nutzer ansprechen und trinkfertige Produkte ein zugänglicheres Einstiegsformat bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Elektrolyse führt durch Leistung und GeräteinnovationDie Elektrolyse hielt im Jahr 2026 einen Marktanteil von 60,34 % am Wasserstoffwasser-Markt und soll bis 2032 mit einer CAGR von 12,89 % wachsen. Diese Position spiegelt die Nachfrage nach bedarfsgerechter Erzeugung und höheren gelösten Wasserstoffkonzentrationen wider. Festpolymerelektrolyt- und Protonenaustauschmembransysteme trennen Wasserstoff und Sauerstoff mit einer Polymermembran. Dieses Design kann das Risiko unerwünschter Nebenprodukte reduzieren, die mit einigen alkalischen Systemen verbunden sind. Ein Überblick aus dem Jahr 2025 beschrieb Protonenaustauschmembran-Wasserelektrolyseure als kompakte Systeme, die zur Hochreinheitswasserstoffproduktion fähig sind, wobei optimierte Elektrodenstrukturen die Massentransportleistung verbessern. Diese technischen Eigenschaften unterstützen ihren Einsatz in Verbrauchergeräten, bei denen Größe, Leistung und Sicherheit zentrale Kaufkriterien sind, während die Gastrennung Herstellern helfen kann, Käufern, die tragbare und Haushaltsgeräte bewerten, eine klar kontrollierte Produktionsmethode zu präsentieren.
H2CAP veranschaulicht den Wandel hin zu kompakten Geräten durch sein akkufreies, USB-betriebenes Aufsatzformat. Das Produkt wird als ein System mit mehrschichtiger platinbeschichteter Titanelektrode beschrieben, das 1.000 bis 1.500 Teile pro Milliarde (ppb) gelösten Wasserstoff erzeugt, und zeigt, wie kompakte Formate Portabilität mit einem definierten Leistungsangebot verbinden können, anstatt sich ausschließlich auf allgemeine Wellness-Positionierung zu stützen. Elektrolysehersteller können bei Konzentrationsbeständigkeit, Gerätehaltbarkeit, Verifizierung und Compliance konkurrieren, anstatt ausschließlich über den Preis. Magnettechnologie bedient Verbraucher, die eine Erzählung über natürliche Prozesse suchen, stellt jedoch ihre Proposition nicht auf die Messung von gelöstem Wasserstoff ab. Die Mineralisierung verwendet reaktive Mineralien, einschließlich Magnesium, zur Wasserstofferzeugung und unterstützt Tablettenformate wie die von DrinkHRW verwendeten. Diese Formate können Reise- und Komfortbedürfnisse erfüllen, während gerätebasierte Elektrolyse weiterhin das Premiumsegment des Wasserstoffwasser-Marktes definiert und Lieferanten die Möglichkeit bietet, verifizierten Konzentrationsausstoß mit Garantie, Kundendienst und Ersatzteilservices zu verbinden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Wasserstoffwassergeneratoren sichern den Wert, während wasserstoffangereicherte Getränke den Zugang erweiternWasserstoffwassergeneratoren hielten im Jahr 2026 einen Marktanteil von 58,13 % am Wasserstoffwasser-Markt. Ihre Wertposition spiegelt hohe durchschnittliche Verkaufspreise, installierte Haushaltssysteme und wiederkehrende Filter- oder Wartungsnachfrage wider. Die Akzeptanz in Haushalten ist besonders relevant in Japan und Südkorea, wo die Kategorie eine längere Verbrauchergeschichte hat. Wasserstoffangereicherte Getränke sollen bis 2032 mit einer CAGR von 13,23 % wachsen. Ihr Einzelportionsformat reduziert die Notwendigkeit des Gerätebesitzes und kann die Kategorie für neue Nutzer leichter zugänglich machen. Dieser Kontrast verschafft der Wasserstoffwasserbranche sowohl dauerhaften Geräteerlös als auch einen Weg zu höhervolumigem verpacktem Konsum, sodass Marken sowohl Verbraucher ansprechen können, die langfristige Heimnutzung priorisieren, als auch solche, die einen unverbindlicheren Test über ein trinkfertiges Format bevorzugen.
HyVIDA Brands Inc. lizenzierte seine Wasserstoffinfusionstechnologie an oHy, das im März 2025 bei Sprouts Farmers Market organisches wasserstoffangereichertes Sprudelwasser zum Preis von 1,25 USD pro Dose einführte. Die Markteinführung zeigte, dass Dosenformate einen niedrigeren Einzelhandelspreis als die meisten generatorbasierten Angebote erreichen können. Wasserstoffwasserflaschen nehmen eine mittlere Position ein und bieten bedarfsgerechte Produktion ohne den Umfang oder die Kosten eines Gesamthaushaltsgeräts. Echo Technologies LLC führte im April 2025 Wasserstoff-Präbiotikum-Pulverpäckchen ein und kombinierte molekularen Wasserstoff mit Präbiotikafasern in einem Einzelportions-Nahrungsergänzungsformat. Tabletten und andere tragbare Formate können als ergänzende Käufe für Personen dienen, die bereits Generatoren verwenden, insbesondere wenn Pendeln, Reisen, Arbeitsroutinen und eine Vorliebe für portionskontrollierte Formate ein festes Gerät für jeden täglichen Konsumationsanlass weniger geeignet machen.
Nach Endverwendung:
Wohnbereich bildet die Basis, während Fitness und Sport beschleunigenDer Wohnbereich hielt im Jahr 2026 einen Marktanteil von 45,67 % am Wasserstoffwasser-Markt. Haushaltsgeneratoren in Japan, Südkorea und Nordamerika bilden die installierte Basis für diese Endverwendungskategorie. Die Akzeptanz tragbarer Geräte nimmt auch bei gesundheitsbewussten Haushalten in städtischen Gebieten zu. Filterersatz, Geräteaufrüstungen und Tablettenabonnements unterstützen die wiederkehrende Nachfrage nach dem ursprünglichen Gerätekauf. Das Vertriebsmodell von Enagic über Händler und das Wiederholungskaufformat von DrinkHRW zeigen, wie Marken Haushaltsbeziehungen über einen einzelnen Verkauf hinaus aufbauen können. Die Wohnbereichsnachfrage bleibt daher für die Größe des Wasserstoffwasser-Marktes über Hardware- und Verbrauchsmaterialformate hinweg zentral, da Haushaltsnutzer durch Filterwechsel, Servicebedarf, Zubehörkäufe und den schrittweisen Ersatz älterer Geräte durch neuere tragbare oder vernetzte Geräte eine wiederkehrende Nachfrage erzeugen können.
Fitness und Sport sollen bis 2032 mit einer CAGR von 13,67 % wachsen. Fitnessstudios, Sportakademien und Leistungscoaching-Einrichtungen können Wasserstoffwasser in Trainings- und Erholungsroutinen einführen. Das Gesundheitswesen und das klinisch angrenzende Segment könnten relevanter werden, wenn größere klinische Studien frühe Forschungsergebnisse bestätigen. Eine prospektive Studie aus dem Jahr 2025 bewertete wasserstoffreiches Wasser bei akuter Strahlenmukositis und zeigte Interesse an einem klinisch angrenzenden Umfeld, ohne eine Standardbehandlungsanwendung zu etablieren. Die gewerbliche Endverwendung umfasst Büros, Hotels und Gastronomieeinrichtungen, die Wellness-Einrichtungen und Hospitality-Positionierung nutzen, um die Nachfrage zu stützen. Klare Lebensmittelkennzeichnungsrahmen werden dort wichtig bleiben, wo institutionelle Käufer zuverlässige Compliance- und Qualitätsdokumentation suchen, da Beschaffungsteams in der Regel klare Produktspezifikationen, Herstellerunterlagen und glaubwürdige Aussagen über den beabsichtigten Verwendungszweck benötigen, bevor sie ein Wellness-Produkt in ein Einrichtungsangebot aufnehmen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,58 % am Wasserstoffwasser-Markt. Die Nachfrage wird durch Premium-Geräte, entwickelte Direktvertriebskanäle und die Bereitschaft der Verbraucher, für funktionale Hydratation auszugeben, gestützt. Die Vereinigten Staaten bevorzugen tragbare und Tischprodukte, was digital-first-Unternehmen ermöglicht, mit etablierten Gerätemarken zu konkurrieren. Echo Technologies LLC hat smartes Gerätedesign und Online-Werbung genutzt, um Bekanntheit rund um den Echo Flask aufzubauen. Kanada trägt durch Spezial-Wellness-Einzelhandel und Abonnementmodelle bei, während Mexiko empfindlicher gegenüber Gerätepreisen bleibt. Die Bekanntmachung über allgemein als sicher anerkannte Stoffe der US-amerikanischen Lebensmittel- und Arzneimittelbehörde und der Überprüfungspfad für neue Nahrungsergänzungsmittelzutaten prägen das Compliance-Umfeld für relevante Produkte. Das Warnschreiben vom Juli 2026 an H2Bev signalisiert auch eine engere Aufsicht über die Getränkeproduktion und krankheitsbezogene Marketingaussagen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 13,20 % wachsen. Japan stützt die Region durch eine etablierte Verbraucherbasis und formale Prozesse für funktionelle Lebensmittel. Die japanische Verbraucherschutzbehörde genehmigte im August 2025 eine zweite Benachrichtigung über funktionelle Lebensmittel für Wasserstoffwasser. Die Japan Molecular Hydrogen Association hat Konzentrationsmessungen und Gerätqualitätspraktiken gefördert, und das Gesetz über die Sicherheit elektrischer Geräte und Materialien bietet weiteren Compliance-Einfluss für elektrische Produkte. Südkorea verbindet Interesse an funktionellen Lebensmitteln mit fortschrittlicher E-Commerce-Infrastruktur und einer aktiven Schönheits- und Wellness-Verbraucherbasis. China trägt Fertigungskapazitäten bei, und Guangzhou Olansi Healthcare Co. Ltd. nimmt an internationalen Handelsmessen teil und liefert Geräte für Auftragsfertigungs- und Auftragsdesignfertigungskunden.
Europa, Südamerika sowie Naher Osten und Afrika
Europa, Südamerika sowie der Nahe Osten und Afrika bleiben kleinere, aber vielfältige Teile des Wasserstoffwasser-Marktes. Deutschland und die nordischen Länder bieten Nachfragebedingungen, die Premium-Wellness-Geräte begünstigen, während das Vereinigte Königreich und Frankreich durch Spezialeinzelhandel und Online-first-Vertrieb wachsen. Das Fehlen eines harmonisierten europäischen Standards für Wasserstoffwasser kann den grenzüberschreitenden Vertrieb und die Produktpositionierung erschweren. Brasilien und Argentinien bieten längerfristiges Potenzial, obwohl Währungsschwankungen und Importabhängigkeit die Erschwinglichkeit von Premium-Geräten einschränken. Saudi-Arabien und andere Märkte des Golfkooperationsrats können durch Wellness-Ausgaben, Hotels und Spezialeinzelhandel eine frühe Nachfrage unterstützen. Südafrika ist ein relevanter Einstiegspunkt in Subsahara-Afrika, während E-Commerce Unternehmen hilft, die Nachfrage in Südostasien, dem Nahen Osten und Lateinamerika zu wecken, bevor der organisierte Einzelhandel etabliert wird.
Wettbewerbslandschaft
Marktkonzentration
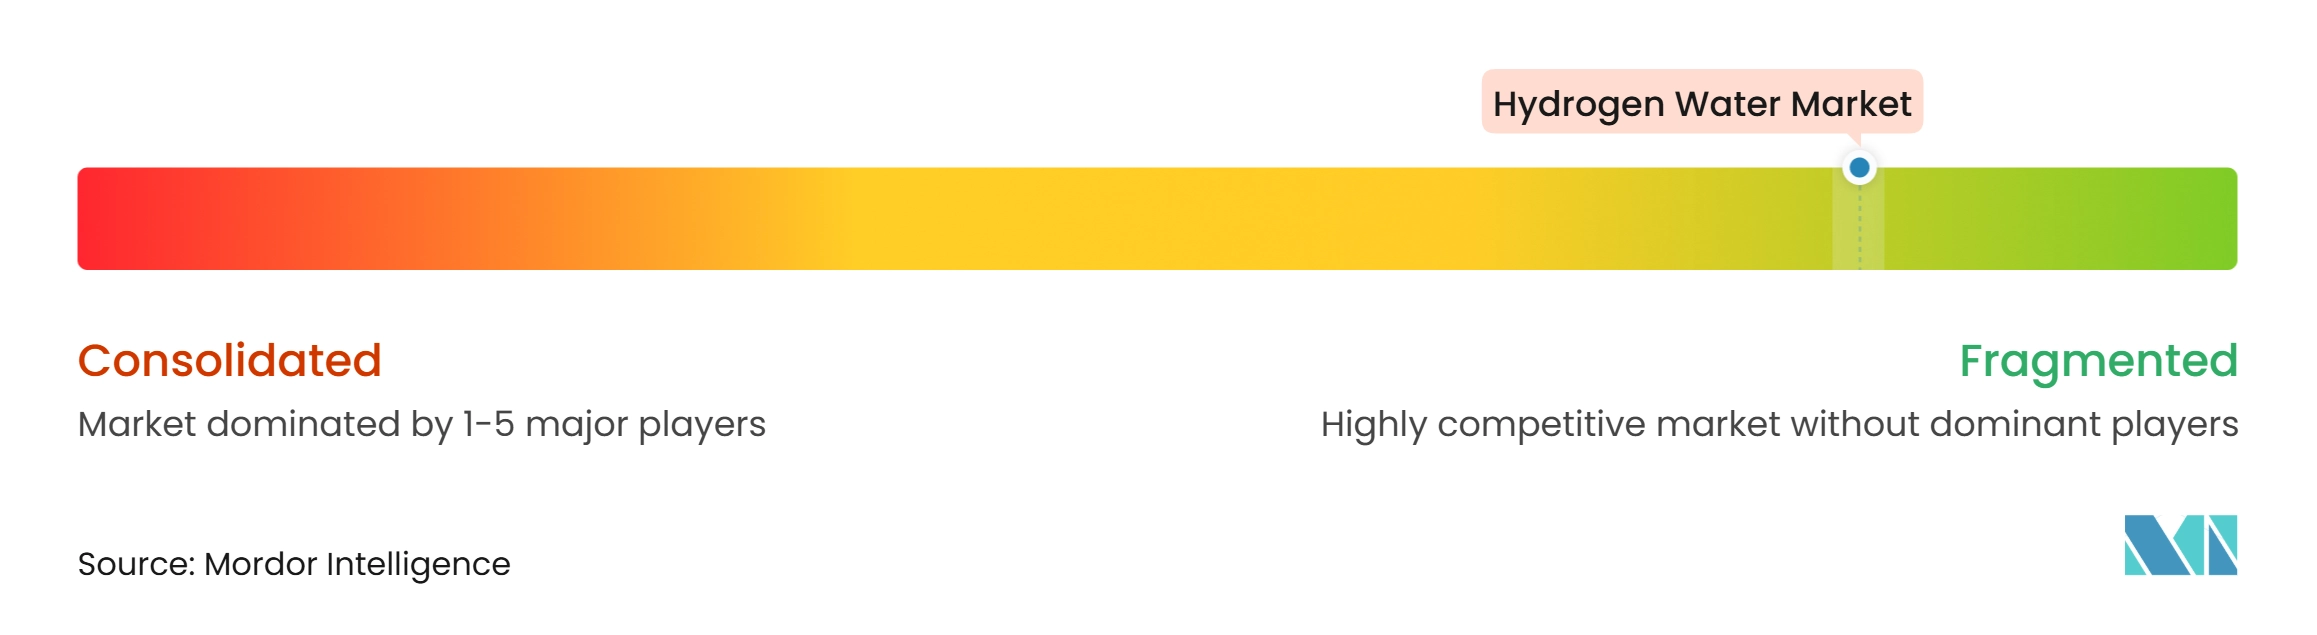
Der Wasserstoffwasser-Markt ist stark fragmentiert, mit führenden Akteuren wie Echo Technologies LLC, Enagic, Tyent USA, H2Bev und HyVIDA Brands Inc. Enagic hat durch sein globales Händlernetzwerk und seine lange Betriebsgeschichte Bekanntheit im Bereich Premium-Heim-Ionisatoren erlangt. Guangzhou Olansi Healthcare Co. Ltd. bedient Auftragsfertigungs- und Auftragsdesignfertigungskunden und ist damit im wertorientierten Hardware-Angebot relevant. Diese Unterschiede lassen Raum für Marken, durch technischen Ausstoß, Komfort, Lieferfähigkeit, Verbraucheraufklärung, Kundendienst nach dem Verkauf und klare Aussagendisziplin über Einzelhandels-, Online-, institutionelle und Spezial-Wellness-Kanäle weltweit im Prognosezeitraum zu konkurrieren.
Produktvalidierung und Compliance sind zunehmend wichtige Wettbewerbsinstrumente. Echo Technologies LLC stellte den Echo Flask auf der CES 2025 vor und führte später ein Wasserstoff-Präbiotikum-Produkt ein, womit das Angebot über ein einzelnes Gerät hinaus erweitert wurde. H2CAP betont die kompakte aufsatzbasierte Wasserstofferzeugung, während ionBottles und Piurify LLC sich auf tragbare Geräteformate konzentrieren. Enagic führte 2025 den SD501DX als neues Flaggschiff-Ionisatormodell ein. Diese Schritte zeigen, dass Hardwarehersteller auf das Interesse an kleineren, stärker vernetzten und tragbareren Produkten reagieren. Unabhängige Leistungstests und relevante Produktzertifizierungen können das Vertrauen stärken, wo Verbraucher die gelöste Wasserstoffkonzentration nicht ohne Weiteres selbst überprüfen können.
Getränkeunternehmen testen ebenfalls neue Formate und Einzelhandelswege. Die Markteinführung von oHy im März 2025 bei Sprouts nutzte von HyVIDA Brands Inc. lizenzierte Technologie und brachte wasserstoffangereichertes Sprudelwasser in Dosen in ein Mainstream-Einzelhandelsumfeld. Perricone Hydrogen Water Company weitete die nationale Vertriebsaktivität im Juli 2025 über Einzelhandels-, Amazon-, Direktvertriebs- und Medienkanäle aus. Das Warnschreiben der US-amerikanischen Lebensmittel- und Arzneimittelbehörde aus dem Jahr 2026 gegen H2Bev LLC zeigt, dass die Einhaltung von Aussagen den Wettbewerb neu gestalten kann, indem die Bedeutung von Qualitätsmanagement und dokumentierten Herstellungskontrollen erhöht wird.
Marktführer in der Wasserstoffwasserbranche
-
Echo Technologies LLC
-
Enagic
-
Tyent USA
-
H2Bev
-
HyVIDA Brands Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wasserstoffwasser-Markt Unternehmen in diesem Bericht
- Aquarion AG
- DrinkHRW
- Echo Technologies LLC
- Enagic
- Guangzhou Olansi Healthcare Co. Ltd.
- H2Bev
- H2CAP
- HyEdge Inc.
- HyVIDA Brands Inc.
- ionBottles
- Lourdes Hydrogen Water
- Naturally Plus
- Perricone Hydrogen Water Company
- Piurify LLC
- Tyent USA
Neueste Industrielle Entwicklungen in Wasserstoffwasser-Markt
- September 2026: oHy kündigte die bundesweite Markteinführung seines Wasserstoff-Sprudelwassers in mehr als 800 Target-Filialen in den Vereinigten Staaten an und bietet vier Bio-Geschmacksrichtungen an. Der Einzelhandels-Rollout erweiterte die Verfügbarkeit von trinkfertigem Wasserstoffwasser über einen großen nationalen Einzelhandelskanal.
- Januar 2026: Kultura Brands, Inc. führte Thirst Responder, eine wasserstoffreiche Wassermarke in Dosen, über seinen Direktvertriebskanal ein und skizzierte Pläne für einen ersten Rollout in rund 700 Einzelhandelsstandorten in den Vereinigten Staaten. Die Markteinführung fügte dem Segment der funktionellen Getränke eine weitere verpackte Wasserstoffwassermarke hinzu und erweiterte die Vertriebspläne auf Apotheken- und gesundheitsbezogene Einzelhandelskanäle.
Umfang des globalen Wasserstoffwasser-Marktberichts
Wasserstoffwasser ist Wasser, das mit molekularem Wasserstoff (H₂) angereichert ist und für seine potenziellen antioxidativen Eigenschaften und seine Verwendung in Gesundheits- und Wellness-Anwendungen vermarktet wird. Es wird mithilfe von Technologien hergestellt, die Wasserstoffgas in Wasser lösen und dessen Konzentration für den Konsum aufrechterhalten. Der Markt umfasst spezialisierte Flaschen, Wassergeneratoren und trinkfertige wasserstoffangereicherte Getränke für Wohn-, Gewerbe-, Fitness- und gesundheitsbezogene Anwendungen.
Der Wasserstoffwasser-Markt ist nach Technologie, Produkttyp, Endverwendung und Geografie segmentiert. Nach Technologie ist der Markt in Elektrolyse, Magnettechnologie, Mineralisierung und sonstige Technologien segmentiert. Nach Produkttyp ist der Markt in Wasserstoffwasserflaschen, Wasserstoffwassergeneratoren, wasserstoffangereicherte Getränke und sonstige Produkttypen segmentiert. Nach Endverwendung ist der Markt in Wohnbereich, Gewerbe, Gesundheitswesen und klinisch angrenzendes Umfeld sowie Fitness und Sport segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Wasserstoffwasser in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Elektrolyse |
| Magnettechnologie |
| Mineralisierung |
| Sonstige Technologien |
| Wasserstoffwasserflaschen |
| Wasserstoffwassergeneratoren |
| Wasserstoffangereicherte Getränke |
| Sonstige Produkttypen |
| Wohnbereich |
| Gewerbe |
| Gesundheitswesen und klinisch angrenzendes Umfeld |
| Fitness und Sport |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Elektrolyse | |
| Magnettechnologie | ||
| Mineralisierung | ||
| Sonstige Technologien | ||
| Nach Produkttyp | Wasserstoffwasserflaschen | |
| Wasserstoffwassergeneratoren | ||
| Wasserstoffangereicherte Getränke | ||
| Sonstige Produkttypen | ||
| Nach Endverwendung | Wohnbereich | |
| Gewerbe | ||
| Gesundheitswesen und klinisch angrenzendes Umfeld | ||
| Fitness und Sport | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Wasserstoffwasser-Markt?
Die Größe des Wasserstoffwasser-Marktes wurde im Jahr 2026 auf 2,97 Milliarden USD geschätzt und soll von 3,31 Milliarden USD im Jahr 2027 auf 5,85 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,05 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Wasserstoffwasser an?
Das Verbraucherinteresse an funktionaler Hydratation, tragbaren Elektrolysegeräten, Sporterholung und Direktvertrieb an Endverbraucher stützt die Nachfrage.
Welche Technologie hatte 2026 den größten Marktanteil?
Die Elektrolyse führte mit einem Marktanteil von 60,34 % im Jahr 2026.
Welcher Produkttyp soll bis 2032 am schnellsten wachsen?
Wasserstoffangereicherte Getränke sollen bis 2032 mit einer CAGR von 13,23 % wachsen, da sie eine Einzelportionsoption ohne Gerätebesitz bieten.