
Taille et part du marché de l'eau hydrogénée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.31 Milliards de dollars |
| Taille du Marché (2032) | 5.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.05 % |
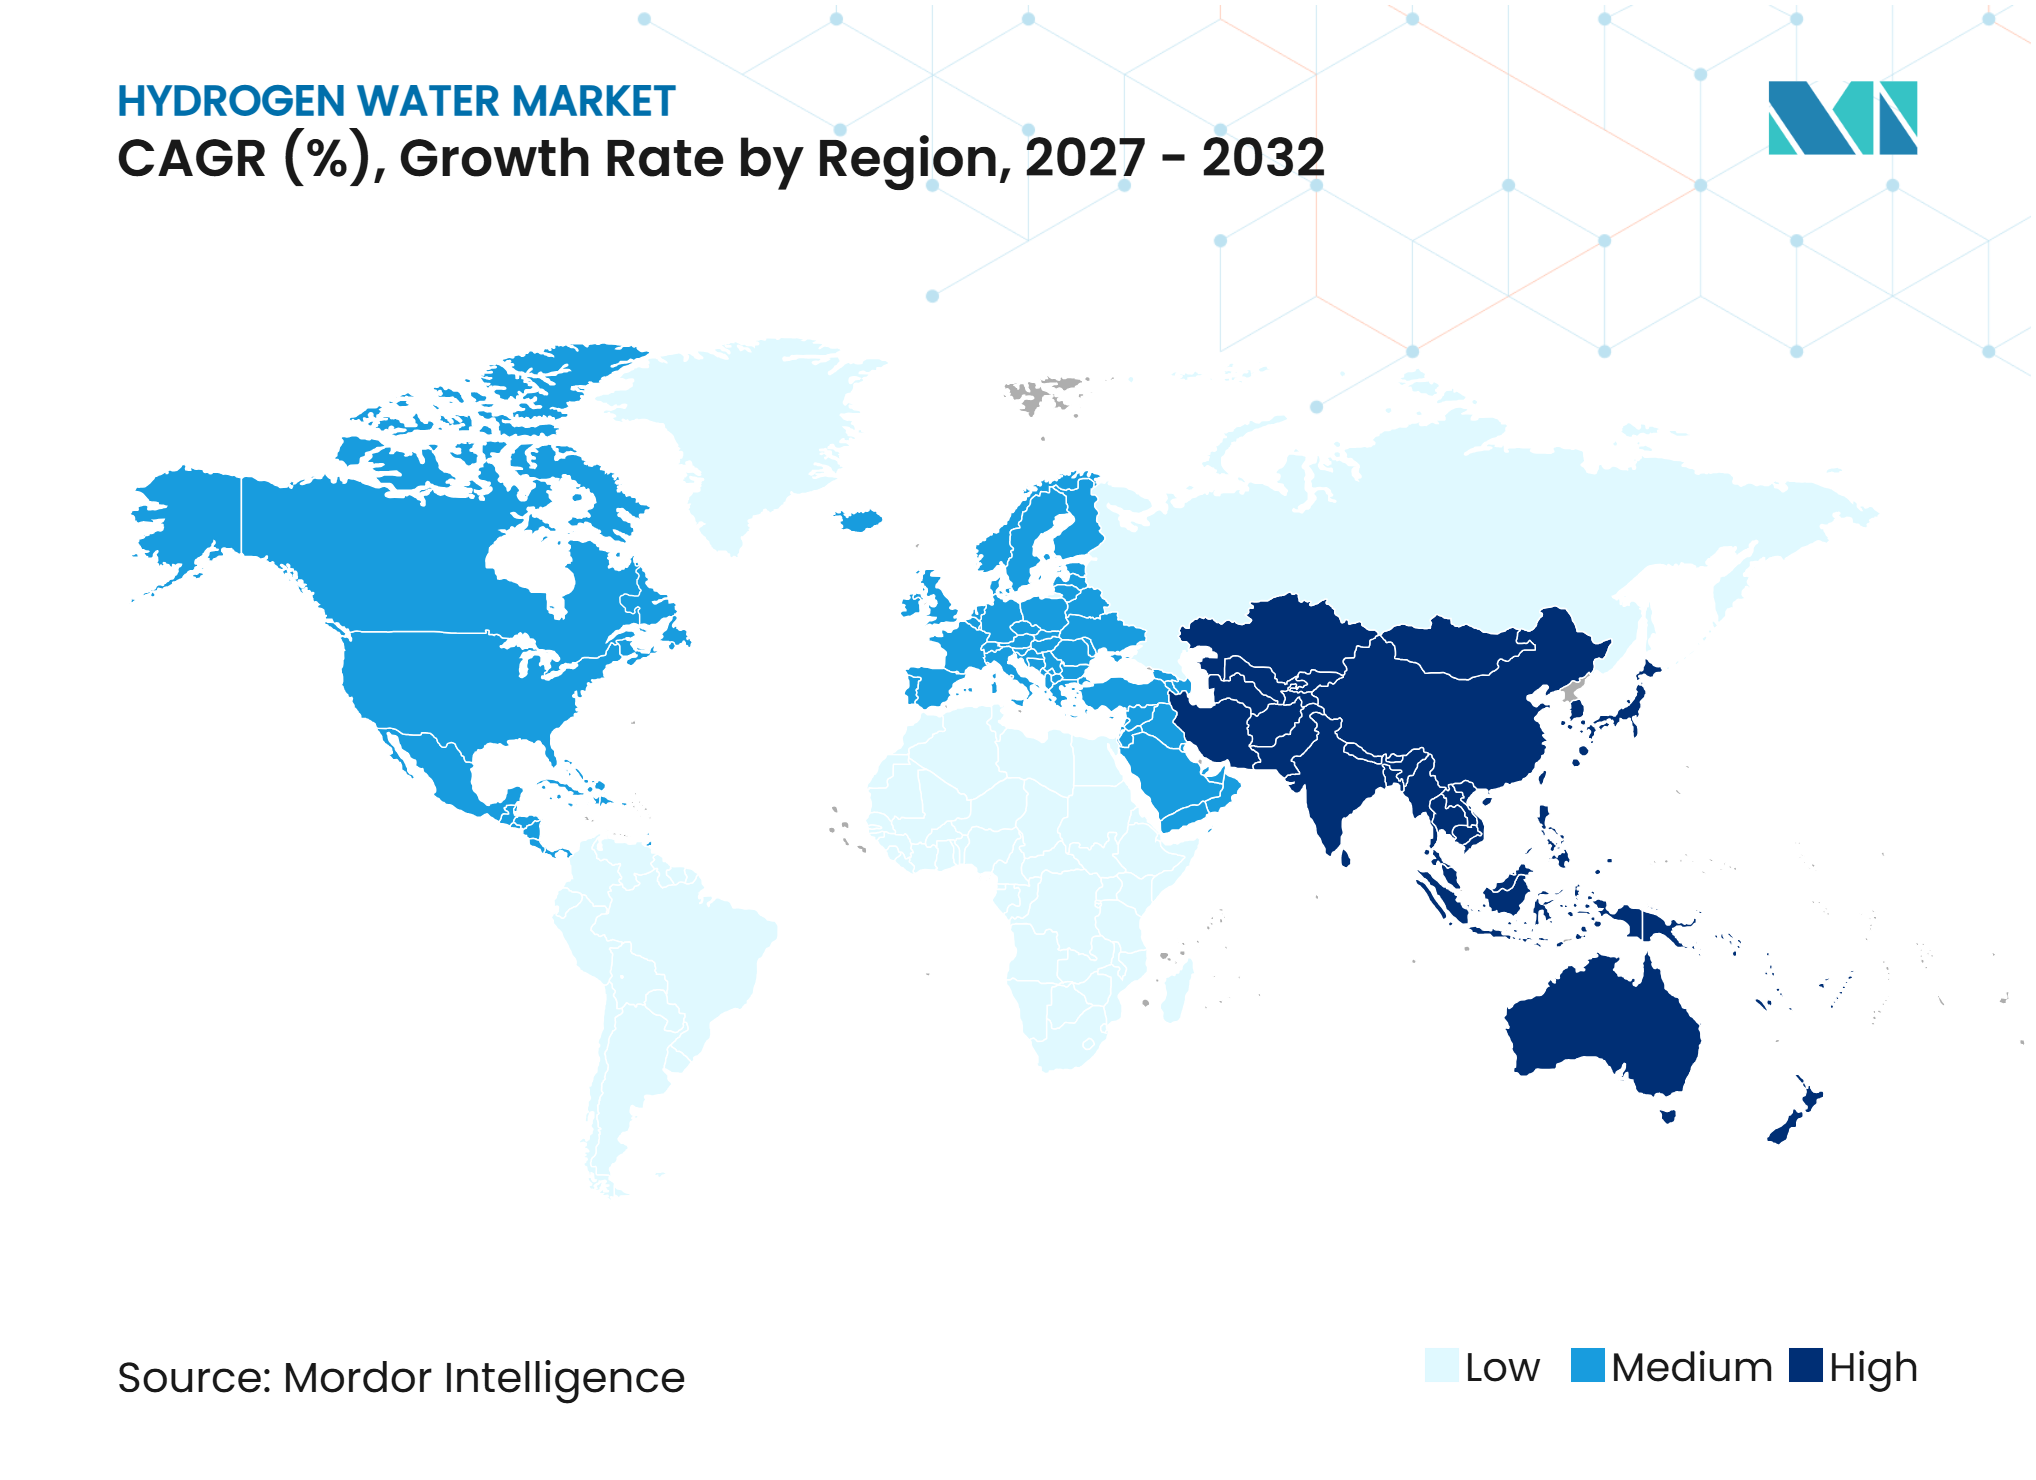
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'eau hydrogénée par Mordor Intelligence
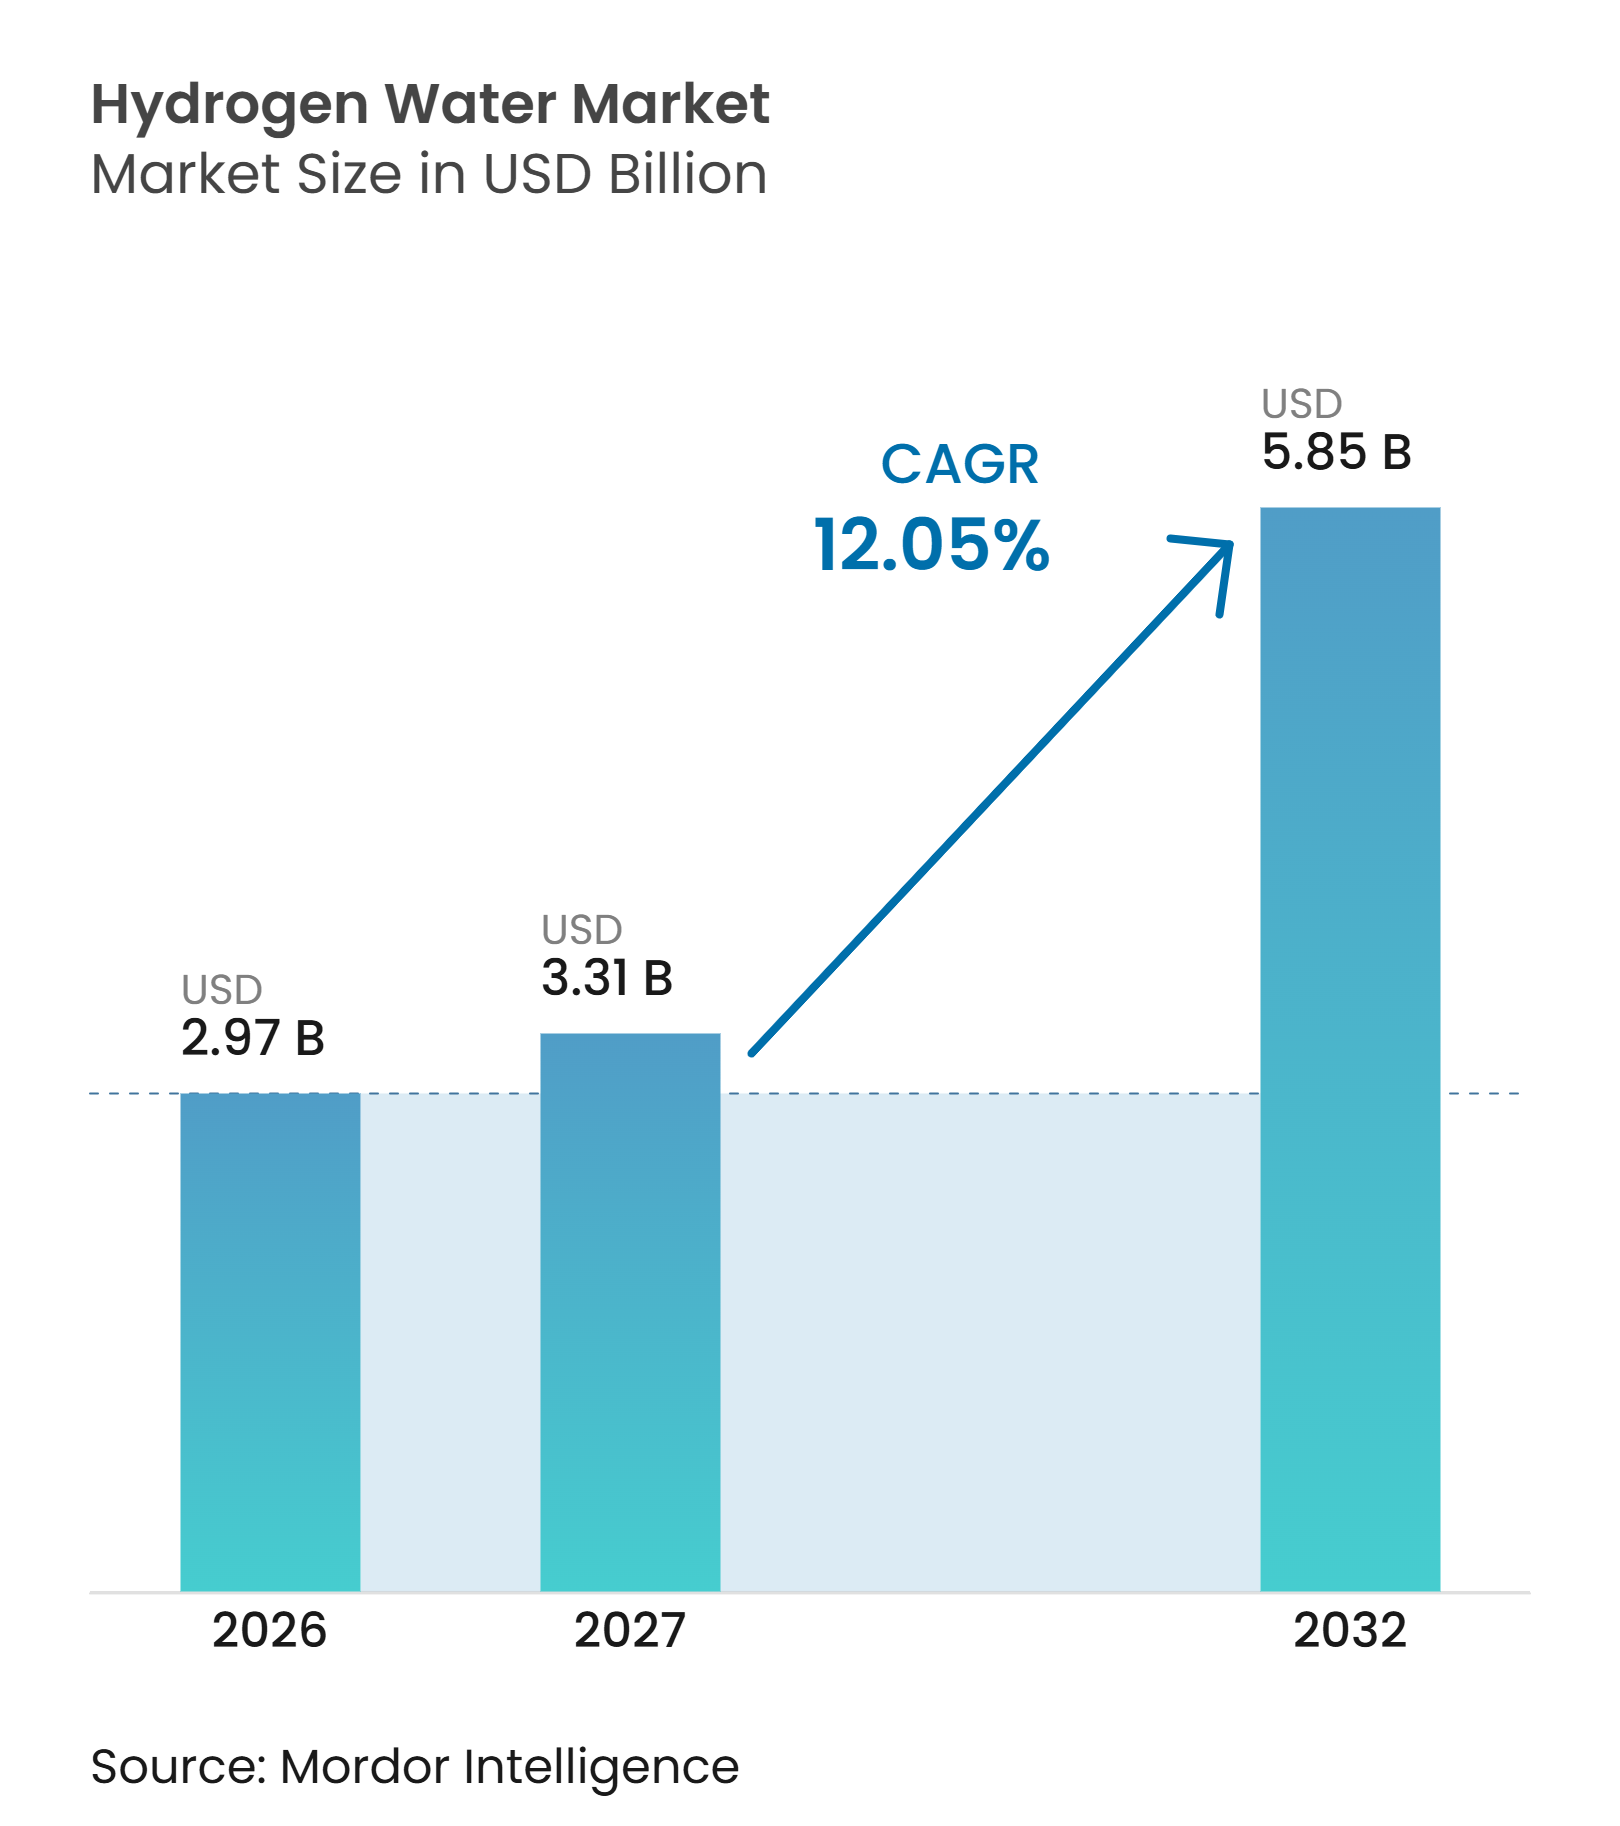
La taille du marché de l'eau hydrogénée était évaluée à 2,97 milliards USD en 2026 et devrait croître de 3,31 milliards USD en 2027 pour atteindre 5,85 milliards USD d'ici 2032, à un CAGR de 12,05 % pendant la période de prévision (2027-2032). Le marché de l'eau hydrogénée est soutenu par les dépenses des consommateurs en matière de santé préventive, par des équipements d'électrolyse plus compacts et par une disponibilité plus large en commerce de détail des appareils et des produits prêts à boire. Un essai contrôlé randomisé de 2025 a associé huit semaines de consommation d'eau riche en hydrogène à une réduction du cholestérol total et du cholestérol à lipoprotéines de basse densité, à une diminution des envies alimentaires et à des niveaux plus élevés de peptide-1 de type glucagon chez des adultes obèses. L'Agence des affaires de la consommation du Japon a approuvé une deuxième notification d'aliment fonctionnel pour l'eau hydrogénée en août 2025, renforçant la crédibilité de la catégorie dans son cadre national le plus établi. Le marché de l'eau hydrogénée est également confronté à des limites liées à l'insuffisance des preuves cliniques à long terme, aux coûts élevés des équipements, aux défis liés au stockage des produits et à un examen plus rigoureux des allégations de santé par les autorités réglementaires.
Points clés du rapport
- Par technologie, l'électrolyse détenait 60,34 % de la part du marché de l'eau hydrogénée en 2026 et devrait progresser à un CAGR de 12,89 % jusqu'en 2032.
- Par type de produit, les générateurs d'eau hydrogénée détenaient 58,13 % de la part du marché de l'eau hydrogénée en 2026, tandis que les boissons infusées à l'hydrogène devraient progresser à un CAGR de 13,23 % jusqu'en 2032.
- Par utilisation finale, le résidentiel détenait 45,67 % de la part du marché de l'eau hydrogénée en 2026, tandis que le fitness et les sports devraient progresser à un CAGR de 13,67 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,58 % de la part du marché de l'eau hydrogénée en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'hydratation fonctionnelle dans le domaine de la santé et du bien-être | +3.8% | Mondial, avec des pics d'intensité en Amérique du Nord, au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Expansion de l'électrolyse à domicile et portable | +3.0% | Amérique du Nord et APAC en cœur, extension vers l'UE et le MEA | Moyen terme (2 à 4 ans) |
| Croissance de l'utilisation dans le fitness, la récupération sportive et le bien-être en entreprise | +2.5% | Amérique du Nord et Europe en priorité ; ASEAN émergente | Court terme (≤ 2 ans) |
| Commerce électronique, abonnement et portée directe au consommateur | +2.0% | Amérique du Nord, Chine, Corée du Sud ; accélération en ASEAN | Court terme (≤ 2 ans) |
| Boissons hydrogénées conditionnées et aromatisées | +1.5% | Amérique du Nord en priorité ; UE et APAC en secondaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'hydratation fonctionnelle dans le domaine de la santé et du bien-être
La demande des consommateurs pour des boissons associées à des bénéfices physiologiques modifie les priorités d'investissement dans le secteur des boissons conditionnées. Le marché de l'eau hydrogénée bénéficie de l'intérêt pour les produits positionnés autour de la santé métabolique et des routines de bien-être quotidien. L'interaction sélective de l'hydrogène avec les radicaux hydroxyles a attiré l'attention car il ne cherche pas à supprimer toutes les espèces réactives de l'oxygène. L'essai contrôlé randomisé HYDRAPPET de 2025 a rapporté une réduction du cholestérol total et du cholestérol à lipoprotéines de basse densité, une diminution des envies liées à l'appétit et des niveaux plus élevés de peptide-1 de type glucagon après huit semaines de consommation d'eau riche en hydrogène chez des adultes obèses. Ces résultats peuvent élargir l'intérêt au-delà des consommateurs de bien-être établis, notamment parmi les personnes qui surveillent déjà leurs marqueurs de santé métabolique.
Expansion de l'électrolyse à domicile et portable
Les systèmes d'électrolyse plus compacts élargissent l'accès à la génération d'hydrogène à la demande à domicile et en déplacement. La transition des unités de comptoir vers des bouchons de bouteilles légers et des flacons portables offre au marché de l'eau hydrogénée une gamme plus large de prix et de contextes d'utilisation. Echo Technologies LLC a présenté l'Echo Flask au Consumer Electronics Show (CES) 2025 avec un écran tactile, une application compagnon, une intégration Apple Health et une production d'hydrogène vérifiée de manière indépendante allant jusqu'à 8,25 ppm[1]. Son accord de février 2025 avec Truemed a également permis les achats éligibles via les fonds de compte d'épargne santé (HSA) et de compte de dépenses flexibles (FSA). La loi japonaise sur la sécurité des appareils électriques et des matériaux constitue un facteur de conformité important pour les équipements de génération d'hydrogène alimentés électriquement. Les fabricants disposant de tests de produits pertinents et de systèmes de qualité établis peuvent utiliser ces exigences pour distinguer leurs appareils des alternatives de moindre qualité.
Croissance de l'utilisation dans le fitness, la récupération sportive et le bien-être en entreprise
Le fitness et les sports constituent la catégorie d'utilisation finale à la croissance la plus rapide, reflétant l'intérêt croissant pour les produits d'hydratation utilisés autour de l'entraînement et de la récupération. Un essai en double aveugle de 2025 impliquant 22 athlètes féminines d'élite a rapporté des améliorations de la masse musculaire, de la masse grasse et du couple de pointe après la consommation d'eau riche en hydrogène dans des conditions d'exercice intensif. Un essai distinct de six semaines chez des adultes de plus de 50 ans a révélé une réduction des biomarqueurs des lésions musculaires aiguës liées à l'exercice après un entraînement en résistance. Ces preuves donnent aux salles de sport, aux académies sportives et aux installations d'entraînement une base pour tester l'eau hydrogénée dans les programmes de récupération, bien qu'elles n'établissent pas de résultats thérapeutiques. Les espaces de bien-être en entreprise peuvent également adopter des stations d'eau là où les programmes de santé du personnel et les équipements post-exercice justifient l'investissement en équipement. Ces environnements institutionnels peuvent fournir une demande récurrente plus stable que les achats individuels de consommateurs sur le marché de l'eau hydrogénée.
Commerce électronique, abonnement et portée directe au consommateur
Les ventes directes aux consommateurs et les abonnements modifient la façon dont les marques acquièrent, fidélisent et soutiennent leurs clients. Les ventes en ligne permettent aux fabricants de combiner les achats d'appareils avec des remplacements de filtres, des comprimés, des conseils et des programmes de commandes récurrentes. Cette structure réduit la dépendance aux marges des détaillants et donne aux entreprises une meilleure visibilité sur la demande continue. DrinkHRW utilise la validation et la certification des produits dans le cadre d'une proposition basée sur la confiance, tandis que les entreprises disposant de boutiques en ligne établies peuvent associer l'éducation à des commandes récurrentes. Perricone Hydrogen Water Company a annoncé une expansion de sa distribution nationale en juillet 2025, étendant son activité à travers les canaux de vente au détail, médias, Amazon et directs aux consommateurs. Les boissons hydrogénées conditionnées et aromatisées peuvent bénéficier du même modèle de découverte en ligne, notamment lorsque leur format individuel supprime la nécessité pour les consommateurs de comprendre le fonctionnement des appareils.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Preuves cliniques à long terme limitées et scepticisme des consommateurs | -1.8% | Mondial, le plus aigu sur les marchés réglementés occidentaux (Amérique du Nord, UE) | Long terme (≥ 4 ans) |
| Coût élevé des produits et équipements par rapport à l'eau conventionnelle | -1.4% | Marchés émergents (Asie du Sud, Asie du Sud-Est, Amérique latine) et segments grand public | Moyen terme (2 à 4 ans) |
| Risque de perte d'hydrogène, de durée de conservation et de vérification de la concentration | -0.9% | Mondial - le plus aigu pour les formats de boissons préemballées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Preuves cliniques à long terme limitées et scepticisme des consommateurs
La base de preuves cliniques s'élargit, mais de nombreuses études humaines présentent de petits échantillons et des périodes d'étude courtes. Cela limite l'éventail des allégations de santé que les fabricants peuvent raisonnablement formuler sur le marché de l'eau hydrogénée. La Food and Drug Administration américaine répertorie le gaz hydrogène dans l'avis GRAS (Généralement Reconnu comme Sûr) numéro 000520 pour des applications spécifiques aux boissons[2]. Cette position de sécurité ne soutient pas les allégations de commercialisation relatives au traitement des maladies. En juillet 2026, la Food and Drug Administration américaine a émis une lettre d'avertissement à H2Bev et H2 RENU Inc. concernant les exigences relatives aux aliments acidifiés et les allégations de traitement des maladies. Cette action montre que les messages produits, les contrôles de formulation et les dossiers de fabrication nécessitent une attention particulière. L'examen réglementaire par la Food and Drug Administration américaine et l'Agence des affaires de la consommation du Japon peut améliorer la discipline de la catégorie, mais il augmente également le coût d'une entrée conforme.
Coût élevé des produits et équipements par rapport à l'eau conventionnelle
Les unités d'électrolyse établies sont proposées à des prix allant de 2 380 USD à 5 980 USD, tandis que les générateurs portables sont proposés à des prix allant de 90 USD à 350 USD. Ces niveaux peuvent restreindre l'adoption parmi les consommateurs qui comparent le produit avec l'eau en bouteille conventionnelle ou l'eau municipale. La structure des coûts reflète des membranes spécialisées et des électrodes en titane recouvertes de platine, qui ne peuvent pas être réduites sensiblement sans compromis potentiels sur la qualité. Enagic a augmenté les prix de sa gamme d'ioniseurs aux États-Unis en septembre 2025 après que les droits de douane sur les importations d'électronique japonaise ont augmenté les coûts. Des prix initiaux plus élevés peuvent accroître l'insatisfaction si les consommateurs ne perçoivent pas un avantage clair. Cela crée une division sur le marché de l'eau hydrogénée, où les appareils s'adressent aux utilisateurs engagés et les produits prêts à boire offrent un format d'entrée plus accessible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
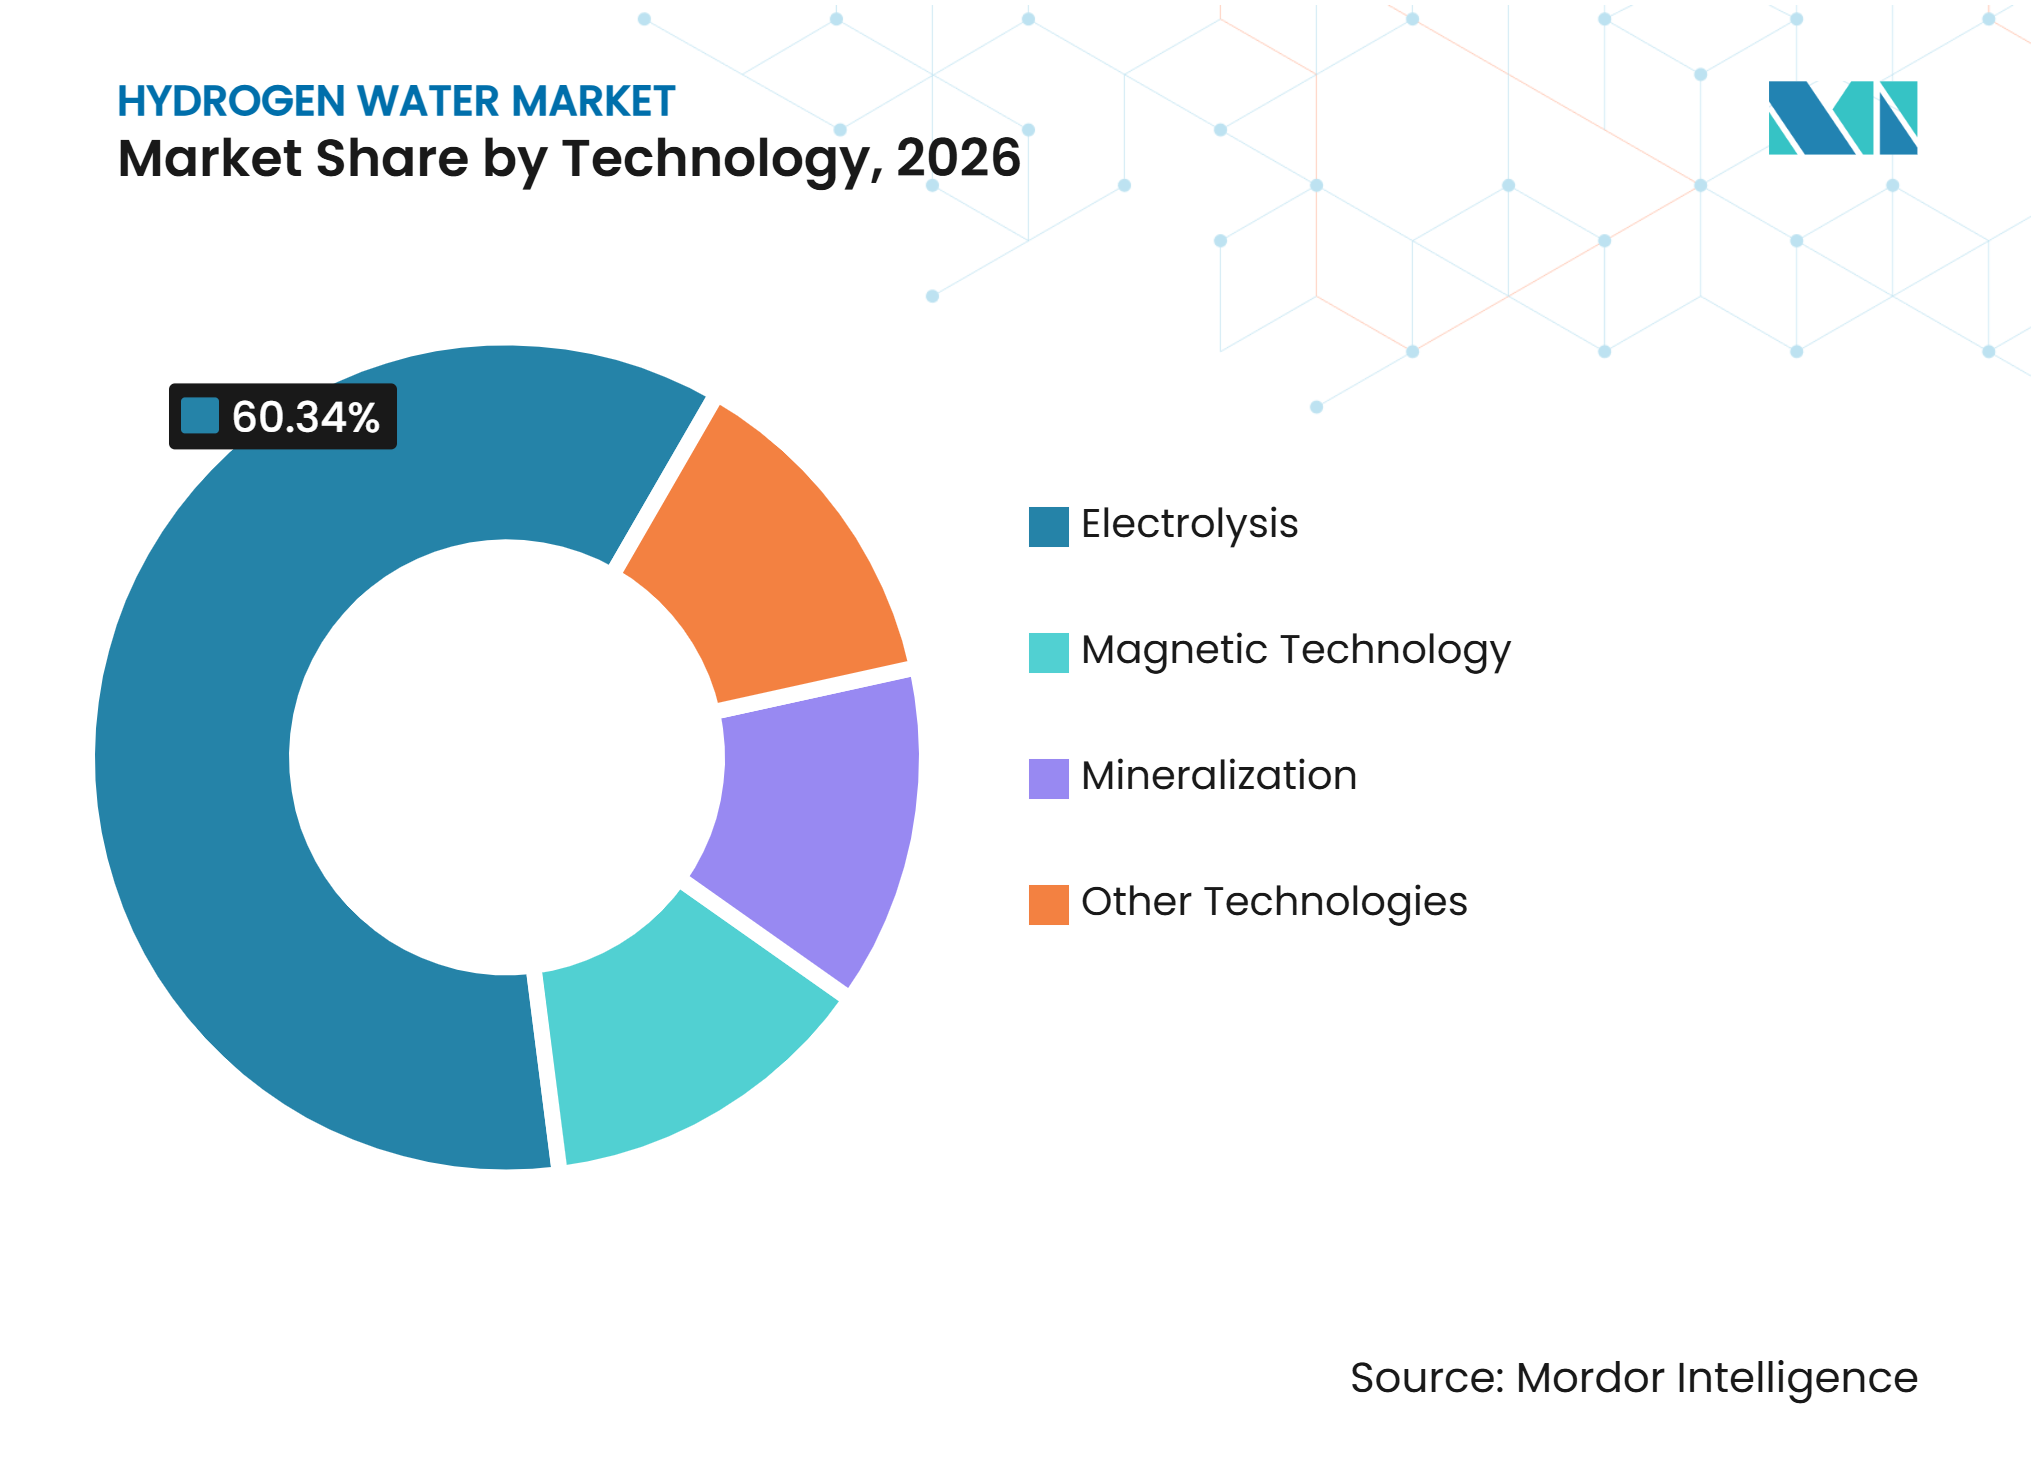
l'électrolyse domine grâce à la performance et à l'innovation des appareilsL'électrolyse détenait 60,34 % de la part du marché de l'eau hydrogénée en 2026 et devrait progresser à un CAGR de 12,89 % jusqu'en 2032. Cette position reflète la demande de génération à la demande et de concentrations plus élevées en hydrogène dissous. Les systèmes à électrolyte polymère solide et à membrane échangeuse de protons séparent l'hydrogène et l'oxygène à l'aide d'une membrane polymère. Cette conception peut réduire le risque de sous-produits indésirables associés à certains systèmes alcalins. Une revue de 2025 a décrit les électrolyseurs d'eau à membrane échangeuse de protons comme des systèmes compacts capables de produire de l'hydrogène de haute pureté, avec des structures d'électrodes optimisées améliorant les performances de transport de masse. Ces caractéristiques techniques soutiennent leur utilisation dans les appareils grand public où la taille, la production et la sécurité sont des considérations d'achat centrales, tandis que la séparation des gaz peut aider les fabricants à présenter une méthode de production plus clairement contrôlée aux acheteurs évaluant les équipements portables et domestiques.
H2CAP illustre l'évolution vers des équipements compacts grâce à son format de bouchon sans batterie alimenté par USB. Le produit est décrit comme utilisant un système d'électrodes en titane recouvertes de platine multicouches et produisant 1 000 à 1 500 parties par milliard (ppb) d'hydrogène dissous, illustrant comment les formats compacts peuvent chercher à combiner portabilité et proposition de production définie plutôt que de s'appuyer uniquement sur un positionnement général de bien-être. Les fabricants d'électrolyse peuvent se différencier sur la fiabilité de la concentration, la durabilité des appareils, la vérification et la conformité plutôt que sur le seul prix. La technologie magnétique sert les consommateurs recherchant un récit de processus naturel, mais elle ne centre pas sa proposition sur la mesure de l'hydrogène dissous. La minéralisation utilise des minéraux réactifs, notamment le magnésium, pour générer de l'hydrogène et prend en charge des formats de comprimés tels que ceux utilisés par DrinkHRW. Ces formats peuvent répondre aux besoins de voyage et de commodité, tandis que l'électrolyse par appareil continue de définir le segment premium du marché de l'eau hydrogénée et offre aux fournisseurs la possibilité de relier une production de concentration vérifiée à la garantie, au service client et aux services de pièces de rechange.



Par type de produit :
les générateurs d'eau hydrogénée maintiennent la valeur tandis que les boissons infusées à l'hydrogène élargissent l'accèsLes générateurs d'eau hydrogénée détenaient 58,13 % de la part du marché de l'eau hydrogénée en 2026. Leur position en termes de valeur reflète des prix de vente moyens élevés, des systèmes domestiques installés et une demande récurrente de filtres ou d'entretien. L'adoption par les ménages est particulièrement pertinente au Japon et en Corée du Sud, où la catégorie a une histoire plus longue auprès des consommateurs. Les boissons infusées à l'hydrogène devraient progresser à un CAGR de 13,23 % jusqu'en 2032. Leur format individuel réduit la nécessité de posséder un équipement et peut faciliter l'accès à la catégorie pour les nouveaux utilisateurs. Ce contraste offre au secteur de l'eau hydrogénée à la fois des revenus durables liés aux appareils et une voie vers une consommation conditionnée à plus grand volume, permettant aux marques de s'adresser aux consommateurs qui privilégient l'utilisation à domicile à long terme ainsi qu'à ceux qui préfèrent un essai à moindre engagement via un format prêt à boire.
HyVIDA Brands Inc. a accordé une licence de sa technologie d'infusion d'hydrogène à oHy, qui a lancé une eau pétillante biologique infusée à l'hydrogène chez Sprouts Farmers Market en mars 2025 à 1,25 USD la canette. Le lancement a montré que les formats en canette peuvent atteindre un prix de détail inférieur à la plupart des propositions axées sur les générateurs. Les bouteilles d'eau hydrogénée occupent une position intermédiaire, offrant une production à la demande sans l'échelle ou le coût d'un appareil pour toute la maison. Echo Technologies LLC a lancé des sachets de poudre prébiotique à l'hydrogène en avril 2025, associant l'hydrogène moléculaire à des fibres prébiotiques dans un format de complément individuel. Les comprimés et autres formats portables peuvent servir d'achats complémentaires pour les personnes qui utilisent déjà des générateurs, notamment lorsque les trajets domicile-travail, les voyages, les routines professionnelles et une préférence pour les formats à portion contrôlée rendent un appareil fixe moins adapté à chaque occasion de consommation quotidienne.
Par utilisation finale :
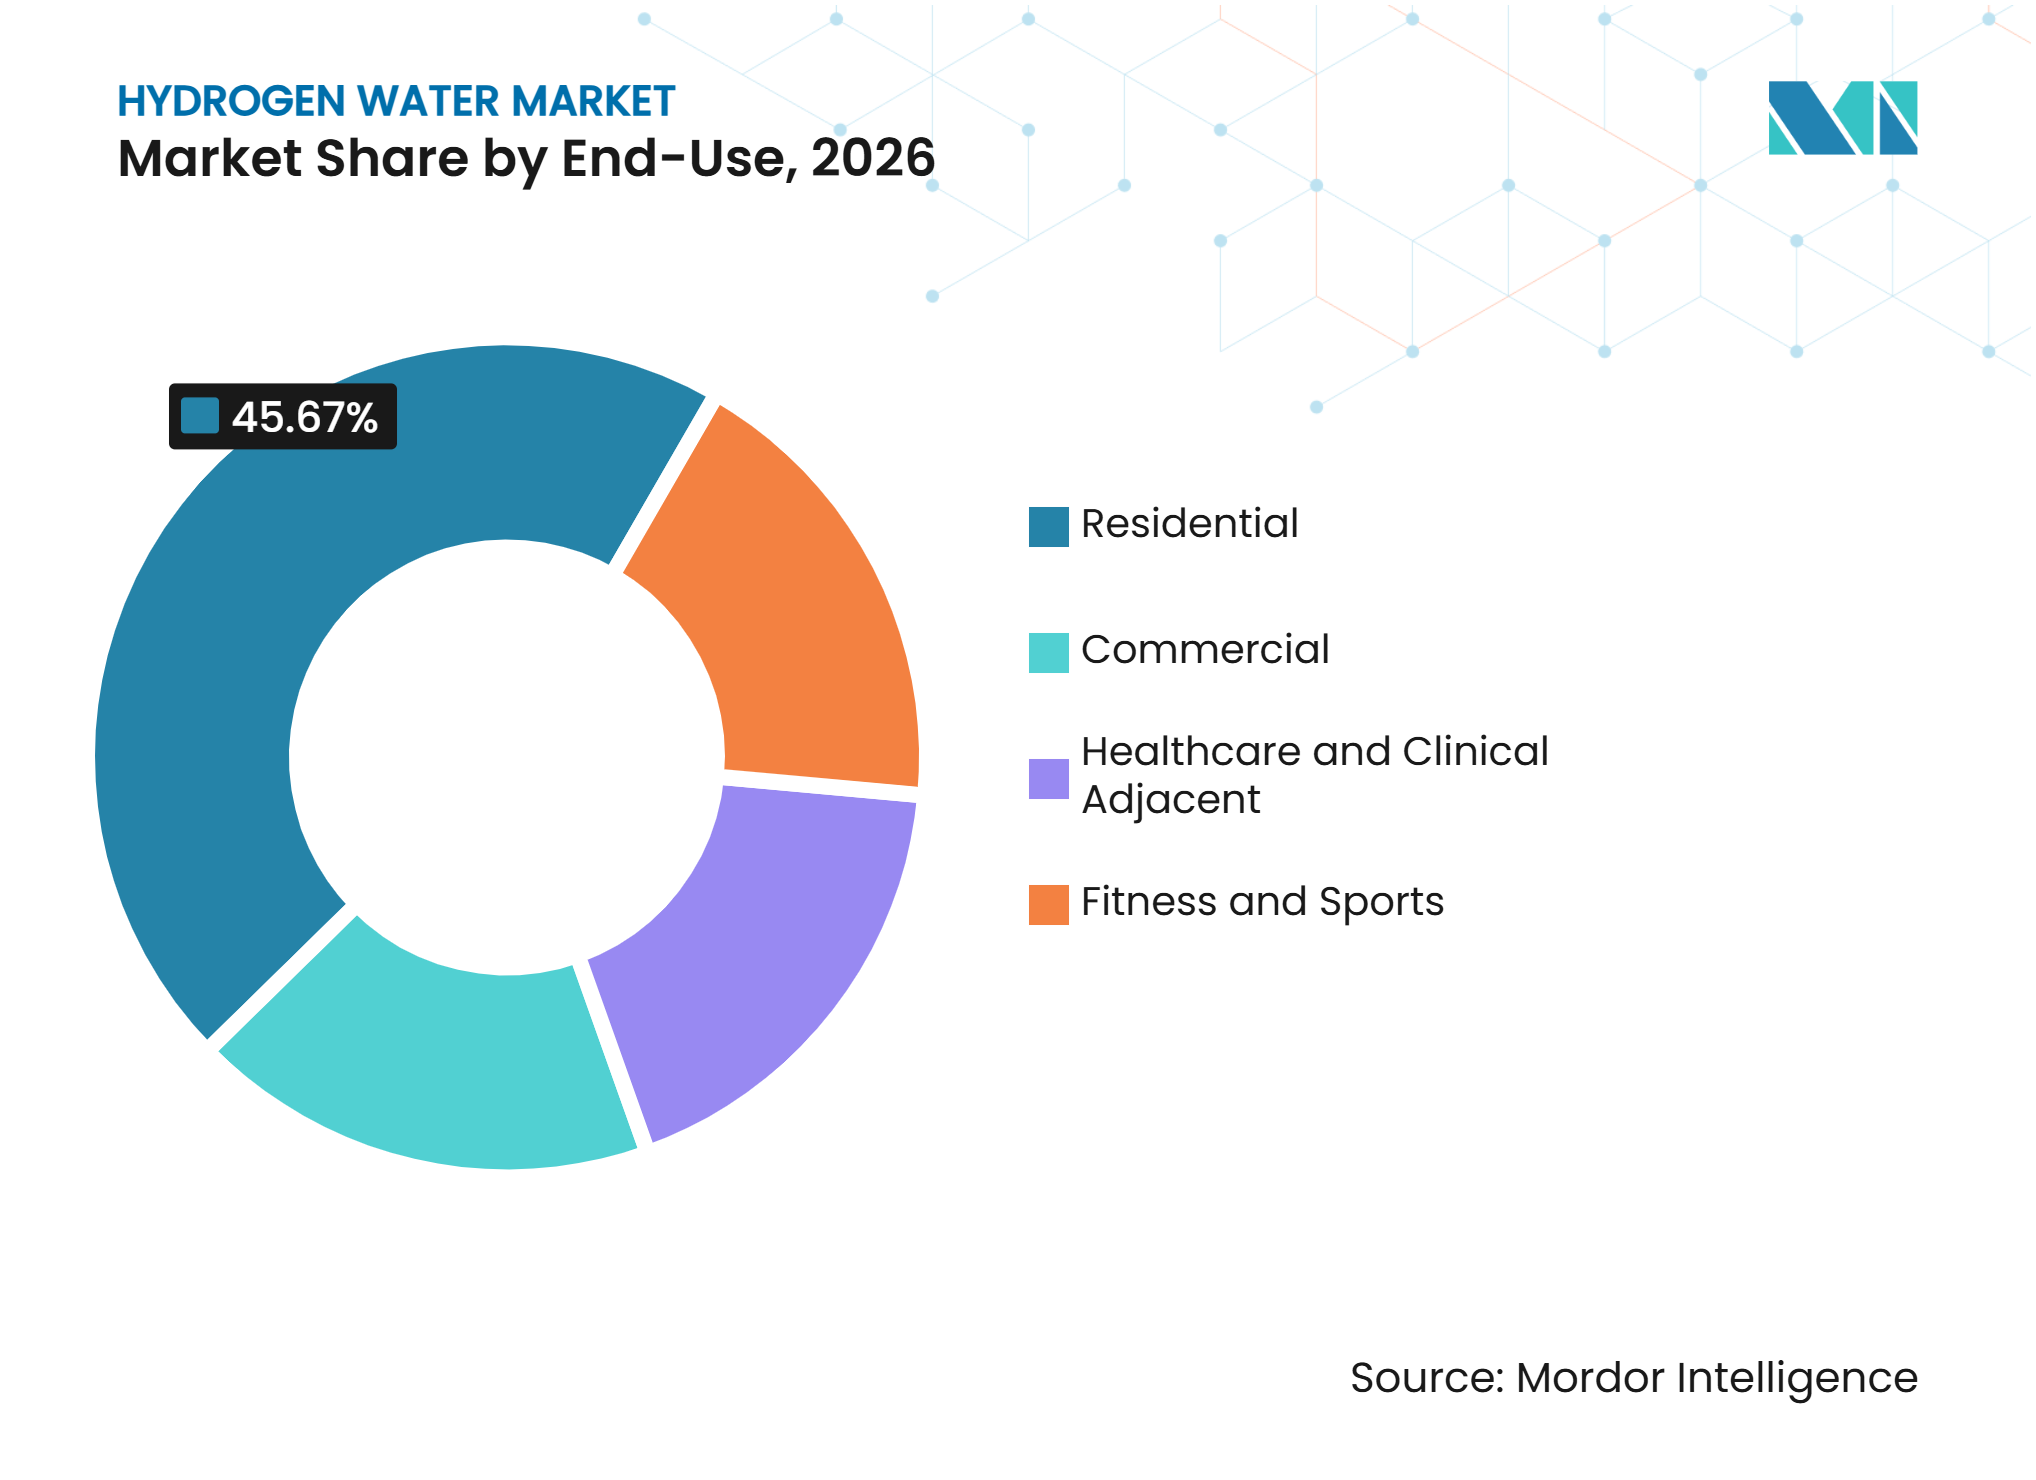
le résidentiel constitue la base, tandis que le fitness et les sports s'accélèrentLe résidentiel détenait 45,67 % de la part du marché de l'eau hydrogénée en 2026. Les générateurs domestiques au Japon, en Corée du Sud et en Amérique du Nord constituent la base installée pour cette catégorie d'utilisation finale. L'adoption d'appareils portables s'étend également parmi les ménages soucieux de leur santé dans les zones urbaines. Le remplacement des filtres, les mises à niveau des appareils et les abonnements aux comprimés soutiennent la demande récurrente après l'achat initial de l'équipement. Le modèle de distribution par réseau de distributeurs d'Enagic et le format d'achat récurrent de DrinkHRW montrent comment les marques peuvent construire des relations avec les ménages au-delà d'une seule vente. La demande résidentielle reste donc centrale pour la taille du marché de l'eau hydrogénée dans les formats matériels et consommables, car les utilisateurs domestiques peuvent créer une demande récurrente grâce aux changements de filtres, aux besoins de service, aux achats d'accessoires et au remplacement progressif des anciens appareils par des équipements portables ou connectés plus récents.
Le fitness et les sports devraient progresser à un CAGR de 13,67 % jusqu'en 2032. Les salles de sport, les académies sportives et les installations d'entraînement à la performance peuvent intégrer l'eau hydrogénée dans les routines d'exercice et de récupération. Le segment de la santé et adjacent clinique pourrait devenir plus pertinent si des études cliniques plus importantes confirment les premières recherches. Une étude prospective de 2025 a évalué l'eau riche en hydrogène pour la mucosité aiguë liée à la radiothérapie, indiquant un intérêt pour un cadre adjacent clinique sans établir une utilisation thérapeutique standard. L'utilisation commerciale comprend les bureaux, les hôtels et les établissements de restauration qui utilisent les installations de bien-être et le positionnement hôtelier pour soutenir la demande. Des cadres clairs d'étiquetage alimentaire resteront importants là où les acheteurs institutionnels recherchent une conformité et une documentation de qualité fiables, car les équipes d'approvisionnement exigent généralement des spécifications de produits claires, des dossiers de fabricant et des déclarations crédibles sur l'utilisation prévue avant d'ajouter un produit de bien-être à une offre d'établissement.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 34,58 % de la part du marché de l'eau hydrogénée en 2026. La demande est soutenue par des appareils premium, des canaux directs aux consommateurs développés et la volonté des consommateurs de dépenser pour une hydratation fonctionnelle. Les États-Unis favorisent les produits portables et de comptoir, permettant aux entreprises axées sur le numérique de concurrencer les marques d'appareils établies. Echo Technologies LLC a utilisé la conception d'appareils intelligents et la promotion en ligne pour développer la notoriété autour de l'Echo Flask. Le Canada contribue via la vente au détail spécialisée dans le bien-être et les modèles d'abonnement, tandis que le Mexique reste plus sensible aux prix des équipements. L'avis GRAS de la Food and Drug Administration américaine et la voie d'examen des nouveaux ingrédients diététiques façonnent l'environnement de conformité pour les produits concernés. La lettre d'avertissement de juillet 2026 adressée à H2Bev signale également une surveillance plus étroite de la production de boissons et des allégations de commercialisation liées aux maladies.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 13,20 % jusqu'en 2032. Le Japon soutient la région grâce à une base de consommateurs établie et à des processus formels d'aliments fonctionnels. L'Agence des affaires de la consommation du Japon a approuvé une deuxième notification d'aliment fonctionnel pour l'eau hydrogénée en août 2025. L'Association japonaise de l'hydrogène moléculaire a encouragé la mesure de la concentration et les pratiques de qualité des appareils, et la loi sur la sécurité des appareils électriques et des matériaux fournit une influence de conformité supplémentaire pour les produits électriques. La Corée du Sud combine l'intérêt pour les aliments fonctionnels avec une infrastructure de commerce électronique avancée et une base de consommateurs active dans le domaine de la beauté et du bien-être. La Chine contribue à la capacité de fabrication, et Guangzhou Olansi Healthcare Co. Ltd. participe à des événements commerciaux internationaux tout en fournissant des appareils de fabrication d'équipement d'origine et de conception d'origine.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe, l'Amérique du Sud, et le Moyen-Orient et l'Afrique restent des parties plus petites mais diversifiées du marché de l'eau hydrogénée. L'Allemagne et les pays nordiques offrent des conditions de demande favorables aux équipements de bien-être premium, tandis que le Royaume-Uni et la France se développent via la vente au détail spécialisée et la distribution en ligne. L'absence d'une norme européenne harmonisée pour l'eau hydrogénée peut compliquer la distribution transfrontalière et le positionnement des produits. Le Brésil et l'Argentine présentent un potentiel à long terme, bien que la variabilité des devises et la dépendance aux importations limitent l'accessibilité financière pour les équipements premium. L'Arabie saoudite et d'autres marchés du Conseil de coopération du Golfe peuvent soutenir une demande en phase initiale grâce aux dépenses de bien-être, aux hôtels et à la vente au détail spécialisée. L'Afrique du Sud est un point d'entrée pertinent en Afrique subsaharienne, tandis que le commerce électronique aide les entreprises à stimuler la demande en Asie du Sud-Est, au Moyen-Orient et en Amérique latine avant que la vente au détail organisée ne s'établisse.
Paysage concurrentiel
Concentration du Marché
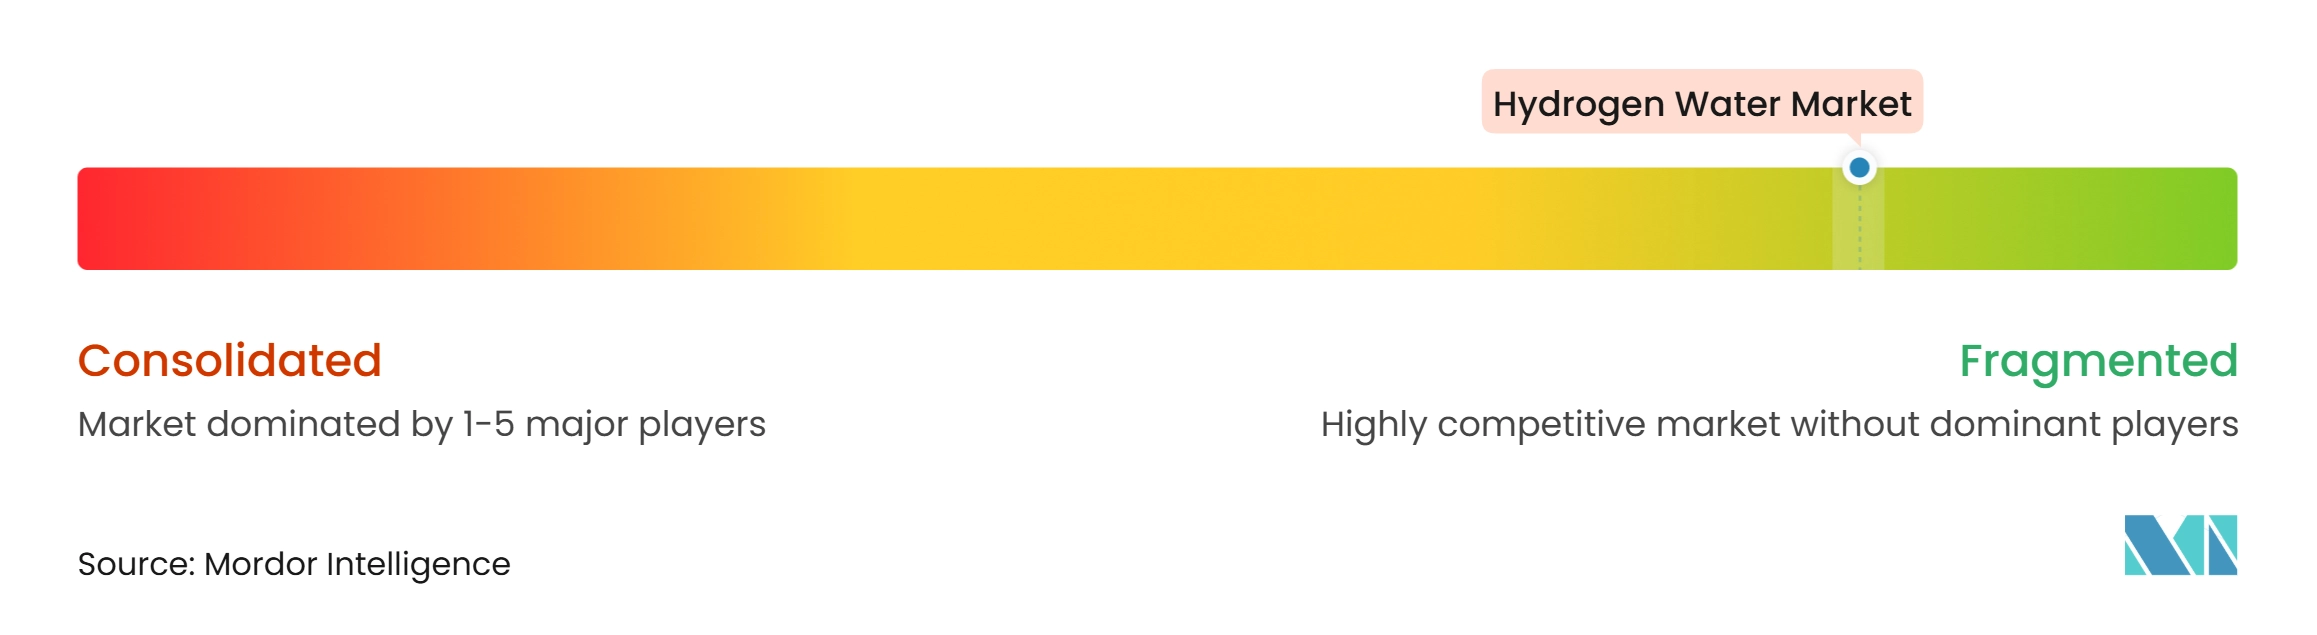
Le marché de l'eau hydrogénée est très fragmenté, avec des acteurs majeurs incluant Echo Technologies LLC, Enagic, Tyent USA, H2Bev et HyVIDA Brands Inc. Enagic a acquis une reconnaissance dans les ioniseurs domestiques premium grâce à son réseau mondial de distributeurs et à sa longue histoire opérationnelle. Guangzhou Olansi Healthcare Co. Ltd. sert les clients de fabrication d'équipement d'origine et de conception d'origine, lui conférant une pertinence dans la fourniture de matériel orienté vers la valeur. Ces différences laissent de la place aux marques pour se différencier par la production technique, la commodité, la capacité d'approvisionnement, l'éducation des consommateurs, le service après-vente et une discipline claire en matière d'allégations à travers les canaux de vente au détail, en ligne, institutionnels et de bien-être spécialisé dans le monde entier au cours de la période de prévision.
La validation des produits et la conformité sont des outils concurrentiels de plus en plus importants. Echo Technologies LLC a présenté son Echo Flask au CES 2025 et a ensuite introduit un produit prébiotique à l'hydrogène, étendant sa proposition au-delà d'un seul appareil. H2CAP met l'accent sur la génération d'hydrogène compacte par bouchon, tandis que ionBottles et Piurify LLC se concentrent sur les formats d'appareils portables. Enagic a introduit le SD501DX en 2025 comme nouveau modèle phare d'ioniseur. Ces mouvements montrent que les fabricants de matériel répondent à l'intérêt pour des produits plus petits, plus connectés et plus portables. Les tests de production indépendants et les certifications de produits pertinentes peuvent renforcer la confiance là où les consommateurs ne peuvent pas facilement vérifier eux-mêmes la concentration en hydrogène dissous.
Les entreprises de boissons testent également de nouveaux formats et voies de vente au détail. Le lancement de oHy chez Sprouts en mars 2025 a utilisé une technologie sous licence de HyVIDA Brands Inc., apportant de l'eau pétillante infusée à l'hydrogène en canette dans un cadre de vente au détail grand public. Perricone Hydrogen Water Company a élargi son activité de distribution nationale en juillet 2025 via les canaux de vente au détail, Amazon, directs aux consommateurs et médias. La lettre d'avertissement de la Food and Drug Administration américaine de 2026 contre H2Bev LLC démontre que la conformité des allégations peut remodeler la concurrence en renforçant l'importance de la gestion de la qualité et des contrôles de fabrication documentés.
Leaders du secteur de l'eau hydrogénée
-
Echo Technologies LLC
-
Enagic
-
Tyent USA
-
H2Bev
-
HyVIDA Brands Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau hydrogénée Entreprises couvertes dans ce rapport
- Aquarion AG
- DrinkHRW
- Echo Technologies LLC
- Enagic
- Guangzhou Olansi Healthcare Co. Ltd.
- H2Bev
- H2CAP
- HyEdge Inc.
- HyVIDA Brands Inc.
- ionBottles
- Lourdes Hydrogen Water
- Naturally Plus
- Perricone Hydrogen Water Company
- Piurify LLC
- Tyent USA
Développements industriels récents dans Marché de l'eau hydrogénée
- Septembre 2026 : oHy a annoncé le lancement national de son eau pétillante à l'hydrogène dans plus de 800 magasins Target aux États-Unis, proposant quatre saveurs biologiques. Le déploiement en vente au détail a élargi la disponibilité de l'eau hydrogénée prête à boire via un grand canal de vente au détail national.
- Janvier 2026 : Kultura Brands, Inc. a lancé Thirst Responder, une marque d'eau en canette riche en hydrogène, via son canal direct aux consommateurs et a présenté des plans pour un déploiement initial dans environ 700 points de vente aux États-Unis. Le lancement a ajouté une autre marque d'eau hydrogénée conditionnée au segment des boissons fonctionnelles et a étendu les plans de distribution aux canaux de vente au détail pharmaceutiques et liés à la santé.
Portée du rapport sur le marché mondial de l'eau hydrogénée
L'eau hydrogénée est de l'eau infusée d'hydrogène moléculaire (H₂), commercialisée pour ses propriétés antioxydantes potentielles et son utilisation dans les applications de santé et de bien-être. Elle est produite à l'aide de technologies qui dissolvent le gaz hydrogène dans l'eau et maintiennent sa concentration pour la consommation. Le marché comprend des bouteilles spécialisées, des générateurs d'eau et des boissons prêtes à boire infusées à l'hydrogène pour des applications résidentielles, commerciales, de fitness et liées à la santé.
Le marché de l'eau hydrogénée est segmenté par technologie, type de produit, utilisation finale et géographie. Par technologie, le marché est segmenté en électrolyse, technologie magnétique, minéralisation et autres technologies. Par type de produit, le marché est segmenté en bouteilles d'eau hydrogénée, générateurs d'eau hydrogénée, boissons infusées à l'hydrogène et autres types de produits. Par utilisation finale, le marché est segmenté en résidentiel, commercial, santé et adjacent clinique, et fitness et sports. Le rapport couvre également la taille du marché et les prévisions pour l'eau hydrogénée dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Électrolyse |
| Technologie magnétique |
| Minéralisation |
| Autres technologies |
| Bouteilles d'eau hydrogénée |
| Générateurs d'eau hydrogénée |
| Boissons infusées à l'hydrogène |
| Autres types de produits |
| Résidentiel |
| Commercial |
| Santé et adjacent clinique |
| Fitness et sports |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Électrolyse | |
| Technologie magnétique | ||
| Minéralisation | ||
| Autres technologies | ||
| Par type de produit | Bouteilles d'eau hydrogénée | |
| Générateurs d'eau hydrogénée | ||
| Boissons infusées à l'hydrogène | ||
| Autres types de produits | ||
| Par utilisation finale | Résidentiel | |
| Commercial | ||
| Santé et adjacent clinique | ||
| Fitness et sports | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'eau hydrogénée ?
La taille du marché de l'eau hydrogénée était évaluée à 2,97 milliards USD en 2026 et devrait croître de 3,31 milliards USD en 2027 pour atteindre 5,85 milliards USD d'ici 2032, à un CAGR de 12,05 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'eau hydrogénée ?
L'intérêt des consommateurs pour l'hydratation fonctionnelle, les appareils d'électrolyse portables, la récupération sportive et les ventes directes aux consommateurs soutient la demande.
Quelle technologie détenait la plus grande part en 2026 ?
L'électrolyse était en tête avec une part de 60,34 % en 2026.
Quel type de produit devrait progresser le plus rapidement jusqu'en 2032 ?
Les boissons infusées à l'hydrogène devraient progresser à un CAGR de 13,23 % jusqu'en 2032 car elles offrent une option individuelle sans possession d'appareil.