
ヒューマン・イン・ザ・ループ視覚検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
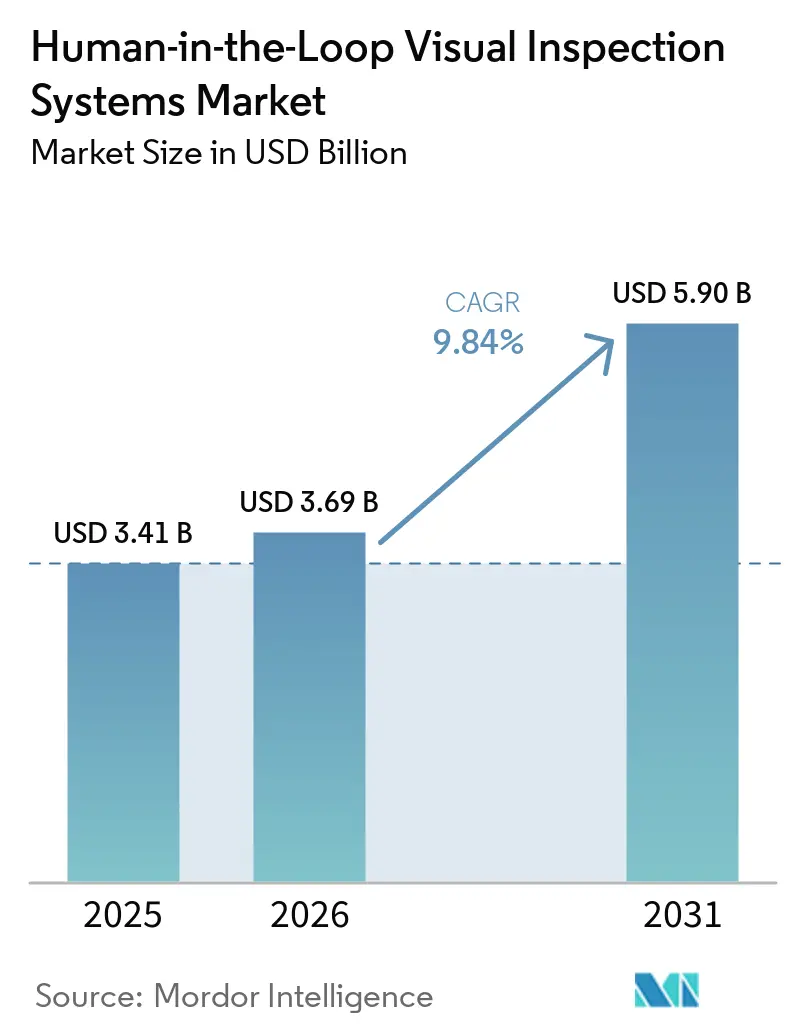
| 市場規模 (2026) | 3.69 十億米ドル |
| 市場規模 (2031) | 5.90 十億米ドル |
| 成長率 (2026 - 2031) | 9.84 % |
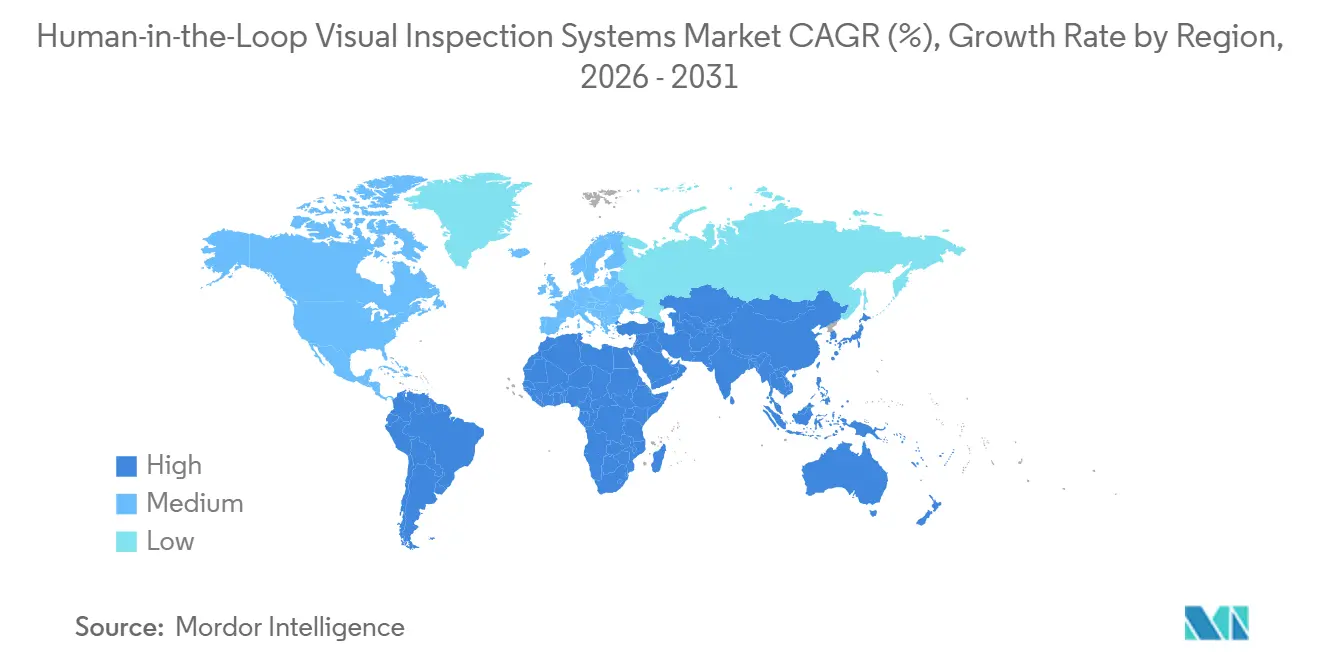
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
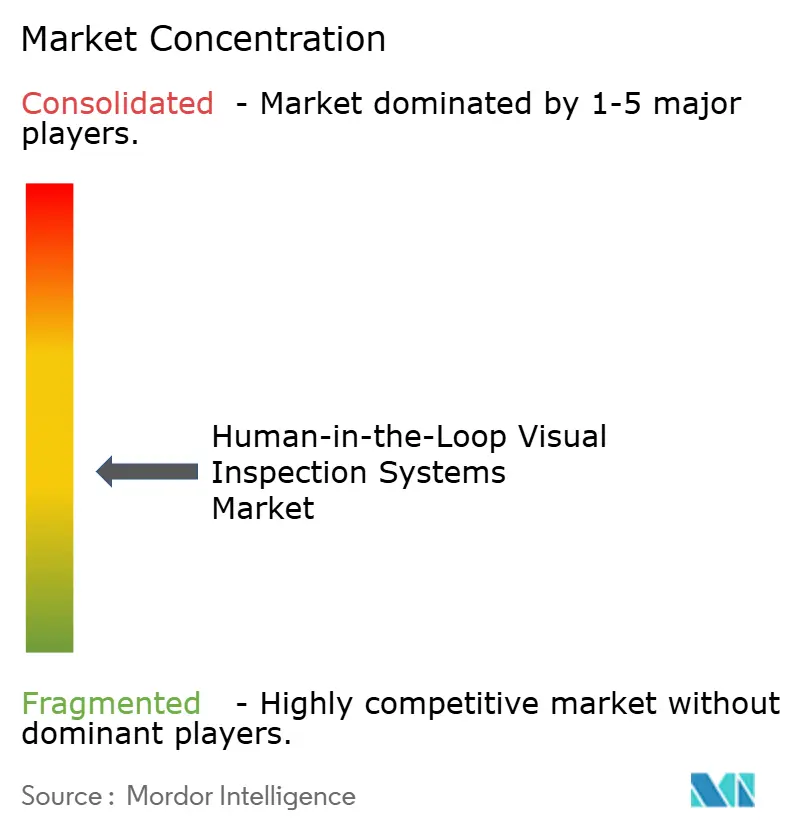
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒューマン・イン・ザ・ループ視覚検査システム市場分析
ヒューマン・イン・ザ・ループ視覚検査システム市場規模は、2025年の3.41 ビリオン 米ドルから2026年には3.69 ビリオン 米ドルへと拡大し、2031年までに5.90 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 9.84%を記録すると予測されます。ヒューマン・イン・ザ・ループ視覚検査システム市場は、ソフトウェアが大量の画像をスクリーニングし、訓練された検査員が不確実なケースをレビューするハイブリッド品質システムへと移行しています。この構造は、自動化モデルが依然として誤分類する可能性のある希少または曖昧な欠陥に関する意思決定を支援します。2026年のCognexの調査では、製造業者、OEM、システムインテグレーターの500社以上の回答者のうち57%が機械視覚においてAIを活用しており、30%が近い将来の導入を計画していることが明らかになりました。同調査では、動車、電子機器、物流が最も強い普及を示しました。ヒューマン・イン・ザ・ループ視覚検査システム市場は、特に規制された生産環境において、レビュー決定が監査可能な品質記録に組み込まれる場合にも恩恵を受けます。
主要レポートのポイント
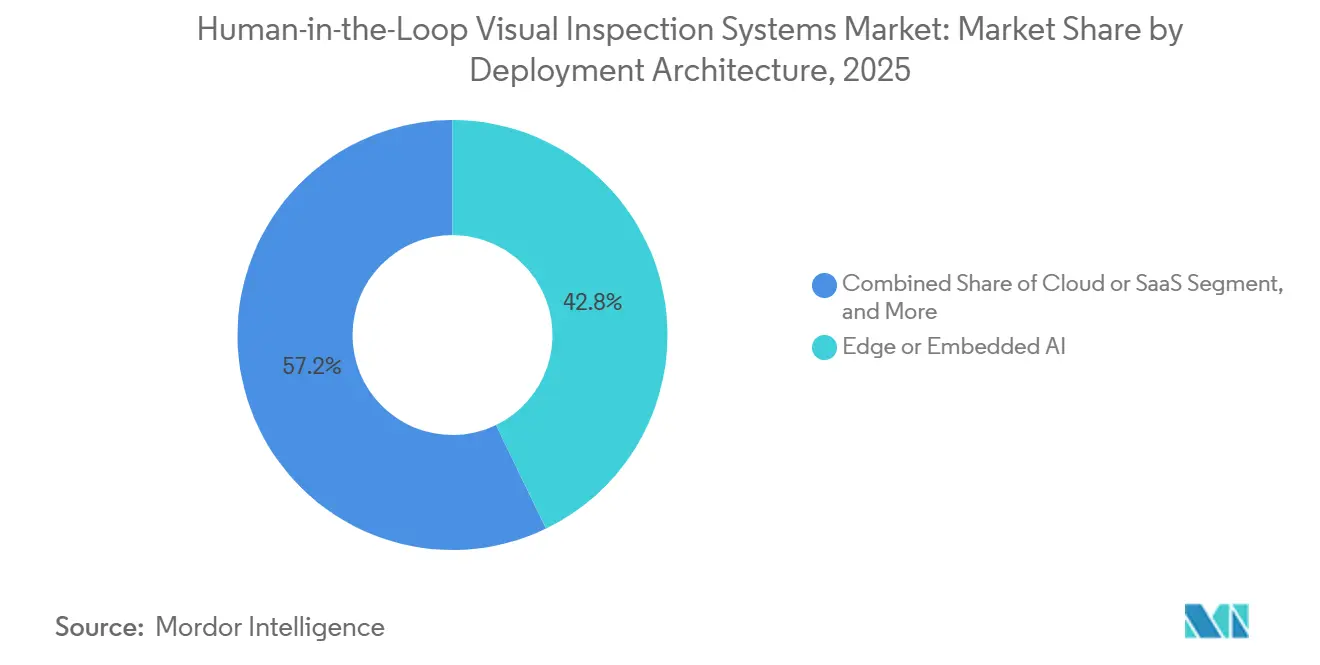
- 展開アーキテクチャ別では、エッジまたは組み込みAIが2025年のヒューマン・イン・ザ・ループ視覚検査システム市場シェアの42.83%を占め、クラウドまたはSaaSは2031年にかけてCAGR 12.73%で拡大する見込みです。
- 検査モード別では、インラインまたはインプロセス検査が2025年に61.74%のシェアを占め、ポータブルまたはハンドヘルド検査は2031年にかけてCAGR 12.87%で拡大する見込みです。
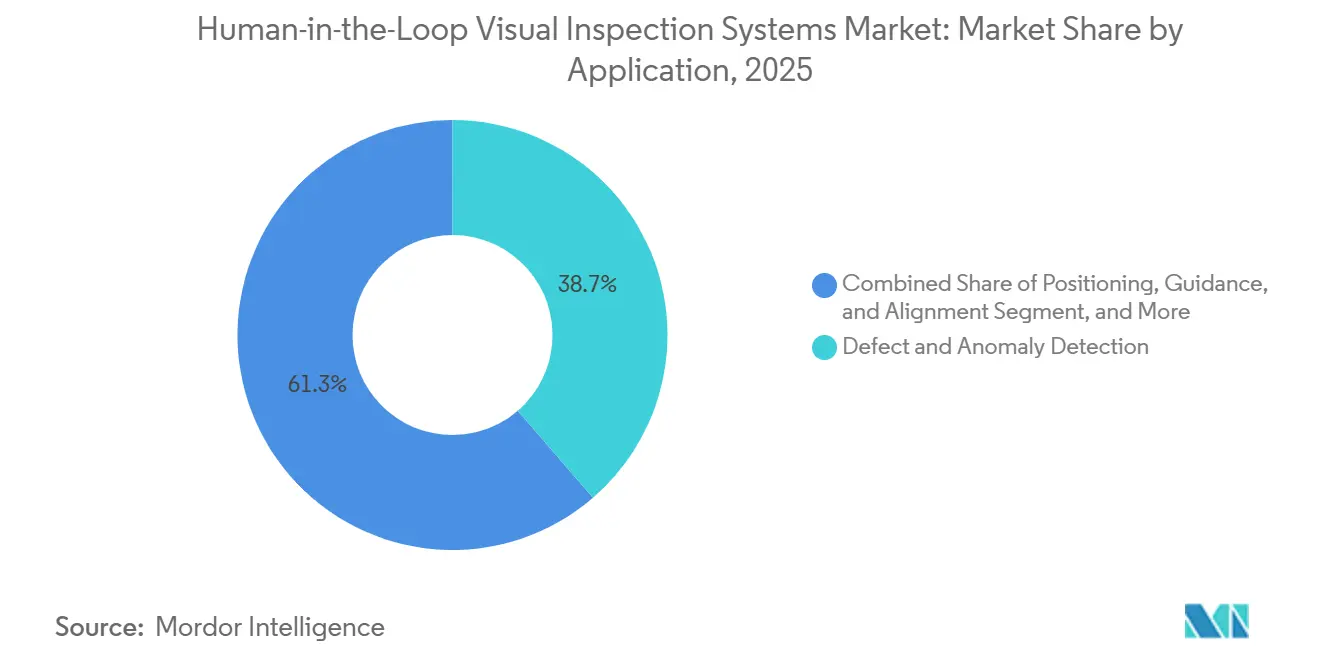
- アプリケーション別では、欠陥・異常検出が2025年のヒューマン・イン・ザ・ループ視覚検査システム市場シェアの38.67%を占め、位置決め・ガイダンス・アライメントは2031年にかけてCAGR 12.59%で拡大する見込みです。
- エンドユーザー産業別では、電子機器・半導体メーカーが2025年に25.93%のシェアを占め、物流・倉庫業は2031年にかけてCAGR 12.92%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のヒューマン・イン・ザ・ループ視覚検査システム市場の37.46%のシェアを占め、中東・アフリカは2031年にかけてCAGR 12.74%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルヒューマン・イン・ザ・ループ視覚検査システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 変動欠陥検出のためのAI導入 | +3.2% | グローバル、アジア太平洋地域および北米に集中 | 短期(2年以内) |
| EVおよびバッテリー品質の高度化 | +2.0% | アジア太平洋地域、欧州、北米 | 中期(2〜4年) |
| 品質検査における労働力不足 | +1.6% | 北米および欧州、アジア太平洋地域および中東・アフリカで新興 | 短期(2年以内) |
| 規制上のトレーサビリティとゼロ欠陥要件 | +1.0% | グローバル、北米および欧州で緊急性が高い | 中期(2〜4年) |
| 希少欠陥カバレッジのための合成データ | +0.7% | グローバル、アジア太平洋地域および北米の半導体ファブで早期活動 | 中期(2〜4年) |
| 生産データの優位性としての人間フィードバック | +0.5% | グローバル、自動車および民生用電子機器で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
変動欠陥検出のためのAI導入
製造業者は、製品ロット、照明条件、または材料バッチによって欠陥形状が変化する場合、特に少数の異常画像が歩留まり判断に影響を与える可能性がある場合に、困難な検査条件に直面します。ルールベースのツールと完全自律型モデルは、以前の動作条件で確立されたパターンに依存するため、これらの設定では一貫性を失う可能性があります。2026年の査読済みフレームワークは、集団安定性指数とコルモゴロフ・スミルノフドリフトテストを選択的な人間アノテーションと組み合わせ、シミュレートされた輝度、コントラスト、ノイズ変化後にMVTec ADデータセットでモデルAUCを0.97以上に回復させました。SK hynixは2026年4月に、AIの展開を通じて設備メンテナンスおよび欠陥分析処理時間を50%以上削減する計画を開示しました。[1]製造品質検査におけるリフトに強い異常検出のための自己修復型ヒューマン・イン・ザ・ループPatchCoreフレームワーク、IEEE、doi.org。同社の超解像ウェーハTEMモデルは、平均Intersection over Unionにおいて競合する9つのモデルを平均10.3パーセントポイント上回りました。ヒューマン・イン・ザ・ループ視覚検査システム市場は、モデルの更新ごとに恩恵を受けます。各更新はレビューとラベル付きフィードバックを必要とする新たなケースを生み出し、購入したモデルでは再現できない意思決定記録を製造業者に残します。
EVおよびバッテリー品質の高度化
EVバッテリーモジュールは、表面が可変であり欠陥の局在化が3次元である必要がある場合があるため、従来の自動車部品に使用される検査方法とは異なる検査方法を必要とします。電極の欠陥を見逃すと、セル性能に影響を与え、モジュールレベルの故障や熱暴走の原因となる可能性があります。2024年の研究では、較正済みデュアルビュー幾何学、単一画像ニューラルネットワーク3D形状推論、および合成希少欠陥画像を使用したハイブリッドプロセスを用いて、EVバッテリーモジュール欠陥のミリメートルレベルのマップを作成することが説明されました。2025年の研究では、光学カメラとレーザーサーモグラフィがバッテリー電極検査において異なる強みを持つことが明らかになり、光学システムは粒子汚染に、レーザーサーモグラフィはライン欠陥に優れていることが示されました。これらのシグナルが競合する場合、または新しいセル化学物質のトレーニングデータが限られている場合には、人間のレビュアーが引き続き重要です。LandingLensはEVバッテリー検査をターゲットとしており、従来のビジョンソフトウェアよりも高速なモデルイテレーションをサポートしています。これは、製造業者が新しいセルフォーマットを導入する際に関連性があります。[2]バッテリー電極製造における陽極コーティング欠陥の検出とセル性能への影響、非破壊評価ジャーナル、springer.com。
品質検査における労働力不足
労働力不足は、特にスタッフが長時間にわたって高速な生産ラインを監視しなければならない場合、多くの個別製造業者にとって継続的な手動検査を困難にしています。また、サイトが信頼性の高いモデル監視を維持できない場合や不確実な結果に適切に対応できない場合には、完全自律型アプローチをよりリスクの高いものにします。2025年に米国、英国、ドイツの752人の品質リーダーを対象に実施されたETQ調査では、米国の回答者の70%と英国の回答者の72%が労働力不足による組織への影響を報告しました。同調査では、米国の回答者の88%と英国の回答者の90%が、不足が製品またはサービスの品質に影響を与えたと回答しました。また、75%が過去5年間に少なくとも1件のリコールを経験し、48%がリコール1件あたり10 ミリオン 米ドルから49.99 ミリオン 米ドルの是正コストを報告しました。名古屋工業大学のケーススタディでは、検査設計によって検査員を継続的な目視監視からソフトウェアが検出した異常の検証へとシフトさせ、持続的な注意負担を軽減できることが示されました。[3]ヒューマン・イン・ザ・ループ自動布地検査システム:後付け実装と作業効率に関するケーススタディ、名古屋工業大学、nitech.ac.jp。
規制上のトレーサビリティとゼロ欠陥要件
文書化された品質決定は、医療機器、医薬品、航空宇宙、およびその他の管理された生産環境においてますます重要になっています。FDA品質マネジメントシステム規制は2026年2月2日に発効し、21 CFR第820部にISO 13485:2016を参照として組み込んでいます。ISO 13485:2016の第7.3.3条は、設計インプットとアウトプット間のトレーサビリティを要求しています。[4]医療機器;品質システム規制改正、米国食品医薬品局、federalregister.gov。検査プラットフォームは、レビュアーの身元、意思決定の根拠、および上書き履歴を記録することができ、規制審査中の監査証跡をサポートし、結果を承認した担当者に結びつけます。このニーズにより、ヒューマン・イン・ザ・ループ視覚検査システム市場は、単なる生産品質ツールではなくコンプライアンスワークフローの一部として位置づけられます。製薬メーカーも、シリアライゼーション要件と並行して動作し、複数の生産ステップにわたって記録を維持できる検査・トレーサビリティシステムを必要としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期システムおよび統合コスト | -1.5% | グローバル、南米、中東・アフリカ、東南アジアで最も深刻 | 短期(2年以内) |
| トレーニングデータとモデル検証の負担 | -0.9% | グローバル、中小企業および低量特殊製造業者への負担が高い | 中期(2〜4年) |
| 境界線上の決定に対するオペレーターの信頼 | -0.6% | グローバル、人間とAIの権限構造の違いによる変動 | 長期(4年以上) |
| 製品バリアントおよび照明条件にわたるモデルドリフト | -0.4% | グローバル、高混合・低量環境で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期システムおよび統合コスト
これらのシステムには、撮像ハードウェア、AI推論ツール、オペレーターインターフェース、アノテーション機能、および製造実行システムまたは品質管理システムへのリンクが必要です。ブラウンフィールドプラントでは、スループットを低下させたり確立された品質手順を中断させたりすることなくセンサー、ネットワーク、コンピューティング機器を追加しなければならないため、コストとプロジェクトリスクが増大します。2025年のETQ調査では、回答者の60%がより高品質な製品への支出増加を計画していると報告しましたが、多くはジェネレーティブAIと品質管理ソフトウェアを優先していました。南米、東南アジア、サブサハラアフリカの中小企業は、資本承認サイクルが長く、統合の専門知識が限られており、近隣のベンダーサポートリソースが少ない場合が多いです。クラウドからエッジへのサブスクリプションは、初期設備投資を削減できます。ただし、ハードウェアを5〜7年で償却することに慣れた品質チームにとって、定期的なソフトウェアコストは馴染みがなく、他のソフトウェアの優先事項と比較される可能があります。
トレーニングデータとモデル検証の負担
希少で重大な結果をもたらす欠陥は、大量の検査画像を収集する施設でも、生産画像ライブラリに十分に代表されていないことが多いです。良品は不良品を大幅に上回り、まれな故障モードは数千サイクルに1回しか発生しない場合があり、初期モデル開発中に見逃される可能性があります。合成データはこの不足に対処するのに役立ちますが、チームはシミュレートされた画像が実際の生産条件に確実に転用できることを示す必要があります。2025年のIEEEの研究では、照明、カメラの動き、表面反射率を慎重にランダム化した場合、合成データで訓練された自動車欠陥モデルが実際の画像で訓練されたモデルと同等の精度を達成したことが明らかになりました。組織はまた、フィードバック主導の更新後にモデルを検証する必要があり、調達時に十分に考慮されないことが多い継続的な品質保証タスクが生じます。ISO 13485:2016は、品質重要製造に使用される検査機器に対してこの作業をさらに形式化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開アーキテクチャ別:エッジがリードし、クラウドガバナンスがスタックを変革
エッジまたは組み込みAIは、2025年のヒューマン・イン・ザ・ループ視覚検査システム市場シェアの42.83%を占めました。ヒューマン・イン・ザ・ループ視覚検査システム市場は、サイクルタイムがミリ秒単位で測定される場合にクラウド推論が遅延を引き起こす可能性があるため、迅速なローカル判断に依存しています。Cognexは2026年5月にIn-Sight 3900ビジョンシステムを発売しました。このシステムは前世代より最大4倍高速に検査を処理し、外部PCなしで最大25メガピクセルの解像度をサポートします。オンプレミスサーバーおよびワークステーションは、レイテンシがそれほど重要でない高解像度のオフラインまたはニアライン作業をサポートします。これらの展開は、内部技術チームを通じてモデル更新を管理するサイトにも適しています。
クラウドまたはSaaSは2031年にかけてCAGR 12.73%で拡大する見込みです。ハイブリッドエッジ・クラウド設計は、生産ラインでの推論を維持しながら、モデルを一元的にトレーニング、バージョン管理、ガバナンスします。Cognexは、OneVisionプラットフォームがマルチサイトのスケーリングコストを最大50%削減できると述べています。この構造により、製造ネットワークは複数の拠点で同一の承認済みモデルバージョンを使用できます。AIネイティブベンダーも、モデルメンテナンス、再トレーニング、および人間フィードバックワークフローを含むサブスクリプションを提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


検査モード別:インラインが中心的役割を維持しながらポータブルシステムが現場利用を拡大
インラインまたはインプロセス検査は2025年に61.74%のシェアを占めました。ヒューマン・イン・ザ・ループ視覚検査システム市場は、下流でさらなる価値が付加される前に生産源近くで欠陥を特定するためにインライン検査を採用しています。電子機器、半導体、自動車ラインはリアルタイムでレビュー可能な継続的な画像ストリームを生成します。アットラインまたはニアライン検査は、医薬品バッチリリースおよび精密機械加工の第2検証ステップを提供します。オフラインまたは実験室検査は、測定精度がスループットよりも優先される破壊試験、材料特性評価、および故障分析をサポートします。
ポータブルまたはハンドヘルド検査は2031年にかけてCAGR 12.87%で拡大する見込みです。このモードは、固定生産システムでは対応できないパイプラインおよび圧力容器の点検、航空機構造表面の監査、および在庫状態のレビューをサポートします。KEYENCEは2025年4月に、組み込みAI識別、AIカウント、AI OCR機能を備えたIV4センサーシリーズを発売しました。このシステムは専用PCなしで1分間に最大15,000個の部品を検出できます。デジタルおよび監査対応の記録は、医薬品および航空宇宙の現場検査においてますます重要になっています。
アプリケーション別:欠陥検出がリードし、精密作業においてガイダンスの利用が拡大
欠陥・異常検出は2025年に38.67%のシェアを占めました。ヒューマン・イン・ザ・ループ視覚検査システム市場は、品質の見逃しが製造業者に直接的な運用上および財務上のリスクをもたらすため、欠陥検出を最大のアプリケーションとして維持しています。CHIPS協調AI・人間フレームワークの2026年の研究では、7ショット産業欠陥セグメンテーションにおいて45.93%のmIoUが報告されました。この方法は、セグメンテーションの不確実性が定義されたしきい値を超えた場合に人間の専門知識を活用しながら、最先端のベースラインを1.88%上回りました。組み立て検証とポカヨケは、配置、向き、接続シーケンスを確認するためにビジョンを使用します。寸法測定、OCRとトレーサビリティ、および表面検査は、異なる生産品質ニーズに対応します。
位置決め・ガイダンス・アライメントは2031年にかけてCAGR 12.59%で拡大する見込みです。このアプリケーションは、システムがロボットを続行させるかオペレーターの確認を要求するかを決定しなければならない協働ロボットセルでの使用が増加しています。2025年の研究では、ヒューマン・イン・ザ・ループセマンティックツインパイプラインを通じて1つのCAD構成から45,000枚のラベル付き合成画像が作成されました。これにより、手動アノテーションが3,000枚の画像あたり4時間から4〜6分の設定に削減されました。この機能は、ガイダンスアプリケーションにおける展開のボトルネックに対処します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:電子機器がリードし、物流が需要を拡大
電子機器・半導体メーカーは2025年に25.93%のシェアを占めました。ヒューマン・イン・ザ・ループ視覚検査システム市場において、このセグメントは高い画像量、サブミクロンの欠陥許容度、およびAI支援分類の確立された使用を組み合わせています。半導体ファブは毎週数百万枚の欠陥画像を生成します。AIは多くの画像を自動的に分類できますが、エンジニアはプロセス変更を行う前に系統的な逸脱パターンを検証する必要があります。自動車およびEV製造がこれに続き、OEMサプライチェーンにおけるバッテリーセルおよびモジュールの品質要件によって支えられています。
物流・倉庫業は2031年にかけてCAGR 12.92%で拡大する見込みです。小包仕分け、損傷検出、および在庫状態監視は、信頼スコアと人間へのエスカレーションパスウェイを使用して、より遅い手動トリアージを置き換えます。医薬品および医療機器メーカーも、文書化れた人間によるレビューが規制上のトレーサビリティをサポートするため、進歩しています。食品・飲料、航空宇宙・防衛、産業機器、および包装メーカーは、外観チェック、測定、およびラベル検証にこれらのシステムを使用しています。ヒューマン・イン・ザ・ループ視覚検査システム産業は、タブレットインターフェース、汎用カメラ、クラウドホスト型モデルなどの軽量構成を通じて精密生産を超えて拡大しています。
地域分析
アジア太平洋地域は2025年のヒューマン・イン・ザ・ループ視覚検査システム市場シェアの37.46%を占めました。中国、日本、韓国、インドは、半導体、電子機器、EVバッテリー、医薬品、自動車生産の需要を集約しています。SK hynixは2026年4月に、AIの展開を通じて龍仁および利川サイトでの欠陥分析処理時間を50%以上削減することを目指していると開示しました。中国のスマート製造標準と日本のインダストリー4.0プログラムは国内普及を支援しています。ベトナム、タイ、インドネシアは、電子機器の受託製造業者が大規模に手動検査を置き換えるにつれて需要が発展しています。
ヒューマン・イン・ザ・ループ視覚検査システム市場は北米が第2位であり、米国が主導しています。電子機器のリショアリング、EVバッテリー工場の建設、および医薬品コンプライアンスニーズが需要を支えています。2025年のETQ調査では、米国の製造業者の70%が品質検査に影響を与える労働力不足を報告し、88%が下流の品質への影響を報告しました。欧州は北米に続き、ドイツ、英国、フランス、イタリア、スペインが確立された機械視覚サプライヤーと産業機器メーカーを擁しています。南米は規模が小さく、ブラジルが自動車および食品・飲料生産における需要を牽引しており、アルゼンチンおよびその他の市場は断片化した産業能力により発展が遅れています。
中東・アフリカは2031年にかけてCAGR 12.74%で拡大する見込みであり、最も成長の速い地域となっています。サウジアラビアのビジョン2030プログラムとアラブ首長国連邦のスマート製造投資は、石油化学、食品、医薬品生産に向けて資本を誘導しています。アフリカの貢献は依然として初期段階にあり、南アフリカの自動車クラスターとナイジェリアの食品・飲料生産基盤を中心としています。クラウドホスト型モデル管理は、広範なオンサイト技術専門知識の必要性を軽減し、ヒューマン・イン・ザ・ループ視覚検査システム市場がアクセス可能な顧客基盤を拡大できます。

競合ランドスケープ
ヒューマン・イン・ザ・ループ視覚検査システム市場は、システムインテグレーションレベルでは中程度に断片化しています。確立された機械視覚サプライヤーは、ハードウェアとソフトウェアの統合ポートフォリオ、チャネルカバレッジ、および長期的な顧客関係から恩恵を受けています。Cognexは2026年5月にIn-Sight 3900を、2026年4月にIn-Sight 6900を発売し、クラドからエッジへのモデルガバナンスのためにOneVisionを提供しました。このアプローチは、ローカル推論ハードウェアと集中型ライフサイクル管理を結びつけ、複数の製造サイトを運営するユーザーの切り替えコストを増加させる可能性があります。
Landing AI、UnitX、Matroid、Visionify、Zetamotionを含むAIネイティブベンダーは、より高速なモデルトレーニング、より効率的なアノテーション、よりシンプルなクラウド展開で競争しています。ABBロボティクスは2025年9月にLandingAIに投資し、LandingLensをロボティクスソフトウェアスイートに統合しました。両社は、この統合によりロボットビジョンAIのトレーニングと展開にかかる時間を最大80%削減できると述べました。Antares Visionは2025年6月にAI-GOを発表し、クラウドベーストレーニング用のAI-GOスタジオとオフラインエッジ展開用のAI-GOランタイムを組み合わせました。これらの動きは、集中型モデル開発とローカル生産実行を組み合わせています。
規制されたプラットフォームにおいて、レビュアー記録を医薬品、医療機器、航空宇宙の文書と接続する機会が残っています。ポータブル構成も固定製造ラインを超えた範囲を生み出し、マルチベンダー標準により1つのプラットフォームからのフィードバックアノテーションを別のプラットフォームで使用できるようになる可能性があります。KEYENCEは2025年5月に、ノイズと欠陥パターンが同時に発生する場合に学習ネットワークを管理する外観検査方法について米国特許第12,315,132号を取得しました。フューショットおよび合成データワークフローは、欠陥画像の限られた継続的な負担に対処します。ヒューマン・イン・ザ・ループ視覚検査システム市場は、確立された統合サプライヤーと新興のソフトウェア重視企業の間でバランスを保っています。
ヒューマン・イン・ザ・ループ視覚検査システム産業リーダー
Cognex Corporation
Keyence Corporation
Omron Corporation
Teledyne Technologies Incorporated
Basler AG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年5月:Cognex Corporationは、Qualcomm Dragonwingを搭載した組み込みAIプラットフォームであるIn-Sight 3900ビジョンシステムを発売しました。このシステムは前世代比最大4倍高速に検査を処理し、25メガピクセルの解像度をサポートし、PCフリー動作を実現します。OneVisionのクラウドからエッジへのモデルガバナンスと組み合わせることで、CognexはハードウェアサプライヤーではなくAI検査の垂直統合スタックベンダーとして位置づけられます。
- 2026年5月:Cognex Corporationは、協調AIビジョン開発環境であるOneVisionの一般提供を発表しました。2025年6月のベータ版以来、100社以上の顧客が採用しており、Schneider Electricなどの顧客は歩留まりの倍増と誤検出の大幅な削減を報告しています。Essityは、シーリング検査ソリューションの開発タイムラインを1年以上から1日未満に短縮しました。
- 2026年5月:MVTec Software GmbHは、HALCON 26.05をリリースしました。このバージョンでは、小型および可変サイズのオブジェクトに対して推論速度が大幅に向上し、検出精度を維持した新世代のディープラーニングベースの物体検出が搭載されています。また、形状マッチングのための自動輪郭最適化が導入され、HITLデプロイメントワークフローにおける手動チューニング要件を直接削減します。
- 2026年4月:Cognex Corporationは、NVIDIA Jetsonテクノロジーを搭載したIn-Sight 6900ビジョンコントローラーを発売しました。これにより、外部PCアーキテクチャなしにモジュラーカメラおよびオプティクス構成を必要とする製造業者向けに、エッジでの高容量AI処理が可能になります。


グローバルヒューマン・イン・ザ・ループ視覚検査システム市場レポートの範囲
ヒューマン・イン・ザ・ループ視覚検査システムは、高度なコンピュータービジョンアルゴリズムと人間の監視を統合し、品質管理プロセスの精度と信頼性を向上させます。これにより、オペレーターは自動化された決定を検証し、エッジケースを処理し、アクティブラーニングとフィードバックメカニズムを通じてAIモデルを継続的に改善することができます。
ヒューマン・イン・ザ・ループ視覚検査システム市場レポートは、展開アーキテクチャ(エッジまたは組み込みAI、オンプレミスサーバーまたはワークステーション、クラウドまたはSaaS、ハイブリッドエッジ・クラウド)、検査モード(インラインまたはインプロセス検査、アットラインまたはニアライン検査、オフラインまたは実験室検査、ポータブルまたはハンドヘルド検査)、アプリケーション(欠陥・異常検出、組み立て検証とポカヨケ、寸法測定と測定、識別・OCR・トレーサビリティ、位置決め・ガイダンス・アライメント、表面・テクスチャ・外観検査、その他のアプリケーション)、エンドユーザー産業(電子機器・半導体、自動車およびEV製造、医薬品・医療機器、食品・飲料、航空宇宙・防衛、産業機器・機械製造、金属・プラスチック・紙・包装製造、物流・倉庫業、その他のエンユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| エッジまたは組み込みAI |
| オンプレミスサーバーまたはワークステーション |
| クラウドまたはSaaS |
| ハイブリッドエッジ・クラウド |
| インラインまたはインプロセス検査 |
| アットラインまたはニアライン検査 |
| オフラインまたは実験室検査 |
| ポータブルまたはハンドヘルド検査 |
| 欠陥・異常検出 |
| 組み立て検証とポカヨケ |
| 寸法測定と測定 |
| 識別・OCR・トレーサリティ |
| 位置決め・ガイダンス・アライメント |
| その他のアプリケーション |
| 電子機器・半導体 |
| 自動車およびEV製造 |
| 医薬品・医療機器 |
| 食品・飲料 |
| 航空宇宙・防衛 |
| 金属・プラスチック・紙・包装製造 |
| 物流・倉庫業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 展開アーキテクチャ別 | エッジまたは組み込みAI | ||
| オンプレミスサーバーまたはワークステーション | |||
| クラウドまたはSaaS | |||
| ハイブリッドエッジ・クラウド | |||
| 検査モード別 | インラインまたはインプロセス検査 | ||
| アットラインまたはニアライン検査 | |||
| オフラインまたは実験室検査 | |||
| ポータブルまたはハンドヘルド検査 | |||
| アプリケーション別 | 欠陥・異常検出 | ||
| 組み立て検証とポカヨケ | |||
| 寸法測定と測定 | |||
| 識別・OCR・トレーサリティ | |||
| 位置決め・ガイダンス・アライメント | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 電子機器・半導体 | ||
| 自動車およびEV製造 | |||
| 医薬品・医療機器 | |||
| 食品・飲料 | |||
| 航空宇宙・防衛 | |||
| 金属・プラスチック・紙・包装製造 | |||
| 物流・倉庫業 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ヒューマン・イン・ザ・ループ視覚検査システム市場の規模はどのくらいですか?
ヒューマン・イン・ザ・ループ視覚検査システム市場は、2025年の3.41 ビリオン 米ドルから2026年には3.69 ビリオン 米ドルへと拡大し、CAGR 9.84%で2031年までに5.90 ビリオン 米ドルに達する見込みです。
なぜ製造業者はヒューマン・イン・ザ・ループ視覚検査システムを採用しているのですか?
このシステムは、大量のAIスクリーニングと不確実な欠陥の人間によるレビューを組み合わせ、製造業者が変動する条件を管理し、監査可能な決定を保持するのに役立ちます。
2025年にリードした展開アーキテクチャはどれですか?
エッジまたは組み込みAIが42.83%のシェアでリードしました。高速インライン検査は最小限の遅延でローカル処理を必要とするためです。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
物流・倉庫業は、オペレーターが小包、損傷、在庫状態チェックを自動化するにつれて、2031年にかけてCAGR 12.92%で拡大する見込みです。
2031年にかけて最も急速に拡大している地域はどこですか?
中東・アフリカは、サウジアラビアとアラブ首長国連邦の産業投資に支えられ、CAGR 12.74%で拡大する見込みです。
これらの検査システムのより広い普及を制限するものは何ですか?
初期統合コスト、ラベル付き欠陥データの不足、モデル検証作業、オペレーターの信頼、およびモデルドリフトが展開を遅らせる可能性があります。
最終更新日:



