
Taille et part du marché des systèmes d'inspection visuelle avec supervision humaine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.69 Milliards de dollars |
| Taille du Marché (2031) | 5.90 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.84 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection visuelle avec supervision humaine par Mordor Intelligence
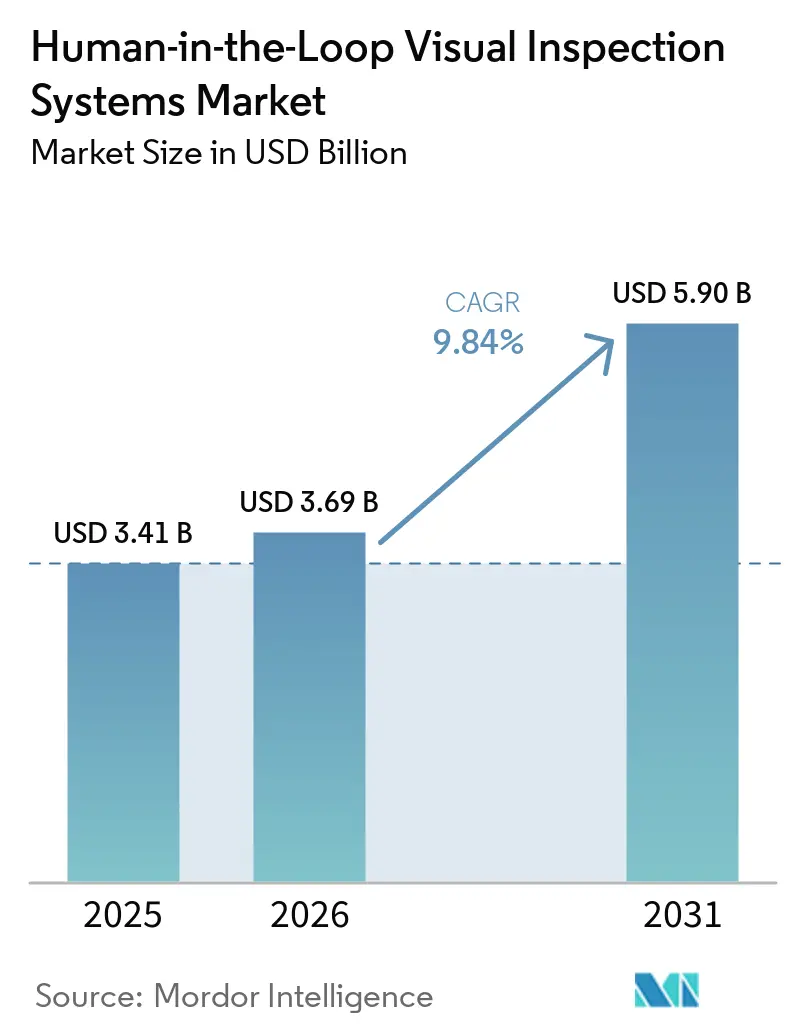
La taille du marché des systèmes d'inspection visuelle avec supervision humaine devrait augmenter de 3,41 milliards USD en 2025 à 3,69 milliards USD en 2026 et atteindre 5,90 milliards USD d'ici 2031, enregistrant un CAGR de 9,84 % sur la période 2026-2031. Le marché des systèmes d'inspection visuelle avec supervision humaine évolue vers des systèmes qualité hybrides dans lesquels un logiciel analyse de grands volumes d'images et des inspecteurs qualifiés examinent les cas incertains. Cette structure soutient les décisions concernant les défauts rares ou ambigus que les modèles automatisés peuvent encore mal classer. Une enquête Cognex de 2026 a révélé que 57 % de plus de 500 répondants issus de la fabrication, des équipementiers et des intégrateurs de systèmes utilisaient l'IA dans la vision industrielle, tandis que 30 % prévoyaient une adoption à court terme. L'automobile, l'électronique et la logistique ont affiché la plus forte adoption dans cette enquête. Le marché des systèmes d'inspection visuelle avec supervision humaine bénéficie également lorsque les décisions de révision sont intégrées dans un dossier qualité auditable, en particulier dans les environnements de production réglementés.
Points clés du rapport
- Par architecture de déploiement, l'IA embarquée ou en périphérie détenait 42,83 % de la part du marché des systèmes d'inspection visuelle avec supervision humaine en 2025, tandis que le cloud ou SaaS devrait se développer à un CAGR de 12,73 % jusqu'en 2031.
- Par mode d'inspection, l'inspection en ligne ou en cours de processus détenait 61,74 % de part en 2025, tandis que l'inspection portable ou portative devrait se développer à un CAGR de 12,87 % jusqu'en 2031.
- Par application, la détection de défauts et d'anomalies détenait 38,67 % de la part du marché des systèmes d'inspection visuelle avec supervision humaine en 2025, tandis que le positionnement, le guidage et l'alignement devraient se développer à un CAGR de 12,59 % jusqu'en 2031.
- Par secteur d'utilisation final, les fabricants d'électronique et de semi-conducteurs détenaient 25,93 % de part en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 12,92 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 37,46 % de la part du marché des systèmes d'inspection visuelle avec supervision humaine en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection visuelle avec supervision humaine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'IA pour la détection de défauts variables | +3.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Escalade de la qualité des véhicules électriques et des batteries | +2.0% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre dans l'inspection qualité | +1.6% | Amérique du Nord et Europe, émergent en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Traçabilité réglementaire et exigences zéro défaut | +1.0% | Mondial, avec urgence en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Données synthétiques pour la couverture des défauts rares | +0.7% | Mondial, avec une activité précoce dans les usines de semi-conducteurs d'Asie-Pacifique et d'Amérique du Nord | Moyen terme (2-4 ans) |
| Retour humain comme avantage concurrentiel sur les données de production | +0.5% | Mondial, plus fort dans l'automobile et l'électronique grand public | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'IA pour la détection de défauts variables
Les fabricants font face à des conditions d'inspection difficiles lorsque les formes de défauts varient selon les séries de production, les conditions d'éclairage ou les lots de matériaux, surtout lorsqu'un petit nombre d'images anormales peut affecter les décisions de rendement. Les outils basés sur des règles et les modèles entièrement autonomes peuvent perdre en cohérence dans ces contextes car ils s'appuient sur des schémas établis dans des conditions d'exploitation antérieures. Un cadre évalué par des pairs en 2026 a combiné l'indice de stabilité de la population et les tests de dérive de Kolmogorov-Smirnov avec une annotation humaine sélective et a restauré l'AUC du modèle au-dessus de 0,97 sur le jeu de données MVTec AD après des changements simulés de luminosité, de contraste et de bruit. SK hynix a révélé en avril 2026 qu'il prévoit de réduire de plus de 50 % les temps de traitement de la maintenance des équipements et de l'analyse des défauts grâce au déploiement de l'IA.[1]Cadre PatchCore auto-réparateur avec supervision humaine pour la détection d'anomalies robuste à la dérive dans l'inspection qualité de fabrication, IEEE, doi.org. Son modèle TEM de tranche à super-résolution a dépassé 9 modèles concurrents d'une moyenne de 10,3 points de pourcentage en intersection sur union moyenne. Le marché des systèmes d'inspection visuelle avec supervision humaine bénéficie de chaque mise à jour de modèle, car elle crée de nouveaux cas nécessitant une révision et un retour étiqueté, laissant aux fabricants un dossier de décision que les modèles achetés ne peuvent pas reproduire.
Escalade de la qualité des véhicules électriques et des batteries
Les modules de batteries de véhicules électriques nécessitent des méthodes d'inspection différentes de celles utilisées pour les composants automobiles conventionnels, car leurs surfaces sont variables et la localisation des défauts peut nécessiter une approche tridimensionnelle. Un défaut d'électrode non détecté peut affecter les performances de la cellule et peut contribuer à une défaillance au niveau du module ou à un emballement thermique. Une étude de 2024 a décrit un processus hybride utilisant une géométrie à double vue calibrée, une inférence de forme 3D par réseau de neurones à image unique et des images synthétiques de défauts rares pour créer des cartes millimétriques des défauts des modules de batteries de véhicules électriques. Une étude de 2025 a révélé que les caméras optiques et la thermographie laser présentent des forces différentes dans l'inspection des électrodes de batteries, les systèmes optiques étant plus performants pour la contamination par des particules et la thermographie laser pour les défauts linéaires. Les réviseurs humains restent importants lorsque ces signaux sont contradictoires ou lorsque les nouvelles chimies de cellules disposent de données d'entraînement limitées. LandingLens a ciblé l'inspection des batteries de véhicules électriques et prend en charge une itération de modèle plus rapide que les logiciels de vision conventionnels, ce qui est pertinent lorsque les fabricants introduisent de nouveaux formats de cellules.[2]Détection des défauts de revêtement d'anode dans la production d'électrodes de batteries et leur effet sur les performances des cellules, Journal of Nondestructive Evaluation, springer.com.
Pénuries de main-d'œuvre dans l'inspection qualité
Les pénuries de main-d'œuvre rendent l'inspection manuelle continue difficile pour de nombreux fabricants de produits discrets, en particulier lorsque le personnel doit surveiller des lignes de production à déplacement rapide pendant de longues périodes. Elles rendent également une approche entièrement autonome plus risquée lorsque les sites ne peuvent pas maintenir une surveillance fiable des modèles ou répondre correctement aux résultats incertains. Dans une enquête ETQ de 2025 portant sur 752 responsables qualité aux États-Unis, au Royaume-Uni et en Allemagne, 70 % des répondants américains et 72 % des répondants britanniques ont signalé des effets organisationnels liés aux pénuries de main-d'œuvre. La même enquête a révélé que 88 % des répondants américains et 90 % des répondants britanniques ont déclaré que les pénuries avaient affecté la qualité des produits ou des services. Elle a également rapporté que 75 % avaient subi au moins 1 rappel au cours des 5 années précédentes, et 48 % ont signalé des coûts de rectification de 10 millions USD à 49,99 millions USD par rappel. Une étude de cas de l'Institut de technologie de Nagoya a montré qu'une conception d'inspection peut faire passer les inspecteurs d'une surveillance visuelle constante à la validation des anomalies signalées par le logiciel, réduisant ainsi la charge de vigilance soutenue.[3]Un système automatisé d'inspection de tissu avec supervision humaine : étude de cas sur la mise en œuvre en modernisation et l'efficacité du travail, Institut de technologie de Nagoya, nitech.ac.jp.
Traçabilité réglementaire et exigences zéro défaut
Les décisions qualité documentées deviennent de plus en plus importantes dans les dispositifs médicaux, les produits pharmaceutiques, l'aérospatiale et d'autres environnements de production contrôlés. Le règlement sur le système de management de la qualité de la FDA est entré en vigueur le 2 février 2026 et intègre par référence la norme ISO 13485:2016 dans le 21 CFR Partie 820. La clause 7.3.3 de la norme ISO 13485:2016 exige la traçabilité entre les entrées et les sorties de conception.[4]Dispositifs médicaux ; amendements au règlement sur le système qualité, Agence américaine des produits alimentaires et médicamenteux, federalregister.gov. Les plateformes d'inspection peuvent enregistrer l'identité du réviseur, la justification de la décision et l'historique des dérogations, ce qui soutient une piste d'audit lors des examens réglementaires et relie le résultat à la personne qui l'a approuvé. Ce besoin positionne le marché des systèmes d'inspection visuelle avec supervision humaine comme faisant partie des flux de travail de conformité plutôt que comme un simple outil de qualité de production. Les producteurs pharmaceutiques ont également besoin de systèmes d'inspection et de traçabilité capables de fonctionner en parallèle avec les exigences de sérialisation et de maintenir des enregistrements sur plusieurs étapes de production.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé du système et de l'intégration | -1.5% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Charge liée aux données d'entraînement et à la validation des modèles | -0.9% | Mondial, avec une charge plus élevée pour les PME et les fabricants spécialisés à faible volume | Moyen terme (2-4 ans) |
| Confiance des opérateurs dans les décisions limites | -0.6% | Mondial, avec des variations dans les structures d'autorité humain-IA | Long terme (≥ 4 ans) |
| Dérive des modèles selon les variantes de produits et les conditions d'éclairage | -0.4% | Mondial, plus sévère dans les environnements à forte diversité et faible volume | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé du système et de l'intégration
Ces systèmes nécessitent du matériel d'imagerie, des outils d'inférence IA, des interfaces opérateur, des fonctions d'annotation et des liens vers des systèmes d'exécution de fabrication ou de gestion de la qualité. Le coût et le risque du projet augmentent dans les usines existantes car les capteurs, les réseaux et les équipements informatiques doivent être ajoutés sans réduire le débit ni perturber les procédures qualité établies. L'enquête ETQ de 2025 a rapporté que 60 % des répondants prévoyaient d'augmenter leurs dépenses pour des produits de meilleure qualité, bien que beaucoup aient priorisé l'IA générative et les logiciels de gestion de la qualité. Les petites entreprises en Amérique du Sud, en Asie du Sud-Est et en Afrique subsaharienne ont souvent des cycles d'approbation des investissements plus longs, une expertise d'intégration limitée et moins de ressources de support fournisseur à proximité. Les abonnements cloud vers la périphérie peuvent réduire les dépenses initiales en équipement. Cependant, les coûts logiciels récurrents peuvent être peu familiers aux équipes qualité qui amortissent traditionnellement le matériel sur 5 à 7 ans et peuvent comparer ces abonnements avec d'autres priorités logicielles.
Charge liée aux données d'entraînement et à la validation des modèles
Les défauts rares à conséquences élevées sont souvent sous-représentés dans les bibliothèques d'images de production, même dans les installations qui collectent de grands volumes d'images d'inspection. Les pièces conformes sont bien plus nombreuses que les pièces défectueuses, tandis que les modes de défaillance peu fréquents peuvent ne survenir qu'une fois sur des milliers de cycles et peuvent être manqués lors du développement initial du modèle. Les données synthétiques peuvent aider à combler ce manque, mais les équipes doivent encore démontrer que les images simulées se transfèrent de manière fiable aux conditions de production réelles. Une étude IEEE de 2025 a révélé que les modèles de défauts automobiles entraînés avec des données synthétiques atteignaient une précision comparable aux modèles entraînés avec des images réelles lorsque l'éclairage, le mouvement de la caméra et la réflectance de surface étaient soigneusement randomisés. Les organisations doivent également valider le modèle après les mises à jour pilotées par le retour d'information, créant une tâche continue d'assurance qualité qui n'est souvent pas pleinement prise en compte lors de l'acquisition. La norme ISO 13485:2016 formalise davantage ce travail pour les équipements d'inspection utilisés dans la fabrication à enjeux qualité critiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de déploiement : la périphérie est en tête tandis que la gouvernance cloud transforme la pile technologique
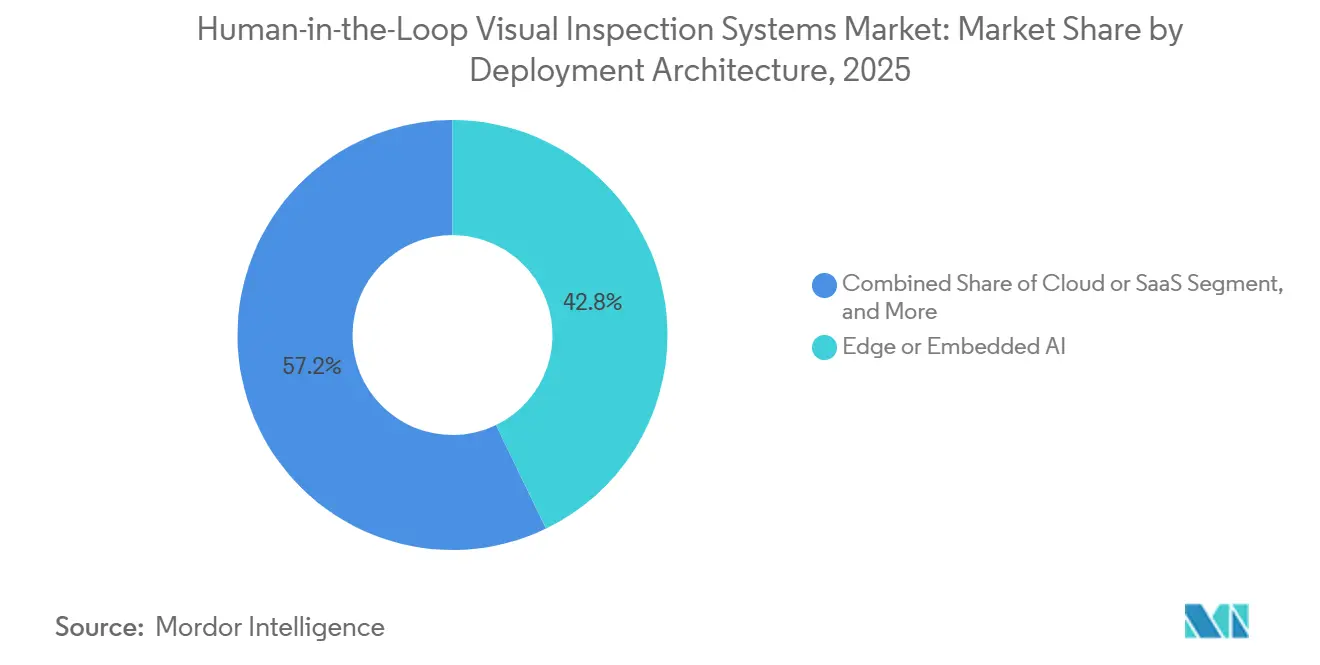
L'IA embarquée ou en périphérie détenait 42,83 % de la part du marché des systèmes d'inspection visuelle avec supervision humaine en 2025. Le marché des systèmes d'inspection visuelle avec supervision humaine repose sur des décisions rapides et locales car l'inférence cloud peut introduire des délais lorsque les temps de cycle sont mesurés en millisecondes. Cognex a lancé le système de vision In-Sight 3900 en mai 2026, qui traite les inspections jusqu'à 4 fois plus vite que sa génération précédente et prend en charge des résolutions allant jusqu'à 25 mégapixels sans PC externe. Les serveurs et stations de travail sur site prennent en charge les tâches hors ligne ou quasi en ligne à haute résolution où la latence est moins critique. Ces déploiements conviennent également aux sites qui gèrent les mises à jour de modèles via des équipes techniques internes.
Le cloud ou SaaS devrait se développer à un CAGR de 12,73 % jusqu'en 2031. Les architectures hybrides périphérie-cloud entraînent, versionnent et gouvernent les modèles de manière centralisée tout en maintenant l'inférence sur la ligne de production. Cognex a déclaré que sa plateforme OneVision peut réduire les coûts de déploiement multi-sites jusqu'à 50 %. Cette structure aide les réseaux de fabrication à utiliser des versions de modèles approuvées identiques sur plusieurs sites. Les fournisseurs natifs de l'IA proposent également des abonnements incluant la maintenance des modèles, le réentraînement et les flux de travail de retour humain.


Par mode d'inspection : l'inspection en ligne reste centrale tandis que les systèmes portables élargissent l'utilisation sur le terrain
L'inspection en ligne ou en cours de processus détenait 61,74 % de part en 2025. Le marché des systèmes d'inspection visuelle avec supervision humaine utilise l'inspection en ligne pour identifier les défauts près de la source de production avant qu'une valeur supplémentaire ne soit ajoutée en aval. Les lignes d'électronique, de semi-conducteurs et d'automobile produisent des flux d'images continus pouvant être examinés en temps réel. L'inspection à proximité de la ligne ou quasi en ligne fournit une deuxième étape de vérification pour la libération des lots pharmaceutiques et l'usinage de précision. L'inspection hors ligne ou en laboratoire soutient les essais destructifs, la caractérisation des matériaux et l'analyse des défaillances, dans lesquels la précision de mesure prime sur le débit.
L'inspection portable ou portative devrait se développer à un CAGR de 12,87 % jusqu'en 2031. Ce mode prend en charge les contrôles de pipelines et de récipients sous pression, les audits de surface des structures aéronautiques et les examens de l'état des stocks que les systèmes de production fixes ne peuvent pas traiter. KEYENCE a lancé la série de capteurs IV4 en avril 2025 avec des fonctions intégrées d'identification par IA, de comptage par IA et d'OCR par IA. Le système peut détecter jusqu'à 15 000 pièces par minute sans PC dédié. Les enregistrements numériques et prêts pour l'audit sont de plus en plus pertinents dans l'inspection pharmaceutique et aérospatiale sur le terrain.
Par application : la détection de défauts est en tête tandis que le guidage gagne du terrain dans les travaux de précision
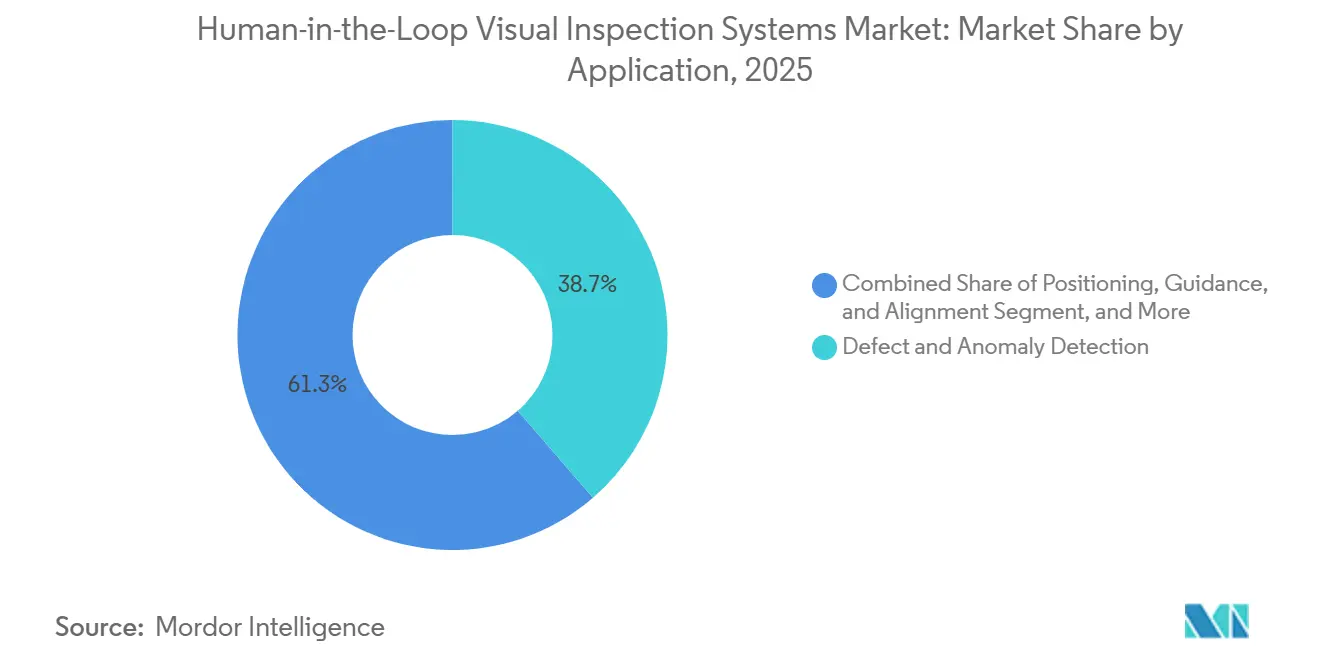
La détection de défauts et d'anomalies représentait 38,67 % de part en 2025. Le marché des systèmes d'inspection visuelle avec supervision humaine conserve la détection de défauts comme sa principale application car les échappées qualité posent des risques opérationnels et financiers directs pour les fabricants. Une étude de 2026 sur le cadre collaboratif IA-humain CHIPS a rapporté 45,93 % de mIoU dans la segmentation de défauts industriels en 7 exemples. La méthode a dépassé une référence de pointe de 1,88 % tout en faisant appel à l'expertise humaine lorsque l'incertitude de segmentation dépassait des seuils définis. La vérification d'assemblage et le poka-yoke utilisent la vision pour confirmer le placement, l'orientation et la séquence de connexion. La mesure dimensionnelle, l'OCR et la traçabilité, ainsi que l'inspection de surface répondent à différents besoins de qualité de production.
Le positionnement, le guidage et l'alignement devraient se développer à un CAGR de 12,59 % jusqu'en 2031. L'application est de plus en plus utilisée dans les cellules robotiques collaboratives où le système doit décider si le robot continue ou demande une confirmation de l'opérateur. Une étude de 2025 a créé 45 000 images synthétiques étiquetées à partir d'une configuration CAO via un pipeline de jumeau sémantique avec supervision humaine. Elle a réduit l'annotation manuelle de 4 heures pour 3 000 images à 4 à 6 minutes de configuration. Cette capacité répond à un goulot d'étranglement de déploiement dans les applications de guidage.
Par secteur d'utilisation final : l'électronique est en tête tandis que la logistique élargit la demande
Les fabricants d'électronique et de semi-conducteurs détenaient 25,93 % de part en 2025. Au sein du marché des systèmes d'inspection visuelle avec supervision humaine, le segment combine des volumes d'images élevés, des tolérances de défauts sub-microniques et une utilisation établie de la classification assistée par IA. Les usines de semi-conducteurs génèrent des millions d'images de défauts chaque semaine. L'IA peut classer automatiquement de nombreuses images, mais les ingénieurs doivent valider les schémas d'excursion systématiques avant d'apporter des modifications au processus. La fabrication automobile et de véhicules électriques suit, soutenue par les exigences de qualité des cellules et modules de batteries dans les chaînes d'approvisionnement des équipementiers.
La logistique et l'entreposage devraient se développer à un CAGR de 12,92 % jusqu'en 2031. Le tri des colis, la détection des dommages et la surveillance de l'état des stocks utilisent des scores de confiance et des voies d'escalade humaine pour remplacer le triage manuel plus lent. Les fabricants pharmaceutiques et de dispositifs médicaux progressent également car la révision humaine documentée soutient la traçabilité réglementaire. L'alimentation et les boissons, l'aérospatiale et la défense, les équipements industriels et les producteurs d'emballages utilisent ces systèmes pour les contrôles d'apparence, la mesure et la vérification des étiquettes. Le secteur des systèmes d'inspection visuelle avec supervision humaine s'étend au-delà de la production de précision grâce à des configurations plus légères telles que les interfaces tablette, les caméras grand public et les modèles hébergés dans le cloud.
Analyse géographique
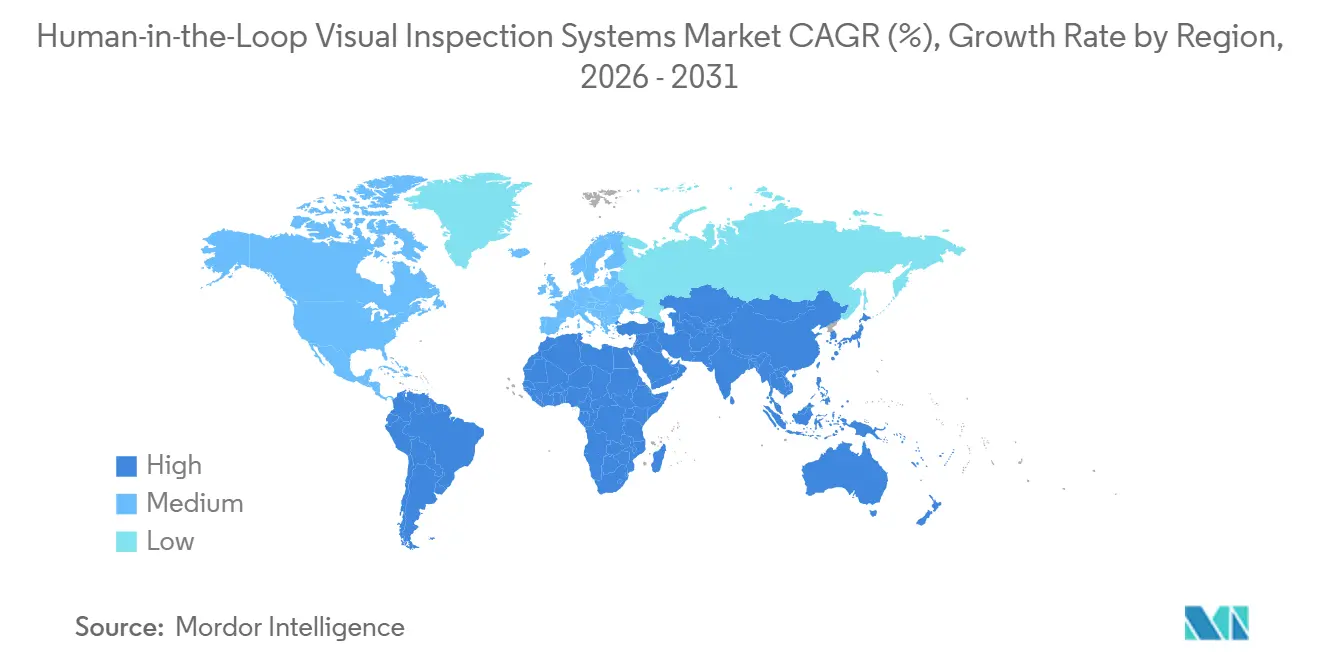
L'Asie-Pacifique détenait 37,46 % de la part du marché des systèmes d'inspection visuelle avec supervision humaine en 2025. La Chine, le Japon, la Corée du Sud et l'Inde rassemblent la demande en semi-conducteurs, électronique, batteries de véhicules électriques, produits pharmaceutiques et production automobile. SK hynix a révélé en avril 2026 qu'il vise à réduire de plus de 50 % les temps de traitement de l'analyse des défauts sur ses sites de Yongin et Icheon grâce au déploiement de l'IA. Les normes de fabrication intelligente de la Chine et les programmes Industrie 4.0 du Japon soutiennent l'adoption nationale. Le Vietnam, la Thaïlande et l'Indonésie développent leur demande à mesure que les fabricants sous contrat d'électronique remplacent l'inspection manuelle à grande échelle.
Le marché des systèmes d'inspection visuelle avec supervision humaine est le deuxième en importance en Amérique du Nord, porté par les États-Unis. La relocalisation de l'électronique, la construction d'usines de batteries pour véhicules électriques et les besoins de conformité pharmaceutique soutiennent la demande. L'enquête ETQ de 2025 a révélé que 70 % des fabricants américains ont signalé des pénuries de main-d'œuvre affectant l'inspection qualité, et 88 % ont signalé des effets sur la qualité en aval. L'Europe suit l'Amérique du Nord, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne accueillant des fournisseurs établis de vision industrielle et des fabricants d'équipements industriels. L'Amérique du Sud reste plus modeste, avec le Brésil stimulant la demande dans la production automobile et alimentaire et des boissons, tandis que l'Argentine et d'autres marchés se développent plus lentement en raison d'une capacité industrielle fragmentée.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,74 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide. Le programme Vision 2030 de l'Arabie saoudite et les investissements dans la fabrication intelligente des Émirats arabes unis orientent les capitaux vers la production pétrochimique, alimentaire et pharmaceutique. La contribution de l'Afrique reste précoce et est centrée sur les clusters automobiles d'Afrique du Sud et la base de production alimentaire et des boissons du Nigeria. La gestion des modèles hébergée dans le cloud peut réduire le besoin d'une expertise technique étendue sur site et élargir la base de clients accessible au marché des systèmes d'inspection visuelle avec supervision humaine.

Paysage concurrentiel
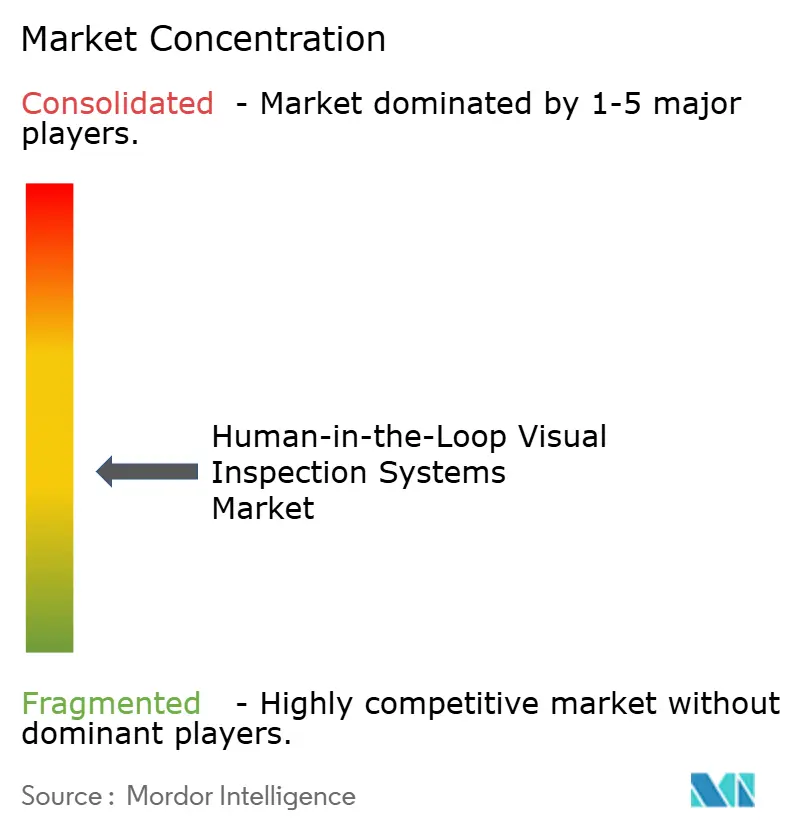
Le marché des systèmes d'inspection visuelle avec supervision humaine est modérément fragmenté au niveau de l'intégration des systèmes. Les fournisseurs établis de vision industrielle bénéficient de portefeuilles combinés matériel et logiciel, d'une couverture des canaux de distribution et de relations clients de longue date. Cognex a lancé l'In-Sight 3900 en mai 2026 et l'In-Sight 6900 en avril 2026, tout en rendant OneVision disponible pour la gouvernance des modèles cloud vers la périphérie. Cette approche relie le matériel d'inférence local à la gestion centralisée du cycle de vie et peut augmenter les coûts de changement pour les utilisateurs exploitant plusieurs sites de fabrication.
Les fournisseurs natifs de l'IA, notamment Landing AI, UnitX, Matroid, Visionify et Zetamotion, se distinguent par un entraînement de modèles plus rapide, une annotation plus efficace et un déploiement cloud plus simple. ABB Robotics a investi dans LandingAI en septembre 2025 et a intégré LandingLens dans sa suite logicielle de robotique. Les entreprises ont déclaré que l'intégration peut réduire jusqu'à 80 % le temps d'entraînement et de déploiement de l'IA de vision robotique. Antares Vision a introduit AI-GO en juin 2025, combinant AI-GO Studio pour l'entraînement basé sur le cloud avec AI-GO Runtime pour le déploiement en périphérie hors ligne. Ces évolutions combinent le développement centralisé des modèles avec l'exécution de production locale.
Des opportunités subsistent dans les plateformes réglementées qui relient les dossiers des réviseurs à la documentation pharmaceutique, des dispositifs médicaux et aérospatiale. Les configurations portables créent également un périmètre au-delà des lignes de fabrication fixes, tandis que des normes multi-fournisseurs pourraient permettre l'utilisation des annotations de retour d'une plateforme par une autre. KEYENCE a reçu le brevet américain 12 315 132 en mai 2025 pour une méthode d'inspection d'apparence qui gère les réseaux d'apprentissage lorsque des schémas de bruit et de défauts se produisent simultanément. Les flux de travail en quelques exemples et avec données synthétiques ciblent la charge persistante liée au manque d'images de défauts. Le marché des systèmes d'inspection visuelle avec supervision humaine reste équilibré entre les fournisseurs intégrés établis et les entreprises plus récentes axées sur les logiciels.
Leaders du secteur des systèmes d'inspection visuelle avec supervision humaine
Cognex Corporation
Keyence Corporation
Omron Corporation
Teledyne Technologies Incorporated
Basler AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, une plateforme d'IA embarquée alimentée par Qualcomm Dragonwing qui traite les inspections jusqu'à 4 fois plus vite que les systèmes de génération précédente et prend en charge une résolution de 25 mégapixels, tout en permettant un fonctionnement sans PC. Combiné à la gouvernance des modèles cloud vers la périphérie d'OneVision, il positionne Cognex comme un fournisseur de pile d'inspection IA intégrée verticalement plutôt que comme un simple fournisseur de matériel.
- Mai 2026 : Cognex Corporation a annoncé la disponibilité générale d'OneVision, son environnement de développement de vision IA collaboratif. Depuis sa version bêta de juin 2025, plus de 100 clients l'ont adopté, avec des clients tels que Schneider Electric signalant un doublement du rendement et une réduction spectaculaire des faux rejets. Essity a réduit le délai de développement d'une solution d'inspection de scellage de plus d'un an à moins d'une journée.
- Mai 2026 : MVTec Software GmbH a lancé HALCON 26.05, intégrant une nouvelle génération de détection d'objets basée sur l'apprentissage profond avec une inférence significativement plus rapide et une précision de détection maintenue pour les objets petits et de taille variable. La version a également introduit une optimisation automatisée des contours pour la correspondance de formes, réduisant directement les exigences de réglage manuel dans les flux de travail de déploiement avec supervision humaine.
- Avril 2026 : Cognex Corporation a lancé le contrôleur de vision In-Sight 6900, alimenté par la technologie NVIDIA Jetson, permettant un traitement IA haute capacité en périphérie pour les fabricants nécessitant des configurations modulaires de caméras et d'optiques sans architectures PC externes.


Périmètre du rapport mondial sur le marché des systèmes d'inspection visuelle avec supervision humaine
Les systèmes d'inspection visuelle avec supervision humaine intègrent des algorithmes avancés de vision par ordinateur avec une supervision humaine pour améliorer la précision et la fiabilité des processus de contrôle qualité, permettant aux opérateurs de valider les décisions automatisées, de gérer les cas limites et d'améliorer continuellement les modèles d'IA grâce à l'apprentissage actif et aux mécanismes de retour d'information.
Le rapport sur le marché des systèmes d'inspection visuelle avec supervision humaine est segmenté par architecture de déploiement (IA embarquée ou en périphérie, serveur ou station de travail sur site, cloud ou SaaS, et périphérie et cloud hybrides), mode d'inspection (inspection en ligne ou en cours de processus, inspection à proximité de la ligne ou quasi en ligne, inspection hors ligne ou en laboratoire, et inspection portable ou portative), application (détection de défauts et d'anomalies, vérification d'assemblage et poka-yoke, mesure dimensionnelle et mesure, identification, OCR et traçabilité, positionnement, guidage et alignement, inspection de surface, texture et apparence, et autres applications), secteur d'utilisation final (électronique et semi-conducteurs, fabrication automobile et de véhicules électriques, produits pharmaceutiques et dispositifs médicaux, alimentation et boissons, aérospatiale et défense, équipements industriels et fabrication de machines, fabrication de métaux, plastiques, papier et emballages, logistique et entreposage, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| IA embarquée ou en périphérie |
| Serveur ou station de travail sur site |
| Cloud ou SaaS |
| Périphérie et cloud hybrides |
| Inspection en ligne ou en cours de processus |
| Inspection à proximité de la ligne ou quasi en ligne |
| Inspection hors ligne ou en laboratoire |
| Inspection portable ou portative |
| Détection de défauts et d'anomalies |
| Vérification d'assemblage et poka-yoke |
| Mesure dimensionnelle et mesure |
| Identification, OCR et traçabilité |
| Positionnement, guidage et alignement |
| Autres applications |
| Électronique et semi-conducteurs |
| Fabrication automobile et de véhicules électriques |
| Produits pharmaceutiques et dispositifs médicaux |
| Alimentation et boissons |
| Aérospatiale et défense |
| Fabrication de métaux, plastiques, papier et emballages |
| Logistique et entreposage |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
| Par architecture de déploiement | IA embarquée ou en périphérie | ||
| Serveur ou station de travail sur site | |||
| Cloud ou SaaS | |||
| Périphérie et cloud hybrides | |||
| Par mode d'inspection | Inspection en ligne ou en cours de processus | ||
| Inspection à proximité de la ligne ou quasi en ligne | |||
| Inspection hors ligne ou en laboratoire | |||
| Inspection portable ou portative | |||
| Par application | Détection de défauts et d'anomalies | ||
| Vérification d'assemblage et poka-yoke | |||
| Mesure dimensionnelle et mesure | |||
| Identification, OCR et traçabilité | |||
| Positionnement, guidage et alignement | |||
| Autres applications | |||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | ||
| Fabrication automobile et de véhicules électriques | |||
| Produits pharmaceutiques et dispositifs médicaux | |||
| Alimentation et boissons | |||
| Aérospatiale et défense | |||
| Fabrication de métaux, plastiques, papier et emballages | |||
| Logistique et entreposage | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection visuelle avec supervision humaine ?
Le marché des systèmes d'inspection visuelle avec supervision humaine devrait augmenter de 3,41 milliards USD en 2025 à 3,69 milliards USD en 2026 et atteindre 5,90 milliards USD d'ici 2031 à un CAGR de 9,84 %.
Pourquoi les fabricants adoptent-ils des systèmes d'inspection visuelle avec supervision humaine ?
Les systèmes associent le criblage IA à haut volume à la révision humaine des défauts incertains, aidant les fabricants à gérer des conditions variables et à conserver des décisions auditables.
Quelle architecture de déploiement était en tête en 2025 ?
L'IA embarquée ou en périphérie était en tête avec 42,83 % de part car l'inspection en ligne à grande vitesse nécessite un traitement local avec un délai minimal.
Quel segment d'utilisation final se développe le plus rapidement ?
La logistique et l'entreposage devraient se développer à un CAGR de 12,92 % jusqu'en 2031, à mesure que les opérateurs automatisent les contrôles de l'état des colis, des dommages et des stocks.
Quelle région se développe le plus rapidement jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,74 %, soutenus par les investissements industriels en Arabie saoudite et aux Émirats arabes unis.
Qu'est-ce qui limite l'adoption plus large de ces systèmes d'inspection ?
Les coûts d'intégration initiaux, le manque de données de défauts étiquetées, le travail de validation des modèles, la confiance des opérateurs et la dérive des modèles peuvent ralentir le déploiement.
Dernière mise à jour de la page le:



