
Marktgröße und Marktanteil für Human-in-the-Loop-Sichtprüfsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
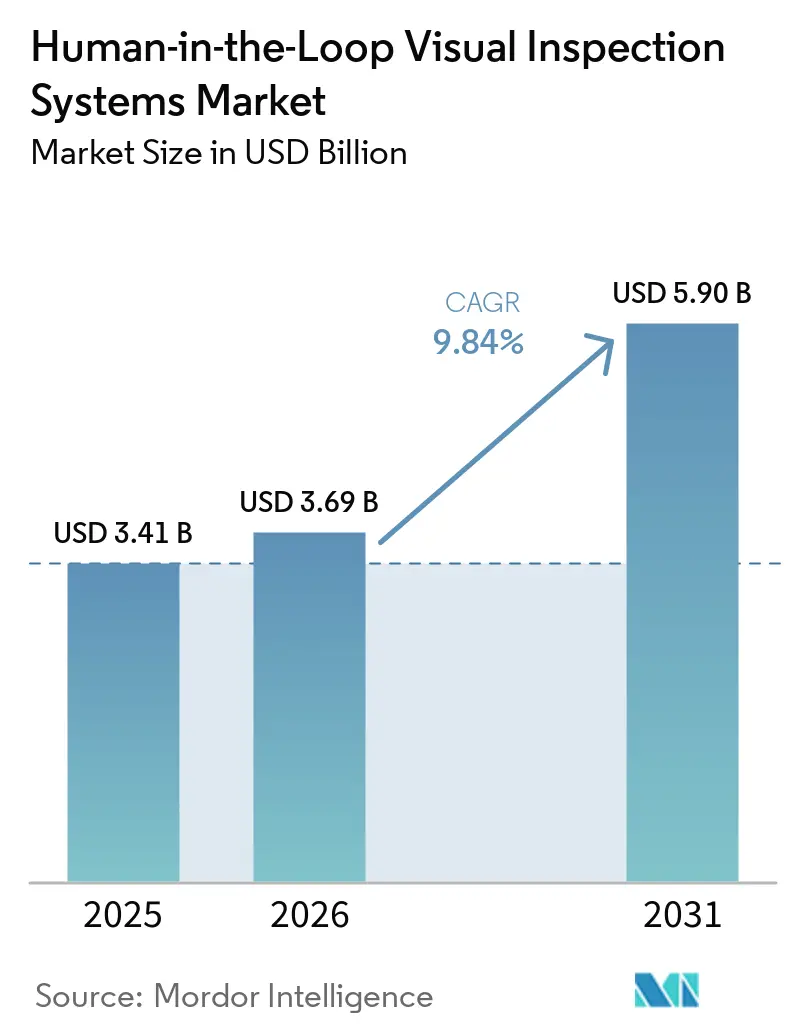
| Marktgröße (2026) | 3.69 Milliarden US-Dollar |
| Marktgröße (2031) | 5.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.84 % |
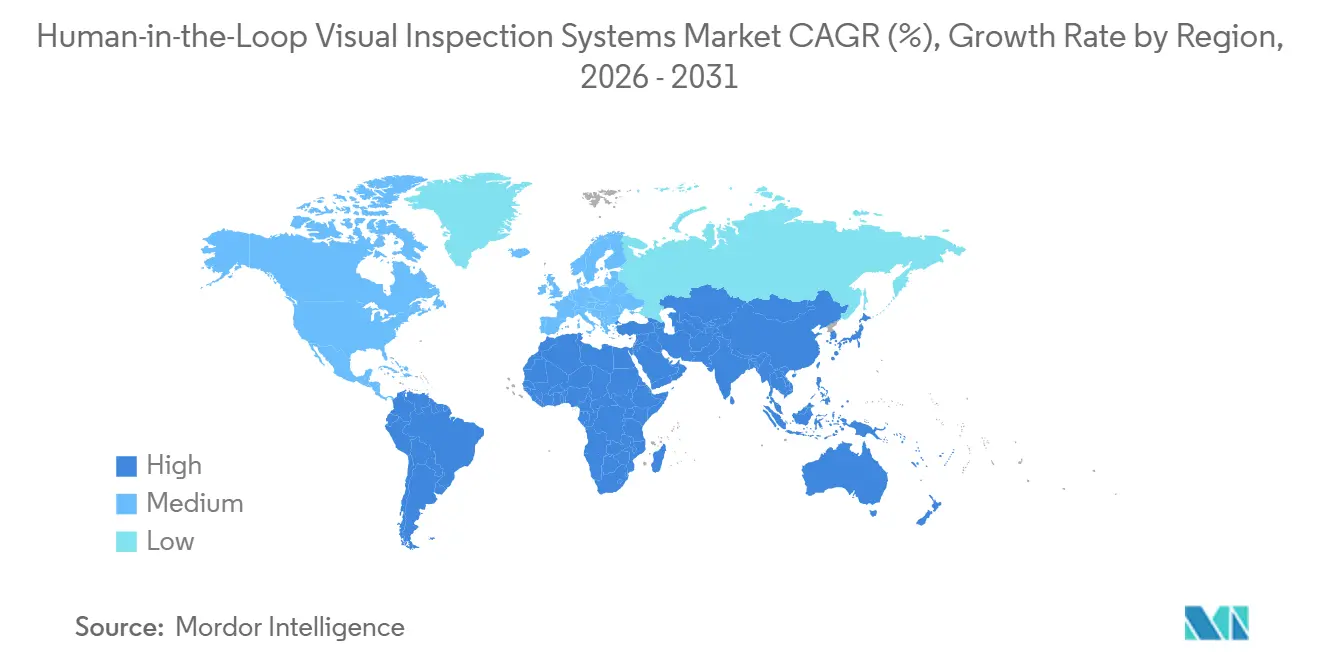
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
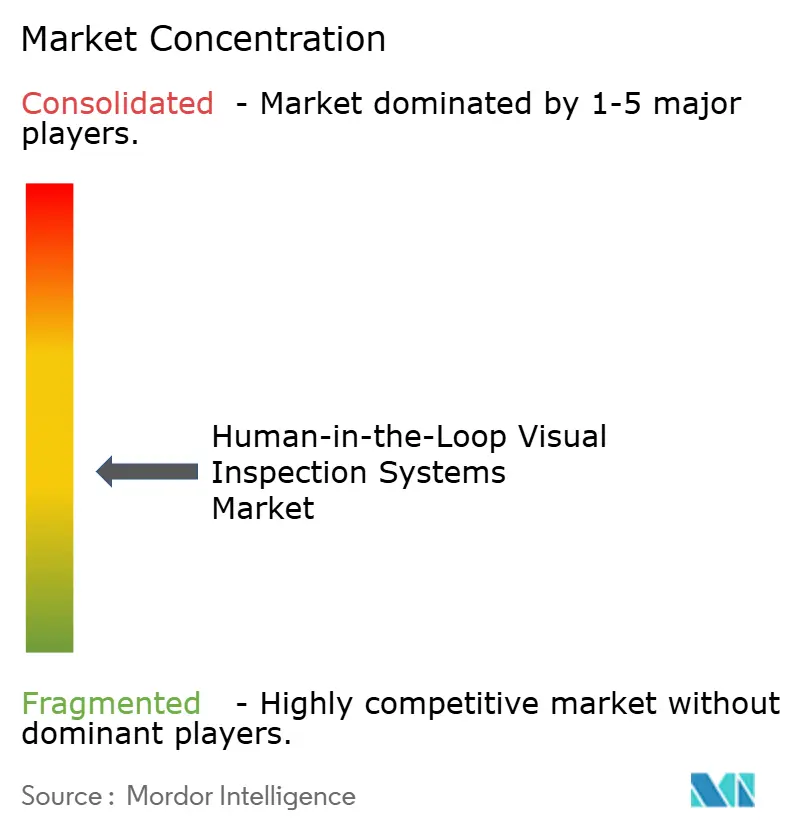
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Human-in-the-Loop-Sichtprüfsysteme von Mordor Intelligence
Die Marktgröße für Human-in-the-Loop-Sichtprüfsysteme wird voraussichtlich von 3,41 Milliarden USD im Jahr 2025 auf 3,69 Milliarden USD im Jahr 2026 steigen und bis 2031 5,90 Milliarden USD erreichen, was einem CAGR von 9,84 % über den Zeitraum 2026–2031 entspricht. Der Markt für Human-in-the-Loop-Sichtprüfsysteme entwickelt sich in Richtung hybrider Qualitätssysteme, bei denen Software große Bildmengen prüft und geschulte Inspektoren unsichere Fälle überprüfen. Diese Struktur unterstützt Entscheidungen bei seltenen oder mehrdeutigen Fehlern, die automatisierte Modelle möglicherweise noch falsch klassifizieren. Eine Cognex-Umfrage aus dem Jahr 2026 ergab, dass 57 % von mehr als 500 Befragten aus den Bereichen Fertigung, OEM und Systemintegration KI in der Maschinenvision einsetzen, während 30 % eine kurzfristige Einführung planten. Automobil, Elektronik und Logistik verzeichneten in dieser Umfrage die stärkste Akzeptanz. Der Markt für Human-in-the-Loop-Sichtprüfsysteme profitiert auch davon, wenn Prüfentscheidungen in einen prüffähigen Qualitätsdatensatz einfließen, insbesondere in regulierten Produktionsumgebungen.
Wichtigste Erkenntnisse des Berichts
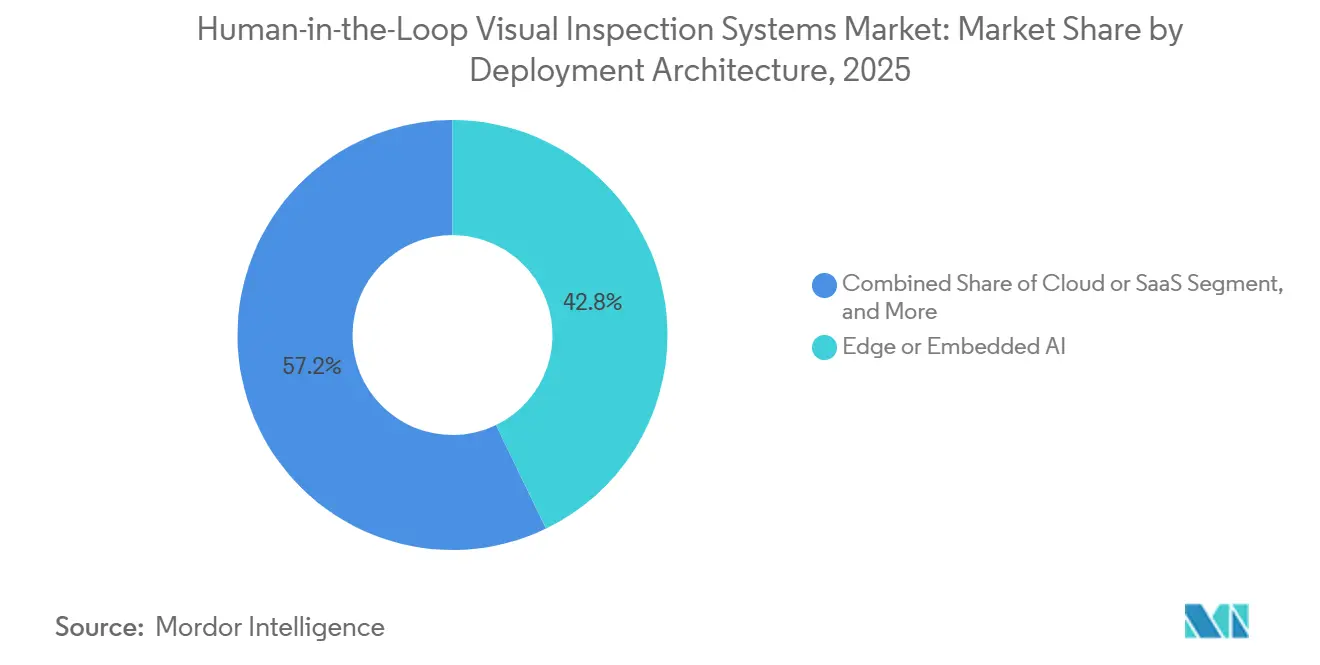
- Nach Bereitstellungsarchitektur hielt Edge- oder eingebettete KI im Jahr 2025 einen Marktanteil von 42,83 % am Markt für Human-in-the-Loop-Sichtprüfsysteme, während Cloud oder SaaS bis 2031 voraussichtlich mit einem CAGR von 12,73 % wachsen wird.
- Nach Prüfmodus hielt die Inline- oder In-Prozess-Prüfung im Jahr 2025 einen Anteil von 61,74 %, während die portable oder handgehaltene Prüfung bis 2031 voraussichtlich mit einem CAGR von 12,87 % wachsen wird.
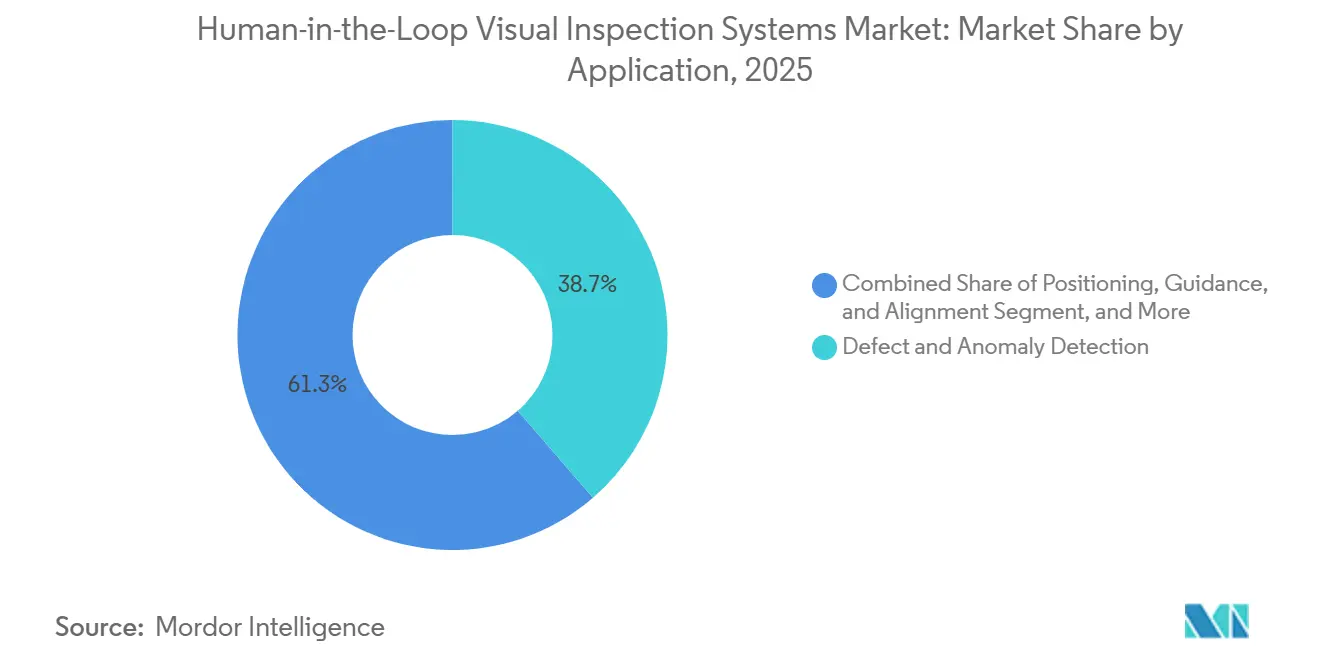
- Nach Anwendung hielt die Fehler- und Anomalieerkennung im Jahr 2025 einen Marktanteil von 38,67 % am Markt für Human-in-the-Loop-Sichtprüfsysteme, während Positionierung, Führung und Ausrichtung bis 2031 voraussichtlich mit einem CAGR von 12,59 % wachsen werden.
- Nach Endnutzerbranche hielten Elektronik- und Halbleiterhersteller im Jahr 2025 einen Anteil von 25,93 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einem CAGR von 12,92 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 37,46 % am Markt für Human-in-the-Loop-Sichtprüfsysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 12,74 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Einführung zur Erkennung variabler Fehler | +3.2% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Qualitätssteigerung bei Elektrofahrzeugen und Batterien | +2.0% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in der Qualitätsprüfung | +1.6% | Nordamerika und Europa, aufkommend in Asien-Pazifik sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Rückverfolgbarkeit und Null-Fehler-Anforderungen | +1.0% | Global, mit Dringlichkeit in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Synthetische Daten für die Abdeckung seltener Fehler | +0.7% | Global, mit früher Aktivität in Halbleiterfabriken in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Menschliches Feedback als Produktionsdaten-Wettbewerbsvorteil | +0.5% | Global, am stärksten in der Automobil- und Unterhaltungselektronikbranche | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Einführung zur Erkennung variabler Fehler
Hersteller stehen vor anspruchsvollen Prüfbedingungen, wenn Fehlerformen über Produktionsläufe, Beleuchtungsbedingungen oder Materialchargen hinweg variieren, insbesondere wenn eine geringe Anzahl abnormaler Bilder Ausbeuteentscheidungen beeinflussen kann. Regelbasierte Werkzeuge und vollständig autonome Modelle können in diesen Umgebungen an Konsistenz verlieren, da sie auf Mustern basieren, die unter früheren Betriebsbedingungen etabliert wurden. Ein 2026 in einem Fachmagazin veröffentlichtes Framework kombinierte Population Stability Index- und Kolmogorov-Smirnov-Drift-Tests mit selektiver menschlicher Annotation und stellte den Modell-AUC über 0,97 auf dem MVTec-AD-Datensatz nach simulierten Helligkeits-, Kontrast- und Rauschänderungen wieder her. SK hynix gab im April 2026 bekannt, dass das Unternehmen plant, die Verarbeitungszeiten für Gerätewartung und Fehleranalyse durch den Einsatz von KI um mehr als 50 % zu reduzieren.[1] Sein Superauflösungs-Wafer-TEM-Modell übertraf 9 konkurrierende Modelle um durchschnittlich 10,3 Prozentpunkte beim mittleren Intersection over Union. Der Markt für Human-in-the-Loop-Sichtprüfsysteme profitiert von jeder Modellaktualisierung, da diese neue Fälle erzeugt, die eine Überprüfung und beschriftetes Feedback erfordern, und den Herstellern einen Entscheidungsdatensatz hinterlässt, den zugekaufte Modelle nicht replizieren können.
Qualitätssteigerung bei Elektrofahrzeugen und Batterien
Batteriemodule für Elektrofahrzeuge erfordern Prüfmethoden, die sich von denen für konventionelle Automobilkomponenten unterscheiden, da ihre Oberflächen variabel sind und die Fehlerlokalisierung möglicherweise dreidimensional sein muss. Ein übersehener Elektrodenfehler kann die Zellenleistung beeinträchtigen und möglicherweise zu einem Ausfall auf Modulebene oder einem thermischen Durchgehen beitragen. Eine Studie aus dem Jahr 2024 beschrieb einen hybriden Prozess, der kalibrierte Zwei-Ansicht-Geometrie, neuronale Netzwerke zur 3D-Formableitung aus Einzelbildern und synthetische Bilder seltener Fehler verwendete, um millimetergenaue Karten von Fehlern in Elektrofahrzeug-Batteriemodulen zu erstellen. Eine Studie aus dem Jahr 2025 stellte fest, dass optische Kameras und Laserthermografie bei der Inspektion von Batterieelektroden unterschiedliche Stärken aufweisen, wobei optische Systeme bei Partikelverunreinigungen und Laserthermografie bei Linienfehlern besser abschneiden. Menschliche Prüfer bleiben wichtig, wenn diese Signale in Konflikt geraten oder wenn neue Zellchemien nur begrenzte Trainingsdaten aufweisen. LandingLens hat die Inspektion von Elektrofahrzeugbatterien als Zielmarkt und unterstützt eine schnellere Modelliteration als konventionelle Visionssoftware, was relevant ist, wenn Hersteller neue Zellformate einführen.[2]
Arbeitskräftemangel in der Qualitätsprüfung
Arbeitskräftemangel erschwert die kontinuierliche manuelle Inspektion für viele diskrete Hersteller, insbesondere dort, wo das Personal schnell laufende Produktionslinien über längere Zeiträume überwachen muss. Er macht auch einen vollständig autonomen Ansatz riskanter, wenn Standorte keine zuverlässige Modellüberwachung aufrechterhalten oder nicht angemessen auf unsichere Ergebnisse reagieren können. In einer ETQ-Umfrage aus dem Jahr 2025 unter 752 Qualitätsverantwortlichen in den Vereinigten Staaten, dem Vereinigten Königreich und Deutschland berichteten 70 % der US-amerikanischen Befragten und 72 % der britischen Befragten von organisatorischen Auswirkungen durch Arbeitskräftemangel. Dieselbe Umfrage ergab, dass 88 % der US-amerikanischen Befragten und 90 % der britischen Befragten angaben, dass sich der Mangel auf die Produkt- oder Dienstleistungsqualität ausgewirkt habe. Außerdem wurde berichtet, dass 75 % in den vorangegangenen 5 Jahren mindestens 1 Rückruf hatten und 48 % Korrekturkosten von 10 Millionen USD bis 49,99 Millionen USD pro Rückruf meldeten. Eine Fallstudie des Nagoya Institute of Technology zeigte, dass ein Prüfungsdesign Inspektoren von der kontinuierlichen visuellen Überwachung zur Validierung von softwaremarkierten Anomalien verlagern kann, wodurch die anhaltende Wachsamkeitsbelastung reduziert wird.[3]
Regulatorische Rückverfolgbarkeit und Null-Fehler-Anforderungen
Dokumentierte Qualitätsentscheidungen gewinnen in der Medizingeräte-, Pharma-, Luft- und Raumfahrtbranche sowie in anderen kontrollierten Produktionsumgebungen zunehmend an Bedeutung. Die FDA-Verordnung zum Qualitätsmanagementsystem trat am 2. Februar 2026 in Kraft und bezieht ISO 13485:2016 per Verweis in 21 CFR Teil 820 ein. ISO 13485:2016 Klausel 7.3.3 erfordert die Rückverfolgbarkeit zwischen Designeingaben und -ausgaben.[4] Prüfplattformen können die Identität des Prüfers, die Entscheidungsbegründung und den Überschreibungsverlauf aufzeichnen, was einen Prüfpfad bei der regulatorischen Überprüfung unterstützt und das Ergebnis mit der Person verknüpft, die es genehmigt hat. Dieser Bedarf positioniert den Markt für Human-in-the-Loop-Sichtprüfsysteme als Teil von Compliance-Workflows und nicht nur als Produktionsqualitätswerkzeug. Pharmahersteller benötigen ebenfalls Prüf- und Rückverfolgbarkeitssysteme, die neben Serialisierungsanforderungen betrieben werden können und Aufzeichnungen über mehrere Produktionsschritte hinweg pflegen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche System- und Integrationskosten | -1.5% | Global, am stärksten in Südamerika, Naher Osten und Afrika sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Aufwand für Trainingsdaten und Modellvalidierung | -0.9% | Global, mit höherem Aufwand für KMU und Hersteller mit geringem Volumen und Spezialfertigung | Mittelfristig (2–4 Jahre) |
| Vertrauen der Bediener in Grenzfallentscheidungen | -0.6% | Global, mit Variation in Mensch-KI-Autoritätsstrukturen | Langfristig (≥ 4 Jahre) |
| Modelldrift über Produktvarianten und Beleuchtungsbedingungen hinweg | -0.4% | Global, am stärksten in Umgebungen mit hoher Variantenvielfalt und geringem Volumen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche System- und Integrationskosten
Diese Systeme erfordern Bildgebungshardware, KI-Inferenzwerkzeuge, Bedieneroberflächen, Annotationsfunktionen sowie Verbindungen zu Fertigungsausführungs- oder Qualitätsmanagementsystemen. Die Kosten und das Projektrisiko steigen in Bestandsanlagen, da Sensoren, Netzwerke und Rechengeräte hinzugefügt werden müssen, ohne den Durchsatz zu reduzieren oder etablierte Qualitätsverfahren zu stören. Die ETQ-Umfrage 2025 berichtete, dass 60 % der Befragten planten, die Ausgaben für qualitativ hochwertigere Produkte zu erhöhen, obwohl viele generative KI und Qualitätsmanagementsoftware priorisierten. Kleinere Unternehmen in Südamerika, Südostasien und Subsahara-Afrika haben oft längere Kapitalfreigabezyklen, begrenzte Integrationskompetenz und weniger nahegelegene Anbieter-Supportressourcen. Cloud-zu-Edge-Abonnements können die anfänglichen Geräteausgaben reduzieren. Wiederkehrende Softwarekosten können jedoch für Qualitätsteams ungewohnt sein, die Hardware traditionell über 5–7 Jahre abschreiben und diese Abonnements möglicherweise mit anderen Softwareprioritäten vergleichen.
Aufwand für Trainingsdaten und Modellvalidierung
Seltene, folgenreiche Fehler sind in Produktionsbildbibliotheken oft unterrepräsentiert, selbst in Einrichtungen, die große Mengen an Prüfbildern sammeln. Gutteile überwiegen fehlerhafte Teile bei weitem, während seltene Fehlermodi möglicherweise nur einmal in Tausenden von Zyklen auftreten und bei der frühen Modellentwicklung übersehen werden können. Synthetische Daten können helfen, diesen Mangel zu beheben, aber Teams müssen dennoch nachweisen, dass simulierte Bilder zuverlässig auf tatsächliche Produktionsbedingungen übertragen werden können. Eine IEEE-Studie aus dem Jahr 2025 ergab, dass mit synthetischen Daten trainierte Automobilfehlermodelle eine mit realen Bildern trainierten Modellen vergleichbare Genauigkeit erzielten, wenn Beleuchtung, Kamerabewegung und Oberflächenreflexion sorgfältig randomisiert wurden. Organisationen müssen das Modell auch nach feedbackgesteuerten Aktualisierungen validieren, was eine fortlaufende Qualitätssicherungsaufgabe schafft, die bei der Beschaffung oft nicht vollständig berücksichtigt wird. ISO 13485:2016 formalisiert diese Arbeit für Prüfgeräte, die in qualitätskritischer Fertigung eingesetzt werden, weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsarchitektur:
Edge führt, während Cloud-Governance den Stack verändertEdge- oder eingebettete KI hielt im Jahr 2025 einen Anteil von 42,83 % am Markt für Human-in-the-Loop-Sichtprüfsysteme. Der Markt für Human-in-the-Loop-Sichtprüfsysteme ist auf schnelle, lokale Entscheidungen angewiesen, da Cloud-Inferenz Verzögerungen einführen kann, wenn Taktzeiten in Millisekunden gemessen werden. Cognex brachte im Mai 2026 das In-Sight 3900 Vision System auf den Markt, das Prüfungen bis zu 4-mal schneller als die Vorgängergeneration verarbeitet und Auflösungen bis zu 25 Megapixel ohne externen PC unterstützt. Lokale Server und Workstations unterstützen hochauflösende Offline- oder Near-Line-Aufgaben, bei denen Latenz weniger kritisch ist. Diese Bereitstellungen eignen sich auch für Standorte, die Modellaktualisierungen über interne technische Teams verwalten.
Cloud oder SaaS wird bis 2031 voraussichtlich mit einem CAGR von 12,73 % wachsen. Hybride Edge-und-Cloud-Designs trainieren, versionieren und verwalten Modelle zentral, während die Inferenz an der Produktionslinie verbleibt. Cognex erklärte, dass seine OneVision-Plattform die Skalierungskosten an mehreren Standorten um bis zu 50 % reduzieren kann. Diese Struktur hilft Fertigungsnetzwerken, identische genehmigte Modellversionen standortübergreifend zu verwenden. KI-native Anbieter bieten auch Abonnements an, die Modellwartung, Nachtraining und Mensch-Feedback-Workflows umfassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prüfmodus:
Inline bleibt zentral, während portable Systeme den Feldeinsatz erweiternDie Inline- oder In-Prozess-Prüfung hielt im Jahr 2025 einen Anteil von 61,74 %. Der Markt für Human-in-the-Loop-Sichtprüfsysteme setzt Inline-Prüfung ein, um Fehler nahe der Produktionsquelle zu identifizieren, bevor weiterer Mehrwert nachgelagert hinzugefügt wird. Elektronik-, Halbleiter- und Automobillinien erzeugen kontinuierliche Bildströme, die in Echtzeit überprüft werden können. At-Line- oder Near-Line-Prüfung bietet einen zweiten Verifizierungsschritt für die pharmazeutische Chargenfreigabe und Präzisionsbearbeitung. Offline- oder Laborprüfung unterstützt zerstörende Prüfung, Materialcharakterisierung und Fehleranalyse, bei denen Messgenauigkeit Vorrang vor Durchsatz hat.
Die portable oder handgehaltene Prüfung wird bis 2031 voraussichtlich mit einem CAGR von 12,87 % wachsen. Dieser Modus unterstützt Pipeline- und Druckbehälterprüfungen, Oberflächenprüfungen von Luftfahrtstrukturen und Bestandszustandsüberprüfungen, die feste Produktionssysteme nicht abdecken können. KEYENCE brachte im April 2025 die IV4-Sensorserie mit integrierten KI-Identifizierungs-, KI-Zähl- und KI-OCR-Funktionen auf den Markt. Das System kann bis zu 15.000 Teile pro Minute ohne einen dedizierten PC erkennen. Digitale und prüffähige Aufzeichnungen sind in der pharmazeutischen und luftfahrttechnischen Feldprüfung zunehmend relevant.
Nach Anwendung:
Fehlererkennung führt, während Führung bei Präzisionsarbeiten an Bedeutung gewinntFehler- und Anomalieerkennung machte im Jahr 2025 einen Anteil von 38,67 % aus. Der Markt für Human-in-the-Loop-Sichtprüfsysteme behält die Fehlererkennung als größte Anwendung bei, da Qualitätsmängel direkte betriebliche und finanzielle Risiken für Hersteller darstellen. Eine Studie aus dem Jahr 2026 über das kollaborative KI-Mensch-Framework CHIPS berichtete von 45,93 % mIoU bei der industriellen Fehlersegmentierung mit 7 Beispielen. Die Methode übertraf eine hochmoderne Basislinie um 1,88 %, während menschliche Expertise eingesetzt wurde, wenn die Segmentierungsunsicherheit definierte Schwellenwerte überschritt. Montageverifikation und Poka-Yoke verwenden Bildverarbeitung, um Platzierung, Ausrichtung und Verbindungsreihenfolge zu bestätigen. Dimensionsmessung, OCR und Rückverfolgbarkeit sowie Oberflächenprüfung adressieren unterschiedliche Produktionsqualitätsanforderungen.
Positionierung, Führung und Ausrichtung werden bis 2031 voraussichtlich mit einem CAGR von 12,59 % wachsen. Die Anwendung wird zunehmend in kollaborativen Roboterzellen eingesetzt, wo das System entscheiden muss, ob der Roboter fortfährt oder eine Bedienerbestätigung anfordert. Eine Studie aus dem Jahr 2025 erstellte 45.000 beschriftete synthetische Bilder aus 1 CAD-Konfiguration durch eine Human-in-the-Loop-Semantik-Twin-Pipeline. Sie reduzierte die manuelle Annotation von 4 Stunden pro 3.000 Bilder auf 4–6 Minuten Konfiguration. Diese Fähigkeit adressiert einen Bereitstellungsengpass in Führungsanwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Elektronik führt, während Logistik die Nachfrage verbreitertElektronik- und Halbleiterhersteller hielten im Jahr 2025 einen Anteil von 25,93 %. Innerhalb des Marktes für Human-in-the-Loop-Sichtprüfsysteme kombiniert das Segment hohe Bildvolumina, Submikrometer-Fehlertoleranzen und den etablierten Einsatz KI-gestützter Klassifizierung. Halbleiterfabriken erzeugen jede Woche Millionen von Fehlerbildern. KI kann viele Bilder automatisch klassifizieren, aber Ingenieure müssen systematische Abweichungsmuster validieren, bevor Prozessänderungen vorgenommen werden. Automobil- und Elektrofahrzeugfertigung folgt, unterstützt durch Qualitätsanforderungen für Batteriezellen und -module in OEM-Lieferketten.
Logistik und Lagerhaltung werden bis 2031 voraussichtlich mit einem CAGR von 12,92 % wachsen. Paketsortierung, Schadenserkennung und Bestandszustandsüberwachung verwenden Konfidenzwerte und menschliche Eskalationspfade, um langsamere manuelle Triage zu ersetzen. Pharma- und Medizingerätehersteller schreiten ebenfalls voran, da dokumentierte menschliche Überprüfung die regulatorische Rückverfolgbarkeit unterstützt. Lebensmittel und Getränke, Luft- und Raumfahrt und Verteidigung, Industrieausrüstung sowie Verpackungshersteller nutzen diese Systeme für Erscheinungsbildprüfungen, Messung und Etikettenverifizierung. Die Branche der Human-in-the-Loop-Sichtprüfsysteme erweitert sich über die Präzisionsfertigung hinaus durch leichtere Konfigurationen wie Tablet-Oberflächen, handelsübliche Kameras und cloudgehostete Modelle.
Geografische Analyse
APAC-Markt für visuelle Inspektionssysteme mit menschlicher Einbindung
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 37,46 % am Markt für visuelle Inspektionssysteme mit menschlicher Einbindung. China, Japan, Südkorea und Indien bündeln die Nachfrage nach Halbleitern, Elektronik, EV-Batterien, Pharmazeutika und Automobilproduktion. SK hynix gab im April 2026 bekannt, dass das Unternehmen die Verarbeitungszeiten für die Fehleranalyse an seinen Standorten Yongin und Icheon durch den Einsatz von KI um mehr als 50 % reduzieren will. Chinas Standards für intelligente Fertigung und Japans Industrie-4.0-Programme unterstützen die inländische Einführung. Vietnam, Thailand und Indonesien entwickeln eine wachsende Nachfrage, da Auftragshersteller von Elektronik die manuelle Inspektion in großem Maßstab ersetzen.
Markt für visuelle Inspektionssysteme mit menschlicher Einbindung in Amerika und Europa
Der Markt für visuelle Inspektionssysteme mit menschlicher Einbindung ist in Nordamerika der zweitgrößte, angeführt von den Vereinigten Staaten. Die Rückverlagerung der Elektronikindustrie, der Bau von EV-Batteriewerken und der Bedarf an pharmazeutischer Compliance stützen die Nachfrage. Die ETQ-Umfrage von 2025 ergab, dass 70 % der US-amerikanischen Hersteller über Arbeitskräftemangel berichteten, der die Qualitätsinspektion beeinträchtigt, und 88 % berichteten von nachgelagerten Qualitätsauswirkungen. Europa folgt Nordamerika, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien etablierte Anbieter von Maschinensehen und Hersteller von Industrieanlagen beherbergen. Südamerika bleibt kleiner, wobei Brasilien die Nachfrage in der Automobil- sowie der Lebensmittel- und Getränkeproduktion antreibt, während Argentinien und andere Märkte aufgrund fragmentierter Industriekapazitäten langsamer wachsen.
MEA-Markt für visuelle Inspektionssysteme mit menschlicher Einbindung
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einer CAGR von 12,74 % wachsen, was diese Region zur am schnellsten wachsenden Geografie macht. Das Vision-2030-Programm Saudi-Arabiens und die Investitionen der Vereinigten Arabischen Emirate in intelligente Fertigung lenken Kapital in die petrochemische, Lebensmittel- und Pharmaproduktion. Der Beitrag Afrikas ist noch in einem frühen Stadium und konzentriert sich auf die Automobilcluster Südafrikas und die Lebensmittel- und Getränkeproduktionsbasis Nigerias. Cloud-gehostetes Modellmanagement kann den Bedarf an umfangreichem technischen Fachwissen vor Ort reduzieren und die für den Markt für visuelle Inspektionssysteme mit menschlicher Einbindung zugängliche Kundenbasis erweitern.
Wettbewerbslandschaft
Der Markt für Human-in-the-Loop-Sichtprüfsysteme ist auf der Systemintegrationsebene mäßig fragmentiert. Etablierte Maschinenvisionanbieter profitieren von kombinierten Hardware- und Softwareportfolios, Kanalabdeckung und langjährigen Kundenbeziehungen. Cognex veröffentlichte im Mai 2026 das In-Sight 3900 und im April 2026 das In-Sight 6900, während OneVision für die Cloud-zu-Edge-Modellverwaltung verfügbar gemacht wurde. Dieser Ansatz verknüpft lokale Inferenzhardware mit zentralisiertem Lebenszyklusmanagement und kann die Wechselkosten für Nutzer erhöhen, die mehrere Fertigungsstandorte betreiben.
KI-native Anbieter, darunter Landing AI, UnitX, Matroid, Visionify und Zetamotion, konkurrieren durch schnelleres Modelltraining, effizientere Annotation und einfachere Cloud-Bereitstellung. ABB Robotics investierte im September 2025 in LandingAI und integrierte LandingLens in seine Robotik-Softwaresuite. Die Unternehmen erklärten, dass die Integration die Zeit für das Training und die Bereitstellung von Roboter-Vision-KI um bis zu 80 % reduzieren kann. Antares Vision stellte im Juni 2025 AI-GO vor und kombinierte AI-GO Studio für cloudbasiertes Training mit AI-GO Runtime für die Offline-Edge-Bereitstellung. Diese Schritte verbinden zentralisierte Modellentwicklung mit lokaler Produktionsausführung.
Chancen bestehen in regulierten Plattformen, die Prüferaufzeichnungen mit pharmazeutischer, medizingeräte- und luftfahrttechnischer Dokumentation verbinden. Portable Konfigurationen schaffen auch Spielraum über feste Fertigungslinien hinaus, während herstellerübergreifende Standards es ermöglichen könnten, Feedback-Annotationen von einer Plattform auf einer anderen zu verwenden. KEYENCE erhielt im Mai 2025 das US-Patent 12.315.132 für eine Erscheinungsbildprüfmethode, die Lernnetze verwaltet, wenn Rausch- und Fehlermuster gemeinsam auftreten. Few-Shot- und synthetische Daten-Workflows zielen auf die anhaltende Belastung durch begrenzte Fehlerbilder ab. Der Markt für Human-in-the-Loop-Sichtprüfsysteme bleibt ausgewogen zwischen etablierten integrierten Anbietern und neueren softwareorientierten Unternehmen.
Branchenführer im Markt für Human-in-the-Loop-Sichtprüfsysteme
-
Cognex Corporation
-
Keyence Corporation
-
Omron Corporation
-
Teledyne Technologies Incorporated
-
Basler AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für visuelle Inspektionssysteme mit menschlicher Einbindung Unternehmen in diesem Bericht
- Cognex Corporation
- Keyence Corporation
- Omron Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Datalogic S.p.A.
- SICK AG
- LMI Technologies Inc.
- Allied Vision Technologies GmbH
- JAI A/S
- Baumer Holding AG
- TKH Group N.V.
- Euresys SA
- Pleora Technologies Inc.
- OPTEL Group
- Antares Vision S.p.A.
- ISRA VISION GmbH
- MVTec Software GmbH
- Qualitas Technologies Pvt. Ltd.
- UnitX Inc.
- Matroid Inc.
- Landing AI, Inc.
- Instrumental, Inc.
- Neurala, Inc.
- Lincode, Inc.
- QualiSense Ltd.
- Visionify, Inc.
- Zetamotion, Inc.
Neueste Industrielle Entwicklungen in Markt für visuelle Inspektionssysteme mit menschlicher Einbindung
- Mai 2026: Cognex Corporation veröffentlichte das In-Sight 3900 Vision System, eine eingebettete KI-Plattform, die von Qualcomm Dragonwing angetrieben wird und Prüfungen bis zu 4-mal schneller als Systeme der Vorgängergeneration verarbeitet und eine Auflösung von 25 Megapixeln unterstützt, während ein PC-freier Betrieb ermöglicht wird. In Kombination mit der Cloud-zu-Edge-Modellverwaltung von OneVision positioniert dies Cognex als vertikal integrierten KI-Prüfstack-Anbieter und nicht nur als Hardwarelieferanten.
- Mai 2026: Cognex Corporation gab die allgemeine Verfügbarkeit von OneVision bekannt, seiner kollaborativen KI-Vision-Entwicklungsumgebung. Seit der Beta-Version im Juni 2025 haben mehr als 100 Kunden die Plattform eingeführt, wobei Kunden wie Schneider Electric von verdoppelter Ausbeute und drastisch reduzierten Fehlalarmen berichteten. Essity reduzierte den Entwicklungszeitraum für eine Dichtungsprüflösung von über einem Jahr auf weniger als einen Tag.
- Mai 2026: MVTec Software GmbH veröffentlichte HALCON 26.05 mit einer neuen Generation von Deep-Learning-basierter Objekterkennung mit deutlich schnellerer Inferenz und beibehaltener Erkennungsgenauigkeit für kleine und größenvariable Objekte. Die Version führte auch eine automatisierte Konturoptimierung für den Formabgleich ein, die den manuellen Abstimmungsaufwand in Human-in-the-Loop-Bereitstellungsworkflows direkt reduziert.
- April 2026: Cognex Corporation brachte den In-Sight 6900 Vision Controller auf den Markt, der von NVIDIA-Jetson-Technologie angetrieben wird und eine leistungsstarke KI-Verarbeitung am Edge für Hersteller ermöglicht, die modulare Kamera- und Optikkonfigurationen ohne externe PC-Architekturen benötigen.
Globaler Berichtsumfang des Marktes für Human-in-the-Loop-Sichtprüfsysteme
Human-in-the-Loop-Sichtprüfsysteme integrieren fortschrittliche Computer-Vision-Algorithmen mit menschlicher Aufsicht, um die Genauigkeit und Zuverlässigkeit von Qualitätskontrollprozessen zu verbessern, und ermöglichen es Bedienern, automatisierte Entscheidungen zu validieren, Grenzfälle zu behandeln und KI-Modelle durch aktives Lernen und Feedback-Mechanismen kontinuierlich zu verbessern.
Der Bericht über den Markt für Human-in-the-Loop-Sichtprüfsysteme ist segmentiert nach Bereitstellungsarchitektur (Edge- oder eingebettete KI, lokaler Server oder Workstation, Cloud oder SaaS und hybride Edge-und-Cloud), Prüfmodus (Inline- oder In-Prozess-Prüfung, At-Line- oder Near-Line-Prüfung, Offline- oder Laborprüfung und portable oder handgehaltene Prüfung), Anwendung (Fehler- und Anomalieerkennung, Montageverifikation und Poka-Yoke, Dimensionsmessung und Messung, Identifikation, OCR und Rückverfolgbarkeit, Positionierung, Führung und Ausrichtung, Oberflächen-, Textur- und Erscheinungsbildprüfung sowie weitere Anwendungen), Endnutzerbranche (Elektronik und Halbleiter, Automobil- und Elektrofahrzeugfertigung, Pharmazeutika und Medizingeräte, Lebensmittel und Getränke, Luft- und Raumfahrt und Verteidigung, Industrieausrüstung und Maschinenbau, Metalle, Kunststoffe, Papier und Verpackungsherstellung, Logistik und Lagerhaltung sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Edge- oder eingebettete KI |
| Lokaler Server oder Workstation |
| Cloud oder SaaS |
| Hybride Edge-und-Cloud |
| Inline- oder In-Prozess-Prüfung |
| At-Line- oder Near-Line-Prüfung |
| Offline- oder Laborprüfung |
| Portable oder handgehaltene Prüfung |
| Fehler- und Anomalieerkennung |
| Montageverifikation und Poka-Yoke |
| Dimensionsmessung und Messung |
| Identifikation, OCR und Rückverfolgbarkeit |
| Positionierung, Führung und Ausrichtung |
| Weitere Anwendungen |
| Elektronik und Halbleiter |
| Automobil- und Elektrofahrzeugfertigung |
| Pharmazeutika und Medizingeräte |
| Lebensmittel und Getränke |
| Luft- und Raumfahrt und Verteidigung |
| Metalle, Kunststoffe, Papier und Verpackungsherstellung |
| Logistik und Lagerhaltung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Bereitstellungsarchitektur | Edge- oder eingebettete KI | ||
| Lokaler Server oder Workstation | |||
| Cloud oder SaaS | |||
| Hybride Edge-und-Cloud | |||
| Nach Prüfmodus | Inline- oder In-Prozess-Prüfung | ||
| At-Line- oder Near-Line-Prüfung | |||
| Offline- oder Laborprüfung | |||
| Portable oder handgehaltene Prüfung | |||
| Nach Anwendung | Fehler- und Anomalieerkennung | ||
| Montageverifikation und Poka-Yoke | |||
| Dimensionsmessung und Messung | |||
| Identifikation, OCR und Rückverfolgbarkeit | |||
| Positionierung, Führung und Ausrichtung | |||
| Weitere Anwendungen | |||
| Nach Endnutzerbranche | Elektronik und Halbleiter | ||
| Automobil- und Elektrofahrzeugfertigung | |||
| Pharmazeutika und Medizingeräte | |||
| Lebensmittel und Getränke | |||
| Luft- und Raumfahrt und Verteidigung | |||
| Metalle, Kunststoffe, Papier und Verpackungsherstellung | |||
| Logistik und Lagerhaltung | |||
| Weitere Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Human-in-the-Loop-Sichtprüfsysteme?
Der Markt für Human-in-the-Loop-Sichtprüfsysteme wird voraussichtlich von 3,41 Milliarden USD im Jahr 2025 auf 3,69 Milliarden USD im Jahr 2026 steigen und bis 2031 bei einem CAGR von 9,84 % 5,90 Milliarden USD erreichen.
Warum führen Hersteller Human-in-the-Loop-Sichtprüfsysteme ein?
Die Systeme kombinieren KI-gestützte Hochvolumenprüfung mit menschlicher Überprüfung unsicherer Fehler und helfen Herstellern, variable Bedingungen zu bewältigen und prüffähige Entscheidungen zu erhalten.
Welche Bereitstellungsarchitektur führte im Jahr 2025?
Edge- oder eingebettete KI führte mit einem Anteil von 42,83 %, da die Hochgeschwindigkeits-Inline-Prüfung eine lokale Verarbeitung mit minimaler Verzögerung erfordert.
Welches Endnutzersegment wächst am schnellsten?
Logistik und Lagerhaltung wird bis 2031 voraussichtlich mit einem CAGR von 12,92 % wachsen, da Betreiber Paket-, Schadens- und Bestandszustandsprüfungen automatisieren.
Welche Region wächst bis 2031 am schnellsten?
Der Nahe Osten und Afrika werden voraussichtlich mit einem CAGR von 12,74 % wachsen, unterstützt durch Industrieinvestitionen in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Was begrenzt die breitere Einführung dieser Prüfsysteme?
Anfängliche Integrationskosten, begrenzte beschriftete Fehlerdaten, Modellvalidierungsaufwand, Bedienvertrauen und Modelldrift können die Bereitstellung verlangsamen.