
病院向け医療機器としてのソフトウェア(SaMD)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
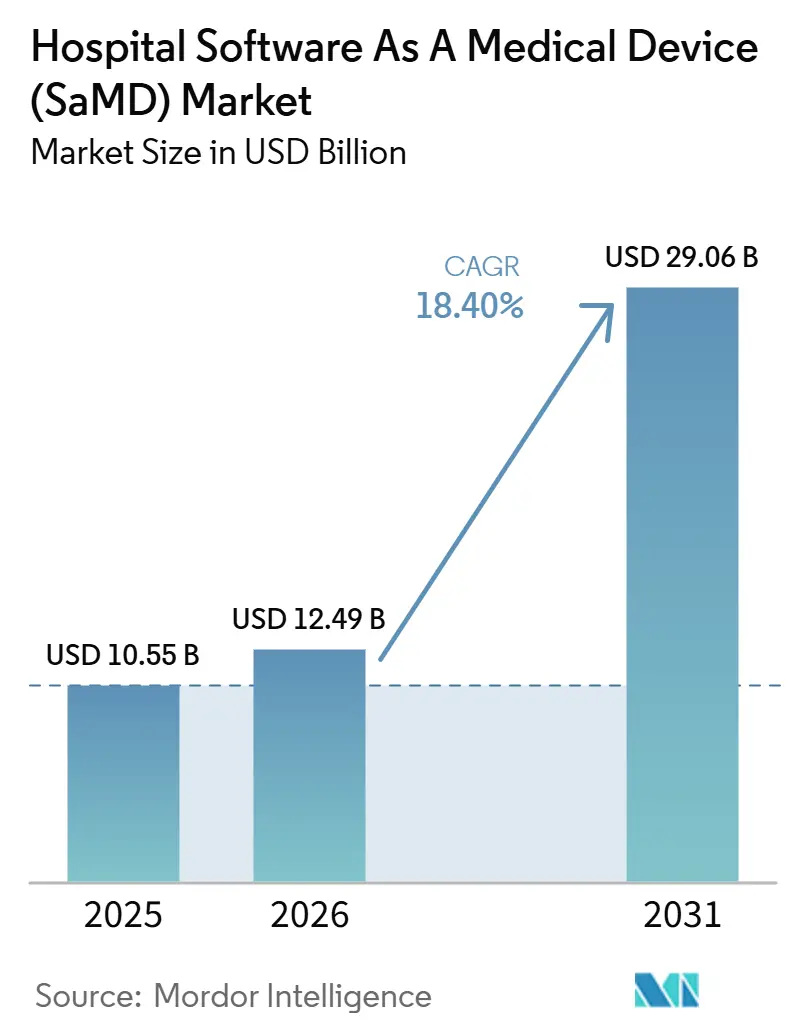
| 市場規模 (2026) | 12.49 十億米ドル |
| 市場規模 (2031) | 29.06 十億米ドル |
| Growth Rate (2026 - 2031) | 18.40 % |
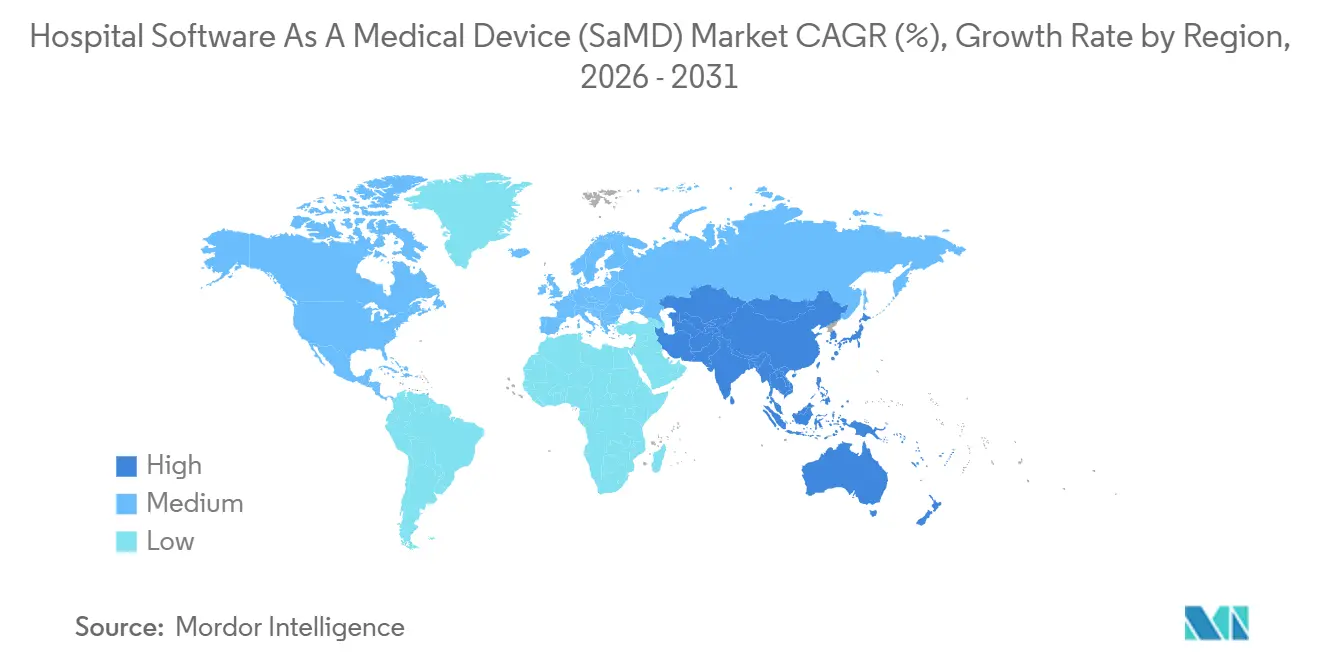
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
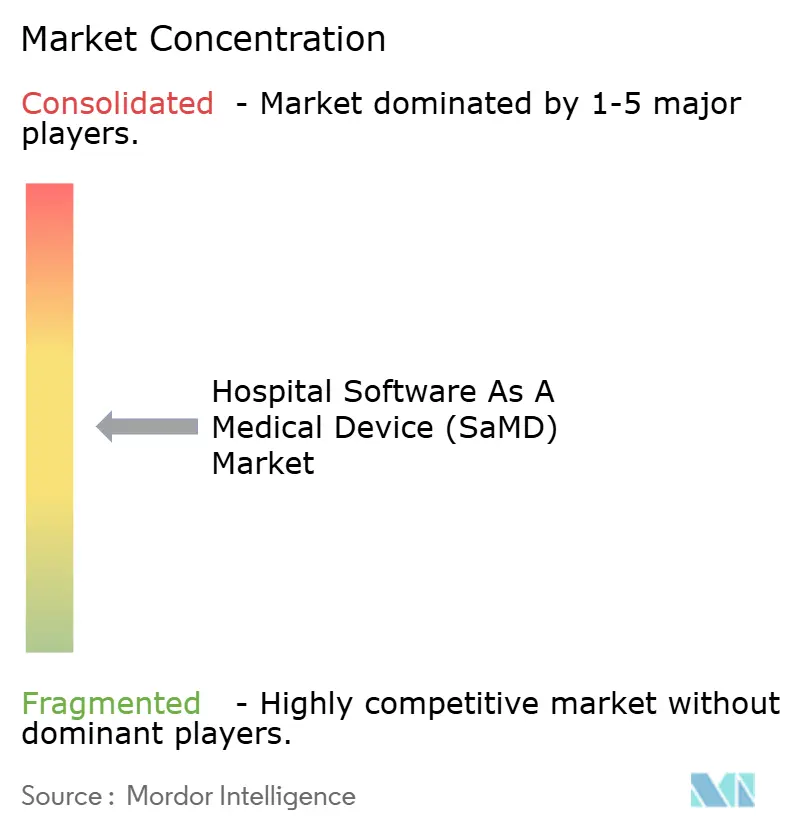
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる病院向け医療機器としてのソフトウェア(SaMD)市場分析
病院向け医療機器としてのソフトウェア市場規模は、2025年の105.5億米ドルから2026年には124.9億米ドルに増加し、2031年までに290.6億米ドルに達する見込みで、2026年から2031年にかけてCAGR 18.40%で成長します。
病院はもはや、ソフトウェア主導の診断・ケアツールを限定的な試験運用として扱っていません。病院向け医療機器としてのソフトウェア(SaMD)市場は、画像診断、モニタリング、ケアコーディネーションにわたる日常的な臨床利用と密接に結びついています。病院が臨床ワークフローに統合し、応答時間を短縮し、スループット圧力の高まりの中でスタッフを支援するソリューションを求めるにつれ、需要は高まっています。FDAの事前変更管理計画(PCCP)ガイダンスにより、対象製品の市販後モデル更新がより実用的になった一方、償還の進展とエンタープライズ展開モデルが、検証済みソリューションのより大規模な契約への移行を後押ししています。競争は、グローバルな画像診断企業と専門ソフトウェア企業の間でバランスが保たれており、規制の複雑さ、サイバーセキュリティ審査、統合要件が引き続き購買決定を左右しています。
主要レポートのポイント
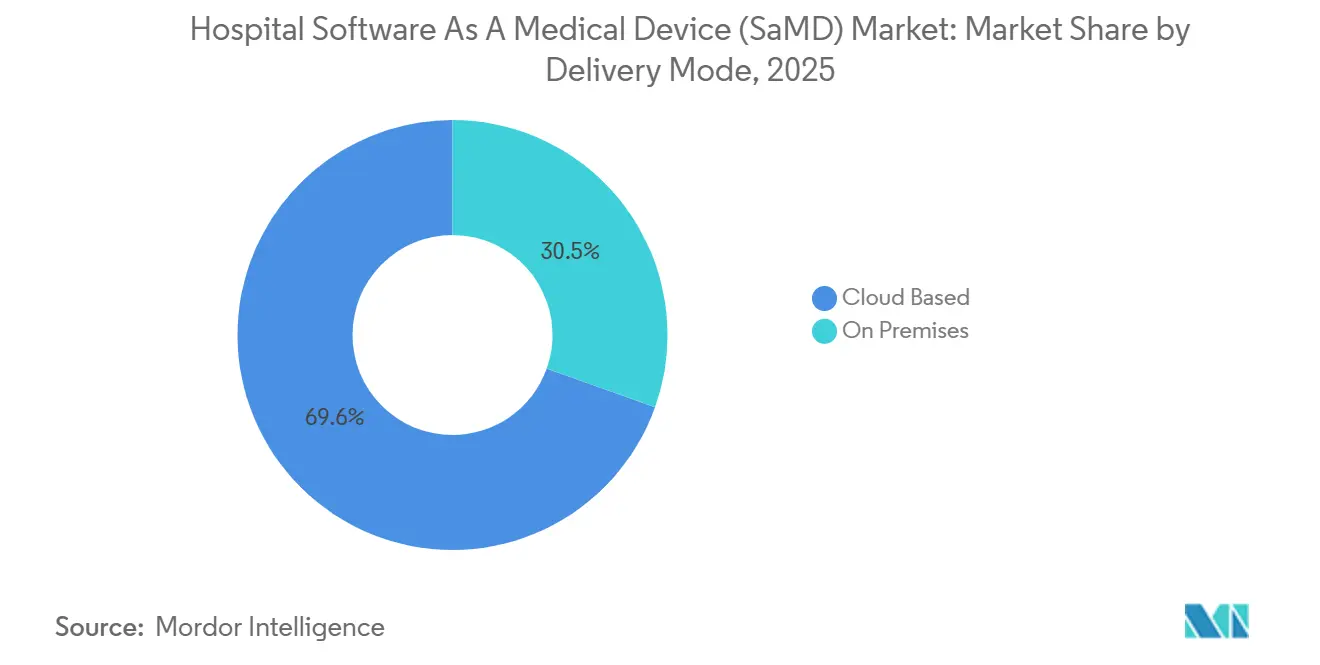
- 提供モード別では、クラウドベースの展開が2025年に69.55%のシェアを占め、2031年にかけて21.93%のCAGRで拡大する見込みです。
- ソフトウェアタイプ別では、診断SaMDが2025年に44.22%のシェアを占め、モニタリングおよびアラートSaMDは2031年にかけて最も速い22.67%のCAGRで成長すると予測されています。
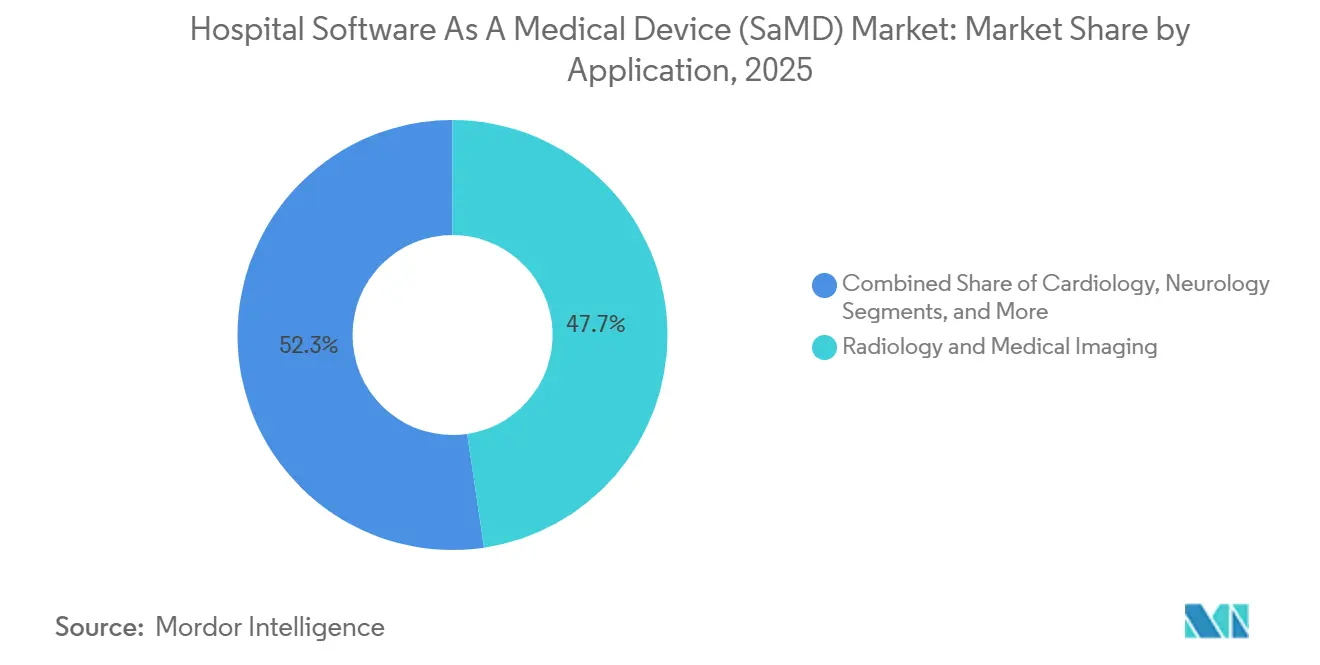
- アプリケーション別では、放射線科および医療画像診断が2025年に47.66%のシェアを占め、神経科は2031年にかけて29.35%のCAGRで最も速く成長すると予測されています。
- 技術別では、ルールベースソフトウェアが2025年に52.33%のシェアを占め、AIおよび機械学習は2031年にかけて22.33%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に40.25%のシェアを占め、アジア太平洋は2031年にかけて最も速い21.95%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理関連性 | 影響の時間軸 |
|---|---|---|---|
| AIベースの臨床意思決定のための病院導入の増加 | +4.2% | 北米と欧州が主導するグローバル | 短期(2年以内) |
| 遠隔モニタリングおよびバーチャルワードワークフローの拡大 | +3.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 在院日数と再入院を削減するための病院の圧力 | +2.9% | 米国、英国、オーストラリアで早期の成果が見られるグローバル | 短期(2年以内) |
| SaMDとPACS、RIS、LIS、その他の画像診断システムとの統合の増加 | +2.4% | 北米とアジア太平洋の画像診断ハブに集中するグローバル | 中期(2〜4年) |
| 時間的に重要な専門分野における画像AIトリアージの成長 | +2.1% | 北米と欧州、アジア太平洋への波及あり | 短期(2年以内) |
| 市場承認後のAIモデルのPCCP対応イテレーション | +1.7% | 北米、規制の影響が欧州にも及ぶ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIベースの臨床意思決定のための病院導入の増加
病院向け医療機器としてのソフトウェア(SaMD)市場は、日常的なケアパスウェイに直接統合されるAIツールの導入増加から恩恵を受けています。病院は、リスクを検知し、臨床的な優先順位付けを支援し、余分なステップを追加することなく臨床医のワークフローに適合するプラットフォームを優先しています。調達チームも、ソフトウェアが単に技術的な精度を向上させるだけでなく、治療上の意思決定に影響を与えられるという証拠を求めています。Tempus AIは、35の病院と米国の5つの医療システムにわたるALERTトライアルにおいて、重篤な弁膜症に対する治療率が改善されたと報告しており、アラートグループの患者は多職種心臓チームによる評価を受ける可能性が27%高く、通常のケアと比較して弁手術が40%増加しました。
遠隔モニタリングおよびバーチャルワードワークフローの拡大
病院向け医療機器としてのソフトウェア(SaMD)市場は、在宅病院およびバーチャルワードモデルの拡大からも恩恵を受けています。これらのプログラムは、遠隔患者データを処理し、早期に悪化を検知し、ケアチームにタイムリーなアラートを送信できるソフトウェアを必要とします。2025年の縦断的分析では、NHSイングランドが2025年1月までにバーチャルワードの収容能力を12,600床以上に拡大し、稼働率が80%近くに達していることが示されており、正式なケアパスウェイにおけるモニタリングソフトウェアの大規模な導入ニーズが示されています。英国の多施設心臓研究でも、術前冠動脈バイパス患者の遠隔モニタリングが、術前の病床占有率を削減しながら臨床アウトカムを維持したことが明らかになりました。
在院日数と再入院を削減するための病院の圧力
病院は安全性を損なうことなく患者スループットを改善するための圧力が高まっており、これが病院向け医療機器としてのソフトウェア(SaMD)市場を支えています。スキャンのトリアージ、レポートの事前入力、または早期の悪化検知を行うソフトウェアは、病床使用、退院イミング、およびエスカレーション決定に影響を与えることができます。この機能は、遅延した所見が患者フローを遅らせる可能性がある救急医療、画像診断、および高度急性期の環境において重要です。在院日数の短縮や再入院の減少にソフトウェアを結びつけることができるベンダーは、病院の購買決定においてより強い牽引力を得る可能性が高いです。
市場承認後のAIモデルのPCCP対応イテレーション
病院向け医療機器としてのソフトウェア(SaMD)市場は、米国における市販後モデル更新のより実用的なパスウェイからも恩恵を受けています。FDAの事前変更管理計画(PCCP)ガイダンスにより、製造業者は特定の将来の変更を事前に提案することができ、対象となる各更新に対して新たな市販申請を行う必要性が軽減されます。これは、病院がソフトウェアが繰り返しの審査サイクルの中で時代遅れになることを望まないため重要です。長期的には、継続的なアップグレードをサポートするベンダーと、より遅いリリースサイクルで運営するベンダーとの差が広がることが予想されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑かつ断片化した規制分類パスウェイ | -1.4% | 欧州とアジア太平洋のマルチマーケット環境 | 長期(4年以上) |
| 病院ITの相互運用性とサイバーセキュリティの負担 | -1.0% | 北米と欧州で急性的な圧力があるグローバル | 中期(2〜4年) |
| 実際のワークフロー影響に関する臨床的エビデンスの不足 | -0.8% | グローバル | 中期(2〜4年) |
| スタンドアロンソフトウェア請求に対する償還の不確実性 | -0.7% | 北米が先行し欧州が続く | 短期(2年以内)から中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑かつ断片化した規制分類パスウェイ
病院向け医療機器としてのソフトウェア(SaMD)市場は、主要地域にわたる複雑かつ断片化した規制パスウェイに引き続き直面しています。欧州では、ベンダーは医療機器規制とAI固有の義務の両方を管理しなければならず、文書化要件が増加し、承認タイムラインが延長されています。ドイツの連邦データ保護・情報自由委員(BfDI)と連邦ネットワーク庁(Bundesnetzagentur)は、2026年7月に製造業者が医療機器におけるAIをナビゲートするための共同ロードマップを発表し、ベンダーにとってのコンプライアンス負担を強調しました。複数国のサプライヤーは、データ処理、品質管理、臨床的エビデンスの期待が市場によって異なるため、立ち上げが遅れ、より大きな規制チームと強力なローカルパートナーシップを持つベンダーが有利になるという課題にも直面しています。
病院ITの相互運用性とサイバーセキュリティの負担
病院向け医療機器としてのソフトウェア(SaMD)市場は、病院IT環境内での展開上の課題にも直面しています。多くの病院は、異なる時期に導入されたPACS、RIS、LIS、EHR、およびモニタリングシステムを運用しており、承認済み製品であっても統合が複雑になっています。サイバーセキュリティ審査は、病院がソフトウェアの更新、データフロー、ユーザーアクセス、およびベンダーサポート義務に関する保証を要求するため、展開タイムラインをさらに延長します。その結果、デジタルインフラが強固な病院では導入が速く進み、統合がプロジェクトコストの大きな割合を占める病院では遅くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供モード別:
クラウドの統合がエンタープライズSaMD導入を加速クラウドベースの展開は、2025年の病院向け医療機器としてのソフトウェア(SaMD)市場規模の69.55%を占め、病院のベンダー管理型デリバリーへの強いシフトを示しています。クラウドプラットフォームは、ローカルインフラのニーズを削減し、ケアサイト全体でのソフトウェア更新を簡素化し、画像診断とモデル再トレーニングのためのより重いコンピューティングワークロードをサポートしました。その結果、病院向け医療機器としてのソフトウェア(SaMD)市場は、孤立した部門別インストールよりもエンタープライズサブスクリプションを引き続き優先しました。クラウドベースの展開セグメントは、病院ネットワーク全体でのプラットフォーム統合を反映して、2031年にかけてCAGR 21.93%で拡大すると予測されています。
Aidocの2026年4月のシリーズE資金調達ラウンドで1.5億米ドルを調達し、総資金調達額が5億米ドルを超え、aiOSエンタープライズプラットフォームのより広範な展開とCAREクリニカルファンデーションモデルのさらなる開発を支援しました。この動きは、病院向け医療機器としてのソフトウェア(SaMD)産業において、サプライヤーが単一用途の展開ではなくスケールのために構築していることを示しました。ただし、より厳格なデータ居住ルールや時間的に重要なユースケースのためのローカル制御要件を持つ病院では、オンプレミス展開が引き続き関連性を持ちました。


ソフトウェアタイプ別:
診断SaMDがリードするが、モニタリングが最速で成長診断SaMDは、2025年の病院向け医療機器としてのソフトウェア(SaMD)市場シェアの44.22%を占め、ソフトウェアカテゴリ全体でリーディングポジションを維持しました。画像診断は診断ツールに強固な基盤を与え、病院はすでに高ボリューム部門でのソフトウェア支援レビュー、優先順位付け、およびレポーティングに依存していました。これら製品はまた、新しいプロトコルやスタッフ調整を必要とする新しいカテゴリよりも、既存の臨床プロセスに自然に適合しました。モニタリングおよびアラートSaMDは、病院が遠隔観察と早期警告のユースケースを拡大するにつれて、2031年にかけてCAGR 22.67%で最も速く成長するソフトウェアタイプになると予測されています。
選択されたユースケースに対する償還サポートも改善されました。CMSは、2026年4月の病院外来予定支払いシステム更新において、胸部CTスキャンからの動脈カルシウムのソフトウェア分析のためのHCPCSコードG0680を追加し、支払いパスウェイが検証済みの臨床ソフトウェアと整合し始めた方法を示しました。臨床意思決定支援ソフトウェアも、病院が記録システム内でより実用的なガイダンスを求める心臓科と腫瘍科で進歩しました。このトレンドは、診断解釈だけにとどまらない病院向け医療機器としてのソフトウェア(SaMD)市場のより広い成長パスウェイを生み出しました。
アプリケーション別:
放射線科がリード、神経科が最速成長放射線科および医療画像診断は、2025年の病院向け医療機器としてのソフトウェア(SaMD)市場規模の47.66%を占め、最大のアプリケーション領域となりました。画像診断部門は大量のデータを生成し、標準化されたワークフローに従い、早期のスタッフ圧力に直面しており、これが他の多くの専門分野よりもソフトウェア導入を先行させました。病院はまた、優先順位付け、輪郭描出、計画、およびスキャン設定をサポートするツールを信頼しました。これらのユースケースが既存の運用ルーティンと一致していたためです。これにより、他の専門分野が進歩する中でも、放射線科は病院向け医療機器としてのソフトウェア(SaMD)市場の中心に留まりました。
GE HealthCareは2026年6月にMIM Contour ProtégéAI+ 2.0のFDA 510(k)承認を取得し、PhilipsはSmartHeartのFDA 510(k)承認を2026年に取得し、より速いAI対応の心臓MR計画をサポートしました。神経科は、脳卒中コーディネーション、定量的神経画像診断、および神経変性疾患分析への需要に支えられ、2031年にかけて最速のCAGR 29.35%を記録すると予測されています。病院向け医療機器としてのソフトウェア(SaMD)市場のこの部分は、病院が急性神経学的イベントに対するより速い応答パスウェイと慢性疾患管理のための長期ツールを求めるにつれて拡大しました。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
技術別:
ルールベースソフトウェアが優勢、AI・機械学習が差を縮めるルールベースソフトウェアは、2025年の病院向け医療機器としてのソフトウェア(SaMD)市場シェアの52.33%を占め、病院システム内のアラートロジック、構造化パスウェイ、および臨床サポートルールの大規模な導入基盤を反映しています。病院は、これらのツールが使い慣れており、検証が容易で、既存のガバナンスモデルへの混乱が少ないため、引き続き使用しました。多くの環境では、単純なルールが日常的なチェック、ルーティング、およびエスカレーションタスクの大部分を管理していました。同時に、AIおよび機械学習は2031年にかけてCAGR 22.33%で拡大すると予測されています。
競争の次のフェーズは、狭い単一タスクのユースケースからより広い臨床推論とオーケストレーションへと移行できるプラットフォームを中心に展開される可能性が高いです。AidocはCAREクリニカルファンーションモデルが2026年に臨床画像診断における多疾患トリアージシステムのFDA承認を取得したと述べており、より広範なモデルベースのソフトウェア展開に向けた重要なステップとなりました。多くの病院が機械学習の出力と並んで可視化されたルール層を依然として望んでいるため、ハイブリッドアーキテクチャは引き続き重要です。
地域分析
北米の病院向け医療機器としてのソフトウェア(SaMD)市場
北米は2025年における病院向け医療機器としてのソフトウェア(SaMD)市場規模の40.25%を占め、地域別トップの地位を維持した。同地域は、承認済み製品の豊富な基盤、成熟し病院ITシステム、およびエンタープライズソフトウェア展開に向けた強固な商業的準備態勢から恩恵を受けた。償還制度はまだ発展途上にあったが、特定の検証済みユースケースに対しては見通しがより建設的なものとなった。CMSは2026年4月に、胸部CTスキャンによる冠動脈カルシウムのソフトウェア解析を対象としたHCPCSコードG0680を追加し、支払い枠組みがソフトウェアを償還可能な臨床活動の一部として認め始めたことを示した。
欧州の病院向け医療機器としてのソフトウェア(SaMD)市場
欧州は病院向け医療機器としてのソフトウェア(SaMD)市場において引き続き重要な位置を占めていたが、より厳格なコンプライアンス環境がその成長経路を形成した。病院およびベンダーは、機器規制とAI関連の義務の両方に対応する必要があり、これにより市場参入コストが増加し、場合によっては展開が遅延した。ドイツのBfDIとBundesnetzagenturによる2026年7月の共同ロードマップは、医療機器におけるAIが実際にどのように扱われるかについて、製造業者に対してより明確なガイダンスを提供した。Philipsなど大手サプライヤーは、ハードウェアとの関係、臨床ワークフローツール、および複数の病院部門にわたる認証済みソフトウェア製品を組み合わせることで、欧州において引き続き有利な立場を維持した。
アジア太平洋、中東・アフリカおよび南米の病院向け医療機器としてのソフトウェア(SaMD)市場
アジア太平洋地域は、病院向け医療機器としてのソフトウェア(SaMD)市場において最も成長が速い地域であり、2031年までに21.95%のCAGRが見込まれている。デジタルヘルスへの投資、大規模な患者数、およびクラウドネイティブ型病院システムへの関心の高まりが成長を支えている。日本のSaMD審査経路と、インドの拡大するデジタルヘルスインフラは、選定された病院ネットワークにおける初期パイロットを超えたソフトウェア普及を後押ししている。この地域的トレンドは中東・アフリカにも拡大しており、GCCの医療近代化プログラムが調達への関心を支えている一方、南米はまだ初期段階にあり、ブラジルとアルゼンチンが主要な参入拠点となっている。

競合環境
病院向け医療機器としてのソフトウェア(SaMD)市場は中程度の集中度を示しています。Siemens Healthineers、GE HealthCare、Philipsなどの大手画像診断・医療技術企業は、導入済み機器、エンタープライズサービス関係、および病院ワークフロー内の統合ソフトウェア層を通じて強力な優位性を維持しています。このポジションは、画像診断、計画、および運用ユースケース全体でSaMDを拡大するのに役立っています。専門ソフトウェア企業は、病院がベンダーニュートラルなオーケストレーション、より速い製品イテレーション、およびより広範な臨床AIカバレッジを求めるにつれて、牽引力を増し続けています。
GE HealthCareの2026年2月の次世代SIGNA MRI技術のFDA承認は、大手ベンダーがソフトウェアを切り離されたアドオンとして位置付けるのではなく、ワークフロー統合を強化した方法を示しました。Philipsは、病院がより速いスループットとより標準化されたスキャン設定を必要とする臨床環境全体で、SmartHeartやAlturion超音波システムを含むAI対応ワークフロー製品を拡大することで同様のアプローチをとりました。これらの動きは、病院向け医療機器としてのソフトウェア(SaMD)市場において、ソフトウェアを既存の機器およびサービス契約と密接に結びつけたバンドル戦略を支援しました。
AIネイティブ企業は、複数のアプリケーションにわたるコントロール層として機能するように設計されたプラットフォームモデルで対応しました。Aidocの2026年4月の資金調達ラウンドは、すでに約2,000の病院に展開され、毎年6,000万件以上の患者ケースを処理するaiOSエンタープライズプラットフォームのスケーリングを支援しました。Tempus AIも2026年5月にTempus Hubを次世代エージェンティックAIアーキテクチャにアップグレードし、孤立したモデル出力ではなく組み込まれた臨床ワークフローサポートへのシフトを示しました。病院向け医療機器としてのソフトウェア(SaMD)市場は中程度の集中度を維持する可能性が高く、主要な既存プレイヤーが強力な病院アクセスを維持しながら、専門ベンダーはソフトウェアのパフォーマンス、エビデンス、および相互運用性が最も重要な領域で拡大します。
病院向け医療機器としてのソフトウェア(SaMD)産業リーダー
GE HealthCare Technologies Inc.
Koninklijke Philips N.V.
Medtronic plc
Siemens Healthineers AG
Tempus AI, Inc.
- *免責事項:主要選手の並び順不同
病院向け医療機器としてのソフトウェア(SaMD)市場
- Abbott Laboratories
- Aidoc Medical Ltd.
- Baxter
- BrightInsight, Inc.
- Butterfly Network, Inc.
- Canon
- Digital Diagnostics
- FUJIFILM
- GE HealthCare Technologies Inc.
- iCAD, Inc.
- Intuitive Surgical, Inc.
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Qure.ai Technologies Private Limited
- RadNet, Inc.
- Siemens Healthineers
- Stryker
- Tempus AI, Inc.
- Viz.ai, Inc.

Recent Industry Developments in 病院向け医療機器としてのソフトウェア(SaMD)市場
- 2026年4月:Aidoc Medical Ltd.は、Goldman Sachs Alternatives Growth Equityが主導するシリーズE資金調達ラウンドで1.5億米ドルを調達し、SoftBank Vision Fund 2およびNVenturesが参加し、総資金調達額が5億米ドルを超えました。
- 2026年7月:Viz.aiはCortechs.aiと提携し、NeuroQuant MS神経画像診断定量化をそのプラットフォームに統合し、多発性硬化症を含む神経変性疾患管理へのSaMDカバレッジを拡大しました。
- 2026年7月:CliniCompは、診断画像診断、エンタープライズEHR、およびネイティブAIを統合した縦断的患者記録を統一したPACSビューワー(MIMPS)のFDA 510(k)承認を取得しました。
- 2026年6月:GE HealthCareは、放射線腫瘍学治療計画のためのAI対応自動輪郭描出ソフトウェアであるMIM Contour ProtégéAI+ 2.0のFDA 510(k)承認を取得しました。


グローバル病院向け医療機器としてのソフトウェア(SaMD)市場レポートの調査範囲
本レポートの調査範囲として、病院向け医療機器としてのソフトウェア(病院SaMD)とは、診断、臨床意思決定支援、疾患モニタリング、治療計画、または患者管理などの一つ以上の医療目的を、物理的な医療機器の一部となることなく実行する、病院環境に展開されるスタンドアロンの臨床ソフトウェアを指します。これらのソフトウェアソリューションは、病院情報システム、電子健康記録(EHR)、検査情報システム、および医療画像診断プラットフォームと統合し、臨床医がエビデンスに基づく意思決定を行い、ワークフロー効率を改善し、患者安全を強化し、個別化されたケアを提供するの支援します。
病院向け医療機器としてのソフトウェア(SaMD)市場は、提供モード、ソフトウェアタイプ、アプリケーション、技術、および地域によって区分されています。提供モード別では、市場はクラウドベースとオンプレミスに区分されています。ソフトウェアタイプ別では、市場は診断SaMD、モニタリングおよびアラートSaMD、臨床意思決定支援SaMD、治療SaMD、および管理・ワークフローSaMDに区分されています。アプリケーション別では、市場は放射線科および医療画像診断、心臓科、神経科、腫瘍科、集中治療および救急医療、病理科および検査医学、およびその他の病院アプリケーションに区分されています。技術別では、市場はAIおよび機械学習、ルールベースソフトウェア、およびハイブリッド人間AIワークフローソフトウェアに区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。本レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。本レポートは、上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
| クラウドベース |
| オンプレミス |
| 診断SaMD |
| モニタリングおよびアラートSaMD |
| 臨床意思決定支援SaMD |
| 治療SaMD |
| 管理・ワークフローSaMD |
| 放射線科および医療画像診断 |
| 心臓科 |
| 神経科 |
| 腫瘍科 |
| 集中治療および救急医療 |
| 病理科および検査医学 |
| その他の病院アプリケーション |
| AIおよび機械学習 |
| ルールベースソフトウェア |
| ハイブリッド人間AIワークフローソフトウェア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 提供モード別 | クラウドベース | |
| オンプレミス | ||
| ソフトウェアタイプ別 | 診断SaMD | |
| モニタリングおよびアラートSaMD | ||
| 臨床意思決定支援SaMD | ||
| 治療SaMD | ||
| 管理・ワークフローSaMD | ||
| アプリケーション別 | 放射線科および医療画像診断 | |
| 心臓科 | ||
| 神経科 | ||
| 腫瘍科 | ||
| 集中治療および救急医療 | ||
| 病理科および検査医学 | ||
| その他の病院アプリケーション | ||
| 技術別 | AIおよび機械学習 | |
| ルールベースソフトウェア | ||
| ハイブリッド人間AIワークフローソフトウェア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
病院向け医療機器としてのソフトウェア(SaMD)市場の現在の価値は?
病院向け医療機器としてのソフトウェア(SaMD)市場は2026年に124.9億米ドルに達し、CAGR 18.40%で2031年までに290.6億米ドルに達すると予測されています。
病院向け医療機器としてのソフトウェア(SaMD)市場の成長を促進しているものは何ですか?
成長は、臨床ワークフローにおけるAI導入の深化、遠隔モニタリングおよびバーチャルワードの拡大、および在院日数と再入院を削減するための病院の圧力によって支えられています。
病院向け医療機器としてのソフトウェア(SaMD)市場の導入においてどの提供モデルがリードしていますか?
クラウドベースの展開が2025年に69.55%のシェアでリードし、2031年にかけてCAGR 21.93%で最も速く成長る提供モデルでもあります。
病院向け医療機器としてのソフトウェア(SaMD)市場で最大のアプリケーション領域はどれですか?
放射線科および医療画像診断は、2025年に47.66%で最大のアプリケーションシェアを占めました。これは、画像診断ワークフローがすでに高度にデジタル化されており、臨床ソフトウェアとの統合が容易であるためです。
病院向け医療機器としてのソフトウェア(SaMD)ソリューションで最も速く成長している地域はどこですか?
アジア太平洋は、デジタルヘルス投資と病院ソフトウェア導入の拡大に支えられ、2031年にかけてCAGR 21.95%が予測される最も速く成長している地域です。
病院向け医療機器としてのソフトウェア(SaMD)市場の競争はどの程度激しいですか?
市場は中程度の集中度であり、Siemens Healthineers、GE HealthCare、PhilipsなどのAidoc、Viz.ai、Tempus AIなどの専門ソフトウェア企業と競合する大手プレイヤーが存在します。
最終更新日:



