
水平方向掘削市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
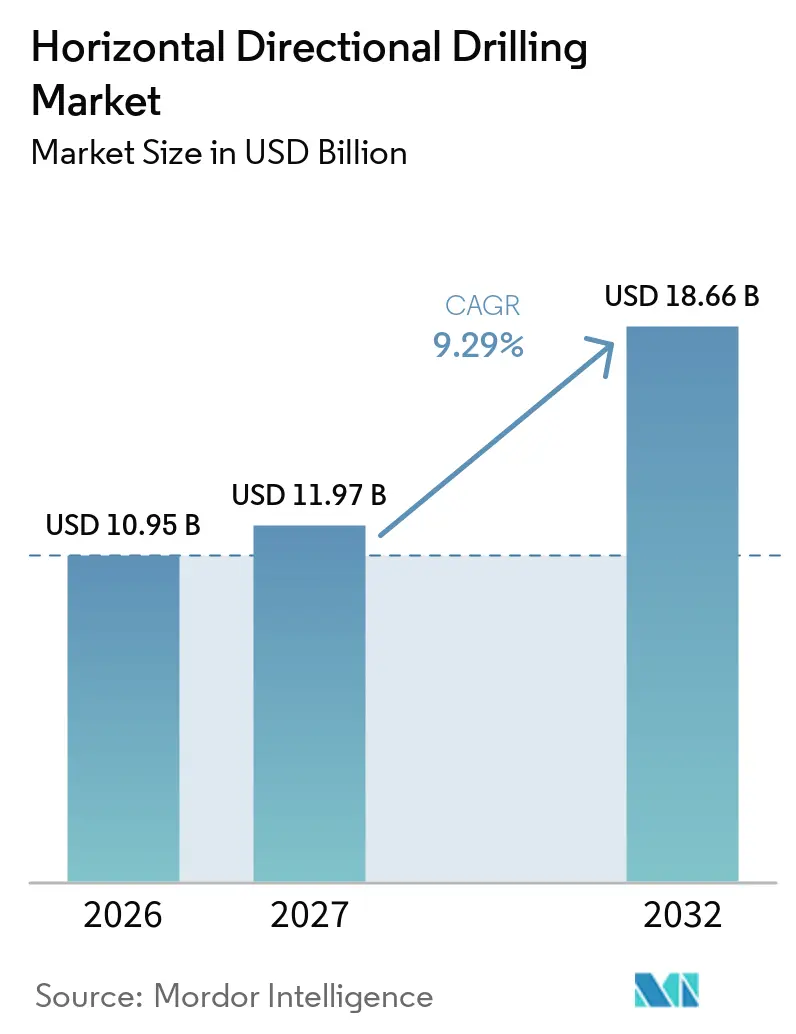
| 市場規模 (2027) | 11.97 十億米ドル |
| 市場規模 (2032) | 18.66 十億米ドル |
| 成長率 (2027 - 2032) | 9.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水平方向掘削市場分析
水平方向掘削市場規模は2026年に109.5億米ドルと評価され、2027年の119.7億米ドルから2032年には186.6億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.29%です。水平方向掘削市場は、建設中に道路、水路、その他の地表資産を保護する必要があるインフラプロジェクトによって支えられています。ブロードバンドネットワーク、送電網の地中化、水道システムの更新、データセンターのユーティリティ、および洋上ケーブル接続が複数の顧客タイプにわたって需要を創出しています。この組み合わせにより、水平方向掘削市場は今世紀初頭に見られたファイバー主導のサイクルよりも広い需要基盤を持つことになります。これは、単一の顧客グループがすべての地域にわたって機器の使用や請負業者のスケジュールを決定するわけではないためです。請負業者は、訓練されたクルー、環境管理、信頼性の高い位置特定手法、およびクライアントの稼働資産を妨げることなく長く複雑なボーリングを完了する能力において競争しており、機器サプライヤーは大型リグ、電動ドライブプラットフォーム、専用工具、遠隔診断、およびディーラーベースのサービスサポートで対応しています。これは、プロジェクトが固定されたユーティリティまたは土木工事スケジュールに従う場合、稼働時間が決定的となり得るためです。公的資金の放出の遅延および資格を持つオペレーターの不足は、長期的な需要が確立されている場合でも、プロジェクトの開始を遅らせる可能性があります。
レポートの主要なポイント
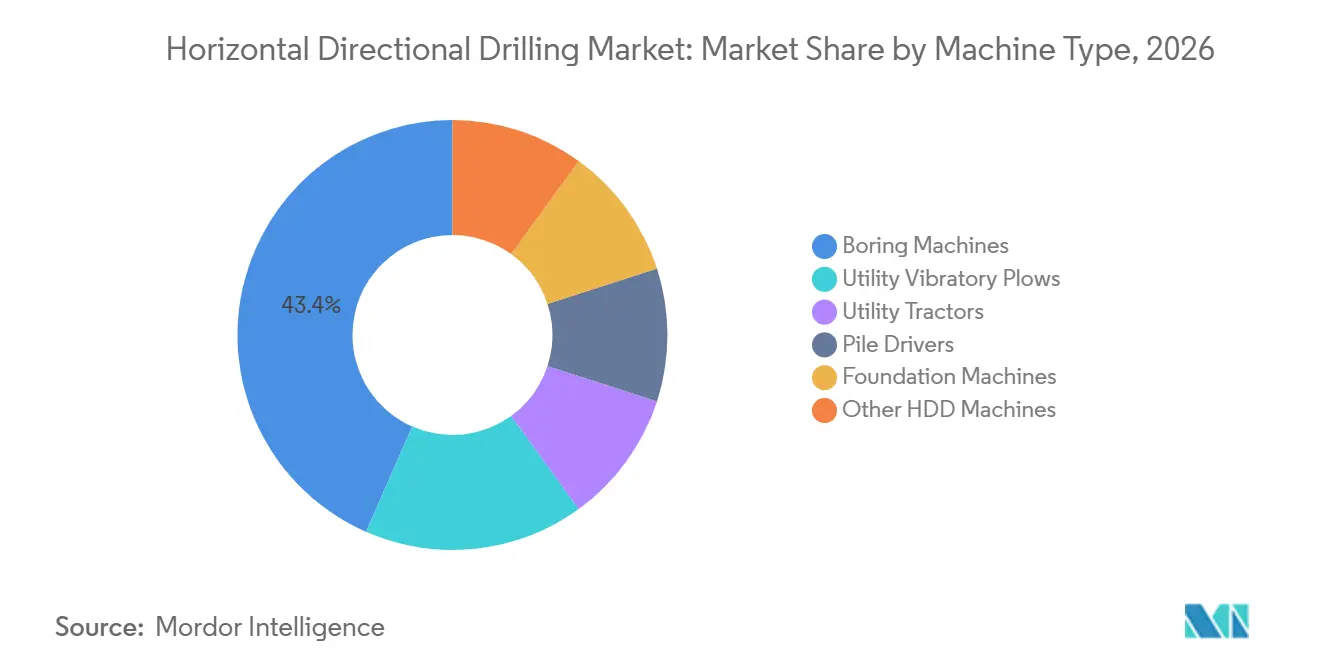
- 機械タイプ別では、ボーリングマシンが2026年のグローバル水平方向掘削市場シェアの43.4%を占め、基礎工事機械は2032年までに9.7%のCAGRで成長すると予測されています。
- 場所別では、陸上が2026年のグローバル水平方向掘削市場規模の74.3%を占め、海上は2032年までに10.3%のCAGRで成長すると予測されています。
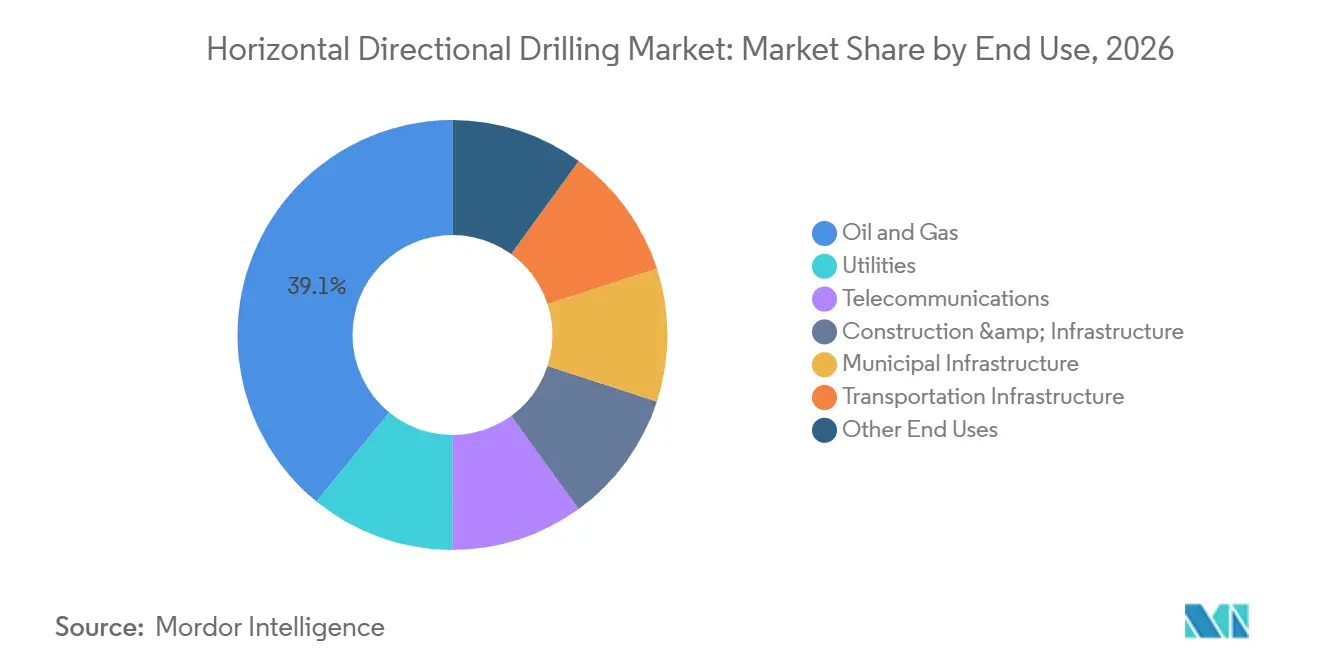
- 最終用途別では、石油・ガスが2026年のグローバル水平方向掘削市場シェアの39.1%を占め、通信は2032年までに9.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のグローバル水平方向掘削市場の32.6%を占め、アジア太平洋は2032年までに9.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ファイバーおよび5Gネットワークの拡大 | +2.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 送電網の強化および地中電力投資 | +2.0% | 北米、欧州 | 中期(2~4年) |
| 老朽化した上下水道インフラの更新 | +1.4% | 北米、欧州、アジア太平洋中核部 | 中期(2~4年) |
| 密集した地域における非開削工法の選好 | +0.7% | グローバル、都市部アジアおよび欧州に集中 | 短期(2年以内) |
| データセンターのユーティリティおよびエネルギー整備 | +1.0% | 北米、アジア太平洋、中東・アフリカへの波及 | 短期(2年以内) |
| 洋上再生可能エネルギーケーブルの陸揚げ | +0.6% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ファイバーおよび5Gネットワークの拡大
ファイバーの展開は、水平方向掘削市場においてコンパクトおよび中型リグの主要な需要源であり続けており、特に請負業者が地表工事のスペースが限られた状態で導管を設置しなければならない場合に顕著です。超党派インフラ法はBEADプログラムに424.5億米ドルを割り当て、米国全土のブロードバンド普及を目標としています。プログラムの段階的な放出は、農村部の建設量が一度に完了するのではなく、請負業者のパイプラインに蓄積されていることを意味します。ファイバープロジェクトはまた、開削工事が交通、ビジネス、および既存のユーティリティを妨害する可能性がある街路や市街地の回廊で作業する請負業者を必要とします。これらの条件は、地表の障害物の下への導管設置における方向掘削の使用を支持します。キャンパスおよびバックボーン接続が電力および水道サービスの隣に新しいファイバールートを必要とする場合にも需要が強化されます。
送電網の強化および地中電力投資
気象関連の被害により、地中化は計画オプションからユーティリティ資本プログラムの積極的な部分へと移行しました。PG&Eは2026年中も高火災リスク地域でのシステム強化および地中化プログラムを継続しています。[1] ユーティリティの耐障害性プログラムは、配電ネットワークを地下に移設する必要がある場合に複数年にわたる建設作業を生み出す可能性があります。より長いユーティリティ横断は、基本的な導管設置よりも多くの引き戻し能力、より優れたボーリング計画、およびより強力な掘削液管理を必要とします。これにより、大型リグ、詳細なユーティリティ調整、およびより要求の厳しい現場条件を管理できる請負業者への作業がシフトします。これには、低い初期入札よりも稼働信頼性が重要な横断も含まれます。したがって、送電網のアップグレードは、水平方向掘削市場における機器需要と高付加価値サービス作業の両方を支援します。
データセンターのユーティリティおよびエネルギー整備
データセンターの開発は、ファバー、電力、および水接続を組み合わせたユーティリティ回廊への需要を創出しています。Vermeerは、AI関連インフラへの電力供給においてユーティリティ設置が重要な部分であると認識しています。[2] これらのプロジェクトは多くの場合、混雑した現場と固定された建設スケジュールを持ち、非開削設置方法を優先する可能性があります。大規模なキャンパスは、建物が稼働する前に複数の地下ルートを必要とします。同じプロジェクトは、垂直建設が始まる前に相当な基礎工事を必要とする場合があります。この組み合わせは、水平方向掘削市場における高容量リグおよび基礎工事機器への需要を支援し、同じ現場で複数の地下システムを含む作業を創出します。
洋上再生可能エネルギーケーブルの陸揚げ
洋上風力プロジェクトは、陸上の送電網接続に到達する前に、海岸、砂丘、および近海エリアの下を通過する輸出ケーブルを必要とします。洋上ケーブルプログラムは、ルートが敏感な沿岸景観の下を通過しなければならない場合に複数のHDD設置を必要とする場合があります。この作業は、地表の乱れを慎重に管理しなければならないワッデン海景観をルートが横断するため、関連性があります。海底ケーブルの引き戻しに関する研究では、横断長さと進入角度が重要な工学的要因として特定されています。これらの要件により、詳細な計画、圧力監視、環境対応準備、および作業開始前に地域の沿岸条件を理解する経験豊富なクルーの価値が高まります。したがって、洋上ケーブルの陸揚げは、水平方向掘削市場の専門的な部分に長期間の作業を提供できます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熟練オペレーターの不足と安全学習曲線 | -1.5% | 北米、欧州、オーストラリア | 短期(2年以内) |
| 意図しない逸出および掘削液コンプライアンスリスク | -0.8% | 北米、欧州、アジア太平洋中核部 | 中期(2~4年) |
| 高い機器・工具・動員コスト | -0.6% | グローバル、洋上および遠隔市場に集中 | 長期(4年以上) |
| BEADおよび大規模プロジェクトの資金放出の遅延 | -0.7% | 北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練オペレーターの不足と安全学習曲線
機器と資金が利用可能な場合でも、資格を持つ掘削オペレーターの可用性がプロジェクトの納期を制約する可能性があります。水平方向掘削協会は2026年に掘削機能と安全プロトコルのオンライントレーニング資料を開発していました。リグの操作には、アライメント、掘削液、工具、およびユーティリティ位置特定リスクの実践的な制御が必要です。経験の浅いクルーは、プロジェクトを遅延させ、コンプライアンスコストを増加させる衝突やアライメント失敗を引き起こす可能性があります。体系的なトレーニングと経験豊富な監督を持つ請負業者は、この能力を使用して納期の信頼性を保護できます。この不足は、水平方向掘削市場の近期的な制約であり続けており、特に小さなエラーが時間の損失、インフラの損傷、または追加の環境管理につながる可能性がある複雑な横断において顕著す。
意図しない逸出および掘削液コンプライアンスリスク
意図しない逸出は、掘削液が地中の亀裂やその他の経路を通じて地表に到達した場合に発生します。米国環境保護庁は、敏感な資源が影響を受ける可能性がある場合、掘削方法が環境審査を必要とする場合があると指摘しています。FERCのガイダンスは、規制対象プロジェクトに関連するHDD活動の監視、対応計画、および通知に関する期待を設定しています。このリスクは、湿地、河川、潮汐域、およびその他の環境的に敏感な場所の近くで特に重要です。請負業者は、封じ込め計画を準備し、環状圧力を監視し、放出が発生した場合に機関と調整しなければなりません。これらの義務は、確立された環境手順を持つ企業を優遇し、経験の少ないプロバイダーの対応可能な作業を減少させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
データセンターと伝送ケーブルが機械ミックスを再形成ボーリングマシンは2026年の水平方向掘削市場の43.4%を占め、最大の機械タイプであり続けました。その引き戻し範囲とHDPEパイプとの互換性は、既存のサービスの周辺で作業しなければならないプロジェクトを含む、さまざまな現場条件にわたるファイバー、水道、およびユーティリティ設置をサポートします。基礎工事機械は、データセンター建設が上部構造建設を開始する前に広範な深基礎工事を必要とするため、2032年までに9.7%のCAGRで拡大すると予想されています。ユーティリティバイブラトリープラウおよびユーティリティトラクターは、混合地形プロジェクトで方向掘削を補完できる浅い埋設および軟質土壌用途に対応し、パイルドライバーは洋上変電所および港湾インフラに関連性を保ちます。その他のHDD機械は、標準的なボーリングマシン構成の外側の工具を必要とする硬い地層および専門的な作業に対応し、長いルートにわたって地盤条件が変化する場合や標準的な工具が必要なボーリングパスを実現できない場合に請負業者に選択肢を提供します。
フリート更新は、要求の厳しいプロジェクト場所にわたってより強い容量、改善された制御、および低い運用影響を持つ機械への調達を誘導しています。グローバル生産量は2025年に2,750リグに達し、2026年の生産量は2,877ユニットを超えると予測されており、稼働中のリグの39.2%が2~5年前のもので、29.4%が2年未満のものです。100,000ポンド以上の引き戻し能力を持つリグの計画購入は2026年に3.6%から3.8%に増加し、中型リグの購入意向は37%から37.3%に増加しました。Goodengは、その純電動機器が中国での大口径ガスパイプライン横断において60%以上のエネルギー節約を実現したと報告しており、これは購入者が複雑なルートにおいて特に、エネルギー使用、ダウンホールデータ、運用制御、およびサービス可用性を基本的なリグ容量と並べて検討している理由を示しています。水平方向掘削産業は、困難なルート、長い引き戻し、および環境条件がより優れた制御とより一貫した運用パフォーマンスを通じて投資を正当化できる、より高い仕様のフリートへと移行しています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
場所別:
洋上の加速が新たな技術プレミアムセグメントを開拓陸上は2026年のグローバル水平方向掘削市場の74.3%を占めました。これは、最も幅広い設置ニーズに対応しているためです。作業には、住宅用ファイバー導管、水道本管の更新、地中電力配電、およびパイプライン横断が含まれ、請負業者に多様なプロジェクト基盤を提供します。オマハの都市圏ユーティリティ地区は2026年にHDDおよびHDPEパイプで毎年17マイルの鋳鉄製本管を更新しており、2027年には18マイルを目標としています。Garney Constructionは2025年7月にジェームズ川横断を完了し、ニューポートニューズ船舶航路の下に5,700フィートの42インチHDPEフォースメインを設置しました。これらの例は、水道インフラが通信およびエネルギープロジェクトの傍らで安定した陸上作業を提供できることを示しており、密集した回廊では地表の乱れが管理困難であり、資産所有者が建設中に街路、水路、およびその他の公共スペースを機能的に保つ必要がある場合に非開削設置が優先されます。
洋上は2032年までに10.3%のCAGRで成長すると予測されており、水平方向掘削市場の全体的な成長率を上回っています。輸出ケーブルは、地質学的に変化する沿岸条件を通じて、陸上の送電システムに接続する前に海岸、前浜、および近海の海底を横断する必要があります。国際土質力学・地盤工学会は、早期の現地選定と地盤工学的評価を非開削海底ケーブル設置の中心として説明しています。NECはまた、HDD ケーブル陸揚げ設置を洋上風力開発における環境影響低減の手段として説明しています。専門リグ、環境緊急時計画、および複数機関の許可により、洋上作業は一般請負業者が参入しにくくなり、経験豊富なプロバイダーに対する技術プレミアムを支援できます。
最終用途別:
通信が市場CAGRを上回る成長を示す一方、石油・ガスが最大のセクターであり続ける石油・ガスは2026年の水平方向掘削市場の39.1%を保持し、最大の最終用途セグメントであり続けました。天然ガス伝送横断、LNG関連フィーダーライン、および電力関連エネルギー回廊は、より大きなボーリングとより大きな引き戻し能力を持つ機器への需要を支援します。ユーティリティセグメントは、配電資産を地下に移動する送電網強化プログラムを通じて続き、多くの場合、信頼性ニーズと公共安全上の懸念により架空資産への繰り返しの修理が受け入れられにくい地域で行われます。電力作業は2026年の米国HDD用途の17.1%を占め、水道用途は21.7%、ファイバーおよび5G作業は32.7%を占めました。建設および地方インフラは、水道・下水道の更新からの定期的な作業を追加し、エネルギーセクター投資の変化へのエクスポージャーを緩和できます。
通信は2032年までに9.8%のCAGRで成長すると予測されており、水平方向掘削市場全体の成長率を上回っています。コンパクトリグは、舗装の修復、既存のユーティリティ、および地域の混乱が建設の選択に影響する近隣ブロードバンド作業に有用です。連邦通信委員会のブロードバンドマッピングは、報告されたカバレッジと計画された展開の説明責任を支援します。交通インフラおよびその他の最終用途には、再生可能エルギーケーブルルートおよびデータセンターのユーティリティ接続が含まれ、慎重なルート選択と制約されたスペースでの実行が必要になる場合があります。水平方向掘削産業は、プロジェクトスケジュールが変化するにつれて請負業者が通信、ユーティリティ、水道、およびエネルギープログラム間でクルーをシフトできる場合に恩恵を受け、企業が訓練されたチームと専門機器をより一貫して使用するのに役立ちます。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
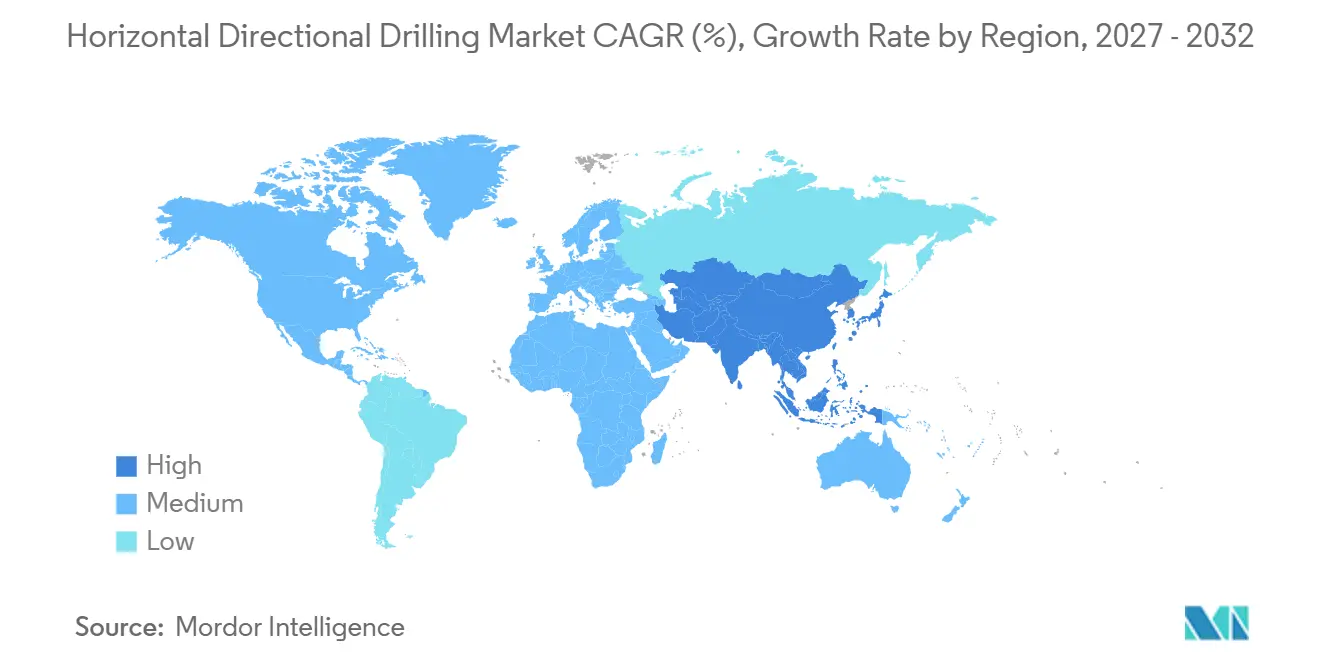
北米は2026年のグローバル水平方向掘削市場の32.6%を占め、最大の地域貢献者であり続けました。この地域は、公共および民間の幅広い顧客にわたってファイバー展開、送電網強化、天然ガス建設、水道インフラ、およびデータセンターユーティリティ作業を組み合わせており、請負業者に類似したクルー、リグ、および計画能力を必要とする複数のタイプのプロジェクトを提供しています。米国は世界のHDD用途の36%を占め、国内活動は2026年前半を通じて堅調と説明されました。PG&Eの地中化活動は数年にわたって目に見えるユーティリティ作業を提供します。カナダはアルバータ州とブリティッシュコロンビア州でパイプライン活動を追加し、メキシコは地表アクセスがより制約された混雑した都市回廊での非開削工法の使用を増加させています。
欧州は、保護地域、送電網の近代化、都市再生、および洋上風力プロジェクトが、多くの場合地表の乱れを制限し、文書化された建設方法の重要性を高める計画条件の下で、制御された地下設置を必要とするため、主要な地域市場であり続けています。この地域の需要プロファイルは、環境許可と再生可能エネルギーインフラがプロジェクト選択においてより大きな役割を果たすため、北米とは異なります。欧州の送電網プロジェクトは、ルートが既存のインフラまたは環境的に敏感な土地の下を通過する必要がある場合に、HDDをコアの土木工法として使用できます。英国の農村ブロードバンドプログラムは、契約されたプロジェクトが後年まで継続するにつれて建設バックログを残し、ドイツのエネルギー転換は高電圧伝送ルートのより長いボーリングを支援します。フランスと英国はファイバーおよび都市ユーティリティ更新を追加し、機器容量、現場知識、および環境管理の重要性を高めています。
アジア太平洋は2032年までに9.4%のCAGRで最も急成長している地域であり、プロジェクト規模、地域の供給条件、および技術要件が大きく異なる通信、地方パイプライン、水道、およびエネルギープログラムによって支えられています。中国の方向掘削フリートは機器の更新と低排出技術が注目を集める中で拡大しており、インド、ベトナム、インドネシア、およびオーストラリアは都市ユーティリティ、水道、および通信作業からの需要を貢献しています。日本と韓国は確立されたインフラ基準を通じて専門機器の使用を支援し、南米と中東アフリカは水平方向掘削市場では規模が小さいものの、ブラジルにはパイプラインと地方水道の機会があり、アルゼンチンとチリは鉱業とエネルギー横断を追加し、XCMGは2026年に南米に10台のHDDリグを出荷しました。サウジアラビアとアラブ首長国連邦はスマートシティプログラムを通じてユーティリティの地中化に投資しており、エジプトとモロッコは水供給インフラを推進しており、地域の成長は地域のサービス能力、プロジェクト資金調達、および困難な地盤条件に適した機器に依存しています。
競合環境
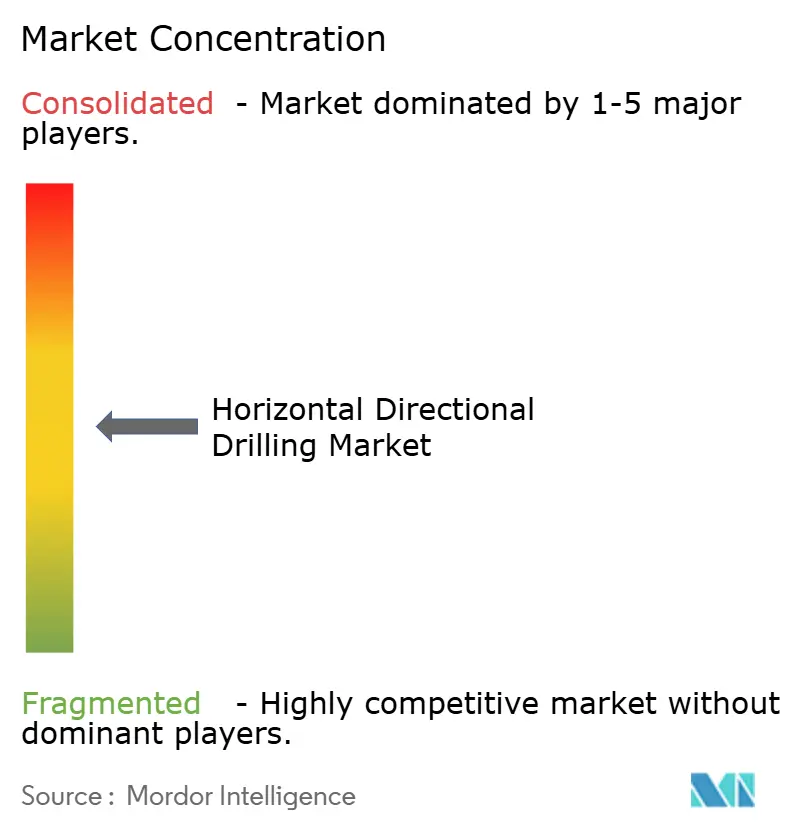
水平方向掘削市場は、機器カテゴリー、リグサイズ、および地域にわたって適度に分散しており、サプライヤーは単一の均一な購入者グループではなく、請負業者基盤の異なる部分にサービスを提供しています。Vermeer Corporation、TRACTO-TECHNIK、Herrenknecht AG、およびThe Toro Company(Ditch Witchを通じて)は、Goodeng Machine、XCMG、およびSANYを含む中国メーカーと競合しています。すべての機械タイプまたは地域にわたって支配的なメーカーは存在せず、特定の請負業者と地盤条件のニーズを理解する地域サプライヤーと専門家に余地を残しています。ディーラーの近接性、アフターセールス対応、資金調達、およびオペレーターサポートは、リグの仕様と同様に機器の選択を決定する可能性があり、サービスカバレッジが重要な場合に確立された西側サプライヤーに優位性を与えます。中国のサプライヤーは、大型トン数能力と低いユニットコストを組み合わせることで輸出プレゼンスを拡大しており、初期機器支出と利用可能な容量に強い重みを置く購入者にアピールできます。
GoodengとXCMGは、自動ロッドハンドリング、トルクベースの運用制御、および遠隔診断能力を含むインテリジェント制御機能を追加しました。GoodengのGSE10000-LS電動HDDリグは10,000 kNの引き戻し能力、260,000 N·mのトルク、および1,000 kWの定格電力を持ちます。この発売により、電動ドライブ設計は、エネルギー使用、地域の規制、および作業現場の管理が機器の決定に影響を与える可能性がある困難で環境的に敏感なプロジェクトにおける大型リグ購入者にとっての要因となります。Vermeerは2025年12月にTecniwellと高圧ポンプパッケージの独占グローバル流通パートナーシップを締結し、ディーラーネットワークを通じて利用可能な機器パッケージを拡大し、顧客維持における部品、ポンプ、工具、およびフィールドサポートの役割を強化しました。
Vermeerは2026年4月に欧州の請負業者向けにD60S水平方向掘削機を発表し、改善された油圧効率とオペレーター重視の設計を特徴としています。サプライヤーはまた、請負業者が都市作業と制御された建設環境に適した機器を必要とする混合地質と低影響運用のための機械を開発しています。最も強い機会は、特に30~100トンの範囲でサポートされた中型リグを必要とする新興市場にあり、サービス、工具、メンテナンス、および交換部品への即時アクセスが機械の稼働期間にわたって定期的な収益を生み出します。これは、初期機械価格のみで競争するのではなく、地域のディーラーと部品の可用性を確立するサプライヤーを優遇し、競争上の地位は機械の信頼性、資格のあるサポート、およびターゲット地域における地域請負業者基盤の明確な理解に依存します。
水平方向掘削産業のリーダー
-
The Toro Company
-
Vermeer Corporation
-
XCMG Group
-
Herrenknecht AG
-
Goodeng Machine Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
水平方向掘削市場 このレポートでカバーされる企業
- American Augers, Inc.
- Barbco, Inc.
- BAUER Maschinen GmbH
- Digital Control Incorporated (DCI)
- Drillto Trenchless Co., Ltd.
- Goodeng Machine Co., Ltd.
- Hebei Huayuan Science & Industry Co., Ltd.
- Herrenknecht AG
- Hunan ZLCONN Machinery Co., Ltd.
- KLEMM Bohrtechnik GmbH
- Prime Drilling GmbH
- SANY Group
- SUNWARD Intelligent Equipment Group
- Terra AG
- The Toro Company
- TRACTO-TECHNIK GmbH & Co. KG
- TT Technologies, Inc.
- Universal HDD
- Vermeer Corporation
- XCMG Group
最近の産業開発事情 水平方向掘削市場
- 2026年8月:Goodeng Machineは、10,000 kNの引き戻し能力、260,000 N·mのトルク、および1,000 kWの定格電力を持つGSE10000-LS電動HDDを発売し、最大3,000メートルの横断を対象としています。
- 2026年4月:Vermeerは欧州市場向けにD60S水平方向掘削機を発売し、改善された油圧効率と密集した都市ユーティリティ設置向けに設計された強化されたオペレーターエルゴノミクスを特徴としています。
- 2026年3月:Goodeng Machineは中国の四川東部ガスパイプラインIIプロジェクトにGSE12000-L純電動HDDを展開し、ディーゼル機器に比べて60%以上のエネルギー節約で2メートルのパイプ径で最大4,000メートルの横断を完了しました。
グローバル水平方向掘削市場レポートの範囲
方向ボーリング(水平方向掘削(HDD)とも呼ばれる)は、地表から発射された掘削リグを使用して、所定の地下経路に沿ってパイプ、導管、またはケーブルなどの地下ユーティリティを設置する非開削工法です。設置は比較的浅いアークまたは半径に従い、地表への影響を最小限に抑えます。方向ボーリングは、従来のカットアンドカバーパイプラインおよびユーティリティ設置に比べて大きな環境上の利点を提供します。この技術は、従来の溝掘りや掘削が実用的でない場合、または地表の乱れを最小限に抑える必要がある場合に一般的に使用されます。
グローバル水平方向掘削市場は、機械タイプ、場所、最終用途、および地域によってセグメント化されています。機械タイプ別では、市場はボーリングマシン、ユーティリティバイブラトリープラウ、ユーティリティトラクター、パイルドライバー、基礎工事機械、およびその他のHDD機械にセグメント化されています。場所別では、市場は陸上と海上にセグメント化されています。最終用途別では、市場は石油・ガス、ユーティリティ、通信、建設・インフラ、地方インフラ、交通インフラ、およびその他の最終用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル水平方向掘削市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ボーリングマシン |
| ユーティリティバイブラトリープラウ |
| ユーティリティトラクター |
| パイルドライバー |
| 基礎工事機械 |
| その他のHDD機械 |
| 陸上 |
| 海上 |
| 石油・ガス |
| ユーティリティ |
| 通信 |
| 建設・インフラ |
| 地方インフラ |
| 交通インフラ |
| その他の最終用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 機械タイプ別 | ボーリングマシン | |
| ユーティリティバイブラトリープラウ | ||
| ユーティリティトラクター | ||
| パイルドライバー | ||
| 基礎工事機械 | ||
| その他のHDD機械 | ||
| 場所別 | 陸上 | |
| 海上 | ||
| 最終用途別 | 石油・ガス | |
| ユーティリティ | ||
| 通信 | ||
| 建設・インフラ | ||
| 地方インフラ | ||
| 交通インフラ | ||
| その他の最終用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
水平方向掘削機器への需要を牽引しているものは何ですか?
ファイバー展開、送電網の地中化、水道インフラの更新、データセンターのユーティリティ、および洋上ケーブルの陸揚げが主要な需要源です。これらのニーズが合わさることで、水平方向掘削市場は通信、ユーティリティ、地方、およびエネルギープロジェクトのスケジュールにわたって作業を得ることができます。
2027年のグローバル水平方向掘削市場の規模はどのくらいですか?
水平方向掘削市場規模は2026年に109.5億米ドルと評価され、2027年の119.7億米ドルから2032年には186.6億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.29%です。
どの機械タイプが水平方向掘削機器の販売をリードしていますか?
ボーリングマシンは2026年のグローバル合計の43.4%でリードし、基礎工事機械は2032年までに9.7%の最高予測CAGRを持っています。
2032年までに最も急成長する最終用途セクターはどれですか?
通信は、ブロードバンド展開と制約された都市設置条件に支えられ、2032年までに9.8%のCAGRで成長すると予測されています。
洋上HDDプロジェクトが陸上プロジェクトよりも急速に成長しているのはなぜですか?
洋上作業は、輸出ケーブルが地表の乱れを最小限に抑えながら海岸と近海エリアを横断しなければならないため、10.3%のCAGRで拡大すると予測されています。この作業はまた、沿岸地質と許可要件が複雑さを加える専門的な計画と環境管理を必要とします。
HDD請負業者が直面する最大の制約は何ですか?
資格を持つオペレーターの可性が主要な制約です。これは、複雑なボーリングがアライメント、掘削液、工具、およびユーティリティリスクの実証された制御を必要とするためです。トレーニング、監督、およびフィールド経験は、請負業者が困難な作業を安全かつ一貫して完了する能力に影響します。