
Marktgröße und Marktanteile für Horizontalbohrungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 11.97 Milliarden US-Dollar |
| Marktgröße (2032) | 18.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Horizontalbohrungen von Mordor Intelligence
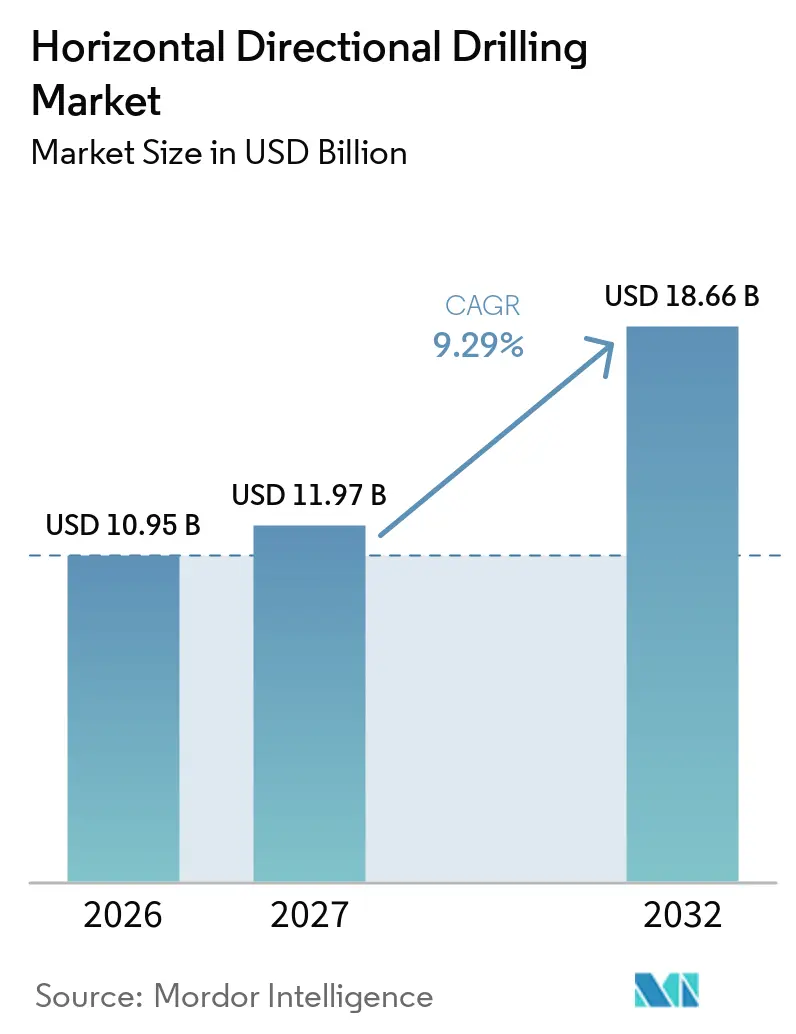
Die Marktgröße für Horizontalbohrungen wurde im Jahr 2026 auf 10,95 Milliarden USD geschätzt und soll von 11,97 Milliarden USD im Jahr 2027 auf 18,66 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,29 % während des Prognosezeitraums (2027–2032). Der Markt für Horizontalbohrungen wird durch Infrastrukturprojekte gestützt, bei denen Straßen, Wasserwege und andere Oberflächenanlagen während der Bauphase erhalten bleiben müssen. Breitbandnetze, die Erdverkabelung von Stromnetzen, die Erneuerung von Wasserversorgungssystemen, Versorgungseinrichtungen für Rechenzentren und Offshore-Kabelverbindungen schaffen Aufträge für verschiedene Kundengruppen. Diese Mischung verleiht dem Markt für Horizontalbohrungen eine breitere Nachfragebasis als der fasergeführte Zyklus, der früher in diesem Jahrzehnt zu beobachten war, da keine einzelne Kundengruppe den Geräteeinsatz oder die Auftragsplanung der Auftragnehmer in allen Regionen bestimmt. Auftragnehmer konkurrieren auch über ausgebildete Mannschaften, Umweltkontrollen, zuverlässige Ortungsverfahren und die Fähigkeit, lange und komplexe Bohrungen durchzuführen, ohne die Betriebsanlagen eines Kunden zu beeinträchtigen, während Gerätehersteller mit größeren Bohrgeräten, elektrischen Antriebsplattformen, Spezialwerkzeug, Ferndiagnose und händlerbasiertem Serviceunterstützung reagieren, da die Betriebszeit entscheidend sein kann, wenn Projekte festen Versorgungsunternehmen- oder Tiefbauzeitplänen unterliegen. Verzögerungen bei der Freigabe öffentlicher Fördermittel und der Mangel an qualifizierten Bedienern können Projektstarts verlangsamen, selbst wenn die langfristige Nachfrage gesichert ist.
Wichtigste Erkenntnisse des Berichts
- Nach Maschinentyp hielten Bohrmaschinen im Jahr 2026 einen Anteil von 43,4 % am globalen Markt für Horizontalbohrungen, während Fundamentmaschinen bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
- Nach Standort entfielen im Jahr 2026 74,3 % der globalen Marktgröße für Horizontalbohrungen auf den Onshore-Bereich, während der Offshore-Bereich bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen wird.
- Nach Endverwendung hielt Öl & Gas im Jahr 2026 einen Anteil von 39,1 % am globalen Markt für Horizontalbohrungen, während Telekommunikation bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 32,6 % am globalen Markt für Horizontalbohrungen, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Glasfaser- und 5G-Netzen | +2.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Netzhärtung und Investitionen in die unterirdische Stromversorgung | +2.0% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Erneuerung veralteter Wasser- und Abwasserinfrastruktur | +1.4% | Nordamerika, Europa, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Bevorzugung grabenloser Bauweise in dicht besiedelten Korridoren | +0.7% | Global, konzentriert in städtischen Gebieten Asiens und Europas | Kurzfristig (≤ 2 Jahre) |
| Versorgungseinrichtungen für Rechenzentren und Energieausbau | +1.0% | Nordamerika, APAC, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Kabelanlandungen für Offshore-Erneuerbare-Energien | +0.6% | Europa, Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Glasfaser- und 5G-Netzen
Der Glasfaserausbau bleibt eine wichtige Nachfragequelle für kompakte und mittelgroße Bohrgeräte im Markt für Horizontalbohrungen, insbesondere dort, wo Auftragnehmer Leerrohre mit begrenztem Platz für oberirdische Bauarbeiten verlegen müssen. Das Bipartisan Infrastructure Law stellte 42,45 Milliarden USD für das BEAD-Programm bereit, das auf die Breitbandverfügbarkeit in den gesamten Vereinigten Staaten abzielt. Die stufenweise Freigabe des Programms bedeutet, dass sich ländliche Bauvolumina in den Auftragspipelines der Auftragnehmer ansammeln, anstatt auf einmal abgeschlossen zu werden. Glasfaserprojekte erfordern auch, dass Auftragnehmer in Straßen und bebauten Korridoren arbeiten, wo offene Ausgrabungen den Verkehr, Unternehmen und bestehende Versorgungseinrichtungen beeinträchtigen können. Diese Bedingungen unterstützen den Einsatz von Richtungsbohrungen für die Leerrohrverlagerung unter Oberflächenhindernissen. Die Nachfrage wird auch gestärkt, wenn Campus- und Backbone-Verbindungen neue Glasfaserwege neben Strom- und Wasserversorgungseinrichtungen erfordern.
Netzhärtung und Investitionen in die unterirdische Stromversorgung
Witterungsbedingte Schäden haben die Erdverkabelung von einer Planungsoption zu einem aktiven Bestandteil der Investitionsprogramme von Versorgungsunternehmen gemacht. PG&E setzt sein Programm zur Systemhärtung und Erdverkabelung in Hochbrandrisikogebieten im Jahr 2026 fort.[1] Resilienzprogramme von Versorgungsunternehmen können mehrjährige Bauarbeiten generieren, bei denen Verteilungsnetze unterirdisch verlegt werden müssen. Längere Versorgungsquerungen erfordern mehr Rückzugkapazität, bessere Bohrplanung und eine stärkere Kontrolle der Bohrflüssigkeit als die grundlegende Leerrohrverlagerung. Dies verlagert die Arbeit hin zu Auftragnehmern, die größere Bohrgeräte, detaillierte Versorgungskoordination und anspruchsvollere Standortbedingungen bewältigen können, einschließlich Querungen, bei denen die Betriebszuverlässigkeit wichtiger ist als ein niedriges Anfangsangebot. Netzaufrüstungen unterstützen daher sowohl die Geräteanfrage als auch höherwertige Serviceleistungen im Markt für Horizontalbohrungen.
Versorgungseinrichtungen für Rechenzentren und Energieausbau
Die Entwicklung von Rechenzentren schafft Nachfrage nach Versorgungskorridoren, die Glasfaser-, Strom- und Wasserverbindungen kombinieren. Vermeer identifiziert die Versorgungsinstallation als wichtigen Bestandteil der Stromversorgung von KI-bezogener Infrastruktur.[2] Diese Projekte haben oft überfüllte Baustellen und feste Bauzeitpläne, was grabenlose Installationsmethoden begünstigen kann. Große Campusanlagen benötigen mehrere unterirdische Leitungswege, bevor Gebäude in Betrieb genommen werden können. Dieselben Projekte können erhebliche Fundamentarbeiten erfordern, bevor der Hochbau beginnt. Diese Kombination unterstützt die Nachfrage nach Hochleistungsbohrgeräten und Fundamentausrüstung im Markt für Horizontalbohrungen und schafft Arbeiten, die mehrere unterirdische Systeme an derselben Baustelle umfassen können.
Kabelanlandungen für Offshore-Erneuerbare-Energien
Offshore-Windprojekte benötigen Exportkabel, die unter Stränden, Dünen und Küstengebieten hindurchgeführt werden müssen, bevor sie onshore Netzanschlüsse erreichen. Offshore-Kabelprogramme können mehrere HDD-Installationen erfordern, bei denen die Trasse unter empfindlichen Küstenlandschaften hindurchführen muss. Die Arbeit ist relevant, weil die Trasse das Wattenmeer quert, wo Oberflächenstörungen sorgfältig gehandhabt werden müssen. Forschungen zum Rückzug von Seekabeln identifizieren auch Kreuzungslänge und Eingangswinkel als wichtige technische Faktoren. Diese Anforderungen erhöhen den Wert einer detaillierten Planung, Drucküberwachung, Vorbereitung von Umweltmaßnahmen und erfahrener Mannschaften, die die lokalen Küstenbedingungen kennen, bevor die Arbeiten beginnen. Kabelanlandungen im Offshore-Bereich können daher langfristige Aufträge für das Spezialsegment des Marktes für Horizontalbohrungen bieten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Bedienern und Sicherheitslernkurve | -1.5% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Risiko unbeabsichtigter Rückflüsse und Einhaltung von Bohrflüssigkeitsvorschriften | -0.8% | Nordamerika, Europa, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Hohe Geräte-, Werkzeug- und Mobilisierungskosten | -0.6% | Global, konzentriert in Offshore- und abgelegenen Märkten | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei der Freigabe von BEAD- und Großprojektfinanzierungen | -0.7% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Bedienern und Sicherheitslernkurve
Die Verfügbarkeit qualifizierter Bohrgeräteführer kann die Projektabwicklung einschränken, selbst wenn Geräte und Finanzierung vorhanden sind. Die Horizontal Directional Drilling Association entwickelte im Jahr 2026 Online-Schulungsmaterial für Bohrfunktionen und Sicherheitsprotokolle. Der Betrieb eines Bohrgeräts erfordert praktische Kontrolle über Ausrichtung, Bohrflüssigkeit, Werkzeug und das Risiko der Versorgungsleitungsortung. Unerfahrene Mannschaften können Treffer oder Ausrichtungsfehler verursachen, die Projekte verzögern und Compliance-Kosten erhöhen. Auftragnehmer mit strukturierter Ausbildung und erfahrener Aufsicht können diese Fähigkeit nutzen, um die Lieferzuverlässigkeit zu schützen. Der Mangel bleibt ein kurzfristiges Hemmnis für den Markt für Horizontalbohrungen, insbesondere bei komplexen Querungen, bei denen ein kleiner Fehler zu Zeitverlust, beschädigter Infrastruktur oder zusätzlichen Umweltkontrollen führen kann.
Risiko unbeabsichtigter Rückflüsse und Einhaltung von Bohrflüssigkeitsvorschriften
Unbeabsichtigte Rückflüsse treten auf, wenn Bohrflüssigkeit durch Risse oder andere Wege im Boden an die Oberfläche gelangt. Die US-amerikanische Umweltschutzbehörde weist darauf hin, dass Bohrmethoden eine Umweltprüfung erfordern können, wenn empfindliche Ressourcen betroffen sein könnten. Die FERC-Leitlinien legen Erwartungen für Überwachung, Reaktionsplanung und Benachrichtigung bei HDD-Aktivitäten im Zusammenhang mit regulierten Projekten fest. Das Risiko ist besonders wichtig in der Nähe von Feuchtgebieten, Bächen, Gezeitenbereichen und anderen umweltsensiblen Standorten. Auftragnehmer müssen Eindämmungspläne erstellen, den Ringspaltdruck überwachen und sich mit Behörden koordinieren, wenn ein Austritt auftritt. Diese Verpflichtungen können Unternehmen mit etablierten Umweltverfahren begünstigen und die adressierbare Arbeit für weniger erfahrene Anbieter reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
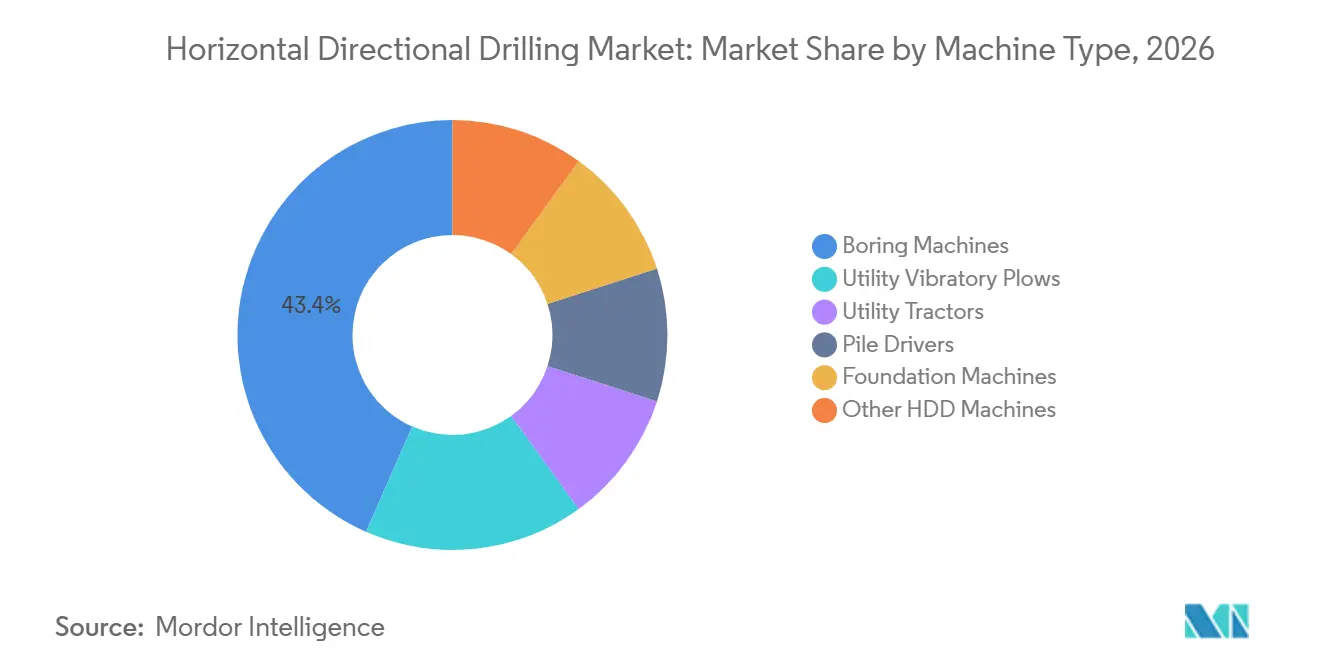
Rechenzentren und Übertragungskabel verändern den MaschinenmixBohrmaschinen hielten im Jahr 2026 einen Anteil von 43,4 % am Markt für Horizontalbohrungen und blieben der größte Maschinentyp. Ihr Rückzugbereich und die Kompatibilität mit HDPE-Rohren unterstützen Glasfaser-, Wasser- und Versorgungsinstallationen unter verschiedenen Standortbedingungen, einschließlich Projekten, die um bestehende Versorgungseinrichtungen herumarbeiten müssen. Fundamentmaschinen sollen bis 2032 mit einer CAGR von 9,7 % wachsen, da der Bau von Rechenzentren umfangreiche Tiefgründungsarbeiten erfordert, bevor der Hochbau beginnen kann. Versorgungsvibrationsschare und Versorgungstraktoren dienen Flachverlegungs- und Weichbodenanwendungen, die Richtungsbohrungen bei Projekten in gemischtem Gelände ergänzen können, während Pfahlrammen für Offshore-Umspannwerke und Hafeninfrastruktur relevant bleiben. Andere HDD-Maschinen adressieren härtere Formationen und Spezialaufgaben, die Werkzeuge außerhalb der Standardkonfigurationen von Bohrmaschinen benötigen, und geben Auftragnehmern Optionen, wenn sich die Bodenbedingungen entlang einer langen Trasse ändern oder wenn Standardwerkzeuge den erforderlichen Bohrpfad nicht liefern können.
Die Flottenemeuerung lenkt die Beschaffung hin zu Maschinen mit höherer Kapazität, verbesserten Steuerungen und geringeren Betriebsauswirkungen an anspruchsvollen Projektstandorten. Die globale Produktion erreichte 2025 2.750 Bohrgeräte, und die Produktion 2026 soll 2.877 Einheiten überschreiten, während 39,2 % der aktiven Bohrgeräte 2–5 Jahre alt und 29,4 % weniger als 2 Jahre alt sind. Geplante Käufe von Bohrgeräten mit mehr als 100.000 lb Rückzugkraft stiegen von 3,6 % auf 3,8 % im Jahr 2026, während die Kaufabsicht für mittelgroße Bohrgeräte von 37 % auf 37,3 % stieg. Goodeng berichtete, dass seine rein elektrischen Geräte bei einer Großdurchmesser-Gaspipelinequerung in China Energieeinsparungen von über 60 % erzielten, was verdeutlicht, warum Käufer Energieverbrauch, Bohrlochtiefendaten, Betriebssteuerung und Serviceverfügbarkeit neben der grundlegenden Bohrgerätekapazität abwägen, insbesondere auf komplexen Trassen. Die Horizontalbohrungsbranche bewegt sich hin zu höherspezifizierten Flotten, bei denen schwierige Trassen, lange Rückzüge und Umweltbedingungen die Investition durch bessere Steuerung und konsistentere Betriebsleistung rechtfertigen können.

Nach Standort:
Offshore-Beschleunigung eröffnet ein neues technisches PremiumsegmentOnshore entfiel im Jahr 2026 auf 74,3 % des globalen Marktes für Horizontalbohrungen, da es die breiteste Palette an Installationsanforderungen abdeckt. Die Arbeiten umfassen Glasfaserleerrohre für Wohngebiete, den Austausch von Wasserleitungen, die unterirdische Stromverteilung und Pipelinequerungen, was eine vielfältige Projektbasis für Auftragnehmer schafft. Der Metropolitan Utilities District von Omaha ersetzt im Jahr 2026 jährlich 17 Meilen Graugussleitungen mit HDD und HDPE-Rohren und plant für 2027 18 Meilen. Garney Construction schloss im Juli 2025 die James-River-Querung ab und verlegte 5.700 Fuß einer 42-Zoll-HDPE-Druckleitung unter dem Newport News Shipping Channel. Diese Beispiele zeigen, wie Wasserinfrastruktur neben Telekommunikations- und Energieprojekten stetige Onshore-Aufträge liefern kann, während dicht besiedelte Korridore grabenlose Installationen begünstigen, wo Oberflächenstörungen schwer zu bewältigen wären und wo Anlageneigentümer Straßen, Wasserwege und andere öffentliche Räume während der Bauphase funktionsfähig halten müssen.
Offshore soll bis 2032 mit einer CAGR von 10,3 % wachsen und damit die Gesamtwachstumsrate des Marktes für Horizontalbohrungen übertreffen. Exportkabel müssen den Strand, das Vorland und den küstennahen Meeresgrund überqueren, bevor sie an landbasierte Übertragungssysteme angeschlossen werden, oft durch geologisch variable Küstenbedingungen. Die Internationale Gesellschaft für Bodenmechanik und Geotechnik beschreibt die frühzeitige Standortauswahl und geotechnische Bewertung als zentral für die grabenlose Verlegung von Seekabeln. NEC beschreibt die HDD-Kabelanlandungsinstallation auch als Mittel zur Reduzierung der Umweltauswirkungen bei der Entwicklung von Offshore-Wind. Spezialisierte Bohrgeräte, Umweltnotfallplanung und Genehmigungen mehrerer Behörden machen Offshore-Arbeiten für Generalunternehmer schwerer zugänglich, was eine technische Prämie für erfahrene Anbieter unterstützen kann.
Nach Endverwendung:
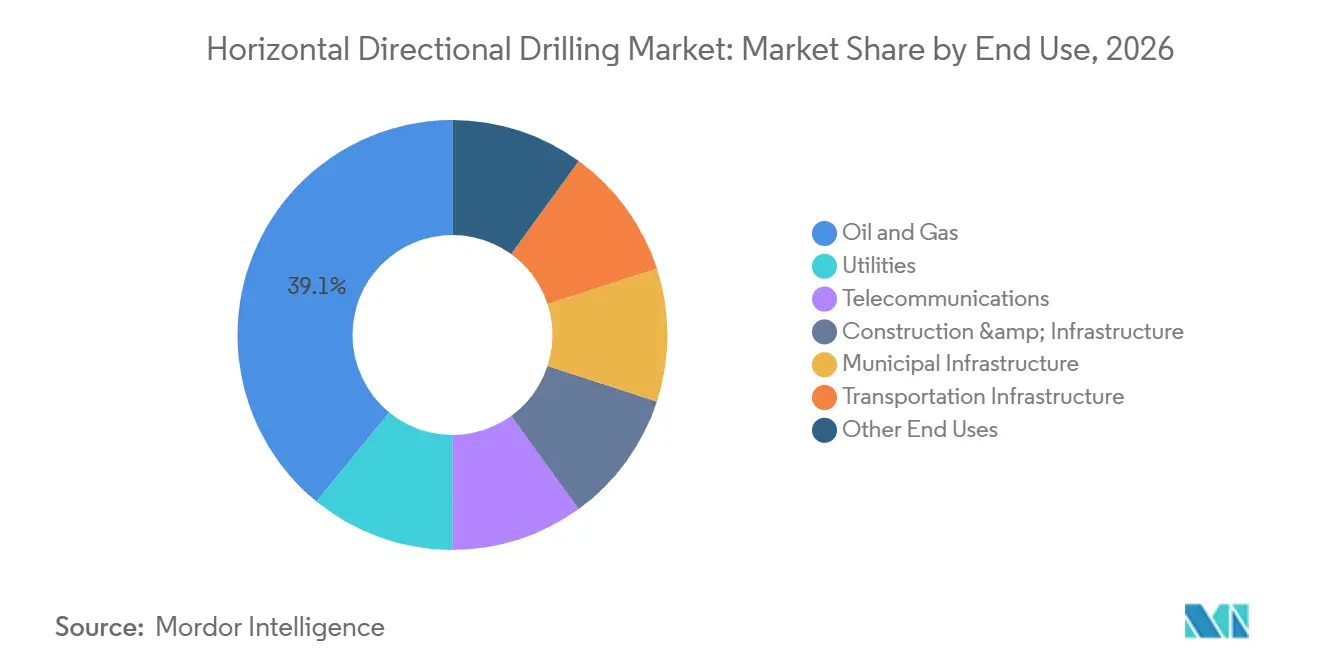
Telekommunikation übertrifft die Markt-CAGR, während Öl & Gas das größte Segment bleibtÖl & Gas behielt im Jahr 2026 einen Anteil von 39,1 % am Markt für Horizontalbohrungen und blieb das größte Endverwendungssegment. Erdgasübertragungsquerungen, LNG-bezogene Zuleitungen und energiebezogene Stromkorridore unterstützen die Nachfrage nach größeren Bohrungen und Geräten mit höherer Rückzugkapazität. Das Versorgungssegment folgt durch Netzhärtungsprogramme, die Verteilungsanlagen unterirdisch verlegen, oft in Bereichen, wo Zuverlässigkeitsanforderungen und öffentliche Sicherheitsbedenken wiederholte Reparaturen an Freileitungsanlagen weniger akzeptabel machen. Elektrische Arbeiten machten 2026 17,1 % der US-amerikanischen HDD-Anwendungen aus, Wasseranwendungen 21,7 % und Glasfaser- und 5G-Arbeiten 32,7 %. Bau- und kommunale Infrastruktur fügen wiederkehrende Aufträge aus dem Austausch von Wasser- und Abwasseranlagen hinzu, was die Exposition gegenüber Veränderungen in der Energiesektorinvestition abmildern kann.
Telekommunikation soll bis 2032 mit einer CAGR von 9,8 % wachsen und damit über der Gesamtwachstumsrate des Marktes für Horizontalbohrungen liegen. Kompakte Bohrgeräte sind nützlich für Breitbandarbeiten in Wohngebieten, wo Straßenwiederherstellung, bestehende Versorgungseinrichtungen und lokale Störungen die Bauentscheidungen beeinflussen. Die Breitbandkartierung der Federal Communications Commission unterstützt die Rechenschaftspflicht für gemeldete Abdeckung und geplante Bereitstellung. Verkehrsinfrastruktur und andere Endverwendungen umfassen Kabeltrassen für erneuerbare Energien und Versorgungsanschlüsse für Rechenzentren, die eine sorgfältige Trassenauswahl und Ausführung in beengten Räumen erfordern können. Die Horizontalbohrungsbranche profitiert, wenn Auftragnehmer Mannschaften zwischen Telekommunikations-, Versorgungs-, Wasser- und Energieprogrammen verschieben können, wenn sich Projektzeitpläne ändern, was Unternehmen hilft, ausgebildete Teams und Spezialgeräte konsistenter einzusetzen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 32,6 % am globalen Markt für Horizontalbohrungen und blieb der größte regionale Beitragszahler. Die Region kombiniert Glasfaserausbau, Netzhärtung, Erdgasbau, Wasserinfrastruktur und Versorgungsarbeiten für Rechenzentren bei einer breiten Gruppe öffentlicher und privater Kunden, was Auftragnehmern mehrere Projekttypen bietet, die ähnliche Mannschaften, Bohrgeräte und Planungskapazitäten erfordern. Die Vereinigten Staaten repräsentierten 36 % der weltweiten HDD-Anwendungen, und die inländische Aktivität wurde in der ersten Hälfte des Jahres 2026 als stark beschrieben. PG&Es Erdverkabelungsaktivitäten bieten sichtbare Versorgungsarbeiten über mehrere Jahre. Kanada fügt Pipelineaktivitäten in Alberta und British Columbia hinzu, während Mexiko den Einsatz grabenloser Methoden in überfüllten städtischen Korridoren verstärkt, wo der Oberflächenzugang stärker eingeschränkt ist.
Europa bleibt ein wichtiger regionaler Markt, da Schutzgebiete, Netzmodernisierung, Stadterneuerung und Offshore-Windprojekte eine kontrollierte unterirdische Installation erfordern, oft unter Planungsbedingungen, die Oberflächenstörungen begrenzen und die Bedeutung dokumentierter Baumethoden erhöhen. Das regionale Nachfrageprofil unterscheidet sich von Nordamerika, da Umweltgenehmigungen und Infrastruktur für erneuerbare Energien eine größere Rolle bei der Projektauswahl spielen. Europäische Netzprojekte können HDD als zentrale Tiefbaumethode einsetzen, wenn eine Trasse unter bestehender Infrastruktur oder umweltsensiblem Land hindurchführen muss. Das ländliche Breitbandprogramm des Vereinigten Königreichs hinterlässt einen Bauauftragsrückstand, da vertraglich vereinbarte Projekte in späteren Jahren fortgesetzt werden, während Deutschlands Energiewende längere Bohrungen für Hochspannungsübertragungstrassen unterstützt. Frankreich und das Vereinigte Königreich fügen Glasfaser- und städtische Versorgungserneuerung hinzu, was die Bedeutung von Gerätekapazität, Standortkenntnissen und Umweltmanagement erhöht.
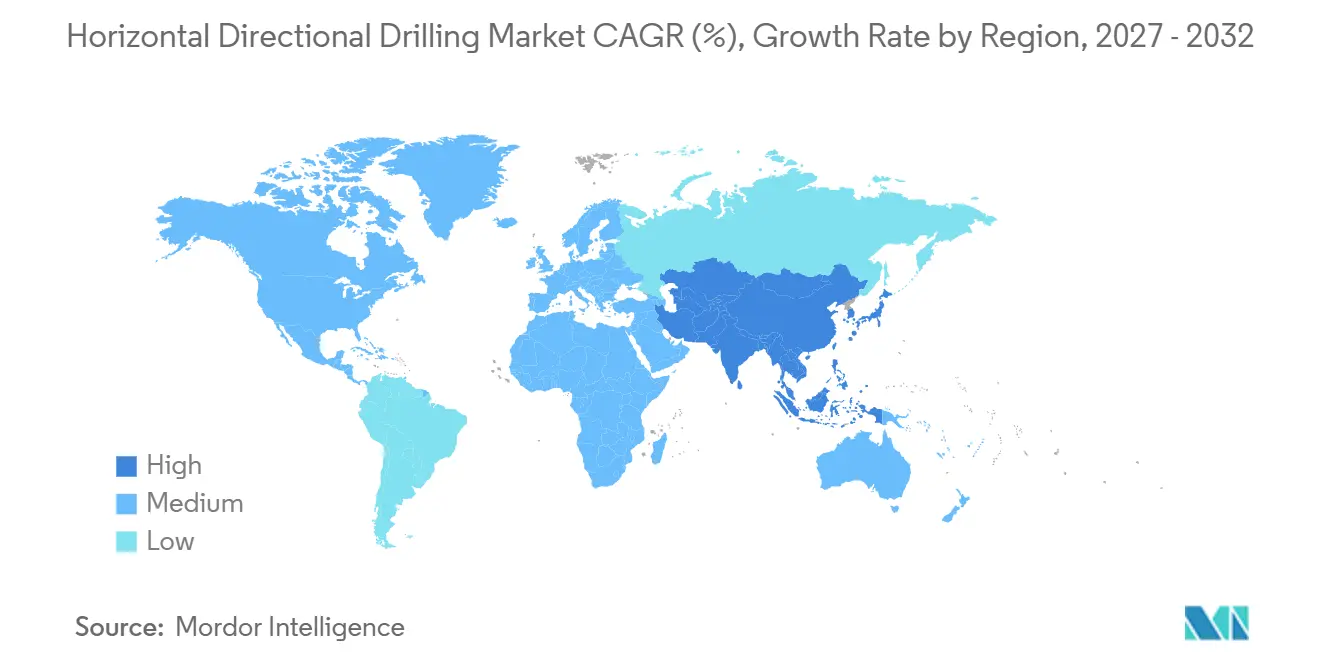
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,4 % bis 2032, unterstützt durch Telekommunikations-, kommunale Pipeline-, Wasser- und Energieprogramme, die sich in Projektumfang, lokalen Versorgungsbedingungen und technischen Anforderungen stark unterscheiden. Chinas Richtungsbohrflotte expandierte, da Geräteaustausch und emissionsärmere Technologien an Aufmerksamkeit gewannen, während Indien, Vietnam, Indonesien und Australien Nachfrage aus städtischen Versorgungs-, Wasser- und Kommunikationsarbeiten beitragen. Japan und Südkorea unterstützen den Einsatz von Spezialgeräten durch etablierte Infrastrukturstandards, während Südamerika und der Nahe Osten und Afrika im Markt für Horizontalbohrungen kleiner bleiben, aber Brasilien Pipeline- und kommunale Wassermöglichkeiten bietet, Argentinien und Chile Bergbau- und Energiequerungen hinzufügen, und XCMG 2026 10 HDD-Bohrgeräte nach Südamerika lieferte. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren durch Smart-City-Programme in die Erdverkabelung von Versorgungseinrichtungen, während Ägypten und Marokko die Wasserversorgungsinfrastruktur ausbauen, und das regionale Wachstum hängt von lokaler Servicekapazität, Projektfinanzierung und für schwierige Bodenbedingungen geeigneten Geräten ab.
Wettbewerbslandschaft
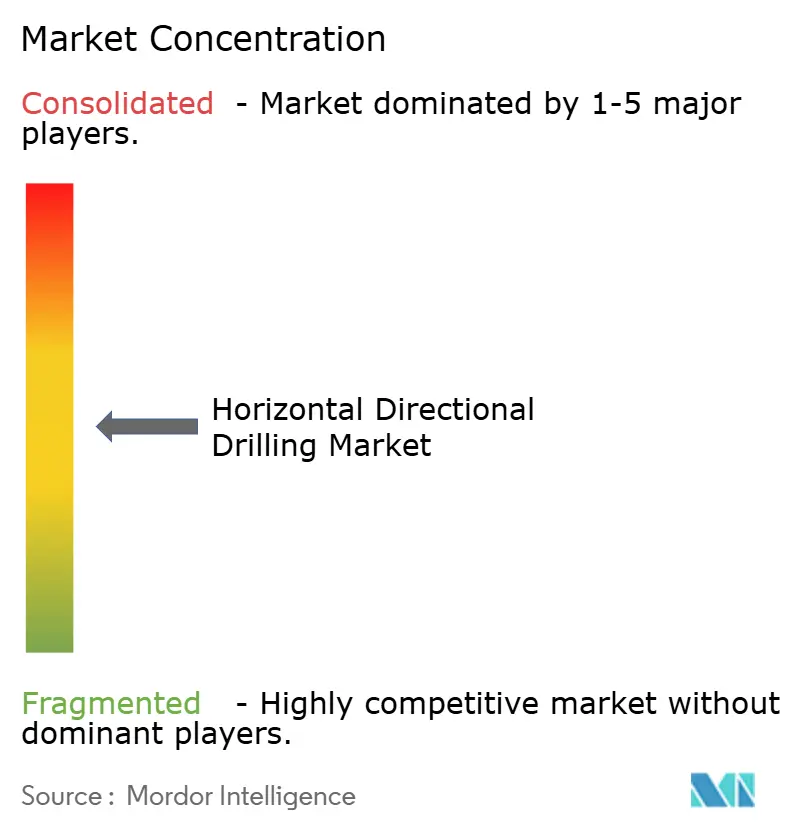
Der Markt für Horizontalbohrungen ist über Gerätekategorien, Bohrgerätetypen und Regionen hinweg mäßig fragmentiert, wobei Lieferanten unterschiedliche Teile der Auftragnehmerbase bedienen und nicht eine einzige einheitliche Käufergruppe. Vermeer Corporation, TRACTO-TECHNIK, Herrenknecht AG und The Toro Company, über Ditch Witch, konkurrieren mit chinesischen Herstellern wie Goodeng Machine, XCMG und SANY. Kein Hersteller wird als dominant in jedem Maschinentyp oder jeder Geografie dargestellt, was Raum für regionale Lieferanten und Spezialisten lässt, die die Bedürfnisse spezifischer Auftragnehmer und Bodenbedingungen verstehen. Händlernähe, After-Sales-Reaktion, Finanzierung und Bedienersupport können die Geräteauswahl ebenso stark bestimmen wie Bohrgerätespezifikationen, was etablierten westlichen Lieferanten einen Vorteil verschafft, wo Serviceabdeckung wichtig ist. Chinesische Lieferanten verstärken ihre Exportpräsenz, indem sie große Tonnagekapazität mit niedrigeren Stückkosten kombinieren, was Käufer ansprechen kann, die dem anfänglichen Geräteaufwand und der verfügbaren Kapazität ein starkes Gewicht beimessen.
Goodeng und XCMG haben intelligente Steuerfunktionen hinzugefügt, die automatisierte Gestängehandhabung, drehmomentenbasierte Betriebssteuerungen und Ferndiagnosefähigkeit umfassen. Goodengs GSE10000-LS elektrisches HDD-Bohrgerät hat 10.000 kN Rückzugkraft, 260.000 N·m Drehmoment und 1.000 kW Nennleistung. Die Markteinführung macht elektrischen Antrieb zu einem Faktor für Großbohrgerätekäufer bei schwierigen und umweltsensiblen Projekten, wo Energieverbrauch, lokale Einschränkungen und Kontrolle der Baustelle die Geräteentscheidung beeinflussen können. Vermeer schloss im Dezember 2025 eine exklusive globale Vertriebspartnerschaft mit Tecniwell für Hochdruckpumpenpakete ab, was das über sein Händlernetz verfügbare Gerätepaket erweitert und die Rolle von Teilen, Pumpen, Werkzeug und Feldsupport bei der Kundenbindung stärkt.
Vermeer stellte im April 2026 das D60S-Horizontalbohrgerät für europäische Auftragnehmer vor, mit verbesserter hydraulischer Effizienz und bedienerorientiertem Design. Lieferanten entwickeln auch Maschinen für gemischte Geologie und geringere Auswirkungen, wo Auftragnehmer Geräte benötigen, die für städtische Arbeiten und kontrollierte Bauumgebungen geeignet sind. Die stärkste Chance bleibt in Schwellenmärkten, die unterstützte mittelgroße Bohrgeräte benötigen, insbesondere im Bereich von 30–100 Tonnen, wo Service, Werkzeug, Wartung und leichter Zugang zu Ersatzteilen über die Betriebslebensdauer einer Maschine wiederkehrende Einnahmen schaffen. Dies begünstigt Lieferanten, die lokale Händler und Teilverfügbarkeit aufbauen, anstatt nur beim anfänglichen Maschinenpreis zu konkurrieren, während die Wettbewerbsposition von Maschinenzuverlässigkeit, qualifiziertem Support und einem klaren Verständnis der lokalen Auftragnehmerbase in Zielmärkten abhängt.
Branchenführer für Horizontalbohrungen
-
The Toro Company
-
Vermeer Corporation
-
XCMG Group
-
Herrenknecht AG
-
Goodeng Machine Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Horizontalbohrungen Unternehmen in diesem Bericht
- American Augers, Inc.
- Barbco, Inc.
- BAUER Maschinen GmbH
- Digital Control Incorporated (DCI)
- Drillto Trenchless Co., Ltd.
- Goodeng Machine Co., Ltd.
- Hebei Huayuan Science & Industry Co., Ltd.
- Herrenknecht AG
- Hunan ZLCONN Machinery Co., Ltd.
- KLEMM Bohrtechnik GmbH
- Prime Drilling GmbH
- SANY Group
- SUNWARD Intelligent Equipment Group
- Terra AG
- The Toro Company
- TRACTO-TECHNIK GmbH & Co. KG
- TT Technologies, Inc.
- Universal HDD
- Vermeer Corporation
- XCMG Group
Neueste Industrielle Entwicklungen in Markt für Horizontalbohrungen
- August 2026: Goodeng Machine stellte das GSE10000-LS Electric HDD mit 10.000 kN Rückzugkraft, 260.000 N·m Drehmoment und 1.000 kW Nennleistung vor, das auf Querungen bis zu 3.000 Metern ausgerichtet ist.
- April 2026: Vermeer stellte das D60S-Horizontalbohrgerät für europäische Märkte vor, mit verbesserter hydraulischer Effizienz und verbesserter Bedienergonomie, die für dichte städtische Versorgungsinstallationen konzipiert ist.
- März 2026: Goodeng Machine setzte das GSE12000-L rein elektrische HDD beim Sichuan-Ost-Gaspipeline-II-Projekt in China ein und schloss Querungen bis zu 4.000 Metern bei einem Rohrdurchmesser von 2 Metern mit über 60 % Energieeinsparungen gegenüber Dieselgeräten ab.
Berichtsumfang des globalen Marktes für Horizontalbohrungen
Richtungsbohren, auch als Horizontalbohrung (HDD) bezeichnet, ist eine grabenlose Methode zur Installation unterirdischer Versorgungseinrichtungen wie Rohre, Leerrohre oder Kabel entlang eines vorgeschriebenen unterirdischen Pfades mithilfe eines oberflächengestarteten Bohrgeräts. Die Installation folgt einem relativ flachen Bogen oder Radius mit minimalen Oberflächenauswirkungen. Richtungsbohren bietet erhebliche Umweltvorteile gegenüber herkömmlichen Schnitt-und-Abdeckungs-Pipeline- und Versorgungsinstallationen. Die Technik wird häufig eingesetzt, wenn konventionelles Graben oder Ausheben nicht praktikabel ist oder wenn minimale Oberflächenstörung erforderlich ist.
Der globale Markt für Horizontalbohrungen ist nach Maschinentyp, Standort, Endverwendung und Geografie segmentiert. Nach Maschinentyp ist der Markt in Bohrmaschinen, Versorgungsvibrationsschare, Versorgungstraktoren, Pfahlrammen, Fundamentmaschinen und andere HDD-Maschinen segmentiert. Nach Standort ist der Markt in Onshore und Offshore segmentiert. Nach Endverwendung ist der Markt in Öl und Gas, Versorgungsunternehmen, Telekommunikation, Bau & Infrastruktur, kommunale Infrastruktur, Verkehrsinfrastruktur und andere Endverwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Horizontalbohrungen in 26 Ländern in den wichtigsten Regionen ab. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bohrmaschinen |
| Versorgungsvibrationsschare |
| Versorgungstraktoren |
| Pfahlrammen |
| Fundamentmaschinen |
| Andere HDD-Maschinen |
| Onshore |
| Offshore |
| Öl und Gas |
| Versorgungsunternehmen |
| Telekommunikation |
| Bau & Infrastruktur |
| Kommunale Infrastruktur |
| Verkehrsinfrastruktur |
| Andere Endverwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Maschinentyp | Bohrmaschinen | |
| Versorgungsvibrationsschare | ||
| Versorgungstraktoren | ||
| Pfahlrammen | ||
| Fundamentmaschinen | ||
| Andere HDD-Maschinen | ||
| Nach Standort | Onshore | |
| Offshore | ||
| Nach Endverwendung | Öl und Gas | |
| Versorgungsunternehmen | ||
| Telekommunikation | ||
| Bau & Infrastruktur | ||
| Kommunale Infrastruktur | ||
| Verkehrsinfrastruktur | ||
| Andere Endverwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Horizontalbohrgeräten an?
Glasfaserausbau, Erdverkabelung von Stromnetzen, Erneuerung der Wasserinfrastruktur, Versorgungseinrichtungen für Rechenzentren und Kabelanlandungen im Offshore-Bereich sind die wichtigsten Nachfragequellen. Zusammen verschaffen diese Bedürfnisse dem Markt für Horizontalbohrungen Aufträge in den Bereichen Kommunikation, Versorgung, kommunale und Energieprojektzeitpläne.
Wie groß ist der globale Markt für Horizontalbohrungen im Jahr 2027?
Die Marktgröße für Horizontalbohrungen wurde im Jahr 2026 auf 10,95 Milliarden USD geschätzt und soll von 11,97 Milliarden USD im Jahr 2027 auf 18,66 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,29 % während des Prognosezeitraums (2027–2032).
Welcher Maschinentyp führt beim Verkauf von Horizontalbohrgeräten?
Bohrmaschinen führten im Jahr 2026 mit einem Anteil von 43,4 % am globalen Gesamtmarkt, während Fundamentmaschinen mit einer prognostizierten CAGR von 9,7 % bis 2032 die höchste projizierte CAGR aufweisen.
Welches Endverwendungssegment wächst bis 2032 am schnellsten?
Telekommunikation soll bis 2032 mit einer CAGR von 9,8 % wachsen, unterstützt durch den Breitbandausbau und eingeschränkte städtische Installationsbedingungen.
Warum wachsen Offshore-HDD-Projekte schneller als Onshore-Projekte?
Offshore-Arbeiten sollen mit einer CAGR von 10,3 % wachsen, da Exportkabel Strände und küstennahe Gebiete mit begrenzter Oberflächenstörung überqueren müssen. Die Arbeiten erfordern auch spezialisierte Planung und Umweltmanagement, wo Küstengeologie und Genehmigungsanforderungen die Komplexität erhöhen.
Was ist die größte Einschränkung für HDD-Auftragnehmer?
Die Verfügbarkeit qualifizierter Bediener ist eine führende Einschränkung, da komplexe Bohrungen eine bewährte Kontrolle über Ausrichtung, Bohrflüssigkeit, Werkzeug und Versorgungsrisiko erfordern. Ausbildung, Aufsicht und Felderfahrung beeinflussen die Fähigkeit eines Auftragnehmers, schwierige Arbeiten sicher und konsistent abzuschließen.