
Taille et part du marché du forage directionnel horizontal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
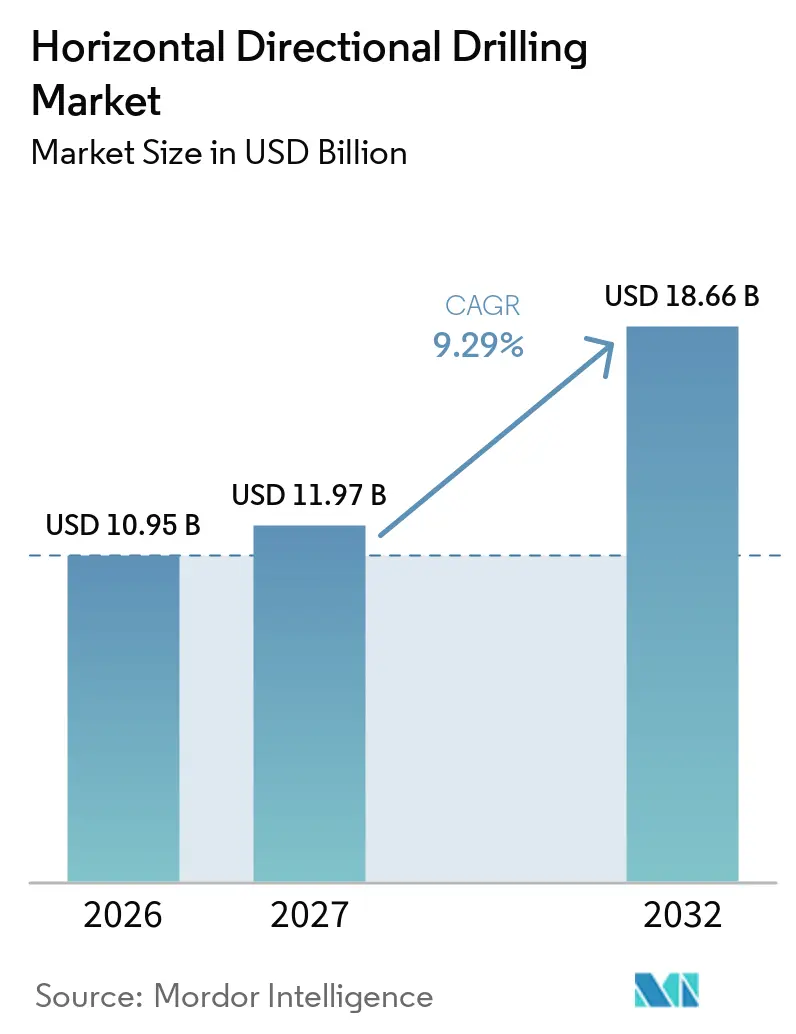
| Taille du Marché (2027) | 11.97 Milliards de dollars |
| Taille du Marché (2032) | 18.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du forage directionnel horizontal par Mordor Intelligence
La taille du marché du forage directionnel horizontal était évaluée à 10,95 milliards USD en 2026 et devrait croître de 11,97 milliards USD en 2027 pour atteindre 18,66 milliards USD d'ici 2032, à un CAGR de 9,29 % au cours de la période de prévision (2027-2032). Le marché du forage directionnel horizontal est soutenu par des projets d'infrastructure qui doivent préserver les routes, les voies navigables et d'autres actifs de surface pendant la construction. Les réseaux haut débit, l'enfouissement des réseaux électriques, le renouvellement des systèmes d'eau, les services publics des centres de données et les connexions de câbles offshore créent de l'activité auprès de plusieurs types de clients. Cette combinaison confère au marché du forage directionnel horizontal une base de demande plus large que le cycle axé sur la fibre observé plus tôt dans la décennie, car aucun groupe de clients ne détermine à lui seul l'utilisation des équipements ou la planification des entrepreneurs dans toutes les régions. Les entrepreneurs se font également concurrence sur la base d'équipes formées, de contrôles environnementaux, de pratiques de localisation fiables et de la capacité à réaliser des forages longs et complexes sans perturber les actifs opérationnels d'un client, tandis que les fournisseurs d'équipements répondent avec des appareils plus grands, des plateformes à entraînement électrique, des outillages spécialisés, des diagnostics à distance et un support de service basé chez les concessionnaires, car la disponibilité peut être décisive lorsque les projets sont soumis à des calendriers fixes de services publics ou de travaux civils. Les retards dans les déblocages de financements publics et la pénurie d'opérateurs qualifiés peuvent ralentir le démarrage des projets, même lorsque la demande à long terme reste établie.
Points clés du rapport
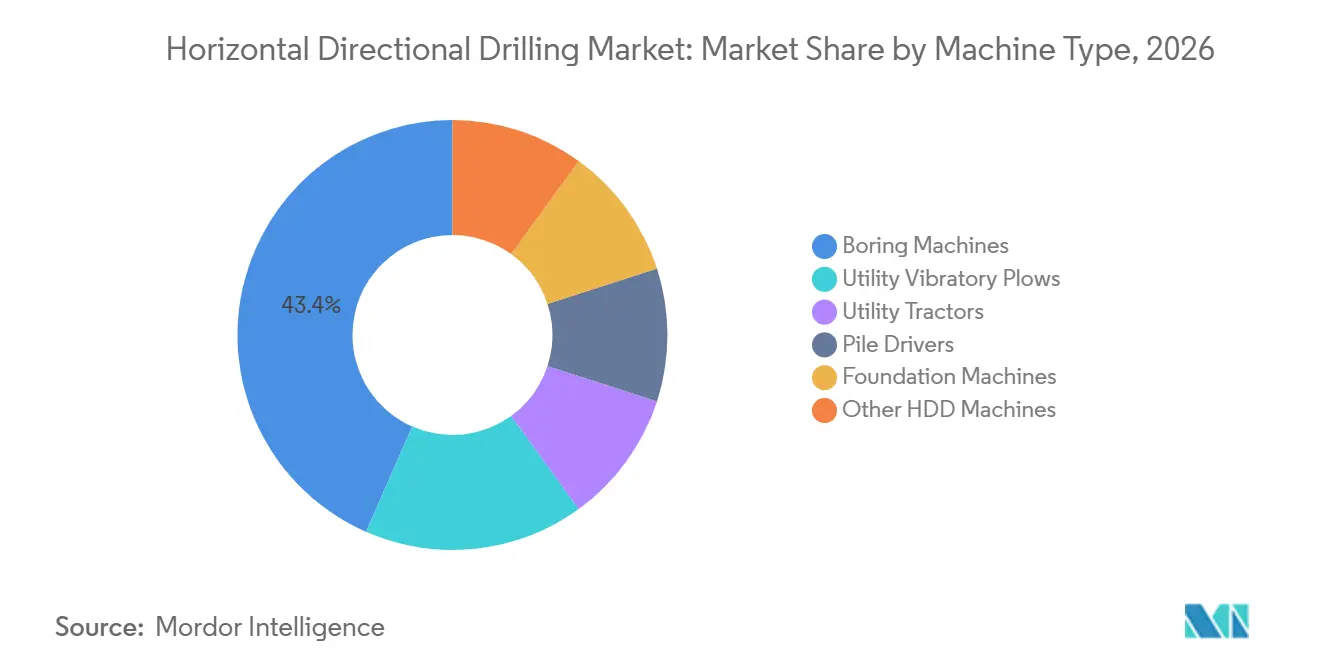
- Par type de machine, les machines de forage ont détenu 43,4 % de la part du marché mondial du forage directionnel horizontal en 2026, tandis que les machines de fondation devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par localisation, le segment terrestre a représenté 74,3 % de la taille du marché mondial du forage directionnel horizontal en 2026, tandis que le segment offshore devrait croître à un CAGR de 10,3 % jusqu'en 2032.
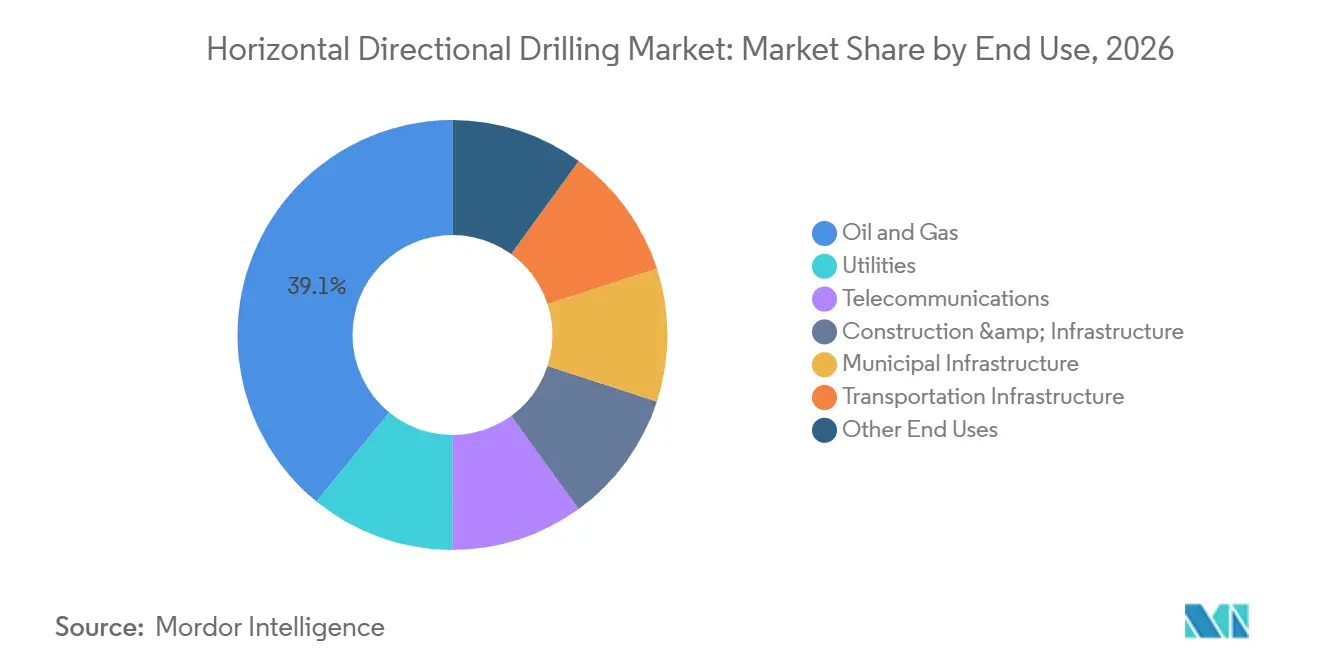
- Par utilisation finale, le pétrole et le gaz ont détenu 39,1 % de la part du marché mondial du forage directionnel horizontal en 2026, tandis que les télécommunications devraient croître à un CAGR de 9,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 32,6 % du marché mondial du forage directionnel horizontal en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement des réseaux fibre et 5G | +2.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Renforcement du réseau électrique et investissement dans l'enfouissement des lignes électriques | +2.0% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Remplacement des infrastructures vieillissantes d'eau et d'eaux usées | +1.4% | Amérique du Nord, Europe, cœur de l'APAC | Moyen terme (2-4 ans) |
| Préférence pour la construction sans tranchée dans les corridors denses | +0.7% | Mondial, concentré dans les zones urbaines d'Asie et d'Europe | Court terme (≤ 2 ans) |
| Construction des services publics et de l'énergie pour les centres de données | +1.0% | Amérique du Nord, APAC, extension vers le MEA | Court terme (≤ 2 ans) |
| Atterrissages de câbles d'énergie renouvelable offshore | +0.6% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement des réseaux fibre et 5G
Le déploiement de la fibre reste une source majeure de demande pour les appareils compacts et de taille moyenne sur le marché du forage directionnel horizontal, notamment lorsque les entrepreneurs doivent installer des conduits dans des espaces limités pour la construction en surface. La loi bipartisane sur les infrastructures a alloué 42,45 milliards USD au programme BEAD, qui cible la disponibilité du haut débit à travers les États-Unis. La mise en œuvre progressive du programme signifie que les volumes de construction en zones rurales s'accumulent dans les carnets de commandes des entrepreneurs plutôt que d'être réalisés en une seule fois. Les projets de fibre exigent également que les entrepreneurs travaillent dans des rues et des corridors urbanisés où les fouilles à ciel ouvert peuvent perturber la circulation, les commerces et les services publics existants. Ces conditions favorisent l'utilisation du forage directionnel pour l'installation de conduits sous les obstacles en surface. La demande est également renforcée lorsque les connexions de campus et de dorsale nécessitent de nouveaux tracés de fibre à côté des services d'alimentation électrique et d'eau.
Renforcement du réseau électrique et investissement dans l'enfouissement des lignes électriques
Les dommages liés aux intempéries ont fait passer l'enfouissement des lignes d'une option de planification à une composante active des programmes d'investissement des services publics. PG&E poursuit son programme de renforcement du système et d'enfouissement dans les zones à risque élevé d'incendie en 2026.[1] Les programmes de résilience des services publics peuvent générer des travaux de construction pluriannuels lorsque les réseaux de distribution doivent être enfouis. Les traversées de services publics plus longues nécessitent une plus grande capacité de tirage, une meilleure planification des forages et un contrôle plus rigoureux des fluides de forage que l'installation de conduits de base. Cela oriente le travail vers des entrepreneurs capables de gérer des appareils plus grands, une coordination détaillée des services publics et des conditions de chantier plus exigeantes, notamment des traversées où la fiabilité opérationnelle est plus importante qu'une offre initiale basse. Les mises à niveau du réseau soutiennent donc à la fois la demande d'équipements et les travaux de service à plus haute valeur ajoutée sur le marché du forage directionnel horizontal.
Construction des services publics et de l'énergie pour les centres de données
Le développement des centres de données crée une demande pour des corridors de services publics combinant des connexions de fibre, d'électricité et d'eau. Vermeer identifie l'installation de services publics comme une partie importante de l'alimentation en énergie des infrastructures liées à l'IA.[2] Ces projets ont souvent des chantiers encombrés et des calendriers de construction fixes, ce qui peut favoriser les méthodes d'installation sans tranchée. Les grands campus nécessitent plusieurs tracés souterrains avant que les bâtiments ne deviennent opérationnels. Ces mêmes projets peuvent nécessiter d'importants travaux de fondation avant le début de la construction verticale. Cette combinaison soutient la demande d'appareils à haute capacité et d'équipements de fondation sur le marché du forage directionnel horizontal, tout en créant des travaux pouvant impliquer plusieurs systèmes souterrains sur un même site.
Atterrissages de câbles d'énergie renouvelable offshore
Les projets éoliens offshore nécessitent que les câbles d'exportation passent sous les plages, les dunes et les zones côtières avant d'atteindre les connexions au réseau terrestre. Les programmes de câbles offshore peuvent nécessiter plusieurs installations HDD lorsque le tracé doit passer sous des paysages côtiers sensibles. Le travail est pertinent car le tracé traverse le paysage de la mer des Wadden, où les perturbations de surface doivent être gérées avec soin. La recherche sur le tirage de câbles sous-marins identifie également la longueur de la traversée et l'angle d'entrée comme des facteurs d'ingénierie importants. Ces exigences augmentent la valeur d'une planification détaillée, d'une surveillance de la pression, d'une préparation aux interventions environnementales et d'équipes expérimentées qui comprennent les conditions côtières locales avant le début des travaux. Les atterrissages de câbles offshore peuvent donc fournir des travaux de longue durée pour le segment spécialisé du marché du forage directionnel horizontal.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'opérateurs qualifiés et courbe d'apprentissage en matière de sécurité | -1.5% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Risque de remontées accidentelles et de conformité des fluides de forage | -0.8% | Amérique du Nord, Europe, cœur de l'APAC | Moyen terme (2-4 ans) |
| Coûts élevés d'équipement, d'outillage et de mobilisation | -0.6% | Mondial, concentré dans les marchés offshore et éloignés | Long terme (≥ 4 ans) |
| Retards dans le déblocage des financements BEAD et des grands projets | -0.7% | Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'opérateurs qualifiés et courbe d'apprentissage en matière de sécurité
La disponibilité d'opérateurs de forage qualifiés peut contraindre la livraison des projets même lorsque les équipements et les financements sont disponibles. L'Association du forage directionnel horizontal développait du matériel de formation en ligne pour les fonctions de forage et les protocoles de sécurité en 2026. L'exploitation d'un appareil nécessite un contrôle pratique de l'alignement, des fluides de forage, de l'outillage et du risque de localisation des services publics. Des équipes inexpérimentées peuvent provoquer des heurts ou des défaillances d'alignement qui retardent les projets et augmentent les coûts de conformité. Les entrepreneurs disposant d'une formation structurée et d'une supervision expérimentée peuvent utiliser cette capacité pour protéger la fiabilité des livraisons. La pénurie reste une contrainte à court terme pour le marché du forage directionnel horizontal, en particulier sur les traversées complexes où une petite erreur peut entraîner une perte de temps, des dommages aux infrastructures ou des contrôles environnementaux supplémentaires.
Risque de remontées accidentelles et de conformité des fluides de forage
Les remontées accidentelles se produisent lorsque le fluide de forage atteint la surface par des fractures ou d'autres voies dans le sol. L'Agence de protection de l'environnement des États-Unis note que les méthodes de forage peuvent nécessiter une évaluation environnementale lorsque des ressources sensibles peuvent être affectées. Les directives de la FERC fixent les attentes en matière de surveillance, de planification des interventions et de notification pour les activités HDD associées aux projets réglementés. Le risque est particulièrement important à proximité des zones humides, des cours d'eau, des zones de marée et d'autres sites écologiquement sensibles. Les entrepreneurs doivent préparer des plans de confinement, surveiller la pression annulaire et se coordonner avec les agences en cas de déversement. Ces obligations peuvent favoriser les entreprises disposant de procédures environnementales établies et réduire le volume de travail accessible aux prestataires moins expérimentés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine :
les centres de données et les câbles de transmission reconfigurent la composition du parc de machinesLes machines de forage ont détenu 43,4 % du marché du forage directionnel horizontal en 2026 et sont restées le type de machine le plus important. Leur capacité de tirage et leur compatibilité avec les tuyaux en PEHD soutiennent les installations de fibre, d'eau et de services publics dans des conditions de chantier variées, y compris les projets devant travailler autour de services existants. Les machines de fondation devraient se développer à un CAGR de 9,7 % jusqu'en 2032, car la construction de centres de données nécessite d'importants travaux de fondation profonde avant que la construction de la superstructure puisse commencer. Les charrues vibrantes pour services publics et les tracteurs pour services publics servent les applications d'enfouissement peu profond et de sol meuble qui peuvent compléter le forage directionnel sur des projets en terrain mixte, tandis que les batteurs de pieux restent pertinents pour les sous-stations offshore et les infrastructures portuaires. Les autres machines HDD s'adressent aux formations plus dures et aux travaux spécialisés nécessitant un outillage hors des configurations standard des machines de forage, offrant aux entrepreneurs des options lorsque les conditions du sol changent sur un long tracé ou lorsque l'outillage standard ne peut pas fournir le chemin de forage requis.
Le renouvellement du parc oriente les achats vers des machines à plus grande capacité, avec des commandes améliorées et un impact opérationnel réduit sur les sites de projet exigeants. La production mondiale a atteint 2 750 appareils en 2025 et la production de 2026 devrait dépasser 2 877 unités, tandis que 39,2 % des appareils actifs ont entre 2 et 5 ans et 29,4 % ont moins de 2 ans. Les achats prévus d'appareils de plus de 100 000 lb de capacité de tirage sont passés de 3,6 % à 3,8 % en 2026, tandis que l'intention d'achat d'appareils de taille moyenne est passée de 37 % à 37,3 %. Goodeng a rapporté que ses équipements entièrement électriques ont permis des économies d'énergie supérieures à 60 % sur une traversée de gazoduc de grand diamètre en Chine, illustrant pourquoi les acheteurs évaluent la consommation d'énergie, les données de fond de trou, le contrôle opérationnel et la disponibilité du service à côté de la capacité de base de l'appareil, en particulier sur les tracés complexes. Le secteur du forage directionnel horizontal évolue vers des parcs à spécifications plus élevées où les tracés difficiles, les longs tirages et les conditions environnementales peuvent justifier l'investissement grâce à un meilleur contrôle et à des performances opérationnelles plus constantes.

Par localisation :
l'accélération offshore ouvre un nouveau segment à prime techniqueLe segment terrestre a représenté 74,3 % du marché mondial du forage directionnel horizontal en 2026, car il couvre le plus large éventail de besoins d'installation. Les travaux comprennent les conduits de fibre résidentielle, le remplacement des conduites d'eau principales, la distribution électrique souterraine et les traversées de pipelines, ce qui crée une base de projets diversifiée pour les entrepreneurs. Le Metropolitan Utilities District d'Omaha remplace 17 miles de conduites en fonte par an avec le HDD et des tuyaux en PEHD en 2026 et vise 18 miles en 2027. Garney Construction a achevé la traversée de la James River en juillet 2025, installant 5 700 pieds de conduite de refoulement en PEHD de 42 pouces sous le chenal de navigation de Newport News. Ces exemples montrent comment les infrastructures hydrauliques peuvent fournir un travail terrestre régulier à côté des projets de télécommunications et d'énergie, tandis que les corridors denses favorisent l'installation sans tranchée là où les perturbations de surface seraient difficiles à gérer et où les propriétaires d'actifs ont besoin que les rues, les voies navigables et les autres espaces publics restent fonctionnels pendant la construction.
Le segment offshore devrait croître à un CAGR de 10,3 % jusqu'en 2032, dépassant le taux de croissance global du marché du forage directionnel horizontal. Les câbles d'exportation doivent traverser la plage, l'estran et le fond marin côtier avant de se connecter aux systèmes de transmission terrestres, souvent dans des conditions côtières géologiquement variables. La Société internationale de mécanique des sols et de géotechnique décrit la sélection précoce du site et l'évaluation géotechnique comme des éléments centraux de l'installation de câbles sous-marins sans tranchée. NEC décrit également l'installation HDD d'atterrissage de câbles comme un moyen de réduire l'impact environnemental dans le développement de l'éolien offshore. Les appareils spécialisés, la planification des contingences environnementales et les permis multi-agences rendent les travaux offshore plus difficiles d'accès pour les entrepreneurs généralistes, ce qui peut soutenir une prime technique pour les prestataires expérimentés.
Par utilisation finale :
les télécommunications dépassent le CAGR du marché tandis que le pétrole et le gaz restent le premier secteurLe pétrole et le gaz ont conservé 39,1 % du marché du forage directionnel horizontal en 2026 et sont restés le plus grand segment d'utilisation finale. Les traversées de transport de gaz naturel, les conduites d'alimentation liées au GNL et les corridors énergétiques liés à l'électricité soutiennent la demande de forages plus grands et d'équipements à plus grande capacité de tirage. Le segment des services publics suit grâce aux programmes de renforcement du réseau qui enfouissent les actifs de distribution, souvent dans des zones où les besoins de fiabilité et les préoccupations de sécurité publique rendent les réparations répétées des actifs aériens moins acceptables. Les travaux électriques représentaient 17,1 % des applications HDD aux États-Unis en 2026, les applications hydrauliques représentaient 21,7 %, et les travaux de fibre et 5G représentaient 32,7 %. La construction et les infrastructures municipales ajoutent des travaux récurrents de remplacement des réseaux d'eau et d'eaux usées, ce qui peut modérer l'exposition aux variations des investissements dans le secteur de l'énergie.
Les télécommunications devraient croître à un CAGR de 9,8 % jusqu'en 2032, les plaçant au-dessus du taux de croissance global du marché du forage directionnel horizontal. Les appareils compacts sont utiles pour les travaux haut débit de quartier où la restauration des chaussées, les services publics existants et les perturbations locales influencent les choix de construction. La cartographie du haut débit de la Commission fédérale des communications soutient la responsabilisation en matière de couverture déclarée et de déploiement planifié. Les infrastructures de transport et les autres utilisations finales comprennent les tracés de câbles d'énergie renouvelable et les connexions de services publics pour les centres de données, qui peuvent nécessiter une sélection de tracé soigneuse et une exécution en espace contraint. Le secteur du forage directionnel horizontal bénéficie lorsque les entrepreneurs peuvent déplacer des équipes entre les programmes de télécommunications, de services publics, d'eau et d'énergie au fur et à mesure que les calendriers de projet changent, ce qui aide les entreprises à utiliser des équipes formées et des équipements spécialisés de manière plus cohérente.
Analyse géographique
L'Amérique du Nord a détenu 32,6 % du marché mondial du forage directionnel horizontal en 2026 et est restée le premier contributeur régional. La région combine le déploiement de la fibre, le renforcement du réseau électrique, la construction de gazoducs, les infrastructures hydrauliques et les travaux de services publics pour les centres de données auprès d'un large éventail de clients publics et privés, offrant aux entrepreneurs plusieurs types de projets nécessitant des équipes, des appareils et des capacités de planification similaires. Les États-Unis représentaient 36 % des applications HDD mondiales, et l'activité nationale a été décrite comme soutenue au cours du premier semestre 2026. L'activité d'enfouissement de PG&E fournit des travaux de services publics visibles sur plusieurs années. Le Canada ajoute de l'activité de pipeline en Alberta et en Colombie-Britannique, tandis que le Mexique accroît l'utilisation des méthodes sans tranchée dans les corridors urbains encombrés où l'accès en surface est plus contraint.
L'Europe reste un marché régional majeur car les zones protégées, la modernisation du réseau, le renouvellement urbain et les projets éoliens offshore nécessitent une installation souterraine contrôlée, souvent dans des conditions de planification qui limitent les perturbations de surface et augmentent l'importance des méthodes de construction documentées. Le profil de demande de la région diffère de celui de l'Amérique du Nord car les autorisations environnementales et les infrastructures d'énergie renouvelable jouent un rôle plus important dans la sélection des projets. Les projets de réseau européens peuvent utiliser le HDD comme méthode civile principale lorsqu'un tracé doit passer sous des infrastructures existantes ou des terres écologiquement sensibles. Le programme haut débit rural du Royaume-Uni laisse un carnet de commandes de construction à mesure que les projets contractés se poursuivent dans les années suivantes, tandis que la transition énergétique allemande soutient des forages plus longs pour les tracés de transport à haute tension. La France et le Royaume-Uni ajoutent le renouvellement de la fibre et des services publics urbains, augmentant l'importance de la capacité des équipements, de la connaissance du site et de la gestion environnementale.
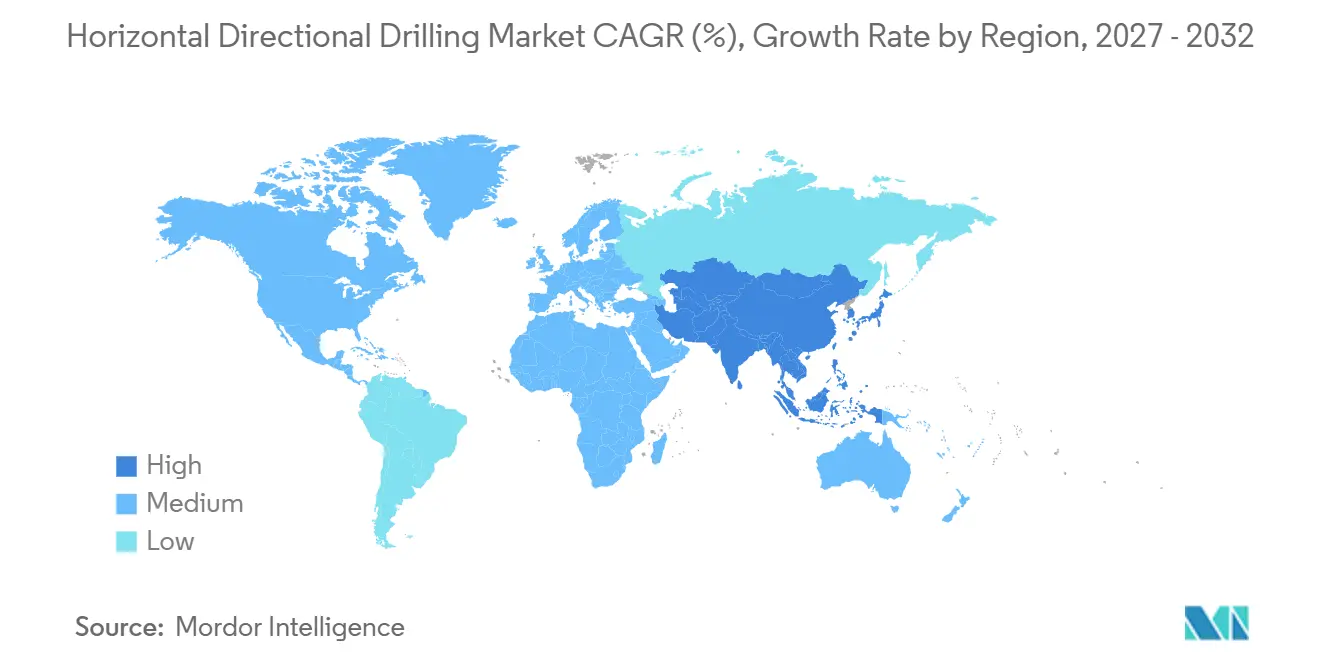
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,4 % jusqu'en 2032, soutenue par des programmes de télécommunications, de pipelines municipaux, d'eau et d'énergie qui varient considérablement en termes d'échelle de projet, de conditions d'approvisionnement locales et d'exigences techniques. Le parc de forage directionnel de la Chine s'élargissait à mesure que le remplacement des équipements et les technologies à faibles émissions gagnaient en attention, tandis que l'Inde, le Vietnam, l'Indonésie et l'Australie contribuent à la demande provenant des travaux de services publics urbains, d'eau et de communications. Le Japon et la Corée du Sud soutiennent l'utilisation d'équipements spécialisés grâce à des normes d'infrastructure établies, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique restent plus modestes sur le marché du forage directionnel horizontal, mais le Brésil offre des opportunités de pipeline et d'eau municipale, l'Argentine et le Chili ajoutent des traversées minières et énergétiques, et XCMG a expédié 10 appareils HDD en Amérique du Sud en 2026. L'Arabie saoudite et les Émirats arabes unis investissent dans l'enfouissement des services publics à travers des programmes de villes intelligentes, tandis que l'Égypte et le Maroc font progresser les infrastructures d'approvisionnement en eau, et la croissance régionale dépend de la capacité de service locale, du financement des projets et des équipements adaptés aux conditions de sol difficiles.
Paysage concurrentiel
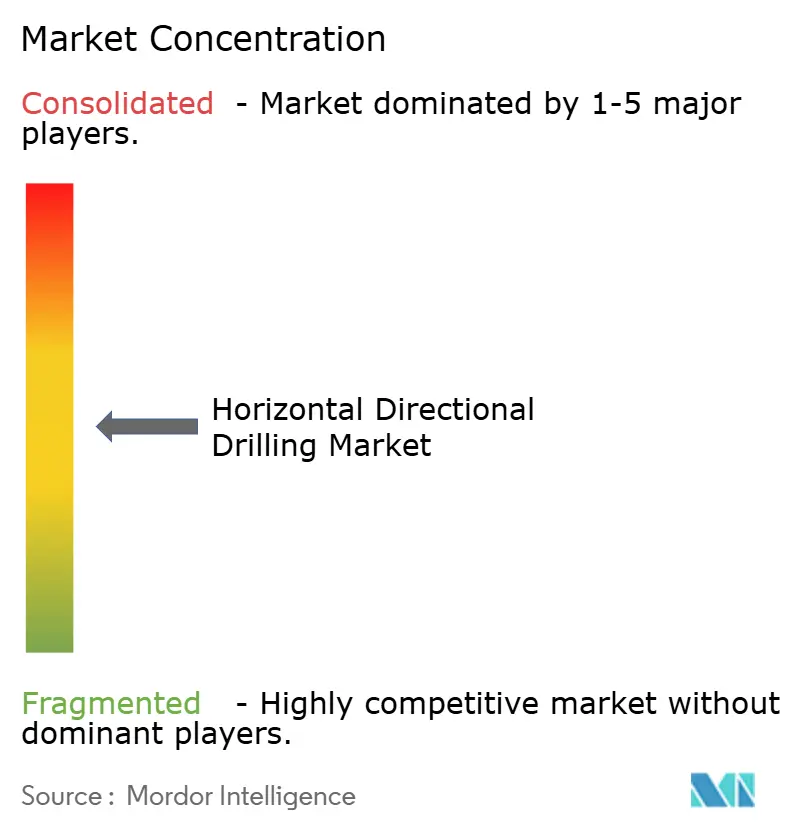
Le marché du forage directionnel horizontal est modérément fragmenté entre les catégories d'équipements, les tailles d'appareils et les régions, les fournisseurs servant différentes parties de la base d'entrepreneurs plutôt qu'un groupe d'acheteurs unique et uniforme. Vermeer Corporation, TRACTO-TECHNIK, Herrenknecht AG et The Toro Company, via Ditch Witch, sont en concurrence avec des fabricants chinois dont Goodeng Machine, XCMG et SANY. Aucun fabricant n'est présenté comme dominant dans tous les types de machines ou toutes les géographies, ce qui laisse de la place aux fournisseurs régionaux et aux spécialistes qui comprennent les besoins de certains entrepreneurs et les conditions du sol. La proximité des concessionnaires, la réactivité du service après-vente, le financement et le support aux opérateurs peuvent déterminer le choix des équipements autant que les spécifications des appareils, donnant aux fournisseurs occidentaux établis un avantage là où la couverture de service est importante. Les fournisseurs chinois accroissent leur présence à l'exportation en associant une grande capacité de tonnage à des coûts unitaires plus bas, ce qui peut séduire les acheteurs qui accordent un poids important à la dépense initiale en équipement et à la capacité disponible.
Goodeng et XCMG ont ajouté des fonctions de contrôle intelligent comprenant la manipulation automatisée des tiges, des commandes opérationnelles basées sur le couple et une capacité de diagnostic à distance. L'appareil HDD électrique GSE10000-LS de Goodeng dispose d'une capacité de tirage de 10 000 kN, d'un couple de 260 000 N·m et d'une puissance nominale de 1 000 kW. Le lancement fait de la conception à entraînement électrique un facteur pour les acheteurs de grands appareils sur des projets difficiles et écologiquement sensibles, où la consommation d'énergie, les restrictions locales et le contrôle du chantier peuvent influencer la décision d'équipement. Vermeer a conclu un partenariat de distribution mondial exclusif avec Tecniwell en décembre 2025 pour des ensembles de pompes haute pression, élargissant le package d'équipements disponible via son réseau de concessionnaires et renforçant le rôle des pièces, pompes, outillages et support terrain dans la fidélisation des clients.
Vermeer a présenté l'appareil de forage directionnel horizontal D60S pour les entrepreneurs européens en avril 2026, avec une efficacité hydraulique améliorée et une conception centrée sur l'opérateur. Les fournisseurs développent également des machines pour la géologie mixte et une exploitation à moindre impact, où les entrepreneurs ont besoin d'équipements adaptés aux travaux urbains et aux environnements de construction contrôlés. La plus grande opportunité reste dans les marchés émergents qui ont besoin d'appareils de gamme moyenne avec support, en particulier dans la plage de 30 à 100 tonnes, où le service, l'outillage, la maintenance et l'accès rapide aux pièces de rechange créent des revenus récurrents sur la durée de vie d'une machine. Cela favorise les fournisseurs qui établissent des concessionnaires locaux et une disponibilité des pièces plutôt que de concurrencer uniquement sur le prix initial de la machine, tandis que la position concurrentielle dépend de la fiabilité de la machine, du support qualifié et d'une compréhension claire de la base d'entrepreneurs locaux dans les régions cibles.
Leaders du secteur du forage directionnel horizontal
-
The Toro Company
-
Vermeer Corporation
-
XCMG Group
-
Herrenknecht AG
-
Goodeng Machine Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du forage directionnel horizontal Entreprises couvertes dans ce rapport
- American Augers, Inc.
- Barbco, Inc.
- BAUER Maschinen GmbH
- Digital Control Incorporated (DCI)
- Drillto Trenchless Co., Ltd.
- Goodeng Machine Co., Ltd.
- Hebei Huayuan Science & Industry Co., Ltd.
- Herrenknecht AG
- Hunan ZLCONN Machinery Co., Ltd.
- KLEMM Bohrtechnik GmbH
- Prime Drilling GmbH
- SANY Group
- SUNWARD Intelligent Equipment Group
- Terra AG
- The Toro Company
- TRACTO-TECHNIK GmbH & Co. KG
- TT Technologies, Inc.
- Universal HDD
- Vermeer Corporation
- XCMG Group
Développements industriels récents dans Marché du forage directionnel horizontal
- Août 2026 : Goodeng Machine a lancé l'appareil HDD électrique GSE10000-LS avec une capacité de tirage de 10 000 kN, un couple de 260 000 N·m et une puissance nominale de 1 000 kW, ciblant des traversées allant jusqu'à 3 000 mètres.
- Avril 2026 : Vermeer a lancé l'appareil de forage directionnel horizontal D60S pour les marchés européens, avec une efficacité hydraulique améliorée et une ergonomie opérateur renforcée conçue pour l'installation de services publics en milieu urbain dense.
- Mars 2026 : Goodeng Machine a déployé l'appareil HDD entièrement électrique GSE12000-L sur le projet de gazoduc Sichuan-Est II en Chine, réalisant des traversées allant jusqu'à 4 000 mètres avec un diamètre de tuyau de 2 mètres et plus de 60 % d'économies d'énergie par rapport aux équipements diesel.
Portée du rapport mondial sur le marché du forage directionnel horizontal
Le forage directionnel, également appelé forage directionnel horizontal (HDD), est une méthode sans tranchée d'installation de services publics souterrains tels que des tuyaux, des conduits ou des câbles le long d'un tracé souterrain prescrit à l'aide d'un appareil de forage lancé depuis la surface. L'installation suit un arc ou un rayon relativement peu profond avec un impact minimal en surface. Le forage directionnel offre des avantages environnementaux significatifs par rapport aux installations traditionnelles de pipelines et de services publics par tranchée ouverte. La technique est couramment utilisée lorsque le creusement de tranchées ou l'excavation conventionnelle n'est pas pratique ou lorsqu'une perturbation minimale de la surface est requise.
Le marché mondial du forage directionnel horizontal est segmenté par type de machine, localisation, utilisation finale et géographie. Par type de machine, le marché est segmenté en machines de forage, charrues vibrantes pour services publics, tracteurs pour services publics, batteurs de pieux, machines de fondation et autres machines HDD. Par localisation, le marché est segmenté en terrestre et offshore. Par utilisation finale, le marché est segmenté en pétrole et gaz, services publics, télécommunications, construction et infrastructures, infrastructures municipales, infrastructures de transport et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du forage directionnel horizontal dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Machines de forage |
| Charrues vibrantes pour services publics |
| Tracteurs pour services publics |
| Batteurs de pieux |
| Machines de fondation |
| Autres machines HDD |
| Terrestre |
| Offshore |
| Pétrole et gaz |
| Services publics |
| Télécommunications |
| Construction et infrastructures |
| Infrastructures municipales |
| Infrastructures de transport |
| Autres utilisations finales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amrique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de machine | Machines de forage | |
| Charrues vibrantes pour services publics | ||
| Tracteurs pour services publics | ||
| Batteurs de pieux | ||
| Machines de fondation | ||
| Autres machines HDD | ||
| Par localisation | Terrestre | |
| Offshore | ||
| Par utilisation finale | Pétrole et gaz | |
| Services publics | ||
| Télécommunications | ||
| Construction et infrastructures | ||
| Infrastructures municipales | ||
| Infrastructures de transport | ||
| Autres utilisations finales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amrique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande d'équipements de forage directionnel horizontal ?
Le déploiement de la fibre, l'enfouissement du réseau électrique, le remplacement des infrastructures hydrauliques, les services publics des centres de données et les atterrissages de câbles offshore sont les principales sources de demande. Ensemble, ces besoins confèrent au marché du forage directionnel horizontal une activité couvrant les calendriers de projets dans les communications, les services publics, les infrastructures municipales et l'énergie.
Quelle est la taille du marché mondial du forage directionnel horizontal en 2027 ?
La taille du marché du forage directionnel horizontal était évaluée à 10,95 milliards USD en 2026 et devrait croître de 11,97 milliards USD en 2027 pour atteindre 18,66 milliards USD d'ici 2032, à un CAGR de 9,29 % au cours de la période de prévision (2027-2032).
Quel type de machine domine les ventes d'équipements de forage directionnel horizontal ?
Les machines de forage ont dominé avec 43,4 % du total mondial en 2026, tandis que les machines de fondation affichent le CAGR projeté le plus élevé à 9,7 % jusqu'en 2032.
Quel secteur d'utilisation finale connaît la croissance la plus rapide jusqu'en 2032 ?
Les télécommunications devraient croître à un CAGR de 9,8 % jusqu'en 2032, soutenues par le déploiement du haut débit et les conditions d'installation urbaine contraintes.
Pourquoi les projets HDD offshore croissent-ils plus vite que les projets terrestres ?
Le segment offshore devrait se développer à un CAGR de 10,3 % car les câbles d'exportation doivent traverser les plages et les zones côtières avec une perturbation minimale de la surface. Les travaux nécessitent également une planification spécialisée et une gestion environnementale là où la géologie côtière et les exigences de permis ajoutent de la complexité.
Quelle est la principale contrainte à laquelle font face les entrepreneurs HDD ?
La disponibilité d'opérateurs qualifiés est une contrainte majeure car les forages complexes nécessitent un contrôle éprouvé de l'alignement, des fluides de forage, de l'outillage et du risque lié aux services publics. La formation, la supervision et l'expérience terrain affectent la capacité d'un entrepreneur à réaliser des travaux difficiles en toute sécurité et de manière cohérente.