
高性能エラストマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
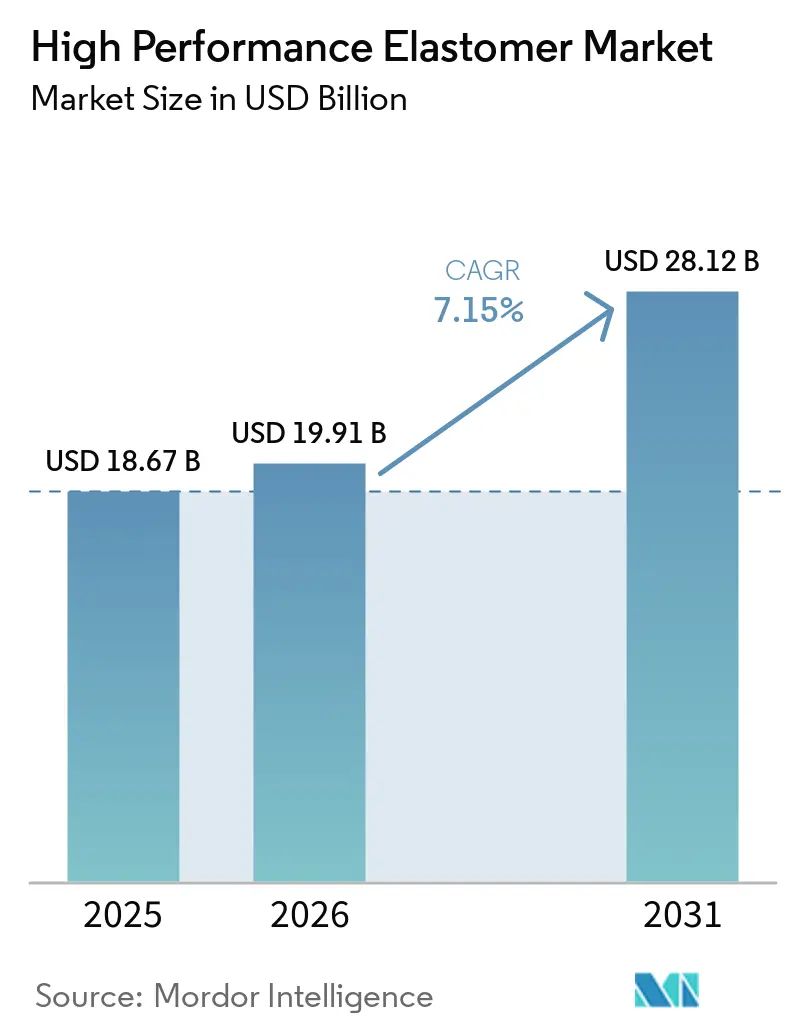
| 市場規模 (2026) | 19.91 十億米ドル |
| 市場規模 (2031) | 28.12 十億米ドル |
| Growth Rate (2026 - 2031) | 7.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高性能エラストマー市場分析
高性能エラストマー市場規模は2025年に18.67 ビリオン 米ドルと評価され、2026年の19.91 ビリオン 米ドルから2031年には28.12 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.15%で成長すると推定されています。高性能エラストマー市場は、車両の電動化、半導体生産能力の拡大、および医薬品製造におけるシングルユース・システムの採用によって牽引されています。これらの用途では、過酷な動作条件下でシーリング性能、電気的特性、および機械的特性を維持できる材料が求められます。需要は標準グレードから用途特化型コンパウンドへとシフトしており、高付加価値製品の販売拡大を可能にしています。ただし、顧客は新しい配合に対してより長い承認サイクルを要求することが多いです。高性能エラストマー市場はまた、特殊原材料のコストリスクや、フッ素化学物質規制への適合を実証するための要件の高まりにも直面しています。
レポートの主要ポイント
- タイプ別では、シリコーンエラストマーが2025年の売上高の36.17%を占め、フオロエラストマーは2031年にかけてCAGR 7.78%で成長すると予測されています。
- 用途別では、シールおよびガスケットが2025年の売上高の38.56%を占め、電線・ケーブルは2031年にかけてCAGR 8.06%で成長すると予測されています。
- エンドユーザー産業別では、自動車・輸送が2025年の売上高の42.27%を占め、ヘルスケアは2031年にかけてCAGR 8.27%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の45.03%を占め、2031年にかけてCAGR 7.93%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の高性能エラストマー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両の電動化と熱負荷の増大 | +2.1% | 中国、ドイツ、韓国を中心に早期集中する形でグローバルに展開 | 中期(2〜4年) |
| 極限条件下でのシーリングソリューションへの需要 | +0.7% | グローバル、特に石油・ガス産業が集積する中東・アフリカ(MEA)および産業機械が密集するアジア太平洋(APAC)で強い牽引力 | 短期(2年以内) |
| 半導体よび高純度エレクトロニクスの拡大 | +1.5% | アジア太平洋(APAC)が中核、米国および欧州への波及あり | 短期(2年以内) |
| 医療機器および医薬品製造の増加 | +1.0% | 北米および欧州、インドおよび中国での成長を伴う | 中期(2〜4年) |
| 新エネルギーシステム向け用途特化型エラストマーの認定 | +0.5% | EUの水素インフラおよび米国の洋上風力回廊が主導するグローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両の電動化と熱負荷の増大
バッテリー電気自動車プラットフォームは、エラストマーシールに対する熱的・化学的要件を変化させました。高電圧車両システムは、バッテリー、モーター、および充電コンポーネントの存在下で動作できる絶縁・シーリング材料を必要とします。バッテリーパックはまた、熱サイクル中の熱伝達と性能を支援するギャップフィラー材料を必要とします。欧州連合のバッテリー規制は、バッテリーコンポーネントの使用済み処理に関する材料上の考慮事項を導入しています。Wacker Chemie AGは、バッテリーポッティングおよびギャップフィリング用途向けにELASTOSIL RT 7616 TCおよびELASTOSIL RT 7624 TC導入し、フィラーの沈降を低減するよう設計されたレオロジー特性を備えています[1]Wacker Chemie AG、「Wacker、シュトゥットガルトのバッテリーショーにて熱バリア性能最適化のためのセラミック化シリコーンを発表予定」、Wacker Chemie AG、wacker.com。高性能エラストマー市場は、車両プログラムが電気絶縁、熱管理、および耐久性のあるシーリングを組み合わせたコンパウンドへとシフトするにつれて支援されています。
極限条件下でのシーリングソリューションへの需要
シーリング材料は、高温、圧力変動、化学物質への暴露、および長いサービス間隔を伴う用途に必要とされます。半導体装置、産業用ポンプ、化学処理装置、および車両システムはさまざまな条件下で動作するため、サプライヤーは材料と検証方法をそれぞれに合わせて調整する必要あります。シールが過酷な動作条件下でも性能を維持しなければならない場合、従来のゴムは適さない場合があります。このトレンドは、制御された清浄度、耐薬品性、および圧縮永久ひずみ性能を備えた特殊配合を支援します。高性能エラストマー市場はまた、材料供給に加えて技術サポートも必要とし、顧客はコンパウンドの選定と認定に関するガイダンスを必要とすることが多いです。これらの要件により、重要な用途での承認後に確立された材料をサプライヤーが置き換えることがより困難になる場合があります。
半導体および高純度エレクトロニクスの拡大
半導体製造では、耐薬品性と清浄度が求められるプロセスにシールが使用されます。パーフルオロエラストマーシールは、プロセス条件によってコンポーネントが攻撃性の高い化学物質や高温にさらされる用途に使用されます。パーティクルを放出するシールはウェーハ処理を妨げる可能性があるため、材料の信頼性は装置オペレーターにとって重要です。Syensqoは2025年に、高温・高純度の半導体用途に対応するため、非フッ素界面活剤パーフルオロエラストマーのポートフォリオを拡大しました。同社は、これらのグレードが最高320℃の連続動作温度をサポートし、半導体ゲートバルブおよびアイソレーションバルブを対象としていると述べています。高性能エラストマー市場は新たな製造施設によって支援されており、認定要件が特殊な生産能力を持つサプライヤーを優遇する場合があります。
医療機器および医薬品製造の増加
医療機器および医薬品メーカーは、チューブ、ガスケット、ポート、および流体移送アセンブリにシリコーンおよびその他のエラストマーコンポーネントを使用しています。これらのコンポーネントは、生体適合性、耐薬品性、および抽出物の管理に関する用途要件を満たす必要があります。シングルユース処理システムは、一貫して製造でき、敏感な流体との接触について検証された材料の必要性を高めています。DuPontは2026年2月にヘルスケア用途向けにLiveo C6-8XX液状シリコーンゴムシリーズを発売しました。DuPontは、このシリーズが低粘度、より速い成形ポテンシャル、および複数の滅菌方法との適性を備えた米国薬局方(USP)クラスVI材料を含むと述べています。高性能エラストマー市場は、医療機器および医薬品処理装置向けの認定材料を求めるメーカーによって支援されています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊原料価格の変動 | -1.2% | プロピレンおよびホタル石の制約により、北米および欧州で最も深刻なグローバルな影響 | 短期(2年以内) |
| フッ素化学物質規制およびPFAS(パーフルオロアルキル物質およびポリフルオロアルキル物質)コンプライアンスの不確実性 | -0.9% | 欧州、北米および世界のサプライチェーンへの二次的影響あり | 中期(2〜4年) |
| 新しいエラストマー配合の認定遅延 | -0.4% | グローバル、特に自動車および医療製造クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊原料価格の変動
高性能エラストマーの配合は、標準材料では常に代替できない特殊化学原料に依存しています。ニトリル配合はアクリロニトリル価格の変動にさらされ、フルオロエラストマーは特殊なフッ素化モノマーに依存しています。供給混乱はコンパウンド価格を上昇させ、サプライヤーとバイヤー間の契約交渉を複雑にする可能性があります。これらの価格変動は、自動車および産業機器プログラムですでに指定されている材料に影響を与える可能性があります。価格に敏感な用途では、投入コストの上昇が高性能エラストマー市場における顧客の購買決定を遅らせる可能性があります。原料へのアクセスや長期調達契約を持つサプライヤーは、混乱時にも供給の継続性を維持できる場合があります。
フッ素化学物質規制およびPFASコンプライアンスの不確実性
欧州のPFAS規制は、フッ素化学物質のユーザーおよびサプライヤーに対するコンプライアンス要件を高めています。半導体装置、医薬品処理、および車両システムにおけるフルオロエラストマーの用途は、裏付け文書とトレーサビリティを必要とする場合があります。技術的に実行可能な代替品が入手できない場合、特定の条件下で特定の用途が引き続き許可される場合があります。このプロセスにより、顧客認定およびサプライヤー管理に関連するコストが増加する可能性がります。高性能エラストマー市場は、要求の厳しい用途でのフッ素化材料の継続的な必要性と、代替コンパウンドへの関心とのバランスを取る必要があります。製品文書と用途特化型サポートを提供する企業は、変化する規制要件に対応できる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:シリコーングレードが優位を占め、フルオロエラストマーが急速に加速
シリコーンエラストマーは2025年の売上高の36.17%を占め、高性能エラストマー市場で最大のシェアを持ちます。これらの材料は、自動車の熱管理システム、医療機器、および高電圧電気絶縁に使用されています。液状シリコーンゴム、高温加硫シリコーン、および室温加硫シリコーンは、それぞれ異なる処理要件に対応しています。DuPontは2026年2月にヘルスケア機器向けにLiveo C6-8XX LSRを導入し、30から70までの5種類のショアA硬度オプションを提供しています。
Dowは2026年6月に、ケンタッキー州および中国の液状シリコーンゴム製造ラインを含む、100 ミリオン 米ドルの特殊シリコーン投資を発表しました。フルオロエラストマーは2031年かけてCAGR 7.78%で成長すると予測されており、タイプセグメントの中で最高の成長率です。半導体の販売および化学処理活動は、フルオロカーボンの性能が代替困難な用途での需要を支援しています。3Mの2025年のPFAS(パーフルオロアルキル物質およびポリフルオロアルキル物質)およびDyneon製造からの撤退により、顧客の認定活動が代替サプライヤーへとシフトしました。水素化ニトリルブタジエンゴム(HNBR)やエチレンプロピレンモノマー(EPM)を含むその他の特殊グレードは、引き続き自動車および再生可能エネルギー用途に対応しています。
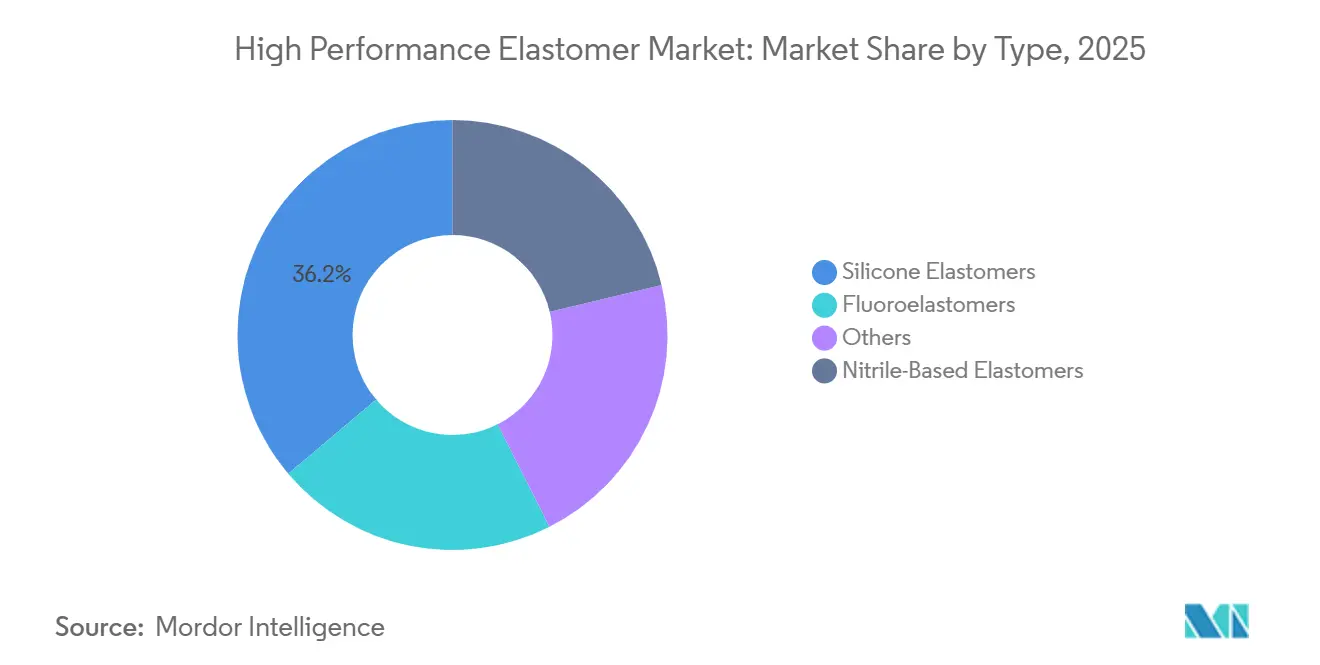
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


用途別:シールおよびガスケットが最大シェアを保持、電線・ケーブルが最高成長率を記録
シールおよびガスケットは2025年の売上高の38.56%を占め、最大の用途セグメントとなっています。この高性能エラストマー市場シェアは、車両、半導体製造、バイオ医薬品生産、および産業機器からの需要を反映しています。各エンドユース用途は、特定の化学的、熱的、および圧力条件に耐えられる材料を必要とします。電動化は、特定の燃料システムシールへの需要を減少させる一方で、バッテリー冷却、モーター、およびコネクターシーリング用途の要件を増加させることにより、車両における材料の組み合わせを変化させています。
ホースおよびチューブは、熱管理および医薬品流体移送用途を支援します。成形部品は、航空機シール、産業用バルブ、およびウェアラブルデバイスハウジングに使用されます。電線・ケーブルは2031年にかけてCAGR 8.06%で成長すると予測されており、用途セグメントの中で最高の成長率です。Dowの525 kV高電圧直流(HVDC)絶縁システムは、長距離グリッドおよび洋上風力接の性能要件を示しています。電線・ケーブル向けの高性能エラストマー市場規模は、EV充電インフラ、グリッドコネクター、および高電圧送電要件によって支援されています。
エンドユーザー産業別:自動車が現在を支え、ヘルスケアが将来を形成
自動車・輸送は2025年の売上高の42.27%を占め、最大のエンドユーザーカテゴリーとなっています。この高性能エラストマー市場シェアには、内燃機関コンポーネント、ハイブリッドドライブトレイン、およびEV特化型用途が含まれます。EV普及の拡大に伴い燃料システムのエラストマー含有量が減少する可能性がある一方で、バッテリー冷却システム、熱保護構造、およびモーターアセンブリはシーリング要件を生み出しています。産業機械もまた、コンプレッサーダイアフラム、化学ポンプシール、およびロボティクスコンポーネントのエンドユース産業を代表しています。
ヘルスケアは2031年にかけてCAGR 8.27%で拡大すると予測されており、エンドユーザー産業の中で最高の成長率です。生体適合性シリコーン、低抽出物フルオロエラストマー、おび医薬品グレードニトリルは、医療機器および薬物送達用途に使用されています。シングルユースバイオリアクターチューブおよびポートシールは、認定されたエラストマーコンポーネントの継続的な供給を必要とします。建築・建設用途では、暖房・換気・空調(HVAC)システムおよびユーティリティ配管シールにこれらの材料が使用されています。電気・電子用途では、パワーエレクトロニクスおよび通信機器に熱伝導性コンパウンドおよび絶縁グレードが使用されています。
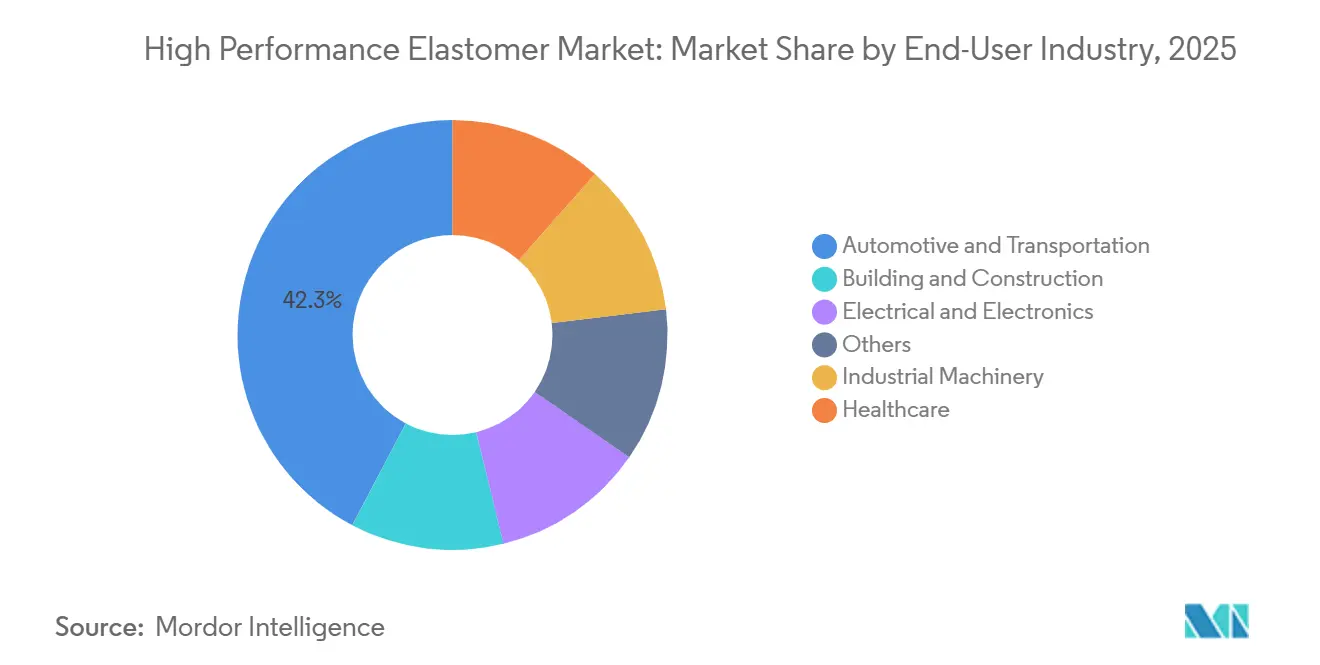
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
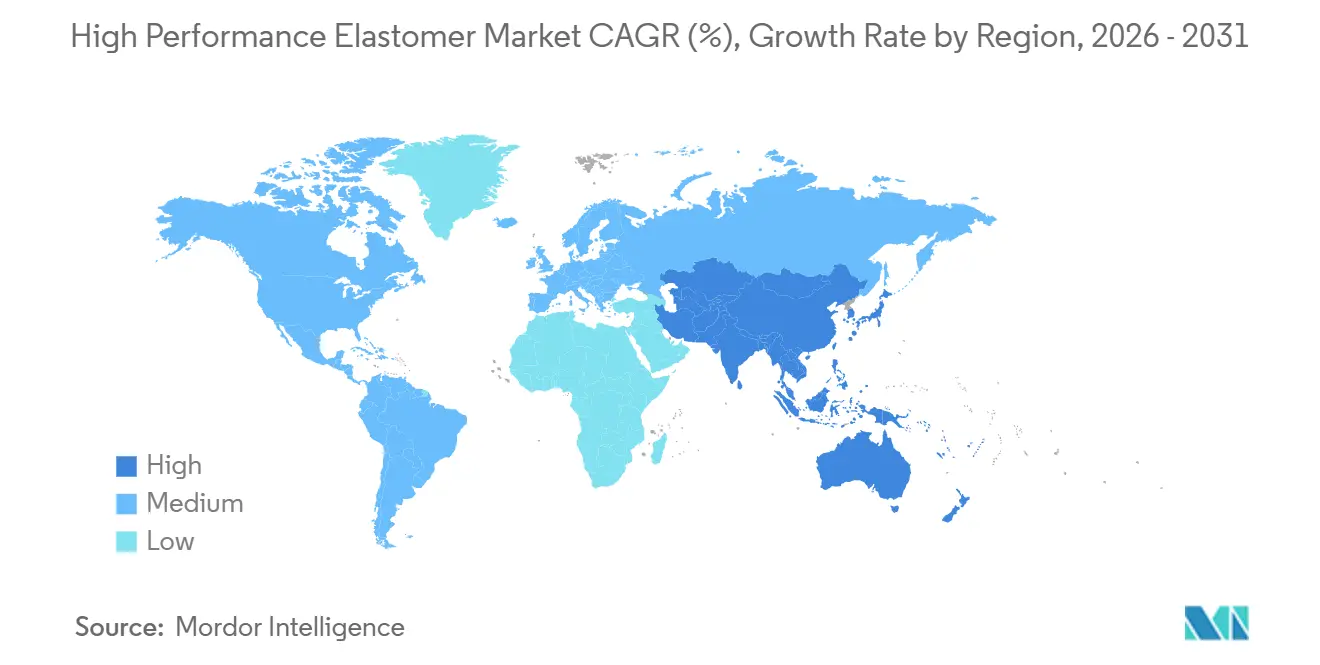
アジア太平洋は2025年の売上高の45.03%を占め、2031年にかけてCAGR 7.93%で成長すると予測されています。成長は、中国および韓国の自動車サプライチェーン、日本および台湾の半導体生産、ならびにASEAN諸国全体の医療機器組立によって支援されています。ARLANXEOは2026年2月に常州にTherban水素化ニトリルブタジエンゴム(HNBR)プラントを開設し、2025年10月のフェーズ1操業開始に続くものです。同施設のフェーズ1年間生産能力は2,500トンで、将来の拡張に対応できる設計となっています。
北米は、半導体製造、航空宇宙、および医薬品製造における高付加価値用途に対応しています。アリゾナ州、テキサス州、およびニューヨーク州の新たな半導体製造プロジェクトは、特殊シールへの需要を支援しています。自動車のニアショアリングにおけるメキシコの役割もシーリング材料への需要を支援しています。需要だけでなく、プレミアム製品要件が同地域の高性能エラストマー市場規模に影響を与えています。
欧州は、自動車および産業機械の需要と、より高い規制コンプライアンスおよび認定コストを組み合わせています。Wacker Chemie AGは2026年にチェコ共和国のカルロヴィ・ヴァリに特殊シリコーン生産拠点を開設しました。南米はブラジルの自動車および石油活動からの需要があります。中東・アフリカは石油化学、ガス処理、および鉱業用途からの需要があります。

競合環境
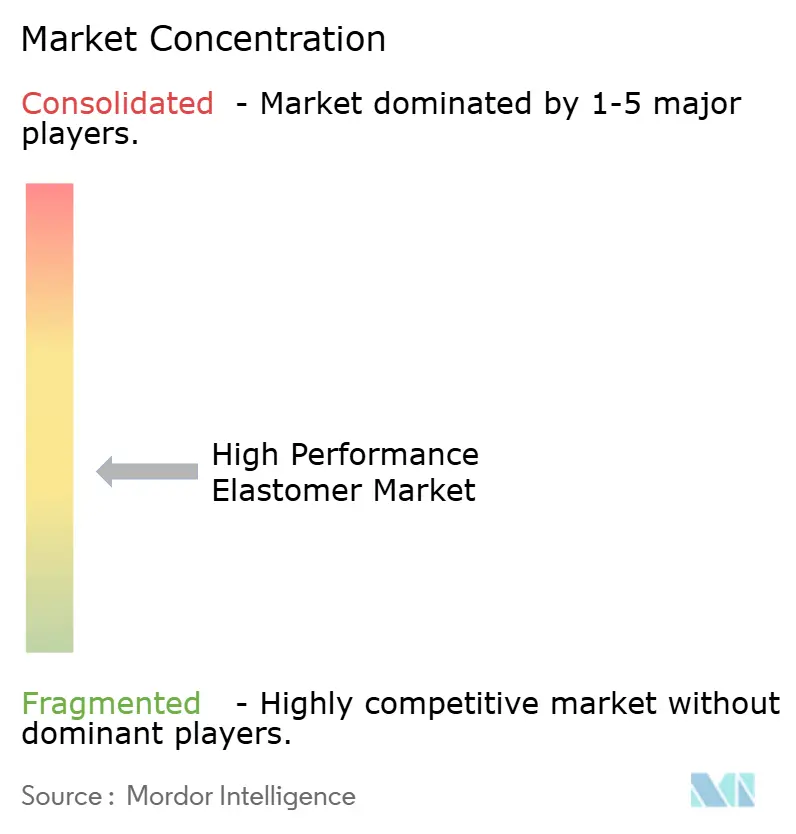
高性能エラストマー市場は適度に分散しています。大手サプライヤーは、フッ素化学、シリコーンモノマー、硬化システム、および用途専門知識へのアクセスを通じて競争しています。これらの能力は、厳しい動作条件および長期的な顧客承認プロセスに対応した製品を支援します。標準ニトリルグレードは、特にアジアの地域コンパウンダーからの価格競争に直面しています。
Syensqoは2025年10月に、半導体ゲートバルブおよびアイソレーションバルブ用途向けに非フッ素界面活性剤パーフルオロエラストマーのポートフォリオを拡大する予定です。同社は、これらのグレードがパーティクル発生フィラーなしで最高320℃の連続動作温度をサポートすると述べています。Dowは2026年6月に、米国、中国、および日本の施設全体で100 ミリオン 米ドルの特殊シリコーン投資を発表しました。Daikinは2026年8月に日本の鹿島工場でパーフルオロエラストマーゴム(FFKM)生産施設の建設を完了し、商業供給は2027年に開始予定です[2]DAIKIN INDUSTRIES, Ltd.、「Daikin、半導体需要の増大に対応するため鹿島工場のFFKM生産能力を拡大」、DAIKIN INDUSTRIES, Ltd.、daikinchemicals.com。
高性能エラストマー市場は、用途特化型コンパウンド、リサイクル可能なシリコーン配合、および低重要度シーリング用途向けの代替品に機会を提供しています。製品開発は、信頼性要件、規制コンプライアンス、および長期的な認定期間を考慮する必要があります。サプライヤーの変更は、特にメーカーが製品ラインから撤退する場合に、顧客が代替材料を評価するきっかけとなる場合があります。高性能エラストマー市場は、規模だけでなく技術的能力によって差別化され続けています。
高性能エラストマー産業のリーダー企業
DuPont
The Chemours Company
Solvay
Dow
Wacker Chemie AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年2月:DuPontは、米国薬局方(USP)クラスVIの医療グレード高性能エラストマーであるLiveo C6-8XX液状シリコーンゴム(LSR)シリーズを発売しました。このシリーズは、30から70までの5種類のショアA硬度オプション、改善されたレオロジー、低粘度、および非埋植型・短期埋植型ヘルスケア機器向けの複数の滅菌方法との適合性を提供します。
- 2025年10月:Syensqoは、最高320℃の連続動作温度をサポートする高性能エラストマーグレードを備えた非フッ素界面活性剤(NFS)パーフルオロエラストマーのポートフォリオを拡大しました。イタリアのスピネッタで製造されるこれらのグレードは、半導体ゲートバルブおよびアイソレーションバルブを含む高純度・高温真空用途向けに設計されています。


世界の高性能エラストマー市場レポートの調査範囲
高性能エラストマー(HPE)は、極限の動作条件下で弾性、強度、および構造的完全性を維持するよう設計された先進的なゴム状ポリマーです。
高性能エラストマー市場は、タイプ、用途、エンドユーザー産業、および地域によってセグメント化されています。タイプ別では、市場はニトリル系エラストマー、シリコーンエラストマー、フルオロエラストマー、およびその他にセグメント化されています。用途別では、市場はシールおよびガスケット、ホースおよびチューブ、成形部品、電線・ケーブル、およびその他にセグメント化されています。エンドユーザー産業別では、市場は自動車・輸送、産業機械、ヘルスケア、建築・建設、電気・電子、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における高性能エラストマーの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ニリル系エラストマー |
| シリコーンエラストマー |
| フルオロエラストマー |
| その他 |
| シールおよびガスケット |
| ホースおよびチューブ |
| 成形部品 |
| 電線・ケーブル |
| その他 |
| 自動車・輸送 |
| 産業機械 |
| ヘルスケア |
| 建築・建設 |
| 電気・電子 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ニリル系エラストマー | |
| シリコーンエラストマー | ||
| フルオロエラストマー | ||
| その他 | ||
| 用途別 | シールおよびガスケット | |
| ホースおよびチューブ | ||
| 成形部品 | ||
| 電線・ケーブル | ||
| その他 | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| 産業機械 | ||
| ヘルスケア | ||
| 建築・建設 | ||
| 電気・電子 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
高性能エラストマー市場の現在の市場規模は?
高性能エラストマー市場規模は2025年に18.67 ビリオン 米ドルと評価され、2026年の19.91 ビリオン 米ドルから2031年には28.12 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.15%で成長すると推定されています。
高性能エラストマーの需要をリードするタイプは?
シリコーンエラストマーが2025年の売上高の36.17%をリードしています。高性能エラストマー市場は、自動車の熱管理、医療機器、および高電圧電気絶縁全体にわたってシリコーンを使用しています。
最も急速に拡大している用途は?
電線・ケーブルは2031年にかけてCAGR 8.06%で成長すると予測されています。高性能エラストマー市場は、グリッド接続、洋上風力システム、電気自動車(EV)充電ケーブル、および高電圧コネクターによって支援されています。
最も急速に成長しているエンドユーザーセクターは?
ヘルスケアは2031年にかけてCAGR 8.27%で成長すると予測されています。機器メーカーおよび医薬品処理業者は、チューブ、ガスケット、ポート、および流体移送アセンブリ向けの認定材料を必要としています。
最終更新日:



