
Taille et part du marché des élastomères haute performance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
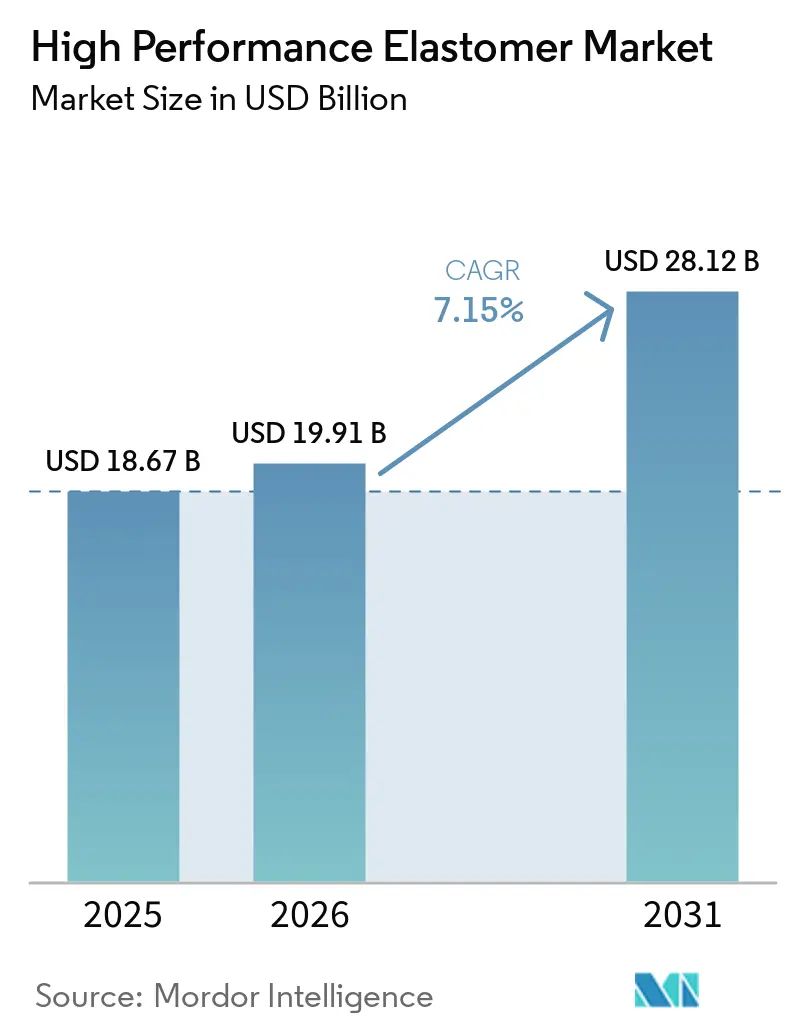
| Taille du Marché (2026) | 19.91 Milliards de dollars |
| Taille du Marché (2031) | 28.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des élastomères haute performance par Mordor Intelligence
La taille du marché des élastomères haute performance était évaluée à 18,67 milliards USD en 2025 et devrait croître de 19,91 milliards USD en 2026 à 28,12 milliards USD d'ici 2031, à un CAGR de 7,15 % durant la période de prévision (2026-2031). Le marché des élastomères haute performance est porté par l'électrification des véhicules, les expansions de capacité dans le secteur des semi-conducteurs et l'adoption de systèmes à usage unique dans la fabrication pharmaceutique. Ces applications nécessitent des matériaux qui maintiennent leurs propriétés d'étanchéité, électriques et mécaniques dans des conditions d'exploitation exigeantes. La demande se déplace des grades standard vers des composés spécifiques aux applications, permettant la vente de produits à plus haute valeur ajoutée. Cependant, les clients exigent souvent des cycles d'approbation plus longs pour les nouvelles formulations. Le marché des élastomères haute performance est également exposé aux coûts des matières premières spécialisées et à des exigences croissantes en matière de conformité aux réglementations sur les composés fluorochimiques.
Principaux enseignements du rapport
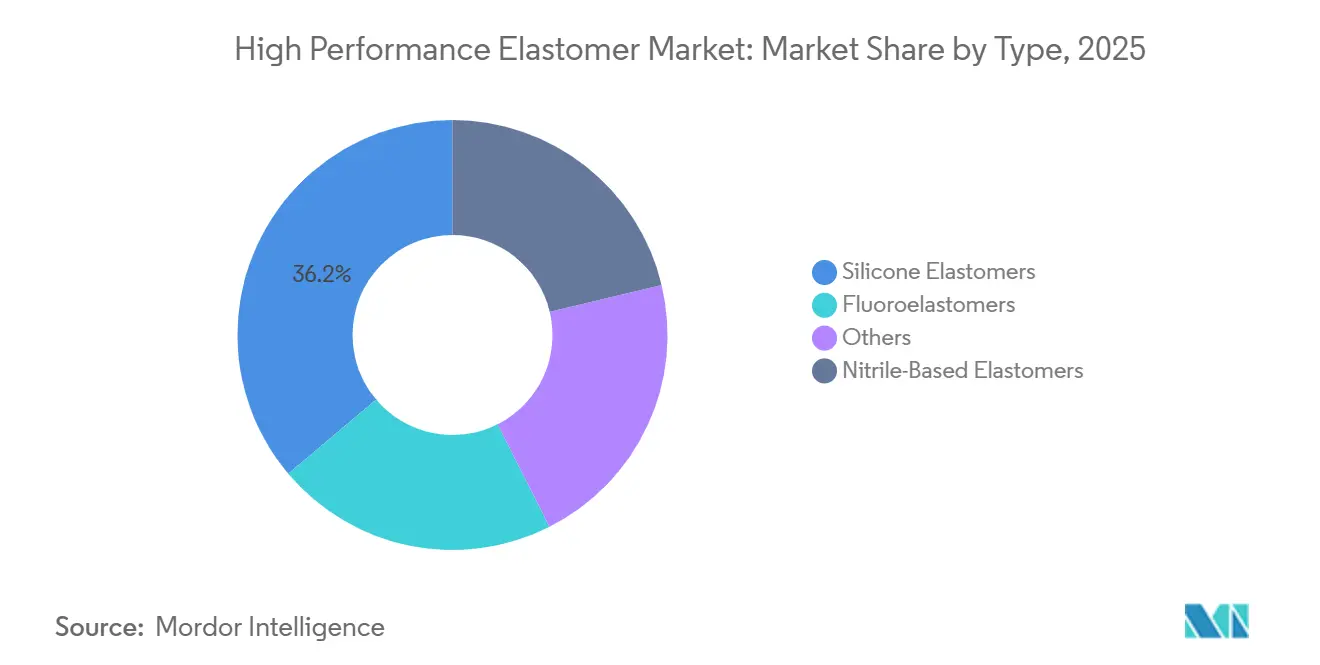
- Par type, les élastomères silicone représentaient 36,17 % du chiffre d'affaires en 2025, tandis que les fluoroélastomères devraient croître à un CAGR de 7,78 % jusqu'en 2031.
- Par application, les joints d'étanchéité et joints plats représentaient 38,56 % du chiffre d'affaires en 2025, tandis que les fils et câbles devraient croître à un CAGR de 8,06 % jusqu'en 2031.
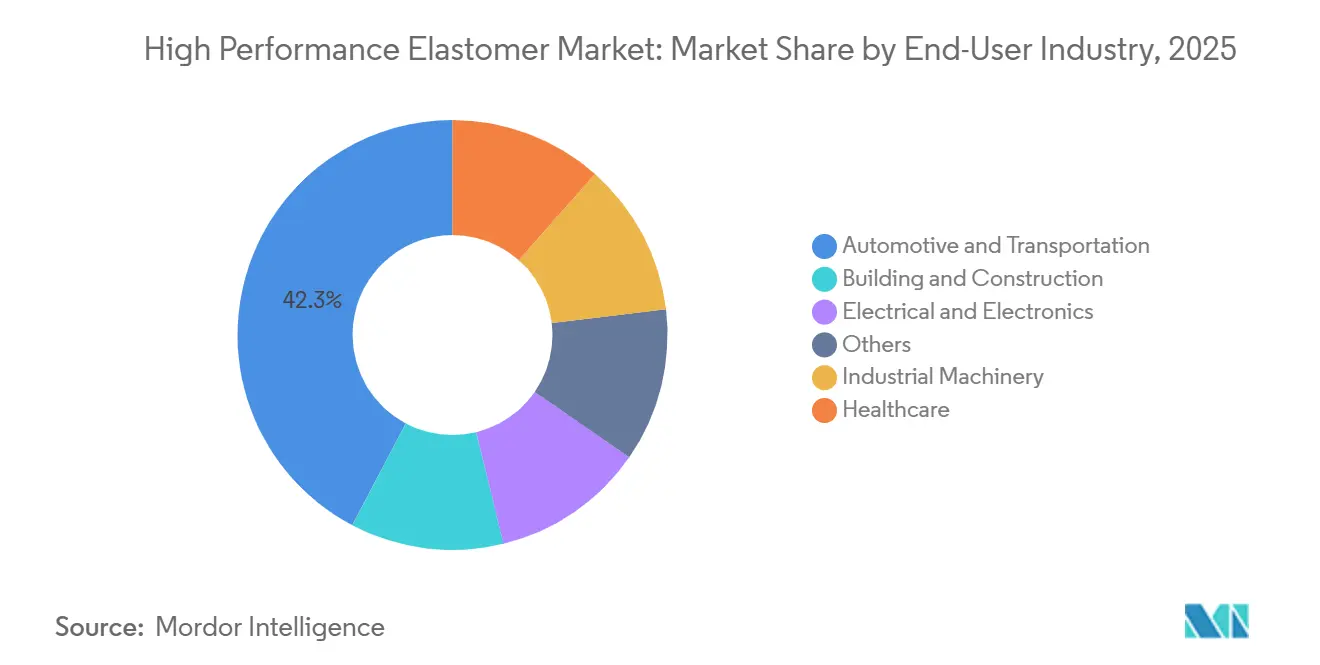
- Par secteur d'utilisation finale, l'automobile et le transport représentaient 42,27 % du chiffre d'affaires en 2025, tandis que la santé devrait croître à un CAGR de 8,27 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 45,03 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 7,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des élastomères haute performance
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et charges thermiques plus élevées dans les véhicules | +2.1% | Mondial, avec une concentration initiale en Chine, en Allemagne et en Corée du Sud | Moyen terme (2-4 ans) |
| Demande de solutions d'étanchéité pour conditions extrêmes | +0.7% | Mondial, avec une forte demande dans le Moyen-Orient et l'Afrique (MEA) à forte présence pétrolière et gazière, et en Asie-Pacifique (APAC) à forte densité de machines industrielles | Court terme (≤ 2 ans) |
| Expansion des semi-conducteurs et de l'électronique haute pureté | +1.5% | Asie-Pacifique (APAC) en cœur, avec des retombées aux États-Unis et en Europe | Court terme (≤ 2 ans) |
| Croissance de la fabrication de dispositifs médicaux et pharmaceutiques | +1.0% | Amérique du Nord et Europe, avec une croissance en Inde et en Chine | Moyen terme (2-4 ans) |
| Qualification des élastomères spécifiques aux applications pour les nouveaux systèmes énergétiques | +0.5% | Mondial, porté par l'infrastructure hydrogène de l'UE et les corridors éoliens offshore américains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification et charges thermiques plus élevées dans les véhicules
Les plateformes de véhicules électriques à batterie ont modifié les exigences thermiques et chimiques des joints en élastomère. Les systèmes de véhicules à haute tension nécessitent des matériaux d'isolation et d'étanchéité fonctionnant en présence de batteries, de moteurs et de composants de charge. Les blocs-batteries nécessitent également des matériaux de comblement qui assurent le transfert de chaleur et les performances lors des cycles thermiques. Le règlement européen sur les batteries introduit des considérations matérielles pour le traitement en fin de vie des composants de batterie. Wacker Chemie AG a introduit ELASTOSIL RT 7616 TC et ELASTOSIL RT 7624 TC pour les applications d'encapsulation et de comblement de batteries, avec des propriétés rhéologiques conçues pour réduire la sédimentation des charges[1]Wacker Chemie AG, "Wacker to Present Ceramifying Silicone for Optimizing Thermal Barrier Performance at the Battery Show in Stuttgart," Wacker Chemie AG, wacker.com. Le marché des élastomères haute performance est soutenu à mesure que les programmes automobiles s'orientent vers des composés combinant isolation électrique, gestion thermique et étanchéité durable.
Demande de solutions d'étanchéité pour conditions extrêmes
Des matériaux d'étanchéité sont requis pour des applications impliquant des températures élevées, des fluctuations de pression, une exposition chimique et de longs intervalles de maintenance. Les équipements de fabrication de semi-conducteurs, les pompes industrielles, les équipements de traitement chimique et les systèmes de véhicules fonctionnent dans des conditions variables, obligeant les fournisseurs à adapter les matériaux et les méthodes de validation en conséquence. Les caoutchoucs conventionnels peuvent ne pas convenir lorsque les joints doivent maintenir leurs performances dans des conditions d'exploitation exigeantes. Cette tendance favorise les formulations spécialisées offrant une propreté contrôlée, une résistance chimique et des performances de déformation rémanente à la compression. Le marché des élastomères haute performance nécessite également un soutien technique en plus de la fourniture de matériaux, car les clients ont souvent besoin de conseils sur la sélection et la qualification des composés. Ces exigences peuvent rendre plus difficile le remplacement des matériaux établis après leur approbation pour des applications critiques.
Expansion des semi-conducteurs et de l'électronique haute pureté
La fabrication de semi-conducteurs utilise des joints dans des procédés où la résistance chimique et la propreté sont requises. Les joints en perfluoroélastomère sont utilisés dans des applications où les conditions de procédé exposent les composants à des produits chimiques agressifs et à des températures élevées. Les joints qui émettent des particules peuvent perturber le traitement des plaquettes, rendant la fiabilité des matériaux importante pour les opérateurs d'équipements. Syensqo a élargi son portefeuille de perfluoroélastomères sans fluorosurfactant en 2025 pour répondre aux applications de semi-conducteurs à haute température et haute pureté. La société a indiqué que ces grades supportent des températures de fonctionnement en continu allant jusqu'à 320 °C et sont destinés aux vannes de porte et d'isolation pour semi-conducteurs. Le marché des élastomères haute performance est soutenu par les nouvelles installations de fabrication, car les exigences de qualification peuvent favoriser les fournisseurs disposant de capacités de production spécialisées.
Croissance de la fabrication de dispositifs médicaux et pharmaceutiques
Les fabricants de dispositifs médicaux et pharmaceutiques utilisent des composants en silicone et autres élastomères dans les tubes, joints plats, ports et ensembles de transfert de fluides. Ces composants doivent répondre aux exigences applicatives en matière de biocompatibilité, de résistance chimique et de contrôle des extractibles. Les systèmes de traitement à usage unique accroissent le besoin de matériaux pouvant être fabriqués de manière cohérente et validés pour le contact avec des fluides sensibles. DuPont a lancé la série Liveo C6-8XX de caoutchouc silicone liquide en février 2026 pour les applications de santé. DuPont a indiqué que la série comprend des matériaux de classe VI de la Pharmacopée des États-Unis (USP) avec une viscosité plus faible, un potentiel de moulage plus rapide et une compatibilité avec plusieurs méthodes de stérilisation. Le marché des élastomères haute performance est soutenu par les fabricants recherchant des matériaux qualifiés pour les dispositifs médicaux et les équipements de traitement pharmaceutique.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières spécialisées | -1.2% | Mondial, plus aiguë en Amérique du Nord et en Europe en raison des contraintes sur le propylène et la fluorine | Court terme (≤ 2 ans) |
| Restrictions sur les composés fluorochimiques et incertitude de conformité aux substances per- et polyfluoroalkylées (PFAS) | -0.9% | Europe, avec des effets secondaires en Amérique du Nord et dans les chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Retards de qualification pour les nouvelles formulations d'élastomères | -0.4% | Mondial, notamment dans les pôles de fabrication automobile et médicale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières spécialisées
Les formulations d'élastomères haute performance reposent sur des intrants chimiques spécialisés que les matériaux standard ne peuvent pas toujours remplacer. Les formulations nitrile sont exposées aux fluctuations du prix de l'acrylonitrile, tandis que les fluoroélastomères dépendent de monomères fluorés spécialisés. Les perturbations de l'approvisionnement peuvent augmenter les prix des composés et compliquer les négociations contractuelles entre fournisseurs et acheteurs. Ces fluctuations de prix peuvent affecter des matériaux déjà spécifiés dans des programmes automobiles et d'équipements industriels. Dans les applications sensibles aux prix, des coûts d'intrants plus élevés peuvent retarder les décisions d'achat des clients sur le marché des élastomères haute performance. Les fournisseurs ayant accès aux matières premières ou disposant d'accords d'approvisionnement à long terme peuvent maintenir la continuité de l'approvisionnement en cas de perturbations.
Restrictions sur les composés fluorochimiques et incertitude de conformité aux PFAS
Les restrictions européennes sur les PFAS augmentent les exigences de conformité pour les utilisateurs et fournisseurs de composés fluorochimiques. Les applications de fluoroélastomères dans les équipements de fabrication de semi-conducteurs, le traitement pharmaceutique et les systèmes de véhicules peuvent nécessiter des documents justificatifs et une traçabilité. Certaines utilisations peuvent rester autorisées sous des conditions spécifiques lorsqu'aucune alternative techniquement viable n'est disponible. Ce processus peut augmenter les coûts liés à la qualification des clients et à la gestion des fournisseurs. Le marché des élastomères haute performance doit équilibrer le besoin continu de matériaux fluorés dans les applications exigeantes avec l'intérêt pour les composés alternatifs. Les entreprises qui fournissent une documentation produit et un soutien spécifique aux applications peuvent répondre aux exigences réglementaires en évolution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : Dominance du grade silicone avec une accélération rapide des fluoroélastomères
Les élastomères silicone représentaient 36,17 % du chiffre d'affaires en 2025, constituant la plus grande part du marché des élastomères haute performance. Ces matériaux sont utilisés dans les systèmes de gestion thermique automobile, les dispositifs médicaux et l'isolation électrique haute tension. Le caoutchouc silicone liquide, le silicone vulcanisé à haute température et le silicone vulcanisé à température ambiante répondent à des exigences de traitement distinctes. DuPont a introduit le Liveo C6-8XX LSR pour les dispositifs de santé en février 2026, offrant cinq options de dureté Shore A allant de 30 à 70.
Dow a annoncé des investissements ciblés dans les silicones spéciaux de 100 millions USD en juin 2026, incluant des lignes de fabrication de caoutchouc silicone liquide dans le Kentucky et en Chine. Les fluoroélastomères devraient croître à un CAGR de 7,78 % jusqu'en 2031, le taux le plus élevé parmi les segments par type. Les ventes de semi-conducteurs et les activités de traitement chimique soutiennent la demande pour des applications dans lesquelles les performances des fluorocarbures restent difficiles à remplacer. Le retrait de 3M en 2025 des substances per- et polyfluoroalkylées (PFAS) et de la fabrication Dyneon a orienté l'activité de qualification des clients vers des fournisseurs alternatifs. D'autres grades spéciaux, notamment le caoutchouc nitrile-butadiène hydrogéné (HNBR) et l'éthylène-propylène-monomère (EPM), continuent de servir les applications automobiles et d'énergies renouvelables.


Par application : Les joints d'étanchéité et joints plats détiennent la plus grande part, tandis que les fils et câbles enregistrent le taux de croissance le plus élevé
Les joints d'étanchéité et joints plats représentaient 38,56 % du chiffre d'affaires en 2025, constituant le plus grand segment d'application. Cette part du marché des élastomères haute performance reflète la demande des véhicules, de la fabrication de semi-conducteurs, de la production biopharmaceutique et des équipements industriels. Chaque application d'utilisation finale nécessite des matériaux capables de résister à des conditions chimiques, thermiques et de pression spécifiques. L'électrification modifie la composition des matériaux dans les véhicules en réduisant la demande pour certains joints de systèmes de carburant, tout en augmentant les exigences pour les applications de refroidissement de batteries, de moteurs et d'étanchéité des connecteurs.
Les tuyaux et tubes soutiennent les applications de gestion thermique et de transfert de fluides pharmaceutiques. Les pièces moulées sont utilisées dans les joints d'aéronefs, les vannes industrielles et les boîtiers de dispositifs portables. Les fils et câbles devraient croître à un CAGR de 8,06 % jusqu'en 2031, le taux de croissance le plus élevé parmi les segments d'application. Le système d'isolation pour courant continu haute tension (CCHT) 525 kV de Dow indique les exigences de performance pour les connexions de réseau longue distance et éolien offshore. La taille du marché des élastomères haute performance pour les fils et câbles est soutenue par l'infrastructure de recharge des véhicules électriques, les connecteurs de réseau et les exigences de transmission haute tension.
Par secteur d'utilisation finale : L'automobile ancre le présent, la santé façonne l'avenir
L'automobile et le transport représentaient 42,27 % du chiffre d'affaires en 2025, faisant de ce segment la plus grande catégorie d'utilisation finale. Cette part du marché des élastomères haute performance comprend les composants de moteurs à combustion interne, les groupes motopropulseurs hybrides et les applications spécifiques aux véhicules électriques. Bien que la teneur en élastomères des systèmes de carburant puisse diminuer à mesure que l'adoption des véhicules électriques augmente, les systèmes de refroidissement des batteries, les structures de protection thermique et les ensembles moteurs créent des exigences d'étanchéité. Les machines industrielles représentent également un secteur d'utilisation finale pour les diaphragmes de compresseurs, les joints de pompes chimiques et les composants de robotique.
La santé devrait se développer à un CAGR de 8,27 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'utilisation finale. Le silicone biocompatible, les fluoroélastomères à faible extractible et le nitrile de grade pharmaceutique sont utilisés dans les dispositifs médicaux et les applications d'administration de médicaments. Les tubes de bioréacteurs à usage unique et les joints de ports nécessitent des approvisionnements continus en composants élastomères qualifiés. Les applications de bâtiment et de construction utilisent ces matériaux dans les systèmes de chauffage, de ventilation et de climatisation (CVC) et les joints de canalisations utilitaires. Les applications électriques et électroniques utilisent des composés thermiquement conducteurs et des grades d'isolation dans l'électronique de puissance et les équipements de télécommunications.
Analyse géographique
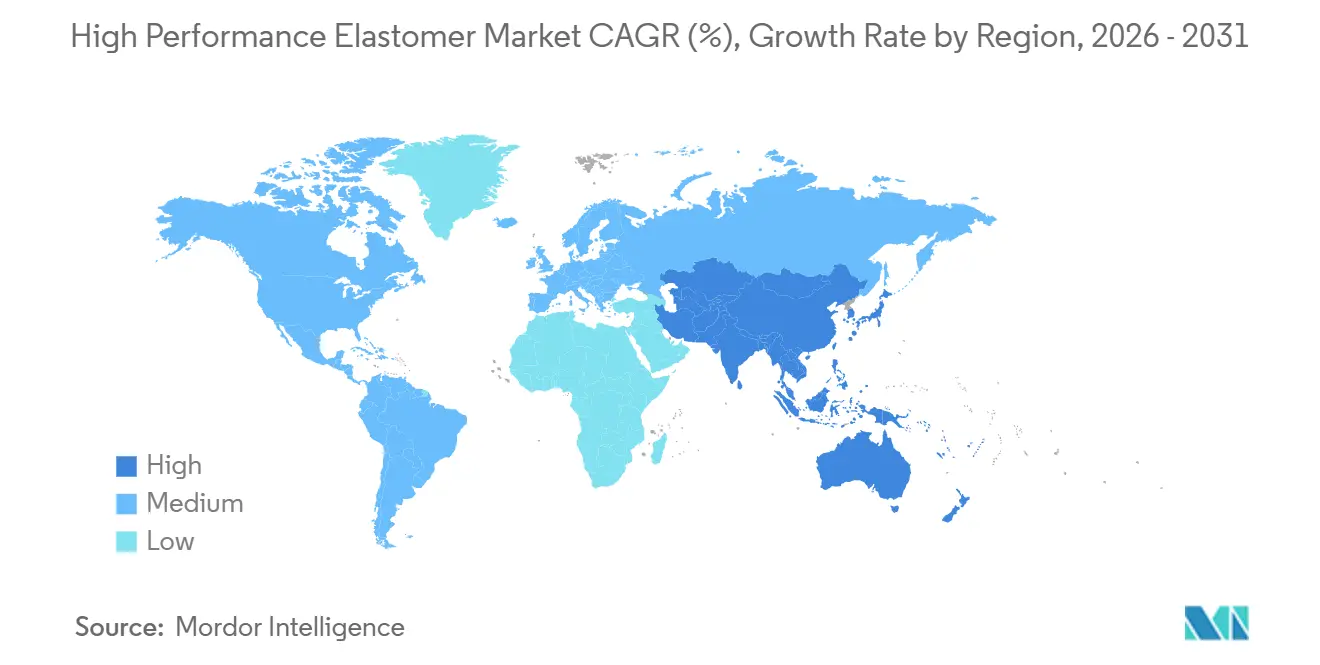
L'Asie-Pacifique représentait 45,03 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 7,93 % jusqu'en 2031. La croissance est soutenue par les chaînes d'approvisionnement automobiles en Chine et en Corée du Sud, la production de semi-conducteurs au Japon et à Taïwan, et l'assemblage de dispositifs médicaux dans les pays de l'ASEAN. ARLANXEO a inauguré son usine de caoutchouc nitrile-butadiène hydrogéné (HNBR) Therban à Changzhou en février 2026, à la suite du démarrage des opérations de la phase 1 en octobre 2025. L'installation dispose d'une capacité annuelle de phase 1 de 2 500 tonnes et est conçue pour une expansion future.
L'Amérique du Nord sert des applications à haute valeur ajoutée dans la fabrication de semi-conducteurs, l'aérospatiale et la fabrication pharmaceutique. Les nouveaux projets de fabrication de semi-conducteurs en Arizona, au Texas et à New York soutiennent la demande de joints spécialisés. Le rôle du Mexique dans la délocalisation de proximité automobile soutient également la demande de matériaux d'étanchéité. Les exigences en matière de produits premium, plutôt que la demande seule, influencent la taille du marché des élastomères haute performance dans la région.
L'Europe combine la demande automobile et des machines industrielles avec des coûts de conformité réglementaire et de qualification plus élevés. Wacker Chemie AG a ouvert un site de production de silicones spéciaux à Karlovy Vary, en République tchèque, en 2026. L'Amérique du Sud bénéficie de la demande des activités automobiles et pétrolières du Brésil. Le Moyen-Orient et l'Afrique ont une demande provenant des applications pétrochimiques, de traitement du gaz et minières.

Paysage concurrentiel
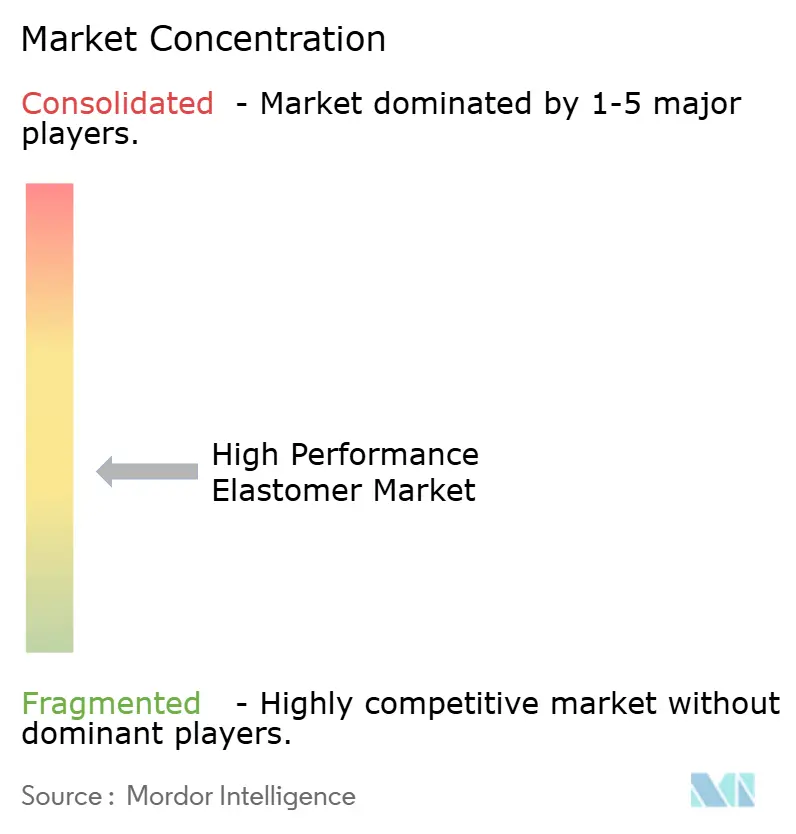
Le marché des élastomères haute performance est modérément fragmenté. Les grands fournisseurs se font concurrence grâce à leur accès à la chimie du fluor, aux monomères silicone, aux systèmes de réticulation et à leur expertise applicative. Ces capacités soutiennent des produits destinés à des conditions d'exploitation strictes et à des processus d'approbation client prolongés. Les grades nitrile standard font face à une concurrence fondée sur les prix de la part des mélangeurs régionaux, notamment en Asie.
Syensqo élargira son portefeuille de perfluoroélastomères sans fluorosurfactant en octobre 2025 pour les applications de vannes de porte et d'isolation pour semi-conducteurs. La société indique que ces grades supportent des températures de fonctionnement en continu allant jusqu'à 320 °C sans charges génératrices de particules. Dow a annoncé 100 millions USD d'investissements dans les silicones spéciaux en juin 2026 dans des installations aux États-Unis, en Chine et au Japon. Daikin a achevé la construction d'une installation de production de caoutchouc perfluoroélastomère (FFKM) dans son usine de Kashima au Japon en août 2026, avec un approvisionnement commercial prévu pour débuter en 2027 [2]Daikin Industries, Ltd., "Daikin to Expand FFKM Production Capacity at Kashima Plant to Meet Growing Semiconductor Demand," Daikin Industries, Ltd., daikinchemicals.com.
Le marché des élastomères haute performance offre des opportunités pour les composés spécifiques aux applications, les formulations de silicone recyclables et les alternatives pour les applications d'étanchéité à moindre criticité. Le développement de produits doit tenir compte des exigences de fiabilité, de la conformité réglementaire et des périodes de qualification prolongées. Les changements de fournisseurs peuvent inciter les clients à évaluer des matériaux alternatifs, notamment lorsqu'un fabricant abandonne une ligne de produits. Le marché des élastomères haute performance reste différencié par les capacités techniques plutôt que par la seule échelle.
Leaders du secteur des élastomères haute performance
DuPont
The Chemours Company
Solvay
Dow
Wacker Chemie AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Février 2026 : DuPont a lancé la série Liveo C6-8XX de caoutchouc silicone liquide (LSR), un élastomère haute performance de grade médical de classe VI de la Pharmacopée des États-Unis (USP). La série offre cinq options de dureté Shore A, allant de 30 à 70, une rhéologie améliorée, une viscosité plus faible et une compatibilité avec plusieurs méthodes de stérilisation pour les dispositifs de santé non implantables et implantables à court terme.
- Octobre 2025 : Syensqo a élargi son portefeuille de perfluoroélastomères sans fluorosurfactant (NFS) avec des grades d'élastomères haute performance supportant des températures de fonctionnement en continu allant jusqu'à 320 °C. Fabriqués à Spinetta, en Italie, ces grades sont conçus pour les applications sous vide à haute pureté et haute température, notamment les vannes de porte et d'isolation pour semi-conducteurs.


Périmètre du rapport mondial sur le marché des élastomères haute performance
Un élastomère haute performance (HPE) est un polymère avancé de type caoutchouc conçu pour maintenir son élasticité, sa résistance et son intégrité structurelle dans des conditions d'exploitation extrêmes.
Le marché des élastomères haute performance est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en élastomères à base de nitrile, élastomères silicone, fluoroélastomères et autres. Par application, le marché est segmenté en joints d'étanchéité et joints plats, tuyaux et tubes, pièces moulées, fils et câbles, et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile et transport, machines industrielles, santé, bâtiment et construction, électrique et électronique, et autres. Le rapport couvre également la taille du marché et les prévisions pour les élastomères haute performance dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Élastomères à base de nitrile |
| Élastomères silicone |
| Fluoroélastomères |
| Autres |
| Joints d'étanchéité et joints plats |
| Tuyaux et tubes |
| Pièces moulées |
| Fils et câbles |
| Autres |
| Automobile et transport |
| Machines industrielles |
| Santé |
| Bâtiment et construction |
| Électrique et électronique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Élastomères à base de nitrile | |
| Élastomères silicone | ||
| Fluoroélastomères | ||
| Autres | ||
| Par application | Joints d'étanchéité et joints plats | |
| Tuyaux et tubes | ||
| Pièces moulées | ||
| Fils et câbles | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Machines industrielles | ||
| Santé | ||
| Bâtiment et construction | ||
| Électrique et électronique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des élastomères haute performance ?
La taille du marché des élastomères haute performance était évaluée à 18,67 milliards USD en 2025 et devrait croître de 19,91 milliards USD en 2026 à 28,12 milliards USD d'ici 2031, à un CAGR de 7,15 % durant la période de prévision (2026-2031).
Quel type est à l'origine de la demande d'élastomères haute performance ?
Les élastomères silicone sont en tête avec 36,17 % du chiffre d'affaires 2025. Le marché des élastomères haute performance utilise le silicone dans la gestion thermique automobile, les dispositifs médicaux et l'isolation électrique haute tension.
Quelle application connaît la croissance la plus rapide ?
Les fils et câbles devraient croître à un CAGR de 8,06 % jusqu'en 2031. Le marché des élastomères haute performance est soutenu par les connexions de réseau, les systèmes éoliens offshore, les câbles de recharge pour véhicules électriques (VE) et les connecteurs haute tension.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
La santé devrait croître à un CAGR de 8,27 % jusqu'en 2031. Les fabricants de dispositifs et les transformateurs pharmaceutiques nécessitent des matériaux qualifiés pour les tubes, joints plats, ports et ensembles de transfert de fluides.
Dernière mise à jour de la page le:



