
Marktgröße und Marktanteil für Hochleistungselastomere
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 19.91 Milliarden US-Dollar |
| Marktgröße (2031) | 28.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochleistungselastomere von Mordor Intelligence
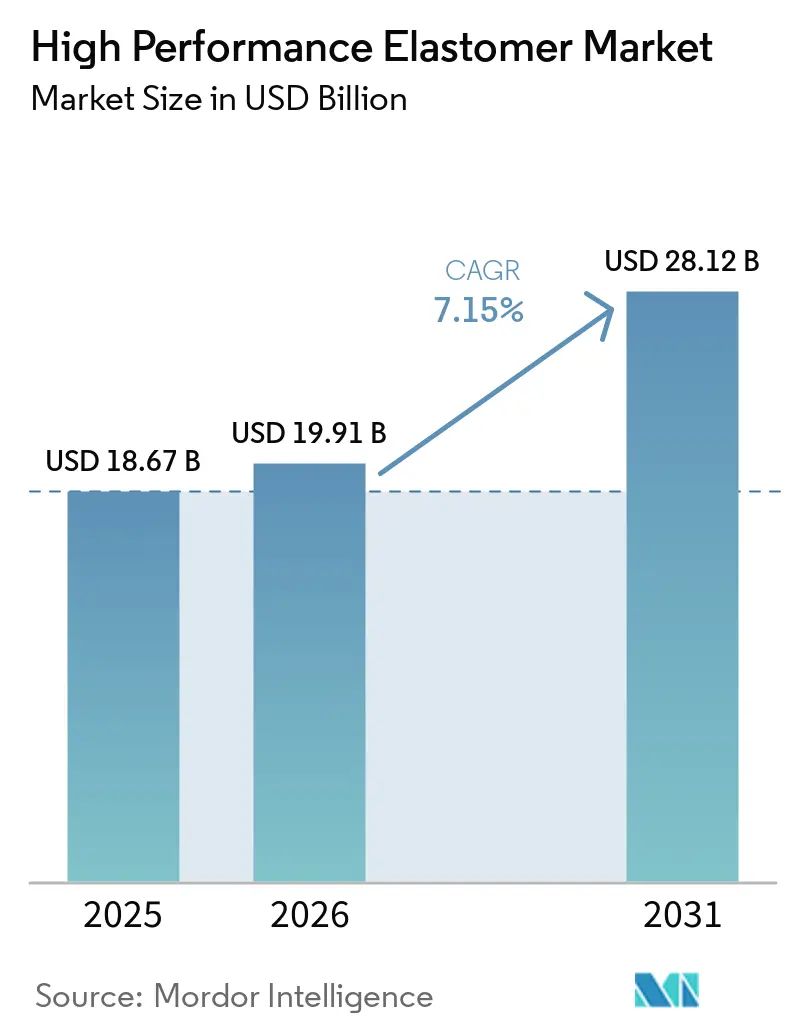
Die Marktgröße für Hochleistungselastomere wurde im Jahr 2025 auf 18,67 Milliarden USD geschätzt und wird voraussichtlich von 19,91 Milliarden USD im Jahr 2026 auf 28,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,15 % während des Prognosezeitraums (2026–2031). Der Markt für Hochleistungselastomere wird durch die Elektrifizierung von Fahrzeugen, die Erweiterung von Halbleiterkapazitäten und die Einführung von Einwegsystemen in der pharmazeutischen Fertigung angetrieben. Diese Anwendungen erfordern Materialien, die unter anspruchsvollen Betriebsbedingungen ihre Dichtungs-, elektrischen und mechanischen Eigenschaften aufrechterhalten. Die Nachfrage verlagert sich von Standardqualitäten hin zu anwendungsspezifischen Verbindungen, was den Absatz höherwertiger Produkte ermöglicht. Kunden benötigen jedoch häufig längere Freigabezyklen für neue Formulierungen. Der Markt für Hochleistungselastomere ist zudem mit Kostenrisiken durch Spezialrohstoffe und zunehmenden Anforderungen zur Nachweisführung der Konformität mit Fluorchemikalienvorschriften konfrontiert.
Wesentliche Erkenntnisse des Berichts
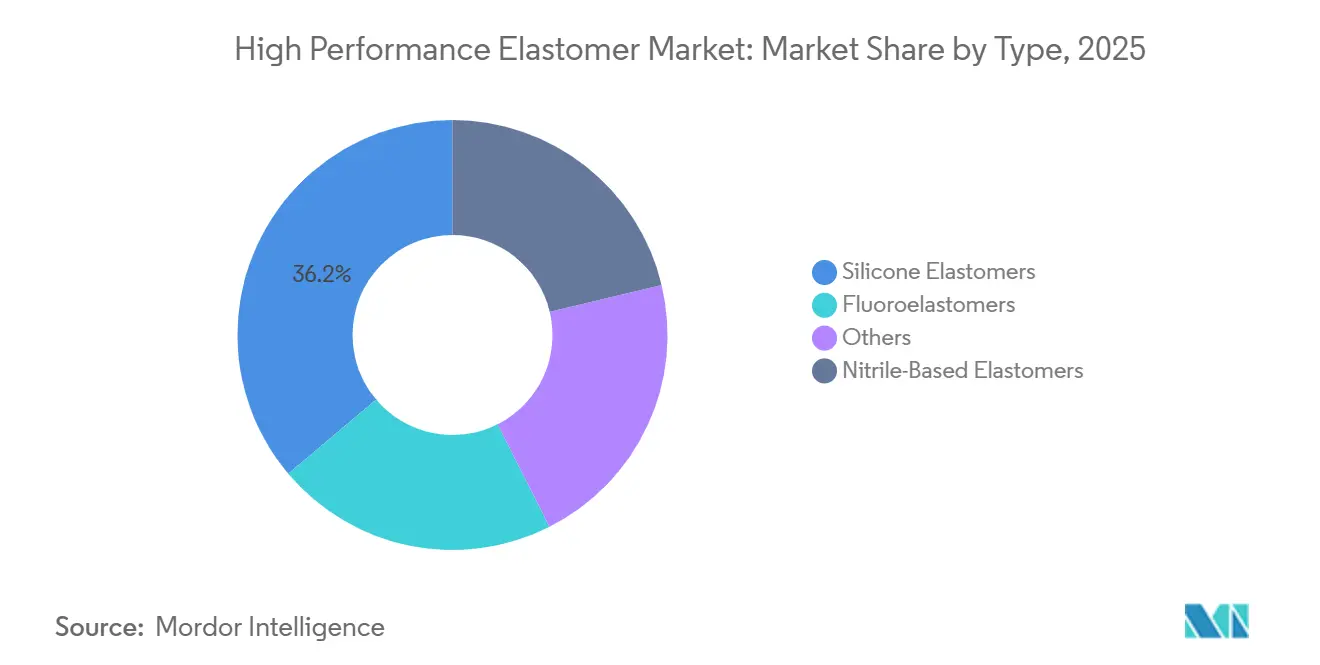
- Nach Typ hielten Silikonelastomere im Jahr 2025 einen Umsatzanteil von 36,17 %, während Fluorelastomere bis 2031 mit einer CAGR von 7,78 % wachsen sollen.
- Nach Anwendung hielten Dichtungen und Flanschdichtungen im Jahr 2025 einen Umsatzanteil von 38,56 %, während Drähte und Kabel bis 2031 mit einer CAGR von 8,06 % wachsen sollen.
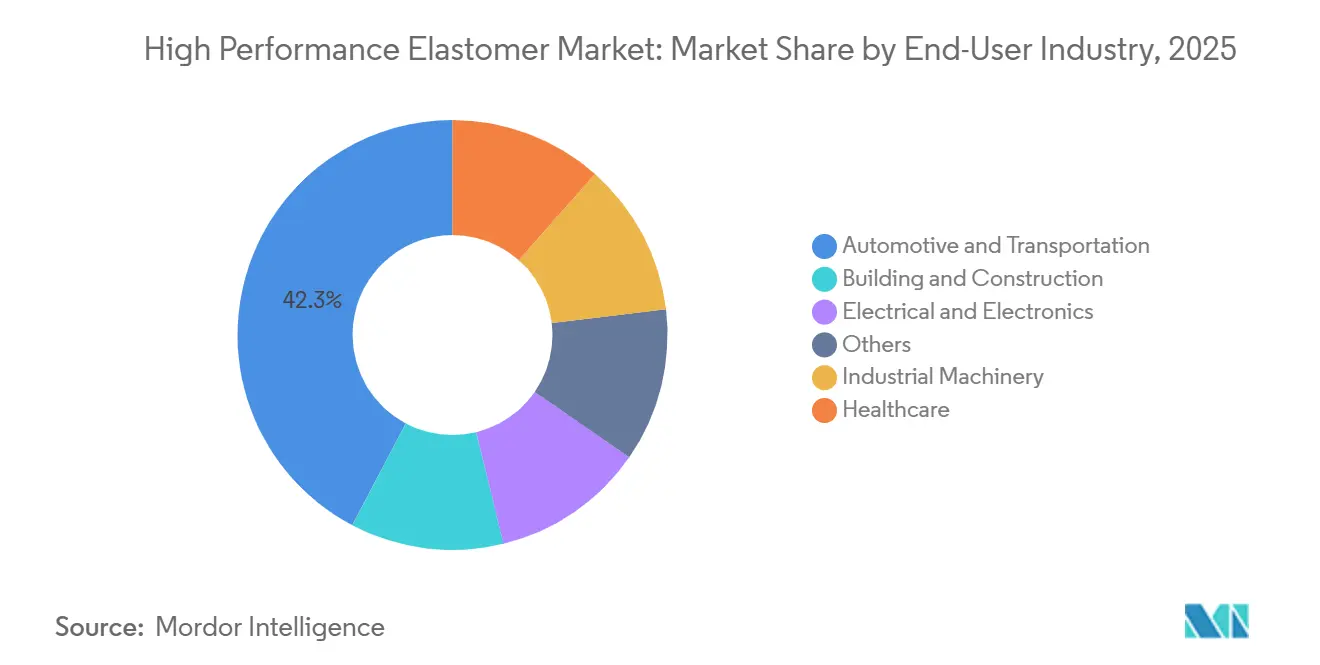
- Nach Endverbraucherbranche hielt der Bereich Automobil und Transport im Jahr 2025 einen Umsatzanteil von 42,27 %, während das Gesundheitswesen bis 2031 mit einer CAGR von 8,27 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 45,03 % und soll bis 2031 mit einer CAGR von 7,93 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hochleistungselastomere
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und höhere thermische Belastungen in Fahrzeugen | +2.1% | Global, mit früher Konzentration in China, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Dichtungslösungen für Extrembedingungen | +0.7% | Global, stärkste Nachfrage in öl- und gasintensiven Regionen des Nahen Ostens und Afrikas (MEA) sowie im industriemaschinendichten Asien-Pazifik (APAC) | Kurzfristig (≤ 2 Jahre) |
| Expansion in der Halbleiter- und Hochreinheitselektronik | +1.5% | Asien-Pazifik (APAC) als Kern, mit Ausstrahlungseffekten auf die Vereinigten Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Fertigung von Medizinprodukten und Arzneimitteln | +1.0% | Nordamerika und Europa, mit Wachstum in Indien und China | Mittelfristig (2–4 Jahre) |
| Anwendungsspezifische Elastomerqualifizierung für neue Energiesysteme | +0.5% | Global, angeführt von der EU-Wasserstoffinfrastruktur und den US-amerikanischen Offshore-Windkorridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und höhere thermische Belastungen in Fahrzeugen
Batterieelektrische Fahrzeugplattformen haben die thermischen und chemischen Anforderungen an Elastomerdichtungen verändert. Hochvoltfahrzeugsysteme erfordern Isolier- und Dichtungsmaterialien, die in der Nähe von Batterien, Motoren und Ladekomponenten betrieben werden. Batteriemodule benötigen zudem spaltfüllende Materialien, die Wärmeübertragung und Leistung während thermischer Zyklen unterstützen. Die EU-Batterieverordnung führt Materialanforderungen für die Behandlung von Batteriekomponenten am Ende ihrer Lebensdauer ein. Wacker Chemie AG stellte ELASTOSIL RT 7616 TC und ELASTOSIL RT 7624 TC für Batterieverguss- und Spaltfüllanwendungen vor, mit rheologischen Eigenschaften, die zur Reduzierung der Füllstoffsedimentation ausgelegt sind[1]Wacker Chemie AG, "Wacker präsentiert keramifizierendes Silikon zur Optimierung der Wärmebarriereleistung auf der Battery Show in Stuttgart," Wacker Chemie AG, wacker.com. Der Markt für Hochleistungselastomere wird gestützt, da Fahrzeugprogramme auf Verbindungen umstellen, die elektrische Isolierung, Wärmemanagement und dauerhafte Abdichtung kombinieren.
Nachfrage nach Dichtungslösungen für Extrembedingungen
Dichtungsmaterialien werden für Anwendungen benötigt, die hohe Temperaturen, Druckschwankungen, chemische Einwirkung und lange Wartungsintervalle umfassen. Halbleiterausrüstungen, Industriepumpen, chemische Verarbeitungsanlagen und Fahrzeugsysteme arbeiten unter unterschiedlichen Bedingungen, was von Lieferanten verlangt, Materialien und Validierungsmethoden entsprechend anzupassen. Herkömmliche Kautschuke sind möglicherweise nicht geeignet, wenn Dichtungen unter anspruchsvollen Betriebsbedingungen ihre Leistung aufrechterhalten müssen. Dieser Trend unterstützt Spezialformulierungen mit kontrollierter Reinheit, chemischer Beständigkeit und Druckverformungsrestleistung. Der Markt für Hochleistungselastomere erfordert neben der Materialversorgung auch technischen Support, da Kunden häufig Beratung bei der Verbindungsauswahl und -qualifizierung benötigen. Diese Anforderungen können es für Lieferanten schwieriger machen, etablierte Materialien nach der Freigabe für kritische Anwendungen zu ersetzen.
Expansion in der Halbleiter- und Hochreinheitselektronik
Die Halbleiterfertigung verwendet Dichtungen in Prozessen, bei denen chemische Beständigkeit und Reinheit erforderlich sind. Perfluorelastomerdichtungen werden in Anwendungen eingesetzt, bei denen Prozessbedingungen Komponenten aggressiven Chemikalien und hohen Temperaturen aussetzen. Dichtungen, die Partikel abgeben, können die Waferverarbeitung stören, was die Materialzuverlässigkeit für Anlagenbetreiber wichtig macht. Syensqo erweiterte im Jahr 2025 sein fluortensidfrei hergestelltes Perfluorelastomer-Portfolio für Hochtemperatur- und Hochreinheits-Halbleiteranwendungen. Das Unternehmen erklärte, dass diese Qualitäten kontinuierliche Betriebstemperaturen von bis zu 320 °C unterstützen und für Halbleiter-Gate- und Isolierventile vorgesehen sind. Der Markt für Hochleistungselastomere wird durch neue Fertigungsanlagen gestützt, da Qualifizierungsanforderungen Lieferanten mit spezialisierten Produktionskapazitäten begünstigen können.
Zunehmende Fertigung von Medizinprodukten und Arzneimitteln
Hersteller von Medizinprodukten und Arzneimitteln verwenden Silikon- und andere Elastomerkomponenten in Schläuchen, Dichtungen, Anschlüssen und Flüssigkeitsübertragungsbaugruppen. Diese Komponenten müssen Anwendungsanforderungen hinsichtlich Biokompatibilität, chemischer Beständigkeit und Kontrolle von Extrahierbaren erfüllen. Einweg-Verarbeitungssysteme erhöhen den Bedarf an Materialien, die konsistent hergestellt und für den Kontakt mit empfindlichen Flüssigkeiten validiert werden können. DuPont brachte im Februar 2026 die Liveo C6-8XX Flüssigsilikonkautschuk-Serie für Gesundheitsanwendungen auf den Markt. DuPont erklärte, dass die Serie Materialien der United States Pharmacopeia (USP) Klasse VI mit niedrigerer Viskosität, schnellerem Formgebungspotenzial und Kompatibilität mit mehreren Sterilisationsmethoden umfasst. Der Markt für Hochleistungselastomere wird von Herstellern gestützt, die qualifizierte Materialien für Medizinprodukte und pharmazeutische Verarbeitungsanlagen suchen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Spezialrohstoffen | -1.2% | Global, am stärksten ausgeprägt in Nordamerika und Europa aufgrund von Propylen- und Flussspatengpässen | Kurzfristig (≤ 2 Jahre) |
| Fluorchemikalienbeschränkungen und Unsicherheit bei der Einhaltung von Per- und Polyfluoralkylsubstanzen (PFAS) | -0.9% | Europa, mit Sekundäreffekten in Nordamerika und globalen Lieferketten | Mittelfristig (2–4 Jahre) |
| Qualifizierungsverzögerungen für neue Elastomerformulierungen | -0.4% | Global, insbesondere in Automobil- und Medizinfertigungsclustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Spezialrohstoffen
Formulierungen für Hochleistungselastomere sind auf chemische Spezialrohstoffe angewiesen, die Standardmaterialien nicht immer ersetzen können. Nitrilformulierungen sind Acrylnitrilpreisschwankungen ausgesetzt, während Fluorelastomere von spezialisierten fluorierten Monomeren abhängen. Versorgungsunterbrechungen können die Verbindungspreise erhöhen und Vertragsverhandlungen zwischen Lieferanten und Käufern erschweren. Diese Preisschwankungen können Materialien beeinflussen, die bereits in Automobil- und Industrieanlagenprogrammen spezifiziert sind. In preissensiblen Anwendungen können höhere Inputkosten Kaufentscheidungen der Kunden im Markt für Hochleistungselastomere verzögern. Lieferanten mit Zugang zu Rohstoffen oder langfristigen Beschaffungsvereinbarungen können die Versorgungskontinuität während Unterbrechungen aufrechterhalten.
Fluorchemikalienbeschränkungen und Unsicherheit bei der PFAS-Konformität
Europäische PFAS-Beschränkungen erhöhen die Compliance-Anforderungen für Fluorchemikaliennutzer und -lieferanten. Fluorelastomeranwendungen in Halbleiterausrüstungen, pharmazeutischer Verarbeitung und Fahrzeugsystemen können unterstützende Dokumentation und Rückverfolgbarkeit erfordern. Bestimmte Verwendungen können unter spezifischen Bedingungen weiterhin zulässig sein, wenn technisch tragfähige Alternativen nicht verfügbar sind. Dieser Prozess kann Kosten im Zusammenhang mit der Kundenqualifizierung und dem Lieferantenmanagement erhöhen. Der Markt für Hochleistungselastomere muss den anhaltenden Bedarf an fluorierten Materialien in anspruchsvollen Anwendungen mit dem Interesse an alternativen Verbindungen in Einklang bringen. Unternehmen, die Produktdokumentation und anwendungsspezifischen Support bereitstellen, können auf sich ändernde regulatorische Anforderungen eingehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz der Silikonqualitäten bei schnell wachsenden Fluorelastomeren
Silikonelastomere machten im Jahr 2025 36,17 % des Umsatzes aus und stellten damit den größten Anteil am Markt für Hochleistungselastomere. Diese Materialien werden in thermischen Managementsystemen für Fahrzeuge, Medizinprodukten und Hochspannungselektroisolierungen eingesetzt. Flüssigsilikonkautschuk, heißvulkanisiertes Silikon und raumtemperaturvulkanisiertes Silikon erfüllen unterschiedliche Verarbeitungsanforderungen. DuPont führte im Februar 2026 Liveo C6-8XX LSR für Gesundheitsgeräte ein und bietet fünf Shore-A-Härteoptionen von 30 bis 70.
Dow kündigte im Juni 2026 gezielte Spezialsilikon-Investitionen von 100 Millionen USD an, darunter Flüssigsilikonkautschuk-Fertigungslinien in Kentucky und China. Fluorelastomere sollen bis 2031 mit einer CAGR von 7,78 % wachsen, der höchsten Rate unter den Typsegmenten. Halbleiterumsätze und chemische Verarbeitungsaktivitäten stützen die Nachfrage nach Anwendungen, bei denen die Fluorkohlenstoffleistung schwer zu ersetzen bleibt. Der Ausstieg von 3M im Jahr 2025 aus Per- und Polyfluoralkylsubstanzen (PFAS) und der Dyneon-Fertigung verlagerte die Kundenqualifizierungsaktivitäten zu alternativen Lieferanten. Andere Spezialqualitäten, darunter hydrierter Nitril-Butadien-Kautschuk (HNBR) und Ethylen-Propylen-Monomer (EPM), bedienen weiterhin Automobil- und Erneuerbare-Energien-Anwendungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Dichtungen und Flanschdichtungen halten den größten Anteil, während Drähte und Kabel die höchste Wachstumsrate verzeichnen
Dichtungen und Flanschdichtungen machten im Jahr 2025 38,56 % des Umsatzes aus und sind damit das größte Anwendungssegment. Dieser Marktanteil im Markt für Hochleistungselastomere spiegelt die Nachfrage aus Fahrzeugen, der Halbleiterfertigung, der biopharmazeutischen Produktion und Industrieanlagen wider. Jede Endverwendungsanwendung erfordert Materialien, die spezifischen chemischen, thermischen und Druckbedingungen standhalten können. Die Elektrifizierung verändert den Materialmix in Fahrzeugen, indem sie die Nachfrage nach bestimmten Kraftstoffsystemdichtungen reduziert und gleichzeitig die Anforderungen an Batteriekühlung, Motor- und Steckverbinderdichtungsanwendungen erhöht.
Schläuche und Rohrleitungen unterstützen thermische Managements- und pharmazeutische Flüssigkeitsübertragungsanwendungen. Formteile werden in Flugzeugdichtungen, Industrieventilen und Gehäusen für tragbare Geräte verwendet. Drähte und Kabel sollen bis 2031 mit einer CAGR von 8,06 % wachsen, der höchsten Wachstumsrate unter den Anwendungssegmenten. Das 525-kV-Hochspannungsgleichstrom (HVDC)-Isoliersystem von Dow zeigt die Leistungsanforderungen für Langstreckennetze und Offshore-Windverbindungen. Die Marktgröße für Hochleistungselastomere im Bereich Drähte und Kabel wird durch EV-Ladeinfrastruktur, Netzanschlüsse und Hochspannungsübertragungsanforderungen gestützt.
Nach Endverbraucherbranche: Automobil als heutiger Anker, Gesundheitswesen als Gestalter der Zukunft
Automobil und Transport machten im Jahr 2025 42,27 % des Umsatzes aus und sind damit die größte Endverbraucherkategorie. Dieser Marktanteil im Markt für Hochleistungselastomere umfasst Verbrennungsmotorkomponenten, Hybridantriebe und EV-spezifische Anwendungen. Während der Elastomergehalt in Kraftstoffsystemen mit zunehmender EV-Akzeptanz sinken kann, schaffen Batteriekühlsysteme, thermische Schutzstrukturen und Motorenbaugruppen Dichtungsanforderungen. Industriemaschinen stellen ebenfalls eine Endverbraucherbranche für Kompressordiaphragmen, chemische Pumpendichtungen und Robotikkomponenten dar.
Das Gesundheitswesen soll bis 2031 mit einer CAGR von 8,27 % wachsen, der höchsten Rate unter den Endverbraucherbranchen. Biokompatibles Silikon, extrahierungsarme Fluorelastomere und pharmazeutisches Nitril werden in Medizinprodukten und Arzneimittelverabreichungsanwendungen eingesetzt. Einweg-Bioreaktorschläuche und Anschlussdichtungen erfordern kontinuierliche Versorgung mit qualifizierten Elastomerkomponenten. Bau- und Konstruktionsanwendungen nutzen diese Materialien in Heizungs-, Lüftungs- und Klimaanlagen (HVAC) sowie Versorgungsleitungsdichtungen. Elektro- und Elektroniksanwendungen verwenden thermisch leitfähige Verbindungen und Isolierqualitäten in Leistungselektronik und Telekommunikationsausrüstungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
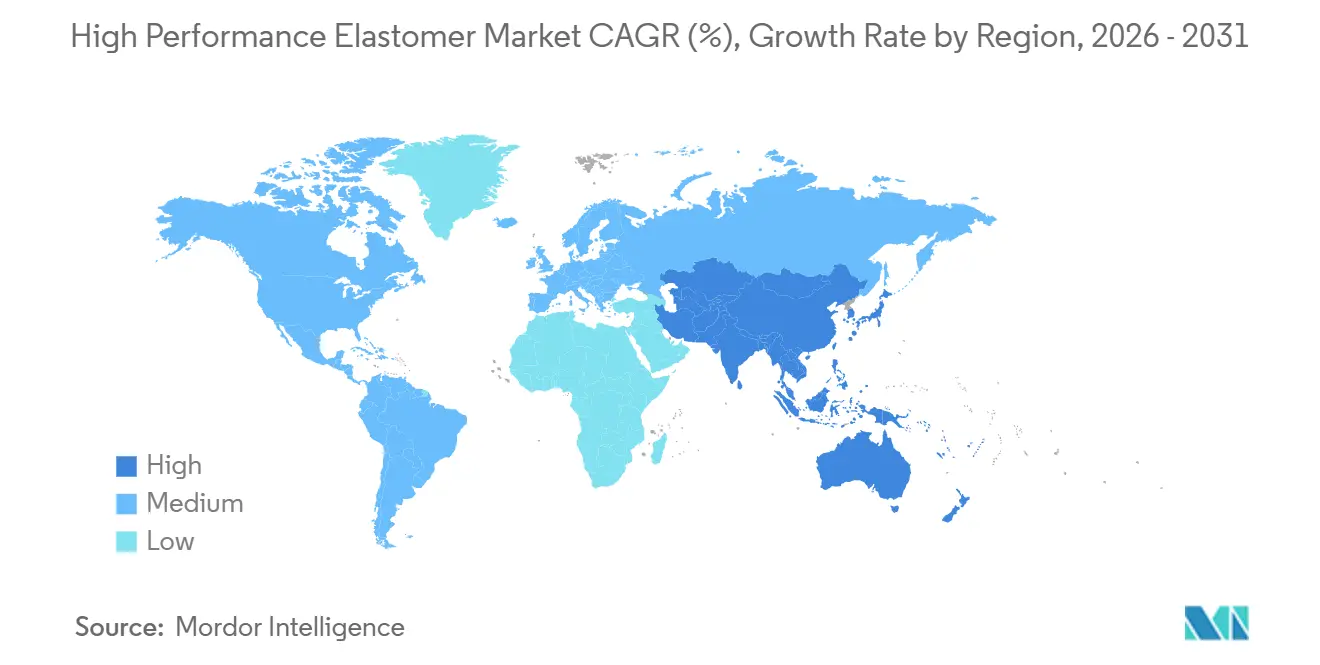
Asien-Pazifik machte im Jahr 2025 45,03 % des Umsatzes aus und soll bis 2031 mit einer CAGR von 7,93 % wachsen. Das Wachstum wird durch Automobillieferketten in China und Südkorea, Halbleiterproduktion in Japan und Taiwan sowie Medizinproduktmontage in ASEAN-Ländern gestützt. ARLANXEO eröffnete im Februar 2026 seine Therban Hydrierter Nitril-Butadien-Kautschuk (HNBR)-Anlage in Changzhou, nachdem Phase 1 des Betriebs im Oktober 2025 aufgenommen wurde. Die Anlage verfügt über eine jährliche Phase-1-Kapazität von 2.500 Tonnen und ist für eine zukünftige Erweiterung ausgelegt.
Nordamerika bedient hochwertige Anwendungen in der Halbleiterfertigung, der Luft- und Raumfahrt sowie der pharmazeutischen Fertigung. Neue Halbleiterfertigungsprojekte in Arizona, Texas und New York stützen die Nachfrage nach Spezialdichtungen. Mexikos Rolle im Automobil-Nearshoring stützt ebenfalls die Nachfrage nach Dichtungsmaterialien. Anforderungen an Premiumprodukte, nicht allein die Nachfrage, beeinflussen die Größe des Marktes für Hochleistungselastomere in der Region.
Europa kombiniert Automobil- und Industriemaschinennachfrage mit höheren regulatorischen Compliance- und Qualifizierungskosten. Wacker Chemie AG eröffnete 2026 einen Spezialsilikon-Produktionsstandort in Karlovy Vary, Tschechische Republik. Südamerika hat Nachfrage aus Brasiliens Automobil- und Erdölaktivitäten. Der Nahe Osten und Afrika haben Nachfrage aus petrochemischen, Gasverarbeitungs- und Bergbauanwendungen.

Wettbewerbslandschaft
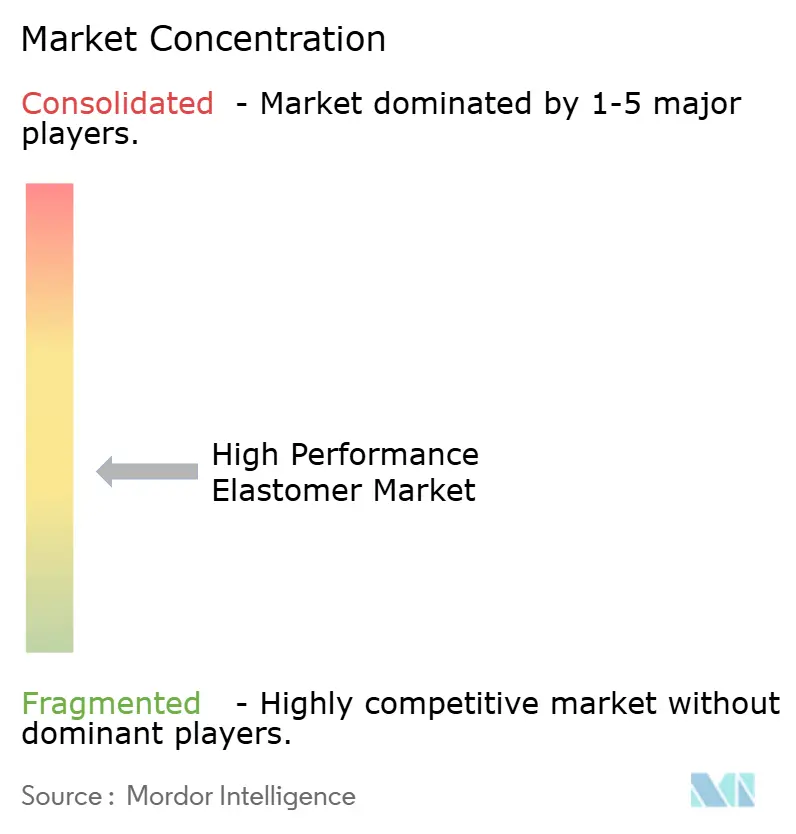
Der Markt für Hochleistungselastomere ist mäßig fragmentiert. Große Lieferanten konkurrieren durch Zugang zu Fluorchemie, Silikonmonomeren, Vernetzungssystemen und Anwendungsexpertise. Diese Fähigkeiten unterstützen Produkte für anspruchsvolle Betriebsbedingungen und erweiterte Kundenfreigabeprozesse. Standard-Nitrilqualitäten stehen im Preiswettbewerb mit regionalen Compoundeuren, insbesondere in Asien.
Syensqo wird im Oktober 2025 sein fluortensidfrei hergestelltes Perfluorelastomer-Portfolio für Halbleiter-Gate- und Isolierventil-Anwendungen erweitern. Das Unternehmen erklärt, dass diese Qualitäten kontinuierliche Betriebstemperaturen von bis zu 320 °C ohne partikelerzeugende Füllstoffe unterstützen. Dow kündigte im Juni 2026 Spezialsilikon-Investitionen von 100 Millionen USD in Anlagen in den Vereinigten Staaten, China und Japan an. Daikin schloss im August 2026 den Bau einer Perfluorelastomerkautschuk (FFKM)-Produktionsanlage in seinem Kashima-Werk in Japan ab, wobei die kommerzielle Lieferung für 2027 geplant ist [2]Daikin Industries, Ltd., "Daikin erweitert FFKM-Produktionskapazität im Kashima-Werk zur Deckung der wachsenden Halbleiternachfrage," Daikin Industries, Ltd., daikinchemicals.com.
Der Markt für Hochleistungselastomere bietet Chancen für anwendungsspezifische Verbindungen, recycelbare Silikonformulierungen und Alternativen für weniger kritische Dichtungsanwendungen. Die Produktentwicklung muss Zuverlässigkeitsanforderungen, regulatorische Konformität und erweiterte Qualifizierungszeiträume berücksichtigen. Lieferantenwechsel können Kunden dazu veranlassen, alternative Materialien zu evaluieren, insbesondere wenn ein Hersteller eine Produktlinie aufgibt. Der Markt für Hochleistungselastomere bleibt durch technische Fähigkeiten und nicht allein durch Skalierung differenziert.
Marktführer in der Hochleistungselastomer-Branche
DuPont
The Chemours Company
Solvay
Dow
Wacker Chemie AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: DuPont brachte die Liveo C6-8XX Flüssigsilikonkautschuk (LSR)-Serie auf den Markt, ein medizinisches Hochleistungselastomer der United States Pharmacopeia (USP) Klasse VI. Die Serie bietet fünf Shore-A-Härteoptionen von 30 bis 70, verbesserte Rheologie, niedrigere Viskosität und Kompatibilität mit mehreren Sterilisationsmethoden für nicht implantierbare und kurzfristig implantierbare Gesundheitsgeräte.
- Oktober 2025: Syensqo erweiterte sein fluortensidfrei hergestelltes (NFS) Perfluorelastomer-Portfolio um Hochleistungselastomerqualitäten, die kontinuierliche Betriebstemperaturen von bis zu 320 °C unterstützen. Die in Spinetta, Italien, hergestellten Qualitäten sind für Hochreinheits- und Hochtemperatur-Vakuumanwendungen konzipiert, einschließlich Halbleiter-Gate- und Isolierventilen.


Globaler Berichtsumfang des Marktes für Hochleistungselastomere
Ein Hochleistungselastomer (HPE) ist ein fortschrittliches kautschukartiges Polymer, das so konzipiert ist, dass es unter extremen Betriebsbedingungen Elastizität, Festigkeit und strukturelle Integrität beibehält.
Der Markt für Hochleistungselastomere ist nach Typ, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Nitril-basierte Elastomere, Silikonelastomere, Fluorelastomere und sonstige segmentiert. Nach Anwendung ist der Markt in Dichtungen und Flanschdichtungen, Schläuche und Rohrleitungen, Formteile, Drähte und Kabel sowie sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil und Transport, Industriemaschinen, Gesundheitswesen, Bau und Konstruktion, Elektro und Elektronik sowie sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Hochleistungselastomere in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Nitril-basierte Elastomere |
| Silikonelastomere |
| Fluorelastomere |
| Sonstige |
| Dichtungen und Flanschdichtungen |
| Schläuche und Rohrleitungen |
| Formteile |
| Drähte und Kabel |
| Sonstige |
| Automobil und Transport |
| Industriemaschinen |
| Gesundheitswesen |
| Bau und Konstruktion |
| Elektro und Elektronik |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Nitril-basierte Elastomere | |
| Silikonelastomere | ||
| Fluorelastomere | ||
| Sonstige | ||
| Nach Anwendung | Dichtungen und Flanschdichtungen | |
| Schläuche und Rohrleitungen | ||
| Formteile | ||
| Drähte und Kabel | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobil und Transport | |
| Industriemaschinen | ||
| Gesundheitswesen | ||
| Bau und Konstruktion | ||
| Elektro und Elektronik | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Hochleistungselastomere?
Die Marktgröße für Hochleistungselastomere wurde im Jahr 2025 auf 18,67 Milliarden USD geschätzt und wird voraussichtlich von 19,91 Milliarden USD im Jahr 2026 auf 28,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,15 % während des Prognosezeitraums (2026–2031).
Welcher Typ treibt die Nachfrage nach Hochleistungselastomeren an?
Silikonelastomere führten mit 36,17 % des Umsatzes im Jahr 2025. Der Markt für Hochleistungselastomere setzt Silikon in thermischen Managementsystemen für Fahrzeuge, Medizinprodukten und Hochspannungselektroisolierungen ein.
Welche Anwendung wächst am schnellsten?
Drähte und Kabel sollen bis 2031 mit einer CAGR von 8,06 % wachsen. Der Markt für Hochleistungselastomere wird durch Netzanschlüsse, Offshore-Windsysteme, Ladekabel für Elektrofahrzeuge (EV) und Hochspannungssteckverbinder gestützt.
Welcher Endverbrauchersektor wächst am schnellsten?
Das Gesundheitswesen soll bis 2031 mit einer CAGR von 8,27 % wachsen. Gerätehersteller und pharmazeutische Verarbeiter benötigen qualifizierte Materialien für Schläuche, Dichtungen, Anschlüsse und Flüssigkeitsübertragungsbaugruppen.
Seite zuletzt aktualisiert am:



