
ヘリテージ鉄道列車市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.95 十億米ドル |
| 市場規模 (2031) | 2.59 十億米ドル |
| 成長率 (2026 - 2031) | 5.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
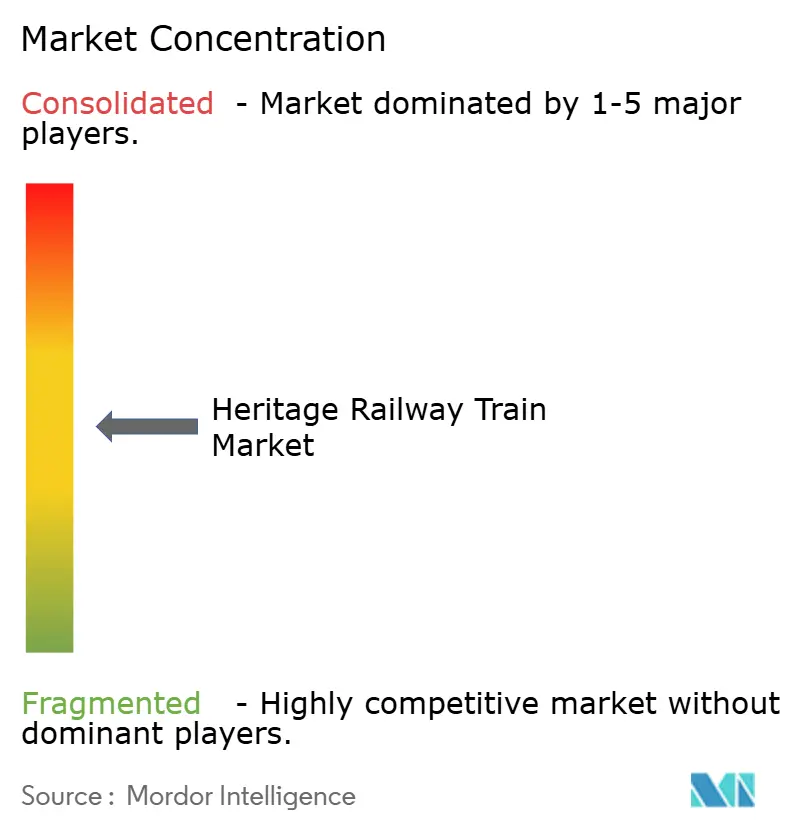
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘリテージ鉄道列車市場分析
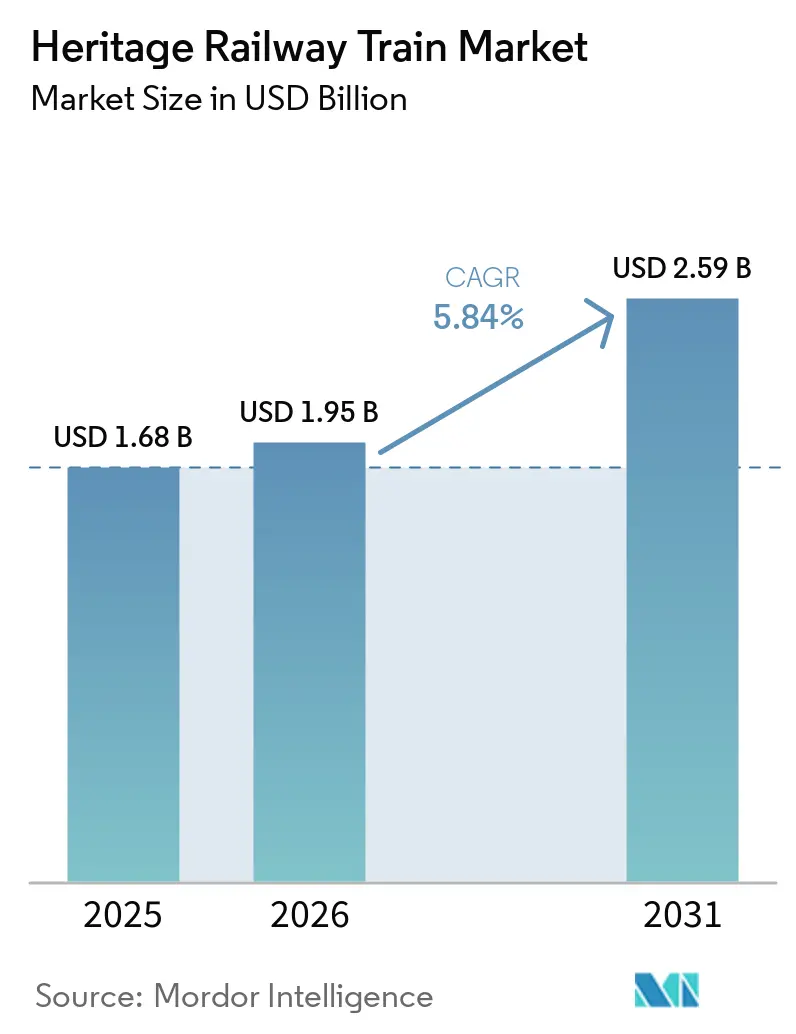
ヘリテージ鉄道列車市場は2025年に1.68 ビリオン 米ドルと評価され、2026年の1.95 ビリオン 米ドルから2031年には2.59 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.84%です。文化的保存と体験型レジャー旅行へのシフトの間に位置するこの市場は、パンデミック後に需要が回復しています。欧州は、確立された保存鉄道路線、博物館資産、ボランティア主導の運営により、最大の地域基盤であり続けています。アジア太平洋地域は、ダージリン・ヒマラヤ鉄道などの認知された鉄道回廊を中心とした観光需要に牽引され、より速い成長が見込まれています。安定した国内訪問者基盤が市場を支える一方、国際旅行者と付加価値の高い鉄道パッケージが予約あたりの収益向上に貢献しています。オンライン予約の普及がオペレーターのリーチを拡大し、小売、ケータリング、パッケージ体験における付帯売上を押し上げています。しかし、復元コスト、インフラの老朽化、蒸気機関の技術者不足により供給能力が成長を制限しており、サービス拡大が妨げられています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルヘリテージ鉄道列車市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヘリテージ観光支出の増加 | +1.5% | 欧州とアジア太平洋を中心にグローバル | 中期(2〜4年) |
| 鉄道保存に対する公的資金 | +1.0% | 欧州、オーストラリア、アジア太平洋 | 短期(2年以内) |
| プレミアム体験型旅行需要 | +1.3% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 民間セクターのスポンサーシップとブランドパートナーシップ | +0.6% | 欧州、北米 | 中期(2〜4年) |
| デジタルチケットと付帯収益の拡大 | +0.7% | 英国、欧州、北米が主導するグローバル | 短期(2年以内) |
| 気候に配慮した短距離レジャー移動 | +0.4% | 欧州とアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヘリテージ観光支出の増加
文化・ヘリテージ旅行への支出が増加しており、特にレジャー路線やイベント重視のサービスにおいて、ヘリテージ鉄道列車市場の成長を牽引しています。50歳以上の旅行者は、リラクゼーション、社会的交流、景観体験を提供する鉄道の旅に強い嗜好を示しており、多くの保存鉄道オペレーターのターゲット層と合致しています。この市場では、収益成長は基本運賃に限定されません。ダイニングのアップグレード、テーマ別出発、宿泊、特別イベントなどの追加サービスが、乗客一人あたりの収益を押し上げています[1]。このトレンドにより、オペレーターは乗客数の増加のみに依存することなく、財務パフォーマンスを改善できます。退職者が国内外の有意義な旅行体験を優先するにつれ、ノスタルジア、快適さ、地域観光を組み合わせたキュレーション型鉄道の旅への需要はさらに拡大すると予想されます。
鉄道保存に対する公的資金
公的資金はヘリテージ鉄道列車市場に安定した資本基盤を提供し、修繕、工場、駅、車両の復元を支援しています。タスマニア州は2026〜27年度予算において、ウェストコースト・ウィルダネス鉄道に4年間で2,830万 オーストラリアドル(1,897万 米ドル)を配分し、総投資額を3,680万 オーストラリアドル(2,466万 米ドル)に引き上げました。英国のナショナルロッタリー・ヘリテージファンドは、駅、工場、コミュニティヘリテージの改修のためにTalyllyn Railwayに370万 英ポンド(499万 米ドル)を拠出することを約束しました[2]。北米では、ヘリテージ・レール・アライアンスが、非営利オペレーターによる歴史的鉄道資産の復元を支援できるFY2027議会指定支出ルートを特定しています。欧州の気候報告フレームワークと国家鉄道脱炭素化戦略は、低排出の短距離レジャー選択肢としての市場のポジションを強化し、補助金や公的観光支援の根拠を強めています。
プレミアム体験型旅行需要
ラグジュアリー鉄道旅行はヘリテージ鉄道市場での影響力を拡大しており、高級キャビン、目的地重視の旅程、ホテル連携パッケージを提供しています。Belmondは2025年7月にブリタニック・エクスプローラーを導入しました。これはイングランドとウェールズ初のラグジュアリー寝台列車で、18室のキャビン、ウェルネス施設、サイモン・ローガンによるミシュラン星付きダイニングを備えています。ヴェニス・シンプロン・オリエント・エクスプレスは、「ヴィッレッジャトゥーラ・バイ・トレイン」シリーズの一環として、2026年にパリからアマルフィ海岸へのルートを開設し、夜行鉄道の旅とBelmondのイタリアのホテルでの滞在を組み合わせています。スペインのRENFEは2025年シーズンもラグジュアリー列車サービスを継続し、エストレマドゥーラ、カスティーリャ=ラ・マンチャ、マドリードを追加した2026年の拡大ルートを確認しました。これらの進展は、ヘリテージ鉄道市場がいかに焦点を移しているかを示しています。航空や従来の観光と競合するだけでなく、ラグジュアリーホテルや目的地型リゾートの代替として位置づけられるようになっています。
デジタルチケットと付帯収益の拡大
デジタルシステムは現在、ヘリテージ鉄道列車市場における主要な収益ドライバーとなっており、事前チケット販売ツールとしての当初の役割を超えています。ウェスト・サマセット鉄道はDigiTicketsと提携してリアルタイム空席確認とオンラインから現地へのシームレスな統合に重点を置いた予約システムを再設計しました。この転換により、顧客が旅行前の購入を選ぶようになり、オンライン予約が顕著に増加しました。同様に、スノードン山岳鉄道はVennersysのVenposCloudプラットフォームを採用し、入場管理、座席、ケータリング、小売、顧客データ、OTAアクセスを単一システムに統合しました。このアプローチにより、駐車場、飲食、ギフト、会員権、イベントパッケージの一貫した管理と販売が可能になります。その結果、市場は訪問者一人あたりの収益を向上させており、特にチケット価格が家族や国内レジャー旅行者にとって手頃な路線でその効果が顕著です。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い復元・コンプライアンスコスト | -1.2% | 特に英国、欧州、アジア太平洋でグローバルに深刻 | 短期(2年以内)、中期(2〜4年) |
| 熟練した蒸気・ヘリテージ機関技術者の人材不足 | -0.8% | 英国、欧州、オーストラリア、北米 | 長期(4年以上) |
| 季節的な需要集中 | -0.6% | 北半球温帯気候で最も顕著なグローバル | 短期(2年以内)、中期(2〜4年) |
| 老朽化したインフラと保守の中断 | -0.9% | 欧州、英国、南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い復元・コンプライアンスコスト
復元・コンプライアンスコストはヘリテージ鉄道列車市場を大きく制約しており、多くのオペレーターが老朽化したインフラ、複雑な機関車、限られた財源に依存しています。ネン・バレー鉄道は、10年ごとに義務付けられたオーバーホールが数十万ポンドに及ぶことが多いと報告しています。線路更新費用は1マイルの4分の1あたり12万 英ポンド(161,893 米ドル)を超えることがあります。セバーン・バレー鉄道は2025年に50万 英ポンド(674,555 米ドル)を超える地滑り修復費用が発生し、環境承認と請負業者の動員が必要となりました。さらに、英国の安全フレームワークと欧州連合鉄道安全指令は、認証、ボイラー検査、線路品質チェックを含む定期的な義務を課しており、蒸気主導の運営のコストをさらに増加させています。これにより、強い訪問者需要と路線、工場、機関車を維持するために必要な運営支出との間に持続的なギャップが生じています。
熟練した蒸気・ヘリテージ機関技術者の人材不足
ヘリテージ鉄道市場は、熟練した人材パイプラインの育成が遅いという課題に直面しています。蒸気・ヘリテージ機関の専門スキルは習得に数年を要し、迅速に代替することはできません。ネン・バレー鉄道は、機関、運転、車掌の役割に若いボランティアを引き付けるためのSTEMイベントを開催し、スタッフはボランティアの高齢化を指摘しました。タンフィールド鉄道は2025年にリース財団から175,384 英ポンド(236,612 米ドル)を受け取り、人材開発・青少年エンゲージメントマネージャーを採用しました。このイニシアチブは、実践的なプログラムを通じて10歳から25歳の300人の若者を引き付けることを目的としています。人材不足は工場のスタッフ配置以上の影響を及ぼしており、ボイラーの再認証、復元スケジュール、安全な日常運営は専門的な機械工学の専門知識に依存しています。次世代の適時な採用と訓練がなければ、乗客需要が改善しても、オペレーターはサービス頻度と車両の可用性が制約されるリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
列車タイプ別:蒸気が優位、混合牽引が加速
蒸気ヘリテージ列車は2025年のヘリテージ鉄道市場シェアの55.63%を占め、本物志向の持続的な魅力を示しています。蒸気牽引は音、視覚、香り、歴史的象徴性を組み合わせ、ディーゼルや電気の代替手段ではほとんど得られない体験を提供します。この嗜好は、Talyllyn Railwayの2025年オードリー・エクストラバガンザで明らかになり、米国、スカンジナビア、オーストラリアから2,600人以上の訪問者を集め、推定25万 英ポンド(337,278 米ドル)の地域経済効果をもたらしました。蒸気はメディアの注目、イベント参加、特別出発の高い価格設定も牽引しています。ディーゼルおよび電気ヘリテージ列車は保存において補完的な役割を果たしていますが、訪問者重視の運営においては依然として二次的な位置づけです。
混合牽引ヘリテージ列車は2031年までに6.85%のCAGRで成長すると予測されており、ヘリテージ鉄道市場で最も成長の速いセグメントとなっています。この成長は、蒸気機関車のオーバーホールや認証停止期間中にディーゼル牽引が継続性を確保する実用的なモデルを反映しています。マン島のヘリテージ路線は2025年にこのネットワークの回復力を実証し、合計463,118人の旅客輸送を達成しました。これは前年比4.5%の市場成長を示しています[3]。このネットワークの成功は、マンクス電気鉄道の155,494人の旅客輸送とマン島蒸気鉄道の129,245人の旅客輸送に支えられており、多牽引システムが高い訪問者需要を維持することを証明しています。電気ヘリテージ列車は規模は小さいものの、山岳・狭軌路線での関連性を高めており、歴史的な本物志向と低排出運営のバランスを取っています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
サービスタイプ別:遠足収益が基盤、ラグジュアリーダイニングがプレミアム収益を獲得
観光遠足は2025年のヘリテージ鉄道列車市場規模の60.62%を占め、セクターの主要収益源を形成しています。その人気は、手頃な日帰り旅行の価格設定、ファミリー向けの魅力、国内訪問者からの安定した季節需要に牽引されています。フランスの観光鉄道は2025年に約400万人の訪問者を記録し、トラン・デュ・モンタンヴェール・メール・ド・グラスは539,306人の乗客を集め、景観遠足の可能性を示しました。これらの遠足はスケーラブルで、学校のカレンダー、地域観光、休日旅行に合わせており、宿泊を必要とせず、地域の需要変動にもかかわらず安定した収益を確保しています。
ダイニングおよびラグジュアリー鉄道の旅は2031年までに6.19%のCAGRで成長すると予測されており、サービスタイプの中で最も速く、市場の価値セグメントを強化しています。チャーターおよびプライベート貸切は、保存路線での企業イベント、テーマ別行事、高支出の団体旅行に対応しています。トラン・デュ・ヴィヴァレは2025年6月に287,000 ユーロ(337,601 米ドル)の復元を経て1903年製マレー403型蒸気機関車を再導入し、保存と観光収益がいかに補完し合えるかを示しました。博物館・保存運営は、チケット収入は低いものの、補助金の適格性、教育プログラム、公的信頼性を支えています。SNCFグループが2025年9月の欧州文化遺産の日に開催した170件のヘリテージイベントは、保存活動が従来の博物館の役割を超えた国家観光・ブランディングプラットフォームとして機能できることを示しました。
エンドユーザー別:国内訪問者が安定性を支え、国際観光客が価値を牽引
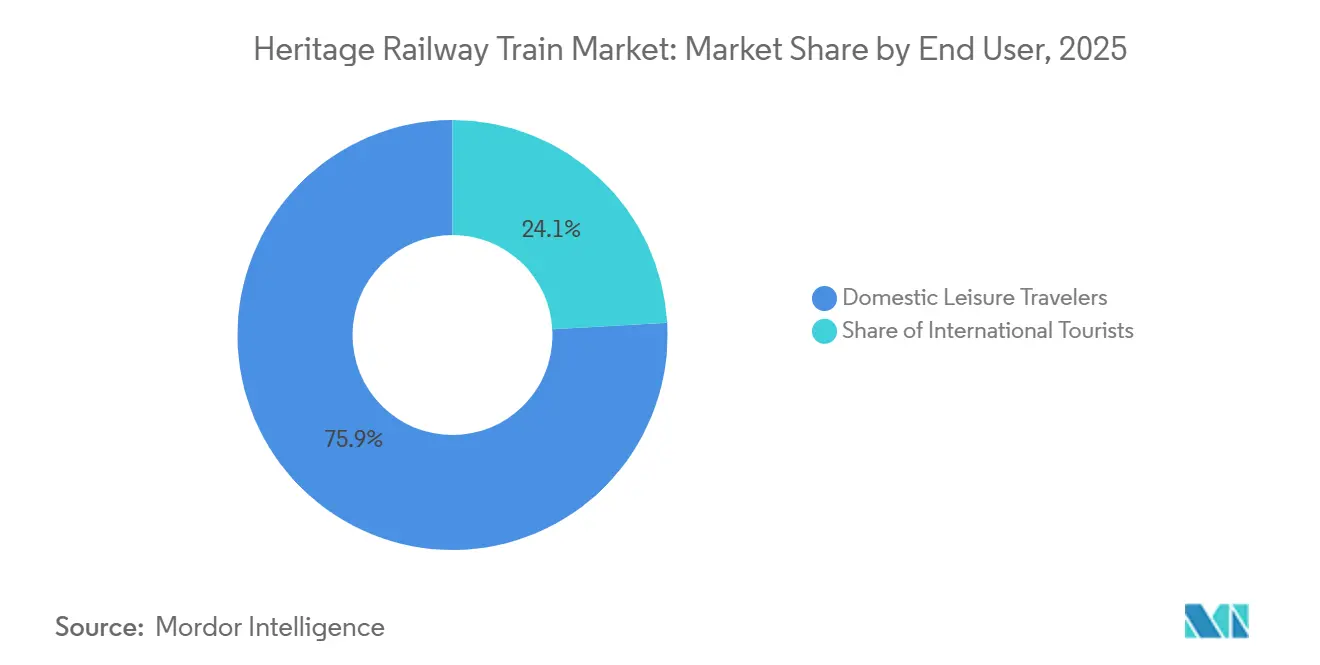
国内レジャー旅行者は2025年の収益の75.91%を占め、ヘリテージ鉄道列車市場が居住者と短期滞在旅行者に依存していることを示しています。この依存性は、長距離旅行や外国人訪問者の減少時に安定した収益基盤を提供します。オペレーターは学校の休暇スケジュール、コミュニティイベント、ファミリー向けパッケージを優先し、路線計画と収益を最適化しています。テーマ別乗車、教育プログラム、会員制による繰り返し訪問が年間を通じてキャッシュフローの安定化に貢献しています。国内需要は依然として重要であり、ボランティア加、路線の関連性、確立された路線での定期的な利用を支えています。
国際観光客は2025年の収益の24.09%を占め、2031年までに6.86%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーグループとなっています。宿泊、ダイニング、座席、旅程への支出がその重要性を高めています。Talyllyn Railwayは2025年に米国、スカンジナビア、オーストラリアからの訪問者を集め、よくマーケティングされたヘリテージ路線への世界的な関心を示しました。ダージリン・ヒマラヤ鉄道は2025〜26年度に215,000人の訪問者を報告し、250 クロール インドルピー(300万 米ドル)以上の収益を生み出しました。Indian Railway Catering and Tourism Corporation Limitedは旅行フェアとデジタルプラットフォームを通じて国際的なアウトリーチを拡大しました。欧州と英国のアクセシビリティ規制が投資を形成しており、オペレーターはヘリテージ保存と乗客の権利・包括性基準のバランスを取ることが求められています。
予約チャネル別:直接予約が主導、OTAが発見をデジタル化
直接予約は2025年の取引の58.64%を占め、ヘリテージ鉄道列車市場がロイヤルな訪問者、コミュニティの認知、路線認知度に依存していることを示しています。このチャネルはオペレーターがマージンを維持し、強固な顧客関係を構築するのに役立ちます。多くの乗客は購入前に希望の路線を把握しています。ツアーオペレーターや旅行代理店を含む団体・機関予約は、学校、インバウンドグループ、企業イベントにとって引き続き重要であり、季節需要のバランスを取るのに役立っています。直接予約は、繰り返しの国内利用と地域観光ネットワークが大きな量を牽引することで優位を保っています。
オンライン旅行代理店(OTA)は2031年までに6.63%のCAGRで成長すると予測されており、ヘリテージ鉄道列車市場で最も成長の速い流通チャネルとなっています。Railbookersは2025年の予約が前年比35%増、同じ販売サイクル段階での2026年予約が51%増と報告しており、キュレーション型鉄道発見ツールへの依存度の高まりを反映しています。スノードン山岳鉄道のVennersysとのOTA統合は、オペレーターがゲスト体験の管理を維持しながら可視性を拡大できることを示しています[4]。ただし、手数料は特に価格設定の柔軟性が限られた小規模オペレーターの短期マージンを圧迫する可能性があります。成功しているオペレーターはOTAを新規顧客獲得に活用し、リピーター顧客を直接のCRM主導の予約システムに移行させています。
地域分析
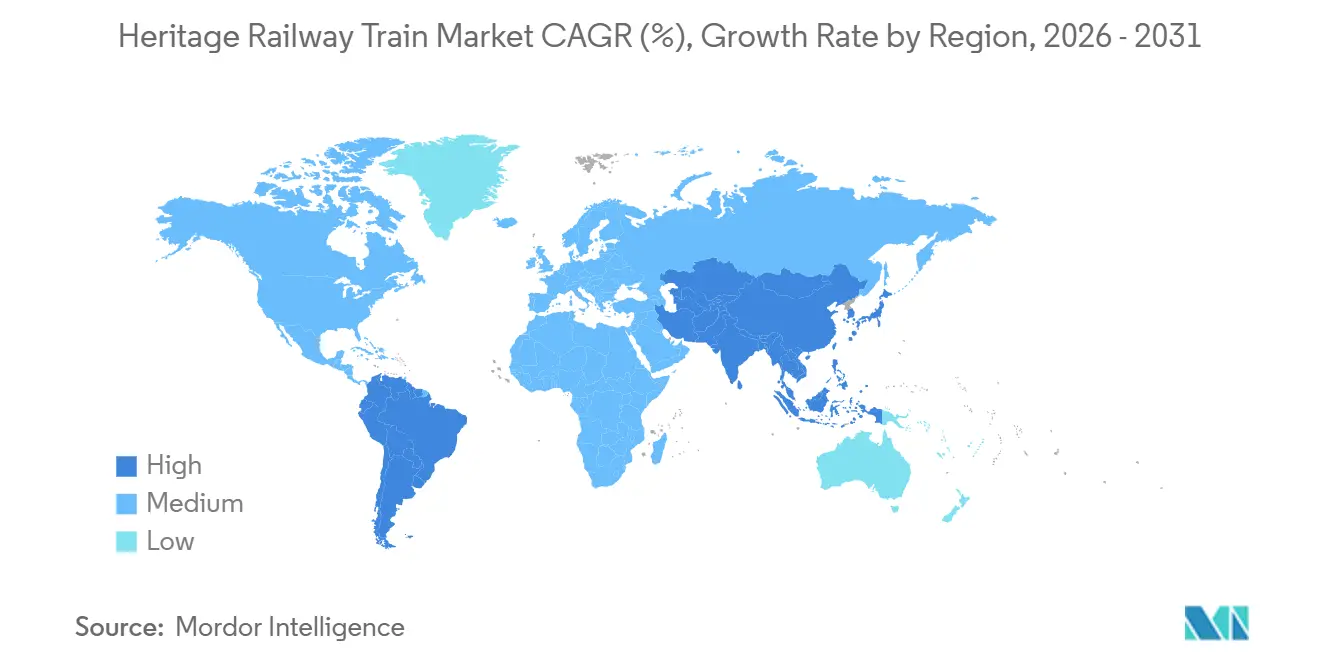
欧州は2025年のヘリテージ鉄道列車市場のグローバル収益の39.85%を占め、保存路線の密なネットワーク、確立されたボランティアシステム、観光プログラムとの統合に牽引されています。マン島のヘリテージ鉄道は4路線で463,118人の客輸送を記録し、2024年比4.5%増と安定した需要を示しました。フランスの観光鉄道は主要路線で約400万人の乗客を輸送し、スペインのRENFEのラグジュアリーポートフォリオは2026年の路線提供を拡大しました。ドイツは約300両の稼働中の蒸気機関車を維持し、復元された狭軌区間への関心が再燃しています。
アジア太平洋地域は2031年までに6.24%のCAGRで成長すると予測されており、市場で最も成長の速い地域となっています。観光資産として認められたインドのユネスコ山岳鉄道は、2025〜26年度にダージリン・ヒマラヤ鉄道に215,000人の訪問者を集め、2,782,450 米ドル以上の収益を生み出しました。タスマニア州はウェストコースト・ウィルダネス鉄道に3,680万 オーストラリアドル(2,466万 米ドル)を配分し、2026年に38,000人の乗客を目標としています。中国、日本、韓国は成長の可能性を示していますが、欧州やインドと比較して保存システムの成熟度は低い状況です。
北米は緩やかな成長を示しており、ヘリテージ・レール・アライアンスが米国とカナダの約500のヘリテージ鉄道、観光鉄道、鉄道博物館への資金提供を特定しています。パトリオット・レールは2025年にゲティスバーグ遠足鉄道を開設し、当初からオンラインチケット販売を導入しました。南米はBelmondのアンデス鉄道運営に支えられ、高価値セグメントで可能性を示しています。中東・アフリカは少数の長距離サービスに依存しており、Rovos Railが主要な例として挙げられます。アフリカでの広範な成長はインフラ開発と観光回廊の拡大に依存しています。
競合環境
ヘリテージ鉄道列車市場は中程度に分散しており、ボランティア主導の保存グループ、地域遠足オペレーター、ラグジュアリー重視のブランド間で競争が行われています。市場の影響力は、グローバルな支配力よりも路線の評判、機関車へのアクセス、ヘリテージの地位、観光パートナーシップに依存しています。英国では、The Railway Touring Company、Vintage Trains、West Coast Railwaysなどのオペレーターが、ライセンスアクセス、確立されたブランディング、車両能力を通じて存在感を維持しています。Steam Dreams Rail Co.はテーマ別旅行で国内レジャー需要に対応し、Belmondは鉄道とホスピタリティのサービスを統合しています。
最近の戦略では、オペレーターが価格設定よりも拡大、再編、製品再設計に注力していることが示されています。リッジウッド・インフラストラクチャーによるシエラ鉄道会社と水素機関車子会社レールパワーの買収は、ヘリテージ関連鉄道資産への投資家の関心の高まりを反映しています。カリフォルニアのスカンク・トレインは新サービスとパートナーシップで提供を拡大し、体験型の多様化を強調しました。セバーン・バレー鉄道は資金調達とガバナンスの強化のために慈善コミュニティ利益組合に再編しました。Belmondは目的地連携の旅程を導入し、従来のブランド認知を超えた魅力の拡大への取り組みを示しました。
機会は南米、東南アジア、中東・アフリカの一部で最も強く、路線のヘリテージ存在するものの商業開発は限定的です。小規模オペレーターはデジタル会員制、ダイナミックプライシング、CRMシステムの導入に課題を抱えており、リピート訪問の収益化とチャネル戦略の改善の余地があります。特許の所有権はこの市場では限定的な意義しか持たず、差別化は独占的な機関車、運営許可、保存の信頼性、プログラム設計に依存しています。安全認証と幹線アクセス基準は、地域の保存路線を超えて広範な遠足やチャーターサービスへの拡大を目指す新規参入者にとって依然として重要な参入障壁となっています。
ヘリテージ鉄道列車産業リーダー
-
The Railway Touring Company
-
Vintage Trains
-
West Coast Railways
-
Belmond
-
Steam Dreams Rail Co.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:North Yorkshire Moors Railwayは、修復されたブリッジ42を含むピカリングからウィットビーまでの24マイルの路線を再開しました。再開に合わせて「子供無料」プロモーションが実施され、主要収益路線が再活性化され、ウィットビー観光回廊との連携が強化されました。
- 2026年5月:Severn Valley Railwayは、2025年のFCA承認を経て、慈善コミュニティ利益組合であるセバーン・バレー・レールウェイ・ソサエティ・リミテッドに再編しました。会員と株主に支持されたこの変更により、ガバナンスが合理化され、慈善資金へのアクセスが可能になりました。
- 2026年3月:リッジウッド・インフラストラクチャーがシエラ鉄道会社と水素機関車子会社レールパワーを買収し、米国西部のヘリテージおよび短距離鉄道セクターにプライベートエクイティのインフラ資本を導入しました。
- 2025年8月:パトリオット・レールがペンシルベニア州にゲティスバーグ遠足鉄道を開設しました。これは同社の4番目の遠足製品です。25マイルの路線はゲティスバーグとマウント・ホリー・スプリングスを結び、当初からオンラインチケット販売が利用可能です。
グローバルヘリテージ鉄道列車市場レポートの調査範囲
| 蒸気ヘリテージ列車 |
| ディーゼルヘリテージ列車 |
| 電気ヘリテージ列車 |
| 混合牽引ヘリテージ列車 |
| 観光遠足 |
| チャーターおよびプライベート貸切 |
| ダイニングおよびラグジュアリー鉄道の旅 |
| 博物館・保存運営 |
| 国内レジャー旅行者 |
| 国際観光客 |
| 直接予約 |
| オンライン旅行代理店(OTA) |
| ツアーオペレーターおよび旅行代理店 |
| 団・機関予約 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 列車タイプ別 | 蒸気ヘリテージ列車 | |
| ディーゼルヘリテージ列車 | ||
| 電気ヘリテージ列車 | ||
| 混合牽引ヘリテージ列車 | ||
| サービスタイプ別 | 観光遠足 | |
| チャーターおよびプライベート貸切 | ||
| ダイニングおよびラグジュアリー鉄道の旅 | ||
| 博物館・保存運営 | ||
| エンドユーザー別 | 国内レジャー旅行者 | |
| 国際観光客 | ||
| 予約チャネル別 | 直接予約 | |
| オンライン旅行代理店(OTA) | ||
| ツアーオペレーターおよび旅行代理店 | ||
| 団・機関予約 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのヘリテージ鉄道旅行の成長を牽引しているものは何ですか?
成長は、文化観光支出の強化、プレミアム鉄道体験、デジタル予約アクセスの拡大によって支えられています。このセクターは2026年の1.95 ビリオン 米ドルから2031年には5.84%のCAGRで2.59 ビリオン 米ドルに達すると予測されています。
保存鉄道体験に対するグローバル需要をリードしている列車タイプはどれですか?
蒸気ヘリテージ列車が需要をリードしており、2025年のシェアは55.63%です。訪問者が歴史的な本物志向と没入型の車内体験を引き続き重視しているため、その魅力は依然として強いです。
アジア太平洋地域が他の地域より速く成長しているのはなぜですか?
アジア太平洋地域は2031年までに6.24%のCAGRで拡大すると予測されており、インドのダージリン・ヒマラヤ鉄道などの国際的に認められた鉄道資産やオーストラリアなどの市場における政府支援の観光インフラに支えられています。
保存鉄道オペレーターにとって国内旅行者はどれほど重要ですか?
国内レジャー旅行者は2025年の収益の75.91%を占めています。彼らは最も安定した利用基盤を提供し、家族旅行、地域観光、リピート訪問を通じてオペレーターが季節性を管理するのに役立っています。
景観・歴史鉄道旅行の予約チャネルミックスはどのように変化していますか?
直接予約は2025年の取引の58.64%でまだ主導していますが、OTAは6.63%のCAGRでより速く成長しています。オペレーターはデジタルプラットフォームを活用して発見、事前販売、付帯収益を改善しています。
今後数年間でオペレーターにとって最大のリスクは何ですか?
主なリスクは、復元コト、コンプライアンス支出、老朽化したインフラ、蒸気機関技術者の不足です。これらの要因は車両の可用性を制限し、乗客需要が改善しても追加のサービス能力に需要を転換することを困難にしています。