
熱安定剤市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
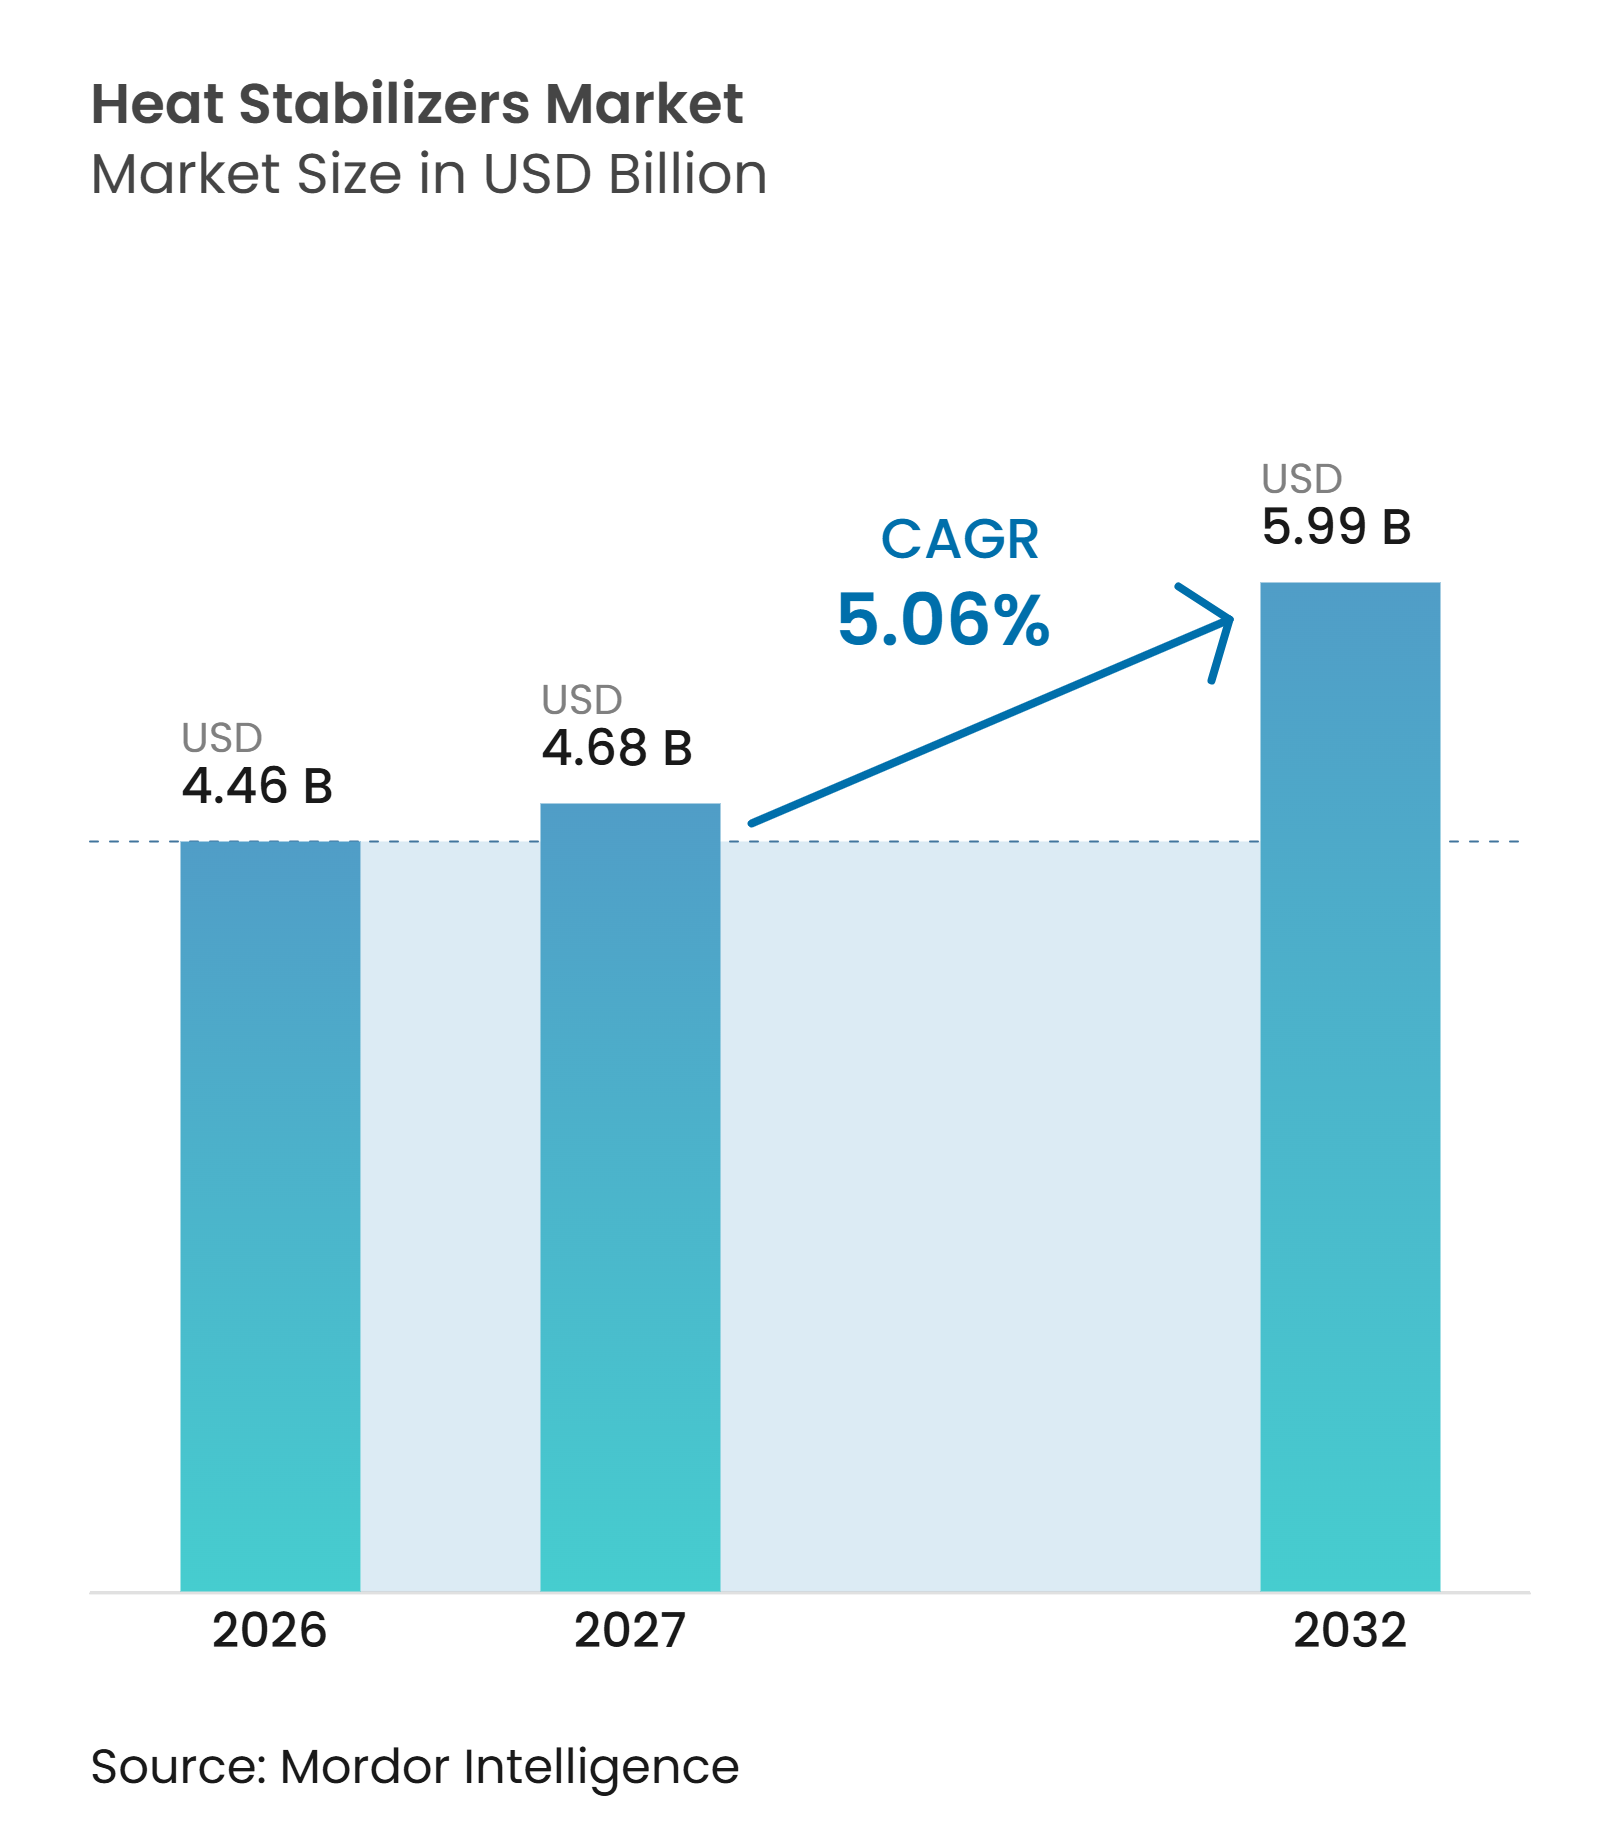
| 市場規模 (2027) | 4.68 十億米ドル |
| 市場規模 (2032) | 5.99 十億米ドル |
| 成長率 (2027 - 2032) | 5.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱安定剤市場分析
熱安定剤市場規模は2026年に4.46 ビリオン 米ドルと評価され、予測期間(2027年~2032年)中に5.06%のCAGRで、2027年の4.68 ビリオン 米ドルから2032年には5.99 ビリオン 米ドルへと成長すると推定されています。ポリ塩化ビニル(PVC)加工は熱安定剤市場における主要な需要基盤であり続けており、安定剤パッケージは押出成形、成形、その他の熱集約的なプロセス中にポリマーを保護します。建設活動、水道システム、電力ネットワーク、ケーブル設置は、全体的な経済活動よりも直接的に購買パターンに影響を与えます。金属系製品は確立された地位を維持していますが、規制上の規制によりカルシウム亜鉛系および有機系代替品への需要がシフトしています。生産者は、世界中の顧客にサービスを提供し、これらの移行を管理するために、配合変更、地域供給、および用途試験を支援しています。
主要レポートのポイント
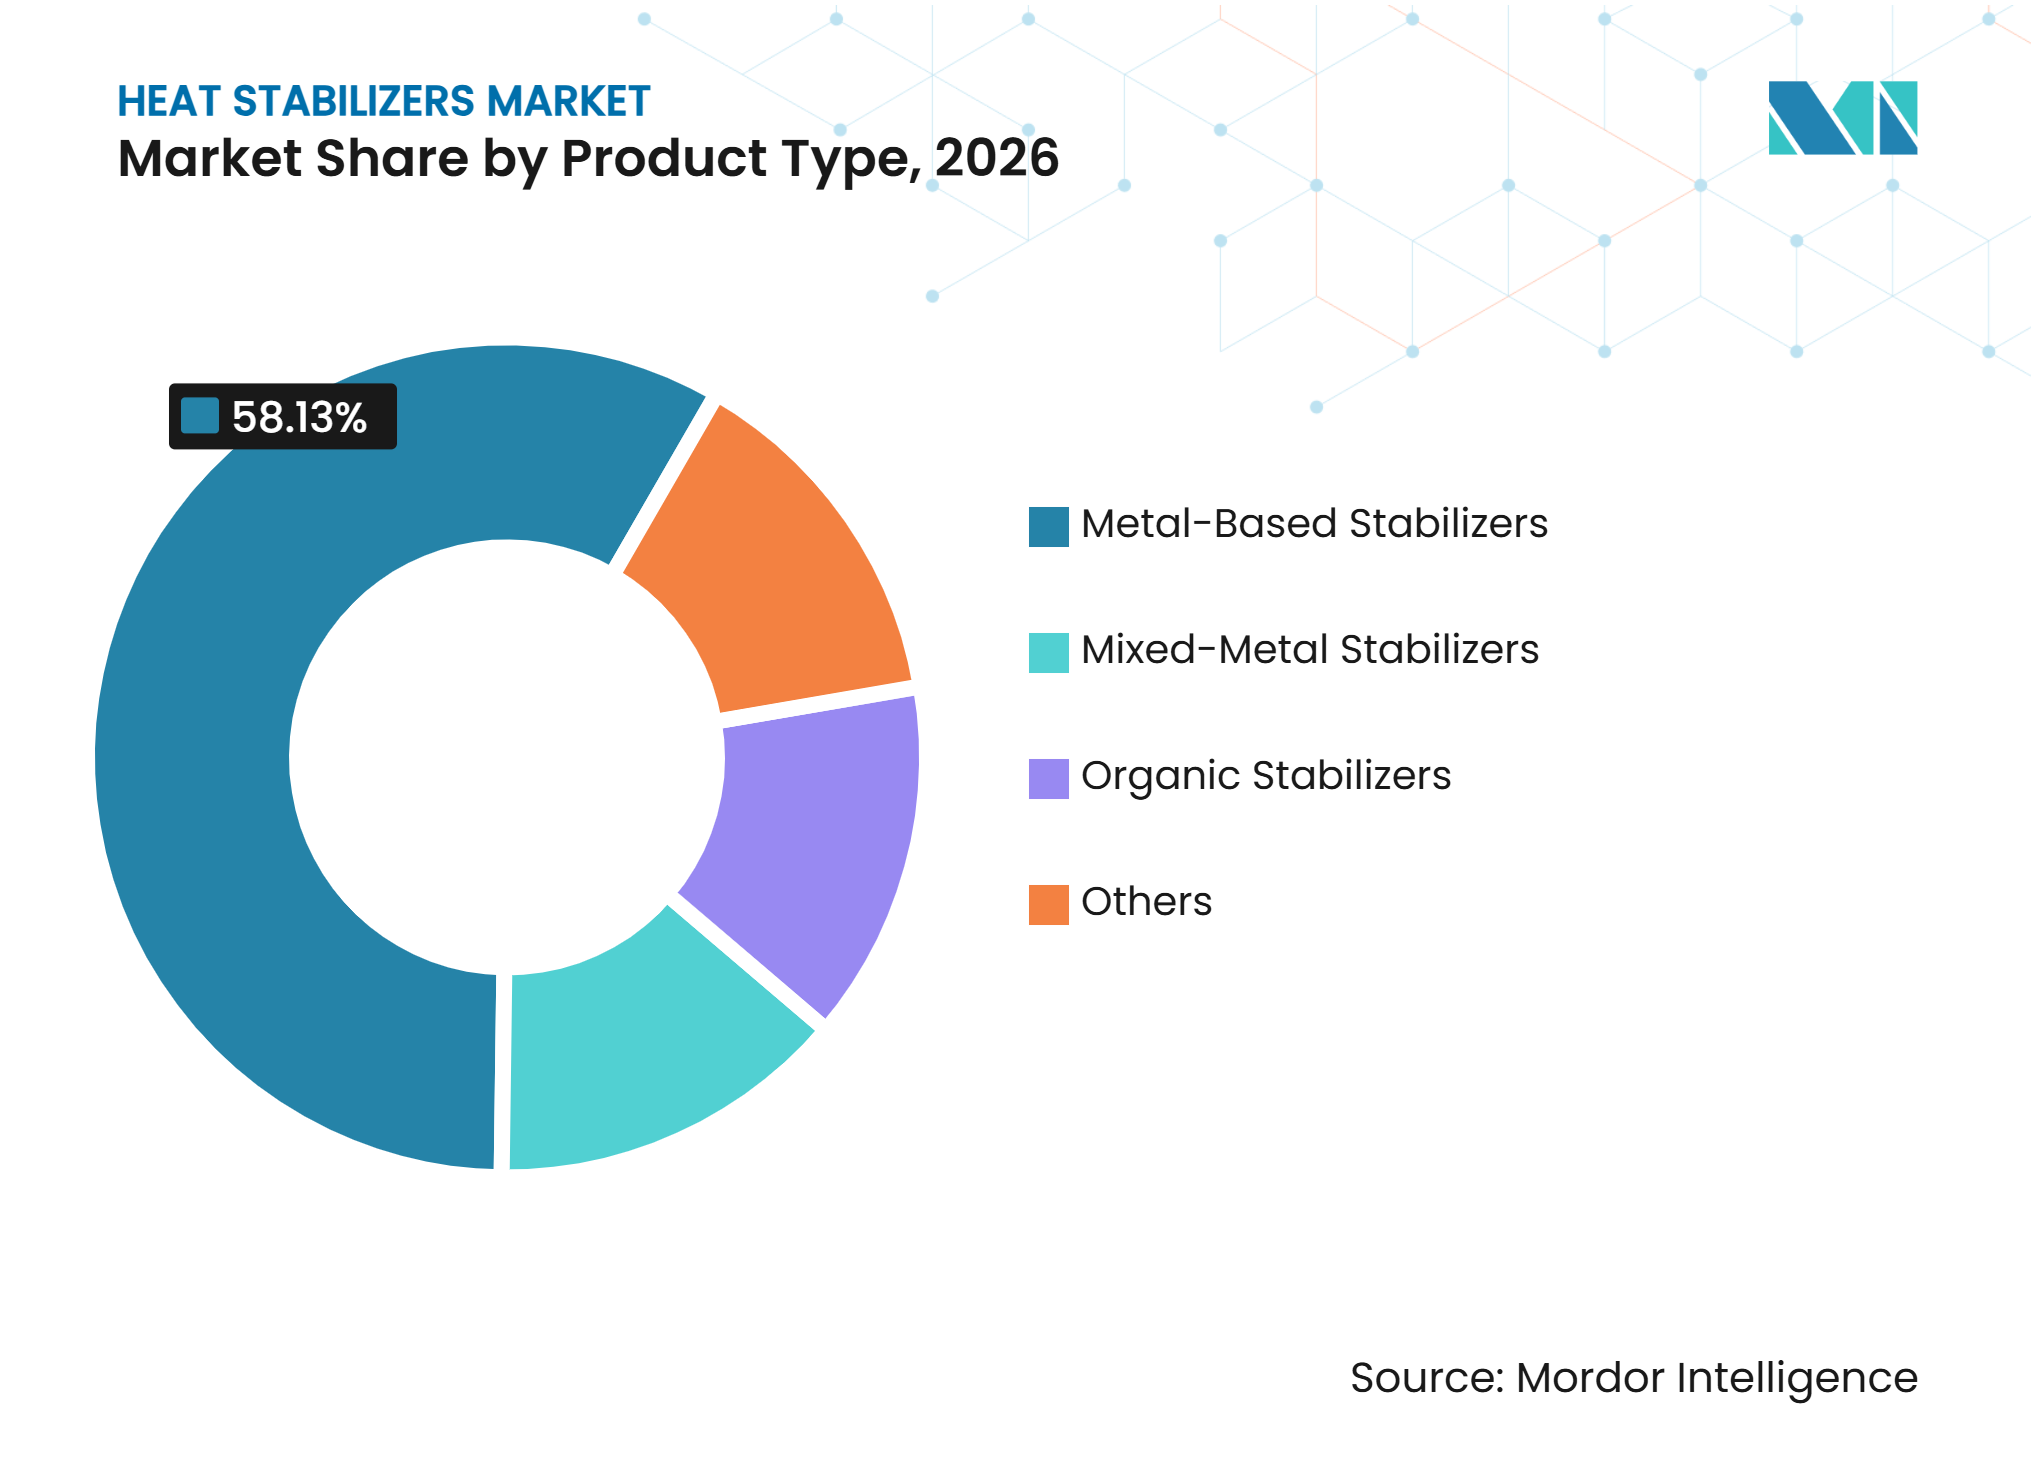
- 製品タイプ別では、金属系安定剤が2026年に58.13%の市場シェアを占め、有機安定剤は2032年にかけて5.67%のCAGRで成長すると予測されています。
- 形態別では、液体熱安定剤が2026年に42.67%の市場シェアを占め、2032年にかけて5.81%のCAGRで拡大すると予測されています。
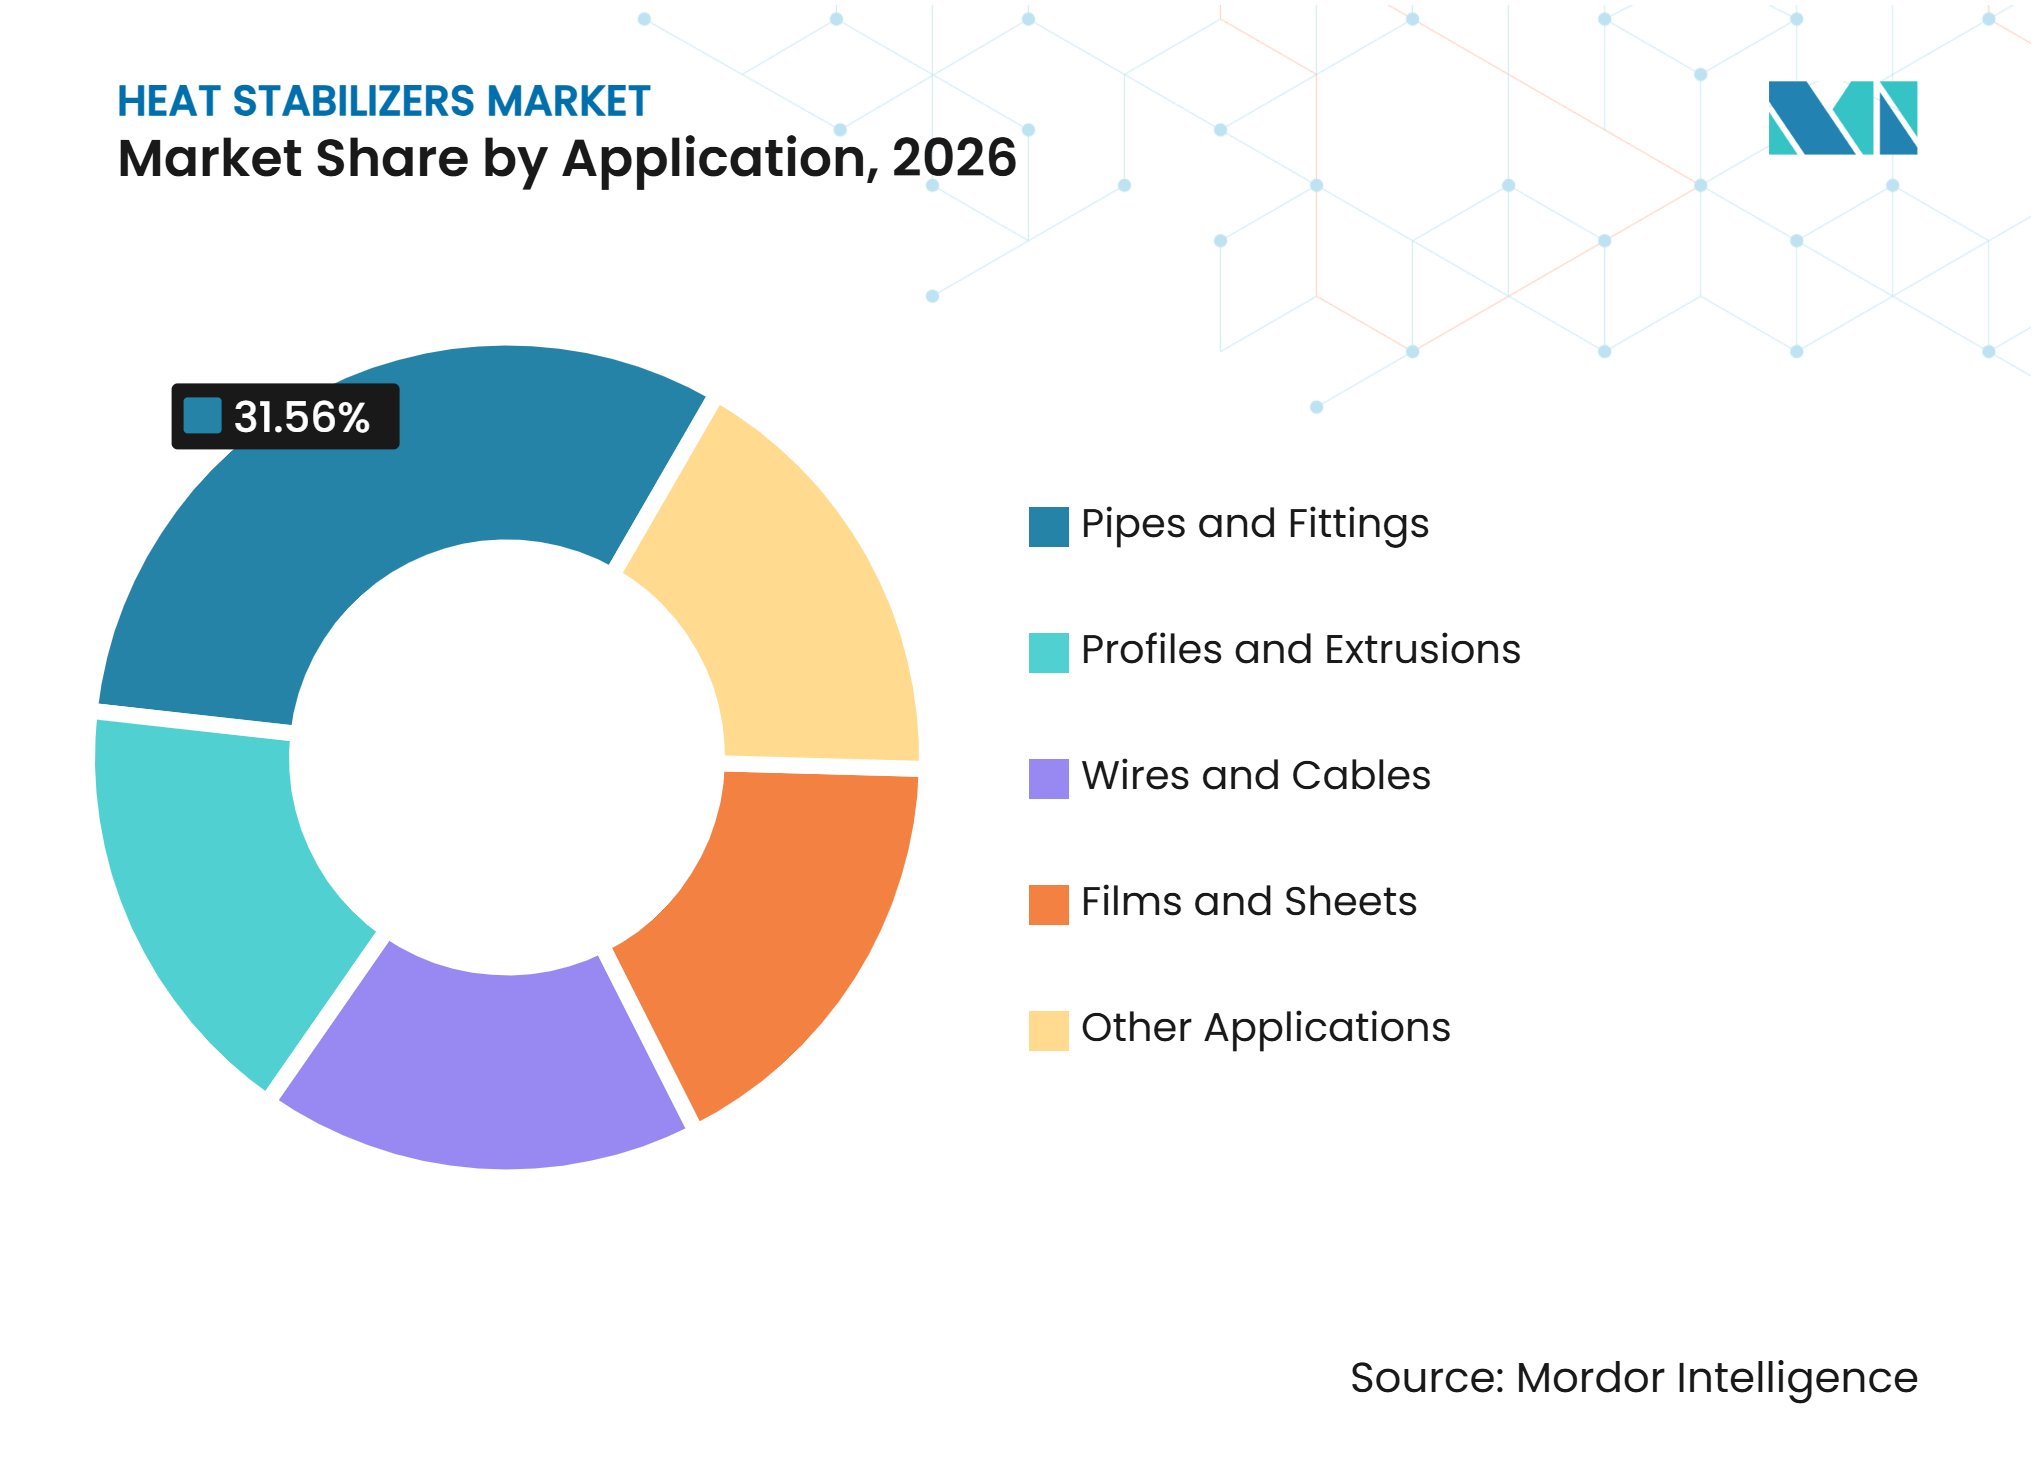
- 用途別では、パイプ・継手が2026年に31.56%の市場シェアを占め、電線・ケーブルは2032年にかけて6.05%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に34.71%の市場シェアを占め、2032年にかけて5.79%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パイプ・プロファイル・ケーブルにおけるポリ塩化ビニル(PVC)需要 | +2.0% | 中国・インド・ASEANに集中するアジア太平洋を中心に、中東・アフリカ・南米にも波及するグローバル市場 | 中期(2~4年) |
| 建設・インフラ投資 | +1.3% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 鉛・カドミウム系安定剤の代替 | +1.1% | 欧州連合、インド、コンプライアンス主導市場 | 短期(2年以内) |
| 自動車・電気・包装用途 | +0.7% | ドイツ・韓国・中国で最も活発なグローバル市場 | 中期(2~4年) |
| 再生PVCの認定と再加工需要 | +0.4% | 欧州連合および北米、アジア太平洋での初期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パイプ・プロファイル・ケーブルにおけるPVC需要
PVCパイプ・プロファイル・ケーブルは安定剤パッケージへの継続的な需要を生み出しており、加工業者は各生産ラインにおいて熱劣化を制御する必要があります。インフラプログラムは樹脂消費量を増加させると同時に、信頼性の高いコンパウンディングソリューションと交換製品を必要とする設置基盤を拡大します。中国は2026年7月に可撓性PVCケーブルコンパウンド向けGB/T 8815-2026を発行し、2027年2月に施行が予定されています。この規格は、サプライヤーに対して更新された熱安定性および電気絶縁要件を満たすことを求めています。この規格サイクルはPVC製窓・ドアプロファイルおよび熱可塑性パイプシステムにも影響を与え、複数の主要エンドユース用途を共通の再認定期間内に置くことになります。SONGWONは70℃から125℃の熱定格を持つカルシウム亜鉛系ケーブル安定剤グレードを提供しており、ケーブル生産者の性能要件に対応しています。これらの規格と製品要件は、熱安定剤市場における新規PVC消費に加えて、交換需要を支えています。
建設・インフラ投資
建設は安定剤消費を促進しており、水道管、下水道ネットワーク、灌漑システム、建築プロファイル、屋根材製品はPVC加工に大きく依存しています。需要は地域によって異なり、成熟経済ではパイプの交換・改修が消費を支え、発展途上市場では新規公共インフラが需要を牽引しています。VinylPlusは2025年に欧州フレームワーク内で508,109トンのPVCをリサイクルし、2024年比で5.7%増加しました。再生材料は、以前の加工で残留した劣化残渣が色調・加工挙動・最終製品品質に影響を与える可能性があるため、慎重な安定化が必要です。したがって、循環性要件は建設活動を超えた技術的需要の追加的な源泉を生み出しています。PVCパイプの長い耐用年数と耐食性は、上水道・下水道システムでの使用を支え、熱安定剤市場の予測期間を通じて建設関連消費を持続させています。
鉛・カドミウム系安定剤の代替
鉛・カドミウム系安定剤システムの代替は、パイプ・プロファイル・ケーブルコンパウンドの製品選択を再形成しています。この移行は、加工の一貫性を維持しながら規制要件を満たすカルシウム亜鉛系および有機系配合物を優遇します。メーカーは、生産ラインを新しい安定剤パッケージに転換する前に、色保持性、初期色安定性、長期熱安定性、および機械的性能を検証する必要があります。BaerlocherはK 2025においてスズ代替イニシアチブを発表し、ポリ塩化ビニル(PVC)用途における代替品への業界の注目を強調しました。これらの移行は、認定プロセスに配合の専門知識と顧客サポートが必要なため、専門サプライヤーを支援します。その結果、熱安定剤市場はコンプライアンス要件と顧客仕様によって推進される化学的移行を経験しています。
自動車・電気・包装用途
自動車内装、電気部品、可撓性ケーブル絶縁材、包装用途は、熱安定性と外観・柔軟性・安全要件のバランスをとる配合物への需要を生み出しています。電気用途は需要を支えており、グリッドのアップグレード、再生可能エネルギー接続、充電インフラが複数の地域でケーブル需要を増加させています。ケーブル生産者はまた、加工性能を損なうことなく複数の温度クラスおよび透明電線グレードをサポートする安定剤を必要としています。SONGWONのケーブル安定剤レンジは70℃、90℃、105℃、125℃の用途をサポートしており、現代のケーブルシステムの条件を反映しています。食品接触用途は追加要件をもたらし、添加剤の選択は熱安定剤市場全体で適用される規制に準拠する必要があります。CLARIANTは、2026年5月7日付けで硬質PVC用途向けバイオベースLicocare RBW添加剤の食品接触通知を受領しました[1].
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -0.9% | コスト感応度の高いアジア太平洋および南米でのエクスポージャーが高いグローバル市場 | 短期(2年以内) |
| 有機スズおよびレガシー金属化学品に対する規制上の精査 | -0.5% | 欧州連合、グローバル輸入基準への波及あり | 中期(2~4年) |
| 配合再認定と加工上のトレードオフ | -0.3% | 社内研究能力を持たない中規模コンパウンダーを中心としたグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
亜鉛・カルシウム・スズ中間体は、混合金属系および有機スズ系安定剤システムの原材料です。価格変動はサプライヤーのマージン、契約価格、および転換ラインへの投資タイミングに影響を与える可能性があります。SONGWONは2025年年次報告書において、スズインゴット価格の上昇がスズ中間体事業に影響を与えたと報告しました。同社はまた、2026年第1四半期中にスズ価格が下落したものの、予想を上回る水準にとどまり、先渡し価格設定が複雑化したと報告しました。小規模生産者は、コスト増加を顧客に迅速に転嫁できない場合に圧力に直面する可能性があります。その結果、原材料価格の変動は、買い手がカルシウム亜鉛系または有機系製品の採用を求める場合でも、熱安定剤市場全体での転換投資を遅らせる可能性があります。
有機スズおよびレガシー金属化学品に対する規制上の精査
規制上の精査は、有機スズまたはレガシー金属化学品に依存するサプライヤーに不確実性をもたらします。顧客は、配合変更・試験・文書化のコストを評価しながら投資決定を遅らせる可能性があります。欧州の化学規制は、PVC添加剤サプライヤーにとって認可と製品スチュワードシップを重要な考慮事項にしています。ただし、特殊用途では、完全に代替することが困難な性能特性を提供するため、有機スズ製品が引き続き必要とされる場合があります。PMC Organometallixは硬質PVC用途向けに有機スズ安定剤を引き続き提供しており、この化学品が特定の製品分野で依然として関連性を持つことを示しています[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
金属系安定性と有機化学品の台頭の共存金属系安定剤は2026年の世界の熱安定剤市場の58.13%を占めると予測されています。その地位は、硬質PVCパイプ・プロファイル・ケーブルシース、および一貫した加工ウィンドウを必要とするその他の用途における確立された使用を反映しています。多くのコンパウンダーは金属系システム向けに設計された配合と生産設備を使用しており、完全な移行には時間がかかります。このカテゴリー内では、ユーザーが鉛含有製品を代替し、進化するコンプライアンス要件に沿ったシステムを採用するにつれて、カルシウム亜鉛系配合物の重要性が高まっています。サプライヤーは液体・粉末・ワンパック形態の混合金属製品を提供し、配合業者がさまざまな加工方法の要件を満たせるようにしていますGalata Chemicalsは可撓性および硬質PVC加工向けにカルシウム亜鉛系・バリウム亜鉛系・OBS安定剤ラインを提供しており、混合金属ポートフォリオに必要な製品レンジを示しています。再生含有量要件も重金属フリーシステムの採用を支援しており、顧客は添加剤の選択を文書化する必要があります。金属系システムは、化学組成が進化するにつれて熱安定剤市場の主要な部分であり続けるでしょう。
有機安定剤は製品タイプの中で最も高いCAGRを記録すると予測されており、2032年にかけて5.67%となっています。その成長は、規制上のプロファイル、再生PVC原料との適合性の向上、およびリスクの低い添加剤オプションを必要とする用途への適合性によって支えられています。2025年に発表された研究では、希土類カルボン酸塩・金属アルコキシド・HClスカベンジャーがPVC熱安定化を改善するための潜在的な経路として特定されています。ただし、有機安定剤はすべての金属系化学品を代替するわけではなく、用途要件はパイプ・プロファイル・フィルム・透明製品によって異なります。特殊システムは、特定の透明性・食品接触性能・耐候性要件を持つ用途で引き続き関連性を持ちます。ISO 182-3:2025はPVCの熱安定性を測定するための導電率測定法を提供し、比較試験のための標準化されたアプローチを実験室に提供しています。試験の一貫性の向上は、加工業者が新しい製品タイプを確立された配合物と比較するのに役立つ可能性があります。有機化学品は、用途固有の安定剤システムの必要性を排除することなく、熱安定剤市場全体でより顕著になっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
液体システムがシェアと成長の両面でリード液体熱安定剤は2026年の世界の熱安定剤需要の42.67%を占めると予測されています。これらの製品は連続押出ラインでの制御された投与を可能にし、粉末システムと比較して粒子状物質の取り扱いを削減できます。その使用は可撓性PVC・床材・電線ケーブル・壁面カバー・屋根膜、および均一な添加剤分散から恩恵を受けるその他の用途に適しています。このカテゴリーはカルシウム亜鉛系およびバリウム亜鉛系化学品への継続的なシフトからも恩恵を受けています。AM Stabilizersは床材・電線ケーブル・屋根膜・壁面カバー向けに液体カルシウム亜鉛系およびバリウム亜鉛系安定剤を供給しています。このようなポートフォリオは、液体製品が配合固有のグレードを通じて複数のPVCエンドユースにどのように対応できるかを示しています。加工業者はまた、液体または固体形態を選択する際に職業上の取り扱い条件を考慮します。液体システムは熱安定剤市場における現在の需要の一構成要素を表しています。
液体熱安定剤は2032年にかけて5.81%のCAGRで拡大すると予測されており、最大かつ最も成長の速い形態セグメントとなっています。その成長は、コンパウンド生産中の投与精度・クリーンな取り扱い・柔軟な製品設計への需要を反映しています。固体安定剤は、バッチ一貫性と保管特性が重要な硬質PVCパイプのワンパックシステムおよび窓プロファイル押出成形に引き続き対応します。Akdeniz Chemsonはトルコ・オーストリア・米国・ブラジル・中国・オーストラリアの製造拠点を通じて固体および液体システムの両方を供給しています。ペースト・分散液・その他の特殊形態は市場プレゼンスが小さいものの、プラスチゾル・床材・医療グレードPVC用途では引き続き関連性を持ちます。Valtrisはまた、要求の厳しい用途に対応する加工業者向けにノニルフェノールフリーのコンプライアンス指向PVC添加剤ソリューションを提供しています。形態の選択は、設備構成・作業者の取り扱い慣行・エンドユース仕様に引き続き関連しています。
用途別:
インフラパイプが支配、ケーブルが加速パイプ・継手は2026年の世界の熱安定剤需要の31.56%を占めると予測されています。上水道・下水道システム・灌漑・住宅建設がこの地位を支えており、PVCパイプは加工チェーン全体を通じて安定剤保護を必要とします。PVCパイプは耐食性・軽量性・耐用年数のために上下水道ネットワークで使用されています。これらの特性は、新規インフラ開発および交換プロジェクトでの使用を支えています。圧力継手は、複雑な形状が溶融挙動と色安定性に追加の要求を課すため、より広い加工ウィンドウを必要とする場合があります。Reagensは加工性能を向上させるためにPVC圧力継手向けカルシウム有機安定剤システムを強調しています。プロファイルと押出成形品は、窓・ドア・建築パネルを含む別の用途分野を表しています。フィルムとシートは、透明性・食品接触・医療用途・農業用途の要件に応じてさまざまな安定剤タイプを使用します。
電線・ケーブルは2032年にかけて6.05%のCAGRで拡大すると予測されており、用途セグメントの中で最も高い成長率となっています。電力グリッドの拡張・再生可能エネルギー接続・電気自動車充電インフラ・より広範な電化がPVCケーブル絶縁材とシースへの需要を増加させています。更新された中国のケーブル規格は、コンパウンダーに新しい試験要件に対して熱安定性と電気性能を検証することを求めています。これらの要件は、試験済みのカルシウム亜鉛系および有機系代替品を提供するサプライヤーを支援する再認定サイクルを生み出しています。SONGWONの温度定格ケーブル安定剤レンジは、サプライヤーがさまざまな絶縁要件にどのように対応するかを示しています。床材・屋根膜・コーティング布・自動車部品も液体混合金属系および有機系配合物への需要を生み出しています。この用途ミックスにより、サプライヤーは熱安定剤市場においてコンバーターの要件に合わせて化学品・形態・熱性能を調整することができます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
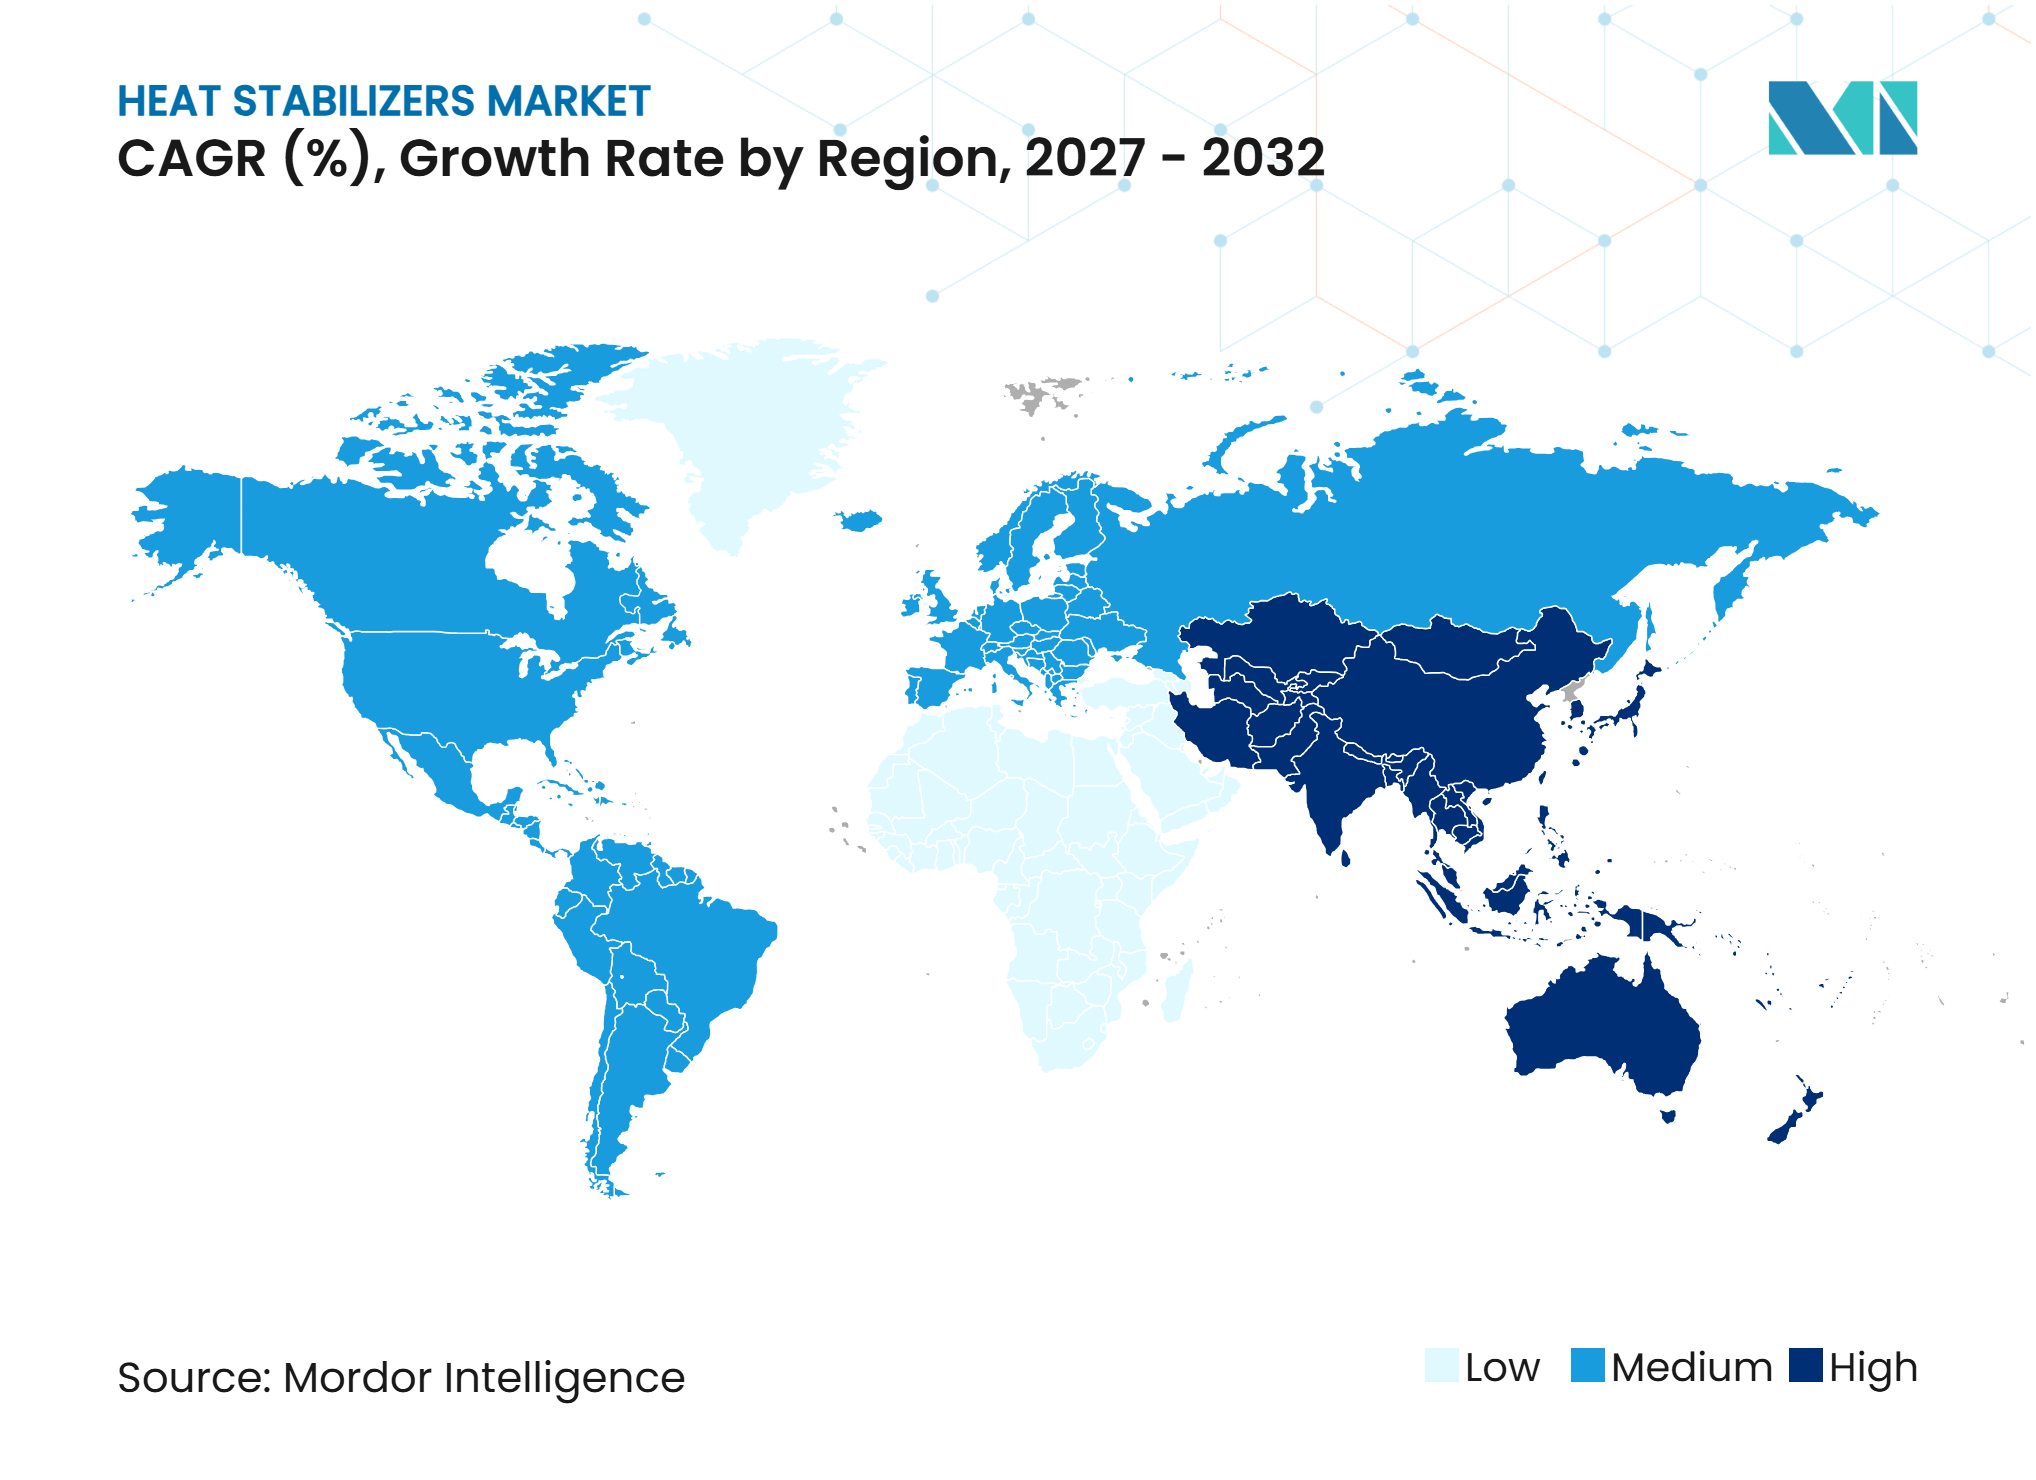
アジア太平洋は2026年の熱安定剤市場において34.71%のシェアを占め、2032年にかけて5.79%のCAGRで成長すると予測されています。都市化・水道・衛生プロジクト・建設活動・電力グリッド投資・広範なPVC転換基盤が地域消費を支えています。中国は可撓性ケーブルコンパウンド・硬質PVC窓・ドア・熱可塑性パイプシステムの規格を更新しています。これらの要件は、加工業者が複数のエンドユース用途にわたって新規または改訂された配合物を試験する必要があるため、地域技術サポートの必要性を高めています。地域生産者は輸出市場にも対応しており、用途の専門知識と信頼性の高い地域供給の重要性を高めています。SONGWONは2026年第1四半期において日本と東南アジアでの安定した売上と韓国での需要改善を報告しました。同社はアフリカと中東を拡大した流通ネットワーク内の発展途上市場として特定しました。コンプライアンス要件とインフラ需要が熱安定剤市場におけるアジア太平洋の地位を支えています。
北米
北米は、硬質PVCパイプ・窓プロファイル・セルラーPVC・食品接触用途における有機スズ使用を中心とした需要プロファイルを持っています。メチルスズおよびブチルスズシステムは、硬質および耐候性製品において確立された性能を必要とする加工業者に引き続き対応しています。PMC Organometallixは、パイプ・サイディング・関連製品を含む有機スズ安定化PVC用途向けにThermoliteおよびAdvastab製品を提供しています。老朽化した水道インフラは交換需要を促進しており、特に自治体がパイプシステムをアップグレードするにつれて顕著です。顧客の持続可能性要件がカルシウム亜鉛系代替品の機会を生み出しています。AM Stabilizersは太陽光発電施設を運営し、複数のPVC用途向けにカルシウム亜鉛系およびバリウム亜鉛系製品を供給しています。食品接触コンプライアンスも競争環境を形成しており、このセグメントの製品は特定の規制要件を満たす必要があります。インフラニーズが熱安定剤市場における北米需要を支えており、化学品の移行はコンプライアンス主導の欧州市場よりも緩やかに進んでいます。
欧州、南米、中東・アフリカ
欧州は、プロファイル・パイプ・電線ケーブル・リサイクル用途においてカルシウム亜鉛系および有機系システムを支援するコンプライアンス環境を持っています。Baerlocherは2026年7月1日付けで欧州販売地域向けにBaerlocher Germany GmbH & Co. KGを設立し、地域顧客および規制要件との整合の重要性を反映しています。VinylPlusは2025年にリサイクル活動の増加を報告し、再生PVC品質を管理するソリューションへの需要を支えています。南米では、水処理プロジェクト・都市住宅開発・地域生産能力が需要を支えており、特にブラジルとアルゼンチンで顕著です。Akdeniz Chemsonの製造拠点にはブラジルが含まれており、コンバーターにとっての地域供給の重要性を強調しています。建設活動・水道インフラ投資・発展途上市場での流通拡大が中東・アフリカ全体の需要を支えています。これらの地域全体で、地域技術サービス・循環性の信頼性・規制要件が熱安定剤市場におけるサプライヤー選択に影響を与えています。
競合状況
市場集中度
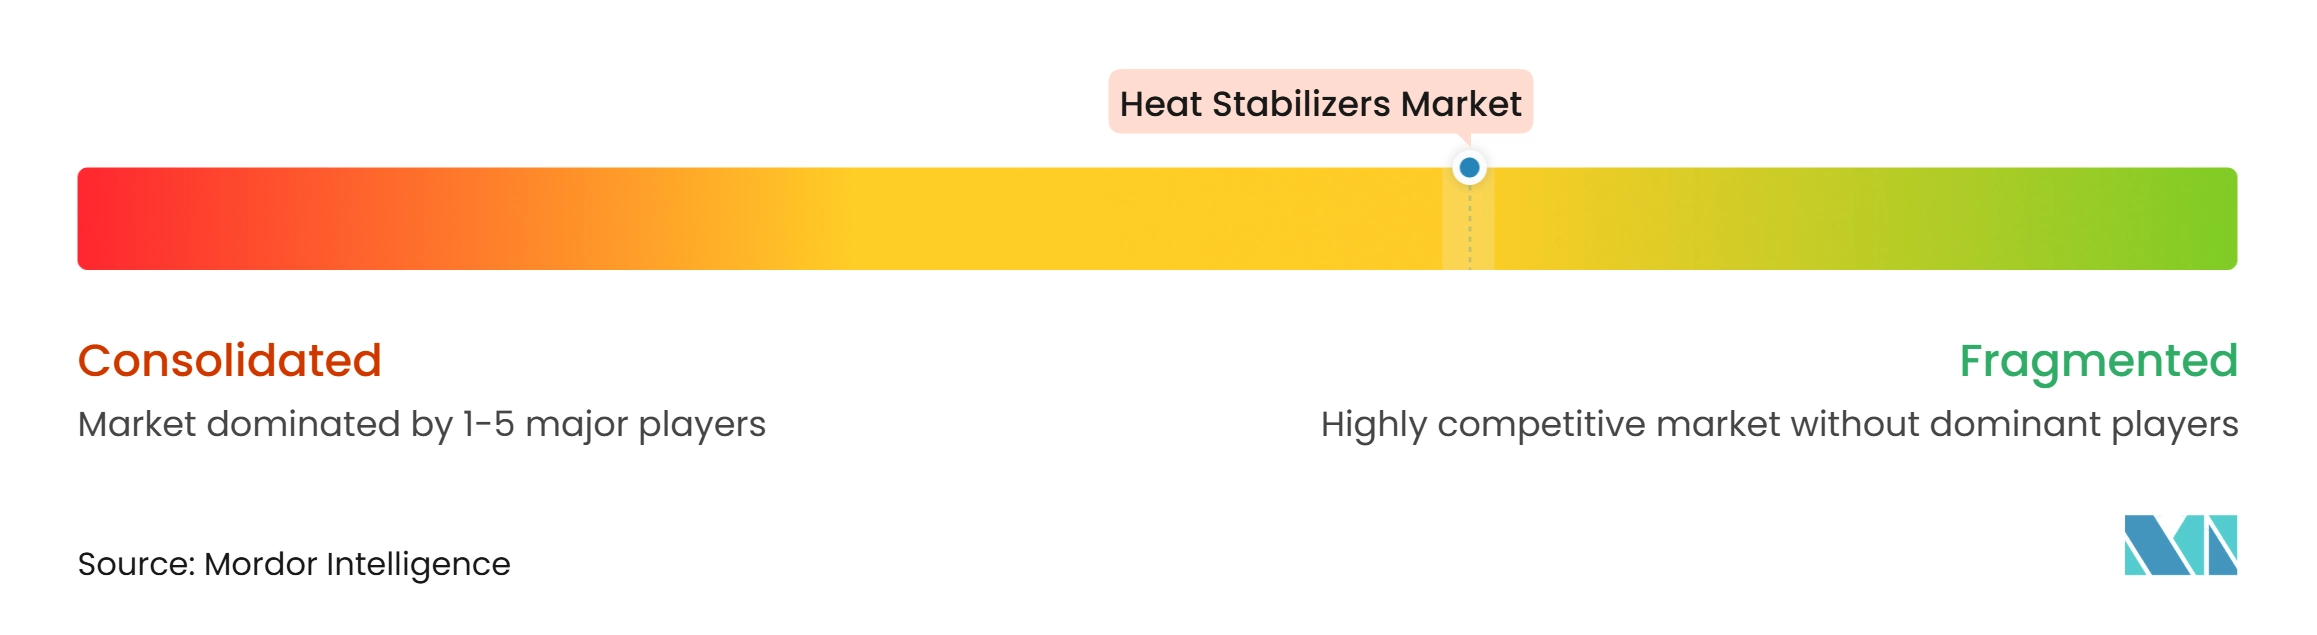
熱安定剤市場は中程度に分散しています。Akdeniz Chemson・Baerlocher・Galata Chemicals・ADEKA Corporationは多様な製品ポートフォリオと地理的プレゼンスを持つサプライヤーです。OYAKによると、Akdeniz Chemsonは5大陸に生産施設を運営し、110カ国以上に輸出しています。このフットプリントはコンバーターへの地域供給と技術サポートを支えています。Baerlocherは2026年7月に欧州事業をBaerlocher Germany GmbH & Co. KGの下に再編しました。その他のグローバルサプライヤーは、変化する配合要件に対応するために製品ポートフォリオと地域能力を拡大しています。これらのイニシアチブは、競争におけるスケール・地域アクセス・製品レンジの役割を反映しています。
サプライヤー戦略は、カルシウム亜鉛系製品開発・再生PVC能力・コンプライアンス主導の製品差別化に焦点を当てています。レガシー化学品からの移行には、生産者が試験・認証・生産変更を通じて顧客をサポートすることが必要です。CLARIANTは2026年に硬質PVC食品接触用途向けバイオベースLicocare RBW添加剤のFDA認可を受領しました。規制上の承認は高付加価値用途において製品を差別化できます。Reagensはサン・ジョルジョ・ディ・ピアノサイトで持続可能性と添加剤フットプリントのイニシアチブを報告しています。これらの要因は、材料選択を文書化する必要がある顧客にとって関連性があります。特殊安定剤および共安定剤システムにおけるイノベーションが継続する一方、需要はカルシウム亜鉛系製品へとシフトしています。
競争はまた、特に新しい規格と再生含有量要件が配合を変更するにつれて、地域のコンパウンダーとコンバーターにサービスを提供するサプライヤーの能力にも依存しています。SONGWONは2025年にオーストラリア・ニュージーランド・南東欧州での流通体制を強化しました。地域流通ネットワークは応答時間を短縮し、用途試験をサポートできます。ADEKAは添加剤事業を通じて事業を展開し、AM Stabilizersは北米顧客に液体カルシウム亜鉛系およびバリウム亜鉛系製品を提供しています。インドと台湾の地域生産者は、性能と文書化要件を満たせば輸出機会を得られる可能性があります。競争環境には複数のサプライヤーが含まれており、製品承認・顧客関係・地域生産能力がスケールとともに競争に影響を与えています。
熱安定剤業界リーダー
-
Akdeniz Chemson
-
Baerlocher GmbH
-
SONGWON
-
Valtris Specialty Chemicals
-
Galata Chemicals
- 注:主要企業の掲載順は順位を示すものではありません。
熱安定剤市場 このレポートでカバーされる企業
- ADEKA CORPORATION
- Akdeniz Chemson
- AM Stabilizers Corporation
- Asúa Products, S.A.
- Baerlocher GmbH
- CLARIANT
- Galata Chemicals
- GOLDSTAB ORGANICS PVT LTD
- Kisuma Chemicals
- Pau Tai Industrial Corp.
- PMC Group, Inc.
- Reagens SPA
- SONGWON
- Valtris Specialty Chemicals
- Vikas Ecotech Ltd.
最近の産業開発事情 熱安定剤市場
- 2026年6月:Baerlocher Groupは欧州事業を、2026年7月1付けでリンゲンに本社を置く新設独立法人Baerlocher Germany GmbH & Co. KGに移管しました。同社は欧州販売地域全体でPVC熱安定剤と特殊添加剤を管理し、Baerlocher GmbHは持株会社機能に移行しました。
- 2026年5月:OYAKグループは、5大陸にわたる生産ネットワーク・110カ国以上への輸出・2025年の亜鉛ホウ酸塩生産ラインの第2フェーズの稼働によって支えられた、PVC熱安定剤市場におけるAkdeniz Chemsonのプレゼンスを強調しました。Akdeniz Chemsonはまた、難燃剤と安息香酸塩系可塑剤のポートフォリオを拡大しました。
世界の熱安定剤市場レポートの範囲
熱安定剤はポリマー加工と製品性能を支援し、特にPVCにおいて熱・UV・機械的劣化を軽減します。加工中および使用中に放出される塩化水素(HCl)を中和し、脱塩化水素化を制限するのに役立ちます。
熱安定剤市場は製品タイプ・形態・用途・地域別にセグメント化されています。製品タイプ別では、市場は金属系安定剤・有機安定剤・混合金属系安定剤・その他にセグメント化されています。形態別では、市場は固体熱安定剤・液体熱安定剤・その他にセグメント化されています。用途別では、市場はパイプ・継手・プロファイル・押出成形品・電線・ケーブル・フィルム・シート・その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における熱安定剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 金属系安定剤 |
| 有機安定剤 |
| 混合金属系安定剤 |
| その他 |
| 固体熱安定剤 |
| 液体熱安定剤 |
| その他 |
| パイプ・継手 |
| プロファイル・押出成形品 |
| 電線・ケーブル |
| フィルム・シート |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 金属系安定剤 | |
| 有機安定剤 | ||
| 混合金属系安定剤 | ||
| その他 | ||
| 形態別 | 固体熱安定剤 | |
| 液体熱安定剤 | ||
| その他 | ||
| 用途別 | パイプ・継手 | |
| プロファイル・押出成形品 | ||
| 電線・ケーブル | ||
| フィルム・シート | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
熱安定剤市場の現在の市場規模は?
熱安定剤市場規模は2026年に4.46 ビリオン 米ドルと評価され、予測期間(2027年~2032年)中に5.06%のCAGRで、2027年の4.68 ビリオン 米ドルから2032年には5.99 ビリオン 米ドルへと成長すると推定されています。
最も成長が速い熱安定剤の形態は何ですか?
液体熱安定剤は2032年にかけて5.81%のCAGRで成長すると予測されています。また、2026年には42.67%のシェアを占めていました。
2032年にかけて最も成長が速いと予想される用途は何ですか?
電線・ケーブルは6.05%のCAGRで成長すると予測されており、グリッドの拡張・再生可能エネルギー接続・充電インフラによって支えられています。
熱安定剤需要でリードしている地域はどこですか?
アジア太平洋は2026年に34.71%のシェアを占め、2032年にかけて5.79%のCAGRで拡大すると予測されています。