
Wärmestabilisatoren-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
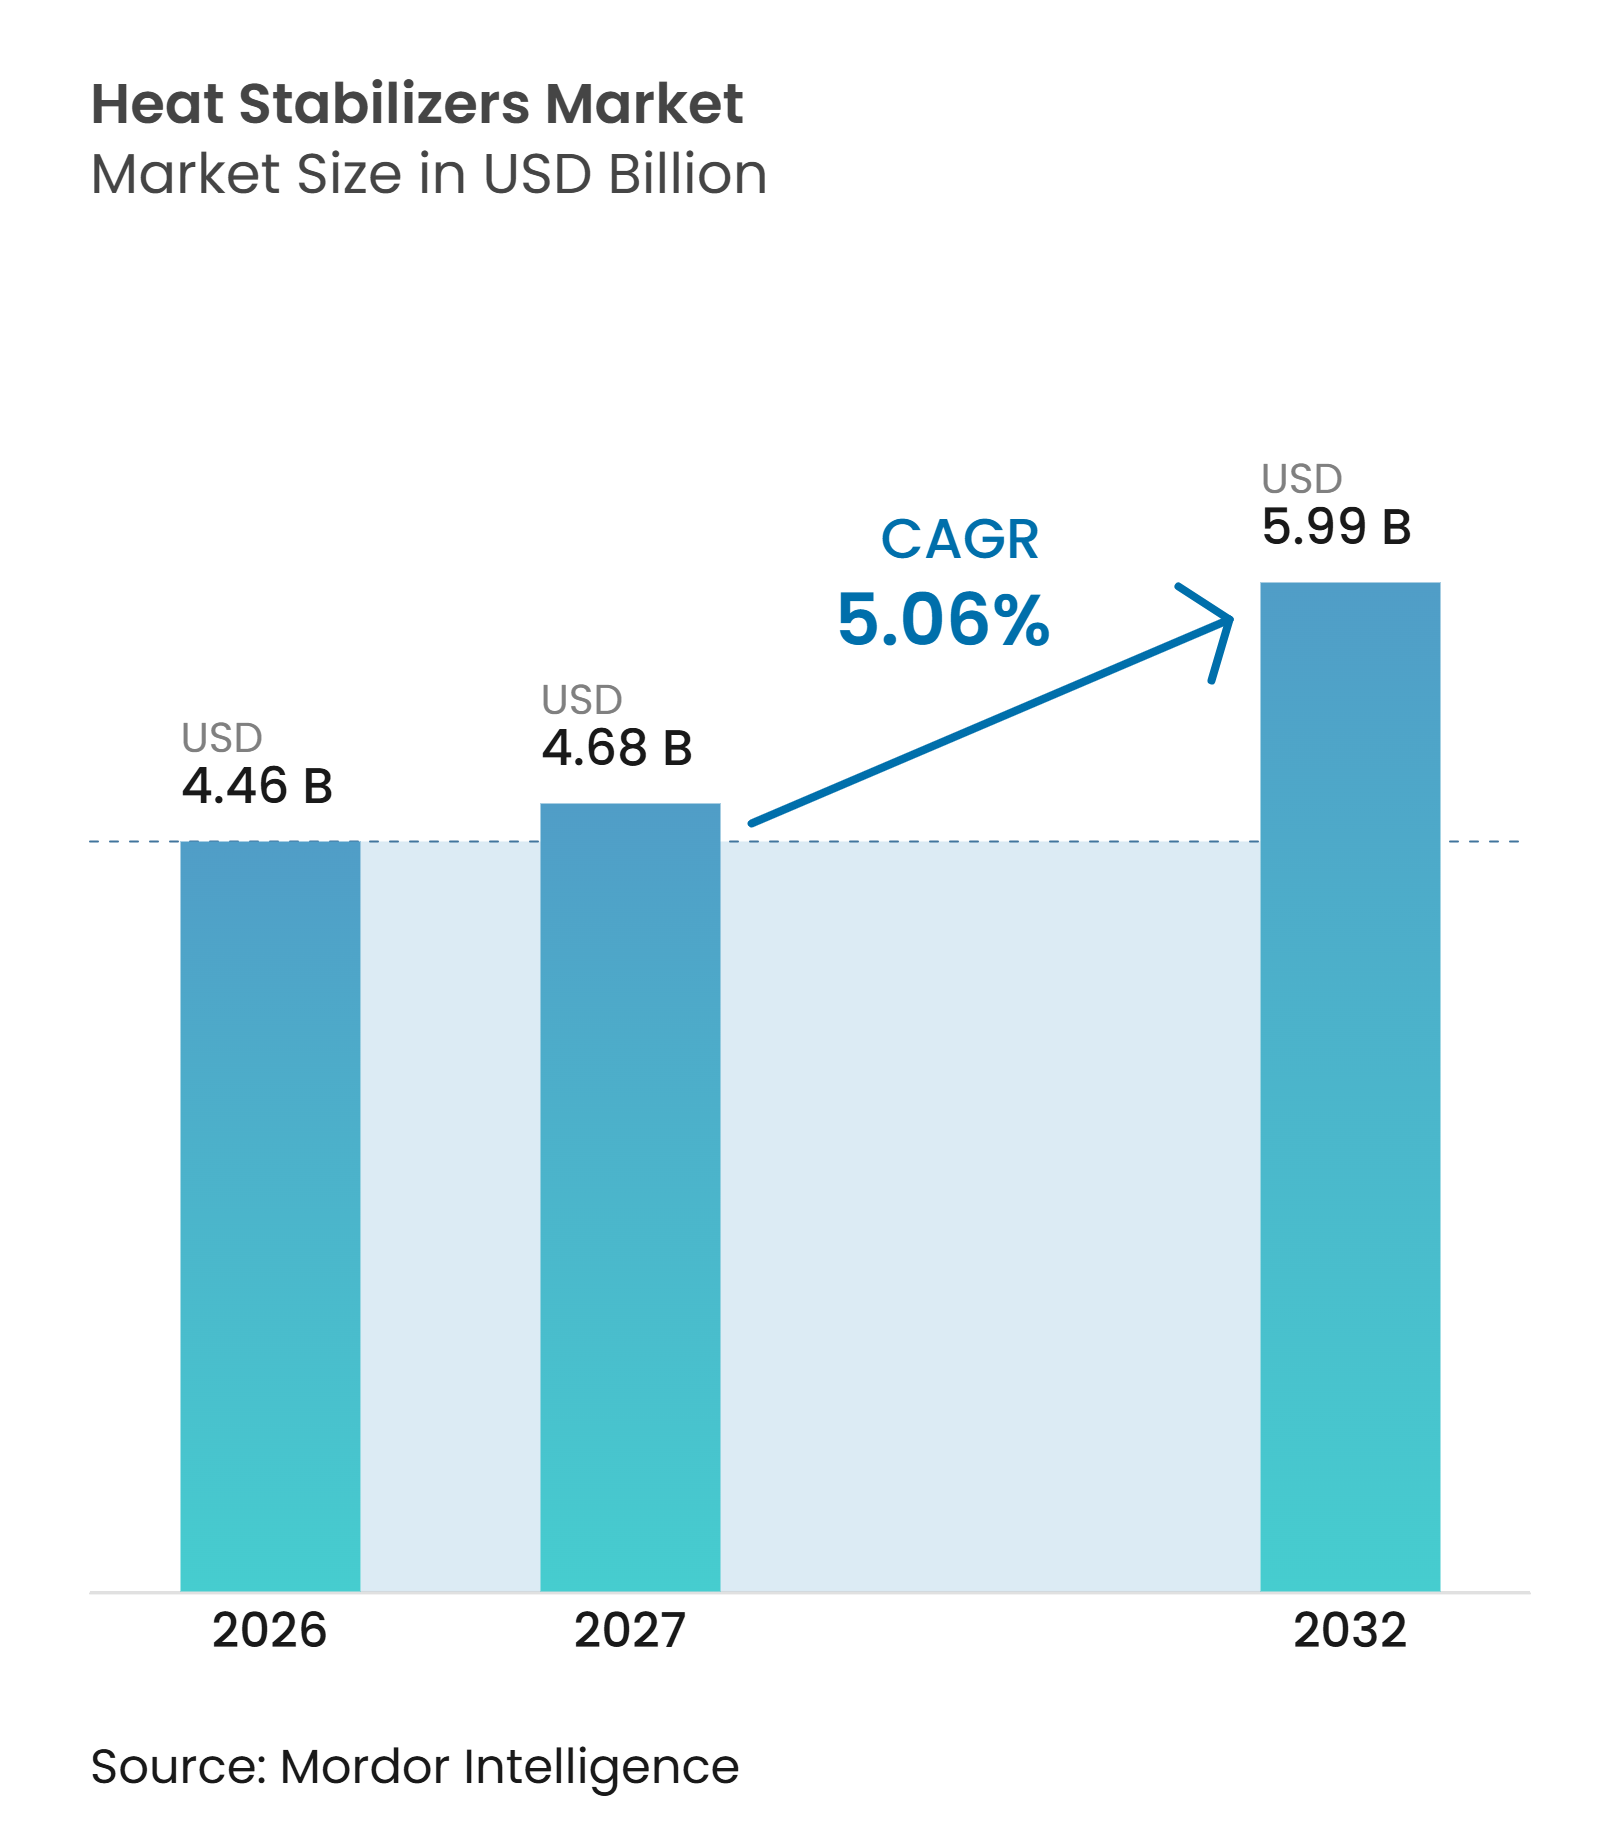
| Marktgröße (2027) | 4.68 Milliarden US-Dollar |
| Marktgröße (2032) | 5.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.06 % |
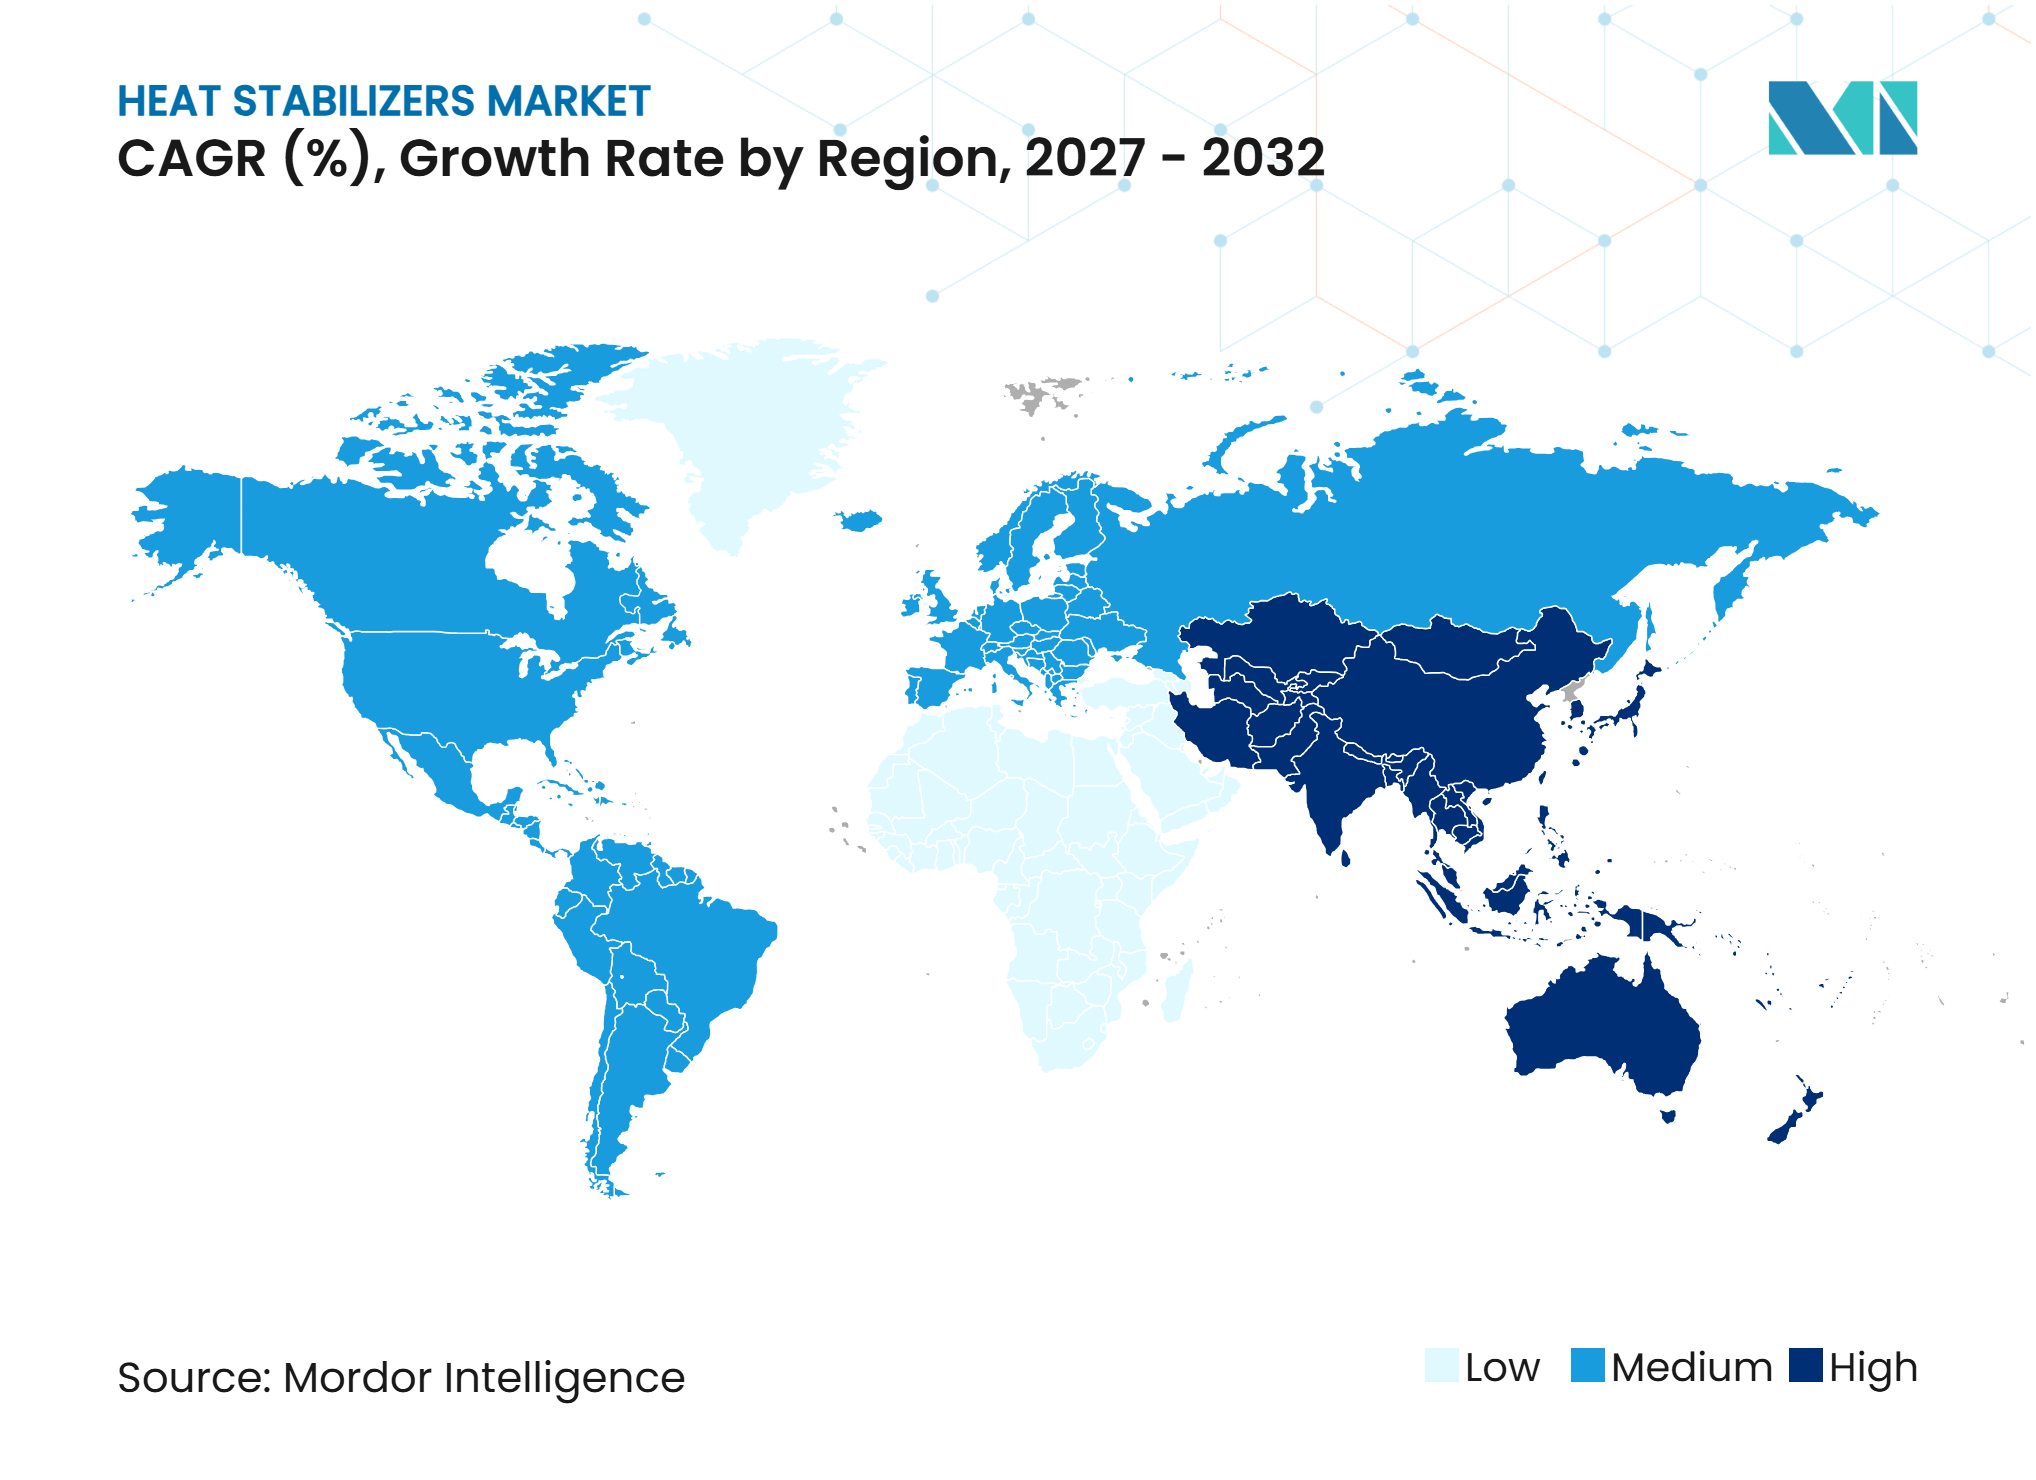
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wärmestabilisatoren-Marktanalyse von Mordor Intelligence
Die Größe des Wärmestabilisatoren-Marktes wurde im Jahr 2026 auf 4,46 Milliarden USD geschätzt und soll von 4,68 Milliarden USD im Jahr 2027 auf 5,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,06 % während des Prognosezeitraums (2027–2032). Die Verarbeitung von Polyvinylchlorid (PVC) bleibt eine wichtige Nachfragebasis für den Wärmestabilisatoren-Markt, da Stabilisatorpakete das Polymer während der Extrusion, Formgebung und anderer wärmeintensiver Prozesse schützen. Bauaktivitäten, Wassersysteme, Stromnetze und Kabelinstallationen beeinflussen die Kaufmuster direkter als die allgemeine Wirtschaftstätigkeit. Metallbasierte Produkte behalten eine etablierte Position; regulatorische Kontrollen verlagern die Nachfrage jedoch in Richtung Kalzium-Zink- und organischer Alternativen. Hersteller unterstützen Formulierungsänderungen, lokale Versorgung und Anwendungstests, um Kunden weltweit zu bedienen und diese Übergänge zu bewältigen.
Wichtigste Erkenntnisse des Berichts
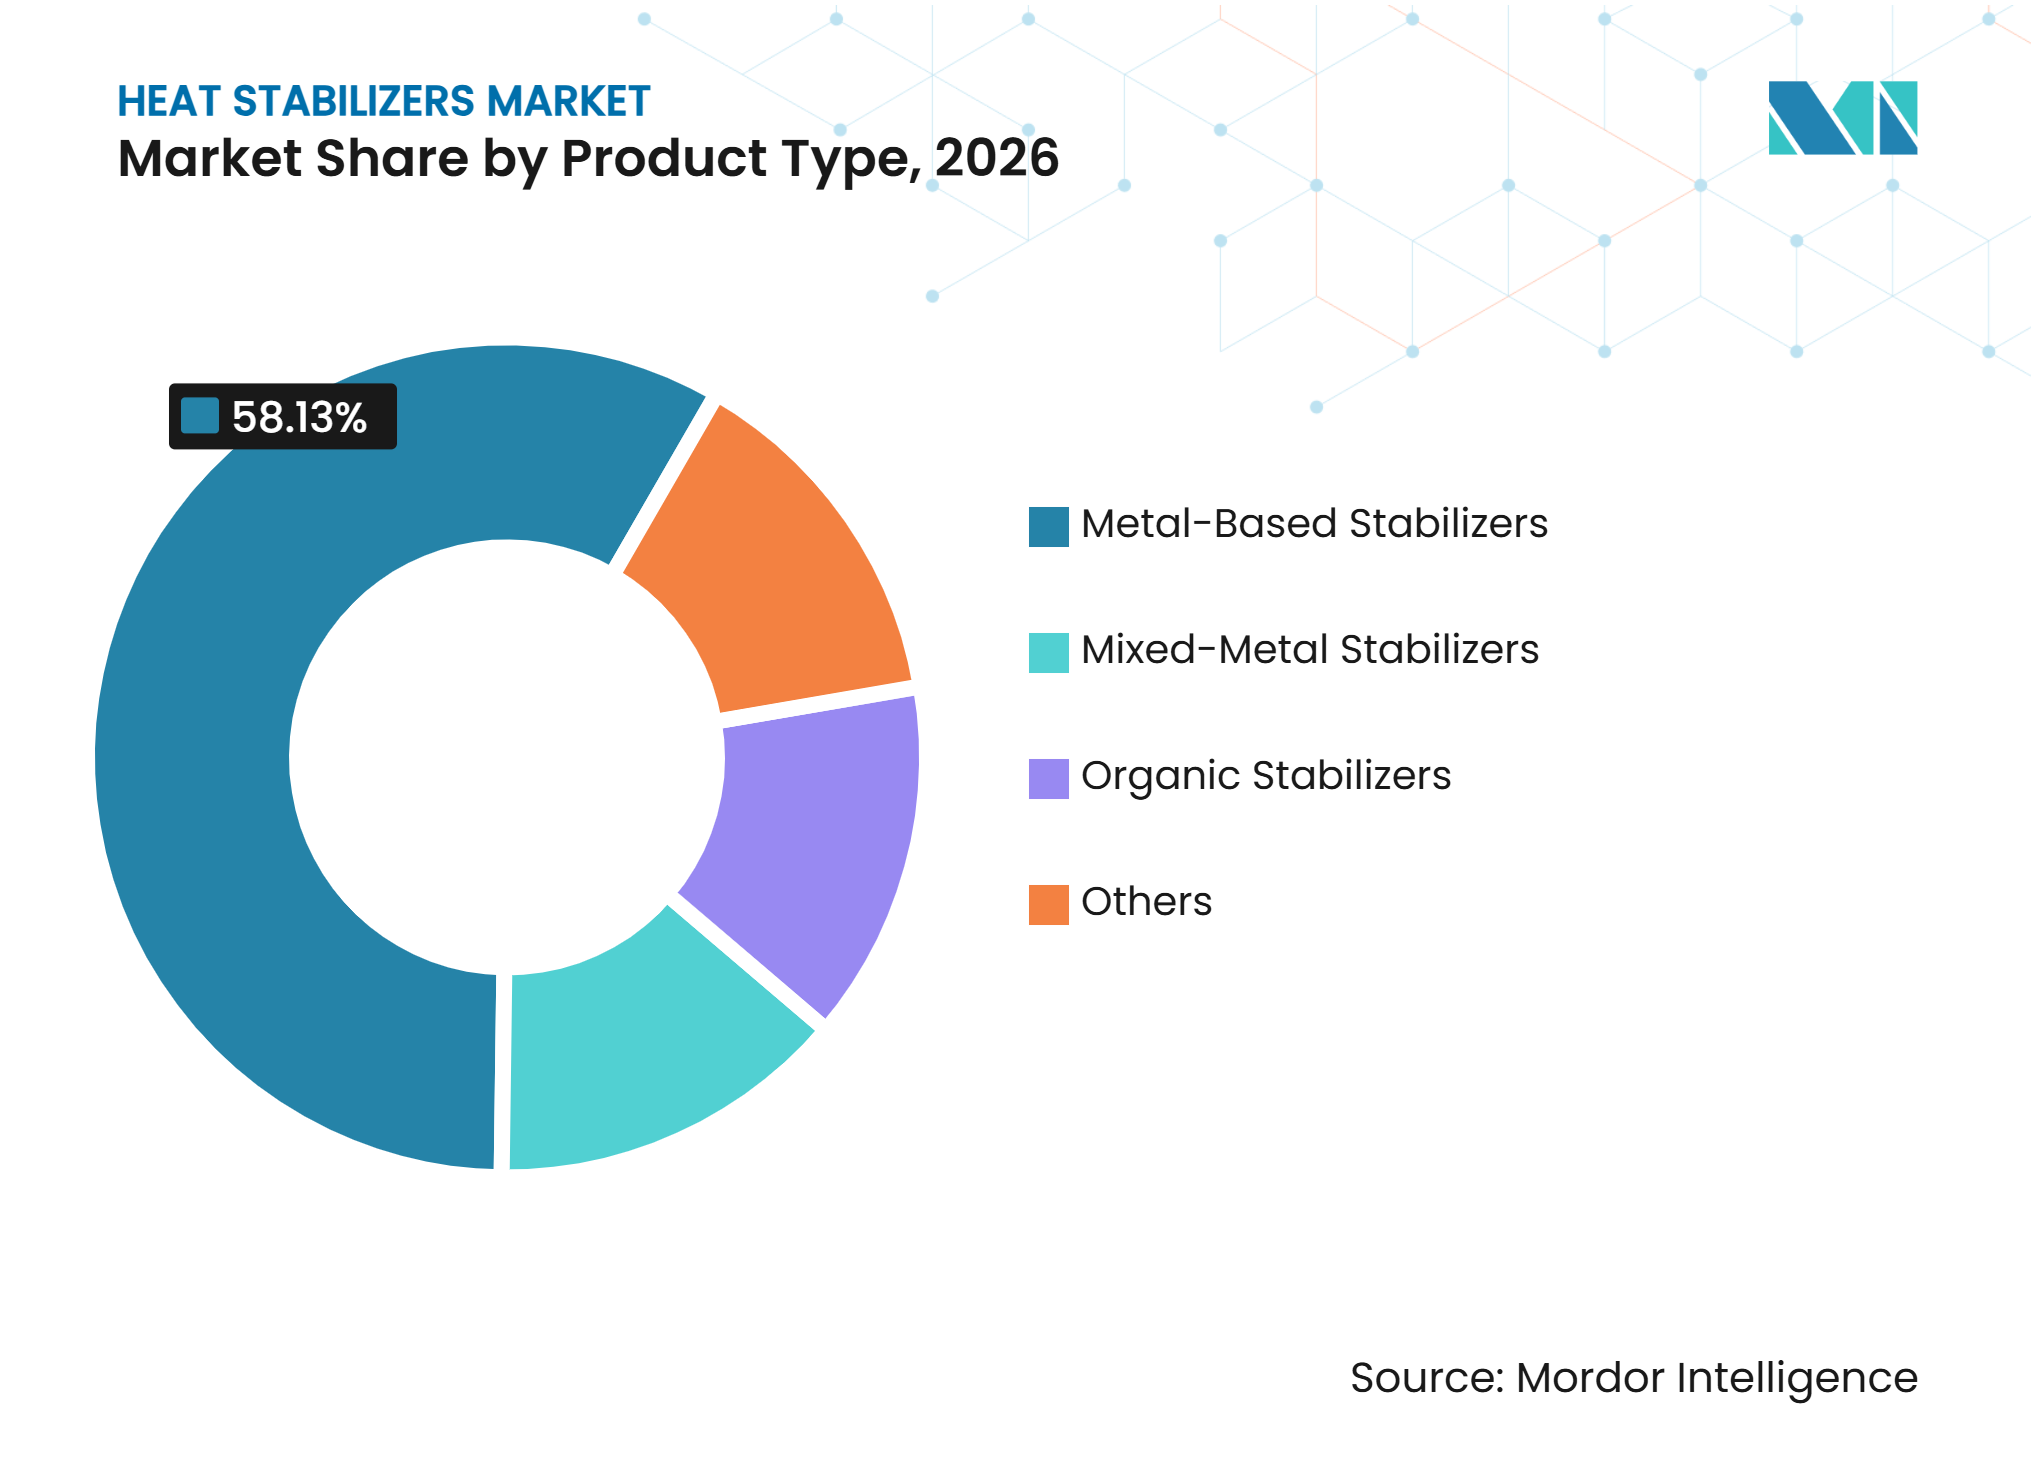
- Nach Produkttyp hielten metallbasierte Stabilisatoren im Jahr 2026 einen Marktanteil von 58,13 %, während organische Stabilisatoren bis 2032 voraussichtlich mit einer CAGR von 5,67 % wachsen werden.
- Nach Form entfielen auf flüssige Wärmestabilisatoren im Jahr 2026 ein Marktanteil von 42,67 %, und sie sollen bis 2032 mit einer CAGR von 5,81 % wachsen.
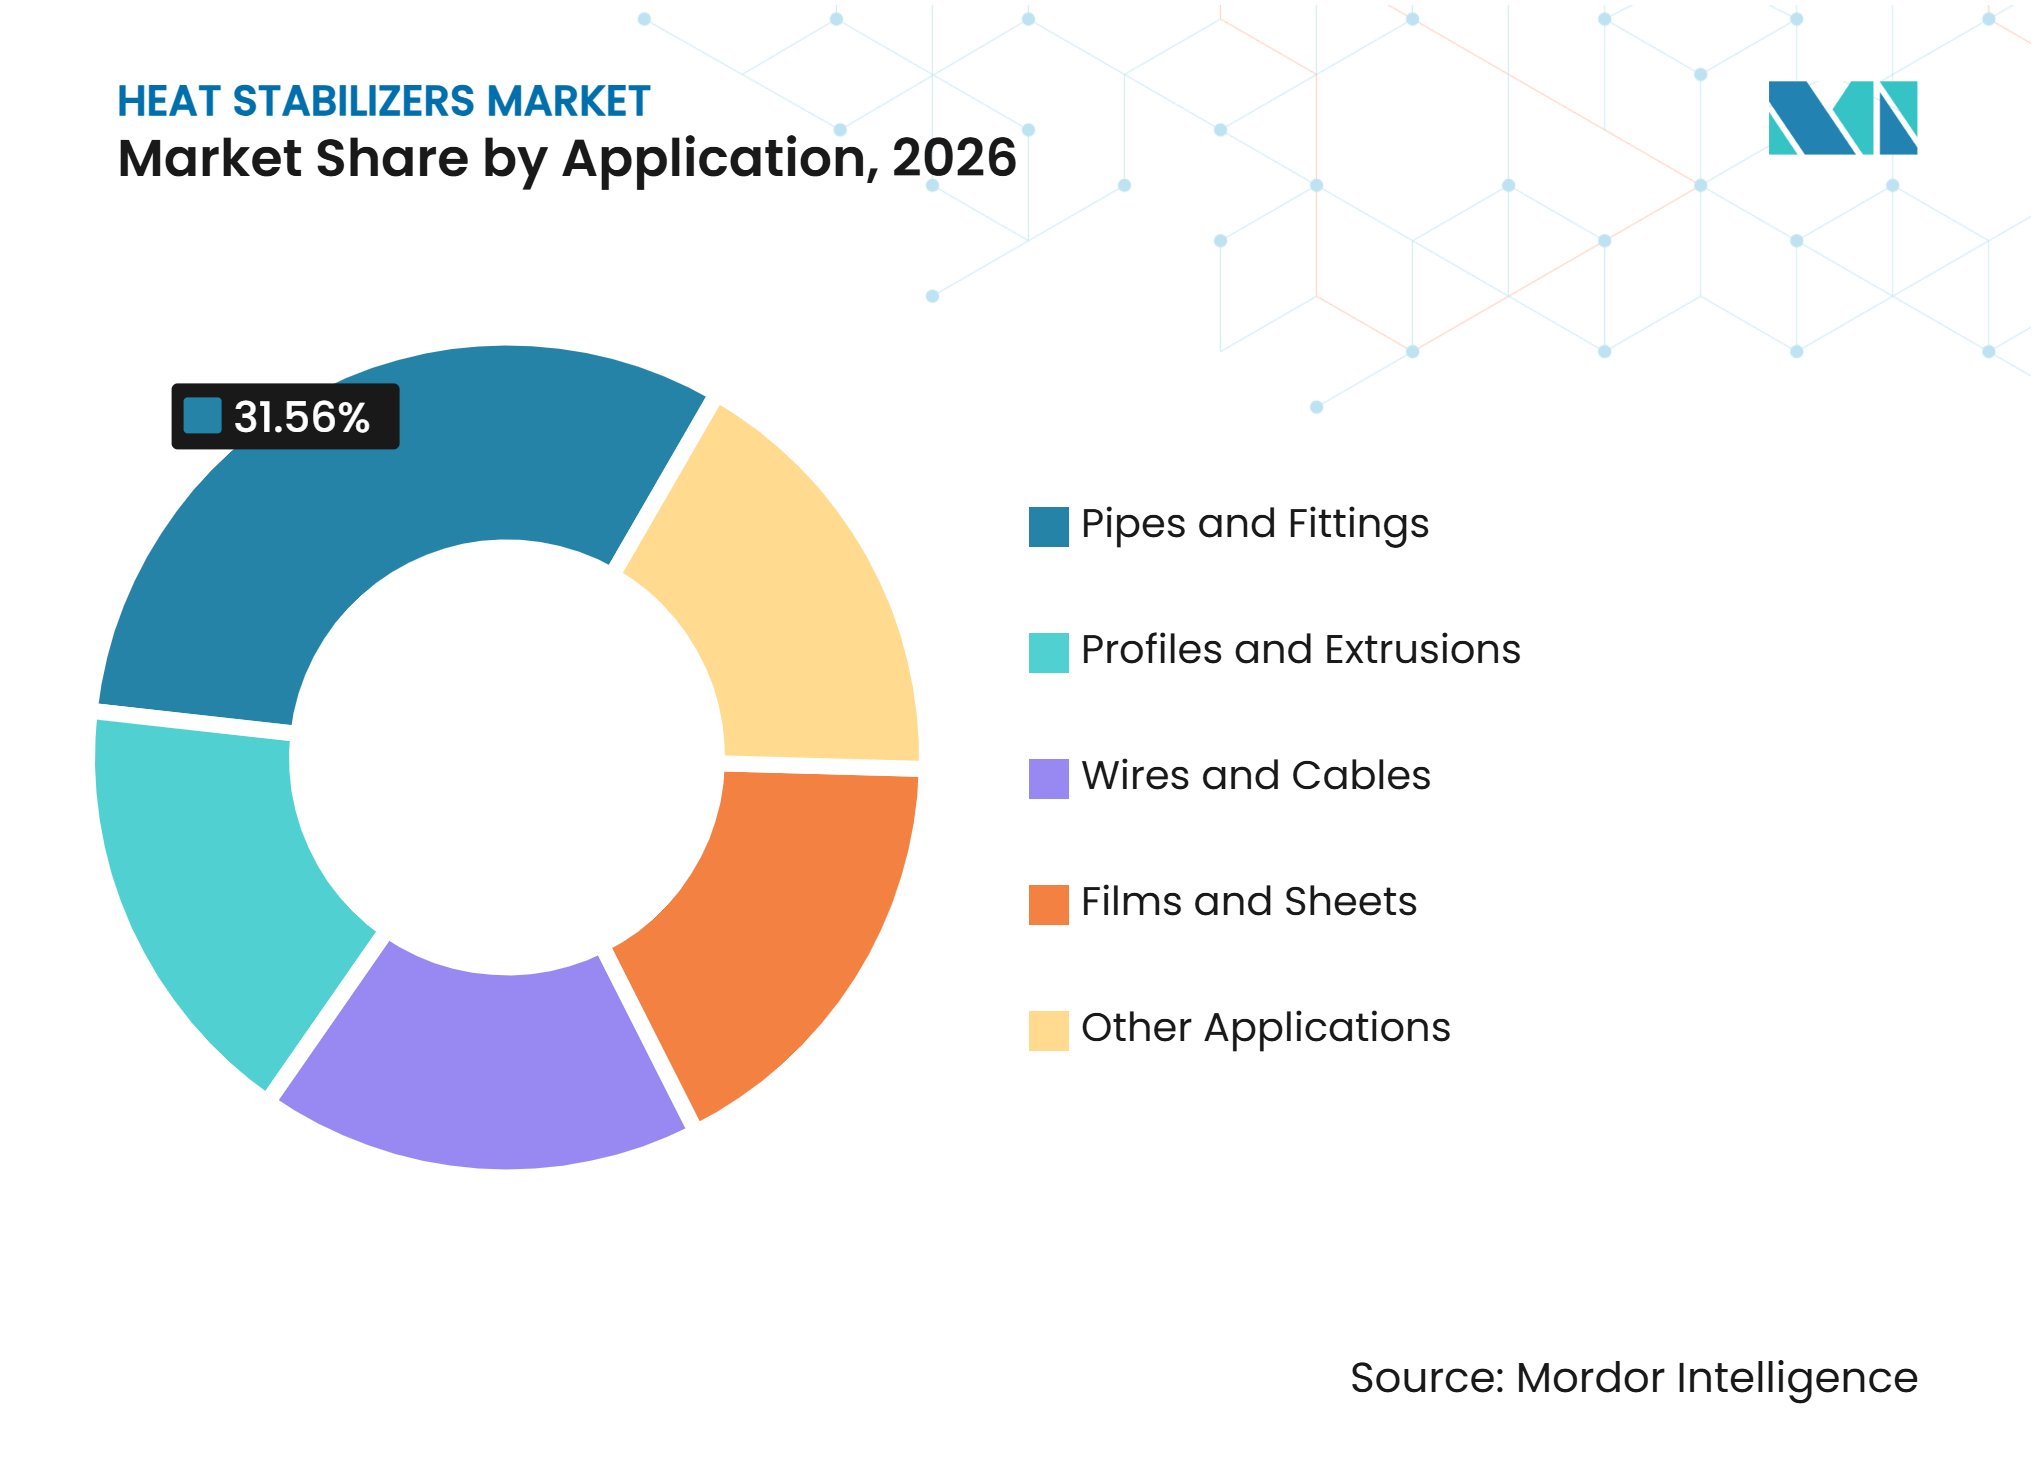
- Nach Anwendung hielten Rohre und Formstücke im Jahr 2026 einen Marktanteil von 31,56 %, während Drähte und Kabel bis 2032 voraussichtlich mit einer CAGR von 6,05 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 34,71 % und soll bis 2032 mit einer CAGR von 5,79 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Polyvinylchlorid (PVC)-Nachfrage in Rohren, Profilen und Kabeln | +2.0% | Global, mit Schwerpunkt in Asien-Pazifik in China, Indien und ASEAN, sowie Ausstrahlungseffekte auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Bau- und Infrastrukturinvestitionen | +1.3% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Ersatz von Blei- und Cadmium-Stabilisatoren | +1.1% | Europäische Union, Indien und compliance-geführte Märkte | Kurzfristig (≤ 2 Jahre) |
| Automobil-, Elektro- und Verpackungsanwendungen | +0.7% | Global, mit stärkster Aktivität in Deutschland, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Qualifizierung von recyceltem PVC und Nachfrage nach Wiederaufbereitung | +0.4% | Europäische Union und Nordamerika, mit frühem Wachstum in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PVC-Nachfrage in Rohren, Profilen und Kabeln
PVC-Rohre, -Profile und -Kabel erzeugen wiederkehrende Nachfrage nach Stabilisatorpaketen, da Verarbeiter bei jedem Produktionslauf den thermischen Abbau kontrollieren müssen. Infrastrukturprogramme erhöhen den Harzverbrauch und erweitern gleichzeitig die installierte Basis, die zuverlässige Compoundierlösungen und Ersatzprodukte erfordert. China veröffentlichte im Juli 2026 die Norm GB/T 8815-2026 für flexible PVC-Kabelcompounds, mit geplanter Umsetzung ab Februar 2027. Die Norm verpflichtet Lieferanten, aktualisierte Anforderungen an thermische Stabilität und elektrische Isolierung zu erfüllen. Dieser Normenzyklus betrifft auch PVC-Fenster- und Türprofile sowie thermoplastische Rohrsysteme und versetzt mehrere wichtige Endanwendungen in einen gemeinsamen Wiederqualifizierungszeitraum. SONGWON bietet Kalzium-Zink-Kabelstabilisatorgüten mit thermischen Bewertungen von 70 °C bis 125 °C an und erfüllt damit die Leistungsanforderungen der Kabelhersteller. Diese Normen und Produktanforderungen unterstützen die Ersatznachfrage zusätzlich zum neuen PVC-Verbrauch im Wärmestabilisatoren-Markt.
Bau- und Infrastrukturinvestitionen
Das Bauwesen treibt den Stabilisatorverbrauch an, da Wasserleitungen, Abwassernetze, Bewässerungssysteme, Bauprofile und Dachprodukte stark auf die PVC-Verarbeitung angewiesen sind. Die Nachfrage variiert je nach Region: Rohraustausch und Renovierung stützen den Verbrauch in reifen Volkswirtschaften, während neue Versorgungsnetze die Nachfrage in Entwicklungsmärkten antreiben. VinylPlus recycelte im Jahr 2025 im Rahmen seines europäischen Rahmenprogramms 508.109 Tonnen PVC, was einem Anstieg von 5,7 % gegenüber 2024 entspricht. Recyceltes Material erfordert eine sorgfältige Stabilisierung, da frühere Verarbeitungsschritte Abbaurückstände hinterlassen können, die Farbe, Verarbeitungsverhalten und Endproduktqualität beeinflussen. Daher schaffen Kreislaufwirtschaftsanforderungen eine zusätzliche Quelle technischer Nachfrage über die Bauaktivität hinaus. Die lange Nutzungsdauer und Korrosionsbeständigkeit von PVC-Rohren unterstützen deren Einsatz in der Wasserverteilung und in Abwassersystemen und erhalten den baubezogenen Verbrauch während des gesamten Prognosezeitraums des Wärmestabilisatoren-Marktes.
Ersatz von Blei- und Cadmium-Stabilisatoren
Der Ersatz von blei- und cadmiumbasierten Stabilisatorsystemen verändert die Produktauswahl für Rohr-, Profil- und Kabelcompounds. Dieser Übergang begünstigt Kalzium-Zink- und organische Formulierungen, die regulatorische Anforderungen erfüllen und gleichzeitig die Verarbeitungskonsistenz aufrechterhalten. Hersteller müssen Farbbeständigkeit, frühe Farbstabilität, langfristige Wärmestabilität und mechanische Leistung validieren, bevor sie eine Produktionslinie auf ein neues Stabilisatorpaket umstellen. Baerlocher präsentierte auf der K 2025 seine Initiative zum Zinnersatz und hob dabei den Branchenfokus auf Alternativen für Polyvinylchlorid (PVC)-Anwendungen hervor. Diese Übergänge unterstützen spezialisierte Lieferanten, da Qualifizierungsprozesse Formulierungsexpertise und Kundensupport erfordern. Folglich durchläuft der Wärmestabilisatoren-Markt einen chemischen Wandel, der durch Compliance-Anforderungen und Kundenspezifikationen angetrieben wird.
Automobil-, Elektro- und Verpackungsanwendungen
Fahrzeuginnenräume, elektrische Komponenten, flexible Kabelisolierungen und Verpackungsanwendungen erzeugen Nachfrage nach Formulierungen, die thermische Stabilität mit Erscheinungsbild, Flexibilität und Sicherheitsanforderungen in Einklang bringen. Elektrische Anwendungen stützen die Nachfrage, da Netzausbau, Anschlüsse für erneuerbare Energien und Ladeinfrastruktur die Kabelnachfrage in mehreren Regionen erhöhen. Kabelhersteller benötigen auch Stabilisatoren, die mehrere Temperaturklassen und transparente Drahtgüten unterstützen, ohne die Verarbeitungsleistung zu beeinträchtigen. Das Kabelstabilisatorprogramm von SONGWON unterstützt Anwendungen bei 70 °C, 90 °C, 105 °C und 125 °C und spiegelt die Bedingungen in modernen Kabelsystemen wider. Lebensmittelkontaktanwendungen stellen zusätzliche Anforderungen, da die Additivauswahl den geltenden Vorschriften im gesamten Wärmestabilisatoren-Markt entsprechen muss. Clariant erhielt am 7. Mai 2026 eine Lebensmittelkontaktbenachrichtigung für seine biobasierten Licocare RBW-Additive für starre PVC-Anwendungen[1].
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.9% | Global, mit höherem Risiko in kostenempfindlichen Märkten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle von Organozinn- und veralteten Metallchemien | -0.5% | Europäische Union, mit Ausstrahlungseffekten auf globale Importstandards | Mittelfristig (2–4 Jahre) |
| Formulierungswiederqualifizierung und verarbeitungstechnische Kompromisse | -0.3% | Global, insbesondere bei mittelgroßen Compoundeuren ohne interne Forschungskapazitäten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Zink-, Kalzium- und Zinnzwischenprodukte sind Einsatzstoffe für Mischmetall- und Organozinn-Stabilisatorsysteme. Preisschwankungen können Lieferantenmargen, Vertragspreise und den Zeitpunkt von Investitionen in Umstellungslinien beeinflussen. SONGWON berichtete in seinem Jahresbericht 2025, dass höhere Zinnbarrenpreise sein Zinnzwischenproduktgeschäft beeinträchtigten. Das Unternehmen berichtete auch, dass die Zinnpreise im ersten Quartal 2026 zurückgingen, aber über seinen Erwartungen blieben, was die Vorauspreisgestaltung erschwerte. Kleinere Hersteller können unter Druck geraten, wenn sie Kostensteigerungen nicht zeitnah an Kunden weitergeben können. Infolgedessen kann die Rohstoffpreisvolatilität Umstellungsinvestitionen im gesamten Wärmestabilisatoren-Markt verzögern, selbst wenn Käufer Kalzium-Zink- oder organische Produkte einführen möchten.
Regulatorische Kontrolle von Organozinn- und veralteten Metallchemien
Regulatorische Kontrolle schafft Unsicherheit für Lieferanten, die auf Organozinn- oder veraltete Metallchemien angewiesen sind. Kunden können Investitionsentscheidungen verzögern, während sie die Kosten für Neuformulierung, Tests und Dokumentation abwägen. Europäische Chemikalienvorschriften machen Zulassung und Produktverantwortung zu wichtigen Überlegungen für PVC-Additivlieferanten. Spezialisierte Anwendungen können jedoch weiterhin Organozinnprodukte erfordern, da diese Leistungsmerkmale bieten, die sich nur schwer vollständig ersetzen lassen. PMC Organometallix bietet weiterhin Organozinn-Stabilisatoren für starre PVC-Anwendungen an, was zeigt, dass diese Chemie in ausgewählten Produktbereichen relevant bleibt[2].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Metallstabilität koexistiert mit Gewinnen der organischen ChemieMetallbasierte Stabilisatoren werden voraussichtlich im Jahr 2026 einen Anteil von 58,13 % am globalen Wärmestabilisatoren-Markt ausmachen. Ihre Position spiegelt den etablierten Einsatz in starren PVC-Rohren, -Profilen, Kabelummantelungen und anderen Anwendungen wider, die konsistente Verarbeitungsfenster erfordern. Viele Compoundeure verwenden Formulierungen und Produktionsanlagen, die für metallbasierte Systeme ausgelegt sind, was einen vollständigen Übergang zeitaufwendig macht. Innerhalb dieser Kategorie gewinnen Kalzium-Zink-Formulierungen an Bedeutung, da Anwender bleihaltige Produkte ersetzen und Systeme einführen, die mit den sich entwickelnden Compliance-Anforderungen übereinstimmen. Lieferanten bieten Mischmetallprodukte in flüssiger, pulverförmiger oder Einpackform an, sodass Formulierer die Anforderungen verschiedener Verarbeitungsmethoden erfüllen können. Galata Chemicals bietet Kalzium-Zink-, Barium-Zink- und OBS-Stabilisatorlinien für die flexible und starre PVC-Verarbeitung an und demonstriert damit die erforderliche Produktpalette in einem Mischmetallportfolio. Anforderungen an Recyclinggehalte unterstützen ebenfalls die Einführung schwermetallfreier Systeme, da Kunden ihre Additivauswahl dokumentieren müssen. Metallbasierte Systeme werden ein wichtiger Bestandteil des Wärmestabilisatoren-Marktes bleiben, da sich ihre chemische Zusammensetzung weiterentwickelt.
Organische Stabilisatoren werden voraussichtlich die höchste CAGR unter den Produkttypen verzeichnen, mit 5,67 % bis 2032. Ihr Wachstum wird durch ihr regulatorisches Profil, die zunehmende Kompatibilität mit recyceltem PVC-Ausgangsmaterial und die Eignung für Anwendungen gestützt, die risikoärmere Additivoptionen erfordern. Im Jahr 2025 veröffentlichte Forschungsergebnisse identifizieren Seltenerd-Carboxylate, Metallalkoxide und HCl-Fänger als potenzielle Wege zur Verbesserung der thermischen PVC-Stabilisierung. Organische Stabilisatoren ersetzen jedoch nicht alle metallbasierten Chemien, da die Anwendungsanforderungen bei Rohren, Profilen, Folien und transparenten Produkten variieren. Spezialsysteme bleiben in Anwendungen mit spezifizierten Klarheits-, Lebensmittelkontakt- oder Witterungsbeständigkeitsanforderungen relevant. ISO 182-3:2025 bietet eine konduktometrische Methode zur Bestimmung der thermischen Stabilität von PVC und bietet Laboratorien einen standardisierten Ansatz für Vergleichstests. Größere Testkonsistenz kann Verarbeitern helfen, neue Produkttypen mit etablierten Formulierungen zu vergleichen. Organische Chemie wird im gesamten Wärmestabilisatoren-Markt prominenter, ohne den Bedarf an anwendungsspezifischen Stabilisatorsystemen zu beseitigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Flüssige Systeme führen sowohl bei Marktanteil als auch beim WachstumFlüssige Wärmestabilisatoren werden voraussichtlich im Jahr 2026 einen Anteil von 42,67 % an der globalen Wärmestabilisatorennachfrage ausmachen. Diese Produkte ermöglichen eine kontrollierte Dosierung auf kontinuierlichen Extrusionslinien und können die Handhabung von Partikeln im Vergleich zu Pulversystemen reduzieren. Ihr Einsatz eignet sich für flexibles PVC, Bodenbeläge, Drähte und Kabel, Wandbeläge, Dachbahnen und andere Anwendungen, die von einer gleichmäßigen Additivverteilung profitieren. Die Kategorie profitiert auch von der anhaltenden Verlagerung hin zu Kalzium-Zink- und Barium-Zink-Chemien. AM Stabilizers liefert flüssige Kalzium-Zink- und Barium-Zink-Stabilisatoren für Bodenbeläge, Drähte und Kabel, Dachbahnen und Wandbeläge. Solche Portfolios zeigen, wie flüssige Produkte durch formulierungsspezifische Güten mehrere PVC-Endanwendungen bedienen können. Verarbeiter berücksichtigen auch die Handhabungsbedingungen am Arbeitsplatz bei der Auswahl von flüssigen oder festen Formaten. Flüssige Systeme stellen einen Bestandteil der aktuellen Nachfrage im Wärmestabilisatoren-Markt dar.
Flüssige Wärmestabilisatoren sollen bis 2032 mit einer CAGR von 5,81 % wachsen und sind damit das größte und am schnellsten wachsende Formsegment. Ihr Wachstum spiegelt die Nachfrage nach Dosiergenauigkeit, saubererer Handhabung und flexiblem Produktdesign während der Compoundherstellung wider. Feste Stabilisatoren werden weiterhin starre PVC-Rohr-Einpacksysteme und die Fensterprofilextrusion bedienen, wo Chargenkonsistenz und Lagereigenschaften wichtig sind. Akdeniz Chemson liefert sowohl feste als auch flüssige Systeme über Produktionsbetriebe in der Türkei, Österreich, den Vereinigten Staaten, Brasilien, China und Australien. Pasten, Dispersionen und andere Spezialformen haben eine geringere Marktpräsenz, bleiben aber für Plastisole, Bodenbeläge und medizinische PVC-Anwendungen relevant. Valtris bietet auch nonylphenolfreie, compliance-orientierte PVC-Additivlösungen für Verarbeiter an, die anspruchsvolle Anwendungen bedienen. Die Formauswahl wird weiterhin mit der Gerätekonfiguration, den Handhabungspraktiken der Mitarbeiter und den Endanwendungsspezifikationen verknüpft sein.
Nach Anwendung:
Infrastrukturrohre dominieren, Kabel beschleunigenRohre und Formstücke werden voraussichtlich im Jahr 2026 einen Anteil von 31,56 % an der globalen Wärmestabilisatorennachfrage ausmachen. Wasserverteilung, Abwassersysteme, Bewässerung und Wohnungsbau stützen diese Position, da PVC-Rohre während der gesamten Verarbeitungskette Stabilisatorschutz benötigen. PVC-Rohre werden in Wasser- und Abwassernetzen eingesetzt, da sie korrosionsbeständig, leicht und langlebig sind. Diese Eigenschaften unterstützen ihren Einsatz bei neuen Infrastrukturentwicklungen und Ersatzprojekten. Druckformstücke können breitere Verarbeitungsfenster erfordern, da ihre komplexen Geometrien zusätzliche Anforderungen an das Schmelzverhalten und die Farbstabilität stellen. Reagens hat Kalzium-organische Stabilisatorsysteme für PVC-Druckformstücke hervorgehoben, um die Verarbeitungsleistung zu verbessern. Profile und Extrusionen stellen einen weiteren Anwendungsbereich dar, einschließlich Fenster, Türen und Baupaneele. Folien und Platten verwenden je nach Anforderungen an Klarheit, Lebensmittelkontakt, medizinische Verwendung und landwirtschaftliche Anwendungen eine Reihe von Stabilisatortypen.
Drähte und Kabel sollen bis 2032 mit einer CAGR von 6,05 % wachsen, der höchsten Wachstumsrate unter den Anwendungssegmenten. Netzausbau, Anschlüsse für erneuerbare Energien, Ladeinfrastruktur für Elektrofahrzeuge und eine breitere Elektrifizierung erhöhen die Nachfrage nach PVC-Kabelisolierungen und -ummantelungen. Aktualisierte chinesische Kabelnormen verpflichten Compoundeure, thermische Stabilität und elektrische Leistung anhand neuer Prüfanforderungen zu validieren. Diese Anforderungen schaffen einen Wiederqualifizierungszyklus, der Lieferanten unterstützt, die getestete Kalzium-Zink- und organische Alternativen anbieten. Das temperaturklassifizierte Kabelstabilisatorprogramm von SONGWON zeigt, wie Lieferanten unterschiedliche Isolierungsanforderungen erfüllen. Bodenbeläge, Dachbahnen, beschichtete Gewebe und Automobilkomponenten erzeugen ebenfalls Nachfrage nach flüssigen Mischmetall- und organischen Formulierungen. Dieser Anwendungsmix ermöglicht es Lieferanten, Chemie, Form und thermische Leistung auf die Anforderungen der Verarbeiter im Wärmestabilisatoren-Markt abzustimmen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hält im Jahr 2026 einen Anteil von 34,71 % am Wärmestabilisatoren-Markt und soll bis 2032 mit einer CAGR von 5,79 % wachsen. Urbanisierung, Wasser- und Sanitärprojekte, Bauaktivitäten, Investitionen in Stromnetze und eine breite Basis der PVC-Verarbeitung stützen den regionalen Verbrauch. China aktualisiert Normen für flexible Kabelcompounds, uPVC-Fenster und -Türen sowie thermoplastische Rohrsysteme. Diese Anforderungen erhöhen den Bedarf an lokalem technischen Support, da Verarbeiter neue oder überarbeitete Formulierungen für mehrere Endanwendungen testen müssen. Regionale Hersteller bedienen auch Exportmärkte, was die Bedeutung von Anwendungsexpertise und zuverlässiger lokaler Versorgung erhöht. SONGWON berichtete im ersten Quartal 2026 von stabilen Umsätzen in Japan und Südostasien sowie einer sich verbessernden Nachfrage in Korea. Das Unternehmen identifizierte Afrika und den Nahen Osten als Entwicklungsmärkte innerhalb seines erweiterten Vertriebsnetzes. Compliance-Anforderungen und Infrastrukturnachfrage stützen die Position von Asien-Pazifik im Wärmestabilisatoren-Markt.
Nordamerika
Nordamerika hat ein Nachfrageprofil, das auf den Einsatz von Organozinn in starren PVC-Rohren, Fensterprofilen, zellulärem PVC und Lebensmittelkontaktanwendungen ausgerichtet ist. Methylzinn- und Butylzinnsysteme bedienen weiterhin Verarbeiter, die eine etablierte Leistung in starren und witterungsbeständigen Produkten benötigen. PMC Organometallix bietet seine Thermolite- und Advastab-Produkte für organozinnstabilisierte PVC-Anwendungen an, einschließlich Rohre, Verkleidungen und verwandte Produkte. Die alternde Wasserinfrastruktur treibt die Ersatznachfrage an, insbesondere da Kommunen ihre Rohrsysteme modernisieren. Nachhaltigkeitsanforderungen der Kunden schaffen Möglichkeiten für Kalzium-Zink-Alternativen. AM Stabilizers betreibt eine solarbetriebene Anlage und liefert Kalzium-Zink- und Barium-Zink-Produkte für verschiedene PVC-Anwendungen. Die Einhaltung von Lebensmittelkontaktvorschriften prägt ebenfalls das Wettbewerbsumfeld, da Produkte in diesem Segment spezifische regulatorische Anforderungen erfüllen müssen. Der Infrastrukturbedarf stützt die nordamerikanische Nachfrage im Wärmestabilisatoren-Markt, während Chemieübergänge langsamer voranschreiten als in compliance-getriebenen europäischen Märkten.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über ein Compliance-Umfeld, das Kalzium-Zink- und organische Systeme in Profilen, Rohren, Drähten und Kabeln sowie Recyclinganwendungen unterstützt. Baerlocher gründete Baerlocher Germany GmbH & Co. KG für die europäische Vertriebsregion, wirksam ab dem 1. Juli 2026, was die Bedeutung der Ausrichtung auf regionale Kunden und regulatorische Anforderungen widerspiegelt. VinylPlus berichtete 2025 von gesteigerter Recyclingaktivität und unterstützt damit die Nachfrage nach Lösungen zur Verwaltung der Qualität von recyceltem PVC. In Südamerika stützen Wasseraufbereitungsprojekte, städtische Wohnbauentwicklung und lokale Produktionskapazitäten die Nachfrage, insbesondere in Brasilien und Argentinien. Der Produktionsfußabdruck von Akdeniz Chemson umfasst Brasilien und unterstreicht die Bedeutung der regionalen Versorgung für Verarbeiter. Bauaktivitäten, Investitionen in Wasserinfrastruktur und Vertriebsausbau in Entwicklungsmärkten stützen die Nachfrage im Nahen Osten und in Afrika. In all diesen Regionen beeinflussen lokaler technischer Service, Kreislaufwirtschaftsnachweise und regulatorische Anforderungen die Lieferantenauswahl im Wärmestabilisatoren-Markt.
Wettbewerbslandschaft
Marktkonzentration
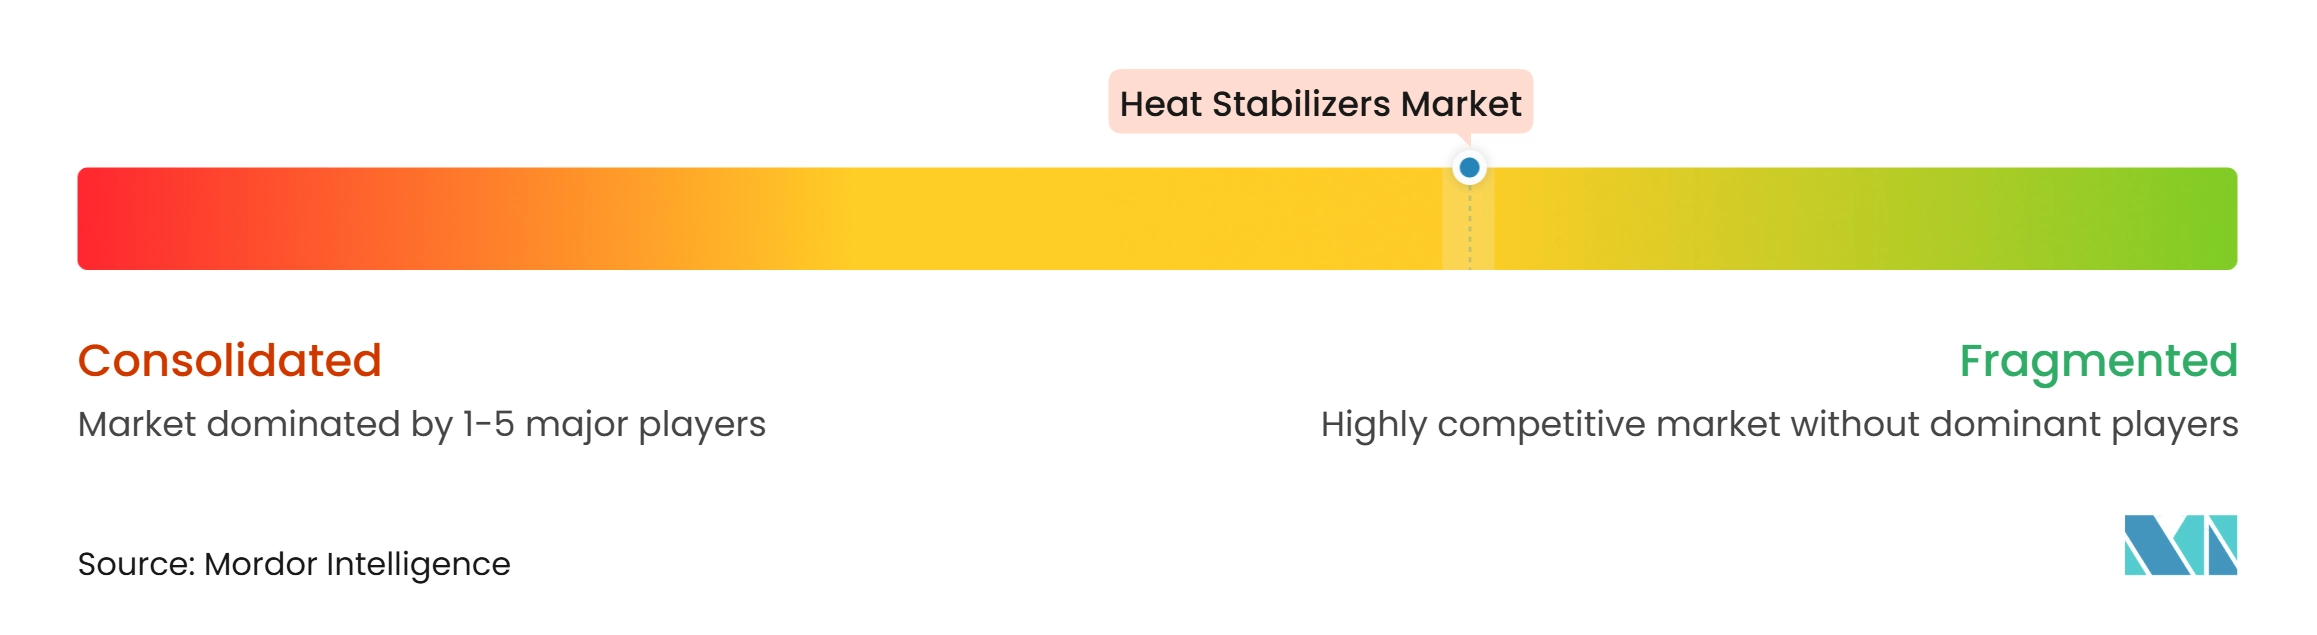
Der Wärmestabilisatoren-Markt ist mäßig fragmentiert. Akdeniz Chemson, Baerlocher, Galata Chemicals und ADEKA Corporation sind Lieferanten mit vielfältigen Produktportfolios und geografischer Präsenz. Laut OYAK betreibt Akdeniz Chemson Produktionsanlagen auf fünf Kontinenten und exportiert in mehr als 110 Länder. Dieser Fußabdruck unterstützt die lokale Versorgung und den technischen Support für Verarbeiter. Baerlocher reorganisierte sein europäisches operatives Geschäft unter Baerlocher Germany GmbH & Co. KG im Juli 2026. Andere globale Lieferanten erweitern ihre Produktportfolios und regionalen Kapazitäten, um sich ändernden Formulierungsanforderungen gerecht zu werden. Diese Initiativen spiegeln die Rolle von Größe, regionalem Zugang und Produktpalette im Wettbewerb wider.
Lieferantenstrategien konzentrieren sich auf die Entwicklung von Kalzium-Zink-Produkten, Fähigkeiten für recyceltes PVC und compliance-getriebene Produktdifferenzierung. Der Übergang weg von veralteten Chemien erfordert, dass Hersteller Kunden durch Versuche, Zertifizierungen und Produktionsänderungen unterstützen. Clariant erhielt 2026 die FDA-Zulassung für seine biobasierten Licocare RBW-Additive für starre PVC-Lebensmittelkontaktanwendungen. Regulatorische Zulassungen können Produkte in höherwertigen Anwendungen differenzieren. Reagens berichtet über Nachhaltigkeits- und Additivfußabdruckinitiativen an seinem Standort San Giorgio di Piano. Diese Faktoren sind für Kunden relevant, die Materialauswahlen dokumentieren müssen. Innovationen setzen sich in spezialisierten Stabilisator- und Co-Stabilisatorsystemen fort, während sich die Nachfrage in Richtung Kalzium-Zink-Produkte verlagert.
Der Wettbewerb hängt auch von der Fähigkeit der Lieferanten ab, regionale Compoundeure und Verarbeiter zu bedienen, insbesondere da neue Normen und Anforderungen an Recyclinggehalte Formulierungen verändern. SONGWON stärkte 2025 seine Vertriebsvereinbarungen in Australien, Neuseeland und Südosteuropa. Lokale Vertriebsnetze können Reaktionszeiten verkürzen und Anwendungstests unterstützen. ADEKA operiert über sein Additivgeschäft, während AM Stabilizers nordamerikanischen Kunden flüssige Kalzium-Zink- und Barium-Zink-Produkte liefert. Regionale Hersteller in Indien und Taiwan können Exportmöglichkeiten gewinnen, wenn sie Leistungs- und Dokumentationsanforderungen erfüllen. Das Wettbewerbsumfeld umfasst mehrere Lieferanten, da Produktzulassungen, Kundenbeziehungen und regionale Produktionskapazitäten den Wettbewerb neben der Größe beeinflussen.
Wärmestabilisatoren-Branchenführer
-
Akdeniz Chemson
-
Baerlocher GmbH
-
SONGWON
-
Valtris Specialty Chemicals
-
Galata Chemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wärmestabilisatoren-Markt Unternehmen in diesem Bericht
- ADEKA CORPORATION
- Akdeniz Chemson
- AM Stabilizers Corporation
- Asúa Products, S.A.
- Baerlocher GmbH
- CLARIANT
- Galata Chemicals
- GOLDSTAB ORGANICS PVT LTD
- Kisuma Chemicals
- Pau Tai Industrial Corp.
- PMC Group, Inc.
- Reagens SPA
- SONGWON
- Valtris Specialty Chemicals
- Vikas Ecotech Ltd.
Neueste Industrielle Entwicklungen in Wärmestabilisatoren-Markt
- Juni 2026: Die Baerlocher Group übertrug ihr europäisches operatives Geschäft auf Baerlocher Germany GmbH & Co. KG, eine neu gegründete unabhängige Einheit mit Sitz in Lingen, wirksam ab dem 1. Juli 2026. Das Unternehmen verwaltet PVC-Wärmestabilisatoren und Spezialadditive in der europäischen Vertriebsregion, während Baerlocher GmbH in eine Holdinggesellschaftsfunktion überging.
- Mai 2026: Die OYAK Group hob die Präsenz von Akdeniz Chemson im PVC-Wärmestabilisatoren-Markt hervor, gestützt durch sein Produktionsnetzwerk auf fünf Kontinenten, Exporte in mehr als 110 Länder und die Inbetriebnahme der zweiten Phase seiner Zinkborat-Produktionslinie im Jahr 2025. Akdeniz Chemson erweiterte auch sein Portfolio an Flammschutzmitteln und benzoatbasierten Weichmachern.
Globaler Wärmestabilisatoren-Markt Berichtsumfang
Wärmestabilisatoren unterstützen die Polymerverarbeitung und Produktleistung, insbesondere bei PVC, indem sie thermischen, UV- und mechanischen Abbau mindern. Sie neutralisieren Chlorwasserstoff (HCl), der während der Verarbeitung und Nutzung freigesetzt wird, und helfen, die Dehydrohalogenierung zu begrenzen.
Der Wärmestabilisatoren-Markt ist nach Produkttyp, Form, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in metallbasierte Stabilisatoren, organische Stabilisatoren, Mischmetall-Stabilisatoren und sonstige unterteilt. Nach Form ist der Markt in feste Wärmestabilisatoren, flüssige Wärmestabilisatoren und sonstige unterteilt. Nach Anwendung ist der Markt in Rohre und Formstücke, Profile und Extrusionen, Drähte und Kabel, Folien und Platten sowie sonstige Anwendungen unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für Wärmestabilisatoren in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Metallbasierte Stabilisatoren |
| Organische Stabilisatoren |
| Mischmetall-Stabilisatoren |
| Sonstige |
| Feste Wärmestabilisatoren |
| Flüssige Wärmestabilisatoren |
| Sonstige |
| Rohre und Formstücke |
| Profile und Extrusionen |
| Drähte und Kabel |
| Folien und Platten |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Metallbasierte Stabilisatoren | |
| Organische Stabilisatoren | ||
| Mischmetall-Stabilisatoren | ||
| Sonstige | ||
| Nach Form | Feste Wärmestabilisatoren | |
| Flüssige Wärmestabilisatoren | ||
| Sonstige | ||
| Nach Anwendung | Rohre und Formstücke | |
| Profile und Extrusionen | ||
| Drähte und Kabel | ||
| Folien und Platten | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Wärmestabilisatoren-Markt?
Die Größe des Wärmestabilisatoren-Marktes wurde im Jahr 2026 auf 4,46 Milliarden USD geschätzt und soll von 4,68 Milliarden USD im Jahr 2027 auf 5,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,06 % während des Prognosezeitraums (2027–2032).
Welche Wärmestabilisatorform wächst am schnellsten?
Flüssige Wärmestabilisatoren sollen bis 2032 mit einer CAGR von 5,81 % wachsen. Sie hielten im Jahr 2026 auch einen Anteil von 42,67 %.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Drähte und Kabel sollen mit einer CAGR von 6,05 % wachsen, gestützt durch Netzausbau, Anschlüsse für erneuerbare Energien und Ladeinfrastruktur.
Welche Region führt bei der Wärmestabilisatorennachfrage?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 34,71 % und soll bis 2032 mit einer CAGR von 5,79 % wachsen.