
Taille et part du marché des stabilisants thermiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.68 Milliards de dollars |
| Taille du Marché (2032) | 5.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.06 % |
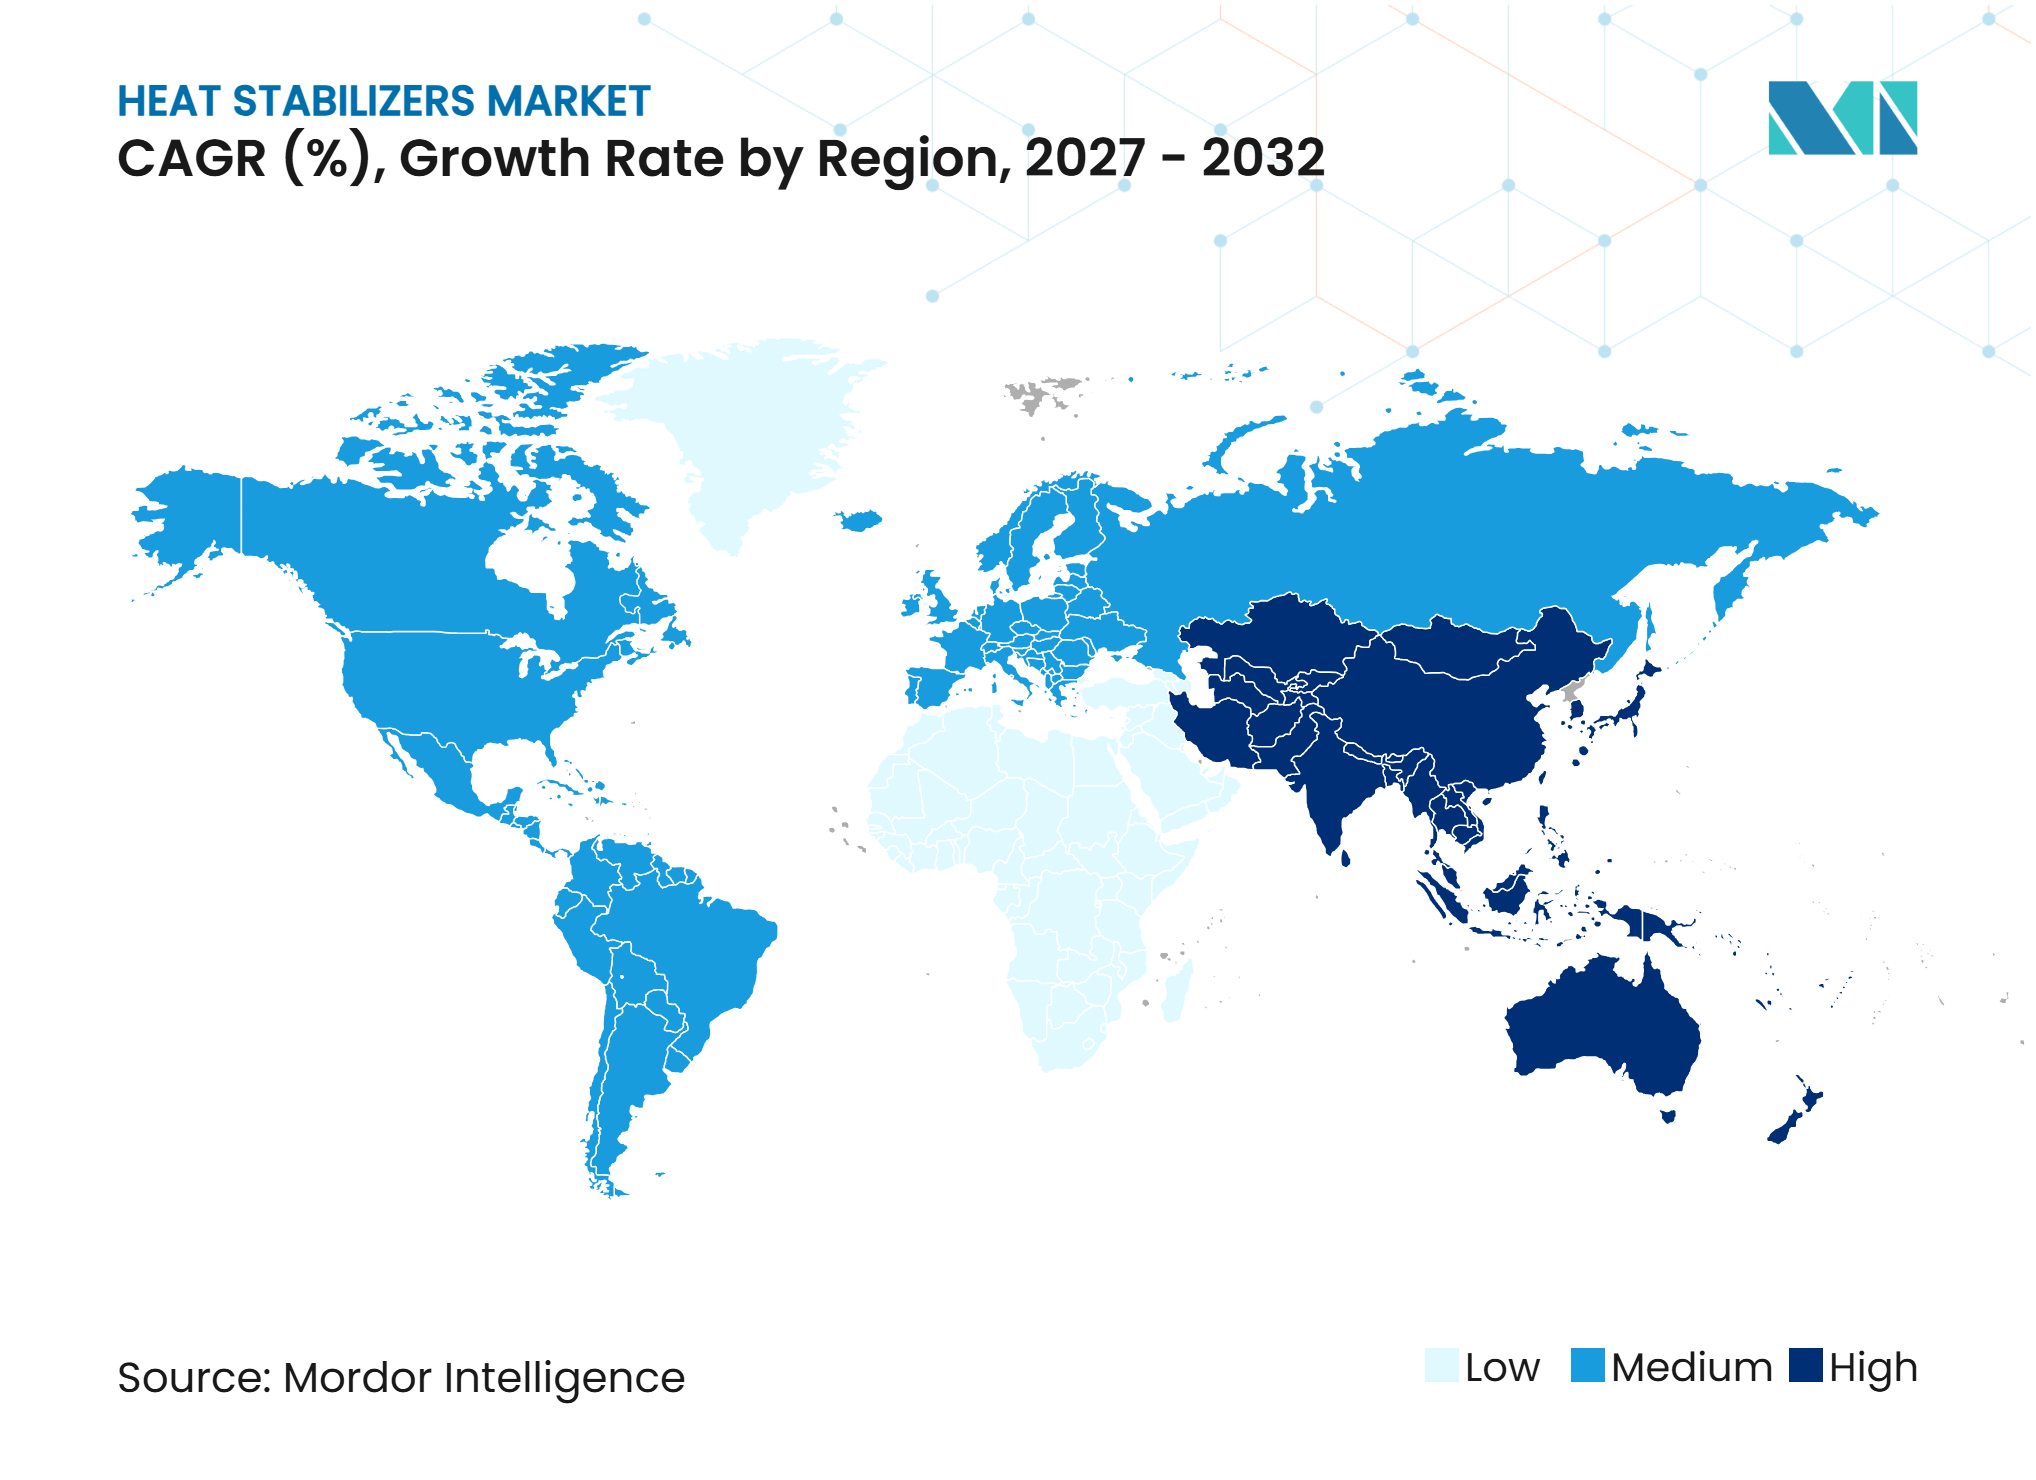
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stabilisants thermiques par Mordor Intelligence
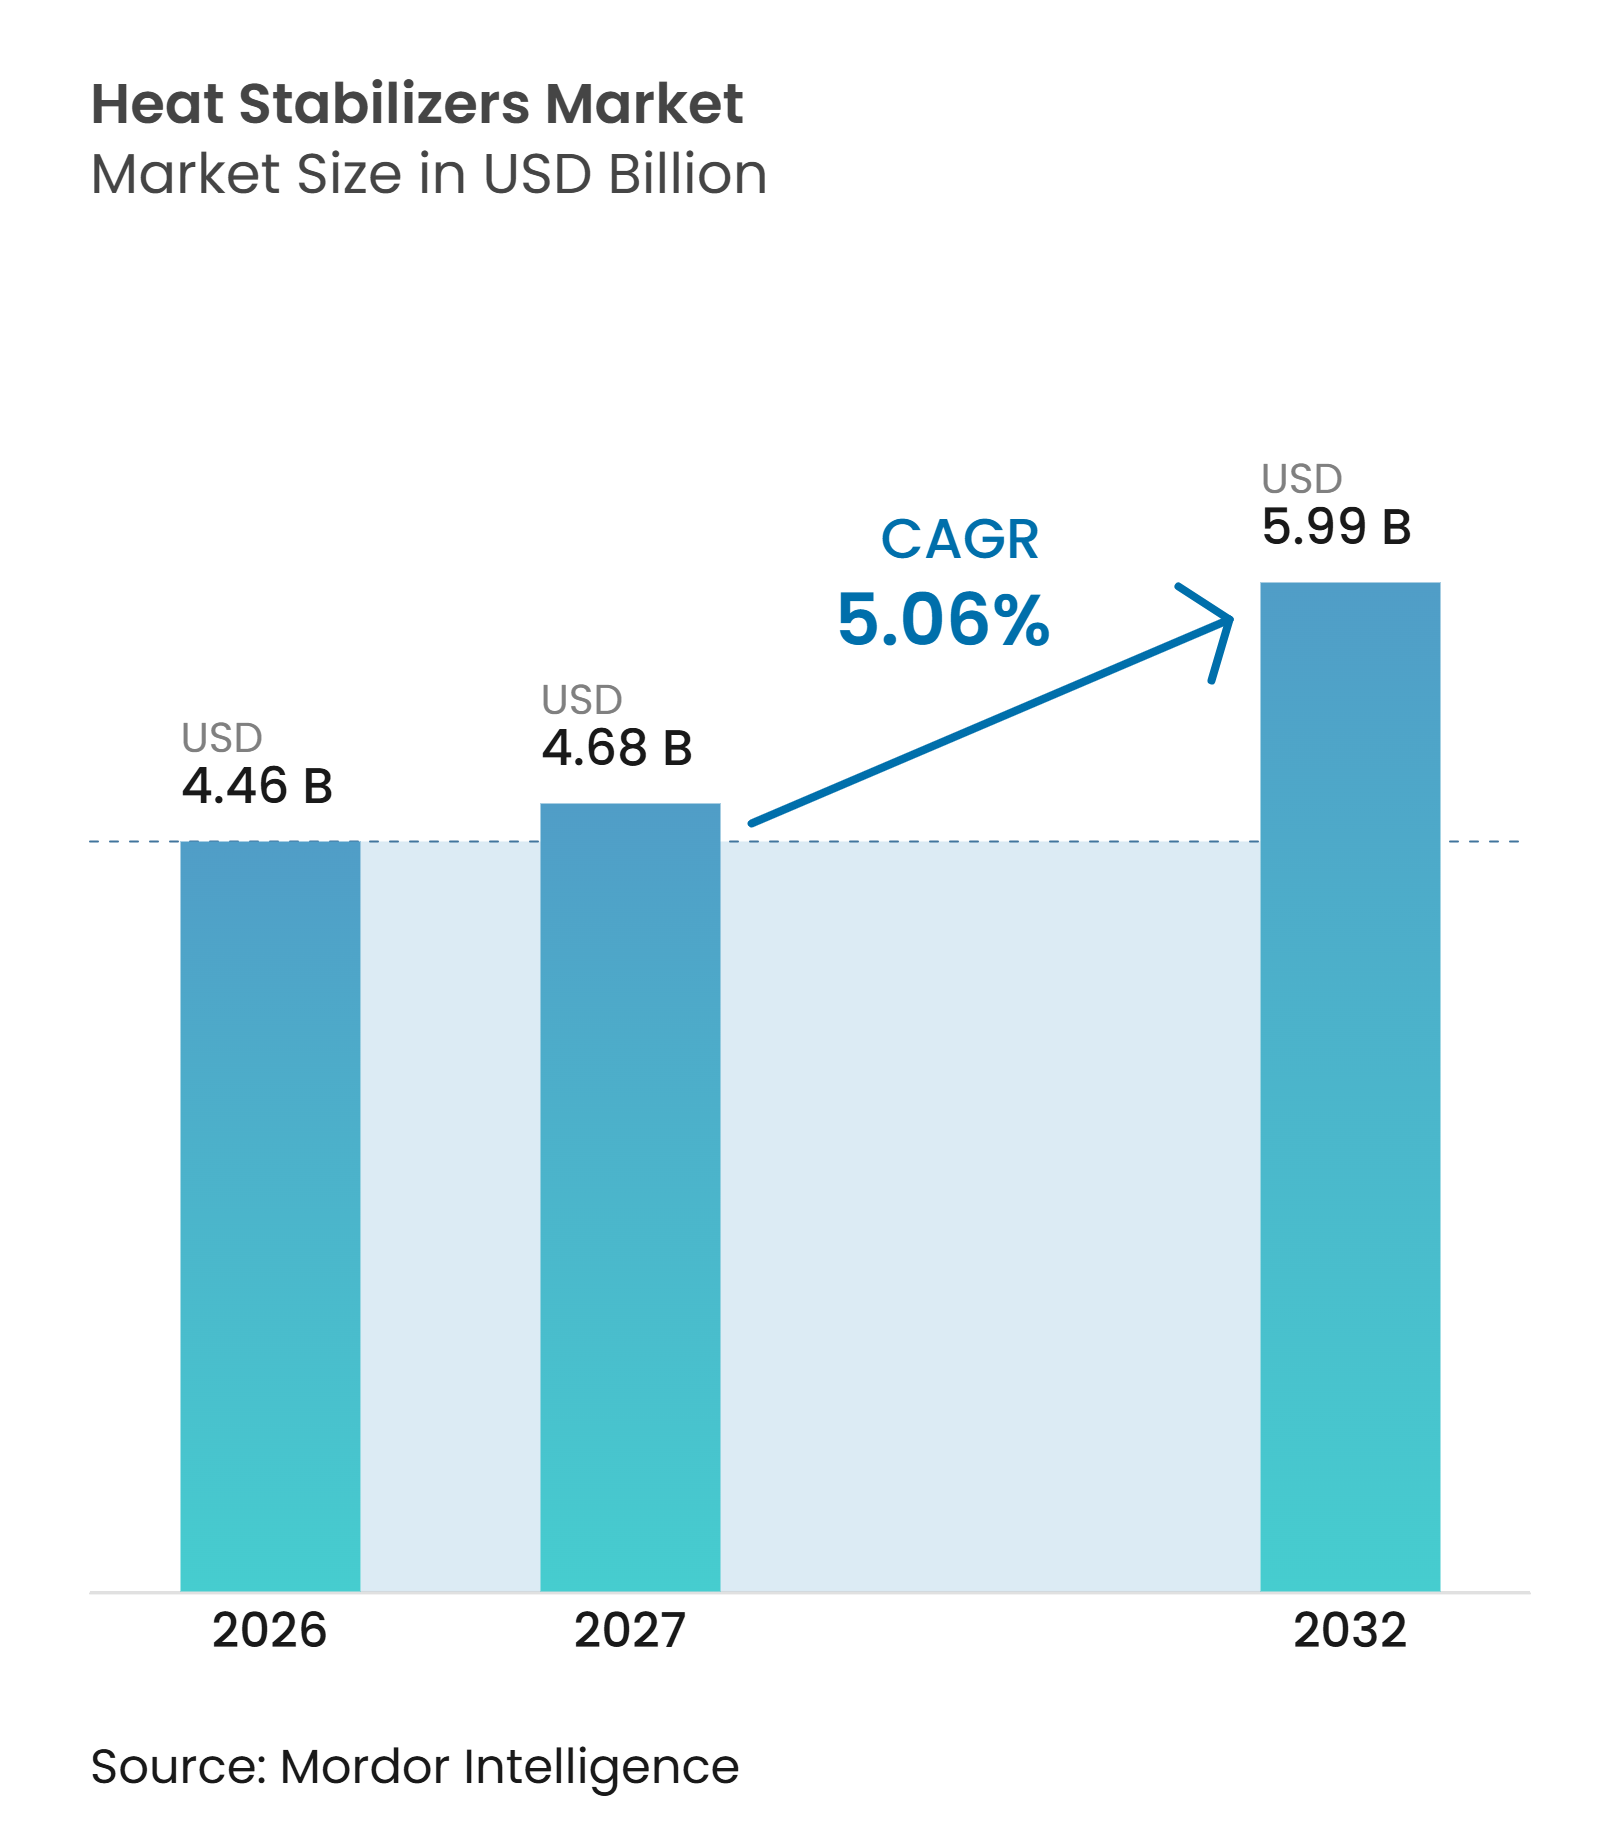
La taille du marché des stabilisants thermiques était évaluée à 4,46 milliards USD en 2026 et devrait croître de 4,68 milliards USD en 2027 à 5,99 milliards USD d'ici 2032, à un CAGR de 5,06 % au cours de la période de prévision (2027-2032). Le traitement du polychlorure de vinyle (PVC) reste une base de demande clé pour le marché des stabilisants thermiques, car les formulations de stabilisants protègent le polymère lors de l'extrusion, du moulage et d'autres procédés à haute température. L'activité de construction, les réseaux hydrauliques, les réseaux électriques et les installations de câbles influencent les comportements d'achat plus directement que l'activité économique globale. Les produits à base de métaux maintiennent une position établie ; cependant, les contrôles réglementaires font évoluer la demande vers des alternatives calcium-zinc et organiques. Les producteurs soutiennent les changements de formulation, l'approvisionnement local et les tests d'application pour servir leurs clients à l'échelle mondiale et gérer ces transitions.
Points clés du rapport
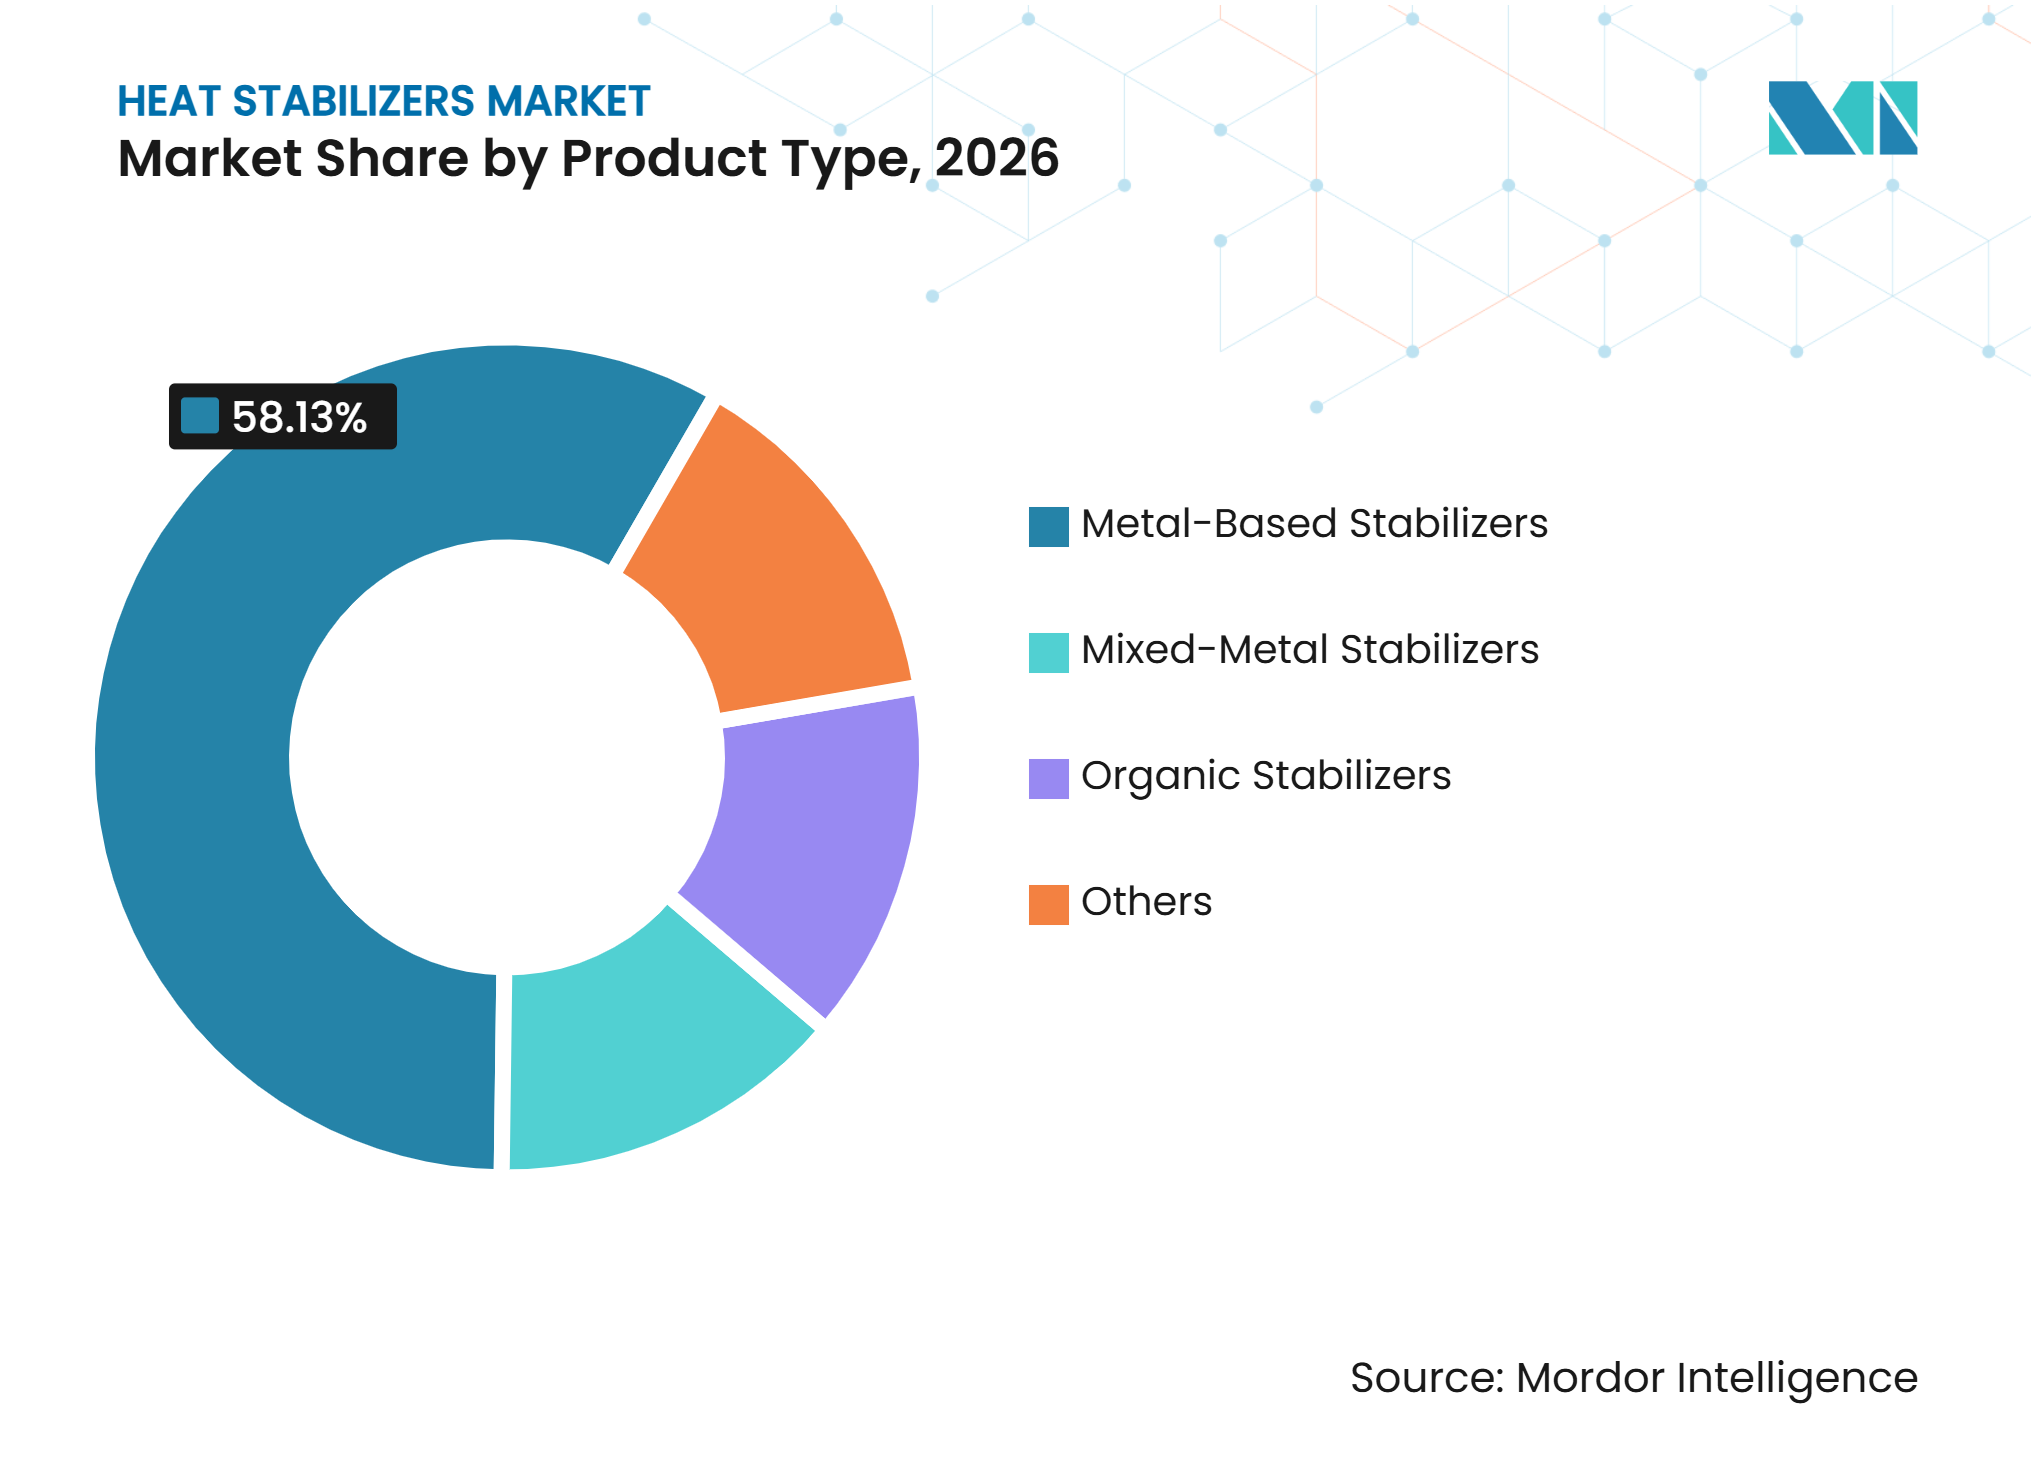
- Par type de produit, les stabilisants à base de métaux détenaient une part de marché de 58,13 % en 2026, tandis que les stabilisants organiques devraient croître à un CAGR de 5,67 % jusqu'en 2032.
- Par forme, les stabilisants thermiques liquides représentaient une part de marché de 42,67 % en 2026 et devraient se développer à un CAGR de 5,81 % jusqu'en 2032.
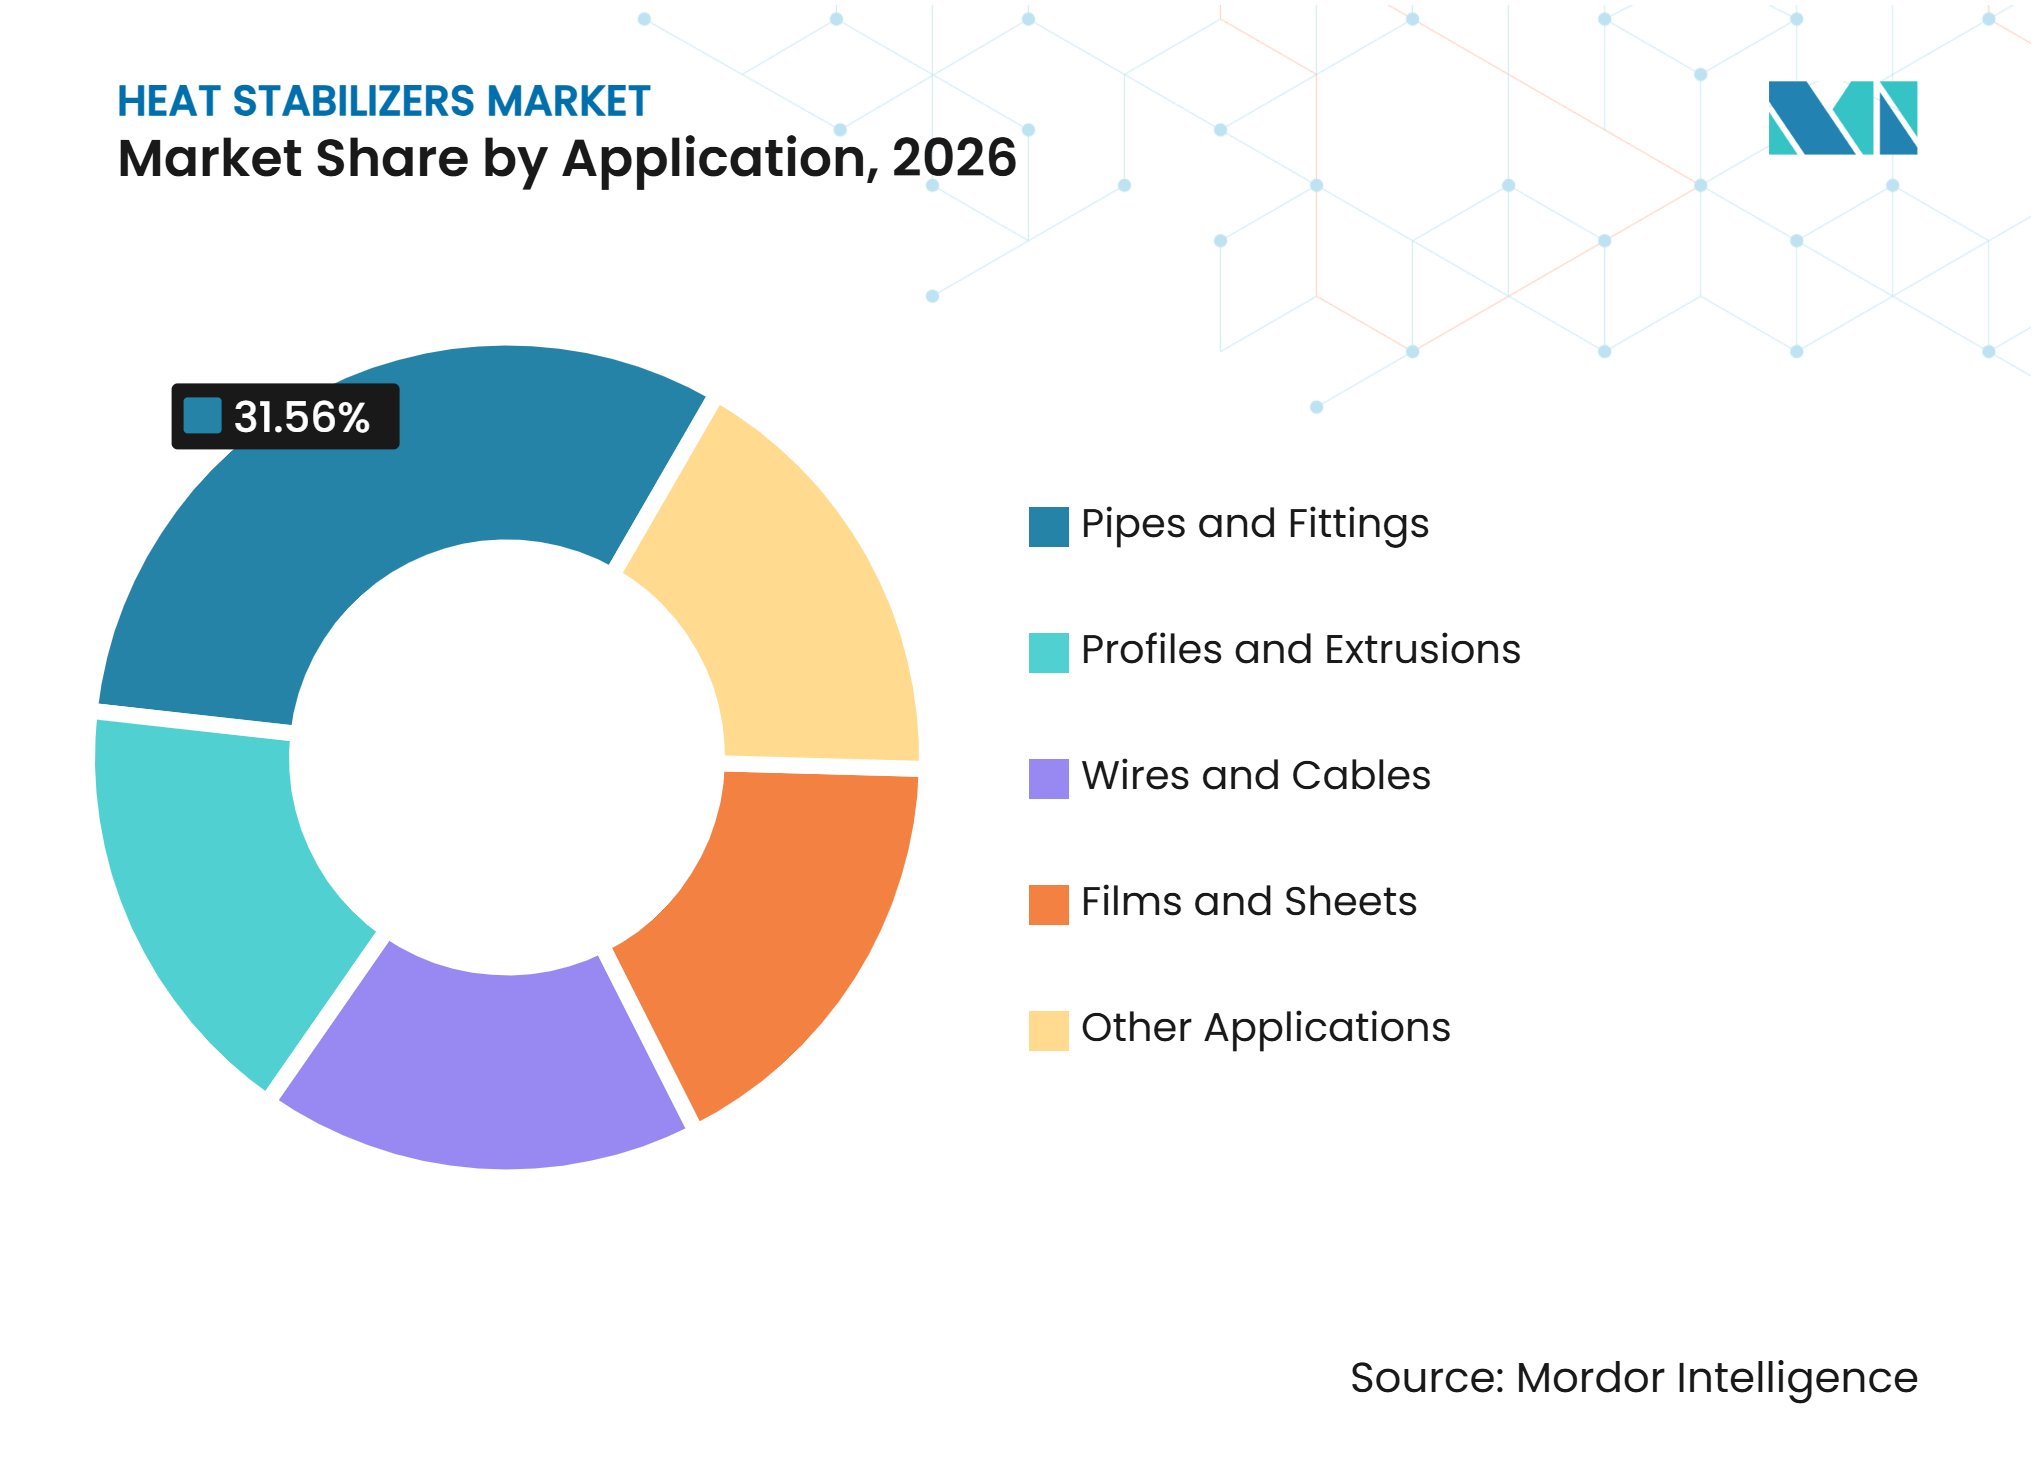
- Par application, les tuyaux et raccords détenaient une part de marché de 31,56 % en 2026, tandis que les fils et câbles devraient croître à un CAGR de 6,05 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de marché de 34,71 % en 2026 et devrait se développer à un CAGR de 5,79 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de polychlorure de vinyle (PVC) dans les tuyaux, profilés et câbles | +2.0% | Mondial, avec une concentration en Asie-Pacifique en Chine, en Inde et dans l'ASEAN, ainsi que des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Investissement dans la construction et les infrastructures | +1.3% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Remplacement des stabilisants au plomb et au cadmium | +1.1% | Union européenne, Inde et marchés axés sur la conformité | Court terme (≤ 2 ans) |
| Applications automobiles, électriques et d'emballage | +0.7% | Mondial, avec l'activité la plus forte en Allemagne, en Corée du Sud et en Chine | Moyen terme (2 à 4 ans) |
| Qualification du PVC recyclé et demande de retraitement | +0.4% | Union européenne et Amérique du Nord, avec une croissance précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de PVC dans les tuyaux, profilés et câbles
Les tuyaux, profilés et câbles en PVC génèrent une demande récurrente de formulations de stabilisants, car les transformateurs doivent contrôler la dégradation thermique à chaque cycle de production. Les programmes d'infrastructure augmentent la consommation de résine tout en élargissant le parc installé qui nécessite des solutions de compoundage fiables et des produits de remplacement. La Chine a publié la norme GB/T 8815-2026 pour les mélanges de câbles en PVC souple en juillet 2026, avec une mise en œuvre prévue pour février 2027. La norme exige que les fournisseurs respectent des exigences actualisées en matière de stabilité thermique et d'isolation électrique. Ce cycle de normalisation affecte également les profilés de fenêtres et de portes en PVC ainsi que les systèmes de tuyauterie thermoplastique, plaçant plusieurs applications d'utilisation finale majeures dans une période commune de requalification. SONGWON propose des grades de stabilisants câbles calcium-zinc avec des indices thermiques allant de 70°C à 125°C, répondant aux exigences de performance des fabricants de câbles. Ces normes et exigences produits soutiennent la demande de remplacement en plus de la nouvelle consommation de PVC sur le marché des stabilisants thermiques.
Investissement dans la construction et les infrastructures
La construction stimule la consommation de stabilisants, car les conduites d'eau, les réseaux d'assainissement, les systèmes d'irrigation, les profilés de bâtiment et les produits de toiture reposent largement sur la transformation du PVC. La demande varie selon les régions : le remplacement de canalisations et la rénovation soutiennent la consommation dans les économies matures, tandis que les nouveaux réseaux de services publics stimulent la demande dans les marchés en développement. VinylPlus a recyclé 508 109 tonnes de PVC dans le cadre de son programme européen en 2025, représentant une augmentation de 5,7 % par rapport à 2024. Les matériaux recyclés nécessitent une stabilisation soigneuse, car les traitements antérieurs peuvent laisser des résidus de dégradation qui affectent la couleur, le comportement de transformation et la qualité du produit final. Par conséquent, les exigences en matière de circularité créent une source supplémentaire de demande technique au-delà de l'activité de construction. La longue durée de vie et la résistance à la corrosion des tuyaux en PVC soutiennent leur utilisation dans les réseaux de distribution d'eau et les systèmes d'eaux usées, maintenant la consommation liée à la construction tout au long de la période de prévision du marché des stabilisants thermiques.
Remplacement des stabilisants au plomb et au cadmium
Le remplacement des systèmes de stabilisants à base de plomb et de cadmium remodèle la sélection des produits pour les mélanges de tuyaux, profilés et câbles. Cette transition favorise les formulations calcium-zinc et organiques qui répondent aux exigences réglementaires tout en maintenant la cohérence du traitement. Les fabricants doivent valider la rétention de couleur, la stabilité initiale de la couleur, la stabilité thermique à long terme et les performances mécaniques avant de convertir une ligne de production à un nouveau système de stabilisants. Baerlocher a présenté son initiative de remplacement de l'étain au salon K 2025, soulignant l'accent mis par le secteur sur les alternatives pour les applications en polychlorure de vinyle (PVC). Ces transitions soutiennent les fournisseurs spécialisés, car les processus de qualification nécessitent une expertise en formulation et un support client. Par conséquent, le marché des stabilisants thermiques subit une transition chimique motivée par les exigences de conformité et les spécifications des clients.
Applications automobiles, électriques et d'emballage
Les intérieurs automobiles, les composants électriques, l'isolation de câbles souples et les applications d'emballage génèrent une demande de formulations qui équilibrent la stabilité thermique avec les exigences d'aspect, de flexibilité et de sécurité. Les applications électriques soutiennent la demande, car les modernisations de réseaux, les raccordements aux énergies renouvelables et les infrastructures de recharge augmentent la demande de câbles dans plusieurs régions. Les fabricants de câbles nécessitent également des stabilisants qui prennent en charge plusieurs classes de température et des grades de fils transparents sans compromettre les performances de traitement. La gamme de stabilisants câbles de SONGWON prend en charge les applications à 70°C, 90°C, 105°C et 125°C, reflétant les conditions des systèmes de câbles modernes. Les applications en contact alimentaire introduisent des exigences supplémentaires, car la sélection des additifs doit être conforme aux réglementations applicables sur le marché des stabilisants thermiques. Clariant a reçu une notification de contact alimentaire pour ses additifs bio-sourcés Licocare RBW pour les applications en PVC rigide, effective le 7 mai 2026[1].
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.9% | Mondial, avec une exposition plus élevée en Asie-Pacifique et en Amérique du Sud, sensibles aux coûts | Court terme (≤ 2 ans) |
| Contrôle réglementaire des organostanniques et des chimies métalliques héritées | -0.5% | Union européenne, avec des répercussions sur les normes d'importation mondiales | Moyen terme (2 à 4 ans) |
| Requalification des formulations et compromis de traitement | -0.3% | Mondial, en particulier pour les compoundeurs de taille moyenne sans capacité de recherche interne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Le zinc, le calcium et les intermédiaires d'étain sont des intrants pour les systèmes de stabilisants à métaux mixtes et organostanniques. Les fluctuations de prix peuvent affecter les marges des fournisseurs, la tarification contractuelle et le calendrier des investissements dans les lignes de conversion. SONGWON a indiqué dans son rapport annuel 2025 que la hausse des prix des lingots d'étain avait affecté son activité d'intermédiaires d'étain. La société a également indiqué que les prix de l'étain avaient baissé au cours du premier trimestre 2026, mais restaient supérieurs à ses prévisions, compliquant la tarification à terme. Les producteurs de plus petite taille peuvent subir des pressions lorsqu'ils ne peuvent pas répercuter rapidement les hausses de coûts sur leurs clients. Par conséquent, la volatilité des prix des matières premières peut retarder les investissements de conversion sur le marché des stabilisants thermiques, même lorsque les acheteurs cherchent à adopter des produits calcium-zinc ou organiques.
Contrôle réglementaire des organostanniques et des chimies métalliques héritées
Le contrôle réglementaire crée une incertitude pour les fournisseurs qui s'appuient sur des chimies organostanniques ou métalliques héritées. Les clients peuvent retarder leurs décisions d'investissement tout en évaluant les coûts de reformulation, de test et de documentation. Les réglementations chimiques européennes font de l'autorisation et de la gestion des produits des considérations importantes pour les fournisseurs d'additifs PVC. Cependant, les applications spécialisées peuvent continuer à nécessiter des produits organostanniques, car ils offrent des caractéristiques de performance difficiles à remplacer entièrement. PMC Organometallix continue de proposer des stabilisants organostanniques pour les applications en PVC rigide, indiquant que cette chimie reste pertinente dans certains domaines de produits[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la stabilité métallique coexiste avec les gains de la chimie organiqueLes stabilisants à base de métaux devraient représenter 58,13 % du marché mondial des stabilisants thermiques en 2026. Leur position reflète une utilisation établie dans les tuyaux en PVC rigide, les profilés, les gaines de câbles et d'autres applications nécessitant des fenêtres de traitement cohérentes. De nombreux compoundeurs utilisent des formulations et des équipements de production conçus pour les systèmes à base de métaux, rendant une transition complète longue. Dans cette catégorie, les formulations calcium-zinc gagnent en importance à mesure que les utilisateurs remplacent les produits contenant du plomb et adoptent des systèmes conformes aux exigences réglementaires en évolution. Les fournisseurs proposent des produits à métaux mixtes sous forme liquide, en poudre ou en mono-composant, permettant aux formulateurs de répondre aux exigences des différentes méthodes de traitement. Galata Chemicals propose des gammes de stabilisants calcium-zinc, baryum-zinc et OBS pour le traitement du PVC souple et rigide, démontrant la gamme de produits requise dans un portefeuille à métaux mixtes. Les exigences en matière de contenu recyclé soutiennent également l'adoption de systèmes sans métaux lourds, car les clients doivent documenter leurs sélections d'additifs. Les systèmes à base de métaux resteront un élément clé du marché des stabilisants thermiques à mesure que leur composition chimique évolue.
Les stabilisants organiques devraient enregistrer le CAGR le plus élevé parmi les types de produits, à 5,67 % jusqu'en 2032. Leur croissance est soutenue par leur profil réglementaire, une compatibilité croissante avec les matières premières en PVC recyclé et leur adéquation aux applications nécessitant des options d'additifs à moindre risque. Des recherches publiées en 2025 identifient les carboxylates de terres rares, les alcoxydes métalliques et les capteurs de HCl comme des voies potentielles pour améliorer la stabilisation thermique du PVC. Cependant, les stabilisants organiques ne remplacent pas toutes les chimies à base de métaux, car les exigences des applications varient selon les tuyaux, profilés, films et produits transparents. Les systèmes spéciaux restent pertinents dans les applications avec des exigences spécifiées en matière de clarté, de performance en contact alimentaire ou de résistance aux intempéries. La norme ISO 182-3:2025 fournit une méthode conductimétrique pour déterminer la stabilité thermique du PVC, offrant aux laboratoires une approche normalisée pour les tests comparatifs. Une plus grande cohérence des tests peut aider les transformateurs à comparer les nouveaux types de produits avec les formulations établies. La chimie organique devient plus importante sur le marché des stabilisants thermiques sans éliminer le besoin de systèmes de stabilisants spécifiques aux applications.



Par forme :
les systèmes liquides dominent à la fois en part et en croissanceLes stabilisants thermiques liquides devraient représenter 42,67 % de la demande mondiale de stabilisants thermiques en 2026. Ces produits permettent un dosage contrôlé sur les lignes d'extrusion continues et peuvent réduire la manipulation de particules par rapport aux systèmes en poudre. Leur utilisation est adaptée au PVC souple, aux revêtements de sol, aux fils et câbles, aux revêtements muraux, aux membranes de toiture et à d'autres applications bénéficiant d'une distribution uniforme des additifs. La catégorie bénéficie également du glissement continu vers les chimies calcium-zinc et baryum-zinc. AM Stabilizers fournit des stabilisants liquides calcium-zinc et baryum-zinc pour les revêtements de sol, les fils et câbles, les membranes de toiture et les revêtements muraux. De tels portefeuilles démontrent comment les produits liquides peuvent servir plusieurs utilisations finales du PVC grâce à des grades spécifiques aux formulations. Les transformateurs tiennent également compte des conditions de manipulation en milieu de travail lors du choix entre formats liquides ou solides. Les systèmes liquides représentent une composante de la demande actuelle sur le marché des stabilisants thermiques.
Les stabilisants thermiques liquides devraient se développer à un CAGR de 5,81 % jusqu'en 2032, ce qui en fait le segment de forme le plus grand et à la croissance la plus rapide. Leur croissance reflète la demande de précision de dosage, de manipulation plus propre et de conception de produits flexible lors de la production de mélanges. Les stabilisants solides continueront de servir les systèmes mono-composant pour tuyaux en PVC rigide et l'extrusion de profilés de fenêtres, où la cohérence des lots et les caractéristiques de stockage sont importantes. Akdeniz Chemson fournit des systèmes solides et liquides via des opérations de fabrication en Turquie, en Autriche, aux États-Unis, au Brésil, en Chine et en Australie. Les pâtes, dispersions et autres formes spéciales ont une présence plus limitée sur le marché, mais restent pertinentes pour les plastisols, les revêtements de sol et les applications en PVC de qualité médicale. Valtris propose également des solutions d'additifs PVC sans nonylphénol et orientées conformité pour les transformateurs desservant des applications exigeantes. Le choix de la forme restera lié à la configuration des équipements, aux pratiques de manipulation des travailleurs et aux spécifications d'utilisation finale.
Par application :
les tuyaux d'infrastructure dominent, les câbles s'accélèrentLes tuyaux et raccords devraient représenter 31,56 % de la demande mondiale de stabilisants thermiques en 2026. La distribution d'eau, les réseaux d'assainissement, l'irrigation et la construction de logements soutiennent cette position, car les tuyaux en PVC nécessitent une protection par stabilisants tout au long de la chaîne de traitement. Les tuyaux en PVC sont utilisés dans les réseaux d'eau et d'eaux usées en raison de leur résistance à la corrosion, de leur faible poids et de leur durée de vie. Ces caractéristiques soutiennent leur utilisation dans les nouveaux développements d'infrastructure et les projets de remplacement. Les raccords sous pression peuvent nécessiter des fenêtres de traitement plus larges, car leurs géométries complexes imposent des exigences supplémentaires sur le comportement à l'état fondu et la stabilité des couleurs. Reagens a mis en avant des systèmes de stabilisants calcium-organiques pour les raccords sous pression en PVC afin d'améliorer les performances de traitement. Les profilés et extrusions représentent un autre domaine d'application, notamment les fenêtres, portes et panneaux de construction. Les films et feuilles utilisent une gamme de types de stabilisants selon les exigences de clarté, de contact alimentaire, d'usage médical et d'applications agricoles.
Les fils et câbles devraient se développer à un CAGR de 6,05 % jusqu'en 2032, le taux de croissance le plus élevé parmi les segments d'application. L'expansion des réseaux électriques, les raccordements aux énergies renouvelables, les infrastructures de recharge pour véhicules électriques et l'électrification plus large augmentent la demande d'isolation et de gaines de câbles en PVC. Les normes chinoises actualisées pour les câbles exigent que les compoundeurs valident la stabilité thermique et les performances électriques par rapport aux nouvelles exigences de test. Ces exigences créent un cycle de requalification qui soutient les fournisseurs proposant des alternatives calcium-zinc et organiques testées. La gamme de stabilisants câbles à indices thermiques de SONGWON démontre comment les fournisseurs répondent aux différentes exigences d'isolation. Les revêtements de sol, les membranes de toiture, les tissus enduits et les composants automobiles génèrent également une demande de formulations liquides à métaux mixtes et organiques. Cette combinaison d'applications permet aux fournisseurs d'adapter la chimie, la forme et les performances thermiques aux exigences des convertisseurs sur le marché des stabilisants thermiques.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détient une part de 34,71 % du marché des stabilisants thermiques en 2026 et devrait croître à un CAGR de 5,79 % jusqu'en 2032. L'urbanisation, les projets d'eau et d'assainissement, l'activité de construction, les investissements dans les réseaux électriques et une large base de conversion du PVC soutiennent la consommation régionale. La Chine met à jour ses normes pour les mélanges de câbles souples, les fenêtres et portes en uPVC et les systèmes de tuyauterie thermoplastique. Ces exigences accroissent le besoin de support technique local, car les transformateurs doivent tester des formulations nouvelles ou révisées pour plusieurs applications d'utilisation finale. Les producteurs régionaux servent également les marchés d'exportation, renforçant l'importance de l'expertise applicative et d'un approvisionnement local fiable. SONGWON a signalé des ventes stables au Japon et en Asie du Sud-Est et une demande en amélioration en Corée au cours du premier trimestre 2026. La société a identifié l'Afrique et le Moyen-Orient comme des marchés en développement au sein de son réseau de distribution élargi. Les exigences de conformité et la demande en infrastructures soutiennent la position de l'Asie-Pacifique sur le marché des stabilisants thermiques.
Amérique du Nord
L'Amérique du Nord présente un profil de demande centré sur l'utilisation d'organostanniques dans les tuyaux en PVC rigide, les profilés de fenêtres, le PVC cellulaire et les applications en contact alimentaire. Les systèmes à base de méthylétain et de butylétain continuent de servir les transformateurs qui nécessitent des performances établies dans les produits rigides et résistants aux intempéries. PMC Organometallix propose ses produits Thermolite et Advastab pour les applications en PVC stabilisé aux organostanniques, notamment les tuyaux, les bardages et les produits connexes. Le vieillissement des infrastructures hydrauliques stimule la demande de remplacement, notamment à mesure que les municipalités modernisent leurs réseaux de canalisations. Les exigences de durabilité des clients créent des opportunités pour les alternatives calcium-zinc. AM Stabilizers exploite une installation alimentée à l'énergie solaire et fournit des produits calcium-zinc et baryum-zinc pour plusieurs applications PVC. La conformité en matière de contact alimentaire façonne également l'environnement concurrentiel, car les produits dans ce segment doivent répondre à des exigences réglementaires spécifiques. Les besoins en infrastructures soutiennent la demande nord-américaine sur le marché des stabilisants thermiques, tandis que les transitions chimiques progressent plus graduellement que sur les marchés européens axés sur la conformité.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe dispose d'un environnement de conformité qui favorise les systèmes calcium-zinc et organiques dans les profilés, tuyaux, fils et câbles, et les applications de recyclage. Baerlocher a créé Baerlocher Germany GmbH & Co. KG pour la région de vente européenne, avec effet au 1er juillet 2026, reflétant l'importance de l'alignement avec les clients régionaux et les exigences réglementaires. VinylPlus a signalé une activité de recyclage accrue en 2025, soutenant la demande de solutions pour gérer la qualité du PVC recyclé. En Amérique du Sud, les projets de traitement de l'eau, le développement du logement urbain et la capacité de production locale soutiennent la demande, notamment au Brésil et en Argentine. L'empreinte de fabrication d'Akdeniz Chemson comprend le Brésil, soulignant l'importance de l'approvisionnement régional pour les convertisseurs. L'activité de construction, les investissements dans les infrastructures hydrauliques et l'expansion de la distribution dans les marchés en développement soutiennent la demande au Moyen-Orient et en Afrique. Dans ces régions, le service technique local, les références en matière de circularité et les exigences réglementaires influencent la sélection des fournisseurs sur le marché des stabilisants thermiques.
Paysage concurrentiel
Concentration du Marché
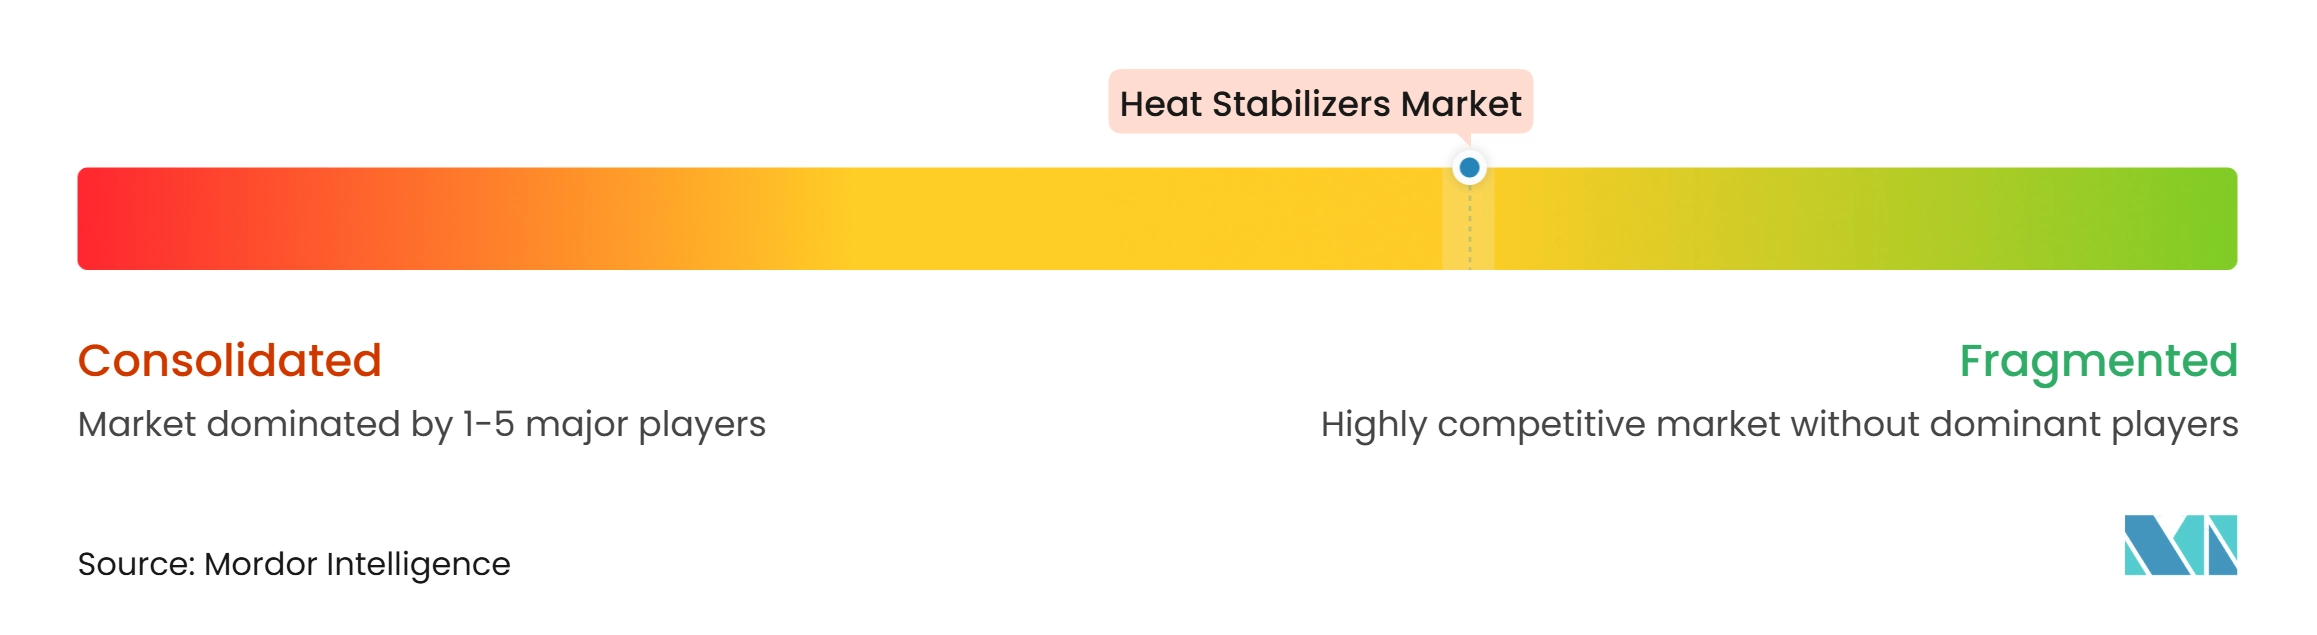
Le marché des stabilisants thermiques est modérément fragmenté. Akdeniz Chemson, Baerlocher, Galata Chemicals et ADEKA Corporation sont des fournisseurs disposant de portefeuilles de produits diversifiés et d'une présence géographique étendue. Selon OYAK, Akdeniz Chemson exploite des installations de production sur cinq continents et exporte vers plus de 110 pays. Cette empreinte soutient l'approvisionnement local et le support technique pour les convertisseurs. Baerlocher a réorganisé son activité opérationnelle européenne sous Baerlocher Germany GmbH & Co. KG en juillet 2026. D'autres fournisseurs mondiaux élargissent leurs portefeuilles de produits et leurs capacités régionales pour répondre à l'évolution des exigences de formulation. Ces initiatives reflètent le rôle de l'échelle, de l'accès régional et de la gamme de produits dans la concurrence.
Les stratégies des fournisseurs se concentrent sur le développement de produits calcium-zinc, les capacités en PVC recyclé et la différenciation des produits axée sur la conformité. La transition hors des chimies héritées exige que les producteurs accompagnent les clients à travers les essais, les certifications et les changements de production. Clariant a reçu l'autorisation de la FDA pour ses additifs bio-sourcés Licocare RBW pour les applications en PVC rigide en contact alimentaire en 2026. Les approbations réglementaires peuvent différencier les produits dans les applications à plus haute valeur ajoutée. Reagens rapporte des initiatives de durabilité et d'empreinte des additifs sur son site de San Giorgio di Piano. Ces facteurs sont pertinents pour les clients qui doivent documenter leurs sélections de matériaux. L'innovation se poursuit dans les systèmes de stabilisants et co-stabilisants spécialisés, tandis que la demande évolue vers les produits calcium-zinc.
La concurrence dépend également de la capacité des fournisseurs à servir les compoundeurs et convertisseurs régionaux, notamment à mesure que les nouvelles normes et les exigences en matière de contenu recyclé modifient les formulations. SONGWON a renforcé ses arrangements de distribution en Australie, en Nouvelle-Zélande et dans le sud-est de l'Europe au cours de 2025. Les réseaux de distribution locaux peuvent réduire les délais de réponse et soutenir les tests d'application. ADEKA opère via son activité d'additifs, tandis qu'AM Stabilizers fournit aux clients nord-américains des produits liquides calcium-zinc et baryum-zinc. Les producteurs régionaux en Inde et à Taïwan peuvent saisir des opportunités d'exportation s'ils répondent aux exigences de performance et de documentation. L'environnement concurrentiel comprend plusieurs fournisseurs, car les approbations de produits, les relations clients et les capacités de production régionales influencent la concurrence aux côtés de l'échelle.
Leaders du secteur des stabilisants thermiques
-
Akdeniz Chemson
-
Baerlocher GmbH
-
SONGWON
-
Valtris Specialty Chemicals
-
Galata Chemicals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des stabilisants thermiques Entreprises couvertes dans ce rapport
- ADEKA CORPORATION
- Akdeniz Chemson
- AM Stabilizers Corporation
- Asúa Products, S.A.
- Baerlocher GmbH
- CLARIANT
- Galata Chemicals
- GOLDSTAB ORGANICS PVT LTD
- Kisuma Chemicals
- Pau Tai Industrial Corp.
- PMC Group, Inc.
- Reagens SPA
- SONGWON
- Valtris Specialty Chemicals
- Vikas Ecotech Ltd.
Développements industriels récents dans Marché des stabilisants thermiques
- Juin 2026 : le groupe Baerlocher a transféré son activité opérationnelle européenne à Baerlocher Germany GmbH & Co. KG, une entité indépendante nouvellement créée dont le siège est à Lingen, avec effet au 1er juillet 2026. La société gère les stabilisants thermiques PVC et les additifs spéciaux pour la région de vente européenne, tandis que Baerlocher GmbH est passée à une fonction de holding.
- Mai 2026 : le groupe OYAK a mis en avant la présence d'Akdeniz Chemson sur le marché des stabilisants thermiques PVC, soutenue par son réseau de production sur cinq continents, ses exportations vers plus de 110 pays et la mise en service de la deuxième phase de sa ligne de production de borate de zinc en 2025. Akdeniz Chemson a également élargi son portefeuille de retardateurs de flamme et de plastifiants à base de benzoate.
Périmètre du rapport sur le marché mondial des stabilisants thermiques
Les stabilisants thermiques soutiennent la transformation des polymères et les performances des produits, notamment pour le PVC, en atténuant la dégradation thermique, UV et mécanique. Ils neutralisent le chlorure d'hydrogène (HCl) libéré lors de la transformation et de l'utilisation et contribuent à limiter la déshydrohalogénation.
Le marché des stabilisants thermiques est segmenté par type de produit, forme, application et géographie. Par type de produit, le marché est segmenté en stabilisants à base de métaux, stabilisants organiques, stabilisants à métaux mixtes et autres. Par forme, le marché est segmenté en stabilisants thermiques solides, stabilisants thermiques liquides et autres. Par application, le marché est segmenté en tuyaux et raccords, profilés et extrusions, fils et câbles, films et feuilles, et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les stabilisants thermiques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Stabilisants à base de métaux |
| Stabilisants organiques |
| Stabilisants à métaux mixtes |
| Autres |
| Stabilisants thermiques solides |
| Stabilisants thermiques liquides |
| Autres |
| Tuyaux et raccords |
| Profilés et extrusions |
| Fils et câbles |
| Films et feuilles |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Stabilisants à base de métaux | |
| Stabilisants organiques | ||
| Stabilisants à métaux mixtes | ||
| Autres | ||
| Par forme | Stabilisants thermiques solides | |
| Stabilisants thermiques liquides | ||
| Autres | ||
| Par application | Tuyaux et raccords | |
| Profilés et extrusions | ||
| Fils et câbles | ||
| Films et feuilles | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des stabilisants thermiques ?
La taille du marché des stabilisants thermiques était évaluée à 4,46 milliards USD en 2026 et devrait croître de 4,68 milliards USD en 2027 à 5,99 milliards USD d'ici 2032, à un CAGR de 5,06 % au cours de la période de prévision (2027-2032).
Quelle forme de stabilisant thermique connaît la croissance la plus rapide ?
Les stabilisants thermiques liquides devraient croître à un CAGR de 5,81 % jusqu'en 2032. Ils détenaient également une part de 42,67 % en 2026.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les fils et câbles devraient croître à un CAGR de 6,05 %, soutenus par l'expansion des réseaux électriques, les raccordements aux énergies renouvelables et les infrastructures de recharge.
Quelle région est en tête de la demande de stabilisants thermiques ?
L'Asie-Pacifique détenait une part de 34,71 % en 2026 et devrait se développer à un CAGR de 5,79 % jusqu'en 2032.