
ハートスキャン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.01 十億米ドル |
| 市場規模 (2031) | 25.11 十億米ドル |
| 成長率 (2026 - 2031) | 6.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハートスキャン市場分析
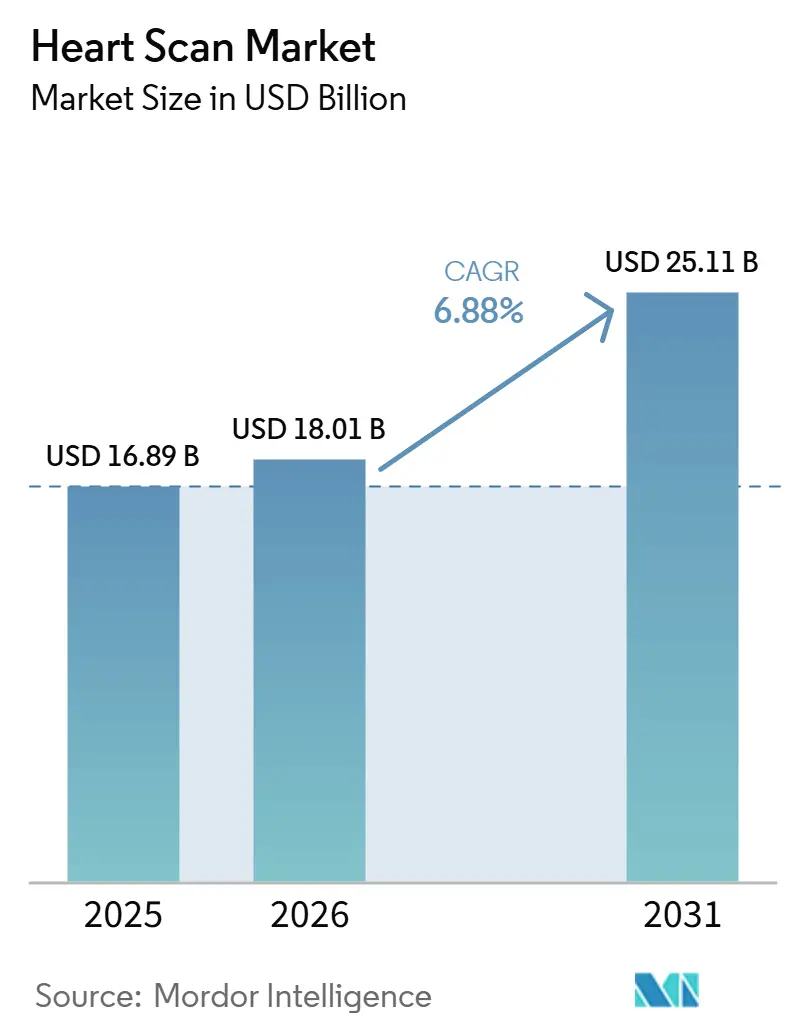
ハートスキャン市場規模は、2025年の168.9 ビリオン 米ドルから2026年には180.1 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 6.88%で成長して2031年までに251.1 ビリオン 米ドルに達する見込みです。
心血管リスクの上昇と早期評価へのケアシフトに伴い、医療システムは心臓診断インフラの拡充を進めています。ハートスキャン市場は、ソフトウェア支援型イメージングが継続的なライセンス収益および症例ごとの請求機会を生み出すことで、機器更新主導の販売を超えた段階へと移行しています。冠動脈CT血管造影(CCTA)に対する償還制度の変更が、一部の環境において病院投資の財務的根拠を強化しています。ハートスキャン市場はまた、確立された医療センターにプレミアムシステムを提供する一方で、医療サービスが不十分な医療システムには低コストかつポータブルで接続性の高いソリューションが必要とされるという需要の二極化にも直面しています。ベンダーは、心臓イメージングのより広範な活用を支援できるハードウェア、ワークフローソフトウェア、および臨床教育パートナーシップを通じてこれに対応しています。
主要レポートのポイント
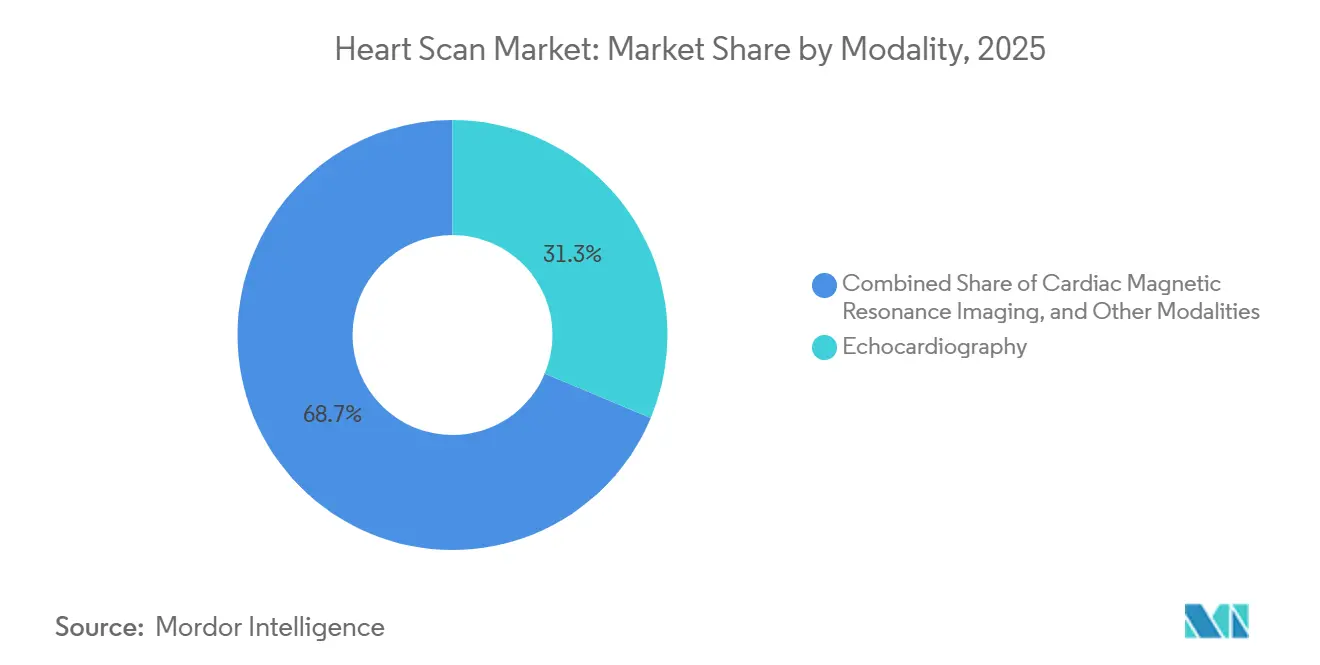
- モダリティ別では、心エコー検査が2025年のハートスキャン市場シェアの31.35%を占め、心臓磁気共鳴イメージングは2031年にかけてCAGR 10.48%で成長すると予測されています。
- 用途別では、冠動脈疾患診断が2025年のハートスキャン市場規模の44.29%を占め、弁膜症評価は2031年にかけてCAGR 12.60%で成長すると予測されています。
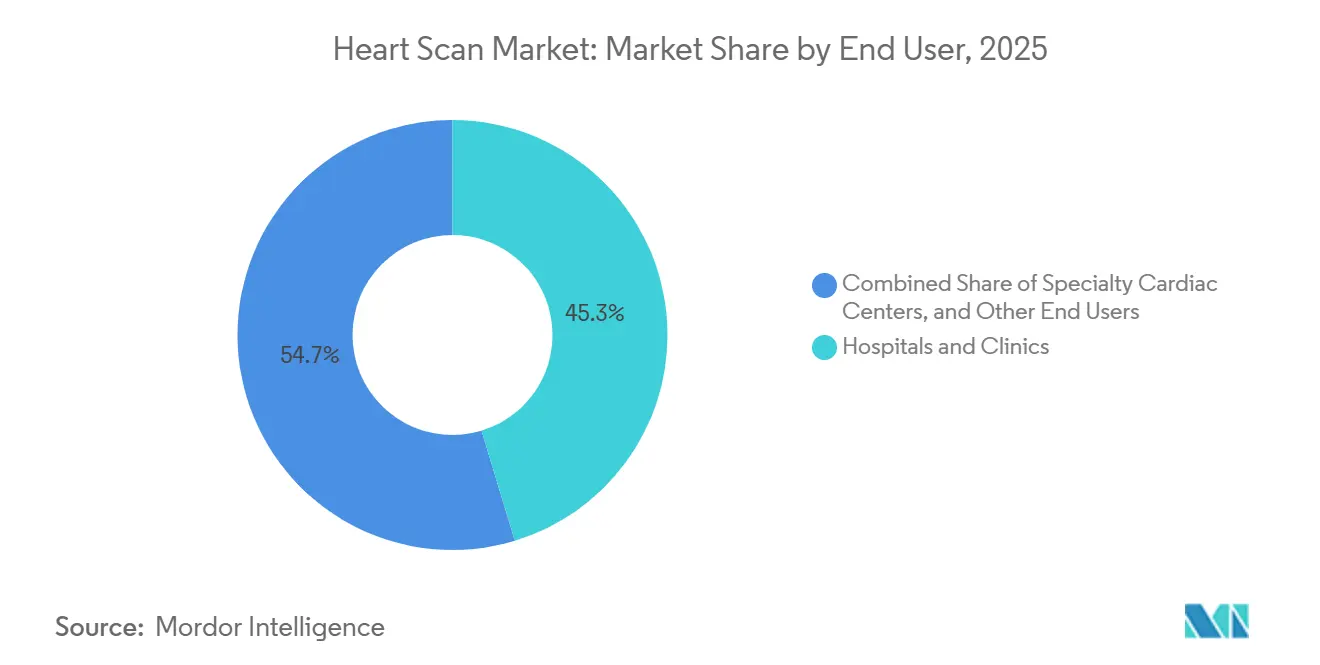
- エンドユーザー別では、病院・クリニックが2025年のハートスキャン市場シェアの45.27%を占め、専門心臓センターは2031年にかけてCAGR 11.08%で成長すると予測されています。
- 技術別では、2Dイメージングが2025年の市場の48.70%を占め、AI対応イメージングソリューションは2031年にかけてCAGR 16.52%で成長すると予測されています。
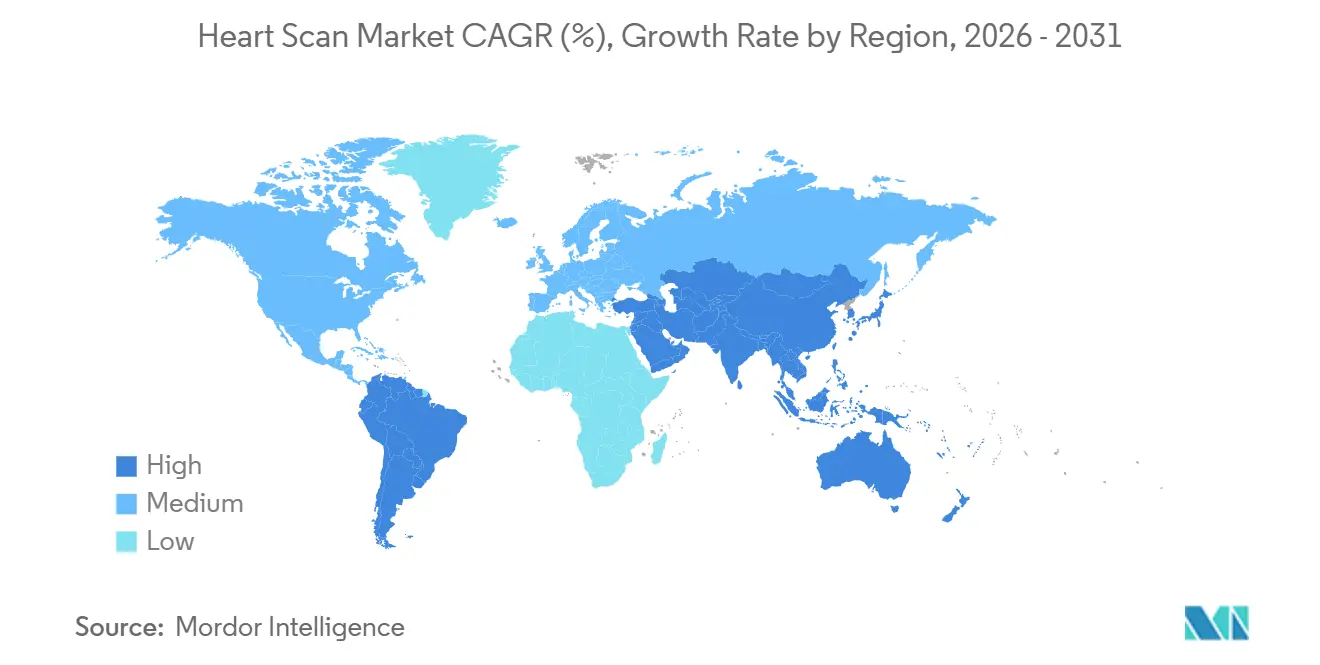
- 地域別では、北米地域が2025年の市場の38.70%を占め、アジア太平洋地域は2031年にかけてCAGR 10.60%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心血管疾患負担の増大と診断需要の拡大 | +1.8% | グローバル | 長期(4年以上) |
| 早期非侵襲的心臓評価 | +1.2% | 北米および欧州連合 | 中期(2〜4年) |
| AIワークフロー自動化と量的解釈 | +1.0% | グローバル(北米およびアジア太平洋で最も強い) | 中期(2〜4年) |
| 外来および診療現場での心臓イメージング | +0.5% | 北米、欧州連合、およびアジア太平洋 | 短期(2年以内) |
| CCTAおよび心臓AIの償還認定 | +0.6% | 北米 | 短期(2年以内) |
| 造影剤不要および低リソース向け心臓MRIワークフロー | +0.3% | グローバル(欧州連合およびアジア太平洋での早期普及) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心血管疾患負担の増大と早期非侵襲的評価
人口高齢化、高血圧、食事リスク、および代謝疾患により、2050年にかけて心血管疾患の負担が増大すると予測されています[1]。心血管疾患による死亡の75%以上は低・中所得国で発生しており、これらの国では診断イメージング能力が依然として限られています。このギャップは、低コストでポータブルかつ臨床ネットワークに接続されたシステムに対するハートスキャン市場の需要を支えています。また、単一のプレミアム製品ラインではなく、段階的なポートフォリオを持つサプライヤーに有利に働きます。侵襲的処置が検討される前に、CCTAと心エコー検査の役割を拡大する早期非侵襲的評価が普及しています。外来および診療現場での設定は、機器、人員配置、および償還がその使用を支援する場合に、イメージングアクセスを拡大できます。
AI対応ワークフロー自動化と定量的解釈
AIツールはハートスキャン市場における画像取得、計測、および解釈を変革しています。2025年の科学的声明によると、心臓CTおよびMRIにおけるAIの導入成功は、現在のところ確立された情報技術リソースを持つ医療機関に有利に働いています。これは、自動化による近期的な恩恵がより充実したリソースを持つ医療環境に集中する可能性が高いことを意味します。Siemens HealthineersはACUSON Originを2025年に発表し、500以上のAI支援計測、リアルタイム心臓ビュー認識、および自動ドップラー配置を搭載しました。2025年の臨床レビューでは、AI対応の診療現場向け心エコー検査がオペレーター依存性を低減し、取得の一貫性を向上できると報告されています。したがって、ハートスキャン市場には、機器サプライヤーが組み込んだネイティブAIと、専門プロバイダーが提供するクロスベンダーソフトウェアの両方が含まれています。
CCTAおよび心臓AI分析の償還認定
支払い政策は米国におけるCCTAの使用を支援しています。2025年、米国メディケア・メディケイドサービスセンターはCCTAを外来支払い分類5572に移行し、関連する処置コードに対する病院外来償還額を175米ドルから357.13米ドルに引き上げました。メディケア受給者におけるCCTAの使用は前の10年間にすでに大幅に増加していたため、改訂された支払いは既存の臨床需要に対する機関的インセンティブを追加するものとなっています。CMSのコーディングガイダンスは、CCTAサービスに対する対象請求フレームワークを引き続き定義しています。支払い分類の暫定的な性質により、プロバイダーは依然として請求データと将来の政策決定を監視する必要があります。ハートスキャン市場において、これは機器需要を支援する一方で、償還変更へのエクスポージャーを高める可能性があります。イメージングシステムを請求可能な分析ワークフローと連携させるベンダーは、この環境においてより有利な立場に置かれる可能性があります。
造影剤不要および低リソース向け心臓MRIワークフロー
ガドリニウム造影剤は、進行した腎臓病を持つ患者に対する心臓MRIの使用を制限する可能性があり、イメージングプロトコルに複雑さを加えることがあります。2026年7月の多施設研究では、英国と中国の病院センターにおける136名の患者を対象に、AI駆動のバーチャルネイティブエンハンスメント(VNE)が評価されました。この研究では、造影剤なしで心筋梗塞瘢痕を検出する精度が94%であり、患者の70%がガドリニウムを回避するのに十分な画質の画像を生成したと報告されています。このようなワークフローは、腎臓病の有病率が高く造影剤取り扱いインフラが限られている地域での適格性を拡大できる可能性があります。また、リソースが制約されている環境で心臓MRIをより実用的にする可能性もあります。その結果、ハートスキャン市場では、価格に敏感な環境において心臓MRIが心エコー検査とより直接的に競合するようになる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コスト、維持費、および総所有コスト | -1.0% | 新興市場、中東・アフリカ、および南米 | 長期(4年以上) |
| 心臓イメージング専門家および超音波技師の不足 | -0.8% | グローバル | 中期(2〜4年) |
| クロスベンダーデータの不均一性とAI汎化リスク | -0.3% | グローバル | 中期(2〜4年) |
| 不均一な償還と農村部のイメージング能力の限界 | -0.4% | 南米、中東・アフリカ、およびアジア太平洋の第2・第3層 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コスト、維持費、および総所有コスト
3テスラ心臓MRIや光子計数CTプラットフォームを含む高度なイメージングシステムは、多くの公衆衛生システムの購買能力を超えたままです。コストは取得費用を超えて、サービス契約、専門家トレーニング、造影剤、および放射性医薬品のサプライチェーンにまで及びす。これらの費用により、プロバイダーは購入を延期したり、低仕様の機器を選択したり、意図された更新サイクルを超えてシステムを維持したりする可能性があります。その結果、高所得環境と低所得環境の間で診断能力のギャップが拡大しています。ポータブル超音波は一部の機器コストを削減できますが、訓練された人員と臨床ネットワークの要件を排除するものではありません。ハートスキャン市場には、公共部門の調達条件に適合した目的に特化した低コストの製品と資金調達アプローチが必要です。
心臓イメージング専門家および超音波技師の不足
人員不足は、機器がすでに設置されている場合でもイメージング量を制限する可能性があります。米国の超音波技師の欠員率は2023年の16.7%から2025年には12.4%に低下しましたが、超音波検査量は2011年から2021年の間に55%増加しました。この不足は設置済み機器の稼働率を抑制し、設備投資の提案を弱める可能性があります。クロスベンダーのデータの違いや医療環境全体での不均一なパフォーマンスも、AIツールの採用を複雑にしています。自動化は取得、計測、および初期解釈を支援できますが、大規模な能力制約を緩和する前に、臨床的信頼とワークフロー統合が依然として必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モダリティ別:
心エコー検査が量を支え、MRIが高度急性期イメージングで加速心エコー検査は2025年のハートスキャン市場の31.35%を占め、低コスト、広範な利用可能性、リアルタイムイメージング、および確立された償還によって支えられています。経胸壁心エコー検査(TTE)は、モダリティ内の処置量の大部分を占めています。心内心エコー検査は、構造的心臓インターベンションの増加に伴い重要性を増しています。心臓CTには、CCTA、カルシウムスコアリング、および光子計数CTの用途が含まれます。核心臓イメージングも灌流評価において引き続き重要です。心臓血管造影とフルオロスコピーは、純粋な診断用途よりも主にインターベンション用途に使用されています。
心臓磁気共鳴イメージングは2026年から2031年にかけてCAGR 10.48%で成長すると予測されており、ハートスキャン産業において最も成長の速いモダリティとなっています。その使用は、心筋症の特性評価、心筋生存能評価、および構造的心臓処置の計画に関するエビデンスによって支えられています。1.5テスラから3テスラシステムへのシフトが、高解像度心臓MRIへの臨床的関心を高めています。2026年2月、InovaはGE HealthCareのSIGNA Sprint Elite 1システムを高解像度心臓イメージングに導入した最初の医療システムとなりました。新しいMRIプラットフォームは、主要市場においてMRI安全性および品質管理要件を引き続き満たす必要があります。



用途別:
CAD診断が優位、弁膜症が最速成長の回廊を形成冠動脈疾患診断は2025年のハートスキャン市場規模の44.29%を占め、最大の用途となっています。その地位は、2億5,428万人が罹患した虚血性心疾患の大きなグローバル負担を反映しています。CCTAは、特に2025年の償還変更後、より重要な非侵襲的冠動脈評価方法となっています。心不全、構造的心臓疾患、先天性心疾患、および不整脈評価が追加の用途を構成しいます。これらの用途は、心筋症に対する心臓MRIや灌流評価に対する核イメージングなど、異なるモダリティの選好を使用します。米国FDAのクリアランス経路および欧州連合医療機器規則2017/745に基づく欧州CEマーキングは、新しい用途が臨床医に届く方法に引き続き影響を与えています。
弁膜症評価は2031年にかけてCAGR 12.60%で成長すると予測されています。成長は、処置の前後および処置中にイメージングを必要とする経カテーテル大動脈弁置換術および経カテーテル僧帽弁置換術と結びついています。2026年3月、PhilipsはEdwards Lifesciencesと共同開発した僧帽弁経カテーテル弁尖接合不全修復術のためのリアルタイムガイダンスシステムであるEchoNavigator R5.0(DeviceGuide搭載)について、FDA 510(k)クリアランスを取得しました。AI心電図スクリーニングツールは、心エコー検査および心臓CTへの追加的な紹介を生み出す可能性があります。EchoNextは、標準的な12誘導心電図を使用して構造的心臓疾患の検出精度77%を達成し、補助なしの心臓専門医の64%を上回りました。これにより、以前はあまり発展していなかったスクリーニングからイメージングへの経路が生まれる可能性があります。
エンドユーザー別:
病院の量が堅調を維持し、専門センターが拡大病院・クリニックは2025年のハートスキャン市場の45.27%を占めています。3テスラ心臓MRI、核イメージング、および複雑な構造的心エコー検査などのリソース集約型モダリティを引き続き支援しています。診断イメージングセンターは2番目に大きいエンドユーザーグループです。CCTAおよび標準的な心エコー検査における量の効率性から恩恵を受けています。外来償還もルーティンワークフローにおけるその役割を支援しています。病院は広範な心臓イメージングアクセスに必要な主力能力を維持する可能性が高いです。
専門心臓センターは2031年にかけてCAGR 11.08%で成長すると予測されています。TAVR、TMVR、および左心耳閉鎖術を含む複雑な処置が、統合されたイメージングおよびインターベンション能力を持つ専用心臓血管施設に移行しています。このシフトにより、専門センターでの継続的な機器投資サイクルが生まれています。外来資格が拡大するにつれて、外来手術センターも低急性度処置において役割を担うようになっています。したがって、ハートスキャン産業は別々の調達プロファイルを発展させています。総合病院は心エコー検査とCT能力を優先し、専門施設はインターベンション統合を備えたプレミアムシステムを求めています。

技術別:
2Dイメージングが量の基盤を提供し、AIソリューションがマージン構造を変革2Dイメージングは2025年のハートスキャン市場の48.70%を占めています。心エコー検査、フルオロスコピー、および核イメージング全体にわたる基本的な診断層として残っています。3Dおよび4Dイメージング、ドップラー、および造影強調イメージングは機能的および血行動態情報を追加します。これらの技術は構造的心臓評価および処置ガイダンスにとって重要です。確立されたモダリティは引き続きイメージング量の大部分を生み出しています。機器コストが償却されにつれて、処置ごとのマージンが低下する可能性があります。
AI対応イメージングソリューションは2031年にかけてCAGR 16.52%で成長すると予測されています。その成長は、心エコー検査、CT、およびMRI全体での使用拡大を反映しています。ハートスキャン市場では、機器サプライヤーがインストールベース全体でのロイヤルティを支援するためにプラットフォームにAIを組み込んでいます。独立したソフトウェアプロバイダーは、既存の機器と連携できるクロスベンダーツールを提供しています。したがって、ハートスキャン市場には、自社機器に自動化を組み込むサプライヤーと、相互運用可能なツールを提供するソフトウェアスペシャリストの両方が含まれています。また、サプライヤーがインストールベースの関係を保護する方法や、顧客がワークフローのアップグレードを選択する方法にも影響を与えています。
地域分析
北米ハートスキャン市場
北米は2025年のハートスキャン市場において38.70%のシェアを占めた。米国は、医療機関の集積度、早期技術導入、および積極的な償還制度改革により、地域全体の大部分を占めた。2025年のCCTA支払い増額および新たなAI支援画像診断ツールが、同地域における調達活動を後押ししている。GE HealthCareは2025年3月、単位用量PET心筋灌流画像診断薬Flyrcadoを発売し、2025年4月1日付でCMSパススルーステータスを取得した。カナダおよびメキシコは、異なる償還・調達サイクルを持つ二次的な地域市場にとどまっている。
欧州ハートスキャン市場
欧州はハートスキャン市場において第2位の地域である。成熟した技術基盤およびEU MDR 2017/745の要件が、各モダリティにわたる製品上市の順序に影響を与えている。ドイツ、英国、フランスは、循環器ネットワーク、学術医療センター、および専門医療を通じて地域需要を支えている。2026年7月に英国および中国の病院センターにわたって実施されたVNE研究は、ガドリニウムへのアクセスが異なる環境において、臨床パートナーシップが画像診断プロトコルの標準化にどのように貢献できるかを示した。イタリアおよびスペインは、より価格感応度の高い調達パターンを有している。その他の欧州諸国は、心臓画像診断インフラの整備においてそれぞれ異なる段階にある。
アジア太平洋、中東・アフリカおよび南米ハートスキャン市場
アジア太平洋地域は2026年から2031年にかけて10.60%のCAGRで成長すると予測されており、最も成長の速い地域となっている。中国国内メーカーは、公立病院の調達および高度な診断能力に対する需要の高まりに支えられ、高性能画像診断分野でのプレゼンスを拡大している。インドは民間の多専門科病院への投資を通じて心臓画像診断能力を拡充しているが、心臓MRIはスキャナーへのアクセスおよびポストプロセッシングコストにより依然として普及が限られている。日本および韓国はイノベーションおよび製造の中心地であり、両国の規制当局は重要な品質基準を設定している。中東・アフリカおよび南米は、心臓センターへの投資および公衆医療の拡充を通じて、より小規模な成長機会を提供している。Philipsは2026年5月、アジア心臓血管画像診断学会とアジア太平洋全域における教育およびAI連携を支援する覚書に署名した[2]。
競合環境
市場集中度
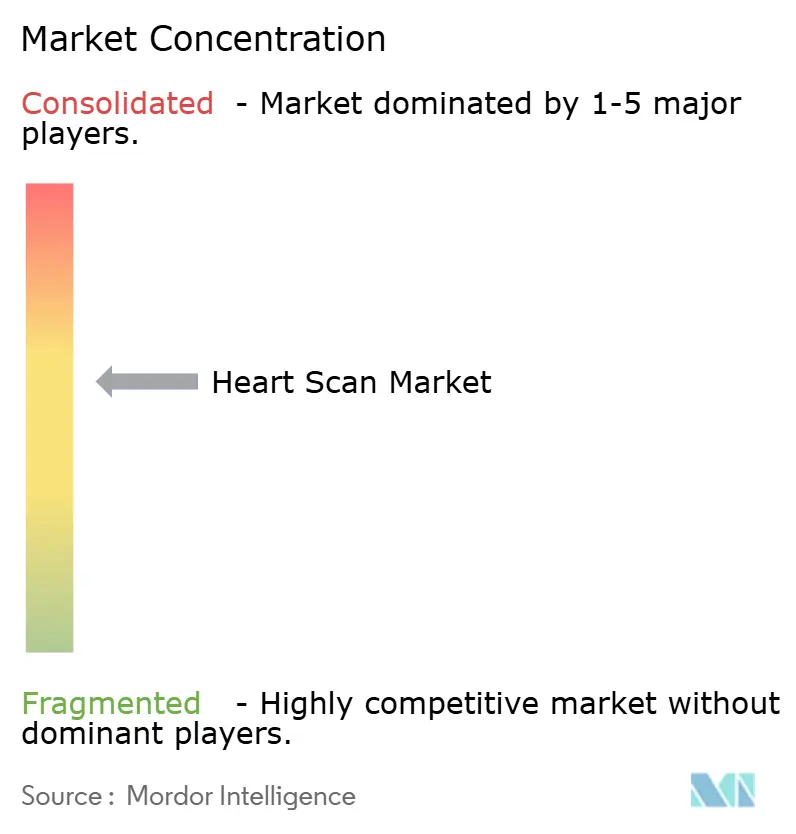
ハートスキャン市場はプレミアムイメージングシステムにおいて中程度に集約されています。GE HealthCare、Siemens Healthineers、およびPhilipsは確立されたインストールベースを持ち、バンドルされたAI機能を提供しています。ソフトウェアおよび後処理においても競争が激化しており、サプライヤーは臨床ワークフロー統合で競い合っています。中国の挑戦者は高度なCTおよび超音波ポートフォリオを持って国際的に拡大しています。競争の焦点は、イメージングハードウェア、診断ソフトウェア、および心臓病学情報を使用可能な臨床ワークフローに結びつけることにますます向けられています。
垂直統合はハートスキャン市場における一つの戦略です。2025年12月、PhilipsはSpectraWAVEを買収することに合意し、DeepOCT、NIRS、およびAI由来のFFRを含む強化血管イメージング技術を冠動脈イメージング能力に追加しました。Philipsは、そのAzurionイメージングガイド下治療プラットフォームが80カ国以上で年間700万人以上の患者を治療したと述べました。パートナーシップ主導のAI統合は、買収を追求しないサプライヤーにとってもう一つの経路です。これらのアプローチにより、企業は買収または協力を通じてワークフロー能力を追加できます。また、インストール済みシステムとの互換性が戦略的に重要であり続ける理由も示しています。
造影剤不要の心臓MRIとAI支援リモートイメージングは、ハートスキャン市場においてまだ発展途上の分野です。これらの分野は、造影剤アクセス、専門家の利用可能性、およびイメージング能力が制約される可能性がある低・中所得国に関連しています。HeartLung CorporationはAI-CVDについて2026年1月にFDA 510(k)クリアランスを取得し、CTイメージングを通じた機会的心血管スクリーニングを支援しています。Abbottは2026年4月にUltreon 3.0についてFDAクリアランスとCEマークを取得し、冠動脈イメージングのためのプラーク特性評価、サイジング、ガイダンス、および処後評価を1秒のプルバックで統合しました。これらの開発は、確立された機器サプライヤーと専門的なソフトウェアまたは血管内イメージング企業の間の継続的な競争を示しています。その結果生まれた環境は、統合システムへの投資を支援しながら、焦点を絞った臨床ソフトウェアのための空間を維持しています。
ハートスキャン産業リーダー
-
GE HealthCare Technologies Inc.
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ハートスキャン市場 このレポートでカバーされる企業
- Abbott Laboratories
- Agfa-Gevaert
- Bayer
- Boston Scientific
- Bracco Imaging S.p.A.
- Canon
- Circle Cardiovascular Imaging Inc.
- Esaote S.p.A.
- FUJIFILM
- GE HealthCare Technologies Inc.
- Guerbet S.A.
- Koninklijke Philips
- Medis Medical Imaging Systems
- Medtronic
- Samsung Group
- Shanghai United Imaging Healthcare Co., Ltd.
- Mindray
- Shimadzu
- Siemens Healthineers
- Terumo
最近の産業開発事情 ハートスキャン市場
- 2026年5月:Royal Philipsはシンガポールで開された第19回ASCI学術集会においてアジア心臓血管イメージング学会と覚書に署名し、アジア太平洋全体での心臓血管イメージング教育、臨床的卓越性、およびAI技術協力のための枠組みを確立し、地域の疾患負担の増大と人材不足に対応しました。
- 2026年4月:AbbottはUltreon 3.0についてFDAクリアランスとCEマークを取得しました。これは次世代AI駆動の光干渉断層撮影冠動脈イメージングプラットフォームであり、リアルタイムのプラーク特性評価、ステントサイジング、位置決めガイダンス、および処置後評価を1秒のプルバックに統合し、複雑な冠動脈経皮的冠動脈インターベンションにおける精度を向上させます。
- 2026年3月:PhilipsはEdwards Lifesciencesと共同開発した僧帽弁経カテーテル弁尖接合不全修復術のためのAI駆動リアルタイムガイダンスシステムであるEchoNavigator R5.0(DeviceGuide搭載)についてFDA 510(k)クリアランスを取得しました。これは、この複雑な低侵襲弁膜処置中のリアルタイムデバイスナビゲーションのための最初のFDAクリアランスAIツールを表しています。
グローバルハートスキャン市場レポートの範囲
レポートの範囲によると、ハートスキャンは迅速で無痛かつ非侵襲的なコンピュータ断層撮影(CT)検査です。このスキャンはX線を使用して冠動脈における石灰化プラークの蓄積を検出・測定します。臨床医はこれを心臓病の早期指標を特定し、心臓発作のリスクを評価するために使用します。
ハートスキャン市場は、モダリティ、用途、エンドユーザー、技術、および地域別にセグメント化されています。モダリティ別では、市場は心エコー検査、心臓コンピュータ断層撮影、心臓磁気共鳴イメージング、核心臓イメージング、および心臓血管造影とフルオロスコピーにセグメント化されています。心エコー検査別では、市場は経胸壁心エコー検査、経食道心エコー検査、負荷心エコー検査、心内心エコー検査、および胎児心エコー検査にセグメント化されています。心臓コンピュータ断層撮影別では、市場は冠動脈CT血管造影、カルシウムスコアリングCT、構造的心臓計画のための心臓CT、および光子計数心臓CTにセグメント化されています。心臓磁気共鳴イメージング別では、市場は閉鎖型心臓MRIシステム、開放型心臓MRIシステム、1.5テスラおよび3テスラ心臓MRI、および超高磁場心臓MRIにセグメント化されています。核心臓イメージング別では、市場はSPECT心筋灌流イメージング、PET心筋灌流イメージング、およびハイブリッド核心臓イメージングにセグメント化されています。心臓血管造影とフルオロスコピー別では、市場は冠動脈造影、デジタルサブトラクション血管造影、血管内超音波ガイド下イメージング、および光干渉断層撮影ガイド下イメージングにセグメント化されています。
用途別では、市場は冠動脈疾患診断、心不全評価・モニタリング、構造的心臓疾患評価、弁膜症評価、先天性心疾患評価、不整脈および電気生理学的評価、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、診断イメージングセンター、専門心臓センター、外来手術センター、およびその他のエンドユーザーにセグメント化されています。技術別では、市場は2Dイメージング、3Dおよび4Dイメージング、ドップラーおよび造影強調イメージング、AI対応イメージングソリューション、およびその他の技術にセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 心エコー検査 | 経胸壁心エコー検査 |
| 経食道心エコー検査 | |
| 負荷心エコー検査 | |
| 心内心エコー検査 | |
| 胎児心エコー検査 | |
| 心臓コンピュータ断層撮影 | 冠動脈CT血管造影 |
| カルシウムスコアリングCT | |
| 構造的心臓計画のための心臓CT | |
| 光子計数心臓CT | |
| 心臓磁気共鳴イメージング | 閉鎖型心臓MRIシステム |
| 開放型心臓MRIシステム | |
| 1.5テスラおよび3テスラ心臓MRI | |
| 超高磁場心臓MRI | |
| 核心臓イメージング | SPECT心筋灌流イメージング |
| PET心筋灌流イメージング | |
| ハイブリッド核心臓イメージング | |
| 心臓血管造影とフルオロスコピー | 冠動脈造影 |
| デジタルサブトラクション血管造影 | |
| 血管内超音波ガイド下イメージング | |
| 光干渉断層撮影ガイド下イメージング |
| 冠動脈疾患診断 |
| 心不全評価・モニタリング |
| 構造的心臓疾患評価 |
| 弁膜症評価 |
| 先天性心疾患評価 |
| 不整脈および電気生理学的評価 |
| その他の用途 |
| 病院・クリニック |
| 診断イメージングセンター |
| 専門心臓センター |
| 外来手術センター |
| その他のエンドユーザー |
| 2Dイメージング |
| 3Dおよび4Dイメージング |
| ドップラーおよび造影強調イメージング |
| AI対応イメージングソリューション |
| その他の技術 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| モダリティ別 | 心エコー検査 | 経胸壁心エコー検査 |
| 経食道心エコー検査 | ||
| 負荷心エコー検査 | ||
| 心内心エコー検査 | ||
| 胎児心エコー検査 | ||
| 心臓コンピュータ断層撮影 | 冠動脈CT血管造影 | |
| カルシウムスコアリングCT | ||
| 構造的心臓計画のための心臓CT | ||
| 光子計数心臓CT | ||
| 心臓磁気共鳴イメージング | 閉鎖型心臓MRIシステム | |
| 開放型心臓MRIシステム | ||
| 1.5テスラおよび3テスラ心臓MRI | ||
| 超高磁場心臓MRI | ||
| 核心臓イメージング | SPECT心筋灌流イメージング | |
| PET心筋灌流イメージング | ||
| ハイブリッド核心臓イメージング | ||
| 心臓血管造影とフルオロスコピー | 冠動脈造影 | |
| デジタルサブトラクション血管造影 | ||
| 血管内超音波ガイド下イメージング | ||
| 光干渉断層撮影ガイド下イメージング | ||
| 用途別 | 冠動脈疾患診断 | |
| 心不全評価・モニタリング | ||
| 構造的心臓疾患評価 | ||
| 弁膜症評価 | ||
| 先天性心疾患評価 | ||
| 不整脈および電気生理学的評価 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院・クリニック | |
| 診断イメージングセンター | ||
| 専門心臓センター | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 技術別 | 2Dイメージング | |
| 3Dおよび4Dイメージング | ||
| ドップラーおよび造影強調イメージング | ||
| AI対応イメージングソリューション | ||
| その他の技術 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
ハートスキャン市場の成長を牽引しているものは何ですか?
市場は2026年から2031年にかけてCAGR 6.88%で成長すると予測されており、心血管疾患の負担、早期診断、AIワークフロー、およびCCTAへの支払い支援によって支えられています。
最も成長の速い心臓イメージングモダリティはどれですか?
心臓磁気共鳴イメージングは2031年にかけてCAGR 10.48%で成長すると予測されており、心筋症評価、生存能イメージング、および構造的心臓計画によって支えられています。
心臓イメージングの最大の用途は何ですか?
冠動脈疾患診断が最大の用途であり、2025年に44.29%のシェアを占めました。
AI対応心臓イメージングソリューションが拡大しているのはなぜですか?
AIは画像取得、計測、解釈、およびワークフローの一貫性を支援できます。AI対応イメージングソリューションは2031年にかけてCAGR 16.52%で成長すると予測されています。
ハートスキャンで最も成長が速いと予測されている地域はどこですか?
アジア太平洋は2026年から2031年にかけてCAGR 10.60%で成長すると予測されており、病院能力の拡大と国内イメージングサプライヤーによって支えられています。
心臓イメージングのより広範な採用を制限しているものは何ですか?
高い資本・運営コスト、専門家不足、不均一な償還、農村部の能力の限界、およびクロスベンダーデータの問題が採用を制約しています。