
地下水処理薬品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.36 十億米ドル |
| 市場規模 (2031) | 1.88 十億米ドル |
| 成長率 (2026 - 2031) | 6.73 % |
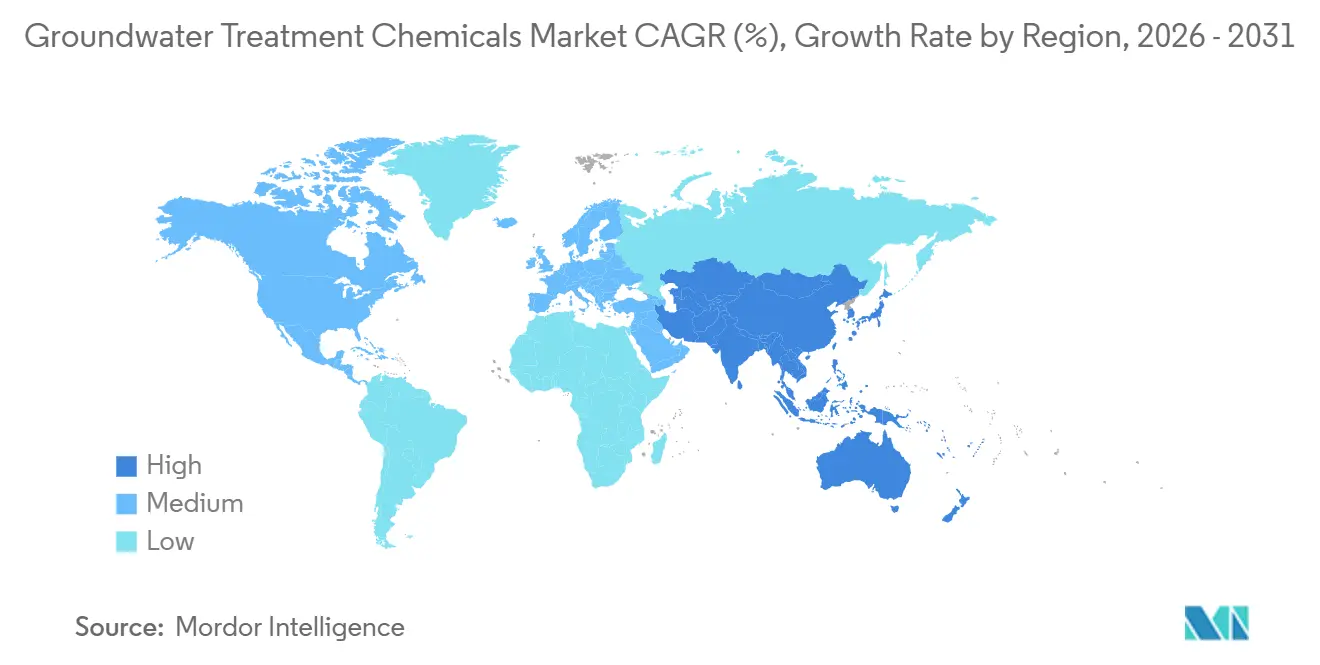
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
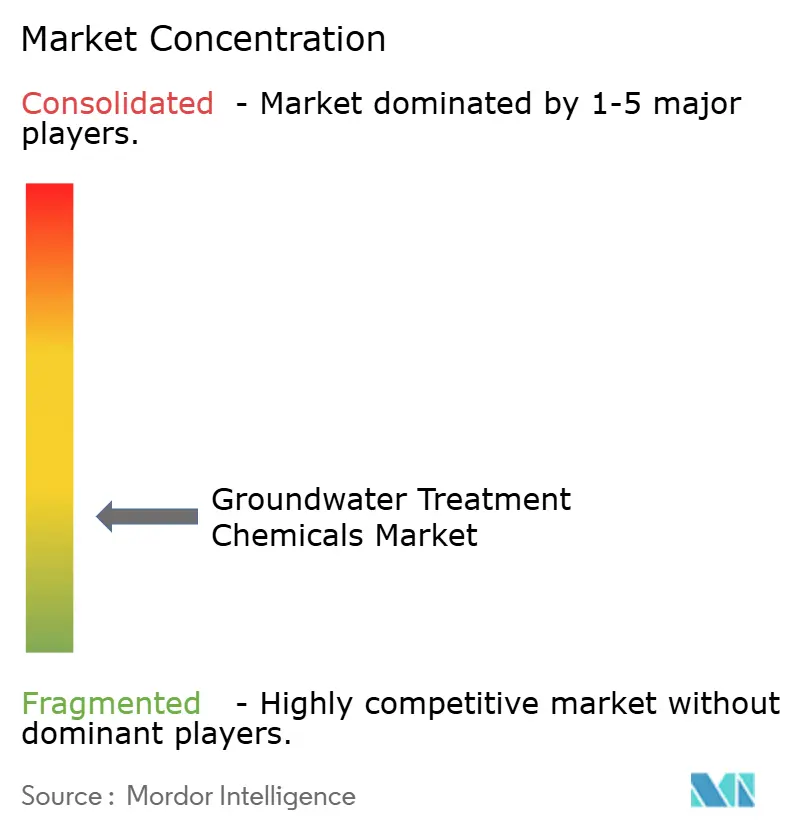
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる地下水処理薬品市場分析
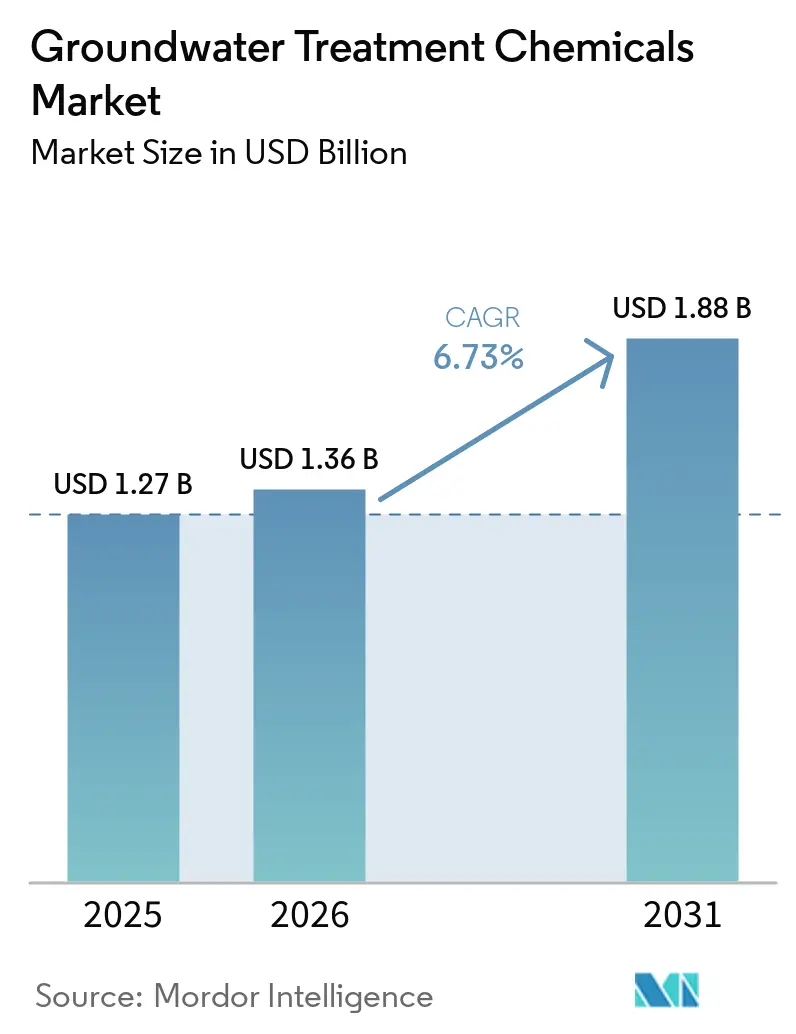
地下水処理薬品市場の規模は2025年に12.7億米ドルと評価され、2026年の13.6億米ドルから2031年には18.8億米ドルに達すると推定されてり、予測期間(2026年~2031年)中のCAGRは6.73%です。規制要件により、汚染に関する負債が資金手当てされた処理・修復プログラムへと転換されており、これが地方自治体および産業サイト全体の需要を支えています。米国環境保護庁(EPA)は2024年に、ペルフルオロオクタン酸(PFOA)およびペルフルオロオクタンスルホン酸(PFOS)に対して1兆分の4パーツという基準を含む、6種類のパーおよびポリフルオロアルキル物質(PFAS)に関する強制力のある規制値を設定し、公共水道システムは2029年までに最大汚染物質レベル(MCL)を達成しなければなりません。地下水処理薬品市場は、長期的な化学品調達を必要とする産業浄化プログラムによっても支えられています。2026年3月、EPAおよび米国司法省はシアトルのロウアー・ドゥワミッシュ水路浄化に関して6億6,800万米ドルの和解に達し、地下水遮断と堆積物修復は少なくとも10年間継続される予定です。サプライヤーは吸着剤、イオン交換、およびサイト固有の処理能力を拡大することで対応していますが、アクリルアミドモノマーのコストおよびPFASコンプライアンのタイムライン変更は、地下水処理薬品市場にとって引き続き重要なリスクとなっています。
レポートの主要ポイント
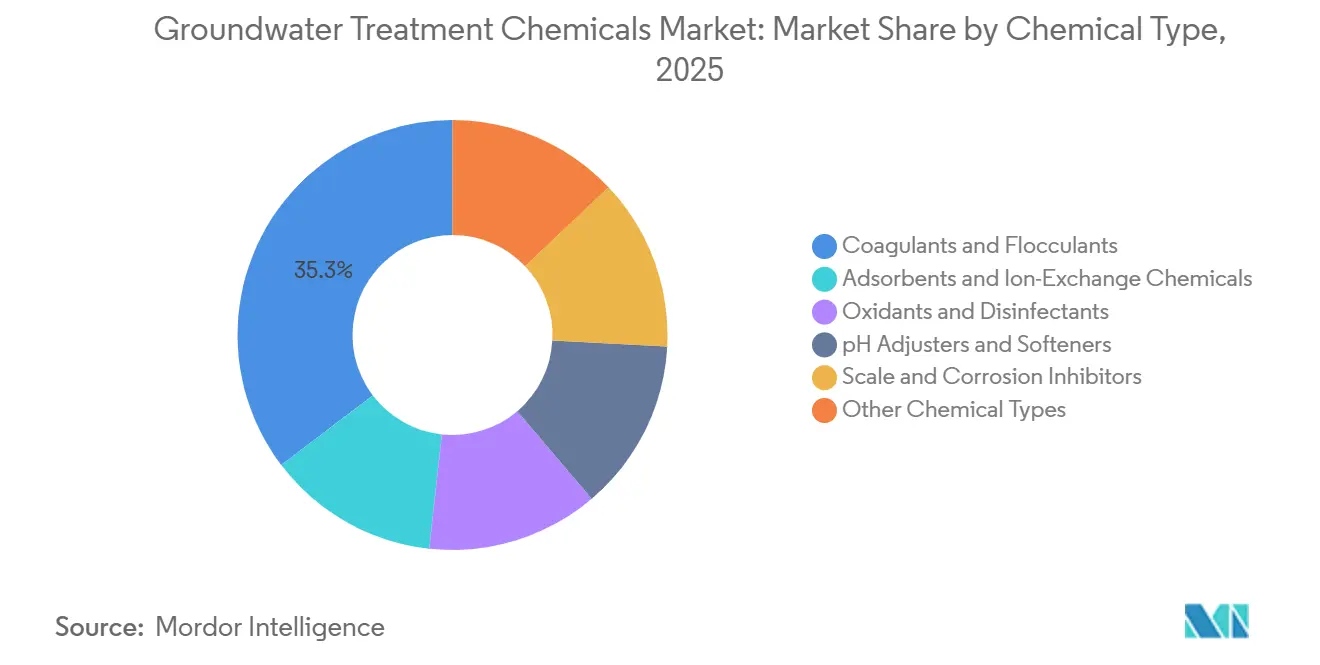
- 化学品タイプ別では、凝集剤および絮凝剤が2025年の地下水処理薬品市場シェアの35.34%を占め、スケールおよび腐食防止剤は2031年にかけて7.34%のCAGRで成長すると予測されています。
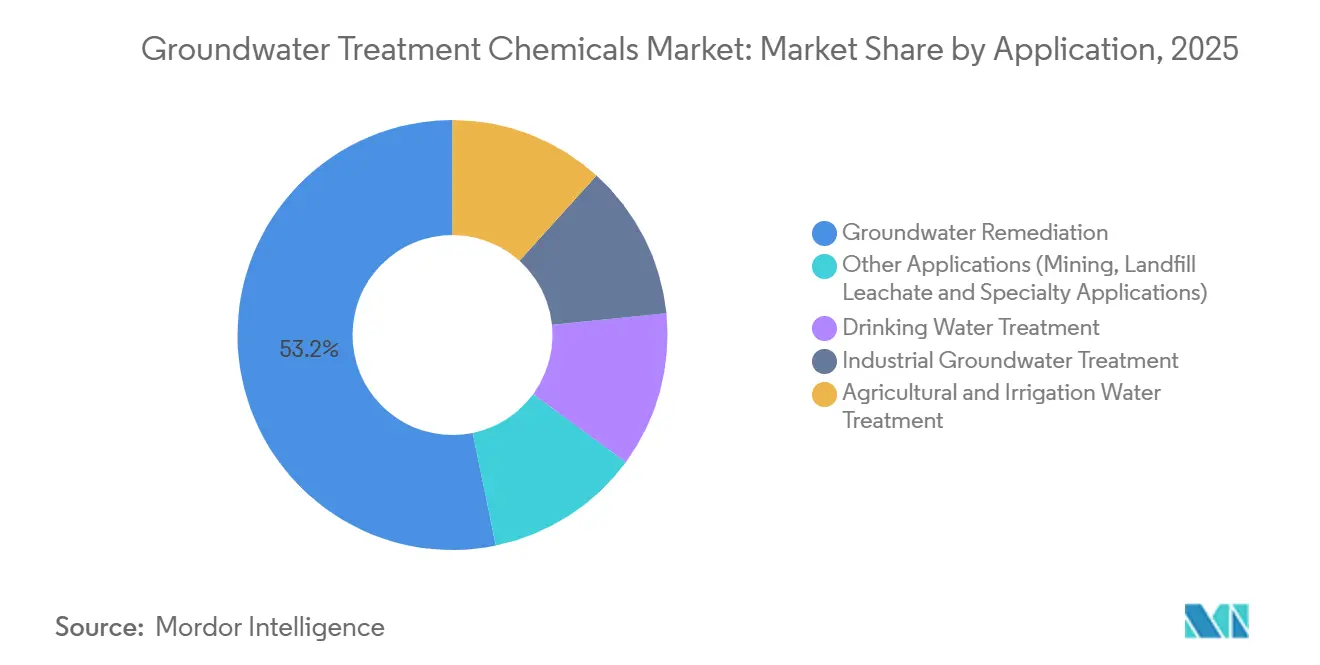
- 用途別では、地下水修復が2025年の地下水処理薬品市場シェアの53.23%を占め、2031年にかけて7.86%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の地下水処理薬品市場シェアの33.67%を占め、アジア太平洋は2031年にかけて7.58%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| PFASコンプライアンスと地下水モニタリングの拡大 | +2.4% | グローバル(北米および西欧に集中) | 短期(2年以内) |
| ブラウンフィールド再開発とサイト閉鎖圧力 | +1.8% | 北米・欧州、アジア太平洋都市回廊への波及 | 中期(2~4年) |
| 産遺産汚染と責任配分 | +1.4% | グローバル(北米、ドイツ、日本で最高密度) | 長期(4年以上) |
| 掘削および長期ポンプ・アンド・トリートに対するインサイチュ処理の優位性 | +1.2% | 北米、欧州、オーストラリアおよび韓国での早期採用 | 中期(2~4年) |
| 混合汚染物質プルームに対するサイト固有の化学処理 | +0.8% | 北米、EU、アジア太平洋産業回廊 | 中期(2~4年) |
| 廃棄物削減型パッシブ吸着および反応性バリアの採用 | +0.5% | アジア太平洋および北米(北欧諸国および日本での早期普及) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PFASコンプライアンスと地下水モニタリングの拡大
EPAの2024年国家一次飲料水規制は、米国の水道事業者に対して明確な調達スケジュールを設定しました。1万人以上にサービスを提供する公共水道システムは、2027年4月までに初回の四半期モニタリングを完了し、2029年4月までにMCLの全要件を満たさなければなりません[1]。コンプライアンス非適合の各流入点には、粒状活性炭(GAC)、陰イオン交換樹脂、または逆浸透膜と、処理媒体の性能を保護する前処理薬品が必要となる場合があります。Veoliaは2025年半ばに米国で34のPFAS処理システムを稼働させており、デラウェア州に3,500万米ドルのGAC施設を開設しました。この施設は1日あたり3,000万ガロンを処理し、10万人以上の住民に対応できます。同社はまた、将来的に米国の100以上の水道生産サイトへ処理カバレッジを拡大することを約束しています。新しいGACシステムは定期的な使用済み炭素の交換需要を生み出し、地下水処理薬品市場における吸着剤サプライヤーの需要基盤を拡大します。
ブラウンフィールド再開発とサイト閉鎖圧力
ブラウンフィールドの汚染は、不動産の移転を遅らせ、環境保険コストを増加させ、デューデリジェンス中に責任上の懸念を生じさせる可能性があります。追加修復不要の閉鎖スケジュールに直面しているサイト所有者は、計画されたプロジェクト期間内に測定可能な汚染物質削減を実現できるインサイチュアプローチを採用しています。2026年3月、REGENESISとAECOMは、IBISインラインブレンディング・注入システムを使用して、米国陸軍州兵施設にPlumeStopコロイド状活性炭インサイチュPFASバリアを設置しました。この設置は、継続的なメンテナンス義務や二次的なPFAS廃棄物流を生じさせることなくPFASプルームを封じ込めるよう設計されました。パッシブシステムは地上処理インフラと継続的なエネルギーコストを回避できるため、より予測可能な修復予算を支援します。これにより、地下水処理薬品市場における一部の需要が、継続的な大量バルク調達から限定的な特殊化学品注入へとシフトしています。
産業遺産汚染と責任配分
産業遺産汚染は、縮小するプロジェクト基盤ではなく、新たな資金手当てされた修復要件を引き続き生み出しています。包括的環境対応・補償・責任法(CERCLA)は、現在および過去の所有者、運営者、輸送業者を含む潜在的責任当事者に浄化コストを割り当てます。2026年3月、フード・モーター・カンパニーとニュージャージー州リングウッド自治区は、リングウッド鉱山・埋立地スーパーファンドサイトの最終的な地下水浄化に関する同意令に合意しました。このサイトには、歴史的なペイントスラッジ廃棄に由来するベンゼン、1,4-ジオキサン、および鉛が含まれており、処理された地下水は将来的に近隣コミュニティの飲料水源となる可能性があります。6億6,800万米ドルのロウアー・ドゥワミッシュ和解は、責任配分が長期的な化学品調達をいかに支援するかをさらに示しています。より洗練されたバイヤーグループは、地下水処理薬品市場において化学品の性能を検証済みの汚染物質削減に結びつける契約をより重視するようになっています。
掘削および長期ポンプ・アンド・トリートに対するインサイチュ処理の優位性
インサイチュ化学処理は、汚染物質の深度が実際の掘削を妨げる場合に、掘削および長期ポンプ・アンド・トリートに対してコスト上の優位性を提供できます。透過性反応バリア(PRB)は自然の水理勾配を利用し、地上設備、エネルギー、および定期ンテナンスの必要性を低減できます。2024年のフィールド評価では、ゼロ価鉄PRBが高い地下水ミネラル化を伴う金属汚染サイトにおいて、7ヶ月以内に亜鉛、鉛、ニッケルの質量フラックスをそれぞれ82%、72%、79%削減したことが確認されました。2025年のレビューでは、反応性媒体の寿命がサイトの地球化学と一致する場合、PRBはポンプ・アンド・トリートシステムよりもライフサイクルコストが低くなる可能性があることが示されました。このアプローチは、継続的な酸化剤投与よりも、ゼロ価鉄、活性炭、バイオチャーの定期的な購入を優先します。したがって、媒体製造および注入エンジニアリング能力を持つサプライヤーは、地下水処理薬品市場のこの部分にサービスを提供するうえでより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 地下の不均質性と酸化剤需要 | -0.8% | グローバル | 長期(4年以上) |
| PFASの破壊と濃縮物処理コスト | -0.6% | 北米・EU | 短期(2年以内) |
| 試薬の安全性、取り扱い、および注入の複雑性 | -0.4% | ローバル(特に新興市場) | 中期(2~4年) |
| 新興化学技術に対する規制承認の変動性 | -0.3% | アジア太平洋、南米、中東およびアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地下の不均質性と酸化剤需要
帯水層の不均質性は、地質が汚染プルーム全体で変化するため、酸化剤の性能に対する持続的な制約となっています。水理伝導度、有機物、および鉱物含有量は、投与量要件と注入された試薬が到達する範囲の両方を変化させる可能性があります。必要な酸化剤投与量は、実験室での推定値の3倍から10倍になる場合があります。2024年の研究では、同じ化学的負荷の下で、均質な帯水層と不均質な帯水層の間でパーおよびポリフルオロアルキル物質の質量フラックス削減が大きく異なることが確認されました。この不確実性により、調達前に詳細なサンプリングとモニタリングが必要となり、販売サイクルが長期化する可能性があります。サイト特性評価とパイロットテストを含むサプライヤーは購買摩擦を低減できますが、地下水処理薬品市場において追加のサービスコストを吸収する可能性があります。
PFASの破壊と縮物処理コスト
費用対効果の高いインサイチュPFAS破壊化学技術の欠如は、依然として主要な技術的制限となっています。一般的な酸化剤および還元剤は塩素化溶剤や石油系炭化水素を分解できますが、末端PFAS化合物は商業規模の化学的破壊に抵抗します。2025年のレビューでは、過マンガン酸塩および過硫酸塩ベースの酸化剤は主にPFAS前駆体をより持続性の高い末端形態に変換するものであり、完全に無機化するものではないことが報告されました。同レビューでは、CERCLAサイトにおける末端PFASの商業規模のインサイチュ破壊技術は利用可能ではないとも報告されました。活性炭はPFASを使用済み媒体上に捕捉しますが、その後、熱的再活性化または有害廃棄物処理が必要となります。破壊方法が商業的に実用化されるまで、モニタリングによる封じ込めが地下水処理薬品市場における対応可能な化学品量を制限し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学品タイプ別:
凝集剤・フロキュラント主導市場においてスケール・腐食防止剤が存在感を高める凝集剤・フロキュラントは、地方自治体の給および産業再利用向けの地下水から浮遊固形物、濁度、および粒子結合汚染物質を除去するため、2025年の地下水処理薬品市場規模の35.34%を占めました。SNF Groupは世界有数の水溶性ポリマーメーカーの一つです。Kemira Oyjの2026年4月の投資家向けプレゼンテーションでは、水処理用ポリマー市場におけるシェアを15%としています。これらの企業は、製剤性能、供給安定性、および認証製品ラインを通じて地域メーカーと競合しています。スケール・腐食防止剤は、ゼロ液体排出システムが閉ループ地下水リサイクル操業における鉱物濃度を高めるにつれて、2031年にかけてCAGR 7.34%で成長すると予測されています。
酸化剤・消毒剤は相当な割合を占めており、化学的破壊が必要な場合に過硫酸塩および過酸化水素システムが使用されています。吸着剤・イオン交換化学品は、現在の収益貢献を上回る規模の投資を集めています。2026年6月、EPAはCERCLAの枠組みの下でコロイド状活性炭(CAC)をインサイチュPFAS封鎖技術として評価しました。Kemira Oyjは2024年に英国での買収を通じて活性炭再活性化に参入し、スウェーデンのヘルシンボリに2027年下半期に稼働開始予定の工場を建設中です。Kemira Oyjはまた、2026年2月にスペインのタラゴナ施設への2,340万米ドルの投資を発表しました。水素イオン指数(pH)調整剤・軟化剤は処理条件を支援し、バイオスティミュラントおよび電子供与体は塩素化溶剤サイトでの強化バイオレメディエーションでの使用が増加しています。これらの製品開発は、コンプライアンス処理とサイト修復の両方にわたって地下水処理薬品産業を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途別:
地下水修復の優位性が化学品集約度を反映地下水修復は2025年の収益の53.23%を占め、CERCLAが義務付けるプログラムの化学品集約度を反映しています。記録決定書に記載された単一の修復策は、5年から20年にわたる継続的な化学品注入を必要とする場合があります。これにより、同様の規模の地方自治体処理サイトでの支出を上回る累積的な化学品支出が生じる可能性があります。飲料水処理は主要な用途を占め、安全飲料水法の基準およびPFASのMCLを満たすために凝集剤、消毒剤、およびpH調整剤を使用しています。産業用地下水処理は、閉ループ冷却、プロセス水、および生産水システムにスケール防止剤、腐食防止剤、および殺生物剤を使用しています。
農業・灌漑用水処理は、作物への地下水利用を制限する可能性のある硝酸塩、フッ化物、およびヒ素汚染に対処します。インドの中央地下水委員会は2025年に、評価された地下水ブロックの10.8%を過剰採取と分類しました。2025年5月、バンガロール上下水道委員会は1,323.46億インドルピー(約1億5,900万米ドルの廃水管理・再利用イニシアチブを開始しました。その他の用途には、鉱山ピット排水、埋立地浸出液管理、および特殊産業排水が含まれます。これらの用途は規模が小さいですが、サイト条件が異なるためプレミアム製剤を支援できます。5つの用途すべてにサービスを提供するサプライヤーは、地下水処理薬品産業内で統合処理契約を獲得するために競合できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
北米および欧州の地下水処理薬品市場
北米は2025年の地下水処理薬品市場規模の33.67%を占め、確立されたスーパーファンド執行体制と大規模な旧来型産業サイトの在庫に支えられた。米国は主要なサブリージョン貢献国であり続け、需要はCERCLA同意命令、米陸軍工兵隊(USACE)の修復契約およびPFASのMCL要件と結びついていた。Tetra Tech, Inc.は2026年にオハイオ州デイトンに専用PFAS処理施設を設計するために選定され、建設費用は350 ミリオン 米ドルと見込まれている[2]。カナダは鉱業およびオイルサンドの水管理からの需要を寄与し、欧州ではブラウンフィールドの密度と進化する地下水基準が積極的な修復を支えるドイツ、フランス、英国を中心に需要が集中していた。
アジア太平洋地下水処理薬品市場
アジア太平洋地域は2031年までに7.58%のCAGRで成長すると予測されている。中国の需要は、塩素化有機物およびリン排出に関する規制強化、リチウム電池施設へのゼロ液体排出義務、およびデータセンター冷却水要件によって支えられている。インドのジャル・ジーヴァン・ミッションおよび水質プログラム、凝集剤、吸着剤、pH調整薬品の機関調達を拡大している。Kurita Water Industries Ltd.は2026年3月期の純売上高として2,089億7,000万円(約1.39 ビリオン 米ドル)を報告した。日本および韓国は半導体・電子機器製造からの需要を支えており、地下水処理には精密な薬品管理が求められる。
南米およびMEAの地下水処理薬品市場
南米はより初期の段階から発展しており、ブラジルとアルゼンチンが主要なサブリージョン需要の中心地となっている。ブラジルのパルプ・製紙、鉱業、石油化学活動が地下水処理ニーズを生み出す一方、環境規制の執行が修復義務を正式化しつつある。2025年には、SolvayとVeoliaがブラジルのSolvayのサント・アンドレ工場において10年間の産業用水再利用パートナーシップを完了し、94%の水リサイクルを達成し、年間オリンピックプール133杯分に相当する淡水を節約した。中東・アフリカの地下水処理薬品市場は、スケールおよび腐食抑制剤に対するガルフ諸国の需要と、重金属除去および尾鉱水処理に対する南アフリカの鉱業需要との間で二分された需要プロファイルを持つ。両地域における規制執行の低さは、北米および欧州で見られる緊急性主導の需要を引き続き制限している。
競合状況
地下水処理薬品市場は高度に断片化されています。世界の地下水処理薬品市場において、サプライヤーは化学品供給から分析、投与最適化、フルサイトサービスへとオファリングを拡大しています。Kemira Oyjは2025年にWater Engineering, Inc.を1億5,000万米ドル買収し、2025年から2026年の買収プログラムでAquaBlue, Inc.、SIDRA Wasserchemie、およびThatcher Groupの硫酸鉄凝集剤事業を買収しました。同社はこの活動を水関連収益を倍増させる戦略の一環と説明しています。
Ecolab Inc.は2025年12月にOvivoのエレクトロニクス事業を24億カナダドル(約17.3億米ドル)で買収しました。2026年4月、Ecolab Inc.は水使用、処理効率、および運用リスク管理のための人工知能対応エンタープライズプラットフォームであるWater Navigator IQを発表しました。Evonik Industries AGは2026年6月に国際標準化機構のマスバランス認証を受けた低炭素過酢酸を発売しました。この製品はTÜVラインランドによって独立検証され、酸化剤調達からのスコープ3排出量の削減を支援します。これらの動きは、サービス統合と低炭素製剤が地下水処理薬品市場において関連する競争要因になりつつあることを示しています。
商業的に拡張可能なPFAS破壊化学技術は、CERCLAサイトの末端PFASに対して商業規模で利用可能なインサイチュ化学オプションが現在存在しないため、依然として大きな機会となっています。混合汚染物質サイトも、単一汚染物質プログラムではなく、複合または逐次処理製剤を必要とします。REGENESISは、コロイド状炭素、インサイチュバイオレメディエーション、およびモニタリング技術を組み合わせたサイト固有の改良プログラムを使用しています。2026年7月、DuPontはWAVE PROを発売しました。これは超ろ過、イオン交換、逆浸透膜、およびナノろ過を一つの水処理設計環境で接続するプラットフォームです。このようなツールは処理設計を改善し、化学品選択における監視データの役割を拡大できます。地域および特定分野の製剤メーカーが引き続きコモディティ製品の価格決定力を制限しているため、地下水処理薬品市場は競争が激しい状態が続いています。
地下水処理薬品産業のリーダー企業
-
Veolia
-
Ecolab Inc.
-
Kemira Oyj
-
Kurita Water Industries Ltd.
-
Solenis
- 注:主要企業の掲載順は順位を示すものではありません。
地下水処理薬品市場 このレポートでカバーされる企業
- Carus Group Inc.
- DuPont
- Ecolab Inc.
- Evonik Industries AG
- Kemira Oyj
- Kurita Water Industries Ltd.
- Regenesis
- SNF Group
- Solenis
- Solvay
- Veolia
- Xylem
最近の産業開発事情 地下水処理薬品市場
- 2026年7月:DuPontは強化されたWAVE PROプラットフォームを発売し、超ろ過、イオン交換、浸透膜、およびナノろ過を統合して水処理システム設計を効率化しました。このプラットフォームは溶解金属およびその他の汚染物質の処理システム開発を支援し、汚染地下水修復における処理薬品および媒体の適用を強化します。
- 2025年9月:Kemira Oyjは約1億5,000万米ドルでWater Engineering, Inc.を買収することに合意し、北米全体での産業用水処理能力を拡大しました。この買収はKemiraの処理ポートフォリオとサービスネットワークを拡大し、地下水および産業用水用途における汚染物質除去のための化学処理ソリューションのより広範な展開を支援します。
世界の地下水処理薬品市場レポートの調査範囲
地下水処理薬品は、汚染物質を除去し、望ましくない反応を制御し、安全な使用または排出のために地下水の品質を改善するために使用される特殊物質です。これらは、産業活動、農業、自然鉱物含有量、およびその他の汚染源の影響を受けた汚染帯水層および地下水流の処理を支援します。
地下水処理薬品市場は、化学品タイプ、用途、および地域別にセグメント化されています。化学品タイプ別では、市場は凝集剤・フロキュラント、酸化剤・消毒剤、pH調整剤・軟化剤、スケール・腐食防止剤、吸着剤・イオン交換化学品、およびその他の化学品タイプにセグメント化されています。用途別では、市場は地下水修復、飲料水処理、産業用地下水処理、農業・灌漑用水処理、およびその他の用途(鉱業、埋立地浸出液および特殊用途)にセグメント化されています。レポートはまた、主要地域の15カ国における地下水処理薬品の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| 凝集剤・フロキュラント |
| 酸化剤・消毒剤 |
| pH調整剤・軟化剤 |
| スケール・腐食防止剤 |
| 吸着剤・イオン交換化学品 |
| その他の化学品タイプ |
| 地下水修復 |
| 飲料水処理 |
| 産業用地下水処理 |
| 農業・灌漑用水処理 |
| その他の用途(鉱業、埋立地浸出液および特殊用途) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 化学品タイプ別 | 凝集剤・フロキュラント | |
| 酸化剤・消毒剤 | ||
| pH調整剤・軟化剤 | ||
| スケール・腐食防止剤 | ||
| 吸着剤・イオン交換化学品 | ||
| その他の化学品タイプ | ||
| 用途別 | 地下水修復 | |
| 飲料水処理 | ||
| 産業用地下水処理 | ||
| 農業・灌漑用水処理 | ||
| その他の用途(鉱業、埋立地浸出液および特殊用途) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
地下水処理薬品市場の規模はどのくらいですか?
地下水処理薬品市場は2026年に13.6億米ドルであり、2031年までに18.8億米ドルに達すると予測されています。
地下水処理薬品の需要を牽引しているものは何ですか?
PFASコンプライアンス要件、ブラウンフィールド修復、産業汚染浄化、およびインサイチュ処理の採用が需要を支えています。
2025年に市場需要をリードした化学品タイプはどれですか?
凝集剤・フロキュラントが2025年の収益の35.34%を占め、濁度および浮遊固形物除去における役割によって支えられています。
2025年に市場需要をリードした用途はどれですか?
地下水修復が2025年の収益の53.23%を占め、CERCLAが義務付けるプログラムが複数年にわたる化学品注入を必要とする場合があるためです。