
穀物・種子光学選別システム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.59 十億米ドル |
| 市場規模 (2031) | 1.01 十億米ドル |
| 成長率 (2026 - 2031) | 11.35 % |
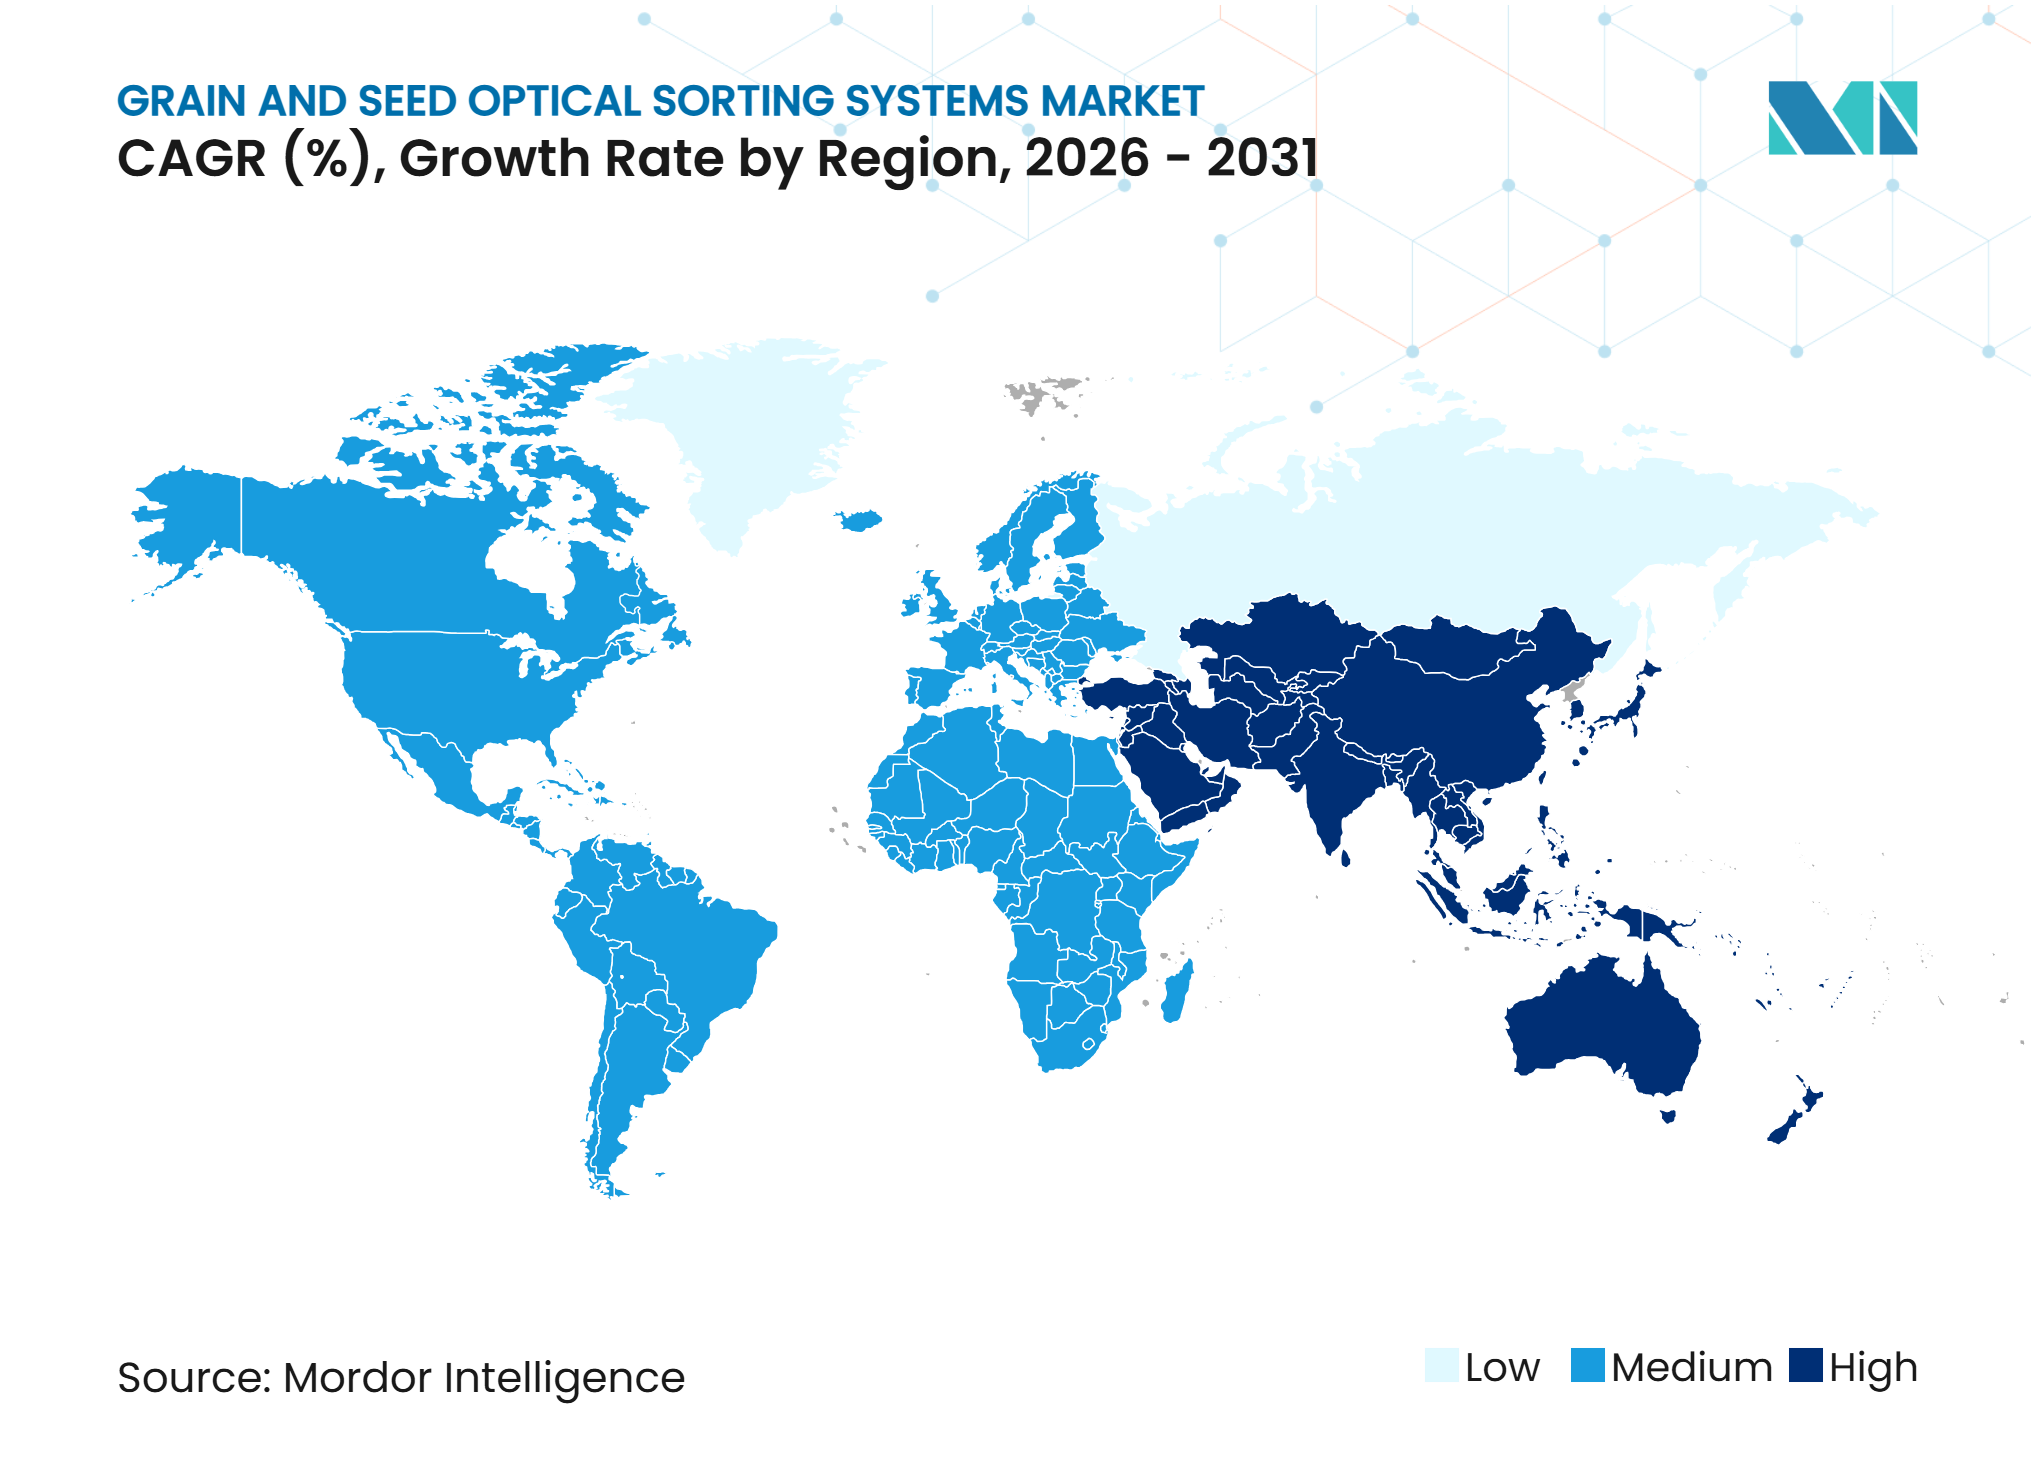
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる穀物・種子光学選別システム市場分析
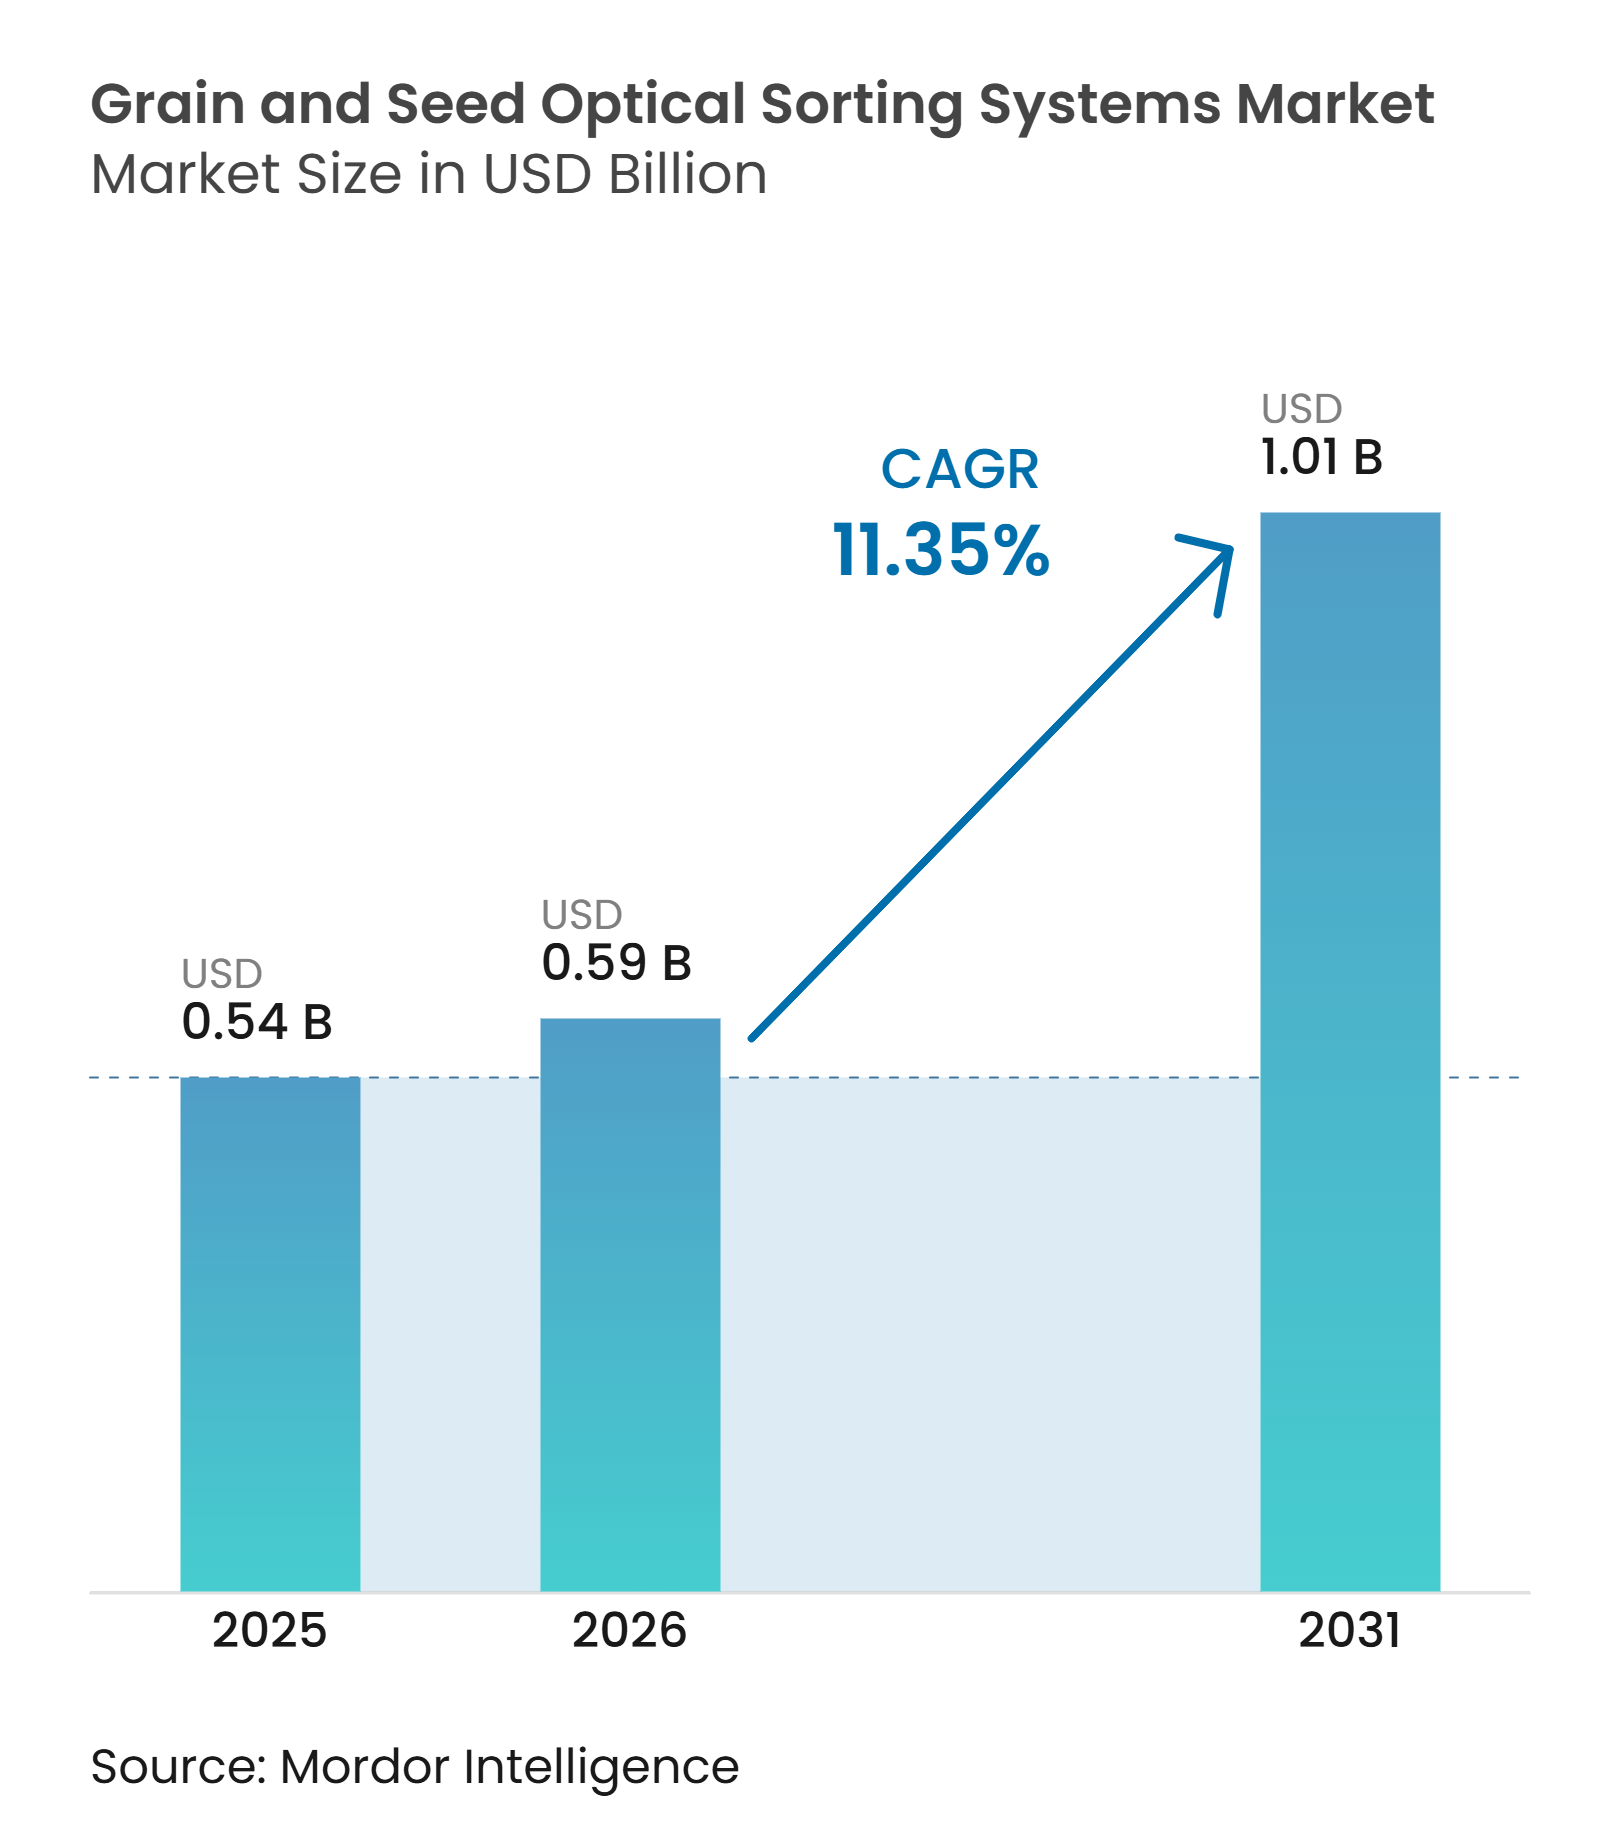
穀物・種子光学選別システムの市場規模は、2025年の0.54 ビリオン 米ドルから2026年には0.59 ビリオン 米ドルへ、さらに2031年までに1.01 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 11.35%を記録すると予測されています。食品安全規制の強化、収穫後損失の低減、加工労働力の不足が自動検査への需要を高めています。食品安全近代化法およびEU食品法に基づく要件により、輸出サプライチェーン全体で選別精度が標準的な調達要件となっています。バイヤーも信頼性の高い品質記録を求めており、選別装置の役割がプロセス管理からサプライヤー資格審査へと広がっています。アジア太平洋地域は、大規模な精米・穀物製粉設備の既設ベースと、中国・インド・東南アジアにおける近代化プログラムを組み合わせています。装置サプライヤーは、AIベースの欠陥検出、モジュール設計、現地サービス、接続された品質データツールで対応しています。
主要レポートのポイント
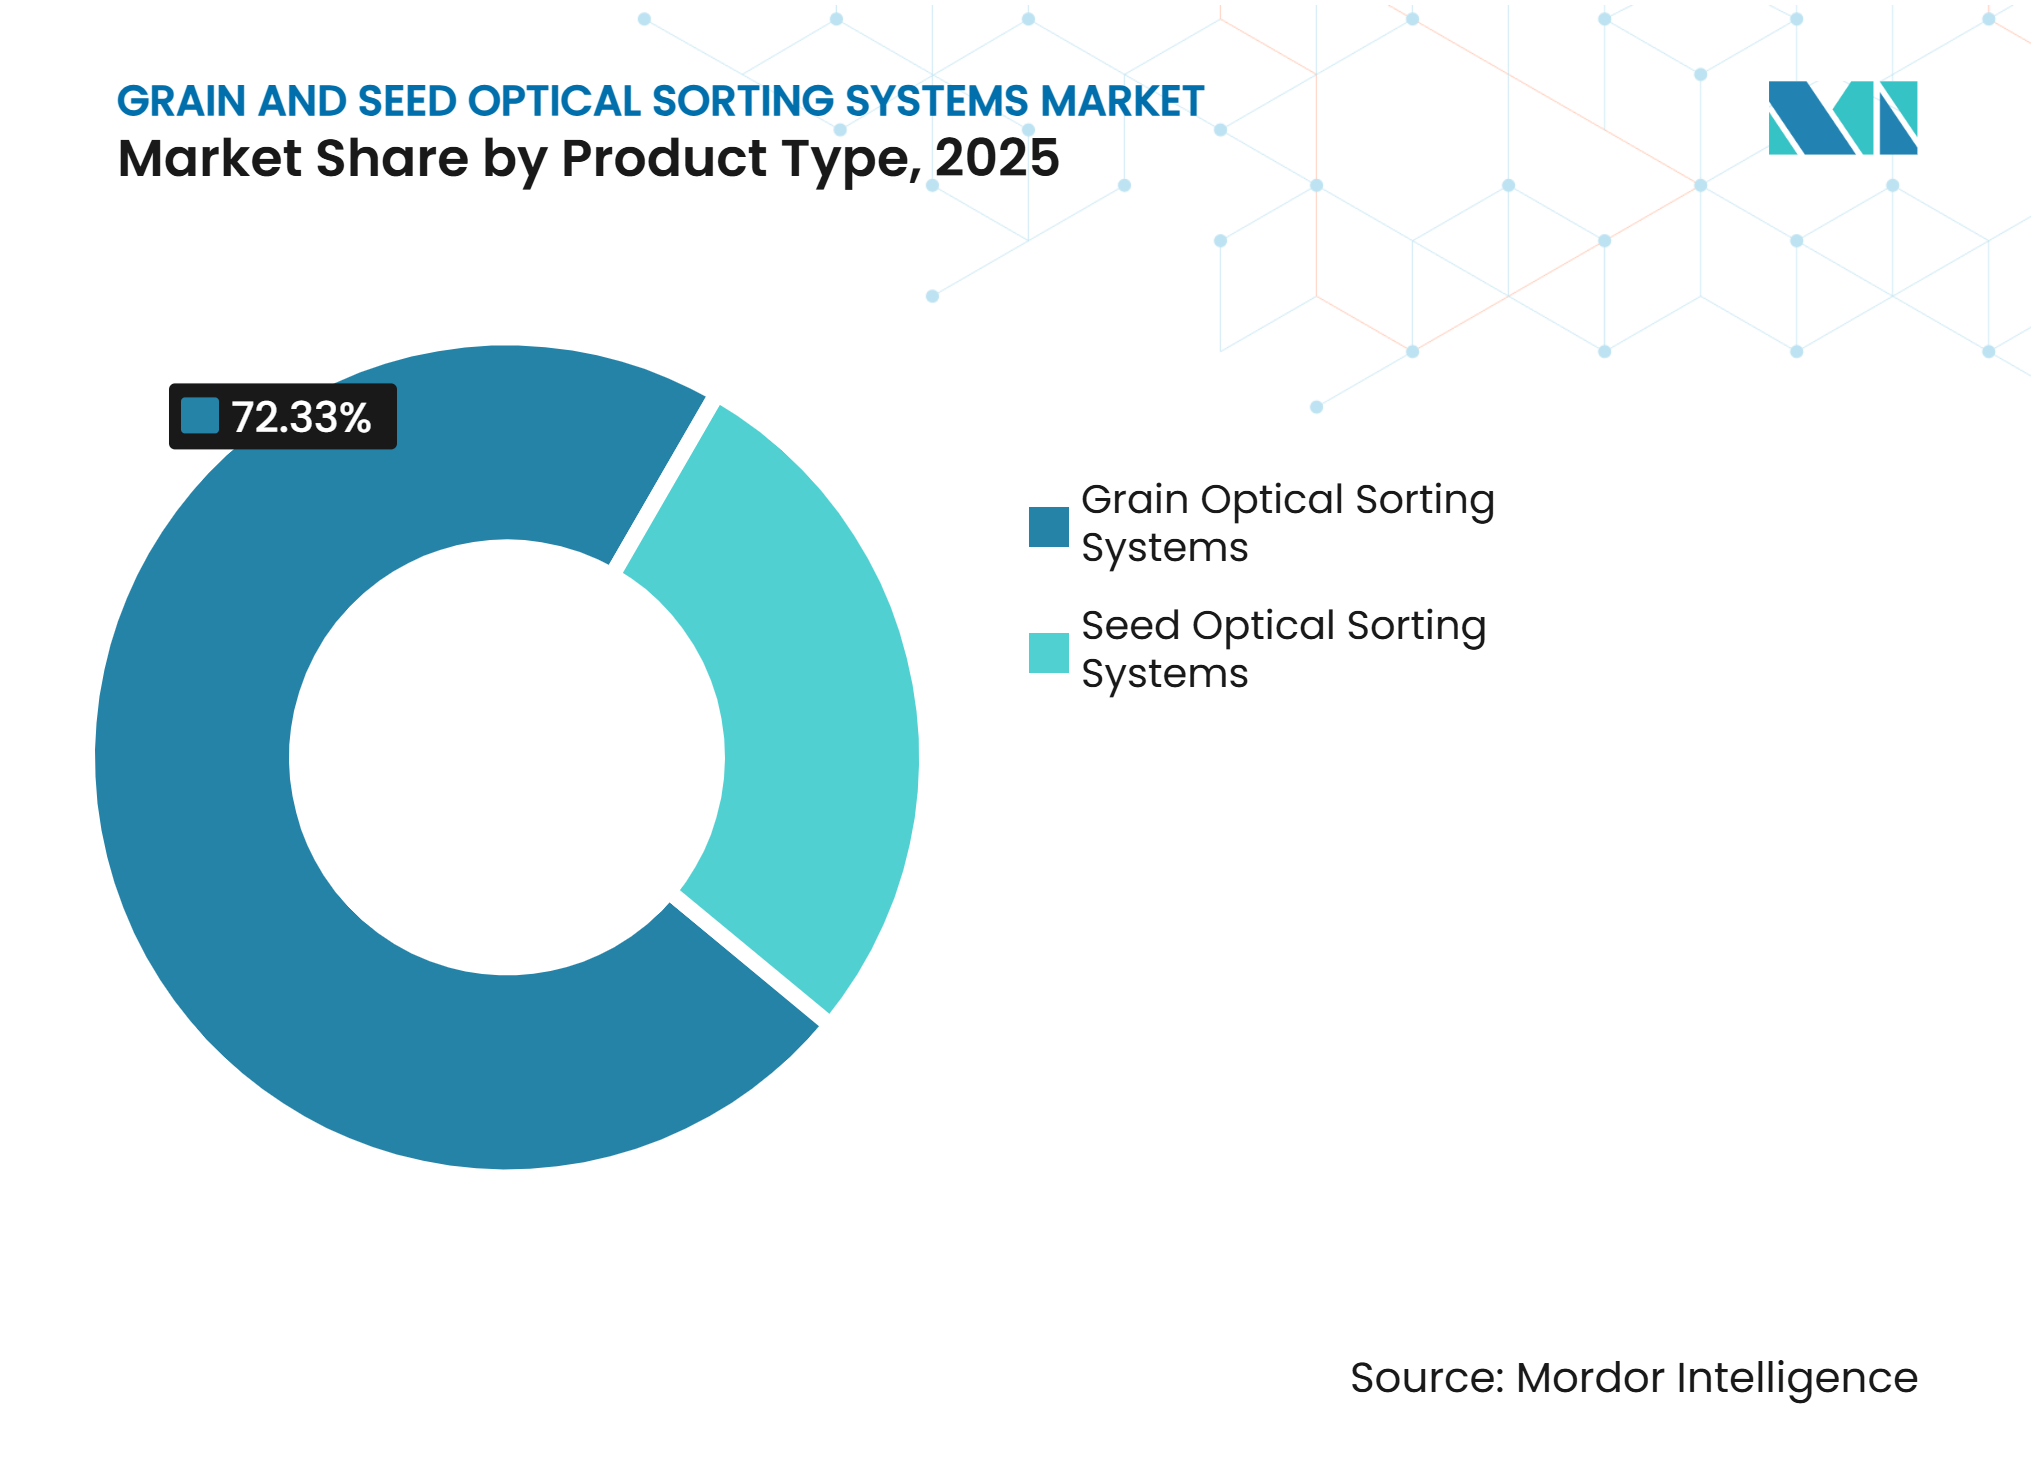
- 製品タイプ別では、穀物光学選別システムが2025年の穀物・種子光学選別システム市場シェアの72.33%を占め、種子光学選別システムは2031年にかけてCAGR 11.76%で拡大する見込みです。
- 用途別では、最終製品純度選別が2025年の穀物・種子光学選別システム市場規模の27.77%を占め、種子等級付けおよび発芽品質保護は2031年にかけてCAGR 12.31%で拡大する見込みです。
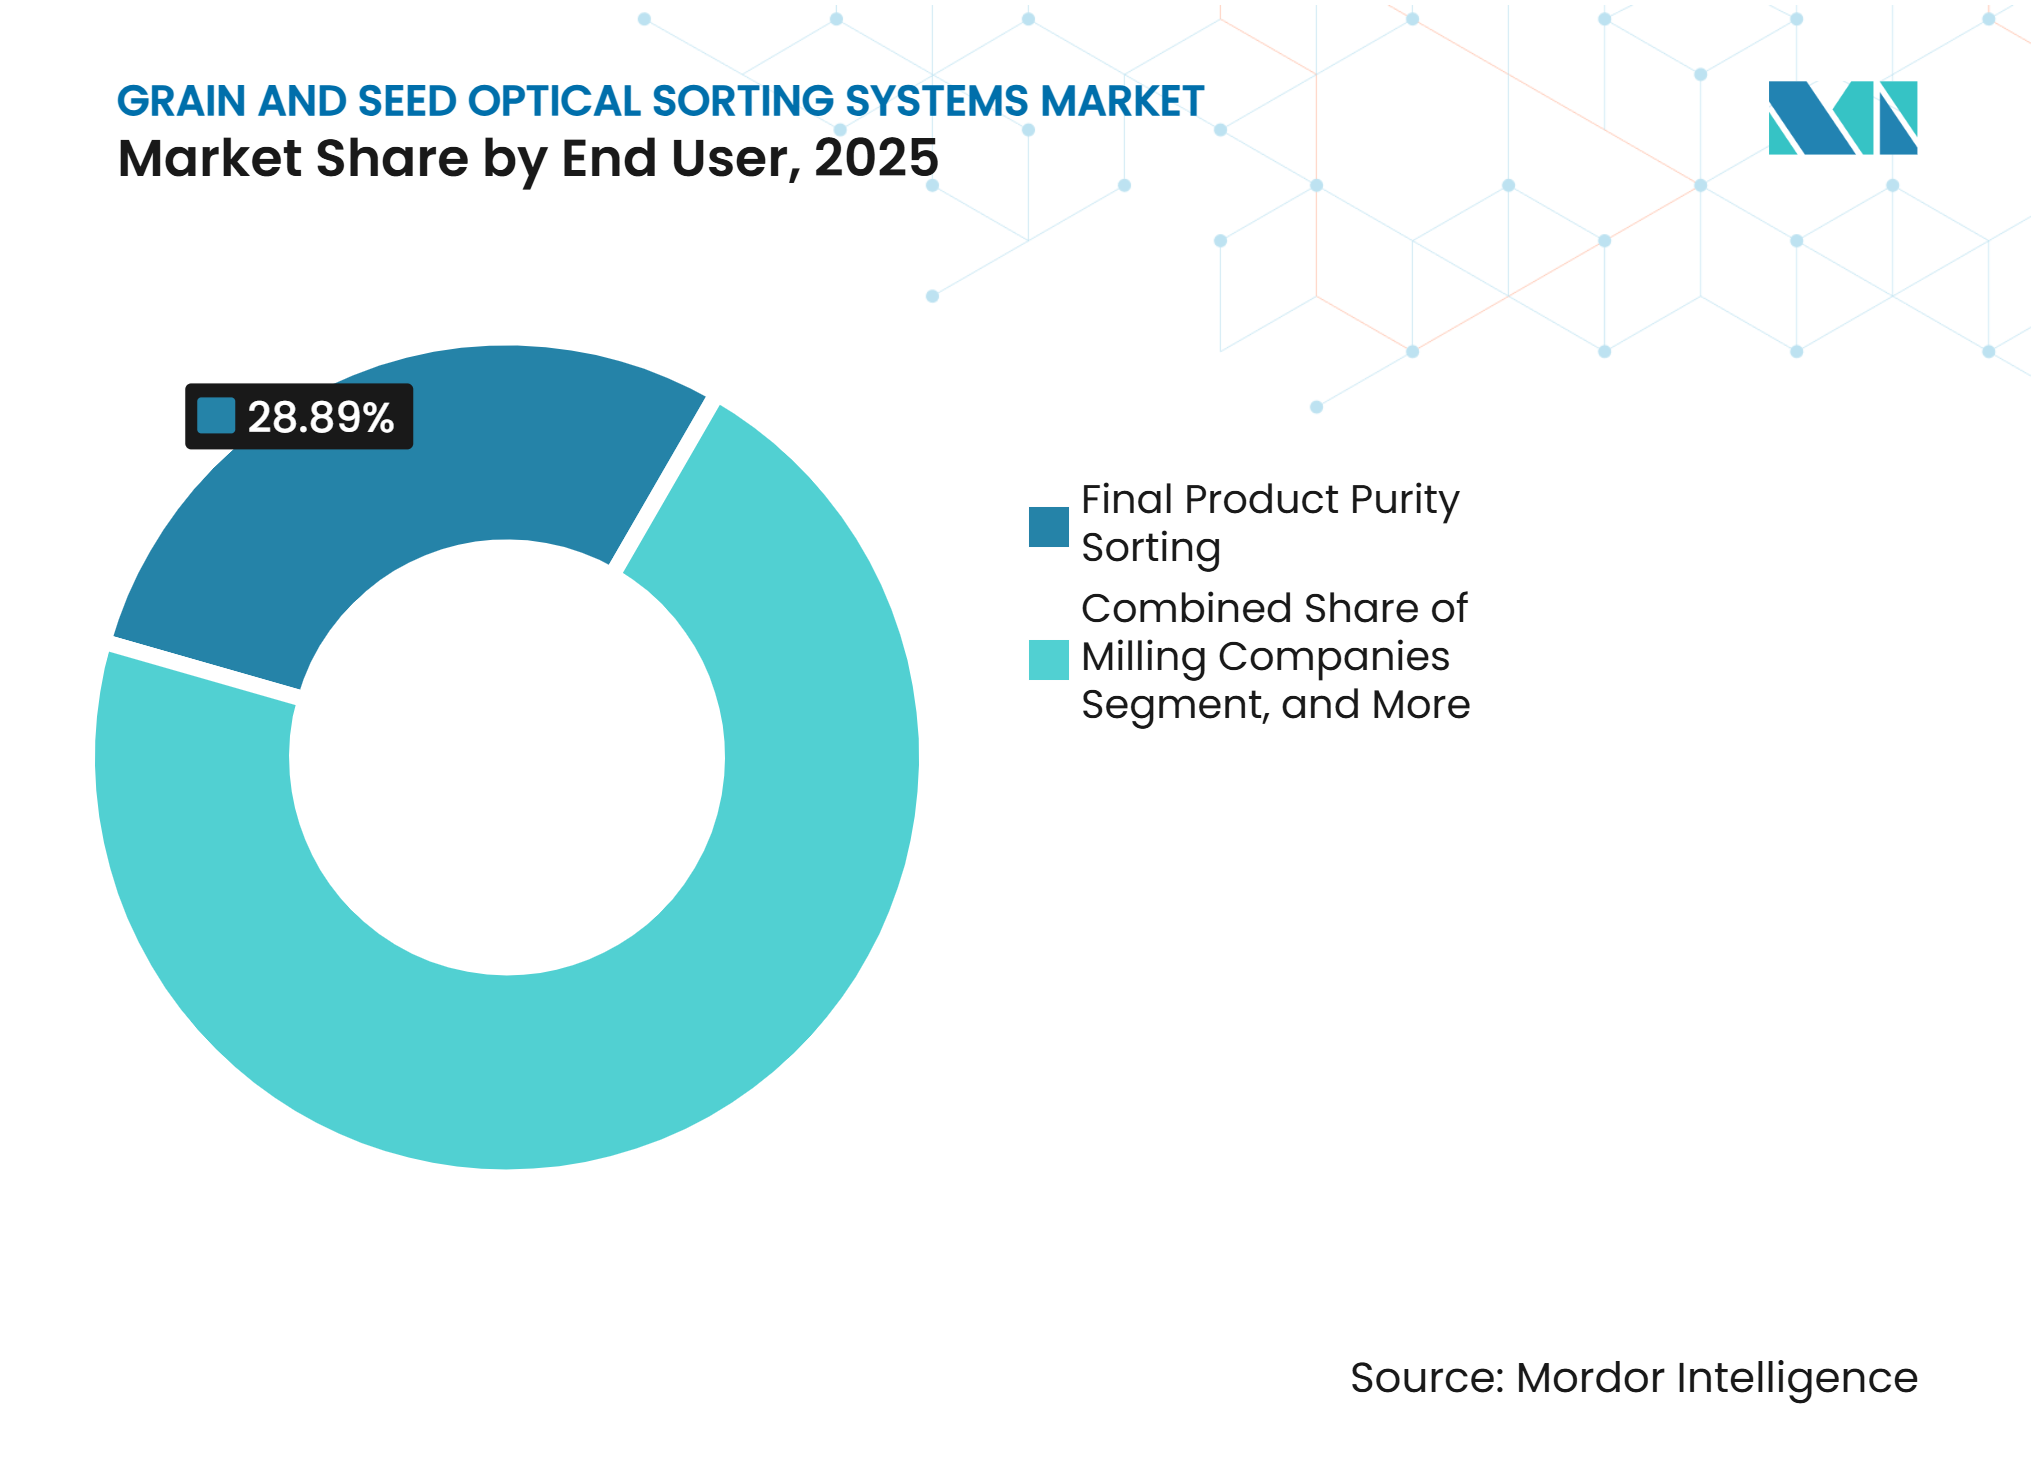
- エンドユーザー別では、穀物・種子加工業者が2025年の市場の28.89%を占め、種子加工会社は2031年にかけてCAGR 12.74%で拡大する見込みです。
- 処理能力別では、1時間あたり2~5メトリックトンの区分が2025年の市場の29.91%を占め、1時間あたり10メトリックトン超のシステムは2031年にかけてCAGR 12.13%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の市場の35.51%を占め、2031年にかけてCAGR 12.28%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品安全および穀物品質要件の強化 | +3.0% | グローバル | 短期(2年以内) |
| 労働力不足と選別コストの上昇 | +2.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 穀物・種子自動加工能力の拡大 | +1.8% | アジア太平洋、南米 | 中期(2~4年) |
| 低コントラストおよび複雑な欠陥のAI対応検出 | +1.5% | グローバル | 中期(2~4年) |
| 輸出および契約コンプライアンスのための追跡可能な品質データ | +0.8% | グローバル(主要輸出国での早期効果を含む) | 中期(2~4年) |
| センサーコストの低下とモジュール式後付け対応の普及 | +0.5% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品安全および穀物品質要件の強化
食品安全機関は、穀物製品に対する許容汚染物質閾値を引き下げています。食品安全近代化法は、穀物取扱業者に予防管理義務を課しています。マイコトキシンに関する欧州の要件も同様に、信頼性の高い検査の価値を高めています。これらの要件により、輸出チャネルに対応する加工者にとって穀物・種子光学選別システム市場の重要性が増しています。民間バイヤーもサプライヤー資格審査において選別性能を審査します。Cimbriaは、UV照明によってアスペルギルス感染粒を目視では識別困難な場合でも特定できると述べています。
労働力不足と選別コストの上昇
労働力の制約が、加工施設における自動選別の導入事例を変えています。ワシントン州立大学は、米国の農業労働者人口が2017年から2022年にかけて23%減少したと報告しています。また、同期間に移民労働力が37%縮小したとも報告しています。[1] オペレーターは、賃金引き上げによって検査・取扱業務を常に充足させることができるとは限りません。その結果、シフト全体のカバレッジを維持するために装置が活用されるケースが増えています。これは、以前は設備投資を先送りにしていた地方エレベーターや農業協同組合の需要を支えています。
穀物・種子自動加工能力の拡大
アジア太平洋および南米における新規加工プラントは、高スループット選別機の明確な需要先となっています。アグロホールディング・ヴォリン・グレイン・プロダクトは、2025年にウクライナで1時間あたり12メトリックトンの自動種子プラントを稼働させました。同プラントはSatakeのマルチスペクトルカメラとAIサポートを統合し、最終製品の均一性99.99%を達成しました。大規模サイトでは、一貫した除去基準を適用しながら生産量を維持できる装置が必要です。統合型加工ハブは、現地での設置・サービス能力の重要性も高めています。この状況は、地域サポートチームと多様な作物タイプへの対応経験を持つサプライヤーに有利に働きます。
低コントラストおよび複雑な欠陥のAI対応検出
AIツールは、従来のカラー閾値では類似素材を区別できない場合の検出精度を向上させます。2025年の研究では、ハイパースペトル種子画像に適用したLSTMニューラルネットワークが、小麦と大麦において99%超の分類精度を達成したことが示されました。この能力は、スペクトル特性が類似した穀物や低コントラストの欠陥に対して重要です。Bühlerは2025年5月に、数百万枚のラベル付き穀物画像で訓練されたディープラーニングを搭載したSORTEX AI700を発売しました。この装置はまた、オペレーターが上流プロセスを改善するためのフィードバックを提供することもできます。機械が生成する品質記録は、輸出貿易で使用されるコンプライアンス文書を支援することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースペクトルおよびマルチセンサーシステムの高い設備投資 | -1.9% | 南米、中東・アフリカ、新興アジア太平洋 | 中期(2~4年) |
| 校正・保守に関する技術スキルの不足 | -1.3% | 中東・アフリカ、南米、東南アジア | 短期(2年以内) |
| 穀物品質のばらつきと不安定な原料供給 | -0.8% | 南米、中東・アフリカ | 短期(2年以内) |
| 中小規模加工施設におけるデジタルインフラの不足 | -0.5% | 中東・アフリカ、中央・南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースペクトルおよびマルチセンサーシステムの高い設備投資
ハイパースペクトルおよびマルチセンサー選別機は、エントリーレベルのRGB装置よりもコストが高くなります。これらはマイコトキシン検出、アレルゲン除去、品種純度評価に使用されます。そのコストが、新興経済国の中小規模加工業者における普及を制限しています。農業機器向けのファイナンスオプションは、南米やアフリカの一部では依然として利用しにくい状況です。後付けシステムは、既設コンベヤにセンシングチャンネルを追加し、全面更新プロジェクトの規模を縮小することができます。ただし、これらのプロジェクトには依然として資本と技術的な統合が必要です。
校正・保守に関する技術スキルの不足
高度な装置は、認定基準に対する定期的な校正を必要とします。NIR、InGaAs、ハイパースペクトルカメラは、校正が維持されない場合に検出精度が低下することがあります。適切なトレーニングなしには、オペレーターが性能の下を認識できない場合があります。Bühlerは、SORTEX J SpectraVisionプラットフォームにおける自動感度制御とレシピベースの設定について説明しています。これらの機能は操作の複雑さを一部軽減しますが、技術的なリテラシーの必要性を排除するものではありません。リモート診断とAIガイドによるメンテナンスは、安定した接続環境を持つ施設を支援することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
穀物システムがリードし、種子システムがより速く拡大穀物光学選別システムは2025年の穀物・種子光学選別システム市場シェアの72.33%を占めました。その地位は、米、小麦、トウモロコシ、粗粒穀物の商業加工の規模を反映しています。大規模プラントは通常、スループット重視の装置と確立された操作慣行を必要とします。穀物加工は、特殊な種子処理よりも地理的に広範です。中国は2025年10月にGB/T 46296-2025を公布し、同規格は2026年5月に施行されました。この規格は、ソルガム、オーツ麦、緑豆、そら豆における変色粒の検出要件を規定しています。これにより、国内穀物加工における色彩選の役割が拡大します。また、既存システムが新要件を満たさない場合の装置更新も促進します。
種子光学選別システムは2026年から2031年にかけてCAGR 11.76%で拡大する見込みです。種子生産者は、規制された種子取引のために発芽品質の文書化を必要とします。このニーズは、欧州および北米向けに供給するハイブリッド種子生産者においてより強くなっています。種子装置はRGBのみのカメラではなく、ハイパースペクトルおよびNIRセンシングを使用するケースが増えています。水分勾配、クロロフィル残留物、胚の完全性は、カラーイメージングでは一貫して視認できません。米国特許12196671は、種子ごとの反射率を健全性基準閾値と比較して自動除去を可能にするハイパースペクトルマルチカメラシステムを説明しています。サプライヤーは種固有のアルゴリズムライブラリと校正設定を構築しています。これらの能力は、生産量よりも精度が重要な市場での競争力強化に役立ちます。


用途別:
最終製品純度がリードし、種子等級付けがより速く進展最終製品純度選別は2025年の穀物・種子光学選別システム市場規模の27.77%を占め、基準年において最大の用途セグメントとなりました。この用途カテゴリーは、提供された指標に含まれる用途の中で最高のシェアを保持しました。その主導的な地位は、完成した穀物・種子製品の純度と品質を確保する上での光学選別システムの重要性を反映しています。このカテゴリーは2025年の用途比較でトップとなり、市場において最大の用途シェアを示しました。
種子等級付けおよび発芽品質保護は2026年から2031年にかけてCAGR 12.31%で拡大する見込みであり、提供された用途カテゴリーの中で最も高い成長率を示しています。この予測は、種子等級付けおよび発芽品質保護を支援するシステムへの需要が、予測期間中に他の用途分野よりも速に成長することが期待されることを示しています。最終製品純度選別が2025年に最大のシェアを占めた一方で、種子等級付けおよび発芽品質保護は2031年にかけて用途成長をリードすることが期待されています。
エンドユーザー別:
加工業者が最大シェアを保持し、種子会社が成長をリード穀物・種子加工業者は2025年の市場の28.89%を占め、当年において最大のエンドユーザーグループとなりました。このシェアは、分析に含まれるすべてのエンドユーザーカテゴリーの中で最高の割合を示し、現在の市場プレゼンスに基づいて主要なエンドユーザーセグメントとしての地位を確立しました。28.89%のシェアは、穀物・種子加工業者が2025年の市場の4分の1以上を占めたことを示しています。提供された指標の中で、このグループは最大のエンドユーザーコホートであり、当年の市場シェアにおいて他のエンドユーザーカテゴリーを上回りました。
種子加工会社は2026年から2031年にかけてCAGR 12.74%で拡大する見込みです。この成長率は、予測期間において提供されたエンドユーザーカテゴリーの中で最高い成長予測を示しており、種子加工会社を最も急速に拡大するエンドユーザーグループとして位置付けています。穀物・種子加工業者が2025年に主要な市場シェアを保持していたものの、種子加工会社は2026年から2031年の期間においてより強い成長を記録することが期待されています。したがって、この予測は、穀物・種子加工業者の現在の市場リーダーシップと、予測期間中における種子加工会社のより速い拡大見込みとの間の差異を示しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
処理能力別:
中規模システムが既設ベースを支、高スループットがリード1時間あたり2~5メトリックトンの区分は2025年の穀物・種子光学選別システム市場シェアの29.91%を占めました。これはアジア太平洋および欧州における中規模加工業者の大規模な既設ベースを反映しています。これらの施設は、以前の投資サイクルにおいてこの構成を採用しました。処理能力、システムコスト、利用可能な操作スペースのバランスを提供します。1時間あたり2メトリックトン以下のセグメントは、職人的製粉業者、小規模農業協同組合、種子育種家に対応しています。中国サプライヤーによる低価格化により、このカテゴリーは初めて購入するバイヤーにとってよりアクセスしやすくなっています。1時間あたり5~10メトリックトンの区分は、確立された商業製粉業者および輸出加工業者に対応しています。この区分では、実証された結果と現地のアフターセールスサポートが選定プロセスにおいて決定的な要因となることが多いです。
1時間あたり10メトリックトン超のシステムは2026年から2031年にかけてCAGR 12.13%で拡大する見込みです。南米および南・東南アアにおけるグリーンフィールド加工ハブが需要の中心的な源泉となっています。高スループットサイトでは、大量処理において均一な選別性能を維持できる装置が必要です。1時間あたり12メトリックトンのウクライナ種子プラントは、大規模自動化施設におけるマルチスペクトルカメラとAIサポートの活用を示しています。大規模設置はまた、信頼性の高い試運転、保守、スペアパーツサポートの必要性も生み出します。装置選定には、処理能力だけでなくライフサイクルサポートも含まれます。穀物・種子光学選別システム市場は、統合インフラが分散した地域加工に取って代わる場所から恩恵を受けることができます。
地域分析
アジア太平洋地域は2025年の穀物・種子光学選別システム市場シェアの35.51%を占め、2031年にかけてCAGR 12.28%で拡大する見込みです。この地域は、精米所の密集した基盤と多様な穀物加工事業を組み合わせています。中国は、新規格により加工業者が既設システムが定められた装置要件を満たすかどうかを評価することが求められるため、主要な需要源となっています。GB/T 46296-2025は、マルチグレインカラー選別機について2026年5月に施行されました。インドは米と小麦の商業製粉を通じて需要を牽引しており、PM-FMEスキームの下での政府支援が食品加工の近代化を促進しています。
北米と欧州は、穀物・種子光学選別システム市場において第2の主要需要クラスターを形成しています。成熟した食品安全規制が、信頼性の高い検査システムへの支出を支えています。高い人件費が、一貫した操業カバレッジを必要とする施設における自動化の必要性をさらに強化しています。北米のバイヤーは、アクセスしやすい技術サポート、テスト、オペレータートレーニングを重視しています。Bühlerとウェストリンクは2025年3月、カリフォルニア州ストックトンに光学選別研究・トレーニングセンターを開設しました。
南米は新興地域であり、ブラジルとアルゼンチンは大豆、トウモロコシ、小麦の主要輸出国です。検証可能な汚染物質文書は、プレミアム輸出先へのアクセスにとって重要です。Bühlerは2025年の光学選別ポートフォリオの成長、特に南米と欧州での成長を報告しました。[2] 中東・アフリカは、施設がファイナンス、インフラ、技術トレーニングへの障壁に直面しているため、普及の初期段階にあります。
競合ランドスケープ
市場集中度
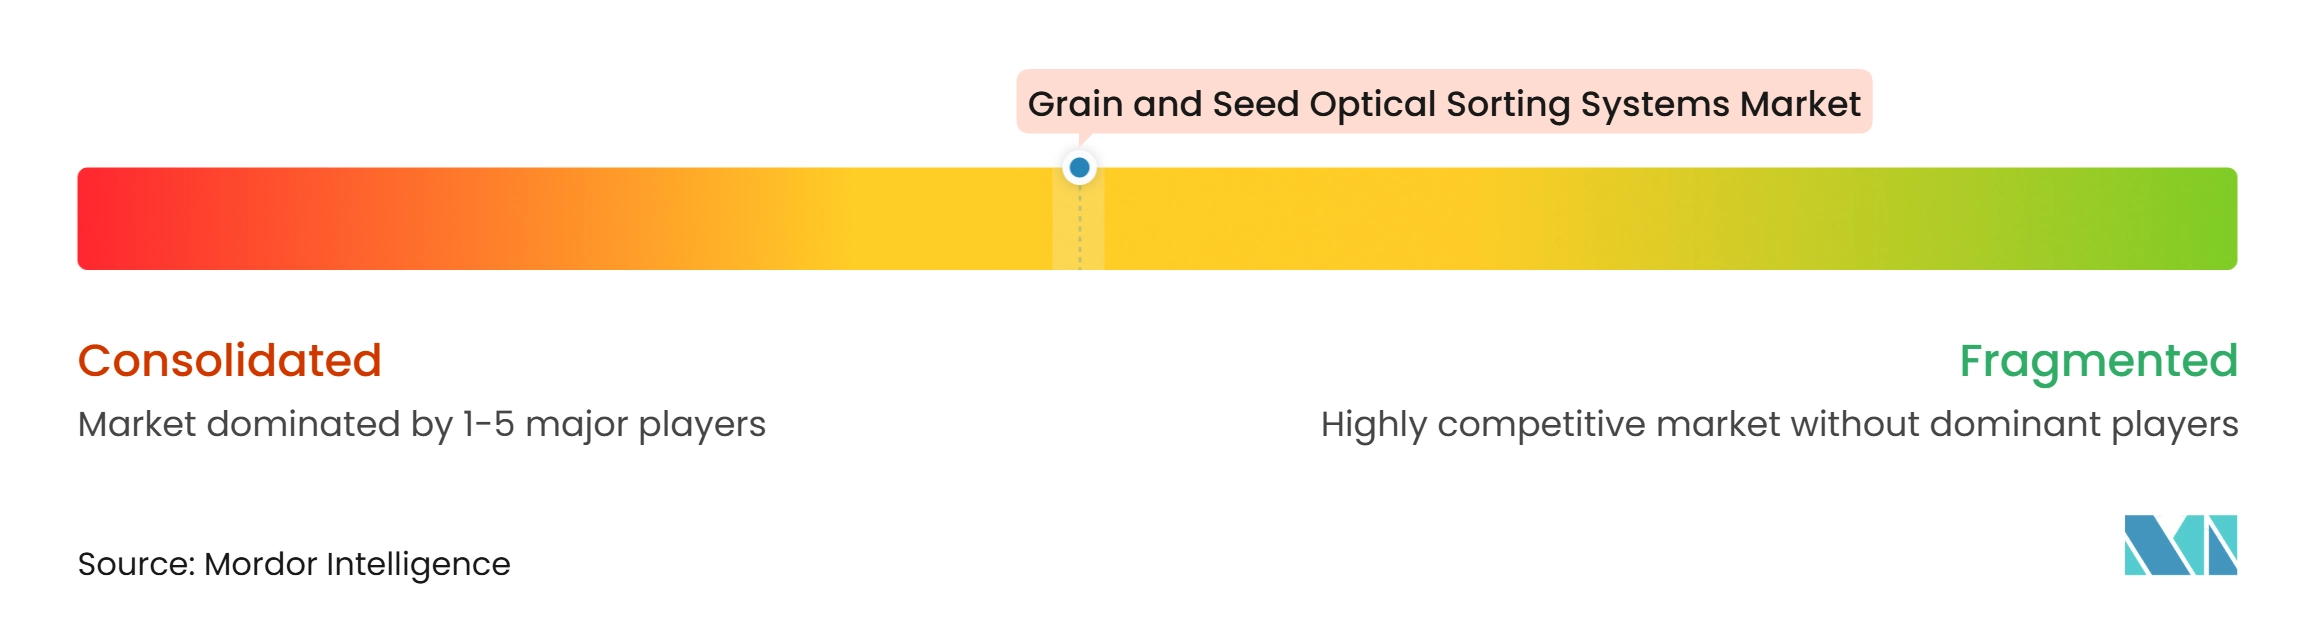
穀物・種子光学選別システム市場は、プレミアム層において中程度の集中度を示しています。Bühler AG、TOMRA Systems ASA、Satake Corporationが高仕様設置において競合しています。欧州の専門メーカーには、Cimbria、Key Technology、Sesotec、Raytec Vision、Pellenc Selective Technologiesが含まれます。中国のサプライヤーには、Hefei Meyer Optoelectronic、Techik Instrument、Hefei Angelon、Hefei Baite、Anhui Zhongke、Zhejiang Wanguanが含まれます。より広い中間層は依然として分散しており、バイヤーに複数の装置・サービスオプションを提供しています。
競争はAI対応検出、ソフトウェア、サービス能力にますます依存しています。Hefei Meyerは2025年4月に、マルチモーダルAIエンジンと群知能コラボレーションネットワークを搭載したMeyer Master 4.0を発売しました。TOMRAはInterpack 2026でTOMRA 4Cを発表し、同システムはLUCAiディープラーニングを通じて複数のAIモデルを実行しました。Bühlerは2025年5月に高度な穀物選別用途向けにSORTEX AI700を発売しました。これらの動きは、アプリケーション専門知識、トレーニング、信頼性の高い処理結果の価値をより高めています。
Satakeは2026年4月に、モジュール設計とコンパクトなフットプリントを特徴とするSLASHシリーズで中間層の製品ラインナップを拡充しました。Hefei Meyerは2026年5月に第3インテリジェントファクトリーの上棟式を行い、国際流通向けの品質一貫した生産のスケールアップを支援しています。[3] CEマーキング、NRTL認証、NR-12認証は、欧州、北米、ブラジルにおける参入要件を生み出しています。したがって、サプライヤーは流通リーチ、特定の作物用途、設置後の複雑な装置をサポートする能力を通じて競争しています。
穀物・種子光学選別システム業界リーダー
-
Bühler AG
-
TOMRA Systems ASA
-
Satake Corporation
-
Cimbria A/S
-
Key Technology, Inc
- 注:主要企業の掲載順は順位を示すものではありません。
穀物・種子光学選別システム市場 このレポートでカバーされる企業
- Bühler AG
- TOMRA Systems ASA
- Satake Corporation
- Cimbria A/S
- Key Technology, Inc.
- Hefei Meyer Optoelectronic Technology Inc.
- Sesotec GmbH
- Binder+Co AG
- Techik Instrument Co., Ltd.
- Hefei Angelon Electronics Co., Ltd.
- Hefei Baite Optoelectronic Technology Co., Ltd.
- Raytec Vision S.p.A.
- Pellenc Selective Technologies SAS
- Steinert GmbH
- Körber AG
- Orange Sorting Machines Pvt. Ltd.
- Anzai Manufacturing Co., Ltd.
- Daewon GSI Co., Ltd.
- Anhui Zhongke Optic-electronic Color Sorter Machinery Co., Ltd.
- Zhejiang Wanguan Electric Co., Ltd.
最近の産業開発事情 穀物・種子光学選別システム市場
- 2026年7月:米国農務省動植物検疫局(USDA APHIS)は、輸入装置バイオセキュリティ評価ガイドを更新し、物理的隔離ベースの除去機能を備えたAI対応光学穀物選別システムを低リスク農業装置として分類し、米国市場への輸入承認サイクルを短縮しました。
- 2026年6月:Satake Corporationは広島からグローバルに、穀物、種子、豆類、プラスチック向けのコンパクト光学選別機SLASH β PLUS(型番:EMS-01B)を発売しました。これは広く認知されたPikaSen αシリーズの後継機であり、自動感度設定とツールフリー構造を特徴としています。
- 2026年5月:Bühler Groupはデュッセルドルフで開催されたInterpack 2026において、穀物・食品ポートフォリオに対する複数の新ソリューションおよび主要アップグレードを発表し、選別・粉ラインにわたってAI、衛生設計、デジタルイノベーションを組み込みました。
- 2026年5月:Hefei Meyer Optoelectronicの第3インテリジェントファクトリーの処理能力拡張が上棟を完了し、グローバル流通向けの品質一貫した生産のスケールアップを目指した全工程インテリジェント・デジタル製造を可能にしました。
世界の穀物・種子光学選別システム市場レポートの調査範囲
穀物・種子光学選別システム市場は、穀物、種子、および関連農業商品の検査、分類、等級付け、分離に使用される自動光学選別装置の販売、設置、統合、ソフトウェア、保守、および関連サービスから生み出される収益を含みます。これらのシステムは、カメラ、光学センサー、制御照明、画像処理ソフトウェア、および精密エアジェクションまは機械的除去メカニズムを使用して、製品ストリームから変色、損傷、病害、未熟、異品種、汚染、または異物粒子を除去します。光学選別は、従来のスクリーン、重力選別機、機械的等級付け機では確実に検出できない欠陥を識別することで、製品の純度と一貫性を向上させることができます。
穀物・種子光学選別システム市場レポートは、製品タイプ(穀物光学選別システムおよび種子光学選別システム)、選別技術(RGB/カラービジョン、NIR(近赤外線)、マルチスペクトルイメージング、ハイパースペクトルイメージング、その他の選別技術)、用途(前処理および入荷品質検査、最終製品純度選別、種子等級付けおよび発芽品質保護、異物および汚染物質除去、その他の用途)、エンドユーザー(穀物・種子加工業者、製粉会社、種子加工会社、農業協同組合、食品・原料メーカー、トレーダーおよび穀物取扱業者、その他の産業ユーザー)、処理能力(1時間あたり2メトリックトン以下、1時間あたり2~5メトリックトン、1時間あたり5~10メトリックトン、1時間あたり10メトリックトン超)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 穀物光学選別システム |
| 種子光学選別システム |
| RGB/カラービジョン |
| NIR(近赤外線) |
| マルチスペクトルイメージング |
| ハイパースペクトルイメージング |
| その他の選別技術 |
| 前処理および入荷品質検査 |
| 最終製品純度選別 |
| 種子等級付けおよび発芽品質保護 |
| 異物および汚染物質除去 |
| その他の用途 |
| 穀物・種子加工業者 |
| 製粉会社 |
| 種子加工会社 |
| 農業協同組合 |
| 食品・原料メーカー |
| トレーダーおよび穀物取扱業者 |
| その他の産業ユーザー |
| 1時間あたり2メトリックトン以下 |
| 1時間あたり2~5メトリックトン |
| 1時間あたり5~10メトリックトン |
| 1時間あたり10メトリックトン超 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| トルコ | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
| 製品タイプ別 | 穀物光学選別システム | ||
| 種子光学選別システム | |||
| 選別技術別 | RGB/カラービジョン | ||
| NIR(近赤外線) | |||
| マルチスペクトルイメージング | |||
| ハイパースペクトルイメージング | |||
| その他の選別技術 | |||
| 用途別 | 前処理および入荷品質検査 | ||
| 最終製品純度選別 | |||
| 種子等級付けおよび発芽品質保護 | |||
| 異物および汚染物質除去 | |||
| その他の用途 | |||
| エンドユーザー別 | 穀物・種子加工業者 | ||
| 製粉会社 | |||
| 種子加工会社 | |||
| 農業協同組合 | |||
| 食品・原料メーカー | |||
| トレーダーおよび穀物取扱業者 | |||
| その他の産業ユーザー | |||
| 処理能力別 | 1時間あたり2メトリックトン以下 | ||
| 1時間あたり2~5メトリックトン | |||
| 1時間あたり5~10メトリックトン | |||
| 1時間あたり10メトリックトン超 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| トルコ | |||
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
穀物・種子光学選別システム市場の規模はどのくらいですか?
市場は2025年に0.54 ビリオン 米ドルと評価され、2026年には0.59 ビリオン 米ドルとなり、CAGR 11.35%で2031年までに1.01 ビリオン 米ドルに達する見込みです。
穀物・種子光学選別システムへの需要を牽引しているものは何ですか?
食品安全要件、労働力不足、加工プラントの自動化、追跡可能な品質記録への需要が装置の普及を支えています。
このセクターをリードしている製品カテゴリーはどれですか?
穀物光学選別システムが2025年に27.77%のシェアでリードしており、大規模な米、小麦、トウモロコシ、粗粒穀物加工事業での使用を反映しています。
最も速く拡大すると予想される用途はどれですか?
種子等級付けおよび発芽品質保護は、認定種子プログラムが品質要件を高めるにつれて、2031年にかけてCAGR 12.31%で拡大する見込みです。
光学選別装置の需要をリードしている地域はどこですか?
アジア太平洋地域が2025年に35.51%のシェアでリドし、2031年にかけてCAGR 12.28%で拡大する見込みです。
高度な光学選別システムの普及を制限しているものは何ですか?
ハイパースペクトルシステムの高コスト、校正スキルの不足、原料品質のばらつき、デジタルインフラの脆弱性が普及を制約する可能性があります。