
Taille et part du marché des systèmes de tri optique des céréales et des semences
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.59 Milliards de dollars |
| Taille du Marché (2031) | 1.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de tri optique des céréales et des semences par Mordor Intelligence
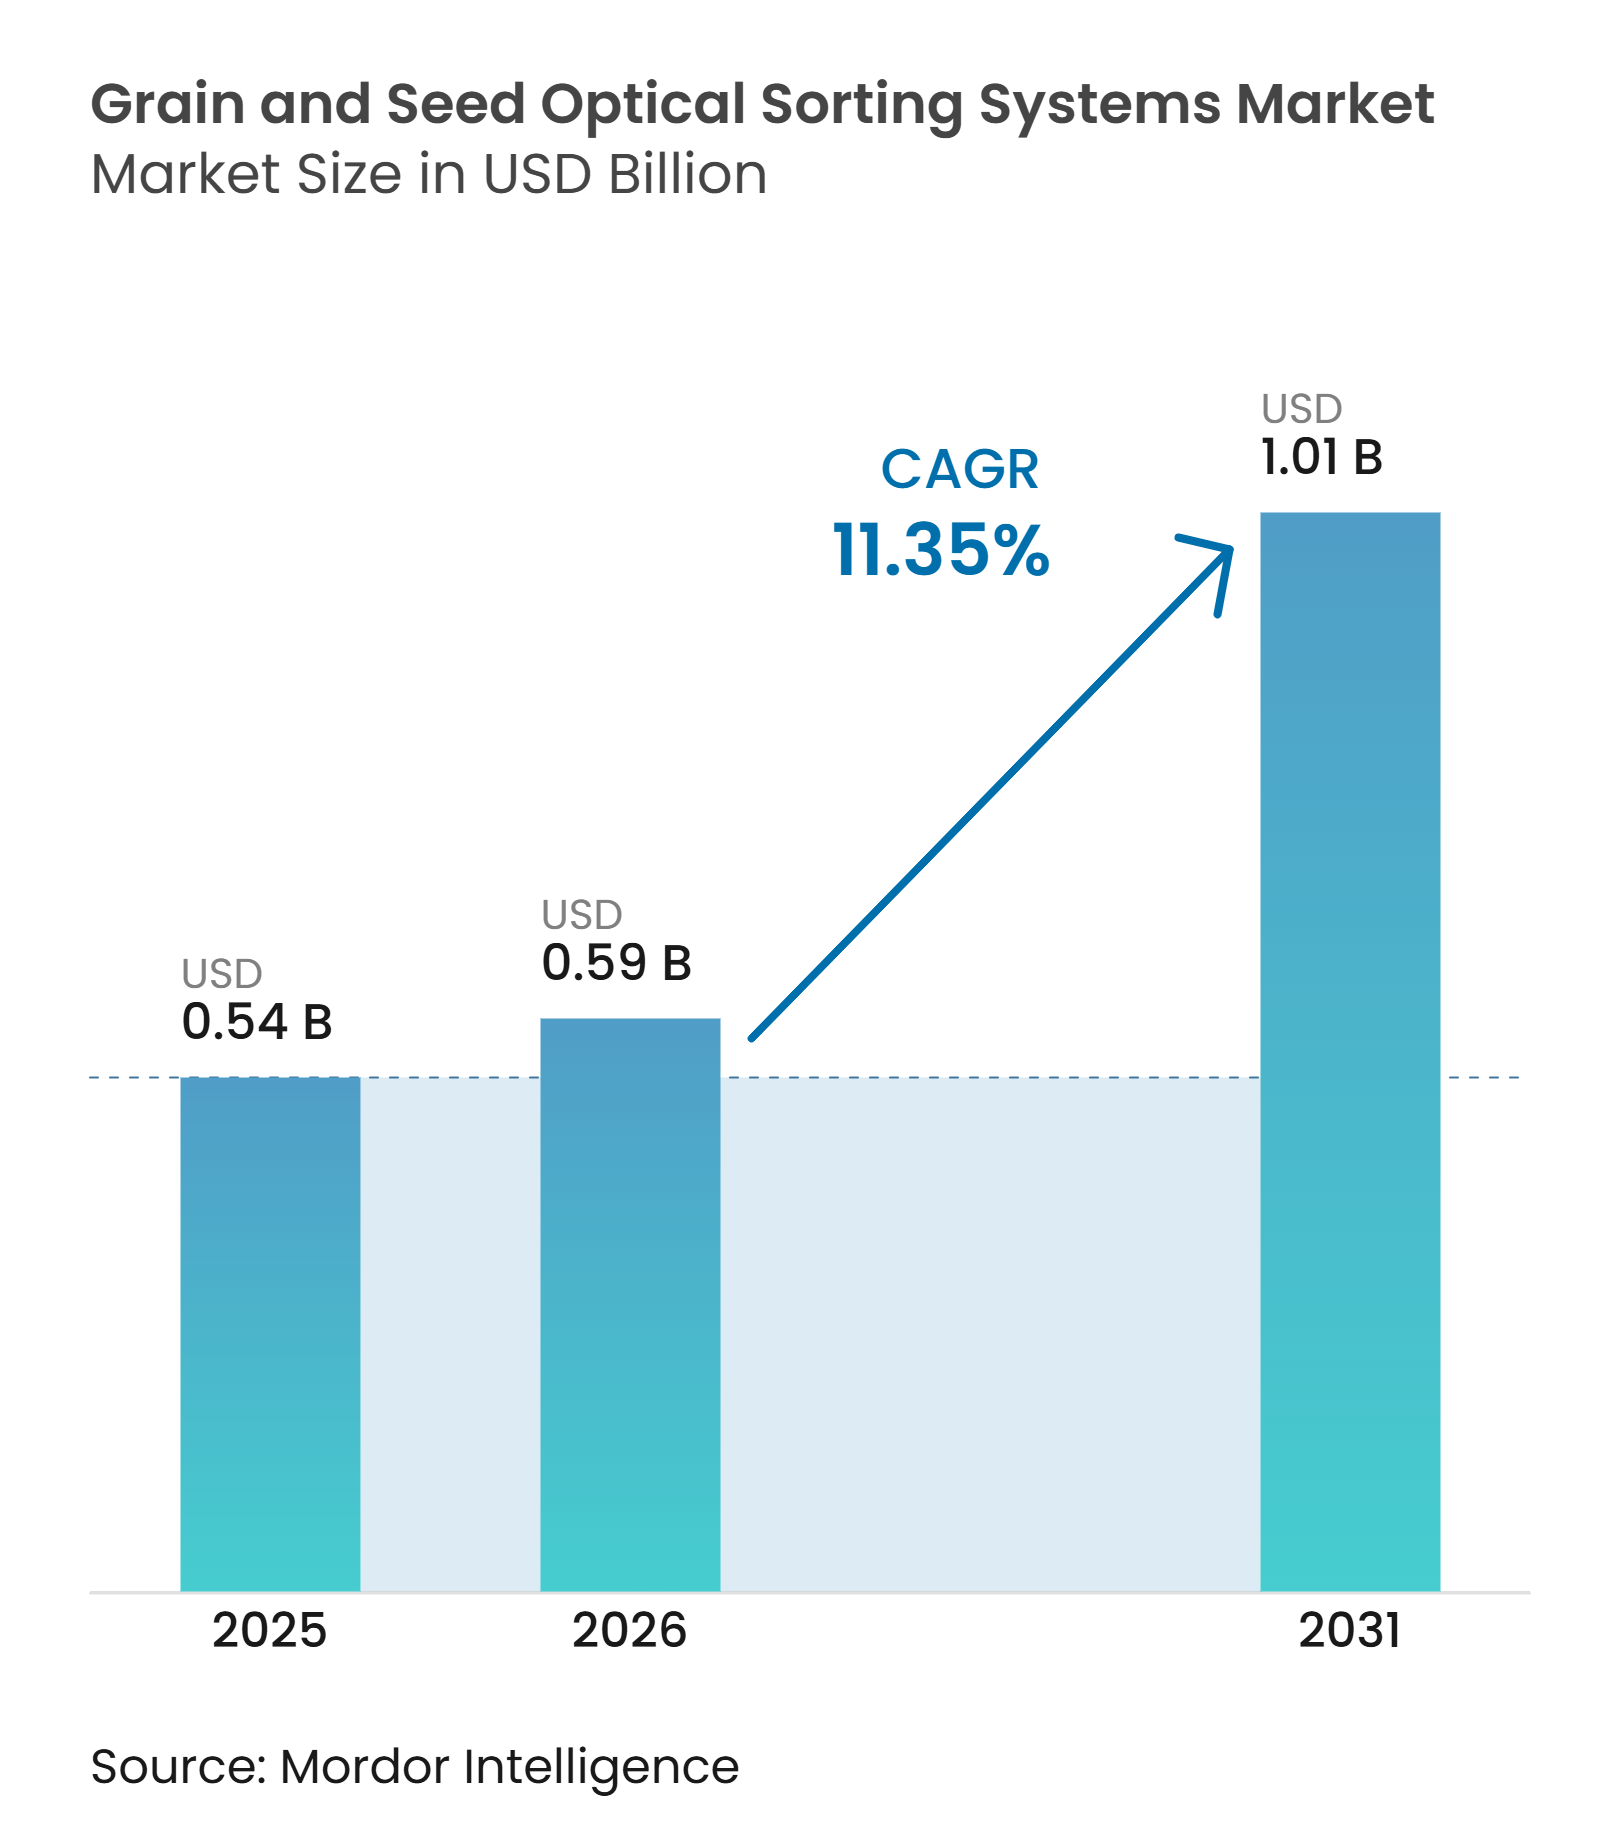
La taille du marché des systèmes de tri optique des céréales et des semences devrait s'étendre de 0,54 milliard USD en 2025 à 0,59 milliard USD en 2026, puis à 1,01 milliard USD d'ici 2031, enregistrant un CAGR de 11,35 % entre 2026 et 2031. Les réglementations en matière de sécurité alimentaire, la réduction des pertes post-récolte et la pénurie de main-d'œuvre dans la transformation accroissent la demande d'inspection automatisée. Les exigences de la loi sur la modernisation de la sécurité alimentaire et de la législation alimentaire européenne font de la précision du tri une exigence d'approvisionnement standard dans les chaînes d'approvisionnement à l'exportation. Les acheteurs recherchent également des enregistrements de qualité fiables, ce qui élargit le rôle des équipements de tri du contrôle des procédés à la qualification des fournisseurs. L'Asie-Pacifique combine une large base installée de rizeries et de minoteries avec des programmes de modernisation en Chine, en Inde et en Asie du Sud-Est. Les fournisseurs d'équipements répondent avec une détection des défauts basée sur l'IA, des conceptions modulaires, des services locaux et des outils de données de qualité connectés.
Points clés du rapport
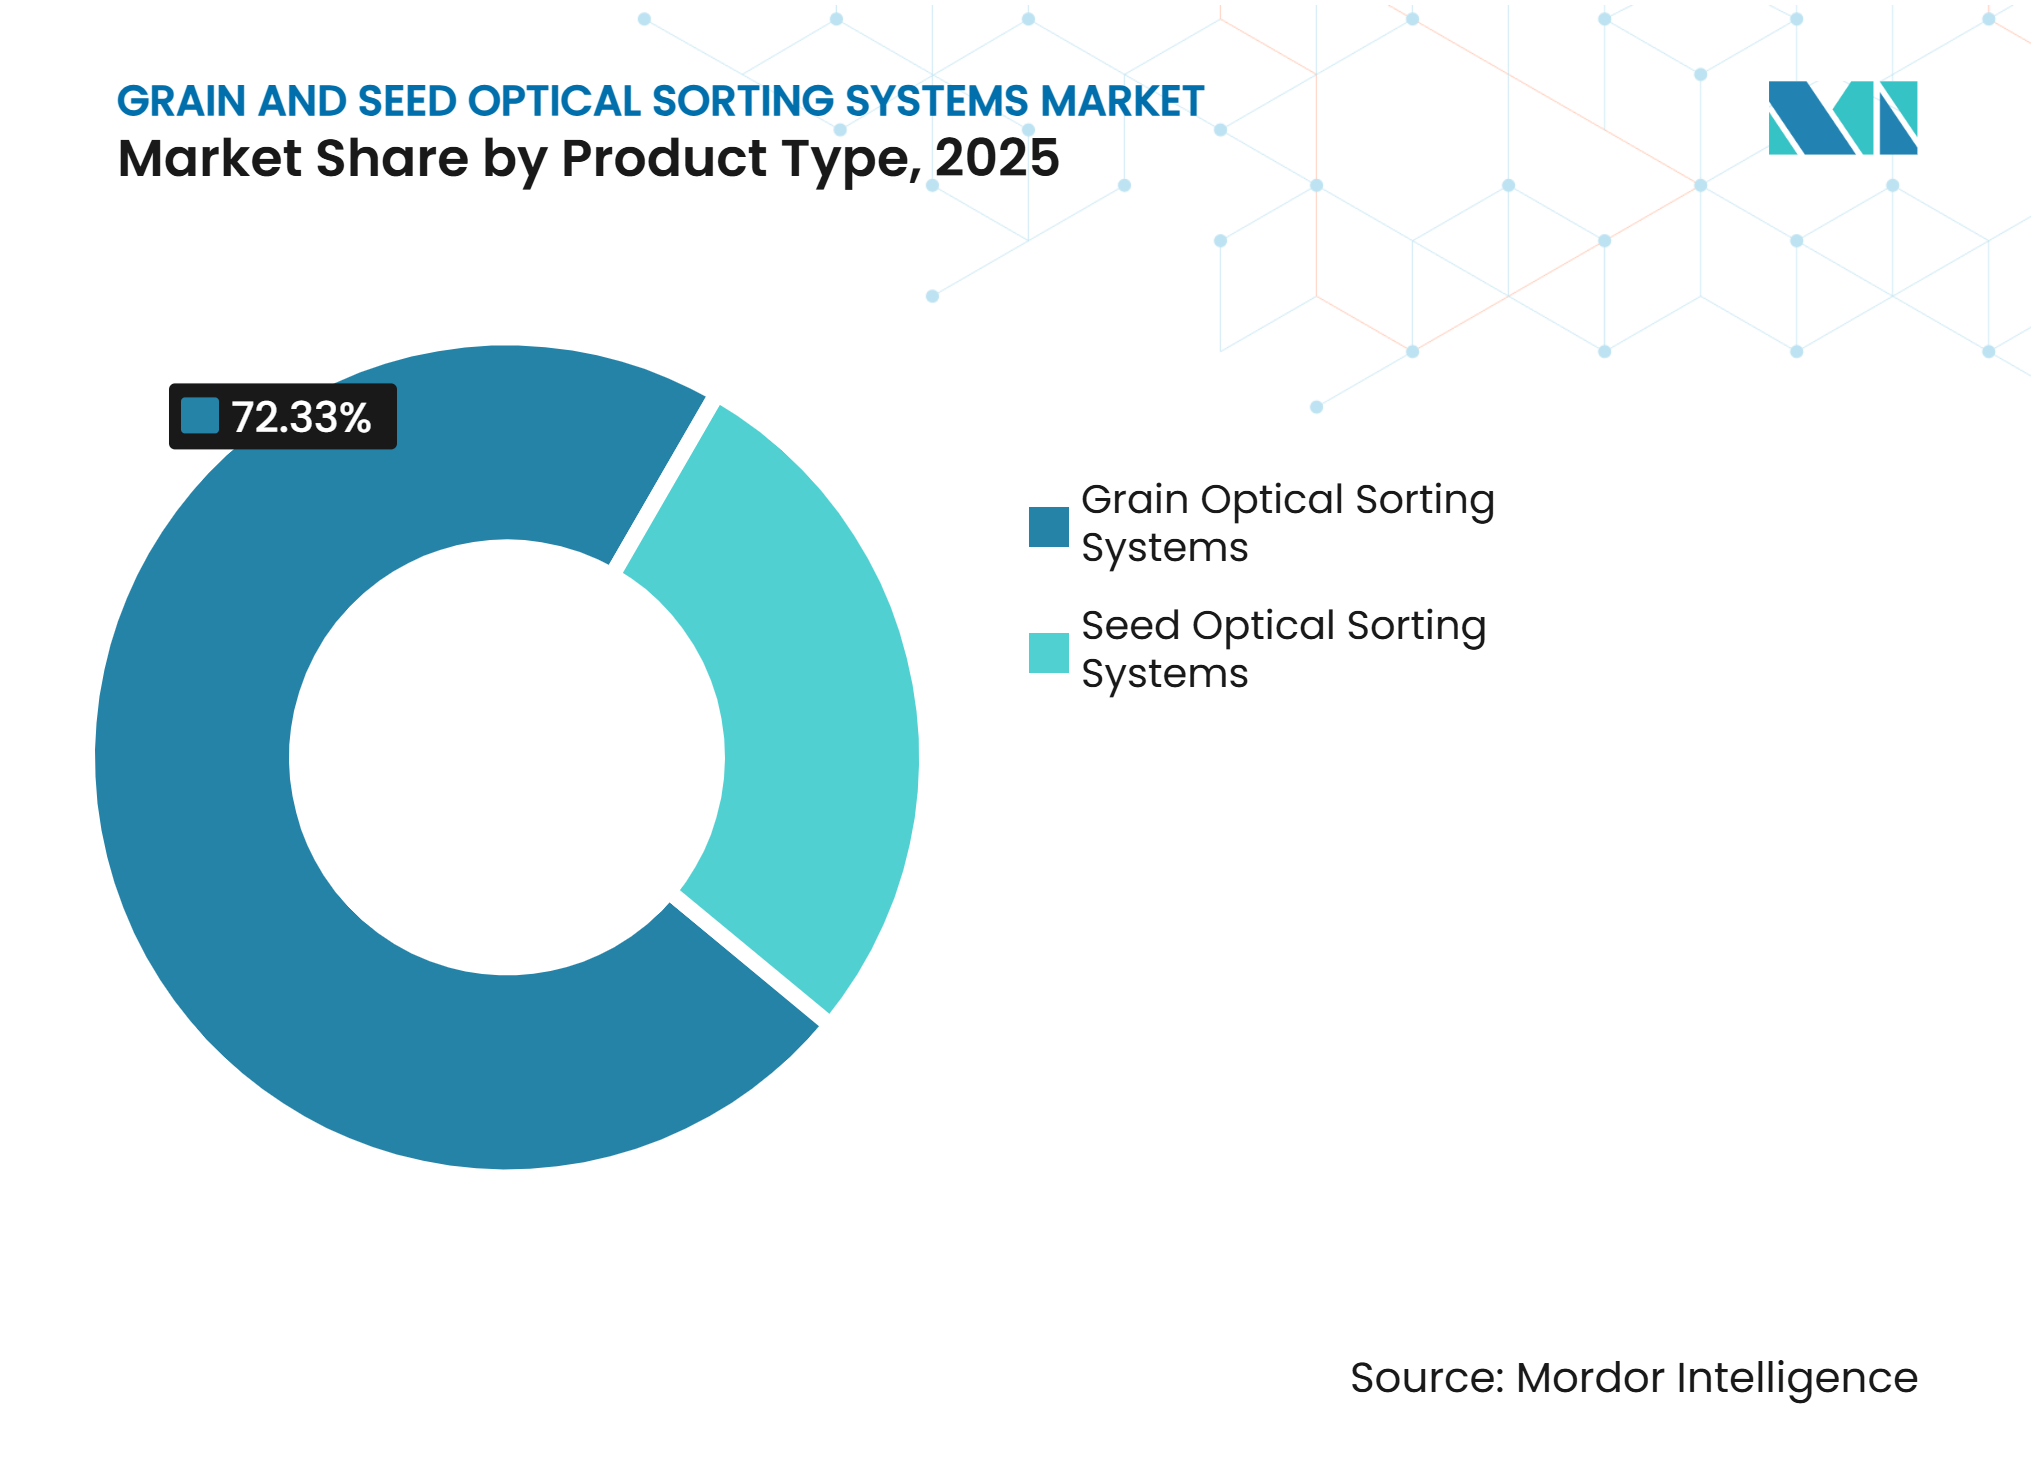
- Par type de produit, les systèmes de tri optique des céréales détenaient 72,33 % de la part du marché des systèmes de tri optique des céréales et des semences en 2025, tandis que les systèmes de tri optique des semences devraient se développer à un CAGR de 11,76 % jusqu'en 2031.
- Par application, le tri de la pureté du produit final représentait 27,77 % de la taille du marché des systèmes de tri optique des céréales et des semences en 2025, tandis que le classement des semences et la protection de la qualité germinative devraient se développer à un CAGR de 12,31 % jusqu'en 2031.
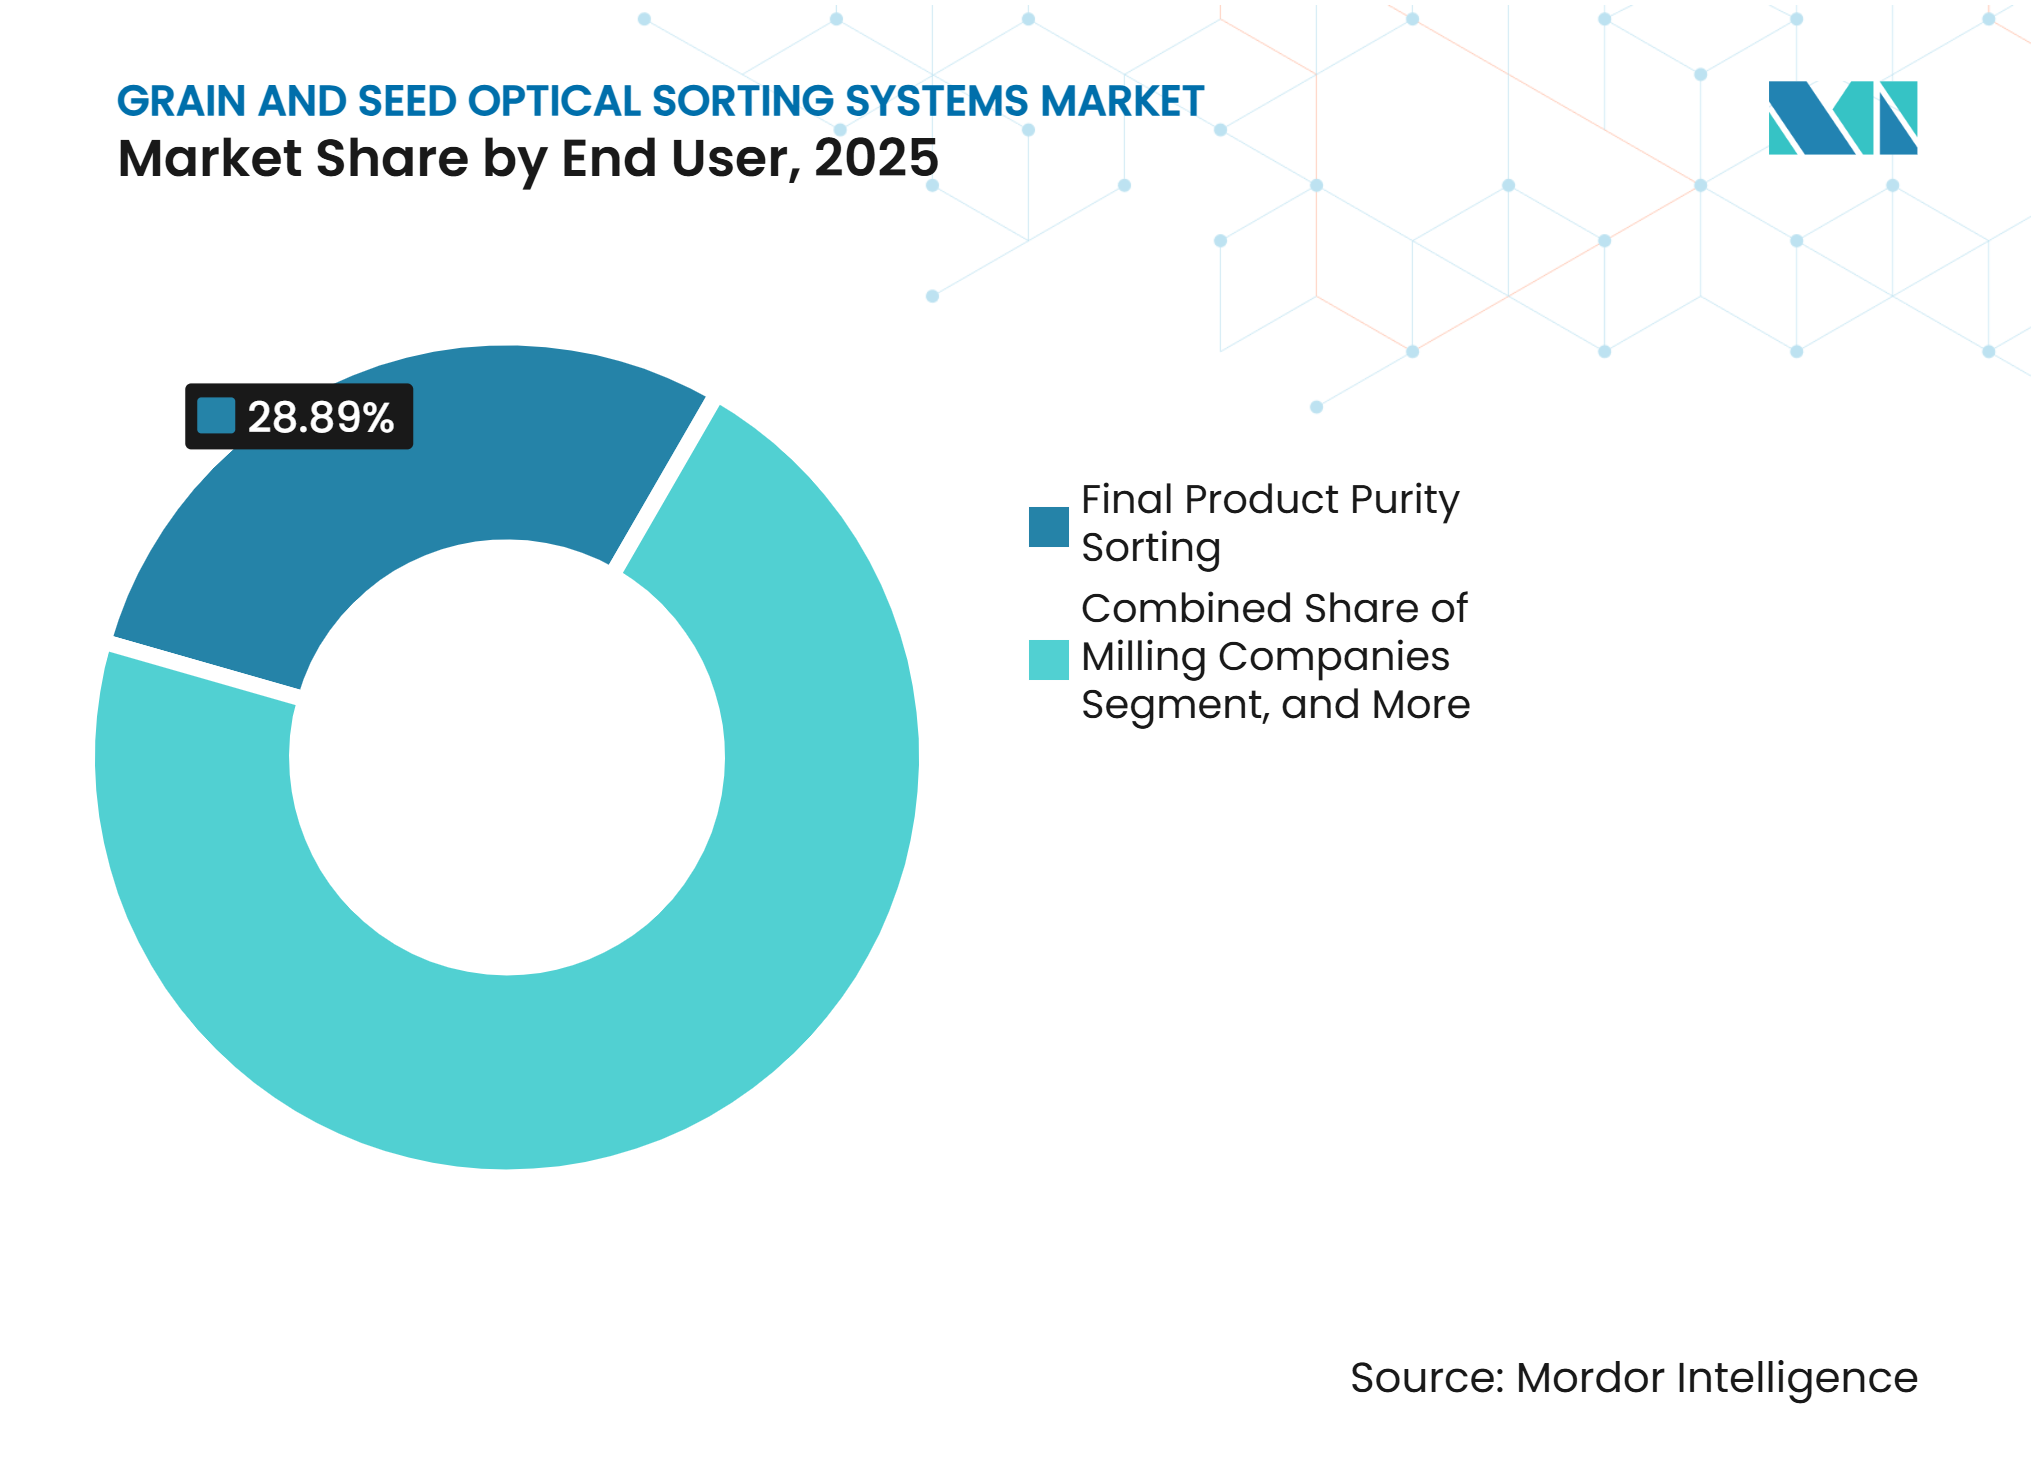
- Par utilisateur final, les transformateurs de céréales et de semences détenaient 28,89 % du marché en 2025, tandis que les entreprises de traitement des semences devraient se développer à un CAGR de 12,74 % jusqu'en 2031.
- Par capacité, le segment de 2 à 5 tonnes métriques par heure détenait 29,91 % du marché en 2025, tandis que les systèmes de plus de 10 tonnes métriques par heure devraient se développer à un CAGR de 12,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 35,51 % du marché en 2025 et devrait se développer à un CAGR de 12,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des exigences en matière de sécurité alimentaire et de qualité des céréales | +3.0% | Mondial | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre et hausse des coûts de tri | +2.1% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la capacité de traitement automatisé des céréales et des semences | +1.8% | Asie-Pacifique, Amérique du Sud | Moyen terme (2-4 ans) |
| Détection par IA des défauts à faible contraste et complexes | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Données de qualité traçables pour la conformité à l'exportation et aux contrats | +0.8% | Mondial, avec des gains précoces dans les principales nations exportatrices | Moyen terme (2-4 ans) |
| Réduction des coûts des capteurs et disponibilité des modules de modernisation | +0.5% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des exigences en matière de sécurité alimentaire et de qualité des céréales
Les agences de sécurité alimentaire ont réduit les seuils de contaminants acceptables pour les produits céréaliers. La loi sur la modernisation de la sécurité alimentaire impose des obligations de contrôle préventif aux opérateurs de céréales. Les exigences européennes relatives aux mycotoxines augmentent également la valeur d'une inspection fiable. Ces exigences rendent le marché des systèmes de tri optique des céréales et des semences plus pertinent pour les transformateurs qui desservent les circuits d'exportation. Les acheteurs privés examinent également les performances de tri lors de la qualification des fournisseurs. Cimbria indique que l'éclairage UV peut identifier les grains infectés par Aspergillus qui sont difficiles à distinguer à l'œil nu.
Pénuries de main-d'œuvre et hausse des coûts de tri
Les contraintes de main-d'œuvre modifient les arguments en faveur du tri automatisé dans les installations de transformation. L'Université d'État de Washington a rapporté que la population de travailleurs agricoles aux États-Unis a diminué de 23 % entre 2017 et 2022. Elle a également signalé une contraction de 37 % de la main-d'œuvre migrante sur la même période.[1] Les opérateurs ne peuvent pas toujours être incités à occuper des postes d'inspection et de manutention par une rémunération plus élevée. En conséquence, les équipements sont de plus en plus utilisés pour maintenir la couverture entre les équipes. Cela soutient la demande parmi les élévateurs de campagne et les coopératives qui avaient précédemment différé leurs achats d'équipements.
Expansion de la capacité de traitement automatisé des céréales et des semences
Les nouvelles usines de transformation en Asie-Pacifique et en Amérique du Sud créent un débouché clair pour les trieuses à haut débit. Agroholding Volyn-Grain-Product a mis en service une usine automatisée de traitement des semences de 12 tonnes métriques par heure en Ukraine en 2025. L'usine a intégré des caméras multispectrales Satake avec un support IA, atteignant une uniformité du produit fini allant jusqu'à 99,99 %. Les grands sites ont besoin d'équipements capables de maintenir la production tout en appliquant des critères de rejet cohérents. Les centres de traitement consolidés rendent également la capacité d'installation et de service locale plus importante. Cette configuration favorise les fournisseurs disposant d'équipes de support régionales et d'une expérience sur plusieurs types de cultures.
Détection par IA des défauts à faible contraste et complexes
Les outils d'IA améliorent la détection lorsque les seuils de couleur conventionnels ne peuvent pas distinguer des matériaux similaires. Une étude de 2025 a révélé que les réseaux de neurones LSTM appliqués à des images hyperspectrales de semences atteignaient une précision de classification supérieure à 99 % pour le blé et l'orge. Cette capacité est importante pour les céréales présentant des signatures spectrales similaires et pour les défauts à faible contraste. Bühler a lancé le SORTEX AI700 en mai 2025 avec un apprentissage profond entraîné sur des millions d'images de céréales étiquetées. L'équipement peut également fournir des retours d'information qui aident les opérateurs à corriger les processus en amont. Les enregistrements de qualité produits par les machines peuvent étayer les documents de conformité utilisés dans le commerce d'exportation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées pour les systèmes hyperspectraux et multicapteurs | -1.9% | Amérique du Sud, Moyen-Orient et Afrique, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Compétences techniques limitées pour l'étalonnage et la maintenance | -1.3% | Moyen-Orient et Afrique, Amérique du Sud, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Qualité variable des céréales et présentation irrégulière de l'alimentation | -0.8% | Amérique du Sud, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Infrastructure numérique limitée dans les petites et moyennes installations de transformation | -0.5% | Moyen-Orient et Afrique, Asie centrale et du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées pour les systèmes hyperspectraux et multicapteurs
Les trieuses hyperspectrales et multicapteurs coûtent plus cher que les équipements RGB d'entrée de gamme. Elles sont utilisées pour la détection des mycotoxines, l'exclusion des allergènes et l'évaluation de la pureté variétale. Ce coût limite l'adoption parmi les petits transformateurs des économies émergentes. Les options de financement pour les équipements agricoles restent moins disponibles dans certaines parties de l'Amérique du Sud et de l'Afrique. Les systèmes de modernisation peuvent ajouter des canaux de détection aux convoyeurs installés et réduire l'ampleur d'un projet de remplacement complet. Cependant, ces projets nécessitent toujours des capitaux et une intégration technique.
Compétences techniques limitées pour l'étalonnage et la maintenance
Les équipements avancés nécessitent un étalonnage régulier par rapport à des étalons de référence certifiés. Les caméras NIR, InGaAs et hyperspectrales peuvent perdre en précision de détection lorsque l'étalonnage n'est pas maintenu. Les opérateurs peuvent ne pas reconnaître la dérive des performances sans une formation appropriée. Bühler décrit des contrôles de sensibilité automatisés et des paramètres basés sur des recettes dans sa plateforme SORTEX J SpectraVision. Ces fonctionnalités réduisent une partie de la complexité opérationnelle, mais ne suppriment pas le besoin de compétences techniques. Les diagnostics à distance et la maintenance guidée par IA peuvent aider les installations disposant d'une connectivité stable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes pour céréales sont en tête tandis que les systèmes pour semences se développent plus rapidementLes systèmes de tri optique des céréales détenaient 72,33 % de la part du marché des systèmes de tri optique des céréales et des semences en 2025. Leur position reflète l'ampleur de la transformation commerciale du riz, du blé, du maïs et des céréales grossières. Les grandes usines nécessitent généralement des équipements orientés vers le débit et des pratiques opérationnelles établies. La transformation des céréales est également géographiquement plus large que le traitement spécialisé des semences. La Chine a publié la norme GB/T 46296-2025 en octobre 2025, et la norme est entrée en vigueur en mai 2026. Elle spécifie les exigences pour la détection des grains décolorés dans le sorgho, l'avoine, les haricots mungo et les fèves. Cela étend le rôle du tri par couleur dans la transformation nationale des céréales. Cela soutient également le remplacement des équipements là où les systèmes existants ne répondent pas aux nouvelles exigences.
Les systèmes de tri optique des semences devraient se développer à un CAGR de 11,76 % de 2026 à 2031. Les producteurs de semences ont besoin d'une qualité germinative documentée pour le commerce réglementé des semences. Ce besoin est plus fort pour les producteurs de semences hybrides desservant l'Europe et l'Amérique du Nord. Les équipements pour semences utilisent de plus en plus la détection hyperspectrale et NIR plutôt que des caméras uniquement RGB. Les gradients d'humidité, les résidus de chlorophylle et l'intégrité de l'embryon ne sont pas systématiquement visibles par imagerie couleur. Le brevet américain 12196671 décrit un système hyperspectral à plusieurs caméras qui compare la réflectance par graine par rapport à des seuils de référence sanitaire pour permettre le rejet automatique. Les fournisseurs développent des bibliothèques d'algorithmes spécifiques aux espèces et des paramètres d'étalonnage. Ces capacités les aident à être compétitifs là où la précision est plus importante que le débit brut.


Par application :
le tri de la pureté du produit final est en tête tandis que le classement des semences progresse plus rapidementLe tri de la pureté du produit final représentait 27,77 % de la taille du marché des systèmes de tri optique des céréales et des semences en 2025, ce qui en fait le plus grand segment d'application au cours de l'année de référence. Cette catégorie d'application détenait la part la plus élevée parmi les applications couvertes dans les indicateurs fournis. Sa position de leader reflète l'importance des systèmes de tri optique pour garantir la pureté et la qualité des produits finis de céréales et de semences. La catégorie était en tête de la comparaison des applications en 2025 et représentait la plus grande part d'application sur le marché.
Le classement des semences et la protection de la qualité germinative devraient se développer à un CAGR de 12,31 % de 2026 à 2031, représentant le taux de croissance le plus rapide parmi les catégories d'applications fournies. Cette prévision indique que la demande de systèmes soutenant le classement des semences et la protection de la qualité germinative devrait croître plus rapidement que la demande dans d'autres domaines d'application au cours de la période de prévision. Bien que le tri de la pureté du produit final représentait la plus grande part en 2025, le classement des semences et la protection de la qualité germinative devraient mener la croissance des applications jusqu'en 2031.
Par utilisateur final :
les transformateurs détiennent la plus grande part tandis que les entreprises semencières mènent la croissanceLes transformateurs de céréales et de semences détenaient 28,89 % du marché en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux au cours de l'année. Cette part représentait la proportion la plus élevée parmi toutes les catégories d'utilisateurs finaux couvertes dans l'analyse et a établi le groupe comme le segment d'utilisateurs finaux de premier plan en fonction de sa présence actuelle sur le marché. La part de 28,89 % indique que les transformateurs de céréales et de semences représentaient plus d'un quart du marché en 2025. Dans les indicateurs fournis, ce groupe était la plus grande cohorte d'utilisateurs finaux et se classait devant les autres catégories d'utilisateurs finaux en termes de part de marché pour l'année.
Les entreprises de traitement des semences devraient se développer à un CAGR de 12,74 % de 2026 à 2031. Ce taux représente la prévision de croissance la plus élevée parmi les catégories d'utilisateurs finaux fournies pour la période de prévision, positionnant les entreprises de traitement des semences comme le groupe d'utilisateurs finaux à la croissance la plus rapide. Bien que les transformateurs de céréales et de semences détenaient la part de marché de premier plan en 2025, les entreprises de traitement des semences devraient enregistrer une croissance plus forte sur la période 2026-2031. La prévision indique donc une distinction entre le leadership actuel du marché des transformateurs de céréales et de semences et l'expansion projetée plus rapide des entreprises de traitement des semences au cours de la période de prévision.


Par capacité :
les systèmes de gamme intermédiaire soutiennent la base installée tandis que le haut débit est en têteLe segment de 2 à 5 tonnes métriques par heure détenait 29,91 % de la part du marché des systèmes de tri optique des céréales et des semences en 2025. Il reflète la large base installée de transformateurs à moyenne échelle en Asie-Pacifique et en Europe. Ces installations ont adopté cette configuration lors de cycles d'investissement antérieurs. Elle offre un équilibre entre la capacité, le coût du système et l'espace opérationnel disponible. Le segment jusqu'à 2 tonnes métriques par heure sert les moulins artisanaux, les petites coopératives et les sélectionneurs de semences. Les prix d'entrée plus bas des fournisseurs chinois rendent cette catégorie plus accessible aux premiers acheteurs. Le segment de 5 à 10 tonnes métriques par heure sert les minoteries commerciales établies et les transformateurs à l'exportation. Dans ce segment, les résultats vérifiés et le support après-vente local sont souvent des facteurs décisifs dans le processus de sélection.
Les systèmes de plus de 10 tonnes métriques par heure devraient se développer à un CAGR de 12,13 % de 2026 à 2031. Les centres de traitement en construction neuve en Amérique du Sud et en Asie du Sud et du Sud-Est constituent une source centrale de demande. Les sites à haut débit ont besoin de performances de tri uniformes sur de grands volumes. L'usine ukrainienne de traitement des semences de 12 tonnes métriques par heure illustre l'utilisation de caméras multispectrales et du support IA dans une grande installation automatisée. Les grandes installations créent également un besoin de mise en service, de maintenance et de support en pièces détachées fiables. La sélection des équipements inclut donc le support du cycle de vie ainsi que la capacité. Le marché des systèmes de tri optique des céréales et des semences peut bénéficier de la consolidation des infrastructures qui remplace la transformation locale fragmentée.
Analyse géographique
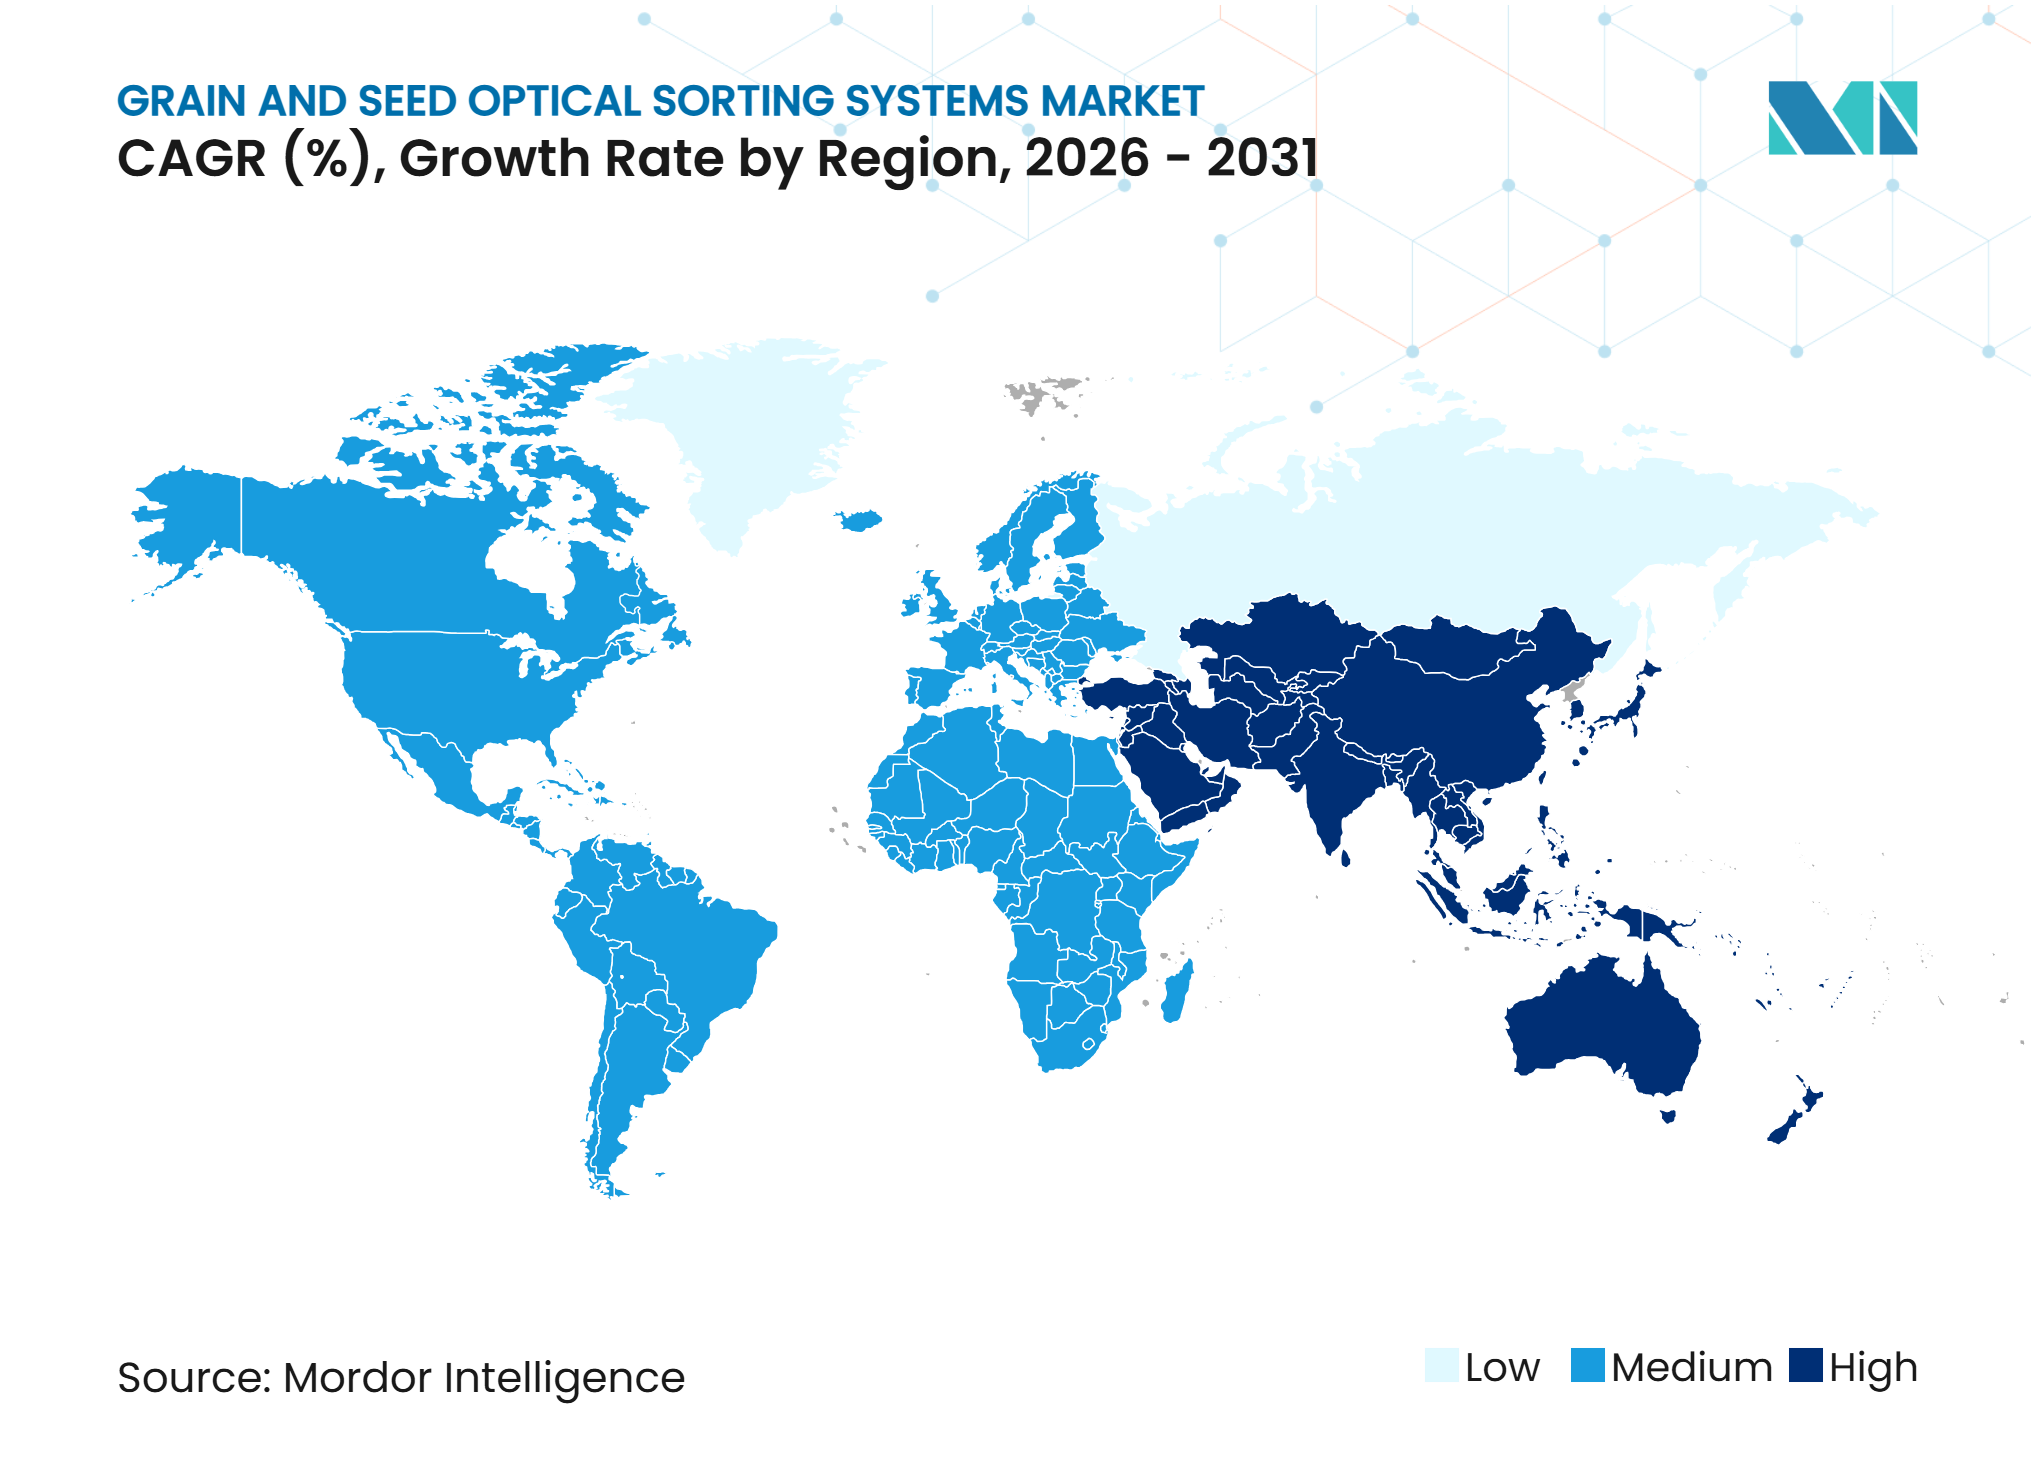
L'Asie-Pacifique détenait 35,51 % de la part du marché des systèmes de tri optique des céréales et des semences en 2025 et devrait se développer à un CAGR de 12,28 % jusqu'en 2031. La région combine une base dense de rizeries avec des opérations de transformation de céréales diversifiées. La Chine est une source majeure de demande car les nouvelles normes obligent les transformateurs à évaluer si les systèmes installés répondent aux exigences définies en matière d'équipements. La norme GB/T 46296-2025 est entrée en vigueur en mai 2026 pour les trieuses couleur multicéréales. L'Inde stimule la demande grâce à la mouture commerciale du riz et du blé, tandis que le soutien gouvernemental dans le cadre du programme PM-FME encourage la modernisation de la transformation alimentaire.
L'Amérique du Nord et l'Europe forment un deuxième grand pôle de demande pour le marché des systèmes de tri optique des céréales et des semences. Des réglementations matures en matière de sécurité alimentaire soutiennent les dépenses en systèmes d'inspection fiables. Les coûts élevés de la main-d'œuvre renforcent davantage les arguments en faveur de l'automatisation dans les installations nécessitant une couverture opérationnelle constante. Les acheteurs nord-américains accordent de la valeur à un support technique accessible, à des tests et à la formation des opérateurs. Bühler et West-Link ont ouvert un centre de recherche et de formation en tri optique à Stockton, en Californie, en mars 2025.
L'Amérique du Sud est une région émergente, avec le Brésil et l'Argentine comme grands exportateurs de soja, de maïs et de blé. La documentation vérifiable des contaminants est importante pour leur accès aux destinations d'exportation premium. Bühler a rapporté une croissance de son portefeuille de tri optique en 2025, notamment en Amérique du Sud et en Europe.[2] Le Moyen-Orient et l'Afrique sont à un stade plus précoce d'adoption car les installations font face à des obstacles liés au financement, à l'infrastructure et à la formation technique.
Paysage concurrentiel
Concentration du Marché
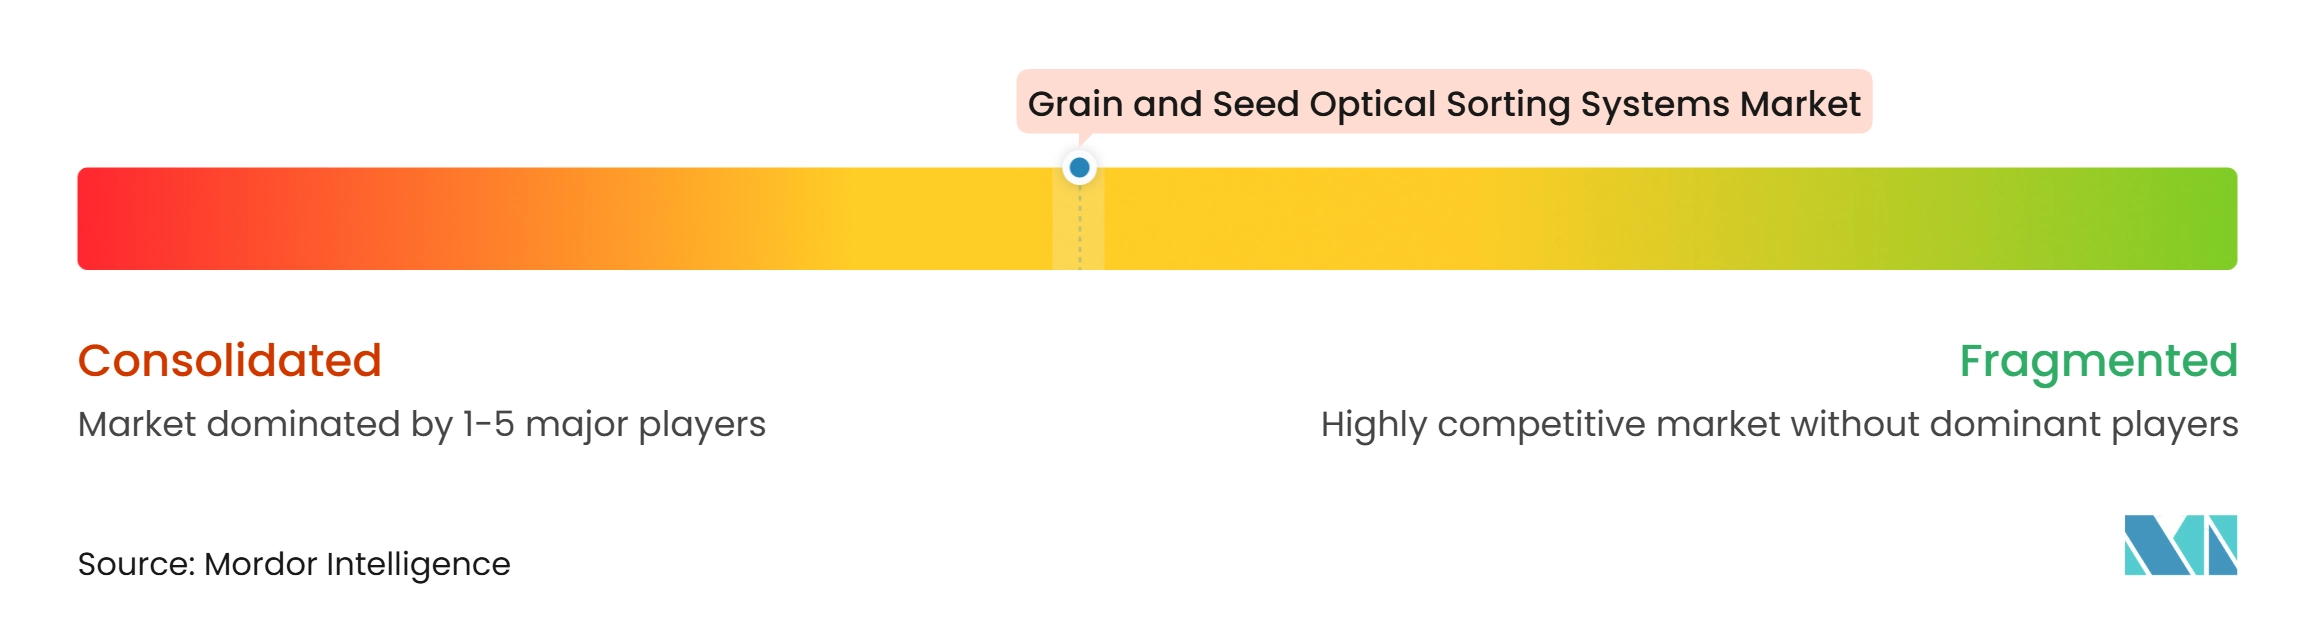
Le marché des systèmes de tri optique des céréales et des semences présente un segment premium modérément concentré. Bühler AG, TOMRA Systems ASA et Satake Corporation sont en concurrence sur les installations à haute spécification. Les spécialistes européens comprennent Cimbria, Key Technology, Sesotec, Raytec Vision et Pellenc Selective Technologies. Les fournisseurs chinois comprennent Hefei Meyer Optoelectronic, Techik Instrument, Hefei Angelon, Hefei Baite, Anhui Zhongke et Zhejiang Wanguan. Le segment intermédiaire plus large reste fragmenté, ce qui offre aux acheteurs de multiples options d'équipements et de services.
La concurrence dépend de plus en plus de la détection assistée par IA, des logiciels et des capacités de service. Hefei Meyer a lancé Meyer Master 4.0 en avril 2025 avec un moteur d'IA multimodal et un réseau de collaboration à intelligence collective. TOMRA a dévoilé le TOMRA 4C à Interpack 2026, où le système exécutait plusieurs modèles d'IA via l'apprentissage profond LUCAi. Bühler a lancé le SORTEX AI700 en mai 2025 pour des applications avancées de tri des céréales. Ces évolutions accordent une plus grande valeur à l'expertise applicative, à la formation et à des résultats de traitement fiables.
Satake a élargi son offre de gamme intermédiaire avec la série SLASH en avril 2026, qui présente une conception modulaire et un encombrement compact. Hefei Meyer a achevé la structure de sa 3e usine intelligente en mai 2026 pour soutenir une production de qualité constante destinée à la distribution internationale.[3] Le marquage CE, la certification NRTL et la certification NR-12 créent des exigences d'entrée en Europe, en Amérique du Nord et au Brésil. Les fournisseurs se font donc concurrence par leur portée de distribution, leurs applications spécifiques aux cultures et leur capacité à assurer le support des équipements complexes après installation.
Leaders du secteur des systèmes de tri optique des céréales et des semences
-
Bühler AG
-
TOMRA Systems ASA
-
Satake Corporation
-
Cimbria A/S
-
Key Technology, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de tri optique des céréales et des semences Entreprises couvertes dans ce rapport
- Bühler AG
- TOMRA Systems ASA
- Satake Corporation
- Cimbria A/S
- Key Technology, Inc.
- Hefei Meyer Optoelectronic Technology Inc.
- Sesotec GmbH
- Binder+Co AG
- Techik Instrument Co., Ltd.
- Hefei Angelon Electronics Co., Ltd.
- Hefei Baite Optoelectronic Technology Co., Ltd.
- Raytec Vision S.p.A.
- Pellenc Selective Technologies SAS
- Steinert GmbH
- Körber AG
- Orange Sorting Machines Pvt. Ltd.
- Anzai Manufacturing Co., Ltd.
- Daewon GSI Co., Ltd.
- Anhui Zhongke Optic-electronic Color Sorter Machinery Co., Ltd.
- Zhejiang Wanguan Electric Co., Ltd.
Développements industriels récents dans Marché des systèmes de tri optique des céréales et des semences
- Juillet 2026 : l'USDA APHIS a mis à jour son guide d'évaluation de la biosécurité des équipements d'importation pour classer les systèmes de tri optique des céréales activés par IA avec rejet basé sur l'isolation physique comme équipements agricoles à faible risque, raccourcissant le cycle d'approbation à l'importation pour ces équipements sur le marché américain.
- Juin 2026 : Satake Corporation a lancé mondialement le SLASH β PLUS (modèle : EMS-01B) depuis Hiroshima, une trieuse optique compacte pour les céréales, les semences, les légumineuses et les plastiques, succédant à la série PikaSen α largement reconnue, avec réglage automatique de la sensibilité et structure sans outil.
- Mai 2026 : Bühler Group a présenté de nombreuses nouvelles solutions et des mises à niveau majeures de son portefeuille Grains and Food à Interpack 2026 à Düsseldorf, intégrant des innovations en matière d'IA, de conception hygiénique et de numérique dans ses lignes de tri et de meunerie.
- Mai 2026 : l'expansion de la capacité de la 3e usine intelligente de Hefei Meyer Optoelectronic a été couronnée de succès, permettant une fabrication intelligente et numérique sur l'ensemble du processus visant à augmenter la production de qualité constante pour la distribution mondiale.
Périmètre du rapport mondial sur le marché des systèmes de tri optique des céréales et des semences
Le marché des systèmes de tri optique des céréales et des semences comprend les revenus générés par la vente, l'installation, l'intégration, les logiciels, la maintenance et les services connexes pour les équipements de tri optique automatisés utilisés pour inspecter, classer, calibrer et séparer les céréales, les semences et les produits agricoles associés. Ces systèmes utilisent des caméras, des capteurs optiques, un éclairage contrôlé, des logiciels de traitement d'image et des mécanismes de rejet par éjection d'air de précision ou de rejet mécanique pour éliminer les particules décolorées, endommagées, malades, immatures, hors type, contaminées ou étrangères des flux de produits. Le tri optique peut améliorer la pureté et la cohérence des produits en identifiant les défauts que les tamis conventionnels, les séparateurs gravitaires et les calibreurs mécaniques ne peuvent pas détecter de manière fiable.
Le rapport sur le marché des systèmes de tri optique des céréales et des semences est segmenté par type de produit (systèmes de tri optique des céréales et systèmes de tri optique des semences), technologie de tri (vision RGB/couleur, NIR (proche infrarouge), imagerie multispectrale, imagerie hyperspectrale et autres technologies de tri), application (pré-nettoyage et inspection de la qualité à la réception, tri de la pureté du produit final, classement des semences et protection de la qualité germinative, élimination des matières étrangères et des contaminants et autres applications), utilisateur final (transformateurs de céréales et de semences, entreprises de meunerie, entreprises de traitement des semences, coopératives agricoles, fabricants d'aliments et d'ingrédients, négociants et manutentionnaires de céréales et autres utilisateurs industriels), capacité (jusqu'à 2 tonnes métriques par heure, 2 à 5 tonnes métriques par heure, 5 à 10 tonnes métriques par heure et plus de 10 tonnes métriques par heure) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de tri optique des céréales |
| Systèmes de tri optique des semences |
| Vision RGB / couleur |
| NIR (proche infrarouge) |
| Imagerie multispectrale |
| Imagerie hyperspectrale |
| Autres technologies de tri |
| Pré-nettoyage et inspection de la qualité à la réception |
| Tri de la pureté du produit final |
| Classement des semences et protection de la qualité germinative |
| Élimination des matières étrangères et des contaminants |
| Autres applications |
| Transformateurs de céréales et de semences |
| Entreprises de meunerie |
| Entreprises de traitement des semences |
| Coopératives agricoles |
| Fabricants d'aliments et d'ingrédients |
| Négociants et manutentionnaires de céréales |
| Autres utilisateurs industriels |
| Jusqu'à 2 tonnes métriques par heure |
| 2 à 5 tonnes métriques par heure |
| 5 à 10 tonnes métriques par heure |
| Plus de 10 tonnes métriques par heure |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Turquie | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par type de produit | Systèmes de tri optique des céréales | ||
| Systèmes de tri optique des semences | |||
| Par technologie de tri | Vision RGB / couleur | ||
| NIR (proche infrarouge) | |||
| Imagerie multispectrale | |||
| Imagerie hyperspectrale | |||
| Autres technologies de tri | |||
| Par application | Pré-nettoyage et inspection de la qualité à la réception | ||
| Tri de la pureté du produit final | |||
| Classement des semences et protection de la qualité germinative | |||
| Élimination des matières étrangères et des contaminants | |||
| Autres applications | |||
| Par utilisateur final | Transformateurs de céréales et de semences | ||
| Entreprises de meunerie | |||
| Entreprises de traitement des semences | |||
| Coopératives agricoles | |||
| Fabricants d'aliments et d'ingrédients | |||
| Négociants et manutentionnaires de céréales | |||
| Autres utilisateurs industriels | |||
| Par capacité | Jusqu'à 2 tonnes métriques par heure | ||
| 2 à 5 tonnes métriques par heure | |||
| 5 à 10 tonnes métriques par heure | |||
| Plus de 10 tonnes métriques par heure | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Turquie | |||
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de tri optique des céréales et des semences ?
Le marché était évalué à 0,54 milliard USD en 2025, est de 0,59 milliard USD en 2026 et devrait atteindre 1,01 milliard USD d'ici 2031 à un CAGR de 11,35 %.
Qu'est-ce qui stimule la demande de systèmes de tri optique des céréales et des semences ?
Les exigences en matière de sécurité alimentaire, les pénuries de main-d'œuvre, l'automatisation des usines de transformation et la demande d'enregistrements de qualité traçables soutiennent l'adoption des équipements.
Quelle catégorie de produits est en tête dans ce secteur ?
Les systèmes de tri optique des céréales étaient en tête avec une part de 27,77 % en 2025, reflétant leur utilisation dans les grandes opérations de transformation du riz, du blé, du maïs et des céréales grossières.
Quelle application devrait se développer le plus rapidement ?
Le classement des semences et la protection de la qualité germinative devraient se développer à un CAGR de 12,31 % jusqu'en 2031, à mesure que les programmes de semences certifiées augmentent les exigences de qualité.
Quelle région est en tête de la demande d'équipements de tri optique ?
L'Asie-Pacifique était en tête avec une part de 35,51 % en 2025 et devrait se développer à un CAGR de 12,28 % jusqu'en 2031.
Qu'est-ce qui limite l'adoption des systèmes de tri optique avancés ?
Les coûts élevés des systèmes hyperspectraux, les compétences limitées en étalonnage, la qualité variable de l'alimentation et la faiblesse de l'infrastructure numérique peuvent freiner l'adoption.