
Marktgröße und Marktanteil für Optische Sortieranlagen für Getreide und Saatgut
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
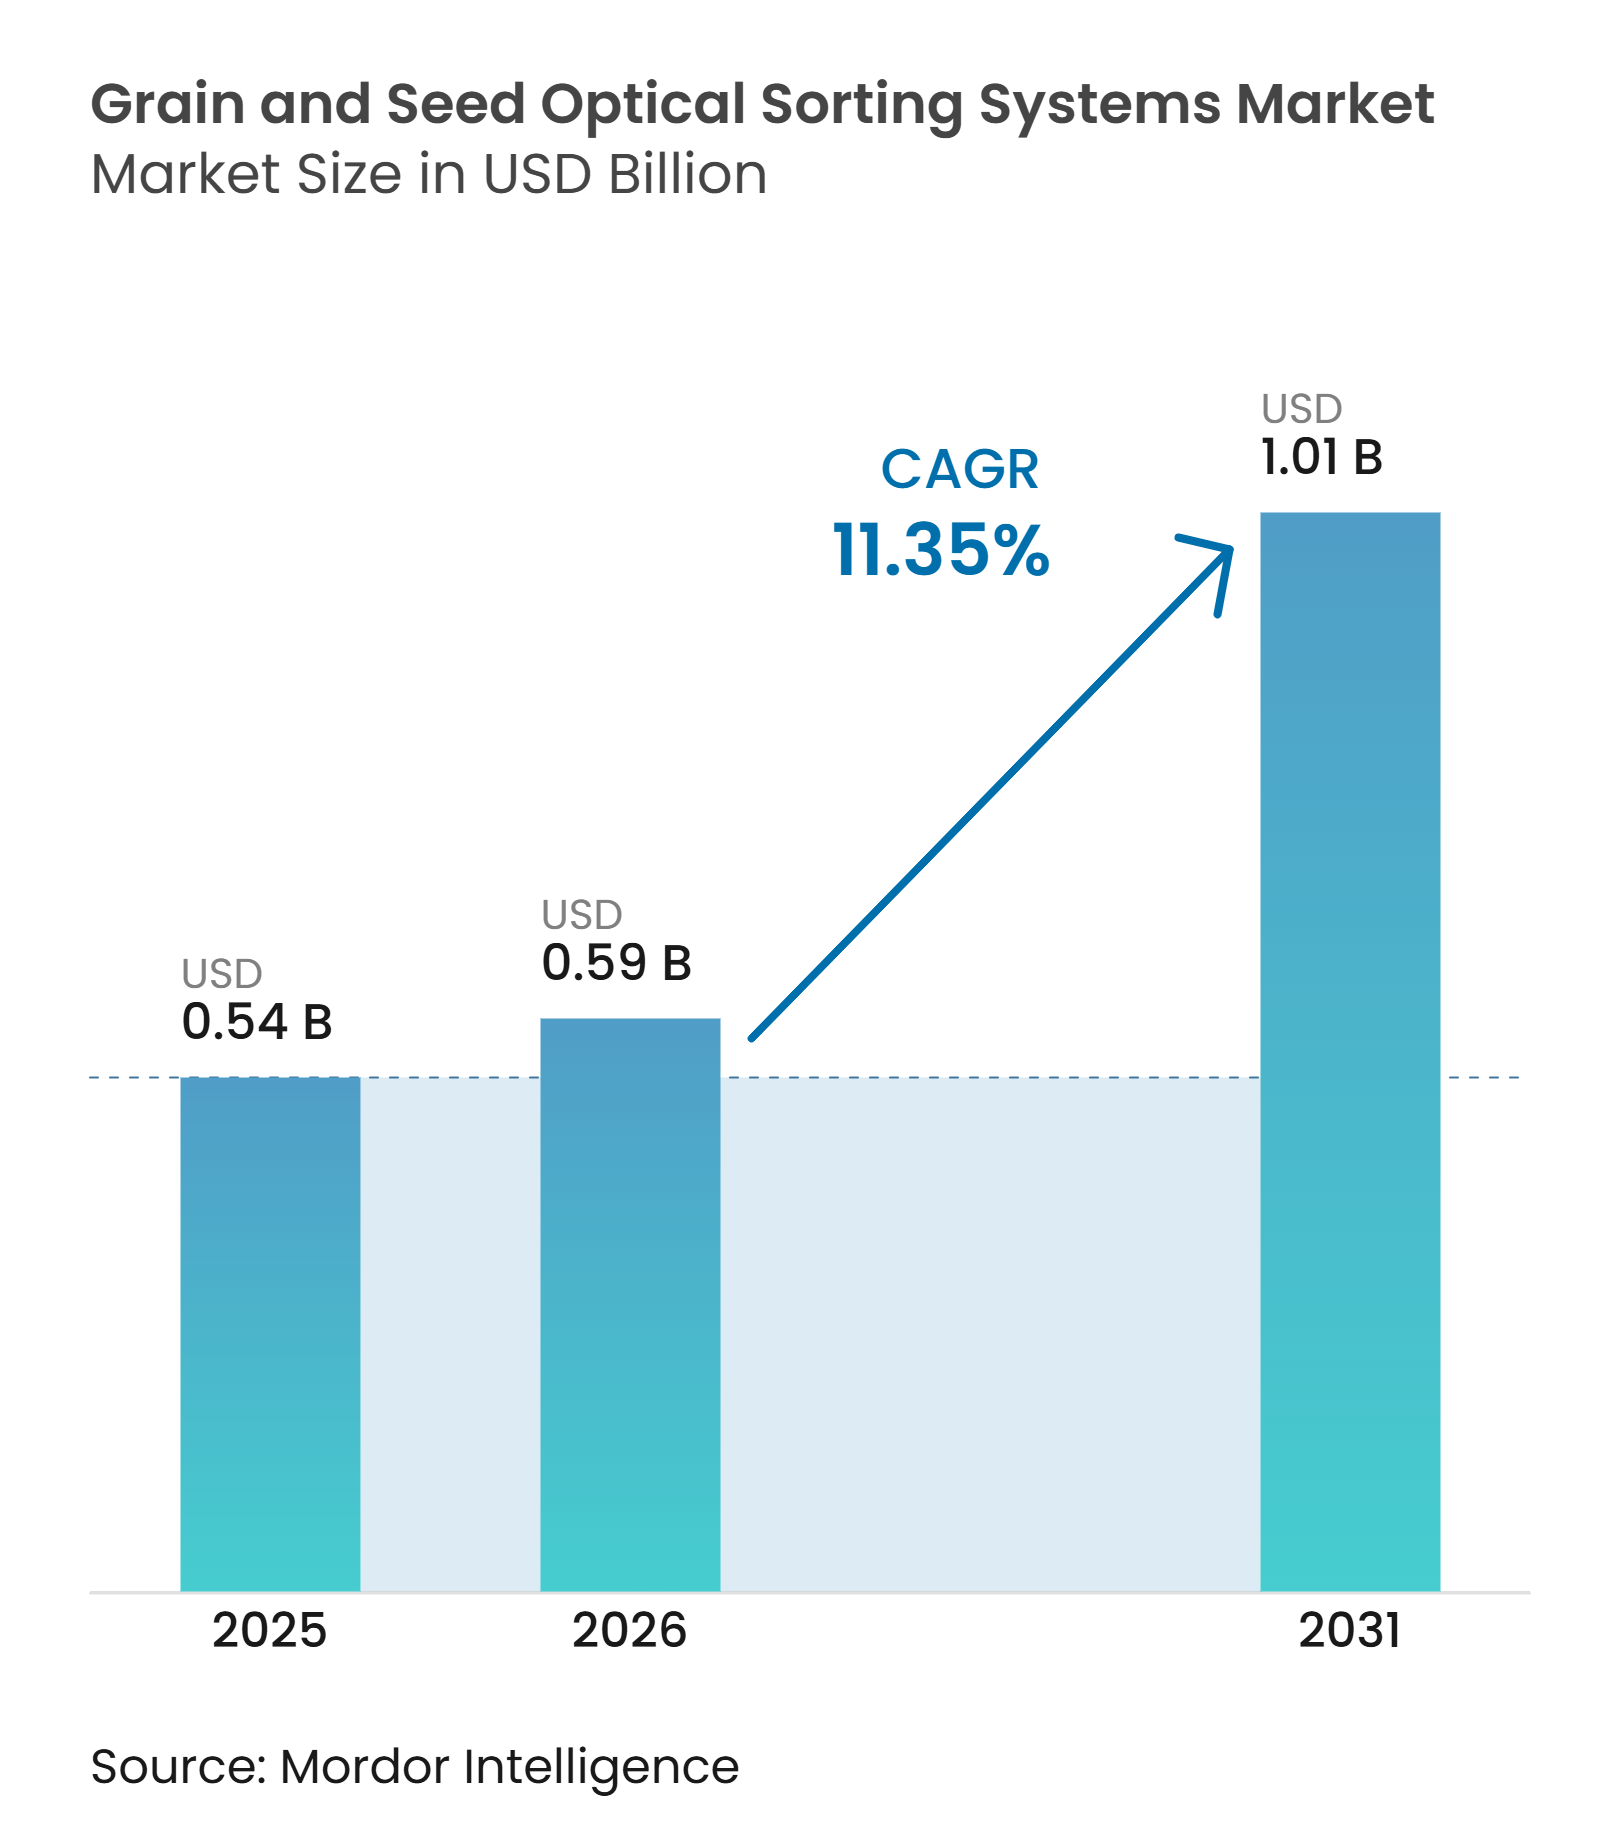
| Marktgröße (2026) | 0.59 Milliarden US-Dollar |
| Marktgröße (2031) | 1.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Optische Sortieranlagen für Getreide und Saatgut von Mordor Intelligence
Die Marktgröße für Optische Sortieranlagen für Getreide und Saatgut wird voraussichtlich von 0,54 Milliarden USD im Jahr 2025 auf 0,59 Milliarden USD im Jahr 2026 und bis 2031 auf 1,01 Milliarden USD anwachsen, was einer CAGR von 11,35 % zwischen 2026 und 2031 entspricht. Lebensmittelsicherheitsvorschriften, geringere Nachernteverluste und ein begrenztes Verarbeitungsarbeitskräfteangebot steigern die Nachfrage nach automatisierter Inspektion. Anforderungen des Food Safety Modernization Act und des EU-Lebensmittelrechts machen die Sortiergenauigkeit zu einer Standardbeschaffungsanforderung in Exportlieferketten. Käufer suchen zudem nach zuverlässigen Qualitätsnachweisen, was die Rolle von Sortieranlagen von der Prozesskontrolle zur Lieferantenqualifizierung erweitert. Asien-Pazifik kombiniert eine große installierte Basis von Reis- und Getreidemühlen mit Modernisierungsprogrammen in China, Indien und Südostasien. Anlagenlieferanten reagieren mit KI-basierter Fehlererkennung, modularen Designs, lokalem Service und vernetzten Qualitätsdaten-Tools.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Optische Getreidesortieranlagen im Jahr 2025 einen Marktanteil von 72,33 % am Markt für Optische Sortieranlagen für Getreide und Saatgut, während Optische Saatgutsortieranlagen bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 auf die Sortierung zur Reinheit des Endprodukts ein Anteil von 27,77 % an der Marktgröße für Optische Sortieranlagen für Getreide und Saatgut, während die Saatguteinstufung und der Schutz der Keimqualität bis 2031 voraussichtlich mit einer CAGR von 12,31 % wachsen werden.
- Nach Endnutzer hielten Getreide- und Saatgutverarbeiter im Jahr 2025 einen Marktanteil von 28,89 %, während Saatgutverarbeitungsunternehmen bis 2031 voraussichtlich mit einer CAGR von 12,74 % wachsen werden.
- Nach Kapazität hielt das Segment von 2 bis 5 Tonnen pro Stunde im Jahr 2025 einen Marktanteil von 29,91 %, während Anlagen mit mehr als 10 Tonnen pro Stunde bis 2031 voraussichtlich mit einer CAGR von 12,13 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 35,51 % und wird bis 2031 voraussichtlich mit einer CAGR von 12,28 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Lebensmittelsicherheits- und Getreidequalitätsanforderungen | +3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel und steigende Sortierkosten | +2.1% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau der automatisierten Getreide- und Saatgutverarbeitungskapazität | +1.8% | Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Erkennung von kontrastarmen und komplexen Defekten | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Rückverfolgbare Qualitätsdaten für Export- und Vertragskonformität | +0.8% | Global, mit frühen Gewinnen in wichtigen Exportnationen | Mittelfristig (2–4 Jahre) |
| Gesunkene Sensorkosten und Verfügbarkeit modularer Nachrüstlösungen | +0.5% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Lebensmittelsicherheits- und Getreidequalitätsanforderungen
Lebensmittelsicherheitsbehörden haben die zulässigen Schadstoffgrenzwerte für Getreideprodukte gesenkt. Der Food Safety Modernization Act legt Getreidehändlern Präventivkontrollpflichten auf. Europäische Anforderungen für Mykotoxine erhöhen ebenfalls den Wert zuverlässiger Inspektion. Diese Anforderungen machen den Markt für Optische Sortieranlagen für Getreide und Saatgut für Verarbeiter, die Exportkanäle bedienen, relevanter. Private Käufer prüfen die Sortierleistung auch im Rahmen der Lieferantenqualifizierung. Cimbria gibt an, dass UV-Beleuchtung Aspergillus-infizierte Körner identifizieren kann, die optisch schwer zu unterscheiden sind.
Arbeitskräftemangel und steigende Sortierkosten
Arbeitskräfteengpässe verändern die Argumentation für automatisiertes Sortieren in Verarbeitungsbetrieben. Die Washington State University berichtete, dass die Zahl der US-Landarbeiter von 2017 bis 2022 um 23 % zurückgegangen ist. Sie berichtete auch von einem Rückgang der Wanderarbeitskräfte um 37 % im gleichen Zeitraum.[1] Betreiber können nicht immer durch höhere Löhne dazu gebracht werden, Inspektions- und Handhabungsrollen zu besetzen. Infolgedessen werden Anlagen zunehmend eingesetzt, um die Abdeckung über Schichten hinweg aufrechtzuerhalten. Dies stützt die Nachfrage bei Landelevators und Genossenschaften, die Kapitalinvestitionen bisher aufgeschoben hatten.
Ausbau der automatisierten Getreide- und Saatgutverarbeitungskapazität
Neue Verarbeitungsanlagen in Asien-Pazifik und Südamerika schaffen einen klaren Absatzkanal für Hochdurchsatz-Sortieranlagen. Agroholding Volyn-Grain-Product nahm 2025 in der Ukraine eine automatisierte Saatgutanlage mit 12 Tonnen pro Stunde in Betrieb. Die Anlage integrierte Satake-Multispektralkameras mit KI-Unterstützung und erreichte eine Endproduktgleichmäßigkeit von bis zu 99,99 %. Größere Standorte benötigen Anlagen, die die Produktion aufrechterhalten und dabei konsistente Ausschusskriterien anwenden können. Konsolidierte Verarbeitungszentren machen auch lokale Installations- und Servicekompetenz wichtiger. Diese Konstellation begünstigt Lieferanten mit regionalen Supportteams und Erfahrung über verschiedene Kulturpflanzenarten hinweg.
KI-gestützte Erkennung von kontrastarmen und komplexen Defekten
KI-Tools verbessern die Erkennung, wenn herkömmliche Farbschwellenwerte nicht zwischen ähnlichen Materialien unterscheiden können. Eine Studie aus dem Jahr 2025 ergab, dass LSTM-neuronale Netze, die auf hyperspektrale Saatgutbilder angewendet wurden, eine Klassifizierungsgenauigkeit von über 99 % für Weizen und Gerste erreichten. Diese Fähigkeit ist wichtig für Getreide mit ähnlichen Spektralsignaturen und für kontrastarme Defekte. Bühler brachte im Mai 2025 die SORTEX AI700 mit Deep Learning auf der Basis von Millionen beschrifteter Getreidebilder auf den Markt. Die Anlage kann auch Rückmeldungen liefern, die Betreibern helfen, vorgelagerte Prozesse zu korrigieren. Von den Maschinen erstellte Qualitätsnachweise können Konformitätsdokumente für den Exporthandel unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Hyperspektral- und Multisensorsysteme | -1.9% | Südamerika, Naher Osten und Afrika, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte technische Fähigkeiten für Kalibrierung und Wartung | -1.3% | Naher Osten und Afrika, Südamerika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Variable Getreidequalität und inkonsistente Zuführung | -0.8% | Südamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte digitale Infrastruktur in kleinen und mittelgroßen Verarbeitungsbetrieben | -0.5% | Naher Osten und Afrika, Zentral- und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Hyperspektral- und Multisensorsysteme
Hyperspektral- und Multisensorsortieranlagen kosten mehr als Einstiegs-RGB-Anlagen. Sie werden für die Mykotoxinerkennung, den Allergenausschluss und die Sortenreinheitsbewertung eingesetzt. Diese Kosten begrenzen die Akzeptanz bei kleineren Verarbeitern in Schwellenländern. Finanzierungsoptionen für landwirtschaftliche Anlagen sind in Teilen Südamerikas und Afrikas weniger verfügbar. Nachrüstsysteme können Sensorkanäle zu installierten Förderbändern hinzufügen und den Umfang eines vollständigen Austauschs reduzieren. Diese Projekte erfordern jedoch weiterhin Kapital und technische Integration.
Begrenzte technische Fähigkeiten für Kalibrierung und Wartung
Fortschrittliche Anlagen erfordern eine regelmäßige Kalibrierung anhand zertifizierter Referenzstandards. NIR-, InGaAs- und Hyperspektralkameras können an Erkennungsgenauigkeit verlieren, wenn die Kalibrierung nicht aufrechterhalten wird. Betreiber erkennen möglicherweise keine Leistungsdrift ohne entsprechende Schulung. Bühler beschreibt automatisierte Empfindlichkeitssteuerungen und rezeptbasierte Einstellungen in seiner SORTEX J SpectraVision-Plattform. Diese Funktionen reduzieren einen Teil der Betriebskomplexität, beseitigen jedoch nicht den Bedarf an technischer Kompetenz. Ferndiagnose und KI-gestützte Wartung können Betrieben helfen, die über eine stabile Konnektivität verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
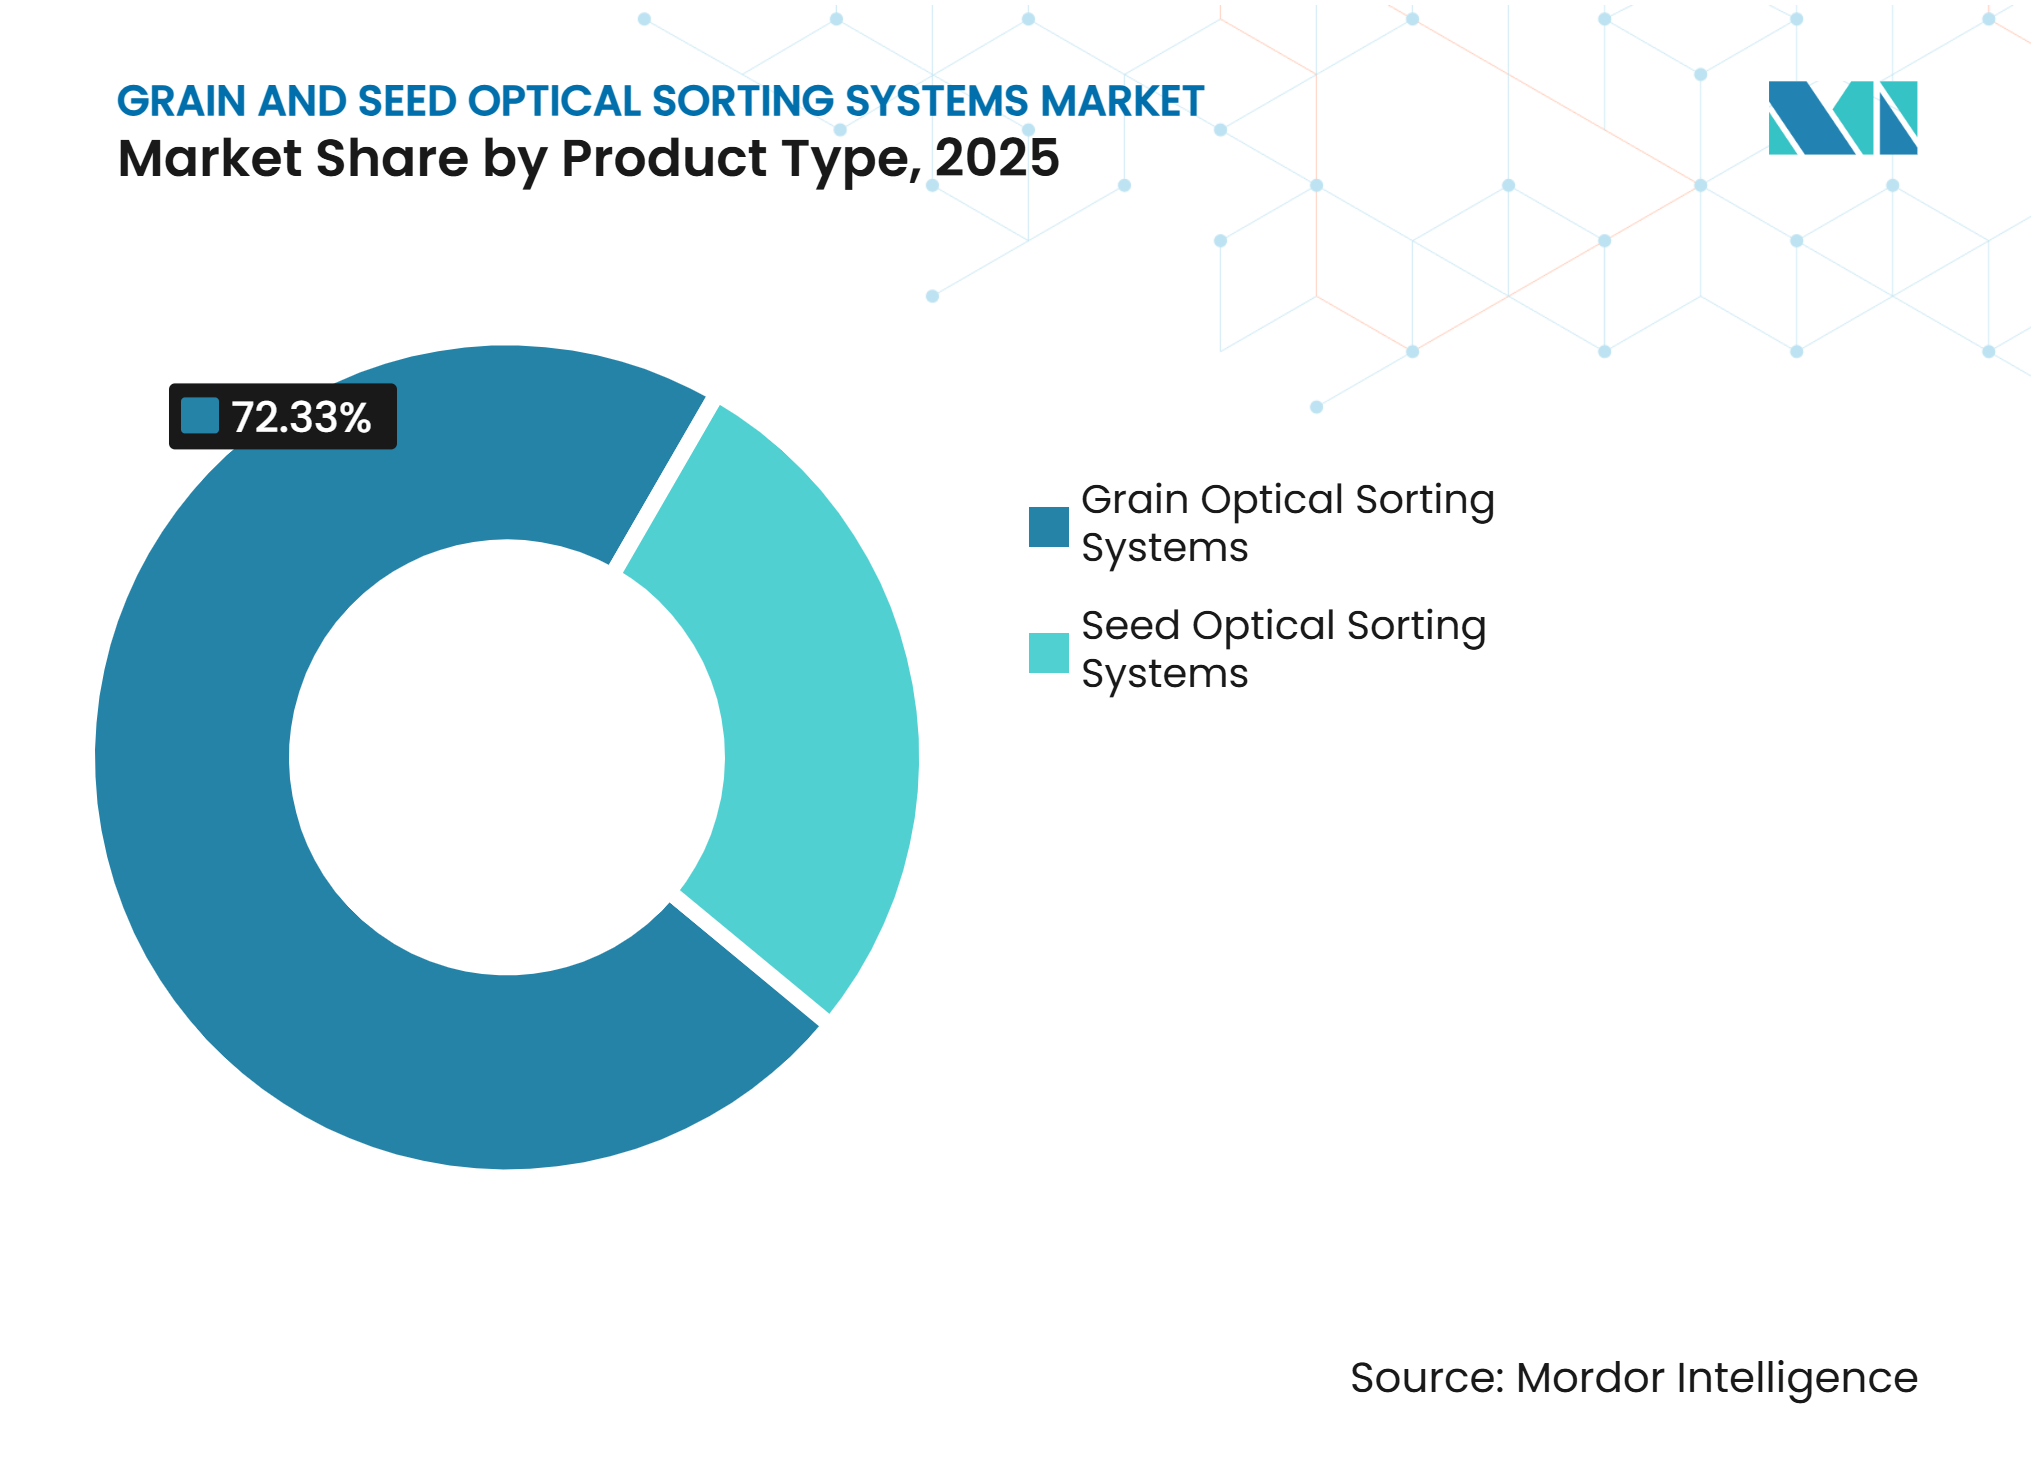
Getreidesysteme führen, während Saatgutsysteme schneller wachsenOptische Getreidesortieranlagen hielten im Jahr 2025 einen Marktanteil von 72,33 % am Markt für Optische Sortieranlagen für Getreide und Saatgut. Ihre Position spiegelt das Ausmaß der kommerziellen Verarbeitung von Reis, Weizen, Mais und Grobgetreide wider. Große Anlagen benötigen in der Regel durchsatzorientierte Anlagen und etablierte Betriebspraktiken. Die Getreideaufbereitung ist auch geografisch breiter aufgestellt als die spezialisierte Saatgutbehandlung. China veröffentlichte im Oktober 2025 GB/T 46296-2025, und der Standard trat im Mai 2026 in Kraft. Er legt Anforderungen für die Erkennung verfärbter Körner in Sorghum, Hafer, Mungobohnen und Ackerbohnen fest. Dies erweitert die Rolle der Farbsortierung in der inländischen Getreideaufbereitung. Es unterstützt auch den Anlagenersatz, wo bestehende Systeme die neuen Anforderungen nicht erfüllen.
Optische Saatgutsortieranlagen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,76 % wachsen. Saatgutproduzenten benötigen dokumentierte Keimqualität für den regulierten Saatguthandel. Dieser Bedarf ist bei Hybridsaatgutproduzenten, die Europa und Nordamerika beliefern, stärker ausgeprägt. Saatgutanlagen verwenden zunehmend Hyperspektral- und NIR-Sensorik anstelle von reinen RGB-Kameras. Feuchtigkeitsgradienten, Chlorophyllrückstände und Embryointegrität sind durch Farbbildgebung nicht konsistent sichtbar. US-Patent 12196671 beschreibt ein hyperspektrales Mehrkamerasystem, das die Reflexion pro Saatgut mit Gesundheitsstandard-Schwellenwerten vergleicht, um eine automatische Aussortierung zu ermöglichen. Lieferanten bauen artenspezifische Algorithmusbibliotheken und Kalibrierungseinstellungen auf. Diese Fähigkeiten helfen ihnen, dort zu konkurrieren, wo Präzision wichtiger ist als der reine Durchsatz.


Nach Anwendung:
Endproduktreinheit führt, während Saatguteinstufung schneller wächstDie Sortierung zur Reinheit des Endprodukts entfiel im Jahr 2025 auf 27,77 % der Marktgröße für Optische Sortieranlagen für Getreide und Saatgut und war damit das größte Anwendungssegment im Basisjahr. Diese Anwendungskategorie hatte den höchsten Anteil unter den in den bereitgestellten Kennzahlen erfassten Anwendungen. Ihre führende Position spiegelt die Bedeutung optischer Sortieranlagen bei der Sicherstellung der Reinheit und Qualität von fertigen Getreide- und Saatgutprodukten wider. Die Kategorie führte den Anwendungsvergleich im Jahr 2025 an und repräsentierte den größten Anwendungsanteil im Markt.
Die Saatguteinstufung und der Schutz der Keimqualität werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,31 % wachsen, was die schnellste Wachstumsrate unter den bereitgestellten Anwendungskategorien darstellt. Diese Prognose zeigt, dass die Nachfrage nach Systemen zur Unterstützung der Saatguteinstufung und des Schutzes der Keimqualität im Prognosezeitraum voraussichtlich schneller wachsen wird als die Nachfrage in anderen Anwendungsbereichen. Während die Sortierung zur Reinheit des Endprodukts im Jahr 2025 den größten Anteil hatte, wird die Saatguteinstufung und der Schutz der Keimqualität voraussichtlich das Anwendungswachstum bis 2031 anführen.
Nach Endnutzer:
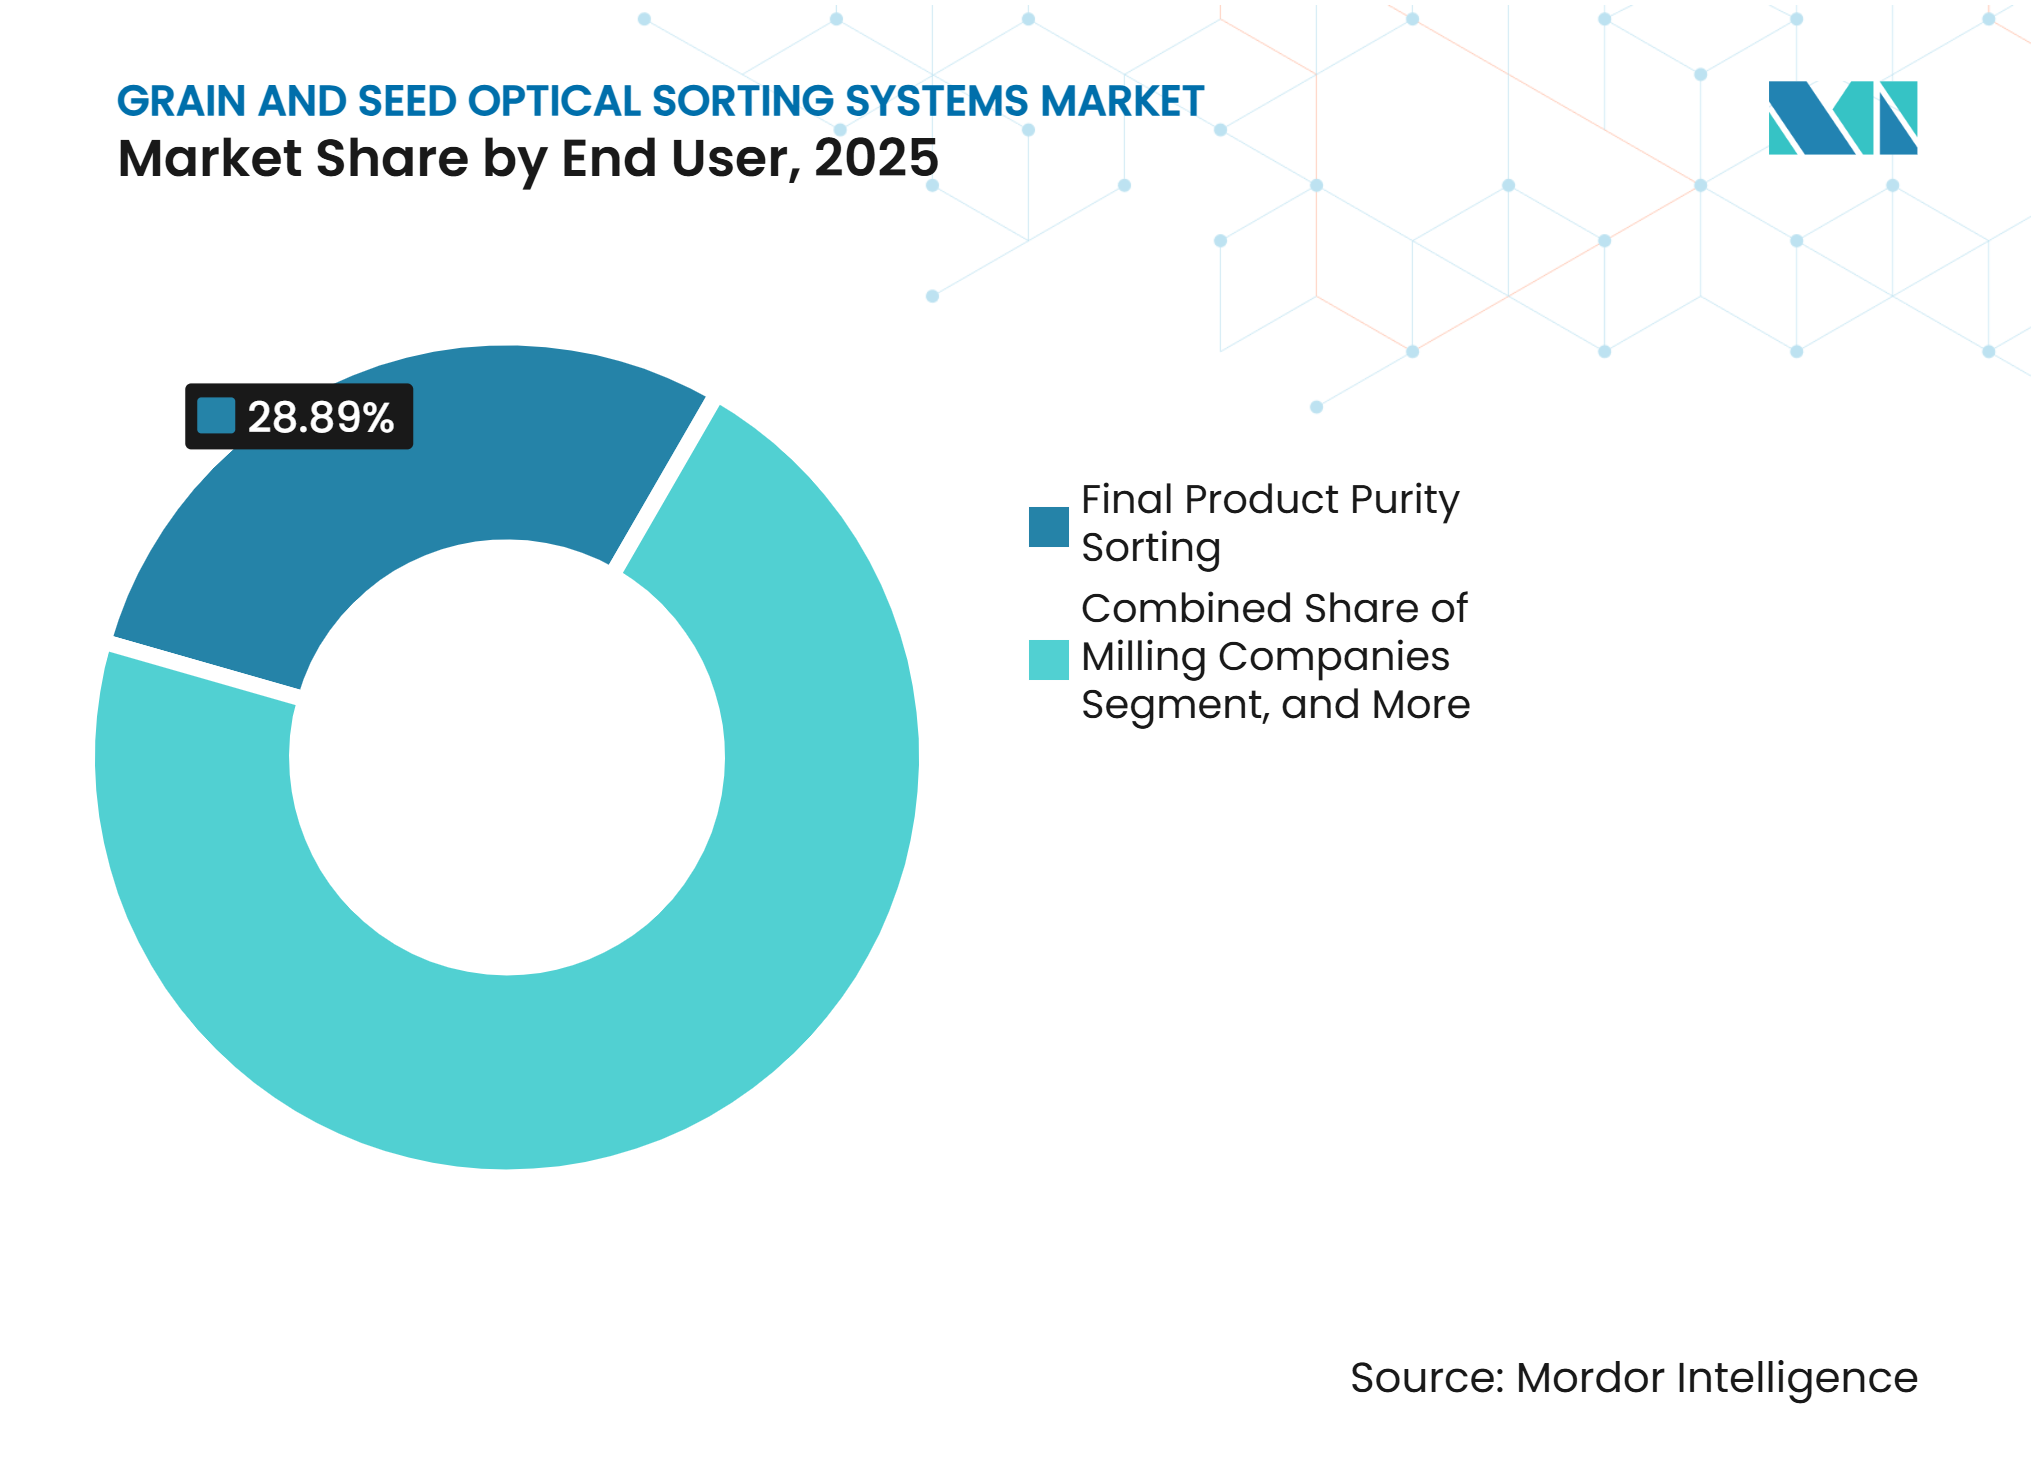
Verarbeiter halten den größten Anteil, während Saatgutunternehmen das Wachstum anführenGetreide- und Saatgutverarbeiter hielten im Jahr 2025 einen Marktanteil von 28,89 % und waren damit die größte Endnutzergruppe des Jahres. Dieser Anteil repräsentierte den höchsten Anteil unter allen in der Analyse erfassten Endnutzerkategorien und etablierte die Gruppe als führendes Endnutzersegment auf der Grundlage ihrer aktuellen Marktpräsenz. Der Anteil von 28,89 % zeigt, dass Getreide- und Saatgutverarbeiter im Jahr 2025 mehr als ein Viertel des Marktes ausmachten. Innerhalb der bereitgestellten Kennzahlen war diese Gruppe die größte Endnutzerkohorte und rangierte vor den anderen Endnutzerkategorien beim Marktanteil für das Jahr.
Saatgutverarbeitungsunternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,74 % wachsen. Diese Rate stellt die höchste Wachstumsprognose unter den für den Prognosezeitraum bereitgestellten Endnutzerkategorien dar und positioniert Saatgutverarbeitungsunternehmen als die am schnellsten wachsende Endnutzergruppe. Obwohl Getreide- und Saatgutverarbeiter im Jahr 2025 den führenden Marktanteil hielten, werden Saatgutverarbeitungsunternehmen voraussichtlich im Zeitraum 2026–2031 ein stärkeres Wachstum verzeichnen. Die Prognose zeigt daher eine Unterscheidung zwischen der aktuellen Marktführerschaft der Getreide- und Saatgutverarbeiter und der schnelleren prognostizierten Expansion der Saatgutverarbeitungsunternehmen im Prognosezeitraum.


Nach Kapazität:
Mittelklassesysteme stützen die installierte Basis, während Hochdurchsatz führtDas Segment von 2 bis 5 Tonnen pro Stunde hielt im Jahr 2025 einen Marktanteil von 29,91 % am Markt für Optische Sortieranlagen für Getreide und Saatgut. Es spiegelt die große installierte Basis mittelgroßer Verarbeiter in Asien-Pazifik und Europa wider. Diese Betriebe haben diese Konfiguration in früheren Investitionszyklen übernommen. Sie bietet eine Balance zwischen Kapazität, Systemkosten und verfügbarem Betriebsraum. Das Segment bis zu 2 Tonnen pro Stunde bedient Handwerksmühlen, kleine Genossenschaften und Saatgutvermehrer. Niedrigere Einstiegspreise chinesischer Lieferanten machen diese Kategorie für Erstkäufer zugänglicher. Das Segment von 5 bis 10 Tonnen pro Stunde bedient etablierte kommerzielle Mühlen und Exportverarbeiter. In diesem Segment sind nachgewiesene Ergebnisse und lokaler Kundendienst oft entscheidende Faktoren im Auswahlprozess.
Anlagen mit mehr als 10 Tonnen pro Stunde werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,13 % wachsen. Greenfield-Verarbeitungszentren in Südamerika sowie Süd- und Südostasien sind eine zentrale Nachfragequelle. Hochdurchsatzstandorte benötigen eine gleichmäßige Sortierleistung über große Volumina hinweg. Die ukrainische Saatgutanlage mit 12 Tonnen pro Stunde veranschaulicht den Einsatz von Multispektralkameras und KI-Unterstützung in einer großen automatisierten Anlage. Größere Installationen schaffen auch einen Bedarf an zuverlässiger Inbetriebnahme, Wartung und Ersatzteilversorgung. Die Anlagenauswahl umfasst daher auch den Lebenszyklussupport sowie die Kapazität. Der Markt für Optische Sortieranlagen für Getreide und Saatgut kann dort profitieren, wo konsolidierte Infrastruktur die fragmentierte lokale Verarbeitung ersetzt.
Geografische Analyse
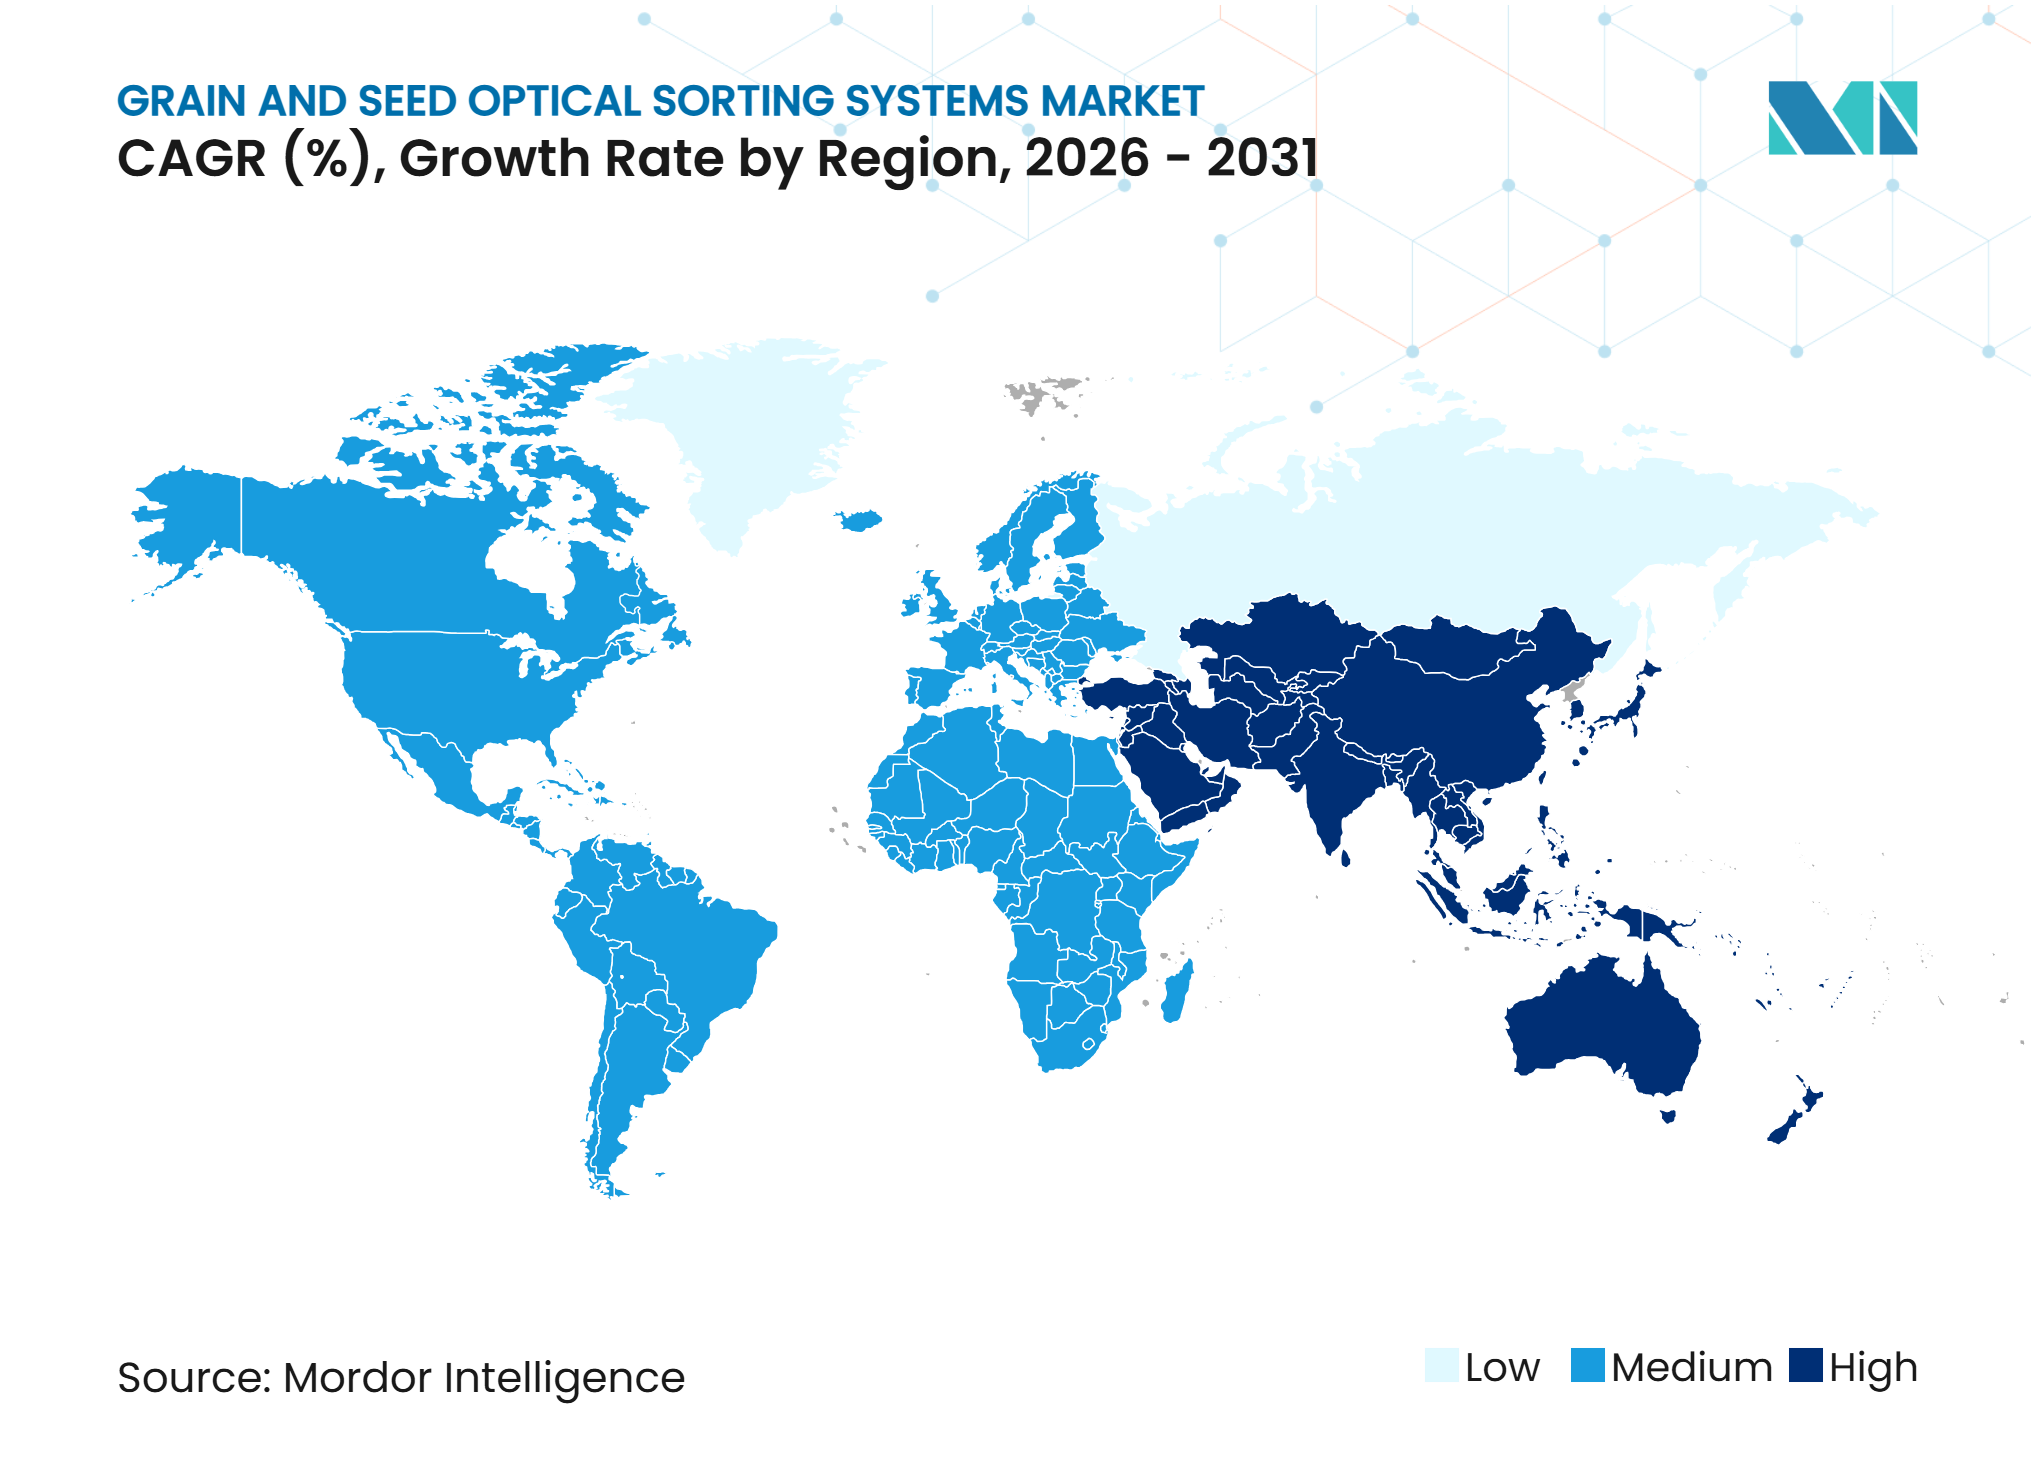
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 35,51 % am Markt für Optische Sortieranlagen für Getreide und Saatgut und wird bis 2031 voraussichtlich mit einer CAGR von 12,28 % wachsen. Die Region kombiniert eine dichte Basis von Reismühlen mit vielfältigen Getreideaufbereitungsbetrieben. China ist eine wichtige Nachfragequelle, da neue Standards von Verarbeitern verlangen zu beurteilen, ob installierte Anlagen definierte Geräteanforderungen erfüllen. GB/T 46296-2025 trat im Mai 2026 für Mehrgetreide-Farbsortierer in Kraft. Indien treibt die Nachfrage durch die kommerzielle Verarbeitung von Reis und Weizen an, während staatliche Unterstützung im Rahmen des PM-FME-Programms die Modernisierung der Lebensmittelverarbeitung fördert.
Nordamerika und Europa bilden ein zweites wichtiges Nachfragecluster für den Markt für Optische Sortieranlagen für Getreide und Saatgut. Ausgereifte Lebensmittelsicherheitsvorschriften unterstützen Ausgaben für zuverlässige Inspektionssysteme. Hohe Arbeitskosten verstärken zusätzlich die Argumentation für Automatisierung in Betrieben, die eine konsistente Betriebsabdeckung erfordern. Nordamerikanische Käufer legen Wert auf zugänglichen technischen Support, Tests und Bedienschulungen. Bühler und West-Link eröffneten im März 2025 ein Forschungs- und Schulungszentrum für optisches Sortieren in Stockton, Kalifornien.
Südamerika ist eine aufstrebende Region, mit Brasilien und Argentinien als wichtigen Exporteuren von Sojabohnen, Mais und Weizen. Nachweisbare Schadstoffdokumentation ist wichtig für ihren Zugang zu Premium-Exportzielen. Bühler berichtete 2025 von Portfoliowachstum im Bereich optisches Sortieren, insbesondere in Südamerika und Europa.[2] Der Nahe Osten und Afrika befinden sich in einem früheren Stadium der Akzeptanz, da Betriebe mit Hindernissen bei der Finanzierung, Infrastruktur und technischen Schulung konfrontiert sind.
Wettbewerbslandschaft
Marktkonzentration
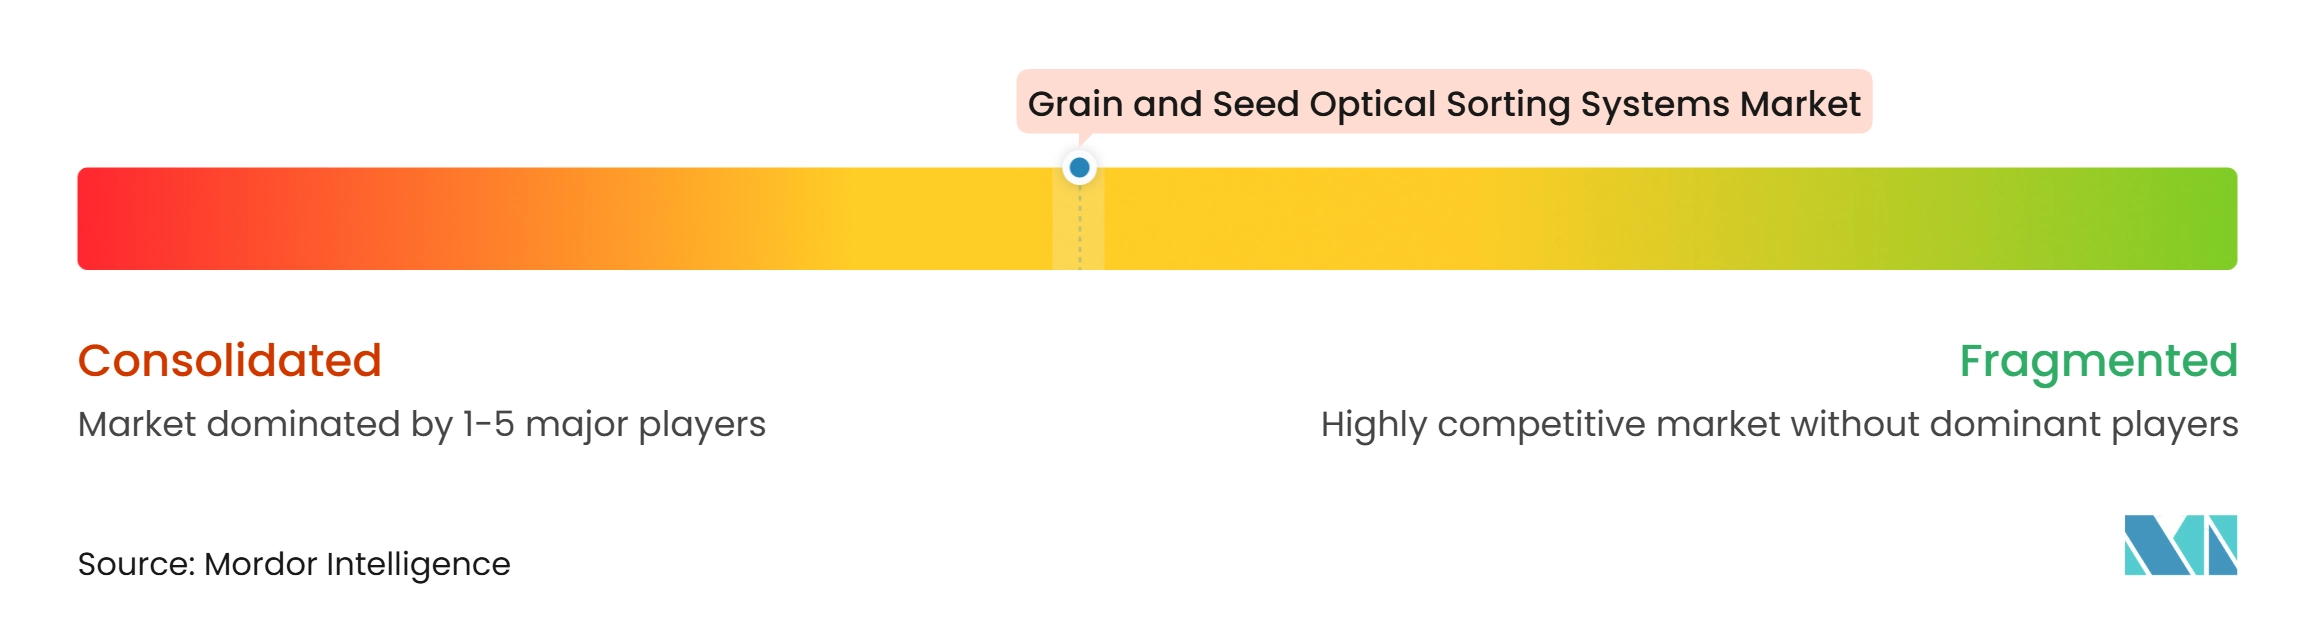
Der Markt für Optische Sortieranlagen für Getreide und Saatgut verfügt über ein mäßig konzentriertes Premium-Segment. Bühler AG, TOMRA Systems ASA und Satake Corporation konkurrieren bei hochwertigen Installationen. Europäische Spezialisten sind Cimbria, Key Technology, Sesotec, Raytec Vision und Pellenc Selective Technologies. Chinesische Lieferanten sind Hefei Meyer Optoelectronic, Techik Instrument, Hefei Angelon, Hefei Baite, Anhui Zhongke und Zhejiang Wanguan. Das breitere mittlere Segment bleibt fragmentiert, was Käufern mehrere Anlagen- und Serviceoptionen bietet.
Der Wettbewerb hängt zunehmend von KI-gestützter Erkennung, Software und Servicekompetenz ab. Hefei Meyer brachte im April 2025 Meyer Master 4.0 mit einer multimodalen KI-Engine und einem Schwarmintelligenz-Kollaborationsnetzwerk auf den Markt. TOMRA stellte auf der Interpack 2026 die TOMRA 4C vor, bei der das System mehrere KI-Modelle durch LUCAi Deep Learning ausführte. Bühler brachte im Mai 2025 die SORTEX AI700 für fortschrittliche Getreidesortieranwendungen auf den Markt. Diese Schritte legen größeren Wert auf Anwendungsexpertise, Schulung und zuverlässige Verarbeitungsergebnisse.
Satake erweiterte sein mittleres Angebot im April 2026 mit der SLASH-Serie, die ein modulares Design und einen kompakten Platzbedarf aufweist. Hefei Meyer schloss im Mai 2026 den Rohbau seiner 3. Intelligenten Fabrik ab, um qualitätskonsistente Produktion für den internationalen Vertrieb zu unterstützen.[3] CE-Kennzeichnung, NRTL-Zertifizierung und NR-12-Zertifizierung schaffen Marktzugangsanforderungen in Europa, Nordamerika und Brasilien. Lieferanten konkurrieren daher über Vertriebsreichweite, spezifische Kulturpflanzenanwendungen und die Fähigkeit, komplexe Anlagen nach der Installation zu unterstützen.
Branchenführer im Markt für Optische Sortieranlagen für Getreide und Saatgut
-
Bühler AG
-
TOMRA Systems ASA
-
Satake Corporation
-
Cimbria A/S
-
Key Technology, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Optische Sortieranlagen für Getreide und Saatgut Unternehmen in diesem Bericht
- Bühler AG
- TOMRA Systems ASA
- Satake Corporation
- Cimbria A/S
- Key Technology, Inc.
- Hefei Meyer Optoelectronic Technology Inc.
- Sesotec GmbH
- Binder+Co AG
- Techik Instrument Co., Ltd.
- Hefei Angelon Electronics Co., Ltd.
- Hefei Baite Optoelectronic Technology Co., Ltd.
- Raytec Vision S.p.A.
- Pellenc Selective Technologies SAS
- Steinert GmbH
- Körber AG
- Orange Sorting Machines Pvt. Ltd.
- Anzai Manufacturing Co., Ltd.
- Daewon GSI Co., Ltd.
- Anhui Zhongke Optic-electronic Color Sorter Machinery Co., Ltd.
- Zhejiang Wanguan Electric Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Optische Sortieranlagen für Getreide und Saatgut
- Juli 2026: Das USDA APHIS aktualisierte seinen Leitfaden zur Biosicherheitsbewertung von Importanlagen und klassifizierte KI-gestützte optische Getreidesortieranlagen mit physischer Isolationsaussortierung als landwirtschaftliche Anlagen mit geringem Risiko, was den Importgenehmigungszyklus für solche Anlagen auf dem US-Markt verkürzt.
- Juni 2026: Satake Corporation brachte weltweit von Hiroshima aus die SLASH β PLUS (Modell: EMS-01B) auf den Markt, einen kompakten optischen Sortierer für Getreide, Saatgut, Bohnen und Kunststoffe als Nachfolger der weithin anerkannten PikaSen α-Serie, mit automatischer Empfindlichkeitseinstellung und werkzeugloser Struktur.
- Mai 2026: Bühler Group präsentierte auf der Interpack 2026 in Düsseldorf mehrere neue Lösungen und wichtige Upgrades für sein Getreide- und Lebensmittelportfolio, mit KI-, Hygienedesign- und digitalen Innovationen in seinen Sortier- und Mahllinien.
- Mai 2026: Der Kapazitätsausbau der 3. Intelligenten Fabrik von Hefei Meyer Optoelectronic wurde erfolgreich abgeschlossen und ermöglicht eine vollständig intelligente und digitale Fertigung mit dem Ziel, qualitätskonsistente Produktion für den globalen Vertrieb zu skalieren.
Berichtsumfang des globalen Marktes für Optische Sortieranlagen für Getreide und Saatgut
Der Markt für Optische Sortieranlagen für Getreide und Saatgut umfasst Umsätze aus dem Verkauf, der Installation, der Integration, der Software, der Wartung und damit verbundenen Dienstleistungen für automatisierte optische Sortieranlagen, die zur Inspektion, Klassifizierung, Einstufung und Trennung von Getreide, Saatgut und damit verbundenen landwirtschaftlichen Gütern eingesetzt werden. Diese Systeme verwenden Kameras, optische Sensoren, kontrollierte Beleuchtung, Bildverarbeitungssoftware sowie Präzisionsluftausstoß- oder mechanische Ausschussmechanismen, um verfärbte, beschädigte, erkrankte, unreife, sortenuntypische, kontaminierte oder Fremdpartikel aus Produktströmen zu entfernen. Optisches Sortieren kann die Produktreinheit und -konsistenz verbessern, indem Defekte identifiziert werden, die herkömmliche Siebe, Schwerkraftabscheider und mechanische Sortierer möglicherweise nicht zuverlässig erkennen.
Der Marktbericht für Optische Sortieranlagen für Getreide und Saatgut ist segmentiert nach Produkttyp (Optische Getreidesortieranlagen und Optische Saatgutsortieranlagen), Sortiertechnologie (RGB/Farbvision, NIR (Nahinfrarot), Multispektralbildgebung, Hyperspektralbildgebung und weitere Sortiertechnologien), Anwendung (Vorreinigung und Eingangskontrolle, Sortierung zur Reinheit des Endprodukts, Saatguteinstufung und Schutz der Keimqualität, Entfernung von Fremdmaterial und Verunreinigungen und weitere Anwendungen), Endnutzer (Getreide- und Saatgutverarbeiter, Mühlenunternehmen, Saatgutverarbeitungsunternehmen, Landwirtschaftliche Genossenschaften, Lebensmittel- und Zutatenhersteller, Händler und Getreideumschlagsbetriebe und weitere Industrienutzer), Kapazität (bis zu 2 Tonnen pro Stunde, 2 bis 5 Tonnen pro Stunde, 5 bis 10 Tonnen pro Stunde und über 10 Tonnen pro Stunde) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Getreidesortieranlagen |
| Optische Saatgutsortieranlagen |
| RGB / Farbvision |
| NIR (Nahinfrarot) |
| Multispektralbildgebung |
| Hyperspektralbildgebung |
| Weitere Sortiertechnologien |
| Vorreinigung und Eingangskontrolle |
| Sortierung zur Reinheit des Endprodukts |
| Saatguteinstufung und Schutz der Keimqualität |
| Entfernung von Fremdmaterial und Verunreinigungen |
| Weitere Anwendungen |
| Getreide- und Saatgutverarbeiter |
| Mühlenunternehmen |
| Saatgutverarbeitungsunternehmen |
| Landwirtschaftliche Genossenschaften |
| Lebensmittel- und Zutatenhersteller |
| Händler und Getreideumschlagsbetriebe |
| Weitere Industrienutzer |
| Bis zu 2 Tonnen pro Stunde |
| 2 bis 5 Tonnen pro Stunde |
| 5 bis 10 Tonnen pro Stunde |
| Über 10 Tonnen pro Stunde |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Türkei | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Produkttyp | Optische Getreidesortieranlagen | ||
| Optische Saatgutsortieranlagen | |||
| Nach Sortiertechnologie | RGB / Farbvision | ||
| NIR (Nahinfrarot) | |||
| Multispektralbildgebung | |||
| Hyperspektralbildgebung | |||
| Weitere Sortiertechnologien | |||
| Nach Anwendung | Vorreinigung und Eingangskontrolle | ||
| Sortierung zur Reinheit des Endprodukts | |||
| Saatguteinstufung und Schutz der Keimqualität | |||
| Entfernung von Fremdmaterial und Verunreinigungen | |||
| Weitere Anwendungen | |||
| Nach Endnutzer | Getreide- und Saatgutverarbeiter | ||
| Mühlenunternehmen | |||
| Saatgutverarbeitungsunternehmen | |||
| Landwirtschaftliche Genossenschaften | |||
| Lebensmittel- und Zutatenhersteller | |||
| Händler und Getreideumschlagsbetriebe | |||
| Weitere Industrienutzer | |||
| Nach Kapazität | Bis zu 2 Tonnen pro Stunde | ||
| 2 bis 5 Tonnen pro Stunde | |||
| 5 bis 10 Tonnen pro Stunde | |||
| Über 10 Tonnen pro Stunde | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Türkei | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Optische Sortieranlagen für Getreide und Saatgut?
Der Markt wurde im Jahr 2025 auf 0,54 Milliarden USD geschätzt, beträgt im Jahr 2026 0,59 Milliarden USD und wird bis 2031 voraussichtlich 1,01 Milliarden USD bei einer CAGR von 11,35 % erreichen.
Was treibt die Nachfrage nach Optischen Sortieranlagen für Getreide und Saatgut an?
Lebensmittelsicherheitsanforderungen, Arbeitskräftemangel, Automatisierung von Verarbeitungsanlagen und die Nachfrage nach rückverfolgbaren Qualitätsnachweisen unterstützen die Anlagenakzeptanz.
Welche Produktkategorie führt diesen Sektor an?
Optische Getreidesortieranlagen führten im Jahr 2025 mit einem Anteil von 27,77 %, was ihren Einsatz in der großen Verarbeitung von Reis, Weizen, Mais und Grobgetreide widerspiegelt.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Die Saatguteinstufung und der Schutz der Keimqualität werden bis 2031 voraussichtlich mit einer CAGR von 12,31 % wachsen, da zertifizierte Saatgutprogramme die Qualitätsanforderungen erhöhen.
Welche Region führt die Nachfrage nach optischen Sortieranlagen an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 35,51 % und wird bis 2031 voraussichtlich mit einer CAGR von 12,28 % wachsen.
Was begrenzt die Akzeptanz fortschrittlicher optischer Sortieranlagen?
Hohe Kosten für Hyperspektralsysteme, begrenzte Kalibrierungskenntnisse, variable Zuführungsqualität und schwache digitale Infrastruktur können die Akzeptanz einschränken.