
グルタミン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 154.36 百万米ドル |
| 市場規模 (2032) | 196.07 百万米ドル |
| 成長率 (2027 - 2032) | 4.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグルタミン市場分析
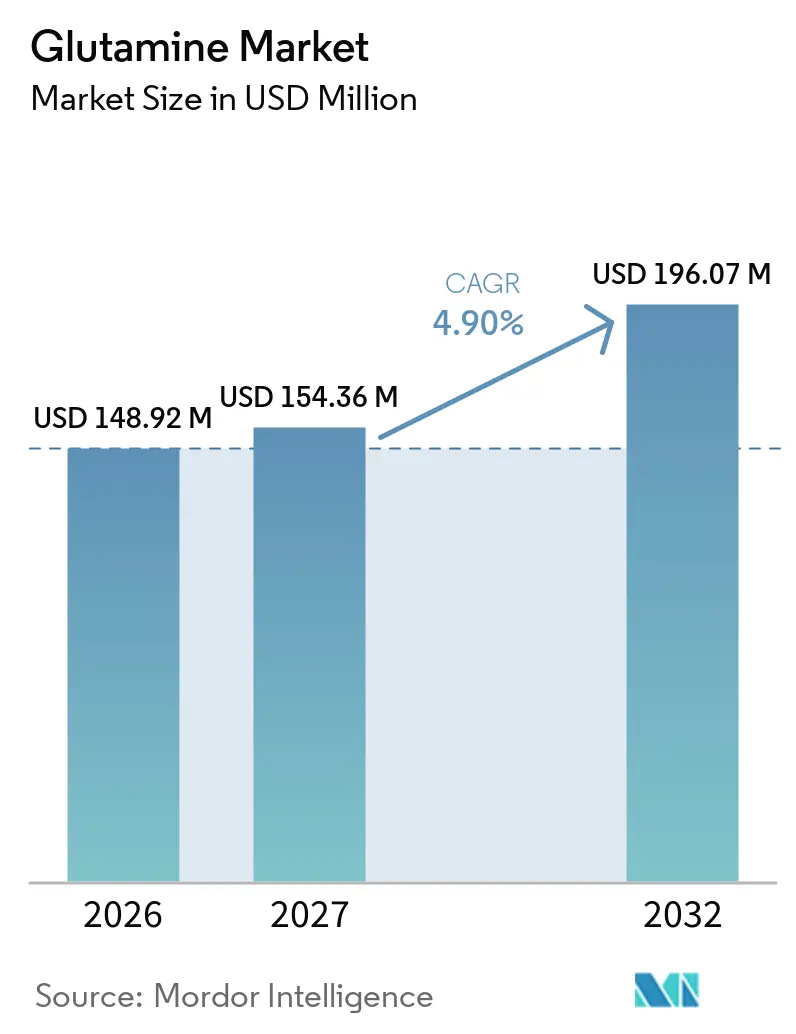
グタミン市場の規模は、2026年の1億4,892万米ドルから2027年には1億5,436万米ドルへと成長し、2027年から2032年にかけて4.90%のCAGRで2032年までに1億9,607万米ドルに達すると予測されています。市場は、健康、栄養、製薬、バイオテクノロジー分野における用途の拡大に支えられ、着実な成長を遂げています。アミノ酸サプリメントに対する認識の高まり、フィジカルフィットネスおよびリカバリーへの関心の増大、専門的な栄養製剤に対する需要の増加が、消費者および商業産業全体での利用を広げています。発酵技術および原料加工における継続的な進歩が、生産能力と製品品質を支えています。さらに、グルタミンの機能的特性、ならびに臨床栄養および医薬品製剤への応用に関する研究の拡大が、ヘルスケアおよび栄養産業全体におけるその重要性を強化しています。
レポートの主要ポイント
- 製品タイプ別では、L-グルタミンが2026年に69.37%のシェアを占め、アラニル-グルタミンは2027年から2032年にかけて6.27%のCAGRで成長すると予測されています。
- 形態別では、粉末が2026年に49.26%のシェアを占め、カプセル・錠剤は2027年から2032年にかけて7.18%のCAGRで成長すると予測されています。
- 用途別では、スポーツ栄養が2026年のグルタミン市場の34.73%を占め、医薬品は2027年から2032年にかけて6.13%のCAGRで成長すると予測されています。
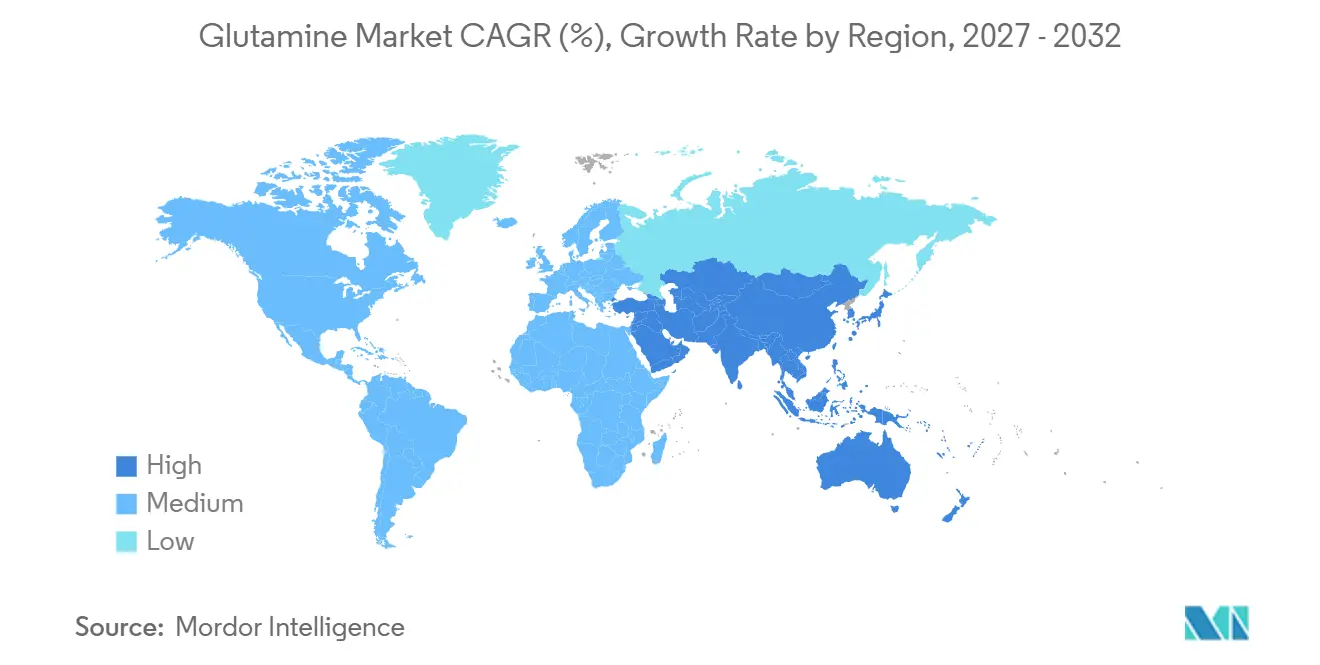
- 地域別では、北米が2026年のグルタミン市場の34.83%を占め、アジア太平洋は2027年から2032年にかけて6.54%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ栄養およびフィットネス参加の成長 | +1.4% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 確立された医薬品用途および新たなグルタミンベース製剤の開発 | +0.9% | グローバル | 中期(2〜4年) |
| コンパニオンアニマル向け特化型栄養・サプリメントの採用拡大 | +0.6% | 北米、欧州 | 短期(2年以内) |
| 機能性・強化食品におけるグルタミン需要の増加 | +0.5% | 北米、アジア太平洋 | 中期(2〜4年) |
| 畜産栄養における機能性アミノ酸の利用増加 | +0.4% | アジア太平洋、南米 | 中期(2〜4年) |
| バイオ医薬品製造および細胞培養用途におけるグルタミン需要の増加 | +0.8% | 北米、欧州 | 長(4年以上) |
| 情報源: Mordor Intelligence | |||
スポーツ栄養およびフィットネス参加の成長
スポーツ、フィットネス活動、および体系的な運動への参加の増加が、グルタミンなどのアミノ酸ベースのサプリメントを含むスポーツ栄養製品への需要を支えています。スポーツ・フィットネス産業協会(SFIA)によると、2025年には約2億5,000万人のアメリカ人が少なくとも1つのスポーツ、フィットネス、またはアウトドア活動に参加しており、前年比1.2%増を記録しました[1]。より多くの消費者が定期的な運動や筋力トレーニングに取り組むにつれ、筋肉回復と運動パフォーマンスをサポートするために設計されたスポーツ栄養製剤への関心が拡大しています。グルタミンはアミノ酸サプリメントやポストワークアウト栄養製剤に配合されることで、このカテゴリーにおける関連性を高めています。これにより、サプリメントブランド、スポーツ栄養メーカー、および特化型フィットネス栄養チャネルに供給するグルタミンメーカーに機会が生まれています。
確立された医薬品用途および新たなグルタミンベース製剤の開発
グルタミンは医薬品および特化型臨床栄養製剤において確立された用途を持ち、医薬品メーカーおよびヘルスケア製品開発者からの需要を支えています。治療用製剤への利用は、特定の疾患および支持療法用途に向けたアミノ酸ベース治療の継続的な研究を促進しています。製薬会社はまた、特化した患者要件に対するグルタミンの適合性を向上させるため、異なる投与形態や製剤アプローチを探求しています。並行して、臨床栄養および医療製剤におけるグルタミンの利用が、従来の栄養補助食品を超えたポジションを強化しています。これらの用途により、メーカーは医薬品、臨床栄養、およびヘルスケア関連のエンドユーザーにサービスを提供する機会を得ています。
コンパニオンアニマル向け特化型栄養・サプリメントの採用拡大
コンパニオンアニマルの健康と予防ケアへの関心の高まりが、グルタミンなどのアミノ酸ベースのサプリメントを含む特化型ペット栄養製品への需要を支えています。米国ペット製品協会(APPA)の2025年犬・猫レポートによると、2024年には犬の飼い主の53%および猫の飼い主の34%がペットにビタミンまたはサプリメントを与えており、両カテゴリーとも2023年比で6%増加を記録しました[2]。同レポートでは、関節の健康、運動機能、皮膚・被毛の状態、および消化器系の健康をターゲットとした特化型栄養製品への関心の高まりも強調されています。ペットオーナーが予防的ヘルスケアと個別化された栄養サポートをますます重視するにつれ、メーカーは機能性ペットフードおよびサプリメントの製品ラインナップを拡大しています。これにより、コンパニオンアニマル栄養および動物用サプリメントメーカーに供給するグルタミンサプライヤーに追加の機会が生まれています。
機能性・強化食品におけるグルタミン需要の増加
タンパク質が豊富な食品や追加的な栄養上の利点を提供する製品への消費者の関心の高まりが、食品メーカーによる機能性・強化製品ポートフォリオの拡大を促しています。国際食品情報評議会(IFIC)の2025年食品・健康調査によると、アメリカ人の70%がタンパク質を摂取しようとしており、23%が高タンパク質食を実践しており、これは回答者の中で最も一般的な食事パターンとなっています[3]。タンパク質摂取への関心の高まりが、メーカーによるアミノ酸を含む追加的な栄養成分の強化飲料、タンパク質強化スナック、栄養バー、および食事代替製品への配合を促進しています。天然アミノ酸としてのグルタミンの役割と食品原料としての入手可能性が、特化型栄養製剤への配合機会を提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品、食品、飼料、サプリメント用途にわたる規制要件の相違 | -0.7% | グローバル、中東・アフリカおよびアジア太平洋で最も顕著 | 長期(4年以上) |
| グルタミンの具体的な効能と用途に関する消費者認識の限界 | -0.5% | 新興市場、中東・アフリカ、南米 | 中期(2〜4年) |
| 発酵原料および製造コストの変動性 | -0.6% | グローバル、中国に集中 | 短期(2年以内) |
| 環境コンプライアンスおよび廃水管理要件 | -0.3% | 中国、アジア太平洋中核地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
医薬品、食品、飼料、サプリメント用途にわたる規制要件の相違
グルタミンメーカーは、意図する用途および対象産業に応じて異なる規制要件に直面しており、製品開発、承認、および商業化において複雑性が生じています。医薬品グレードのグルタミンは厳格な品質、純度、安全性、および製造基準の対象となる一方、食品および栄養補助食品用途は成分固有の規制および表示要件を遵守する必要があります。同様に、動物飼料およびコンパニオンアニマル栄養への利用は、別個の安全性および成分承認の枠組みによって規制されています。これらの相違により、メーカーは用途別の品質管理、文書化、試験手順、およびコンプライアンスシステムを維持する必要があります。複数の国にわたる複数の規制枠組みへの対応は、運営コストを増加させ、製品開発のタイムラインを延長し、市場参入を複雑にする可能性があります。
グルタミンの具体的な効能と用途に関する消費者認識の限界
グルタミンの具体的な栄養上および機能上の利点に関する消費者の理解の限界が、栄養補助食品、機能性食品、および特化型栄養製品全体での採用を制約する可能性があります。グルタミンはアミノ酸として広く認識されているものの、筋肉回復、消化器系の健康、免疫機能、および臨床栄養における独自の用途は、一般消費者に十分に理解されていない可能性があります。これにより、購買決定が独立した製品認識よりも、療専門家、栄養士、およびフィットネス専門家からの推薦に依存しやすくなる可能性があります。さらに、ホエイプロテイン、クレアチン、分岐鎖アミノ酸などのより馴染みのある成分との競合が、より広いスポーツ栄養およびウェルネスカテゴリー内でのグルタミンの認知度を制限する可能性があります。したがって、メーカーは採用を拡大するために消費者教育、製品コミュニケーション、およびターゲットマーケティングへの投資が必要になる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
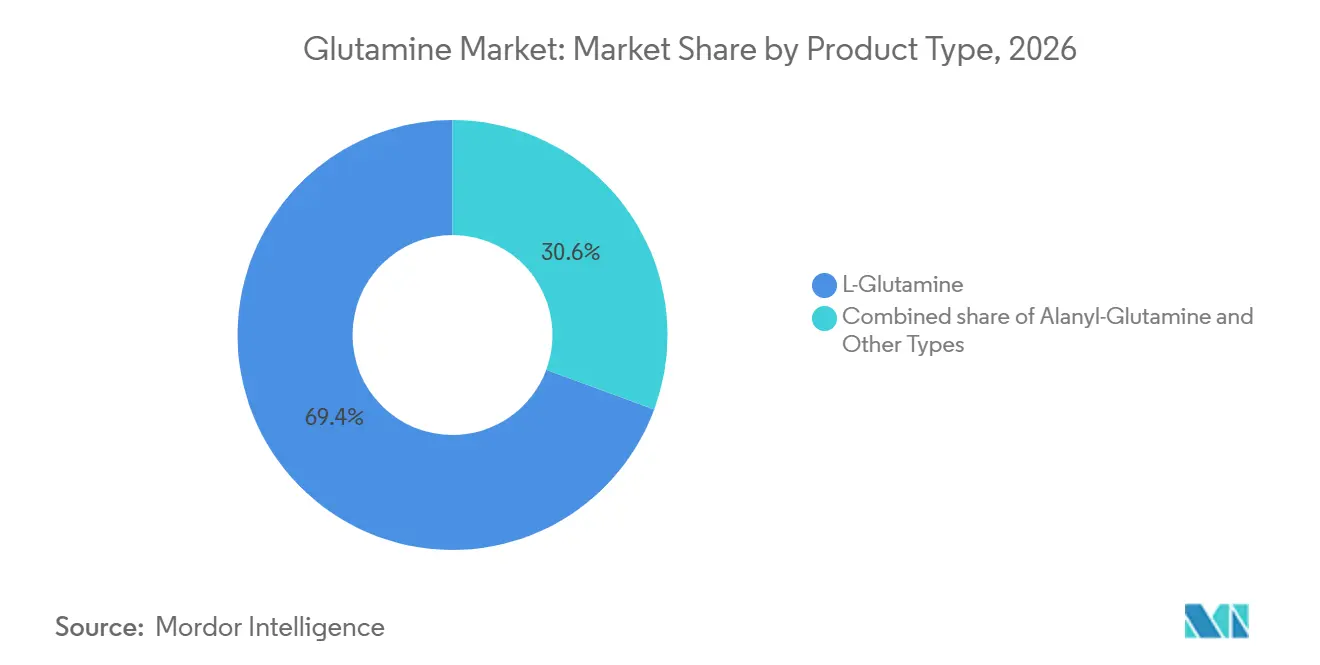
L-グルタミンが優位、アラニル-グルタミンが最速成長を記録L-グルタミンはグルタミン市場の最大シェアを占め、2026年に69.37%を記録しています。その優位性は、スポーツ栄養、栄養補助食品、機能性食品、医薬品製剤、および動物栄養にわたる幅広い適用可能性によって支えられています。従来のアミノ酸サプリメントおよび栄養製品における確立された使用が、複数のエンドユース産業にわたる安定した需要を支えています。さらに、粉末製剤への適合性と確立された製造プロセスを通じた入手可能性が、その広範な商業的採用に貢献しています。消費者向けおよび産業用途の両方にわたるL-グルタミンの汎用性が、製品タイプセグメント内でのリーディングポジションをさらに強化しています。
アラニル-グルタミンは2027年から2032年にかけて6.27%のCAGRで最速成長を記録すると予測されています。その成長は、特化型臨床栄養、医薬品製剤、およびバイオ医薬品製造への用途によって支えられています。遊離型グルタミンと比較して、ジペプチド形態は水溶液中でより高い安定性を示し、従来のグルタミンが製剤上の課題を呈する用途に適しています。非経口栄養および細胞培養培地への利用も、医療およびバイオテクノロジーメーカーからの需要を支えています。特化型アミノ酸製剤への関心の高まりと安定した栄養素デリバリーシステムの必要性が、予測期間中のアラニル-グルタミンの採用を強化すると期待されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
形態別:
粉末が規模を維持、カプセル・錠剤がターゲティングを再構築粉末は形態別でグルタミン市場の最大シェアを占め、2026年に49.26%を記録しています。そのリーディングポジションは、スポーツ栄養、栄養補助食品、臨床栄養、および動物飼料用途にわたる広範な使用によって支えられています。この形態は、プロテインパウダー、飲料ミックス、および強化製品を含む異なる栄養製剤への投与量調整と配合における柔軟性を提供します。バルク調達および大規模製造への適合性も、商業的サプリメントメーカーおよび産業バイヤーに好まれる形態となっています。これらの利点が、消費者向けおよび産業用途の両方にわたる継続的な採用を支えています。
カプセルおよび錠剤は2027年から2032年にかけて7.18%のCAGRで最速成長を記録すると予測されています。その成長は、日常的な栄養ルーティンに組み込むことができる便利な定量補給形態に対する消費者の好みによって支えられています。これらの形態は、携帯性、一貫した投与量デリバリー、および準備や混合を必要としない摂取の容易さを提供します。ターゲットを絞った栄養サポートを求める消費者の間での栄養補助食品の採用拡大が、カプセルおよび錠剤ベースのグルタミン製品への需要をさらに支えています。さらに、特化型サプリメントポートフォリオの拡大と薬局、健康食品店、およびオンライン小売チャネルを通じた幅広い入手可能性が、予測期間中のセグメントの成長を強化すると期待されています。
用途別:
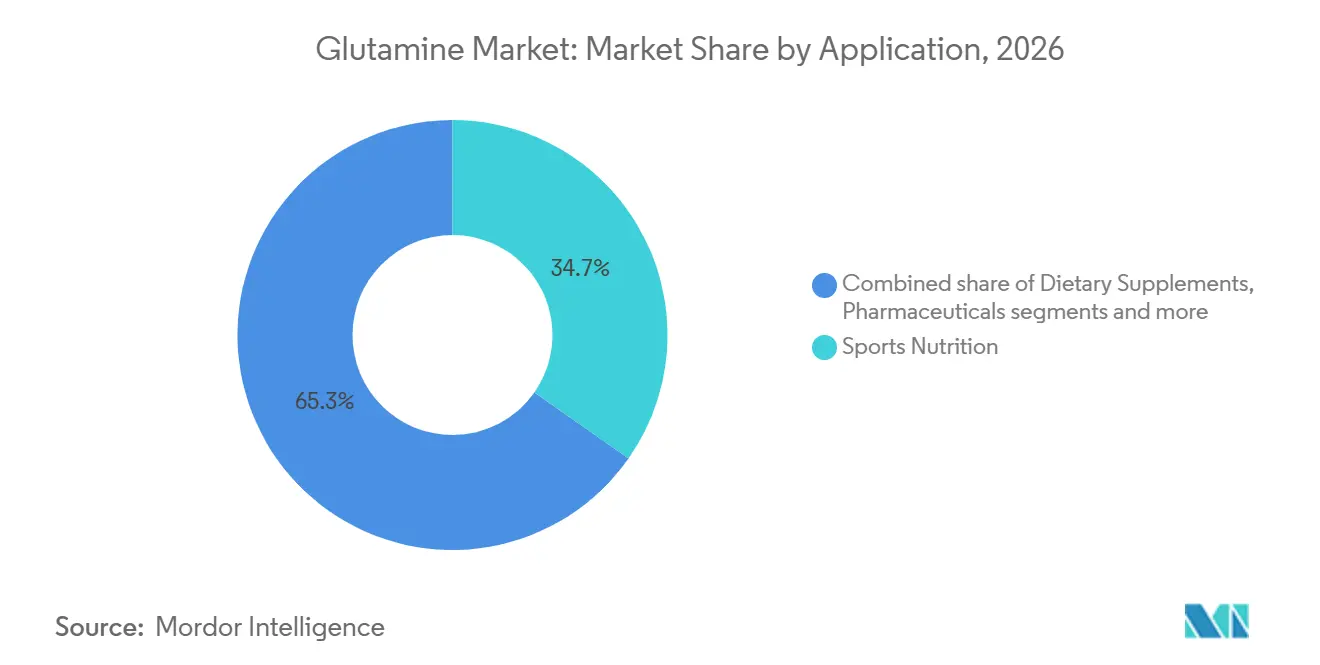
スポーツ栄養が収益を牽引、医薬品が加速スポーツ栄養はグルタミン市場の最大シェアを占め、2026年に34.73%を記録しています。そのリーディングポジションは、スポーツサプリメント、リカバリー製剤、プロテインパウダー、およびアミノ酸ブレンドにおけるグルタミンの広範な使用によって支えられています。フィットネス活動への参加の増加と運動回復および栄養補給への消費者の関心の高まりが、この用途全体での需要を支えています。スタンドアロンサプリメントおよび複合製剤でのグルタミンの入手可能性も、異なる消費者要件に対応するスポーツ栄養メーカーに柔軟性を提供しています。フィットネス重視の小売チャネルおよび特化型サプリメントポートフォリオにわたる確立された存在感が、そのリーディング市場ポジションをさらに強化しています。
医薬品は2027年から2032年にかけて6.13%のCAGRで最速成長を記録すると予測されています。成長は、臨床栄養、治療用製剤、および特化型医療製剤におけるグルタミンの利用によって支えられています。鎌状赤血球症に関連する合併症の管理における確立された用途と、集中的な医療治療を受けている患者の栄養要件をサポートする役割が、医薬品需要に貢献しています。さらに、グルタミンベース製剤に関する継続的な臨床研究と支持的ヘルスケアにおける潜在的な用途が、医薬品開発者の関心を拡大しています。特化型栄養療法およびアミノ酸ベースの臨床製品への需要の増加が、予測期間中のセグメントの成長を支えると期待されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米
北米はグルタミン市場の最大シェアを占め、2026年に34.83%を記録しています。同地域のリーディングポジションは、確立されたスポーツ栄養および栄養補助食品産業、アミノ酸補給に対する消費者の広範な親しみ、および発達した医療インフラによって支えられています。需要は、多様なエンドユース用途にサービスを提供する医薬品メーカー、臨床栄養プロバイダー、および確立されたサプリメントブランドの存在によってさらに支えられています。フィットネス、予防的ヘルスケア、および特化型栄養製品への関心の高まりが、消費者および機関チャネル全体でのグルタミン消費を強化しています。さらに、確立された流通ネットワークと高度な製造能力が、グルタミン市場における同地域の継続的な優位性を支えています。
アジア太洋
アジア太平洋:アジア太平洋は2027年から2032年にかけて6.54%のCAGRでグルタミン市場において最速成長を記録すると予測されています。地域の成長は、確立されたアミノ酸製造基盤、拡大する医薬品およびニュートラシューティカル産業、ならびにスポーツ栄養製品への需要の増加によって支えられています。中国と日本は確立された発酵および特化型原料製造能力の恩恵を受けており、インドおよび東南アジア諸国では栄養補助食品および機能性栄養製品の採用が増加しています。バイオテクノロジーおよび医薬品製造への投資の拡大が、産業および医療用途にわたる高純度グルタミンへの需要をさらに支えています。さらに、機能性飲料および特化型栄養製品の拡大が、地域全体で新たな消費機会を創出しています。
欧州、南米、中東・アフリカ
欧州は第2位の地域市場を代表し、確立された医薬品、臨床栄養、および栄養補助食品産業によって支えられています。需要は、発達した医療システムと確立された原料製造能力を持つ主要市場に集中しています。南米は、スポーツ栄養消費の拡大と健康・ウェルネス製品への消費者の関心の高まりに支えられ、着実な成長を遂げています。中東・アフリカ地域も、医薬品用途、医療インフラの拡大、および特化型栄養製品への認識の向上に支えられ、徐々に発展しています。ただし、比較的限られた地域製造能力と輸入原料への依存が、地域の供給と入手可能性に引き続き影響を与えています。
競合環境
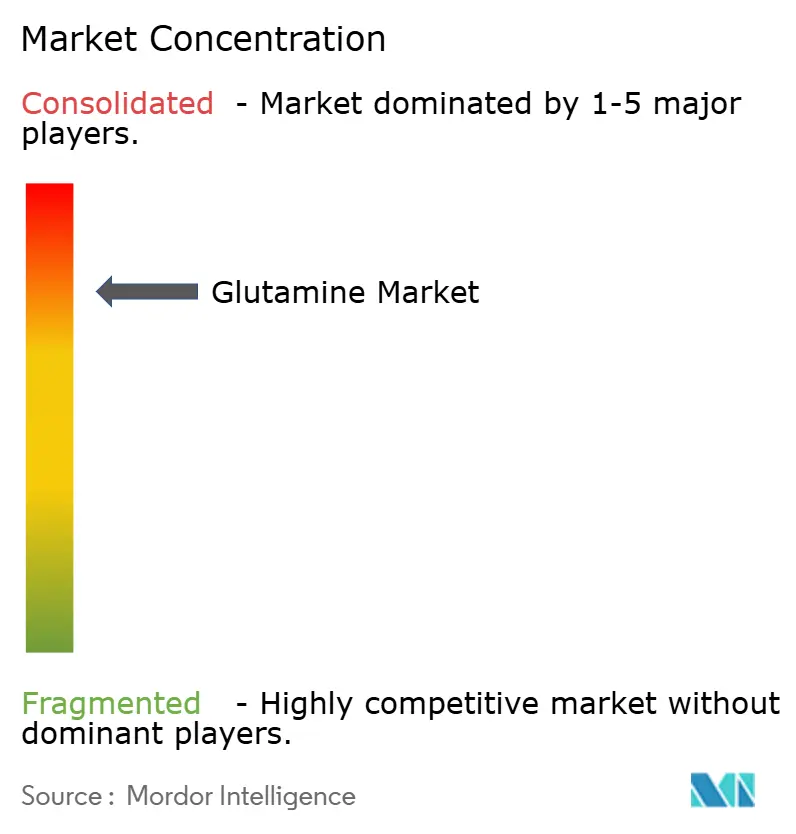
グルタミン市場は集中しており、比較的限られた確立されたアミノ酸メーカーのグループが産業生産と供給の相当なシェアを占めています。競争は、製造能力、発酵の専門知識、製品純度、運営効率、および異なる用途にわたる品質基準への準拠によって形成されています。Ajinomoto Co., Inc.、Daesang Corporation、Meihua Holdings Group Co., Ltd.、Shijiazhuang Jirong Pharmaceutical Co., Ltd.、およびEvonik Industries AGが市場の主要参加者の一部です。確立された製造能力と栄養、医薬品、および産業用途にわたる存在感が、それらの競争上のポジションを支えています。
主要企業は、生産能力の強化、アミノ酸および特化型原料ポートフォリオの拡大、ならびに医薬品およびバイオ医薬品用途への参加拡大に集中的に取り組んでいます。戦略的買収およびコラボレーションも、メーカーが技術能力を拡大し、追加の製品カテゴリーへのアクセスを確保し、国際市場での存在感を強化することを可能にしています。さらに、企業は食品、医療、栄養、およびバイオテクノロジー産業の顧客の要件に対応するため、製品品質、製造効率、および用途別ソリューションへの投資を行っています。
市場には、特定の用途および顧客要件にサービスを提供する小規模な地域メーカー、特化型アミノ酸メーカー、および医薬品原料サプライヤーも含まれています。これらの参加者は、特化した製品提供、地域供給ネットワーク、および顧客重視の製造能力を通じて競争に貢献しています。一貫した品質の維持、用途別基準の充足、および信頼性の高い供給の確保能力が、それらの競争力に影響を与えています。多様なエンドユース産業にわたる需要の増加も、小規模サプライヤーが選択された製品カテゴリーおよび地域市場での存在感を強化する機会を創出しています。
グルタミン産業のリーダー企業
-
Ajinomoto Co., Inc.
-
Daesang Corporation
-
Meihua Holdings Group Co., Ltd.
-
Shijiazhuang Jirong Pharmaceutical Co., Ltd.
-
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
グルタミン市場 このレポートでカバーされる企業
- Ajinomoto Co., Inc.
- Lonza Group Ltd.
- Daesang Corporation
- Meihua Holdings Group Co., Ltd.
- Thermo Fisher Scientific Inc.
- Shijiazhuang Jirong Pharmaceutical Co., Ltd.
- Evonik Industries AG
- Glanbia plc
- Prinova Group LLC
- Merck KGaA
- Kyowa Hakko Bio Co., Ltd.
- Abbott Laboratories
- Nestlé Health Science
- Nutricia Limited
- MusclePharm Corporation
- NOW Foods
- NutraBio Labs, Inc.
- Jarrow Formulas, Inc.
- Designs for Health, Inc.
- Olimp Laboratories
最近の産業開発事情 グルタミン市場
- 2026年7月:Evonikは、ほとんどの欧州市場においてBrenntag Pharmaとの同社のREXIM®グッドマニュファクチャリングプラクティスグレードアミノ酸ポートフォリオに関する独占販売契約を締結しました。このパートナーシップにより、Brenntagが市場開発と流通の責任を担い、医薬品およびバイオ医薬品用途向け特化型アミノ酸の入手可能性が強化されます。この契約は、Evonikの地域市場リーチを拡大し、医療栄養、医薬品製造、および細胞培養用途向け高純度原料への顧客アクセスを改善することを目的としています。
- 2025年12月:Emmaus Life Sciencesは、NeoImmuneTechとの間で、米国、その領土、およびカナダにおける鎌状赤血球症向け処方グレードL-グルタミン経口粉末Endari®および潜在的なジェネリック同等品に関するライセンスおよび独占販売契約を締結しました。この契約に基づき、NeoImmuneTechはこれらの市場における独占的な商業化権を、前払い金および製品売上に対するロイヤルティと引き換えに取得しました。この取り決めは、NeoImmuneTechの流通およびマーケティング能力を通じてEndariの商業化を強化することを目的としています。
- 2025年11月:AMINO GmbHは、医薬品製剤およびバイオ製造向け高純度医薬品グレードアミノ酸のグローバルな入手可能性を向上させるため、Croda Internationalとの戦略的供給パートナーシップを締結しました。このコラボレーションは、AMINOのアミノ酸製造能力とCrodaのグローバル市場リーチおよび特化型原料の専門知識を組み合わせています。このパートナーシップは、医薬品開発およびバイオ医薬品製造向け特化型原料の供給を支援することが期待されています。
グローバルグルタミン市場レポートの範囲
グルタミンはスポーツ栄養、栄養補助食品、医薬品、機能性食品、および動物栄養にわたって使用されるアミノ酸です。市場は製品タイプ別にL-グルタミン、アラニル-グルタミン、およびその他のタイプに、形態別に粉末、カプセル・錠剤、および液体に、用途別にスポーツ栄養、栄養補助食品、医薬品、動物栄養、およびその他の用途に、地域別に北米、欧州、アジア太平洋、南米、および中東・アフリカにセグメント化されています。市場予測は米ドルの金額ベースで提供されています。
セグメンテーション概要
| L-グルタミン |
| アラニル-グルタミン |
| その他のタイプ |
| 粉末 |
| カプセルおよび錠剤 |
| 液体 |
| スポーツ栄養 |
| 栄養補助食品 |
| 医薬品 |
| 動物栄養 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| 製品タイプ別 | L-グルタミン | |
| アラニル-グルタミン | ||
| その他のタイプ | ||
| 形態別 | 粉末 | |
| カプセルおよび錠剤 | ||
| 液体 | ||
| 用途別 | スポーツ栄養 | |
| 栄養補助食品 | ||
| 医薬品 | ||
| 動物栄養 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのグルタミンの予測成長率は?
グルタミン市場は2027年から2032年にかけて4.90%のCAGRで成長し、2026年の1億4,892万米ドルから2032年までに1億9,607万米ドルに達すると予測されています。
最大シェアを持つグルタミン製品タイプはどれですか?
L-グルタミンは2026年に69.37%で最大の製品シェアを保持しています。
最も速く成長しているグルタミンの形態はどれですか?
カプセルおよび錠剤は2027年から2032年にかけて7.18%のCAGRで成長すると予測されています。
グルタミンの需要をリードしている用途はどれですか?
スポーツ栄養が2026年に34.73%の需要シェアを占め、医薬品は2032年まで6.13%のCAGRで拡大すると予測されています。