
Glutamin-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 154.36 Millionen US-Dollar |
| Marktgröße (2032) | 196.07 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Glutamin-Marktanalyse von Mordor Intelligence
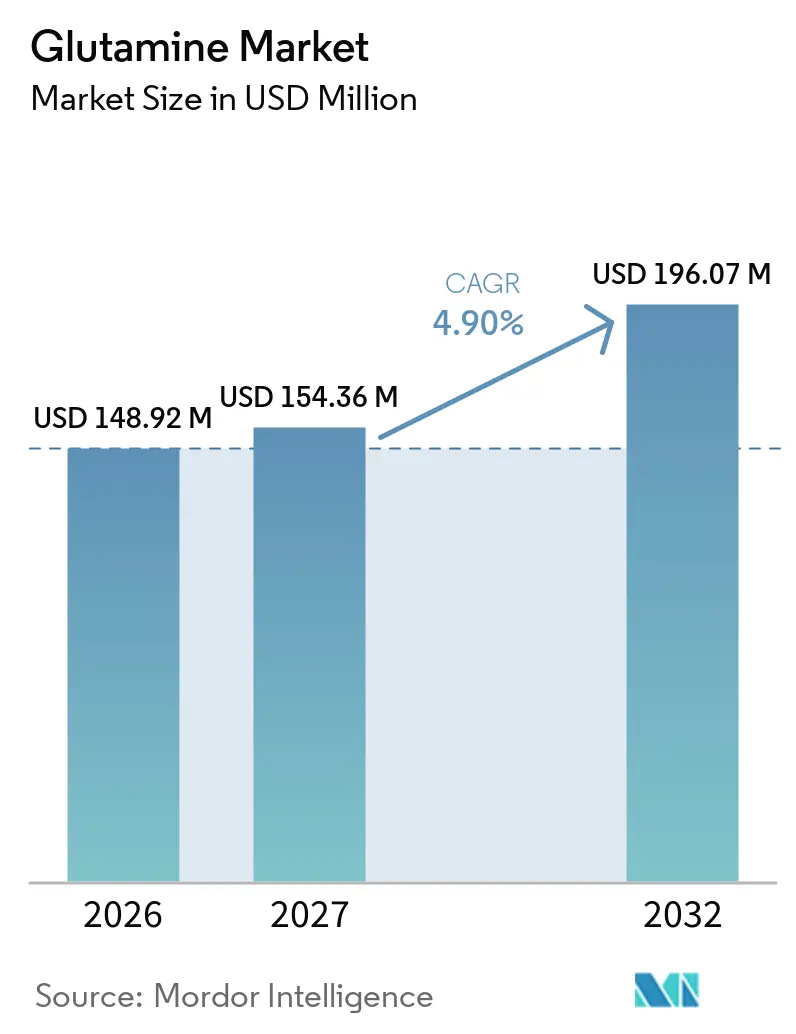
Die Marktgröße für Glutamin wird voraussichtlich von 148,92 Millionen USD im Jahr 2026 auf 154,36 Millionen USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 4,90 % über den Zeitraum 2027–2032 einen Wert von 196,07 Millionen USD erreichen. Der Markt verzeichnet ein stetiges Wachstum, das durch die zunehmende Bedeutung von Glutamin in den Bereichen Gesundheit, Ernährung, Pharmazeutik und Biotechnologie gestützt wird. Das wachsende Bewusstsein für die Supplementierung mit Aminosäuren, das steigende Interesse an körperlicher Fitness und Regeneration sowie die zunehmende Nachfrage nach spezialisierten Ernährungsformulierungen erweitern den Einsatzbereich in Verbraucher- und Gewerbebranchen. Kontinuierliche Fortschritte in der Fermentationstechnologie und der Verarbeitung von Inhaltsstoffen unterstützen die Produktionskapazitäten und die Produktqualität. Darüber hinaus stärkt die fortschreitende Erforschung der funktionellen Eigenschaften von Glutamin sowie seiner Anwendungen in der klinischen Ernährung und pharmazeutischen Formulierungen seine Relevanz in der Gesundheits- und Ernährungsbranche.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt L-Glutamin im Jahr 2026 einen Anteil von 69,37 %, während Alanyl-Glutamin im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,27 % wachsen wird.
- Nach Form hielt Pulver im Jahr 2026 einen Anteil von 49,26 %, während Kapseln und Tabletten im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,18 % wachsen werden.
- Nach Anwendung hielt Sporternährung im Jahr 2026 einen Anteil von 34,73 % am Glutamin-Markt, während Pharmazeutika im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,13 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 34,83 % am Glutamin-Markt, während Asien-Pazifik im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum in der Sporternährung und bei der Fitnessbeteiligung | +1.4% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Etablierte pharmazeutische Anwendungen und Entwicklung neuer glutaminbasierter Formulierungen | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz spezialisierter Ernährung und Nahrungsergänzungsmittel für Heimtiere | +0.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Glutamin in funktionellen und angereicherten Lebensmitteln | +0.5% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz funktioneller Aminosäuren in der Nutztierernährung | +0.4% | Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Glutamin in der biopharmazeutischen Herstellung und in Zellkulturanwendungen | +0.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum in der Sporternährung und bei der Fitnessbeteiligung
Die zunehmende Beteiligung an Sport, Fitnessaktivitäten und strukturiertem Training unterstützt die Nachfrage nach Sporternährungsprodukten, einschließlich aminosäurebasierter Nahrungsergänzungsmittel wie Glutamin. Laut dem Sports & Fitness Industry Association (SFIA) nahmen im Jahr 2025 rund 250 Millionen Amerikaner an mindestens einer Sport-, Fitness- oder Outdoor-Aktivität teil, was einem Anstieg von 1,2 % gegenüber dem Vorjahr entspricht[1]. Da immer mehr Verbraucher regelmäßige Sport- und Krafttrainingsroutinen verfolgen, wächst das Interesse an Sporternährungsformulierungen, die die Muskelregeneration und sportliche Leistung unterstützen sollen. Glutamin gewinnt in dieser Kategorie zunehmend an Bedeutung, da es in Aminosäurepräparate und Post-Workout-Ernährungsformulierungen integriert wird. Dies schafft Chancen für Glutaminhersteller, die Nahrungsergänzungsmarken, Sporternährungsproduzenten und spezialisierte Fitnessernährungskanäle beliefern.
Etablierte pharmazeutische Anwendungen und Entwicklung neuer glutaminbasierter Formulierungen
Glutamin verfügt über etablierte Anwendungen in pharmazeutischen Produkten und spezialisierten klinischen Ernährungsformulierungen, die die Nachfrage von Pharmaunternehmen und Entwicklern von Gesundheitsprodukten unterstützen. Sein Einsatz in therapeutischen Formulierungen fördert die kontinuierliche Erforschung aminosäurebasierter Behandlungen für spezifische medizinische Erkrankungen und unterstützende Pflegeanwendungen. Pharmaunternehmen erkunden zudem verschiedene Darreichungsformen und Formulierungsansätze, um die Eignung von Glutamin für spezialisierte Patientenanforderungen zu verbessern. Parallel dazu stärkt der Einsatz von Glutamin in der klinischen Ernährung und in medizinischen Zubereitungen seine Position über herkömmliche Nahrungsergänzungsmittel hinaus. Diese Anwendungen bieten Herstellern Möglichkeiten, pharmazeutische, klinisch-ernährungsbezogene und gesundheitsbezogene Endverbraucher zu bedienen.
Wachsende Akzeptanz spezialisierter Ernährung und Nahrungsergänzungsmittel für Heimtiere
Das zunehmende Interesse an der Gesundheit von Heimtieren und der Vorsorge unterstützt die Nachfrage nach spezialisierten Heimtierernährungsprodukten, einschließlich aminosäurebasierter Nahrungsergänzungsmittel wie Glutamin. Laut dem Bericht der American Pet Products Association (APPA) 2025 Dog & Cat Report gaben 53 % der Hundebesitzer und 34 % der Katzenbesitzer im Jahr 2024 ihren Tieren Vitamine oder Nahrungsergänzungsmittel, wobei beide Kategorien einen Anstieg von 6 % gegenüber 2023 verzeichneten[2]. Der Bericht hob auch das wachsende Interesse an spezialisierten Ernährungsprodukten hervor, die auf Gelenkgesundheit, Mobilität, Haut- und Fellzustand sowie Verdauungsgesundheit abzielen. Da Tierbesitzer der Vorsorge und einer maßgeschneiderten Ernährungsunterstützung zunehmend Priorität einräumen, erweitern Hersteller ihr Angebot an funktionellen Heimtiernahrungsmitteln und Nahrungsergänzungsmitteln. Dies schafft zusätzliche Chancen für Glutaminlieferanten, die Hersteller von Heimtierernährung und veterinärmedizinischen Nahrungsergänzungsmitteln beliefern.
Steigende Nachfrage nach Glutamin in funktionellen und angereicherten Lebensmitteln
Das wachsende Verbraucherinteresse an proteinreichen Lebensmitteln und Produkten mit zusätzlichem Ernährungsnutzen veranlasst Lebensmittelhersteller, ihre funktionellen und angereicherten Produktportfolios zu erweitern. Laut der International Food Information Council (IFIC) Food & Health Survey 2025 gaben 70 % der Amerikaner an, Protein konsumieren zu wollen, während 23 % einer proteinreichen Ernährung folgten, was es zum am häufigsten verfolgten Ernährungsmuster unter den Befragten macht[3]. Dieser wachsende Fokus auf die Proteinzufuhr veranlasst Hersteller, zusätzliche Nährstoffzutaten, einschließlich Aminosäuren, in angereicherte Getränke, proteinangereicherte Snacks, Nährwertriegel und Mahlzeitenersatzprodukte zu integrieren. Die Rolle von Glutamin als natürlich vorkommende Aminosäure und seine Verfügbarkeit als Lebensmittelzutat bieten Möglichkeiten für seine Einbindung in spezialisierte Ernährungsformulierungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unterschiede in den regulatorischen Anforderungen für pharmazeutische, lebensmittel-, futter- und nahrungsergänzungsmittelbezogene Anwendungen | -0.7% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Begrenzte Verbraucherkenntnis über die spezifischen Vorteile und Anwendungen von Glutamin | -0.5% | Schwellenmärkte, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Volatilität bei Fermentationsrohstoffen und Herstellungskosten | -0.6% | Global, konzentriert in China | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Einhaltung von Umweltvorschriften und das Abwassermanagement | -0.3% | China, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterschiede in den regulatorischen Anforderungen für pharmazeutische, lebensmittel-, futter- und nahrungsergänzungsmittelbezogene Anwendungen
Glutaminhersteller sehen sich je nach beabsichtigter Anwendung und Zielbranche unterschiedlichen regulatorischen Anforderungen gegenüber, was zu Komplexitäten bei der Produktentwicklung, Zulassung und Vermarktung führt. Glutamin in pharmazeutischer Qualität unterliegt strengen Qualitäts-, Reinheits-, Sicherheits- und Herstellungsstandards, während Lebensmittel- und Nahrungsergänzungsmittelanwendungen zutatspezifische Vorschriften und Kennzeichnungsanforderungen erfüllen müssen. Ebenso wird sein Einsatz in der Tierernährung und der Heimtierernährung durch separate Sicherheits- und Zulassungsrahmen für Inhaltsstoffe geregelt. Diese Unterschiede erfordern von den Herstellern die Aufrechterhaltung anwendungsspezifischer Qualitätskontrollen, Dokumentationen, Prüfverfahren und Compliance-Systeme. Die Navigation durch mehrere regulatorische Rahmenbedingungen in verschiedenen Ländern kann die Betriebskosten erhöhen, die Produktentwicklungszeiträume verlängern und den Markteintritt erschweren.
Begrenzte Verbraucherkenntnis über die spezifischen Vorteile und Anwendungen von Glutamin
Begrenzte Verbraucherkenntnis über die spezifischen ernährungsphysiologischen und funktionellen Vorteile von Glutamin kann seine Akzeptanz bei Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und spezialisierten Ernährungsprodukten einschränken. Obwohl Glutamin weithin als Aminosäure bekannt ist, sind seine spezifischen Anwendungen bei der Muskelregeneration, der Darmgesundheit, der Immunfunktion und der klinischen Ernährung für allgemeine Verbraucher möglicherweise nicht vollständig bekannt. Dies kann Kaufentscheidungen stärker von Empfehlungen von Gesundheitsfachleuten, Ernährungsberatern und Fitnessspezialisten abhängig machen als von einem eigenständigen Produktbewusstsein. Darüber hinaus kann der Wettbewerb durch bekanntere Inhaltsstoffe, darunter Molkenprotein, Kreatin und verzweigtkettige Aminosäuren, die Sichtbarkeit von Glutamin in den breiteren Kategorien Sporternährung und Wellness einschränken. Hersteller müssen daher möglicherweise in Verbraucheraufklärung, Produktkommunikation und gezieltes Marketing investieren, um die Akzeptanz zu steigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
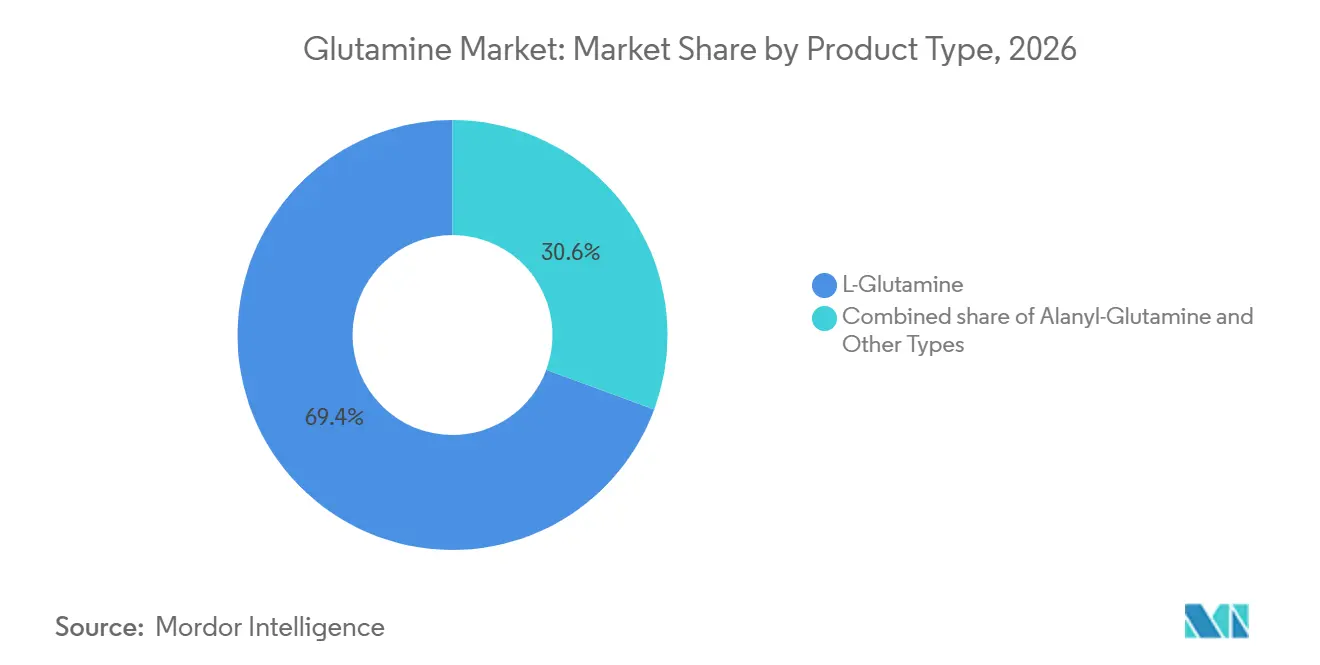
L-Glutamin dominiert, Alanyl-Glutamin verzeichnet das schnellste WachstumL-Glutamin hat den größten Anteil am Glutamin-Markt und repräsentierte im Jahr 2026 69,37 %. Seine Dominanz wird durch seine breite Anwendbarkeit in den Bereichen Sporternährung, Nahrungsergänzungsmittel, funktionelle Lebensmittel, pharmazeutische Formulierungen und Tierernährung unterstützt. Sein etablierter Einsatz in herkömmlichen Aminosäurepräparaten und Ernährungsprodukten unterstützt eine konsistente Nachfrage in mehreren Endverbraucherbranchen. Darüber hinaus tragen seine Eignung für Pulverformulierungen und die Verfügbarkeit durch etablierte Herstellungsprozesse zu seiner weit verbreiteten kommerziellen Akzeptanz bei. Die Vielseitigkeit von L-Glutamin in verbraucherorientierten und industriellen Anwendungen stärkt seine führende Position im Produkttypsegment weiter.
Alanyl-Glutamin wird voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 6,27 % im Zeitraum 2027–2032. Sein Wachstum wird durch seine Anwendung in der spezialisierten klinischen Ernährung, pharmazeutischen Formulierungen und der biopharmazeutischen Herstellung unterstützt. Im Vergleich zu freiem Glutamin bietet die Dipeptidform eine höhere Stabilität in wässrigen Lösungen, was sie für Anwendungen geeignet macht, bei denen herkömmliches Glutamin Formulierungsherausforderungen darstellt. Sein Einsatz in der parenteralen Ernährung und in Zellkulturmedien unterstützt auch die Nachfrage von Gesundheits- und Biotechnologieherstellern. Das zunehmende Interesse an spezialisierten Aminosäureformulierungen und der Bedarf an stabilen Nährstoffabgabesystemen werden voraussichtlich die Akzeptanz von Alanyl-Glutamin im Prognosezeitraum stärken.

Nach Form:
Pulver behält seine Größenordnung, Kapseln und Tabletten verändern die ZielgruppenansprachePulver hat den größten Anteil am Glutamin-Markt nach Form und repräsentierte im Jahr 2026 49,26 %. Seine führende Position wird durch seinen weit verbreiteten Einsatz in den Bereichen Sporternährung, Nahrungsergänzungsmittel, klinische Ernährung und Tierernährung unterstützt. Das Format bietet Flexibilität bei der Dosierungsanpassung und der Einbindung in verschiedene Ernährungsformulierungen, einschließlich Proteinpulver, Getränkemischungen und angereicherte Produkte. Seine Eignung für den Masseneinkauf und die Großserienproduktion macht es auch zu einem bevorzugten Format bei kommerziellen Nahrungsergänzungsmittelherstellern und Industriekäufern. Diese Vorteile unterstützen seine weitere Akzeptanz in verbraucherorientierten und industriellen Anwendungen.
Kapseln und Tabletten werden voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 7,18 % im Zeitraum 2027–2032. Ihr Wachstum wird durch die Verbraucherpräferenz für bequeme, vordosierte Nahrungsergänzungsformate unterstützt, die in tägliche Ernährungsroutinen integriert werden können. Diese Formate bieten Portabilität, konsistente Dosierungsabgabe und einfache Einnahme ohne Vorbereitung oder Mischen. Die wachsende Akzeptanz von Nahrungsergänzungsmitteln bei Verbrauchern, die gezielte Ernährungsunterstützung suchen, unterstützt die Nachfrage nach verkapselten und tablettenbasierten Glutaminprodukten weiter. Darüber hinaus werden die Erweiterung spezialisierter Nahrungsergänzungsportfolios und die breitere Verfügbarkeit über Apotheken, Gesundheitsgeschäfte und Online-Einzelhandelskanäle voraussichtlich das Wachstum des Segments im Prognosezeitraum stärken.
Nach Anwendung:
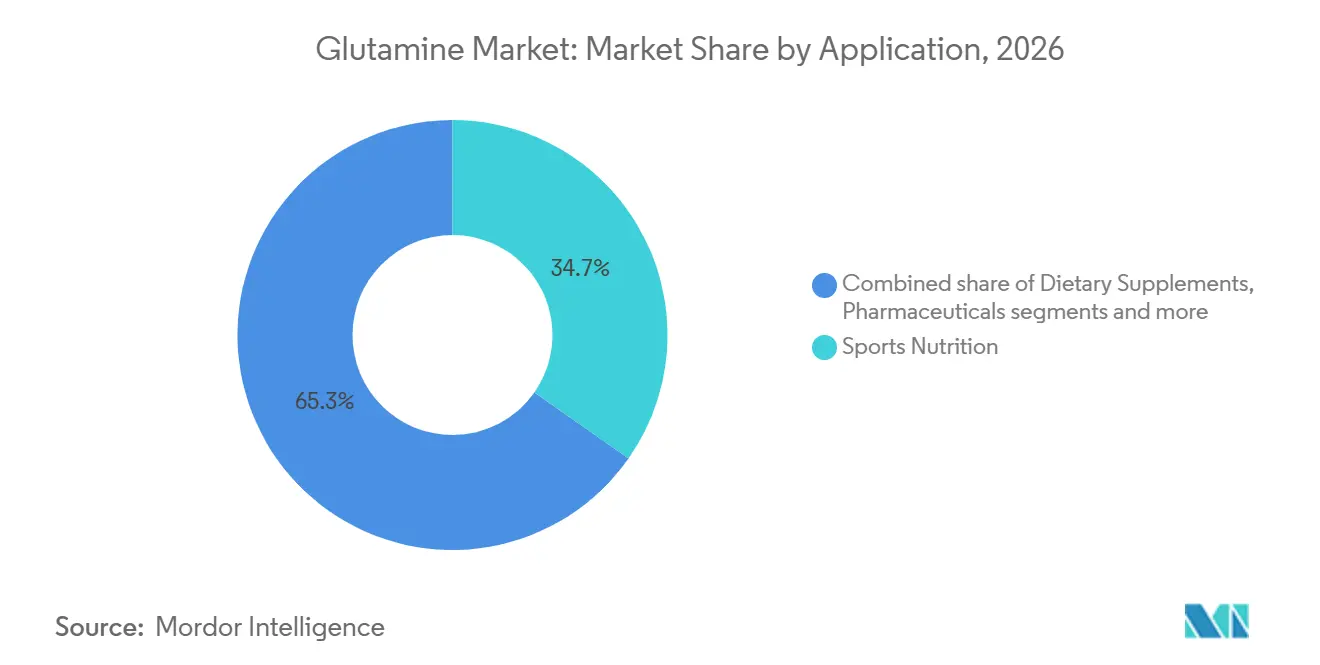
Sporternährung sichert den Umsatz, Pharmazeutika beschleunigen sichSporternährung hat den größten Anteil am Glutamin-Markt und repräsentierte im Jahr 2026 34,73 %. Seine führende Position wird durch den weit verbreiteten Einsatz von Glutamin in Sportnahrungsergänzungsmitteln, Regenerationsformulierungen, Proteinpulvern und Aminosäuremischungen unterstützt. Die zunehmende Beteiligung an Fitnessaktivitäten und das wachsende Verbraucherinteresse an Trainingsregeneration und Nahrungsergänzung unterstützen die Nachfrage in dieser Anwendung. Die Verfügbarkeit von Glutamin in eigenständigen Nahrungsergänzungsmitteln und Kombinationsformulierungen bietet auch Flexibilität für Sporternährungshersteller, die unterschiedliche Verbraucheranforderungen bedienen. Seine etablierte Präsenz in fitnessfokussierten Einzelhandelskanälen und spezialisierten Nahrungsergänzungsportfolios stärkt seine führende Marktposition weiter.
Pharmazeutika werden voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 6,13 % im Zeitraum 2027–2032. Das Wachstum wird durch den Einsatz von Glutamin in der klinischen Ernährung, therapeutischen Formulierungen und spezialisierten medizinischen Zubereitungen unterstützt. Seine etablierte Anwendung bei der Behandlung von Komplikationen im Zusammenhang mit Sichelzellkrankheit und seine Rolle bei der Unterstützung des Ernährungsbedarfs von Patienten, die intensiven medizinischen Behandlungen unterzogen werden, tragen zur pharmazeutischen Nachfrage bei. Darüber hinaus erweitern laufende klinische Forschungen zu glutaminbasierten Formulierungen und ihren potenziellen Anwendungen in der unterstützenden Gesundheitsversorgung das Interesse pharmazeutischer Entwickler. Die steigende Nachfrage nach spezialisierten Ernährungstherapien und aminosäurebasierten klinischen Produkten wird voraussichtlich das Wachstum des Segments im Prognosezeitraum unterstützen.
Geografische Analyse
Nordamerika
Nordamerika hat den größten Anteil am Glutamin-Markt und repräsentierte im Jahr 2026 34,83 %. Die führende Position der Region wird durch etablierte Sporternährungs- und Nahrungsergänzungsmittelindustrien, eine weit verbreitete Verbraucherbekanntheit mit der Aminosäuresupplementierung und eine gut entwickelte Gesundheitsinfrastruktur unterstützt. Die Nachfrage wird weiter durch die Präsenz von Pharmaunternehmen, Anbietern klinischer Ernährung und etablierten Nahrungsergänzungsmarken unterstützt, die verschiedene Endverbrauchsanwendungen bedienen. Das wachsende Interesse an Fitness, präventiver Gesundheitsversorgung und spezialisierten Ernährungsprodukten stärkt den Glutaminkonsum in Verbraucher- und institutionellen Kanälen. Darüber hinaus unterstützen etablierte Vertriebsnetze und fortschrittliche Fertigungskapazitäten die anhaltende Bedeutung der Region im Glutamin-Markt.
Asien-Pazifik
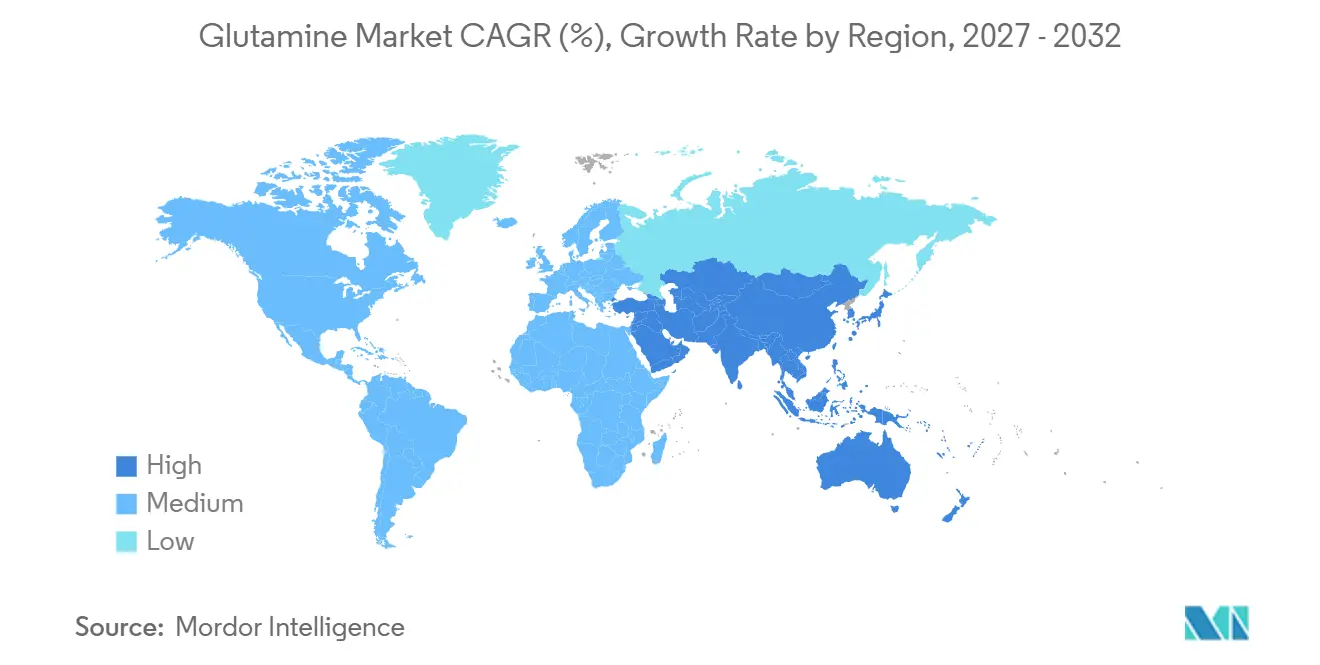
Asien-Pazifik: Asien-Pazifik wird voraussichtlich das schnellste Wachstum im Glutamin-Markt verzeichnen, mit einem CAGR von 6,54 % im Zeitraum 2027–2032. Das regionale Wachstum wird durch eine etablierte Aminosäureherstellungsbasis, expandierende pharmazeutische und Nutrazeutika-Industrien sowie eine steigende Nachfrage nach Sporternährungsprodukten unterstützt. China und Japan profitieren von etablierten Fermentations- und Spezialzutatenfabrikationskapazitäten, während Indien und südostasiatische Länder eine zunehmende Akzeptanz von Nahrungsergänzungsmitteln und funktionellen Ernährungsprodukten verzeichnen. Wachsende Investitionen in die Biotechnologie und die pharmazeutische Herstellung unterstützen die Nachfrage nach hochreinem Glutamin in industriellen und gesundheitsbezogenen Anwendungen weiter. Darüber hinaus schafft die Expansion funktioneller Getränke und spezialisierter Ernährungsprodukte neue Verbrauchsmöglichkeiten in der gesamten Region.
Europa, Südamerika sowie Naher Osten und Afrika
Europa ist der zweitgrößte regionale Markt, unterstützt durch etablierte pharmazeutische, klinisch-ernährungsbezogene und Nahrungsergänzungsmittelindustrien. Die Nachfrage konzentriert sich auf große Märkte mit entwickelten Gesundheitssystemen und etablierten Zutatenherstellungskapazitäten. Südamerika verzeichnet ein stetiges Wachstum, unterstützt durch einen expandierenden Sporternährungskonsum und ein wachsendes Verbraucherinteresse an Gesundheits- und Wellnessprodukten. Die Region Naher Osten und Afrika entwickelt sich ebenfalls schrittweise, wobei die Nachfrage durch pharmazeutische Anwendungen, den Ausbau der Gesundheitsinfrastruktur und ein zunehmendes Bewusstsein für spezialisierte Ernährungsprodukte unterstützt wird. Vergleichsweise begrenzte lokale Fertigungskapazitäten und die Abhängigkeit von importierten Zutaten beeinflussen jedoch weiterhin das regionale Angebot und die Verfügbarkeit.
Wettbewerbslandschaft
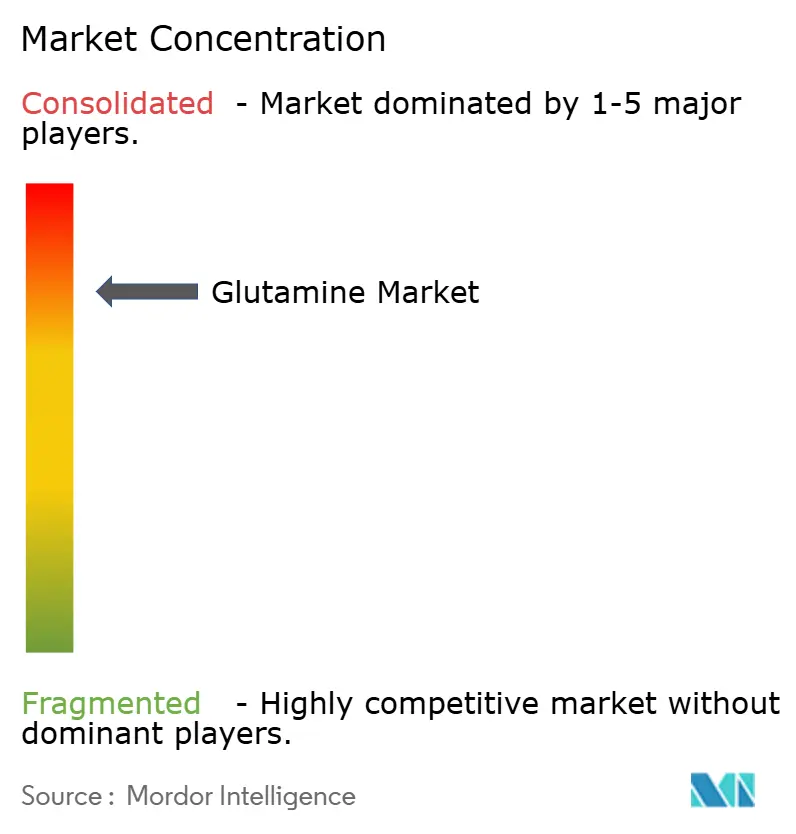
Der Glutamin-Markt ist konzentriert, wobei eine relativ begrenzte Gruppe etablierter Aminosäurehersteller einen erheblichen Anteil der Branchenproduktion und -versorgung ausmacht. Der Wettbewerb wird durch Fertigungskapazität, Fermentationsexpertise, Produktreinheit, betriebliche Effizienz und die Einhaltung von Qualitätsstandards in verschiedenen Anwendungen geprägt. Ajinomoto Co., Inc., Daesang Corporation, Meihua Holdings Group Co., Ltd., Shijiazhuang Jirong Pharmaceutical Co., Ltd. und Evonik Industries AG gehören zu den führenden Marktteilnehmern. Ihre etablierten Fertigungskapazitäten und ihre Präsenz in ernährungs-, pharmazeutischen und industriellen Anwendungen unterstützen ihre Wettbewerbspositionen.
Führende Unternehmen konzentrieren sich gemeinsam auf die Stärkung der Produktionskapazitäten, die Erweiterung ihrer Aminosäure- und Spezialzutatenportfolios sowie die Ausweitung ihrer Beteiligung an pharmazeutischen und biopharmazeutischen Anwendungen. Strategische Akquisitionen und Kooperationen ermöglichen es Herstellern auch, ihre technologischen Fähigkeiten zu erweitern, auf zusätzliche Produktkategorien zuzugreifen und ihre Präsenz auf internationalen Märkten zu stärken. Darüber hinaus investieren Unternehmen in Produktqualität, Fertigungseffizienz und anwendungsspezifische Lösungen, um die Anforderungen von Kunden in den Bereichen Lebensmittel, Gesundheitswesen, Ernährung und Biotechnologie zu erfüllen.
Der Markt umfasst auch kleinere regionale Hersteller, spezialisierte Aminosäureproduzenten und pharmazeutische Zulieferer, die spezifische Anwendungen und Kundenanforderungen bedienen. Diese Teilnehmer tragen durch spezialisierte Produktangebote, regionale Versorgungsnetze und kundenorientierte Fertigungskapazitäten zum Wettbewerb bei. Ihre Fähigkeit, eine konsistente Qualität aufrechtzuerhalten, anwendungsspezifische Standards zu erfüllen und eine zuverlässige Versorgung sicherzustellen, beeinflusst ihre Wettbewerbsfähigkeit. Die wachsende Nachfrage in verschiedenen Endverbrauchsbranchen schafft auch Möglichkeiten für kleinere Lieferanten, ihre Präsenz in ausgewählten Produktkategorien und regionalen Märkten zu stärken.
Führende Unternehmen im Glutamin-Markt
-
Ajinomoto Co., Inc.
-
Daesang Corporation
-
Meihua Holdings Group Co., Ltd.
-
Shijiazhuang Jirong Pharmaceutical Co., Ltd.
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Glutamin-Markt Unternehmen in diesem Bericht
- Ajinomoto Co., Inc.
- Lonza Group Ltd.
- Daesang Corporation
- Meihua Holdings Group Co., Ltd.
- Thermo Fisher Scientific Inc.
- Shijiazhuang Jirong Pharmaceutical Co., Ltd.
- Evonik Industries AG
- Glanbia plc
- Prinova Group LLC
- Merck KGaA
- Kyowa Hakko Bio Co., Ltd.
- Abbott Laboratories
- Nestlé Health Science
- Nutricia Limited
- MusclePharm Corporation
- NOW Foods
- NutraBio Labs, Inc.
- Jarrow Formulas, Inc.
- Designs for Health, Inc.
- Olimp Laboratories
Neueste Industrielle Entwicklungen in Glutamin-Markt
- Juli 2026: Evonik schloss mit Brenntag Pharma eine exklusive Vertriebsvereinbarung für sein REXIM® GMP-konformes Aminosäureportfolio auf den meisten europäischen Märkten ab. Die Partnerschaft überträgt Brenntag die Verantwortung für die Marktentwicklung und den Vertrieb und stärkt die Verfügbarkeit spezialisierter Aminosäuren für pharmazeutische und biopharmazeutische Anwendungen. Die Vereinbarung soll die regionale Marktreichweite von Evonik erweitern und den Kundenzugang zu hochreinen Inhaltsstoffen für medizinische Ernährung, pharmazeutische Herstellung und Zellkulturanwendungen verbessern.
- Dezember 2025: Emmaus Life Sciences schloss mit NeoImmuneTech eine Lizenz- und exklusive Vertriebsvereinbarung für Endari®, sein verschreibungspflichtiges L-Glutamin-Oralpulver, und potenzielle Generika für Sichelzellkrankheit in den Vereinigten Staaten, seinen Territorien und Kanada ab. Im Rahmen der Vereinbarung erhielt NeoImmuneTech exklusive Vermarktungsrechte auf diesen Märkten im Austausch gegen eine Vorauszahlung und Lizenzgebühren auf Produktverkäufe. Die Vereinbarung soll die Vermarktung von Endari durch die Vertriebs- und Marketingkapazitäten von NeoImmuneTech stärken.
- November 2025: AMINO GmbH schloss mit Croda International eine strategische Lieferpartnerschaft ab, um die globale Verfügbarkeit hochreiner pharmazeutischer Aminosäuren für die pharmazeutische Formulierung und Bioproduktion zu verbessern. Die Zusammenarbeit kombiniert die Aminosäureherstellungskapazitäten von AMINO mit der globalen Marktreichweite und Spezialzutatenexpertise von Croda. Die Partnerschaft soll die Versorgung mit spezialisierten Inhaltsstoffen für die pharmazeutische Entwicklung und biopharmazeutische Herstellung unterstützen.
Umfang des globalen Glutamin-Marktberichts
Glutamin ist eine Aminosäure, die in den Bereichen Sporternährung, Nahrungsergänzungsmittel, Pharmazeutika, funktionelle Lebensmittel und Tierernährung eingesetzt wird. Der Markt ist nach Produkttyp in L-Glutamin, Alanyl-Glutamin und andere Typen segmentiert; nach Form in Pulver, Kapseln/Tabletten und Flüssigkeit; nach Anwendung in Sporternährung, Nahrungsergänzungsmittel, Pharmazeutika, Tierernährung und andere Anwendungen; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Die Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| L-Glutamin |
| Alanyl-Glutamin |
| Andere Typen |
| Pulver |
| Kapseln und Tabletten |
| Flüssigkeit |
| Sporternährung |
| Nahrungsergänzungsmittel |
| Pharmazeutika |
| Tierernährung |
| Andere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | L-Glutamin | |
| Alanyl-Glutamin | ||
| Andere Typen | ||
| Nach Form | Pulver | |
| Kapseln und Tabletten | ||
| Flüssigkeit | ||
| Nach Anwendung | Sporternährung | |
| Nahrungsergänzungsmittel | ||
| Pharmazeutika | ||
| Tierernährung | ||
| Andere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Glutamin bis 2032?
Der Glutamin-Markt wird voraussichtlich mit einem CAGR von 4,90 % im Zeitraum 2027–2032 wachsen und von 148,92 Millionen USD im Jahr 2026 auf 196,07 Millionen USD bis 2032 steigen.
Welcher Glutamin-Produkttyp hat den größten Marktanteil?
L-Glutamin hatte im Jahr 2026 mit 69,37 % den größten Produktanteil.
Welche Glutaminform wächst am schnellsten?
Kapseln und Tabletten werden voraussichtlich mit einem CAGR von 7,18 % im Zeitraum 2027–2032 wachsen.
Welche Anwendung führt die Glutaminnachfrage an?
Sporternährung hatte im Jahr 2026 einen Nachfrageanteil von 34,73 %, während Pharmazeutika voraussichtlich bis 2032 mit einem CAGR von 6,13 % expandieren werden.