
Taille et part du marché de la glutamine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 154.36 Millions de dollars américains |
| Taille du Marché (2032) | 196.07 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la glutamine par Mordor Intelligence
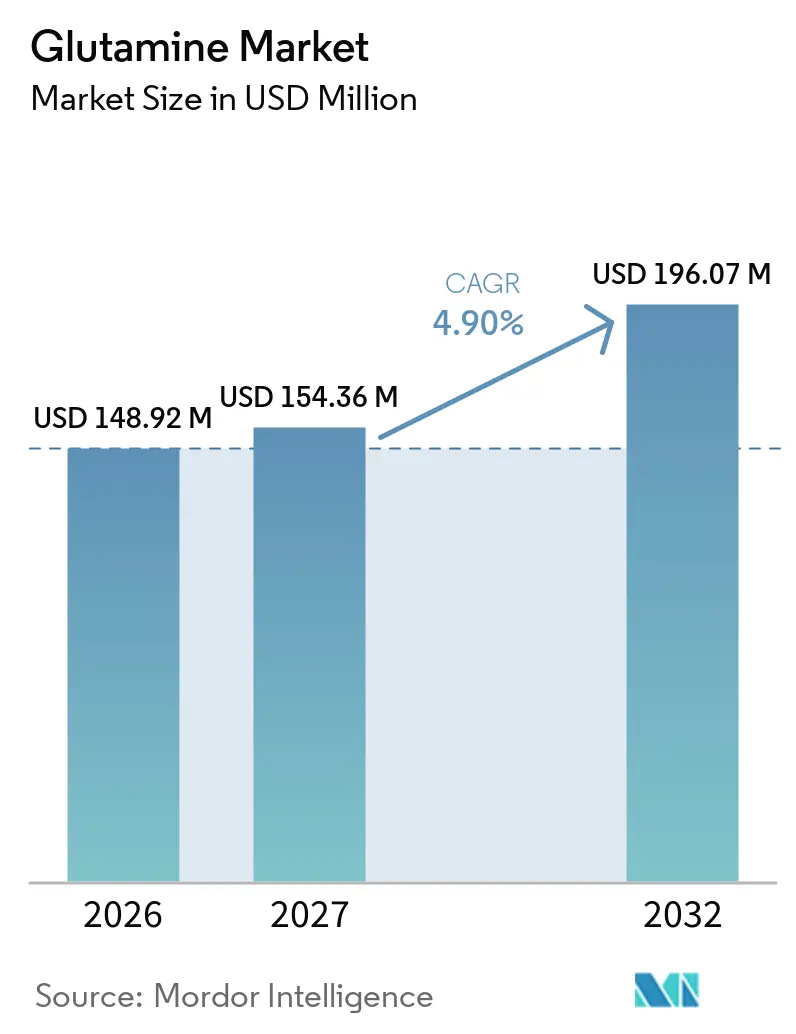
La taille du marché de la glutamine devrait passer de 148,92 millions USD en 2026 à 154,36 millions USD en 2027 et devrait atteindre 196,07 millions USD d'ici 2032, à un CAGR de 4,90 % sur la période 2027-2032. Le marché connaît une croissance régulière, soutenue par son rôle croissant dans les applications liées à la santé, à la nutrition, à la pharmacie et à la biotechnologie. La sensibilisation accrue à la supplémentation en acides aminés, l'intérêt grandissant pour la forme physique et la récupération, ainsi que la demande croissante de formulations nutritionnelles spécialisées élargissent son utilisation dans les secteurs grand public et commerciaux. Les avancées continues dans les technologies de fermentation et le traitement des ingrédients soutiennent les capacités de production et la qualité des produits. Par ailleurs, l'approfondissement des recherches sur les propriétés fonctionnelles de la glutamine et ses applications dans la nutrition clinique et les formulations pharmaceutiques renforce sa pertinence dans les secteurs de la santé et de la nutrition.
Points clés du rapport
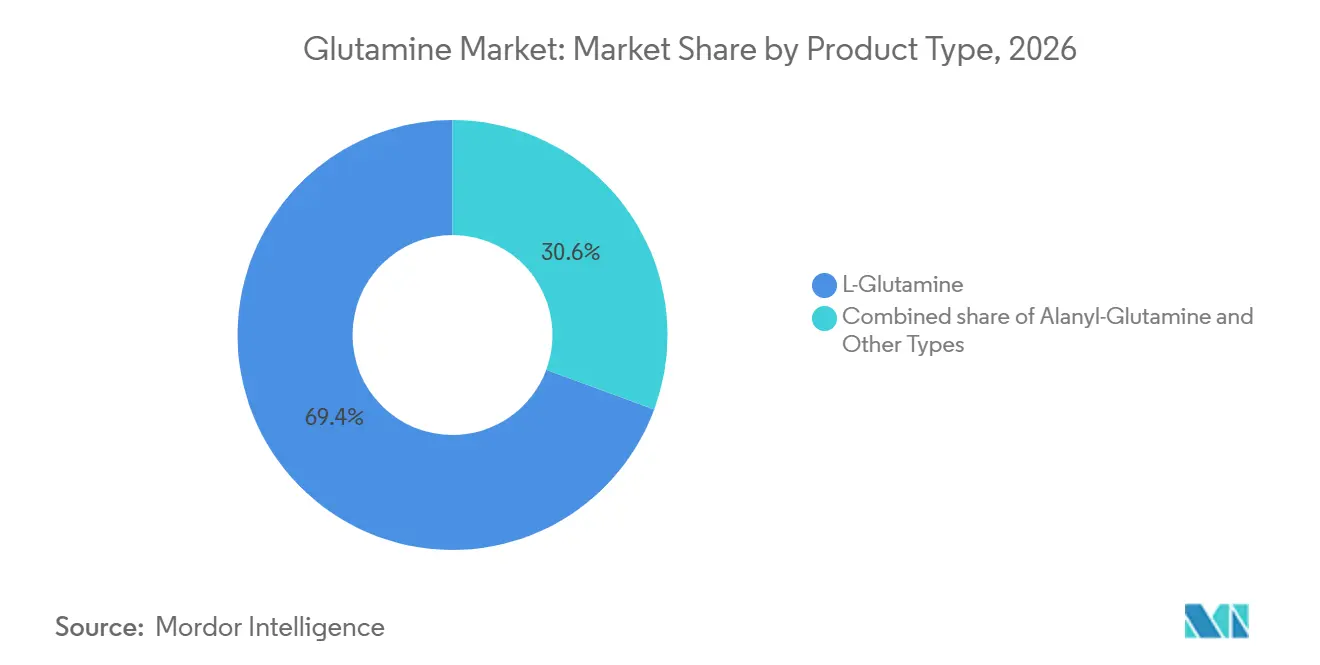
- Par type de produit, la L-glutamine détenait 69,37 % en 2026, tandis que l'alanyl-glutamine devrait croître à un CAGR de 6,27 % durant 2027-2032.
- Par forme, la poudre détenait 49,26 % en 2026, tandis que les gélules et comprimés devraient croître à un CAGR de 7,18 % durant 2027-2032.
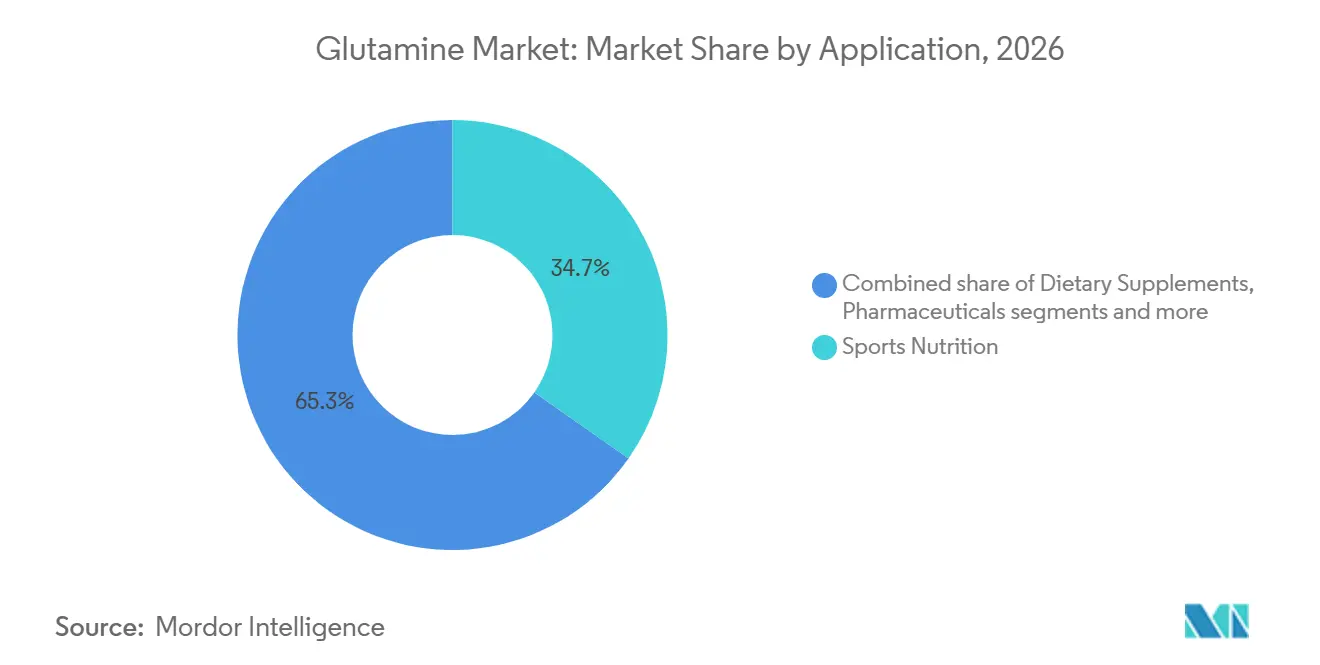
- Par application, la nutrition sportive détenait 34,73 % du marché de la glutamine en 2026, tandis que les produits pharmaceutiques devraient croître à un CAGR de 6,13 % durant 2027-2032.
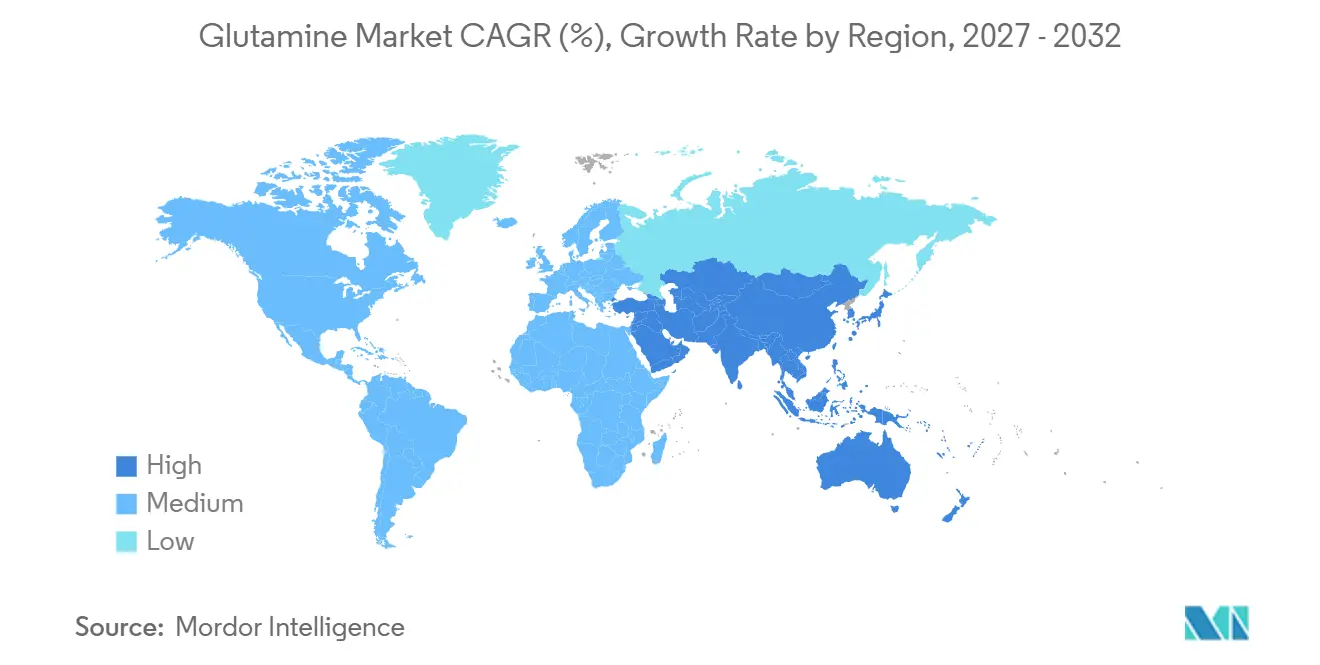
- Par géographie, l'Amérique du Nord détenait 34,83 % du marché de la glutamine en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,54 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la nutrition sportive et de la participation aux activités physiques | +1.4% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Applications pharmaceutiques établies et développement de nouvelles formulations à base de glutamine | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Adoption croissante de compléments nutritionnels spécialisés pour les animaux de compagnie | +0.6% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Demande croissante de glutamine dans les produits alimentaires fonctionnels et enrichis | +0.5% | Amérique du Nord, Asie-Pacifique | Moyen terme (2–4 ans) |
| Utilisation croissante d'acides aminés fonctionnels dans la nutrition du bétail | +0.4% | Asie-Pacifique, Amérique du Sud | Moyen terme (2–4 ans) |
| Demande croissante de glutamine dans la fabrication biopharmaceutique et les applications de culture cellulaire | +0.8% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la nutrition sportive et de la participation aux activités physiques
La participation croissante aux sports, aux activités de remise en forme et à l'exercice structuré soutient la demande de produits de nutrition sportive, notamment les compléments à base d'acides aminés tels que la glutamine. Selon la Sports & Fitness Industry Association (SFIA), environ 250 millions d'Américains ont participé à au moins une activité sportive, de remise en forme ou de plein air en 2025, représentant une augmentation de 1,2 % par rapport à l'année précédente[1]. À mesure que davantage de consommateurs s'engagent dans des routines d'exercice régulier et de musculation, l'intérêt pour les formulations de nutrition sportive conçues pour soutenir la récupération musculaire et les performances sportives se développe. La glutamine est de plus en plus pertinente dans cette catégorie, car elle est intégrée dans les compléments d'acides aminés et les formulations nutritionnelles post-entraînement. Cela crée des opportunités pour les fabricants de glutamine qui approvisionnent les marques de compléments, les producteurs de nutrition sportive et les circuits de nutrition fitness spécialisés.
Applications pharmaceutiques établies et développement de nouvelles formulations à base de glutamine
La glutamine dispose d'applications établies dans les produits pharmaceutiques et les formulations de nutrition clinique spécialisée, soutenant la demande des fabricants pharmaceutiques et des développeurs de produits de santé. Son utilisation dans les formulations thérapeutiques encourage la poursuite des recherches sur les traitements à base d'acides aminés pour des conditions médicales spécifiques et des applications de soins de soutien. Les entreprises pharmaceutiques explorent également différents formats de livraison et approches de formulation pour améliorer l'adéquation de la glutamine aux besoins spécifiques des patients. Parallèlement, l'utilisation de la glutamine dans la nutrition clinique et les préparations médicales renforce sa position au-delà des compléments alimentaires conventionnels. Ces applications offrent aux fabricants des opportunités pour servir les utilisateurs finaux pharmaceutiques, de nutrition clinique et liés aux soins de santé.
Adoption croissante de compléments nutritionnels spécialisés pour les animaux de compagnie
L'attention croissante portée à la santé des animaux de compagnie et aux soins préventifs soutient la demande de produits de nutrition spécialisée pour animaux de compagnie, notamment les compléments à base d'acides aminés tels que la glutamine. Selon le rapport 2025 de l'American Pet Products Association (APPA) sur les chiens et les chats, 53 % des propriétaires de chiens et 34 % des propriétaires de chats ont fourni des vitamines ou des compléments à leurs animaux en 2024, les deux catégories enregistrant une augmentation de 6 % par rapport à 2023[2]. Le rapport a également mis en évidence un intérêt croissant pour les produits nutritionnels spécialisés ciblant la santé des articulations, la mobilité, l'état de la peau et du pelage, et le bien-être digestif. Les propriétaires d'animaux accordant de plus en plus d'importance aux soins de santé préventifs et au soutien nutritionnel personnalisé, les fabricants élargissent leurs offres d'aliments fonctionnels et de compléments pour animaux de compagnie. Cela crée des opportunités supplémentaires pour les fournisseurs de glutamine qui servent les fabricants de nutrition pour animaux de compagnie et de compléments vétérinaires.
Demande croissante de glutamine dans les produits alimentaires fonctionnels et enrichis
L'intrêt croissant des consommateurs pour les aliments riches en protéines et les produits offrant des avantages nutritionnels supplémentaires encourage les fabricants alimentaires à élargir leurs portefeuilles de produits fonctionnels et enrichis. Selon l'enquête 2025 sur l'alimentation et la santé de l'International Food Information Council (IFIC), 70 % des Américains ont déclaré essayer de consommer des protéines, tandis que 23 % suivaient un régime riche en protéines, ce qui en fait le régime alimentaire le plus couramment suivi parmi les répondants[3]. Cet intérêt croissant pour l'apport en protéines encourage les fabricants à incorporer des ingrédients nutritionnels supplémentaires, notamment des acides aminés, dans des boissons enrichies, des en-cas enrichis en protéines, des barres nutritionnelles et des produits de substitution de repas. Le rôle de la glutamine en tant qu'acide aminé naturellement présent et sa disponibilité en tant qu'ingrédient alimentaire offrent des opportunités pour son incorporation dans des formulations nutritionnelles spécialisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variations des exigences réglementaires dans les applications pharmaceutiques, alimentaires, d'alimentation animale et de compléments | -0.7% | Mondial, plus aigu au Moyen-Orient et en Afrique et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Sensibilisation limitée des consommateurs aux avantages et applications spécifiques de la glutamine | -0.5% | Marchés émergents, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2–4 ans) |
| Volatilité des coûts des matières premières de fermentation et de fabrication | -0.6% | Mondial, concentré en Chine | Court terme (≤ 2 ans) |
| Exigences de conformité environnementale et de gestion des eaux usées | -0.3% | Chine, cœur de l'Asie-Pacifique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Variations des exigences réglementaires dans les applications pharmaceutiques, alimentaires, d'alimentation animale et de compléments
Les fabricants de glutamine font face à des exigences réglementaires variables selon l'application prévue et le secteur cible, créant des complexités dans le développement des produits, l'approbation et la commercialisation. La glutamine de qualité pharmaceutique est soumise à des normes strictes de qualité, de pureté, de sécurité et de fabrication, tandis que les applications alimentaires et les compléments alimentaires doivent se conformer aux réglementations spécifiques aux ingrédients et aux exigences d'étiquetage. De même, son utilisation dans l'alimentation animale et la nutrition des animaux de compagnie est régie par des cadres distincts d'approbation de la sécurité et des ingrédients. Ces différences obligent les fabricants à maintenir des contrôles de qualité, une documentation, des procédures de test et des systèmes de conformité spécifiques à chaque application. La navigation dans de multiples cadres réglementaires à travers les pays peut augmenter les coûts opérationnels, prolonger les délais de développement des produits et compliquer l'entrée sur le marché.
Sensibilisation limitée des consommateurs aux avantages et applications spécifiques de la glutamine
La compréhension limitée des consommateurs concernant les avantages nutritionnels et fonctionnels spécifiques de la glutamine peut freiner son adoption dans les compléments alimentaires, les aliments fonctionnels et les produits de nutrition spécialisée. Bien que la glutamine soit largement reconnue comme un acide aminé, ses applications distinctes dans la récupération musculaire, la santé digestive, la fonction immunitaire et la nutrition clinique peuvent ne pas être pleinement comprises par les consommateurs généraux. Cela peut rendre les décisions d'achat plus dépendantes des recommandations des professionnels de santé, des nutritionnistes et des spécialistes du fitness plutôt que d'une connaissance indépendante des produits. De plus, la concurrence d'ingrédients plus familiers, notamment la protéine de lactosérum, la créatine et les acides aminés à chaîne ramifiée, peut limiter la visibilité de la glutamine dans les catégories plus larges de la nutrition sportive et du bien-être. Les fabricants peuvent donc avoir besoin d'investir dans l'éducation des consommateurs, la communication sur les produits et le marketing ciblé pour élargir l'adoption.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la L-glutamine domine, l'alanyl-glutamine enregistre la croissance la plus rapideLa L-glutamine représente la plus grande part du marché de la glutamine, soit 69,37 % en 2026. Sa domination est soutenue par sa large applicabilité dans la nutrition sportive, les compléments alimentaires, les aliments fonctionnels, les formulations pharmaceutiques et la nutrition animale. Son utilisation établie dans les compléments d'acides aminés conventionnels et les produits nutritionnels soutient une demande constante dans plusieurs secteurs d'utilisation finale. De plus, son adéquation aux formulations en poudre et sa disponibilité via des procédés de fabrication établis contribuent à son adoption commerciale généralisée. La polyvalence de la L-glutamine dans les applications grand public et industrielles renforce davantage sa position dominante au sein du segment des types de produits.
L'alanyl-glutamine devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,27 % durant 2027–2032. Sa croissance est soutenue par son application dans la nutrition clinique spécialisée, les formulations pharmaceutiques et la fabrication biopharmaceutique. Par rapport à la glutamine sous forme libre, la forme dipeptidique offre une plus grande stabilité dans les solutions aqueuses, la rendant adaptée aux applications où la glutamine conventionnelle présente des défis de formulation. Son utilisation dans la nutrition parentérale et les milieux de culture cellulaire soutient également la demande des fabricants de soins de santé et de biotechnologie. L'intérêt croissant pour les formulations d'acides aminés spécialisées et le besoin de systèmes de délivrance de nutriments stables devraient renforcer l'adoption de l'alanyl-glutamine au cours de la période de prévision.

Par forme :
la poudre conserve son échelle, les gélules et comprimés redéfinissent le ciblageLa poudre représente la plus grande part du marché de la glutamine par forme, soit 49,26 % en 2026. Sa position dominante est soutenue par son utilisation généralisée dans la nutrition sportive, les compléments alimentaires, la nutrition clinique et les applications d'alimentation animale. Le format offre une flexibilité dans l'ajustement des doses et l'incorporation dans différentes formulations nutritionnelles, notamment les poudres protéinées, les mélanges pour boissons et les produits enrichis. Son adéquation aux achats en vrac et à la fabrication à grande échelle en fait également un format privilégié parmi les producteurs de compléments commerciaux et les acheteurs industriels. Ces avantages soutiennent son adoption continue dans les applications grand public et industrielles.
Les gélules et comprimés devraient enregistrer la croissance la plus rapide, avec un CAGR de 7,18 % durant 2027–2032. Leur croissance est soutenue par la préférence des consommateurs pour des formats de supplémentation pratiques et pré-dosés pouvant être intégrés dans les routines nutritionnelles quotidiennes. Ces formats offrent portabilité, délivrance de doses constante et facilité de consommation sans nécessiter de préparation ni de mélange. L'adoption croissante de compléments alimentaires parmi les consommateurs recherchant un soutien nutritionnel ciblé soutient davantage la demande de produits de glutamine en gélules et en comprimés. De plus, l'expansion des portefeuilles de compléments spécialisés et la disponibilité plus large via les pharmacies, les magasins de santé et les canaux de vente au détail en ligne devraient renforcer la croissance du segment au cours de la période de prévision.
Par application :
la nutrition sportive ancre les revenus, les produits pharmaceutiques s'accélèrentLa nutrition sportive représente la plus grande part du marché de la glutamine, soit 34,73 % en 2026. Sa position dominante est soutenue par l'utilisation généralisée de la glutamine dans les compléments sportifs, les formulations de récupération, les poudres protéinées et les mélanges d'acides aminés. La participation croissante aux activités de remise en forme et l'intérêt grandissant des consommateurs pour la récupération après l'exercice et la supplémentation nutritionnelle soutiennent la demande dans cette application. La disponibilité de la glutamine dans des compléments autonomes et des formulations combinées offre également une flexibilité aux fabricants de nutrition sportive répondant aux différentes exigences des consommateurs. Sa présence établie dans les circuits de vente au détail axés sur le fitness et les portefeuilles de compléments spécialisés renforce davantage sa position dominante sur le marché.
Les produits pharmaceutiques devraient enregistrer la croissance la plus rapide, avec un CAGR de 6,13 % durant 2027–2032. La croissance est soutenue par l'utilisation de la glutamine dans la nutrition clinique, les formulations thérapeutiques et les préparations médicales spécialisées. Son application établie dans la gestion des complications associées à la drépanocytose et son rôle dans le soutien des besoins nutritionnels des patients subissant des traitements médicaux intensifs contribuent à la demande pharmaceutique. De plus, la recherche clinique en cours sur les formulations à base de glutamine et ses applications potentielles dans les soins de santé de soutien élargissent l'intérêt des développeurs pharmaceutiques. La demande croissante de thérapies nutritionnelles spécialisées et de produits cliniques à base d'acides aminés devrait soutenir la croissance du segment au cours de la période de prévision.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représente la plus grande part du marché de la glutamine, soit 34,83 % en 2026. La position dominante de la région est soutenue par des secteurs établis de la nutrition sportive et des compléments alimentaires, une familiarité généralisée des consommateurs avec la supplémentation en acides aminés et une infrastructure de soins de santé bien développée. La demande est également soutenue par la présence de fabricants pharmaceutiques, de prestataires de nutrition clinique et de marques de compléments établies servant diverses applications d'utilisation finale. L'intérêt croissant pour le fitness, les soins de santé préventifs et les produits nutritionnels spécialisés renforce la consommation de glutamine dans les circuits grand public et institutionnels. De plus, les réseaux de distribution établis et les capacités de fabrication avancées soutiennent la prééminence continue de la région sur le marché de la glutamine.
Asie-Pacifique
Asie-Pacifique : l'Asie-Pacifique devrait enregistrer la croissance la plus rapide sur le marché de la glutamine, avec un CAGR de 6,54 % durant 2027–2032. La croissance régionale est soutenue par une base de fabrication d'acides aminés établie, des secteurs pharmaceutiques et nutraceutiques en expansion, et une demande croissante de produits de nutrition sportive. La Chine et le Japon bénéficient de capacités établies dans la fabrication par fermentation et d'ingrédients spéciaux, tandis que l'Inde et les pays d'Asie du Sud-Est connaissent une adoption croissante des compléments alimentaires et des produits de nutrition fonctionnelle. Les investissements croissants dans la biotechnologie et la fabrication pharmaceutique soutiennent davantage la demande de glutamine de haute pureté dans les applications industrielles et de soins de santé. De plus, l'expansion des boissons fonctionnelles et des produits nutritionnels spécialisés crée de nouvelles opportunités de consommation dans la région.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe représente le deuxième marché régional en importance, soutenu par des secteurs pharmaceutiques, de nutrition clinique et de compléments alimentaires établis. La demande est concentrée dans les principaux marchés dotés de systèmes de soins de santé développés et de capacités de fabrication d'ingrédients établies. L'Amérique du Sud connaît une croissance régulière, soutenue par l'expansion de la consommation de nutrition sportive et l'intérêt croissant des consommateurs pour les produits de santé et de bien-être. La région Moyen-Orient et Afrique se développe également progressivement, avec une demande soutenue par les applications pharmaceutiques, l'expansion des infrastructures de soins de santé et la sensibilisation croissante aux produits nutritionnels spécialisés. Cependant, les capacités de fabrication locale comparativement limitées et la dépendance aux ingrédients importés continuent d'influencer l'approvisionnement et la disponibilité régionaux.
Paysage concurrentiel
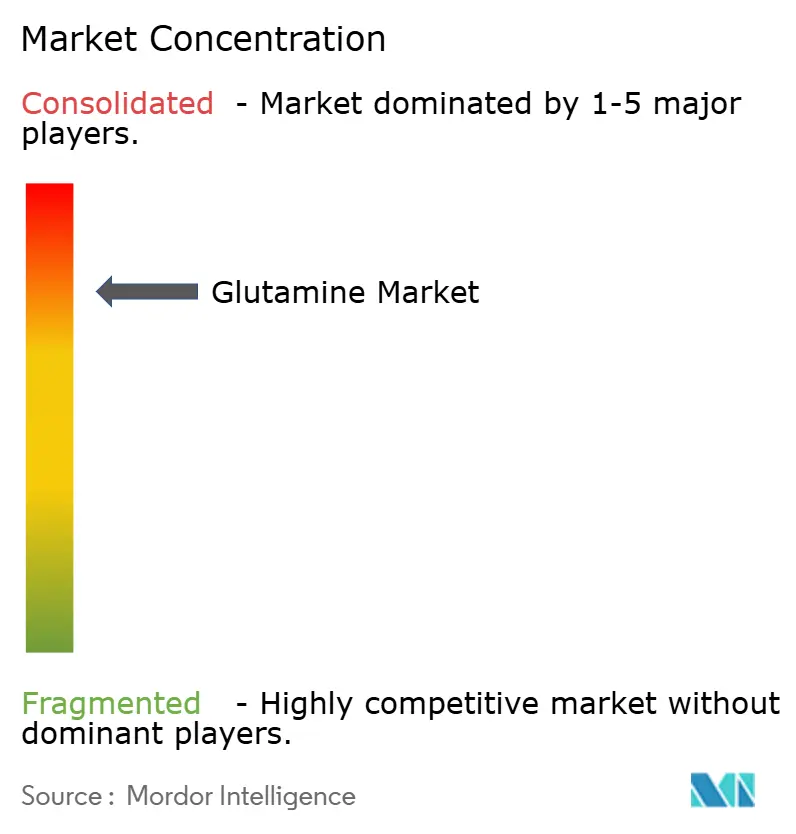
Le marché de la glutamine est concentré, avec un groupe relativement restreint de fabricants d'acides aminés établis représentant une part significative de la production et de l'approvisionnement industriels. La concurrence est façonnée par la capacité de fabrication, l'expertise en fermentation, la pureté des produits, l'efficacité opérationnelle et la conformité aux normes de qualité dans différentes applications. Ajinomoto Co., Inc., Daesang Corporation, Meihua Holdings Group Co., Ltd., Shijiazhuang Jirong Pharmaceutical Co., Ltd. et Evonik Industries AG figurent parmi les principaux acteurs du marché. Leurs capacités de fabrication établies et leur présence dans les applications nutritionnelles, pharmaceutiques et industrielles soutiennent leurs positions concurrentielles.
Les entreprises leaders se concentrent collectivement sur le renforcement des capacités de production, l'expansion de leurs portefeuilles d'acides aminés et d'ingrédients spéciaux, et l'augmentation de leur participation dans les applications pharmaceutiques et biopharmaceutiques. Les acquisitions stratégiques et les collaborations permettent également aux fabricants d'élargir leurs capacités technologiques, d'accéder à des catégories de produits supplémentaires et de renforcer leur présence sur les marchés internationaux. De plus, les entreprises investissent dans la qualité des produits, l'efficacité de fabrication et les solutions spécifiques aux applications pour répondre aux exigences des clients dans les secteurs de l'alimentation, de la santé, de la nutrition et de la biotechnologie.
Le marché comprend également des fabricants régionaux plus petits, des producteurs d'acides aminés spécialisés et des fournisseurs d'ingrédients pharmaceutiques qui servent des applications et des exigences clients spécifiques. Ces acteurs contribuent à la concurrence grâce à des offres de produits spécialisées, des réseaux d'approvisionnement régionaux et des capacités de fabrication axées sur le client. Leur capacité à maintenir une qualité constante, à respecter les normes spécifiques aux applications et à assurer un approvisionnement fiable influence leur compétitivité. La demande croissante dans divers secteurs d'utilisation finale crée également des opportunités pour les fournisseurs plus petits de renforcer leur présence dans des catégories de produits et des marchés régionaux sélectionnés.
Leaders du secteur de la glutamine
-
Ajinomoto Co., Inc.
-
Daesang Corporation
-
Meihua Holdings Group Co., Ltd.
-
Shijiazhuang Jirong Pharmaceutical Co., Ltd.
-
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Glutamine Entreprises couvertes dans ce rapport
- Ajinomoto Co., Inc.
- Lonza Group Ltd.
- Daesang Corporation
- Meihua Holdings Group Co., Ltd.
- Thermo Fisher Scientific Inc.
- Shijiazhuang Jirong Pharmaceutical Co., Ltd.
- Evonik Industries AG
- Glanbia plc
- Prinova Group LLC
- Merck KGaA
- Kyowa Hakko Bio Co., Ltd.
- Abbott Laboratories
- Nestlé Health Science
- Nutricia Limited
- MusclePharm Corporation
- NOW Foods
- NutraBio Labs, Inc.
- Jarrow Formulas, Inc.
- Designs for Health, Inc.
- Olimp Laboratories
Développements industriels récents dans Marché de la Glutamine
- Juillet 2026 : Evonik a conclu un accord de distribution exclusive avec Brenntag Pharma pour son portefeuille d'acides aminés de qualité REXIM® conformes aux bonnes pratiques de fabrication sur la plupart des marchés européens. Le partenariat confie à Brenntag la responsabilité du développement du marché et de la distribution, renforçant la disponibilité des acides aminés spécialisés pour les applications pharmaceutiques et biopharmaceutiques. L'accord vise à élargir la portée régionale d'Evonik sur le marché et à améliorer l'accès des clients aux ingrédients de haute pureté pour la nutrition médicale, la fabrication pharmaceutique et les applications de culture cellulaire.
- Décembre 2025 : Emmaus Life Sciences a conclu un accord de licence et de distribution exclusive avec NeoImmuneTech pour Endari®, sa poudre orale de L-glutamine sur ordonnance, et les équivalents génériques potentiels pour la drépanocytose aux États-Unis, ses territoires et au Canada. Dans le cadre de l'accord, NeoImmuneTech a reçu des droits exclusifs de commercialisation sur ces marchés en échange d'un paiement initial et de redevances sur les ventes de produits. L'arrangement vise à renforcer la commercialisation d'Endari grâce aux capacités de distribution et de marketing de NeoImmuneTech.
- Novembre 2025 : AMINO GmbH a conclu un partenariat stratégique d'approvisionnement avec Croda International pour améliorer la disponibilité mondiale d'acides aminés pharmaceutiques de haute pureté pour la formulation pharmaceutique et la biofabrication. La collaboration combine les capacités de fabrication d'acides aminés d'AMINO avec la portée mondiale du marché de Croda et son expertise en ingrédients spéciaux. Le partenariat devrait soutenir l'approvisionnement en ingrédients spécialisés pour le développement pharmaceutique et la fabrication biopharmaceutique.
Portée du rapport mondial sur le marché de la glutamine
La glutamine est un acide aminé utilisé dans la nutrition sportive, les compléments alimentaires, les produits pharmaceutiques, les aliments fonctionnels et la nutrition animale. Le marché est segmenté par type de produit en L-glutamine, alanyl-glutamine et autres types ; par forme en poudre, gélules/comprimés et liquide ; par application en nutrition sportive, compléments alimentaires, produits pharmaceutiques, nutrition animale et autres applications ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur en USD.
Aperçu de la segmentation
| L-glutamine |
| Alanyl-glutamine |
| Autres types |
| Poudre |
| Gélules et comprimés |
| Liquide |
| Nutrition sportive |
| Compléments alimentaires |
| Produits pharmaceutiques |
| Nutrition animale |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | L-glutamine | |
| Alanyl-glutamine | ||
| Autres types | ||
| Par forme | Poudre | |
| Gélules et comprimés | ||
| Liquide | ||
| Par application | Nutrition sportive | |
| Compléments alimentaires | ||
| Produits pharmaceutiques | ||
| Nutrition animale | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la glutamine jusqu'en 2032 ?
Le marché de la glutamine devrait croître à un CAGR de 4,90 % durant 2027-2032, passant de 148,92 millions USD en 2026 à 196,07 millions USD d'ici 2032.
Quel type de produit de glutamine détient la plus grande part ?
La L-glutamine détenait la plus grande part de produit à 69,37 % en 2026.
Quelle forme de glutamine connaît la croissance la plus rapide ?
Les gélules et comprimés devraient croître à un CAGR de 7,18 % durant 2027-2032.
Quelle application représente la plus forte demande de glutamine ?
La nutrition sportive détenait 34,73 % de la demande en 2026, tandis que les produits pharmaceutiques devraient se développer à un CAGR de 6,13 % jusqu'en 2032.