
スキーリゾート市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 38.46 十億米ドル |
| 市場規模 (2032) | 47.63 十億米ドル |
| 成長率 (2027 - 2032) | 4.37 % |
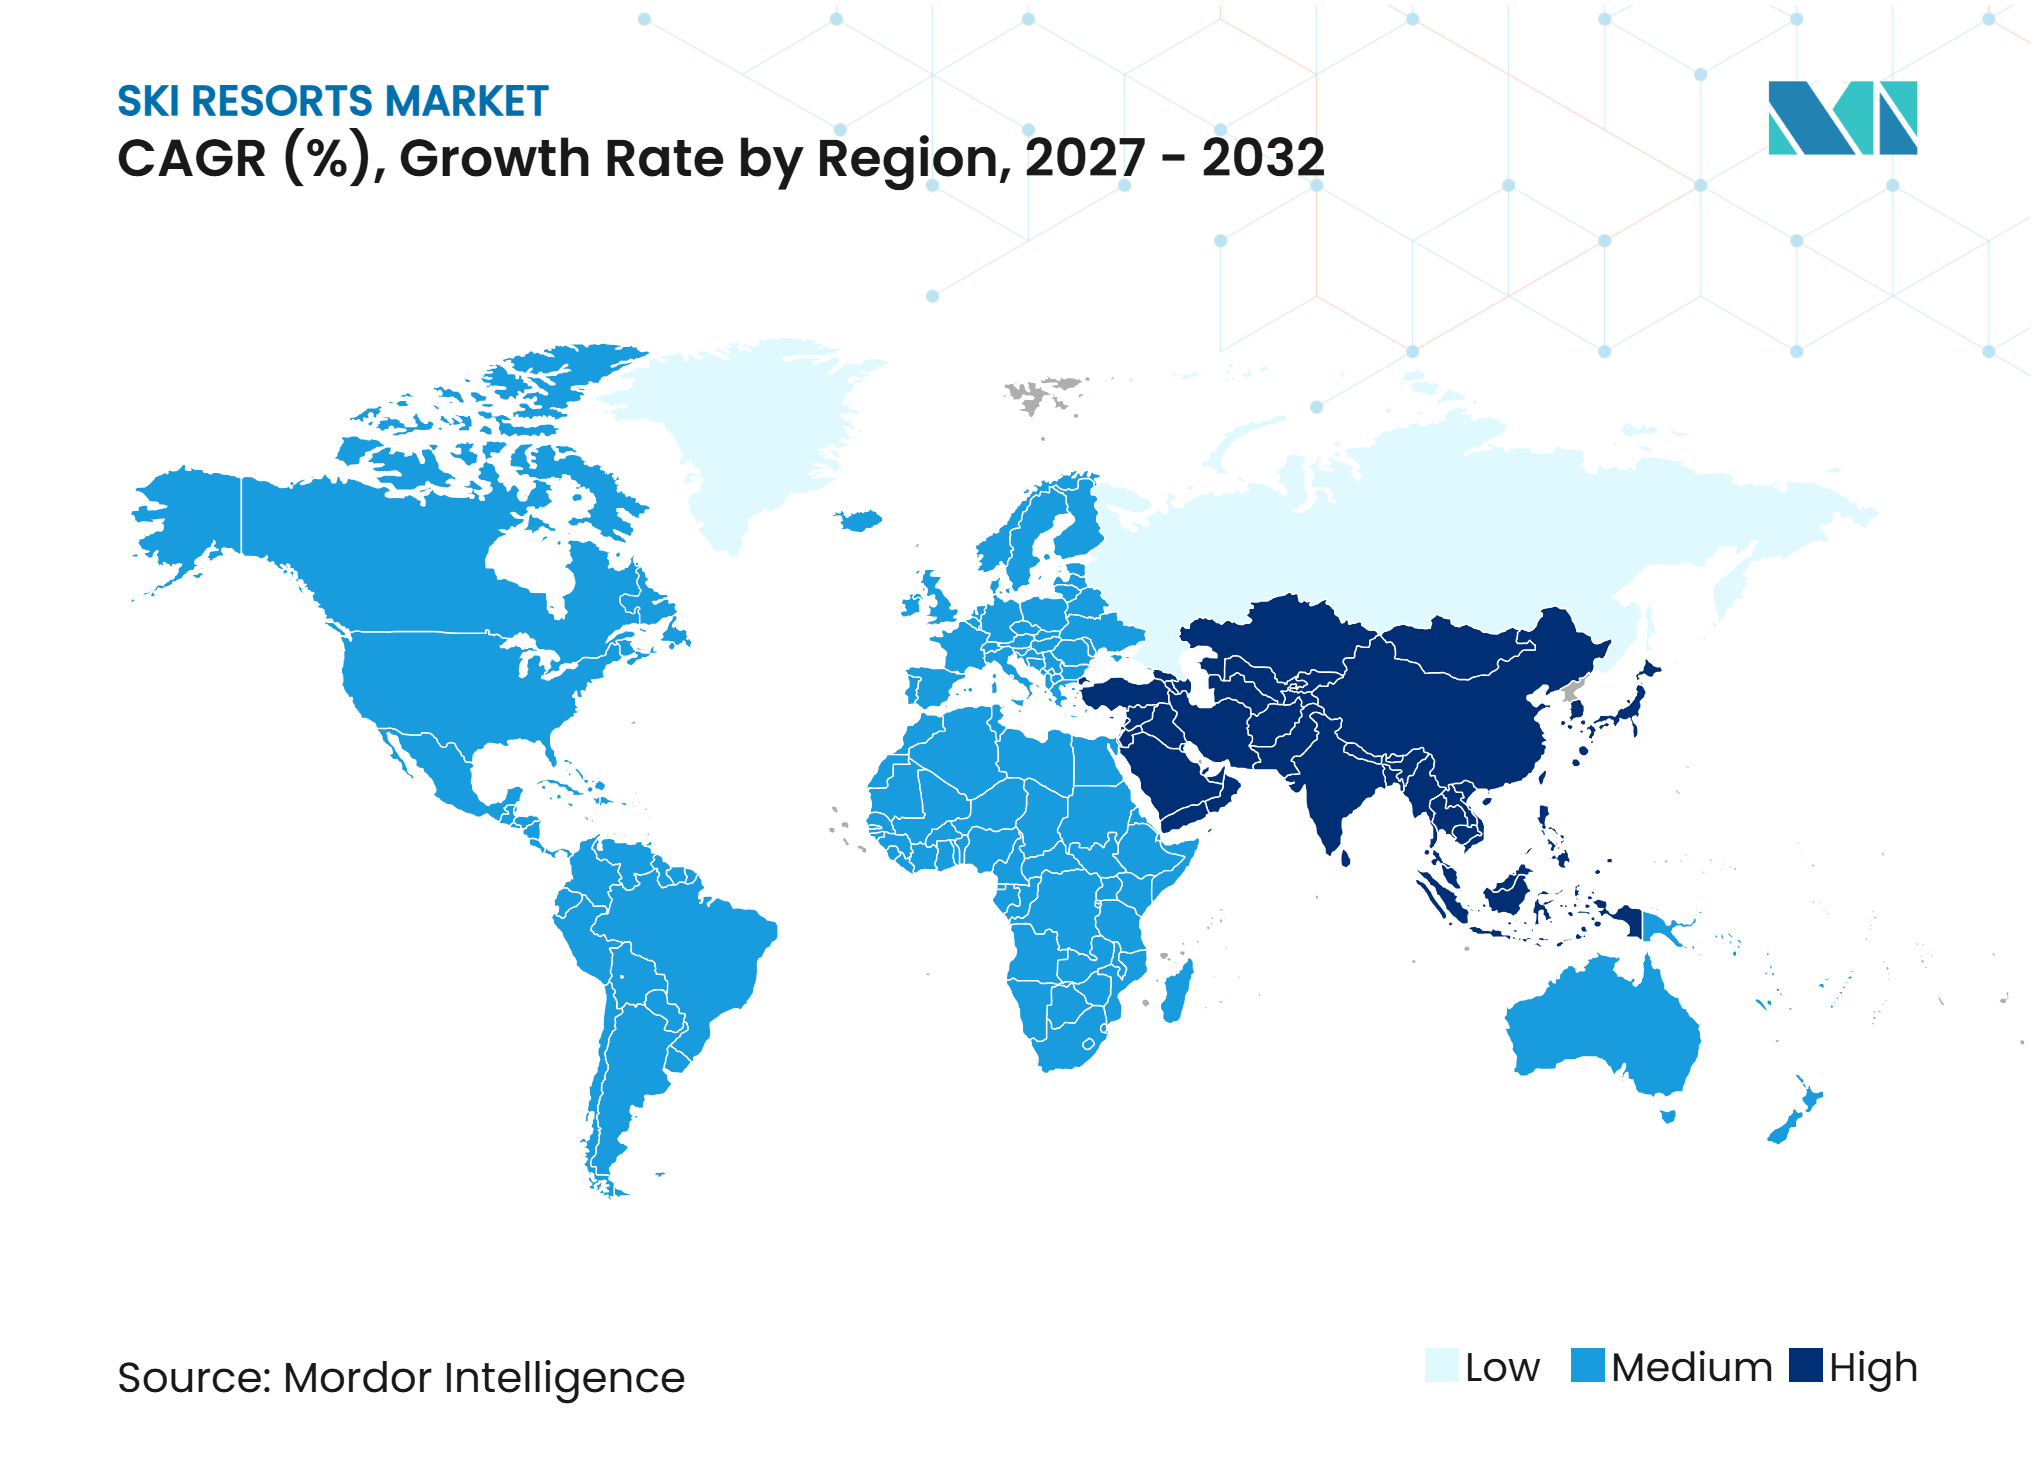
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスキーリゾート市場分析
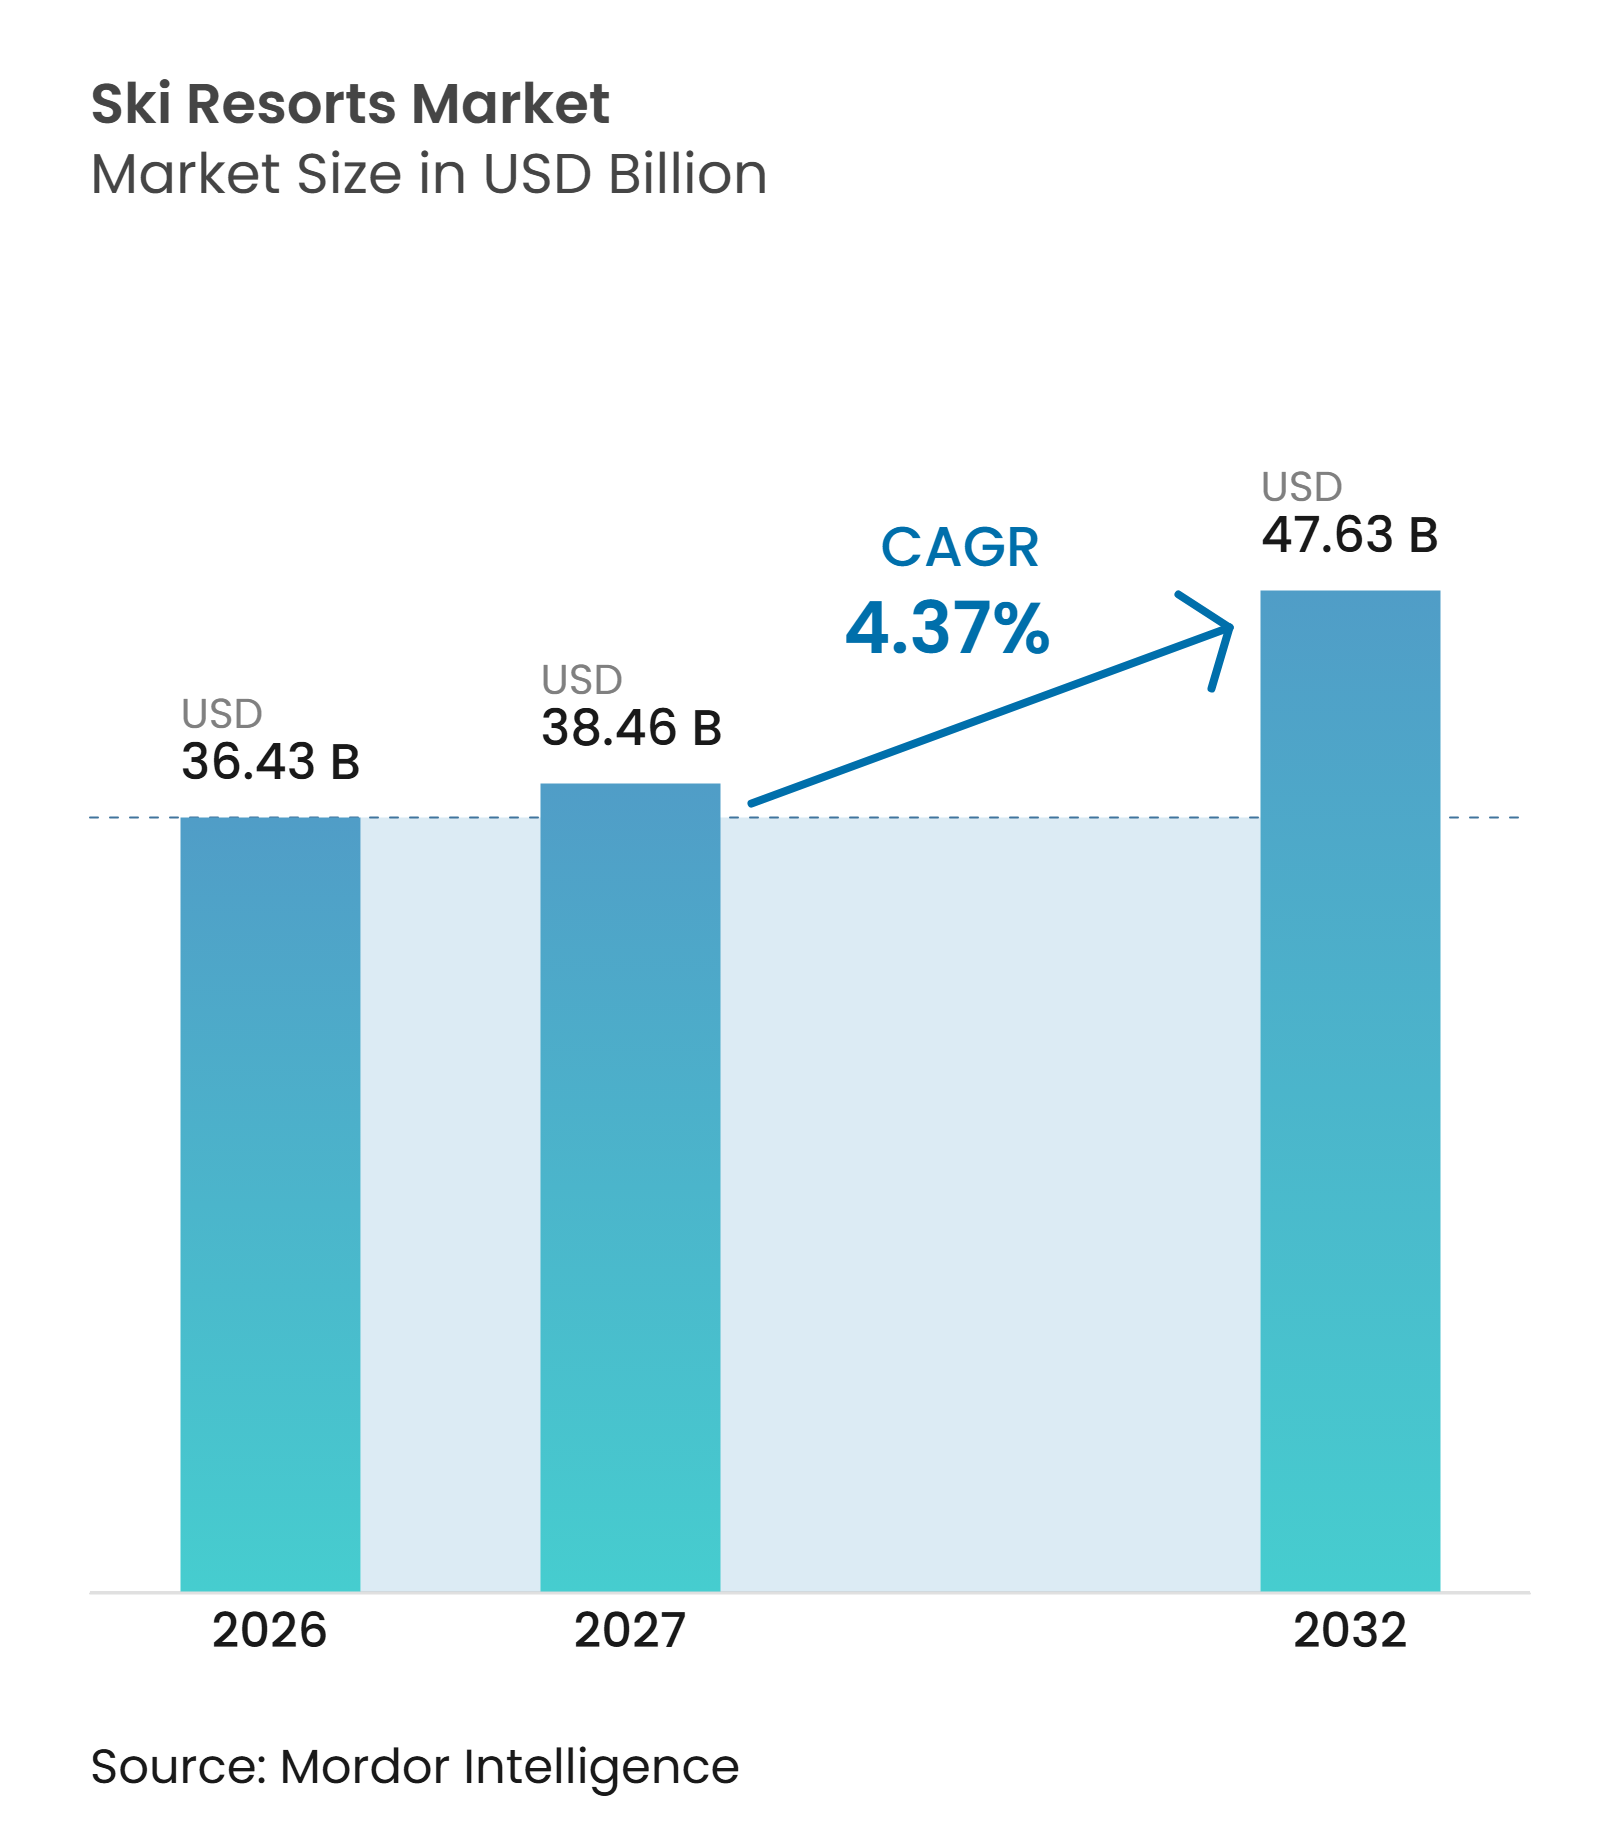
グローバルスキーリゾート市場規模は2026年に36.43 ビリオン 米ドルと評価され、2027年の38.46 ビリオン 米ドルから2032年には47.63 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.37%です。山岳オペレーターは、スキー訪問に関連する宿泊、飲食、ウェルネス、インストラクション、夏季アクティビティを拡充することで、冬季リフトアクセスへの依存を低減しています。需要は、信頼性の高いゲレンデとホスピタリティ設備を備えた確立されたデスティネーションリゾートで最も強く、自然の斜面が利用できない地域ではインドア・ハイブリッド形式がアクセスを拡大しています。シーズンパスプログラムは、ゲストがシーズン前にコミットし、より頻繁に訪問するため、収益回収を早期化します。気候リスクおよびスノーマシン、エネルギー、労働力、保険、リフト更新コストの上昇は、長期的なインフラプログラムに資金を投じることができるオペレーターに有利に働きます。
主要レポートのポイント
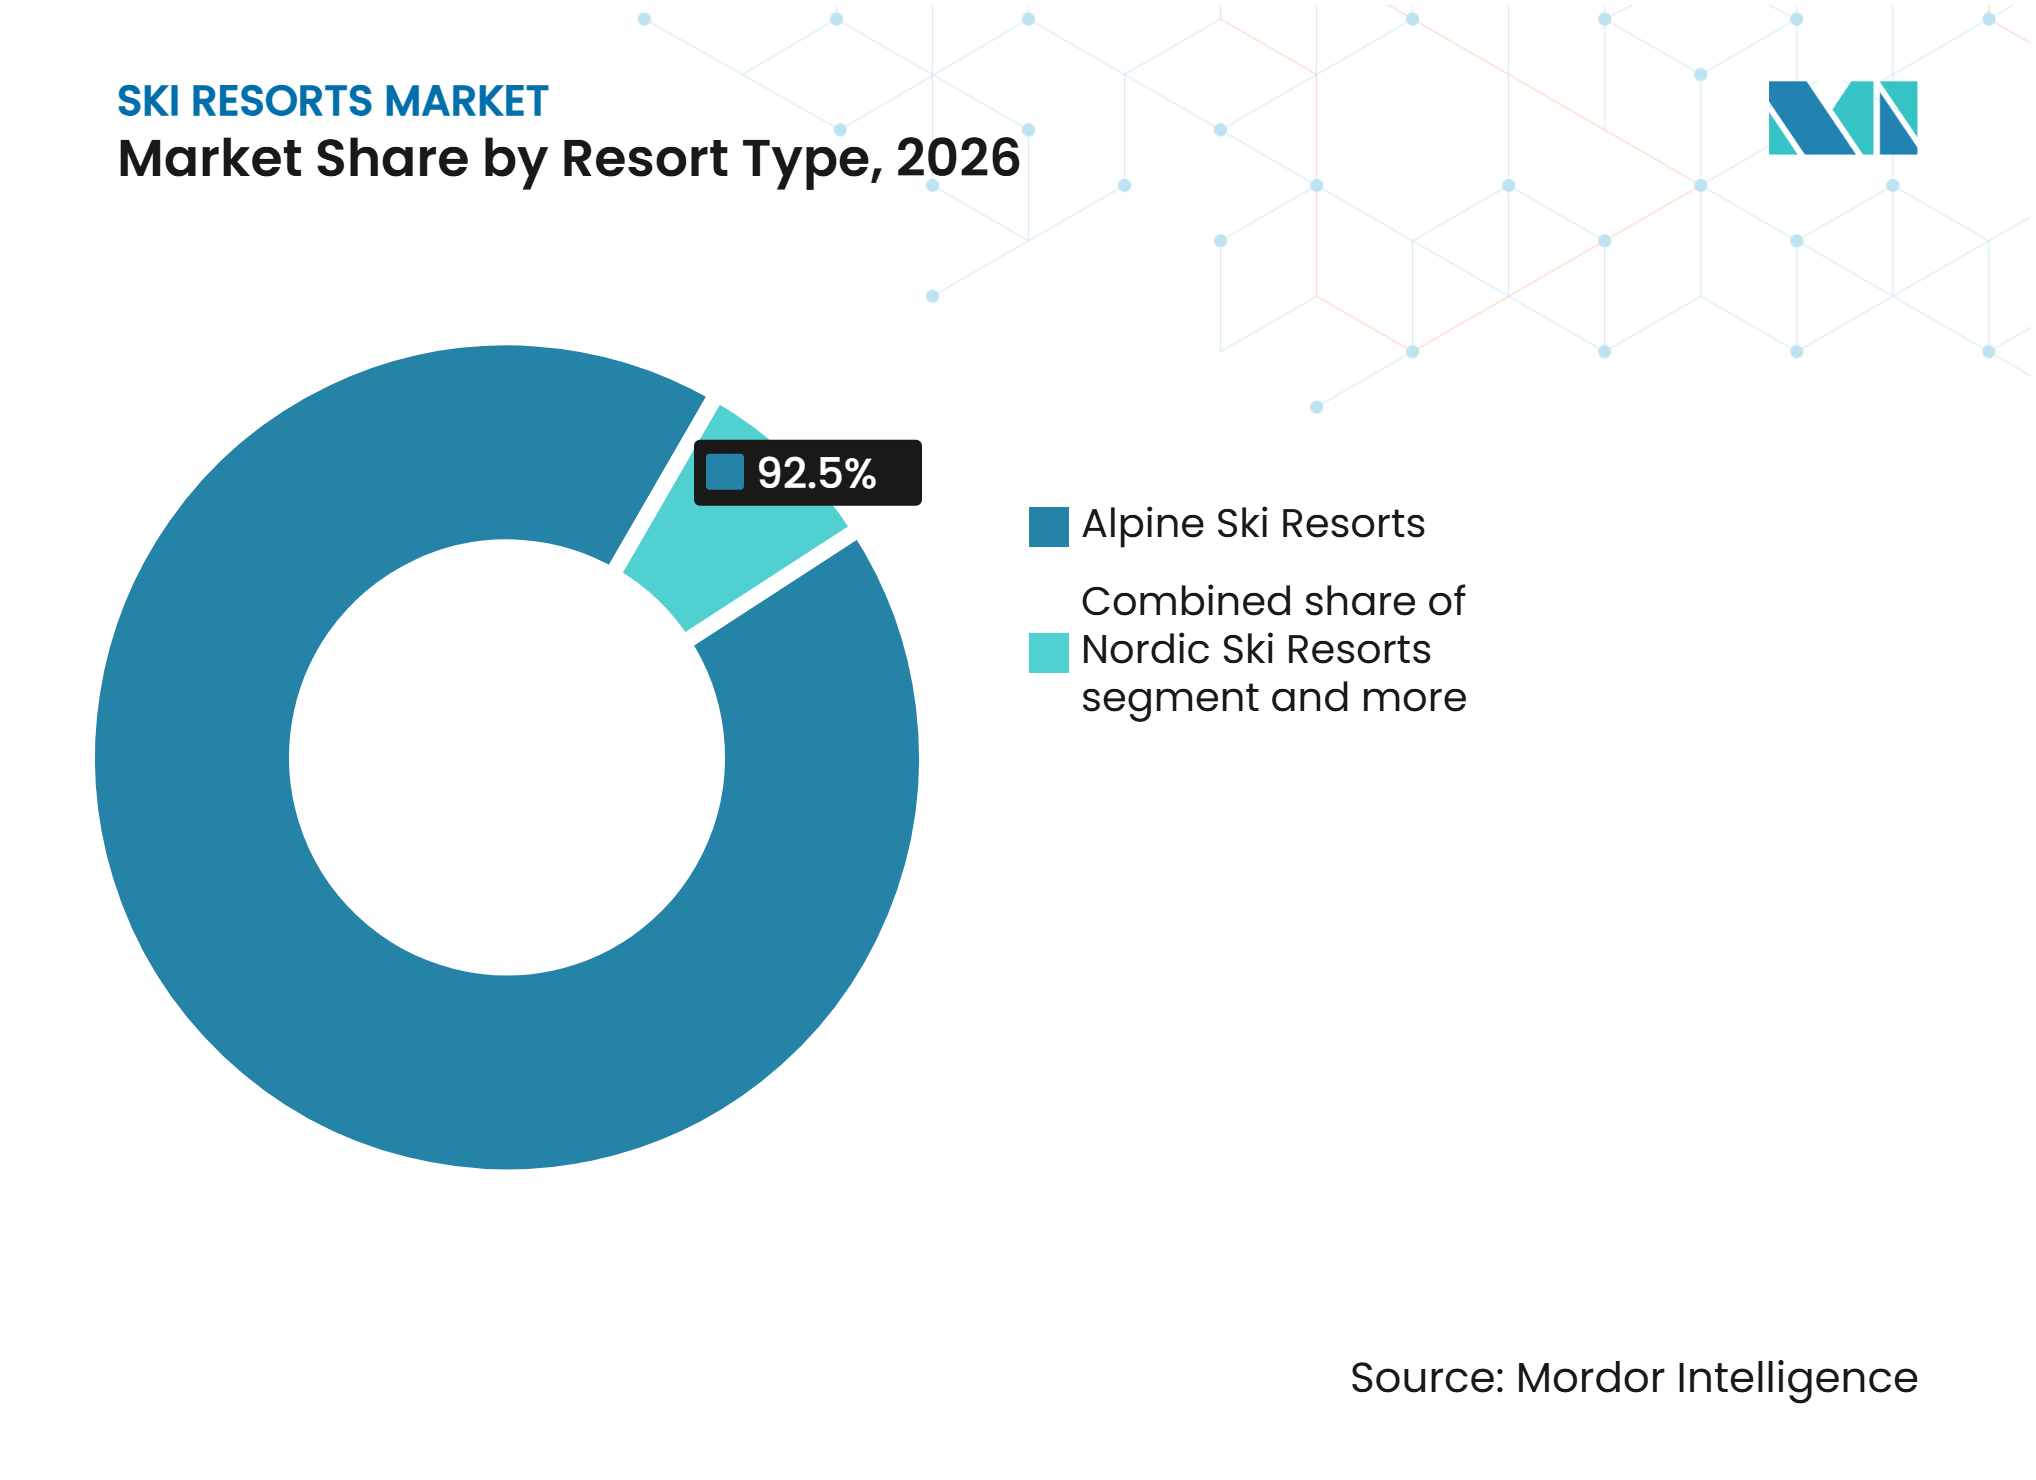
- リゾートタイプ別では、アルペンスキーリゾートが2026年のグローバルスキーリゾート市場シェアの92.50%を占め、その他は2032年までに6.40%のCAGRで成長すると予測されています。
- サービスタイプ別では、リフト券・パスが2026年のグローバルスキーリゾート市場規模の48.90%を占め、スキースクール・インストラクションは2032年までに5.80%のCAGRで成長すると予測されています。
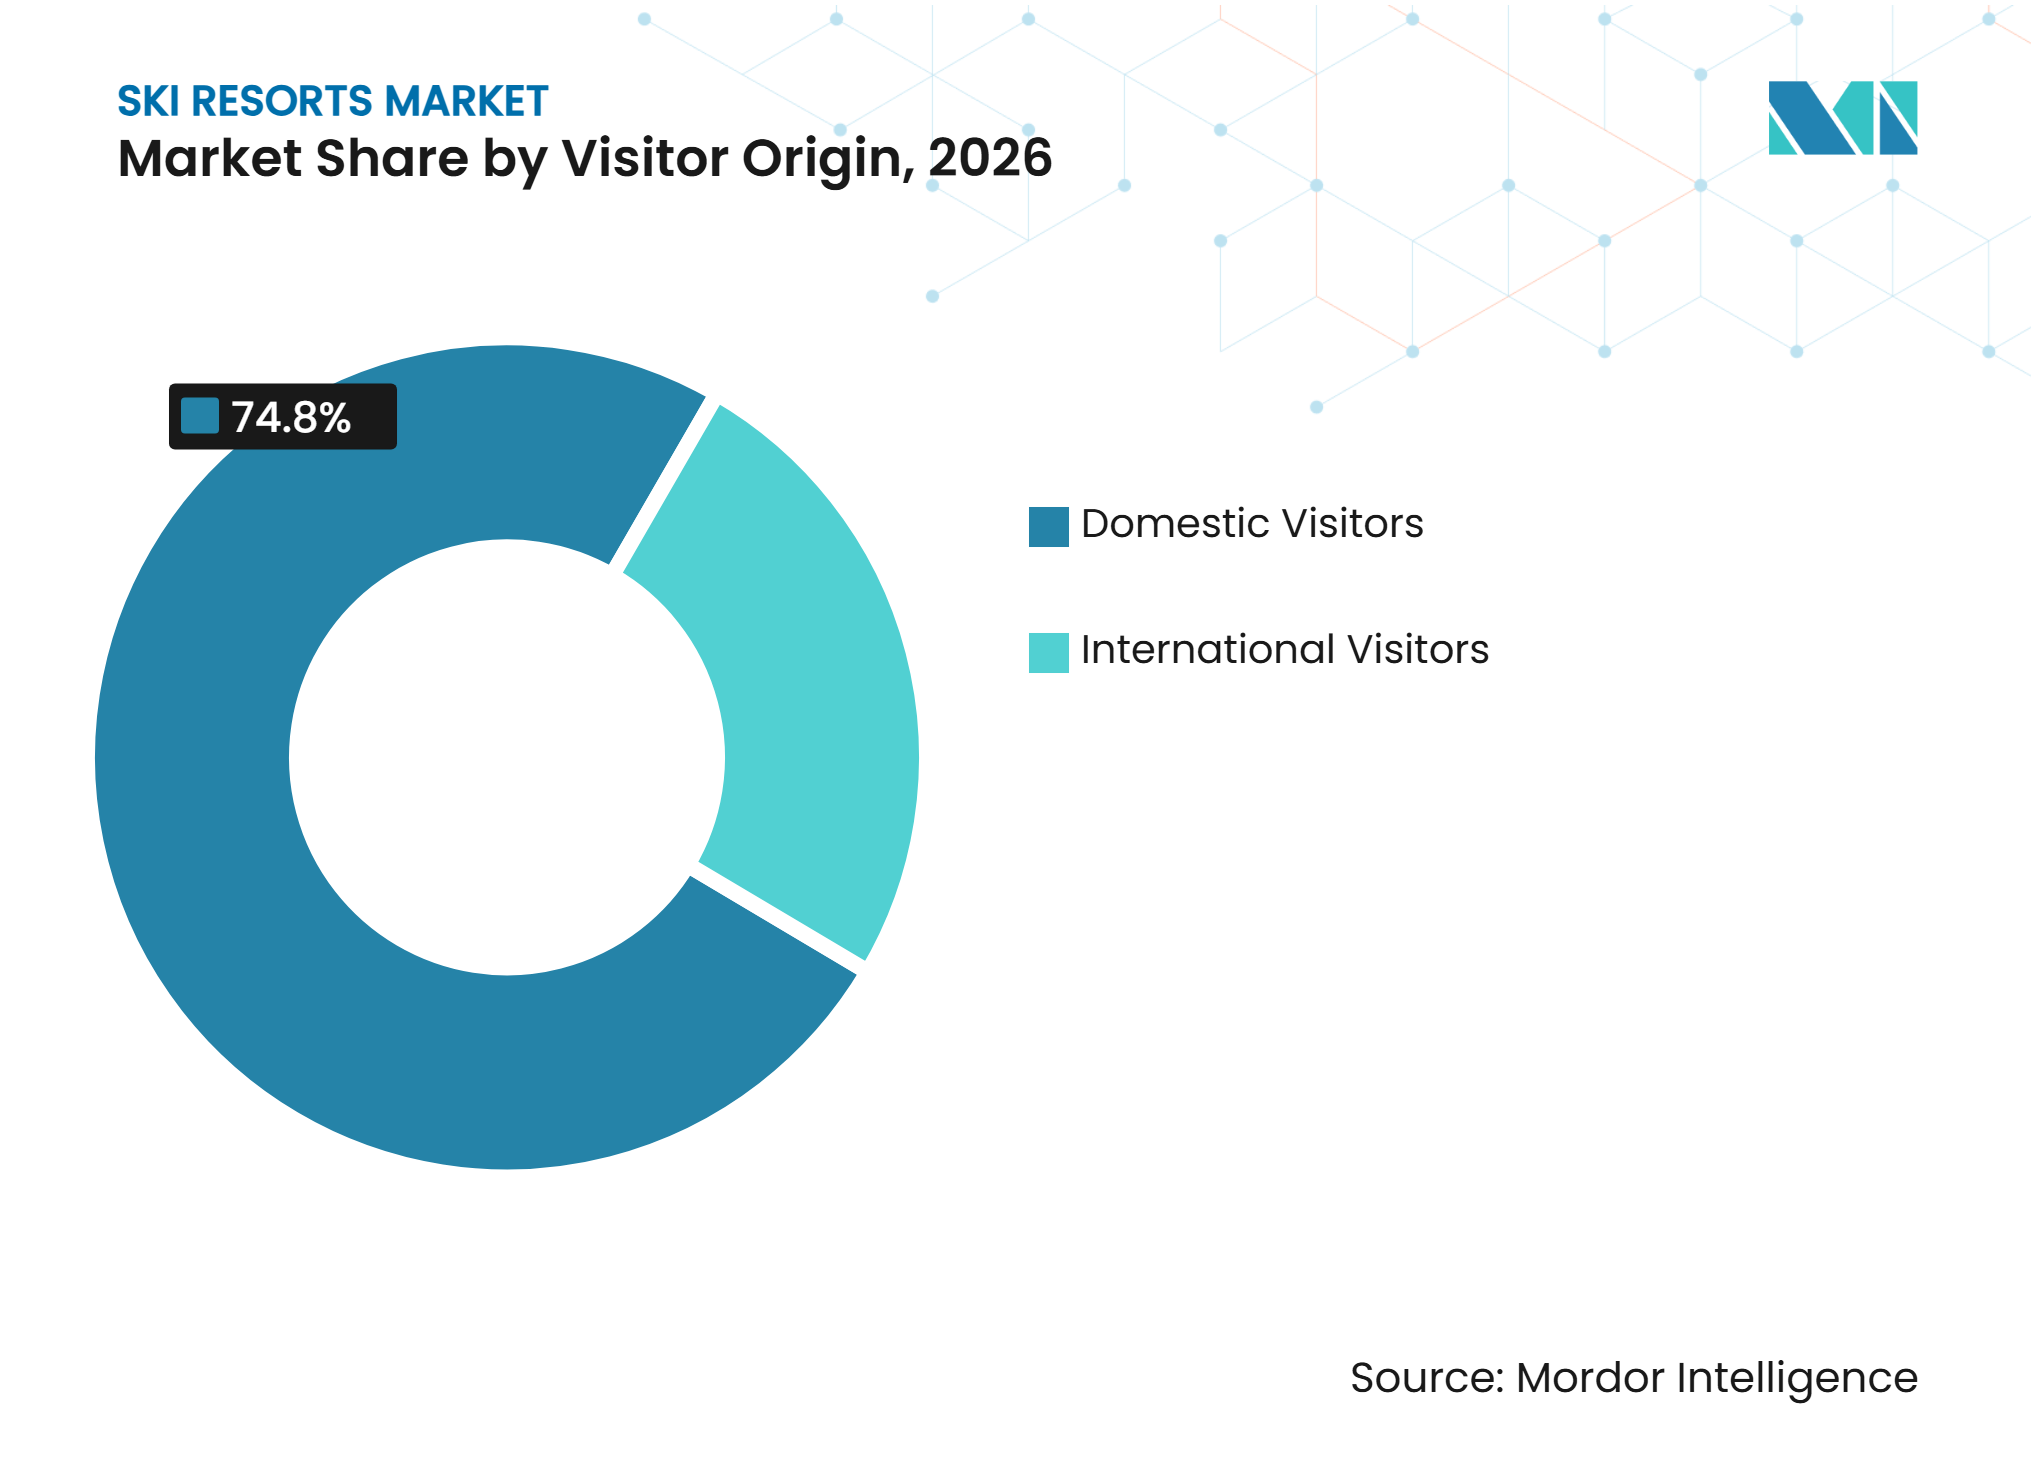
- 訪問者の出身地別では、国内訪問者が2026年のグローバルスキーリゾート市場シェアの74.80%を占め、2032年までに4.80%のCAGRで成長すると予測されています。
- 予約チャネル別では、ダイレクト予約が2026年のグローバルスキーリゾート市場収益の78.50%を占め、旅行代理店・ツアーオペレーターは2032年までに4.70%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年のグローバルスキーリゾート市場収益の52.70%を占め、アジア太平洋は2032年までに6.70%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムキー・山岳体験 | +1.0% | グローバル、特に北米、西欧、日本で最も強い | 長期(4年以上) |
| マルチリゾートパスネットワーク | +0.9% | 北米、欧州および日本への波及効果あり | 中期(2~4年) |
| 四季型リゾートの多様化 | +0.7% | グローバル、特に欧州および北米で最も強い | 中期(2~4年) |
| デジタル予約とパーソナライズされたゲスト体験 | +0.5% | グローバル、北米・欧州での早期導入、アジア太平洋での採用拡大 | 短期(2年以内) |
| ウェルネスおよびファミリー向け山岳体験 | +0.5% | 北米、欧州、日本、UAEおよびサウジアラビアでの新興活動 | 長期(4年以上) |
| 国際スキーツーリズム | +0.6% | アジア太平洋、南米、欧州アルプス | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スキー・山岳体験のプレミアム化
Vail Resortsは2025年度に2.96 ビリオン 米ドルのリゾートネット収益を計上し、基本的なリフトアクセスを超えた支出を示しました。スキースクールと飲食からの収益はリフト収益よりも速く成長し、高収益ゲストサービスへの投資を支えました。シックス・センシズ妙高は、プライベート温泉施設、水治療法サービス、8つのトリートメントルームを備えて日本にオープンし、山岳旅行におけるウェルネス重視の宿泊施設の役割を浮き彫りにしました。ラ・プラーニュの受注に続き、Compagnie des Alpsは107 ビリオン ユーロ(12.59 ビリオン 米ドル)のスキーエリアコンセッションバックログを報告し、確立されたアルプスのデスティネーションへの継続的な機関投資家のコミットメントを示しました[1]。これらの投資は、確立された需要を持つ高標高リゾートに有利に働く一方、低標高の独立系施設への財務的プレッシャーを高めています。
マルチリゾートパスネットワークの拡大
エピックパスとアイコンパスは、単一のアクセス商品を通じて複数のリゾートを結びつけることで、グローバルスキーリゾート市場を再編しています。2025年~26年シーズンのエピックパスの価格は1,051 米ドル、アイコンパスは1,329 米ドルで、5大陸62以上のデスティネーションへのアクセスを提供しました。シーズンパス保有者は米国のスキー訪問の49%を占め、オペレーターが降雪パターンが明確になる前に収益を確保するのに役立ちました。欧州および日本のリゾートとのパートナーシップにより、パス保有者はスキー旅行計画に国際旅行を組み込むことも可能になりました。このモデルは顧客ロイヤルティを高め、需要の可視性を向上させましたが、大規模なデスティネーションネットワークへの交渉力を集中させました。
四季型リゾートの多様化
四季型開発は、単なる降雪変動への対応ではなく、収益創出戦略となりつつあります。全米スキーエリア協会は、米国のスキーエリアの88%が夏季アトラクションを提供しており、これらのプログラムを運営するリゾートが年間収益の平均11.4%を温暖期アクティビティから得ていると報告しました。SkiStarは2025年~26年度第4四半期に2億9,200万スウェーデンクローナ(31.78 ミリオン 米ドル)の夏季ネット売上を報告し、前年比29%増を記録しました。オーレ、セーレン、トリシルでのマウンテンバイク、ハイキングパッケージ、イベンは、以前は冬季運営に特化していた資産の活用を延長しています。通年運営は、住宅制約と限られた季節労働力プールに直面するリゾートコミュニティでの従業員定着にも貢献できます。
デジタル予約とパーソナライズされたゲスト体験
デジタル流通は、グローバルスキーリゾート市場においてサービス機能から直接収益ツールへと進化しています。Axessは、そのWEBSTOREにより、20カ国以上の300以上のリゾートにわたる単一取引でゲストがリフト券、レンタル、ロッカー、スキーレッスンを購入できると報告しています。Aspenwareの2025年eコマースアップデートでは、Apple Pay、Google Pay、バンドル機能が導入され、ゲストが到着前にリフト、レンタル、レッスン商品を組み合わせることが可能になりました。これらのプラットフォームは予約を効率化し、以前は仲介業者が管理していた顧客データをオペレーターが保持するのに役立ちます。SkiStarは2025年~26年度第2四半期にデジタルプラットフォーム訪問数が13%増加し、2024年~25年度には国際ゲストが宿泊滞在の約40%、収益の50%以上を占め、デジタルエンゲージメントと国際需要の重要性を浮き彫りにしました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 気候変動による降雪不安定性 | -1.2% | グローバル、特に低標高の中欧リゾート、米国西部、アンデス南米で最も深刻 | 長期(4年以上) |
| スノーマシン、エネルギー、労働力、保険コストの上昇 | -0.8% | 北米および欧州、中国・日本での関連性の高まり | 中期(2~4年) |
| 季節労働力とリゾートタウンの住宅制約 | -0.5% | 北米および西欧 | 中期(2~4年) |
| リゾートインフラへの高い資本要件 | -0.6% | グローバル、アジア、南米、中東・アフリカで最も高い参入障壁 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候変動による降雪不安定性
米国の平均降雪量は2025年~26年シーズンに112インチに達し、10年平均の169インチと比較されました[2]。米国のスキーエリアは2025年~26年に5,310万人のスキー訪問者を記録し、2024年~25年の6,160万人から約850万人減少しました。この減少は、特に西部地域での例外的な低降雪量により、業界の気象変動へのエクスポージャーを浮き彫りにしています。このリスクは、高い運営コストを吸収する能力が限られた価格感応度の高い国内顧客にサービスを提供するリゾートにとって特に重大です。降雪の信頼性は、投資判断、デスティネーションポジショニング、独立系施設の長期的な存続可能性に影響を与えています。
スノーマシン、エネルギー、労働力、保険コストの上昇
スノーマシンはスキーオペレーターの資本・運営コストを増加させます。オーストリアの研究では、スノーマシンがシーズンあたり260~309 GWhの電力と4,890万~5,340万立方メートルの水を消費することが判明しました。2025年~26年シーズン、米国のスキーエリアは45基の新規リフトと52基のリフトアップグレードに5億6,930万 米ドル(スキー訪問者1人あたり22.24 米ドル)を投資しました。エネルギー、熟練労働力、保険、環境報告コストの上昇は、マルチリゾートグループよりも独立系リゾートに大きな負担をかけています。欧州連合の企業サステナビリティ報告指令も、欧州での活動を持つオペレーターに計画・報告要件を追加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
グローバルスキーリゾート市場における消費者行動は、主に降雪の信頼性、リゾートのアクセシビリティ、コストパフォーマンスによって左右されます。イグルースキー調査2025によると、回答者の87%がリゾート選択において降雪の信頼性を重要な要素と考え、次いでコストパフォーマンス(63%)、多数のスキーランの利用可能性(60%)が続きました。また、82%がスキーデスティネーションの発見にオンラインリサーチを活用し、64%が過去の旅行経験を考慮しており、消費者の意思決定におけるデジタル情報と親しみやすさの重要性が浮き彫りになりました。
スキー休暇は主にグループおよびパッケージベースの体験として計画されており、イグルースキー調査2025の回答者の67%がパッケージ休暇を好み、35%が家族と、別の35%が少人数の友人グループと旅行することが多いと回答しました。機器の所有も購買行動に影響を与えており、52%が輸送の不便さからスキーやスノーボードを所有しないことを好み、レンタルサービスへの継続的な依存を示しています。さらに、Visaの2026年分析では、スキー旅行者の約4人に1人がプレミアム支出行動を示し、他のスキー旅行者より旅行あたり約56%多く支出していることが判明しました。
スキーリゾートパフォーマンスインテリジェンス
宿泊需要は降雪状況、休日、予約リードタイムによって変動しますが、スキー訪問者数は客室稼働率を示すものではありません。NSAAは2025年~26年に米国のスキー訪問者5,310万人と降雪量112インチを報告し、気象リスクを浮き彫りにしました。チロルは2024年~25年冬季に2,640万泊の宿泊を記録し、1.4%増加した一方、到着者数は2.7%増の610万人となり、平均滞在日数は4.3日に短縮されました。2025年10月までに、SkiStarはクリスマスおよび年末年始の仲介宿泊の85%が予約済みであり、前年比3%上回ったと報告しました。これらのトレンドは早期予約と短期滞在パッケージを支えましたが、稼働率の把握には宿泊施設固有のデータが必要でした。
スイスの2024年~25年冬季のケーブルカー収益は8.9%増の9億200万スイスフラン(1,141.81 ミリオン 米ドル)となり、スキー日数は13.7%増の2,630万日となりました。ダイナミックプライシングとシーズンパス利用により、スキー日数あたりの収益は低下しました。Vail Resortsの2025年度リゾートネット収益はスキー訪問者数が3%減少したにもかかわらず、シーズンパス収益の4%成長とゲスト1人あたりの付帯支出増加に支えられ、2.9%増の2.96 ビリオン 米ドルとなりました。SkiStarは17%の営業利益率を報告し、Compagnie des Alpesはスキーエリアおよびアウトドアアクティビティで36.9%のEBITDAマージンを報告しました。宿泊施設の平均日額(ADR)を評価するには、ホテル固有の客室料金データが必要でした。
セグメント分析
リゾートタイプ別:
アルペンリゾートが規模を維持しながらインドア形式が拡大アルペンスキーリゾートは2026年のグローバルスキーリゾート市場の92.50%を占め、確立されたリフトシステム、統合ホテル、デスティネーションインフラに支えられています。2024年~25年シーズン、米国は6,150万人のスキー訪問者を記録し、フランスは5,480万スキー日、オーストリアは5,180万人の訪問者を記録しました。これらの成熟したアルペン市場は、リフト宿泊、訪問者サービスへの投資を支えています。ノルディックリゾートは、スカンジナビア、フィンランド、北米の一部で国内の持久力志向の顧客にサービスを提供しています。スカンジナビアのデスティネーションは、複数日のノルディック・クロスカントリーパッケージを活用して宿泊収益と山岳訪問を結びつけています。
その他のリゾートタイプは2032年までに6.40%のCAGRで成長すると予測されています。中国は世界最大のインドアスキーエリア10か所のうち7か所を有しています。2024年~25年には、インドア施設が全国スキー参加者の21.61%、すなわち563万人の訪問を占めました。Majid Al Futtaimはドバイおよびアブダビ(UAE)、エジプト、オマーンでインドアスノーデスティネーションを運営しています。国際スキー連盟(FIS)は広州、深圳、上海の認定インドア施設を支援しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
サービスタイプ別:
ス商品が収益をリードし、インストラクションが最速成長リフト券・パスは2026年のグローバルスキーリゾート市場規模の48.90%を占めました。2025年~26年シーズンのエピックパスとアイコンパスの価格はそれぞれ1,051 米ドルと1,329 米ドルで、マルチリゾートアクセスへの需要を反映しています。パスモデルはリピート訪問者との関係を強化し、シーズン開始前に収益を確保します。宿泊・ロッジングは交通、飲食、レンタル、その他のゲストサービスへの需要を促進します。スイスは2024年~25年冬季にケーブルカー旅客輸送収益として9億200万スイスフラン(1,141.81 ミリオン 米ドル)を生み出し、前年比9%増となった一方、チロルは2,640万泊の冬季宿泊を記録し、1.5%増加しました[3]。
スキースクール・インストラクションセグメントは2032年までに5.80%のCAGRで成長すると予測されています。日本、中国、韓国からの初回訪問者やファミリーグループは、インストラクション、機器サポート、入門プログラムを必要としています。オペレーターは飲食、ウェルネス、小売、その他のリゾートサービスに投資しています。Compagnie des Alpesは2024年~25年度にスキーエリアのEBITDAマージンが前年比1.9ポイント増の36.9%となり、電力コストが30%以上低下したことに支えられました。ISO 14001などの環境フレームワークは調達・運営慣行を導くことができますが、企業固有の採用には検証が必要です。
訪問者の出身地別:
国内ゲストが最大かつ最速成長の収益基盤を提供国内訪問者は2026年のグローバル収益の74.80%を占め、2032年までに4.80%のCAGRで成長すると予測されています。これは、同一の訪問者コホートが最大かつ最速成長の両方を兼ねる唯一のセグメントです。シーズンパス保有者は事前にアクセスを購入し、より頻繁に訪問し、飲食、レッスン、その他のサービスへのリピート支出を支えます。ロッキーマウンテン地域は2024年~25年の米国スキー訪問の42.9%を占め、6州で2,640万人の訪問者を記録しました。この大規模な国内市場は強固な訪問基盤を提供していますが、リゾートのパフォーマンスは降雪量、シーズンパス需要、広範な旅行支出に対して依然として敏感です。
国際ゲストは2026年のグローバル収益の25.20%を占め、デスティネーションリゾートでの旅行あたり高い支出を生み出しています。国際訪問者はフランスのスキー日数の35%、オーストリアの66%を占めました[4]。チリでは、ブラジル人訪問者が国際スキーリゾート訪問者の37%を占め、アルゼンチン人訪問者が25%を占めました。2025年のスノーシーズン中、チリの外国人訪問者の約40%が1日あたり600 米ドル以上を支出しました。このグループからの需要は、為替変動と相対的なデスティネーション価格に対してよりエクスポージャーが高くなっています。

予約チャネル別:
ダイレクト販売が優位を占め、パッケージ旅行が拡大ダイレクト予約は2026年のグローバル予約チャネル収益の78.50%を占めました。リゾートは主に自社デジタルチャネルを通じてシーズンパスを販売しており、ダイレクト収益の高いシェアを支えています。ダイレクト販売は手数料コストを削減し、リゾートがリフトアクセス、レンタル、インストラクション、飲食サービスをバンドルすることを可能にします。Axess WEBSTOREにより、ゲストはグローバルなリゾートベースにわたる単一取引でパスやその他のサービスを購入できます。Aspenwareの2025年製品アップデートはモバイル決済とバンドル購入を重視しました。
旅行代理店・ツアーオペレーターは2032年までに4.70%のCAGRで成長すると予測されています。国際スキー旅行は多くの場合、フライト、送迎、宿泊、機器レンタル、レッスン、複数のリゾート訪問を組み合わせており、パッケージ旅行の価値を高めています。オンライン旅行代理店はアジア太平洋の主要デスティネーションでの宿泊発見において引き続き重要です。日本での国際需要の高まりは、ダイレクト流通と仲介業者リーチの両方の必要性を浮き彫りにしています。その他のチャネルには、主要スノースポーツ競技会に関連した法人グループやイベント連動予約が含まれます。
地域分析
欧州は2026年のグローバルスキーリゾート市場の52.70%を占め、アルペンの地形、確立された宿泊施設、国際訪問者に支えられています。フランスは2024年~25年に5,480万スキー日を記録し、国際訪問者が35%を占めました。オーストリアのケーブルカーセクターは2024年~25年冬季に19.6 ビリオン ユーロ(2.31 ビリオン 米ドル)の現金売上を記録し、チロルは2,640万泊の冬季宿泊から36 ビリオン ユーロ(4.23 ビリオン 米ドル)の観光価値を生み出しました。スイスは同冬季シーズンに2,630万回の初回スキーエリア入場と9億200万スイスフラン(1,141.81 ミリオン 米ドル)の旅客輸送収益を記録しました。欧州連合の企業サステナビリティ報告指令は、その適用範囲内の企業にサステナビリティ報告義務を導入しましたが、適用可能性は企業規模と施行規則によって異なります。Compagnie des Alpesは、発表した脱炭素化軌道に対して2018年~19年の基準年比でスコープ1および2の温室効果ガス排出量を73%削減したと報告しており、実績ベースの削減率は66%でした。
アジア太平洋は2032年までに6.70%のCAGRで成長すると予測されています。中国は2024年~25年に748か所の稼働リゾートで2,605万スキー日を記録しました。デスティネーションリゾートはリゾート全体の4%を占めましたが、訪問者の28.6%を生み出し、インドア施設が参加者の21.61%を占めました。日本はシックス・センシズ妙高を含む国際スキー旅行者とホスピタリティ投資を引き付けました。国際スキー連盟(FIS)と香港および上海浦東協会との協定により、スノースポーツインフラが中国の都市市場に拡大しました。
北米はグローバルスキーリゾート市場において引き続き重要です。米国の訪問者数は気象変動により2024年~25年の6,150万人から2025年~26年の5,310万人に減少しました。Alterraは2025年~26年に4億 ドル以上、2026年~27年に3億5,000万 米ドル以上をコミットしました。チリのバジェ・ネバドは2025年に305,000人の訪問者を集め、ラ・パルバは145,000人を超えました。Majid Al Futtaimのエンターテインメント事業は2025年上半期に8億9,100万ディルハム(242.55 ミリオン 米ドル)の収益を生み出しました。
スキーリゾート供給・開発インテリジェンス
供給拡大は、新規ゲレンデよりもリフトの近代化、スノーマシンの効率化、安全システム、通年アクティビティを優先するようになっています。2026年9月、Alterra Mountain Companyは2026年~27年に3億5,000万 米ドル以上をコミットし、ソリチュードとウィンターパークでのスノーマシンアップグレード、パリセーズ・タホーとマンモスマウンテンでのリモート雪崩制御システムを含む計画を発表しました。ウィンターパークのアップグレードにより、ロワー・ヒューズのスノーマシン能力が2倍になり、早期オープンを支援することが期待されています。Compagnie des Alpesは、セール・シュヴァリエ、ヴァル・ディゼール、ラ・プラーニュで人工降雪システムの近代化、エネルギー効率の改善、電動スノーグルーマーの導入を進めています。これらの投資は気象リスクとエネルギーコストに対処しますが、小規模オペレーターへの資金調達プレッシャーを高める可能性があります。
収容能力は上り輸送、スノーマシンカバレッジ、リフトの信頼性、ゲレンデアクセスに依存しています。Vail Resortsは2015年以降、リフトに5億 米ドル以上、スノーマシンに1億 米ドル以上を投資しました。2026年の資本計画では、オケモを含むリフトとスノーマシンのアップグレードに2億1,500万~2億2,000万 米ドルを配分しました。Compagnie des Alpesのラ・プラーニュゴンドラは移動時間をほぼ半減させ、ティーニュのアップグレードはスループットを向上させます。Tatry Mountain Resortsはシュトルブスケー・プレソに時間あたり2,400人乗りのチェアリフトを追加しました。
競合環境
市場集中度
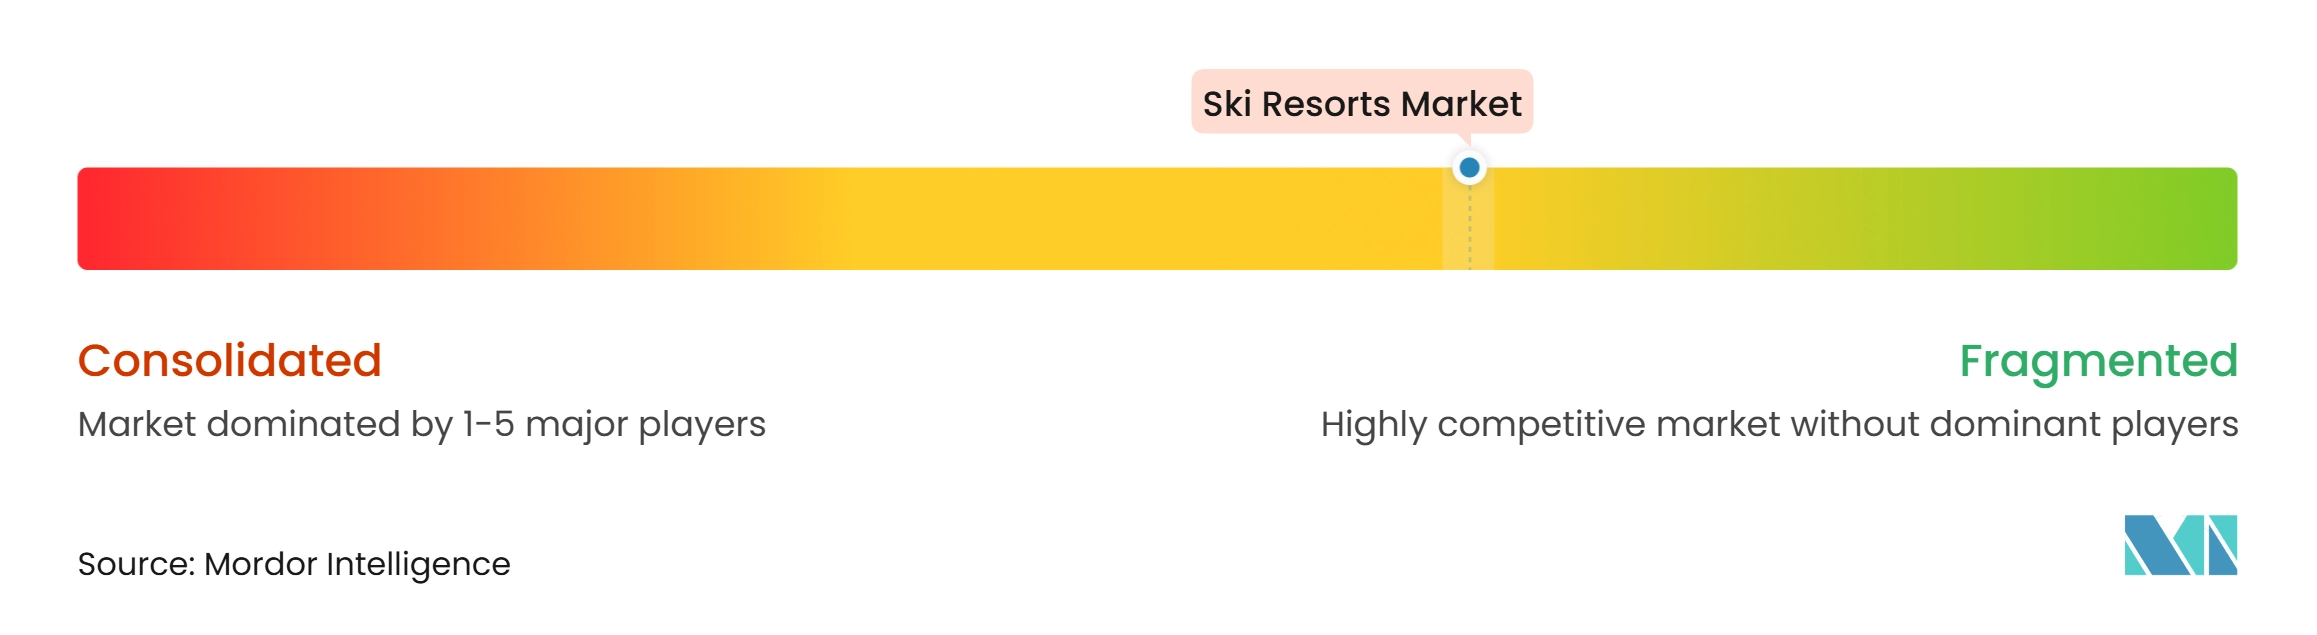
グローバルスキーリゾート市場は適度に分散しています。大規模オペレーターは北米で大きな影響力を持ち、確立されたコンセッション保有者が欧州での競争を形成しています。2023年~24年シーズン、Vail ResortsとAlterra Mountain Companyは合わせて米国のリフト収容能力の52%以上を支配しました。Vail Resortsは2025年度にリゾートネット収益2.96 ビリオン 米ドル、リゾートEBITDA 844.1 ミリオン 米ドルを報告しました。Alterraは2025年~26年シーズンに400 ミリオン 米ドル以上をコミットしました。2026年にVail ResortsとAlterraに対して提起された消費者集団訴訟は、市場統合とリフト券価格に関する規制当局の監視を反映しています。
欧州では、競争はコンセッション、デスティネーションシステム、長期インフラプログラムを中心に展開しています。Compagnie des Alpesは、25年間のラ・プラーニュ公共サービス委託の受注に続き、累積売上高約50 ビリオン ユーロ(1.36 ビリオン 米ドル)に相当する107 ビリオン ユーロ(2.91 ビリオン 米ドル)のスキーエリアコンセッションバックログを報告しました。SkiStarは2024年~25年度に46億3,100万スウェーデンクローナ(503.97 ミリオン 米ドル)のネット売上と17%の営業利益率を記録しました。2025年11月、Tatry Mountain Resortsはナーロドネー・リジャルスケー・ツェントルムの50%株式を取得し、12月にはシュトルブスケー・プレソに新しい8人乗りチェアリフトを設置し、投資額は1,150万ユーロ(13.53 ミリオン 米ドル)と報告されました。
アジア太平洋と中東は新しい運営形式と戦略的パートナーシップを支援しています。Majid Al Futtaimはドバイおよびアブダビ(UAE)、エジプト、オマーンでインドアスノーデスティネーションを運営しています。2025年7月、Mountain Capital Partnersはチリのアンダコルの支配株式取得の意向を発表しました。地域的な集中にもかかわらず、市場はグローバルに分散したままです。
スキーリゾート業界のリーダー
-
Vail Resorts, Inc.
-
Alterra Mountain Company
-
Compagnie des Alpes
-
SkiStar AB
-
Boyne Resorts
- 注:主要企業の掲載順は順位を示すものではありません。
スキーリゾート市場 このレポートでカバーされる企業
- Vail Resorts, Inc.
- Alterra Mountain Company
- Boyne Resorts
- POWDR Corporation
- Aspen Skiing Company
- Mountain Capital Partners
- Pacific Group Resorts, Inc.
- Resorts of the Canadian Rockies Inc.
- Compagnie des Alpes
- SkiStar AB
- Tatry Mountain Resorts, a.s.
- Seibu Prince Hotels and Resorts
- Nippon Cable Co., Ltd.
- Jungfraubahn Holding AG
- Zermatt Bergbahnen AG
- Mont Saint-Sauveur International Inc.
- Kamori Kanko Co., Ltd.
- ULEN AD
- KitzSki Bergbahnen AG
- Majid Al Futtaim
最近の産業開発事情 スキーリゾート市場
- 2026年10月:サン・ピークス・リゾートは、135万カナダドル(99万 米ドル)の投資により、積雪貯蔵プログラムを初期規模の3倍に拡大し、スノーキャット2台を追加しました。このアップグレードは、降雪の信頼性、資源効率、営業シーズンの回復力を向上させることを目的としています。
- 2026年9月:Alterra Mountain Companyは2026年~27年に3億5,000万 米ドル以上をコミットし、リゾートの競争力と運営回復力を強化するためのゲレンデ拡張、スノーマシン、リフト収容能力、ゲスト施設を対象としました。
- 2025年12月:Tatry Mountain Resortsは、シュトルブスケー・プレソにピニンファリーナデザインの8人乗りチェアリフト(1,100万ユーロ(1,293万 米ドル))を設置し、時間あたり2,400人を輸送し、スキーヤーのスループットを向上させながら待ち時間を削減しました。Tatry Mountain Resorts(TMR)はその後、投資額を1,150万ユーロ(1,353万 米ドル)と報告しました。
- 2025年11月:Tatry Mountain Resortsはナーロドネー・リジャルスケー・ツェントルムの50%株式を2,500ユーロ(2,940.78 米ドル)で取得し、スロバキアのスノースポーツインフラと開発エコシステムへの関与を拡大しました。
グローバルスキーリゾート市場レポートの範囲
グローバルスキーリゾート市場レポートは、世界中のスキーリゾート施設とサービスを分析しています。市場はリゾートタイプ、サービスタイプ、訪問者の出身地、予約チャネル、地域によってセグメント化されています。本調査は、スキー・山岳体験のプレミアム化、マルチリゾートパスネットワークの拡大、四季型リゾートの多様化、デジタル予約とパーソナライズされたゲスト体験、ウェルネスおよびファミリー向け山岳体験への需要の高まり、国際スキーツーリズムなどの主要ドライバーを検討しています。また、気候変動による降雪不安定性、スノーマシン・エネルギー・労働力・保険コストの上昇、季節労働力とリゾートタウンの住宅制約、リゾートインフラへの高い資本要件などの制約要因も評価しています。レポートはリゾート開発、スキー可能なゲレンデ収容能力、稼働率、平均日額、旅行者の好み、予約行動、支出パターンを評価しています。市場規模と成長予測、競合環境分析、市場シェア評価、戦略的動向、主要リゾートオペレーターのプロファイルを提供しています。また、気候変動に強くエネルギー効率の高いリゾートインフラと四季型山岳デスティネーションプラットフォームの拡大における機会も探っています。市場推計と予測は、カバーされるすべてのセグメントにわたって金額(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
グローバルスキーリゾート市場の2032年の予測値は?
グローバルスキーリゾート市場は2027年から4.37%のCAGRで成長し、2032年までに47.63 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つリゾート形式はどれですか?
アルペンスキーリゾートは、確立されたゲレンデ、リフトシステム、ホスピタリティ、国際デスティネーションとしての魅力により、2026年の収益の92.50%を占めました。
最も速く成長しているサービスカテゴリーはどれですか?
スキースクール・インストラクションは、ファミリー需要と初回参加者に支えられ、2032年までに5.80%のCAGRで成長すると予測されています。
ダイレクトチャネルがほとんどの予約を占める理由は何ですか?
ダイレクト予約は、シーズンパスの事前販売が主にリゾート所有チャネルを通じて取引されるため、2026年の収益の78.50%を占めました。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、中国のスキー参加者の拡大と日本の国際観光に支えられ、2032年までに6.70%のCAGRで成長すると予測されています。
スキーリゾートオペレーターの主なリスクは何ですか?
気候変動による降雪変動と、スノーマシン、エネルギー、労働力、保険、インフラのコスト上昇が主なリスクです。