
Skigebiete Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 38.46 Milliarden US-Dollar |
| Marktgröße (2032) | 47.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Skigebiete Marktanalyse von Mordor Intelligence
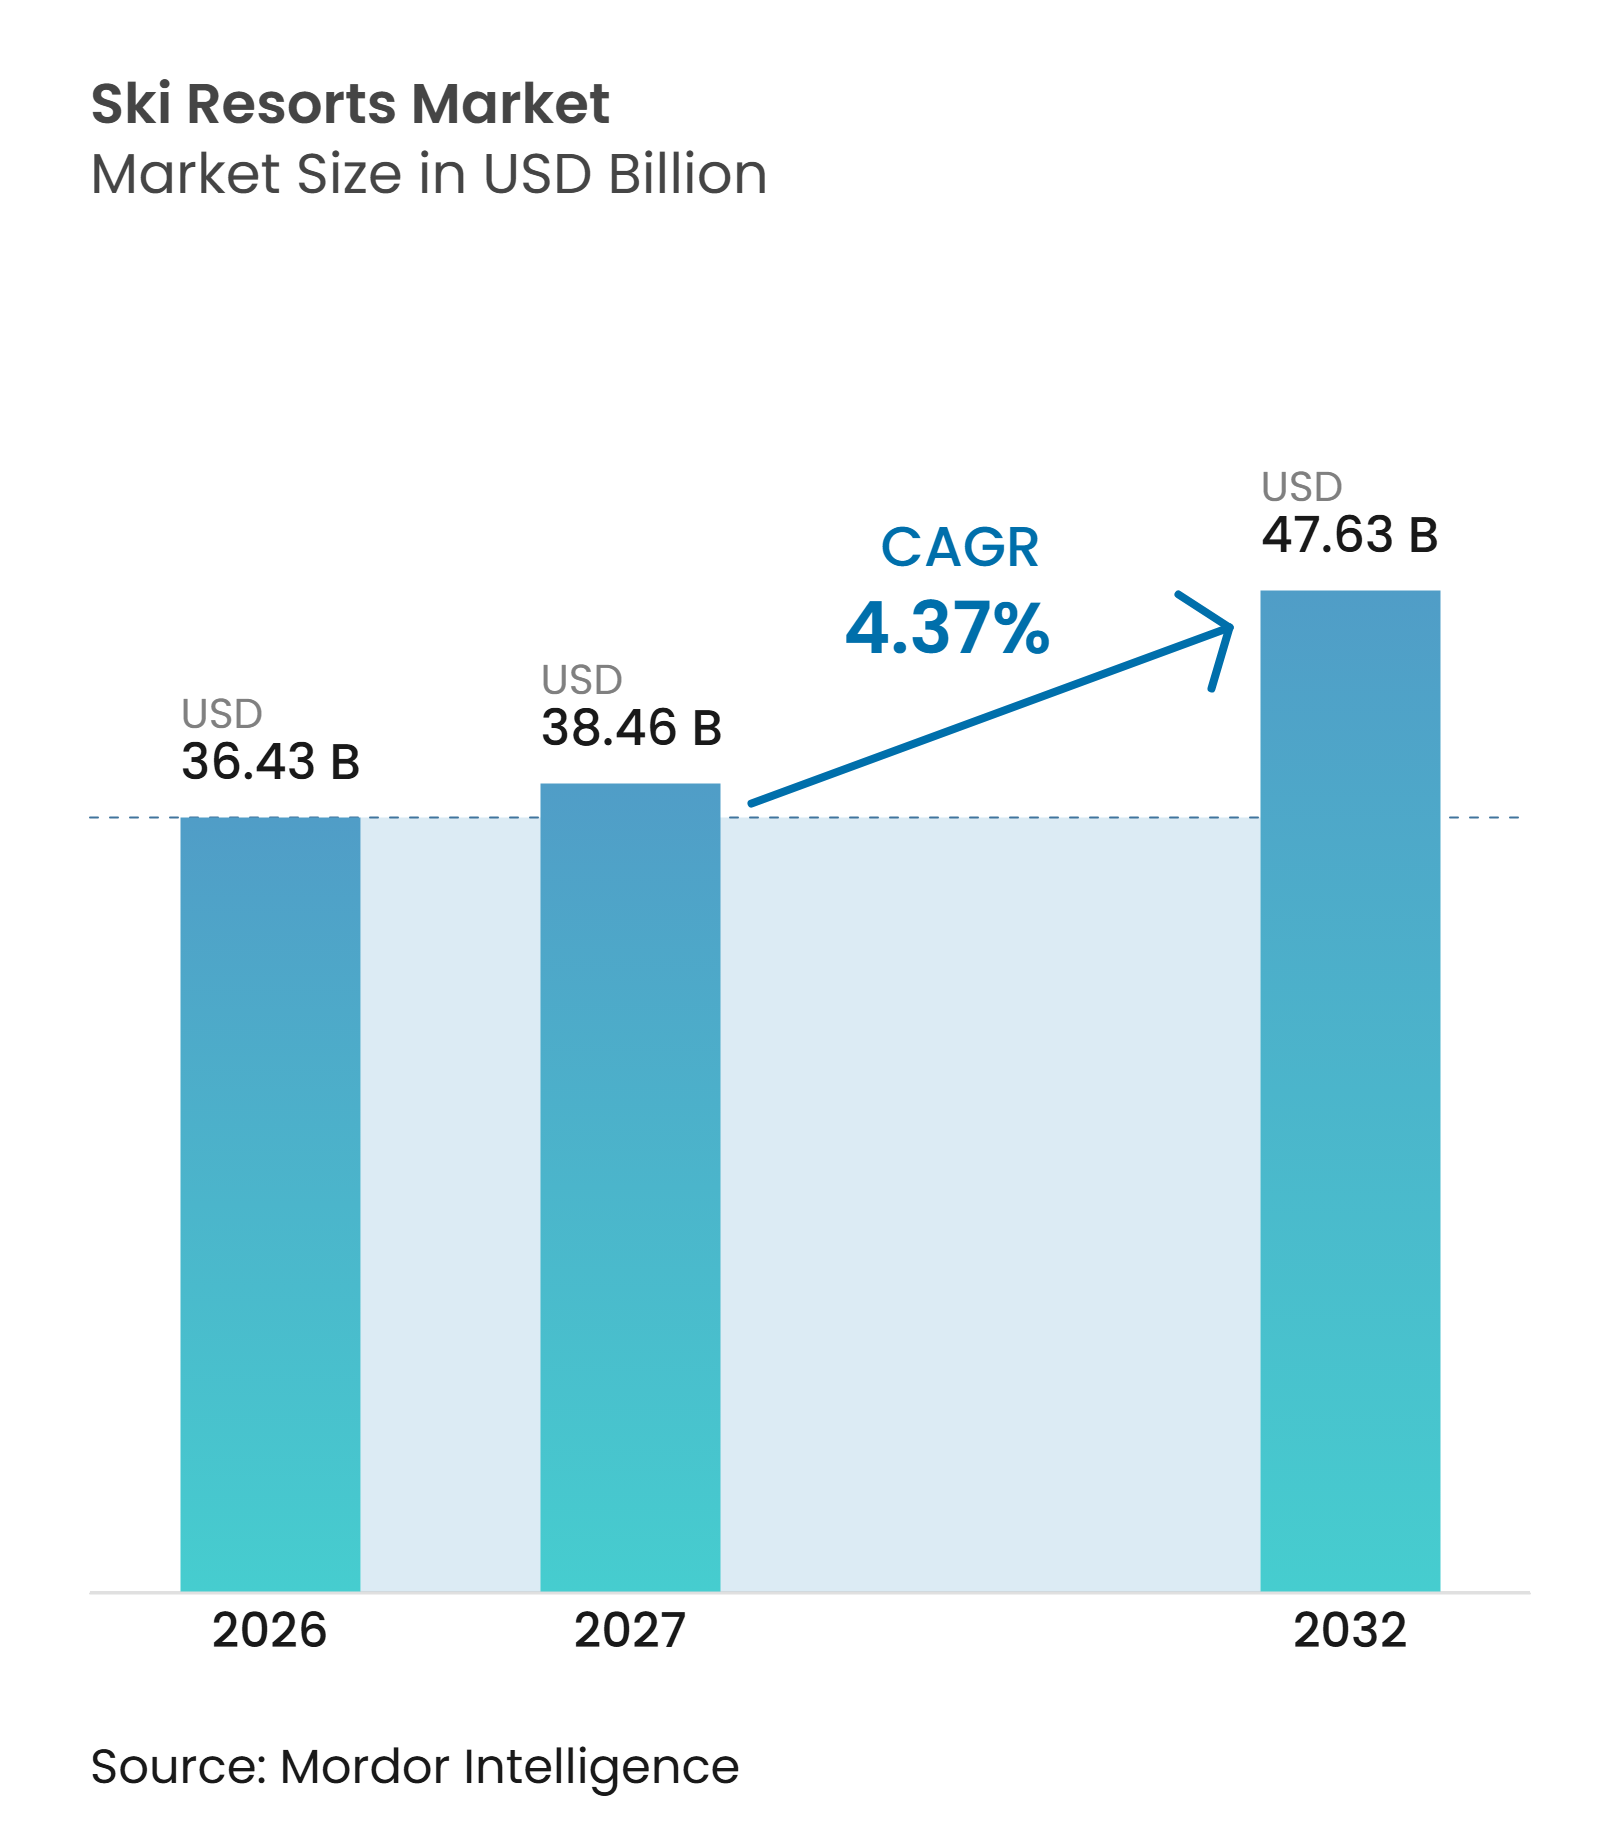
Die globale Skigebiete-Marktgröße wurde im Jahr 2026 auf 36,43 Milliarden USD geschätzt und soll von 38,46 Milliarden USD im Jahr 2027 auf 47,63 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,37 % während des Prognosezeitraums (2027–2032). Bergbetreiber reduzieren ihre Abhängigkeit vom winterlichen Liftzugang, indem sie Unterkunft, Gastronomie, Wellness, Unterricht und Sommeraktivitäten rund um Skiaufenthalte ausbauen. Die Nachfrage bleibt am stärksten in etablierten Zielresorts mit zuverlässigem Gelände und Beherbergungskapazitäten, während Indoor- und Hybridformate den Zugang dort erweitern, wo natürliche Hänge nicht verfügbar sind. Saisonpassprgramme verlagern die Umsatzgenerierung auf einen früheren Zeitpunkt, da sich Gäste vor der Saison verpflichten und häufiger besuchen. Klimarisiken sowie steigende Kosten für Beschneiung, Energie, Personal, Versicherungen und Lifterneuerungen begünstigen Betreiber, die langfristige Infrastrukturprogramme finanzieren können.
Wichtigste Erkenntnisse des Berichts
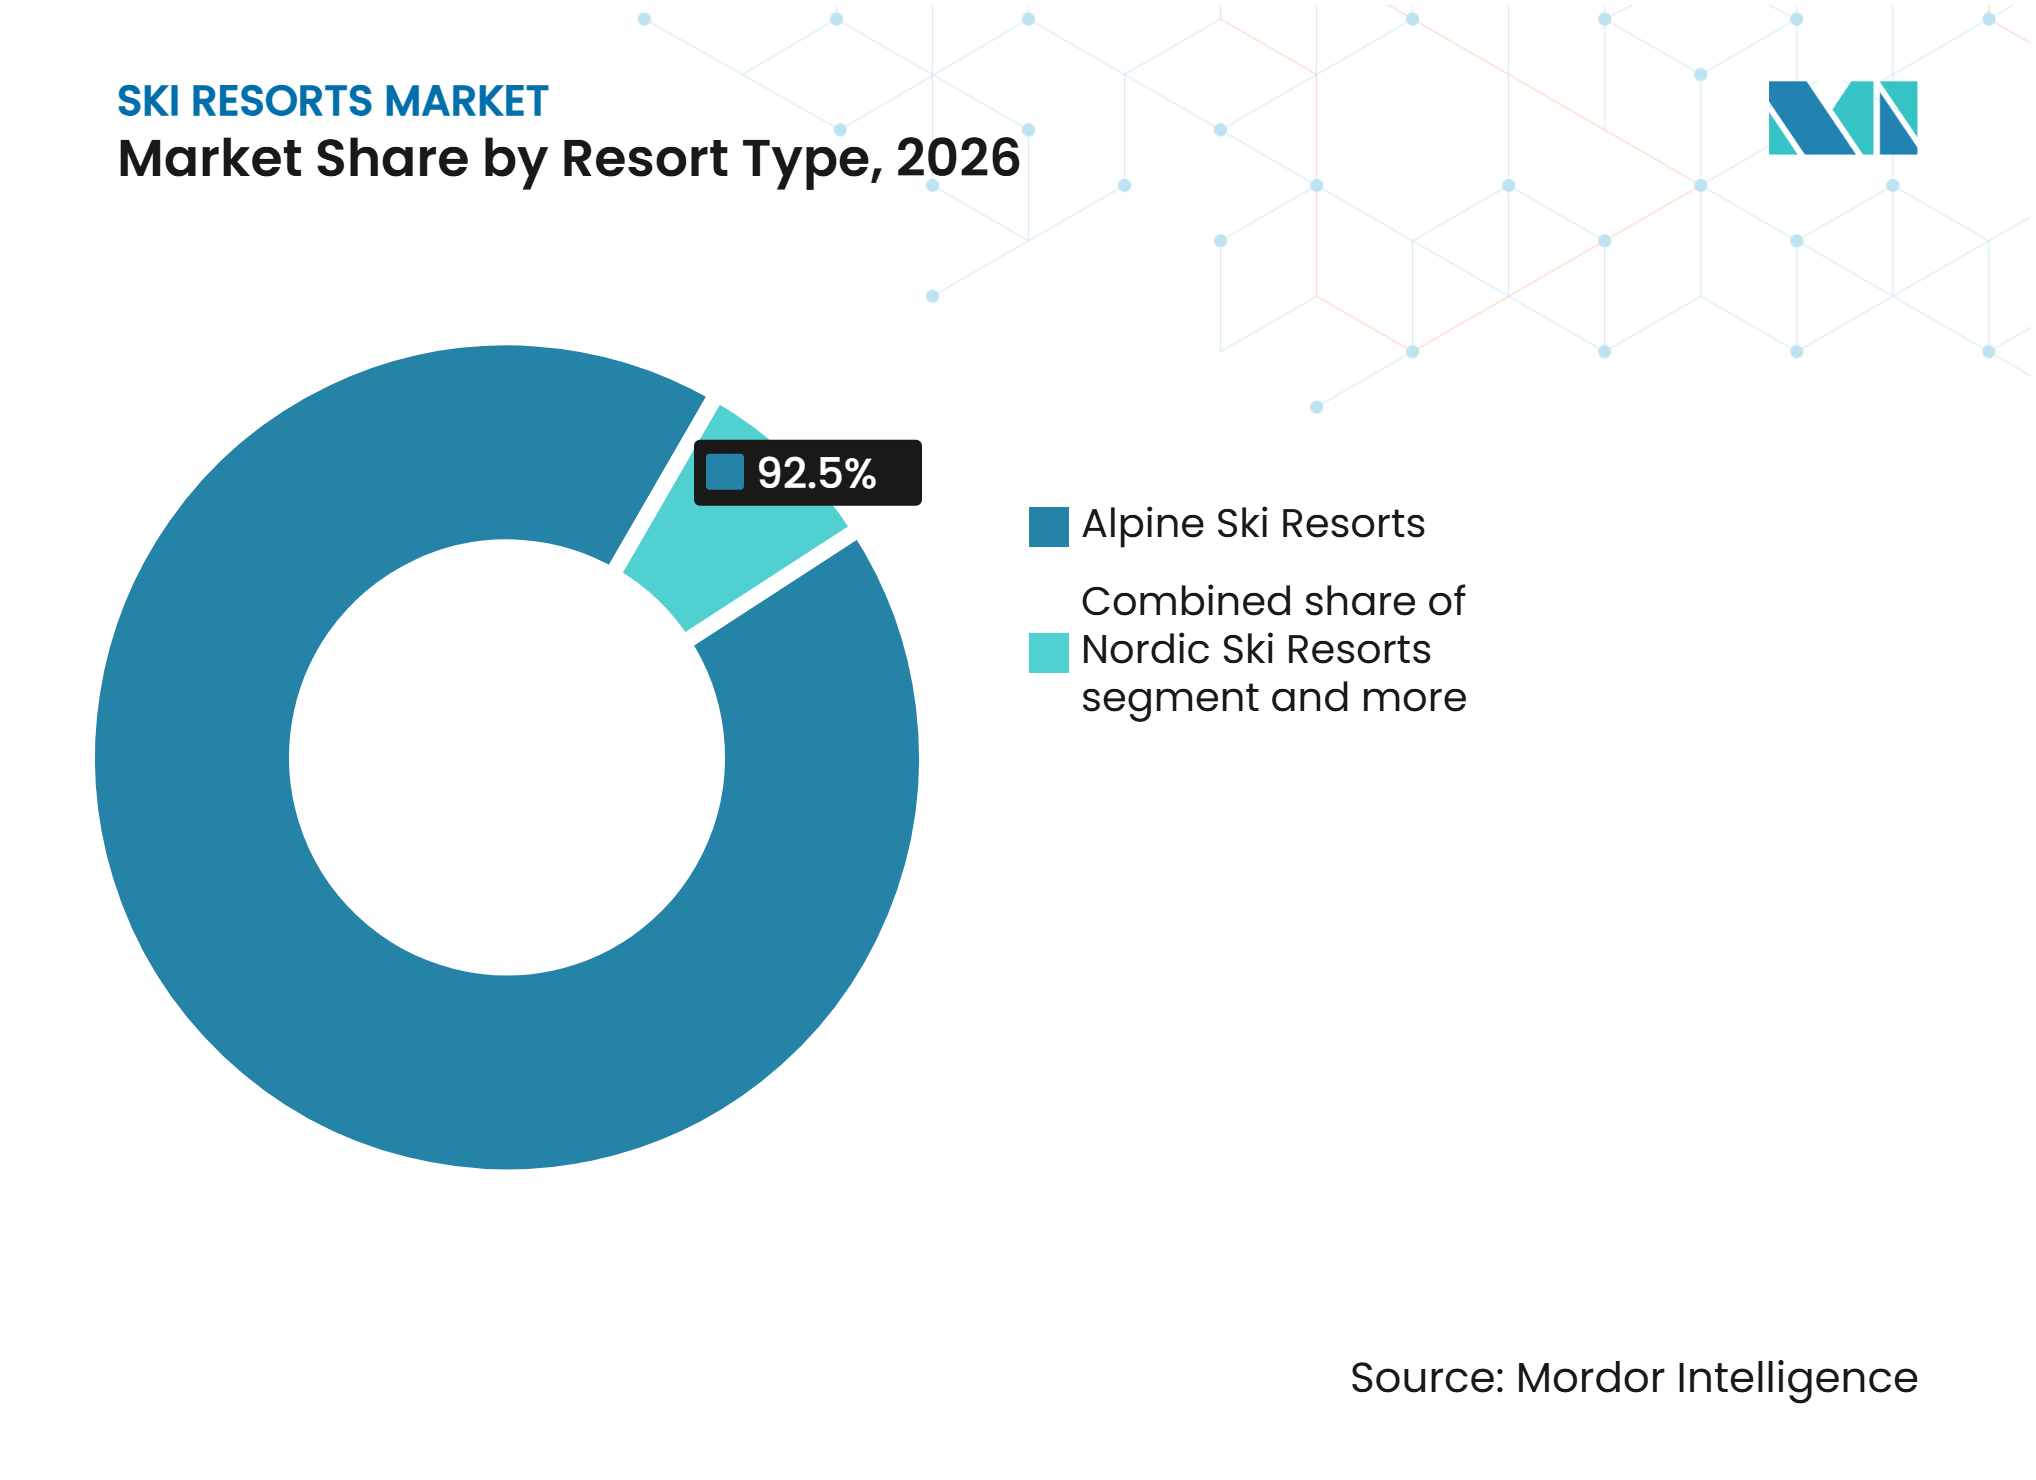
- Nach Resorttyp entfielen im Jahr 2026 92,50 % des globalen Skigebiete-Marktanteils auf Alpine Skigebiete, während Sonstige bis 2032 voraussichtlich mit einer CAGR von 6,40 % wachsen werden.
- Nach Serviceart entfielen im Jahr 2026 48,90 % der globalen Skigebiete-Marktgröße auf Lifttickets und Pässe, während Skischulen und Unterricht bis 2032 voraussichtlich mit einer CAGR von 5,80 % wachsen werden.
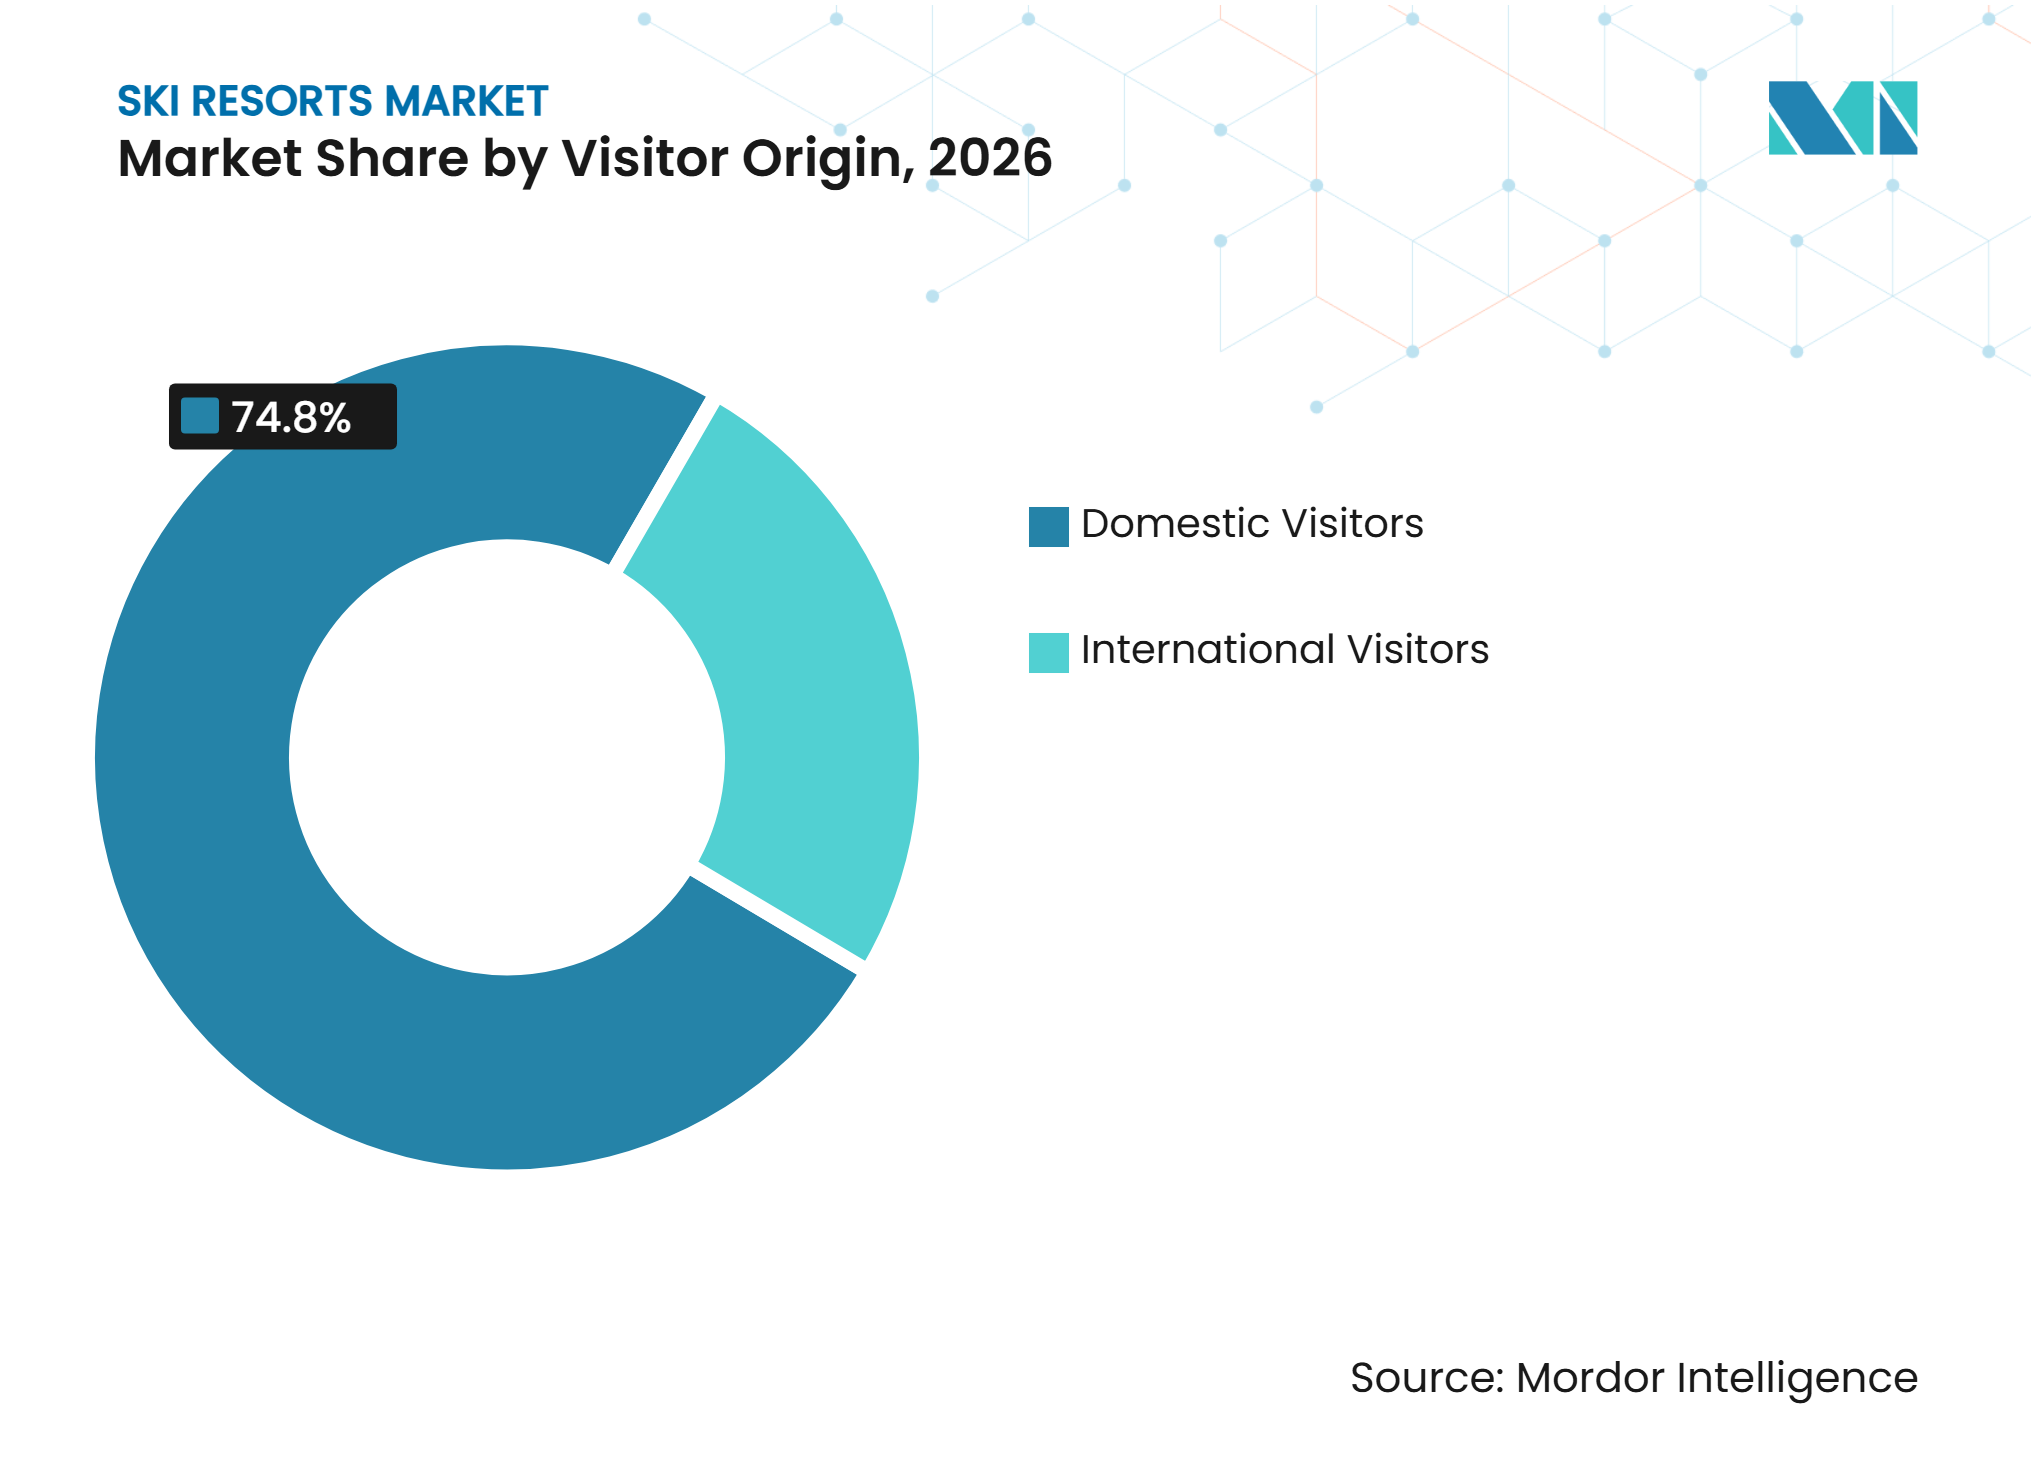
- Nach Besucherherkunft entfielen im Jahr 2026 74,80 % des globalen Skigebiete-Marktanteils auf Inlandsbesucher, die bis 2032 voraussichtlich mit einer CAGR von 4,80 % wachsen werden.
- Nach Buchungskanal entfielen im Jahr 2026 78,50 % des globalen Skigebiete-Marktumsatzes auf Direktbuchungen, während Reisebüros und Reiseveranstalter bis 2032 voraussichtlich mit einer CAGR von 4,70 % wachsen werden.
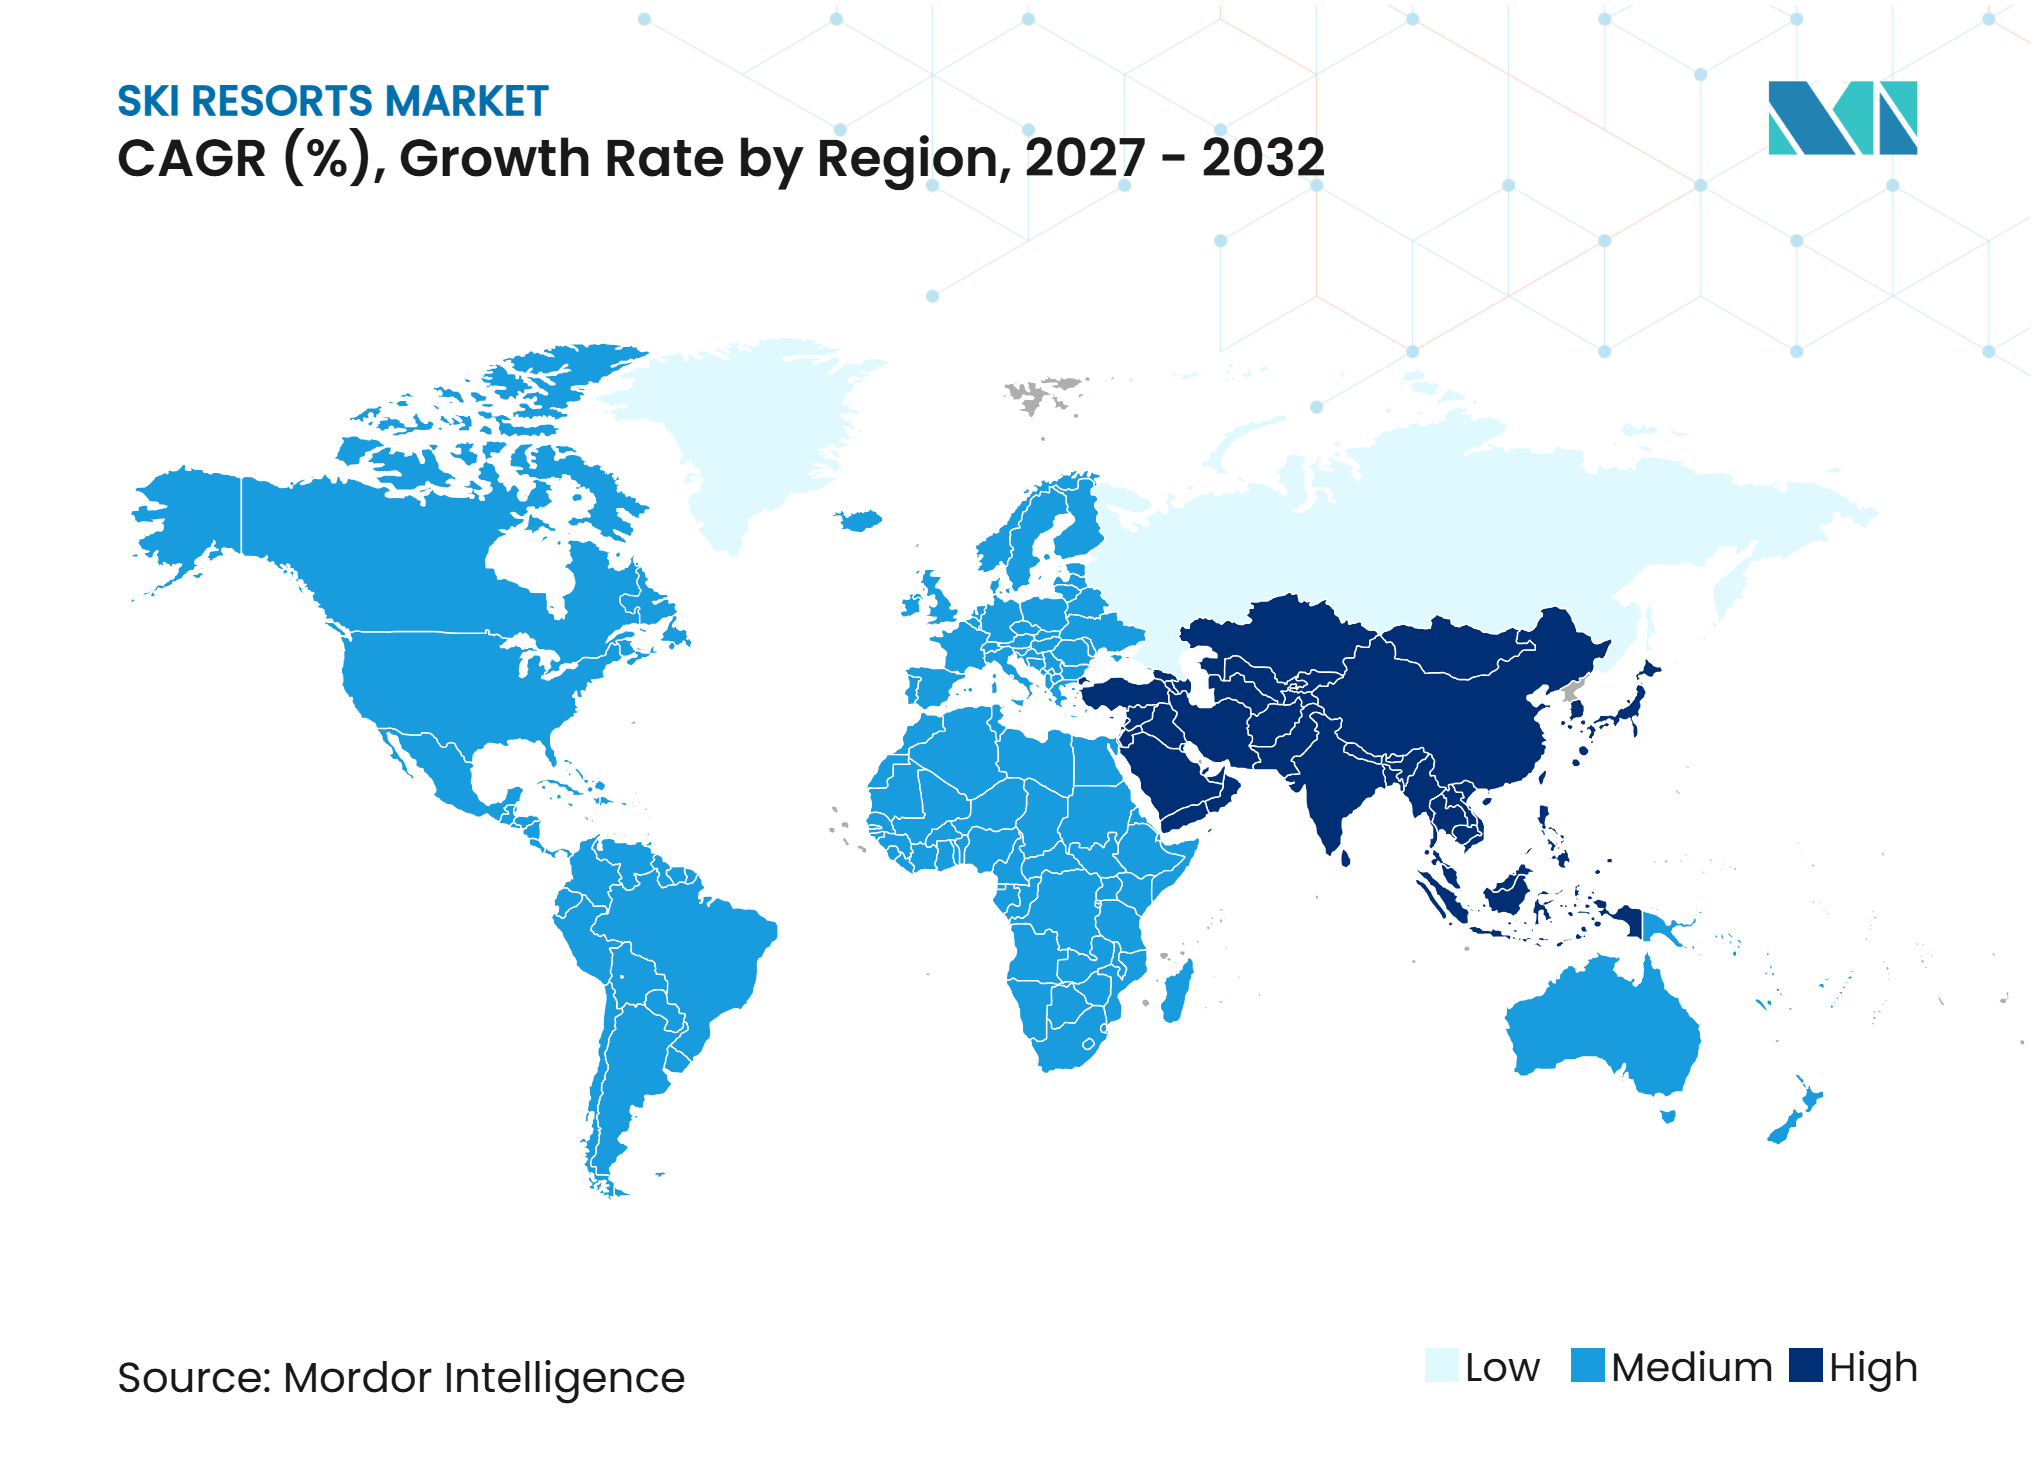
- Nach Geografie entfielen im Jahr 2026 52,70 % des globalen Skigebiete-Marktumsatzes auf Europa, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,70 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premium-Ski- und Bergerlebnisse | +1.0% | Global, am stärksten in Nordamerika, Westeuropa und Japan | Langfristig (≥ 4 Jahre) |
| Multi-Resort-Passnetzwerke | +0.9% | Nordamerika, mit Ausstrahlungseffekten auf Europa und Japan | Mittelfristig (2–4 Jahre) |
| Ganzjahresresort-Diversifizierung | +0.7% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitale Buchung und personalisierte Gästeerlebnisse | +0.5% | Global, mit früher Einführung in Nordamerika und Europa und wachsender Einführung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wellness- und familienorientierte Bergerlebnisse | +0.5% | Nordamerika, Europa und Japan, mit aufkommender Aktivität in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Internationaler Skitourismus | +0.6% | Asien-Pazifik, Südamerika und die europäischen Alpen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung von Ski- und Bergerlebnissen
Vail Resorts erzielte im Geschäftsjahr 2025 einen Resort-Nettoumsatz von 2,96 Milliarden USD und demonstrierte damit Ausgaben, die über den einfachen Liftzugang hinausgehen. Die Einnahmen aus Skischulen und Gastronomie wuchsen schneller als die Lifteinnahmen, was Investitionen in ertragsstarke Gästeservices unterstützt. Six Senses Myoko eröffnete in Japan mit privaten Onsen-Einrichtungen, Hydrotherapieangeboten und acht Behandlungsräumen und unterstreicht damit die Rolle wellnessorientierter Unterkünfte im Bergtourismus. Nach der Vergabe der La-Plagne-Konzession meldete Compagnie des Alpes einen Rückstand an Skigebietkonzessionen von 10,7 Milliarden EUR (12,59 Milliarden USD), was auf ein anhaltendes institutionelles Engagement für etablierte Alpinziele hindeutet[1]. Diese Investitionen begünstigen Hochgebirgsresorts mit etablierter Nachfrage, erhöhen jedoch den finanziellen Druck auf unabhängige Einrichtungen in niedrigeren Lagen.
Ausweitung von Multi-Resort-Passnetzwerken
Der Epic Pass und der Ikon Pass gestalten den globalen Skigebiete-Markt um, indem sie mehrere Resorts über ein einziges Zugangsprodukt miteinander verbinden. Für die Saison 2025–26 kostete der Epic Pass 1.051 USD, während der Ikon Pass 1.329 USD kostete und Zugang zu mehr als 62 Destinationen auf fünf Kontinenten bot. Saisonpassinhaber machten 49 % der Skibesuche in den Vereinigten Staaten aus und halfen den Betreibern, Einnahmen zu sichern, bevor die Schneeverhältnisse absehbar waren. Partnerschaften mit Resorts in Europa und Japan ermöglichten es Passinhabern zudem, internationale Reisen in ihre Skiurlaubspläne einzubeziehen. Dieses Modell stärkte die Kundenbindung und verbesserte die Nachfragesichtbarkeit, konzentrierte jedoch die Verhandlungsmacht bei großen Zielnetzwerken.
Ganzjahresresort-Diversifizierung
Die Ganzjahresentwicklung wird zunehmend zu einer umsatzgenerierenden Strategie und nicht mehr nur zu einer Reaktion auf variable Schneemengen. Der Nationale Skigebietsverband der USA berichtete, dass 88 % der US-amerikanischen Skigebiete Sommerattraktionen anbieten, wobei Resorts, die diese Programme betreiben, durchschnittlich 11,4 % ihres Jahresumsatzes aus Warmwetteraktivitäten erzielen. SkiStar meldete im vierten Quartal des Geschäftsjahres 2025–26 einen Sommersaison-Nettoumsatz von 292 Millionen SEK (31,78 Millionen USD), was einem Anstieg von 29 % gegenüber dem Vorjahr entspricht. Mountainbiking, Wanderpakete und Veranstaltungen in Åre, Sälen und Trysil verlängern die Nutzung von Anlagen, die zuvor auf den Winterbetrieb ausgerichtet waren. Der Ganzjahresbetrieb kann auch die Mitarbeiterbindung in Resortgemeinden unterstützen, die mit Wohnraumbeschränkungen und einem begrenzten saisonalen Arbeitskräfteangebot konfrontiert sind.
Digitale Buchung und personalisierte Gästeerlebnisse
Die digitale Distribution entwickelt sich im globalen Skigebiete-Markt von einem Servicemerkmal zu einem direkten Umsatzinstrument. Axess berichtet, dass sein WEBSTORE Gästen ermöglicht, Liftpässe, Verleih, Schließfächer und Skistunden in einer einzigen Transaktion über mehr als 300 Resorts in über 20 Ländern zu erwerben. Das E-Commerce-Update 2025 von Aspenware führte Apple Pay, Google Pay und Bündelungsfunktionen ein, die es Gästen ermöglichen, Lift-, Verleih- und Unterrichtsprodukte vor der Anreise zu kombinieren. Diese Plattformen vereinfachen Buchungen und helfen Betreibern, Kundendaten zurückzugewinnen, die zuvor von Intermediären kontrolliert wurden. SkiStar verzeichnete im zweiten Quartal des Geschäftsjahres 2025–26 ein Wachstum von 13 % bei den Besuchen der digitalen Plattform, während internationale Gäste im Geschäftsjahr 2024–25 rund 40 % der Übernachtungen und mehr als 50 % des Umsatzes ausmachten, was die Bedeutung des digitalen Engagements und der internationalen Nachfrage unterstreicht.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimabedingte Schneeunsicherheit | -1.2% | Global, am stärksten ausgeprägt in Mitteleuropäischen Resorts in niedrigen Lagen, dem westlichen Teil der Vereinigten Staaten und dem andinen Südamerika | Langfristig (≥ 4 Jahre) |
| Steigende Kosten für Beschneiung, Energie, Personal und Versicherungen | -0.8% | Nordamerika und Europa, mit aufkommender Relevanz in China und Japan | Mittelfristig (2–4 Jahre) |
| Saisonale Arbeitskräfte und Wohnraumbeschränkungen in Resortgemeinden | -0.5% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Hoher Kapitalbedarf für Resortinfrastruktur | -0.6% | Global, mit der höchsten Eintrittsbarriere in Asien, Südamerika sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimabedingte Schneeunsicherheit
Die durchschnittliche Schneemenge in den Vereinigten Staaten erreichte in der Saison 2025–26 112 Zoll, verglichen mit dem 10-Jahres-Durchschnitt von 169 Zoll[2]. Die US-amerikanischen Skigebiete verzeichneten in der Saison 2025–26 53,1 Millionen Skifahrerbesuche, etwa 8,5 Millionen weniger als die 61,6 Millionen Besuche in der Saison 2024–25. Der Rückgang verdeutlicht die Anfälligkeit der Branche gegenüber Wettervariabilität, insbesondere die außergewöhnlich geringen Schneemengen in den westlichen Regionen. Dieses Risiko ist besonders bedeutsam für Resorts, die preissensible Inlandskunden bedienen, die nur begrenzte Kapazitäten haben, höhere Betriebskosten zu absorbieren. Die Schneesicherheit beeinflusst Investitionsentscheidungen, die Positionierung von Destinationen und die langfristige Lebensfähigkeit unabhängiger Einrichtungen.
Steigende Kosten für Beschneiung, Energie, Personal und Versicherungen
Beschneiung erhöht die Kapital- und Betriebskosten für Skibetreiber. Österreichische Forschungen ergaben, dass die Beschneiung pro Saison 260–309 GWh Strom und 48,9–53,4 Millionen m³ Wasser verbrauchte. In der Saison 2025–26 investierten US-amerikanische Skigebiete 569,3 Millionen USD bzw. 22,24 USD pro Skifahrerbesuch in 45 neue Lifte und 52 Liftaufrüstungen. Steigende Energie-, Fachkräfte-, Versicherungs- und Umweltberichtskosten belasten unabhängige Resorts stärker als Multi-Resort-Gruppen. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen der Europäischen Union fügt für Betreiber mit europäischen Aktivitäten zusätzliche Planungs- und Berichtspflichten hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Das Verbraucherverhalten im globalen Skiresortmarkt wird hauptsächlich durch Schneesicherheit, Zugänglichkeit des Resorts und Preis-Leistungs-Verhältnis bestimmt. Laut der Iglu-Ski-Umfrage 2025 betrachteten 87 % der Befragten die Schneesicherheit als einen Schlüsselfaktor bei der Resortauswahl, gefolgt vom Preis-Leistungs-Verhältnis (63 %) und der Verfügbarkeit einer hohen Anzahl von Skipisten (60 %). Darüber hinaus nutzten 82 % Online-Recherchen zur Entdeckung von Skidestinationen, während 64 % frühere Reiseerfahrungen berücksichtigten, was die Bedeutung digitaler Informationen und Vertrautheit bei der Verbraucherentscheidungsfindung unterstreicht.
Skiurlaube werden überwiegend als Gruppen- und paketbasierte Erlebnisse geplant, wobei 67 % der Befragten der Iglu-Ski-Umfrage 2025 Pauschalreisen bevorzugten, während 35 % typischerweise mit der Familie und weitere 35 % mit kleinen Freundesgruppen reisten. Der Besitz von Ausrüstung beeinflusst ebenfalls das Kaufverhalten, da 52 % es vorzogen, keine Ski oder Snowboards zu besitzen, aufgrund von Transportunannehmlichkeiten, was auf eine anhaltende Abhängigkeit von Verleihservices hindeutet. Darüber hinaus stellte die Visa-Analyse 2026 fest, dass etwa jeder vierte Skireisende ein Premium-Ausgabeverhalten zeigte und pro Reise rund 56 % mehr ausgab als andere Skireisende.
Leistungsintelligenz für Skiresorts
Die Unterkunftsnachfrage variiert je nach Schneebedingungen, Feiertagen und Buchungsvorlaufzeiten, aber Skifahrerbesuche geben keinen Aufschluss über die Zimmerbelegung. Die NSAA meldete 53,1 Millionen US-amerikanische Skifahrerbesuche und 112 Zoll Schneefall in der Saison 2025–26 und verdeutlichte damit die Wetterabhängigkeit. Tirol verzeichnete im Winter 2024–25 26,4 Millionen Übernachtungen, ein Anstieg von 1,4 %, während die Ankünfte um 2,7 % auf 6,1 Millionen stiegen und die durchschnittliche Aufenthaltsdauer auf 4,3 Tage sank. Bis Oktober 2025 hatte SkiStar berichtet, dass 85 % der vermittelten Weihnachts- und Neujahrsunterkünfte gebucht waren, 3 % mehr als im Vorjahr. Diese Trends unterstützten Frühbuchungs- und Kurzaufenthaltspakete, aber die Belegung erforderte unterkunftsspezifische Daten.
Die Einnahmen aus Seilbahnen in der Schweiz stiegen im Winter 2024–25 um 8,9 % auf 902 Millionen CHF (1.141,81 Millionen USD), während die Skitage um 13,7 % auf 26,3 Millionen zunahmen. Der Umsatz pro Skitag sank aufgrund von dynamischer Preisgestaltung und Saisonpassnutzung. Der Resort-Nettoumsatz von Vail Resorts im Geschäftsjahr 2025 stieg trotz eines Rückgangs der Skifahrerbesuche um 3 % um 2,9 % auf 2,96 Milliarden USD, unterstützt durch ein Wachstum der Saisonpasseinnahmen von 4 % und höhere Nebenausgaben pro Gast. SkiStar meldete eine operative Marge von 17 %, während Compagnie des Alpes eine EBITDA-Marge von 36,9 % in Skigebieten und Outdoor-Aktivitäten meldete. Für die Bewertung des durchschnittlichen Tagespreises (ADR) bei Unterkünften waren hotelspezifische Zimmerpresisdaten erforderlich.
Segmentanalyse
Nach Resorttyp:
Alpine Resorts behalten ihre Größenordnung, während Indoor-Formate expandierenAlpine Skigebiete machten im Jahr 2026 92,50 % des globalen Skigebiete-Marktes aus, unterstützt durch etablierte Liftsysteme, integrierte Hotels und Zielinfrastruktur. In der Saison 2024–25 verzeichneten die Vereinigten Staaten 61,5 Millionen Skifahrerbesuche, Frankreich 54,8 Millionen Skitage und Österreich 51,8 Millionen Besuche. Diese reifen Alpinmärkte unterstützen Investitionen in Lifte, Unterkünfte und Besucherservices. Nordische Resorts bedienen inlandsorientierte, ausdauerorientierte Kunden in Skandinavien, Finnland und Teilen Nordamerikas. Skandinavische Destinationen nutzen mehrtägige Nordisch- und Langlaufpakete, um Unterkunftseinnahmen mit Bergbesuchen zu verknüpfen.
Andere Resorttypen werden bis 2032 voraussichtlich mit einer CAGR von 6,40 % wachsen. China beherbergt 7 der 10 weltgrößten Indoor-Skigebiete. In der Saison 2024–25 machten Indoor-Einrichtungen 21,61 % der nationalen Skibesuche aus, also 5,63 Millionen Besuche. Majid Al Futtaim betreibt Indoor-Schneeziele in Dubai und Abu Dhabi (Vereinigte Arabische Emirate), Ägypten und Oman. Der Internationale Skiverband (FIS) hat zertifizierte Indoor-Einrichtungen in Guangzhou, Shenzhen und Shanghai unterstützt.



Nach Serviceart:
Passprodukte führen den Umsatz an, während Unterricht am schnellsten wächstLifttickets und Pässe machten im Jahr 2026 48,90 % der globalen Skigebiete-Marktgröße aus. Die Preise für den Epic Pass und den Ikon Pass für die Saison 2025–26 betrugen 1.051 USD bzw. 1.329 USD und spiegeln die Nachfrage nach Multi-Resort-Zugang wider. Das Passmodell stärkt die Beziehungen zu Stammbesuchern und sichert Einnahmen vor Saisonbeginn. Unterkunft und Beherbergung treiben die Nachfrage nach Transport, Gastronomie, Verleih und anderen Gästeservices an. Die Schweiz erzielte in der Wintersaison 2024–25 902 Millionen CHF (1.141,81 Millionen USD) an Einnahmen aus dem Seilbahnpersonentransport, ein Anstieg von 9 % gegenüber dem Vorjahr, während Tirol 26,4 Millionen Winterübernachtungen verzeichnete, ein Anstieg von 1,5 %[3].
Das Segment Skischulen und Unterricht wird bis 2032 voraussichtlich mit einer CAGR von 5,80 % wachsen. Erstbesucher aus Japan, China und Südkorea sowie Familiengruppen benötigen Unterricht, Ausrüstungsunterstützung und Einführungsprogramme. Betreiber investieren in Gastronomie, Wellness, Einzelhandel und andere Resortservices. Compagnie des Alpes meldete im Geschäftsjahr 2024–25 eine EBITDA-Marge von 36,9 % im Skigebiet, ein Anstieg um 1,9 Prozentpunkte gegenüber dem Vorjahr, unterstützt durch einen Rückgang der Stromkosten um mehr als 30 %. Umweltrahmen wie ISO 14001 können Beschaffungs- und Betriebspraktiken leiten, obwohl die unternehmensspezifische Einführung einer Überprüfung bedarf.
Nach Besucherherkunft:
Inlandsgäste bilden die größte und am schnellsten wachsende UmsatzbasisInlandsbesucher repräsentieren im Jahr 2026 74,80 % des globalen Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 4,80 % wachsen. Dies ist das einzige Segment, in dem dieselbe Besucherkohorte sowohl die größte als auch die am schnellsten wachsende ist. Saisonpassinhaber kaufen den Zugang im Voraus, besuchen häufiger und unterstützen Wiederholungsausgaben für Gastronomie, Unterricht und andere Services. Die Rocky-Mountain-Region machte in der Saison 2024–25 42,9 % der US-amerikanischen Skifahrerbesuche aus, mit 26,4 Millionen Besuchen in sechs Bundesstaaten. Dieser erhebliche Inlandsmarkt bietet eine starke Besucherbasis, obwohl die Resortleistung weiterhin empfindlich auf Schneemengen, Saisonpassnachfrage und allgemeine Reiseausgaben reagiert.
Internationale Gäste repräsentieren im Jahr 2026 25,20 % des globalen Umsatzes und generieren hohe Ausgaben pro Reise in Zielresorts. Internationale Besucher machten 35 % der Skitage in Frankreich und 66 % in Österreich aus[4]. In Chile stellten brasilianische Besucher 37 % der internationalen Skiresortbesucher dar, während argentinische Besucher 25 % ausmachten. Während der Schneesaison 2025 gaben in Chile fast 40 % der ausländischen Besucher mehr als 600 USD pro Tag aus. Die Nachfrage dieser Gruppe ist stärker Währungsschwankungen und relativen Zielpreisen ausgesetzt.

Nach Buchungskanal:
Direktverkäufe dominieren, während Pauschalreisen expandierenDirektbuchungen machten im Jahr 2026 78,50 % des globalen Buchungskanalumsatzes aus. Resorts verkaufen Saisonpässe hauptsächlich über eigene digitale Kanäle, was den hohen Anteil an Direkteinnahmen unterstützt. Direktverkäufe reduzieren Provisionskosten und ermöglichen es Resorts, Liftzugang, Verleih, Unterricht und Gastronomieservices zu bündeln. Der Axess WEBSTORE ermöglicht es Gästen, Pässe und andere Services in einer einzigen Transaktion über eine globale Resortbasis zu erwerben. Das Produktupdate 2025 von Aspenware betonte mobile Zahlungen und gebündelte Käufe.
Reisebüros und Reiseveranstalter werden bis 2032 voraussichtlich mit einer CAGR von 4,70 % wachsen. Internationale Skitrips kombinieren häufig Flüge, Transfers, Unterkunft, Ausrüstungsverleih, Unterricht und mehrere Resortbesuche, was den Wert von Pauschalreisen erhöht. Online-Reisebüros bleiben wichtig für die Unterkunftsentdeckung in wichtigen Asien-Pazifik-Destinationen. Die wachsende internationale Nachfrage in Japan unterstreicht den Bedarf sowohl an direkter Distribution als auch an Intermediärreichweite. Andere Kanäle umfassen Unternehmensgruppen und veranstaltungsgebundene Reservierungen, die von großen Schneesportwettbewerben profitieren.
Geografische Analyse
Europa machte im Jahr 2026 52,70 % des globalen Skigebiete-Marktes aus, unterstützt durch alpines Gelände, etablierte Unterkünfte und internationale Besucher. Frankreich verzeichnete in der Saison 2024–25 54,8 Millionen Skitage, wobei internationale Besucher 35 % ausmachten. Der österreichische Seilbahnsektor verzeichnete im Winter 2024–25 einen Barumsatz von 1,96 Milliarden EUR (2,31 Milliarden USD), während Tirol aus 26,4 Millionen Winterübernachtungen einen Tourismuswert von 3,6 Milliarden EUR (4,23 Milliarden USD) generierte. Die Schweiz verzeichnete in derselben Wintersaison 26,3 Millionen Ersteintritte in Skigebiete und 902 Millionen CHF (1.141,81 Millionen USD) an Einnahmen aus dem Personentransport. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen der Europäischen Union führte Nachhaltigkeitsberichtspflichten für Unternehmen in ihrem Anwendungsbereich ein, obwohl die Anwendbarkeit von der Unternehmensgröße und den geltenden Vorschriften abhängt. Compagnie des Alpes meldete eine Reduzierung der Treibhausgasemissionen der Scopes 1 und 2 um 73 % gegenüber dem Referenzjahr 2018–19 im Verhältnis zur angekündigten Dekarbonisierungstrajektorie; die tatsächliche Reduzierung betrug 66 %.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 6,70 % wachsen. China verzeichnete in der Saison 2024–25 26,05 Millionen Skitage in 748 aktiven Resorts. Zielresorts machten 4 % der Resorts aus, generierten aber 28,6 % der Besuche, während Indoor-Einrichtungen 21,61 % der Besuche ausmachten. Japan zog internationale Skireisende und Hospitality-Investitionen an, darunter Six Senses Myoko. Vereinbarungen des Internationalen Skiverbands (FIS) mit den Verbänden in Hongkong und Shanghai Pudong erweiterten die Schneesportinfrastruktur in städtische chinesische Märkte.
Nordamerika bleibt für den globalen Skigebiete-Markt bedeutsam. Die Besuche in den Vereinigten Staaten sanken aufgrund von Wettervariabilität von 61,5 Millionen in der Saison 2024–25 auf 53,1 Millionen in der Saison 2025–26. Alterra verpflichtete sich zu über 400 Millionen USD für die Saison 2025–26 und über 350 Millionen USD für die Saison 2026–27. Chiles Valle Nevado zog 2025 305.000 Besucher an, während La Parva 145.000 überschritt. Die Unterhaltungsaktivitäten von Majid Al Futtaim generierten im ersten Halbjahr 2025 891 Millionen AED (242,55 Millionen USD).
Skiresort-Angebots- und Entwicklungsintelligenz
Die Angebotserweiterung priorisiert zunehmend die Modernisierung von Liften, die Effizienz der Beschneiung, Sicherheitssysteme und Ganzjahresaktivitäten gegenüber neuem Gelände. Im September 2026 kündigte Alterra Mountain Company mehr als 350 Millionen USD für die Saison 2026–27 an, einschließlich Beschneiungsaufrüstungen in Solitude und Winter Park sowie ferngesteuerte Lawinenkontrollsysteme in Palisades Tahoe und Mammoth Mountain. Die Aufrüstungen in Winter Park sollen die Beschneiungskapazität auf Lower Hughes verdoppeln und frühere Saisoneröffnungen unterstützen. Compagnie des Alpes modernisiert Kunstschneesysteme, verbessert die Energieeffizienz und setzt elektrische Pistenraupen in Serre-Chevalier, Val d'Isère und La Plagne ein. Diese Investitionen adressieren Wetterrisiken und Energiekosten, können jedoch den Finanzierungsdruck auf kleinere Betreiber erhöhen.
Die Kapazität hängt von der Bergaufbeförderung, der Beschneiungsabdeckung, der Liftzuverlässigkeit und dem Geländezugang ab. Vail Resorts investierte seit 2015 über 500 Millionen USD in Lifte und mehr als 100 Millionen USD in Beschneiung. Der Kapitalplan 2026 sah 215–220 Millionen USD für Lift- und Beschneiungsaufrüstungen vor, unter anderem in Okemo. Die Gondel von Compagnie des Alpes in La Plagne halbiert nahezu die Fahrzeit, während die Aufrüstung in Tignes den Durchsatz erhöht. Tatry Mountain Resorts fügte in Štrbské Pleso einen Sessellift mit einer Kapazität von 2.400 Passagieren pro Stunde hinzu.
Wettbewerbslandschaft
Marktkonzentration
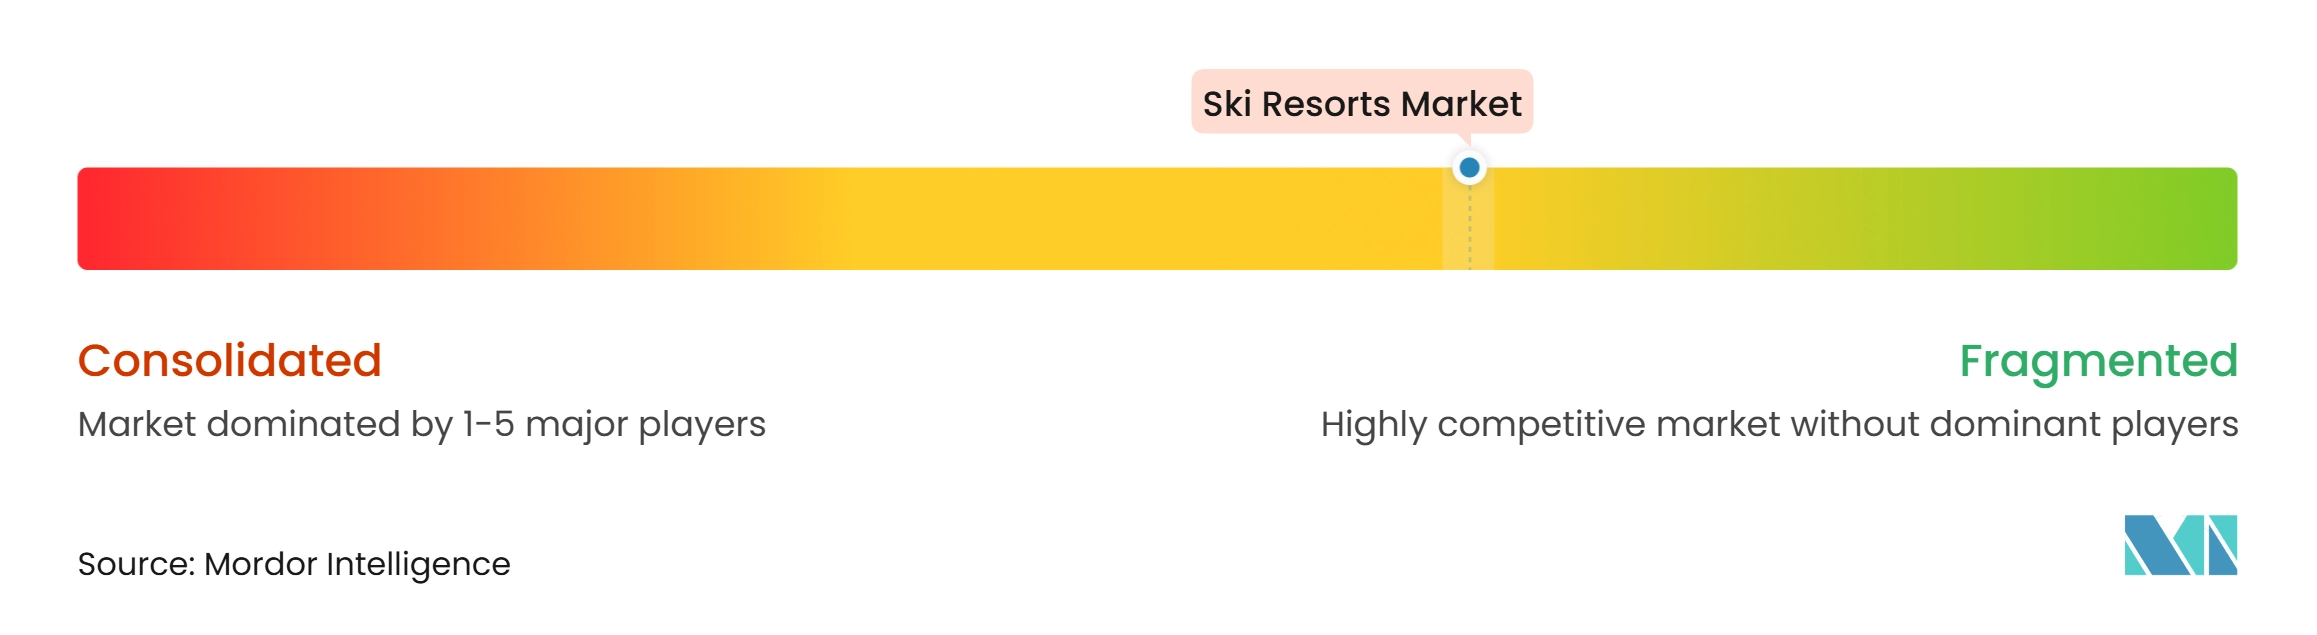
Der globale Skigebiete-Markt ist mäßig fragmentiert. Große Betreiber üben in Nordamerika erheblichen Einfluss aus, während etablierte Konzessionsinhaber den Wettbewerb in Europa prägen. In der Saison 2023–24 kontrollierten Vail Resorts und Alterra Mountain Company gemeinsam mehr als 52 % der US-amerikanischen Liftkapazität. Vail Resorts meldete im Geschäftsjahr 2025 einen Resort-Nettoumsatz von 2,96 Milliarden USD und ein Resort-EBITDA von 844,1 Millionen USD. Alterra verpflichtete sich zu mehr als 400 Millionen USD für die Saison 2025–26. Eine Verbraucher-Sammelklage gegen Vail Resorts und Alterra, die 2026 eingereicht wurde, spiegelt die regulatorische Kontrolle über Marktkonsolidierung und Liftticketpreise wider.
In Europa konzentriert sich der Wettbewerb auf Konzessionen, Zielsysteme und langfristige Infrastrukturprogramme. Compagnie des Alpes meldete nach der Vergabe der 25-jährigen öffentlichen Dienstleistungsdelegation für La Plagne einen Rückstand an Skigebietkonzessionen von 10,7 Milliarden EUR (2,91 Milliarden USD), was einem kumulierten Umsatz von rund 5 Milliarden EUR (1,36 Milliarden USD) entspricht. SkiStar verzeichnete im Geschäftsjahr 2024–25 einen Nettoumsatz von 4.631 Millionen SEK (503,97 Millionen USD) und eine operative Marge von 17 %. Im November 2025 erwarb Tatry Mountain Resorts einen 50-prozentigen Anteil am Národné lyžiarske centrum und nahm im Dezember einen neuen Achter-Sessellift in Štrbské Pleso in Betrieb, mit einem gemeldeten Investitionswert von 11,5 Millionen EUR (13,53 Millionen USD).
Asien-Pazifik und der Nahe Osten unterstützen neue Betriebsformate und strategische Partnerschaften. Majid Al Futtaim betreibt Indoor-Schneeziele in Dubai und Abu Dhabi (Vereinigte Arabische Emirate), Ägypten und Oman. Im Juli 2025 kündigte Mountain Capital Partners seine Absicht an, eine Mehrheitsbeteiligung an Andacor in Chile zu erwerben. Trotz regionaler Konzentration bleibt der Markt global fragmentiert.
Skigebiete-Branchenführer
-
Vail Resorts, Inc.
-
Alterra Mountain Company
-
Compagnie des Alpes
-
SkiStar AB
-
Boyne Resorts
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Skigebiete Markt Unternehmen in diesem Bericht
- Vail Resorts, Inc.
- Alterra Mountain Company
- Boyne Resorts
- POWDR Corporation
- Aspen Skiing Company
- Mountain Capital Partners
- Pacific Group Resorts, Inc.
- Resorts of the Canadian Rockies Inc.
- Compagnie des Alpes
- SkiStar AB
- Tatry Mountain Resorts, a.s.
- Seibu Prince Hotels and Resorts
- Nippon Cable Co., Ltd.
- Jungfraubahn Holding AG
- Zermatt Bergbahnen AG
- Mont Saint-Sauveur International Inc.
- Kamori Kanko Co., Ltd.
- ULEN AD
- KitzSki Bergbahnen AG
- Majid Al Futtaim
Neueste Industrielle Entwicklungen in Skigebiete Markt
- Oktober 2026: Sun Peaks Resort erweiterte sein Schneespeicherprogramm auf das Dreifache seiner ursprünglichen Größe und fügte durch eine Investition von 1,35 Millionen CAD (0,99 Millionen USD) zwei Pistenraupen hinzu. Die Aufrüstungen zielen darauf ab, die Schneesicherheit, Ressourceneffizienz und Betriebssaisonresilienz zu verbessern.
- September 2026: Alterra Mountain Company verpflichtete sich zu über 350 Millionen USD für die Saison 2026–27 mit dem Ziel, Geländeerweiterung, Beschneiung, Liftkapazität und Gästeeinrichtungen zu stärken, um die Wettbewerbsfähigkeit und betriebliche Resilienz der Resorts zu verbessern.
- Dezember 2025: Tatry Mountain Resorts nahm einen von Pininfarina entworfenen Achter-Sessellift im Wert von 11 Millionen EUR (12,93 Millionen USD) in Štrbské Pleso in Betrieb, der 2.400 Passagiere pro Stunde befördert und den Skifahrerdurchsatz verbessert sowie Warteschlangen reduziert. Tatry Mountain Resorts (TMR) meldete die Investition später mit 11,5 Millionen EUR (13,53 Millionen USD).
- November 2025: Tatry Mountain Resorts erwarb einen 50-prozentigen Anteil am Národné lyžiarske centrum für 2.500 EUR (2.940,78 USD) und erweiterte damit sein Engagement in der Schneesportinfrastruktur und dem Entwicklungsökosystem der Slowakei.
Globaler Skigebiete-Marktbericht Umfang
Der globale Skigebiete-Marktbericht analysiert Skiresorteinrichtungen und -services weltweit. Der Markt ist nach Resorttyp, Serviceart, Besucherherkunft, Buchungskanal und Geografie segmentiert. Die Studie untersucht wichtige Treiber, darunter die Premiumisierung von Ski- und Bergerlebnissen, die Ausweitung von Multi-Resort-Passnetzwerken, die Ganzjahresresort-Diversifizierung, digitale Buchung und personalisierte Gästeerlebnisse, wachsende Nachfrage nach Wellness- und familienorientierten Bergerlebnissen sowie internationalen Skitourismus. Sie bewertet auch Hemmnisse wie klimabedingte Schneeunsicherheit, steigende Kosten für Beschneiung, Energie, Personal und Versicherungen, saisonale Arbeitskräfte und Wohnraumbeschränkungen in Resortgemeinden sowie hohen Kapitalbedarf für Resortinfrastruktur. Der Bericht bewertet Resortentwicklung, Skigeländekapazität, Belegungsraten, durchschnittliche Tagespreise, Reisendenpräferenzen, Buchungsverhalten und Ausgabemuster. Er liefert Marktgrößen- und Wachstumsprognosen, Wettbewerbslandschaftsanalysen, Marktanteilsbewertungen, strategische Entwicklungen und Profile führender Resortbetreiber. Er untersucht auch Chancen in klimaresistenter und energieeffizienter Resortinfrastruktur sowie die Ausweitung von Ganzjahres-Bergzielplattformen. Marktschätzungen und -prognosen werden in Wertangaben (USD) für alle abgedeckten Segmente präsentiert.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Skigebiete-Markt bis 2032 erreichen?
Der globale Skigebiete-Markt wird bis 2032 voraussichtlich 47,63 Milliarden USD erreichen und ab 2027 mit einer CAGR von 4,37 % wachsen.
Welches Resortformat hält den größten Marktanteil?
Alpine Skigebiete hielten im Jahr 2026 92,50 % des Umsatzes aufgrund ihres etablierten Geländes, ihrer Liftsysteme, Hospitality und internationalen Zielattraktivität.
Welche Servicekategorie wächst am schnellsten?
Skischulen und Unterricht werden bis 2032 voraussichtlich mit einer CAGR von 5,80 % wachsen, unterstützt durch Familienbedarf und Erstbesucher.
Warum entfällt der größte Teil der Buchungen auf direkte Kanäle?
Direktbuchungen machten im Jahr 2026 78,50 % des Umsatzes aus, da Saisonpass-Vorverkäufe hauptsächlich über resort-eigene Kanäle abgewickelt werden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 6,70 % wachsen, unterstützt durch Chinas wachsende Skibeteiligung und Japans internationalen Tourismus.
Was sind die Hauptrisiken für Skiresortbetreiber?
Klimabedingte Schneevariabilität und steigende Kosten für Beschneiung, Energie, Personal, Versicherungen und Infrastruktur sind die Hauptrisiken.