
Taille et part du marché des stations de ski
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 38.46 Milliards de dollars |
| Taille du Marché (2032) | 47.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.37 % |
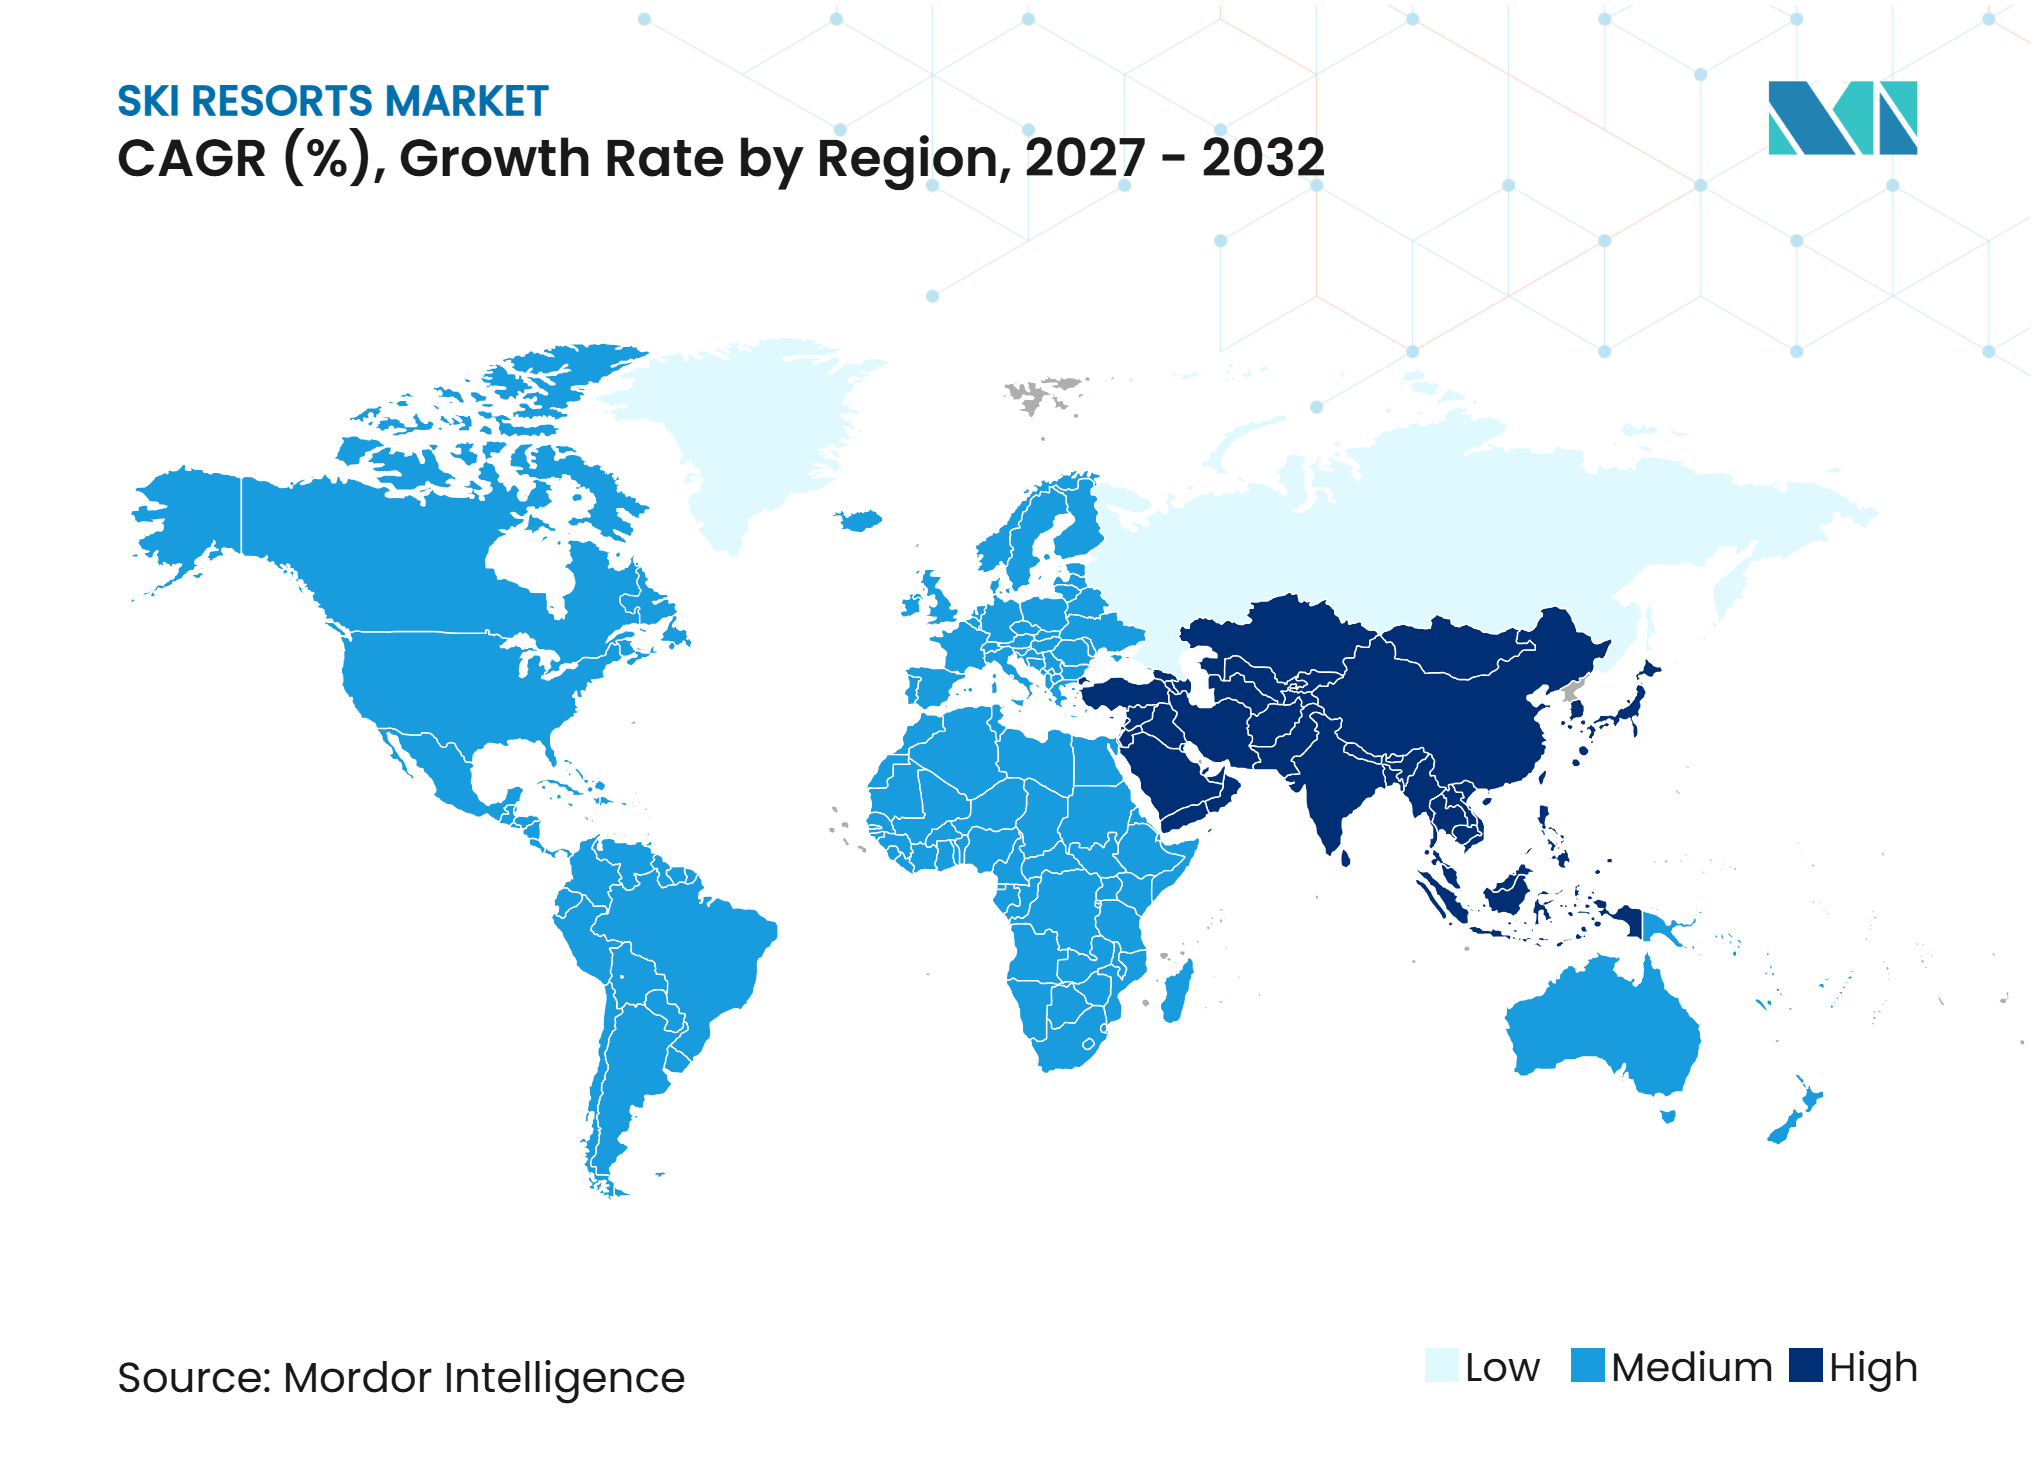
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stations de ski par Mordor Intelligence
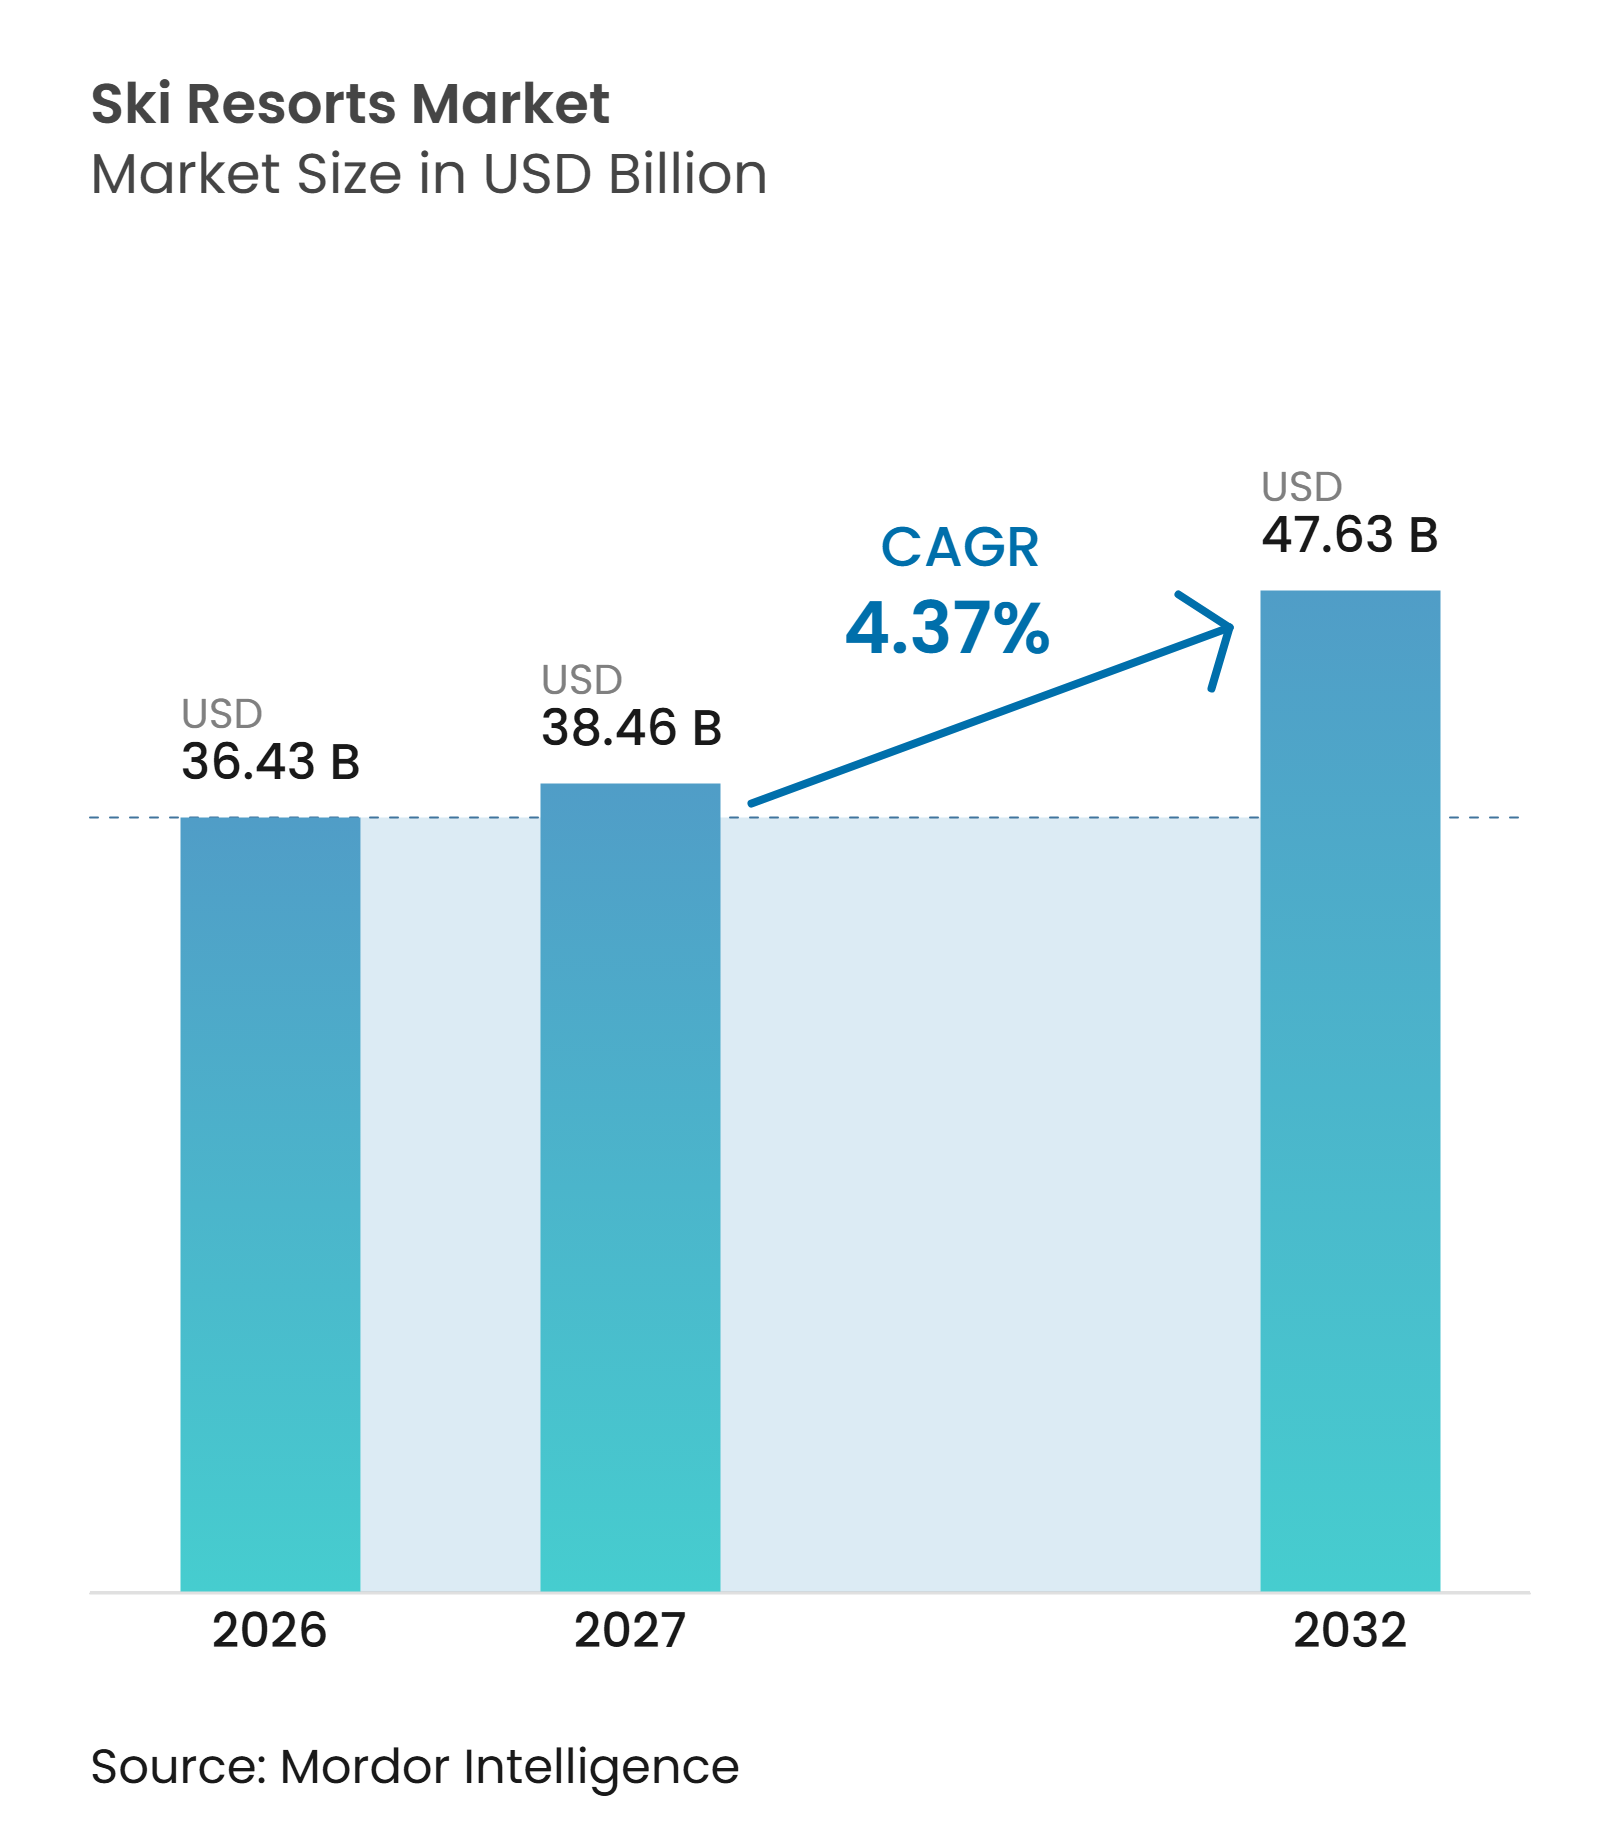
La taille du marché mondial des stations de ski était évaluée à 36,43 milliards USD en 2026 et devrait croître de 38,46 milliards USD en 2027 pour atteindre 47,63 milliards USD d'ici 2032, à un CAGR de 4,37 % durant la période de prévision (2027-2032). Les exploitants de montagne réduisent leur dépendance à l'accès hivernal aux remontées mécaniques en développant l'hébergement, la restauration, le bien-être, l'enseignement et les activités estivales autour des séjours au ski. La demande reste la plus forte dans les stations de destination établies disposant d'un domaine skiable fiable et d'une capacité d'accueil hôtelière, tandis que les formats intérieurs et hybrides élargissent l'accès là où les pentes naturelles sont indisponibles. Les programmes de forfaits de saison anticipent la collecte des revenus, les clients s'engageant avant la saison et visitant les stations plus fréquemment. L'exposition climatique et la hausse des coûts d'enneigement artificiel, d'énergie, de main-d'œuvre, d'assurance et de renouvellement des remontées mécaniques favorisent les exploitants capables de financer des programmes d'infrastructure à long terme.
Principaux enseignements du rapport
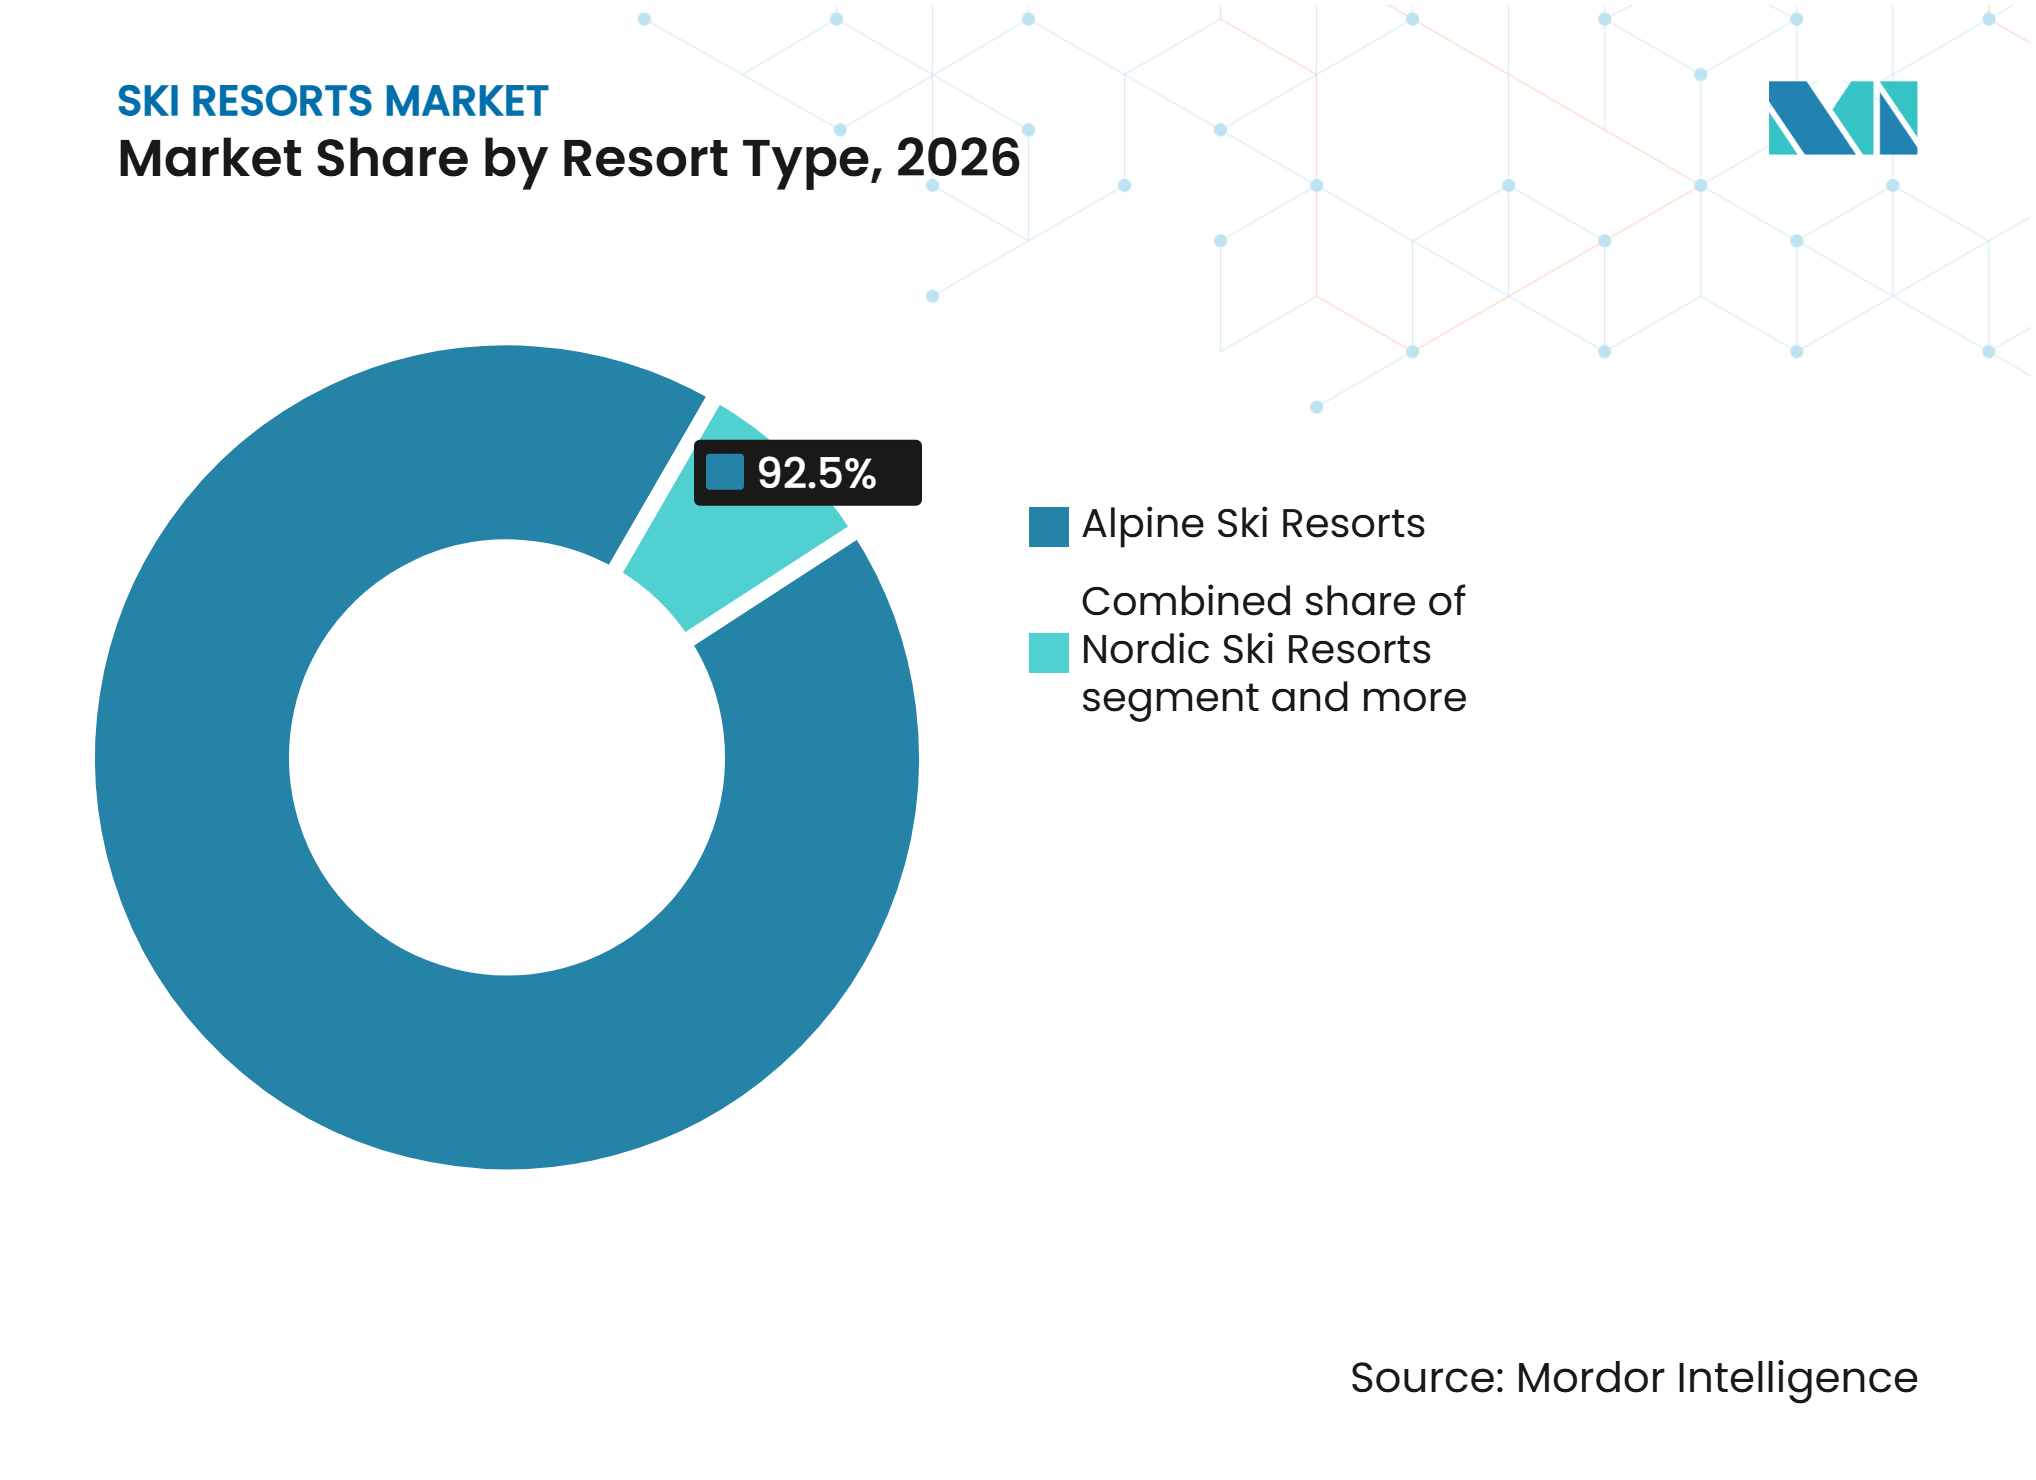
- Par type de station, les stations de ski alpin représentaient 92,50 % de la part du marché mondial des stations de ski en 2026, tandis que les autres types de stations devraient croître à un CAGR de 6,40 % jusqu'en 2032.
- Par type de service, les forfaits et billets de remontées mécaniques représentaient 48,90 % de la taille du marché mondial des stations de ski en 2026, tandis que les écoles de ski et l'enseignement devraient croître à un CAGR de 5,80 % jusqu'en 2032.
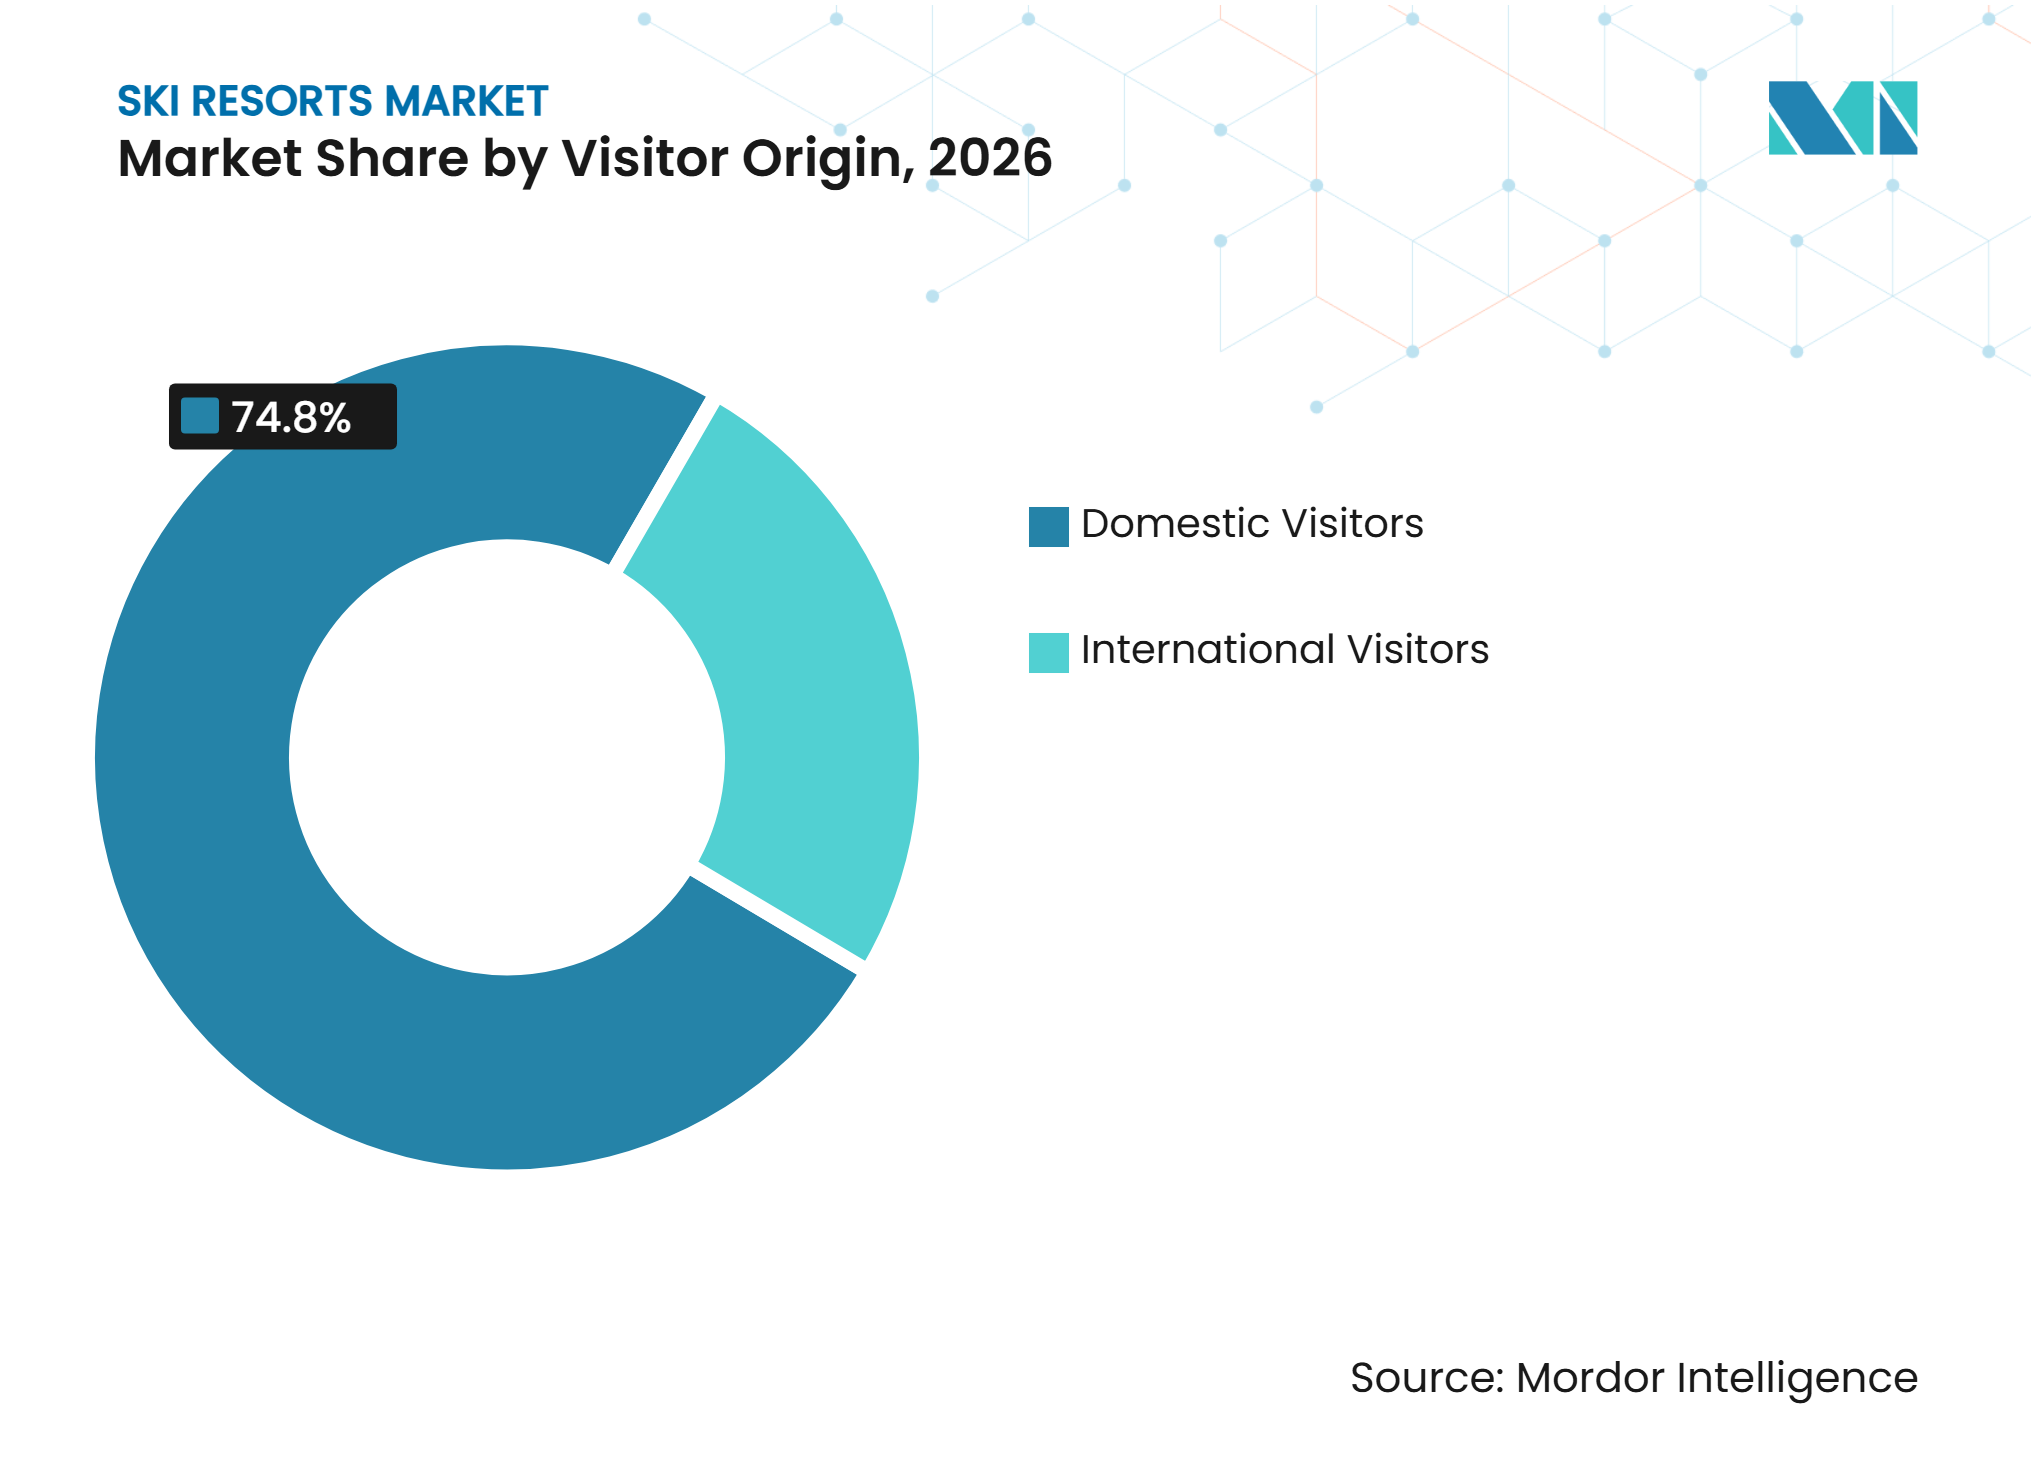
- Par origine des visiteurs, les visiteurs nationaux représentaient 74,80 % de la part du marché mondial des stations de ski en 2026 et devraient croître à un CAGR de 4,80 % jusqu'en 2032.
- Par canal de réservation, la réservation directe représentait 78,50 % du chiffre d'affaires du marché mondial des stations de ski en 2026, tandis que les agents de voyage et les voyagistes devraient croître à un CAGR de 4,70 % jusqu'en 2032.
- Par géographie, l'Europe représentait 52,70 % du chiffre d'affaires du marché mondial des stations de ski en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,70 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expériences premium de ski et de montagne | +1.0% | Mondial, plus fort en Amérique du Nord, en Europe occidentale et au Japon | Long terme (≥ 4 ans) |
| Réseaux de forfaits multi-stations | +0.9% | Amérique du Nord, avec des répercussions en Europe et au Japon | Moyen terme (2-4 ans) |
| Diversification des stations quatre saisons | +0.7% | Mondial, plus fort en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Réservation numérique et expériences personnalisées pour les clients | +0.5% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe et une adoption croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expériences de bien-être et de montagne axées sur la famille | +0.5% | Amérique du Nord, Europe et Japon, avec une activité émergente aux Émirats arabes unis et en Arabie saoudite | Long terme (≥ 4 ans) |
| Tourisme skiable international | +0.6% | Asie-Pacifique, Amérique du Sud et les Alpes européennes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation des expériences de ski et de montagne
Vail Resorts a généré 2,96 milliards USD de chiffre d'affaires net de station pour l'exercice 2025, démontrant des dépenses allant au-delà du simple accès aux remontées mécaniques. Les revenus des écoles de ski et de la restauration ont augmenté plus rapidement que les revenus des remontées mécaniques, soutenant l'investissement dans des services à haute valeur ajoutée pour les clients. Six Senses Myoko a ouvert au Japon avec des installations d'onsen privés, des services d'hydrothérapie et huit salles de soins, soulignant le rôle des hébergements axés sur le bien-être dans le tourisme de montagne. À la suite de l'attribution de La Plagne, Compagnie des Alpes a annoncé un carnet de commandes de concessions de domaines skiables de 10,7 milliards EUR (12,59 milliards USD), indiquant un engagement institutionnel continu envers les destinations alpines établies[1]. Ces investissements favorisent les stations d'altitude avec une demande établie tout en augmentant la pression financière sur les établissements indépendants de basse altitude.
Expansion des réseaux de forfaits multi-stations
L'Epic Pass et l'Ikon Pass reconfigurent le marché mondial des stations de ski en reliant plusieurs stations via un seul produit d'accès. Pour la saison 2025-26, l'Epic Pass coûtait 1 051 USD, tandis que l'Ikon Pass coûtait 1 329 USD et donnait accès à plus de 62 destinations sur cinq continents. Les détenteurs de forfaits de saison représentaient 49 % des visites de ski aux États-Unis, aidant les exploitants à sécuriser leurs revenus avant que les conditions d'enneigement ne soient connues. Les partenariats avec des stations en Europe et au Japon ont également permis aux détenteurs de forfaits d'inclure des voyages internationaux dans leurs projets de voyage au ski. Ce modèle a renforcé la fidélité des clients et amélioré la visibilité de la demande, mais a concentré le pouvoir de négociation au sein des grands réseaux de destinations.
Diversification des stations quatre saisons
Le développement quatre saisons devient une stratégie de génération de revenus plutôt qu'une simple réponse à la variabilité de l'enneigement. La National Ski Areas Association a rapporté que 88 % des domaines skiables américains proposent des attractions estivales, les stations exploitant ces programmes générant en moyenne 11,4 % de leur chiffre d'affaires annuel grâce aux activités par temps chaud. SkiStar a déclaré un chiffre d'affaires net de saison estivale de 292 millions SEK (31,78 millions USD) au quatrième trimestre de l'exercice 2025-26, représentant une augmentation de 29 % en glissement annuel. Ses offres de vélo de montagne, de randonnée et ses événements à Åre, Sälen et Trysil prolongent l'utilisation d'actifs précédemment axés sur les opérations hivernales. Les opérations toute l'année peuvent également soutenir la fidélisation des employés dans les communautés de stations confrontées à des contraintes de logement et à un vivier de main-d'œuvre saisonnière limité.
Réservation numérique et expériences personnalisées pour les clients
La distribution numérique évolue d'une fonctionnalité de service vers un outil de revenus direct sur le marché mondial des stations de ski. Axess rapporte que son WEBSTORE permet aux clients d'acheter des forfaits de remontées mécaniques, des locations, des casiers et des cours de ski en une seule transaction dans plus de 300 stations dans plus de 20 pays. La mise à jour e-commerce 2025 d'Aspenware a introduit Apple Pay, Google Pay et des fonctionnalités de regroupement, permettant aux clients de combiner des produits de remontées mécaniques, de location et de cours avant leur arrivée. Ces plateformes rationalisent les réservations et aident les exploitants à conserver les données clients précédemment contrôlées par des intermédiaires. SkiStar a enregistré une croissance de 13 % des visites sur sa plateforme numérique au cours du deuxième trimestre de l'exercice 2025-26, tandis que les clients internationaux représentaient environ 40 % des nuitées et plus de 50 % des revenus au cours de l'exercice 2024-25, soulignant l'importance de l'engagement numérique et de la demande internationale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Manque de fiabilité de l'enneigement lié au climat | -1.2% | Mondial, plus aigu dans les stations d'Europe centrale de basse altitude, l'ouest des États-Unis et les Andes en Amérique du Sud | Long terme (≥ 4 ans) |
| Hausse des coûts d'enneigement artificiel, d'énergie, de main-d'œuvre et d'assurance | -0.8% | Amérique du Nord et Europe, avec une pertinence émergente en Chine et au Japon | Moyen terme (2-4 ans) |
| Contraintes de main-d'œuvre saisonnière et de logement dans les villes de stations | -0.5% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Exigences élevées en capital pour l'infrastructure des stations | -0.6% | Mondial, avec la barrière la plus élevée en Asie, en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Manque de fiabilité de l'enneigement lié au climat
Les chutes de neige moyennes aux États-Unis ont atteint 112 pouces lors de la saison 2025-26, contre une moyenne sur 10 ans de 169 pouces[2]. Les domaines skiables américains ont enregistré 53,1 millions de visites de skieurs en 2025-26, soit environ 8,5 millions de moins que les 61,6 millions de visites enregistrées en 2024-25. Ce déclin met en évidence l'exposition du secteur à la variabilité météorologique, en particulier les chutes de neige exceptionnellement faibles dans les régions occidentales. Ce risque est particulièrement significatif pour les stations desservant des clients nationaux sensibles aux prix, qui ont une capacité limitée à absorber des coûts d'exploitation plus élevés. La fiabilité de l'enneigement influence les décisions d'investissement, le positionnement des destinations et la viabilité à long terme des établissements indépendants.
Hausse des coûts d'enneigement artificiel, d'énergie, de main-d'œuvre et d'assurance
L'enneigement artificiel augmente les coûts d'investissement et d'exploitation pour les exploitants de stations de ski. Des recherches autrichiennes ont révélé que l'enneigement artificiel consommait 260 à 309 GWh d'électricité et 48,9 à 53,4 millions de m³ d'eau par saison. Au cours de la saison 2025-26, les domaines skiables américains ont investi 569,3 millions USD, soit 22,24 USD par visite de skieur, dans 45 nouveaux téléphériques et 52 modernisations de remontées mécaniques. La hausse des coûts d'énergie, de main-d'œuvre qualifiée, d'assurance et de reporting environnemental pèse davantage sur les stations indépendantes que sur les groupes multi-stations. La directive européenne sur le reporting de durabilité des entreprises ajoute également des exigences de planification et de reporting pour les exploitants ayant des activités en Europe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
Le comportement des consommateurs sur le marché mondial des stations de ski est principalement déterminé par la fiabilité de l'enneigement, l'accessibilité de la station et le rapport qualité-prix. Selon l'enquête Iglu Ski 2025, 87 % des répondants considéraient la fiabilité de l'enneigement comme un facteur clé dans le choix de la station, suivie du rapport qualité-prix (63 %) et de la disponibilité d'un grand nombre de pistes de ski (60 %). De plus, 82 % s'appuyaient sur des recherches en ligne pour découvrir des destinations de ski, tandis que 64 % tenaient compte de leur expérience de voyage antérieure, soulignant l'importance de l'information numérique et de la familiarité dans la prise de décision des consommateurs.
Les séjours au ski sont principalement planifiés comme des expériences de groupe et en formule tout compris, 67 % des répondants à l'enquête Iglu Ski 2025 préférant les séjours en forfait, tandis que 35 % voyageaient généralement en famille et 35 % autres en petits groupes d'amis. La possession d'équipement influence également le comportement d'achat, 52 % préférant ne pas posséder de skis ou de snowboards en raison des inconvénients de transport, indiquant une dépendance continue aux services de location. Par ailleurs, l'analyse Visa 2026 a révélé qu'environ un voyageur de ski sur quatre affichait un comportement de dépenses premium, dépensant environ 56 % de plus par voyage que les autres voyageurs de ski.
Analyse des performances des stations de ski
La demande d'hébergement varie selon les conditions d'enneigement, les périodes de vacances et les délais de réservation, mais les visites de skieurs n'indiquent pas le taux d'occupation des chambres. La NSAA a rapporté 53,1 millions de visites de skieurs aux États-Unis et 112 pouces de chutes de neige en 2025-26, mettant en évidence l'exposition aux conditions météorologiques. Le Tyrol a enregistré 26,4 millions de nuitées en hiver 2024-25, en hausse de 1,4 %, tandis que les arrivées ont augmenté de 2,7 % pour atteindre 6,1 millions, réduisant la durée moyenne de séjour à 4,3 jours. En octobre 2025, SkiStar avait annoncé que 85 % des hébergements de Noël et du Nouvel An proposés à la location étaient réservés, soit 3 % de plus que l'année précédente. Ces tendances ont soutenu les réservations anticipées et les forfaits courts séjours, mais l'occupation nécessitait des données spécifiques à l'hébergement.
Le chiffre d'affaires des téléphériques suisses en hiver 2024-25 a augmenté de 8,9 % pour atteindre 902 millions CHF (1 141,81 millions USD), tandis que les journées-skieurs ont augmenté de 13,7 % pour atteindre 26,3 millions. Le chiffre d'affaires par journée-skieur a diminué en raison de la tarification dynamique et de l'utilisation des forfaits de saison. Le chiffre d'affaires net de station de Vail Resorts pour l'exercice 2025 a augmenté de 2,9 % pour atteindre 2,96 milliards USD malgré une baisse de 3 % des visites de skieurs, soutenu par une croissance de 4 % des revenus des forfaits de saison et des dépenses annexes plus élevées par client. SkiStar a déclaré une marge opérationnelle de 17 %, tandis que Compagnie des Alpes a déclaré une marge d'EBITDA de 36,9 % dans les domaines skiables et les activités de plein air. Des données spécifiques sur les tarifs des chambres d'hôtel étaient nécessaires pour évaluer le tarif journalier moyen (ADR) de l'hébergement.
Analyse des segments
Par type de station :
les stations alpines conservent leur envergure tandis que les formats intérieurs se développentLes stations de ski alpin représentaient 92,50 % du marché mondial des stations de ski en 2026, soutenues par des systèmes de remontées mécaniques établis, des hôtels intégrés et des infrastructures de destination. Au cours de la saison 2024-25, les États-Unis ont enregistré 61,5 millions de visites de skieurs, la France 54,8 millions de journées-skieurs et l'Autriche 51,8 millions de visites. Ces marchés alpins matures soutiennent l'investissement dans les remontées mécaniques, l'hébergement et les services aux visiteurs. Les stations nordiques servent des clients nationaux axés sur l'endurance en Scandinavie, en Finlande et dans certaines parties de l'Amérique du Nord. Les destinations scandinaves utilisent des forfaits nordiques et de ski de fond sur plusieurs jours pour associer les revenus d'hébergement aux visites en montagne.
Les autres types de stations devraient croître à un CAGR de 6,40 % jusqu'en 2032. La Chine accueille 7 des 10 plus grandes stations de ski intérieures du monde. En 2024-25, les installations intérieures représentaient 21,61 % de la fréquentation nationale des stations de ski, soit 5,63 millions de visites. Majid Al Futtaim exploite des destinations de neige intérieures à Dubaï et Abou Dhabi (Émirats arabes unis), en Égypte et à Oman. La Fédération Internationale de Ski (FIS) a soutenu des installations intérieures certifiées à Guangzhou, Shenzhen et Shanghai.



Par type de service :
les produits de forfaits dominent les revenus tandis que l'enseignement connaît la croissance la plus rapideLes forfaits et billets de remontées mécaniques représentaient 48,90 % de la taille du marché mondial des stations de ski en 2026. Les prix de l'Epic Pass et de l'Ikon Pass pour la saison 2025-26 étaient respectivement de 1 051 USD et 1 329 USD, reflétant la demande d'accès multi-stations. Le modèle de forfait renforce les relations avec les visiteurs réguliers et sécurise les revenus avant le début de la saison. L'hébergement et le logement stimulent la demande de transport, de restauration, de location et d'autres services aux clients. La Suisse a généré 902 millions CHF (1 141,81 millions USD) de revenus de transport de passagers par téléphérique au cours de la saison hivernale 2024-25, en hausse de 9 % en glissement annuel, tandis que le Tyrol a enregistré 26,4 millions de nuitées hivernales, une augmentation de 1,5 %[3].
Le segment des écoles de ski et de l'enseignement devrait croître à un CAGR de 5,80 % jusqu'en 2032. Les primo-visiteurs du Japon, de Chine et de Corée du Sud, ainsi que les groupes familiaux, nécessitent des cours, un soutien en matière d'équipement et des programmes d'initiation. Les exploitants investissent dans la restauration, le bien-être, le commerce de détail et d'autres services de station. Compagnie des Alpes a déclaré une marge d'EBITDA de domaine skiable de 36,9 % pour l'exercice 2024-25, en hausse de 1,9 point de pourcentage en glissement annuel, soutenue par une baisse des coûts d'électricité de plus de 30 %. Des cadres environnementaux tels que l'ISO 14001 peuvent guider les pratiques d'approvisionnement et d'exploitation, bien que l'adoption spécifique aux entreprises nécessite une vérification.
Par origine des visiteurs :
les clients nationaux constituent la base de revenus la plus importante et à la croissance la plus rapideLes visiteurs nationaux représentent 74,80 % des revenus mondiaux en 2026 et devraient croître à un CAGR de 4,80 % jusqu'en 2032. Il s'agit du seul segment dans lequel la même cohorte de visiteurs est à la fois la plus importante et celle qui connaît la croissance la plus rapide. Les détenteurs de forfaits de saison achètent leur accès à l'avance, visitent les stations plus fréquemment et soutiennent les dépenses répétées en restauration, cours et autres services. La région des Rocheuses représentait 42,9 % des visites de skieurs aux États-Unis en 2024-25, avec 26,4 millions de visites dans six États. Ce marché national substantiel fournit une base de fréquentation solide, bien que les performances des stations restent sensibles aux chutes de neige, à la demande de forfaits de saison et aux dépenses de voyage globales.
Les clients internationaux représentent 25,20 % des revenus mondiaux en 2026 et génèrent des dépenses élevées par voyage dans les stations de destination. Les visiteurs internationaux représentaient 35 % des journées-skieurs en France et 66 % en Autriche[4]. Au Chili, les visiteurs brésiliens représentaient 37 % des visiteurs internationaux des stations de ski, tandis que les visiteurs argentins en représentaient 25 %. Au cours de la saison des neiges 2025, près de 40 % des visiteurs étrangers au Chili ont dépensé plus de 600 USD par jour. La demande de ce groupe est plus exposée aux fluctuations des devises et aux prix relatifs des destinations.

Par canal de réservation :
les ventes directes dominent, tandis que le voyage en forfait se développeLa réservation directe représentait 78,50 % des revenus du canal de réservation mondial en 2026. Les stations vendent principalement des forfaits de saison via leurs propres canaux numériques, soutenant la part élevée des revenus directs. Les ventes directes réduisent les coûts de commission et permettent aux stations de regrouper l'accès aux remontées mécaniques, les locations, les cours et les services de restauration. Le WEBSTORE d'Axess permet aux clients d'acheter des forfaits et d'autres services en une seule transaction dans un réseau mondial de stations. La mise à jour produit 2025 d'Aspenware a mis l'accent sur les paiements mobiles et les achats groupés.
Les agents de voyage et les voyagistes devraient croître à un CAGR de 4,70 % jusqu'en 2032. Les voyages de ski internationaux combinent souvent vols, transferts, hébergement, location d'équipement, cours et visites de plusieurs stations, augmentant la valeur des voyages en forfait. Les agences de voyage en ligne restent importantes pour la découverte d'hébergements dans les principales destinations d'Asie-Pacifique. La demande internationale croissante au Japon souligne la nécessité d'une distribution directe et d'une portée par les intermédiaires. Les autres canaux comprennent les groupes d'entreprises et les réservations liées à des événements qui bénéficient des grandes compétitions de sports de neige.
Analyse géographique
L'Europe représentait 52,70 % du marché mondial des stations de ski en 2026, soutenue par le terrain alpin, l'hébergement établi et les visiteurs internationaux. La France a enregistré 54,8 millions de journées-skieurs en 2024-25, les visiteurs internationaux représentant 35 %. Le secteur des téléphériques autrichiens a enregistré 1,96 milliard EUR (2,31 milliards USD) de chiffre d'affaires en espèces au cours de l'hiver 2024-25, tandis que le Tyrol a généré 3,6 milliards EUR (4,23 milliards USD) de valeur touristique grâce à 26,4 millions de nuitées hivernales. La Suisse a enregistré 26,3 millions d'entrées initiales dans les domaines skiables et 902 millions CHF (1 141,81 millions USD) de revenus de transport de passagers au cours de la même saison hivernale. La directive européenne sur le reporting de durabilité des entreprises a introduit des obligations de reporting en matière de durabilité pour les entreprises relevant de son champ d'application, bien que l'applicabilité dépende de la taille de l'entreprise et des règles en vigueur. Compagnie des Alpes a déclaré une réduction de 73 % de ses émissions de gaz à effet de serre de portée 1 et 2 par rapport à son année de référence 2018-19 relativement à sa trajectoire de décarbonation annoncée ; la réduction sur base réelle était de 66 %.
L'Asie-Pacifique devrait croître à un CAGR de 6,70 % jusqu'en 2032. La Chine a enregistré 26,05 millions de journées-skieurs dans 748 stations actives en 2024-25. Les stations de destination représentaient 4 % des stations mais généraient 28,6 % des visites, tandis que les installations intérieures représentaient 21,61 % de la fréquentation. Le Japon a attiré des voyageurs de ski internationaux et des investissements hôteliers, notamment Six Senses Myoko. Les accords de la Fédération Internationale de Ski (FIS) avec les associations de Hong Kong et de Shanghai Pudong ont étendu l'infrastructure des sports de neige aux marchés urbains chinois.
L'Amérique du Nord reste importante pour le marché mondial des stations de ski. Les visites aux États-Unis ont diminué de 61,5 millions en 2024-25 à 53,1 millions en 2025-26 en raison de la volatilité météorologique. Alterra s'est engagée à investir plus de 400 millions USD pour 2025-26 et plus de 350 millions USD pour 2026-27. La station chilienne Valle Nevado a accueilli 305 000 visiteurs en 2025, tandis que La Parva en a dépassé 145 000. Les opérations de divertissement de Majid Al Futtaim ont généré 891 millions AED (242,55 millions USD) au cours du premier semestre 2025.
Analyse de l'offre et du développement des stations de ski
L'expansion de l'offre priorise de plus en plus la modernisation des remontées mécaniques, l'efficacité de l'enneigement artificiel, les systèmes de sécurité et les activités toute l'année plutôt que l'ouverture de nouveaux domaines. En septembre 2026, Alterra Mountain Company a annoncé plus de 350 millions USD pour 2026-27, incluant des améliorations de l'enneigement artificiel à Solitude et Winter Park et des systèmes de contrôle des avalanches à distance à Palisades Tahoe et Mammoth Mountain. Les améliorations de Winter Park devraient doubler la capacité d'enneigement artificiel sur Lower Hughes, soutenant des ouvertures plus précoces. Compagnie des Alpes modernise ses systèmes de neige artificielle, améliore l'efficacité énergétique et déploie des dameuses électriques à Serre-Chevalier, Val d'Isère et La Plagne. Ces investissements répondent aux risques climatiques et aux coûts énergétiques, mais peuvent accroître la pression financière sur les exploitants de plus petite taille.
La capacité dépend du transport en montée, de la couverture d'enneigement artificiel, de la fiabilité des remontées mécaniques et de l'accès au domaine skiable. Vail Resorts a investi plus de 500 millions USD dans les remontées mécaniques et plus de 100 millions USD dans l'enneigement artificiel depuis 2015. Son plan d'investissement 2026 a alloué 215 à 220 millions USD pour les améliorations des remontées mécaniques et de l'enneigement artificiel, notamment à Okemo. La télécabine de La Plagne de Compagnie des Alpes réduit presque de moitié le temps de trajet, tandis que son amélioration à Tignes augmente le débit. Tatry Mountain Resorts a ajouté un télésiège d'une capacité de 2 400 passagers par heure à Štrbské Pleso.
Paysage concurrentiel
Concentration du Marché
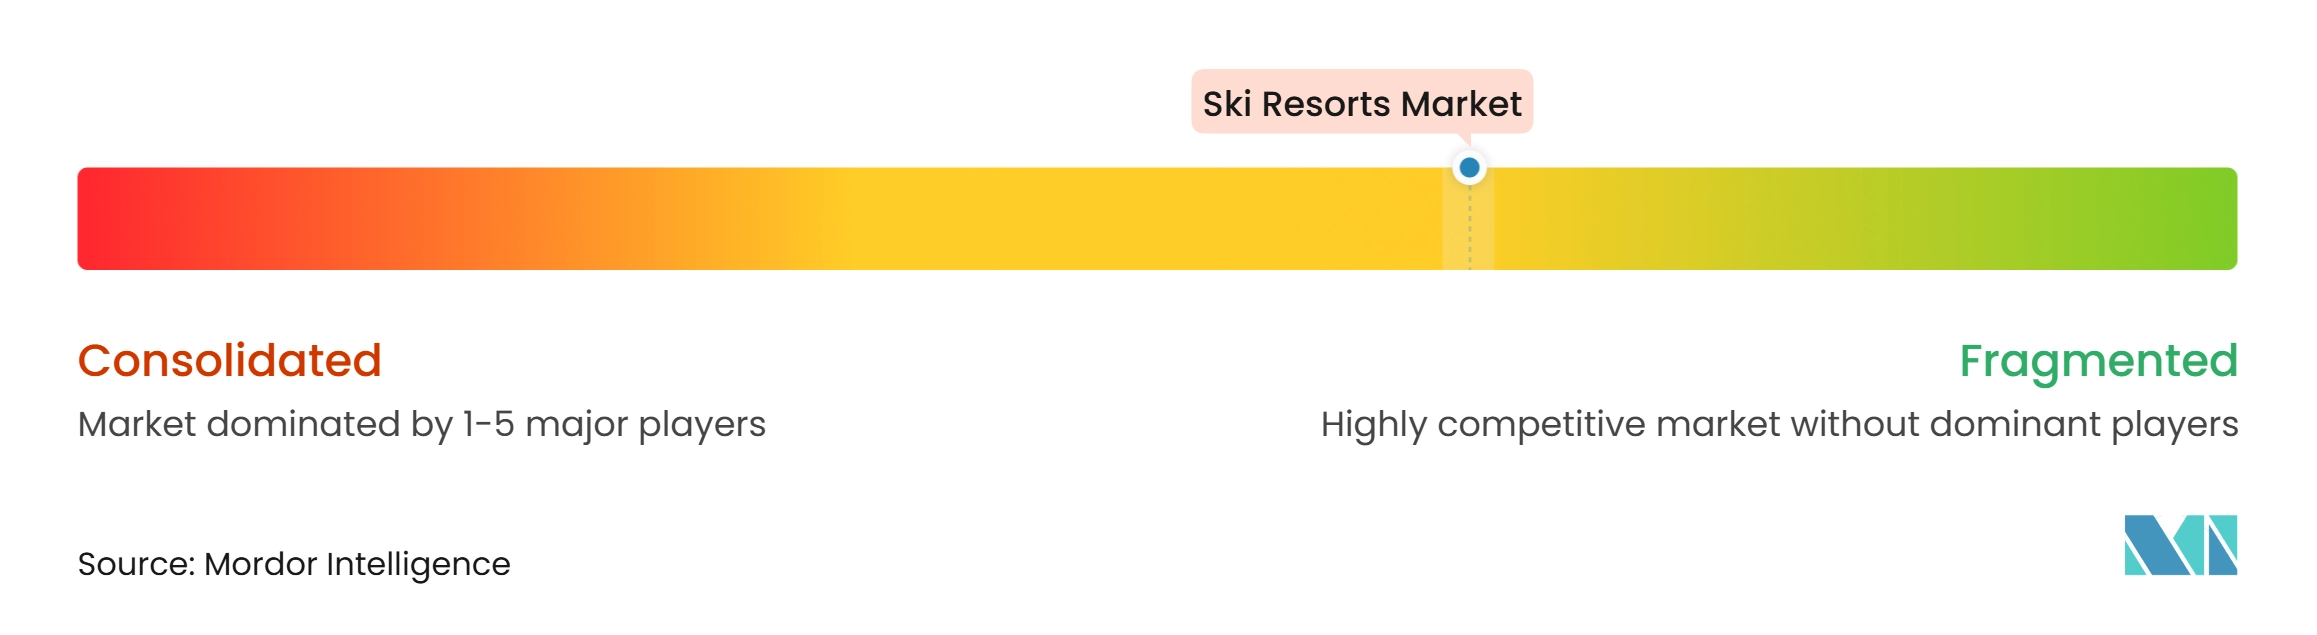
Le marché mondial des stations de ski est modérément fragmenté. Les grands exploitants exercent une influence significative en Amérique du Nord, tandis que les détenteurs de concessions établis façonnent la concurrence en Europe. Au cours de la saison 2023-24, Vail Resorts et Alterra Mountain Company contrôlaient collectivement plus de 52 % de la capacité des remontées mécaniques aux États-Unis. Vail Resorts a déclaré 2,96 milliards USD de chiffre d'affaires net de station et 844,1 millions USD d'EBITDA de station pour l'exercice 2025. Alterra s'est engagée à investir plus de 400 millions USD pour la saison 2025-26. Un recours collectif de consommateurs contre Vail Resorts et Alterra, déposé en 2026, reflète le contrôle réglementaire sur la consolidation du marché et les prix des billets de remontées mécaniques.
En Europe, la concurrence se concentre sur les concessions, les systèmes de destination et les programmes d'infrastructure à long terme. Compagnie des Alpes a déclaré un carnet de commandes de concessions de domaines skiables de 10,7 milliards EUR (2,91 milliards USD) à la suite de l'attribution de la délégation de service public de 25 ans de La Plagne, qui représente environ 5 milliards EUR (1,36 milliard USD) de chiffre d'affaires cumulé. SkiStar a enregistré 4 631 millions SEK (503,97 millions USD) de chiffre d'affaires net et une marge opérationnelle de 17 % pour l'exercice 2024-25. En novembre 2025, Tatry Mountain Resorts a acquis une participation de 50 % dans Národné lyžiarske centrum et a mis en service un nouveau télésiège huit places à Štrbské Pleso en décembre, avec une valeur d'investissement déclarée de 11,5 millions EUR (13,53 millions USD).
L'Asie-Pacifique et le Moyen-Orient soutiennent de nouveaux formats d'exploitation et des partenariats stratégiques. Majid Al Futtaim exploite des destinations de neige intérieures à Dubaï et Abou Dhabi (Émirats arabes unis), en Égypte et à Oman. En juillet 2025, Mountain Capital Partners a annoncé son intention d'acquérir une participation majoritaire dans Andacor au Chili. Malgré la concentration régionale, le marché reste fragmenté à l'échelle mondiale.
Leaders du secteur des stations de ski
-
Vail Resorts, Inc.
-
Alterra Mountain Company
-
Compagnie des Alpes
-
SkiStar AB
-
Boyne Resorts
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des stations de ski Entreprises couvertes dans ce rapport
- Vail Resorts, Inc.
- Alterra Mountain Company
- Boyne Resorts
- POWDR Corporation
- Aspen Skiing Company
- Mountain Capital Partners
- Pacific Group Resorts, Inc.
- Resorts of the Canadian Rockies Inc.
- Compagnie des Alpes
- SkiStar AB
- Tatry Mountain Resorts, a.s.
- Seibu Prince Hotels and Resorts
- Nippon Cable Co., Ltd.
- Jungfraubahn Holding AG
- Zermatt Bergbahnen AG
- Mont Saint-Sauveur International Inc.
- Kamori Kanko Co., Ltd.
- ULEN AD
- KitzSki Bergbahnen AG
- Majid Al Futtaim
Développements industriels récents dans Marché des stations de ski
- Octobre 2026 : Sun Peaks Resort a étendu son programme de stockage de neige à trois fois sa taille initiale et a ajouté deux dameuses grâce à un investissement de 1,35 million CAD (0,99 million USD). Les améliorations visent à améliorer la fiabilité de l'enneigement, l'efficacité des ressources et la résilience de la saison d'exploitation.
- Septembre 2026 : Alterra Mountain Company s'est engagée à investir plus de 350 millions USD pour 2026-27, ciblant l'expansion du domaine skiable, l'enneigement artificiel, la capacité des remontées mécaniques et les installations pour les clients afin de renforcer la compétitivité des stations et la résilience opérationnelle.
- Décembre 2025 : Tatry Mountain Resorts a mis en service un télésiège huit places conçu par Pininfarina d'une valeur de 11 millions EUR (12,93 millions USD) à Štrbské Pleso, transportant 2 400 passagers par heure et améliorant le débit des skieurs tout en réduisant les files d'attente. Tatry Mountain Resorts (TMR) a ensuite déclaré la valeur de l'investissement à 11,5 millions EUR (13,53 millions USD).
- Novembre 2025 : Tatry Mountain Resorts a acquis une participation de 50 % dans Národné lyžiarske centrum pour 2 500 EUR (2 940,78 USD), élargissant son implication dans l'infrastructure et l'écosystème de développement des sports de neige en Slovaquie.
Périmètre du rapport sur le marché mondial des stations de ski
Le rapport sur le marché mondial des stations de ski analyse les installations et services des stations de ski dans le monde entier. Le marché est segmenté par type de station, type de service, origine des visiteurs, canal de réservation et géographie. L'étude examine les principaux moteurs, notamment la premiumisation des expériences de ski et de montagne, l'expansion des réseaux de forfaits multi-stations, la diversification des stations quatre saisons, la réservation numérique et les expériences personnalisées pour les clients, la demande croissante d'expériences de montagne axées sur le bien-être et la famille, et le tourisme skiable international. Elle évalue également les freins tels que le manque de fiabilité de l'enneigement lié au climat, la hausse des coûts d'enneigement artificiel, d'énergie, de main-d'œuvre et d'assurance, les contraintes de main-d'œuvre saisonnière et de logement dans les villes de stations, et les exigences élevées en capital pour l'infrastructure des stations. Le rapport évalue le développement des stations, la capacité du domaine skiable, les taux d'occupation, les tarifs journaliers moyens, les préférences des voyageurs, le comportement de réservation et les habitudes de dépenses. Il fournit des estimations de la taille du marché et des prévisions de croissance, une analyse du paysage concurrentiel, une évaluation des parts de marché, des développements stratégiques et des profils des principaux exploitants de stations. Il explore également les opportunités dans les infrastructures de stations résilientes au climat et économes en énergie et l'expansion des plateformes de destinations de montagne quatre saisons. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des stations de ski d'ici 2032 ?
Le marché mondial des stations de ski devrait atteindre 47,63 milliards USD d'ici 2032, avec un CAGR de 4,37 % à partir de 2027.
Quel format de station détient la plus grande part ?
Les stations de ski alpin détenaient 92,50 % des revenus en 2026 en raison de leur domaine skiable établi, de leurs systèmes de remontées mécaniques, de leur hôtellerie et de leur attrait en tant que destination internationale.
Quelle catégorie de service connaît la croissance la plus rapide ?
Les écoles de ski et l'enseignement devraient croître à un CAGR de 5,80 % jusqu'en 2032, soutenues par la demande des familles et des participants débutants.
Pourquoi les canaux directs représentent-ils la majorité des réservations ?
La réservation directe représentait 78,50 % des revenus en 2026 car les préventes de forfaits de saison sont principalement effectuées via les canaux détenus par les stations.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,70 % jusqu'en 2032, soutenue par l'expansion de la pratique du ski en Chine et le tourisme international au Japon.
Quels sont les principaux risques pour les exploitants de stations de ski ?
La variabilité de l'enneigement liée au climat et la hausse des coûts d'enneigement artificiel, d'énergie, de main-d'œuvre, d'assurance et d'infrastructure constituent les principaux risques.