
ガスハイドレート市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.53 十億米ドル |
| 市場規模 (2032) | 4.54 十億米ドル |
| 成長率 (2027 - 2032) | 5.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
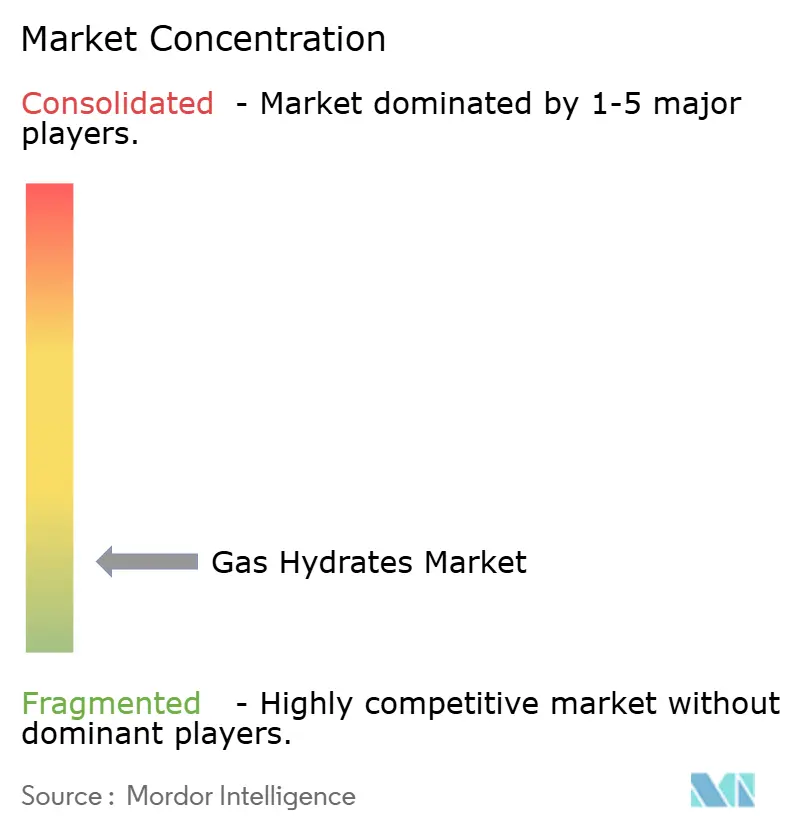
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガスハイドレート市場分析
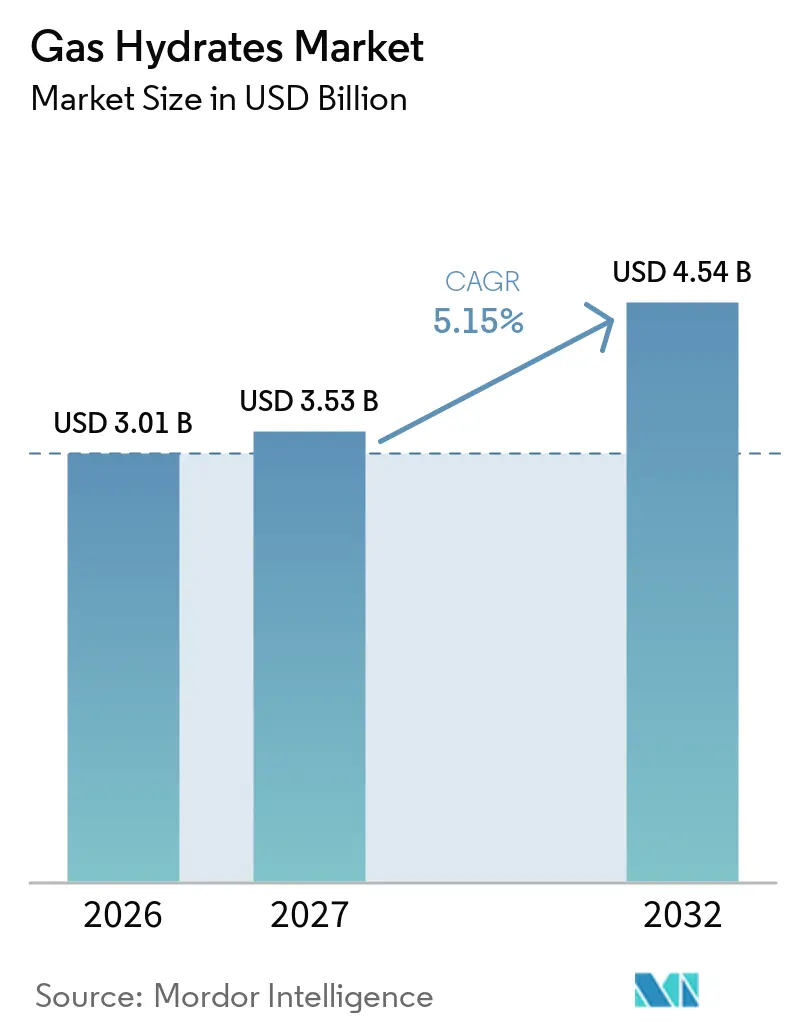
ガスハイドレート市場模は、2026年に3.01 ビリオン 米ドル、2027年に3.53 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 5.15%で成長し、2032年までに4.54 ビリオン 米ドルに達する見込みです。国内沖合資源の評価を継続している輸入依存国を中心に、アジア太平洋地域のエネルギー安全保障プログラムが市場成長を支えています。メタンハイドレートには相当量の天然ガスが含まれていますが、ほとんどのプロジェクトはパイロット段階にとどまり、技術的な準備態勢の構築に重点を置いています。その結果、資本は急速なフィールド開発よりも、貯留層マッピング、圧力モニタリング、および生産試験に向けられています。炭素貯留、海水淡水化、ガス分離、および熱貯蔵の応用は、天然ガス生産を超えたハイドレート研究の範囲を広げています。この幅広い応用基盤は、商業的なメタン生産が限定的な状況においても、支出および技術開発のための追加的な手段を提供しています。
レポートの主要ポイント
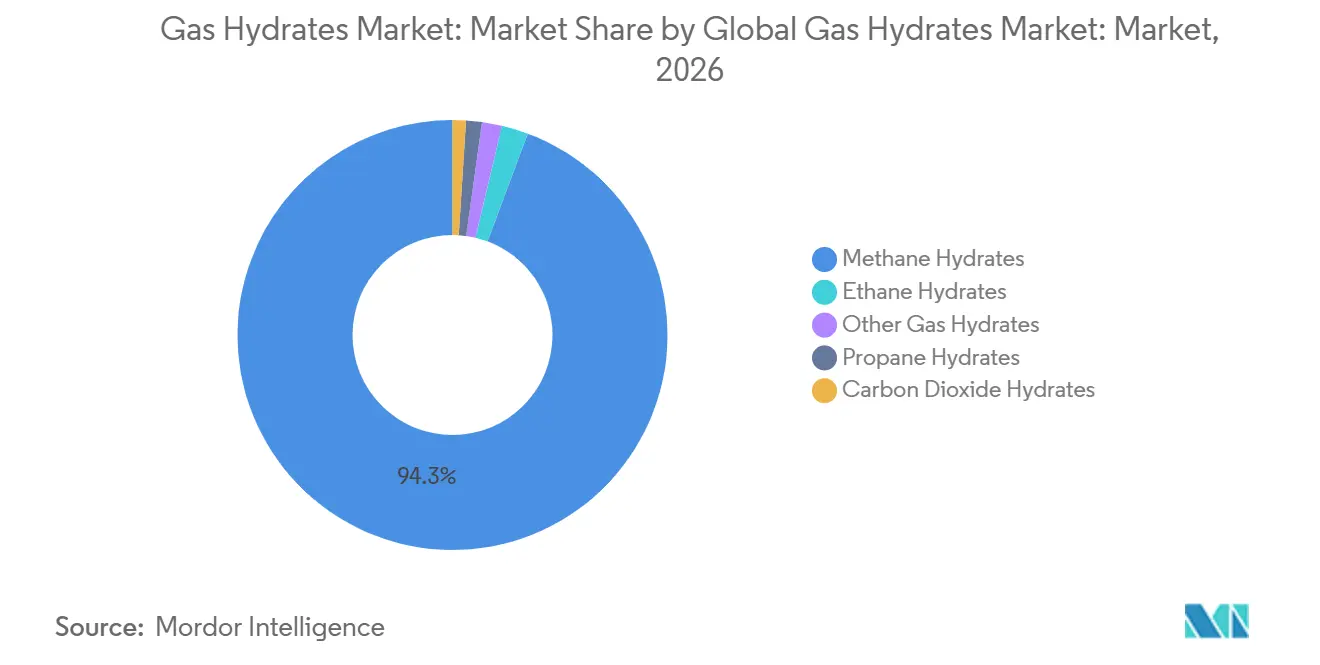
- タイプ別では、メタンハイドレートが2026年のガスハイドレート市場シェアの94.3%を占め、二酸化炭素ハイドレートは2032年にかけてCAGR 6.2%で成長すると予測されています。
- 産出形態別では、海洋性ガスハイドレートが2026年のガスハイドレート市場シェアの98.2%を占め、2032年にかけてCAGR 5.9%で拡大すると予測されています。
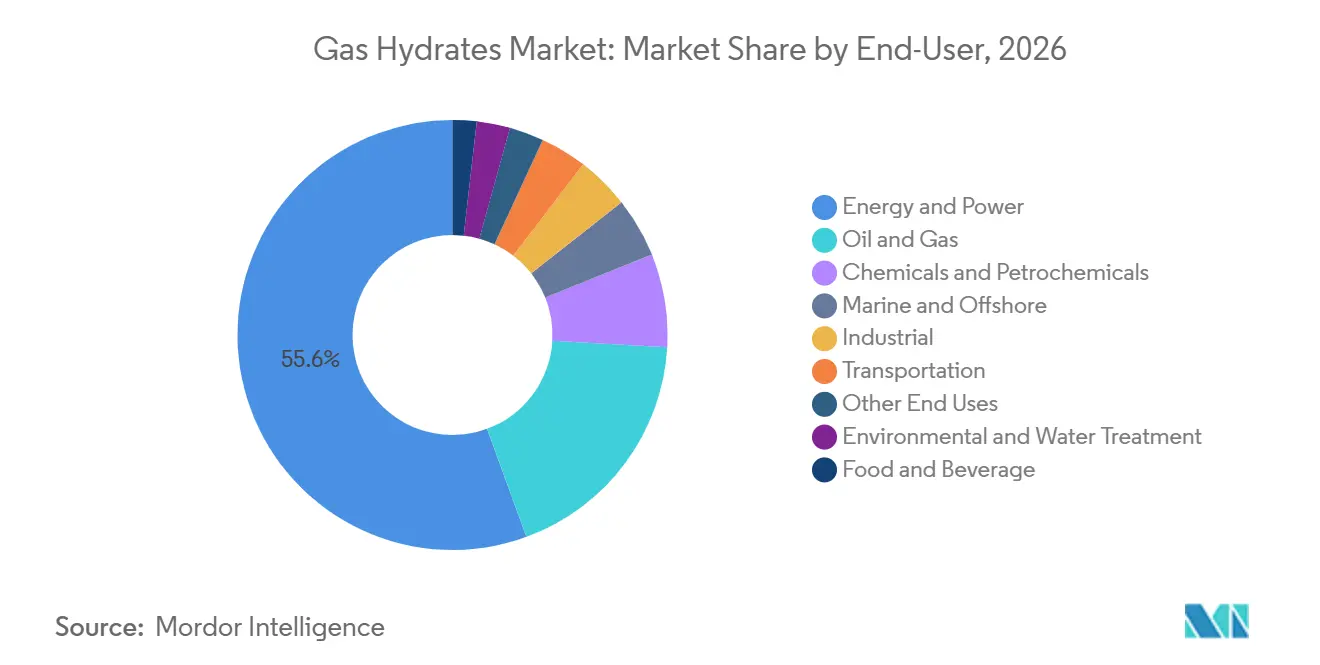
- 最終用途別では、エネルギー・電力が2026年のガスハイドレート市場シェアの55.6%を占め、産業用途は2032年にかけてCAGR 6.8%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のガスハイドレート市場シェアの46.9%をリードし、2032年にかけてCAGR 5.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー安全保障要件の高まり | +1.3% | 日本、インド、韓国を含むアジア太平洋、および中東・アフリカへの副次的な恩恵 | 短期(2年以内) |
| 政府主導の商業化プログラム | +0.9% | アジア太平洋、および北米・中東・アフリカへの波及効果 | 中期(2〜4年) |
| 減圧法および沖合貯留層モニタリングの進歩 | +0.8% | グローバル、特に日本と中国への近期的な影響が最も大きい | 中期(2〜4年) |
| 高飽和砂質貯留層の発見 | +0.6% | 南シナ海、ベンガル湾、南海トラフを含むアジア太平洋 | 長期(4年以上) |
| 低炭素移行期ガス資源への需要 | +0.5% | ネットゼロ目標を持つ北米、欧州、アジア太平洋諸国 | 中期(2〜4年) |
| ハイドレートを活用した炭素管理およびガス貯蔵研究 | +0.4% | グローバル、欧州・日本・中国沿岸部に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー安全保障要件の高まり
ガス輸入依存国は、液化天然ガス供給が不安定な時期における潜在的な国内資源として、メタンハイドレートを位置づけています。日本の経済産業省および石油天然ガス・金属鉱物資源機構のMH21-Sプログラムは、近期的な商業生産ではなく、将来の展開に備えた生産技術の知見を維持し続けています。インドの石油天然ガス省は、自国の海域におけるガスハイドレートのポテンシャルを1,894兆立方メートルと推定しており、クリシュナ・ゴダバリ盆地にはNGHP-02探査で確認された高密度の砂質集積が存在します。これらのプログラムにより、ガスハイドレート市場における活動は、鉱床の特性評価、貯留層条件の計測、および操業能力の維持へとシフトしています。こうした活動は、生産が開始されない場合でも、調査、掘削、およびモニタリングへの需要を持続させます。この資源オプションは、将来の供給条件が採掘を正当化するかどうかを国が判断する前に評価・保全できるという点で、戦略的価値を持っています。
政府主導の商業化プログラム
沖合試験には長い期間、専用船舶、および広範な環境モニタリングが必要なため、公的プログラムはガスハイドレート市場において引き続き中心的な役割を担っています。日本、中国、インド、および米国は、国立研究機関、エネルギー省庁、または政府系オペレーターを通じてフィールドワークを支援してきました。アラスカ北部斜面の試験には米国エネルギー省、石油天然ガス・金属鉱物資源機構、米国地質調査所、および産業パートナーが参加し、大規模な生産実験が官民の協調参加に依存していることを示しました。[1] 政府の支援は、パイロット試験の間に技術チームを維持する役割も果たしており、これはパイロットが商業的なキャッシュフローを生み出さない場合に重要です。アジア太平洋では、国家プログラムは既知の沖合鉱床が存在し、供給安全保障への関心が高い地域に集中しています。これらのプログラムにより、ガスハイドレート市場は証拠収集、貯留層評価、および機器開発に焦点を当て続けています。
減圧法および沖合貯留層モニタリングの進歩
貯留層圧力を低下させることでハイドレートをガスと水に分解できるため、減圧法は現在評価中の主要な生産手法であり続けています。アラスカ北部斜面の実験は2023年9月から2024年7月まで実施され、B1およびD1砂岩貯留層から連続的な圧力コアおよび検層データが収集されました。これらの貯留層におけるハイドレート飽和度は間隙空間の50%から91%の範囲にあり、貯留層応答モデルに対するフィールドエビデンスを追加しました。沖合モニタリングにより、オペレーターは圧力、水の移動、砂の挙動、および地層安定性の変化が高コストの障害となる前に特定できます。信頼性の高い操業データは開発者がより長期の生産試験を設計するために必要であるため、ガスハイドレート市場はこれらの計測から恩恵を受けています。
高飽和砂質貯留層の発見
砂質鉱床は、粘土質亀裂中のハイドレート産出形態と比較して、一般的に優れた浸透率とガス・水挙動を示すため、優先的に取り扱われています。中国の瓊東南盆地での研究では、地震データ、坑井検層、およびコア分析を用いて、粗粒シルトおよび細粒砂タービダイト系における砂質集積が確認されました。インドのNGHP-02プログラムでも、クリシュナ・ゴダバリ盆地およびマハナディ盆地において広範な砂質系が確認されています。[2] 南シナ海の掘削地点における苺状黄鉄鉱に関する研究では、これらの鉱物集合体が局所的な間隙率を8.1%から80.2%に高める可能性があり、ガス貯蔵経路を追加できることが判明しました。これらの知見は、国家プログラムにすでに知られている鉱床内の生産可能量の推定を精緻化できます。したがって、ガスハイドレート市場は、砂質貯留層データが坑井配置および生産設計に関する不確実性を低減するフィールドエリアを優先しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沖合生産および坑井完成の高コスト | -1.8% | グローバル、特にアジア太平洋深海域およびアメリカ湾岸への影響が最も大きい | 長期(4年以上) |
| 砂の生産、水の流入、およびフローアシュアランス障害 | -0.7% | 沖合日本、南シナ海、およびベンガル湾 | 中期(2〜4年) |
| メタン漏洩および海底地質ハザードへの露出 | -0.5% | グローバルの海洋環境、特に韓国東海および南シナ海 | 長期(4年以上) |
| 商業規模の生産および標準化された規制の欠如 | -0.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
沖合生産および坑井完成の高コスト
沖合ガスハイドレートプロジェクトには、高価な坑井、海底システム、専門的な計測、および長期のモニタリング期間が必要です。破砕支援熱刺激法のテクノ経済分析では、正の正味現在価値を達成するには熱源コストが1kWh当たり0.20人民元未満、水平坑井区間が1,500m超である必要があることが判明しました。多くの沖合サイトでは、これらの条件を満たすために必要な地熱または産業廃熱源にアクセスできません。パイプラインのハイドレート修復には、単一の沖合プラグで3,000万 米ドルのコストがかかる場合があり、廃棄およびダウンタイムを含めると1億 米ドルを超えることもあります。ハイドレートを活用した海水淡水化のモデリングでも、メタンハイドレート形成剤の代わりにHFC-152aを使用することで固定資本投資が57.4%削減されることが判明しました。これらのコスト圧力により、ガスハイドレート市場の多くは独立した商業プロジェクトではなく、政府支援の研究プログラム内にとどまっています。
商業規模の生産および標準化された規制の欠如
ガスハイドレート鉱床は商業生産に至ったものはありません。参照された最高の持続的試験産出量は、中国の神狐2020年試験における1日当たり28,700立方メートルであり、成熟した在来型ガス坑井の生産水準を大幅に下回り、投資家や保険会社が利用できる証拠を限定しています。生産権、環境許可、およびメタン排出モニタリングは、依然として一般的にハイドレート採掘向けに書かれていない石油規制の下で処理されています。共通の国際標準の欠如は、合弁事業および国境を越えた技術プログラムに不確実性を加えています。開発者はまた、生産試験中のメタン漏洩、海底安定性、水の流入、および砂の生産に関する懸念にも直面しています。商業的な操業データおよび資源固有の規制が並行して発展していないため、ガスハイドレート市場はパイロットプロジェクトを中心とした状態が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
メタンハイドレートが現在の活動をリードし、二酸化炭素ハイドレートがより速く拡大メタンハイドレートは2026年のガスハイドレート市場シェアの94.3%を占めした。その地位は、グローバルな豊富さと、海洋および永久凍土鉱床からのメタン採掘に焦点を当てた国家生産プログラムを反映しています。グローバルな埋蔵メタン量は1.2×10¹⁷立方メートルと推定されており、これらの地層への継続的な科学的関心を支えています。メタンハイドレートは、海底および永久凍土地域において幅広い圧力・温度条件下で形成されます。したがって、日本の南海トラフからアラスカ北部斜面に至るフィールドプログラムは、メタンハイドレートを主要な生産ターゲットとして扱ってきました。エタンおよびプロパンハイドレートはガスハイドレート市場の小さな部分を占め、専用の生産プログラムよりも混合ガスのフローアシュアランスに関連性が高いです。
その他のガスハイドレートタイプには、窒素、硫化水素、および混合ゲスト配合が含まれます。これらのタイプは主に実験室研究または限定的な産業用途にとどまり、2031年までに実質的な貢献をすることは期待されていません。二酸化炭素ハイドレートは最も成長が速いタイプであり、このセグメントの市場規模は2027年から2032年にかけてCAGR 6.2%で拡大すると予測されています。その成長は、メタン生産ではなく炭素管理および産業処理に関連しています。実験室での研究では、リンゴジュースを45°Brixに濃縮、コーヒーエキスを全固形分40重量%に濃縮、およびオレンジジュースを4.1MPaで57.2%の脱水率で脱水することが報告されています。[3] 2025年の研究では、メソポーラスゼオライトZMQ-1における1.3MPa・275Kでの二酸化炭素(CO₂)ハイドレート形成が報告され、貯蔵容量151重量%、誘導時間2分という結果が得られました。

産出形態別:
海洋性ハイドレートが開発プログラムにおける最大の役割を維持海洋性ガスハイドレートは2026年のガスハイドレート市場規模の98.2%を占め、2032年にかけてCAGR 5.9%で成長すると予測されています。活発な国家プログラムが南シナ海、南海トラフ、ベンガル湾、およびアラスカ沖合に集中しているため、沖合鉱床が主流を占めています。南シナ海には4.0〜6.5×10¹²立方メートルの技術的に回収可能なガスハイドレート資源が存在すると推定されています。中国の神狐エリアは、2020年の試験において水深1,225mで累積86万1,400立方メートルのガスを生産しました。神狐エリアの数値研究では、三相帯における水平坑井が垂直坑井と比較してガス生産効率およびハイドレート分解速度を向上させることが判明しました。
海洋開発はまた、最大規模のプログラムを実施している国々の掘削資源および沖合操業経験とも一致しています。日本、中国、およびインドは、これらの鉱床が減圧法に対してより有利な貯留層特性を提供するため、沖合砂質系を優先してきました。海洋プロジェクトのガスハイドレート市場規模は、地震探査解釈、コアリング、坑井検層、およびフローアシュアランス研究への支出によって支えられています。永久凍土ハイドレートは2025年に残りの1.8%のシェアを占めました。アラスカ北部斜面B1砂岩がHYDRATE-02地質データ坑井においてハイドレート飽和度68%〜91%および分解後浸透率1mDを記録したことから、現在の貢献は主に科学的なものです。これらのフィールドデータは貯留層モデルの精緻化に役立ちますが、現在のコスト条件下では商業的な永久凍土開発は見込めません。
最終用途別:
エネルギー・電力が最大のポジションを維持し、産業用途がより速く成長エネルギー・電力は2026年のガスハイドレート市場シェアの55.6%を占めました。このセグメントには、政府資金による生産パイロット、沖合貯留層評価、および南シナ海、ベンガル湾、南海トラフにおける探査のサービス契約が含まれます。その地位は、発電および暖房のための補完的な天然ガス源を評価するというメタンハイドレート開発の本来の目的を反映しています。エネルギー輸入依存型経済は、国内鉱床が将来のエネルギー安全保障を支えられるかどうかを評価するためにこれらの活動に資金を提供してきました。石油・ガスは次に大きな最終用途であり、在来型深海システムがすでにハイドレート管理サービスを必要としているためです。この業務には、熱力学的阻害剤、動力学的ハイドレート阻害剤、海底インフラサポート、およびフローアシュアランス管理が含まれます。
産業用途は2032年にかけてCAGR 6.8%で最も速い成長を記録すると予測されています。産業用途のガスハイドレート市場規模は、海水淡水化、コールドチェーン熱貯蔵、ガス分離、および環境水処理の研究によって支えられています。シクロペンタンおよびLNG冷熱を使用したハイドレートを活用した海水淡水化構成では、比エネルギー消費量0.35kWh/立方メートル、均等化水コスト最低1.66 米ドル/立方メートルが報告されています。[4] ハイドレートスラリーシステムは、中程度の圧力で天然ガスを輸送することもでき、島嶼部および遠隔地でのパイプラインの必要性を低減します。環境・水処理用途には、塩分濃度100,000〜300,000mg/Lの産業廃水の濃縮が含まれます。食品・飲料用途は実験室段階にとどまっていますが、ガスハイドレート市場のより広い研究基盤を支えています。
注記: 個別セグメントのシェはレポート購入後にご確認いただけます
地域分析
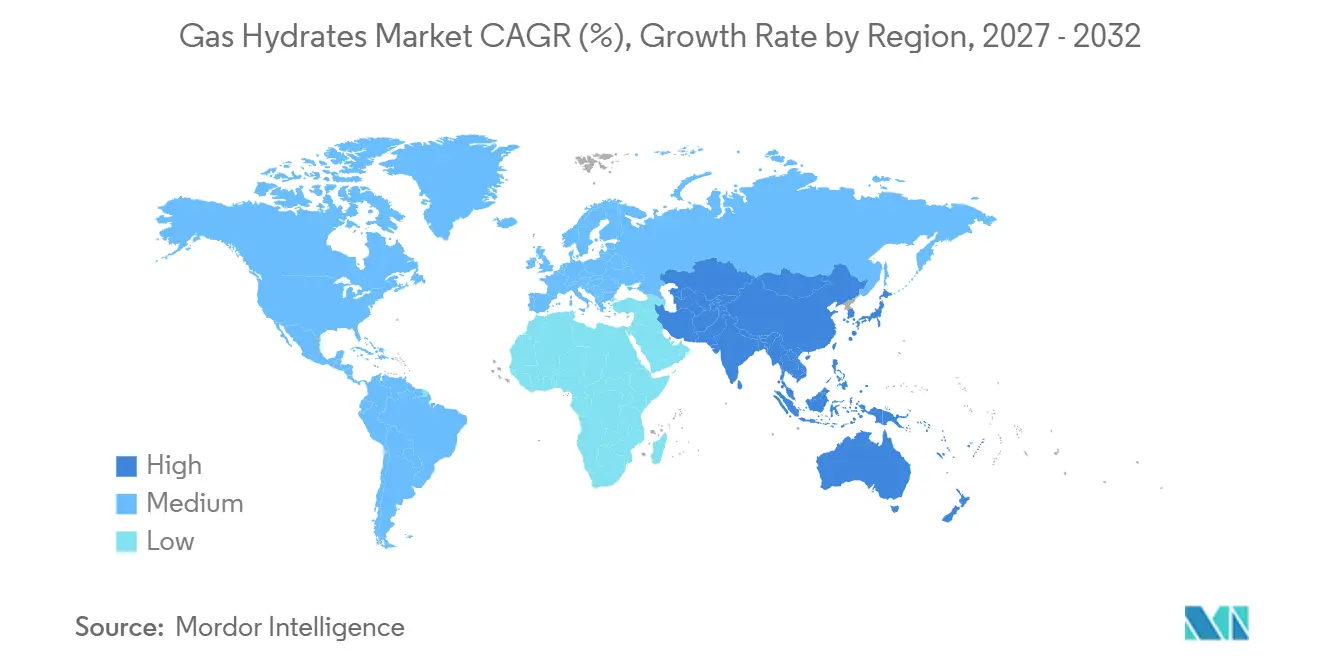
アジア太平洋は2026年のガスハイドレート市場シェアの46.9%を占め、2032年にかけてCAGR 5.6%で成長すると予測されています。中国、日本、およびインドは、技術開発の異なる段階で国家プログラムを運営しています。中国の神狐試験は、2020年の延長試験中に1日平均28,700立方メートルのガスを産出しました。2024年9月、China National Offshore Oil Corporation Limitedは瓊東南盆地において12本の開発坑井と1日1億6,200万立方フィートの高原目標を持つ深海1号フェーズIIを稼働させました。この在来型ガス開発は、China National Offshore Oil Corporation Limitedのガスハイドレート探査と同じ盆地における深海操業能力を示しています。
北米は第2位の地域であり、活動は米国政府支援の研究を中心としています。この地域のガスハイドレート市場規模は、2024年7月に完了したアラスカ北部斜面生産試験によって支えられています。この試験には、米国エネルギー省、国立エネルギー技術研究所、石油天然ガス・金属鉱物資源機構、米国地質調査所、ASRCエネルギーサービス、およびプルドーベイユニットの権益保有者が参加しました。B1およびD1砂岩貯留層から商業生産設計に有用な拡張フィールド応答データセットが生産されました。アメリカ湾岸は、ウォーカーリッジブロック313におけるテキサス大学UT-GOM2-2深海コアリング探査を通じて研究において引き続き活発です。
欧州は限定的な役割を担っており、ノルウェーおよびロシアが北極棚および永久凍土産出形態に対して地質学的な関連性を持っています。南米は主にブラジルのサントスおよびカンポス盆地における在来型深海操業に関連しており、ガスハイドレートは採掘ターゲットではなくフローアシュアランス問題として監視されています。中東・アフリカの活動は、メタンハイドレート生産よりも沖合探査および水技術に密接に関連しています。China National Offshore Oil Corporation Limitedの2024年6月の陵水36-1発見では、水深1,500mで1日1,000万立方メートルを超えるオープンフローガス試験が記録されました。
競合状況
商業生産を確立した企業がないため、ガスハイドレート市場は断片化しています。China National Offshore Oil Corporation Limited、China National Petroleum Corporation、Japan Petroleum Exploration Co., Ltd.、INPEX CORPORATION、およびOil and Natural Gas Corporation Limitedなどの国家支援の国営石油会社が、国家プログラムを通じて活発なフィールドワークの多くを実施しています。Exxon Mobil Corporation、Chevron Corporation、ConocoPhillips Company、およびShell plcは、独立したハイドレート生産プロジェクトを運営するのではなく、政府連携の研究コンソーシアムに参加しています。Schlumberger Limited(SLB)およびHalliburton Companyなどのサービスプロバイダーは、フィールド試験を支援する掘削中検層ツール、圧力コアリング、およびフローアシュアランス技術を提供しています。Schlumberger Limited(SLB)はアラスカ北部斜面試験およびインドのNGHP-02プログラムで検層作業を実施しました。商業的な産出がないため、競争は現在、研究アクセス、沖合機器、貯留層データ、および操業知識を中心に展開しています。
中国の研究機関は、減圧法および坑井技術における役割を拡大しています。中国石油大学は2024年に坑井内の二次ハイドレート防止に焦点を当てた米国特許を出願しました。この研究は、日本の2017年沖合試験中に報告された操業上の問題であるハイドレート閉塞に対処するものです。材料・化学技術の参加者も、二酸化炭素(CO₂)ハイドレート用途向けの動力学的促進剤、反応器設計、および連続フローシステムを開発しています。これらの用途における競争は、より低い分離コスト、より速い形成、および信頼性の高い操業に焦点を当てています。
MODEC, Inc.は、日本の排他的経済水域における浅海メタンハイドレート採取に沖合プラットフォーム設計および操業経験を応用しています。ルイジアナ大学ラファイエット校の2024年特許は、同一の海洋地層における同時メタン採取および二酸化炭素(CO₂)貯留をカバーしています。Shell plcおよびTotalEnergies SEは統合プロジェクトに関連する沖合インフラおよび炭素市場の経験を持っていますが、いずれも商業的なハイドレート開発を確立していません。
ガスハイドレート産業リーダー
-
石油天然ガス・金属鉱物資源機構(JOGMEC)
-
China Geological Survey (CGS)
-
China National Offshore Oil Corporation Limited (CNOOC Limited)
-
Oil and Natural Gas Corporation Limited
-
Japan Petroleum Exploration Co., Ltd. (JAPEX)
- 注:主要企業の掲載順は順位を示すものではありません。
ガスハイドレート市場 このレポートでカバーされる企業
- bp p.l.c.
- Chevron Corporation
- China Geological Survey (CGS)
- China National Offshore Oil Corporation Limited (CNOOC Limited)
- China National Petroleum Corporation (CNPC)
- China Petroleum and Chemical Corporation (Sinopec)
- ConocoPhillips Company
- Equinor ASA
- Exxon Mobil Corporation
- GAIL Limited
- Halliburton Company
- INPEX CORPORATION
- Japan Drilling Co., Ltd.
- Japan Petroleum Exploration Co., Ltd. (JAPEX)
- Korea Gas Corporation (KOGAS)
- MODEC, Inc.
- Oil and Natural Gas Corporation Limited
- Oil India Limited
- Petrobras
- PetroChina Company Limited
- Schlumberger Limited (SLB)
- Shell plc
- TotalEnergies SE
- Woodside Energy Group Ltd.
最近の産業開発事情 ガスハイドレート市場
- 2025年11月:中国は南シナ海から採取したメタンハイドレートを第15回全運動会の聖火の燃料として使用し、ハイドレート由来エネルギーへの高まる信頼を示しました。
- 2025年10月:中国は南シナ海から採取したメタンハイドレートを第15回全国運動会の聖火の燃料として使用し、ハイドレート由来エネルギーへの高まる信頼を示しました。
- 2025年3月:米国エネルギー省の国立エネルギー技術研究所(NETL)は2025年メタンハイドレート研究開発プログラムの更新を発表しました。この更新では、アラスカ北部斜面の長期生産試験から収集されたデータの継続的な分析、およびハイドレート貯留層挙動、回収率、坑井安定性、および商業生産経路に関する継続的な研究が強調されました。
グローバルガスハイドレート市場レポートの調査範囲
ガスハイドレートは、主にメタンなどのガス分子が高圧・低温条件下で水分子の格子内に閉じ込められることで形成される氷状の結晶性化合物です。これらの鉱床は一般的に深海堆積物および北極永久凍土地域に見られます。ガスハイドレートには相当量の天然ガスが含まれており、有望な非在来型エネルギー資源と見なされています。また、二酸化炭素(CO₂)の地中貯留、ガス貯蔵、輸送、および環境管理への応用も研究されています。
グローバルガスハイドレート市場は、タイプ別にメタンハイドレート、エタンハイドレート、プロパンハイドレート、二酸化炭素(CO₂)ハイドレート、およびその他のガスハイドレートに区分されます。産出形態別では、市場は海洋性ガスハイドレートおよび永久凍土ガスハイドレートに区分されます。最終用途別では、市場は石油・ガス、エネルギー・電力、化学・石油化学、海洋・オフショア、輸送、産業、環境・水処理、食品・飲料、およびその他の最終用途に区分されます。本レポートは、主要地域の26カ国にわたるグローバルガスハイドレート市場の市場規模および予測もカバーしています。各セグメントについて、市場規模および予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| メタンハイドレート |
| エタンハイドレート |
| プロパンハイドレート |
| 二酸化炭素ハイドレート |
| その他のガスハイドレート |
| 海洋性ガスハイドレート |
| 永久凍土ガスハイドレート |
| 石油・ガス |
| エネルギー・電力 |
| 化学・石油化学 |
| 海洋・オフショア |
| 輸送 |
| 産業 |
| 環境・水処理 |
| 食品・飲料 |
| その他の最終用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ノルウェー |
| 英国 | |
| ドイツ | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| その他の中東・アフリカ |
| タイプ別 | メタンハイドレート | |
| エタンハイドレート | ||
| プロパンハイドレート | ||
| 二酸化炭素ハイドレート | ||
| その他のガスハイドレート | ||
| 産出形態別 | 海洋性ガスハイドレート | |
| 永久凍土ガスハイドレート | ||
| 最終用途別 | 石油・ガス | |
| エネルギー・電力 | ||
| 化学・石油化学 | ||
| 海洋・オフショア | ||
| 輸送 | ||
| 産業 | ||
| 環境・水処理 | ||
| 食品・飲料 | ||
| その他の最終用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ノルウェー | |
| 英国 | ||
| ドイツ | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのガスハイドート市場の予想成長率は?
ガスハイドレート市場は2027年から2032年にかけてCAGR 5.15%で成長し、2032年までに4.54 ビリオン 米ドルに達すると予測されています。2025年には3.01 ビリオン 米ドルと評価され、2027年には3.53 ビリオン 米ドルと推定されています。
最大の市場シェアを持つガスハイドレートタイプはどれですか?
メタンハイドレートは2026年の収益の94.3%を占め、メタン採掘に焦点を当てた国家パイロットプログラムによって牽引されています。二酸化炭素ハイドレートは最も成長が速いタイプであり、2032年にかけてCAGR 6.2%で成長しています。
海洋性ガスハイドレート鉱床が重要な理由は何ですか?
海洋性鉱床は2026年の合計の98.2%を占め、南シナ海、南海トラフ、およびベンガル湾における活発なプログラムの焦点となっています。2032年にかけてCAGR 5.9%で成長すると予測されています。
最も速く成長すると予想される最終用途セグメントはどれですか?
産業用途は2032年にかけてCAGR 6.8%で拡大すると予測されており、海水淡水化、熱貯蔵、ガス分離、および水処理の研究によって支えられています。エネルギー・電力は2026年に55.6%のシェアで最大の最終用途セグメントであり続けました。
ガスハイドレート開発をリードしている地域はどこですか?
アジア太平洋は2026年に46.9%のシェアでリードし、2032年にかけてCAGR 5.6%で成長すると予測されています。中国、日本、およびインドがこの地域における国家プログラムの主要な拠点です。
ガスハイドレートの商業生産は始まっていますか?
商業生産に至った鉱床はあません。現在の支出はパイロット試験、貯留層モニタリング、技術開発、および資源特性評価に集中しています。