
Gashydrate-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.53 Milliarden US-Dollar |
| Marktgröße (2032) | 4.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gashydrate-Marktanalyse von Mordor Intelligence
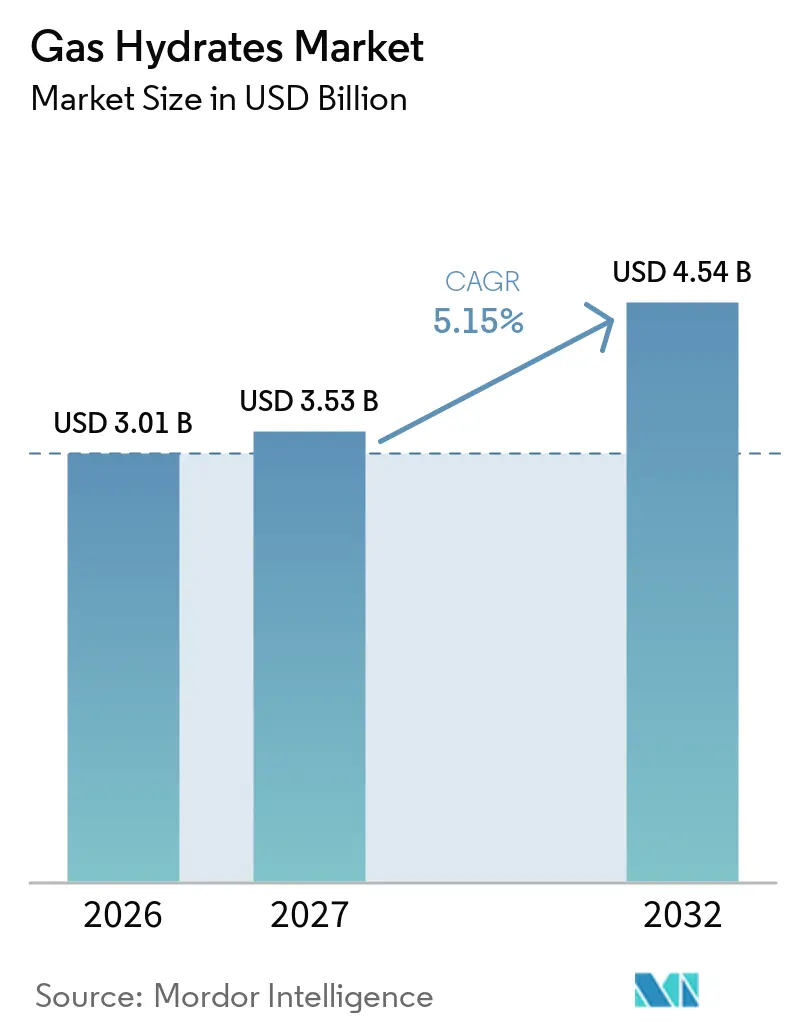
Die Gashydrate-Marktgröße wird für 2026 auf 3,01 Milliarden USD, für 2027 auf 3,53 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 4,54 Milliarden USD erreichen, bei einem CAGR von 5,15 % von 2027 bis 2032. Energiesicherheitsprogramme im Asien-Pazifik-Raum, wo importabhängige Länder weiterhin inländische Offshore-Ressourcen bewerten, unterstützen das Marktwachstum. Methanhydrate enthalten erhebliche Mengen an Erdgas, doch die meisten Projekte befinden sich noch in der Pilotphase und konzentrieren sich auf den Aufbau technischer Bereitschaft. Infolgedessen fließt Kapital in Reservoirkartierung, Drucküberwachung und Produktionstests statt in eine rasche Feldentwicklung. Kohlenstoffspeicherung, Entsalzung, Gastrennung und Anwendungen zur thermischen Speicherung erweitern den Umfang der Hydratforschung über die Erdgasproduktion hinaus. Diese breitere Anwendungsbasis bietet zusätzliche Möglichkeiten für Ausgaben und Technologieentwicklung, solange die kommerzielle Methanproduktion begrenzt bleibt.
Wichtigste Erkenntnisse des Berichts
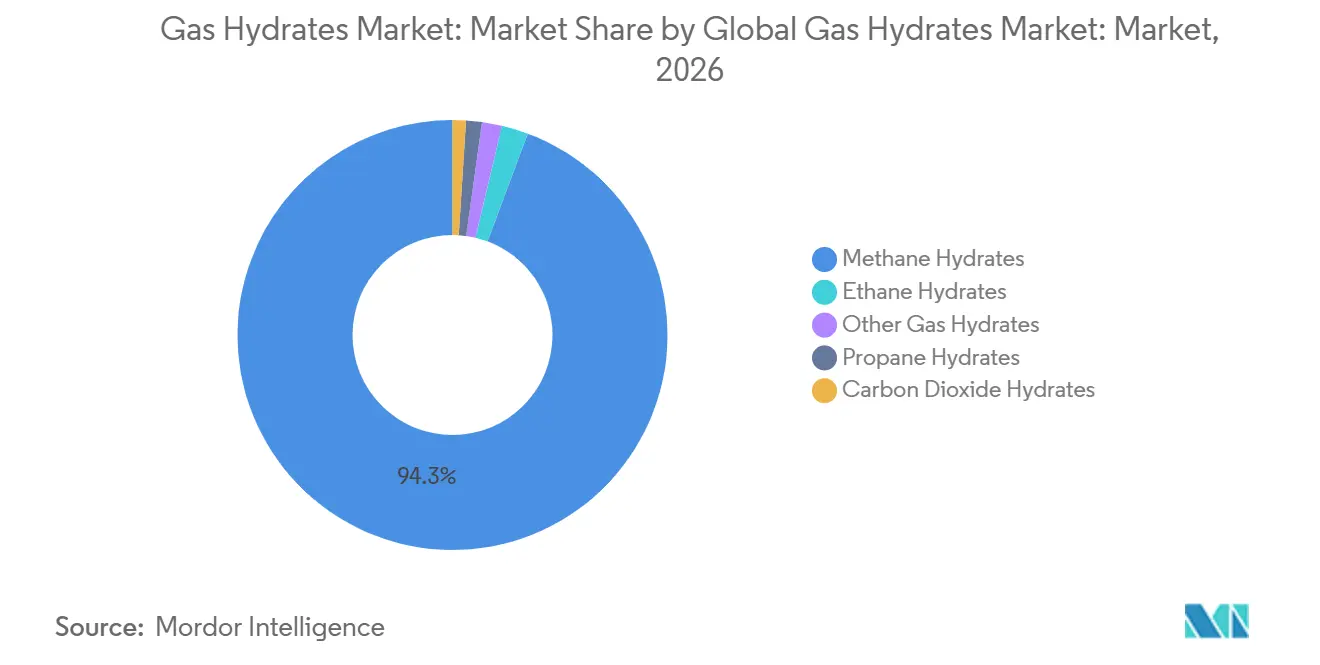
- Nach Typ hielten Methanhydrate im Jahr 2026 einen Marktanteil von 94,3 % am Gashydrate-Markt, während Kohlendioxidhydrate bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Vorkommen entfielen marine Gashydrate im Jahr 2026 auf 98,2 % des Gashydrate-Marktanteils und werden voraussichtlich bis 2032 mit einem CAGR von 5,9 % wachsen.
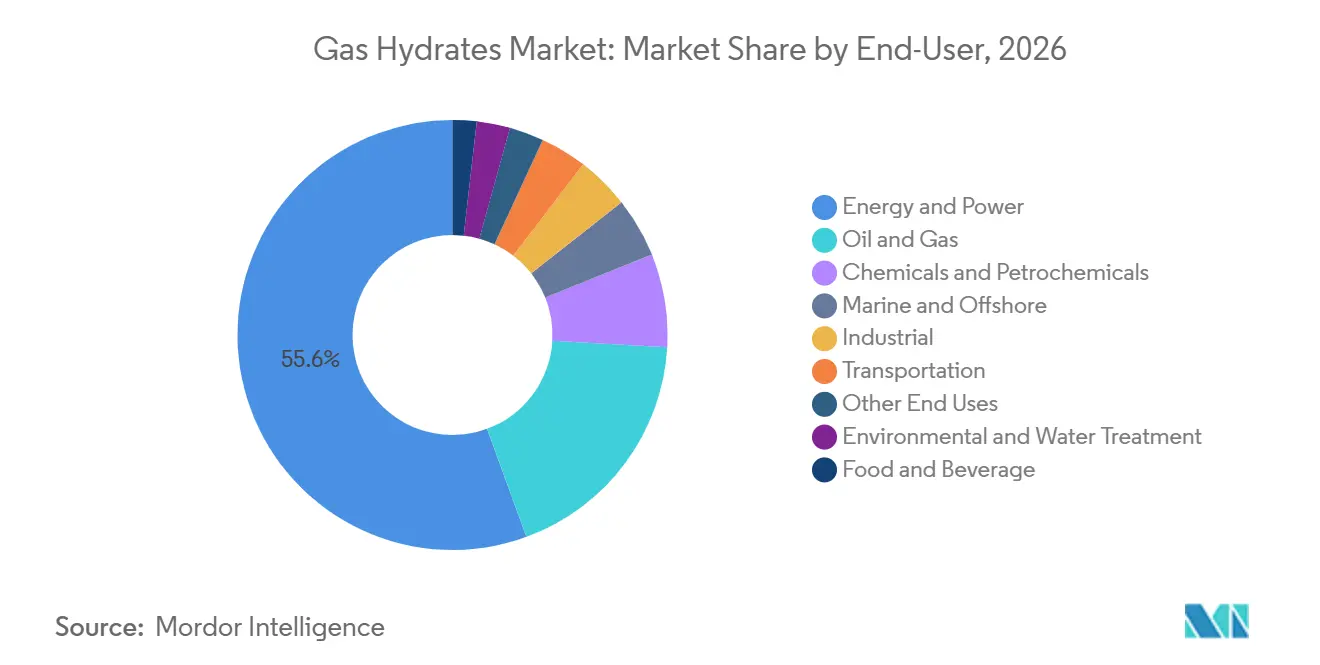
- Nach Endverwendung hielt Energie und Strom im Jahr 2026 einen Marktanteil von 55,6 % am Gashydrate-Markt, während industrielle Anwendungen bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
- Nach Geografie führte Asien-Pazifik mit einem Marktanteil von 46,9 % am Gashydrate-Markt im Jahr 2026 und wird voraussichtlich bis 2032 mit einem CAGR von 5,6 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anforderungen an die Energiesicherheit | +1.3% | Asien-Pazifik, einschließlich Japan, Indien und Südkorea, mit sekundären Gewinnen im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte Kommerzialisierungsprogramme | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Druckentlastung und der Offshore-Reservoirüberwachung | +0.8% | Global, mit dem stärksten kurzfristigen Effekt in Japan und China | Mittelfristig (2–4 Jahre) |
| Entdeckung hochgesättigter sandreicher Reservoire | +0.6% | Asien-Pazifik, einschließlich des Südchinesischen Meeres, des Golfs von Bengalen und des Nankai-Troges | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kohlenstoffärmeren Übergangs-Gasressourcen | +0.5% | Nordamerika, Europa und Asien-Pazifik-Länder mit Netto-Null-Verpflichtungen | Mittelfristig (2–4 Jahre) |
| Hydratbasiertes Kohlenstoffmanagement und Gasspeicherforschung | +0.4% | Global, konzentriert in Europa, Japan und dem küstennahen China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an die Energiesicherheit
Gasimportabhängige Länder betrachten Methanhydrate als potenzielle inländische Ressource in Zeiten instabiler Flüssigerdgasversorgung. Das MH21-S-Programm des japanischen Ministeriums für Wirtschaft, Handel und Industrie sowie der Japan Oil, Gas and Metals National Corporation erhält weiterhin Produktionswissen für einen möglichen zukünftigen Einsatz, anstatt auf eine kurzfristige kommerzielle Produktion abzuzielen. Das indische Ministerium für Erdöl und Erdgas schätzte das Gashydratpotenzial in seinen Gewässern auf 1.894 Billionen Kubikmeter, und das Krishna-Godavari-Becken enthält dichte sandreiche Akkumulationen, die durch die NGHP-02-Expedition identifiziert wurden. Diese Programme verlagern die Arbeit im Gashydrate-Markt hin zur Charakterisierung von Lagerstätten, der Messung von Reservoirbedingungen und der Aufrechterhaltung von Betriebskapazitäten. Solche Aktivitäten halten die Nachfrage nach Erkundungen, Bohrungen und Überwachung aufrecht, auch wenn keine Produktion beginnt. Die Ressourcenoption hat strategischen Wert, da sie bewertet und gesichert werden kann, bevor ein Land entscheidet, ob zukünftige Versorgungsbedingungen eine Förderung rechtfertigen.
Staatlich geführte Kommerzialisierungsprogramme
Öffentliche Programme bleiben für den Gashydrate-Markt von zentraler Bedeutung, da Offshore-Tests lange Zeiträume, spezialisierte Schiffe und umfangreiche Umweltüberwachung erfordern. Japan, China, Indien und die Vereinigten Staaten haben Feldarbeiten durch nationale Forschungseinrichtungen, Energieministerien oder staatlich verbundene Betreiber unterstützt. Der Test am Alaska North Slope umfasste das U.S. Department of Energy, die Japan Oil, Gas and Metals National Corporation, den U.S. Geological Survey und Industriepartner, was zeigt, dass große Produktionsexperimente auf koordinierte öffentliche und private Beteiligung angewiesen sind.[1] Staatliche Unterstützung erhält auch technische Teams zwischen Feldtests aufrecht, was wichtig ist, wenn Pilotprojekte keinen kommerziellen Cashflow generieren. Im Asien-Pazifik-Raum konzentrieren sich nationale Programme auf Standorte mit bekannten Offshore-Vorkommen und hohem Interesse an Versorgungssicherheit. Diese Programme halten den Gashydrate-Markt auf Beweiserhebung, Reservoirbewertung und Geräteentwicklung ausgerichtet.
Fortschritte bei der Druckentlastung und der Offshore-Reservoirüberwachung
Die Druckentlastung bleibt die wichtigste unter Bewertung stehende Produktionsmethode, da die Absenkung des Reservoirdrucks Hydrat in Gas und Wasser dissoziieren kann. Das Experiment am Alaska North Slope lief von September 2023 bis Juli 2024 und sammelte kontinuierliche Druckkern- und Protokolldaten aus den B1- und D1-Sandreservoiren. Die Hydratsättigung in diesen Reservoiren reichte von 50 % bis 91 % des Porenraums und lieferte Felddaten für Reservoirreaktionsmodelle. Die Offshore-Überwachung hilft Betreibern, Veränderungen in Druck, Wasserbewegung, Sandverhalten und Formationsstabilität zu erkennen, bevor sie zu kostspieligen Ausfällen werden. Der Gashydrate-Markt profitiert von diesen Messungen, da zuverlässige Betriebsdaten benötigt werden, bevor Entwickler längere Produktionstests konzipieren können.
Entdeckung hochgesättigter sandreicher Reservoire
Sandreiche Lagerstätten erhalten Priorität, da sie im Allgemeinen eine bessere Durchlässigkeit und ein besseres Gas-Wasser-Verhalten bieten als Hydratvorkommen in tonreichen Klüften. Arbeiten im Qiongdongnan-Becken Chinas bestätigten sandreiche Akkumulationen in Grobsilt- und Feinsand-Turbidit-Systemen mithilfe seismischer Daten, Bohrlochprotokollen und Kernanalysen. Indiens NGHP-02-Programm identifizierte ebenfalls ausgedehnte sandreiche Systeme in den Krishna-Godavari- und Mahanadi-Becken.[2] Forschungen zu framboïdalem Pyrit an Bohrstellen im Südchinesischen Meer ergaben, dass diese Mineralaggregat die lokale Porosität von 8,1 % auf 80,2 % erhöhen können, was zusätzliche Gasspeicherwege schaffen kann. Diese Erkenntnisse können Schätzungen der förderbaren Mengen innerhalb bereits bekannter Lagerstätten verfeinern. Der Gashydrate-Markt bevorzugt daher Feldgebiete, in denen sandreiche Reservoirdaten die Unsicherheit bei der Bohrlochplatzierung und dem Produktionsdesign verringern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Offshore-Produktions- und Bohrlochfertigstellungskosten | -1.8% | Global, mit dem stärksten Effekt in Tiefsee-Asien-Pazifik und dem Golf von Amerika | Langfristig (≥ 4 Jahre) |
| Sandproduktion, Wasserzufluss und Fließsicherheitsausfälle | -0.7% | Offshore Japan, Südchinesisches Meer und Golf von Bengalen | Mittelfristig (2–4 Jahre) |
| Methanaustrittsgefährdung und Meeresbodengefahren | -0.5% | Marine Umgebungen weltweit, insbesondere das Ostmeer Koreas und das Südchinesische Meer | Langfristig (≥ 4 Jahre) |
| Fehlende kommerzielle Produktion im großen Maßstab und standardisierte Regulierung | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Offshore-Produktions- und Bohrlochfertigstellungskosten
Offshore-Gashydratprojekte erfordern teure Bohrungen, Unterseeinfrastruktur, spezialisierte Messungen und ausgedehnte Überwachungszeiträume. Eine techno-ökonomische Analyse der fracturing-unterstützten thermischen Stimulation ergab, dass ein positiver Kapitalwert Wärmequellenkosten unter 0,20 CNY pro kWh und horizontale Bohrlochsektionen von mehr als 1.500 m erforderte. Viele Offshore-Standorte haben keinen Zugang zu den geothermischen oder industriellen Abwärmequellen, die zur Erfüllung dieser Bedingungen erforderlich sind. Die Sanierung von Pipeline-Hydraten kann für einen einzelnen Offshore-Pfropfen 30 Millionen USD kosten und bei Einbeziehung von Stilllegung und Ausfallzeiten 100 Millionen USD übersteigen. Modellierungen für hydratbasierte Entsalzung ergaben auch, dass der Einsatz von HFC-152a anstelle von Methanhydratbildnern die Investitionskosten um 57,4 % senkte. Dieser Kostendruck hält einen Großteil des Gashydrate-Marktes innerhalb staatlich geförderter Forschungsprogramme statt in eigenständigen kommerziellen Projekten.
Fehlende kommerzielle Produktion im großen Maßstab und standardisierte Regulierung
Keine Gashydratlagerstätte hat die kommerzielle Produktion erreicht. Die höchste nachgewiesene anhaltende Versuchsproduktion war Chinas Shenhu-Test 2020 mit 28.700 Kubikmetern pro Tag, was weit unter den Produktionsniveaus reifer konventioneller Gasbohrungen lag und die für Investoren und Versicherer verfügbaren Belege einschränkte. Förderrechte, Umweltgenehmigungen und Methanemissionsüberwachung werden nach wie vor im Allgemeinen unter Erdölvorschriften gehandhabt, die nicht speziell für die Hydratförderung geschrieben wurden. Das Fehlen gemeinsamer internationaler Standards erhöht die Unsicherheit bei Joint Ventures und grenzüberschreitenden Technologieprogrammen. Entwickler sehen sich auch mit Bedenken hinsichtlich Methanaustritten, Meeresbodeninstabilität, Wasserzufluss und Sandproduktion während Produktionstests konfrontiert. Der Gashydrate-Markt bleibt auf Pilotprojekte ausgerichtet, da kommerzielle Betriebsdaten und ressourcenspezifische Regulierung noch nicht parallel entwickelt wurden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Methanhydrate führen die aktuelle Aktivität an, während Kohlendioxidhydrate schneller wachsenMethanhydrate hielten im Jahr 2026 einen Marktanteil von 94,3 % am Gashydrate-Markt. Ihre Position spiegelt die globale Häufigkeit und den Fokus nationaler Produktionsprogramme auf die Methangewinnung aus marinen und Permafrost-Lagerstätten wider. Das globale in-situ-Methan wird auf 1,2 × 10¹⁷ Kubikmeter geschätzt, was das anhaltende wissenschaftliche Interesse an diesen Formationen unterstützt. Methanhydrate bilden sich unter einem breiten Spektrum von Druck- und Temperaturbedingungen unterhalb des Meeresbodens und in Permafrostregionen. Feldprogramme vom Nankai-Trog Japans bis zum Alaska North Slope haben Methanhydrate daher als primäres Produktionsziel behandelt. Ethan- und Propanhydrate stellen einen kleineren Teil des Gashydrate-Marktes dar und sind eher für die Fließsicherheit bei Mischgasen relevant als für dedizierte Produktionsprogramme.
Weitere Gashydrattypen umfassen Stickstoff-, Schwefelwasserstoff- und Mischgastformulierungen. Diese Typen verbleiben hauptsächlich in der Laborforschung oder begrenzten industriellen Anwendungen und werden voraussichtlich bis 2031 keinen wesentlichen Beitrag leisten. Kohlendioxidhydrate sind der am schnellsten wachsende Typ, wobei die Marktgröße für dieses Segment voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,2 % zunehmen wird. Ihr Wachstum ist mit Kohlenstoffmanagement und industrieller Verarbeitung verbunden, nicht mit der Methanproduktion. Laborarbeiten berichteten von der Konzentration von Apfelsaft auf 45 °Brix, Kaffeeextrakten auf 40 Gew.-% Gesamtfeststoffe und Orangensaft-Dehydratationsverhältnissen von 57,2 % bei 4,1 MPa.[3] Eine Studie aus dem Jahr 2025 berichtete auch von der Bildung von Kohlendioxid (CO2)-Hydraten in mesoporösem Zeolith ZMQ-1 bei 1,3 MPa und 275 K, mit einer Speicherkapazität von 151 Gew.-% und einer Induktionszeit von 2 Minuten.

Nach Vorkommen:
Marine Hydrate behalten die größte Rolle in EntwicklungsprogrammenMarine Gashydrate machten im Jahr 2026 98,2 % der Gashydrate-Marktgröße aus und werden voraussichtlich bis 2032 mit einem CAGR von 5,9 % wachsen. Offshore-Lagerstätten dominieren, da aktive nationale Programme im Südchinesischen Meer, im Nankai-Trog, im Golf von Bengalen und vor der Küste Alaskas konzentriert sind. Das Südchinesische Meer wird auf 4,0 bis 6,5 × 10¹² Kubikmeter technisch gewinnbarer Gashydratressourcen geschätzt. Chinas Shenhu-Gebiet produzierte während seines Versuchs 2020 in 1.225 m Wassertiefe 861.400 Kubikmeter kumulatives Gas. Numerische Studien des Shenhu-Gebiets ergaben, dass horizontale Bohrungen in Dreiphasenzonen die Gasproduktionseffizienz und die Hydratdissoziationsraten im Vergleich zu vertikalen Bohrungen verbessern können.
Die marine Entwicklung entspricht auch den Bohrressourcen und der Offshore-Betriebserfahrung der Länder, die die größten Programme durchführen. Japan, China und Indien haben offshore sandreichen Systemen Priorität eingeräumt, da diese Lagerstätten günstigere Reservoireigenschaften für die Druckentlastung bieten. Die Gashydrate-Marktgröße für marine Projekte wird durch Ausgaben für seismische Interpretation, Kernbohrung, Bohrlochprotokollierung und Fließsicherheitsstudien unterstützt. Permafrost-Hydrate hielten 2025 den verbleibenden Anteil von 1,8 %. Ihr aktueller Beitrag ist hauptsächlich wissenschaftlicher Natur, da der Alaska North Slope B1-Sand eine Hydratsättigung von 68 % bis 91 % und eine Permeabilität nach der Dissoziation von 1 mD im HYDRATE-02-Geodatenbohrloch aufzeichnete. Diese Felddaten helfen bei der Verfeinerung von Reservoirmodellen, obwohl eine kommerzielle Permafrostentwicklung unter den aktuellen Kostenbedingungen unwahrscheinlich bleibt.
Nach Endverwendung:
Energie und Strom hält die größte Position, während industrielle Anwendungen schneller wachsenEnergie und Strom hielt im Jahr 2026 einen Marktanteil von 55,6 % am Gashydrate-Markt. Das Segment umfasst staatlich finanzierte Produktionspiloten, Offshore-Reservoirbewertungen und Serviceverträge für die Exploration im Südchinesischen Meer, im Golf von Bengalen und im Nankai-Trog. Seine Position spiegelt den ursprünglichen Zweck der Methanhydratentwicklung wider, nämlich die Bewertung einer ergänzenden Erdgasquelle für die Stromerzeugung und Heizung. Energieimportabhängige Volkswirtschaften haben diese Aktivitäten finanziert, um zu bewerten, ob inländische Lagerstätten die zukünftige Energiesicherheit unterstützen könnten. Öl und Gas ist die nächstgrößere Endverwendung, da konventionelle Tiefseeinfrastruktur bereits Hydratmanagementdienste erfordert. Diese Arbeit umfasst thermodynamische Inhibitoren, kinetische Hydratinhibitoren, Unterwasserinfrastrukturunterstützung und Fließsicherheitsmanagement.
Industrielle Anwendungen werden voraussichtlich das schnellste Wachstum mit einem CAGR von 6,8 % bis 2032 verzeichnen. Die Gashydrate-Marktgröße für industrielle Anwendungen wird durch Forschung in den Bereichen Entsalzung, Kälteketten-Wärmespeicherung, Gastrennung und Umweltwasseraufbereitung unterstützt. Eine hydratbasierte Entsalzungskonfiguration mit Cyclopentan und LNG-Kälteenergie meldete einen spezifischen Energieverbrauch von 0,35 kWh pro Kubikmeter und Wasserkosten von nur 1,66 USD pro Kubikmeter.[4] Hydratschlammsysteme können Erdgas auch bei moderaten Drücken transportieren, was den Bedarf an Pipelines in Insel- und abgelegenen Umgebungen reduziert. Umwelt- und Wasseraufbereitungsanwendungen umfassen die Konzentration von industriellem Abwasser mit einem Salzgehalt von 100.000 bis 300.000 mg/L. Lebensmittel- und Getränkeanwendungen verbleiben im Laborstadium, unterstützen jedoch die breitere Forschungsbasis des Gashydrate-Marktes.
Geografische Analyse
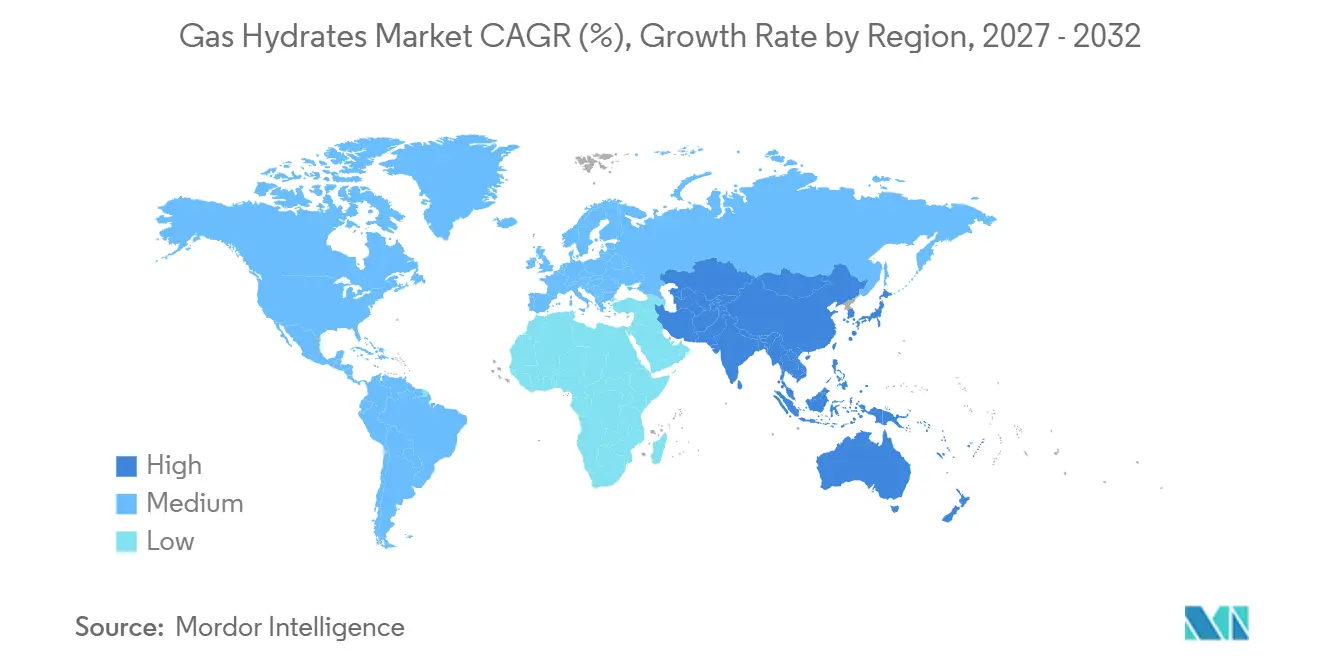
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 46,9 % am Gashydrate-Markt und wird voraussichtlich bis 2032 mit einem CAGR von 5,6 % wachsen. China, Japan und Indien betreiben nationale Programme auf unterschiedlichen Stufen der technischen Entwicklung. Chinas Shenhu-Versuch erzielte während seines verlängerten Laufs 2020 durchschnittlich 28.700 Kubikmeter Gas pro Tag. Im September 2024 brachte China National Offshore Oil Corporation Shenhai-1 Phase II im Qiongdongnan-Becken mit 12 Entwicklungsbohrungen und einem Plateauziel von 162 Millionen Kubikfuß pro Tag online. Diese konventionelle Gasentwicklung demonstriert Tiefsee-Betriebskapazitäten im selben Becken wie die Gashydrat-Exploration von China National Offshore Oil Corporation.
Nordamerika ist die zweitgrößte Region, mit Aktivitäten, die sich auf staatlich unterstützte US-Forschung konzentrieren. Die Gashydrate-Marktgröße in der Region wird durch den im Juli 2024 abgeschlossenen Produktionstest am Alaska North Slope unterstützt. Der Test brachte das U.S. Department of Energy, das National Energy Technology Laboratory, die Japan Oil, Gas and Metals National Corporation, den U.S. Geological Survey, ASRC Energy Services und die Prudhoe Bay Unit-Arbeitsanteilseigentümer zusammen. Er produzierte einen erweiterten Felddatensatz aus den B1- und D1-Sandreservoiren, der für das kommerzielle Produktionsdesign nützlich ist. Der Golf von Amerika bleibt durch die Tiefsee-Kernbohrungsexpedition der University of Texas UT-GOM2-2 am Walker Ridge Block 313 in der Forschung aktiv.
Europa spielt eine bescheidene Rolle, wobei Norwegen und Russland geologische Relevanz für arktische Schelf- und Permafrostvorkommen haben. Südamerika ist hauptsächlich mit konventionellen Tiefseeoperationen in Brasiliens Santos- und Campos-Becken verbunden, wo Gashydrate als Fließsicherheitsproblem überwacht werden und nicht als Förderungsziel. Die Aktivitäten im Nahen Osten und Afrika sind enger mit Offshore-Exploration und Wassertechnologie verbunden als mit der Methanhydratproduktion. China National Offshore Oil Corporations Lingshui-36-1-Entdeckung vom Juni 2024 verzeichnete einen offenen Gasfließtest von über 10 Millionen Kubikmetern pro Tag in 1.500 m Wassertiefe.
Wettbewerbslandschaft
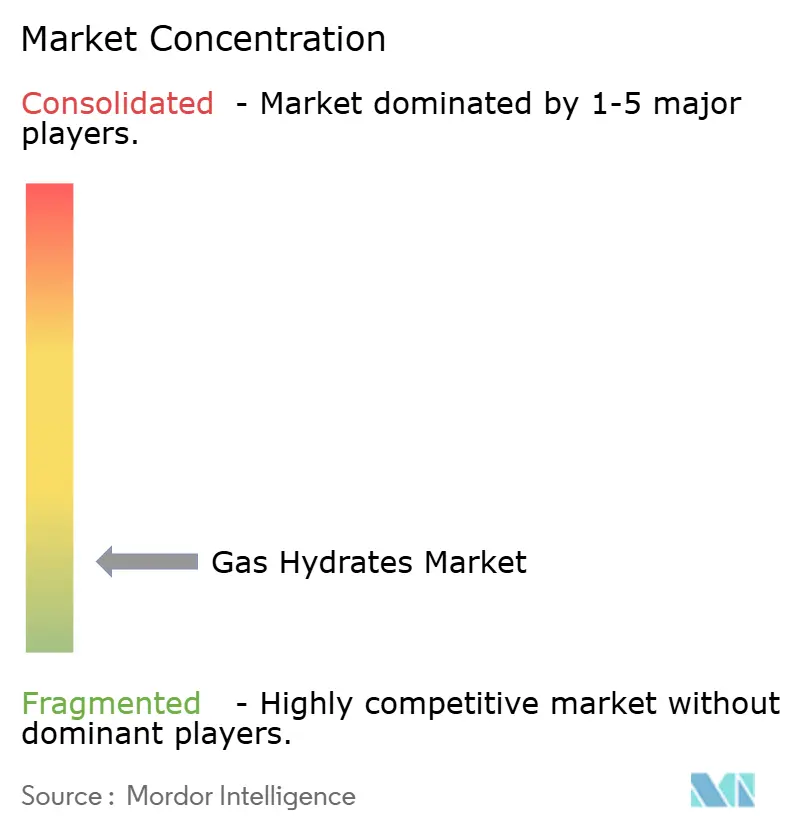
Der Gashydrate-Markt ist fragmentiert, da kein Unternehmen eine kommerzielle Produktion etabliert hat. Staatlich unterstützte nationale Ölgesellschaften wie China National Offshore Oil Corporation, China National Petroleum Corporation, Japan Petroleum Exploration Company, Inpex Corporation und Oil and Natural Gas Corporation führen einen Großteil der aktiven Feldarbeit durch nationale Programme durch. ExxonMobil, Chevron, ConocoPhillips und Shell beteiligen sich an staatlich verbundenen Forschungskonsortien, anstatt unabhängige Hydratproduktionsprojekte zu betreiben. Dienstleister wie SLB und Halliburton liefern Logging-while-Drilling-Werkzeuge, Druckkernbohrung und Fließsicherheitstechnologie, die Feldtests unterstützen. SLB führte Protokollierungsarbeiten beim Alaska-North-Slope-Test und Indiens NGHP-02-Programm durch. Das Fehlen kommerzieller Produktion bedeutet, dass der Wettbewerb derzeit auf Forschungszugang, Offshore-Ausrüstung, Reservoirdaten und Betriebswissen ausgerichtet ist.
Chinesische Institutionen verstärken ihre Rolle in der Druckentlastungs- und Bohrlochstammtechnologie. Die China University of Petroleum reichte 2024 ein US-Patent ein, das sich auf die Verhinderung sekundärer Hydrate in Bohrlöchern konzentriert. Diese Arbeit befasst sich mit Hydratblockierungen, einem operativen Problem, das während Japans Offshore-Test 2017 gemeldet wurde. Teilnehmer aus dem Bereich Materialien und Chemietechnologie entwickeln auch kinetische Promotoren, Reaktordesigns und Durchflusssysteme für Kohlendioxid (CO2)-Hydratanwendungen. Der Wettbewerb in diesen Anwendungen konzentriert sich auf niedrigere Trennungskosten, schnellere Bildung und zuverlässigen Betrieb.
MODEC wendet Offshore-Plattformdesign und Betriebserfahrung auf die Gewinnung von flachem Methanhydrat in Japans ausschließlicher Wirtschaftszone an. Ein Patent der University of Louisiana at Lafayette aus dem Jahr 2024 deckt die gleichzeitige Methangewinnung und Kohlendioxid (CO2)-Speicherung in derselben marinen Formation ab. Shell und TotalEnergies verfügen über Offshore-Infrastruktur und Kohlenstoffmarkterfahrung, die für integrierte Projekte relevant ist, aber keines der Unternehmen hat eine kommerzielle Hydratentwicklung etabliert.
Gashydrate-Branchenführer
-
Japan Oil, Gas and Metals National Corporation (JOGMEC)
-
China Geological Survey (CGS)
-
China National Offshore Oil Corporation Limited (CNOOC Limited)
-
Oil and Natural Gas Corporation Limited
-
Japan Petroleum Exploration Co., Ltd. (JAPEX)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gashydrate-Markt Unternehmen in diesem Bericht
- bp p.l.c.
- Chevron Corporation
- China Geological Survey (CGS)
- China National Offshore Oil Corporation Limited (CNOOC Limited)
- China National Petroleum Corporation (CNPC)
- China Petroleum and Chemical Corporation (Sinopec)
- ConocoPhillips Company
- Equinor ASA
- Exxon Mobil Corporation
- GAIL Limited
- Halliburton Company
- INPEX CORPORATION
- Japan Drilling Co., Ltd.
- Japan Petroleum Exploration Co., Ltd. (JAPEX)
- Korea Gas Corporation (KOGAS)
- MODEC, Inc.
- Oil and Natural Gas Corporation Limited
- Oil India Limited
- Petrobras
- PetroChina Company Limited
- Schlumberger Limited (SLB)
- Shell plc
- TotalEnergies SE
- Woodside Energy Group Ltd.
Neueste Industrielle Entwicklungen in Gashydrate-Markt
- November 2025: China nutzte Methanhydrat aus dem Südchinesischen Meer, um die Zeremonialflamme der 15. Nationalen Spiele zu entzünden, was das wachsende Vertrauen in hydratgewonnene Energie demonstriert.
- Oktober 2025: China nutzte Methanhydrat aus dem Südchinesischen Meer, um die Zeremonialflamme der 15. Nationalen Spiele zu entzünden, was das wachsende Vertrauen in hydratgewonnene Energie demonstriert.
- März 2025: Das National Energy Technology Laboratory (NETL) des U.S. Department of Energy veröffentlichte sein Methane Hydrate R&D Program Update 2025. Das Update hob die laufende Analyse der Daten hervor, die aus dem Alaska-North-Slope-Produktionstest mit verlängerter Dauer gesammelt wurden, sowie die fortgesetzte Forschung zu Hydratreservoirverhalten, Gewinnungsraten, Bohrlochstabilität und kommerziellen Produktionswegen.
Umfang des globalen Gashydrate-Marktberichts
Gashydrate sind eisartige kristalline Verbindungen, die entstehen, wenn Gasmoleküle, hauptsächlich Methan, unter Bedingungen hohen Drucks und niedriger Temperatur in einem Gitter aus Wassermolekülen eingeschlossen werden. Diese Lagerstätten sind häufig in Tiefseeablagerungen und arktischen Permafrostregionen zu finden. Gashydrate enthalten erhebliche Mengen an Erdgas und gelten als vielversprechende unkonventionelle Energieressource. Sie werden auch für Anwendungen in der Kohlendioxid (CO2)-Sequestrierung, Gasspeicherung, Transport und Umweltmanagement erforscht.
Der globale Gashydrate-Markt ist nach Typ in Methanhydrate, Ethanhydrate, Propanhydrate, Kohlendioxid (CO2)-Hydrate und sonstige Gashydrate segmentiert. Nach Vorkommen ist der Markt in marine Gashydrate und Permafrost-Gashydrate segmentiert. Nach Endverwendung ist der Markt in Öl und Gas, Energie und Strom, Chemikalien und Petrochemikalien, Marine und Offshore, Transport, Industrie, Umwelt und Wasseraufbereitung, Lebensmittel und Getränke sowie sonstige Endverwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Gashydrate-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Methanhydrate |
| Ethanhydrate |
| Propanhydrate |
| Kohlendioxidhydrate |
| Sonstige Gashydrate |
| Marine Gashydrate |
| Permafrost-Gashydrate |
| Öl und Gas |
| Energie und Strom |
| Chemikalien und Petrochemikalien |
| Marine und Offshore |
| Transport |
| Industrie |
| Umwelt und Wasseraufbereitung |
| Lebensmittel und Getränke |
| Sonstige Endverwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Norwegen |
| Vereinigtes Königreich | |
| Deutschland | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Methanhydrate | |
| Ethanhydrate | ||
| Propanhydrate | ||
| Kohlendioxidhydrate | ||
| Sonstige Gashydrate | ||
| Nach Vorkommen | Marine Gashydrate | |
| Permafrost-Gashydrate | ||
| Nach Endverwendung | Öl und Gas | |
| Energie und Strom | ||
| Chemikalien und Petrochemikalien | ||
| Marine und Offshore | ||
| Transport | ||
| Industrie | ||
| Umwelt und Wasseraufbereitung | ||
| Lebensmittel und Getränke | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Norwegen | |
| Vereinigtes Königreich | ||
| Deutschland | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate des Gashydrate-Marktes bis 2032?
Der Gashydrate-Markt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,15 % wachsen und bis 2032 einen Wert von 4,54 Milliarden USD erreichen. Er wurde 2025 auf 3,01 Milliarden USD geschätzt und wird für 2027 auf 3,53 Milliarden USD geschätzt.
Welcher Gashydrattyp hat den größten Marktanteil?
Methanhydrate hielten im Jahr 2026 94,3 % des Umsatzes, angetrieben durch nationale Pilotprogramme, die sich auf die Methangewinnung konzentrieren. Kohlendioxidhydrate sind der am schnellsten wachsende Typ mit einem CAGR von 6,2 % bis 2032.
Warum sind marine Gashydratvorkommen bedeutsam?
Marine Lagerstätten hielten 98,2 % des Gesamtwertes von 2026 und stehen im Mittelpunkt aktiver Programme im Südchinesischen Meer, im Nankai-Trog und im Golf von Bengalen. Sie werden voraussichtlich bis 2032 mit einem CAGR von 5,9 % wachsen.
Welches Endverwendungssegment wird voraussichtlich am schnellsten wachsen?
Industrielle Anwendungen werden voraussichtlich bis 2032 mit einem CAGR von 6,8 % wachsen, unterstützt durch Forschung in den Bereichen Entsalzung, Wärmespeicherung, Gastrennung und Wasseraufbereitung. Energie und Strom blieb das größte Endverwendungssegment mit einem Anteil von 55,6 % im Jahr 2026.
Welche Region führt die Gashydratentwicklung an?
Asien-Pazifik führte mit einem Anteil von 46,9 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einem CAGR von 5,6 % wachsen. China, Japan und Indien sind die primären Standorte für nationale Programme in der Region.
Hat die kommerzielle Gashydratproduktion begonnen?
Keine Lagerstätte hat die kommerzielle Produktion erreicht. Die aktuellen Ausgaben konzentrieren sich weiterhin auf Pilottests, Reservoirüberwachung, Technologieentwicklung und Ressourcencharakterisierung.