
Taille et part du marché des hydrates de gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
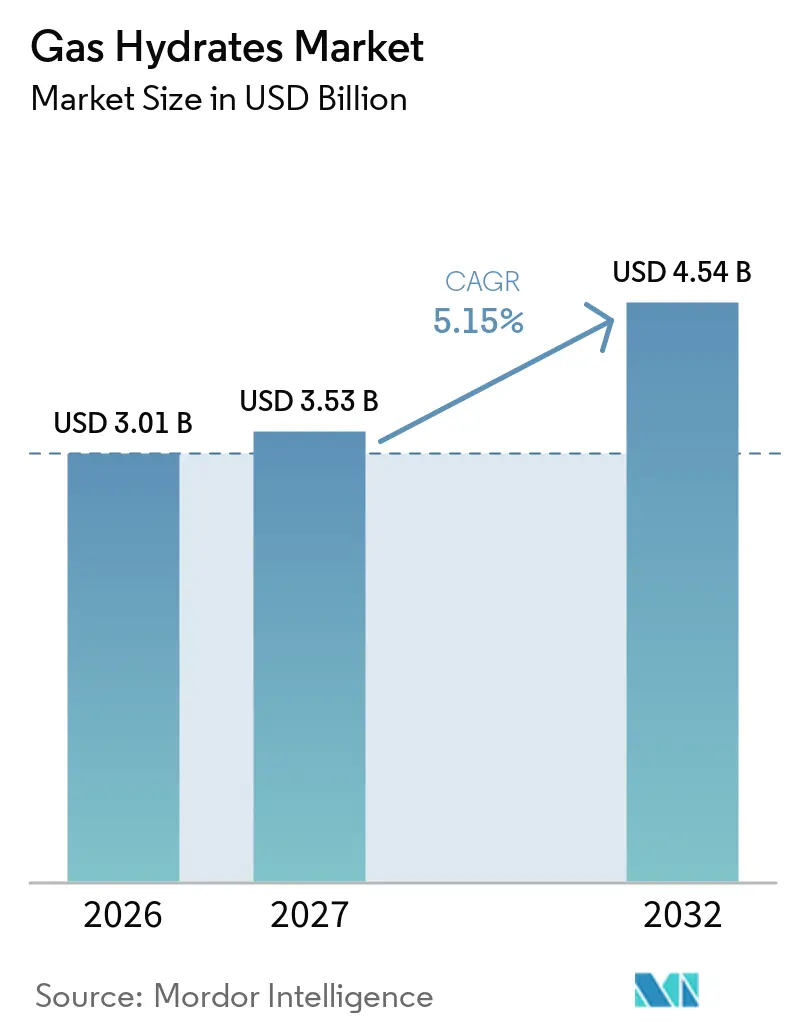
| Taille du Marché (2027) | 3.53 Milliards de dollars |
| Taille du Marché (2032) | 4.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hydrates de gaz par Mordor Intelligence
La taille du marché des hydrates de gaz est projetée à 3,01 milliards USD en 2026, 3,53 milliards USD en 2027, et devrait atteindre 4,54 milliards USD d'ici 2032, à un CAGR de 5,15 % de 2027 à 2032. Les programmes de sécurité énergétique en Asie-Pacifique, où les pays importateurs continuent d'évaluer leurs ressources offshore nationales, soutiennent la croissance du marché. Les hydrates de méthane contiennent des volumes substantiels de gaz naturel, mais la plupart des projets en sont encore au stade pilote et se concentrent sur le renforcement de la maturité technique. En conséquence, les capitaux sont orientés vers la cartographie des réservoirs, la surveillance de la pression et les tests de production plutôt que vers un développement rapide des champs. Le stockage du carbone, la dessalination, la séparation des gaz et les applications de stockage thermique élargissent le champ de la recherche sur les hydrates au-delà de la production de gaz naturel. Cette base d'applications plus large offre des voies supplémentaires pour les dépenses et le développement technologique, tandis que la production commerciale de méthane reste limitée.
Principaux enseignements du rapport
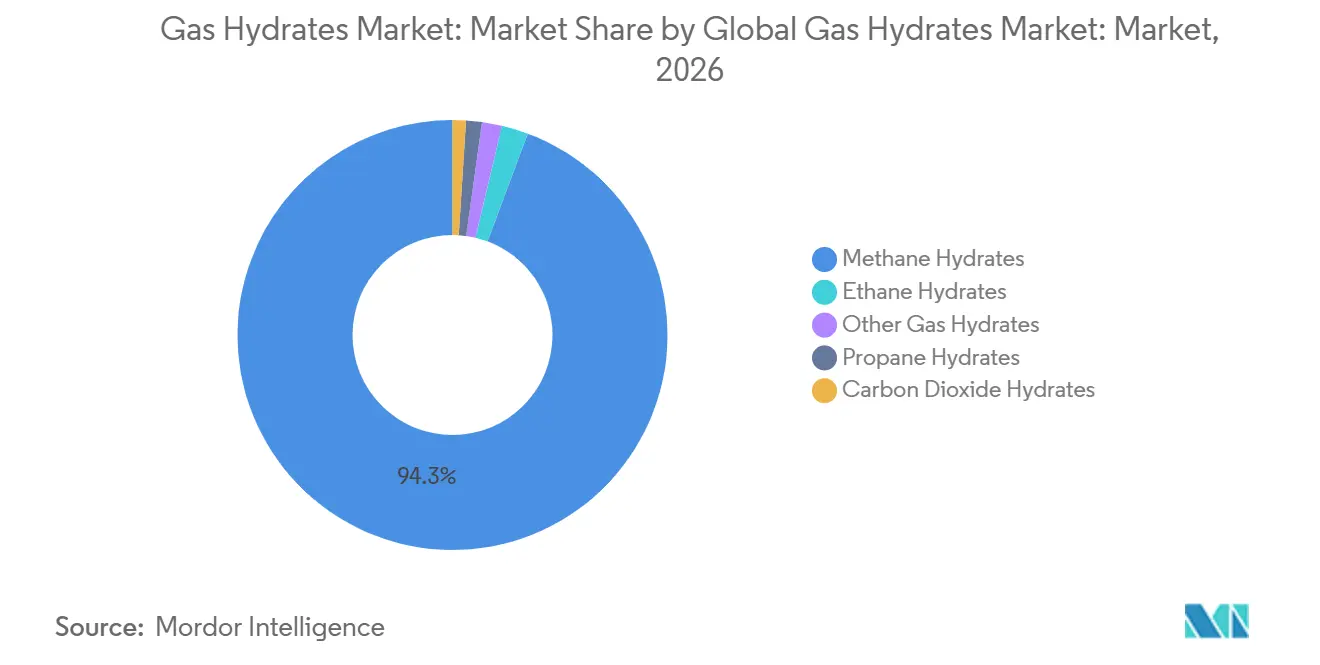
- Par type, les hydrates de méthane détenaient 94,3 % de la part du marché des hydrates de gaz en 2026, tandis que les hydrates de dioxyde de carbone devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par occurrence, les hydrates de gaz marins représentaient 98,2 % de la part du marché des hydrates de gaz en 2026 et devraient se développer à un CAGR de 5,9 % jusqu'en 2032.
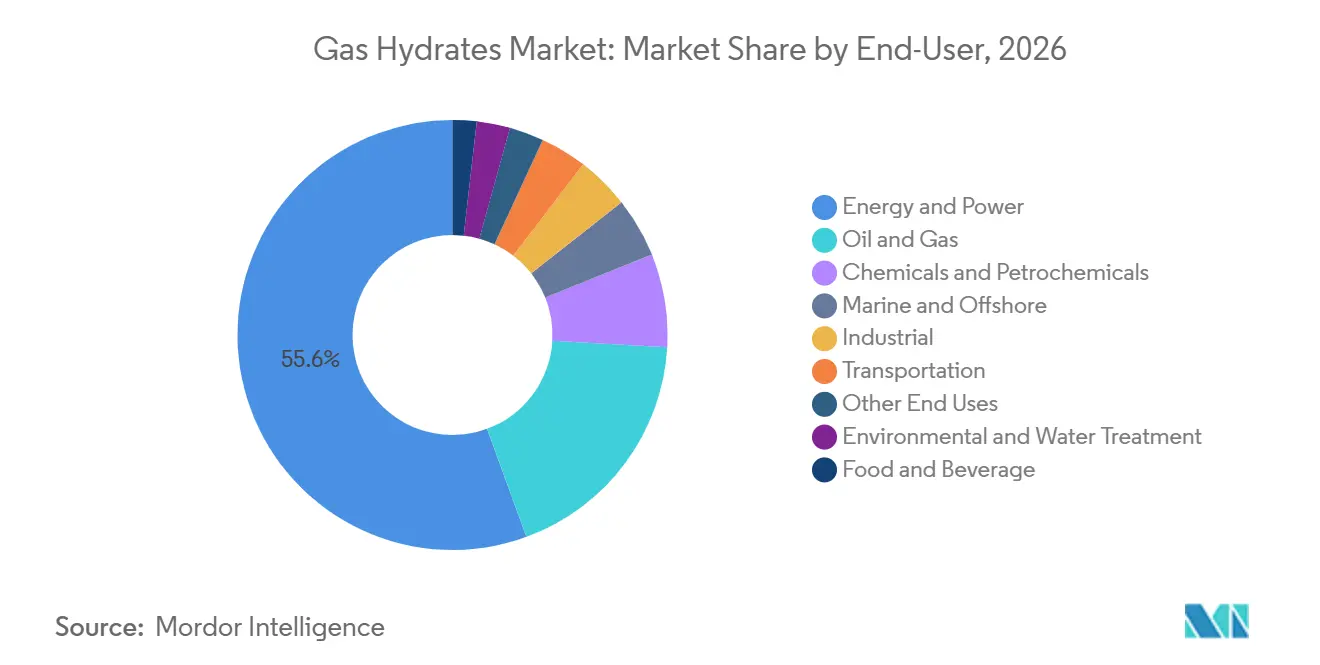
- Par utilisation finale, l'énergie et l'électricité détenaient 55,6 % de la part du marché des hydrates de gaz en 2026, tandis que les applications industrielles devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique était en tête avec 46,9 % de la part du marché des hydrates de gaz en 2026 et devrait croître à un CAGR de 5,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des exigences en matière de sécurité énergétique | +1.3% | Asie-Pacifique, notamment le Japon, l'Inde et la Corée du Sud, avec des gains secondaires au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Programmes de commercialisation pilotés par les gouvernements | +0.9% | Asie-Pacifique, avec des retombées en Amérique du Nord et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Avancées en dépressurisation et surveillance des réservoirs offshore | +0.8% | Mondial, avec l'effet à court terme le plus fort au Japon et en Chine | Moyen terme (2-4 ans) |
| Découverte de réservoirs riches en sable à haute saturation | +0.6% | Asie-Pacifique, notamment la mer de Chine méridionale, le golfe du Bengale et le Trough de Nankai | Long terme (≥ 4 ans) |
| Demande de ressources gazières de transition à faible teneur en carbone | +0.5% | Amérique du Nord, Europe et pays d'Asie-Pacifique engagés dans des objectifs de neutralité carbone | Moyen terme (2-4 ans) |
| Recherche sur la gestion du carbone et le stockage de gaz à base d'hydrates | +0.4% | Mondial, concentré en Europe, au Japon et dans la Chine côtière | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des exigences en matière de sécurité énergétique
Les pays dépendants des importations de gaz considèrent les hydrates de méthane comme une ressource nationale potentielle en période d'instabilité de l'approvisionnement en gaz naturel liquéfié. Le programme MH21-S du ministère de l'Économie, du Commerce et de l'Industrie du Japon et de Japan Oil, Gas and Metals National Corporation continue de préserver les connaissances en matière de production en vue d'un déploiement futur éventuel plutôt que d'une production commerciale à court terme. Le ministère indien du Pétrole et du Gaz naturel a estimé le potentiel en hydrates de gaz à 1 894 trillions de mètres cubes dans ses eaux, et le bassin de Krishna-Godavari contient de denses accumulations riches en sable identifiées lors de l'expédition NGHP-02. Ces programmes orientent les travaux sur le marché des hydrates de gaz vers la caractérisation des gisements, la mesure des conditions des réservoirs et le maintien des capacités opérationnelles. Cette activité soutient la demande en matière de levés, de forage et de surveillance, même lorsque la production ne démarre pas. L'option ressource a une valeur stratégique car elle peut être évaluée et préservée avant qu'un pays décide si les conditions futures d'approvisionnement justifient l'extraction.
Programmes de commercialisation pilotés par les gouvernements
Les programmes publics restent au cœur du marché des hydrates de gaz, car les tests offshore nécessitent de longs délais, des navires spécialisés et un suivi environnemental étendu. Le Japon, la Chine, l'Inde et les États-Unis ont soutenu les travaux de terrain par l'intermédiaire d'institutions de recherche nationales, de ministères de l'énergie ou d'opérateurs liés aux gouvernements. Le test sur le versant nord de l'Alaska a impliqué le Département de l'énergie des États-Unis, Japan Oil, Gas and Metals National Corporation, l'Institut d'études géologiques des États-Unis et des partenaires industriels, démontrant que les grandes expériences de production dépendent d'une participation publique et privée coordonnée.[1] Le soutien gouvernemental maintient également les équipes techniques entre les tests de terrain, ce qui est important lorsque les projets pilotes ne génèrent pas de flux de trésorerie commerciaux. En Asie-Pacifique, les programmes nationaux sont concentrés dans des zones présentant des gisements offshore connus et un fort intérêt pour la sécurité d'approvisionnement. Ces programmes maintiennent le marché des hydrates de gaz axé sur la collecte de preuves, l'évaluation des réservoirs et le développement des équipements.
Avancées en dépressurisation et surveillance des réservoirs offshore
La dépressurisation reste la principale méthode de production à l'étude, car la réduction de la pression du réservoir peut dissocier l'hydrate en gaz et en eau. L'expérience sur le versant nord de l'Alaska s'est déroulée de septembre 2023 à juillet 2024 et a collecté des données continues de carottage sous pression et de diagraphie dans les réservoirs de sable B1 et D1. La saturation en hydrates dans ces réservoirs variait de 50 % à 91 % de l'espace poreux, ajoutant des preuves de terrain pour les modèles de réponse des réservoirs. La surveillance offshore aide les opérateurs à identifier les changements de pression, les mouvements d'eau, le comportement du sable et la stabilité des formations avant qu'ils ne deviennent des défaillances coûteuses. Le marché des hydrates de gaz bénéficie de ces mesures car des données opérationnelles fiables sont nécessaires avant que les développeurs puissent concevoir des tests de production plus longs.
Découverte de réservoirs riches en sable à haute saturation
Les gisements riches en sable sont prioritaires car ils offrent généralement une meilleure perméabilité et un meilleur comportement gaz-eau que les occurrences d'hydrates dans les fractures riches en argile. Les travaux dans le bassin de Qiongdongnan en Chine ont confirmé des accumulations riches en sable dans des systèmes turbiditiques à silt grossier et sable fin à l'aide de données sismiques, de diagraphies de puits et d'analyses de carottes. Le programme NGHP-02 de l'Inde a également identifié d'importants systèmes riches en sable dans les bassins de Krishna-Godavari et de Mahanadi.[2] La recherche sur la pyrite framboïdale dans les sites de forage de la mer de Chine méridionale a révélé que ces agrégats minéraux peuvent augmenter la porosité locale de 8,1 % à 80,2 %, ce qui peut ajouter des voies de stockage de gaz. Ces résultats peuvent affiner les estimations des volumes productibles dans les gisements déjà connus des programmes nationaux. Le marché des hydrates de gaz favorise donc les zones de terrain où les données de réservoirs riches en sable réduisent l'incertitude autour du positionnement des puits et de la conception de la production.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de production offshore et de complétion de puits | -1.8% | Mondial, avec l'effet le plus fort en Asie-Pacifique en eaux profondes et dans le golfe d'Amérique | Long terme (≥ 4 ans) |
| Production de sable, afflux d'eau et défaillances d'assurance de flux | -0.7% | Offshore Japon, mer de Chine méridionale et golfe du Bengale | Moyen terme (2-4 ans) |
| Exposition aux fuites de méthane et aux géorisques des fonds marins | -0.5% | Environnements marins mondiaux, notamment la mer de l'Est de la Corée et la mer de Chine méridionale | Long terme (≥ 4 ans) |
| Absence de production à l'échelle commerciale et de réglementation normalisée | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de production offshore et de complétion de puits
Les projets d'hydrates de gaz offshore nécessitent des puits coûteux, des systèmes sous-marins, des mesures spécialisées et des périodes de surveillance prolongées. Une analyse technico-économique de la stimulation thermique assistée par fracturation a révélé qu'une valeur actuelle nette positive nécessitait des coûts de source de chaleur inférieurs à 0,20 CNY par kWh et des sections de puits horizontaux de plus de 1 500 m. De nombreux sites offshore ne peuvent pas accéder aux sources de chaleur géothermique ou de déchets industriels nécessaires pour satisfaire ces conditions. La remédiation des hydrates dans les pipelines peut coûter 30 millions USD pour un seul bouchon offshore et peut dépasser 100 millions USD lorsque l'abandon et les temps d'arrêt sont inclus. La modélisation pour la dessalination à base d'hydrates a également révélé que l'utilisation de HFC-152a à la place des formateurs d'hydrates de méthane réduisait l'investissement en capital fixe de 57,4 %. Ces pressions sur les coûts maintiennent une grande partie du marché des hydrates de gaz dans le cadre de programmes de recherche soutenus par les gouvernements plutôt que dans des projets commerciaux autonomes.
Absence de production à l'échelle commerciale et de réglementation normalisée
Aucun gisement d'hydrates de gaz n'a progressé vers une production commerciale. La production d'essai soutenue la plus élevée référencée était le test Shenhu 2020 de la Chine à 28 700 mètres cubes par jour, qui restait bien en deçà des niveaux de production des puits de gaz conventionnels matures, limitant les preuves disponibles pour les investisseurs et les assureurs. Les droits de production, les permis environnementaux et la surveillance des émissions de méthane sont encore généralement traités dans le cadre de réglementations pétrolières qui n'ont pas été rédigées spécifiquement pour l'extraction d'hydrates. L'absence de normes internationales communes ajoute de l'incertitude aux coentreprises et aux programmes technologiques transfrontaliers. Les développeurs font également face à des préoccupations concernant les fuites de méthane, la stabilité des fonds marins, l'afflux d'eau et la production de sable lors des tests de production. Le marché des hydrates de gaz reste centré sur des projets pilotes, car les données opérationnelles commerciales et la réglementation spécifique aux ressources ne se sont pas encore développées en parallèle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les hydrates de méthane dominent l'activité actuelle tandis que les hydrates de dioxyde de carbone se développent plus rapidementLes hydrates de méthane détenaient 94,3 % de la part du marché des hydrates de gaz en 2026. Leur position reflète l'abondance mondiale et l'orientation des programmes de production nationaux vers l'extraction de méthane à partir de gisements marins et de pergélisol. Le méthane en place à l'échelle mondiale est estimé à 1,2 × 10¹⁷ mètres cubes, ce qui soutient l'intérêt scientifique continu pour ces formations. Les hydrates de méthane se forment dans une large gamme de conditions de pression et de température sous le fond marin et dans les régions de pergélisol. Les programmes de terrain, du Trough de Nankai au Japon au versant nord de l'Alaska, ont donc traité les hydrates de méthane comme la cible de production principale. Les hydrates d'éthane et de propane représentent une part plus petite du marché des hydrates de gaz et sont plus pertinents pour l'assurance de flux à gaz mixte que pour les programmes de production dédiés.
Les autres types d'hydrates de gaz comprennent les formulations à base d'azote, de sulfure d'hydrogène et de gaz mixtes. Ces types restent principalement dans le cadre de la recherche en laboratoire ou d'applications industrielles limitées et ne devraient pas apporter une contribution significative jusqu'en 2031. Les hydrates de dioxyde de carbone sont le type à la croissance la plus rapide, avec une taille de marché pour ce segment projetée à un CAGR de 6,2 % de 2027 à 2032. Leur croissance est liée à la gestion du carbone et au traitement industriel plutôt qu'à la production de méthane. Des travaux en laboratoire ont rapporté la concentration de jus de pomme à 45 °Brix, d'extraits de café à 40 % en poids de solides totaux, et des ratios de déshydratation du jus d'orange de 57,2 % à 4,1 MPa.[3] Une étude de 2025 a également rapporté la formation d'hydrates de dioxyde de carbone (CO2) dans la zéolite mésoporeuse ZMQ-1 à 1,3 MPa et 275 K, avec une capacité de stockage de 151 % en poids et un temps d'induction de 2 minutes.

Par occurrence :
les hydrates marins conservent le rôle le plus important dans les programmes de développementLes hydrates de gaz marins représentaient 98,2 % de la taille du marché des hydrates de gaz en 2026 et devraient croître à un CAGR de 5,9 % jusqu'en 2032. Les gisements offshore dominent car les programmes nationaux actifs sont concentrés dans la mer de Chine méridionale, le Trough de Nankai, le golfe du Bengale et l'offshore de l'Alaska. La mer de Chine méridionale est estimée contenir 4,0 à 6,5 × 10¹² mètres cubes de ressources en hydrates de gaz techniquement récupérables. La zone de Shenhu en Chine a produit 861 400 mètres cubes de gaz cumulés lors de son essai de 2020 à 1 225 m de profondeur d'eau. Des études numériques de la zone de Shenhu ont révélé que les puits horizontaux dans les zones triphasiques peuvent améliorer l'efficacité de production de gaz et les taux de dissociation des hydrates par rapport aux puits verticaux.
Le développement marin s'aligne également sur les ressources de forage et l'expérience opérationnelle offshore des pays menant les plus grands programmes. Le Japon, la Chine et l'Inde ont donné la priorité aux systèmes offshore riches en sable car ces gisements offrent des caractéristiques de réservoir plus favorables à la dépressurisation. La taille du marché des hydrates de gaz pour les projets marins est soutenue par les dépenses en interprétation sismique, carottage, diagraphie de puits et études d'assurance de flux. Les hydrates de pergélisol détenaient la part restante de 1,8 % en 2025. Leur contribution actuelle est principalement scientifique, car le sable B1 du versant nord de l'Alaska a enregistré une saturation en hydrates de 68 % à 91 % et une perméabilité post-dissociation de 1 mD dans le puits de géo-données HYDRATE-02. Ces données de terrain aident à affiner les modèles de réservoirs, bien que le développement commercial du pergélisol reste peu probable dans les conditions de coûts actuelles.
Par utilisation finale :
l'énergie et l'électricité occupent la position la plus importante tandis que les utilisations industrielles croissent plus rapidementL'énergie et l'électricité détenaient 55,6 % de la part du marché des hydrates de gaz en 2026. Le segment comprend les projets pilotes de production financés par les gouvernements, l'évaluation des réservoirs offshore et les contrats de services pour l'exploration dans la mer de Chine méridionale, le golfe du Bengale et le Trough de Nankai. Sa position reflète l'objectif initial du développement des hydrates de méthane, qui est d'évaluer une source de gaz naturel supplémentaire pour la production d'électricité et le chauffage. Les économies dépendantes des importations d'énergie ont financé ces activités pour évaluer si les gisements nationaux pourraient soutenir la sécurité énergétique future. Le pétrole et le gaz constituent la deuxième utilisation finale en importance car les systèmes conventionnels en eaux profondes nécessitent déjà des services de gestion des hydrates. Ces travaux comprennent les inhibiteurs thermodynamiques, les inhibiteurs cinétiques d'hydrates, le soutien à l'infrastructure sous-marine et la gestion de l'assurance de flux.
Les applications industrielles devraient enregistrer la croissance la plus rapide à un CAGR de 6,8 % jusqu'en 2032. La taille du marché des hydrates de gaz pour les utilisations industrielles est soutenue par la recherche en dessalination, stockage thermique en chaîne du froid, séparation des gaz et traitement environnemental des eaux. Une configuration de dessalination à base d'hydrates utilisant du cyclopentane et l'énergie froide du GNL a rapporté une consommation d'énergie spécifique de 0,35 kWh par mètre cube et un coût de l'eau actualisé aussi bas que 1,66 USD par mètre cube.[4] Les systèmes de boues d'hydrates peuvent également transporter du gaz naturel à des pressions modérées, réduisant le besoin de pipelines dans les îles et les zones éloignées. Les applications environnementales et de traitement des eaux comprennent la concentration des eaux usées industrielles avec une salinité de 100 000 à 300 000 mg/L. Les utilisations alimentaires et des boissons restent au stade du laboratoire mais soutiennent la base de recherche plus large du marché des hydrates de gaz.
Analyse géographique
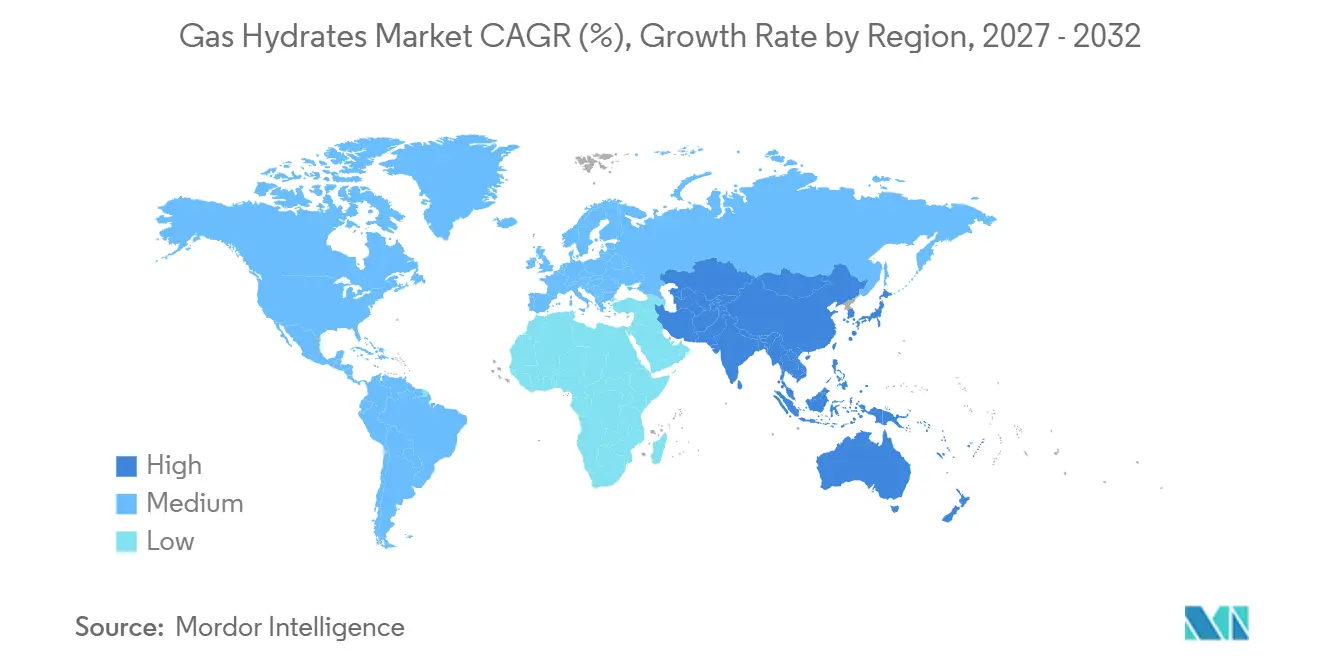
L'Asie-Pacifique détenait 46,9 % de la part du marché des hydrates de gaz en 2026 et devrait croître à un CAGR de 5,6 % jusqu'en 2032. La Chine, le Japon et l'Inde exploitent des programmes nationaux à différents stades de développement technique. L'essai de Shenhu en Chine a produit en moyenne 28 700 mètres cubes de gaz par jour lors de son exploitation prolongée en 2020. En septembre 2024, China National Offshore Oil Corporation Limited a mis en ligne la phase II de Shenhai-1 dans le bassin de Qiongdongnan avec 12 puits de développement et un objectif de plateau de 162 millions de pieds cubes par jour. Ce développement de gaz conventionnel démontre une capacité opérationnelle en eaux profondes dans le même bassin que l'exploration d'hydrates de gaz de China National Offshore Oil Corporation Limited.
L'Amérique du Nord est la deuxième région en importance, avec une activité centrée sur la recherche soutenue par le gouvernement américain. La taille du marché des hydrates de gaz dans la région est soutenue par le test de production sur le versant nord de l'Alaska achevé en juillet 2024. Le test a réuni le Département de l'énergie des États-Unis, le Laboratoire national de technologie de l'énergie, Japan Oil, Gas and Metals National Corporation, l'Institut d'études géologiques des États-Unis, ASRC Energy Services et les propriétaires de participations dans l'unité de Prudhoe Bay. Il a produit un ensemble de données étendu sur la réponse de terrain à partir des réservoirs de sable B1 et D1, utile pour la conception de la production commerciale. Le golfe d'Amérique reste actif dans la recherche grâce à l'expédition de carottage en eaux profondes UT-GOM2-2 de l'Université du Texas au bloc 313 de Walker Ridge.
L'Europe joue un rôle modeste, la Norvège et la Russie présentant une pertinence géologique pour les occurrences sur le plateau arctique et en pergélisol. L'Amérique du Sud est principalement liée aux opérations conventionnelles en eaux profondes dans les bassins de Santos et de Campos au Brésil, où les hydrates de gaz sont surveillés comme un problème d'assurance de flux plutôt que comme une cible d'extraction. L'activité au Moyen-Orient et en Afrique est plus étroitement liée à l'exploration offshore et à la technologie de l'eau qu'à la production d'hydrates de méthane. La découverte de Lingshui 36-1 par China National Offshore Oil Corporation Limited en juin 2024 a enregistré un test de gaz en débit libre supérieur à 10 millions de mètres cubes par jour à 1 500 m de profondeur d'eau.
Paysage concurrentiel
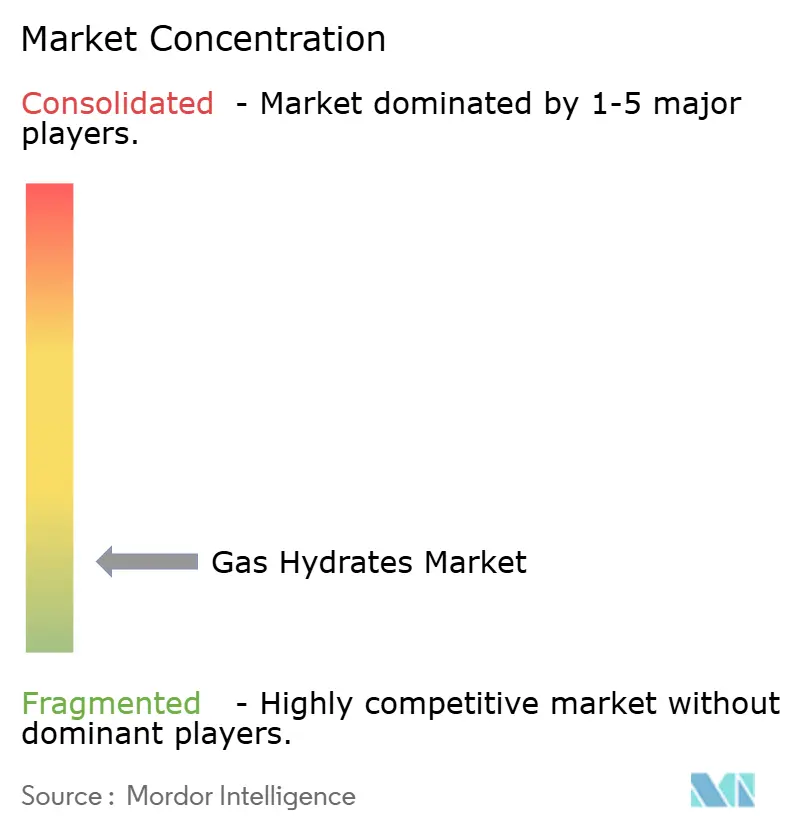
Le marché des hydrates de gaz est fragmenté car aucune entreprise n'a établi de production commerciale. Les compagnies pétrolières nationales soutenues par l'État telles que China National Offshore Oil Corporation Limited, China National Petroleum Corporation, Japan Petroleum Exploration Co., Ltd., INPEX CORPORATION et Oil and Natural Gas Corporation Limited effectuent une grande partie des travaux de terrain actifs dans le cadre de programmes nationaux. ExxonMobil, Chevron, ConocoPhillips et Shell participent à des consortiums de recherche liés aux gouvernements plutôt qu'à des projets de production d'hydrates indépendants. Les prestataires de services tels que SLB et Halliburton fournissent des outils de diagraphie en cours de forage, de carottage sous pression et de technologie d'assurance de flux qui soutiennent les tests de terrain. SLB a effectué des travaux de diagraphie lors du test sur le versant nord de l'Alaska et du programme NGHP-02 de l'Inde. L'absence de production commerciale signifie que la concurrence se concentre actuellement sur l'accès à la recherche, les équipements offshore, les données de réservoirs et les connaissances opérationnelles.
Les institutions chinoises renforcent leur rôle dans la technologie de dépressurisation et de puits. L'Université de pétrole de Chine a déposé en 2024 un brevet américain axé sur la prévention des hydrates secondaires dans les puits. Ces travaux traitent du blocage par les hydrates, un problème opérationnel signalé lors du test offshore japonais de 2017. Les acteurs des matériaux et de la technologie chimique développent également des promoteurs cinétiques, des conceptions de réacteurs et des systèmes à flux continu pour les applications d'hydrates de dioxyde de carbone (CO2). La concurrence dans ces applications se concentre sur des coûts de séparation plus faibles, une formation plus rapide et un fonctionnement fiable.
MODEC applique son expérience en conception et exploitation de plateformes offshore à la récolte d'hydrates de méthane peu profonds dans la zone économique exclusive du Japon. Un brevet de 2024 de l'Université de Louisiane à Lafayette couvre l'extraction simultanée de méthane et le stockage de dioxyde de carbone (CO2) dans la même formation marine. Shell et TotalEnergies SE disposent d'une infrastructure offshore et d'une expérience du marché du carbone pertinentes pour les projets intégrés, mais aucune des deux n'a établi de développement commercial d'hydrates.
Leaders du secteur des hydrates de gaz
-
Japan Oil, Gas and Metals National Corporation (JOGMEC)
-
China Geological Survey (CGS)
-
China National Offshore Oil Corporation Limited (CNOOC Limited)
-
Oil and Natural Gas Corporation Limited
-
Japan Petroleum Exploration Co., Ltd. (JAPEX)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hydrates de gaz Entreprises couvertes dans ce rapport
- bp p.l.c.
- Chevron Corporation
- China Geological Survey (CGS)
- China National Offshore Oil Corporation Limited (CNOOC Limited)
- China National Petroleum Corporation (CNPC)
- China Petroleum and Chemical Corporation (Sinopec)
- ConocoPhillips Company
- Equinor ASA
- Exxon Mobil Corporation
- GAIL Limited
- Halliburton Company
- INPEX CORPORATION
- Japan Drilling Co., Ltd.
- Japan Petroleum Exploration Co., Ltd. (JAPEX)
- Korea Gas Corporation (KOGAS)
- MODEC, Inc.
- Oil and Natural Gas Corporation Limited
- Oil India Limited
- Petrobras
- PetroChina Company Limited
- Schlumberger Limited (SLB)
- Shell plc
- TotalEnergies SE
- Woodside Energy Group Ltd.
Développements industriels récents dans Marché des hydrates de gaz
- Novembre 2025 : La Chine a utilisé des hydrates de méthane provenant de la mer de Chine méridionale pour alimenter la flamme cérémonielle des 15es Jeux nationaux, démontrant une confiance croissante dans l'énergie dérivée des hydrates.
- Octobre 2025 : La Chine a utilisé des hydrates de méthane provenant de la mer de Chine méridionale pour alimenter la flamme cérémonielle des 15es Jeux nationaux, démontrant une confiance croissante dans l'énergie dérivée des hydrates.
- Mars 2025 : Le Laboratoire national de technologie de l'énergie du Département de l'énergie des États-Unis a publié sa mise à jour 2025 du programme de R&D sur les hydrates de méthane. La mise à jour a mis en évidence l'analyse en cours des données recueillies lors du test de production de longue durée sur le versant nord de l'Alaska et la recherche continue sur le comportement des réservoirs d'hydrates, les taux de récupération, la stabilité des puits et les voies de production commerciale.
Portée du rapport sur le marché mondial des hydrates de gaz
Les hydrates de gaz sont des composés cristallins semblables à de la glace formés lorsque des molécules de gaz, principalement du méthane, sont piégées dans un réseau de molécules d'eau dans des conditions de haute pression et de basse température. Ces gisements se trouvent couramment dans les sédiments des océans profonds et dans les régions de pergélisol arctique. Les hydrates de gaz contiennent des quantités significatives de gaz naturel et sont considérés comme une ressource énergétique non conventionnelle prometteuse. Ils sont également explorés pour des applications dans la séquestration du dioxyde de carbone (CO2), le stockage de gaz, le transport et la gestion environnementale.
Le marché mondial des hydrates de gaz est segmenté par type en hydrates de méthane, hydrates d'éthane, hydrates de propane, hydrates de dioxyde de carbone (CO2) et autres hydrates de gaz. Par occurrence, le marché est segmenté en hydrates de gaz marins et hydrates de gaz en pergélisol. Par utilisation finale, le marché est segmenté en pétrole et gaz, énergie et électricité, produits chimiques et pétrochimiques, marine et offshore, transport, industriel, environnement et traitement des eaux, alimentation et boissons, et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des hydrates de gaz dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Hydrates de méthane |
| Hydrates d'éthane |
| Hydrates de propane |
| Hydrates de dioxyde de carbone |
| Autres hydrates de gaz |
| Hydrates de gaz marins |
| Hydrates de gaz en pergélisol |
| Pétrole et gaz |
| Énergie et électricité |
| Produits chimiques et pétrochimiques |
| Marine et offshore |
| Transport |
| Industriel |
| Environnement et traitement des eaux |
| Alimentation et boissons |
| Autres utilisations finales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Norvège |
| Royaume-Uni | |
| Allemagne | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Hydrates de méthane | |
| Hydrates d'éthane | ||
| Hydrates de propane | ||
| Hydrates de dioxyde de carbone | ||
| Autres hydrates de gaz | ||
| Par occurrence | Hydrates de gaz marins | |
| Hydrates de gaz en pergélisol | ||
| Par utilisation finale | Pétrole et gaz | |
| Énergie et électricité | ||
| Produits chimiques et pétrochimiques | ||
| Marine et offshore | ||
| Transport | ||
| Industriel | ||
| Environnement et traitement des eaux | ||
| Alimentation et boissons | ||
| Autres utilisations finales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Norvège | |
| Royaume-Uni | ||
| Allemagne | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance attendu pour le marché des hydrates de gaz jusqu'en 2032 ?
Le marché des hydrates de gaz devrait croître à un CAGR de 5,15 % de 2027 à 2032, pour atteindre 4,54 milliards USD d'ici 2032. Il était évalué à 3,01 milliards USD en 2025 et est estimé à 3,53 milliards USD en 2027.
Quel type d'hydrate de gaz détient la plus grande part de marché ?
Les hydrates de méthane détenaient 94,3 % des revenus en 2026, portés par les programmes pilotes nationaux axés sur l'extraction de méthane. Les hydrates de dioxyde de carbone sont le type à la croissance la plus rapide, à un CAGR de 6,2 % jusqu'en 2032.
Pourquoi les gisements d'hydrates de gaz marins sont-ils importants ?
Les gisements marins représentaient 98,2 % du total de 2026 et font l'objet de programmes actifs dans la mer de Chine méridionale, le Trough de Nankai et le golfe du Bengale. Ils devraient croître à un CAGR de 5,9 % jusqu'en 2032.
Quel segment d'utilisation finale devrait croître le plus rapidement ?
Les applications industrielles devraient se développer à un CAGR de 6,8 % jusqu'en 2032, soutenues par la recherche en dessalination, stockage thermique, séparation des gaz et traitement des eaux. L'énergie et l'électricité sont restées le plus grand segment d'utilisation finale, avec une part de 55,6 % en 2026.
Quelle région est en tête du développement des hydrates de gaz ?
L'Asie-Pacifique était en tête avec une part de 46,9 % en 2026 et devrait croître à un CAGR de 5,6 % jusqu'en 2032. La Chine, le Japon et l'Inde sont les principaux sites des programmes nationaux dans la région.
La production commerciale d'hydrates de gaz a-t-elle commencé ?
Aucun gisement n'a atteint la production commerciale. Les dépenses actuelles restent concentrées sur les tests pilotes, la surveillance des réservoirs, le développement technologique et la caractérisation des ressources.