
ドイツ土壌モニタリング市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 50.30 百万米ドル |
| 市場規模 (2026) | 56.5 百万米ドル |
| 市場規模 (2031) | 101.40 百万米ドル |
| 成長率 (2026 - 2031) | 12.41 % |
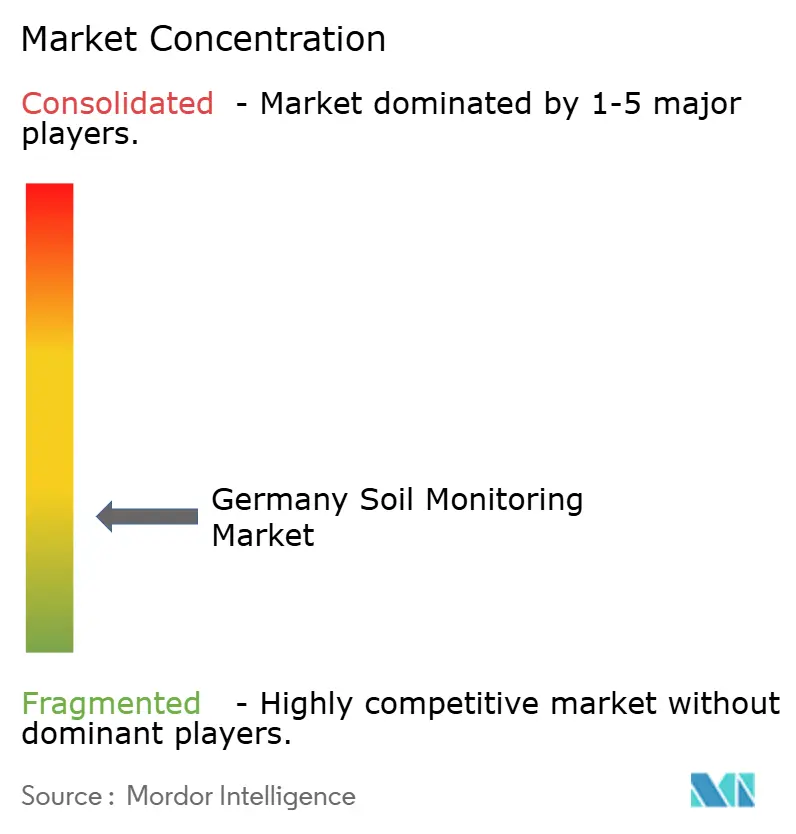
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ土壌モニタリング市場分析
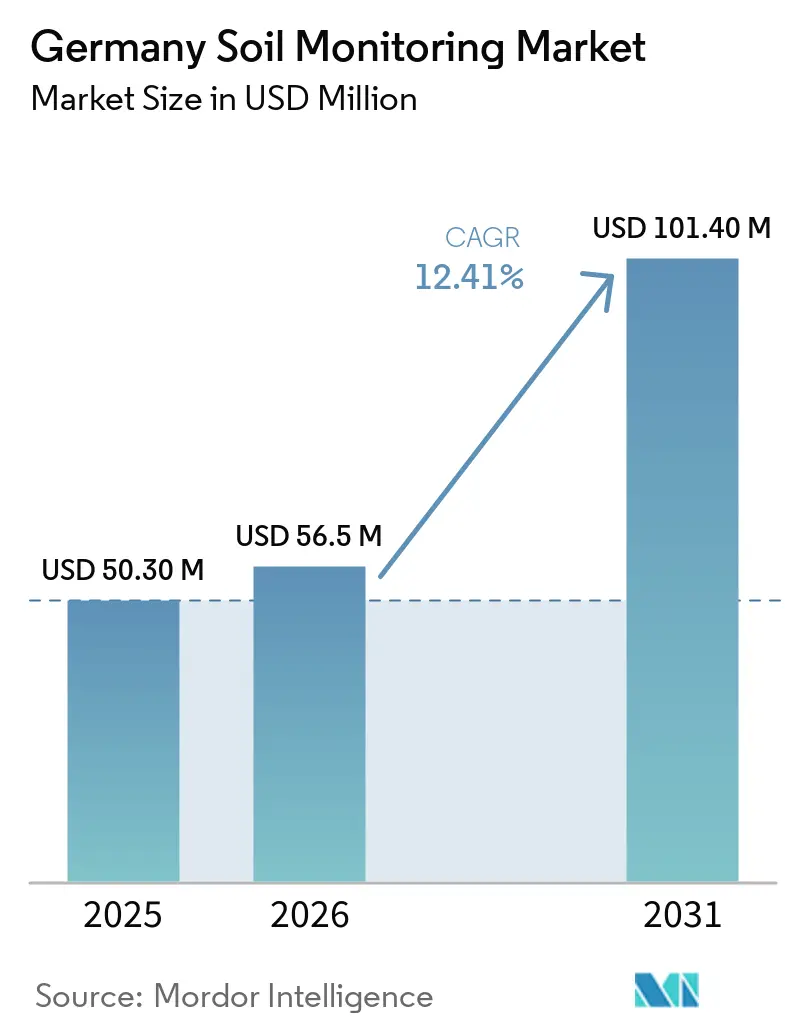
ドイツ土壌モニタリング市場は2025年に50.30 ミリオン 米ドルと評価され、2026年の56.50 ミリオン 米ドルから2031年には101.40 ミリオン 米ドルへと成長し、予測期間(2026年~2031年)においてCAGR 12.41%を記録すると推定されます。2025年12月16日に発効予定の欧州連合(EU)土壌モニタリング法は、加盟国に対して土壌モニタリングおよび評価システムの構築を義務付け、2028年12月16日までに国内法への転換を求めるものです。Germany Trade and Investのデータによると、ドイツは2024年に農業生産額が730 ビリオン ユーロ(78.8 ビリオン 米ドル)を超え、農業用途に使用される土地面積は1,660万ヘクタールに達しました[1]。この農業基盤は、土壌タイプ、作物システム、デジタル機器の導入水準が異なる農場全体において、投入物管理、水利計画、コンプライアンス文書化に関連する土壌モニタリングを重要なものとしています。公的モニタリングネットワーク、デジタル農業の普及、実践的な意思決定と正式な記録管理を支援する接続型データシステムへの需要も市場を形成しています。EU法に対する理事会レベルでの政治的反対は、事業者が新たな報告義務に備え、詳細な国内規制に適応できるシステムを求める中でも、ドイツにおける実施の速度と一貫性に影響を与える可能性があります。
主要レポートのポイント
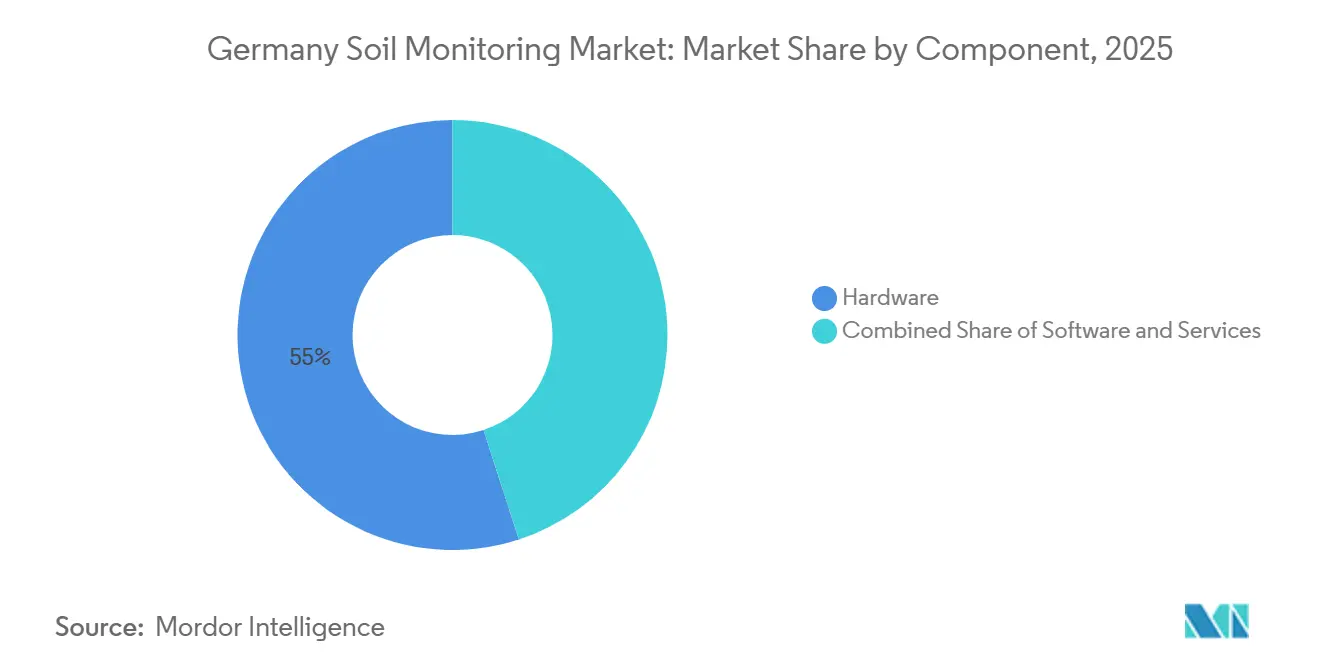
- コンポーネント別では、ハードウェアが最大セグメントであり、2026年のドイツ土壌モニタリング市場シェアの55.0%を占めました。一方、ソフトウェアは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 15.0%で拡大すると予測されています。
- 製品タイプ別では、現場設置型センサーが最大セグメントであり、2025年に48.0%のシェアを占めました。一方、リモートセンシングプラットフォームは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 16.4%で拡大すると予測されています。
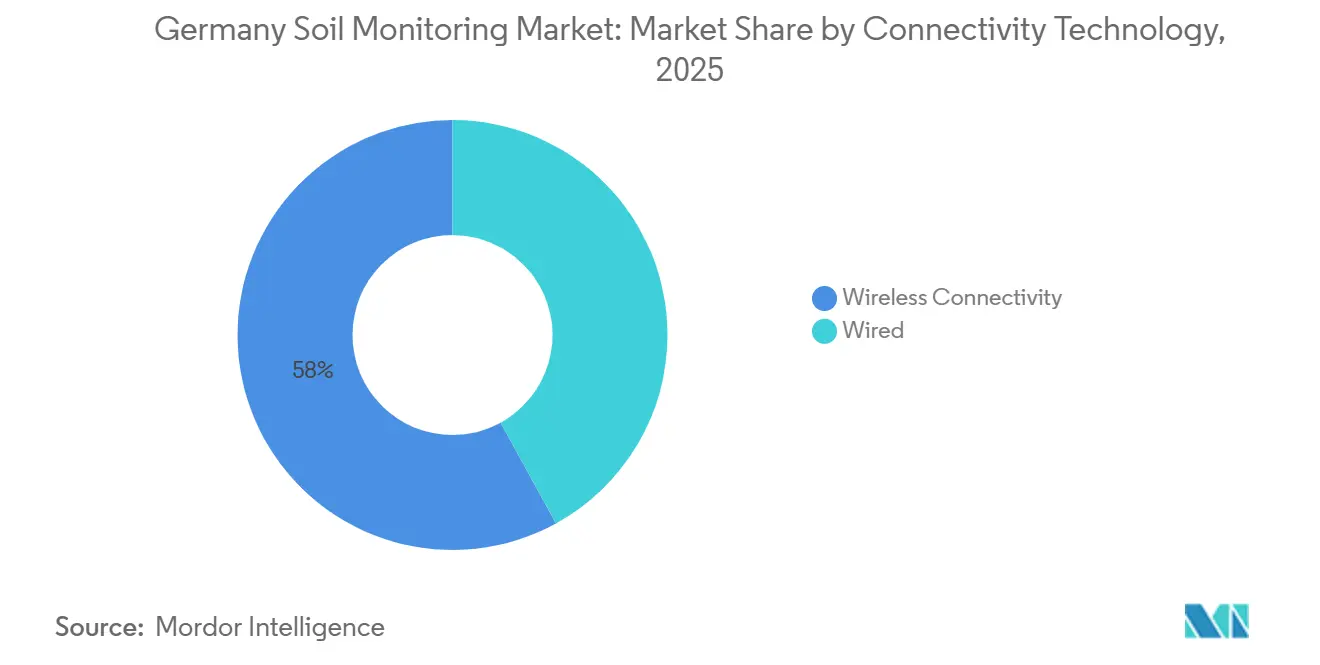
- 接続技術別では、無線が最大セグメントであり、2025年のドイツ土壌モニタリング市場規模の58.0%を占め、最も成長が速いセグメントでもあり、2026年から2031年にかけてCAGR 15.6%で拡大すると予測されています。
- 用途別では、露地栽培が最大セグメントであり、2025年に61.0%のシェアを占めました。一方、施設栽培は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 14.9%で拡大すると予測されています。
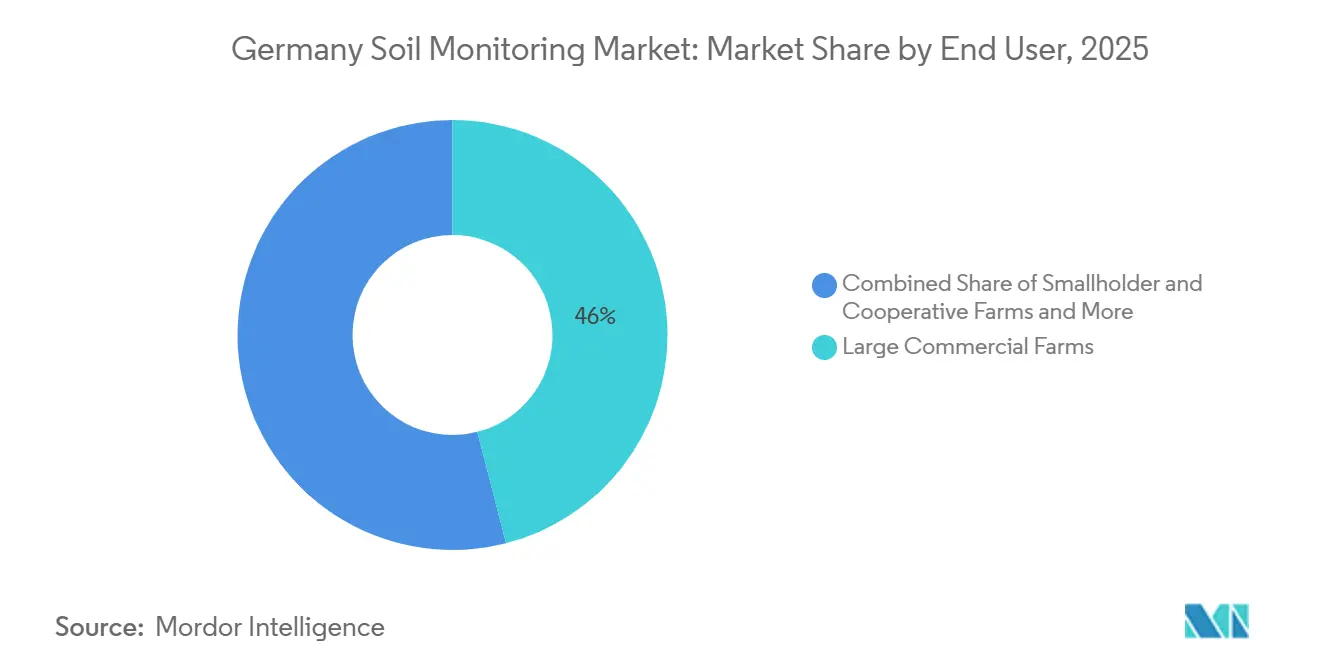
- エンドユーザー別では、大規模商業農場が最大セグメントであり、2025年に46.0%の収益を占めました。一方、政府および非政府組織(NGO)は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 13.8%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州連合土壌モニタリング法の施行 | +3.2% | EUレベルの義務を伴うドイツ | 短期(2年以内) |
| 商業農業における精密灌漑の普及 | +2.4% | バイエルン州、ブランデンブルク州、ニーダーザクセン州に集中した全国規模 | 中期(2〜4年) |
| 栄養素・水コンプライアンスのための土壌データ需要 | +2.0% | 全国 | 短期(2年以内) |
| デジタル農場管理プラットフォームとの統合 | +1.6% | 全国 | 中期(2〜4年) |
| 気候リスク土壌観測ネットワークの拡大 | +1.4% | 全16連邦州にわたる州資金プログラムを含む全国規模 | 長期(4年以上) |
| 研究および公的土壌インテリジェンスインフラ | +1.0% | ブラウンシュヴァイク、ポツダム、ミュンヘンに研究拠点を持つ全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州連合土壌モニタリング法の施行
欧州連合の土壌モニタリングおよびレジリエンス指令は2025年12月に発効し、物理的・化学的・生物学的パラメータにわたる土壌健全性のモニタリングと評価に関する初のEU全域的な枠組みを確立しました。この指令は共通の土壌健全性記述子とモニタリング要件を定めており、ドイツを含む加盟国は2028年12月までにその規定を国内法に転換することが求められています。公的機関と事業者が比較可能な現場データを支援する柔軟なシステムを調達するにつれ、市場は恩恵を受ける可能性があります。テューネン気候スマート農業研究所によると、ドイツは2025年10月までに8つの連邦州にわたる1,356か所の農業土壌インベントリサイトを再サンプリングしました[2]。既存のネットワークは、EUの枠組みのもとで土壌地区全体にわたるより高い一貫性を必要としています。ドイツは理事会においてこの法律に反対票を投じた唯一の加盟国でした。この立場は、初期実施期間における報告基準値と技術要件に関する不確実性を生む可能性があります。また、国内規制が形成され、異なる連邦州間で報告プロセスが明確になるにつれて適応できる、複数パラメータ対応機器の選択を購入者に促す可能性もあります。
商業農業における精密灌漑の普及
土壌水分および水ポテンシャルデータは、商業農場における灌漑の意思決定を支援します。2024年〜2025年に連邦農業・食料・地域アイデンティティ省(BMLEH)が実施し、Germany Trade and Investに掲載された調査によると、ドイツの農業従事者の85.5%がデジタル技術を使用していることが明らかになりました。このデジタル基盤の普及は、接続型土壌センサーの導入における実際的な障壁を低減します。その結果、市場は既存の農場ソフトウェアや機械との接続を活用できます。農場チームが水に関する意思決定をより迅速に行う必要がある場合、継続的な計測が定期的な点検に取って代わることができます。EU水枠組み指令は水管理と硝酸塩保護要件を結びつけており、EUファームトゥフォーク戦略はより効率的な肥料使用を支援しています。ドイツのザクセン州にある1,100ヘクタールの農場でのデモンストレーションでは、Yara International ASAのAtfarm作物栄養ソフトウェアとDeere & CompanyのジョンディアオペレーションズセンターとのシステムとのIntegrationが実証され、作物成長データに基づいた圃場別可変施肥窒素施用計画の策定と、より精密な肥料使用の支援が可能となりました。土壌データは、灌漑、栄養素計画、サステナビリティ報告を単一の農場ワークフローに統合することができます。この機能により、モニタリングは節水にとどまらず、栄養素計画、文書化、圃場管理の実行と購買決定を結びつけるものとなります。
栄養素・水コンプライアンスのための土壌データ需要
ドイツの肥料条例および連邦水法は、測定された土壌条件に基づく要件を定めています。窒素施用制限、堆肥散布期間、地下水保護距離は信頼性の高い農場記録を必要とし、モデルデータだけでなく実測データへの継続的な需要を生み出しています。この国は、監査可能な文書化を必要とする事業者を支援しており、現場の測定値と報告書作成を結びつけるサプライヤーは実践的なコンプライアンスニーズに対応できます。2025年11月までに、HumusKlimaNetプロジェクトはドイツ全土の1,000か所以上の圃場から10,000点以上の土壌サンプルを分析し、土壌炭素、窒素、pH、テクスチャ、容積密度に関するベースラインデータを確立しました。この測定値は、腐植形成実践の評価と農場レベルの温室効果ガス収支を支援し、信頼性の高い土壌炭素モニタリングと検証への需要を強化しています。この広範な報告の役割は、土壌モニタリングをオプションの精密ツールから定期的な管理インプットへと移行させており、機器サプライヤーと並んでソフトウェアおよびサービスプロバイダーの役割を強化しています。
デジタル農場管理プラットフォームとの統合
農業従事者が土壌の測定値を既存の意思決定支援システムや農場管理ワークフローに組み込むことができる場合、土壌の測定値はより大きな価値を提供します。デジタルプラットフォームは圃場レベルのデータと業務計画をますます連携させており、農業従事者がモニタリング結果を灌漑スケジュール、栄養素管理、圃場作業に転換できるようにしています。CropX Technologiesは2026年4月にApexマルチデプスセンサーを発表し、デジタルアグロノミープラットフォーム内の土壌プロファイルモニタリング機能を拡張しました。農場管理ソフトウェアおよび互換性のある機械システムとの統合は、センサーの測定値を実行可能な推奨事項と業務タスクに転換するのに役立ちます。これらの統合はセンサーメーカーとデータサービスプロバイダーの販売機会を広げる一方で、特に複数のデジタル管理システムをすでに使用している農場において、相互運用性、データ互換性、実装の容易さがベンダー選定における重要な要素となっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| センサーネットワークの高い初期費用 | -2.2% | 50ヘクタール未満の農場で最も深刻な全国規模 | 短期(2年以内) |
| 農場レベルの接続性とサービスカバレッジの断片化 | -1.5% | ドイツ東部の農村部および低密度農業地帯 | 中期(2〜4年) |
| 土壌固有のキャリブレーションと相互運用性の複雑さ | -1.4% | 全国 | 長期(4年以上) |
| 低価値作物における投資対効果の不明確さ | -1.0% | 穀物および菜種農業地域に集中した全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
センサーネットワークの高い初期費用
センサーネットワークには、機器の購入、設置作業、キャリブレーション、接続機器、ソフトウェアサブスクリプションが必です。これらの合計コストは、小規模農場にとって資金調達が困難な場合があります。欧州委員会の記事によると、SOILMONITORプロジェクトはプロジェクト条件下で500ユーロ(545 米ドル)未満の単価を示しました[3]。100ヘクタールの農場では圃場ごとに3〜8台のユニットが必要となる場合があり、データサービスを含める前に5桁の投資額になる可能性があります。大規模商業農場はこれらのコストをより大きな事業全体に分散させる余地がありますが、小規模農家・協同組合農場はモニタリング予算が限られていることが多いです。サプライヤーは初期支払い負担を軽減するために、共有インフラ、センサーアズアサービスプラン、段階的な製品ラインを提供しています。コストは近い将来においてドイツ土壌モニタリング市場の抑制要因であり続けます。
農場レベルの接続性とサービスカバレッジの断片化
農村部における不均一な接続性と限られた技術ポートは、ドイツ全土でのリアルタイム土壌モニタリングシステムの展開を制約する可能性があります。これらのシステムは、現場データを送信するために低消費電力広域ネットワーク(LPWAN)技術、セルラーネットワーク、または衛星接続に依存していますが、ネットワークの可用性とサービスカバレッジは農業地域によって異なる場合があります。長距離広域ネットワーク(LoRaWAN)は適切な条件下で長距離通信を提供できますが、効果的なカバレッジは地形、ゲートウェイの配置、ネットワークインフラなどの要因に依存します。広く分散した圃場を持つ農場は、ゲートウェイの設置、接続性の維持、センサーデータの既存農場管理システムへの統合において追加コストが発生する場合もあります。その結果、接続性の制限、設置要件、相互運用性の課題により、特にサービスが不十分な地域の農場では展開コストが増加する可能性があります。これらの障壁に対処するには、農村ネットワークインフラへの投資とアクセスしやすい技術サポートが必要となり、ドイツ土壌モニタリング市場における土壌モニタリングソリューションのより広範な普及が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが市場を支え、ソフトウェアが成長を牽引ハードウェアは2025年のドイツ土壌モニタリング市場シェアの55.0%を占めました。物理センサー、データロガー、接続モジュールが初期投資基盤を形成しています。土壌水分プローブ、時間領域反射率計(TDR)センサー、マルチパラメータステーションが機器需要の主要な源泉を占めています。大規模農場と政府プログラムは、アナリティクスが拡大する前にこの現場インフラを必要としています。モニタリングネットワークが拡大するにつれ、ハードウェアサプライヤーはセンサーの劣化、サイトの拡張、技術のアップグレードによる継続的な設置および交換需要からも恩恵を受けます。
ソフトウェアセグメントは2026年から2031年にかけてCAGR 15.0%で拡大すると予測されています。ソフトウェアは機器の設置後に分析、アラート、炭素会計、報告ダッシュボードを支援します。土壌健全性と炭素報告に関する規制要件が高まるにつれ、現場データを処理・提示できるソフトウェアツールへの需要が増加すると予想されます。複数のセンサータイプからデータを集約し、生の測定値を実行可能な農場管理インサイトに変換するプラットフォームは、モニタリングネットワークが拡大するにつれてより重要性を増しています。サービスは、専門的な能力を持たない農場チームのための設置、キャリブレーション、現場サポート、マネージドデータ配信をカバーしています。このサービスニーズは、特にデータ精度を維持するために継続的なモニタリングと定期的な再キャリブレーションが必要な場合、初期センサー購入後も持続する可能性があります。農場運営がセンサーインフラの管理をサードパーティプロバイダーにますます依存するようになるにつれ、定期的なサービス契約がソリューション全体の提供においてより一般的なコンポーネントとなっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
現場設置型センサーが優位を保つ中、リモートセンシングプラットフォームが加速現場設置型センサーは2025年のドイツ土壌モニタリング市場規模の48.0%を占めました。これらのセンサーは根圏深度での継続的な測定を提供し、空中データが同等の圃場レベルの深度プロファイルを提供できない灌漑スケジューリングとコンプライアンス作業を支援します。これらのセンサーはリアルタイムの土壌状態を把握する能力が特に評価されており、農業従事者や研究者が正確でローカライズされたデータに基づいてタイムリーな意思決定を行えるようにしています。Endress+Hauser Groupの一部であるIMKO Mikromodultechnikは、TDRベースの土壌水分システムをドイツの商業・研究ユーザーに供給しています。ポータブルプローブとテストキットは、継続的なモニタリングではなく定期的なモニタリングを必要とするユーザーに柔軟性を提供し、作物計画、サンプリングキャンペーン、農学訪問に引き続き関連性を持っています。
リモートセンシングプラットフォームは2026年から2031年にかけてCAGR 16.4%で拡大すると予測されています。これらのプラットフォームは衛星画像とマルチスペクトルデータを使用して広大な地域の土壌特性を評価し、地域規模のモニタリングと農業計画を支援します。2025年に、AMAZONEN-WERKE H. Dreyer SE & Co. KGはAGRITECHNICA 2025においてSoilDetectをイノベーションの一つとして発表しました。Field-Expert GmbH、exatrek GmbH、オスナブリュック応用科学大学、ユリウス・キューン研究所(JKI)との共同プロジェクトSoil4Climateのもとで開発されたこのシステムは、耕起中に収集された地電気土壌導電率測定値を機械センサーデータ、衛星画像、土壌評価データと組み合わせ、AIを使用して高解像度の地点固有の土壌マップを生成します。SoilDetectは2025年にDLG Agrifuture Concept Winner Awardも受賞しました。圃場レベルの測定値と衛星由来の情報を統合することで、このシステムは補完的なセンシング技術が土壌マッピングを改善し、より的を絞った施肥と地点固有の栽培を通じて精密農業を支援する方法を示しています。
接続技術別:
無線がシェアと成長率の両方でリード無線接続は2025年のドイツ土壌モニタリング市場の58.0%を占めました。これは最大の接続カテゴリであり、2026年から2031年にかけてCAGR 15.6%で成長すると予測されています。このセグメントは、ケーブルを設置せずに広大な農地全体でセンサーを接続する必要性から恩恵を受けています。無線システムはまた、灌漑、栄養素管理、土壌健全性報告のための継続的なデータ収集を支援します。EU土壌モニタリング法は、モニタリング地点全体で比較可能な土壌データを必要とするため、接続型モニタリングシステムへの需要をさらに支援します。
有線接続は、電力とケーブルインフラがすでに整備されている恒久的な研究施設、ライシメーターシステム、長期モニタリングステーションに引き続き関連性を持っています。大学と公的モニタリングプログラムは、安定した測定が主要な要件である場合、有線またはハイブリッドシステムを引き続き使用する可能性があります。しかし商業農場は、より大きく分散した圃場全体に展開できる線システムを採用する可能性が高いです。低消費電力広域ネットワーク(LPWAN)モジュールのコスト低下も、有線設置がこれまで持っていたコスト上の優位性を低減させており、無線接続がドイツ土壌モニタリング市場の拡大の中心となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
露地栽培がリードし、施設栽培が専門的需要を獲得露地栽培は2025年のドイツ土壌モニタリング市場収益の61.0%を占めました。Germany Trade and Investのデータによると、ドイツの1,660万ヘクタールの耕作地と草地は、土壌モニタリングと精密農業技術にとって相当な対象可能面積を提供しています。栄養素管理、灌漑スケジューリング、土壌炭素追跡が主要な露地栽培用途です。林業もまた、泥炭地と森林モニタリングプログラムのもとで専門的な需要を生み出し、季節的な作付け決定を超えてモニタリング要件を拡大しています。
施設栽培は2026年から2031年にかけてCAGR 14.9%で拡大すると予測されています。温室事業者は、施肥灌漑、エネルギー計画、収量管理のために密度の高い根圏測定を必要としています。トマト、キュウリ、ハーブ、種子作物は穀物よりもヘクタール当たりの収益が高いです。2022年〜2025年にドイツのキールで実施されたSOILMONITORプロジェクトは、高価値野菜と種子栽培を最初の商業的ユースケースとして特定しました。これらの経済性は、密度の高いセンサー配置により事業者がより短い生産サイクル内で根圏の変化に対応できる管理された栽培条件での緊密なモニタリングを支援します。
エンドユーザー別:
大規模農場がシェアを占め、公共部門が加速大規模商業農場は2025年のドイツ土壌モニタリング市場価値の46.0%を占めました。その規模により、センサーネットワークのコストをより多くのヘクタールに分散させることができます。ブランデンブルク州、ザクセン州、メクレンブルク=フォアポンメルン州の農業協同組合は、圃場データと可変施肥機械を接続するシステムの適切なユーザーです。BMLEHはデータ駆動型農業を支援するデジタル実験圃場に5,000万ユーロ(5,400万 米ドル)を配分しました。これらの圃場設定は、より広範な農場への普及前にシステムを検証するのに役立ちます。
政府およびNGOセグメントは2026年から2031年にかけてCAGR 13.8%で拡大すると予測されています。公的需要はEU法制、連邦インベントリ、気候リスク観測ネットワークによって牽引されています。国立土壌生物多様性モニタリングセンター(NMZB)は生物多様性関連のデータ収集への需要を追加しています。研究機関と大学もキャリブレーションと手法研究に資金を提供しています。準拠したデータエクスポート形式とキャリブレーションサポートを持つベンダーはこれらの購入者に対して有利な立場にあります。公共調達はまた、メンテナンスとデータ管理に関するより長期的な要件を生み出す可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ニーダーザクセン州、シュレースヴィヒ=ホルシュタイン州、メクレンブルク=フォアポンメルン州は大規模な耕作事業と高い機械化水準を有しており、ハードウェア集約型センサーネットワークへの需要を支えています。これらの北部州は大規模な農場規模と精密農業への強い志向を特徴としており、自動化された土壌モニタリングシステムの主要市場となっています。ブランデンブルク州は中性子センシングや圃場センサー応用を含む土壌モニタリングの研究センターとして機能しており、モニタリング技術の開発と検証に貢献する継続的なプログラムが実施されています。バイエルン州は特産作物と森林地帯を持つことから、施設栽培と林業用途を支援しており、多様な土地利用タイプにわたる詳細な土壌健全性データへの需要によって牽引されています。
ザクセン州、ザクセン=アンハルト州、テューリンゲン州は大規模な統合農場と重要な栄養素コンプライアンス要件を組み合わせていますが、これらの州の一部の農村地域では接続性の制限がネットワーク型モニタリングシステムの展開に影響を与える可能性があります。これらの州における農場統合は個々の事業規模を拡大させており、効率的なデータ駆動型土壌管理の重要性を高めています。EU共通農業政策(CAP)2023年〜2027年のエコスキームは精密投入物管理と関連文書化を支援し、農業従事者が土壌モニタリング技術を採用するための規制上のインセンティブを提供しています。既存のモニタリングインフラは、バイエルン州やノルトライン=ヴェストファーレン州などの州への近期の公共調達を誘導する可能性があります。これらの地域全体において、規制要件、農場統合トレンド、インフラ投資の組み合わせが土壌モニタリング技術に対する多様な需要基盤を形成しています。
土壌モニタリングの地理的範囲は、EU土壌モニタリング法の適用範囲に含まれる都市・都市近郊土壌、ブラウンフィールドプログラム、エネルギーインフラサイトにまで及んでいます。METER Groupはドイツの地下電力送電ケーブルプロジェクトにおける熱伝導率に関する作業を記録しています。新たな地下送電線は電力会社と建設請負業者に土壌評価要件を生み出し、従来の農業サプライチェーンを超えた需要を拡大します。大規模耕作農業を持つ北部州が自動化されたネットワーク型センサーシステムの普及を牽引している一方、南部・東部州は特産農業、研究プログラム、コンプライアンス主導のモニタリングに関連した機会を提供しています。特にエネルギーインフラと都市土地管理に関連した非農業用途は、ドイツにおける土壌健全性を規定するより広範な規制の枠組みの中でますます認識されている成長需要分野を代表しています。
競合環境
ドイツ土壌モニタリング市場は2025年に断片化しており、上位5社であるMETER Group, Inc.、Campbell Scientific, Inc.、CropX Technologies, Inc.、Pessl Instruments GmbH、IMKO Mikromodultechnik GmbHの合計市場シェアは小さいものでした。この断片化は、エンドユーザー要件の全範囲に対応できる支配的なベンダーが存在しないことを反映しています。この市場の購入者には、農業研究機関、精密農業事業者、環境モニタリング機関、インフラ評価会社が含まれており、それぞれが異なる技術的・業務的ニーズを持っています。これは研究設置、無線農場ネットワーク、リモートセンシングサービスの多様な要件を反映しています。競争は測定能力、キャリブレーション、統合、サービスカバレッジに基づいています。より広範なポートフォリオまたはより強力な地域サポートを提供するベンダーは、複数の用途セグメントにわたって顧客を維持する傾向があります。
METER Group, Inc.はミュンヘンオフィス、ドイツ語サポート、測定ポートフォリオを通じて市場で競争しています。その地域的プレゼンスは、ドイツ全土の研究機関や農業組織との直接的な関与を支援しています。Campbell Scientific, Inc.は長期環境モニタリングプロジェクトで広く使用されているデータロギングシステムとセンサー互換性を通じて市場でのポジションを維持しています。CropX Technologiesはサブスクリプションモデルでセンサー、気象ステーション、デジタルアグロノミー推奨事項を組み合わせています。同社はドイツでの商業活動の一環として、ベルンブルクで開催されたDLG Feldtage 2026に参加しました。2026年4月、CropX Technologiesはマルチデプスセンシングとデジタルプラットフォームとの統合を特徴とするApexをリリースしました。これらの動向は、プラットフォーム機能が機器競争の要素となりつつあり、ベンダーがハードウェア仕様だけでなくソフトウェアとデータサービスを通じてますます差別化していることを示しています。
IMKO Mikromodultechnik GmbH、SENTEK PTY. LTD、Delta-T Devicesは測定精度、キャリブレーションの深さ、コンプライアンス適合性で競争しています。2026年7月、Pessl Instrumentsは1NCEとのパートナーシップを発表し、80か国にわたるMETOS運用の接続性を標準化しました。Seqana GmbHとStenon GmbHはハードウェア販売への依存度が低いソフトウェアおよびデータ主導のアプローチを代表しています。2026年7月、Stenon GmbHはリアルタイム土壌データ運用の開発に向けて1,800万ユーロ(20.20 ミリオン 米ドル)を調達しました。都市土壌とインフラ評価は、目的に特化した製品提供が限られているオープンな分野として残っています。
ドイツ土壌モニタリング産業リーダー
-
METER Group, Inc.
-
Campbell Scientific, Inc. (Campbell Group, Inc.)
-
CropX Technologies, Inc.
-
Pessl Instruments GmbH
-
IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ土壌モニタリング市場 このレポートでカバーされる企業
- IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- Umwelt-Geräte-Technik GmbH
- Deere and Company
- Yara International ASA
- METER Group, Inc.
- Campbell Scientific, Inc. (Campbell Group, Inc.)
- Pessl Instruments GmbH
- Royal Eijkelkamp B.V.
- CropX Technologies, Inc.
- PTx Trimble LLC (AGCO Corporation)
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- SENTEK PTY. LTD
- AMAZONEN-WERKE H. Dreyer GmbH & Co. KG
- Soil Scout Oy (Husqvarna Group)
- Onset Computer Corporation (LI-COR, Inc.)
最近の産業開発事情 ドイツ土壌モニタリング市場
- 2026年7月:ポツダムを拠点とするStenon GmbHは、PymwymicおよびDeepTech and Climate Fonds(DTCF)が主導し、Atlantic、Oyster Bay、Founders Fund、TIME Venturesが参加するシリーズBファイナンシングで1,800万ユーロ(20.20 ミリオン 米ドル)を調達しました。この資金は商業運営を加速させ、FarmLabを機械統合型リアルタイム栄養素インテリジェンスシステムへと発展させるために使用され、2026年後半に新しいプラットフォームが発表される予定です。FarmLabは顧客の展開において窒素肥料の20〜40%削減を実証しています。
- 2025年12月:EU土壌モニタリング法が2025年12月16日に発効し、土壌健全性のモニタリングと評価に関する初のEU全域的な法的枠組みを確立しました。ドイツを含む加盟国は2028年12月16日までにこの法律を国内法に転換する期限が設けられています。欧州委員会への最初の加盟国報告は2031年12月までに提出される予定です。
- 2025年11月:Pessl Instruments GmbHはAgritechnica 2025において、精密農業気象ステーションラインの最新世代であるMETOS 5を発表しました。METOS 5は長いサービス寿命、簡単な現場設置、既存のMETOSインフラとの後方互換性を実現するよう設計されており、ドイツにおける同社のインストールベース戦略を強化しています。
- 2025年11月:ドイツはBMLEHの委託によりテューネン研究所の研究部門が開発した、開放地と森林にわたる155か所の測定ステーションで構成される初の全国規模の泥炭地土壌モニタリングネットワークを稼働させました。このネットワークはLULUCFに基づくドイツの温室効果ガス(GHG)報告のベースラインを確立し、継続的な機器調達とデータ管理要件を生み出しています。
ドイツ土壌モニタリング市場レポートの範囲
土壌モニタリング市場とは、農業および環境管理に不可欠な土壌状態のモニタリングに技術を活用することに焦点を当てた市場セグメントを指します。様々なコンポーネントを包含し、水分、温度、栄養素含有量などの土壌パラメータに関するリアルタイムデータへの需要によって牽引されています。
ドイツ土壌モニタリング市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、サービス)、製品タイプ別(現場設置型センサー、リモートセンシングプラットフォーム、ポータブルプローブおよびテストキット)、接続技術別(有線および無線)、用途別(露地栽培、施設栽培、林業)、エンドユーザー別(大規模商業農場、小規模農家・協同組合農場、研究機関・大学、政府およびNGO)に区分されています。市場予測は金額ベース(米ドルで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブおよびテストキット |
| 有線 |
| 無線(LPWAN、セルラー、衛星) |
| 露地栽培 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家・協同組合農場 |
| 研究機関・大学 |
| 政府およびNGO |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 製品タイプ別 | 現場設置型センサー |
| リモートセンシングプラットフォーム | |
| ポータブルプローブおよびテストキット | |
| 接続技術別 | 有線 |
| 無線(LPWAN、セルラー、衛星) | |
| 用途別 | 露地栽培 |
| 施設栽培 | |
| 林業 | |
| エンドユーザー別 | 大規模商業農場 |
| 小規模農家・協同組合農場 | |
| 研究機関・大学 | |
| 政府およびNGO |
レポートで回答される主要な質問
ドイツ土壌モニタリング市場の規模はどのくらいですか?
ドイツ土壌モニタリング市場規模は2026年に56.50 ミリオン 米ドルであり、2026年から2031年にかけてCAGR 12.41%で成長し、2031年までに101.40 ミリオン 米ドルに達すると予測されています。
ドイツ土壌モニタリング需要をリードするコンポーネントはどれですか?
ハードウェアは2026年の価値の55.0%でリードしました。これはソフトウェアサービスが拡大する前に、センサー、データロガー、接続機器が必要とされるためです。
大規模商業農場が普及をリードする理由は何ですか?
大規模な事業体は機器と設置コストをより多くのヘクタールに分散させ、圃場の測定値を可変施肥機械と接続することができます。
低価値作物での展開を制限するものは何ですか?
穀物と菜種農場はヘクタール当たりの価値が低く、継続的なセンシングからの回収がより魅力的でなくなります。